4%
เงินเฟ้อทั่วไป
ราคาสินค้าทั่วไปเพิ่มขึ้นเร็วแค่ไหนในแต่ละปีของแผน ใช้เป้าหมายเงินเฟ้อที่ธนาคารกลางประกาศ
ภาษา · Language
FIRE แพลนเนอร์ · เครื่องคำนวณ FIRE สำหรับ อินเดีย
FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) ของ Nivritee ประมาณการเงินก้อนที่ครัวเรือนของคุณต้องมีและเวลาที่หยุดทำงานได้ เป็นรูปี ด้วยเงินเฟ้อของอินเดีย อัตราค่าเล่าเรียนและค่ารักษาพยาบาลที่แยกต่างหาก และใส่ EPF PPF VPF NPS และเงินบำเหน็จตามอายุงาน (gratuity) ของคุณไว้เป็นรายการให้แล้ว ใช้ฟรี ตอบแปดข้อหลังสมัคร ใช้เวลาราวสองนาที
ประเทศที่อยู่
| ประเทศ | สกุลเงิน | เงินเฟ้อ | การแพทย์ |
|---|---|---|---|
| อินเดีย | INR | 4.0% | 12.9% |
| สหราชอาณาจักร | GBP | 2.0% | 10.0% |
| สิงคโปร์ | SGD | 2.0% | 16.9% |
| สหรัฐอเมริกา | USD | 2.0% | 9.1% |
สิบสี่ประเทศ แสดงทุกอัตรา และคุณแก้ได้ทุกอัตรา
FIRE แพลนเนอร์ · ตัวเลข FI ของคุณเป็น INR
ตัวเลข FI คือค่าใช้จ่ายหนึ่งปีของชีวิตที่คุณวางแผนไว้หลังหยุดทำงาน หารด้วยอัตราการถอนเงิน 3.5% ที่ FIRE แพลนเนอร์ใช้สำหรับ อินเดีย โดยเผื่อภาษีจากเงินที่ถอน บวกเป้าหมายของคุณ และหักรายได้ที่ยังได้รับต่อไป ประมาณการเป็น INR (₹) พร้อมดัชนีอิสรภาพทางการเงินแบบคะแนนเต็ม 100 อยู่ข้างๆ
เปอร์เซ็นไทล์เทียบครัวเรือนวัยเดียวกันจะเทียบความมั่งคั่งสุทธิของครัวเรือนคุณกับครัวเรือนวัยเดียวกันใน การสำรวจหนี้สินและการลงทุนทั่วอินเดีย (NSS รอบที่ 77) โดยปรับตัวเลขให้เป็นปัจจุบันนับจากปีที่สำรวจ
FIRE แพลนเนอร์ทำงานอย่างไร →ดัชนีอิสรภาพทางการเงิน
ครัวเรือนตัวอย่าง คะแนนของคุณเองคำนวณจากแผนของคุณและบันทึกไว้ ไม่ได้กะเอา
อินเดีย · อัตราที่แผนของคุณใช้เป็นจุดเริ่มต้น
แผนสำหรับ อินเดีย เริ่มจากอัตราเหล่านี้ เป็น INR ทุกอัตราแสดงอยู่ในแผนและคุณเปลี่ยนเองได้ และการเปลี่ยนของคุณไม่กระทบแผนของคนอื่น
4%
ราคาสินค้าทั่วไปเพิ่มขึ้นเร็วแค่ไหนในแต่ละปีของแผน ใช้เป้าหมายเงินเฟ้อที่ธนาคารกลางประกาศ
4.74%
ค่าเล่าเรียนระดับโรงเรียน ซึ่งมักเพิ่มขึ้นเร็วกว่าราคาสินค้าทั่วไป
12.9%
ค่ารักษาพยาบาล ซึ่งเพิ่มขึ้นเร็วกว่าราคาสินค้าทั่วไปแทบทุกตลาด
9.6%
เป็นสมมติฐาน ไม่ใช่การพยากรณ์ แสดงไว้ให้คุณเปลี่ยนได้
7.87%
ต่ำกว่า เพราะเงินที่ถอนมาใช้มักลงทุนอย่างระมัดระวังกว่า
3.5%
สัดส่วนที่ตัวเลข FI สมมติว่าคุณถอนจากเงินออมในแต่ละปี
พอร์ตโฟลิโอ แทร็กเกอร์ · กองทุนของ อินเดีย ในแผนเดียว
แต่ละกองทุนเป็นรายการหนึ่งในแผน ใช้ชื่อของตัวเอง อยู่ข้างหุ้น กองทุน และเงินฝากของคุณในประเทศอื่น ทั้งหมดแปลงเป็นสกุลเงินเดียวในพอร์ตโฟลิโอ แทร็กเกอร์
พอร์ตโฟลิโอ แทร็กเกอร์ทำงานอย่างไร →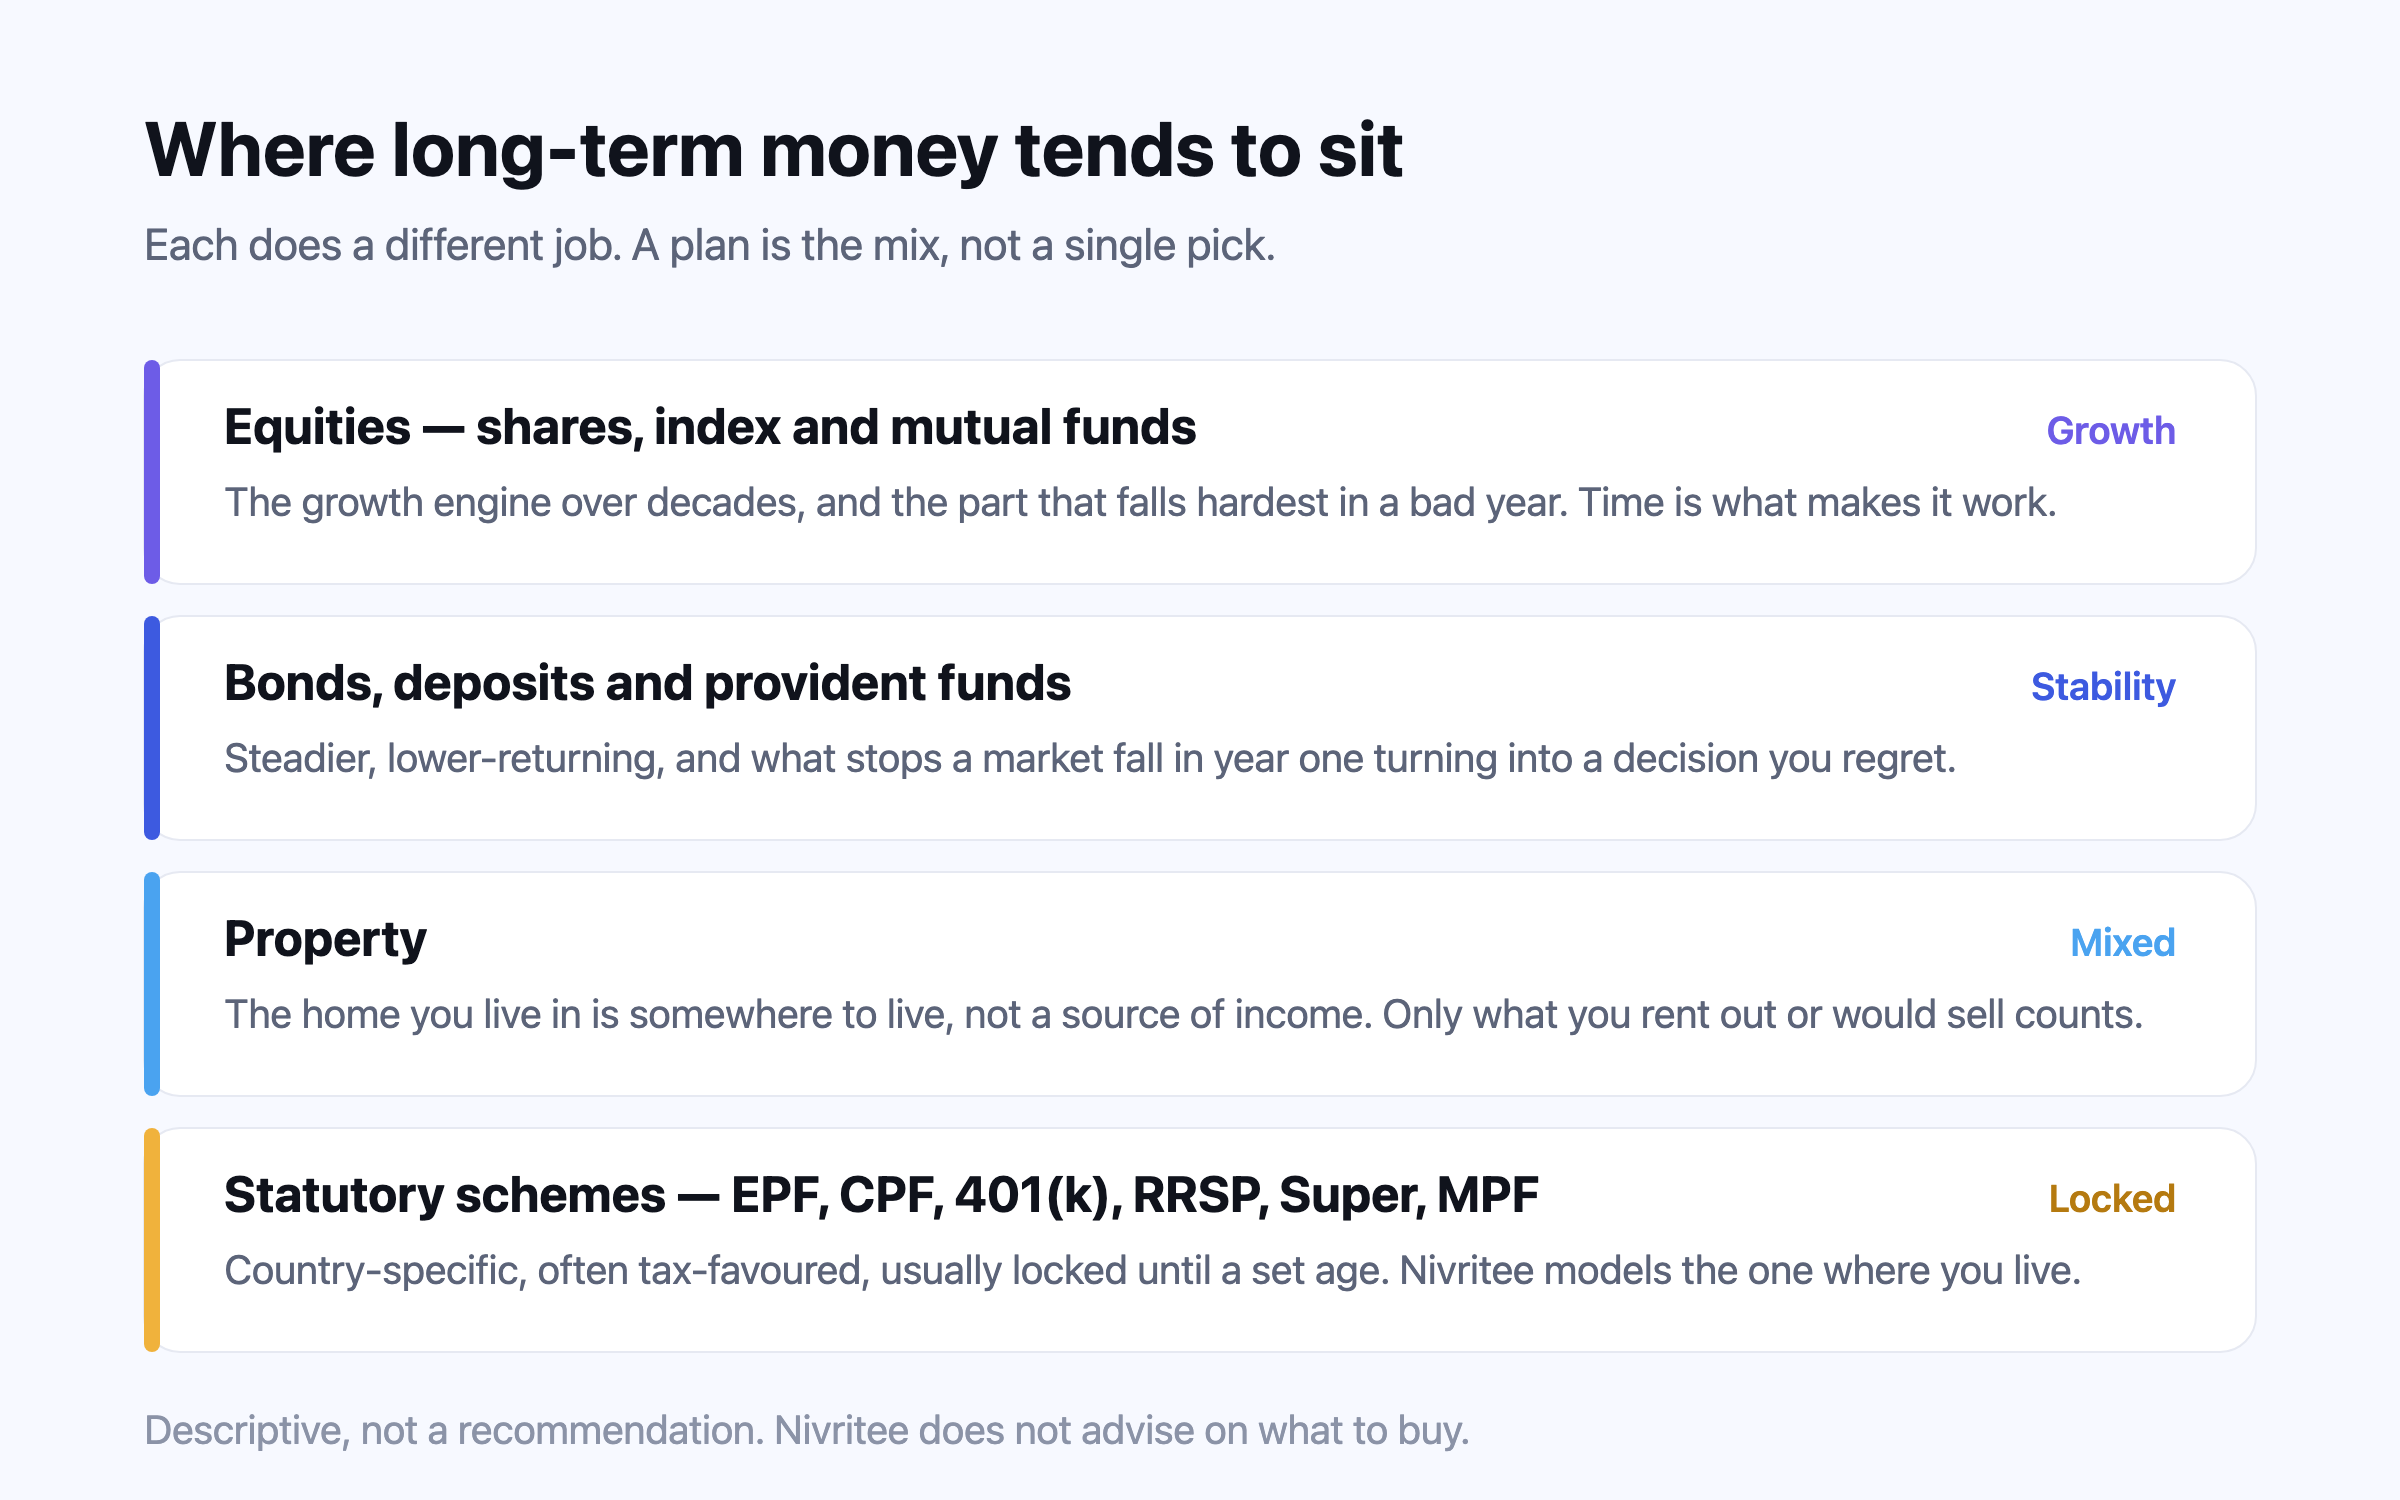
อินเดีย · เงินถอนได้เมื่อไร
อายุเหล่านี้กำหนดว่าแผน FIRE ต้องประคองช่วงปีหลังเงินเดือนหยุดอย่างไร
ถอน EPF ได้ทั้งหมดเมื่อออกจากงานหลังอายุ 55
บัญชี PPF ครบกำหนดหลังครบ 15 ปีงบประมาณเต็ม และถอนบางส่วนได้ปีละครั้งตั้งแต่ปีที่เจ็ด
เมื่อออกจาก NPS ตามปกติ สมาชิกที่ไม่ใช่ข้าราชการรับเงินก้อนได้สูงสุด 80% ของเงินสะสมที่เกิน ₹1.2 ล้าน และอย่างน้อย 20% ต้องใช้ซื้อเงินบำนาญรายงวด (annuity)
FIRE แพลนเนอร์ · อินเดีย
แผน FIRE ในอินเดียมักตั้งเป้าเป็นเงินก้อน แล้วทยอยถอนด้วย SWP (ถอนเงินจากกองทุนเป็นงวดเท่ากัน) ตัวเลข FI ของ Nivritee ก็คือเงินก้อนนั้น คือเงินที่ต้องใช้ต่อปีหลังหักค่าเช่าหรือบำนาญที่ยังได้รับ และเผื่อภาษีแล้ว หารด้วยอัตราการถอนเงิน 3.5% แล้วบวกเป้าหมายของคุณเข้าไป
ค่าเล่าเรียนและค่ารักษาพยาบาลเพิ่มขึ้นตามอัตราของแต่ละอย่าง ไม่ใช่เงินเฟ้อทั่วไป บริษัทประกันในการสำรวจของ WTW คาดว่าค่ารักษาพยาบาลในอินเดียจะเพิ่มขึ้น 12.9% ในปี 2026
แต่ละโครงการเปิดให้ถอนตามเวลาของตัวเอง EPF เมื่อออกจากงานหลังอายุ 55 PPF เมื่อครบ 15 ปี NPS ที่อายุ 60 โดยเงินสะสมก้อนใหญ่ต้องใช้อย่างน้อย 20% ซื้อเงินบำนาญรายงวด ตารางรายปีของ Nivritee แสดงช่วงปีระหว่างนั้น
ทำงานต่างประเทศและวางแผนจะกลับไปอยู่อินเดีย? คนอินเดียที่อยู่ต่างประเทศ (NRI) เปิดบัญชี PPF ใหม่ไม่ได้ และบัญชีที่เปิดไว้ตอนยังอยู่ในอินเดียทำต่อได้จนครบกำหนดเท่านั้น Nivritee รวมเงินฝากในประเทศอ่าวอาหรับ หุ้นสหรัฐฯ และกองทุนรวมอินเดียไว้ในแผนเดียวที่เป็นรูปี
เปอร์เซ็นไทล์เทียบครัวเรือนวัยเดียวกันจะเทียบทรัพย์สินของครัวเรือนคุณกับครัวเรือนอินเดียวัยเดียวกันในการสำรวจหนี้สินและการลงทุนทั่วอินเดียของสำนักงานสถิติแห่งชาติอินเดีย โดยปรับตัวเลขให้เป็นปัจจุบันนับจากปีที่สำรวจ
ทำไมต้อง Nivritee สำหรับ อินเดีย
แผนสำหรับ อินเดีย อ่านตัวเลขชุดเดียวกับอีกห้าเสาหลัก คือสิ่งที่คุณถือ หาได้ ใช้จ่าย และเป็นหนี้ ไม่ว่าจะอยู่ในประเทศไหน
พอร์ตโฟลิโอ แทร็กเกอร์
หุ้น กองทุน และเงินฝากจากทุกประเทศที่คุณลงทุน คิดมูลค่าทุกวันในสกุลเงินหลักสกุลเดียว พร้อมผลตอบแทนจริงต่อปี (XIRR)
พอร์ตโฟลิโอ แทร็กเกอร์ →มันนี่ แมเนเจอร์
รายได้ รายจ่าย และหนี้ของคุณ เทียบกับเกณฑ์ของประเทศและเมืองที่คุณอยู่ และกับเงินเฟ้อแต่ละประเภท
มันนี่ แมเนเจอร์ →แฟมิลี่ ไฟแนนซ์
วางแผนร่วมกับคู่ชีวิตโดยต่างคนต่างมีบัญชีเข้าสู่ระบบของตัวเอง เลือกได้ว่าแต่ละคนเห็นอะไร และให้นักบัญชีหรือทนายความดูได้อย่างเดียว
แฟมิลี่ ไฟแนนซ์ →นิฟ
วิเคราะห์พอร์ต ค่าใช้จ่าย ถังเงิน และแผนของคุณ ลองคำนวณกรณีสมมติบนประมาณการจริง แล้วอธิบายให้เข้าใจ คุณเป็นคนตัดสินใจเอง
นิฟ →ฟรีดอม แลดเดอร์
ขั้นเอาตัวรอด ขั้นประคองชีพ ขั้นเพียงพอ และขั้นเหลือใช้ แต่ละถังควรมีเงินเท่าไร และเงินอยู่ในสิ่งที่ถังนั้นใช้ได้จริงหรือไม่
ฟรีดอม แลดเดอร์ →สิ่งที่มีแค่ใน Nivritee
เครื่องคำนวณ FIRE เริ่มจากตัวเลขที่คุณพิมพ์ใส่ FIRE แพลนเนอร์เริ่มจากทุกอย่างที่ครัวเรือนของคุณถืออยู่ ในทุกประเทศ ในสกุลเงินเดียว และวางแผนให้ทั้งสองคน
กองทุนรวมอินเดีย หุ้นสหรัฐฯ กองทุนในสหราชอาณาจักร และเงินฝากในประเทศอ่าวอาหรับ รวมเป็นตัวเลขเดียวของครัวเรือน แปลงค่าเป็นสกุลเงินหลักของคุณทุกวัน
การลงทุนที่ถืออยู่วันนี้ใช้คำนวณประมาณการว่าคุณจะหยุดทำงานได้เมื่อไร แอปติดตามพอร์ตไม่ได้วางแผน ส่วนเครื่องคำนวณ FIRE ก็ไม่ได้ติดตามพอร์ต
สองคน แผนเดียว แต่ละคนเลือกได้ว่าอีกฝ่ายเห็นอะไร และนักบัญชีหรือทนายความจะเห็นเฉพาะสิ่งที่คุณแชร์ แบบดูได้อย่างเดียว
เงินเฟ้อ กองทุนตามกฎหมายและสวัสดิการ และผลสำรวจครัวเรือนของสิบสี่ตลาด ค่าใช้จ่ายและเปอร์เซ็นไทล์ของคุณจึงวัดเทียบกับประเทศที่คุณอยู่
ถามนิฟเรื่องกรณีสมมติ นิฟจะคำนวณบนประมาณการของคุณเองแล้วบอกตัวเลขทั้งสองแบบ ไม่เคยเดาตัวเลขเอาเอง
ไม่มีค่าธรรมเนียม ไม่มีค่าคอมมิชชัน ไม่มีผลิตภัณฑ์ให้ซื้อ ไม่มีใครใน Nivritee เปิดดูแผนของคุณได้
เครื่องคำนวณ FIRE อินเดีย · คำถาม
หลักง่ายๆ ที่ใช้กันทั่วไปคือ 25 เท่าของค่าใช้จ่ายหนึ่งปี งานศึกษาปี 1994 ของ William Bengen พบว่าถ้าถอนเงิน 4% ในปีแรกแล้วปรับเพิ่มตามเงินเฟ้อ เงินอยู่ได้อย่างน้อย 30 ปีในทุกช่วงของประวัติศาสตร์ตลาดสหรัฐฯ ตัวเลข FI ของ Nivritee สำหรับอินเดียใช้อัตราการถอนเงินที่ระวังกว่าคือ 3.5% หรือราว 29 เท่าของเงินที่ต้องใช้ในหนึ่งปี เผื่อภาษีตอนถอน บวกเป้าหมายอย่างค่าเรียนของลูก และหักค่าเช่าหรือบำนาญที่ยังจ่ายต่อ เงินก้อนของคุณเองขึ้นอยู่กับว่าใช้จ่ายเท่าไรและหยุดทำงานเมื่อไร
EPF ถอนได้ทั้งหมดเมื่อออกจากงานหลังอายุ 55 PPF เมื่อครบกำหนดหลัง 15 ปีงบประมาณเต็ม และถอนบางส่วนได้ตั้งแต่ปีที่เจ็ด NPS เมื่อออกจากระบบตามปกติ สมาชิกที่ไม่ใช่ข้าราชการรับเงินก้อนได้สูงสุด 80% ของเงินสะสมที่เกิน ₹1.2 ล้าน และอย่างน้อย 20% ใช้ซื้อเงินบำนาญรายงวด
ได้ Nivritee เก็บเงินฝากใน 142 สกุลเงิน หุ้นสหรัฐฯ และสหราชอาณาจักร และกองทุนรวมอินเดียไว้ในแผนเดียวที่แปลงค่าเป็นรูปี และประมาณการการย้ายกลับบ้านโดยค่าใช้จ่ายเพิ่มขึ้นตามอัตราของอินเดีย โปรดทราบว่า NRI เปิดบัญชี PPF ใหม่ไม่ได้ และทำบัญชีเดิมต่อได้จนครบกำหนดเท่านั้น
มี FIRE แพลนเนอร์ของ Nivritee ใช้ฟรี ไม่มีแพ็กเกจเสียเงิน เมื่อมีบัญชีแล้วจะถามแปดข้อ ใช้เวลาราวสองนาที แล้วประมาณการแผนทีละปีเป็นรูปี ด้วยเงินเฟ้อของอินเดีย อัตราค่าเล่าเรียนและค่ารักษาพยาบาล และ EPF PPF และ NPS ของคุณ คุณจะได้เงินก้อนที่ต้องมี ดัชนีอิสรภาพทางการเงินแบบ 0–100 การทดสอบภาวะวิกฤตแปดแบบ และดูว่าคุณอยู่ตรงไหนเมื่อเทียบกับครัวเรือนอินเดียวัยเดียวกัน
ราวสองนาทีก็ได้คำตอบแรกจากตัวเลขแปดตัว จากนั้นค่อยเพิ่มหลักทรัพย์ คู่ชีวิต และรายละเอียดตามจังหวะของคุณเอง ใช้ฟรี ไม่ต้องใส่ข้อมูลเข้าสู่ระบบธนาคาร และไม่มีใครใน Nivritee เปิดดูแผนของคุณได้
เริ่มใช้ฟรี