กฎ 4% บอกว่าการถอนเงินปีแรก 4% ของเงินออม แล้วปรับเพิ่มตามเงินเฟ้อทุกปี อยู่ได้อย่างน้อย 30 ปีในประวัติศาสตร์ตลาดสหรัฐฯ เมื่อทดสอบใน 17 ประเทศ กฎนี้ใช้ได้เพียงสี่ประเทศ และระยะเวลาที่ยาวขึ้นต้องใช้อัตราที่ต่ำลง จึงควรมองว่าเป็นจุดเริ่มต้นเพื่อทดสอบกับค่าใช้จ่าย ประเทศ และระยะเวลาของคุณเอง
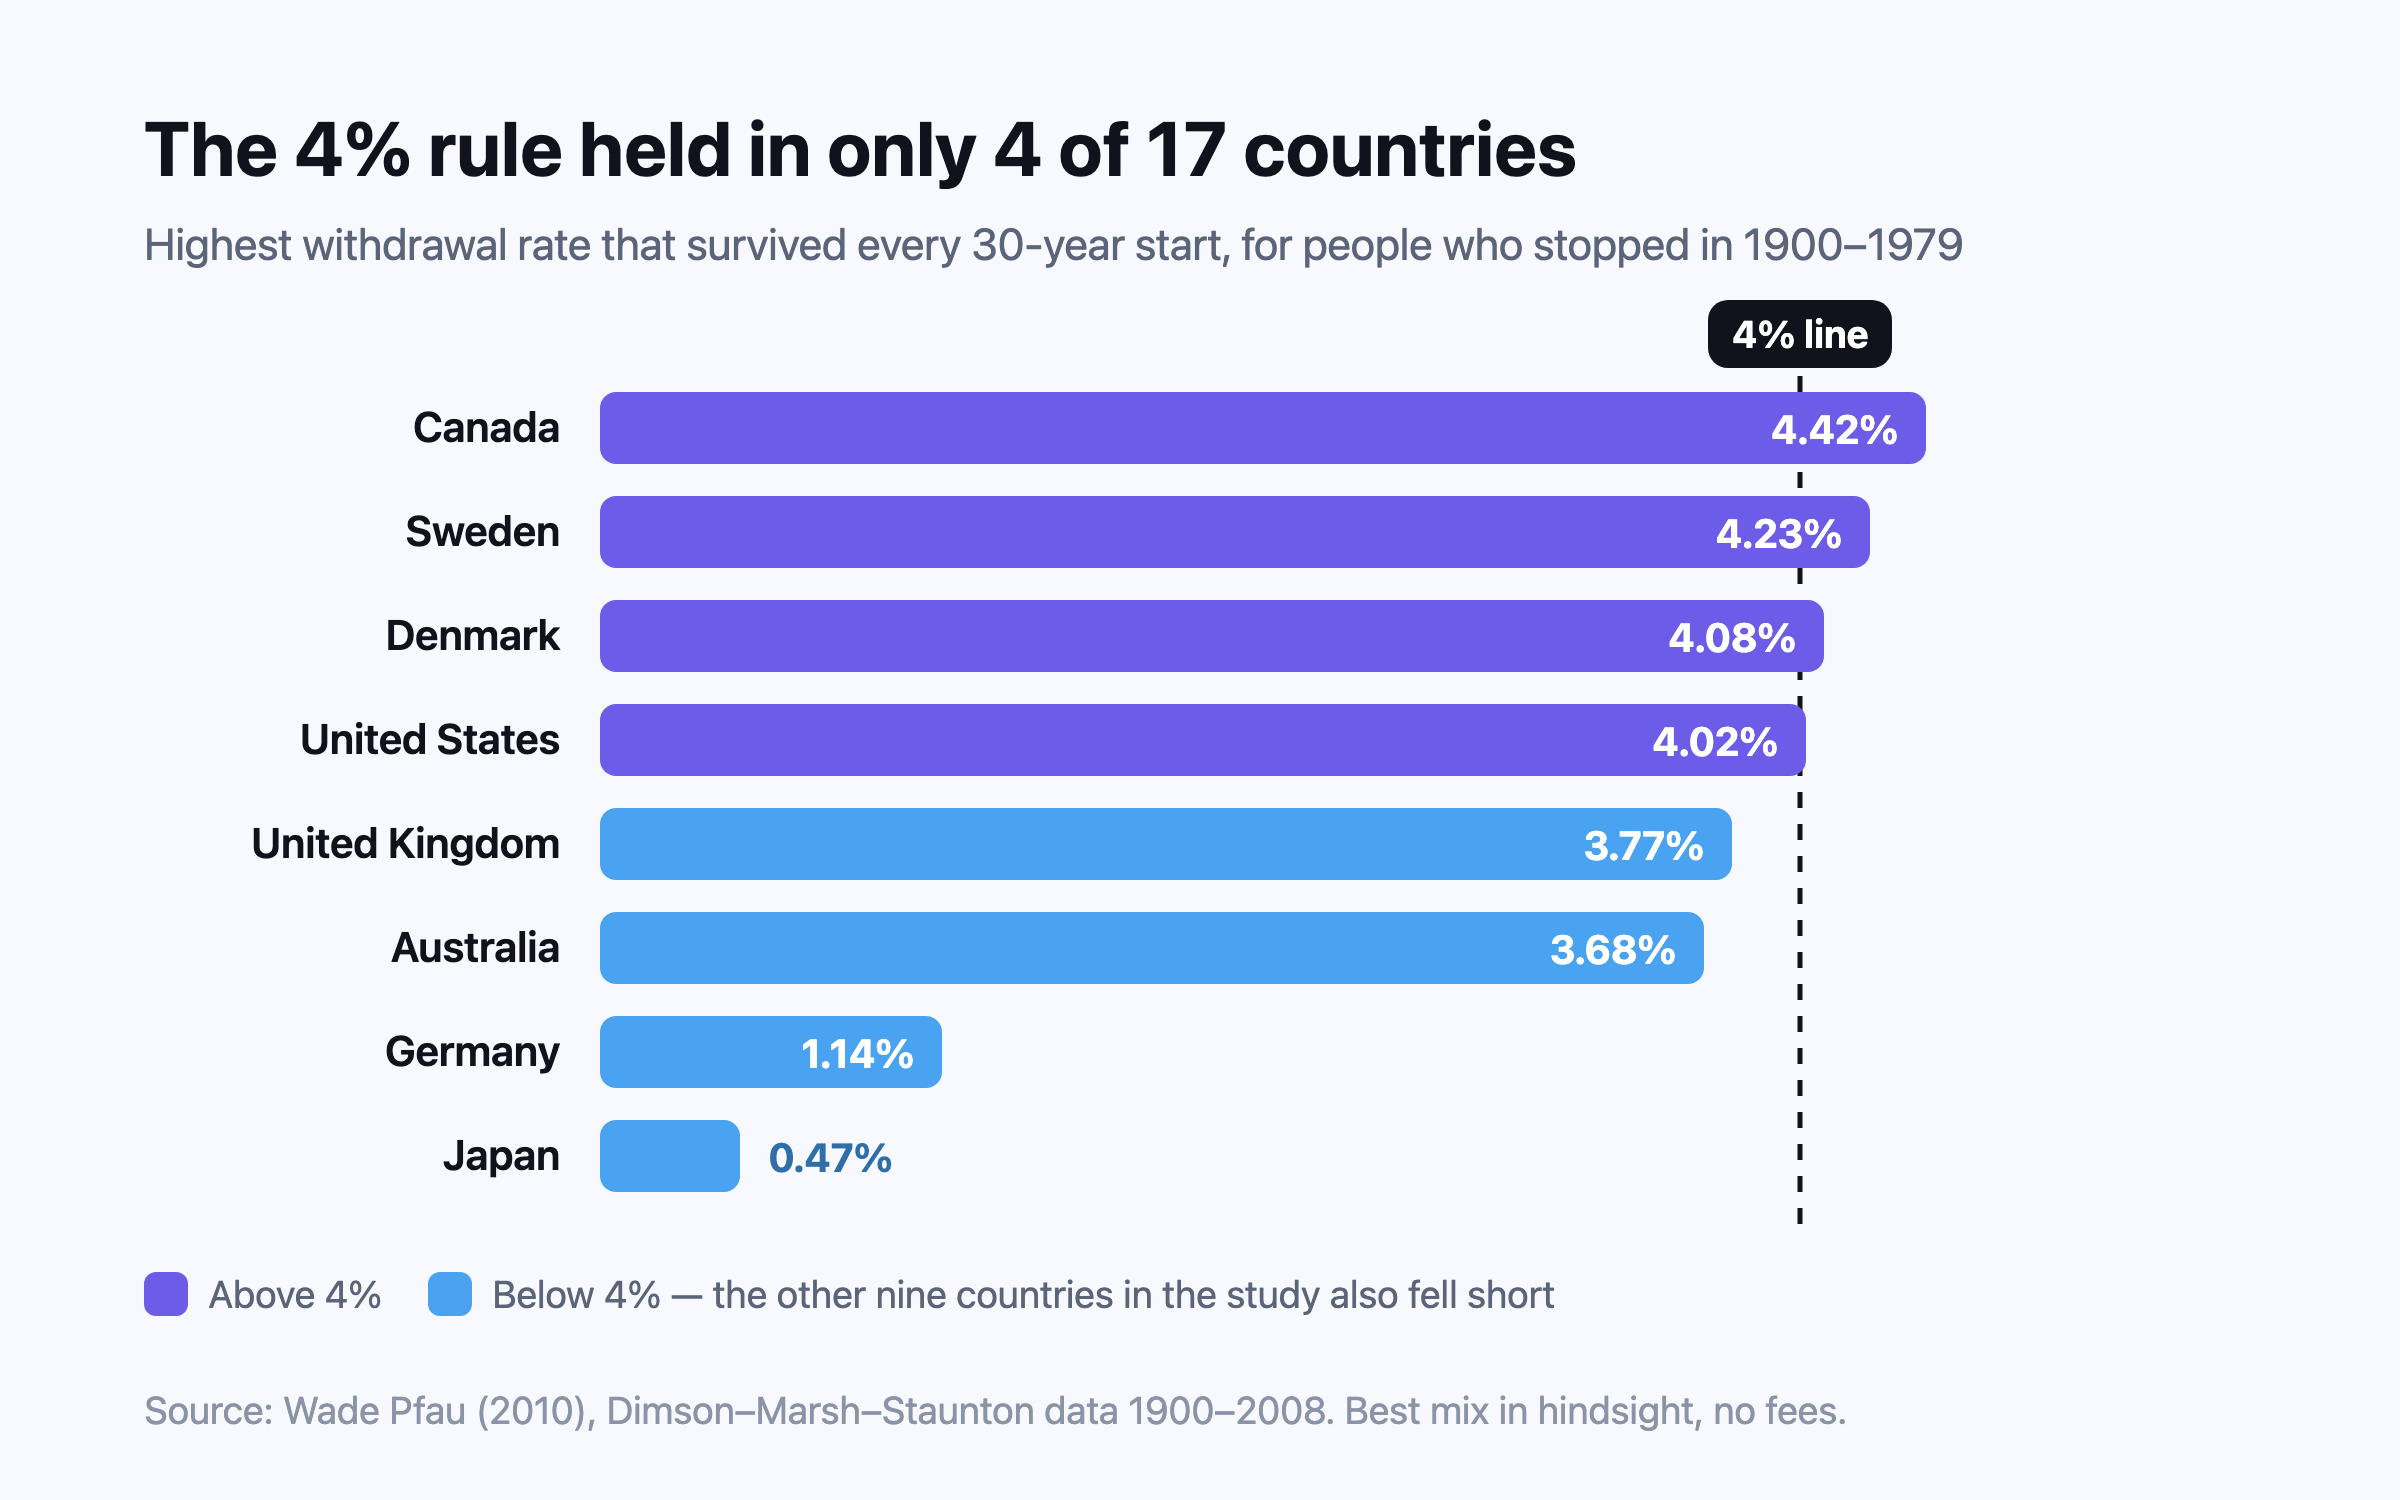
กฎ 4% มาจากการศึกษาเดียวของตลาดเดียว ในปี 1994 William Bengen ผู้เชี่ยวชาญด้านการเงินชาวอเมริกัน พบว่าการถอนเงินปีแรก 4% ของพอร์ต แล้วปรับเพิ่มตามเงินเฟ้อทุกปี ไม่เคยหมดเร็วกว่า 33 ปีในข้อมูลสหรัฐฯ ย้อนไปถึงปี 19261 เมื่อนักเศรษฐศาสตร์ Wade Pfau ทดสอบแบบเดียวกันใน 17 ประเทศตลอด 109 ปี อัตราที่สูงกว่า 4% อยู่รอดได้ในทุกช่วง 30 ปีเพียงสี่ประเทศ2 กฎนี้เป็นหลักยึดที่สมเหตุสมผล แต่เป็นคำสัญญาที่ไม่ดี และยิ่งชีวิตของคุณต่างจากชาวอเมริกันวัย 65 ปีในทศวรรษ 1990 มากเท่าไร ก็ยิ่งต้องปรับมากเท่านั้น
33 ปี1
ระยะเวลาสั้นที่สุดที่การถอน 4% อยู่ได้ในข้อมูลสหรัฐฯ ของ Bengen
4 จาก 172
ประเทศที่อัตราเกิน 4% อยู่รอดได้ทุกช่วง 30 ปี
3.9%3
อัตราเริ่มต้นที่ปลอดภัยสำหรับ 30 ปีของ Morningstar ปี 2025
2.9%4
ค่าประมาณของ Morningstar สำหรับระยะเวลา 50 ปี
กฎ 4% มาจากไหน
Bengen จำลองพอร์ตที่แบ่งครึ่งระหว่างหุ้นบริษัทใหญ่ของสหรัฐฯ กับพันธบัตรรัฐบาลสหรัฐฯ ระยะกลาง แล้วถอนเงินจำนวนคงที่ในค่าเงินจริงทุกปี ตามการอ่านประวัติศาสตร์ของเขา การเริ่มที่ 4% แล้วถอนโดยปรับตามเงินเฟ้อน่าจะปลอดภัยสำหรับ 30 ปี ส่วน 4.25% อาจทำให้พอร์ตหมดได้ในเวลาเพียง 28 ปี และที่ 5% คนที่หยุดทำงานในปลายทศวรรษ 1960 และต้นทศวรรษ 1970 อาจมีเงินใช้ได้ราว 20 ปีเท่านั้น1
สี่ปีต่อมา ศาสตราจารย์สามคนจาก Trinity University ในเท็กซัส คือ Philip Cooley, Carl Hubbard และ Daniel Walz ทดสอบช่วงปี 1926 ถึง 1995 โดยใช้ S&P 500 และหุ้นกู้เอกชนระยะยาวคุณภาพสูง ในระยะ 30 ปี การถอน 4% ที่ปรับตามเงินเฟ้อสำเร็จใน 95% ของช่วงเวลาสำหรับพอร์ตครึ่งต่อครึ่ง และ 98% สำหรับพอร์ตที่ถือหุ้น 75% ที่อัตรา 6% ตัวเลขเหล่านี้ลดลงเหลือ 51% และ 68%5 “Trinity study” คือเหตุที่ตัวเลขนี้แพร่ไปไกล การศึกษานี้ให้อัตราความสำเร็จ แต่ผู้อ่านจำนวนมากได้ยินเป็นคำสัญญา
กฎนี้ตั้งสมมติฐานอะไรไว้จริงๆ
- ประวัติศาสตร์ตลาดอเมริกา การศึกษาคลาสสิกทั้งสองใช้ผลตอบแทนของสหรัฐฯ เท่านั้น จากศตวรรษที่สหรัฐฯ กลายเป็นตลาดที่ใหญ่ที่สุดในโลก2
- สามสิบปี การทดสอบถามว่าเงินอยู่ได้สามทศวรรษหรือไม่ ซึ่งพอดีกับคนที่หยุดทำงานตอนอายุ 65 แต่สั้นไปสำหรับคนที่หยุดตอนอายุ 454
- ถอนเงินจำนวนคงที่ในค่าเงินจริง ปีแรกกำหนดจำนวน หลังจากนั้นปรับตามราคาสินค้า ไม่ใช่ตามตลาด ในแบบจำลองไม่มีใครลดค่าใช้จ่ายหลังตลาดถล่ม ซึ่งเป็นเหตุที่คนที่ยอมปรับค่าใช้จ่ายได้เริ่มที่อัตราสูงกว่าได้3
- พอร์ตแบบสมดุลที่ไม่มีค่าธรรมเนียมหรือภาษี กรณีฐานของ Bengen คือหุ้นครึ่งหนึ่งและตราสารหนี้ครึ่งหนึ่ง และตัวเลขคลาสสิกไม่รวมค่าธรรมเนียมกองทุนและค่าบริการผู้เชี่ยวชาญ ต้นทุนเหล่านี้จึงต้องหักออกจาก 4% ไม่ใช่บวกเพิ่ม1,6
- สำเร็จหมายถึงเงินไม่หมดเป็นศูนย์ ช่วงเวลาที่จบโดยแทบไม่เหลืออะไร นับเท่ากับช่วงที่จบด้วยเงินสองเท่าของตอนเริ่ม5
ทำไมอัตราที่ปลอดภัยต่างกันในแต่ละประเทศ
Pfau ใช้ชุดข้อมูลของ Dimson, Marsh และ Staunton ซึ่งมีหุ้น พันธบัตร ตั๋วเงินคลัง และเงินเฟ้อของ 17 ตลาดพัฒนาแล้ว ตั้งแต่ปี 1900 ถึง 2008 แล้วถามว่าในแต่ละประเทศ อัตราการถอนเงินสูงสุดที่อยู่รอดได้ในทุกช่วง 30 ปีคือเท่าไร แม้จะให้คนที่หยุดทำงานแต่ละคนเลือกสัดส่วนสินทรัพย์ที่เหมาะที่สุดเมื่อมองย้อนหลังได้ก็ตาม2 เขาเรียกตัวเลขนี้ว่า SAFEMAX
ตารางนั้นยังเข้าข้างกฎนี้อยู่ดี ถ้าให้ทุกประเทศใช้สัดส่วนครึ่งต่อครึ่งแบบคงที่อย่างที่การศึกษาคลาสสิกใช้ จะไม่มีประเทศใดผ่าน 4% เลย ตัวเลขสูงสุดของแคนาดาคือ 3.94% ส่วนสหรัฐฯ และเดนมาร์กอยู่ที่ 3.66%2 ประเด็นของ Pfau ไม่ใช่ว่าคนอเมริกันควรใช้เงินน้อยลง แต่คือศตวรรษที่ยี่สิบของอเมริกาใจดีผิดปกติ และแผนที่สร้างจากช่วงนั้นเพียงอย่างเดียวก็เท่ากับยืมโชคนั้นมาใช้
ประเทศท้ายตารางคือประเทศที่ตลาดพังเพราะสงครามและเงินเฟ้อ เช่น เยอรมนี ญี่ปุ่น ฝรั่งเศส และอิตาลี ไม่มีใครวางแผนรอให้ประวัติศาสตร์นั้นซ้ำรอย แต่นี่คือเหตุที่ตัวเลขเดียวไม่อาจยกจากประเทศหนึ่งไปใช้กับอีกประเทศได้โดยไม่ปรับ2
คนเกษียณเร็วต้องเริ่มที่อัตราต่ำกว่า
งานวิจัยประจำปีของ Morningstar ใช้สมมติฐานผลตอบแทนและเงินเฟ้อที่มองไปข้างหน้า ไม่ได้ใช้ประวัติศาสตร์อย่างเดียว ค่าประมาณเดือนธันวาคม 2025 สำหรับคนที่เพิ่งหยุดทำงานคือ 3.9% สำหรับ 30 ปี โดยมีโอกาส 90% ที่ยังเหลือเงิน จากพอร์ตที่ถือหุ้น 30% ถึง 50% ฉบับก่อนๆ อยู่ระหว่าง 3.3% ในปี 2021 ถึง 4.0% ในปี 20233
ยืดระยะเวลาออกไป อัตราก็ลดลง Morningstar ประเมินไว้ที่ 3.5% สำหรับ 35 ปี 3.3% สำหรับ 40 ปี และ 2.9% สำหรับ 50 ปี4 คนที่หยุดทำงานตอนอายุ 40 และวางแผนถึงอายุ 90 อยู่ในกรณีสุดท้าย ไม่ใช่กรณีแรก
มีสองอย่างที่ดันไปอีกทาง อย่างแรกคือความยืดหยุ่น ในการศึกษาปี 2025 เดียวกัน วิธีใช้จ่ายแบบยืดหยุ่นสองวิธียกอัตราเริ่มต้นที่ปลอดภัยขึ้นเป็น 5.7%3 อย่างที่สองคือการกระจาย ในหนังสือ A Richer Retirement ปี 2025 Bengen ปรับตัวเลขของตัวเองขึ้นเป็น 4.7% สำหรับระยะเวลา 30 ปี โดยถือหุ้นได้ถึง 65% และกระจายไปในสินทรัพย์หลายประเภทขึ้น6
ครัวเรือนในอินเดีย สหราชอาณาจักร ออสเตรเลีย และสิงคโปร์ได้อะไรจากเรื่องนี้
อินเดีย
อินเดียไม่ได้อยู่ใน 17 ตลาดพัฒนาแล้วของ Pfau จึงไม่มีการทดสอบกฎนี้ย้อนหลังร้อยปีสำหรับอินเดีย2 สิ่งที่อินเดียมีแทนคือเงินเฟ้อที่สูงกว่า ธนาคารกลางอินเดีย (Reserve Bank of India) ตั้งเป้าเงินเฟ้อผู้บริโภคไว้ที่ 4% ภายในกรอบ 2% ถึง 6%7 และในช่วงปี 2009–13 เงินเฟ้อเฉลี่ยราว 10.3% ต่อปี เทียบกับ 4.9% ในช่วงปี 2000–088
เพราะกฎนี้ปรับการถอนเงินตามราคาอยู่แล้ว เงินเฟ้อที่สูงขึ้นอย่างเดียวจึงไม่ทำให้กฎใช้ไม่ได้ สิ่งที่สำคัญคือผลตอบแทนหลังหักเงินเฟ้อและผลตอบแทนนั้นผันผวนแค่ไหน ความเสี่ยงในทางปฏิบัติคือค่าใช้จ่ายของครัวเรือนเอง เช่น ค่าเทอมและค่ารักษาพยาบาล อาจเพิ่มเร็วกว่าเงินเฟ้อทั่วไป และระยะเวลา 40 ปีขึ้นไปเป็นเรื่องปกติสำหรับใครก็ตามที่ตั้งใจหยุดทำงานในวัยสี่สิบ ตัวเลข FI (เงินก้อนที่ต้องมีเพื่อหยุดทำงานได้) ของ Nivritee หารด้วย 3.5% สำหรับแผนที่จะไปอยู่อินเดีย แทนที่จะเป็น 4%9
สหราชอาณาจักร
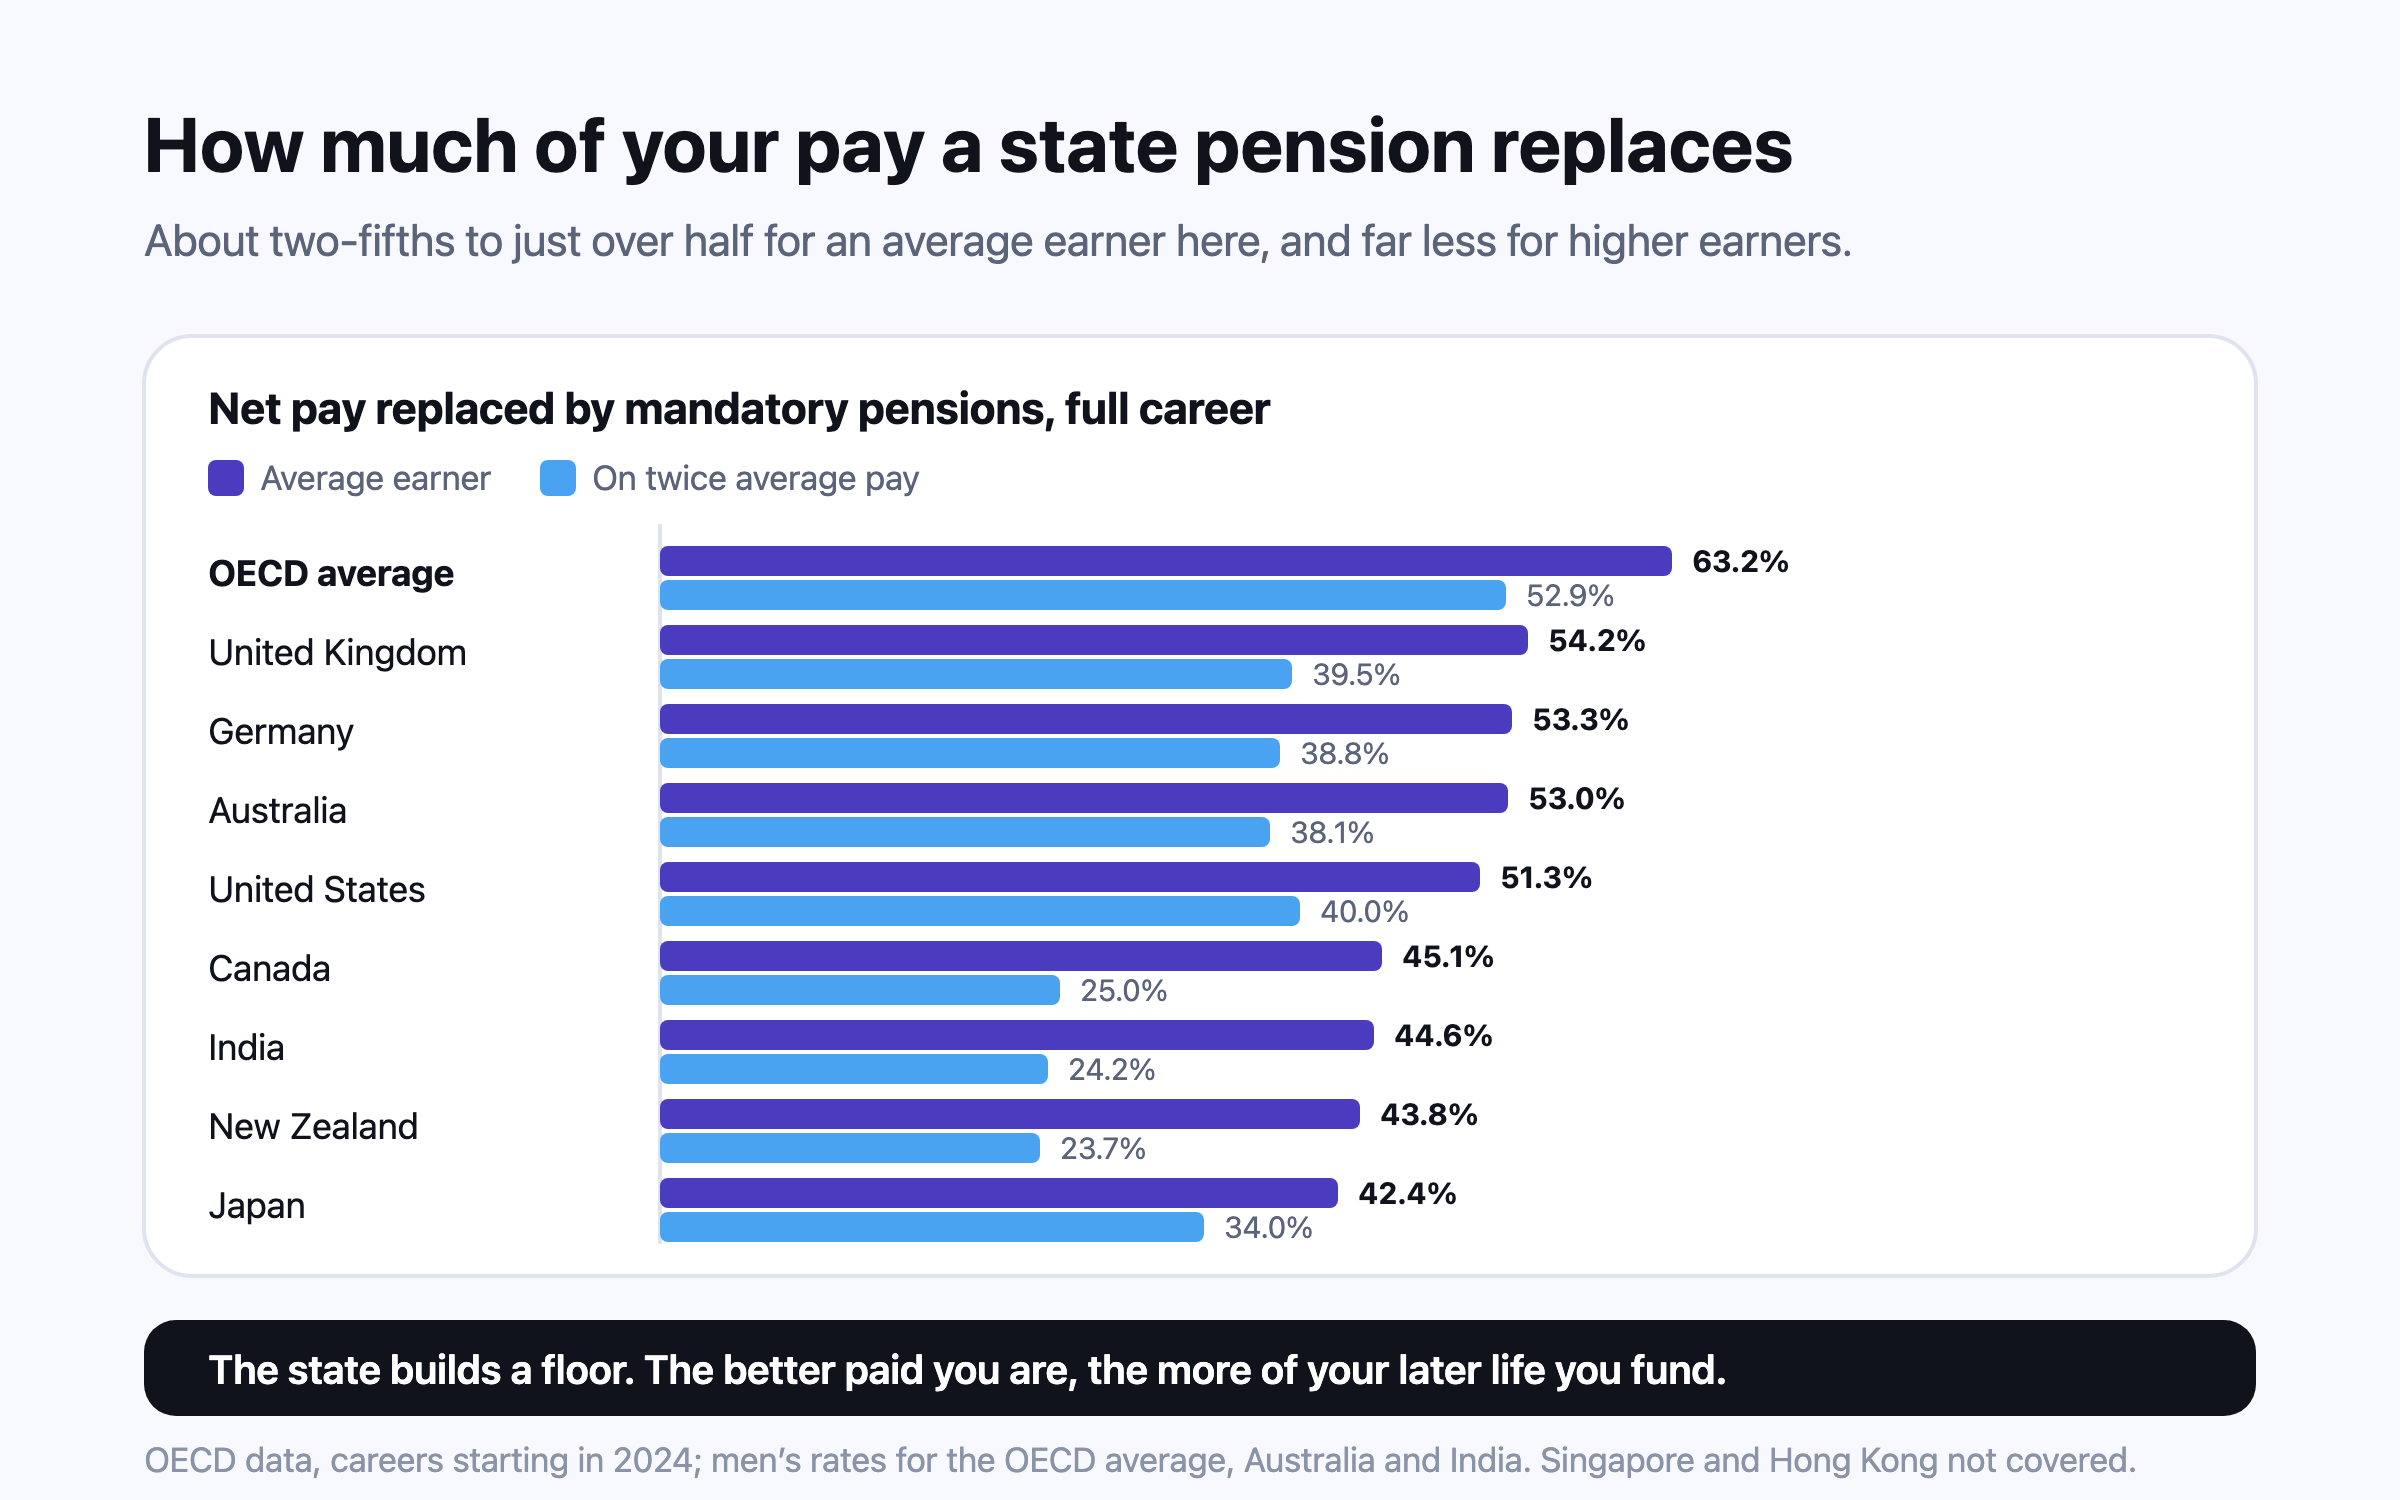
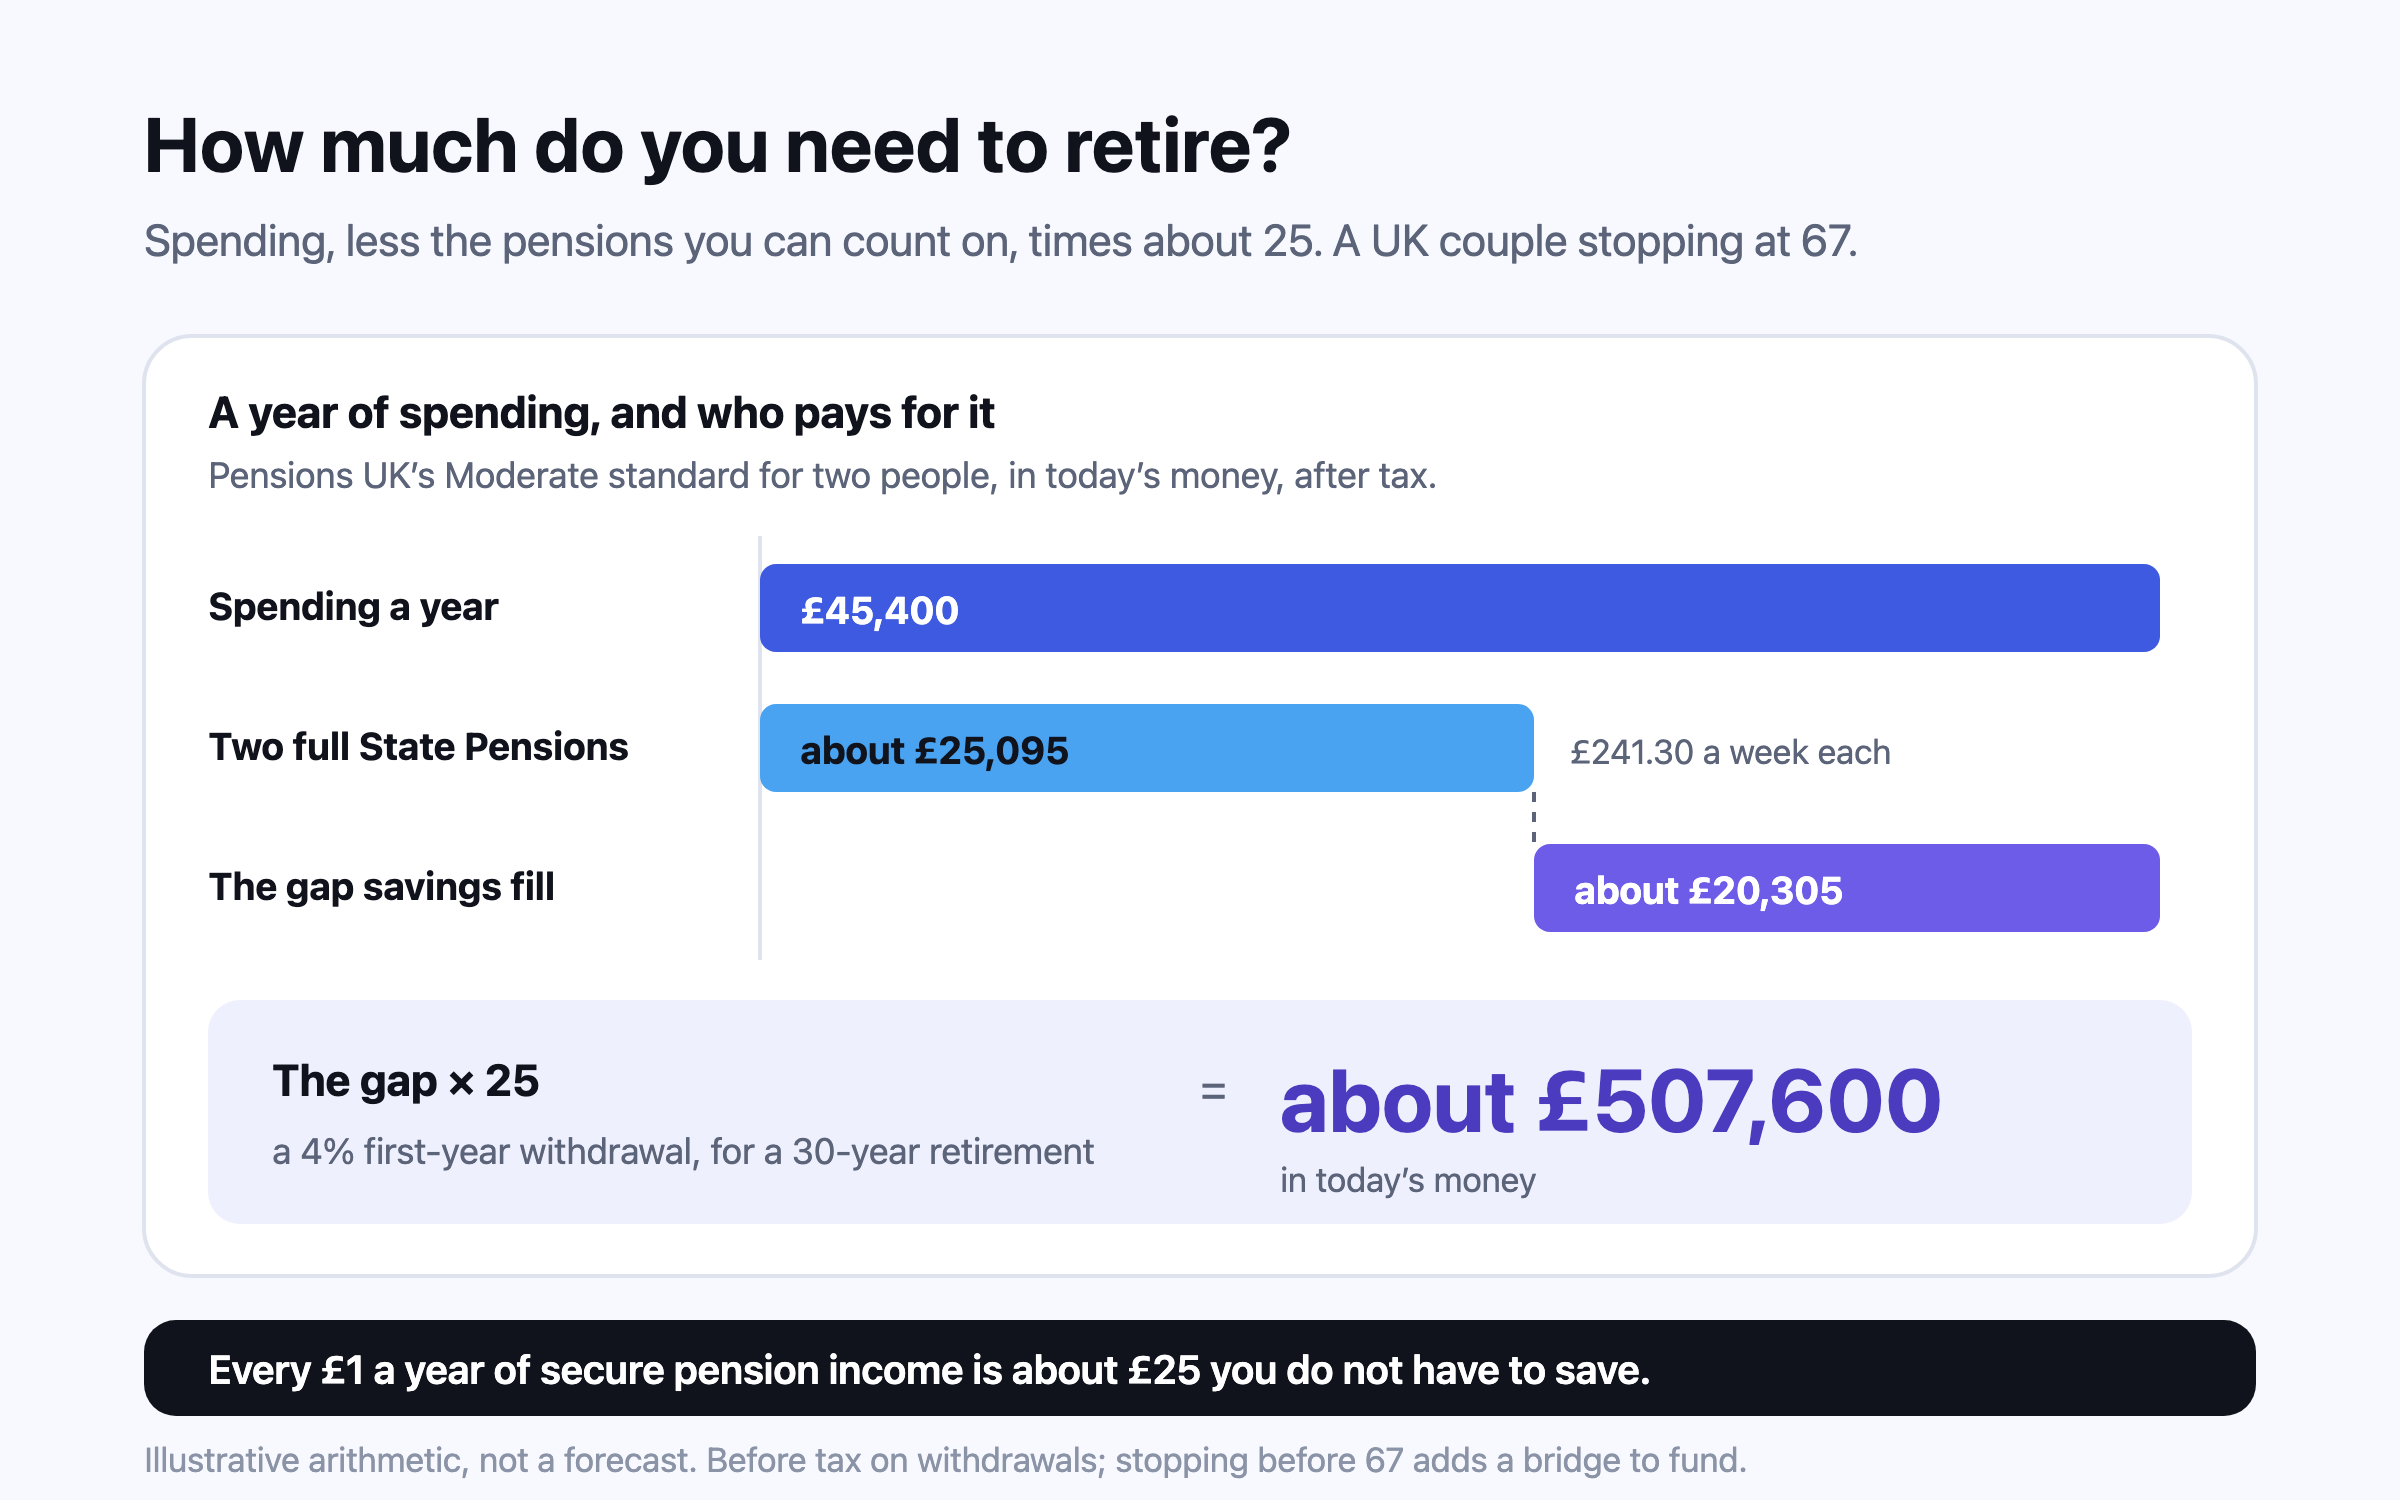
ตัวเลขของสหราชอาณาจักรใน Pfau คือ 3.77% ต่ำกว่าเส้นเล็กน้อย2 State Pension (บำนาญรัฐของสหราชอาณาจักร) และบำนาญผ่านนายจ้างช่วยจ่ายค่าใช้จ่ายส่วนหนึ่งตั้งแต่อายุที่แต่ละอย่างเริ่มจ่าย พอร์ตจึงต้องรับส่วนขาดที่เล็กลงหลังอายุนั้น และส่วนที่ใหญ่กว่าก่อนหน้านั้น การหยุดทำงานเร็วจึงต้องมีเงินออมที่หยิบใช้ได้เป็นสะพานจนกว่าจะถอนบำนาญได้ (เมื่อไรจึงถอนเงินออมบำนาญได้)
ออสเตรเลีย
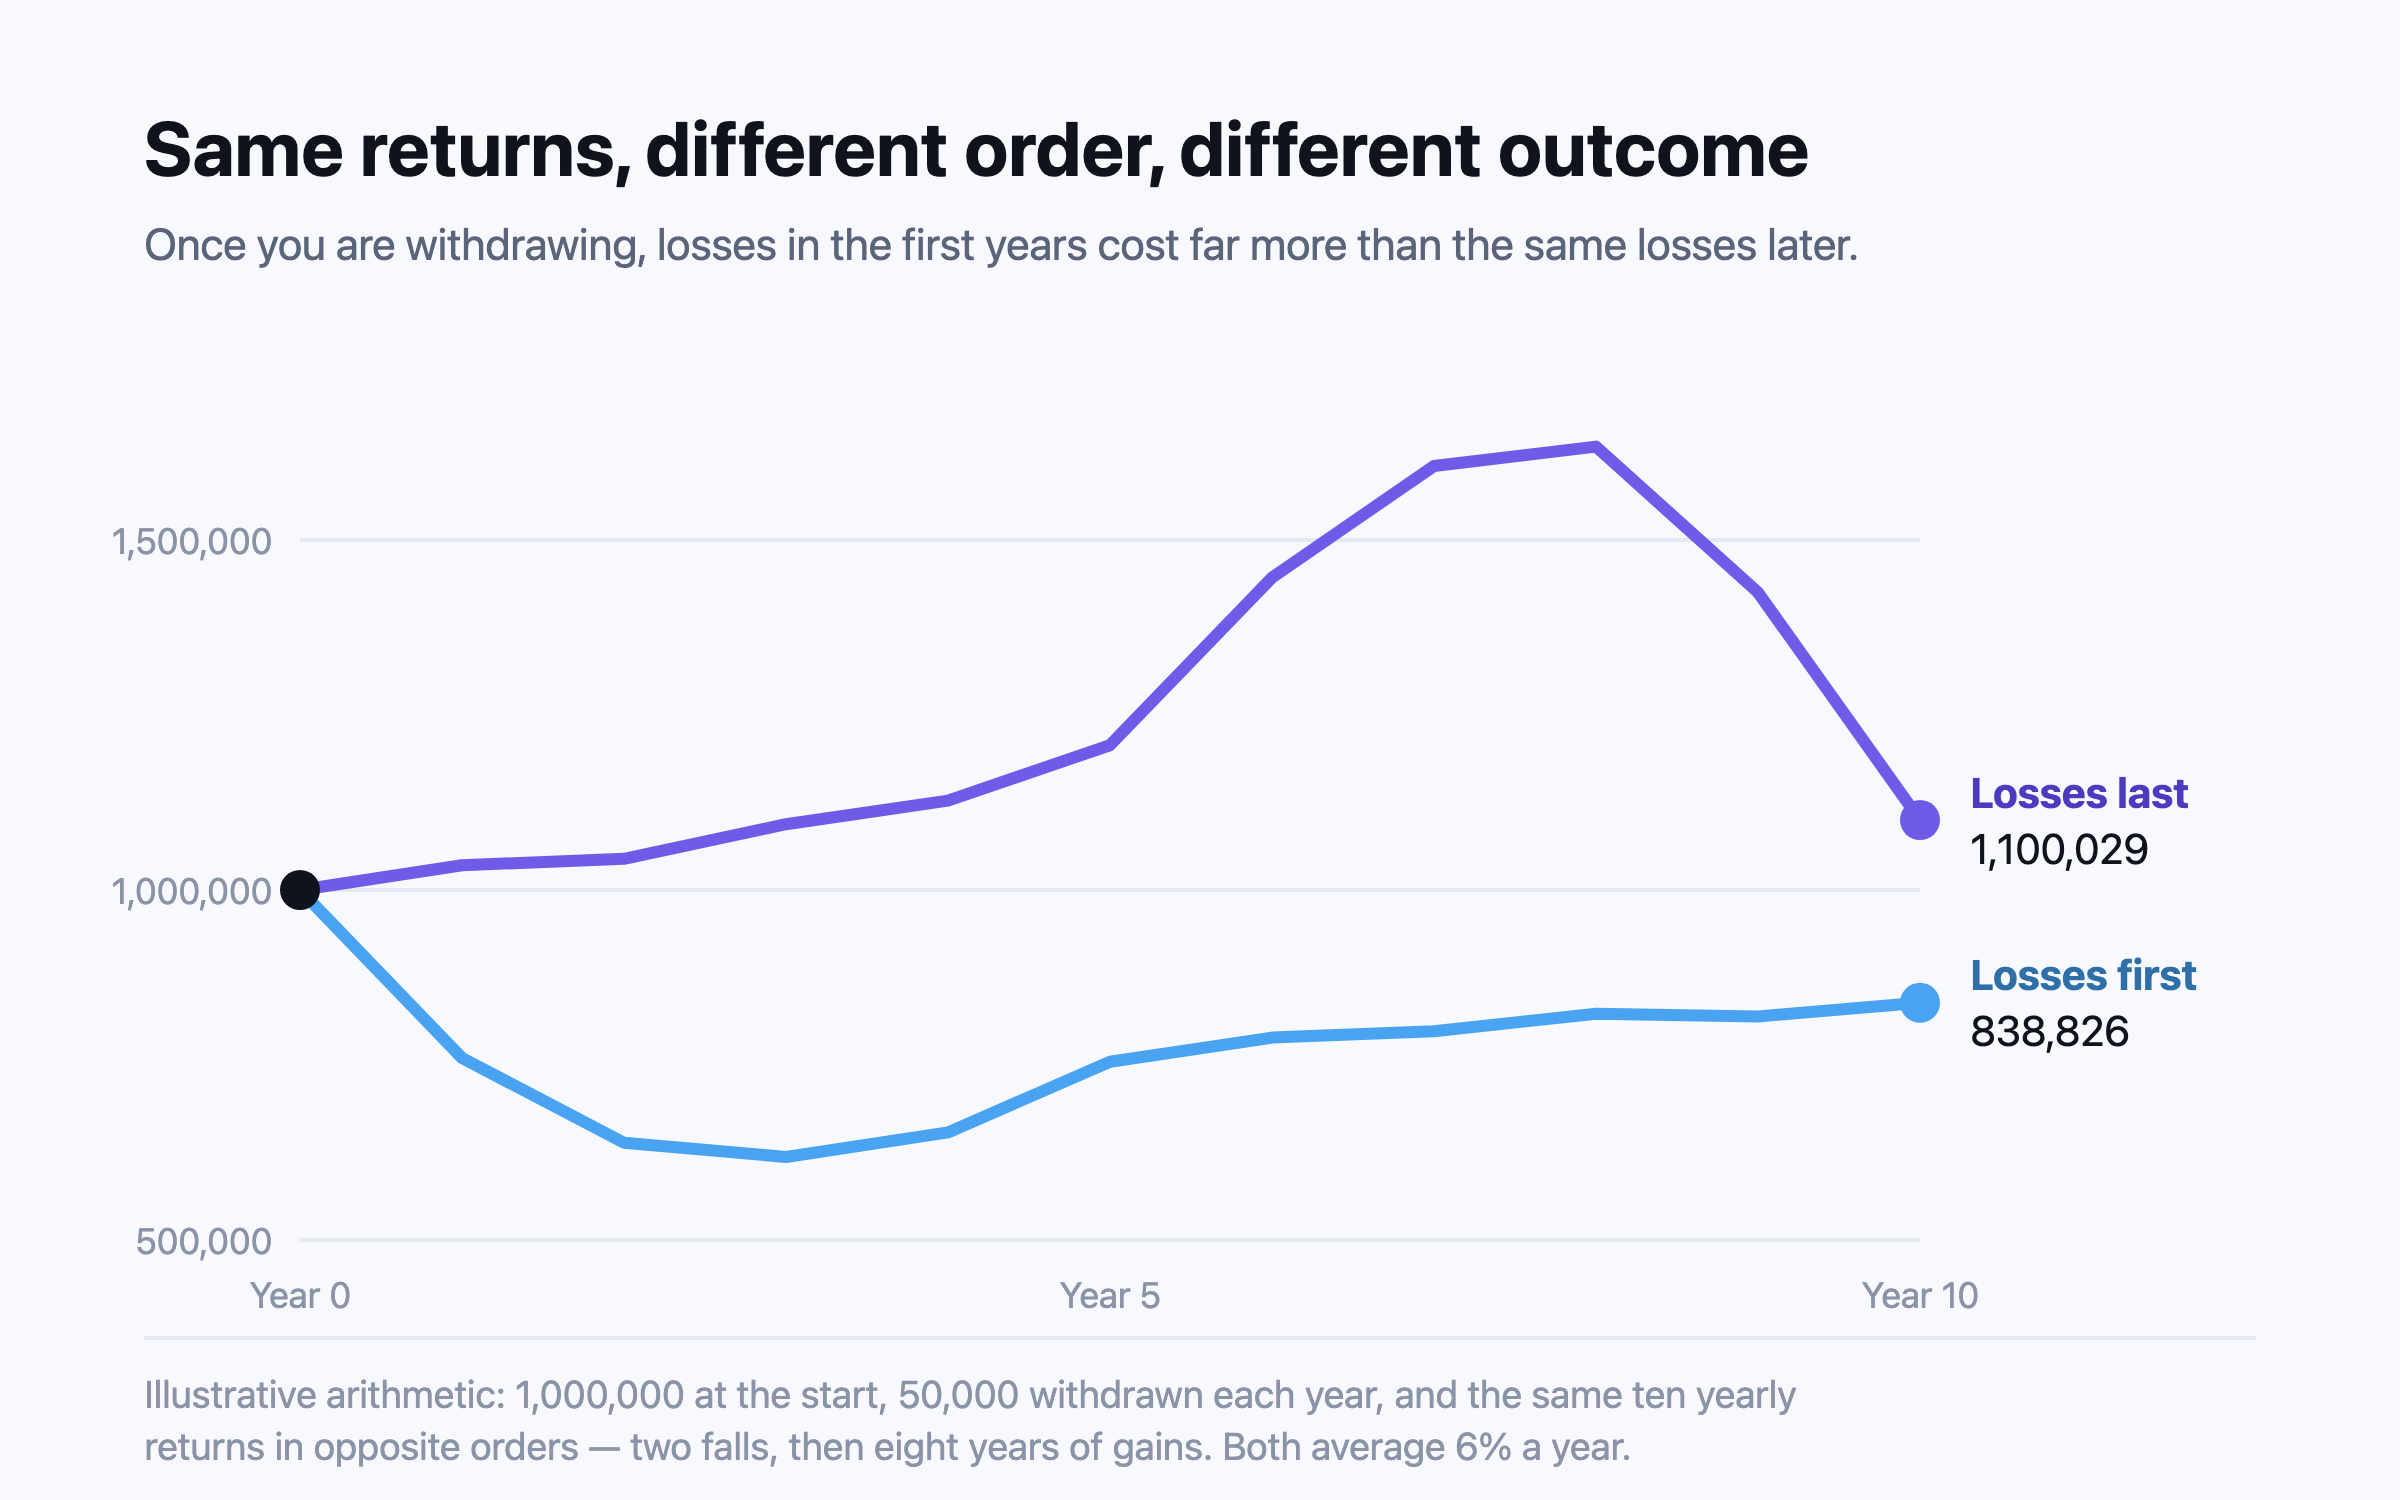
ออสเตรเลียมีผลตอบแทนหุ้นสูงที่สุดในข้อมูลของ Pfau แต่มีอัตราที่ปลอดภัยเพียง 3.68% และปี 1970 เป็นปีที่แย่ที่สุดที่จะเริ่ม2 ช่องว่างระหว่างค่าเฉลี่ยที่แข็งแรงกับกรณีแย่สุดที่อ่อนแอนี้คือผลของความเสี่ยงจากลำดับผลตอบแทน เงิน super (กองทุนบำนาญภาคบังคับของออสเตรเลีย) ถูกล็อกไว้จนถึงอายุที่กำหนด หลักคิดเรื่องสะพานจึงใช้เหมือนสหราชอาณาจักร
สิงคโปร์
สิงคโปร์ก็อยู่นอกชุดข้อมูลเช่นกัน จุดเด่นของสิงคโปร์คือ CPF LIFE ซึ่งเป็นเงินบำนาญรายงวดของรัฐที่จ่ายรายเดือนตลอดชีพตั้งแต่อายุ 65 และเลือกเลื่อนไปเริ่มที่ 70 ได้10 สำหรับครัวเรือนที่หยุดทำงานตอนอายุ 45 พอร์ตต้องรับทุกอย่างไว้ 20 ปี และหลังจากนั้นรับเฉพาะส่วนที่เกิน CPF LIFE คือมีอัตราการถอนเงินสองอัตราในแผนเดียว ซึ่งไม่มีเปอร์เซ็นต์เดียวไหนจับได้
ใช้อัตรานี้เป็นตัวตรวจ ไม่ใช่เป้าหมาย
อัตราการถอนเงินมีประโยชน์ที่สุดเมื่อใช้เป็นค่าที่อ่านต่อเนื่อง คือเงินที่ถอนปีนี้หารด้วยเงินที่ถืออยู่ตอนต้นปี ถ้าอัตรานี้ค่อยๆ สูงขึ้นทุกปี แปลว่าการถอนเงินเร็วกว่าที่พอร์ตโตทัน Bengen เตือนคนที่เพิ่งหยุดทำงานไม่ให้เพิ่มการถอนเงินเพียงเพราะไม่กี่ปีแรกไปได้ดี เพราะกำไรช่วงแรกอาจต้องใช้รองรับปีที่แย่กว่าในภายหลัง1
- คำนวณว่าอิสรภาพทางการเงินต้องใช้เงินปีละเท่าไร คือค่าใช้จ่ายในตอนนั้น ไม่ใช่ตอนนี้ หักรายได้ที่ยังมีต่อไป
- หารด้วยเงินออมที่คาดว่าจะมีในวันที่หยุดทำงาน นั่นคืออัตราการถอนเงินเริ่มต้นของคุณ
- เทียบกับหลักฐานสำหรับระยะเวลาของคุณ แทนที่จะเทียบกับตัวเลข 30 ปีที่เป็นข่าว ค่าประมาณของ Morningstar คือ 3.5% สำหรับ 35 ปี 3.3% สำหรับ 40 ปี และ 2.9% สำหรับ 50 ปี4
- ตัดสินใจไว้ล่วงหน้าว่าจะลดอะไรถ้าตลาดตกในช่วงปีแรก ความยืดหยุ่นมีค่ามากกว่าความแม่นยำ3
- ตรวจซ้ำทุกปี ด้วยเงินที่ใช้จริงและเงินที่ถืออยู่จริง