เริ่มจากสิ่งที่คุณจะใช้จ่าย ไม่ใช่จากรายได้ หักบำนาญรัฐและบำนาญผ่านนายจ้างที่พึ่งได้ แล้วคูณส่วนที่เหลือราว 25 เท่าสำหรับช่วงหลังหยุดทำงาน 30 ปี หรือใกล้ 30 เท่าสำหรับ 40 ปี ค่าใช้จ่ายที่แท้จริงมักลดลงราว 1% ต่อปีตลอดช่วงหลังหยุดทำงาน ขณะที่ค่ารักษาพยาบาลเพิ่มขึ้น และคนอายุ 65 ปีวันนี้คาดว่าจะมีชีวิตอยู่ต่ออีก 15 ถึง 25 ปี ขึ้นอยู่กับประเทศและเพศ จึงควรวางแผนเผื่อด้านที่ยาว
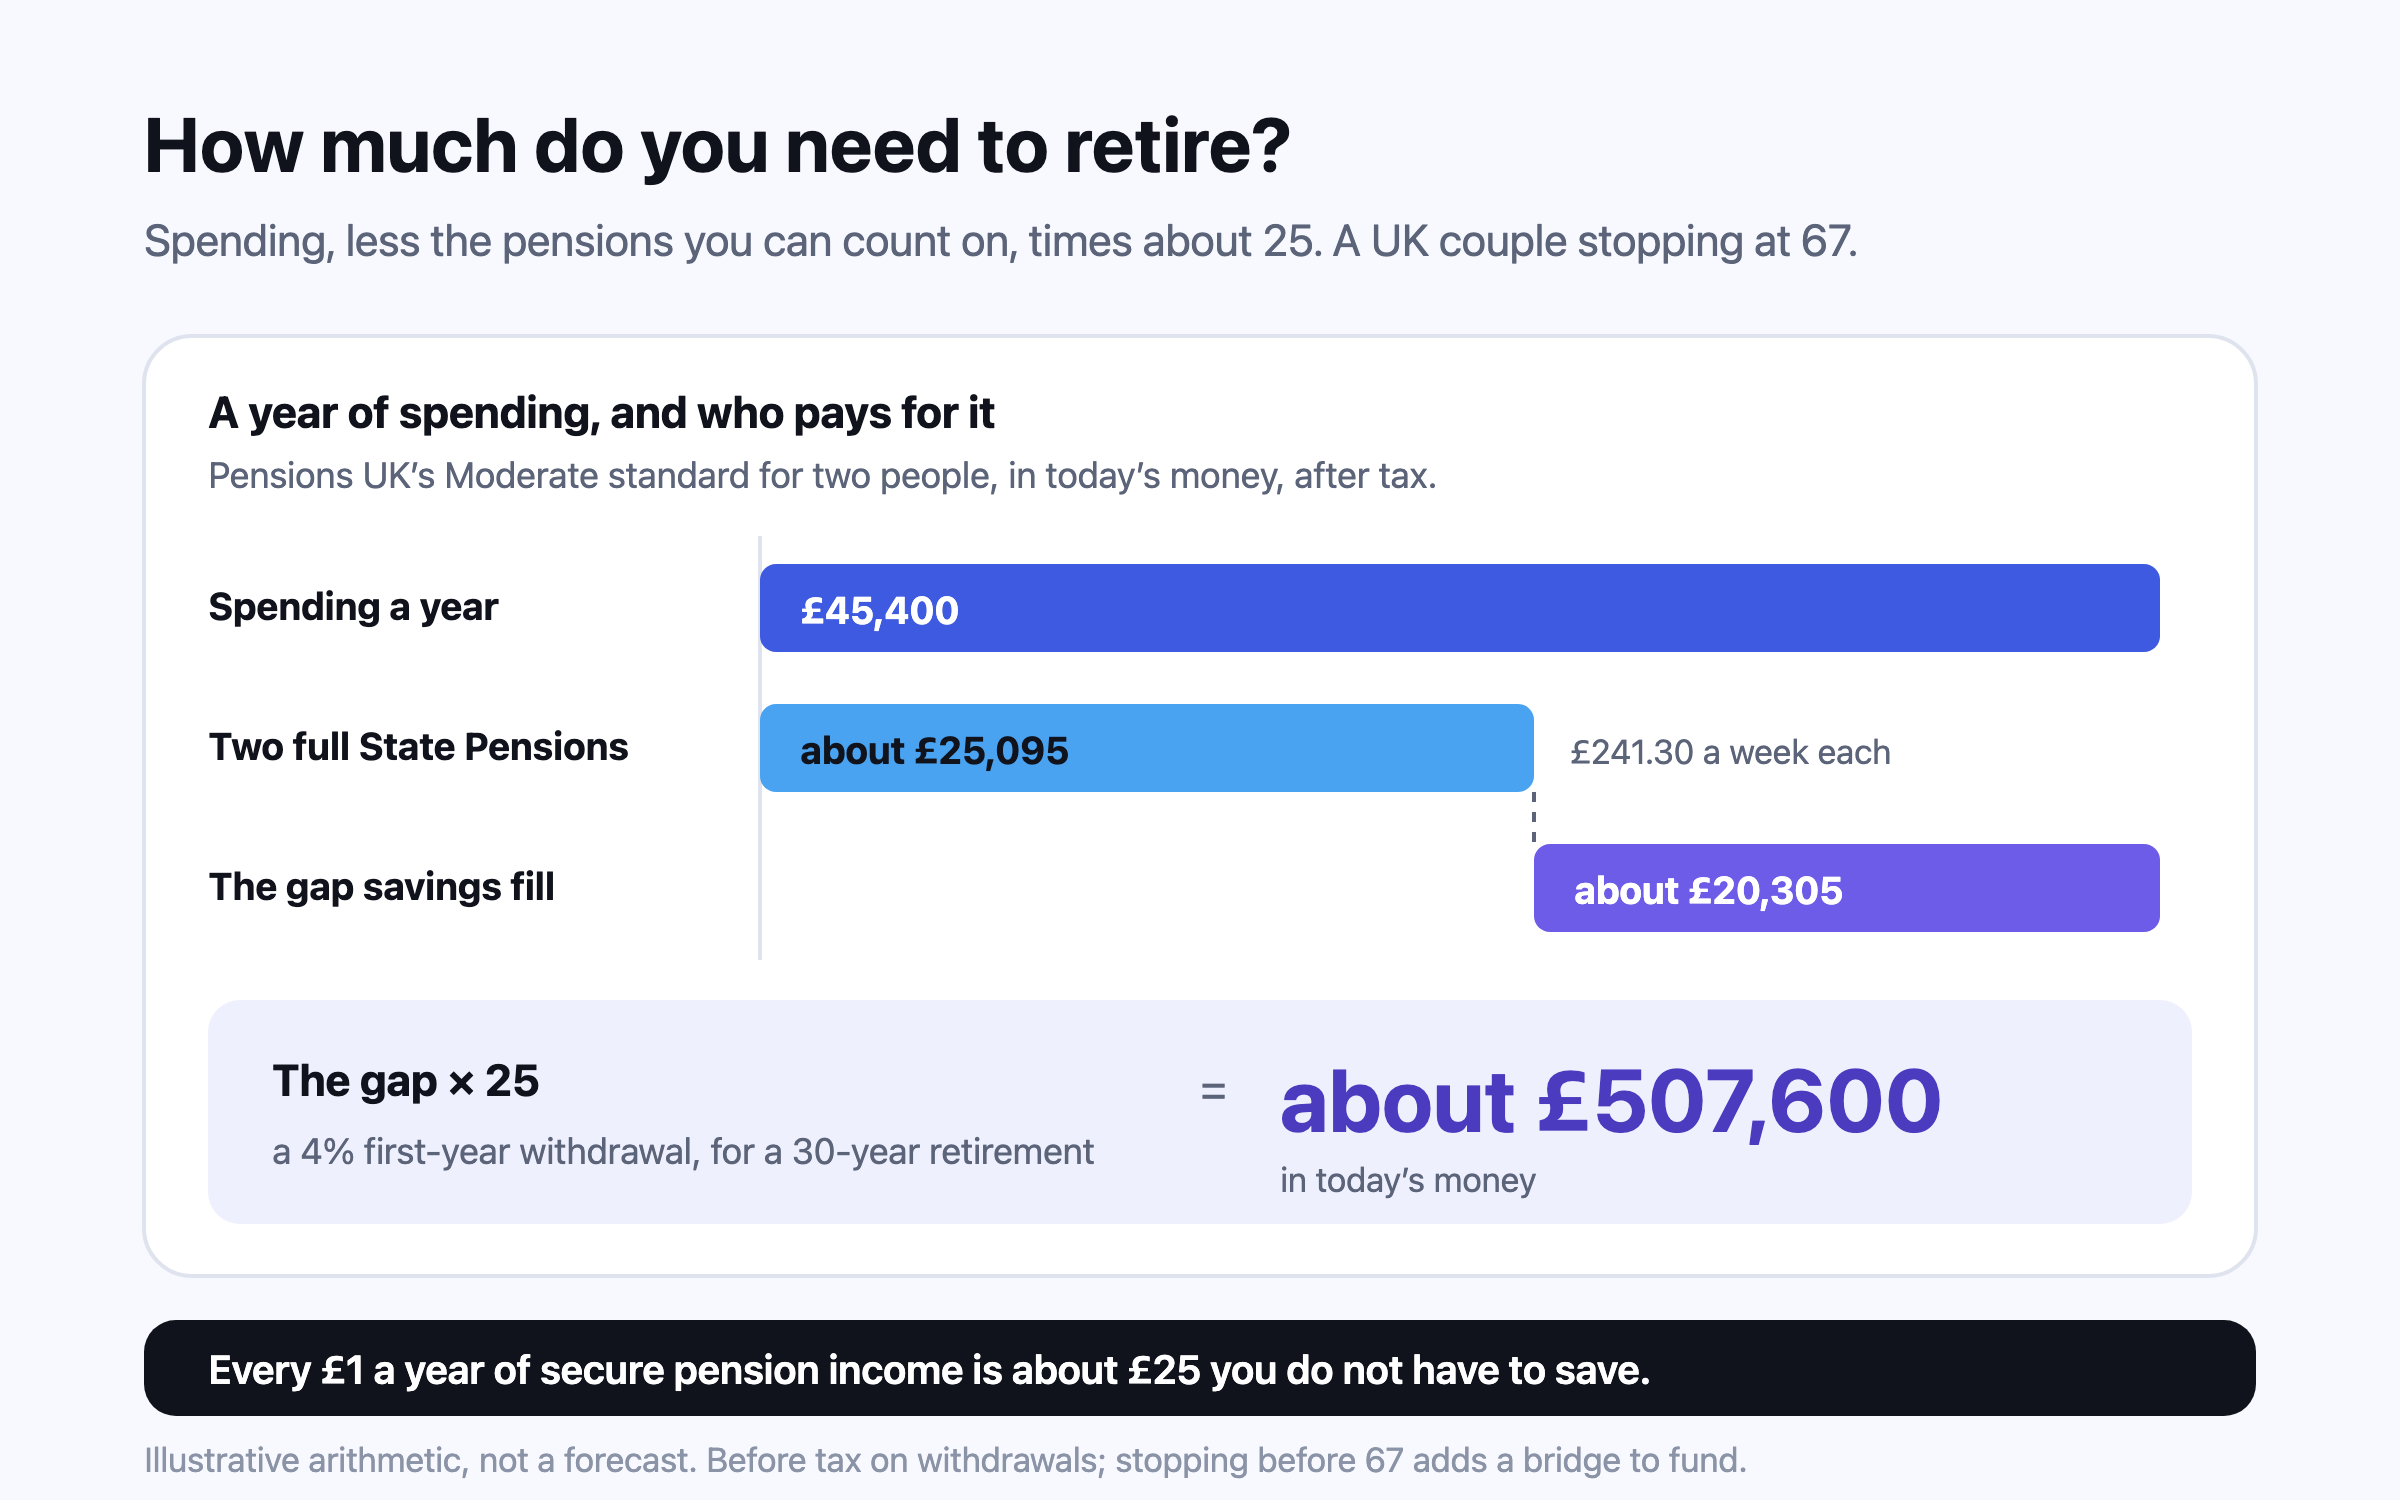
ไม่มีตัวเลขเป้าหมายตัวเดียวที่ใช้ได้กับทุกคน แต่มีวิธีหาตัวเลขของคุณที่ใช้ได้กับทุกคน ประมาณว่าคุณจะใช้จ่ายปีละเท่าไรหลังหยุดทำงาน หักรายได้ที่พึ่งได้ เช่น บำนาญรัฐ บำนาญผ่านนายจ้าง หรือเงินบำนาญรายงวด (annuity) แล้วหารส่วนที่เหลือด้วยอัตราการถอนเงินที่คุณสบายใจ ที่ 4% ซึ่งเป็นอัตราเริ่มต้นที่ William Bengen พบว่าไม่เคยทำให้พอร์ตในสหรัฐฯ ที่มีหุ้นครึ่งหนึ่งและตราสารหนี้ครึ่งหนึ่งหมดลงภายในเวลาไม่ถึง 33 ปี จากข้อมูลตั้งแต่ปี 1926 นั่นคือ 25 เท่าของส่วนขาด1 ค่าประมาณปัจจุบันของ Morningstar สำหรับช่วงหลังหยุดทำงาน 30 ปีคือ 3.9% และสำหรับ 40 ปีคือ 3.3% หรือราว 30 เท่า2,3 เนื้อหาที่เหลือในบทความนี้คือการใส่ตัวเลขตั้งต้นให้ถูก เพราะความคลาดเคลื่อนเล็กๆ ในค่าใช้จ่าย เมื่อคูณ 25 จะกลายเป็นความคลาดเคลื่อนใหญ่ในเป้าหมาย
25×1
ส่วนขาดระหว่างค่าใช้จ่ายกับรายได้ที่พึ่งได้ ที่อัตราการถอนเงิน 4%
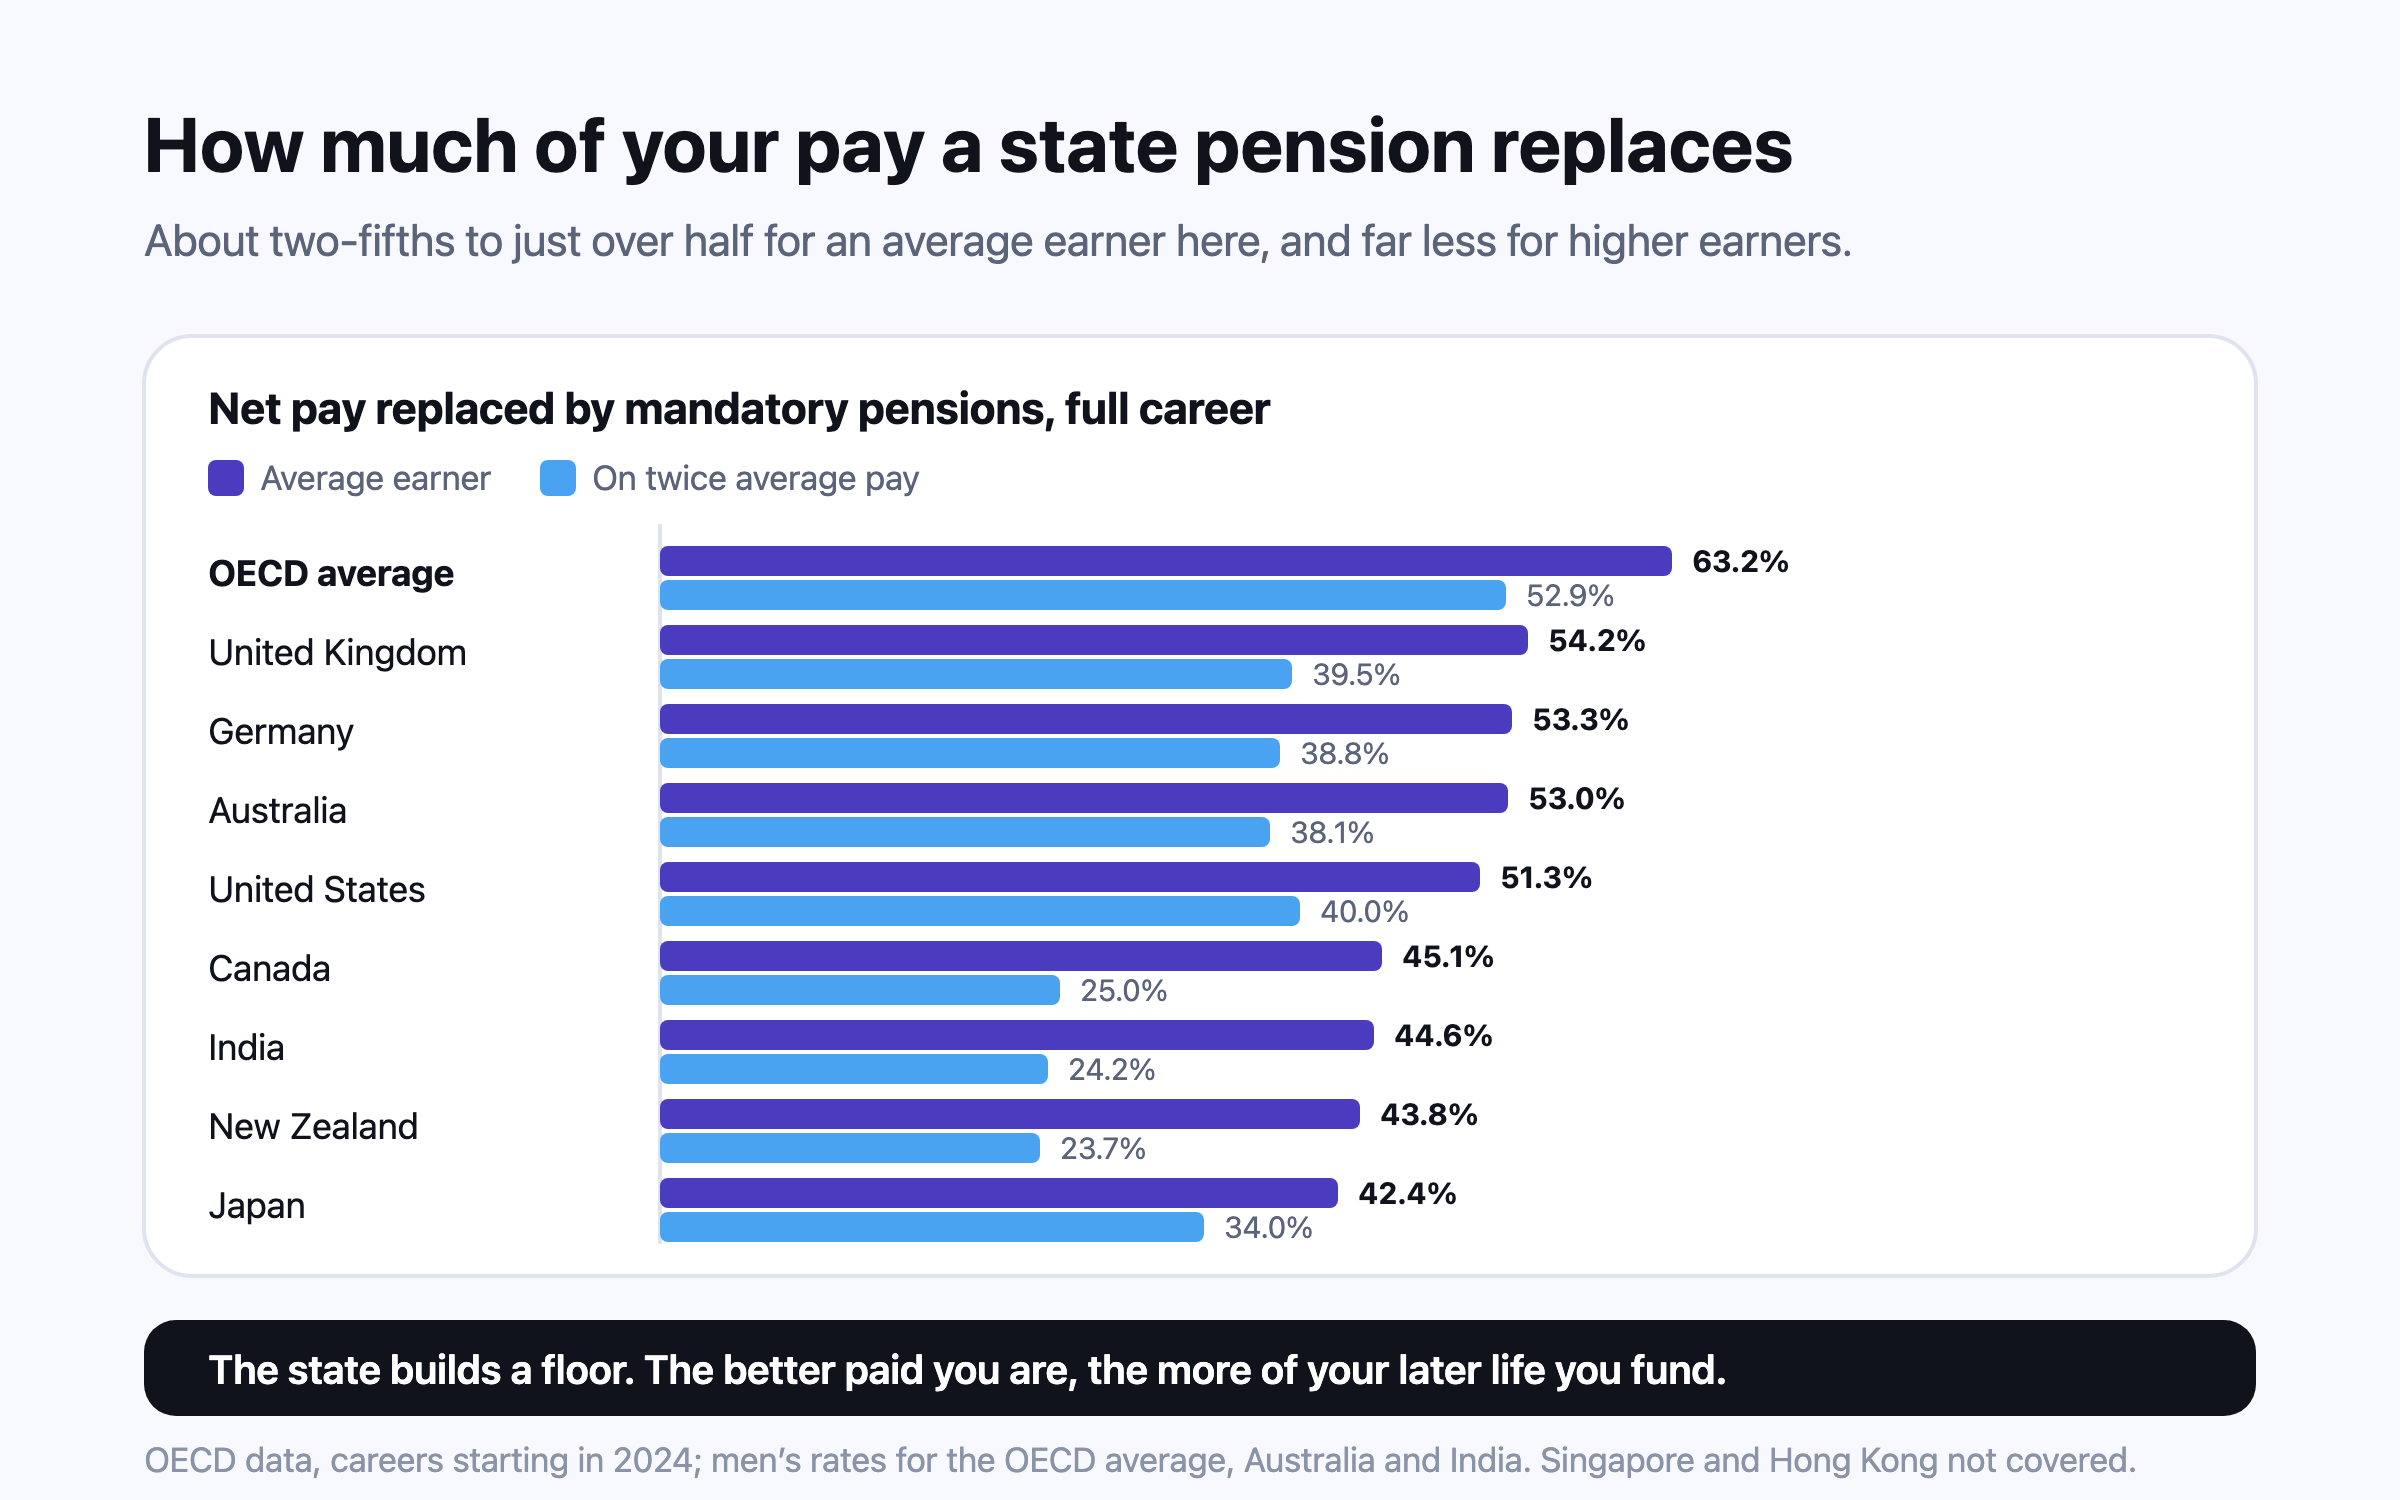
63.2%4
ของรายได้สุทธิที่บำนาญภาคบังคับทดแทนให้ผู้ชายที่มีรายได้เฉลี่ย ค่าเฉลี่ย OECD
$185,5005
ค่าประมาณปี 2026 ของ Fidelity สำหรับค่ารักษาพยาบาลหลังหยุดทำงานของชาวอเมริกันอายุ 65 ปี
89.96
อายุที่ผู้หญิงญี่ปุ่นวัย 65 ปีคาดว่าจะมีชีวิตอยู่ถึง
เริ่มจากค่าใช้จ่าย ไม่ใช่รายได้
กฎคร่าวๆ แบบเก่าบอกว่าคุณต้องมีเงินใช้เป็นส่วนใหญ่ของเงินเดือนสุดท้าย และตัวเลขที่ยกมาก็ต่างกันไปตามคนที่พูด กฎนี้ไม่ค่อยเหมาะกับครัวเรือนที่น่าจะกำลังอ่านบทความนี้อยู่ เพราะรายได้ตอนทำงานต้องจ่ายสิ่งที่จะหยุดไป ทั้งเงินสมทบบำนาญ ภาษีที่หักจากค่าจ้าง ค่าเดินทางไปทำงาน ค่างวดบ้านเมื่อผ่อนหมด และการออมเอง ครัวเรือนที่ลงทุนหนึ่งในสี่ของรายได้สุทธิก็ใช้ชีวิตด้วยสามในสี่อยู่แล้ว ก่อนที่อย่างอื่นจะหายไปเสียอีก ส่วนครัวเรือนที่ยังจ่ายค่าเทอมหรือค่างวดบ้านตอนอายุ 60 อยู่ในสถานะตรงข้าม และสัดส่วนของรายได้ก็บอกอะไรทั้งสองครัวเรือนได้ไม่มาก
จุดเริ่มต้นที่ดีกว่าคือค่าใช้จ่ายหนึ่งปีของคุณเอง ดึงจากรายการเดินบัญชีธนาคารและบัตร ไม่ใช่จากความจำ แล้วปรับทีละบรรทัดให้เป็นชีวิตที่คุณคาดไว้หลังหยุดทำงาน บางบรรทัดลดลง (ค่าเดินทางไปทำงาน เสื้อผ้าทำงาน ค่างวดบ้าน) บางบรรทัดเพิ่มขึ้น (ท่องเที่ยวในช่วงปีแรกๆ ค่ารักษาพยาบาลในช่วงหลัง การช่วยเหลือลูกที่โตแล้วหรือพ่อแม่ที่อายุมากขึ้น) และบางบรรทัดก็คงเดิม ผลที่ได้คือตัวเลขในค่าเงินวันนี้ ซึ่งเป็นหน่วยเดียวที่ตรงไปตรงมาสำหรับเป้าหมายที่อยู่ห่างออกไปหลายสิบปี
รายงาน Pensions at a Glance ของ OECD แสดงว่าระบบของรัฐเติมช่องว่างนี้ได้มากแค่ไหน สำหรับผู้ชายที่มีรายได้เฉลี่ยและเริ่มทำงานเต็มอาชีพวันนี้ คาดว่าบำนาญภาคบังคับจะทดแทนรายได้สุทธิได้ 63.2% ตามค่าเฉลี่ย OECD (62.4% สำหรับผู้หญิง) แต่ได้ 51.3% ในสหรัฐฯ 54.2% ในสหราชอาณาจักร 45.1% ในแคนาดา และ 42.4% ในญี่ปุ่น ซึ่งอัตราเท่ากันทั้งสองเพศ และ 53.0% ในออสเตรเลียกับ 44.6% ในอินเดียสำหรับผู้ชาย4 ที่รายได้สองเท่าของค่าเฉลี่ย ค่าเฉลี่ย OECD ลดลงเหลือ 52.9% และของแคนาดาเหลือ 25.0%4 ยิ่งรายได้สูง ยิ่งต้องจ่ายค่าใช้จ่ายในบั้นปลายชีวิตด้วยตัวเองมากขึ้น เปรียบเทียบบำนาญรัฐ อธิบายว่าแต่ละระบบจ่ายเท่าไรและเมื่อไร
ค่าใช้จ่ายเปลี่ยนไปอย่างไรจริงๆ หลังหยุดทำงาน
เครื่องคำนวณหลายตัวสมมติว่าคนที่หยุดทำงานแล้วใช้จ่ายเท่าเดิม เพิ่มตามเงินเฟ้อ ไปจนเสียชีวิต David Blanchett ซึ่งตอนนั้นอยู่ที่ Morningstar ทดสอบสมมติฐานนี้กับสิ่งที่คนอเมริกันที่หยุดทำงานแล้วใช้จ่ายจริง โดยจับคู่ข้อมูล RAND Health and Retirement Study กับแบบสำรวจการบริโภคของโครงการเดียวกันช่วงปี 2001 ถึง 2009 และพบว่าค่าใช้จ่ายที่แท้จริงลดลงราว 1% ต่อปีโดยเฉลี่ย7 การลดลงค่อยๆ เป็นในช่วงต้นและช่วงปลาย และชันกว่าในช่วงกลาง เป็นรูปทรงที่เขาเรียกว่า retirement spending smile (รอยยิ้มของค่าใช้จ่ายหลังหยุดทำงาน) คือท่องเที่ยวและทำกิจกรรมในช่วงต้น ค่ารักษาพยาบาลในช่วงปลาย ถ้าลดลงสม่ำเสมอ 1% ต่อปี ค่าใช้จ่ายที่แท้จริงจะต่ำลงราว 18% หลัง 20 ปี7
รูปแบบนี้เปลี่ยนการคำนวณ ในแบบจำลองของ Blanchett คู่ชีวิตคู่หนึ่งอายุ 65 ที่ใช้จ่ายราว $50,000 ต่อปีตามเส้นโค้งนี้ และวางแผนตามอายุขัยร่วมของทั้งคู่แทนที่จะเป็น 30 ปีตายตัว สามารถเริ่มถอนที่ราว 5% และมีโอกาสสำเร็จพอๆ กับการถอน 4% ที่คงที่ในค่าเงินจริงตลอด 30 ปี ซึ่งหมายถึงต้องออมน้อยลงราว 20% เพื่อได้รายได้ปีแรกเท่ากัน7
รอยยิ้มนี้เป็นค่าเฉลี่ย ไม่ใช่คำสัญญา คนที่หยุดทำงานตอนอายุ 50 มีช่วงที่ยังกระฉับกระเฉงยาวกว่า และค่าดูแลระยะยาวในไม่กี่ปีสุดท้ายอาจลบล้างค่าใช้จ่ายที่ลดลงมาตลอดหนึ่งทศวรรษได้ หนังสือ Retirement Planning Guidebook ของ Wade Pfau อธิบายแนวทางแบบความปลอดภัยมาก่อน (safety-first) คือใช้รายได้ที่พึ่งได้จ่ายค่าใช้จ่ายจำเป็น และให้ค่าใช้จ่ายที่เลือกได้เป็นส่วนที่ยืดหยุ่น8 วิธีใช้ข้อค้นพบของ Blanchett อย่างระมัดระวังคือให้เป้าหมายสมมติว่าค่าใช้จ่ายที่แท้จริงคงที่ และถือว่าการลดลงใดๆ เป็นส่วนเผื่อความปลอดภัย ไม่ใช่เงินที่จะใช้ล่วงหน้า
เกณฑ์สาธารณะสองแบบ: สหราชอาณาจักรและออสเตรเลีย
สหราชอาณาจักรมีตัวชี้วัดสาธารณะที่มีประโยชน์ที่สุดว่าไลฟ์สไตล์แต่ละแบบต้องใช้เงินเท่าไร Pensions UK (ชื่อเดิม PLSA) เผยแพร่ Retirement Living Standards (มาตรฐานค่าครองชีพหลังหยุดทำงาน) สามระดับ เป็นค่าใช้จ่ายหลังหักภาษีของครัวเรือนที่เป็นเจ้าของบ้านโดยไม่มีหนี้บ้านแล้ว คนเช่าบ้านต้องใช้มากกว่านั้น9
สมาคมกองทุน superannuation ของออสเตรเลีย (ASFA) เผยแพร่ Retirement Standard ที่คล้ายกันทุกไตรมาส สำหรับเจ้าของบ้านอายุ 65 ถึง 84 ปี ในไตรมาสเดือนมิถุนายน 2026 ไลฟ์สไตล์ระดับสบาย (comfortable) ใช้เงิน A$78,998 ต่อปีสำหรับคู่ชีวิต และ A$56,166 สำหรับคนเดียว ส่วนระดับพอประมาณ (modest) ใช้ A$52,690 และ A$36,54810 ASFA ประมาณว่าคู่ชีวิตที่หยุดทำงานตอนอายุ 67 ต้องมีเงินใน super (กองทุนบำนาญภาคบังคับของออสเตรเลีย) A$730,000 สำหรับมาตรฐานระดับสบาย ซึ่งน้อยกว่า 25 เท่าของ A$78,998 มาก เพราะตัวเลขนี้สมมติว่า Age Pension (บำนาญรัฐของออสเตรเลีย) บางส่วนช่วยเติมรายได้ และจะใช้เงินทุนจนหมดตลอดช่วงหลังหยุดทำงาน10 ประเทศอื่นส่วนใหญ่ไม่มีเกณฑ์ทางการ ซึ่งเป็นเหตุผลที่บันทึกค่าใช้จ่ายของคุณเองเป็นจุดเริ่มต้นที่ดีกว่าในทุกประเทศ
ค่ารักษาพยาบาล: ค่าใช้จ่ายที่เพิ่มขึ้น
ค่าประมาณปี 2026 ของ Fidelity คือชาวอเมริกันอายุ 65 ปีอาจต้องมีเงินออมหลังหักภาษี $185,500 สำหรับค่ารักษาพยาบาลตลอดช่วงหลังหยุดทำงาน ทั้งเบี้ย Medicare (ประกันสุขภาพของรัฐสำหรับผู้สูงอายุในสหรัฐฯ) ค่าใช้จ่ายส่วนแรก ส่วนร่วมจ่าย และค่ายา แต่ไม่รวมค่าดูแลระยะยาว บริการทันตกรรมส่วนใหญ่ หรือยาที่ซื้อเองได้โดยไม่ต้องมีใบสั่งแพทย์5 ค่าประมาณนี้เป็นของคนเดียว คู่ชีวิตที่หยุดทำงานตอนอายุ 65 ทั้งคู่จึงต้องมีราวสองเท่า คือประมาณ $371,000 ถ้าคูณสองอย่างง่ายๆ
ในสหราชอาณาจักร แคนาดา ออสเตรเลีย และยุโรปส่วนใหญ่ ระบบของรัฐครอบคลุมมากกว่านี้มาก แต่ระบบรัฐมักไม่ครอบคลุมบางส่วนของค่ายา ทันตกรรม สายตา และการดูแลระยะยาว และประกันเอกชนก็แพงขึ้นตามอายุ11 ในอินเดียและสิงคโปร์ ครัวเรือนแบกค่าใช้จ่ายเองโดยตรงมากกว่า ไม่ว่าประเทศไหน ค่ารักษาพยาบาลมักเพิ่มเร็วกว่าราคาทั่วไป จึงควรแยกเป็นบรรทัดของตัวเองในแผนพร้อมอัตราเงินเฟ้อของตัวเอง ไม่ใช่ซ่อนอยู่ในยอดรวม11 เงินเฟ้อไม่ได้มีตัวเลขเดียว แสดงว่าอัตราเหล่านี้ห่างกันได้มากแค่ไหน
เงินต้องอยู่ได้นานแค่ไหน
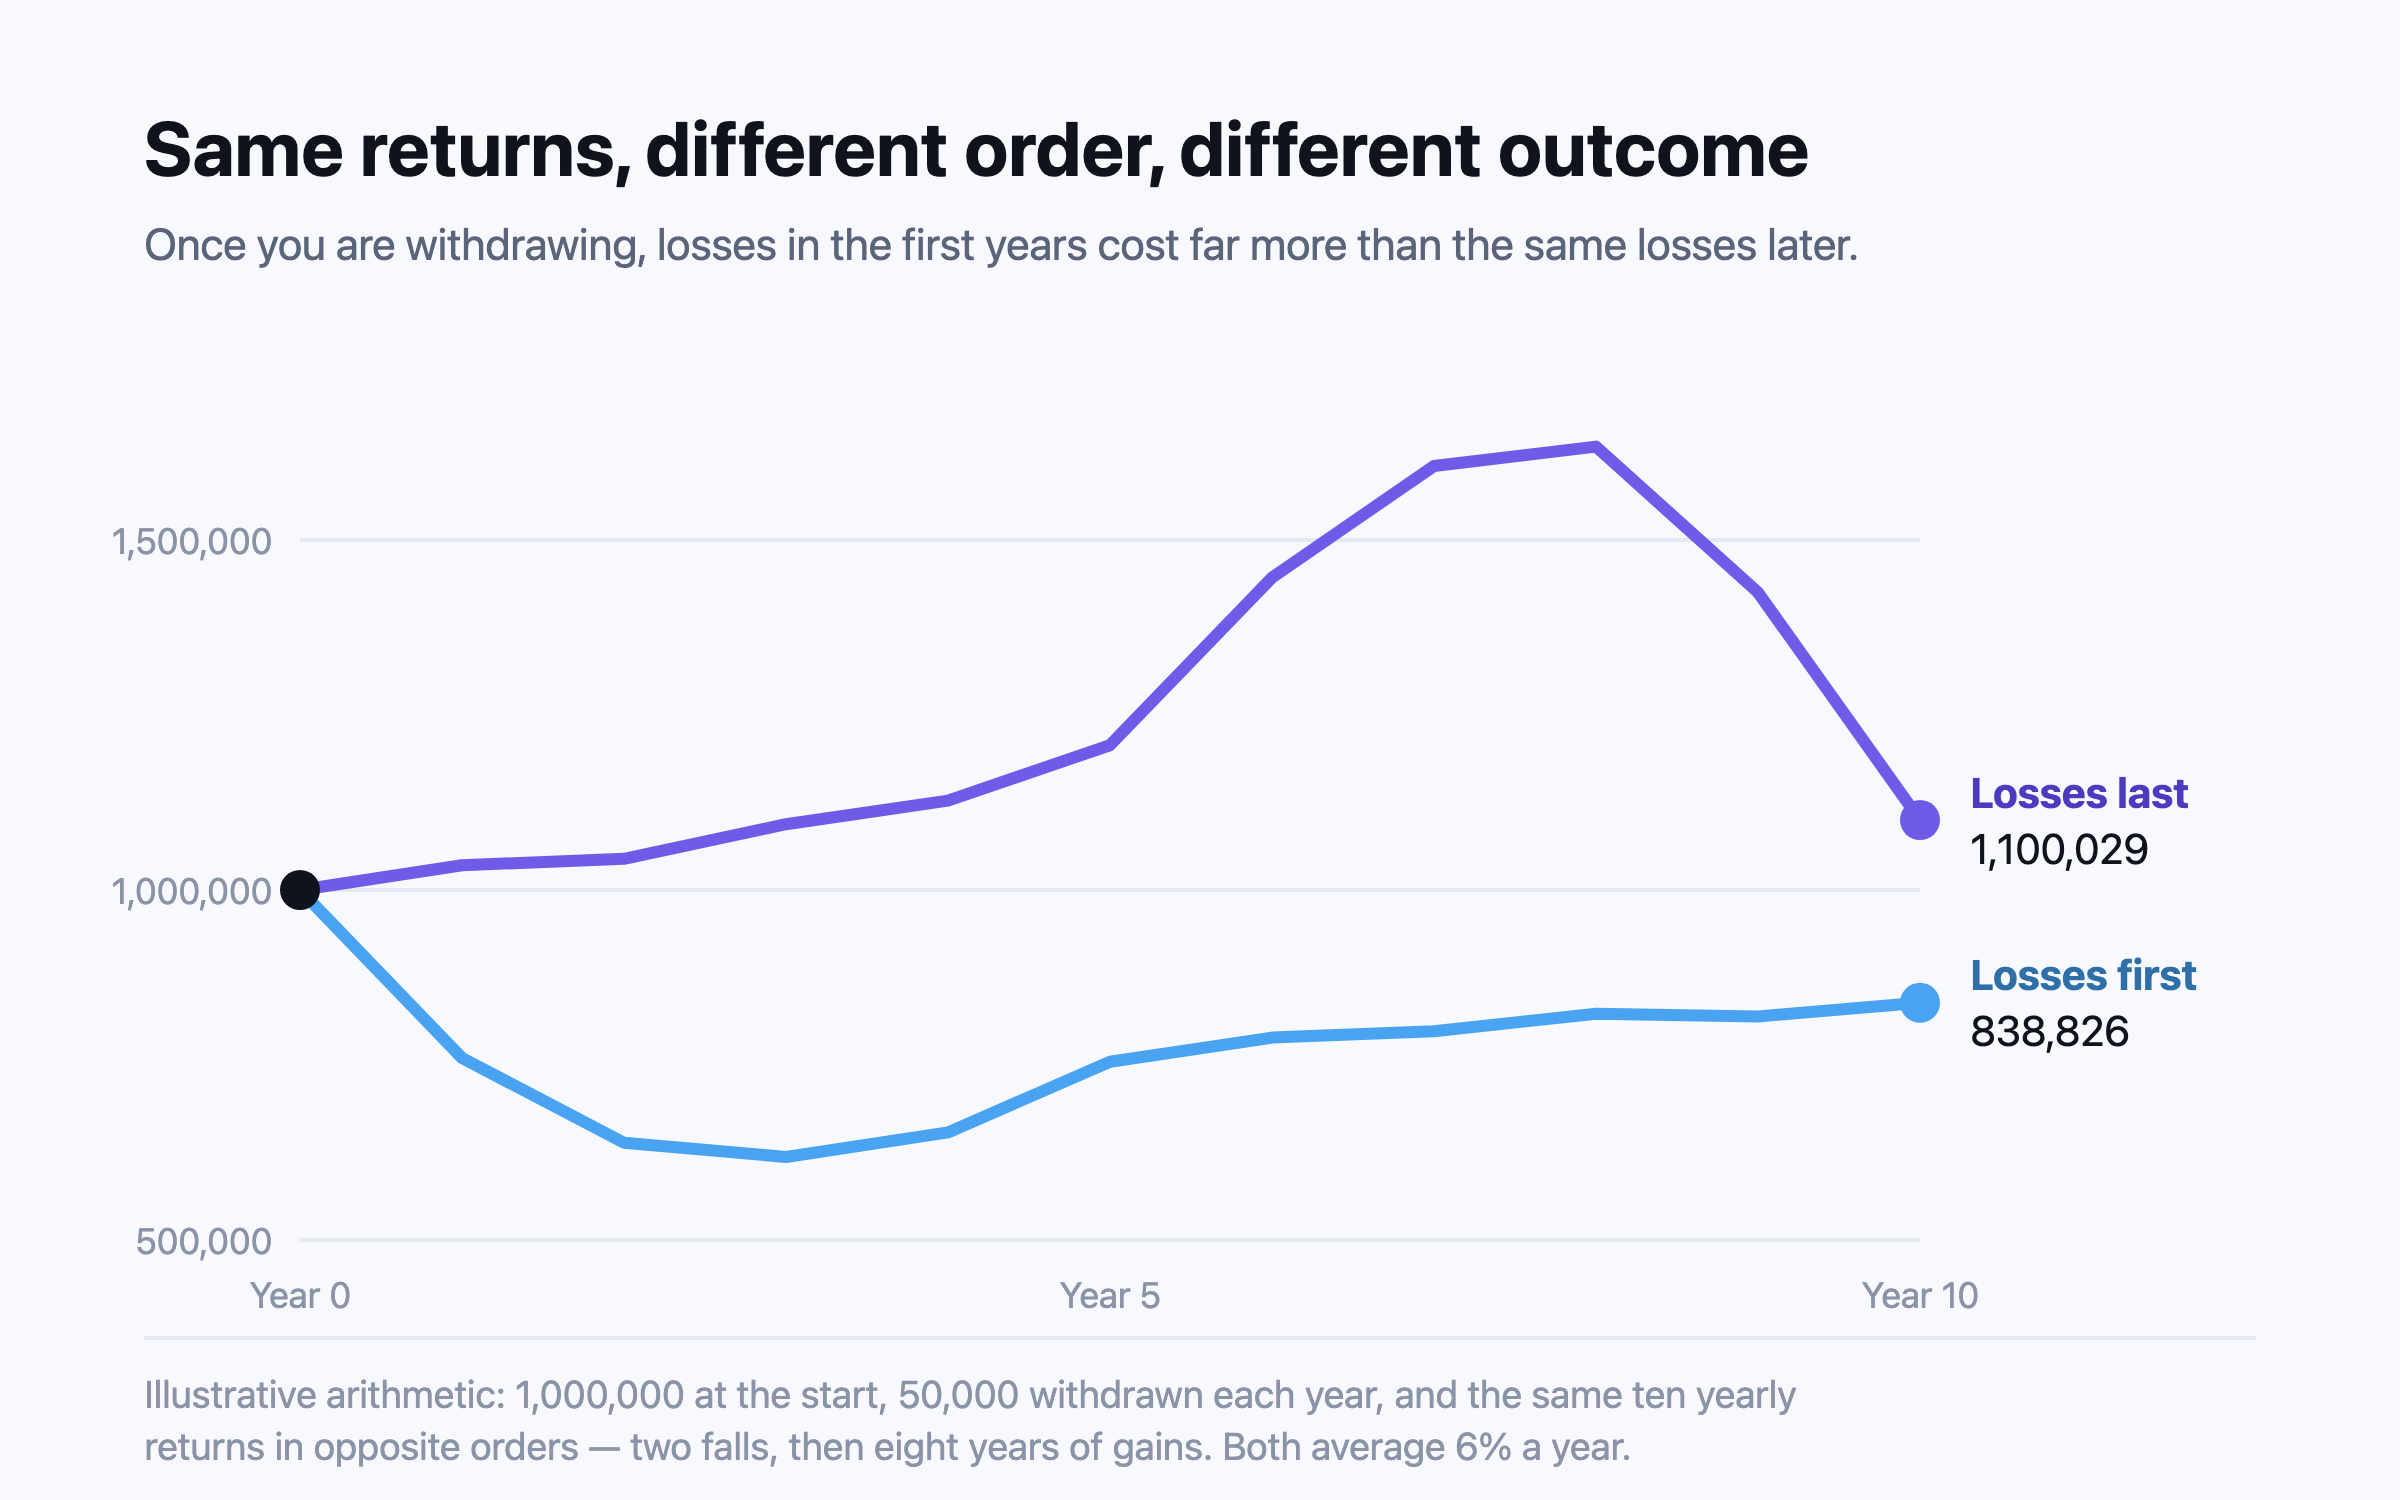
ค่าเฉลี่ยคืออายุที่คนครึ่งหนึ่งมีชีวิตอยู่เกิน ผู้หญิงออสเตรเลียอายุ 65 ปีคาดว่าจะมีชีวิตถึงอายุ 88.2 โดยเฉลี่ย6 แผนที่วางไว้ถึงอายุ 88 จึงไม่พอสำหรับผู้หญิงราวครึ่งหนึ่งที่แผนนั้นเขียนไว้ให้ สำหรับคู่ชีวิต คำถามที่เกี่ยวข้องคือคนที่สองในสองคนจะมีชีวิตอยู่ได้นานแค่ไหน ซึ่งยาวกว่านั้นอีก การวางแผนถึงอายุ 90 หรือ 95 ไม่ใช่การมองโลกในแง่ร้าย แต่คือการมองปลายด้านยาวของการกระจายตัวอย่างซื่อตรง ความเสี่ยงจากลำดับผลตอบแทน อธิบายว่าทำไมสิบปีแรกของช่วงนั้นสำคัญที่สุด
จากค่าใช้จ่ายสู่เป้าหมาย: ตัวคูณ
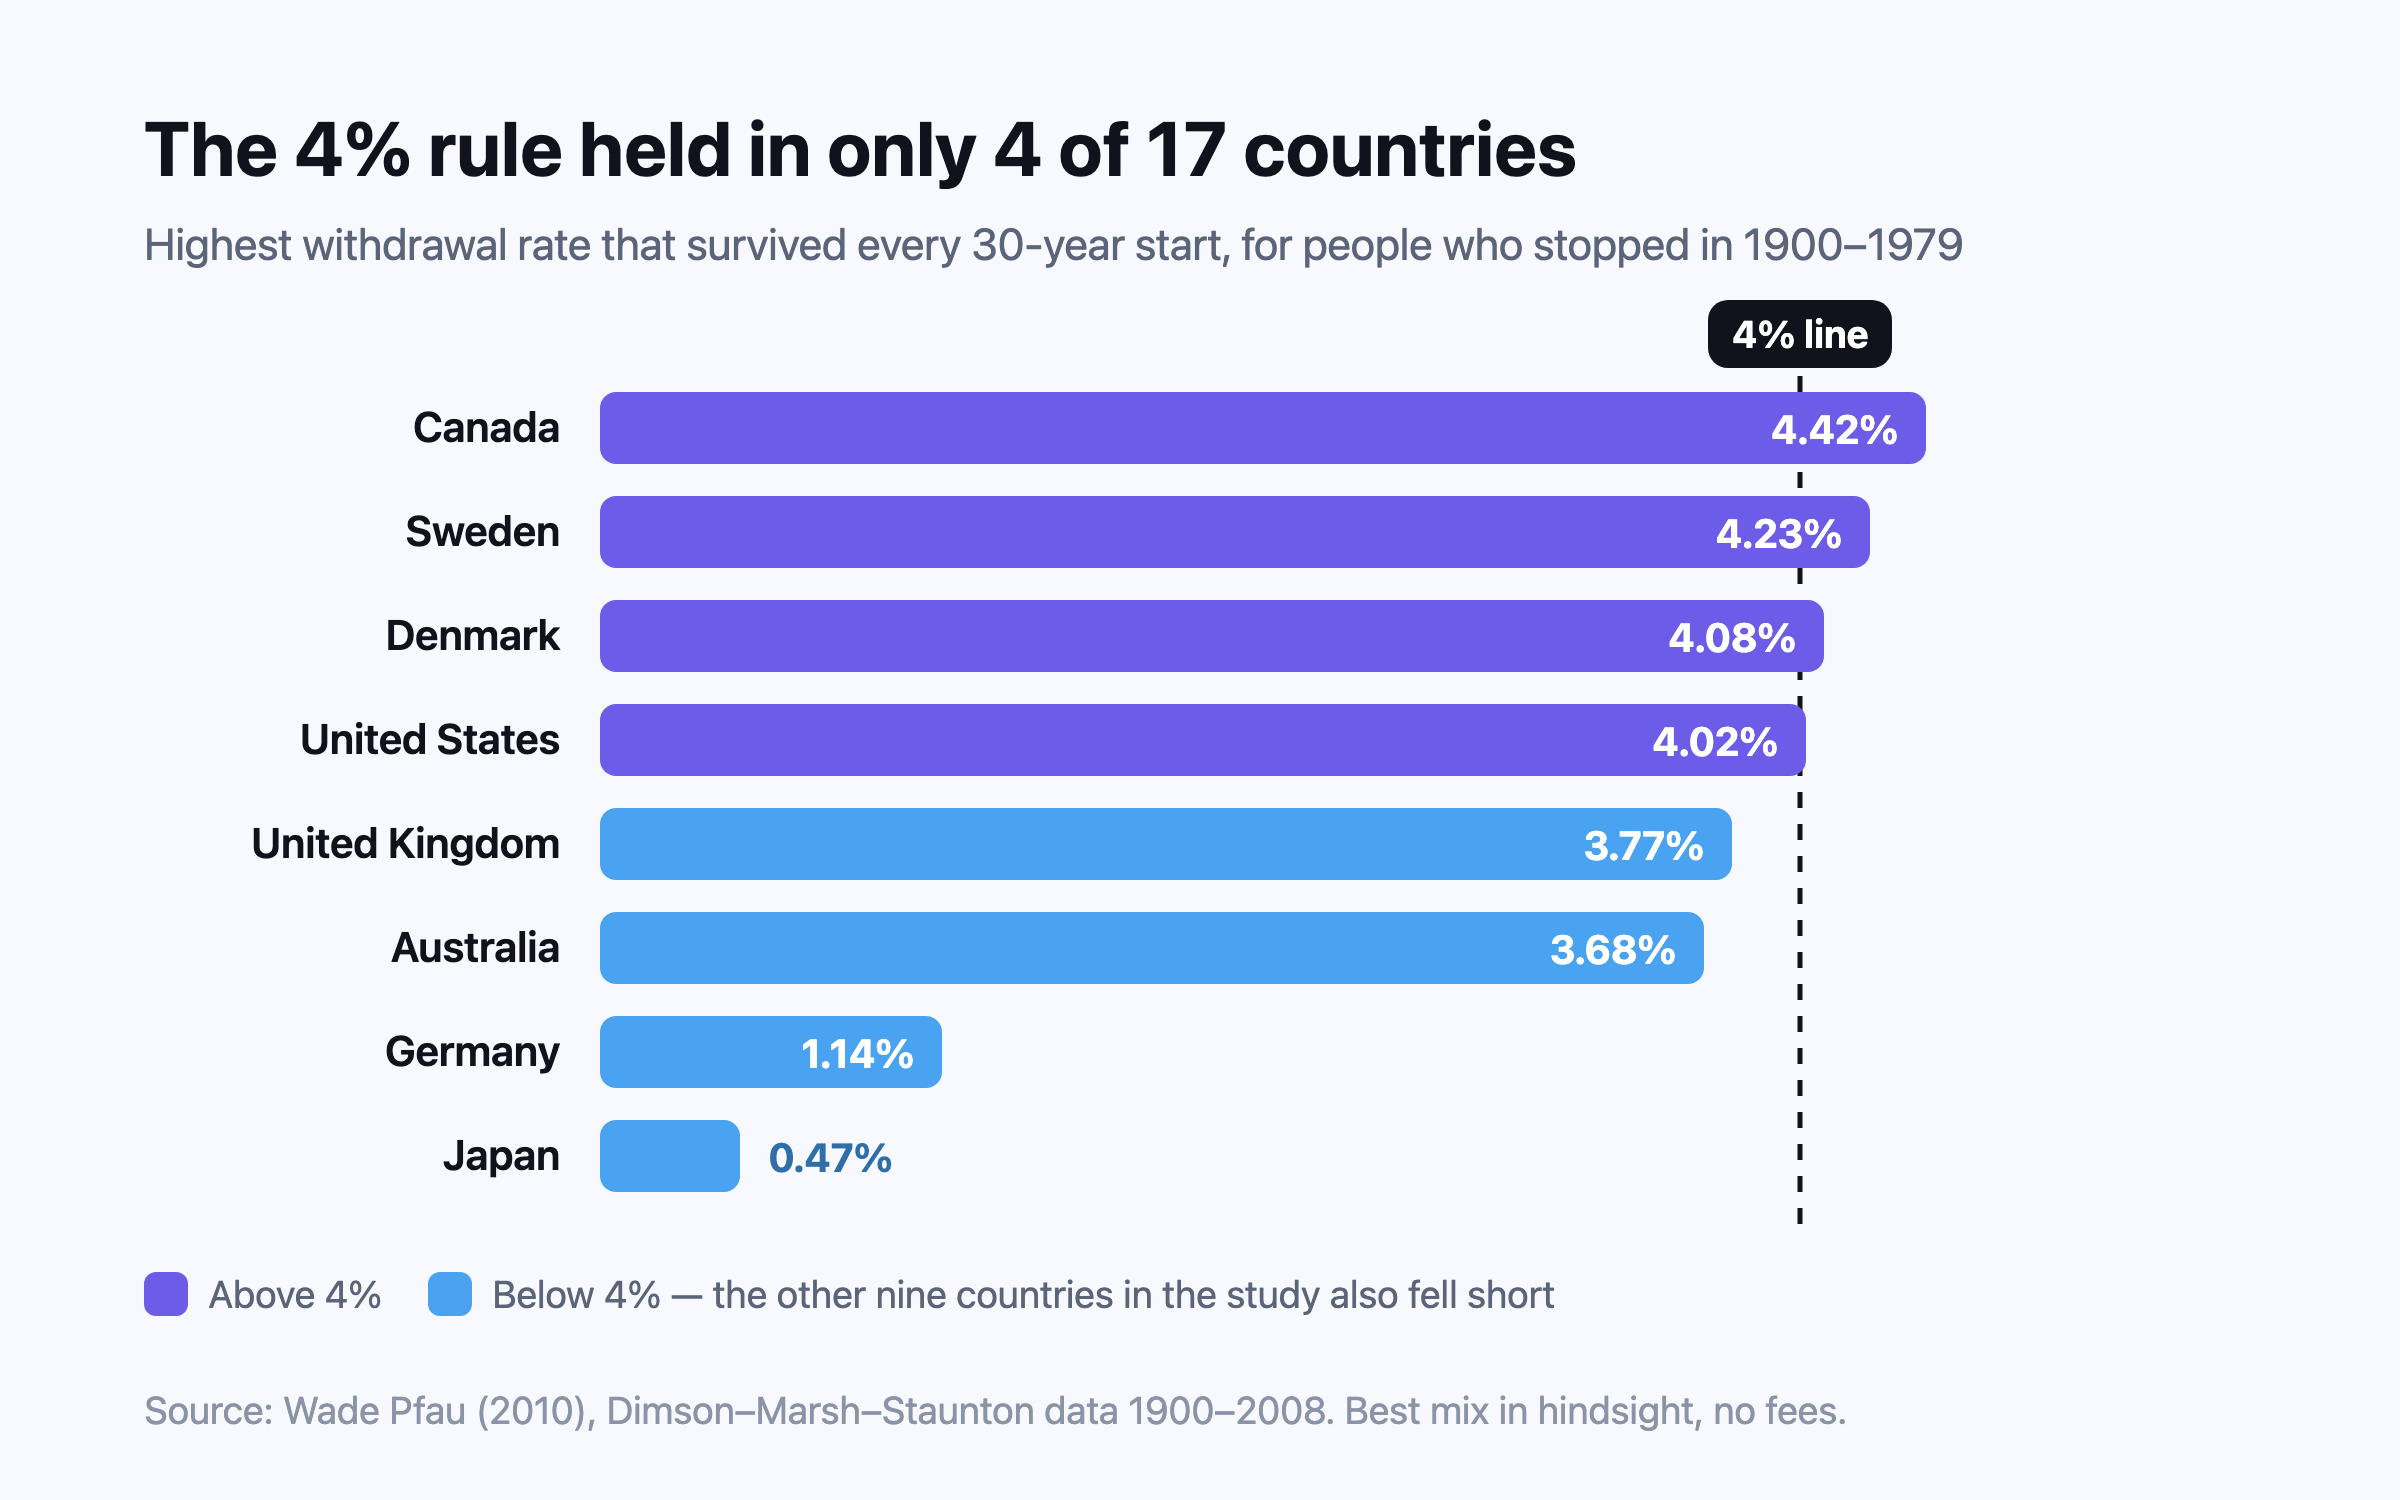
กฎ 4% ของ Bengen ถอนเงินปีแรก 4% ของพอร์ตแล้วปรับเพิ่มตามเงินเฟ้อทุกปี จากข้อมูลสหรัฐฯ ตั้งแต่ปี 1926 เงินไม่เคยหมดภายในเวลาไม่ถึง 33 ปี1 ค่าประมาณแบบมองไปข้างหน้าของ Morningstar สำหรับโอกาส 90% ที่เงินจะไม่หมด โดยมีหุ้น 40% คือ 3.9% สำหรับ 30 ปี 3.5% สำหรับ 35 ปี 3.3% สำหรับ 40 ปี และ 2.9% สำหรับ 50 ปี2,3 เมื่อแปลงเป็นตัวคูณของส่วนขาดต่อปีคือราว 26 เท่า 29 เท่า 30 เท่า และ 34 เท่า Morningstar ยังพบว่าการใช้จ่ายแบบยืดหยุ่น คือลดลงหลังปีที่แย่ ทำให้เริ่มถอนในอัตราที่สูงขึ้นได้3
มีสองเรื่องที่ต้องปรับ เงินที่ถอนจากบำนาญและบัญชีที่เลื่อนภาษีมักต้องเสียภาษี ส่วนขาดที่คิดหลังหักภาษีจึงต้องบวกภาษีกลับเข้าไปก่อนคูณ และค่าใช้จ่ายในการลงทุนต้องหักออกจากอัตราการถอนเงิน ไม่ได้บวกเพิ่มจากนั้น (ค่าธรรมเนียมกินเงินไปเท่าไร) อัตราถอนที่ปลอดภัยต่างกันอย่างไรในแต่ละประเทศ แสดงว่าประวัติศาสตร์นอกสหรัฐฯ บอกอะไร ซึ่งโดยทั่วไปออกมาไม่ดีเท่าในสหรัฐฯ
เจ็ดครัวเรือน คำนวณให้ดูทีละขั้น
ครัวเรือนด้านล่างเป็นตัวอย่างสมมติ และทุกจำนวนอยู่ในค่าเงินวันนี้ ทุกครัวเรือนใช้วิธีเดียวกัน ตัวเลขบำนาญเป็นอัตราทางการปี 2026 และระดับค่าใช้จ่ายเลือกให้อยู่ระดับกลางและกลางค่อนบนของแต่ละประเทศ
Mark และ Jen อายุ 64 และ 62 ปี เมืองราลี รัฐนอร์ทแคโรไลนา ใช้จ่ายปีละ $96,000 และทั้งคู่วางแผนหยุดทำงานตอนอายุ 67 ซึ่งเป็นอายุรับบำนาญเต็มจำนวน (full retirement age) ของทั้งคู่ ใบแจ้ง Social Security (ระบบบำนาญของรัฐบาลสหรัฐฯ) แสดงว่าจะได้ $3,300 และ $1,900 ต่อเดือนที่อายุ 67 รวมกัน $62,400 ต่อปี เหลือ $33,600 ที่เงินออมต้องจ่าย คือ $840,000 ที่ 25 เท่า ถ้าขอรับตอนอายุ 62 เงินแต่ละคนจะลดลง 30% ตลอดชีวิต $3,300 ของ Mark จะเหลือ $2,310 ถ้ารอเกินอายุ 67 จะเพิ่มขึ้นปีละ 8% จนถึงอายุ 70 ซึ่งจะทำให้เพิ่มเป็น $4,09217,18 ค่ารักษาพยาบาลคือบรรทัดที่ต้องเช็ก $185,500 ต่อคนของ Fidelity ครอบคลุมค่าใช้จ่ายที่เกี่ยวกับ Medicare และไม่รวมค่าดูแลระยะยาวกับงานทันตกรรมส่วนใหญ่5 ทั้งคู่จึงเช็กว่า $96,000 ของตัวเองรวมเบี้ยประกันและค่าใช้จ่ายที่จ่ายเองแล้วหรือยัง
Gareth และ Helen อายุ 60 ทั้งคู่ เมืองบริสตอล เป็นเจ้าของบ้านแล้ว และตั้งเป้าที่มาตรฐานระดับปานกลาง (Moderate) £45,400 ต่อปี9 เมื่อมีปีที่นับสิทธิ์คนละ 35 ปี ทั้งคู่จะได้ State Pension (บำนาญรัฐของสหราชอาณาจักร) แบบใหม่เต็มจำนวน £241.30 ต่อสัปดาห์ตั้งแต่อายุ 67 รวมกันราว £25,095 ต่อปี12 ส่วนขาดราว £20,305 ต้องมีเงินราว £507,600 ที่ 25 เท่า มาตรฐานระดับสบาย (Comfortable) £62,700 ต้องมีราว £940,100 รายได้จากบำนาญผ่านนายจ้างต้องเสียภาษี ทั้งคู่จึงบวกภาษีกลับเข้าไปในส่วนขาดก่อนคูณ และเช็กประมาณการ State Pension ของตัวเอง เพราะปีที่ขาดหายในประวัติ National Insurance (เงินสมทบประกันสังคมของสหราชอาณาจักร) ทำให้บำนาญน้อยลง12
Raj และ Simran อายุ 63 ทั้งคู่ เมืองออตตาวา ใช้จ่ายปีละ C$90,000 ที่อายุ 65 CPP (บำนาญจากการทำงานของแคนาดา) ของ Raj คือ C$1,300 ต่อเดือน และของ Simran C$900 เทียบกับยอดสูงสุดปี 2026 ที่ C$1,507.65 และค่าเฉลี่ยของผู้เริ่มรับบำนาญใหม่ที่ C$858.3413 และแต่ละคนได้ Old Age Security (บำนาญรัฐตามอายุของแคนาดา) เต็มจำนวน C$762.50 ต่อเดือนสำหรับตุลาคมถึงธันวาคม 202614 รวมเป็น C$44,700 ต่อปี เงินออมจึงต้องจ่าย C$45,300 คือราว C$1,132,500 การเริ่มรับ CPP ที่อายุ 70 แทน 65 ทำให้เพิ่มขึ้น 42% C$1,300 ของ Raj จะเป็น C$1,846 ปรับตามดัชนีราคาและจ่ายไปตลอดชีวิต สิ่งที่ต้องแลกคือต้องถอนจากเงินออมก่อนอีกห้าปี19
Craig และ Kate อายุ 60 ทั้งคู่ เมืองบริสเบน เป็นเจ้าของบ้านแล้วและต้องการมาตรฐานระดับสบายของ ASFA คือ A$78,998 ต่อปีสำหรับคู่ชีวิต10 Age Pension เริ่มที่อายุ 67 และพิจารณาตามรายได้และทรัพย์สิน ตั้งแต่วันที่ 20 กันยายน 2026 คู่ชีวิตที่เป็นเจ้าของบ้านและมีทรัพย์สินที่ใช้ประเมินเกิน A$1,121,000 จะไม่ได้เลย ส่วนคู่ที่ได้อัตราเต็มจะได้ A$1,866 ต่อสองสัปดาห์ หรือ A$48,516 ต่อปี15 ถ้าจ่ายค่าใช้จ่ายทั้งหมดเองที่ 25 เท่า ต้องมี A$1,974,950 ตัวเลข A$730,000 ของ ASFA ซึ่งสมมติว่าได้บำนาญบางส่วนและใช้เงินทุนจนหมด10 คืออีกปลายหนึ่งของช่วง คำตอบที่ตรงไปตรงมาสำหรับทั้งคู่อยู่ระหว่างสองตัวเลขนี้ และยิ่งยอดเงินลดลงมากเท่าไร Age Pension ก็ยิ่งช่วยเติมมากขึ้น
Li Ting และ Jun อายุ 55 ทั้งคู่ในปีนี้ สิงคโปร์ คาดว่าจะใช้จ่าย S$6,000 ต่อเดือน หรือ S$72,000 ต่อปี ตั้งแต่อายุ 65 ถ้าแต่ละคนกันเงิน Full Retirement Sum (ยอดเงินเป้าหมายระดับเต็ม) ปี 2026 จำนวน S$220,400 ไว้ใน Retirement Account ของ CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) คาดว่า Standard Plan ของ CPF LIFE (เงินบำนาญรายงวดตลอดชีพของ CPF) จะจ่ายคนละราว S$1,780 ต่อเดือนตั้งแต่อายุ 6516 รวมกัน S$42,720 ต่อปี ส่วนขาด S$29,280 ต้องใช้เงินออมของตัวเอง S$732,000 ที่ 25 เท่า ถ้าเติมเงินถึง Enhanced Retirement Sum ที่ S$440,800 ค่าประมาณจะเพิ่มเป็นคนละราว S$3,440 ต่อเดือน16 ซึ่งจะปิดส่วนขาดได้ทั้งหมด แต่ต้องแลกกับการล็อกเงินก้อนนั้นไว้ในเงินบำนาญรายงวด มีข้อควรรู้ไม่ว่าจะเลือกแบบไหน Standard Plan จ่ายเท่ากันทุกงวดและไม่เพิ่มตามราคา ส่วน Escalating Plan เริ่มต่ำกว่าแต่เพิ่มขึ้นปีละ 2%20 ในแผนที่คิดเป็นค่าเงินวันนี้ เงินจาก Standard Plan จึงซื้อของได้น้อยลงเล็กน้อยทุกปี
สมชายและมาลี อายุ 50 และ 48 ปี เมืองหาดใหญ่ ใช้จ่ายปีละ ฿480,000 และต้องการหยุดทำงานตอนอายุ 55 เบี้ยยังชีพผู้สูงอายุของรัฐเริ่มที่อายุ 60 ปี ช่วงแรกจนถึงอายุ 69 ปีได้เพียงเดือนละ ฿600 แล้วจึงเพิ่มขึ้นตามช่วงอายุ21 ส่วนบำนาญชราภาพประกันสังคมของสมชายจ่ายเพียงส่วนหนึ่งของค่าจ้าง คือร้อยละ 20 ของค่าจ้างเฉลี่ย 60 เดือนสุดท้ายที่ใช้เป็นฐานคำนวณเงินสมทบ บวกเพิ่มอีกร้อยละ 1.5 ทุก 12 เดือนที่ส่งเงินสมทบเกิน 180 เดือน และเริ่มรับได้ตั้งแต่อายุ 55 เมื่อพ้นสภาพผู้ประกันตนแล้ว22 ทั้งคู่ไม่นับเงินทั้งสองก้อนในเป้าหมาย และถือเป็นส่วนเผื่อ ระยะเวลา 40 ปีทำให้ใช้อัตรา 3.3% ของ Morningstar หรือราว 30 เท่า3 เป้าหมายจึงเป็น ฿14.4 ล้านในค่าเงินวันนี้ ต่างจากอินเดีย ไทยไม่ได้ตั้งเป้าเงินเฟ้อสูงกว่าสหราชอาณาจักรหรือสหรัฐฯ ธนาคารแห่งประเทศไทยตั้งกรอบเงินเฟ้อทั่วไปไว้ที่ 1% ถึง 3%23 ที่ 2% ต่อปีซึ่งเป็นกึ่งกลางของกรอบ เป้าหมายเดียวกันจะเป็นราว ฿15.9 ล้านเมื่อสมชายอายุ 55
Chloe อายุ 42 ปี เมืองแมนเชสเตอร์ ต้องการหยุดทำงานตอนอายุ 55 ค่าใช้จ่ายของเธอคือปีละ £30,000 State Pension ไม่เริ่มจ่ายจนอายุ 67 สิบสองปีตั้งแต่อายุ 55 จึงต้องใช้เงินของตัวเองทั้งหมด คือ £360,000 ในค่าเงินวันนี้ หากเงินออมของเธอแค่โตทันเงินเฟ้อในช่วงนั้น ตั้งแต่อายุ 67 State Pension เต็มจำนวน £241.30 ต่อสัปดาห์ หรือราว £12,548 ต่อปี ทำให้เหลือส่วนที่ต้องจ่ายเองราว £17,452 หรือราว £436,300 ที่ 25 เท่า12 เป้าหมายของเธอจึงเป็นราว £796,300 มากกว่าคนที่ใช้จ่ายเท่ากันแต่หยุดตอนอายุ 67 ราว 80% ทั้งนี้สมมติว่าเธอยังสะสมปีที่นับสิทธิ์ได้ครบ 35 ปีตามที่ State Pension เต็มจำนวนกำหนด ถ้าเธอเริ่มทำงานตอนอายุ 22 จะมี 33 ปีเมื่ออายุ 55 เธอจึงเช็กประมาณการและค่าใช้จ่ายในการเติมปีที่ขาด12 อิสรภาพทางการเงินก่อนกำหนดส่วนใหญ่คือโจทย์ของการหาเงินสำหรับช่วงปีรอยต่อ ซึ่งเป็นเหตุผลที่ การคำนวณของกระแส FIRE ให้น้ำหนักกับอัตราการออมมากขนาดนั้น
ค่าเงินวันนี้และค่าเงินในอนาคต
เป้าหมายทุกตัวข้างต้นอยู่ในค่าเงินวันนี้ ซึ่งเป็นวิธีคิดที่ตรงไปตรงมา ราว £507,600 หมายถึงอำนาจซื้อที่เงินจำนวนนั้นมีอยู่ตอนนี้ ถ้าอยากเห็นตัวเลขที่ต้องมีในวันที่หยุดทำงาน ให้ปรับเพิ่มตามเงินเฟ้อ ที่เป้าหมายเงินเฟ้อ 2% ของธนาคารกลางอังกฤษ24 เป้าหมายของ Gareth และ Helen จะเป็นราว £583,100 ในอีกเจ็ดปี การวางแผนในค่าเงินวันนี้และสมมติผลตอบแทนการลงทุนหลังหักเงินเฟ้อทำให้ทั้งสองข้างของสมการอยู่ในหน่วยเดียวกัน และไม่ทำให้ตัวเลขก้อนโตในอนาคตดูน่ากลัวหรือน่าวางใจเกินจริง
ห้าความผิดพลาดที่ทำให้ตัวเลขคลาดมากที่สุด
- ใช้รายได้ก่อนหักภาษีแทนค่าใช้จ่าย ครัวเรือนที่ออมหนึ่งในสี่ของรายได้ไม่จำเป็นต้องหาเงินมาแทนส่วนที่ออมนั้น
- นับบ้านเป็นเงินสำหรับหลังหยุดทำงาน คุณใช้บ้านที่อยู่อาศัยเป็นเงินไม่ได้ถ้าไม่ขายหรือย้ายไปที่ที่ถูกกว่า
- ลืมช่วงปีรอยต่อ ปีก่อนที่บำนาญรัฐจะเริ่มจ่ายต้องใช้เงินของตัวเองทั้งหมด
- วางแผนถึงอายุเฉลี่ย คนราวครึ่งหนึ่งมีชีวิตยืนกว่านั้น
- ถือว่าประมาณการบำนาญเป็นเรื่องตายตัว รายงาน Social Security Trustees Report ปี 2026 คาดว่ากองทุนทรัสต์ด้านบำนาญของ Social Security จะหมดในไตรมาสที่สี่ของปี 2032 หลังจากนั้นรายรับจะจ่ายได้ 78% ของสิทธิประโยชน์ที่กำหนดไว้ เว้นแต่จะมีการแก้กฎหมาย25
ข้อสุดท้ายนี้มีสองด้าน สมาชิกรัฐสภาเคยลงมือแก้ไขแล้วเมื่อกองทุนทรัสต์ใกล้หมด การแก้ไขกฎหมายปี 1983 ขยายอายุรับบำนาญเต็มจำนวนเป็น 67 และการตัดสิทธิประโยชน์อาจไม่มีวันเกิดขึ้น แต่แผนที่รอบคอบจะทดสอบว่าจะเกิดอะไรขึ้นถ้าบำนาญมาช้ากว่าหรือน้อยกว่าที่ใบแจ้งบอก รวมถึงการปฏิรูปที่มาในรูปของอายุรับที่สูงขึ้น แบบที่การปฏิรูปครั้งใหญ่ครั้งล่าสุดเป็น เริ่มออมช้า จะตามทันอย่างไร อธิบายว่าควรทำอย่างไรถ้าตัวเลขดูไกลเกินเอื้อม
หาตัวเลขของคุณเอง