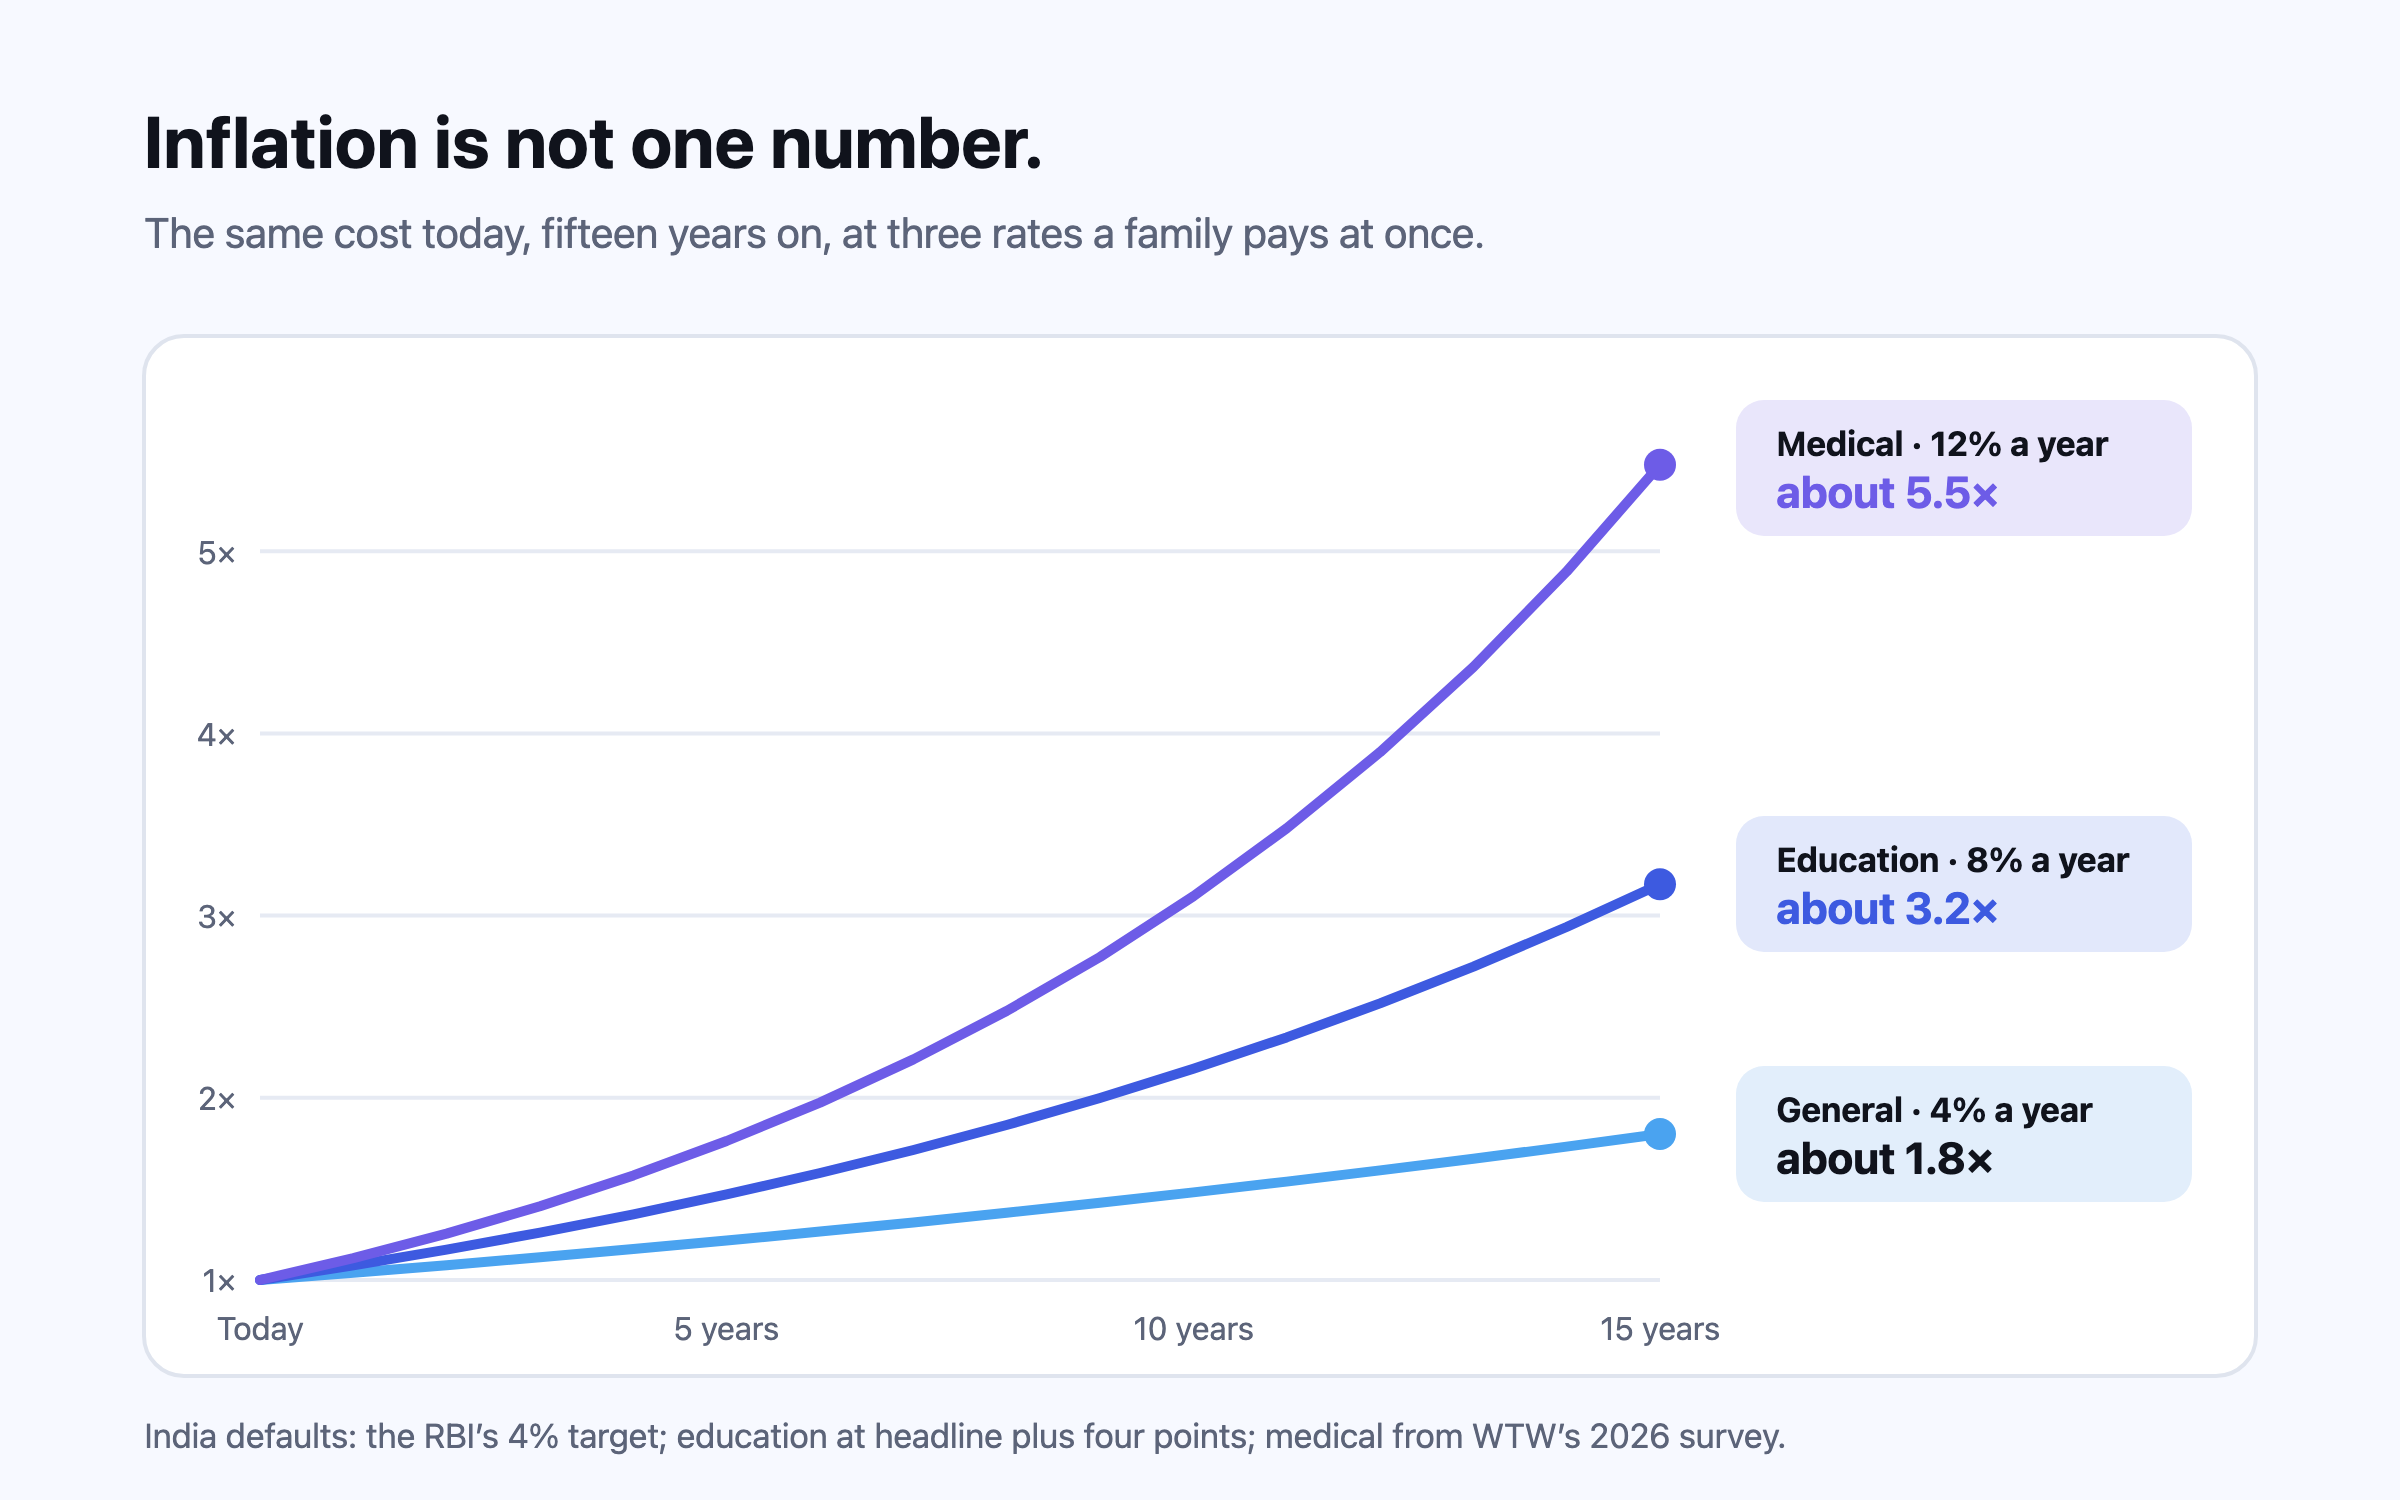
อัตราเงินเฟ้อตัวเดียวประเมินต่ำไปสำหรับค่าใช้จ่ายที่สำคัญที่สุดของครอบครัว นั่นคือค่ารักษาพยาบาล ในค่าเริ่มต้นที่ Nivritee ใช้ประมาณการ เงินเฟ้อทั่วไปอยู่ที่ 2.0–4.0% ในสิบสี่ตลาด ค่ารักษาพยาบาล 2.7–16.9% และค่าเทอม 1.3–4.7% ซึ่งวัดจากข้อมูลจริงตลอดสิบปี และต่ำกว่าเงินเฟ้อทั่วไปในหกจากสิบสี่ตลาด ค่าเรียนมหาวิทยาลัยที่วัดแยกกันขึ้นช้ากว่าราคาทั่วไปในแปดตลาด ในเวลาสิบห้าปี ค่าใช้จ่ายที่ขึ้นปีละ 12% จะโตเป็นมากกว่าห้าเท่าของวันนี้ ส่วนที่ 4% จะโตไม่ถึงสองเท่า
ถามใครว่าราคาของขึ้นเร็วแค่ไหน คนส่วนใหญ่จะตอบตัวเลขเดียว คือดัชนีราคาผู้บริโภคที่ประกาศกัน ตัวเลขนี้เหมาะเป็นหลักยึดสำหรับค่าอาหาร ค่าน้ำค่าไฟ และค่าใช้จ่ายส่วนใหญ่ของครัวเรือน แต่ไม่เหมาะกับค่าเทอมและค่ารักษาในโรงพยาบาล ซึ่งในเศรษฐกิจแทบทุกแห่งขึ้นเร็วกว่า และเป็นค่าใช้จ่ายที่ครอบครัวมักต้องเก็บเงินไว้ล่วงหน้าพอดี
รายงานนี้แสดงอัตราเงินเฟ้อสามตัวที่ Nivritee ใช้ประมาณการในแต่ละตลาดจากสิบสี่ตลาดที่วางแผนให้ แต่ละตัวมาจากไหน และส่วนต่างระหว่างอัตราเหล่านี้ส่งผลอย่างไรตลอดช่วงเวลาที่วางแผน ตัวเลขทุกตัวในตารางด้านล่างเป็นค่าเริ่มต้นของผลิตภัณฑ์เอง อัตราที่อ่านที่นี่จึงเป็นอัตราที่แผนใช้ตั้งต้น
อัตราของแต่ละตลาด
2.0–4.0%1
เงินเฟ้อทั่วไปในสิบสี่ตลาด
1.3–4.7%1
ค่าเทอม วัดจากข้อมูลจริง
2.7–16.9%1
เงินเฟ้อค่ารักษาพยาบาล
10.3%16
แนวโน้มต้นทุนค่ารักษาพยาบาลทั่วโลกที่คาดไว้สำหรับปี 2026
เงินเฟ้อทั่วไป: เป้าหมายของธนาคารกลาง
สำหรับราคาสินค้าทั่วไป ค่าเริ่มต้นใช้อัตราที่ธนาคารกลางแต่ละแห่งได้รับมอบหมายหรือให้คำมั่นว่าจะคุมให้ไปถึง แทนตัวเลขที่ออกมาในไม่กี่ปีที่ผ่านมา สำหรับแผนที่ยาวหลายทศวรรษ เป้าหมายเป็นหลักยึดที่ดีกว่า ธนาคารกลางสหรัฐฯ (Federal Reserve) ธนาคารกลางยุโรป ธนาคารกลางอังกฤษ และธนาคารกลางญี่ปุ่น ต่างตั้งเป้าที่ 2%3,11,12,9 ธนาคารกลางแคนาดาตั้งเป้าที่ 2% ซึ่งเป็นกึ่งกลางของกรอบ 1–3%4 และธนาคารกลางนิวซีแลนด์ก็ใช้กรอบ 1–3% เช่นกัน6 กรอบของธนาคารกลางออสเตรเลียคือ 2–3% ค่าเริ่มต้นจึงใช้กึ่งกลางที่ 2.5%5 กรอบระยะกลางของธนาคารแห่งประเทศไทยคือ 1–3% และค่าเริ่มต้นใช้กึ่งกลางที่ 2%13 ส่วนธนาคารกลางฟิลิปปินส์ (Bangko Sentral ng Pilipinas) ตั้งเป้า 3% สำหรับปี 2026 ถึง 202814
4% ของอินเดียคือเป้าหมายที่รัฐบาลกำหนดให้ธนาคารกลางอินเดีย (RBI) โดยมีกรอบยอมรับได้ 2–6% ซึ่งคงไว้เมื่อเดือนมีนาคม 2026 สำหรับห้าปีจนถึงเดือนมีนาคม 20312 มีสี่ตลาดที่ไม่มีเป้าหมายเงินเฟ้ออย่างเป็นทางการ และค่าเริ่มต้นก็บอกไว้ตรงๆ ธนาคารกลางสิงคโปร์ (MAS) ดูแลอัตราแลกเปลี่ยนแทนการตั้งเป้าเงินเฟ้อ7 และดอลลาร์ฮ่องกงผูกค่ากับดอลลาร์สหรัฐ8 สำหรับสองตลาดนี้และสหรัฐอาหรับเอมิเรตส์ ค่าเริ่มต้นคือประมาณการของกองทุนการเงินระหว่างประเทศ (IMF) สำหรับห้าปีข้างหน้า คือ 2.0% 2.5% และ 2.0%15,1 ธนาคารกลางมาเลเซีย (Bank Negara Malaysia) ดูแลเสถียรภาพราคาโดยไม่มีเป้าหมายเป็นตัวเลข ค่าเริ่มต้นคือ 2.0% ซึ่งอยู่กลางประมาณการปี 2026 ของธนาคารกลางมาเลเซียและใกล้ค่าเฉลี่ยระยะยาวของมาเลเซีย10,1
ทำไมค่ารักษาพยาบาลจึงทบต้นเร็วกว่า
คอลัมน์ค่ารักษาพยาบาลคือแถวของแต่ละประเทศเองใน Global Medical Trends Survey ปี 2026 ของ WTW ซึ่งสำรวจบริษัทประกัน และคาดว่าต้นทุนสวัสดิการรักษาพยาบาลของนายจ้างทั่วโลกจะขึ้น 10.3% ในปี 202616,1 ในประเทศที่ WTW ไม่มีข้อมูล คือแคนาดา ญี่ปุ่น และสหรัฐอาหรับเอมิเรตส์ ตัวเลขคือประมาณการปี 2026 ของ Aon สำหรับประเทศนั้น17 สหรัฐฯ ใช้การสำรวจนายจ้างในสหรัฐฯ ของ WTW เอง ส่วนยูโรโซนคือข้อมูลของ WTW จากแปดประเทศสมาชิก ถ่วงน้ำหนักตามขนาดเศรษฐกิจของแต่ละประเทศ1 ตัวเลขนี้คือแนวโน้มต้นทุนสวัสดิการรักษาพยาบาล (benefit cost trend) คือค่าเคลมต่อผู้เอาประกันหนึ่งคน ไม่ใช่หมวดการแพทย์ในดัชนีราคาผู้บริโภค ตัวเลขนี้รวมทั้งการที่คนใช้บริการรักษามากขึ้นและการรักษาที่แพงขึ้น ไม่ใช่แค่ราคาที่สูงขึ้นของการไปหาหมอครั้งเดิม จึงสูงกว่าดัชนีราคาผู้บริโภคมาก และเป็นตัวเลขที่มีประโยชน์กว่าสำหรับครอบครัวที่วางงบค่ารักษาพยาบาลของตัวเอง
ดัชนีราคาผู้บริโภคก็บอกเรื่องเดียวกันแต่เบากว่า ในสหรัฐฯ ดัชนีค่ารักษาพยาบาลขึ้นราว 80% ระหว่างมกราคม 2005 ถึงมกราคม 2025 เทียบกับราว 66% ของสินค้าทุกหมวด19,20 ความต่างระหว่างประเทศกว้างมาก บริษัทประกันคาดไว้ที่ 16.9% สำหรับสิงคโปร์ และ 16.1% สำหรับฟิลิปปินส์ แต่ 2.7% สำหรับญี่ปุ่น1
ทำไมค่าการศึกษาก็เช่นกัน
คอลัมน์ค่าการศึกษาทั้งสองคอลัมน์วัดจากข้อมูลจริง คือการขึ้นเฉลี่ยต่อปีของดัชนีราคาค่าเทอมและค่าเรียนมหาวิทยาลัยของแต่ละประเทศเองตลอดสิบปีที่ผ่านมา ถ่วงน้ำหนักตามที่ครัวเรือนในประเทศนั้นใช้จ่ายจริง1 ผลที่ได้เรียบง่ายกว่าเรื่องที่มักเล่ากัน ค่าเทอมขึ้นช้ากว่าอัตราเงินเฟ้อทั่วไปที่แผนใช้ในหกจากสิบสี่ตลาด ได้แก่ แคนาดา ฮ่องกง ญี่ปุ่น มาเลเซีย ยูโรโซน และไทย และขึ้นเร็วกว่าในอีกแปดตลาด โดยเร็วกว่าตั้งแต่หนึ่งในห้าของจุดในฟิลิปปินส์ ไปจนถึงราว 2.6 จุดในสหราชอาณาจักร ซึ่ง VAT ที่เริ่มเก็บกับค่าเทอมโรงเรียนเอกชนในปี 2025 อยู่ในช่วงสิบปีนั้นด้วย1 ในประเทศส่วนใหญ่ ค่าเรียนมหาวิทยาลัยขึ้นช้ากว่านั้นอีก คือต่ำกว่าเงินเฟ้อทั่วไปในแปดตลาด และแทบไม่ขึ้นเลยในญี่ปุ่น ซึ่งกฎหมายกำหนดค่าเรียนมหาวิทยาลัยแห่งชาติไว้ ส่วน 5.6% ของสหราชอาณาจักรคืออัตราที่ค่าเรียนของนักศึกษาต่างชาติขึ้น ซึ่งเป็นตัวเลขแบบระวังไว้ก่อนสำหรับครอบครัวที่อาจไม่ได้จ่ายค่าเรียนอัตรานักศึกษาในประเทศ1 อินเดียและสหรัฐอาหรับเอมิเรตส์ไม่มีชุดข้อมูลค่าเรียนมหาวิทยาลัยแยก อัตราค่าเรียนมหาวิทยาลัยจึงใช้อัตราค่าเทอม และของสหรัฐอาหรับเอมิเรตส์คือค่าเฉลี่ยของการขึ้นค่าเทอมสองครั้งล่าสุดที่หน่วยงานกำกับโรงเรียนของดูไบอนุญาต18
ดัชนีระดับประเทศเป็นค่าเฉลี่ยของทุกครอบครัว ค่าเทอมของโรงเรียนเอกชนหรือมหาวิทยาลัยแห่งใดแห่งหนึ่งอาจขยับต่างไปมาก ในสหรัฐฯ ดัชนีราคาค่าเล่าเรียน ค่าธรรมเนียมโรงเรียนอื่นๆ และค่าดูแลเด็ก เพิ่มขึ้นราวสองเท่าระหว่างมกราคม 2005 ถึงมกราคม 2025 คือขึ้นราว 105% ขณะที่ราคาทั้งหมดขึ้นราว 66%21,20 แต่ในสิบปีที่ผ่านมา ค่าเทอมขึ้นปีละ 3.6% และค่าเรียนมหาวิทยาลัย 2.0%1 ถ้ารู้ว่าค่าเทอมของโรงเรียนลูกขึ้นเร็วกว่านั้น ให้ใส่อัตรานั้นในแผน
ส่วนต่างไม่กี่จุดทำอะไรได้ในสิบห้าปี
สิบห้าปีเป็นระยะทางทั่วไปจากวันนี้ถึงค่าเรียนมหาวิทยาลัยของลูก หรือจากการตัดสินใจกลางอาชีพถึงช่วงปีแรกๆ หลังหยุดทำงาน เมื่อทบต้นตลอดช่วงนั้น ส่วนต่างระหว่างอัตรากลายเป็นส่วนต่างระหว่างจำนวนเท่า ที่ 2% ต่อปี ค่าใช้จ่ายโตเป็นราว 1.35 เท่าของวันนี้ ที่ 4% ราว 1.80 เท่า ที่ 8% ราว 3.17 เท่า ที่ 12% ราว 5.47 เท่า และที่ 16% ราว 9.27 เท่า1
- ตามค่าเริ่มต้นของอินเดีย ค่าใช้จ่ายประจำวัน ₹1 ล้านในวันนี้ จะกลายเป็นราว ₹1.8 ล้านในสิบห้าปีที่อัตรา 4.0%1
- ค่าเทอม ₹1 ล้านเท่ากัน จะกลายเป็นราว ₹2 ล้านที่อัตรา 4.7% สูงกว่าตัวเลขทั่วไปเล็กน้อย1
- ส่วนค่ารักษาพยาบาล ₹1 ล้าน จะกลายเป็นราว ₹6.17 ล้านที่อัตรา 12.9% มากกว่าสามเท่าของตัวเลขทั่วไปจากจุดเริ่มต้นเดียวกัน1
แผนที่ให้ทุกอย่างเพิ่มตามอัตราทั่วไป ประเมินเป้าหมายค่าเทอมในตัวอย่างนั้นต่ำไปราว 10% และประเมินค่ารักษาพยาบาลต่ำไปราว 71%1 ค่าใช้จ่ายที่ต้องมีอัตราของตัวเองมากที่สุดคือค่ารักษาพยาบาล ซึ่งเป็นค่าใช้จ่ายที่เลือกไม่จ่ายได้ยากที่สุดเมื่อมาถึง
ประมาณการค่าใช้จ่ายแต่ละอย่างด้วยอัตราของตัวเอง
วิธีแก้ในทางปฏิบัติอธิบายได้ง่าย คือติดป้ายค่าใช้จ่ายทุกรายการด้วยประเภทเงินเฟ้อที่เป็นตัวขับเคลื่อน แล้วประมาณการแต่ละรายการด้วยอัตราของตัวเอง ประมาณการของ Nivritee ทำงานแบบนี้ ค่าใช้จ่ายทุกแถวและเป้าหมายชีวิตทุกรายการมีประเภทเงินเฟ้อ คือทั่วไป การศึกษา หรือการแพทย์ และในทุกปีของประมาณการ แต่ละรายการจะเพิ่มตามอัตราของประเภทนั้นในรูประดับราคาที่สะสมต่อเนื่อง ช่วงที่เงินเฟ้อสูงจึงทิ้งให้ราคาสูงขึ้นถาวร ค่าใช้จ่ายในอีกตลาดหนึ่งจากสิบสี่ตลาดจะเพิ่มตามอัตราของประเทศนั้นเอง ค่าเทอมในสหราชอาณาจักรของแผนที่จะไปลงหลักปักฐานที่อินเดีย จึงขยับตามเงินเฟ้อค่าการศึกษาของสหราชอาณาจักร ปรับด้วยส่วนต่างเงินเฟ้อระหว่างสองประเทศ