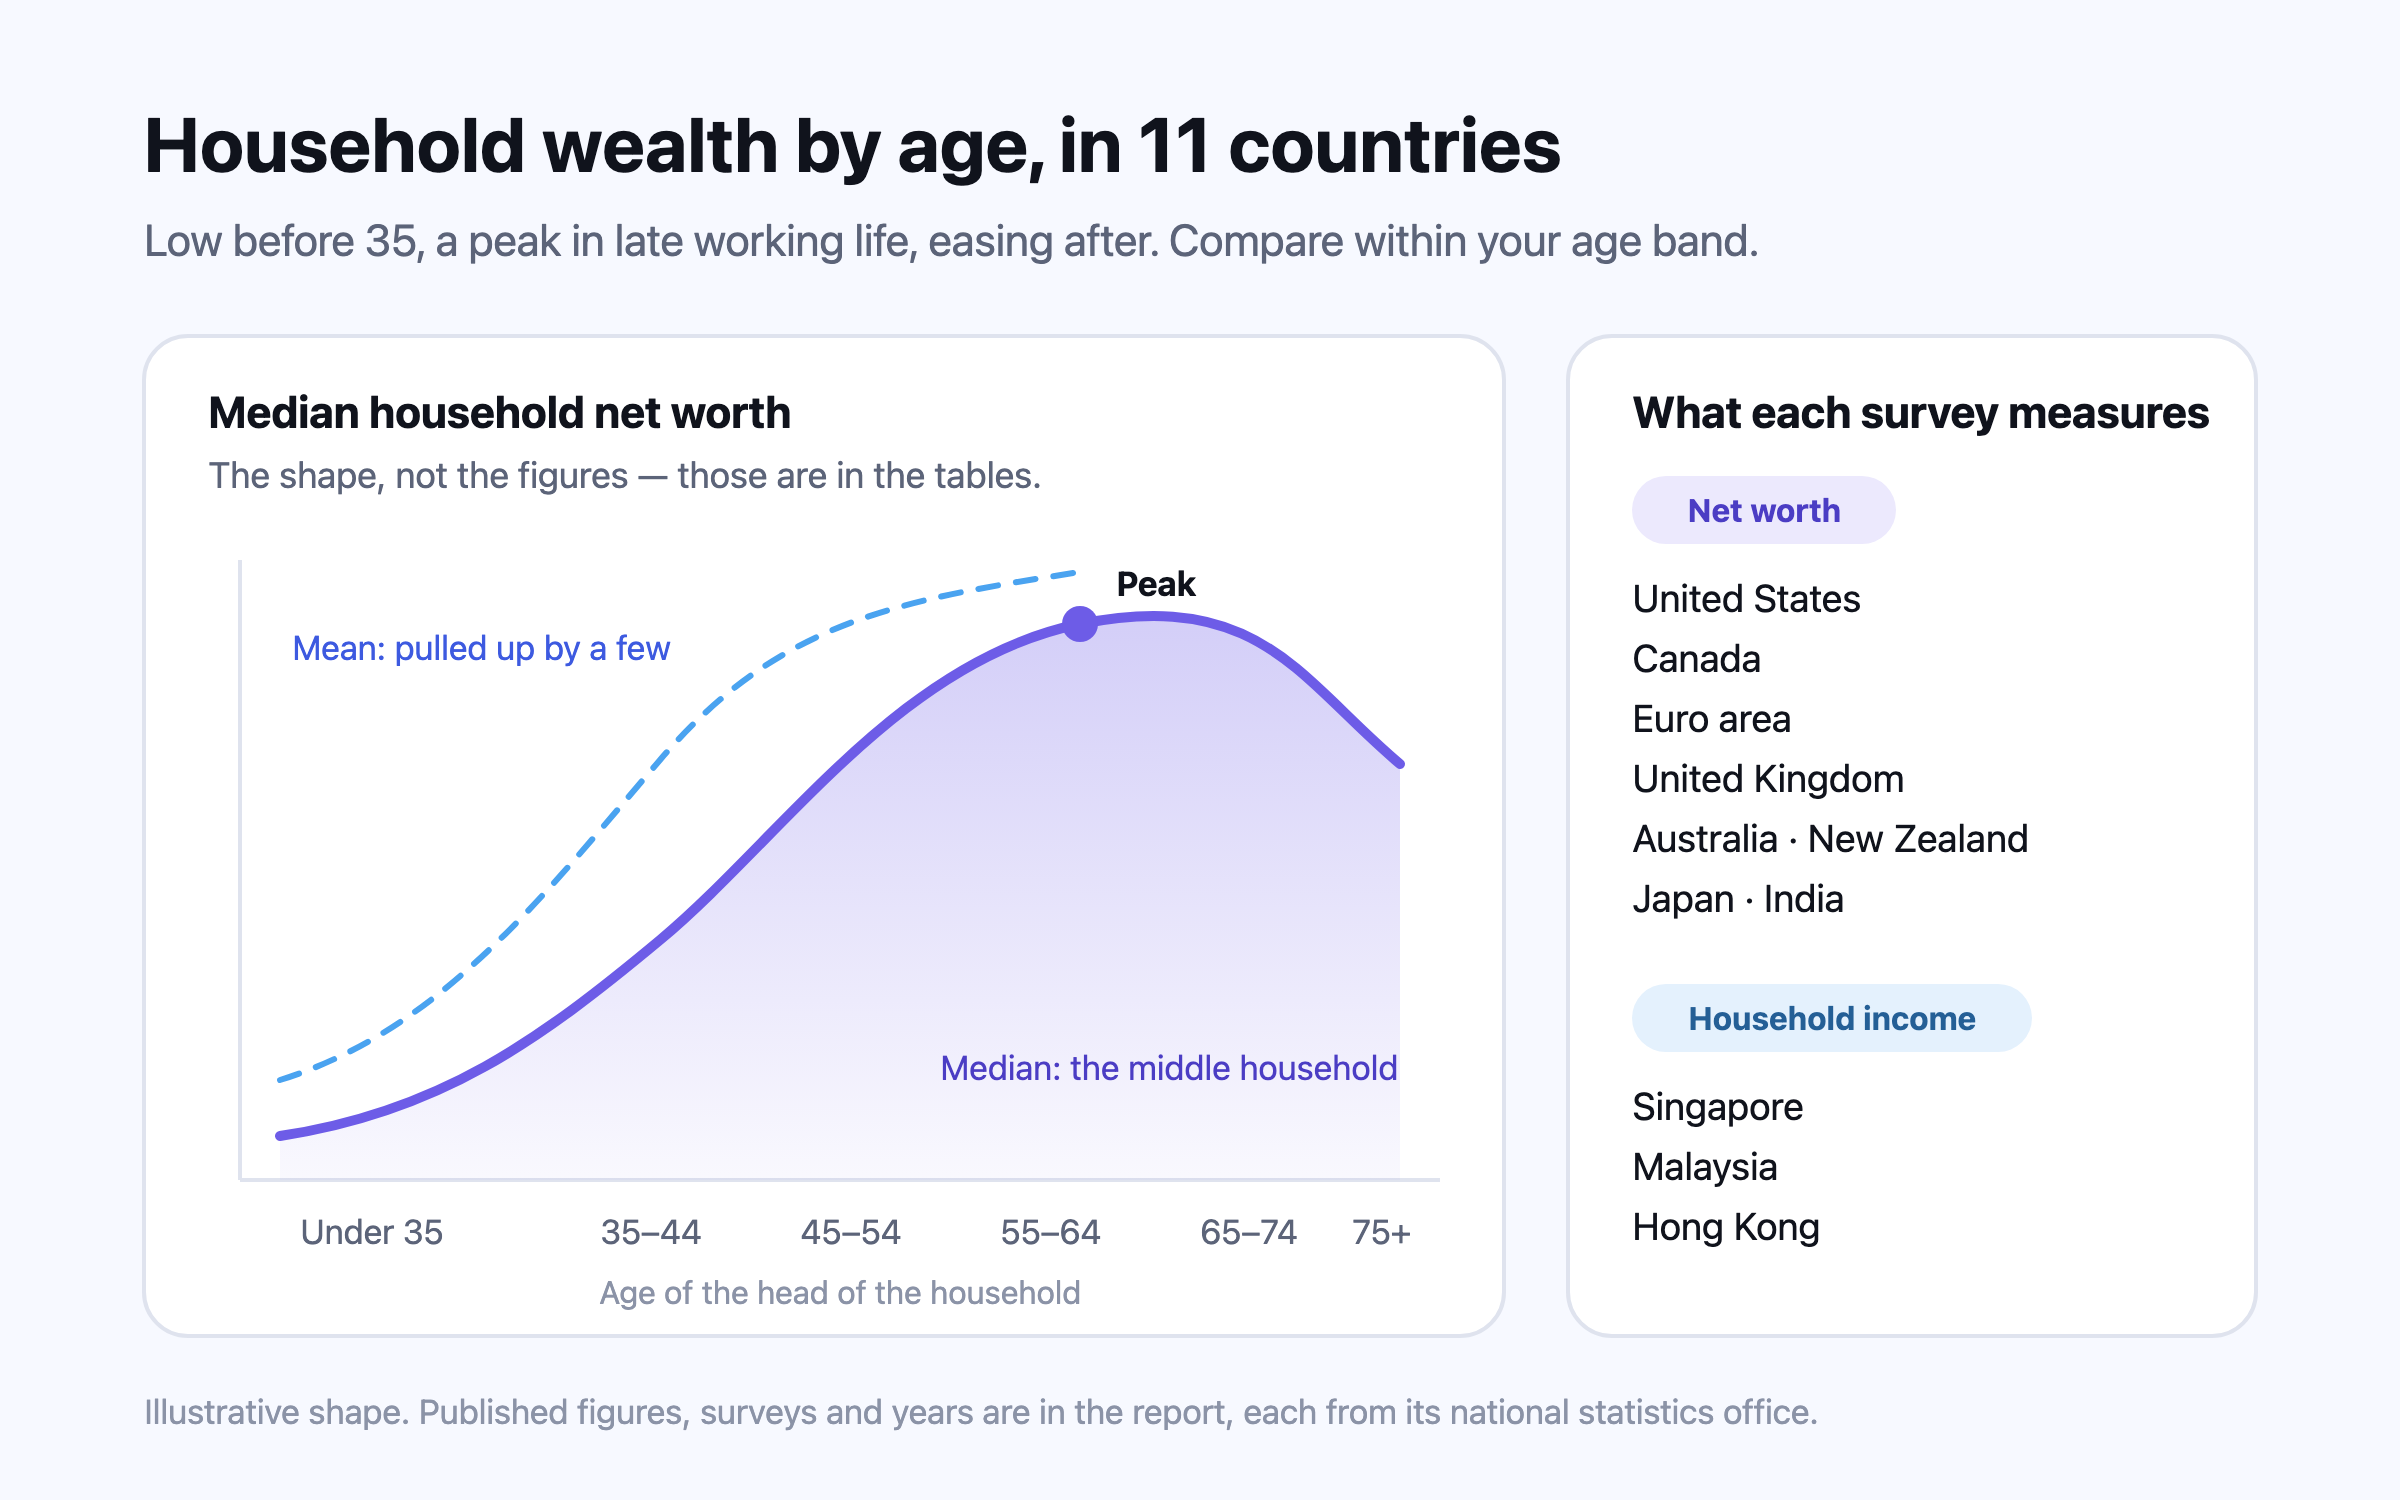
ในทุกการสำรวจที่นี่ ความมั่งคั่งของครัวเรือนไต่ขึ้นอย่างชันจากกลุ่มอายุต่ำกว่า 35 ไปถึงจุดสูงสุดที่ไหนสักแห่งระหว่างอายุ 55 ถึง 74 และค่ามัธยฐานอยู่ต่ำกว่าค่าเฉลี่ยมาก สิงคโปร์ มาเลเซีย ฮ่องกง ไทย และฟิลิปปินส์เผยแพร่รายได้ครัวเรือนแทนความมั่งคั่ง การเปรียบเทียบที่ตรงไปตรงมาสำหรับประเทศเหล่านี้จึงเป็นรายได้ ส่วน UAE ไม่ได้เผยแพร่ทั้งสองอย่าง จึงเทียบต่อผู้ใหญ่หนึ่งคนกับแบบจำลองของ UBS
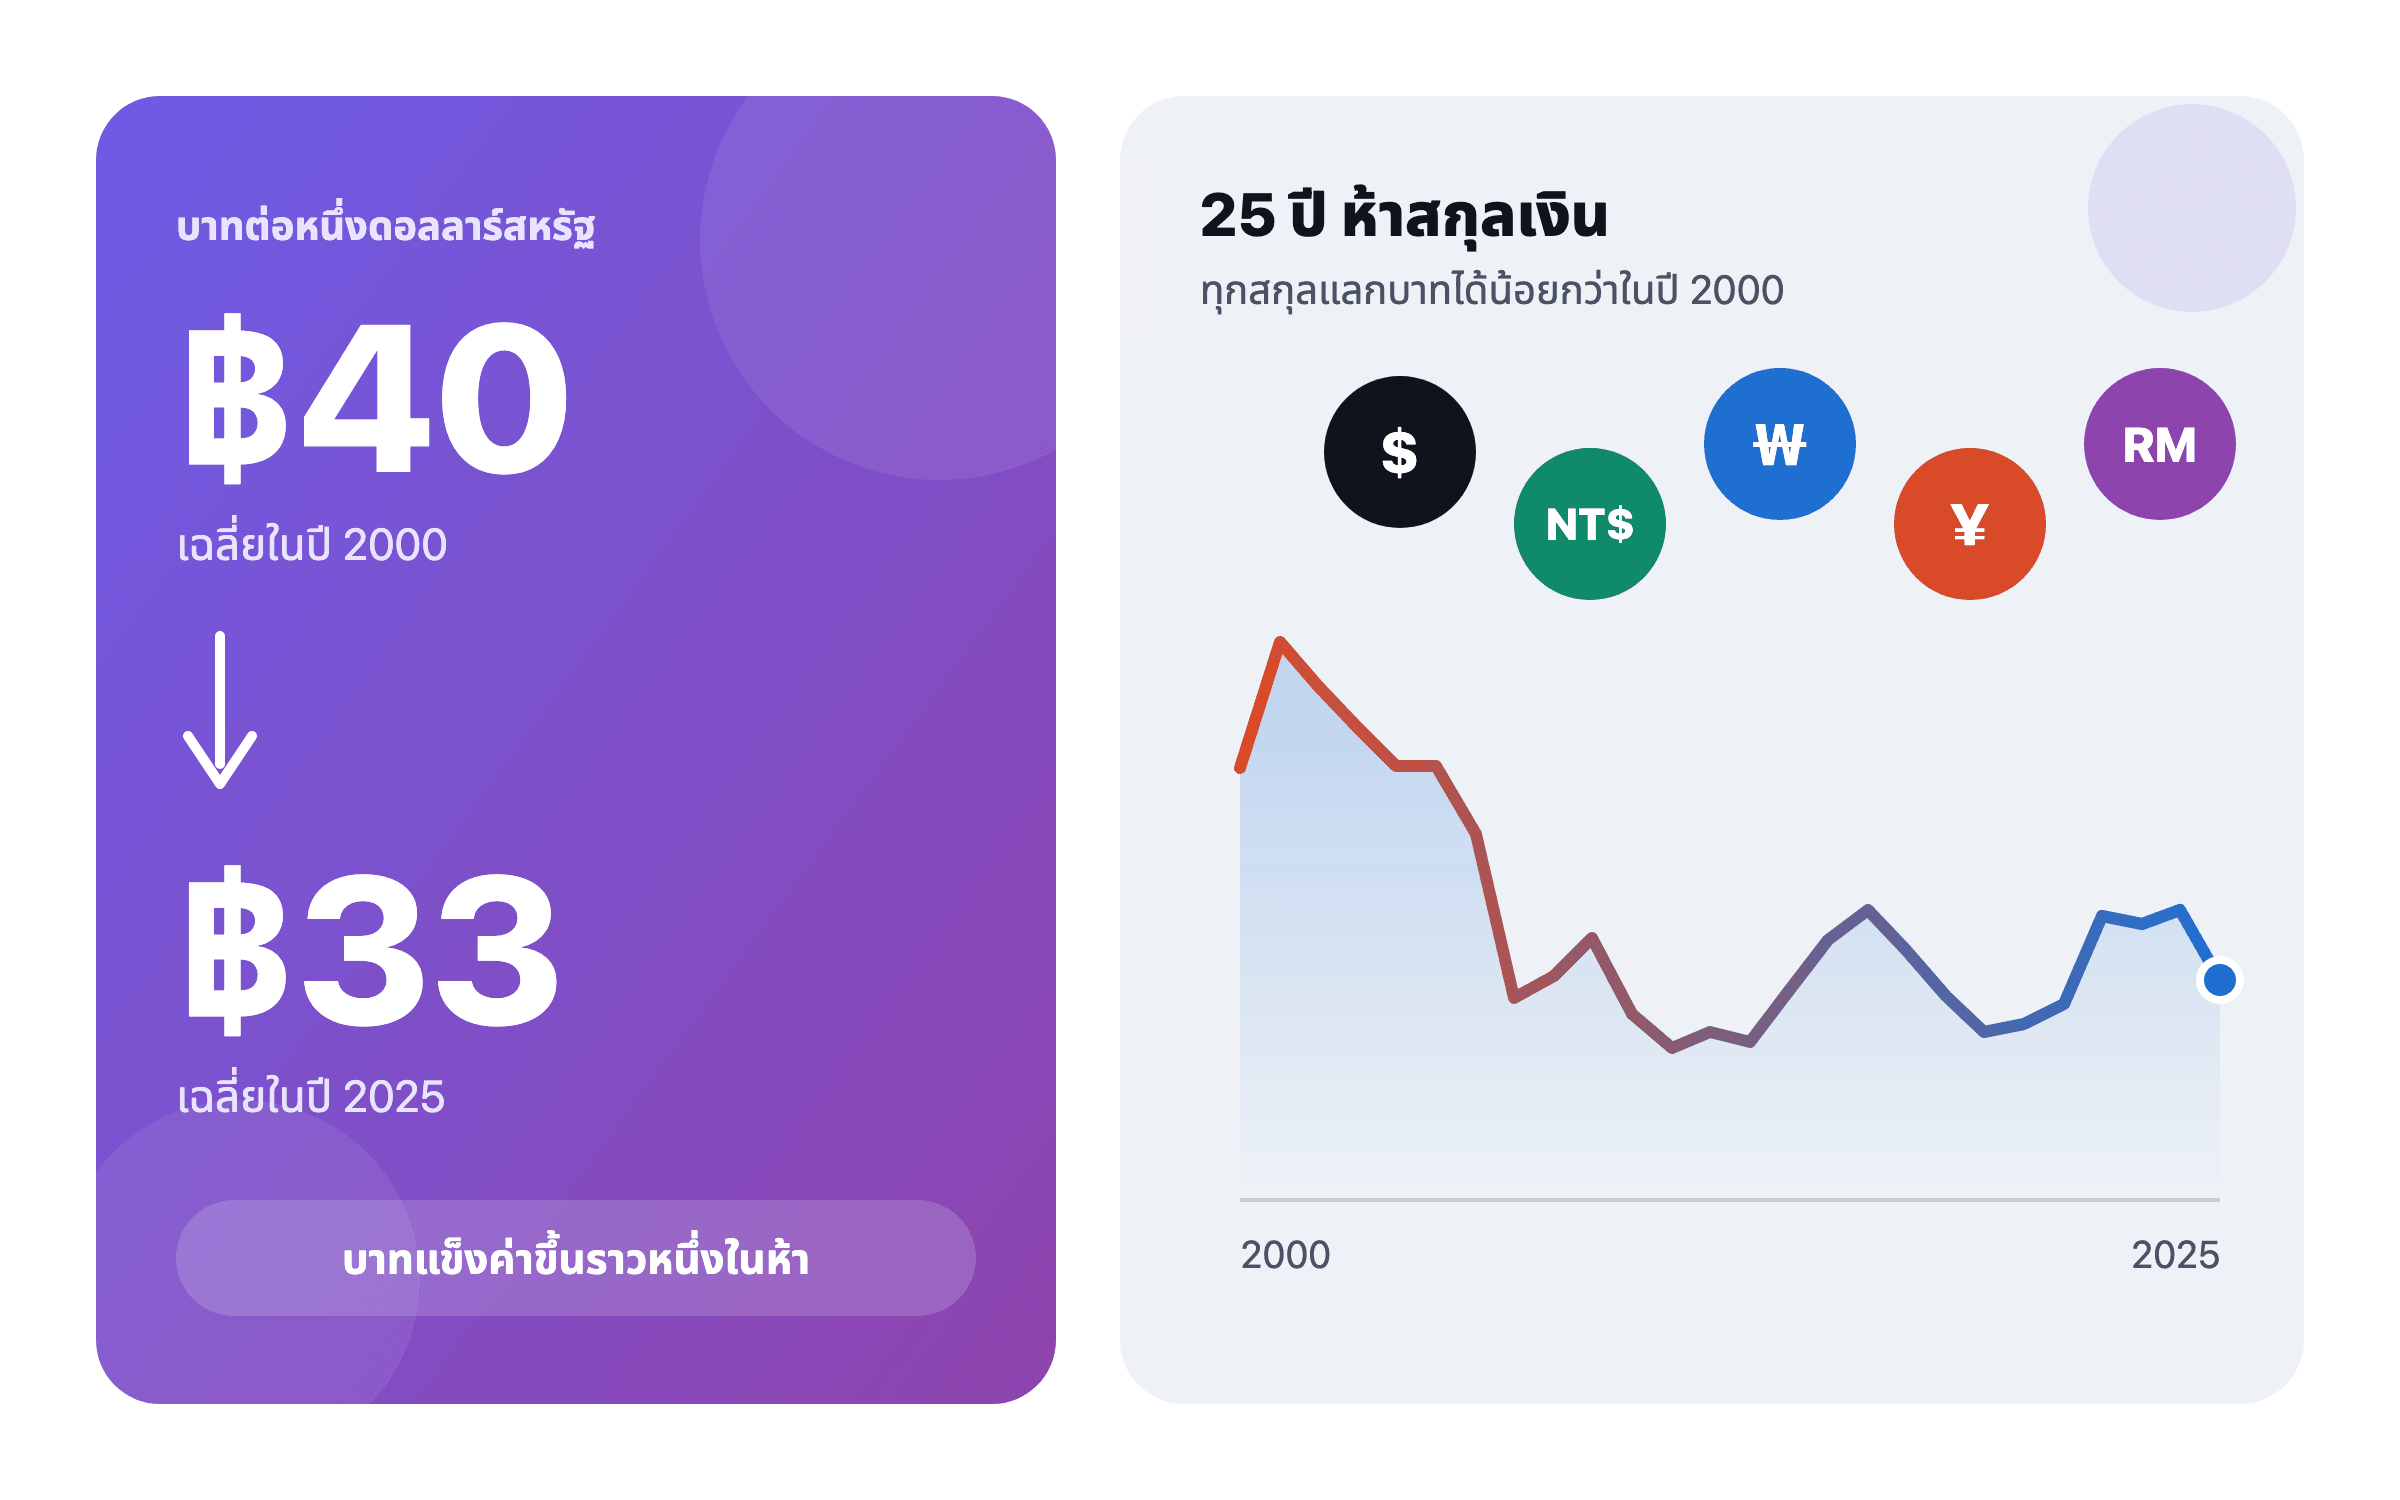
คำตอบสั้นๆ: ครัวเรือนทั่วไปมีทรัพย์สินน้อยมากก่อนอายุ 35 และมีความมั่งคั่งมากที่สุดในช่วงหลังอายุ 55 ในสหรัฐฯ ครัวเรือนที่หัวหน้าครัวเรือนอายุต่ำกว่า 35 มีค่ามัธยฐานความมั่งคั่งสุทธิ $33,000 ในปี 2025 เทียบกับ $431,300 สำหรับกลุ่มอายุ 65 ถึง 741 ในยูโรโซน การไต่ขึ้นแบบเดียวกันเริ่มจาก €24,600 ไปถึงจุดสูงสุด €209,000 ที่อายุ 55 ถึง 642 ตัวเลขเหล่านี้ไม่ใช่เป้าหมาย แต่ละตัวคือจุดอ้างอิง คือครัวเรือนที่อยู่ตรงกลางของกลุ่มอายุพอดี รายงานนี้แสดงสิ่งที่การสำรวจทางการสิบสามแห่งและค่าประมาณจากแบบจำลองอีกหนึ่งแห่งเผยแพร่ไว้ ในสกุลเงินและปีของแต่ละแหล่ง และบอกว่าการเปรียบเทียบกับตัวเลขเหล่านี้บอกอะไรคุณได้และบอกอะไรไม่ได้
ความมั่งคั่งสุทธิตามอายุ: การสำรวจที่เผยแพร่ค่ามัธยฐานทุกช่วงอายุ
แหล่งข้อมูลสี่แห่งจากสิบสี่แห่งเผยแพร่ค่ามัธยฐานความมั่งคั่งสุทธิของทุกช่วงอายุสิบปี ได้แก่ การสำรวจการเงินผู้บริโภค (SCF) ของธนาคารกลางสหรัฐฯ1 การสำรวจความมั่นคงทางการเงิน (SFS) ของสำนักงานสถิติแคนาดา3 การสำรวจการเงินและการบริโภคของครัวเรือน (HFCS) ของธนาคารกลางยุโรป2 และตั้งแต่รอบปี 2024 การสำรวจรายได้ การบริโภค และความมั่งคั่งของครอบครัวระดับชาติของญี่ปุ่น4 ซึ่งญี่ปุ่นมีหัวข้อของตัวเองด้านล่าง ความมั่งคั่งสุทธิในที่นี้คือทุกอย่างที่ครัวเรือนเป็นเจ้าของ รวมบ้านที่อยู่อาศัย ลบด้วยทุกอย่างที่ครัวเรือนเป็นหนี้ อายุคืออายุของคนที่แต่ละการสำรวจถือว่าเป็นหัวหน้าครัวเรือน
การไต่ขึ้นเหมือนกันทั้งสามแห่ง และนี่คือสิ่งที่มีประโยชน์ที่สุดในตาราง ในยูโรโซน ความมั่งคั่งเพิ่มขึ้นราวแปดเท่าระหว่างช่วงอายุต่ำกว่า 35 กับจุดสูงสุด จาก €24,600 เป็น €209,000 ที่อายุ 55 ถึง 642 ครัวเรือนอายุน้อยของแคนาดาเริ่มต้นสูงกว่า ที่ C$159,100 และขึ้นไปสูงสุดที่ C$873,400 ระหว่างอายุ 55 ถึง 643 ตอนนี้สหรัฐฯ ต่างออกไปทั้งสองปลาย ค่ามัธยฐานกลุ่มอายุต่ำกว่า 35 ที่ $33,000 ต่ำที่สุดในสามแห่ง และลดลงจาก $42,700 ในปี 2022 เมื่อปรับตามราคาสินค้าแล้ว และค่ามัธยฐานยังเพิ่มขึ้นต่อไปจนถึงกลุ่มอายุมากที่สุด เป็น $504,900 ที่อายุ 75 ปีขึ้นไป1 ที่อื่นค่ามัธยฐานลดลงเล็กน้อยหลังจุดสูงสุด เมื่อครัวเรือนเริ่มใช้ชีวิตจากสิ่งที่สร้างไว้ คนอายุ 32 ที่เทียบตัวเองกับตัวเลขระดับประเทศของทุกช่วงอายุ จึงกำลังเทียบตัวเองกับคนที่มีเวลาออมมากกว่าอีกสามสิบปี นี่คือเหตุที่การเปรียบเทียบที่มีความหมายต้องทำภายในช่วงอายุเดียวกัน
ญี่ปุ่น: ค่ามัธยฐานตามอายุ เป็นครั้งแรก
สำนักงานสถิติญี่ปุ่นวัดความมั่งคั่งสุทธิ คือสินทรัพย์ทางการเงินลบหนี้ทางการเงิน บวกที่ดินที่อยู่อาศัยและตัวบ้าน ของทุกครัวเรือน จนถึงรอบปี 2024 สำนักงานเผยแพร่เฉพาะค่าเฉลี่ยของแต่ละกลุ่มอายุ ตอนนี้เผยแพร่ค่ามัธยฐานด้วย ในช่วงอายุเดียวกับการสำรวจข้างต้น และตัวเลขทั้งสองเมื่อวางคู่กันแสดงให้เห็นว่าค่าเฉลี่ยทำให้เข้าใจผิดได้มากแค่ไหน4
ค่ามัธยฐานสูงสุดที่ ¥28,430,000 ระหว่างอายุ 65 ถึง 74 และแทบไม่ลดลงหลังจากนั้น4 ในทุกช่วงอายุ ค่าเฉลี่ยอยู่สูงกว่าค่ามัธยฐานมาก ในกลุ่มอายุต่ำกว่า 35 สูงกว่าถึงสามเท่า เพราะครัวเรือนที่มั่งคั่งมากจำนวนไม่มากดึงค่าเฉลี่ยขึ้นไป หัวข้อถัดไปอธิบายว่าทำไมช่องว่างนี้จึงสำคัญ
ทุกตลาดในภาพเดียว
ตลาดที่เหลือเผยแพร่รายละเอียดตามอายุน้อยกว่า และหกแห่งไม่มีการสำรวจความมั่งคั่งครัวเรือนเลย ตารางด้านล่างแสดงตัวเลขหลักที่แต่ละแหล่งเผยแพร่ สิ่งที่ตัวเลขนั้นวัดจริงๆ และ Nivritee ถือว่าการเปรียบเทียบนั้นวัดจริงหรือเป็นค่าเบื้องต้น ซึ่งหมายความว่าการกระจายตัวรอบตัวเลขบางส่วนเป็นค่าที่คำนวณขึ้น ไม่ใช่ค่าที่เผยแพร่
- สหราชอาณาจักร สำนักงานสถิติแห่งชาติ (ONS) ระบุค่ามัธยฐานความมั่งคั่งของครัวเรือนในบริเตนใหญ่ไว้ที่ £293,700 และเพิ่มเป็น £502,500 เมื่อหัวหน้าครัวเรือนอายุ 65 ถึง 746 การสำรวจครอบคลุมบริเตนใหญ่ จึงไม่รวมไอร์แลนด์เหนือ และ ONS ได้ระงับสถานะสถิติที่ได้รับการรับรองของการสำรวจนี้ไว้ระหว่างปรับปรุงคุณภาพ
- ออสเตรเลียและนิวซีแลนด์ สำนักงานสถิติออสเตรเลีย (ABS) เผยแพร่ค่ามัธยฐาน A$579,200 สำหรับปี 2019–20 ซึ่งเป็นข้อมูลความมั่งคั่งฉบับเต็มล่าสุด5 Stats NZ ระบุค่ามัธยฐานไว้ที่ NZ$529,000 สำหรับปีถึงเดือนมิถุนายน 20247 ทั้งสองแห่งไม่ได้เผยแพร่ค่ามัธยฐานของทุกช่วงอายุ รูปแบบตามอายุที่ Nivritee ใช้สำหรับทั้งสองประเทศจึงเป็นค่าประมาณ ไม่ใช่ค่าที่วัดจริง
- อินเดีย การสำรวจหนี้สินและการลงทุนทั่วอินเดียเผยแพร่มูลค่าสินทรัพย์เฉลี่ยต่อครัวเรือน คือ ₹2,717,081 ในเขตเมืองของอินเดีย ไม่ใช่ความมั่งคั่งสุทธิ ไม่ใช่ค่ามัธยฐาน และไม่ได้แยกตามอายุ8 นี่คือภาพสาธารณะที่ดีเท่าที่มี และทุกค่าที่สร้างจากข้อมูลนี้ถูกระบุว่าเป็นค่าเบื้องต้น
- สิงคโปร์ มาเลเซีย และฮ่องกง ไม่มีแห่งใดเผยแพร่การกระจายตัวของความมั่งคั่งครัวเรือน Nivritee จึงเทียบรายได้ครัวเรือนแทน ค่ามัธยฐานรายได้จากการทำงานต่อเดือนของครัวเรือนผู้มีถิ่นพำนักที่มีคนทำงานตามข้อมูลของ SingStat รวมเงินสมทบ CPF จากนายจ้าง อยู่ที่ S$12,027 ในปี 20259 ค่ามัธยฐานรายได้ครัวเรือนต่อเดือนของมาเลเซียอยู่ที่ RM7,017 ในปี 202410 ค่ามัธยฐานรายได้ครัวเรือนต่อเดือนของฮ่องกงอยู่ที่ HK$30,000 ในปี 2025 หน่วยงานไม่ได้เผยแพร่ค่าเฉลี่ย การกระจายตัวรอบค่านี้จึงเป็นค่าประมาณ และค่าที่ได้เป็นค่าเบื้องต้น11
- ไทยและฟิลิปปินส์ ทั้งสองประเทศไม่ได้เผยแพร่ความมั่งคั่งครัวเรือนเช่นกัน สำนักงานสถิติแห่งชาติของไทยระบุรายได้เฉลี่ยต่อเดือนของครัวเรือนไว้ที่ ฿29,030 ในปี 2023 และไม่ได้เผยแพร่ค่ามัธยฐาน ค่ามัธยฐานที่ Nivritee ใช้เทียบจึงคำนวณจากการกระจายตัวในการสำรวจการบริโภคระดับประเทศ12 ค่ามัธยฐานรายได้ต่อปีของครอบครัวตามข้อมูลของ PSA (สำนักงานสถิติฟิลิปปินส์) อยู่ที่ ₱261,570 ในปี 2023 โดยเป็นครอบครัว ไม่ใช่ครัวเรือน ซึ่งเป็นหน่วยที่การสำรวจนี้นับ13
- สหรัฐอาหรับเอมิเรตส์ UAE ไม่มีการสำรวจความมั่งคั่งของครัวเรือนหรือการกระจายตัวของรายได้ที่เผยแพร่ ตัวเลขเดียวที่มีคือค่าประมาณจากแบบจำลองของ UBS สำหรับค่ามัธยฐานความมั่งคั่งต่อผู้ใหญ่หนึ่งคน คือ US$31,761 ณ สิ้นปี 2022 ซึ่ง UBS เองจัดว่าเป็นข้อมูลคุณภาพต่ำ14 Nivritee เทียบ UAE ต่อผู้ใหญ่หนึ่งคน โดยหารความมั่งคั่งสุทธิของครัวเรือนด้วยจำนวนผู้ใหญ่ และระบุว่าเป็นค่าเบื้องต้น
ค่ามัธยฐานคือครัวเรือนที่อยู่ตรงกลาง ครึ่งหนึ่งมีมากกว่า อีกครึ่งมีน้อยกว่า ค่าเฉลี่ยคือยอดรวมหารด้วยจำนวนครัวเรือน และครัวเรือนที่มั่งคั่งมากไม่กี่ครัวเรือนดึงค่านี้ขึ้นไปสูงมาก ในสหรัฐฯ ค่าเฉลี่ยความมั่งคั่งสุทธิของครัวเรือนในปี 2025 คือ $1,241,500 เกือบหกเท่าของค่ามัธยฐาน $215,9001 ในยูโรโซนช่องว่างแคบกว่าแต่ยังกว้างอยู่ ค่าเฉลี่ย €312,000 เทียบกับค่ามัธยฐาน €140,1002 สำหรับคำถามที่คนส่วนใหญ่อยากรู้จริงๆ ว่าฉันอยู่ใกล้ๆ คนที่คล้ายฉันไหม ค่ามัธยฐานคือไม้บรรทัดที่ถูกต้อง ส่วนค่าเฉลี่ยจะทำให้แทบทุกคนรู้สึกว่าตามหลัง
กฎข้อที่สองคือหน่วย ทุกการสำรวจในที่นี้วัดครัวเรือน (ของฟิลิปปินส์วัดครอบครัว) ไม่ใช่รายบุคคล และความต่างนี้ไม่เล็ก งบดุลของครัวเรือนมักรวมเงินออมของผู้ใหญ่สองคน บ้านหนึ่งหลัง และหนี้หนึ่งชุด รายงานเปรียบเทียบระหว่างประเทศบางฉบับที่ถูกอ้างถึงบ่อยวัดความมั่งคั่งต่อผู้ใหญ่หนึ่งคน และการเทียบครอบครัวกับตัวเลขต่อผู้ใหญ่หนึ่งคนทำให้ครอบครัวดูดีเกินจริง Nivritee เทียบครัวเรือนกับครัวเรือน ซึ่งเป็นเหตุที่การเปรียบเทียบที่แสดงให้คู่ชีวิตเห็นเป็นของทั้งสองคนรวมกัน ข้อยกเว้นเดียวคือ UAE ซึ่งตัวเลขเดียวที่มีเป็นต่อผู้ใหญ่หนึ่งคน ที่นั่นความมั่งคั่งสุทธิของครัวเรือนจะถูกหารด้วยจำนวนผู้ใหญ่ก่อนเทียบ และการ์ดก็บอกไว้14
เปอร์เซ็นไทล์เทียบครัวเรือนวัยเดียวกันบอกอะไรได้ และบอกอะไรไม่ได้
เปอร์เซ็นไทล์เปลี่ยนการกระจายตัวเหล่านี้ให้เป็นประโยคเดียว คือครัวเรือนของคุณมีมากกว่าราว N จากทุกร้อยครัวเรือนวัยเดียวกันในประเทศของคุณ ถ้าใช้ให้ถูก เปอร์เซ็นไทล์ตอบคำถามแคบๆ ข้อหนึ่งด้วยหลักฐานจริง แต่ควรรู้ว่าตัวเลขนี้ไม่ได้นับอะไรบ้าง
- เป็นข้อเท็จจริง ไม่ใช่คำตัดสิน การอยู่ต่ำกว่าค่ามัธยฐานตอนอายุ 30 ไม่ได้บอกอะไรเลยว่าแผนจะได้ผลหรือไม่ ครัวเรือนที่มียอดเงินไม่มากแต่อัตราการออมสูงอาจอยู่ในฐานะที่แข็งแรงกว่ามากเมื่อเทียบกับครัวเรือนที่มีเงินมากกว่าแต่ไม่มีเงินเหลือเก็บเลย
- การสำรวจเก่าลง แหล่งข้อมูลล่าสุดในที่นี้มาจากปี 2025 และเก่าที่สุดมาจากปี 2018–19 การเทียบงบดุลวันนี้กับราคาเมื่อหลายปีก่อนทำให้ดูเหมือนคุณอยู่สูงกว่าความจริง Nivritee จึงปรับแต่ละการสำรวจไปข้างหน้าด้วยอัตราเงินเฟ้อทั่วไปของประเทศนั้นก่อนเทียบ และบอกว่าปรับไปกี่ปี Nivritee ไม่ได้ทำเป็นรู้ว่าความมั่งคั่งเติบโตเร็วกว่าราคาสินค้าหรือไม่
- ตัวเลขระดับประเทศรวมทุกคน รวมถึงครัวเรือนที่ไม่ได้ออมเลย คนที่วางแผนเพื่ออิสรภาพทางการเงินมักอยู่สูงกว่าตรงกลางมาก เปอร์เซ็นไทล์ระดับประเทศที่สูงจึงพบได้บ่อยในผู้ใช้ Nivritee และลำพังตัวเลขนี้ไม่ใช่เหตุผลให้วางใจ
- ส่วนบนสุดบาง การสำรวจเก็บข้อมูลครัวเรือนที่มั่งคั่งมากได้น้อย เมื่อเกินระดับหนึ่ง เปอร์เซ็นไทล์ใดๆ จึงเป็นค่าประมาณ และ Nivritee บอกไว้บนการ์ดแทนที่จะอ้างอันดับที่แม่นยำ
- ความมั่งคั่งสุทธิเป็นศูนย์หรือติดลบไม่มีเปอร์เซ็นไทล์ ครัวเรือนที่หนี้มากกว่าทรัพย์สินจะไม่ถูกวางบนเส้นโค้งเลย แต่จะได้รับคำอธิบายว่าทำไม และไม่มีวันเห็นตัวเลขศูนย์
- บางตลาดเทียบรายได้ ในสิงคโปร์ มาเลเซีย ฮ่องกง ไทย และฟิลิปปินส์ การเปรียบเทียบคือสิ่งที่ครัวเรือนหาได้ เพราะนั่นคือสิ่งที่หน่วยงานสถิติของประเทศเหล่านั้นวัด
แล้วเท่าไรถึงพอ?
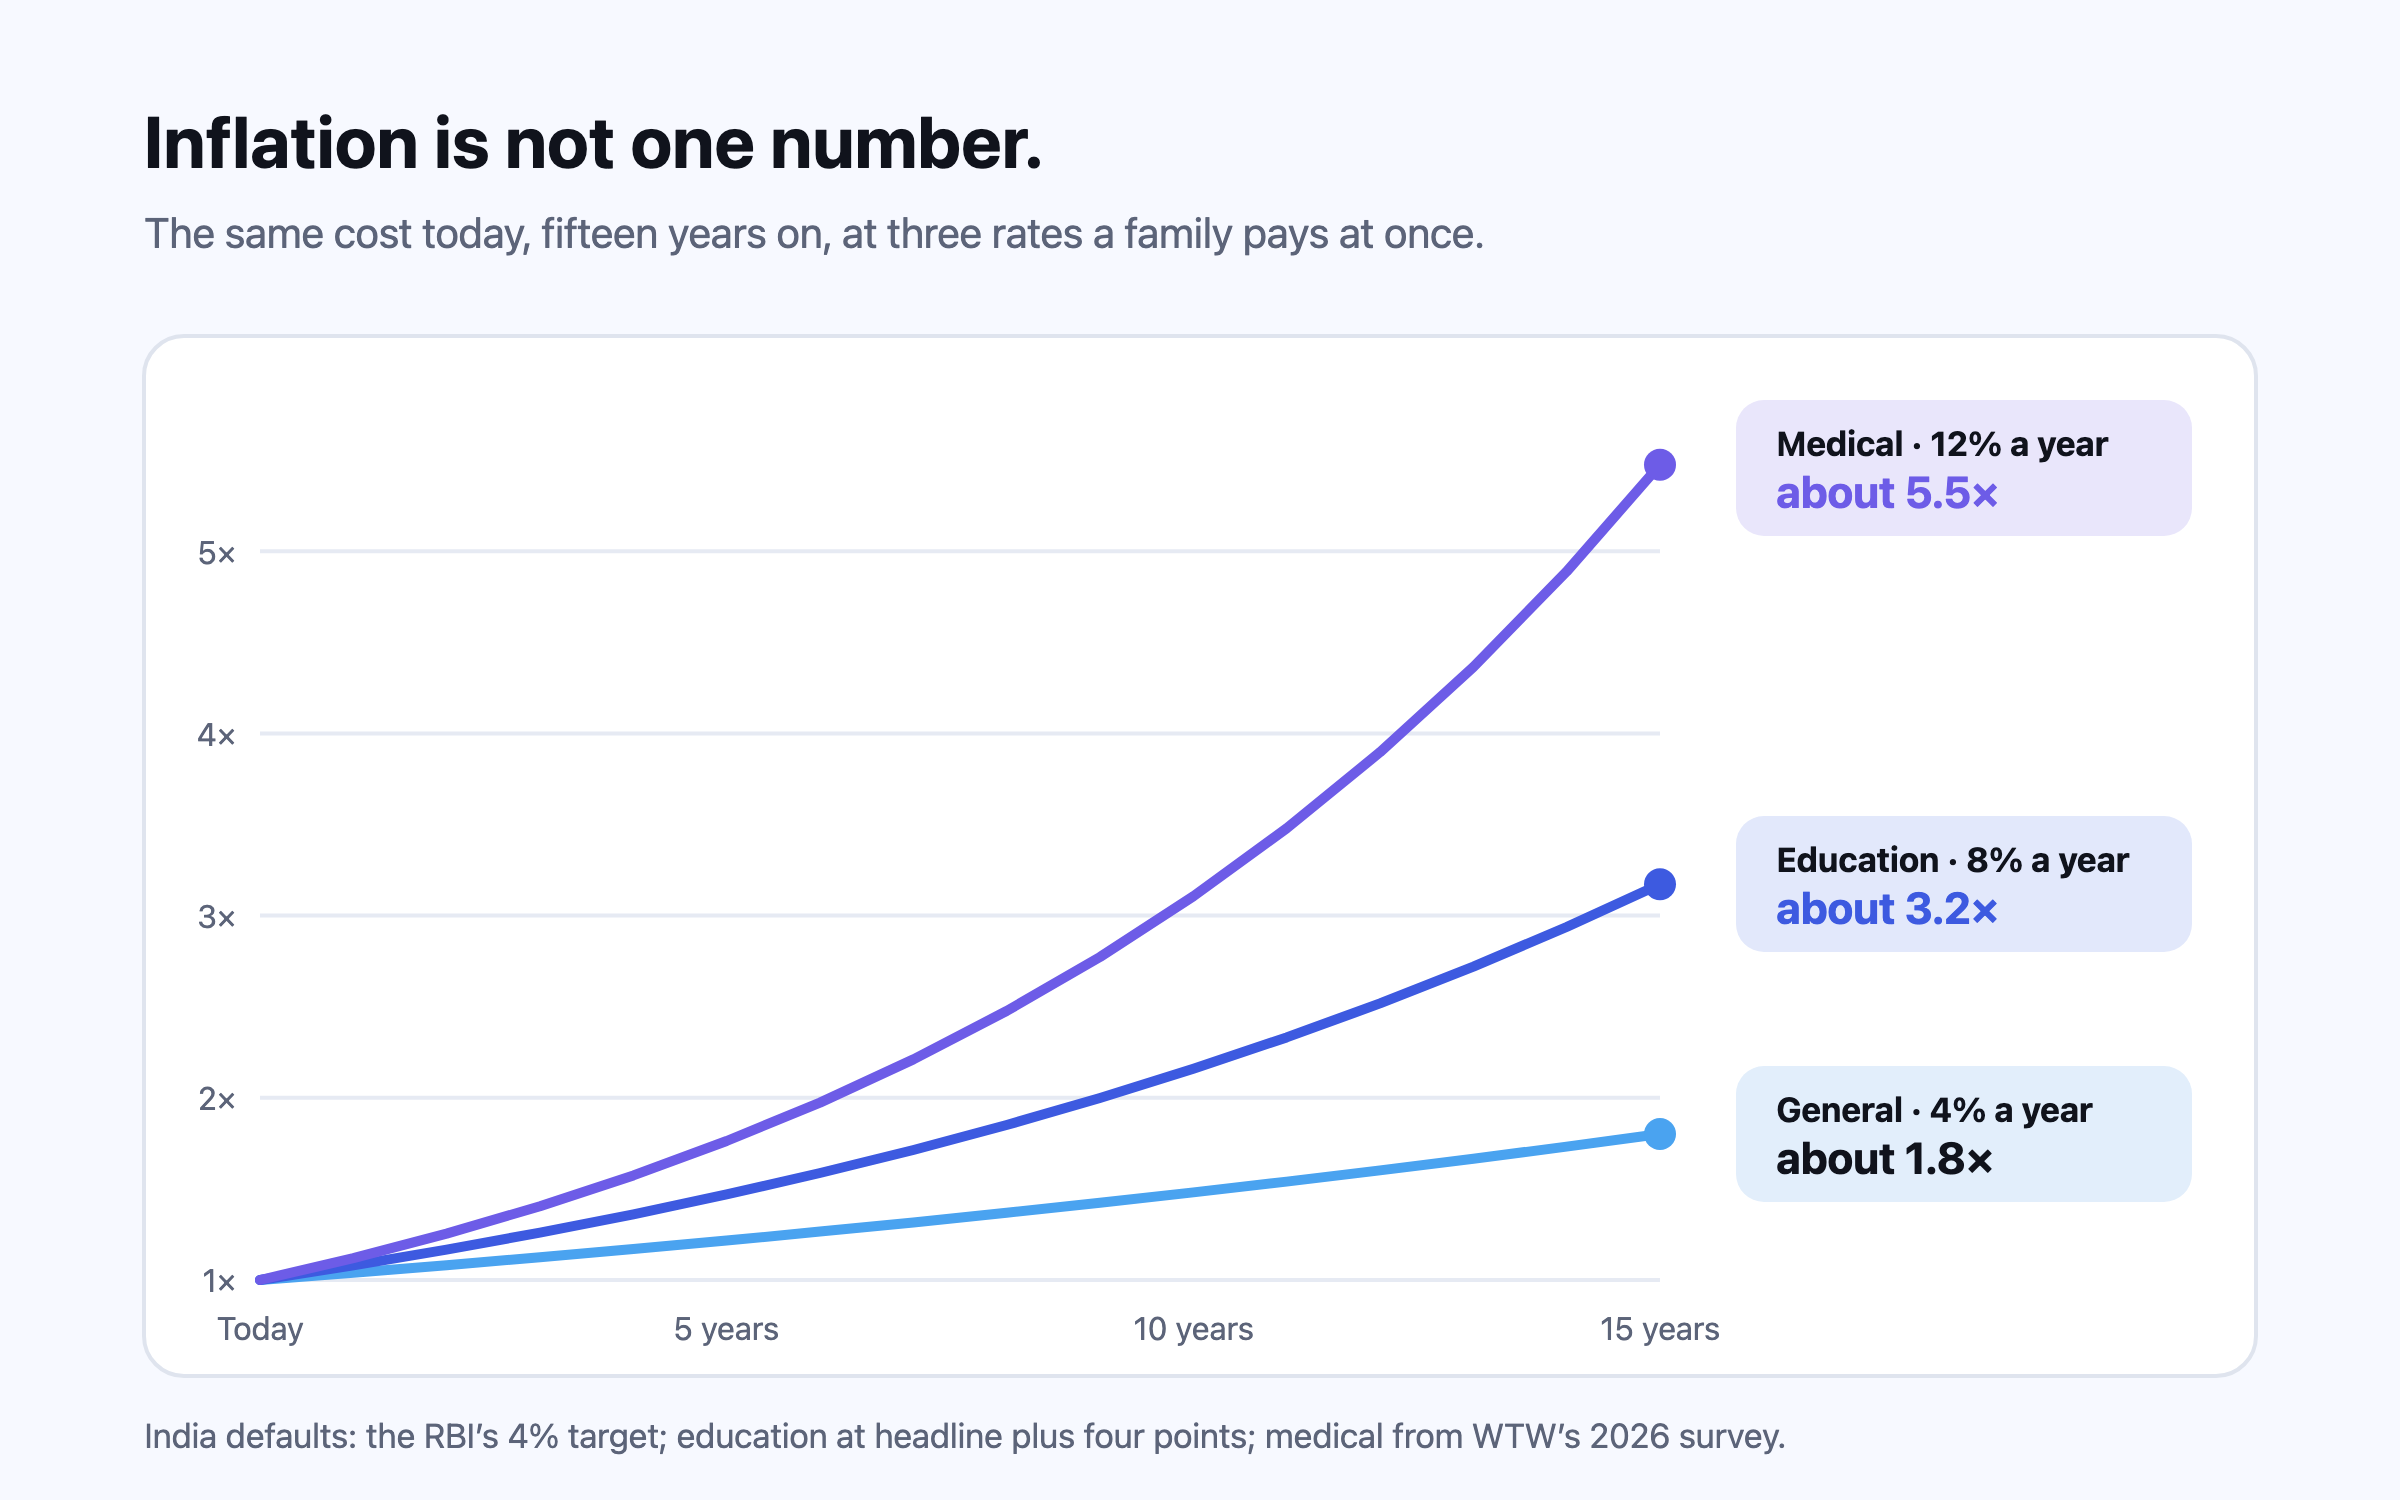
คำว่าพอไม่ใช่ค่ามัธยฐานของวัยคุณ แต่คือตัวเลขที่จ่ายให้ชีวิตที่คุณตั้งใจจะใช้เมื่อการทำงานกลายเป็นทางเลือก คือค่าใช้จ่ายของคุณเอง ในประเทศของคุณเอง เพิ่มตามอัตราเงินเฟ้อของแต่ละหมวด นานเท่าที่คุณวางแผนว่าจะต้องใช้ ตัวเลขนั้นอาจสูงกว่าหรือต่ำกว่าค่ามัธยฐานระดับประเทศมาก และสองครัวเรือนที่มีความมั่งคั่งสุทธิเท่ากันอาจอยู่ในสถานะที่ต่างกันมาก การสำรวจบอกว่าคุณอยู่ตรงไหน แผนของคุณเองบอกว่าที่ที่คุณอยู่นั้นพอหรือไม่
รายงานนี้บรรยายสถิติที่เผยแพร่แล้ว ไม่ใช่คำแนะนำทางการเงิน และไม่มีส่วนใดบรรยายครัวเรือนรายใดรายหนึ่ง