เงินสดสำรองแบบ Evensky
เงินสดสำรองสำหรับใช้จ่ายในระยะใกล้ อยู่คู่กับพอร์ตระยะยาวที่ลงทุนในหุ้นและตราสารหนี้ เพื่อไม่ให้ตลาดที่ร่วงลงบังคับให้ต้องขายเพื่อจ่ายบิล
ภาษา · Language
ฟรีดอม แลดเดอร์ · กลยุทธ์แบ่งเงินเป็นสี่ถัง
ฟรีดอม แลดเดอร์คือกลยุทธ์แบ่งเงินเป็นถังสำหรับช่วงหลังหยุดทำงานในแบบสี่ถังของ Nivritee ต่อยอดจากแนวคิดที่ Harold Evensky พัฒนาขึ้นและ Christine Benz แห่ง Morningstar ทำให้แพร่หลาย ได้แก่ ขั้นเอาตัวรอด ขั้นประคองชีพ ขั้นเพียงพอ และขั้นเหลือใช้ แต่ละขั้นกำหนดขนาดจากค่าใช้จ่ายของคุณเอง บอกว่าเท่าไรถึงพอ และบอกว่าเงินอยู่ในสิ่งที่ขั้นนั้นใช้ได้หรือไม่
ฟรีดอม แลดเดอร์
฿5.75 ล้าน฿5,749,000
ต่อยอดกัน ไม่ใช่กระปุกสี่ใบแยกกัน ทุกอย่างที่คุณถือนับรวมในขั้นที่เงินไปถึงและในทุกขั้นที่อยู่เหนือขึ้นไป ยอดบนสุดของบันไดจึงเป็นตัวเลข FI ของคุณนั่นเอง ตัวเลขเป็นตัวอย่างประกอบ
ฟรีดอม แลดเดอร์ · สี่ถัง
ขั้นเอาตัวรอด คือค่าใช้จ่ายจำเป็นหลายเดือนที่หยิบใช้ได้ในวันเดียว หลักที่ยอมรับกันทั่วไปคือสามถึงหกเดือน และคุณเป็นคนเลือก ขั้นประคองชีพ คือค่าใช้จ่ายหลายปีตามชีวิตที่คุณจะใช้จริง เก็บเป็นเงินสำรองใช้จ่ายโดยไม่มีสินทรัพย์เติบโต เพื่อไม่ให้ปีที่ตลาดแย่บังคับให้ต้องขาย ขั้นเพียงพอ คือเงินก้อนนั่นเอง โดยมีเรื่องเดียวที่ต้องตัดสินใจ คือจะให้อยู่ในสินทรัพย์เติบโตเท่าไร ขั้นเหลือใช้ คือทุกอย่างที่เกินอิสรภาพทางการเงิน ซึ่งโดยนิยามแล้วไม่มีเป้าหมาย
ทุกเป้าหมายมาจากแผนของคุณเอง ส่วนที่จำเป็นและค่าใช้จ่ายทั้งหมดของชีวิตอ่านจากค่าใช้จ่ายหลังหยุดทำงานของคุณ ไม่ได้มาจากหลักคร่าวๆ
ฟรีดอม แลดเดอร์คืออะไร →สี่ขั้น
| ขั้น | ป้องกันอะไร | เก็บไว้ในรูป |
|---|---|---|
| ขั้นเอาตัวรอด | เรื่องไม่คาดฝันที่รอไม่ได้ | เงินสดที่หยิบใช้ได้ในวันเดียว |
| ขั้นประคองชีพ | รายได้หยุด | เงินสำรองแบบทยอยครบกำหนด ไม่มีสินทรัพย์เติบโต |
| ขั้นเพียงพอ | ตัวเลขเป้าหมาย | ตัดสินใจสัดส่วนหุ้นกับตราสารหนี้ครั้งเดียว |
| ขั้นเหลือใช้ | สิ่งที่ตามมาหลังจากนั้น | อะไรก็ได้ที่คุณเลือก |
แต่ละขั้นมีจุดประสงค์ สูตรคำนวณเป้าหมาย และส่วนผสมของการลงทุนเป็นของตัวเอง ไม่ใช่โมเดลจัดสรรเงินแบบเดียวที่ทำออกมาสี่แบบ
ฟรีดอม แลดเดอร์ · ขั้นที่ต่อยอดกัน
ทุกอย่างที่คุณถือนับรวมในขั้นที่เงินไปถึงและทุกขั้นที่อยู่เหนือขึ้นไป ขั้นเอาตัวรอดสิ้นสุดที่จำนวนเดือนของค่าใช้จ่ายจำเป็น ขั้นประคองชีพสิ้นสุดที่ปลายเงินสำรองใช้จ่าย และขั้นเพียงพอสิ้นสุดที่ตัวเลข FI ของคุณ ซึ่งเป็นตัวเลขเดียวกับที่ FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) ใช้เป็นเป้า บันไดกับแผนของคุณจึงไม่มีทางเห็นต่างกันเรื่องเป้าหมาย
สำหรับครัวเรือนตัวอย่าง ขั้นเอาตัวรอดมีเงิน ฿2.7 แสน จาก ฿2.7 แสน ขั้นประคองชีพ ฿1.56 ล้าน จาก ฿1.56 ล้าน และขั้นเพียงพอไปได้ 17% ของทางสู่ตัวเลข FI ที่ ฿24.88 ล้าน
ทำไมขั้นต่างๆ จึงต่อยอดกัน →ฟรีดอม แลดเดอร์
ต่อยอดกัน ไม่ใช่กระปุกสี่ใบแยกกัน ทุกอย่างที่คุณถือนับรวมในขั้นที่เงินไปถึงและในทุกขั้นที่อยู่เหนือขึ้นไป ตัวเลขเป็นตัวอย่างประกอบของครัวเรือนหนึ่ง
ฟรีดอม แลดเดอร์ · ความเหมาะสมของประเภทเงิน
ผลประเมินสองอย่างที่แยกจากกัน ความครอบคลุมของขั้น ดูว่ามีเงินพอสำหรับขั้นนั้นหรือไม่ ความเหมาะสมของประเภทเงิน ดูว่าเงินอยู่ในสิ่งที่ขั้นนั้นใช้ได้หรือไม่ เช่น เงินสดสำหรับขั้นเอาตัวรอด และไม่มีสินทรัพย์เติบโตในเงินสำรองใช้จ่าย ความเหมาะสมทำให้ผลประเมินของขั้นแย่ลงได้หนึ่งระดับ แต่ไม่เคยทำให้ดีขึ้น และประโยคจะบอกเมื่อเกิดขึ้น
นี่คือเงินสำรองใช้จ่ายของครัวเรือนตัวอย่าง เงินมีอยู่ครบ แต่มีเพียง 67.2% ที่อยู่ในสิ่งที่เงินสำรองใช้จ่ายใช้ได้ ขั้นประคองชีพจึงขึ้นว่า กำลังเติม แทนที่จะเป็น “เต็มแล้ว” และ “สิ่งที่ต้องทำ” ก็ระบุเรื่องนี้ไว้
ความเหมาะสมของประเภทเงินหมายถึงอะไร →แผนของคุณ
สิ่งที่ควรดู
สุขภาพของแผนมีความเสี่ยงเรียงจากเรื่องที่เห็นชัดที่สุดก่อน ไม่ใช่จากเรื่องที่ขยับตัวเลขได้มากที่สุด
ฟรีดอม แลดเดอร์ · แถบเลื่อนและประมาณการ
แถบเลื่อนสามตัว คือจำนวนเดือนของค่าใช้จ่ายจำเป็น จำนวนปีของเงินสำรอง และสัดส่วนของขั้นเพียงพอในสินทรัพย์เติบโต แต่ละตัวบอกว่าต้องแลกกับอะไรก่อนที่คุณจะแตะ และขยับอะไรไปบ้างหลังจากนั้น เงินสำรองที่ยาวขึ้นเก็บเงินไว้อย่างปลอดภัยมากขึ้น และเหลือในขั้นเติบโตด้านบนน้อยลง เพราะขั้นต่างๆ ต่อยอดกัน
จากนั้นประมาณการจะบอกอายุที่คาดว่าแต่ละขั้นจะเต็ม เทียบกับอายุที่คุณตั้งเป้าไว้ สถานะของขั้นเพียงพอ ได้แก่ “ตามเป้า” “ช้ากว่าเป้าเล็กน้อย” “มีความเสี่ยง” หรือ “สัญญาณอันตราย” ตัดสินจากสิ่งที่ขั้นนั้นต้องมีในวันนี้ หักเงินที่คุณจะยังใส่เพิ่มเข้าไป งบดุลชุดเดียวกันจึงให้ผลเหมือนกันไม่ว่าแผนจะใหม่หรือเก่า นิฟ (ผู้ช่วยการเงิน AI ฟรี) เขียนสรุปสั้นๆ ของบันไดทั้งหมดไว้ข้างกัน
แถบเลื่อนทำงานอย่างไร →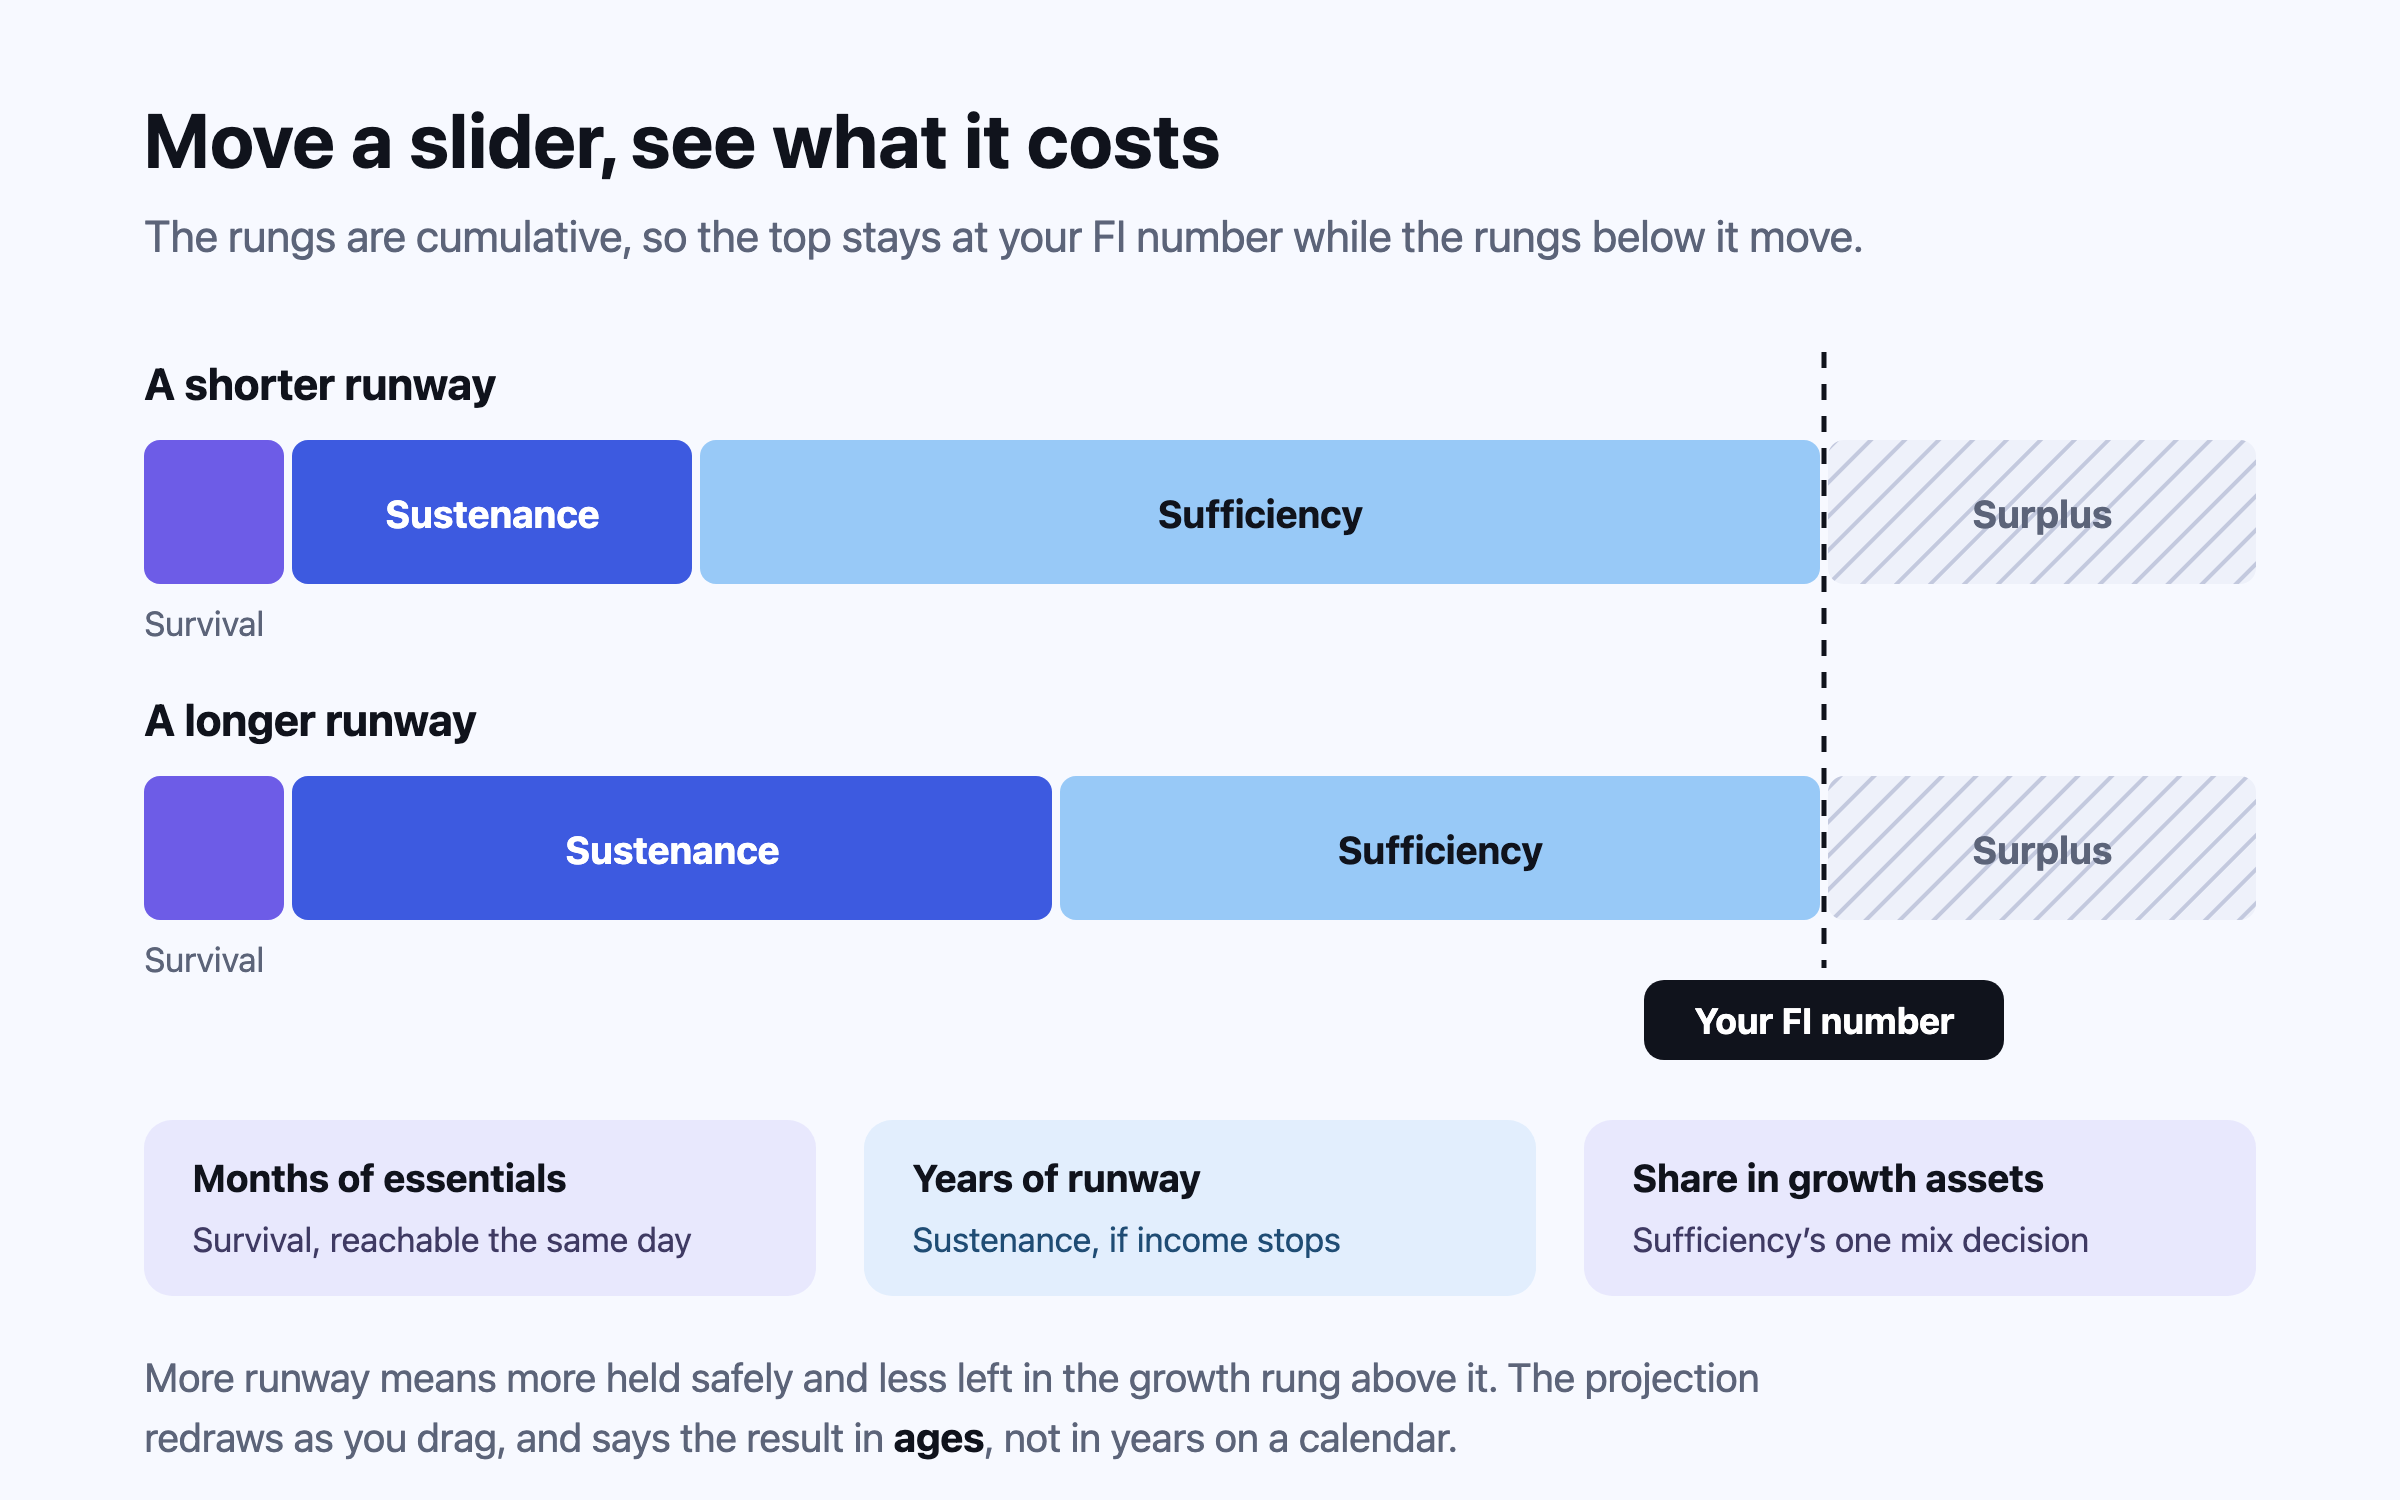
กลยุทธ์แบ่งเงินเป็นถัง · สามถังหรือสี่ถัง
กลยุทธ์แบ่งเงินเป็นถังแบ่งเงินออมตามเวลาที่จะใช้ ฟรีดอม แลดเดอร์คงแนวคิดนั้นไว้ และเพิ่มสิ่งที่ครัวเรือนต้องใช้เพื่อลงมือทำ ได้แก่ เป้าหมายจากค่าใช้จ่ายของคุณเอง ขั้นบนสุดที่เป็นตัวเลข FI ของคุณ และผลประเมินว่าเงินในแต่ละขั้นเหมาะกับหน้าที่ของขั้นนั้นหรือไม่
เงินสดสำรองสำหรับใช้จ่ายในระยะใกล้ อยู่คู่กับพอร์ตระยะยาวที่ลงทุนในหุ้นและตราสารหนี้ เพื่อไม่ให้ตลาดที่ร่วงลงบังคับให้ต้องขายเพื่อจ่ายบิล
พอร์ตตัวอย่างของ Christine Benz ที่ Morningstar คือเงินสดสำหรับช่วงไม่กี่ปีข้างหน้า ตราสารหนี้เป็นหลักสำหรับช่วงกลาง และหุ้นเป็นหลักสำหรับช่วงที่เหลือ โดยเติมเงินสดจากรายได้และการปรับสมดุลพอร์ต แทนที่จะใช้หมดไปทีละถังตามลำดับ
แนวคิดเดียวกัน แต่กำหนดขนาดจากแผนของคุณ ขั้นเอาตัวรอดสำหรับเรื่องไม่คาดฝัน ขั้นประคองชีพเป็นเงินสำรองใช้จ่าย ขั้นเพียงพอไปจนถึงตัวเลข FI ของคุณ และขั้นเหลือใช้ที่เกินจากนั้น ทุกขั้นต่อยอดกัน และแต่ละขั้นถูกประเมินว่าเงินในขั้นนั้นทำหน้าที่ของมันได้หรือไม่
งานวิจัยเบื้องหลังกลยุทธ์แบ่งเงินเป็นถัง →สิ่งที่มีแค่ใน Nivritee
เครื่องคำนวณแบ่งเงินเป็นถังทั่วไปขอให้คุณกรอกยอดเงินและค่าใช้จ่ายเอง ฟรีดอม แลดเดอร์อ่านทั้งสองอย่างจากแผนของคุณ คือหลักทรัพย์ทุกตัวใน พอร์ตโฟลิโอ แทร็กเกอร์ ในทุกประเทศ เป็นสกุลเงินเดียว และขั้นบนสุดคือตัวเลขที่ FIRE แพลนเนอร์ของคุณใช้เป็นเป้า
กองทุนรวมอินเดีย หุ้นสหรัฐฯ กองทุนในสหราชอาณาจักร และเงินฝากในประเทศอ่าวอาหรับ รวมเป็นตัวเลขเดียวของครัวเรือน แปลงค่าเป็นสกุลเงินหลักของคุณทุกวัน
การลงทุนที่ถืออยู่วันนี้ใช้คำนวณประมาณการว่าคุณจะหยุดทำงานได้เมื่อไร แอปติดตามพอร์ตไม่ได้วางแผน ส่วนเครื่องคำนวณ FIRE ก็ไม่ได้ติดตามพอร์ต
สองคน แผนเดียว แต่ละคนเลือกได้ว่าอีกฝ่ายเห็นอะไร และนักบัญชีหรือทนายความจะเห็นเฉพาะสิ่งที่คุณแชร์ แบบดูได้อย่างเดียว
เงินเฟ้อ กองทุนตามกฎหมายและสวัสดิการ และผลสำรวจครัวเรือนของสิบสี่ตลาด ค่าใช้จ่ายและเปอร์เซ็นไทล์ของคุณจึงวัดเทียบกับประเทศที่คุณอยู่
ถามนิฟเรื่องกรณีสมมติ นิฟจะคำนวณบนประมาณการของคุณเองแล้วบอกตัวเลขทั้งสองแบบ ไม่เคยเดาตัวเลขเอาเอง
ไม่มีค่าธรรมเนียม ไม่มีค่าคอมมิชชัน ไม่มีผลิตภัณฑ์ให้ซื้อ ไม่มีใครใน Nivritee เปิดดูแผนของคุณได้
| ประเภทแอป | พอร์ตโฟลิโอ แทร็กเกอร์ | FIRE แพลนเนอร์ | มันนี่ แมเนเจอร์ | แฟมิลี่ ไฟแนนซ์ | นิฟ | ฟรีดอม แลดเดอร์ |
|---|---|---|---|---|---|---|
| แอปติดตามพอร์ต | มี | ไม่มี | ไม่มี | บางส่วน | บางส่วน | ไม่มี |
| เครื่องคำนวณ FIRE | ไม่มี | มี | บางส่วน | บางส่วน | ไม่มี | ไม่มี |
| แอปจัดงบประมาณ | บางส่วน | บางส่วน | มี | บางส่วน | บางส่วน | ไม่มี |
| แอปเก็บเอกสารสำคัญ | ไม่มี | ไม่มี | ไม่มี | บางส่วน | ไม่มี | ไม่มี |
| Nivritee | มี | มี | มี | มี | มี | มี |
คำถาม
วิธีแบ่งเงินออมตามเวลาที่จะใช้ ค่าใช้จ่ายระยะใกล้เก็บเป็นเงินสด ช่วงกลางอยู่ในสินทรัพย์ที่มั่นคงกว่า และระยะยาวอยู่ในหุ้น เพื่อไม่ให้ปีที่ตลาดแย่บังคับให้ต้องขาย แนวคิดนี้พัฒนาโดย Harold Evensky ผู้เชี่ยวชาญด้านการเงินชาวอเมริกัน และเป็นที่รู้จักแพร่หลายผ่าน Christine Benz แห่ง Morningstar
เป็นแบบสี่ถัง ขั้นเอาตัวรอด ขั้นประคองชีพ และขั้นเพียงพอ ทำหน้าที่ของสามถังแบบดั้งเดิม คือเงินสดที่หยิบใช้ได้ เงินสำรองใช้จ่าย และการเติบโตระยะยาว ส่วนขั้นเหลือใช้เก็บทุกอย่างที่เกินตัวเลข FI ของคุณ ขั้นต่างๆ ต่อยอดกัน ยอดบนสุดของขั้นเพียงพอจึงเป็นตัวเลข FI ของคุณ
เรื่องนี้ไม่มีคำตอบที่ลงตัว และบันไดก็ไม่ได้ทำเหมือนว่ามี บันไดเสนอระยะเวลาของเงินสำรองจากความมั่นคงของรายได้คุณ แสดงว่าแต่ละปีที่เพิ่มขึ้นดึงเงินไปจากขั้นเติบโตที่อยู่เหนือขึ้นไปเท่าไร เพราะเป้าหมายของแต่ละขั้นรวมขั้นที่อยู่ด้านล่างไว้ด้วย และให้คุณตั้งเองได้ด้วยแถบเลื่อน
ได้ และใช้ได้กับทั้งสิบสี่ประเทศที่ Nivritee รองรับ บันไดทำงานในสกุลเงินของแผนคุณเอง และอ่านทุกอย่างที่คุณถือ ทั้งกองทุนรวมและหุ้นอินเดีย เงินฝาก กองทุนสำรองเลี้ยงชีพ และทุกอย่างในต่างประเทศ โดยแปลงเป็นตัวเลขเดียวก่อน
ต้องมี บันไดเปิดใช้ได้เมื่อคุณสร้างแผนแล้ว และแค่แปดคำตอบของการเริ่มต้นแบบด่วนก็พอ เป้าหมายของบันไดมาจากแผนนั้น ขั้นบนสุดของบันไดกับ FIRE แพลนเนอร์ของคุณจึงใช้ตัวเลขเดียวกัน
ไม่บอก บันไดแสดงว่าเงินของคุณอยู่ตรงไหนเมื่อเทียบกับเป้าหมายจากแผนของคุณเอง และเงินในแต่ละขั้นอยู่ในสิ่งที่ขั้นนั้นใช้ได้หรือไม่ บันไดไม่เคยระบุชื่อกองทุนหรือหลักทรัพย์ใดๆ และเป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำ
ราวสองนาทีก็ได้แผนแรกจากตัวเลขแปดตัว และฟรีดอม แลดเดอร์เปิดใช้ได้ทันทีที่สร้างแผน ใช้ฟรี ไม่ต้องใส่ข้อมูลเข้าสู่ระบบธนาคาร และไม่มีใครใน Nivritee เปิดดูแผนของคุณได้
เริ่มใช้ฟรี