กลยุทธ์แบ่งเงินเป็นถังเก็บค่าใช้จ่ายหนึ่งถึงสองปีข้างหน้าไว้เป็นเงินสด หลายปีถัดจากนั้นไว้ในตราสารหนี้ และที่เหลือไว้ในหุ้น เพื่อไม่ให้ตลาดขาลงบังคับให้ต้องขาย งานวิจัยพบว่าในแง่ตัวเลข กลยุทธ์นี้ไม่ได้ดีกว่าพอร์ตธรรมดาที่ปรับสมดุลสม่ำเสมอ คุณค่าจริงอยู่ที่พฤติกรรม และได้ผลก็ต่อเมื่อเติมเงินกลับเข้าถังอย่างมีวินัย
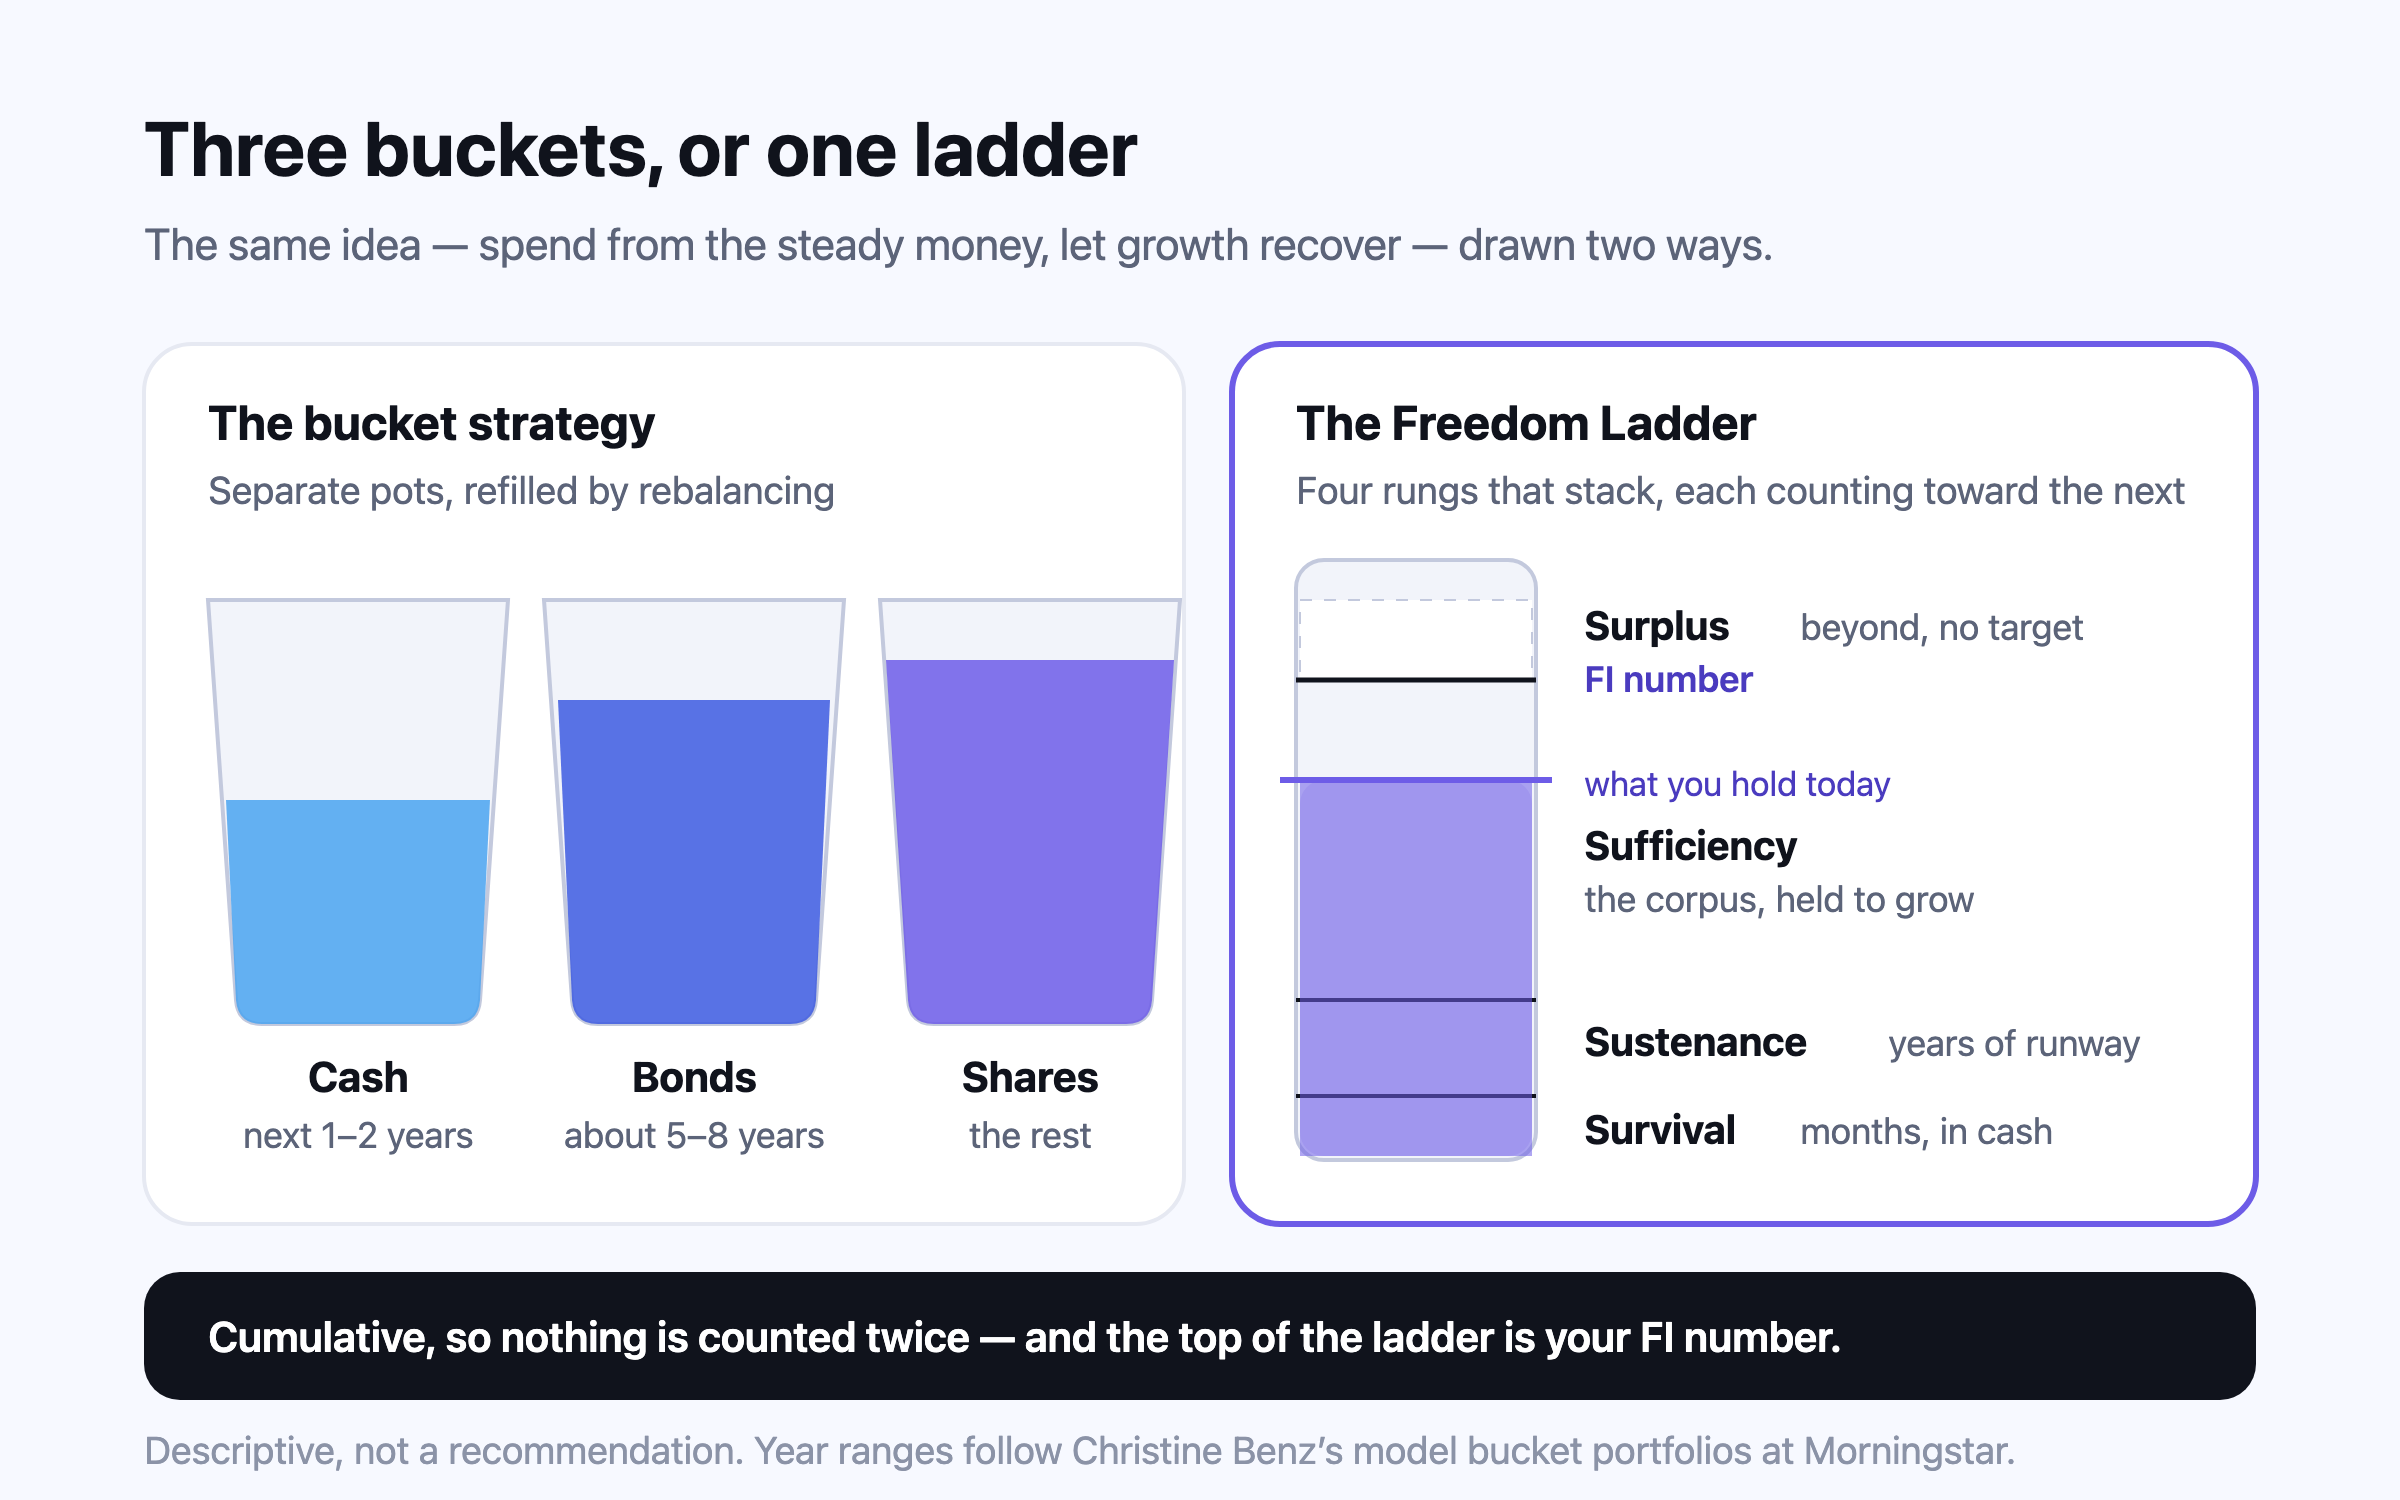
กลยุทธ์แบ่งเงินเป็นถัง (bucket strategy) แบ่งเงินออมตามเวลาที่จะใช้ ค่าใช้จ่ายหนึ่งถึงสองปีข้างหน้าเก็บเป็นเงินสด ปีถัดจากนั้นเก็บในตราสารหนี้ และเงินทั้งหมดที่เผื่อไว้สำหรับอนาคตไกลเก็บในหุ้น เมื่อตลาดตก คุณใช้เงินสดไปก่อนและปล่อยหุ้นไว้ให้ฟื้นตัว แนวคิดนี้พัฒนาโดย Harold Evensky ผู้เชี่ยวชาญด้านการเงินชาวอเมริกัน และ Christine Benz แห่ง Morningstar ทำให้เป็นที่รู้จักแพร่หลาย1 เป็นหนึ่งในวิธีเปลี่ยนพอร์ตให้เป็นรายได้ที่คนใช้กันมากที่สุด และก็เป็นหนึ่งในวิธีที่ถูกถกเถียงมากที่สุดด้วย
แนวคิดนี้มาจากไหน: เงินสำรองกระแสเงินสดของ Evensky
แบบของ Evensky เรียบง่ายที่สุด คือมีเงินสำรองกระแสเงินสด (cash flow reserve) วางไว้ข้างพอร์ตระยะยาวที่มีทั้งหุ้นและตราสารหนี้ เงินสำรองนี้มีพอสำหรับค่าครองชีพหนึ่งหรือสองปี และมีหน้าที่กันไม่ให้คนที่หยุดทำงานแล้วถูกบังคับให้ขายสินทรัพย์ระยะยาวตอนราคาตกต่ำ1 ตามที่ Benz เล่า Evensky ไม่ได้ใช้เงินสดนี้เป็นประจำ เขาจ่ายค่าครองชีพด้วยการปรับสมดุลพอร์ตระยะยาว และจะดึงเงินสำรองมาใช้เฉพาะปีที่ทั้งหุ้นและตราสารหนี้ในพอร์ตติดลบพร้อมกัน1
ต่อมา Evensky ทดสอบแนวคิดนี้ร่วมกับ Shaun Pfeiffer และ John Salter เงินสำรองหนึ่งปีในการศึกษาของพวกเขาจะถูกเติมก็ต่อเมื่อสินทรัพย์อย่างน้อยหนึ่งประเภทให้ผลตอบแทนเป็นบวกในปีก่อนหน้า เมื่อรวมภาษีและต้นทุนการซื้อขายแล้ว เงินสำรองนี้ทำให้โอกาสที่เงินจะพอใช้สูงกว่าการขายจากพอร์ตทุกครั้งที่ต้องถอนเงิน 4.4 ถึง 6.0 จุดเปอร์เซ็นต์ และต้นทุนการซื้อขายต่ำกว่าราว 88% เมื่อถึงปีที่ 302 พวกเขาตั้งข้อสังเกตว่าเหตุผลส่วนหนึ่งเป็นเรื่องพฤติกรรม เงินสำรองอาจทำให้คนยอมทนความผันผวนของพอร์ตส่วนที่เหลือได้มากขึ้น2
สามถังของ Christine Benz
พอร์ตแบ่งถังตัวอย่างของ Benz ที่ Morningstar ทำให้แนวคิดนี้มีรูปแบบสามส่วนที่คนคุ้นเคย3
- ถังที่ 1 เงินสด ค่าครองชีพอย่างน้อยหนึ่งปีในส่วนที่บำนาญหรือรายได้อื่นที่พึ่งได้ไม่ครอบคลุม เก็บไว้เพื่อความมั่นคง ไม่ใช่เพื่อผลตอบแทน และใช้เก็บเงินสำรองฉุกเฉินได้ด้วย3
- ถังที่ 2 ตราสารหนี้ ค่าครองชีพราวห้าถึงแปดปีในตราสารหนี้คุณภาพสูงและสินทรัพย์ที่มั่นคงใกล้เคียงกัน มุ่งเน้นรายได้และความมั่นคง3
- ถังที่ 3 การเติบโต เงินที่เหลือทั้งหมด ส่วนใหญ่เป็นหุ้น เป็นส่วนที่มีโอกาสเติบโตมากที่สุดและมีโอกาสตกมากที่สุด ถังที่ 1 และ 2 มีไว้เพื่อไม่ต้องขายถังนี้ตอนตลาดซบเซา3
รายละเอียดที่คนส่วนใหญ่มองข้ามคือการเติมเงิน Benz ไม่แนะนำให้ใช้เงินไล่ไปตามลำดับถัง คือเงินสด แล้วตราสารหนี้ แล้วหุ้น เพราะจะทำให้ครัวเรือนเหลือพอร์ตที่เป็นหุ้นล้วนในบั้นปลายชีวิต และเธอก็ไม่ได้โยกเงินลงมาตามลำดับทุกเดือน ถังที่ 1 ถูกใช้ทุกปีและเติมกลับจากเงินปันผล ดอกเบี้ย และการปรับสมดุล ปีที่หุ้นดี เงินที่เติมมาจากหุ้นที่ราคาขึ้น ปีที่หุ้นแย่ เงินที่เติมมาจากตราสารหนี้1
ข้อวิจารณ์: ถังกับสัดส่วนคงที่คือสิ่งเดียวกัน
ข้อโต้แย้งที่แรงที่สุดมาจาก Javier Estrada แห่ง IESE Business School เขาใช้ข้อมูล 115 ปีจาก 21 ประเทศ เปรียบเทียบกลยุทธ์แบ่งถังสามแบบกับพอร์ตสัดส่วนคงที่สิบเอ็ดแบบที่ปรับสมดุลทุกปี กลยุทธ์สัดส่วนคงที่แบบง่ายๆ ให้ผลดีกว่าการแบ่งถังอย่างชัดเจนในการวัดผลทั้งสี่แบบ4 ชื่องานของเขาตั้งคำถามว่าการแบ่งถังเป็นแค่กลเม็ดทางพฤติกรรมที่ด้อยกว่าทางเลือกที่เหมาะสมหรือไม่
Michael Kitces ได้ข้อสรุปที่นุ่มนวลกว่า ระบบแบ่งถังที่เติมเงินด้วยการปรับสมดุลให้ผลเหมือนพอร์ตแบบผลตอบแทนรวม (total return) ที่ปรับสมดุลไปยังสัดส่วนเดียวกันทุกประการ เพราะสัดส่วนรวมเหมือนกัน ปัญหาเกิดเมื่อจัดการถังเป็นกองแยกกัน แล้วปล่อยให้สัดส่วนรวมเคลื่อนออกจากที่ตั้งใจไว้5 เขายังชี้ว่าการแบ่งถังถูกใจนิสัยการแบ่งบัญชีในใจ (mental accounting) คือการปฏิบัติต่อเงินต่างกันตามว่าเงินนั้นอยู่ในกล่องไหนในใจ และสรุปว่าถ้าถังช่วยให้คนลงทุนต่อไปได้ ก็ยิ่งดี5
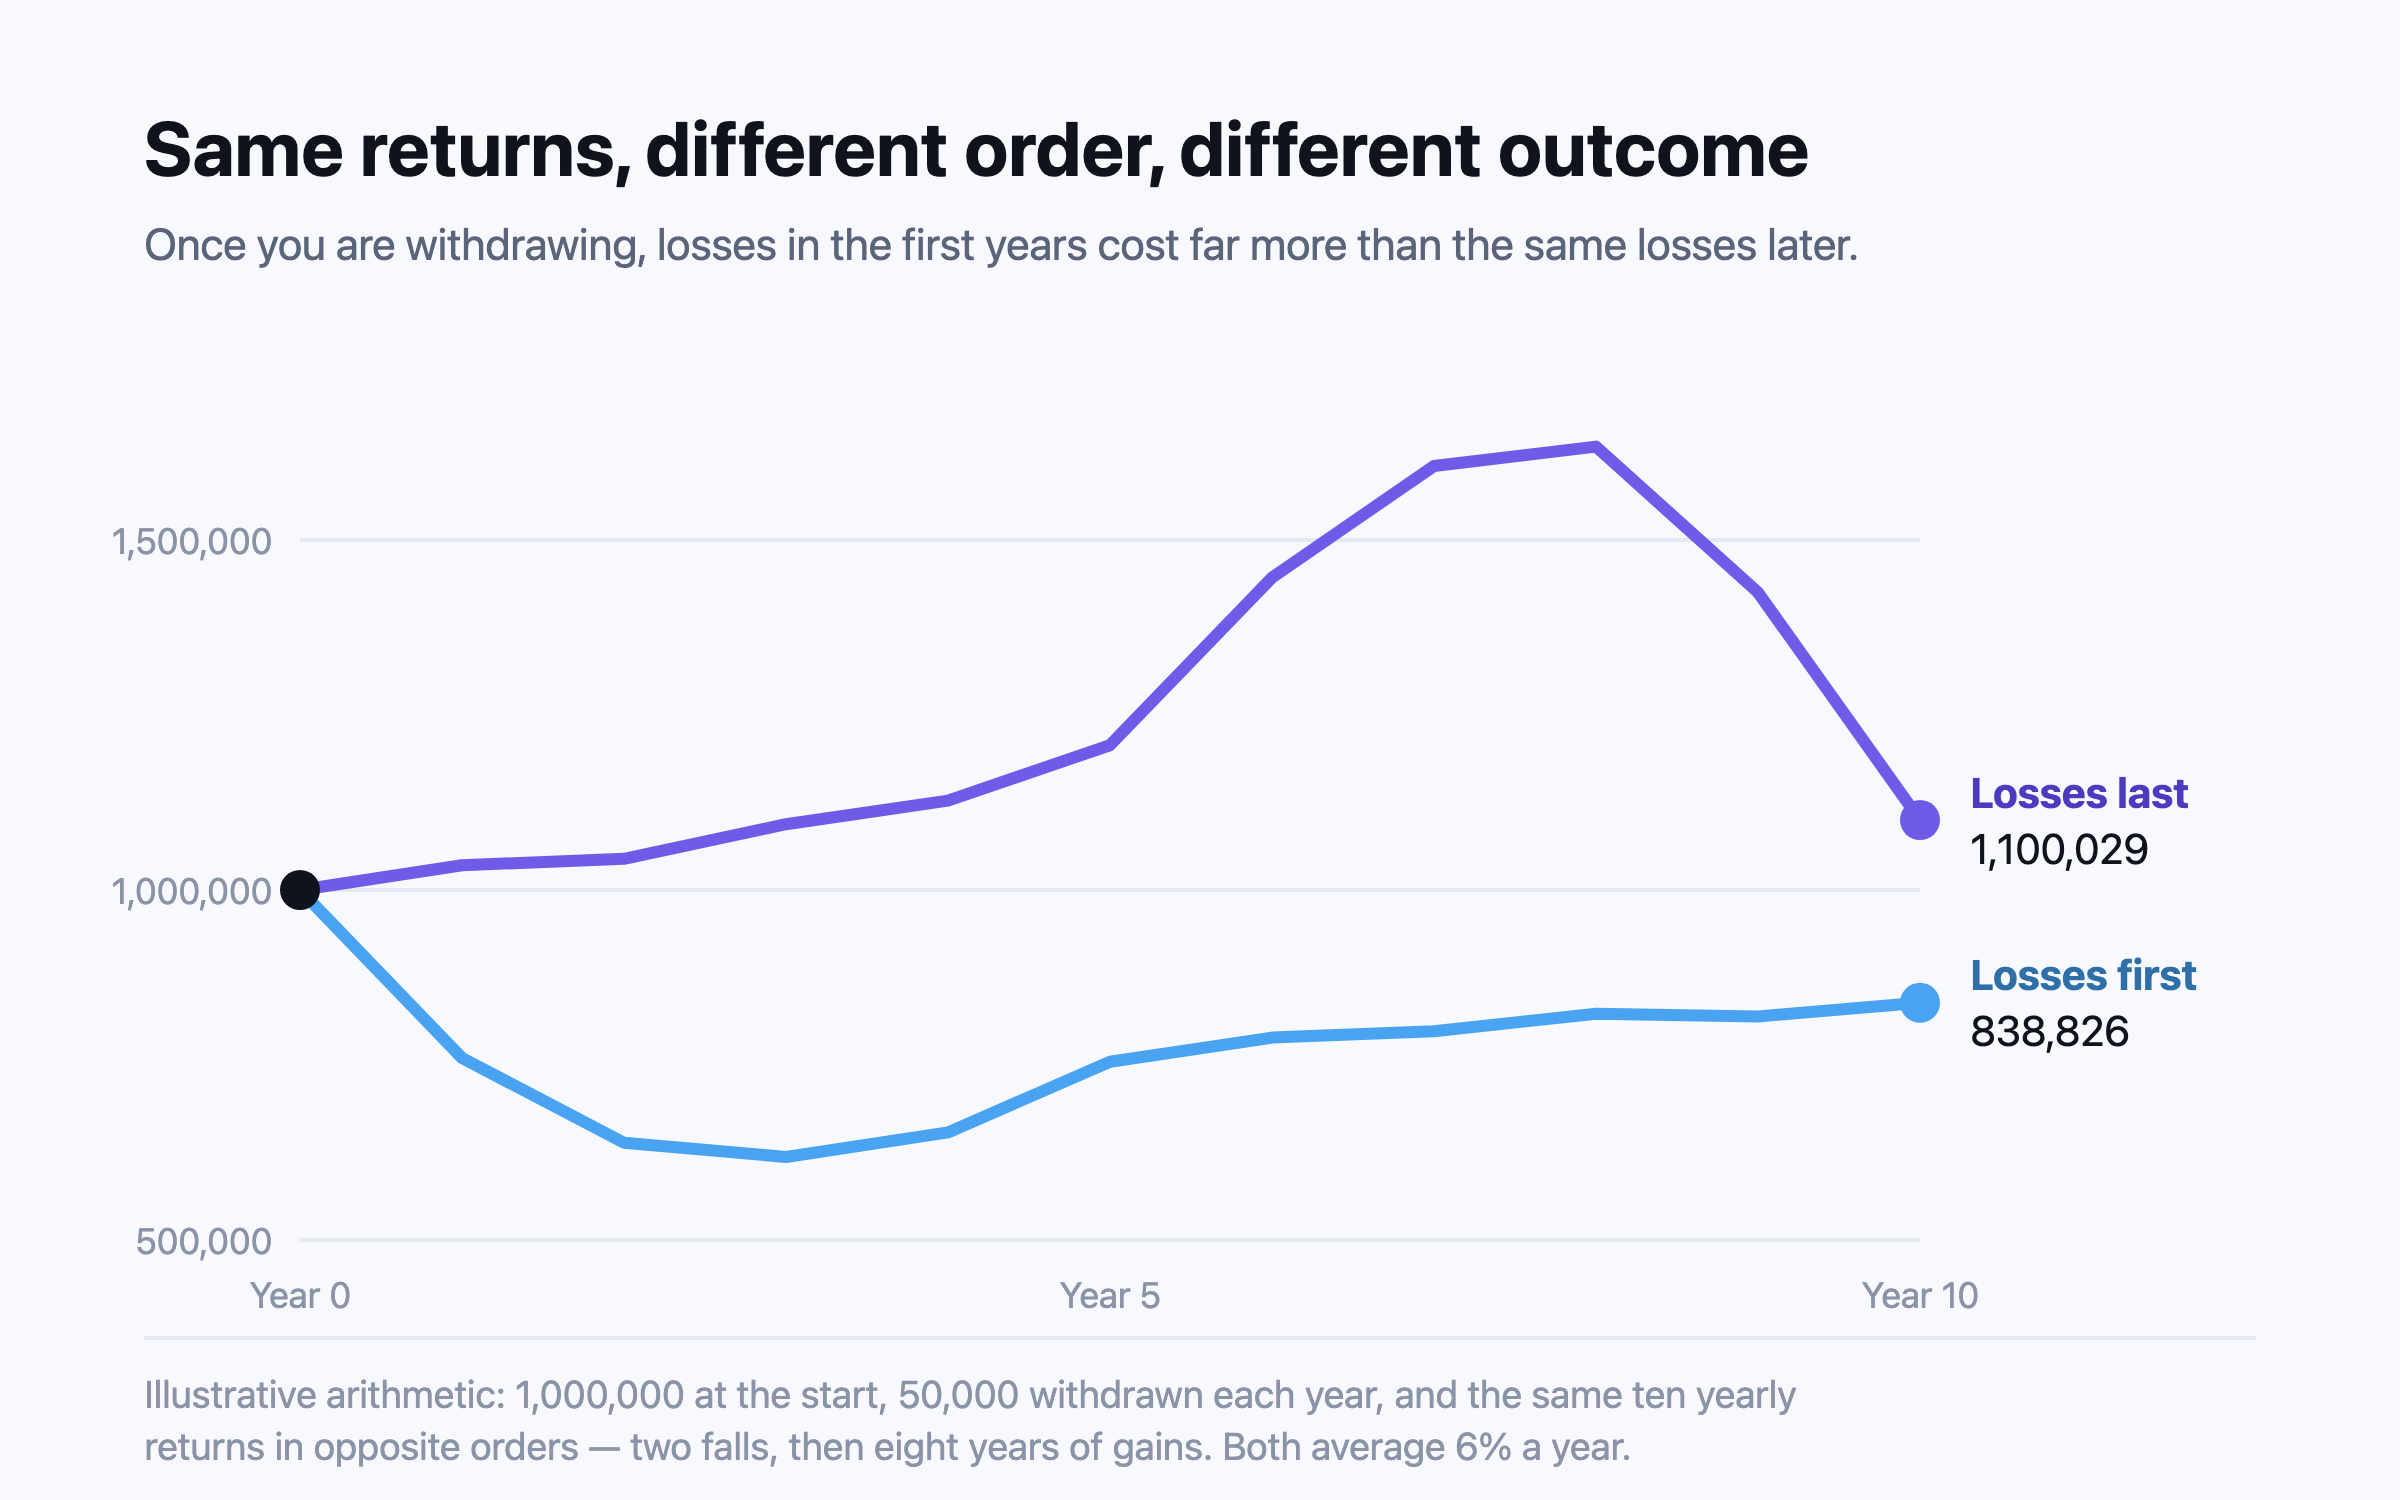
ข้อวิจารณ์ทั้งสองมาจบที่จุดเดียวกัน ถังไม่ได้สร้างผลตอบแทน สิ่งที่ปกป้องครัวเรือนจากช่วงไม่กี่ปีแรกที่แย่คือการถือสินทรัพย์ที่มั่นคงไว้มากพอ Morningstar พบว่าตราสารหนี้ทำหน้าที่เป็นโช้กอัพ และพอร์ตที่ผ่านห้าปีแรกไปได้โดยยังมีกำไรแทบไม่ล้มเหลวในภายหลัง6 ถังเป็นวิธีมองเห็นการป้องกันนั้น และช่วยไม่ให้ครัวเรือนที่กังวลขายตอนตลาดอยู่จุดต่ำสุด นี่เป็นประโยชน์จริง ไม่ใช่กลเม็ด ตราบใดที่ไม่มีใครเข้าใจผิดว่าถังเพิ่มผลตอบแทน
กลยุทธ์สัดส่วนคงที่แบบง่าย ซึ่งโดยนิยามต้องมีการปรับสมดุลเป็นระยะ ให้ผลดีกว่ากลยุทธ์แบ่งถังอย่างชัดเจน
— Javier Estrada, IESE Business School4แต่ละถังควรเก็บกี่ปี?
ยังไม่มีคำตอบที่ลงตัว เพราะทุกปีที่เพิ่มในเงินสดซื้อความสบายใจด้วยการเติบโตที่เสียไป Estrada อธิบายว่าทางเลือกที่นิยมที่สุดคือสองหรือสามถัง โดยพักเงินที่จะถอนหนึ่งถึงห้าปีไว้ในเงินสด ถ้ามีสามถังก็เก็บเงินสดน้อยปีลง เพราะถังตรงกลางช่วยรับภาระ4
มีสามคำถามที่ตัดสินว่าคุณอยู่ตรงไหนในช่วงนั้น รายได้ที่คุณจะยังมีอยู่มั่นคงแค่ไหน เช่น บำนาญ ค่าเช่า หรือเงินเดือนของคู่ชีวิต ค่าใช้จ่ายส่วนไหนจำเป็นจริงและส่วนไหนเลือกได้ที่ลดได้ในปีที่แย่ และคุณจะรู้สึกอย่างไรจริงๆ เมื่อเห็นหุ้นตกไปหนึ่งในสาม ครัวเรือนที่มีรายได้มั่นคงและค่าใช้จ่ายยืดหยุ่นต้องการเงินสดน้อยกว่า ครัวเรือนที่ใช้ชีวิตจากพอร์ตล้วนๆ และลดค่าใช้จ่ายได้น้อยต้องการมากกว่า
ฟรีดอม แลดเดอร์: แบบสี่ถัง
ฟรีดอม แลดเดอร์ ของ Nivritee ซึ่งเป็นกลยุทธ์แบ่งเงินเป็นสี่ถัง นำแนวคิดเรื่องถังมาแก้จุดอ่อนสองข้อที่นักวิจารณ์พบ แต่ละขั้นตั้งชื่อตามสิ่งที่ขั้นนั้นป้องกัน ได้แก่ ขั้นเอาตัวรอด (เรื่องไม่คาดฝันที่รอไม่ได้) ขั้นประคองชีพ (รายได้หยุดลง) ขั้นเพียงพอ (เงินก้อนเอง) และขั้นเหลือใช้ (ส่วนที่อยู่เหนืออิสรภาพทางการเงิน)7
- ขั้นต่อยอดกัน ไม่ใช่กองแยก เงินฉุกเฉินคือส่วนแรกของเงินออม ไม่ใช่เงินที่กันออกไปจากเงินออม จึงไม่มีอะไรถูกนับซ้ำ ยอดบนสุดของขั้นเพียงพอคือตัวเลข FI ของคุณ ฟรีดอม แลดเดอร์กับแผนจึงตรงกันเรื่องเป้าหมายเสมอ7
- แต่ละขั้นถูกประเมินสองครั้ง ครั้งแรกดูว่ามีเงินพอไหม ครั้งที่สองดูว่าเงินอยู่ในสิ่งที่ขั้นนั้นใช้ได้หรือไม่ หุ้นใช้เป็นขั้นเอาตัวรอดไม่ได้ ไม่ว่าจะมีมากแค่ไหน7
- ขนาดเป็นของคุณเอง ขั้นเอาตัวรอดตั้งต้นไว้ที่ค่าใช้จ่ายจำเป็นสามเดือน ขั้นประคองชีพเสนอระยะเวลาเงินสำรองจากความมั่นคงของรายได้ แถบเลื่อนแสดงว่าการเปลี่ยนค่าใดค่าหนึ่งส่งผลต่อขั้นด้านบนอย่างไร เพราะเงินสำรองที่ยาวขึ้นทำให้เหลือเงินในส่วนเติบโตน้อยลง7
- ขั้นเหลือใช้ไม่มีเป้า ขั้นนี้คือสิ่งที่คุณเลือกทำเมื่อแผนมีเงินครบแล้ว