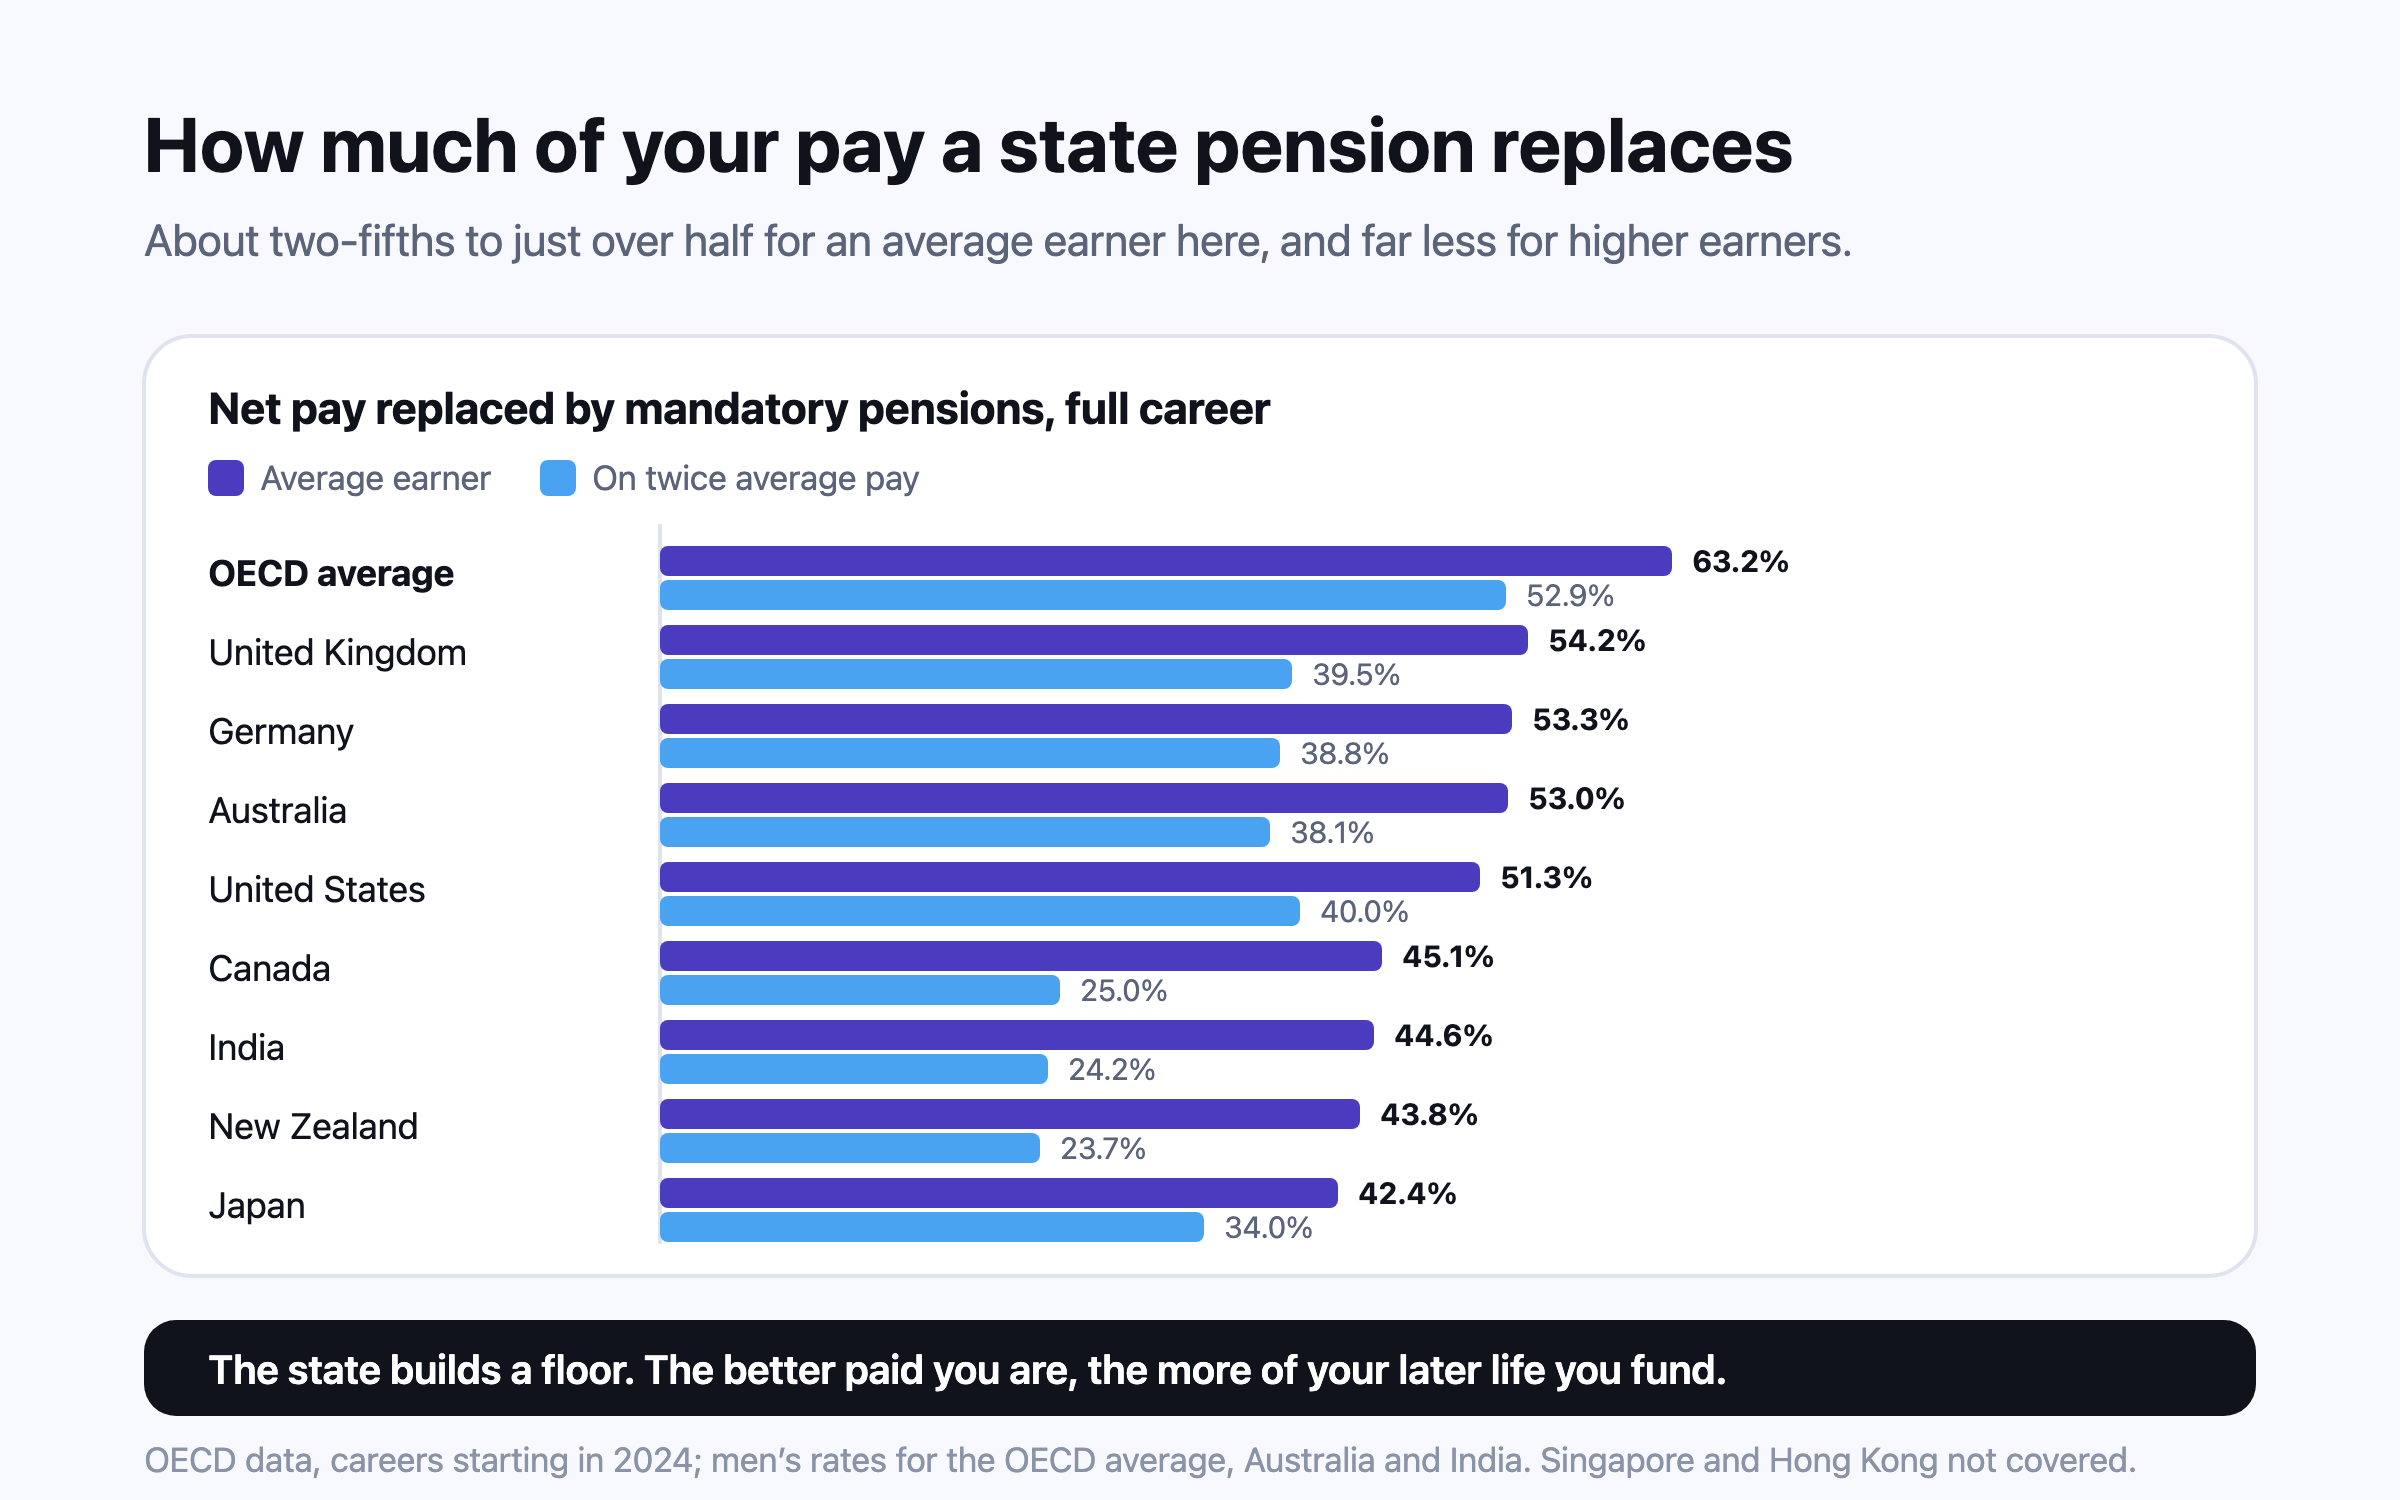
สำหรับผู้ชายที่มีรายได้เฉลี่ย บำนาญภาคบังคับทดแทนรายได้สุทธิ 63.2% ตามค่าเฉลี่ยของ OECD แต่ราวครึ่งหนึ่งในสหรัฐฯ สหราชอาณาจักร ออสเตรเลีย และเยอรมนี และน้อยกว่านั้นในแคนาดา นิวซีแลนด์ ญี่ปุ่น และอินเดีย ส่วนคนที่มีรายได้สองเท่าของค่าเฉลี่ย สัดส่วนนี้ยิ่งลดลงอีก ขณะที่สิงคโปร์ ฮ่องกง และอินเดียพึ่งบัญชีของลูกจ้างเองเป็นหลัก บทความนี้บอกว่าแต่ละระบบจ่ายเท่าไรในปี 2026 อายุที่เริ่มขอรับเปลี่ยนตัวเลขอย่างไร และครัวเรือนชนชั้นกลางยังต้องออมเองอีกเท่าไร
คำตอบสั้นๆ คือ สำหรับผู้ชายรายได้เฉลี่ยที่ทำงานเต็มช่วงชีวิตการทำงาน คาดว่าบำนาญภาคบังคับจะทดแทนรายได้สุทธิ 63.2% ตามค่าเฉลี่ยของ OECD (62.4% สำหรับผู้หญิง) แต่เพียง 54.2% ในสหราชอาณาจักร 51.3% ในสหรัฐอเมริกา 45.1% ในแคนาดา และ 42.4% ในญี่ปุ่น1 1
63.2%1
รายได้สุทธิที่บำนาญภาคบังคับทดแทนให้คนรายได้เฉลี่ยของ OECD
25.0%1
ตัวเลขเดียวกันสำหรับคนแคนาดาที่มีรายได้สองเท่าของค่าเฉลี่ย
+24%2
Social Security ของสหรัฐฯ เมื่อขอรับตอนอายุ 70 แทน 67
₹7,5003
บำนาญ EPS ของอินเดียต่อเดือนเมื่ออายุ 58 หลังทำงาน 33 ปีที่เพดานค่าจ้าง ₹15,000 ซึ่งใช้จนถึงกันยายน 2026
บทความนี้อธิบายว่าแต่ละระบบจ่ายเท่าไรและจ่ายอย่างไรในปี 2026 แล้วดูว่าครัวเรือนต้องสร้างเงินออมเองเท่าไร ส่วนขั้นต่อไป คือการเปลี่ยนส่วนที่ขาดให้เป็นเป้าหมาย ดู ต้องมีเงินเท่าไรถึงจะเกษียณได้
ระบบสามแบบ ระบบของแทบทุกประเทศผสมจากองค์ประกอบสามแบบ และการดูว่าแบบไหนเป็นหลักก็บอกสิ่งที่ต้องรู้ได้เป็นส่วนใหญ่
บำนาญแบบส่งเงินสมทบและอิงรายได้ คุณจ่ายเงินสมทบผ่านเงินเดือน และบำนาญขึ้นกับประวัติของคุณ ได้แก่ Social Security (ระบบบำนาญของรัฐบาลสหรัฐฯ) Canada Pension Plan (บำนาญจากการทำงานของแคนาดา) บำนาญลูกจ้างของญี่ปุ่น และบำนาญตามกฎหมายของเยอรมนี ส่วน State Pension (บำนาญรัฐของสหราชอาณาจักร) แบบใหม่เป็นแบบส่งเงินสมทบแต่จ่ายอัตราเดียว คือนับจำนวนปี ไม่ได้นับรายได้บำนาญตามระยะเวลาที่อาศัยอยู่หรือพิจารณาตามรายได้และทรัพย์สิน จ่ายตามจำนวนปีที่อาศัยอยู่ในประเทศ บางครั้งลดลงตามรายได้หรือทรัพย์สิน ได้แก่ Old Age Security (บำนาญรัฐตามอายุของแคนาดา) New Zealand Superannuation (บำนาญรัฐของนิวซีแลนด์) และ Age Pension (บำนาญรัฐของออสเตรเลีย)บัญชีส่วนบุคคลภาคบังคับ เงินของคุณเองที่นำไปลงทุน พร้อมกฎว่าถอนได้เมื่อไรและอย่างไร ได้แก่ CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) MPF (กองทุนบำนาญภาคบังคับของฮ่องกง) EPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของอินเดีย) และ superannuation (กองทุนบำนาญภาคบังคับของออสเตรเลีย) สิ่งที่คุณได้ขึ้นกับเงินที่ใส่เข้าไปและผลตอบแทนที่งอกเงยสองแบบแรกจ่ายรายได้ตลอดชีวิตที่ปรับขึ้นตามราคาสินค้าหรือค่าจ้าง ซึ่งเป็นสิ่งที่คนออมเองซื้อได้ยากที่สุด แบบที่สามให้เงินก้อนในบัญชี และความเสี่ยงจากการอายุยืนและเงินเฟ้อตกเป็นของคุณ เว้นแต่จะนำไปเปลี่ยนเป็นเงินบำนาญรายงวด (annuity) ความต่างนี้สำคัญกว่าตัวเลขที่ประกาศ
สหรัฐอเมริกา: Social Security Social Security อิงรายได้ โดยสูตรเอื้อคนรายได้น้อยกว่า รายได้เฉลี่ยต่อเดือนที่ปรับดัชนีแล้ว (average indexed monthly earnings) คือรายได้ตลอดช่วงทำงานที่ปรับตามการเติบโตของค่าจ้าง จะถูกแปลงเป็นบำนาญพื้นฐานที่ 90% ของ $1,286 แรก 32% ของส่วนที่เกินจนถึง $7,749 และ 15% ของส่วนที่เกินจากนั้น สำหรับคนที่มีสิทธิครั้งแรกในปี 202620 21 22 23
การตัดสินใจว่าจะขอรับเมื่อไรเป็นคันโยกที่ใหญ่ที่สุดของครัวเรือน สำหรับคนที่เกิดปี 1960 หรือหลังจากนั้น อายุรับบำนาญเต็มจำนวน (full retirement age) คือ 67 ปี ถ้าขอรับตอนอายุ 62 บำนาญจะลดลง 30% ไปตลอดชีวิต และทุกปีที่รอหลังอายุ 67 จะเพิ่มขึ้น 8% จนถึงอายุ 7024 , 2 4
John Shoven และ Sita Slavov ในงานวิจัยให้ National Bureau of Economic Research พบว่าเมื่ออัตราดอกเบี้ยที่แท้จริงใกล้ศูนย์ช่วงต้นทศวรรษ 2010 การรอรับช้าลงคุ้มกว่าในเชิงคณิตศาสตร์ประกันภัยสำหรับคนจำนวนมาก โดยเฉพาะฝ่ายที่มีรายได้สูงกว่าในคู่สมรส เพราะบำนาญที่สูงกว่าจะกลายเป็นบำนาญของคู่สมรสที่ยังมีชีวิตอยู่25 26 26
แคนาดา: CPP และ Old Age Security แคนาดามีบำนาญสองชั้นซ้อนกัน Canada Pension Plan (CPP) อิงรายได้ ในปี 2026 ลูกจ้างจ่าย 5.95% ของรายได้ระหว่าง C$3,500 ถึง C$74,600 และนายจ้างจ่ายเท่ากัน สูงสุดฝ่ายละ C$4,230.4527 28 5 29
Old Age Security (OAS) จ่ายตามระยะเวลาที่อาศัยอยู่ ไม่ได้จ่ายตามเงินสมทบ ต้องอยู่ในแคนาดา 40 ปีหลังอายุ 18 จึงได้เต็มจำนวน และอย่างน้อย 10 ปีสำหรับบางส่วน30 6 31 32 6
Jess อายุ 40 ปี เมืองโทรอนโต มีรายได้ C$150,000 ราวสองเท่าของเพดานรายได้ของ CPP ถ้าเธอได้ CPP สูงสุดและ OAS เต็มจำนวนที่อายุ 65 รวมกันจะได้ C$2,270.15 ต่อเดือนในค่าเงินวันนี้ หรือ C$27,241.80 ต่อปี ราว 18% ของเงินเดือนปัจจุบัน5 , 6 33
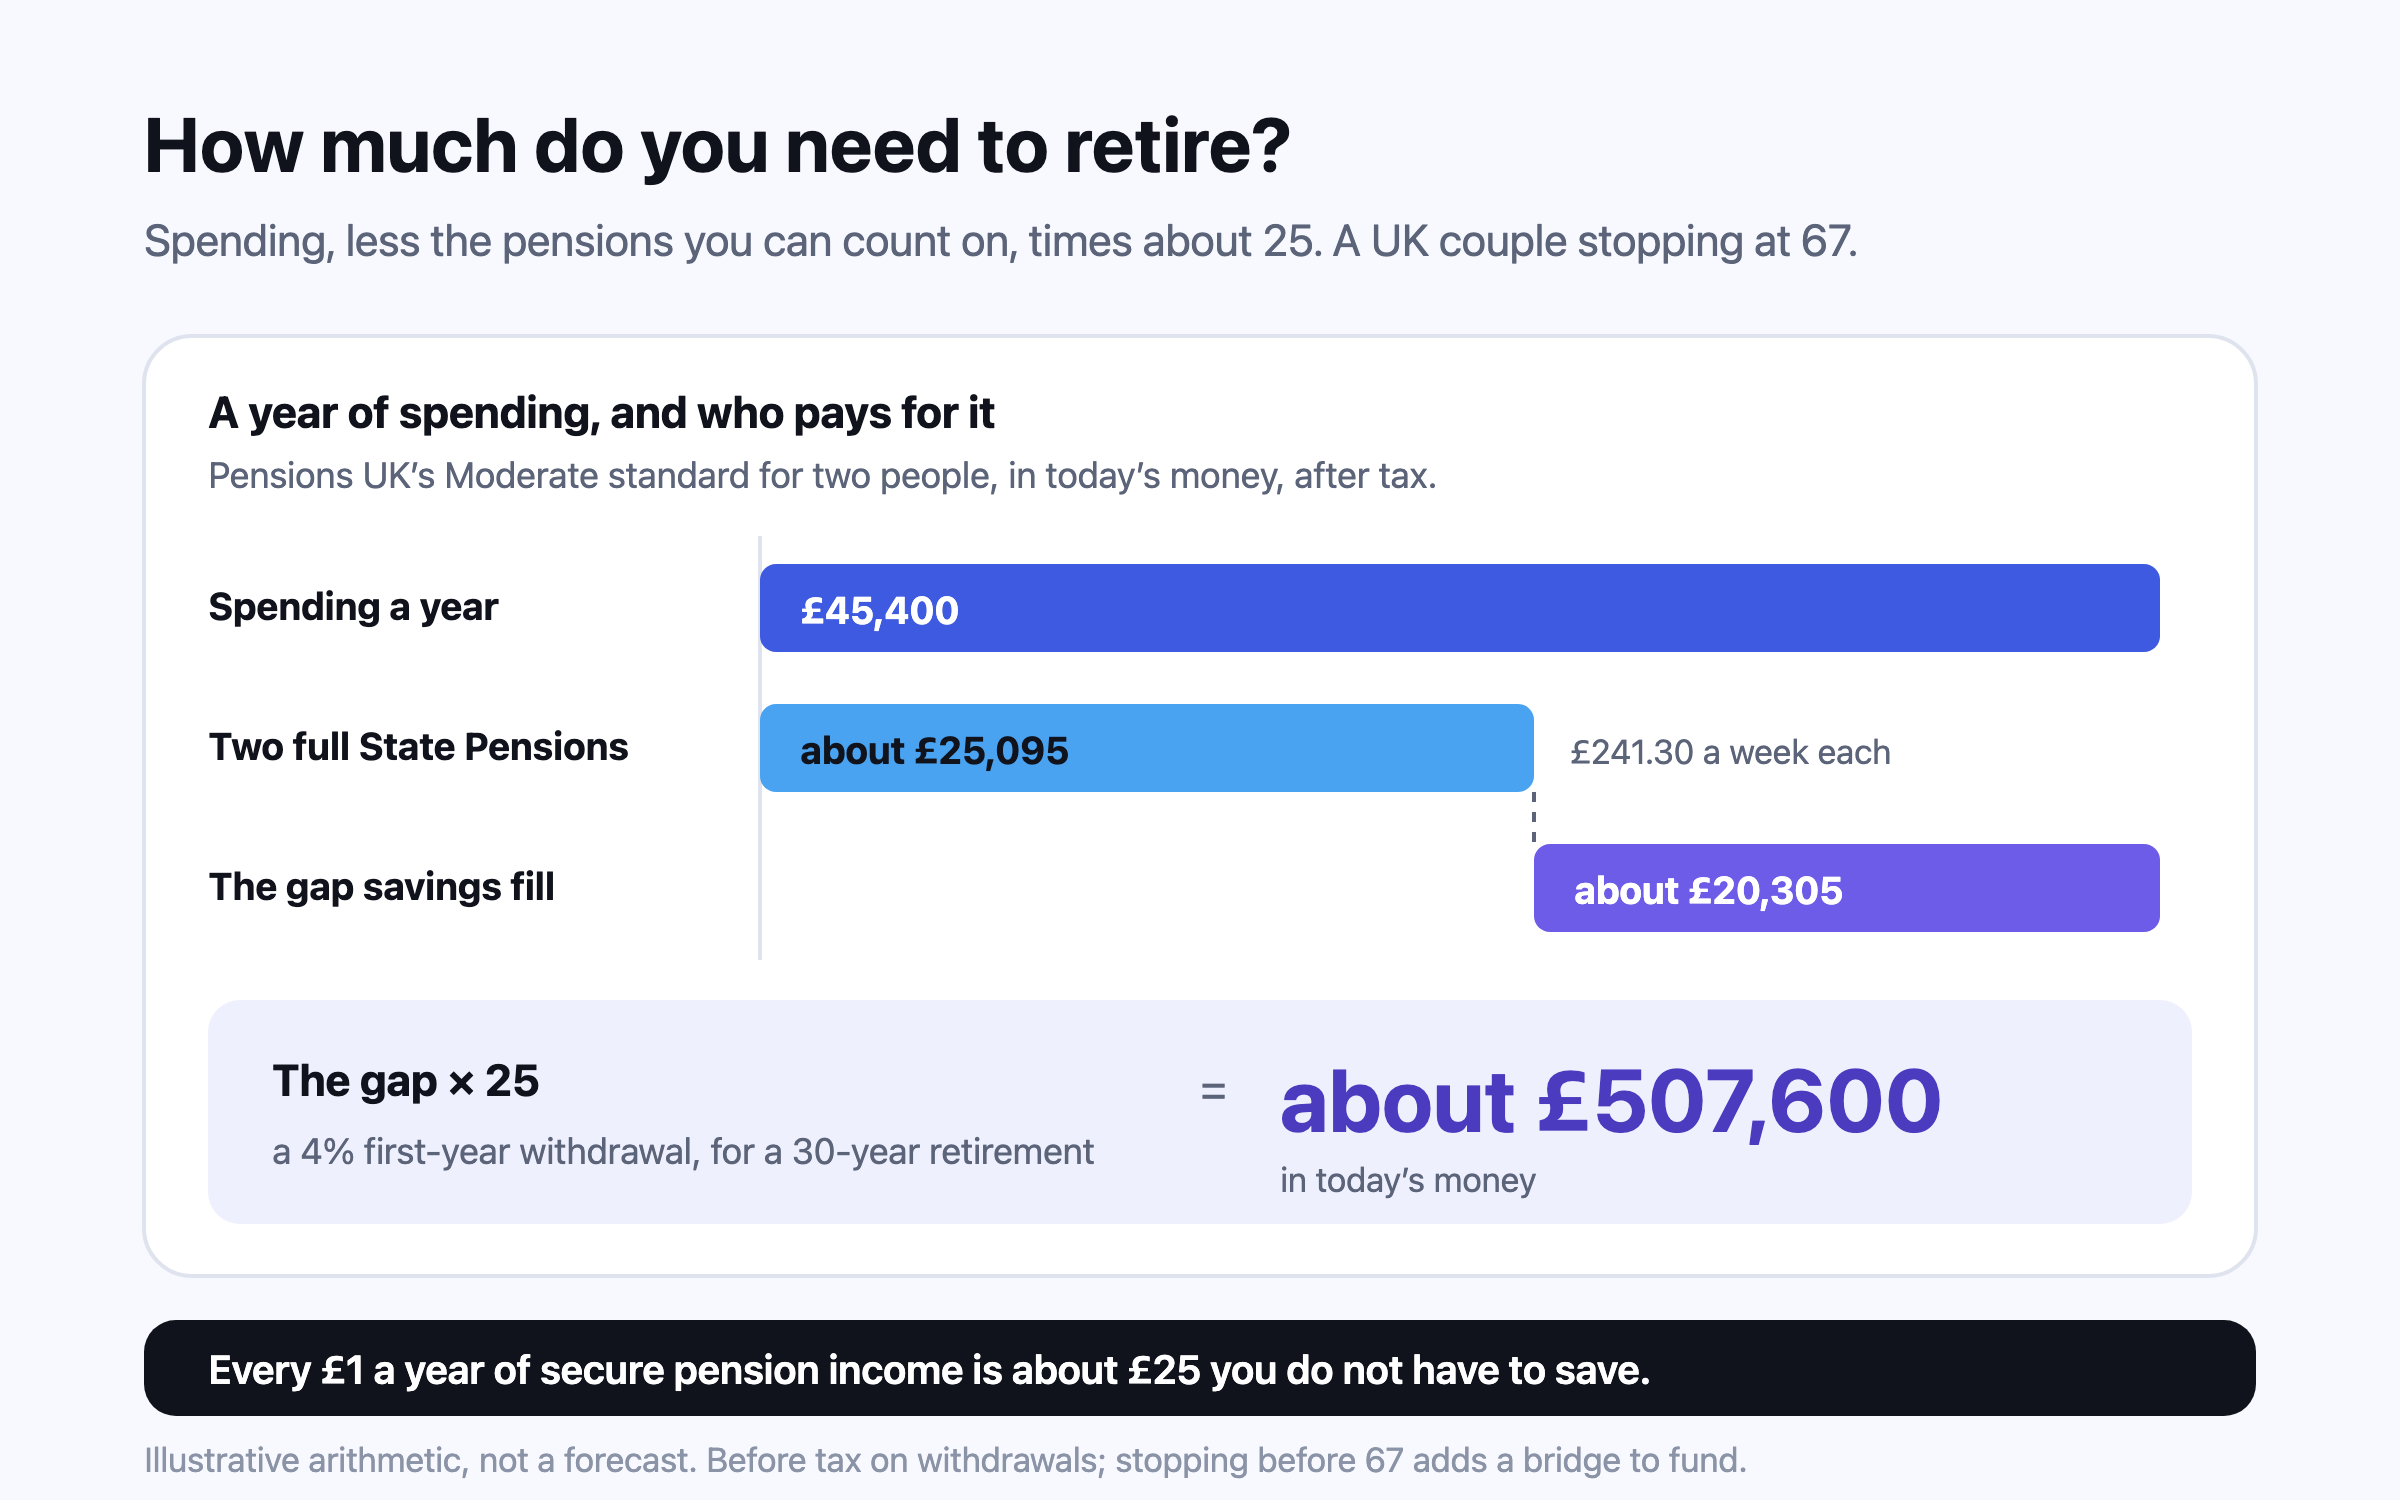
สหราชอาณาจักร: State Pension แบบใหม่ State Pension แบบใหม่เต็มจำนวนคือ £241.30 ต่อสัปดาห์ในปี 2026-27 หรือราว £12,548 ต่อปี7 7 , 34 triple lock 7
อายุรับ State Pension ตอนนี้คือ 66 และจะเพิ่มเป็น 67 ระหว่างปี 2026 ถึง 2028 โดยคนที่เกิดตั้งแต่วันที่ 6 มีนาคม 1961 จะได้รับเมื่ออายุ 67 การเพิ่มเป็น 68 มีกฎหมายกำหนดไว้สำหรับปี 2044 ถึง 2046 และการทบทวนที่เริ่มในเดือนกรกฎาคม 2025 กำลังพิจารณากำหนดการนี้อีกครั้ง8 35 36 37
ออสเตรเลีย: Age Pension และ super ออสเตรเลียผสมการออมภาคบังคับกับบำนาญที่พิจารณาตามรายได้และทรัพย์สิน นายจ้างต้องจ่าย Super Guarantee 12% ของรายได้ในปี 2026-2738 39 Age Pension เริ่มที่อายุ 6719 9
เกณฑ์พิจารณารายได้และทรัพย์สินคือสิ่งที่ทำให้ออสเตรเลียต่างจากที่อื่น เงินที่ได้ลดลงเมื่อรายได้หรือทรัพย์สินเพิ่มขึ้น และหยุดจ่ายเลยเมื่อเกินเพดาน ตั้งแต่ 20 กันยายน 2026 คู่ชีวิตที่เป็นเจ้าของบ้านและมีทรัพย์สินที่ใช้ประเมินเกิน A$1,121,000 จะไม่ได้ Age Pension และคนเดียวที่เป็นเจ้าของบ้านจะไม่ได้เมื่อเกิน A$745,7509 9 ต้องมีเงินเท่าไรถึงจะเกษียณได้ )
นิวซีแลนด์: NZ Super New Zealand Superannuation เป็นระบบที่ง่ายที่สุดในบทความนี้ จ่ายตั้งแต่อายุ 65 ให้ผู้อยู่อาศัยทุกคนที่มีสิทธิ ไม่ว่าจะมีรายได้หรือทรัพย์สินอื่นเท่าไร ตั้งแต่ 1 เมษายน 2026 คู่ชีวิตที่มีสิทธิทั้งสองคนได้ NZ$44,412 ต่อปีหลังหักภาษีที่รหัสภาษีมาตรฐาน M และคนที่อยู่คนเดียวได้ NZ$28,86810 10 KiwiSaver (กองทุนออมของนิวซีแลนด์) ซ้อนอยู่ด้านบน เงินสมทบเริ่มต้นของลูกจ้างและเงินสมทบจากนายจ้างที่จ่ายเท่ากันเพิ่มจาก 3% เป็น 3.5% เมื่อวันที่ 1 เมษายน 2026 และกำหนดให้ถึง 4% ในปี 202840
Liam และ Chloe อายุ 60 ทั้งคู่ เมืองโอ๊กแลนด์ เป็นเจ้าของบ้านแล้ว และคาดว่าจะใช้จ่าย NZ$70,000 ต่อปีหลังหักภาษี NZ Super จ่ายให้ NZ$44,41210
สิงคโปร์: CPF LIFE สิงคโปร์ไม่มีบำนาญรัฐแบบตะวันตก แต่มี Central Provident Fund ซึ่งเป็นบัญชีออมภาคบังคับ สำหรับลูกจ้างอายุไม่เกิน 55 ปี 37% ของค่าจ้างเข้าบัญชีนี้ คือ 20% จากลูกจ้างและ 17% จากนายจ้าง สำหรับค่าจ้างปกติรายเดือนไม่เกิน S$8,000 ตั้งแต่ 1 มกราคม 202641 , 42 CPF LIFE 11
เงินที่ได้ขึ้นกับยอดในบัญชีเมื่ออายุ 55 ทั้งหมด ครัวเรือนที่มีเงินสดเหลือตอนอายุ 55 จึงอาจเติมให้ถึง Enhanced Retirement Sum โดยเงิน S$440,800 คาดว่าจะได้ราว S$3,440 ต่อเดือนไปตลอดชีวิต11 11
ลองกับตัวเลขของคุณเอง · FIRE แพลนเนอร์
ใส่บำนาญรัฐที่คาดว่าจะได้เป็นรายได้ที่เริ่มตอนอายุที่ได้รับจริง แล้วประมาณการจะนับรายได้นี้ตั้งแต่ปีนั้น
เปิดใน Nivritee ใช้ฟรี → ฮ่องกง: MPF Mandatory Provident Fund ของฮ่องกงกำหนดให้ลูกจ้างและนายจ้างจ่ายเงินสมทบฝ่ายละ 5% ของรายได้ที่เกี่ยวข้องระหว่าง HK$7,100 ถึง HK$30,000 ต่อเดือน แต่ละฝ่ายจึงจ่ายสูงสุด HK$1,500 ต่อเดือน12 13 , 43
อินเดีย: EPF, EPS, NPS และ APY อินเดียไม่มีบำนาญรัฐที่ทุกคนได้สำหรับชนชั้นกลาง ลูกจ้างที่มีเงินเดือนในบริษัทที่อยู่ในระบบเป็นสมาชิก Employees’ Provident Fund โดยลูกจ้างจ่าย 12% ของค่าจ้างพื้นฐานบวกค่าครองชีพ (dearness allowance) และนายจ้างจ่าย 12%44 Employees’ Pension Scheme (EPS บำนาญลูกจ้างของอินเดีย) โดยคิดจากค่าจ้างไม่เกิน ₹25,000 ต่อเดือน ตั้งแต่มีการปรับเพดานค่าจ้างจาก ₹15,000 เมื่อวันที่ 17 กันยายน 20263 , 45 46
EPS จ่ายบำนาญรายเดือนตั้งแต่อายุ 58 หลังทำงานอย่างน้อยสิบปี ด้วยสูตรง่ายๆ คือ เงินเดือนที่ใช้คำนวณบำนาญ × อายุงานที่นับบำนาญ ÷ 70 โดยเพดานเงินเดือนอยู่ที่ ₹15,000 ต่อเดือนสำหรับอายุงานตั้งแต่กันยายน 2014 และ ₹6,500 ก่อนหน้านั้น3 3 47 45
National Pension System เป็นระบบสมัครใจสำหรับลูกจ้างภาคเอกชนส่วนใหญ่ และมีสิทธิประโยชน์ทางภาษี ตามกฎของ PFRDA (หน่วยงานกำกับกองทุนบำนาญของอินเดีย) ที่แก้ไขในเดือนธันวาคม 2025 สมาชิกที่ไม่ใช่ข้าราชการซึ่งออกจากระบบตามปกติ ตอนนี้ถอนเป็นเงินก้อนได้สูงสุด 80% และต้องใช้อย่างน้อย 20% ซื้อเงินบำนาญรายงวด เทียบกับ 60% และ 40% ก่อนหน้านี้ ส่วนถ้าเงินสะสมทั้งหมดไม่เกิน ₹8 แสน ก็ถอนออกได้ทั้งหมด15 Atal Pension Yojana กำหนดจ่ายบำนาญ ₹1,000 ถึง ₹5,000 ต่อเดือนตั้งแต่อายุ 60 แต่เปิดรับเฉพาะคนอายุ 18 ถึง 40 ที่ไม่ได้เป็นผู้เสียภาษีเงินได้14
Tanvi และ Rohit อายุ 35 ทั้งคู่ เมืองเบงกาลูรู แต่ละคนมีรายได้สูงกว่าเพดานค่าจ้างมาก และเริ่มทำงานตอนอายุ 24 ในปี 2015 ถ้าทั้งคู่ทำงานที่อยู่ในระบบ EPS จนถึงอายุ 58 แต่ละคนจะมีอายุงาน 34 ปีบวกโบนัสสองปี รวม 36 ปี ถ้าเพดาน ₹15,000 ยังคงอยู่ สูตรจะให้คนละราว ₹7,714 ต่อเดือน (₹15,000 × 36 ÷ 70) อายุงานตั้งแต่กันยายน 2026 นับตามเพดานใหม่ ₹25,000 และต่อให้ทุกปีนับที่เพดานนั้น สูงสุดก็ได้ราว ₹12,857 (₹25,000 × 36 ÷ 70)3 , 45 ต้องมีเงินเท่าไรถึงจะเกษียณได้ เป็นคำถามเรื่องการออมเป็นหลัก
ญี่ปุ่น: บำนาญแห่งชาติและบำนาญลูกจ้าง ญี่ปุ่นมีสองชั้น ทุกคนอายุ 20 ถึง 59 อยู่ในบำนาญแห่งชาติ และบำนาญพื้นฐานเต็มจำนวนต้องจ่ายเงินสมทบ 40 ปี ในปีงบประมาณ 2026 อยู่ที่ ¥70,608 ต่อเดือน16 , 48 48 kōsei nenkin (บำนาญลูกจ้างที่อิงรายได้) เพิ่มอีกชั้น ครัวเรือนต้นแบบของรัฐบาล คือคนหนึ่งมีรายได้เฉลี่ย ¥455,000 ต่อเดือนรวมโบนัสเป็นเวลา 40 ปี บวกบำนาญพื้นฐานสองคน ได้ ¥237,279 ต่อเดือนในปีงบประมาณ 202616 16
ญี่ปุ่นมีช่วงอายุให้เลือกขอรับกว้างที่สุดในบทความนี้ การเริ่มรับก่อนอายุ 65 ลดบำนาญเดือนละ 0.4% สูงสุด 24% ที่อายุ 60 สำหรับคนที่เกิดตั้งแต่วันที่ 2 เมษายน 1962 ส่วนการเลื่อนรับเพิ่มเดือนละ 0.7% สูงสุด 84% ที่อายุ 7517 , 49 ครอบครัว Tanaka อายุ 63 และ 62 ปี เมืองโอซากา ตรงกับครัวเรือนต้นแบบ และใช้จ่าย ¥330,000 ต่อเดือน หรือ ¥3,960,000 ต่อปี บำนาญต้นแบบจ่ายให้ ¥2,847,34816 49
เยอรมนี: ตัวอย่างจากกลุ่มยูโรโซน บำนาญตามกฎหมายของเยอรมนีอิงรายได้และนับเป็นแต้ม ทำงานหนึ่งปีที่รายได้เฉลี่ยได้หนึ่งแต้ม และแต่ละแต้มมีค่า €42.52 ต่อเดือนตั้งแต่ 1 กรกฎาคม 2026 หลังปรับขึ้น 4.24%18 50 19 1
อัตราทดแทนรายได้เทียบกัน มีสองรูปแบบที่เห็นชัด ข้อแรก ทุกระบบเป็นแบบก้าวหน้า คือสัดส่วนที่ทดแทนลดลงเมื่อรายได้สูงขึ้น และลดลงชันที่สุดในแคนาดา นิวซีแลนด์ และอินเดีย ซึ่งบำนาญอัตราเดียวหรือบำนาญที่มีเพดานเป็นเพียงเศษเสี้ยวของเงินเดือนสูง1 1
ความหมายต่อการออมของคุณเอง ขอตัวเลขทางการ ทุกระบบข้างต้นมีใบแจ้งหรือประมาณการรายบุคคล ได้แก่ my Social Security (สหรัฐฯ), My Service Canada Account (แคนาดา), State Pension forecast (สหราชอาณาจักร), myGov (ออสเตรเลีย), พอร์ทัล CPF และ MPF, EPFO passbook (อินเดีย), nenkin net (ญี่ปุ่น) และ Renteninformation (เยอรมนี) ใช้ตัวเลขนี้แทนค่าเฉลี่ยของประเทศคิดเป็นค่าเงินวันนี้และที่อายุเริ่มรับจริง บำนาญที่เริ่มตอนอายุ 67 ไม่ช่วยอะไรในช่วงปีก่อนหน้านั้น และการหยุดทำงานเร็วอาจทำให้มีปีที่นับสิทธิ์น้อยลงตัดสินใจเรื่องอายุที่จะขอรับอย่างตั้งใจ ในสหรัฐฯ แคนาดา สหราชอาณาจักร และญี่ปุ่น การรอทำให้บำนาญสูงขึ้นตลอดชีวิต สิ่งที่ต้องแลกคือต้องใช้เงินออมระหว่างรอนับเฉพาะสิ่งที่พึ่งได้ ให้ถือว่าเงินที่พิจารณาตามรายได้และทรัพย์สิน เช่น Age Pension ของออสเตรเลีย หรือ OAS ของแคนาดาสำหรับคนรายได้สูง ยังไม่แน่นอนจนกว่าคุณจะลองคำนวณตามเกณฑ์แล้วดูว่าจะเกิดอะไรขึ้นถ้าย้ายประเทศ บำนาญบางแบบจ่ายไปต่างประเทศแต่ไม่ปรับเพิ่มรายปี และแบบที่อิงการอาศัยอยู่อาจหยุดจ่าย ดู บำนาญหรือบัญชีออมเพื่อวัยหยุดทำงานจะเป็นอย่างไร ถ้าย้ายไปอีกประเทศ และสำหรับคนไทยที่ทำงานในมาเลเซีย ดู ทำงานในมาเลเซีย: EPF SOCSO และการย้ายกลับไทย ครัวเรือนข้างต้นได้บทเรียนเดียวกัน Jess ในโทรอนโต Tanvi และ Rohit ในเบงกาลูรู และครอบครัว Tanaka ในโอซากา ต่างพบว่ารัฐดูแลเพียงพื้นฐาน ไม่ได้ดูแลไลฟ์สไตล์ของพวกเขา ขณะที่ Liam และ Chloe ในโอ๊กแลนด์พบว่ารัฐดูแลค่าใช้จ่ายส่วนใหญ่ของชีวิตแบบพอประมาณได้ คุณอยู่ตรงไหนขึ้นกับประเทศน้อยกว่าขึ้นกับว่าค่าใช้จ่ายของคุณสูงกว่าค่าเฉลี่ยของประเทศนั้นแค่ไหน และบั้นปลายชีวิตของคุณอยู่ในประเทศเดียวกับประวัติการจ่ายเงินสมทบหรือไม่ เริ่มออมช้า จะตามทันอย่างไร อธิบายว่าควรทำอย่างไรถ้าส่วนที่ขาดดูมาก
ไม่ใช่คำแนะนำ
อัตรา อายุ และกฎเกณฑ์เปลี่ยนได้ และบ่อยครั้งเปลี่ยนทุกปี ตัวเลขในบทความนี้เป็นตามที่รัฐบาลหรือกองทุนแต่ละแห่งเผยแพร่ในปี 2026 ตรวจใบแจ้งของคุณเองก่อนจะพึ่งตัวเลขใด นี่เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมาย
นำบำนาญเข้าไปในแผนของคุณ Nivritee ช่วยอย่างไร · FIRE แพลนเนอร์
เครื่องคำนวณและวางแผน FIRE
ใน FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) บำนาญรัฐคือแถวรายได้ที่มีอายุเริ่มของตัวเอง51 FIRE แพลนเนอร์
FIRE แพลนเนอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · แฟมิลี่ ไฟแนนซ์
วางแผนการเงินครอบครัวสำหรับคู่ชีวิต โดยคุณเลือกเองว่าจะแชร์อะไร
แฟมิลี่ ไฟแนนซ์ (วางแผนการเงินร่วมกันในครอบครัว) แยกบำนาญของคู่ชีวิตแต่ละคนไว้ตามที่แยกกันจริง ทุกแถวระบุเจ้าของ บำนาญรัฐของแต่ละคนจึงเป็นรายได้ของคนนั้นเอง และอ่านแผนได้ทั้งในมุมมองของคุณ ของคู่ชีวิต หรือของทั้งครอบครัว ดู แฟมิลี่ ไฟแนนซ์
แฟมิลี่ ไฟแนนซ์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · นิฟ
ผู้ช่วยการเงิน AI ฟรี
นิฟ ผู้ช่วยการเงิน AI ฟรี อธิบายได้ว่าบำนาญในประเทศของคุณทำงานอย่างไร และคำนวณประมาณการของคุณใหม่ด้วยอายุที่หยุดทำงานหรืออายุที่วางแผนถึงแบบอื่น แล้วรายงานผลแต่ละกรณีข้างแผนปัจจุบัน นิฟอธิบาย คุณตัดสินใจ ดู นิฟ
นิฟ ทำงานอย่างไร → เริ่มใช้ฟรี