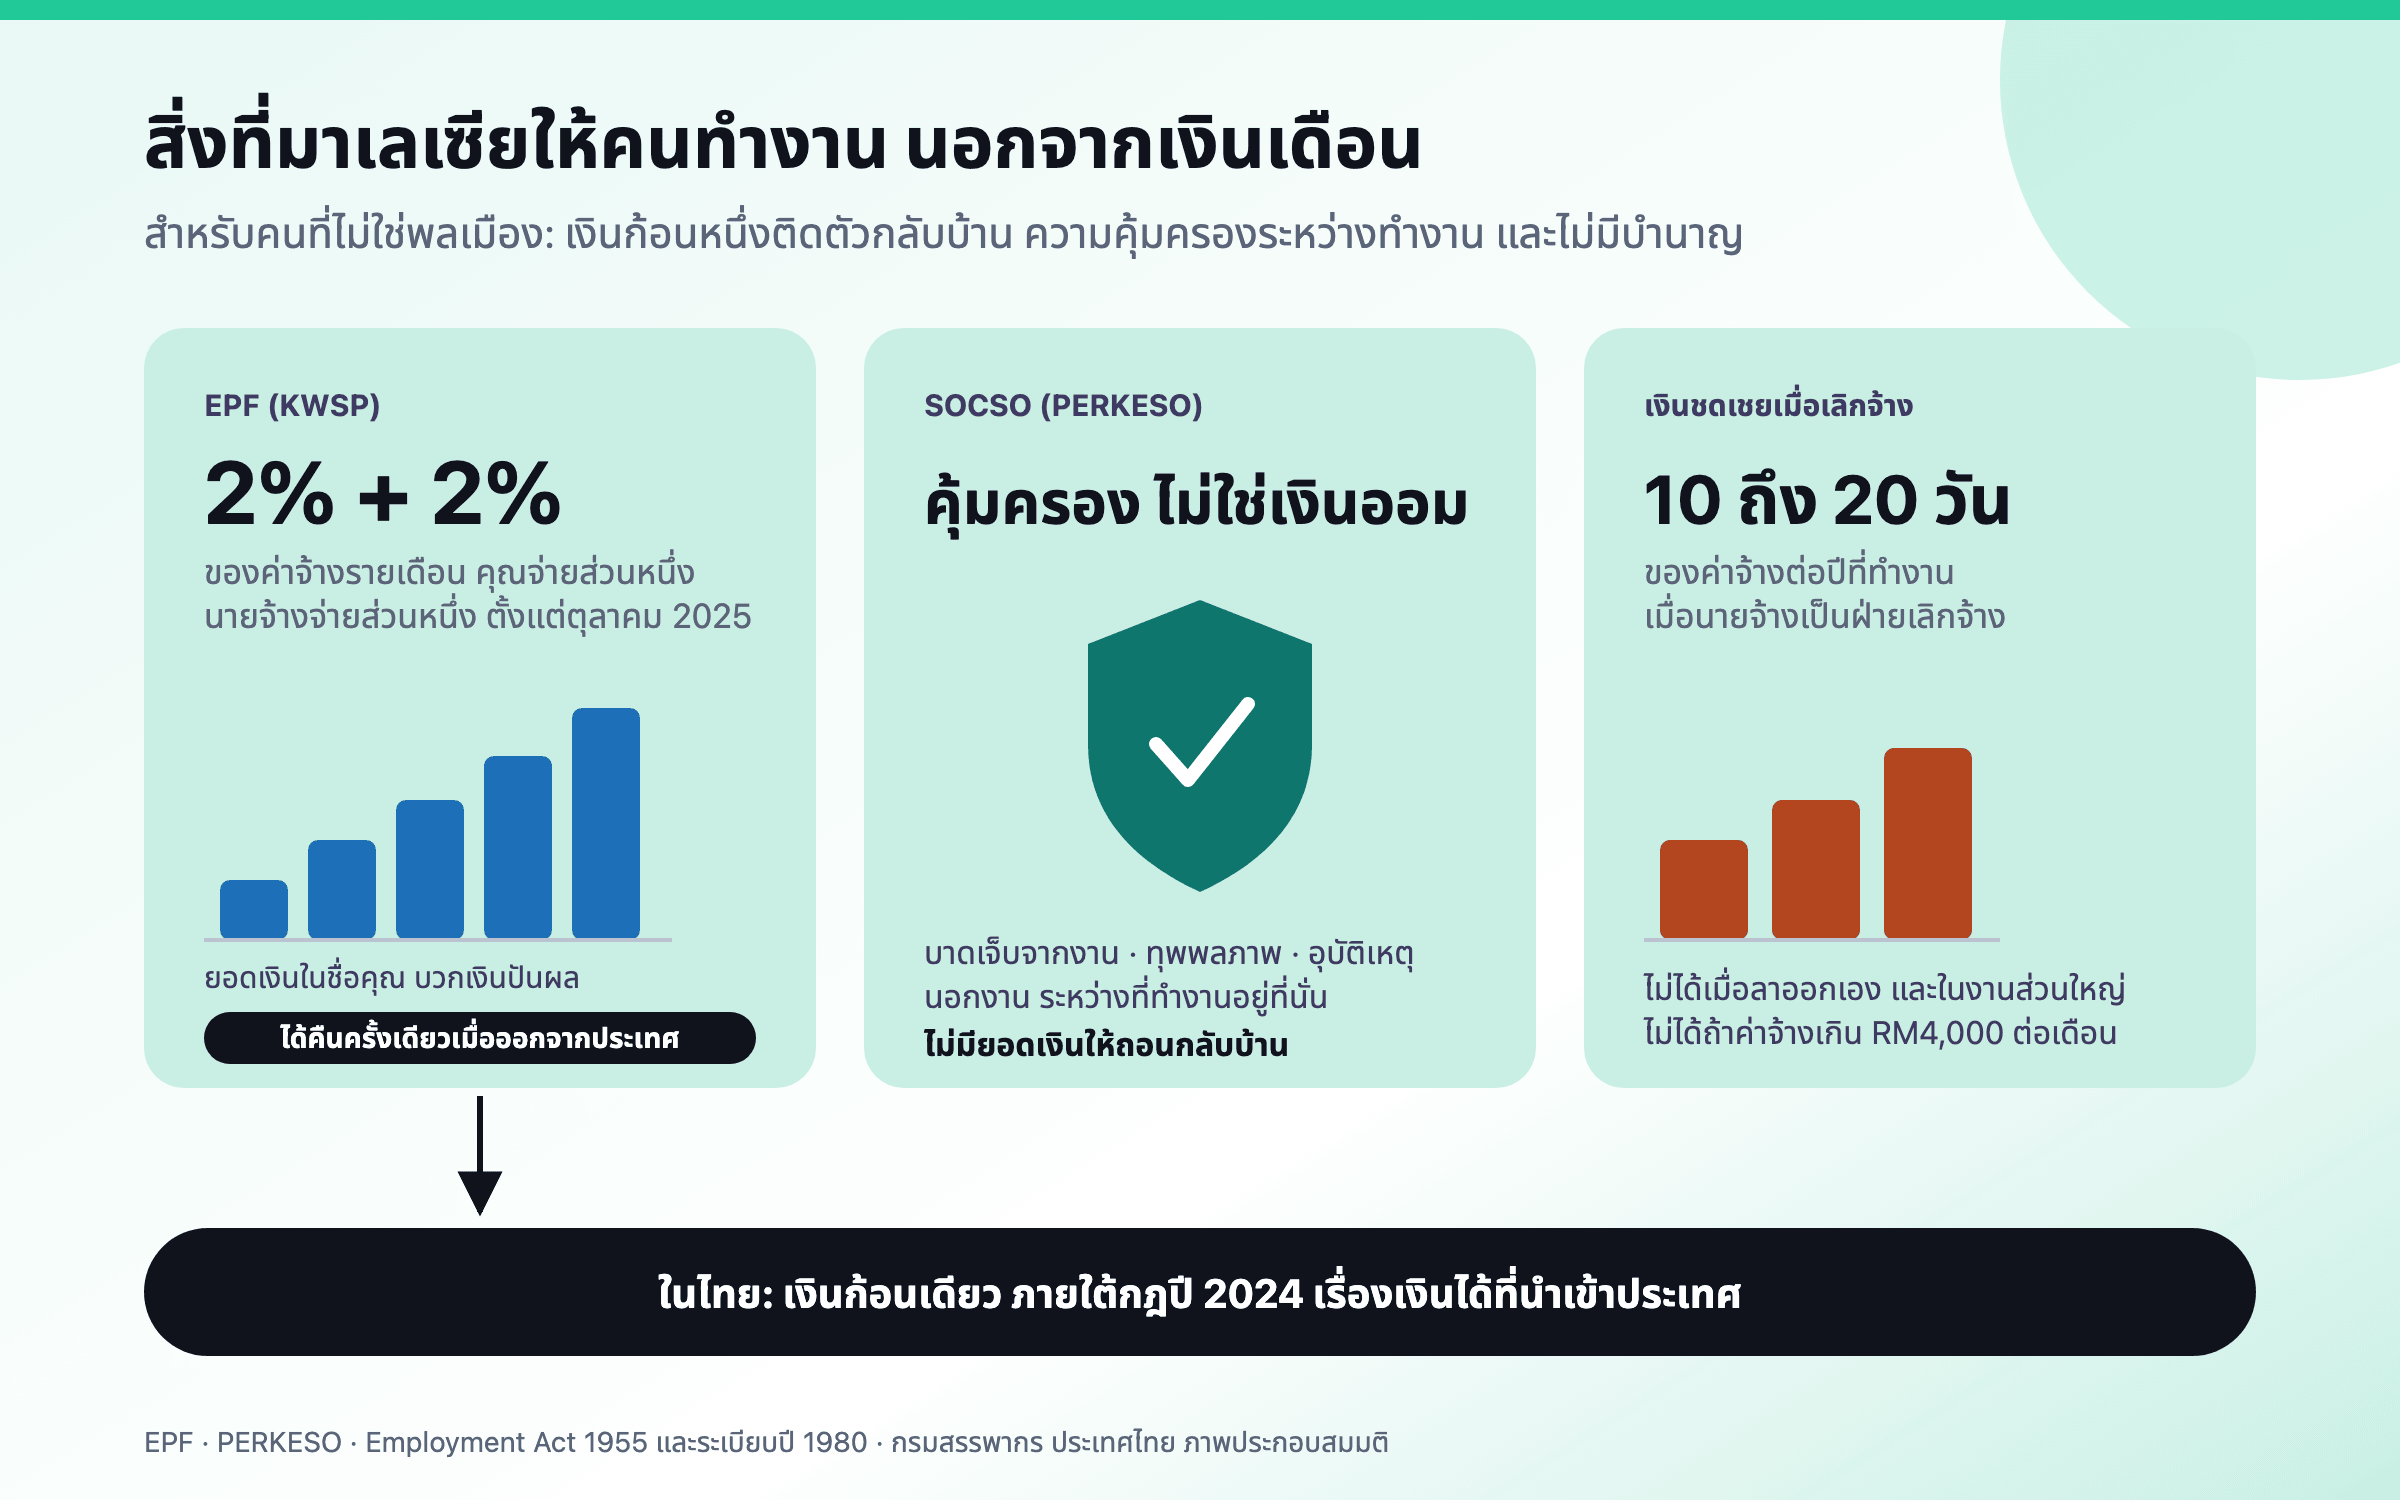
ตั้งแต่เดือนตุลาคม 2025 ลูกจ้างที่ไม่ใช่พลเมืองมาเลเซียทุกคนจ่ายเงินเข้า EPF 2% ของค่าจ้าง และนายจ้างสมทบอีก 2% เมื่อออกจากประเทศถาวรก็ถอนยอดทั้งหมดได้ SOCSO คุ้มครองการบาดเจ็บและทุพพลภาพระหว่างทำงานแต่ไม่สะสมเป็นยอดเงิน และเงินชดเชยเมื่อเลิกจ้างตามกฎหมายไม่ครอบคลุมคนทำงานวิชาชีพส่วนใหญ่ สิ่งที่มาถึงไทยคือเงินก้อนหนึ่ง ซึ่งกฎปี 2024 ของไทยเรื่องเงินได้จากต่างประเทศอาจเก็บภาษี
สำหรับวิศวกร พยาบาล หรือผู้จัดการชาวไทยที่ทำงานในกัวลาลัมเปอร์ เงินที่สะสมขึ้นนอกเหนือจากเงินเดือนมาจากระบบของมาเลเซียสามระบบ คือ Employees Provident Fund (EPF หรือ KWSP ในภาษามลายู คือกองทุนสำรองเลี้ยงชีพภาคบังคับของมาเลเซีย) Social Security Organisation (SOCSO หรือ PERKESO คือสำนักงานประกันสังคมของมาเลเซีย) และกฎหมายแรงงานว่านายจ้างต้องจ่ายอะไรเมื่องานสิ้นสุด จากนั้นเงินที่ไปถึงเชียงใหม่หรือกรุงเทพฯ ในที่สุดยังต้องผ่านระบบภาษีอีกสองระบบ บทความนี้อธิบายว่าแต่ละระบบทำอะไรให้คนที่ไม่ใช่พลเมือง ตามที่หน่วยงานเหล่านั้นเผยแพร่เอง และเดินตามคนทำงานสมมติหนึ่งคนไปทีละขั้น เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมายหรือภาษี สัญญาจ้างของคุณ หน่วยงานของมาเลเซีย และกรมสรรพากรของไทยคือผู้ชี้ขาดสุดท้าย
EPF สำหรับคนที่ไม่ใช่พลเมือง: 2% และ 2% ตั้งแต่ตุลาคม 2025
รัฐสภามาเลเซียผ่านร่างกฎหมาย Employees Provident Fund (Amendment) Bill 2025 ซึ่งทำให้ลูกจ้างที่ไม่ใช่พลเมืองมาเลเซียต้องจ่ายเงินสมทบเข้า EPF1 ตั้งแต่ค่าจ้างเดือนตุลาคม 2025 ลูกจ้างและนายจ้างจ่ายฝ่ายละ 2% ของค่าจ้างรายเดือน2 EPF ประกาศเริ่มใช้เมื่อวันที่ 1 ตุลาคม 20253
- ใครอยู่ในเกณฑ์ คนที่ไม่ใช่พลเมืองและไม่ใช่ผู้มีถิ่นที่อยู่ถาวร ถือหนังสือเดินทางและใบอนุญาตทำงานที่ยังไม่หมดอายุ ทำงานภายใต้สัญญาจ้างหรือสัญญาฝึกงาน ได้รับค่าจ้างเป็นเงิน และอายุต่ำกว่า 75 ปี โดยทำงานให้นายจ้างที่จดทะเบียนหรือก่อตั้งในมาเลเซีย2 ลูกจ้างทำงานบ้านไม่อยู่ในเกณฑ์นี้3
- ผู้มีถิ่นที่อยู่ถาวร ไม่อยู่ในกลุ่มนี้ แต่ยังจ่ายในอัตราเดียวกับคนมาเลเซีย2
- การลงทะเบียน ผู้ถือ Employment Pass หรือ Visitor’s Pass (Temporary Employment) จะถูกลงทะเบียนเป็นสมาชิก EPF โดยอัตโนมัติ และนายจ้างนำส่งเงินทั้งสองส่วนภายในวันที่ 15 ของเดือนถัดไป4
- เติมเงินเองไม่ได้ การจ่ายเงินสมทบเพิ่มด้วยตัวเองเปิดให้เฉพาะพลเมืองมาเลเซีย ยอดเงินของคนที่ไม่ใช่พลเมืองจึงมีแค่ 2% กับ 2% และเงินปันผลที่งอกเงยจากส่วนนั้น2
เงินออมได้รับเงินปันผลที่ EPF ประกาศทุกปี สำหรับปี 2025 ประกาศไว้ 6.15% สำหรับเงินออมแบบปกติ (Simpanan Konvensional) ต่อจาก 6.30% ของปี 2024 และ EPF กำหนดเงินปันผลขั้นต่ำไว้ที่ 2.50%5 ในสิบเอ็ดปีจนถึงปี 2025 อัตราของเงินออมแบบปกติอยู่ระหว่าง 5.20% ถึง 6.90%5
เงินปันผลที่ EPF ประกาศสำหรับเงินออมแบบปกติ ปี 2015 ถึง 2025
แต่ละจุดคืออัตราเงินปันผลที่ EPF ประกาศสำหรับปีนั้นของเงินออมแบบปกติ ซึ่งเข้าบัญชีหลังสิ้นปี อัตราสูงสุดในช่วงนี้คือ 6.90% ของปี 2017 และต่ำสุดคือ 5.20% ของปี 2020 เงินปันผลในอดีตไม่ได้บอกอะไรที่แน่ชัดเกี่ยวกับเงินปันผลในอนาคต 5ตัวเลขในแผนภูมินี้
ถอนเงิน EPF ติดตัวกลับไปเมื่อออกจากมาเลเซีย
คนที่ไม่ใช่พลเมืองซึ่งไม่ได้ทำงานในมาเลเซียแล้วและกำลังกลับประเทศ ยื่นขอ Leaving Country Withdrawal (การถอนเงินเมื่อออกจากประเทศ)6 การถอนนี้ปิดสมาชิกภาพไปด้วย เมื่อเงินเข้าบัญชีธนาคารของสมาชิกแล้ว บัญชี EPF จะถูกปิด2
- ยื่นเมื่อไร EPF ขอให้คนต่างชาติยื่นสองเดือนก่อนใบอนุญาตทำงานหมดอายุ ก่อนนายจ้างเลิกสัญญา หรือก่อนวันลาออก6
- หลักฐานว่างานสิ้นสุดแล้ว อย่างใดอย่างหนึ่งในสามอย่าง คือ หนังสือยกเลิกใบอนุญาตทำงานจากกรมตรวจคนเข้าเมือง จดหมายลาออกหรือหนังสือเลิกสัญญาจากนายจ้าง หรือหนังสือรับรองการชำระภาษี (tax clearance letter) พร้อมสำเนาหนังสือเดินทางที่เห็นชื่อและเลขที่หนังสือเดินทาง และหนังสือเดินทางเล่มเก่าด้วยถ้าเลขที่เปลี่ยนไป6
- บัญชีธนาคาร ข้อมูลหนังสือเดินทางที่ EPF มีต้องตรงกับข้อมูลในบัญชีธนาคารที่รับเงิน และบัญชีต้องเปิดไว้จนกว่าเงินจะเข้า ตั้งแต่ 1 พฤศจิกายน 2026 การยื่นต้องมีเอกสารจากธนาคารที่ยืนยันข้อมูลเจ้าของบัญชีด้วย7
SOCSO: ความคุ้มครองระหว่างทำงาน ไม่ใช่เงินออม
โครงการของ PERKESO สำหรับแรงงานต่างชาติเป็นการประกัน จ่ายเงินเมื่อมีเหตุเกิดขึ้น คือการบาดเจ็บ ทุพพลภาพ หรือเสียชีวิต และต่างจาก EPF ตรงที่ไม่ได้สะสมเป็นยอดเงินในชื่อของคุณ
- Employment Injury Scheme (โครงการคุ้มครองการประสบอันตรายจากการทำงาน) นายจ้างจ่ายฝ่ายเดียว 1.25% ของค่าจ้างลูกจ้าง8
- Invalidity Scheme (โครงการคุ้มครองกรณีทุพพลภาพ) ขยายมาถึงแรงงานต่างชาติตั้งแต่ 1 กรกฎาคม 2024 คุ้มครองการทุพพลภาพหรือเสียชีวิตไม่ว่าจากสาเหตุใด หากเกิดขึ้นระหว่างที่ลูกจ้างอยู่ในมาเลเซียด้วยใบอนุญาตทำงานที่ยังไม่หมดอายุ ใช้กับลูกจ้างที่เริ่มจ่ายเงินสมทบก่อนอายุ 55 ปี นายจ้างและลูกจ้างจ่ายฝ่ายละ 0.5%9,8
- LINDUNG 24 Jam ความคุ้มครองอุบัติเหตุนอกงาน ใช้กับลูกจ้างต่างชาติด้วยตั้งแต่ 1 มิถุนายน 2026 ลูกจ้างจ่ายฝ่ายเดียว เริ่มที่ 0.75% ในระยะแรก คิดจากค่าจ้างไม่เกินเพดาน RM6,00010
- ไม่ใช่ Employment Insurance System ประกันการว่างงานที่ PERKESO ดำเนินการมาตั้งแต่ 1 มกราคม 2018 คุ้มครองพลเมืองมาเลเซียและผู้มีถิ่นที่อยู่ถาวร แรงงานต่างชาติที่ถูกกฎหมายอยู่ใน Employment Injury Scheme แทน11
สิ่งที่ลูกจ้างที่ไม่ใช่พลเมืองอายุต่ำกว่า 55 ปีและนายจ้างจ่ายทุกเดือน คิดเป็นสัดส่วนของค่าจ้าง
ส่วนของ EPF คิดจากค่าจ้างรายเดือนทั้งหมด ส่วนของ PERKESO คิดจากค่าจ้างไม่เกินเพดาน RM6,000 ต่อเดือน และกำหนดเป็นช่วงค่าจ้าง ยอดเป็นริงกิตจึงต่างจากเปอร์เซ็นต์เหล่านี้เล็กน้อย LINDUNG 24 Jam เริ่มตั้งแต่ 1 มิถุนายน 2026 ในอัตราระยะแรก 2,8,10ตัวเลขในแผนภูมินี้
เงินชดเชยเมื่อเลิกจ้าง: พระราชบัญญัติการจ้างงานให้อะไร และให้ใคร
กฎหมายมาเลเซียไม่ได้ให้เงินก้อนแก่ทุกคนที่ออกจากงานแบบเงินบำเหน็จในประเทศอ่าวอาหรับ สิ่งที่ Employment Act 1955 (พระราชบัญญัติการจ้างงาน) กำหนดไว้ในมาเลเซียคาบสมุทรและลาบวน คือ เงินชดเชยเมื่อเลิกจ้าง (termination benefit) เมื่อนายจ้างเป็นฝ่ายยุติสัญญา12 ตาม Employment (Termination and Lay-Off Benefits) Regulations 1980 ลูกจ้างที่ทำงานต่อเนื่องอย่างน้อย 12 เดือนมีสิทธิ์ได้เงินชดเชย ยกเว้นเมื่อสัญญาสิ้นสุดเพราะครบกำหนดอายุออกจากงานตามสัญญา เพราะถูกเลิกจ้างจากการประพฤติผิดหลังการสอบสวนตามสมควร หรือเพราะลูกจ้างลาออกเองโดยสมัครใจ13
ขั้นต่ำคือค่าจ้าง 10 วันต่อปีการทำงานสำหรับคนที่ทำงานไม่ถึงสองปี 15 วันต่อปีสำหรับสองปีแต่ไม่ถึงห้าปี และ 20 วันต่อปีสำหรับห้าปีขึ้นไป ปีที่ไม่เต็มคิดตามสัดส่วน และต้องจ่ายภายใน 7 วันนับจากวันเลิกจ้าง14
เงินชดเชยเมื่อเลิกจ้างขั้นต่ำ เป็นจำนวนวันของค่าจ้าง ตามจำนวนปีที่ทำงานต่อเนื่อง
อัตราต่อปีขึ้นกับอายุงานทั้งหมด แล้วใช้กับทุกปี คือ 10 วันต่อปีถ้าไม่ถึงสองปี 15 วันตั้งแต่สองปีถึงไม่ถึงห้าปี และ 20 วันตั้งแต่ห้าปี ใช้เฉพาะกับลูกจ้างที่ระเบียบครอบคลุม และตาม First Schedule (ตารางแนบท้ายที่หนึ่ง) ของพระราชบัญญัติ ไม่ใช้กับคนที่ได้ค่าจ้างเกิน RM4,000 ต่อเดือน เว้นแต่ตารางนั้นระบุงานของเขาไว้ 14,12ตัวเลขในแผนภูมินี้
จุดที่คนทำงานวิชาชีพส่วนใหญ่ต้องระวังอยู่ใน First Schedule ของพระราชบัญญัติ คือมาตราเรื่องเงินชดเชยเมื่อเลิกจ้างไม่ใช้กับคนที่ได้ค่าจ้างเกิน RM4,000 ต่อเดือน เว้นแต่งานของเขาอยู่ในกลุ่มที่ตารางนั้นระบุไว้โดยไม่ขึ้นกับรายได้ เช่น งานใช้แรงงาน12 นกได้ RM12,000 ต่อเดือนจึงอยู่นอกเกณฑ์นี้ เงินใดๆ ที่เธอได้เมื่องานสิ้นสุดมาจากสัญญาจ้าง ไม่ใช่จากระเบียบนี้
ภาษีเงินได้ของมาเลเซีย: เส้นแบ่ง 182 วัน
มาเลเซียกำหนดอัตราภาษีตามถิ่นที่อยู่ ไม่ใช่สัญชาติ คุณเป็นผู้มีถิ่นที่อยู่ทางภาษีในปีใดถ้าอยู่ในมาเลเซียตั้งแต่ 182 วันขึ้นไปในปีนั้น การอยู่สั้นกว่านั้นก็ยังนับได้ถ้าต่อเนื่องกับช่วง 182 วันติดต่อกันขึ้นไปในปีก่อนหน้าหรือปีถัดไป และมีกฎสำหรับคนที่อยู่ในมาเลเซียตั้งแต่ 90 วันขึ้นไปในหลายปี15
- ผู้มีถิ่นที่อยู่ทางภาษี เสียภาษีแบบขั้นบันไดหลังหักค่าลดหย่อน สำหรับปีประเมินภาษี 2023 ถึง 2025 ไม่เสียภาษีสำหรับเงินได้สุทธิ RM5,000 แรก แล้วไล่ขึ้นเป็น 11% สำหรับช่วง RM50,001 ถึง RM70,000 19% สำหรับช่วง RM70,001 ถึง RM100,000 และ 25% สำหรับช่วง RM100,001 ถึง RM400,000 จนถึง 30% สำหรับส่วนที่เกิน RM2,000,00016
- ผู้ที่ไม่มีถิ่นที่อยู่ทางภาษี เสียภาษีอัตราเดียว 30% และใช้ค่าลดหย่อนใดๆ ไม่ได้17
- หัก ณ ที่จ่ายทุกเดือน นายจ้างหักภาษีจากค่าจ้างทุกเดือน (Monthly Tax Deduction หรือ PCB) และสำหรับลูกจ้างที่ไม่มีถิ่นที่อยู่ หรือยังไม่รู้ว่ามีถิ่นที่อยู่หรือไม่ จะหัก 30% ของค่าตอบแทน18
ภาษีมาเลเซียบนเงินได้สุทธิเท่ากัน ในฐานะผู้มีถิ่นที่อยู่และผู้ที่ไม่มีถิ่นที่อยู่
- ผู้มีถิ่นที่อยู่ RM
- ผู้ที่ไม่มีถิ่นที่อยู่ RM
ตัวเลขของผู้มีถิ่นที่อยู่คิดตามอัตราของปีประเมินภาษี 2023 ถึง 2025 ทีละขั้น ตัวเลขของผู้ที่ไม่มีถิ่นที่อยู่คือ 30% ของยอดเดียวกัน ผู้ที่ไม่มีถิ่นที่อยู่ยังเสียค่าลดหย่อนทุกรายการ เงินได้สุทธิจึงสูงกว่าตั้งแต่ต้น 16,17ตัวเลขในแผนภูมินี้
บนเงินได้สุทธิ RM100,000 ผู้มีถิ่นที่อยู่เสียภาษี RM9,400 ผู้ที่ไม่มีถิ่นที่อยู่เสีย RM30,00016,17 สำหรับนก เส้นนี้สำคัญในปีสุดท้าย ตั้งแต่ 1 มกราคม ถึง 30 กันยายน 2029 เธออยู่ในมาเลเซีย 273 วัน เกิน 182 วันที่ทำให้เธอเป็นผู้มีถิ่นที่อยู่ในปีนั้น15
การออกจากมาเลเซียถาวรยังมีอีกขั้นหนึ่ง นายจ้างต้องแจ้งกรมสรรพากรมาเลเซีย (LHDN) อย่างน้อย 30 วันก่อนการจ้างงานสิ้นสุดด้วยแบบ CP21 และต้องกันเงินที่ต้องจ่ายให้คุณไว้จนกว่าจะได้หนังสือรับรองการชำระภาษี19 หนังสือนี้ยังเป็นเอกสารหนึ่งที่ EPF รับสำหรับ Leaving Country Withdrawal ด้วย6 จึงควรเริ่มทั้งสองเรื่องไปพร้อมกัน
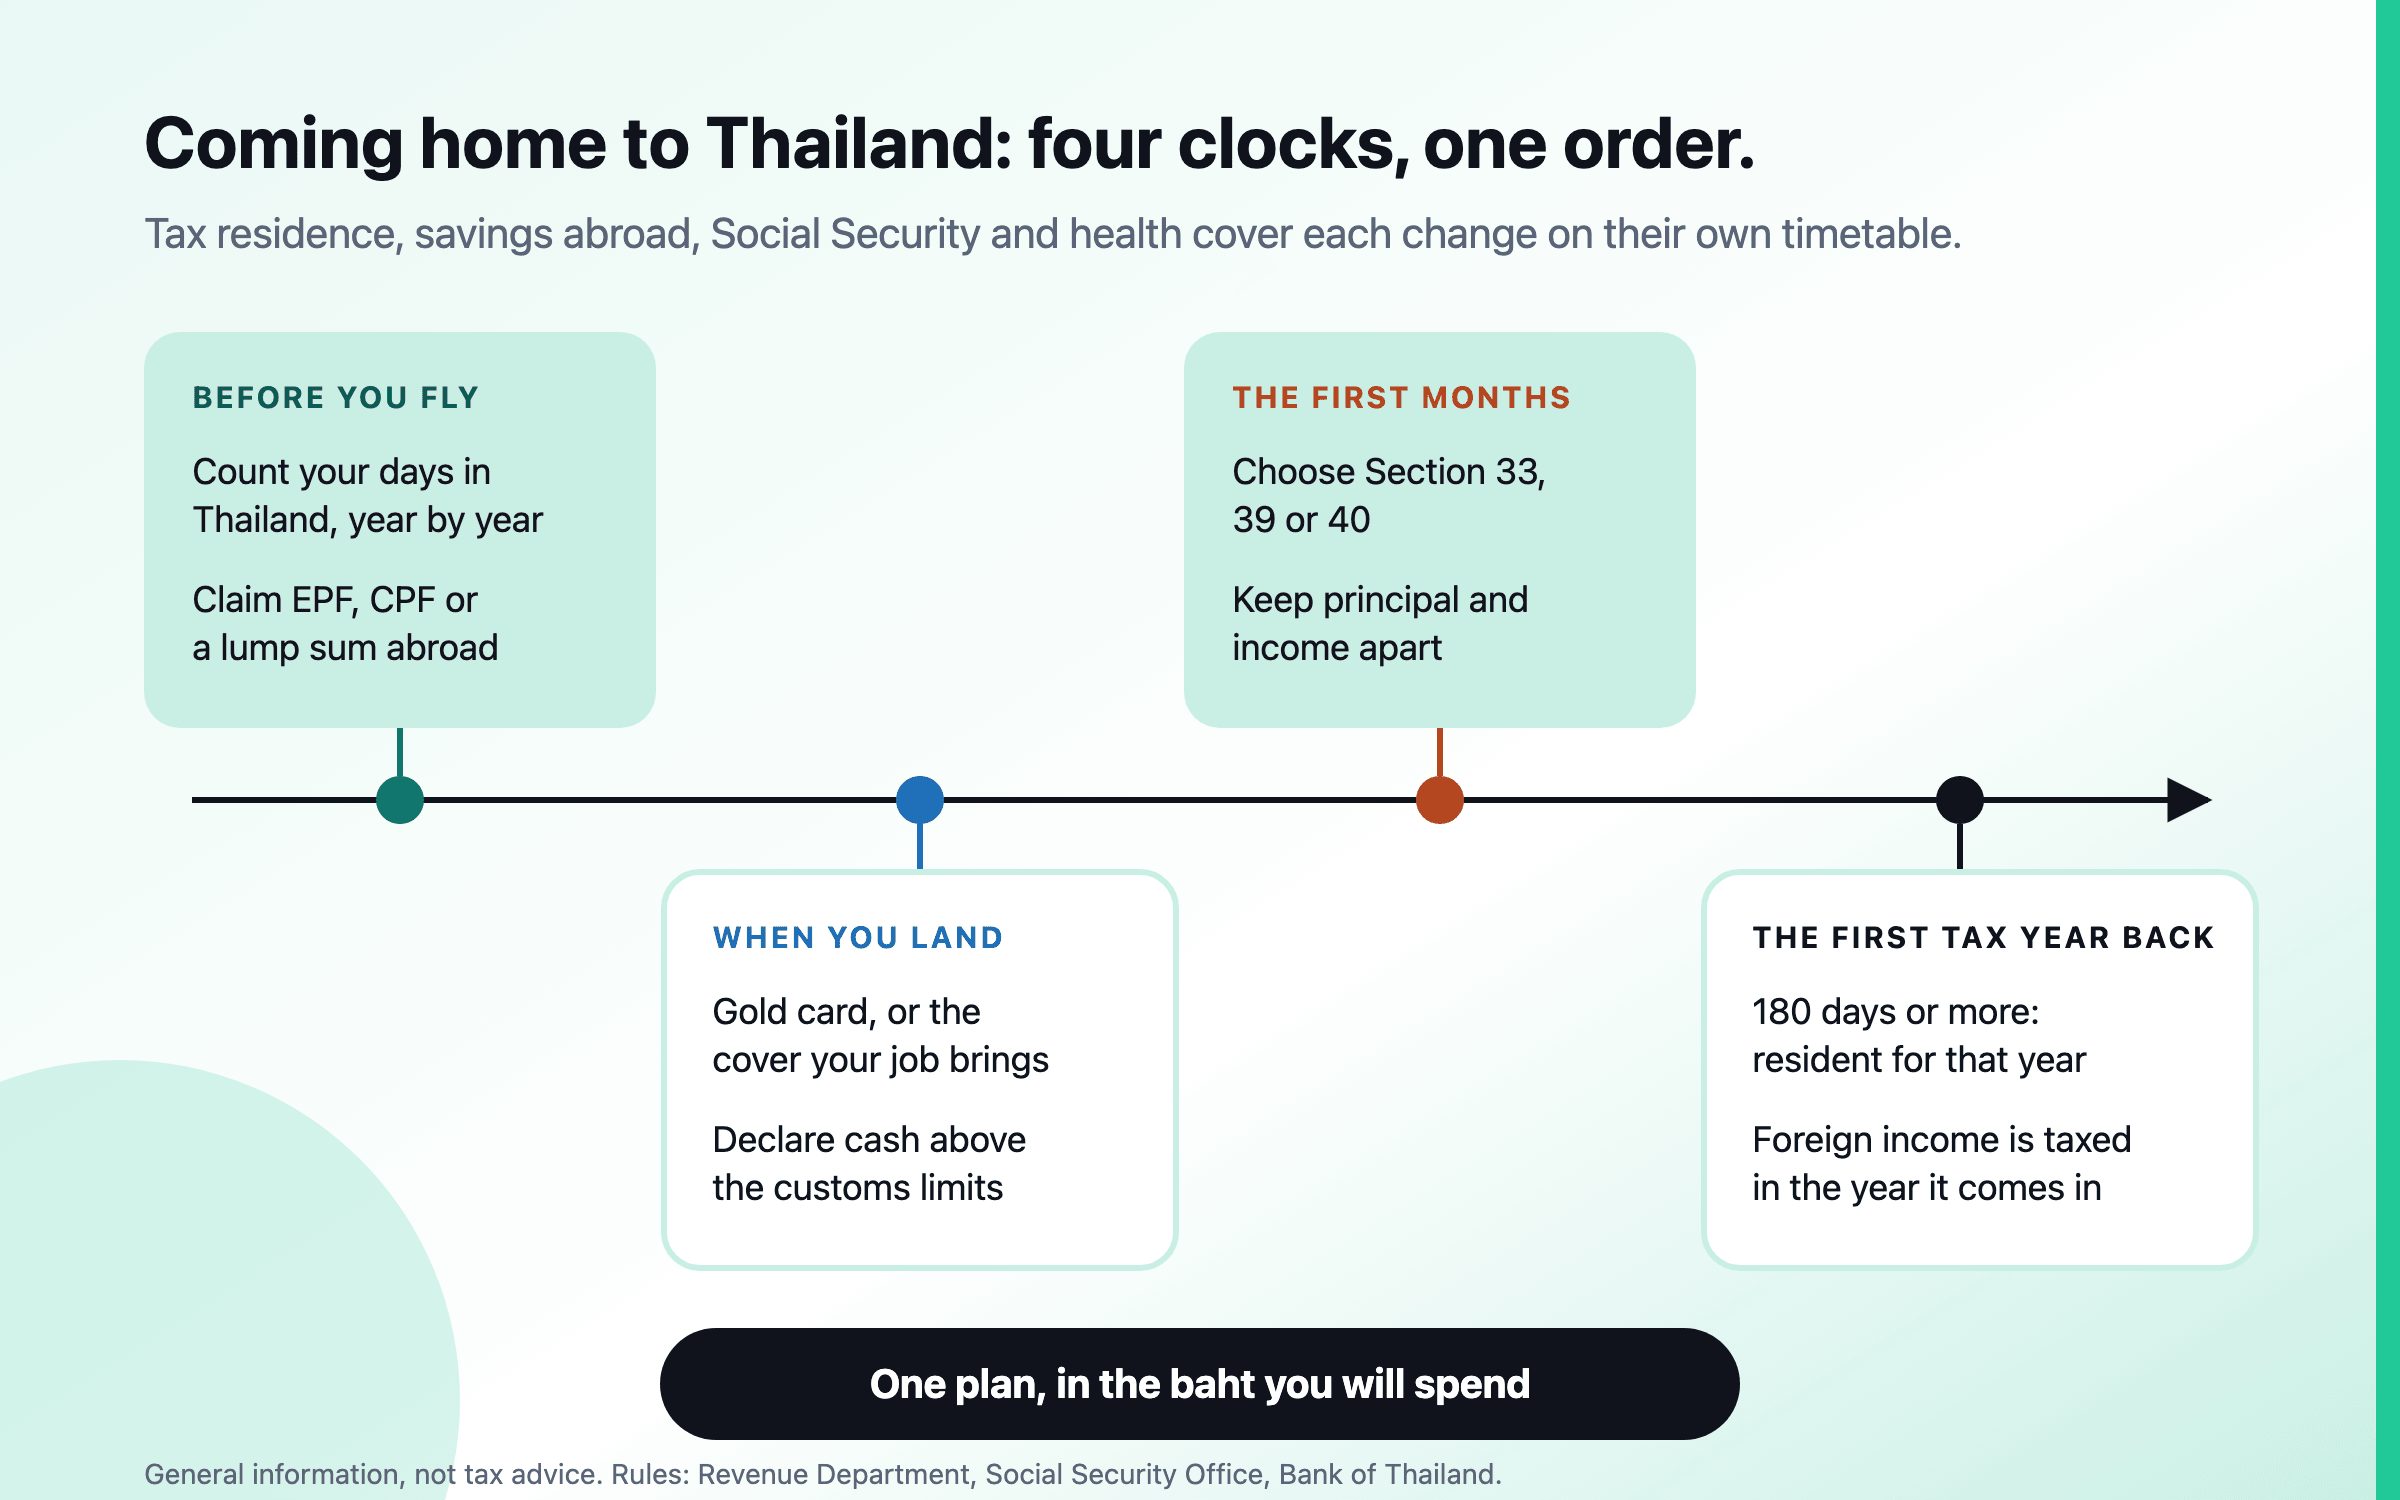
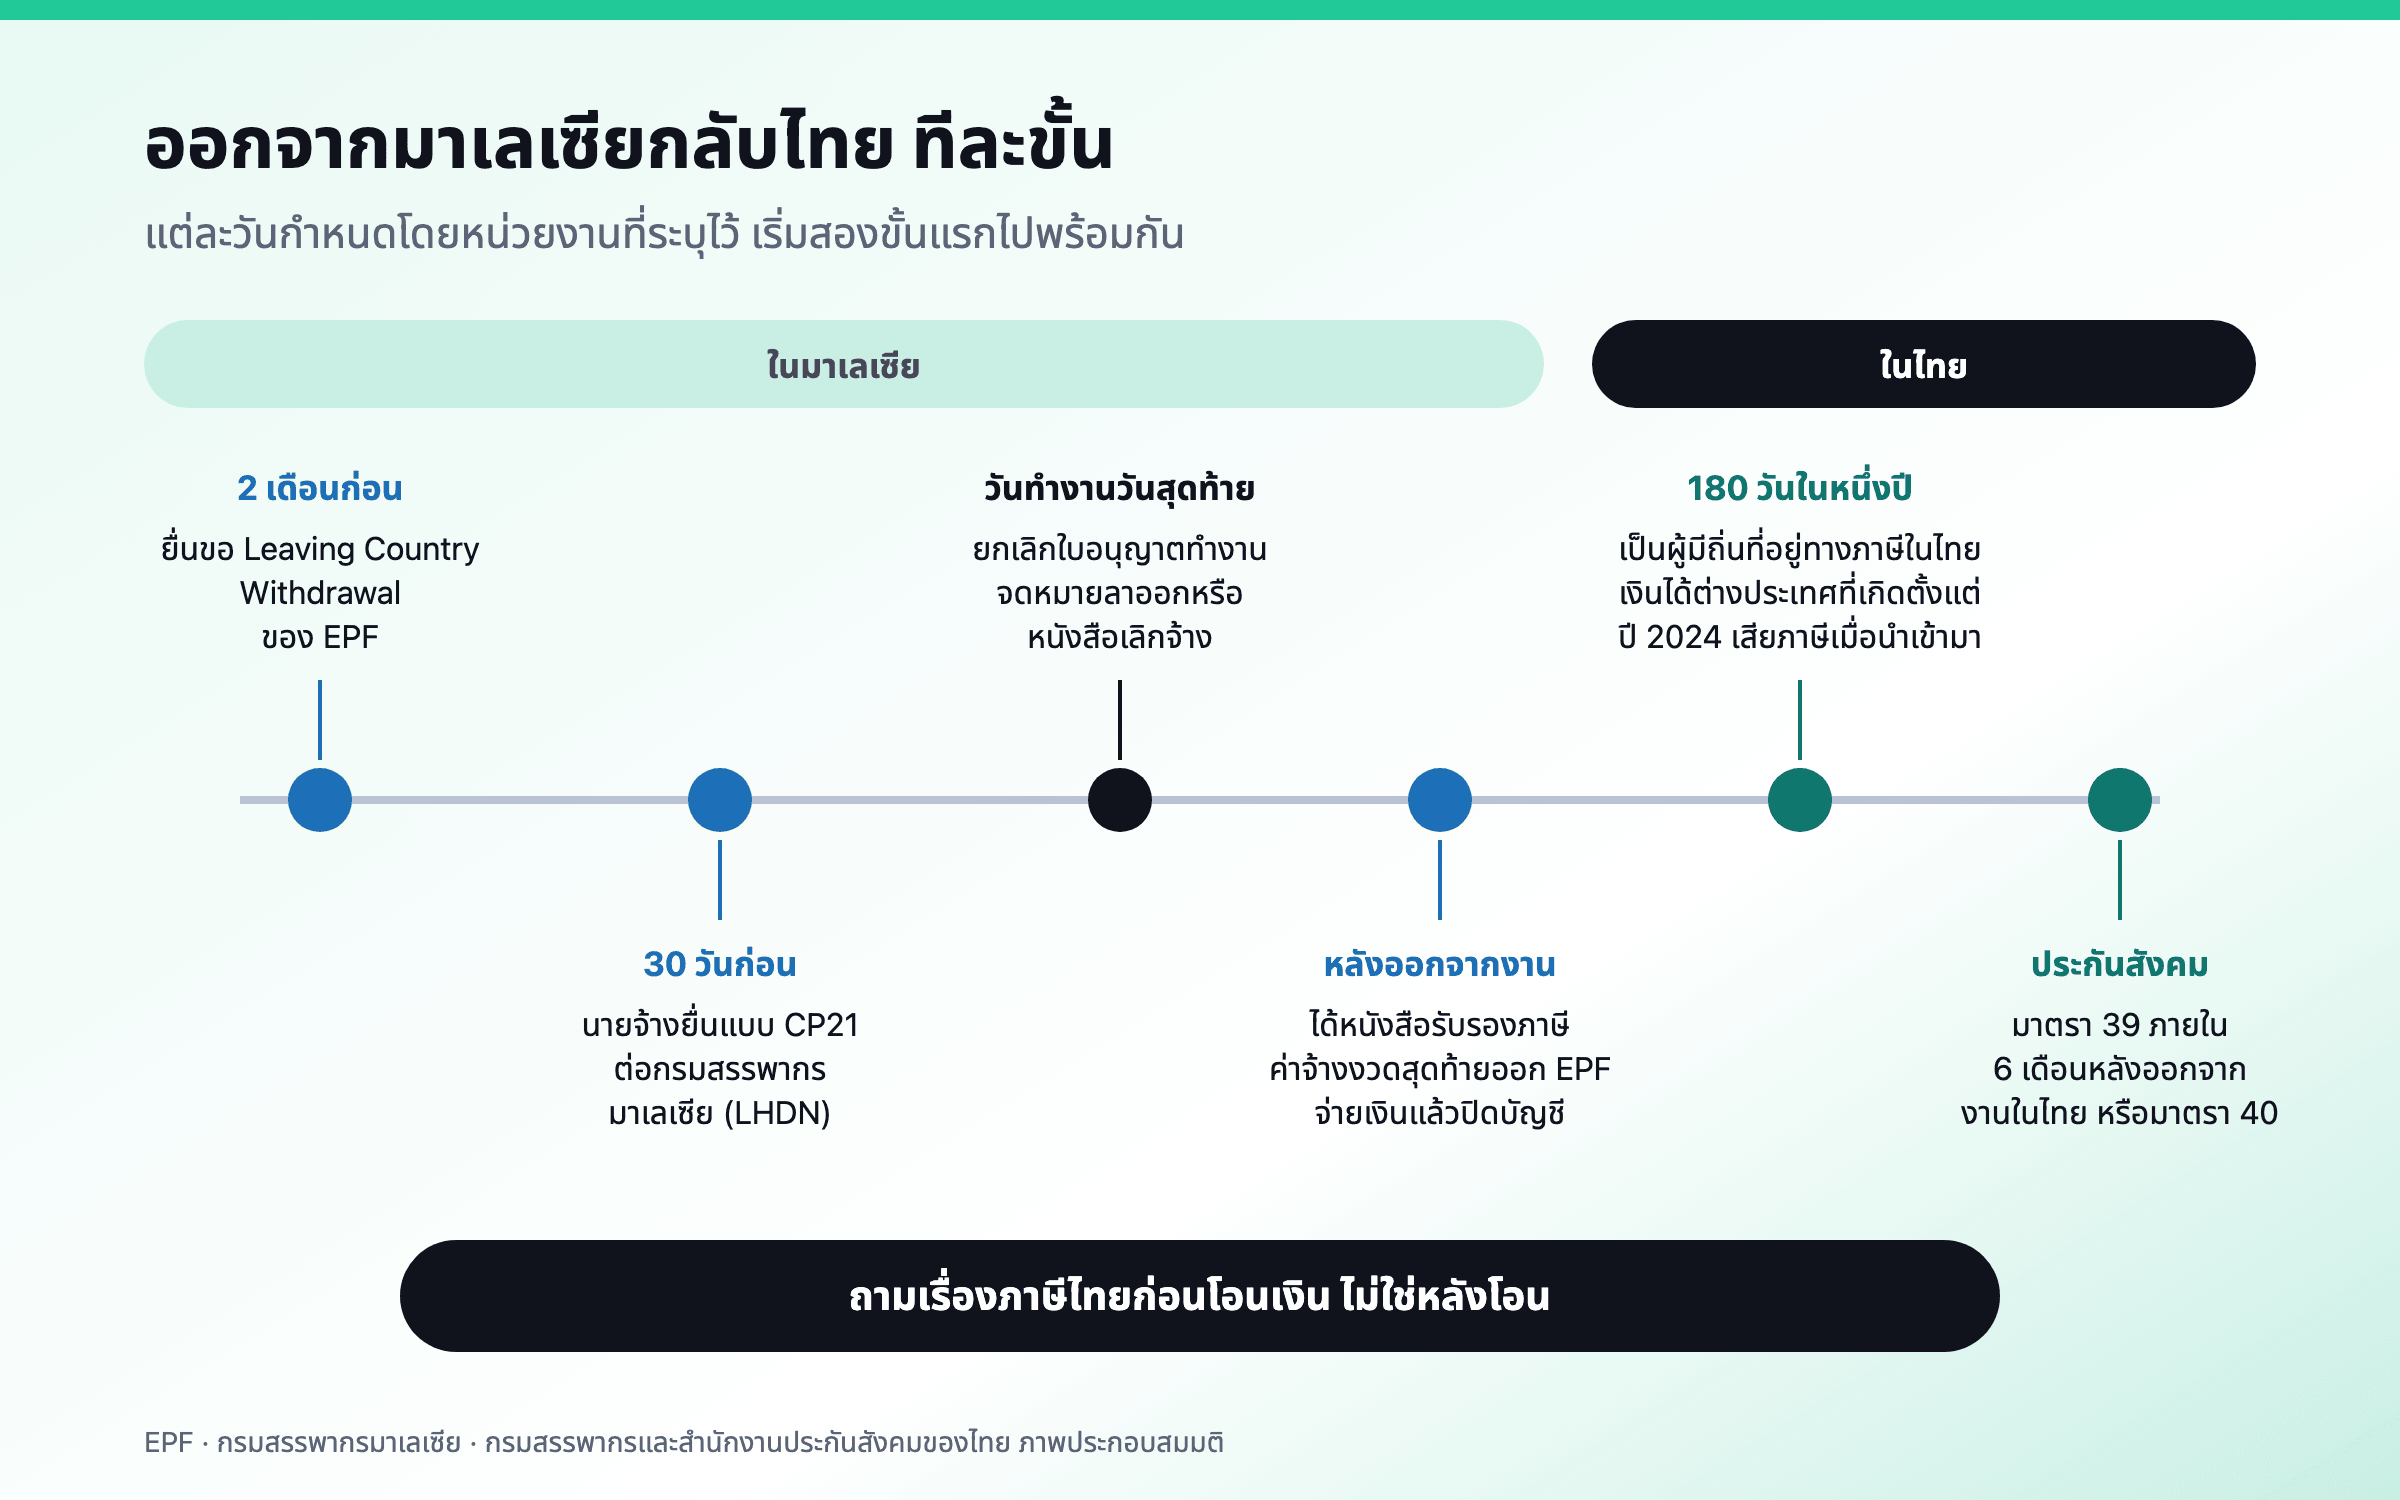 ภาพประกอบ: ลำดับขั้นตอนเมื่องานในมาเลเซียสิ้นสุดและครอบครัวย้ายไปไทย แต่ละวันกำหนดโดยหน่วยงานที่ระบุไว้
นำเงินเข้าประเทศไทย
ไทยเก็บภาษีจากผู้มีถิ่นที่อยู่ทางภาษีบนเงินได้จากต่างประเทศที่นำเข้ามา คุณเป็นผู้มีถิ่นที่อยู่ในปีภาษี ซึ่งคือปีปฏิทิน ถ้าอยู่ในไทยตั้งแต่ 180 วันขึ้นไปในปีนั้น20 ตั้งแต่ 1 มกราคม 2024 กฎของกรมสรรพากรคือ เงินได้จากต่างประเทศของผู้มีถิ่นที่อยู่ต้องเสียภาษีถ้าเกิดขึ้นในปีภาษีใดก็ตามตั้งแต่ 2024 เป็นต้นไป และนำเข้าประเทศไทยทั้งหมดหรือบางส่วนในปีนั้นหรือปีต่อๆ มา ส่วนเงินได้ที่เกิดขึ้นก่อนปี 2024 และนำเข้ามาภายหลังไม่ต้องเสียภาษี20
ภาษีที่จ่ายในมาเลเซียไปแล้วไม่ได้สูญเปล่า ตามอนุสัญญาภาษีซ้อนระหว่างไทยกับมาเลเซีย ภาษีมาเลเซียที่เสียบนเงินได้จากมาเลเซียนำมาเป็นเครดิตหักจากภาษีไทยบนเงินได้นั้นได้ แต่เครดิตต้องไม่เกินภาษีไทยของเงินได้ส่วนนั้น21 อัตราภาษีไทยที่เงินได้นี้เข้าไปรวมเริ่มจากไม่เสียภาษีสำหรับเงินได้สุทธิ ฿150,000 แรก จนถึง 35% สำหรับส่วนที่เกิน ฿5,000,00020
สำหรับครอบครัวแบบนก วันที่คือหัวใจของเรื่องนี้ทั้งหมด เธอมาถึงเชียงใหม่วันที่ 1 ตุลาคม 2029 และอยู่ในไทย 92 วันในปีนั้น น้อยกว่า 180 วันที่จะทำให้เธอเป็นผู้มีถิ่นที่อยู่สำหรับปี 2029 ตั้งแต่ปี 2030 เธอเป็นผู้มีถิ่นที่อยู่20 เงินออมส่วนไหนเกิดขึ้นตั้งแต่ปี 2024 เป็นต้นมา เงินแต่ละก้อนเข้าไทยในปีไหน และมีภาษีมาเลเซียติดมาเท่าไร คือสิ่งที่กฎนี้ใช้ตัดสิน ให้นำข้อเท็จจริงเหล่านี้ไปถามกรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษีก่อนโอนเงิน บทความนี้ไม่ได้บอกว่าควรจัดการเรื่องเหล่านี้อย่างไร
ประกันสังคมของไทยเมื่อกลับมา
ปีที่ทำงานในมาเลเซียไม่ได้เพิ่มอะไรให้ประวัติประกันสังคมของไทย เพราะนับเฉพาะเงินที่จ่ายเข้ากองทุนของไทย สิ่งที่สมัครได้เมื่อกลับมาขึ้นกับงานล่าสุดของคุณในไทย
- มาตรา 39 ประกันตนแบบสมัครใจ เปิดให้คนที่เคยจ่ายเงินสมทบตามมาตรา 33 ในฐานะลูกจ้างอย่างน้อย 12 เดือน และสมัครภายใน 6 เดือนหลังออกจากงานนั้น ทุกคนจ่าย 9% ของฐานคงที่ ฿4,800 ต่อเดือน คือ ฿432 สำหรับความคุ้มครองหกกรณี รวมกรณีชราภาพ22
- มาตรา 40 สำหรับทุกคนอายุ 15 ถึง 65 ปีที่ไม่ได้เป็นผู้ประกันตนตามมาตรา 33 หรือ 39 มีสามทางเลือก คือ ฿70 ต่อเดือนสำหรับเจ็บป่วยหรือประสบอันตราย ทุพพลภาพ และตาย ฿100 ต่อเดือนที่เพิ่มกรณีชราภาพ และ ฿300 ต่อเดือนที่เพิ่มกรณีสงเคราะห์บุตร23
- งานใหม่ในไทย จะทำให้คุณกลับเข้ามาตรา 33 ผ่านนายจ้าง
นกออกจากงานล่าสุดในไทยไปกัวลาลัมเปอร์ในปี 2021 ห่างจากกรอบหกเดือนของมาตรา 39 มาหลายปี22 เมื่อกลับมา ทางเลือกของเธอจึงเป็นมาตรา 40 หรือนายจ้างใหม่ในไทย23 ไม่ว่าจะเข้าระบบไหน สิทธิที่ได้ขึ้นกับเงินที่จ่ายเข้าไปนับจากนั้น ปีที่อยู่มาเลเซียต้องพึ่งเงินออมของเธอเอง
วางแผนเงินก้อนเป็นเงินบาท
ไม่มีสิ่งใดที่มาเลเซียให้เป็นบำนาญ EPF จ่ายครั้งเดียว PERKESO คุ้มครองคุณระหว่างทำงาน และเงินชดเชยเมื่อเลิกจ้าง ถ้ามีสิทธิ์เลย ก็เป็นเงินก้อนครั้งเดียว ทุกปีหลังหยุดทำงานจึงต้องจ่ายจากเงินก้อนที่ครอบครัวสร้างขึ้น ในสกุลเงินที่จะใช้จ่ายจริง
- จดยอดเงิน EPF จากใบแจ้งยอด ไม่ใช่ตัวเลขประมาณ และวันที่คาดว่าจะออกจากมาเลเซีย
- นับครั้งเดียว ถือเป็นยอดเงินที่มีวันนี้ หรือเป็นเงินที่จะเข้ามาในวันที่ออกจากประเทศ อย่างใดอย่างหนึ่ง ไม่ใช่ทั้งสองอย่าง
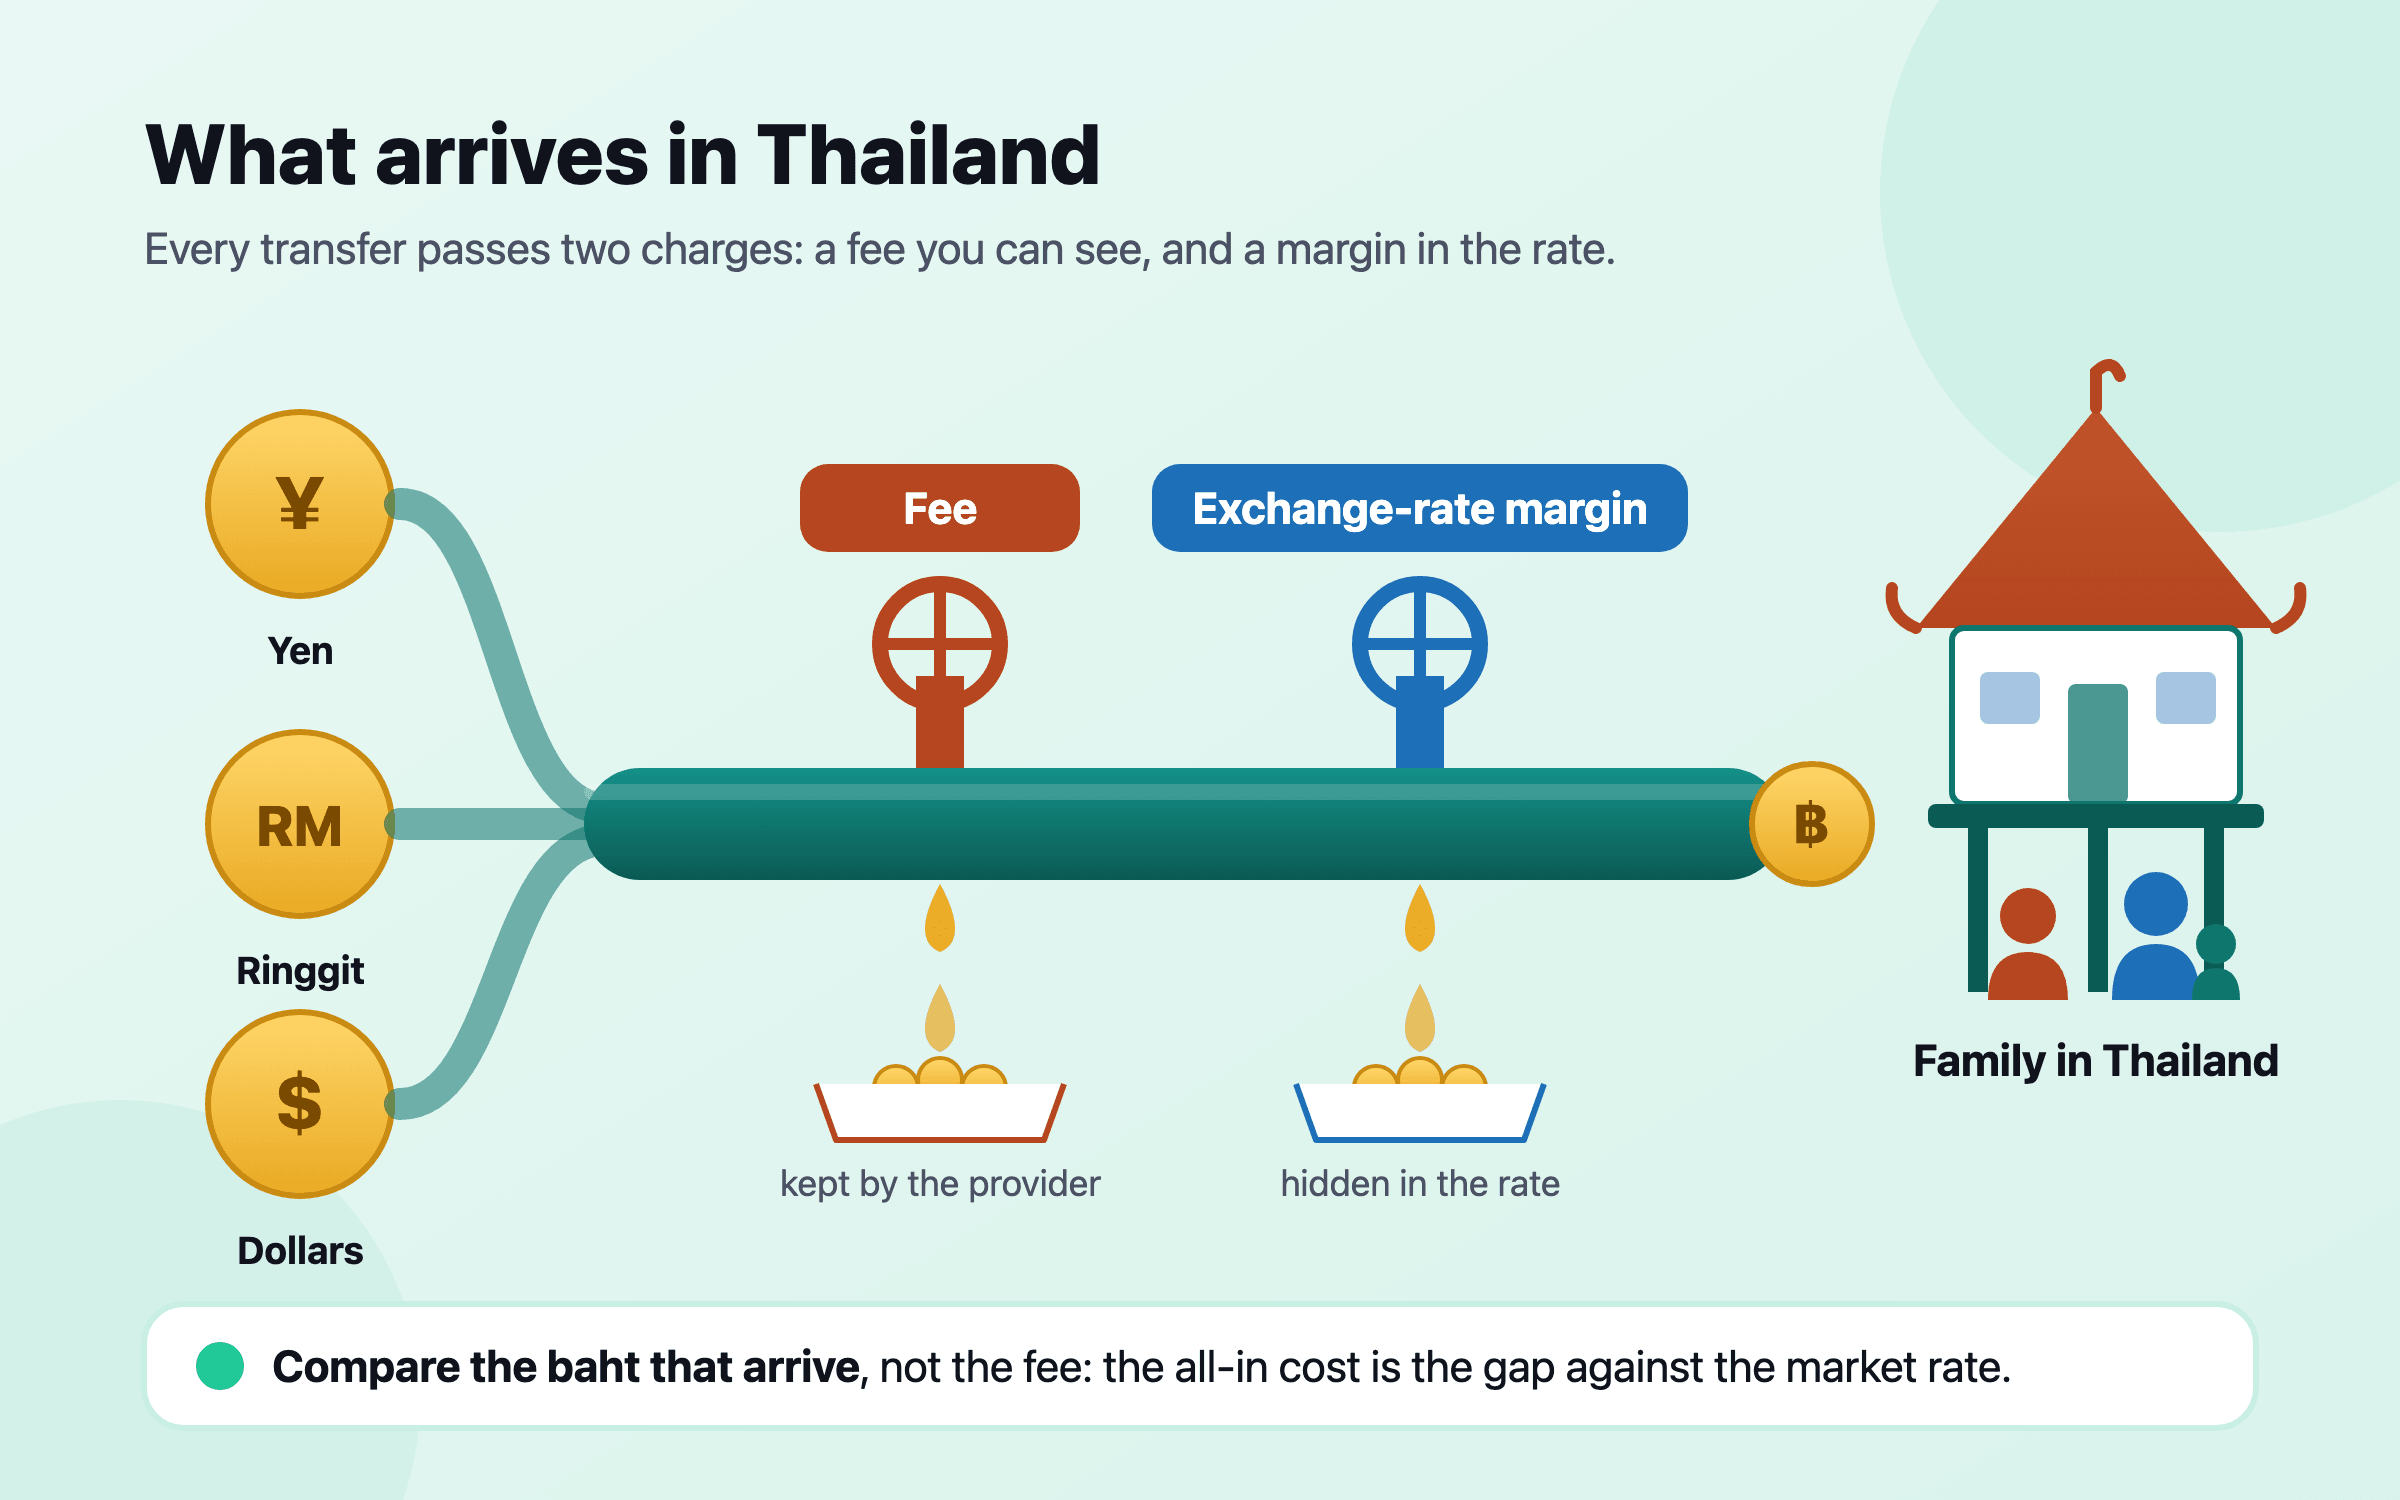
- วางแผนเป็นเงินบาท เงินริงกิตมีค่าเท่ากับที่อัตราแลกเปลี่ยนให้ในวันที่แลก ดู ส่งเงินกลับบ้านที่ไทย เสียค่าใช้จ่ายจริงเท่าไร สำหรับต้นทุนของการโอนเอง
- ถามเรื่องภาษีก่อนโอนเงิน กฎปี 2024 ของไทยขึ้นกับว่าเงินได้เกิดขึ้นเมื่อไรและนำเข้ามาเมื่อไร และภาษีมาเลเซียที่จ่ายไปอาจนับเป็นเครดิตได้
- จัดการประกันสังคมของไทย ภายในหกเดือนหลังออกจากงานล่าสุดในไทยถ้ามาตรา 39 ยังเปิดให้คุณ หรือดูมาตรา 40
- เทียบกับประเทศอ่าวอาหรับ เงินบำเหน็จของ UAE ทำงานต่างออกไปมาก ดู เงินบำเหน็จและบำนาญในประเทศอ่าวอาหรับเมื่อย้ายประเทศ