การส่งเงินเทียบเท่า $200 เข้าไทยมีต้นทุนเฉลี่ย 5.82% ในไตรมาสที่สามของปี 2025 ลดลงจาก 9.17% ในปี 2017 และตอนนี้ต่ำกว่าค่าเฉลี่ยทั่วโลกที่ 6.36% เส้นทางโอนเจ็ดเส้นทางที่ธนาคารโลกเก็บราคามีตั้งแต่ 4.20% จากออสเตรเลีย ไปจนถึง 8.33% จากญี่ปุ่น ส่วนบริการสามรายที่ถูกที่สุดในแต่ละเส้นทางมีต้นทุนระหว่าง 1.31% ถึง 4.68% จึงควรเทียบเงินบาทที่ไปถึง ไม่ใช่ค่าธรรมเนียม
สำหรับครอบครัวไทยจำนวนมาก เงินส่วนหนึ่งที่จ่ายค่าเทอม ค่ายาของพ่อแม่ หรือค่าสร้างบ้าน หามาจากต่างประเทศแล้วส่งกลับบ้าน ในปี 2025 ไทยได้รับเงินโอนส่วนบุคคล $11.9 พันล้าน ราวสองเท่าของ $5.9 พันล้านในปี 20151 และเท่ากับราว 2.1% ของเศรษฐกิจ2 ธนาคารโลกเก็บราคาการโอนเหล่านี้ในการสำรวจ Remittance Prices Worldwide โดยส่งคนไปทำทีเป็นลูกค้าเพื่อสอบถามราคาจากบริการที่รับส่งเงินเทียบเท่า $200 ในแต่ละเส้นทาง3 บทความนี้อธิบายว่าเส้นทางโอนเข้าไทยมีต้นทุนเท่าไร ราคานั้นประกอบด้วยอะไร และกฎของไทยที่ใช้เมื่อเงินมาถึง
โอนเงินเข้าไทยเสียเท่าไร
ธนาคารโลกวัดต้นทุนรวมของการโอน คือค่าธรรมเนียมที่เก็บจากผู้ส่ง บวกส่วนต่างที่อัตราแลกเปลี่ยนที่ใช้จริงห่างจากอัตราระหว่างธนาคาร คิดเป็นสัดส่วนของยอดที่ส่ง3 ตามเกณฑ์นี้ การส่ง $200 เข้าไทยมีต้นทุนเฉลี่ย 5.82% ในไตรมาสที่สามของปี 20254 ตัวเลขนี้เคยอยู่ที่ 9.17% ในปี 2017 และลดลงทุกปีนับจากนั้น4 ค่าเฉลี่ยทั่วโลกในไตรมาสเดียวกันอยู่ที่ 6.36% การโอนเข้าไทยตอนนี้จึงถูกกว่าการโอนทั่วไปเล็กน้อย ทั้งที่จนถึงปี 2023 ยังแพงกว่าเล็กน้อย คือ 6.26% เทียบกับ 6.18%4
5.82%4
ต้นทุนเฉลี่ยของการส่ง $200 เข้าไทย ไตรมาส 3 ปี 2025
6.36%4
ต้นทุนเฉลี่ยทั่วโลกของการส่ง $200 ไตรมาส 3 ปี 2025
1.31%4
บริการสามรายที่ถูกที่สุดจากสิงคโปร์มาไทย ไตรมาส 3 ปี 2025
3%3
เป้าหมายปี 2030 ตาม SDG 10.c
ต้นทุนเฉลี่ยของการส่ง $200 เข้าไทยลดลงทุกปีตั้งแต่ปี 2017 และตอนนี้ต่ำกว่าค่าเฉลี่ยทั่วโลก
- เข้าไทย % ของยอดที่ส่ง
- ค่าเฉลี่ยทั่วโลก % ของยอดที่ส่ง
- เป้าหมาย SDG ปี 2030 %
แต่ละจุดคือไตรมาสที่สามของปีนั้น เป็นต้นทุนรวมเฉลี่ย (ค่าธรรมเนียมบวกส่วนต่างอัตราแลกเปลี่ยน) ของทุกบริการที่เปิดเผยราคาซึ่งธนาคารโลกเก็บข้อมูล สำหรับการส่งเงินเทียบเท่า $200 เส้นตรงแนวนอนคือเป้าหมายปี 2030 ไม่ใช่ราคา 4,3ตัวเลขในแผนภูมินี้
เป้าหมายของโลกต่ำกว่านั้นอีก เป้าหมายการพัฒนาที่ยั่งยืน (SDG) ข้อ 10.c มุ่งลดต้นทุนการส่งเงินกลับประเทศของแรงงานย้ายถิ่นให้ต่ำกว่า 3% และยกเลิกเส้นทางโอนที่มีต้นทุนเกิน 5% ภายในปี 20303 ธนาคารโลกตีความครึ่งหลังว่าเป็นการทดสอบสิ่งที่ผู้ส่งที่หาข้อมูลมาดีจะหาได้ เส้นทางหนึ่งผ่านเกณฑ์เมื่อบริการที่ผ่านคุณสมบัติสามรายที่ถูกที่สุดมีต้นทุนเฉลี่ยไม่เกิน 5%3
เจ็ดเส้นทางโอนเข้าไทย
ข้อมูลสาธารณะของธนาคารโลกเก็บราคาเจ็ดเส้นทางโอนเข้าไทย คือจากออสเตรเลีย เยอรมนี ญี่ปุ่น มาเลเซีย สิงคโปร์ สหราชอาณาจักร และสหรัฐอเมริกา4 เส้นทางจากประเทศอื่น เช่น ไต้หวันหรือเกาหลีใต้ ไม่ได้ถูกเก็บราคา ในไตรมาสที่สามของปี 2025 ราคาเฉลี่ยมีตั้งแต่ 4.20% จากออสเตรเลีย 4.49% จากสิงคโปร์ และ 4.67% จากมาเลเซีย ผ่าน 5.03% จากสหราชอาณาจักร และ 6.65% จากเยอรมนี ไปจนถึง 7.47% จากสหรัฐฯ และ 8.33% จากญี่ปุ่น4 ค่าเฉลี่ยสี่ในเจ็ดเส้นทางสูงกว่าเส้น 5%
ต้นทุนเฉลี่ยของการส่ง $200 เข้าไทยจากเจ็ดประเทศ เทียบกับบริการสามรายที่ถูกที่สุดในแต่ละเส้นทาง ไตรมาส 3 ปี 2025
- เฉลี่ยทุกบริการ %
- เฉลี่ยสามรายที่ถูกที่สุด %
ตัวเลขทั้งสองเป็นของการส่งเงินเทียบเท่า $200 ในการเก็บข้อมูลรอบกรกฎาคมถึงกันยายน 2025 รวมค่าธรรมเนียมและส่วนต่างอัตราแลกเปลี่ยน “สามรายที่ถูกที่สุด” คือมาตรวัด SmaRT ของธนาคารโลก นับเฉพาะบริการที่เปิดเผยอัตราแลกเปลี่ยน เงินถึงภายในห้าวัน และผู้ส่งทั่วไปใช้ได้ 4,3ตัวเลขในแผนภูมินี้
แท่งที่สองในแต่ละคู่คือแท่งที่ผู้ส่งควรดู ตัวเลข SmaRT ของธนาคารโลกเฉลี่ยบริการสามรายที่ถูกที่สุดในเส้นทางหนึ่ง ซึ่งเปิดเผยอัตราแลกเปลี่ยน เงินถึงภายในห้าวัน และผู้ส่งทั่วไปเข้าถึงได้3 สำหรับการโอนเข้าไทย ตัวเลขนี้ต่ำกว่า 5% ในทุกเส้นทาง คือ 1.31% จากสิงคโปร์ 1.34% จากสหรัฐฯ 1.53% จากออสเตรเลีย 2.51% จากเยอรมนี 2.64% จากมาเลเซีย 2.83% จากสหราชอาณาจักร และ 4.68% จากญี่ปุ่น4 เส้นทางจากสหรัฐฯ มีช่องว่างกว้างที่สุด สำหรับ $200 ราคาเฉลี่ยเสียราว $14.94 ส่วนสามรายที่ถูกที่สุดเสียราว $2.684 ราคาที่ผ่านเป้าหมายมีอยู่แล้วในทุกเส้นทาง เพียงแต่ไม่ใช่ราคาที่การโอนโดยเฉลี่ยจ่ายจริง
เส้นทางที่ควรจับตาคือญี่ปุ่น เพราะแพงที่สุดโดยเฉลี่ย และบริการที่ถูกที่สุดก็แพงขึ้น บริการสามรายที่ถูกที่สุดเฉลี่ย 2.36% ในปี 2023 และ 4.68% ในปี 20254 ส่วนตัวเลขที่ต่ำของสิงคโปร์มาพร้อมระบบโอนแบบใหม่ ตั้งแต่วันที่ 29 เมษายน 2021 พร้อมเพย์ของไทยเชื่อมกับ PayNow ของสิงคโปร์ ลูกค้าของธนาคารที่ร่วมโครงการจึงโอนได้วันละไม่เกิน S$1,000 หรือ ฿25,000 โดยใช้แค่เบอร์มือถือ และเงินถึงภายในไม่กี่นาที แทนที่จะใช้หนึ่งถึงสองวันทำการอย่างบริการโอนข้ามประเทศส่วนใหญ่ เงื่อนไขเหล่านี้เป็นของช่วงเปิดตัว5 ธนาคารที่ร่วมโครงการรับว่าจะแสดงค่าธรรมเนียมและอัตราแลกเปลี่ยนให้ผู้ส่งเห็นก่อนกดยืนยัน5
เงินที่ออกจากไทยมีต้นทุนสูงกว่าเงินที่เข้ามา การส่ง $200 ออกจากไทยมีต้นทุนเฉลี่ย 11.58% ในไตรมาสเดียวกัน โดยไปกัมพูชา 9.87% ไปลาว 11.49% และไปเมียนมา 10.38%4 ครัวเรือนที่ทั้งรับเงินจากลูกที่ทำงานต่างประเทศ และส่งเงินช่วยญาติข้ามพรมแดน จึงจ่ายสองราคาที่ต่างกันมาก
ค่าธรรมเนียมเป็นแค่ส่วนหนึ่งของราคา
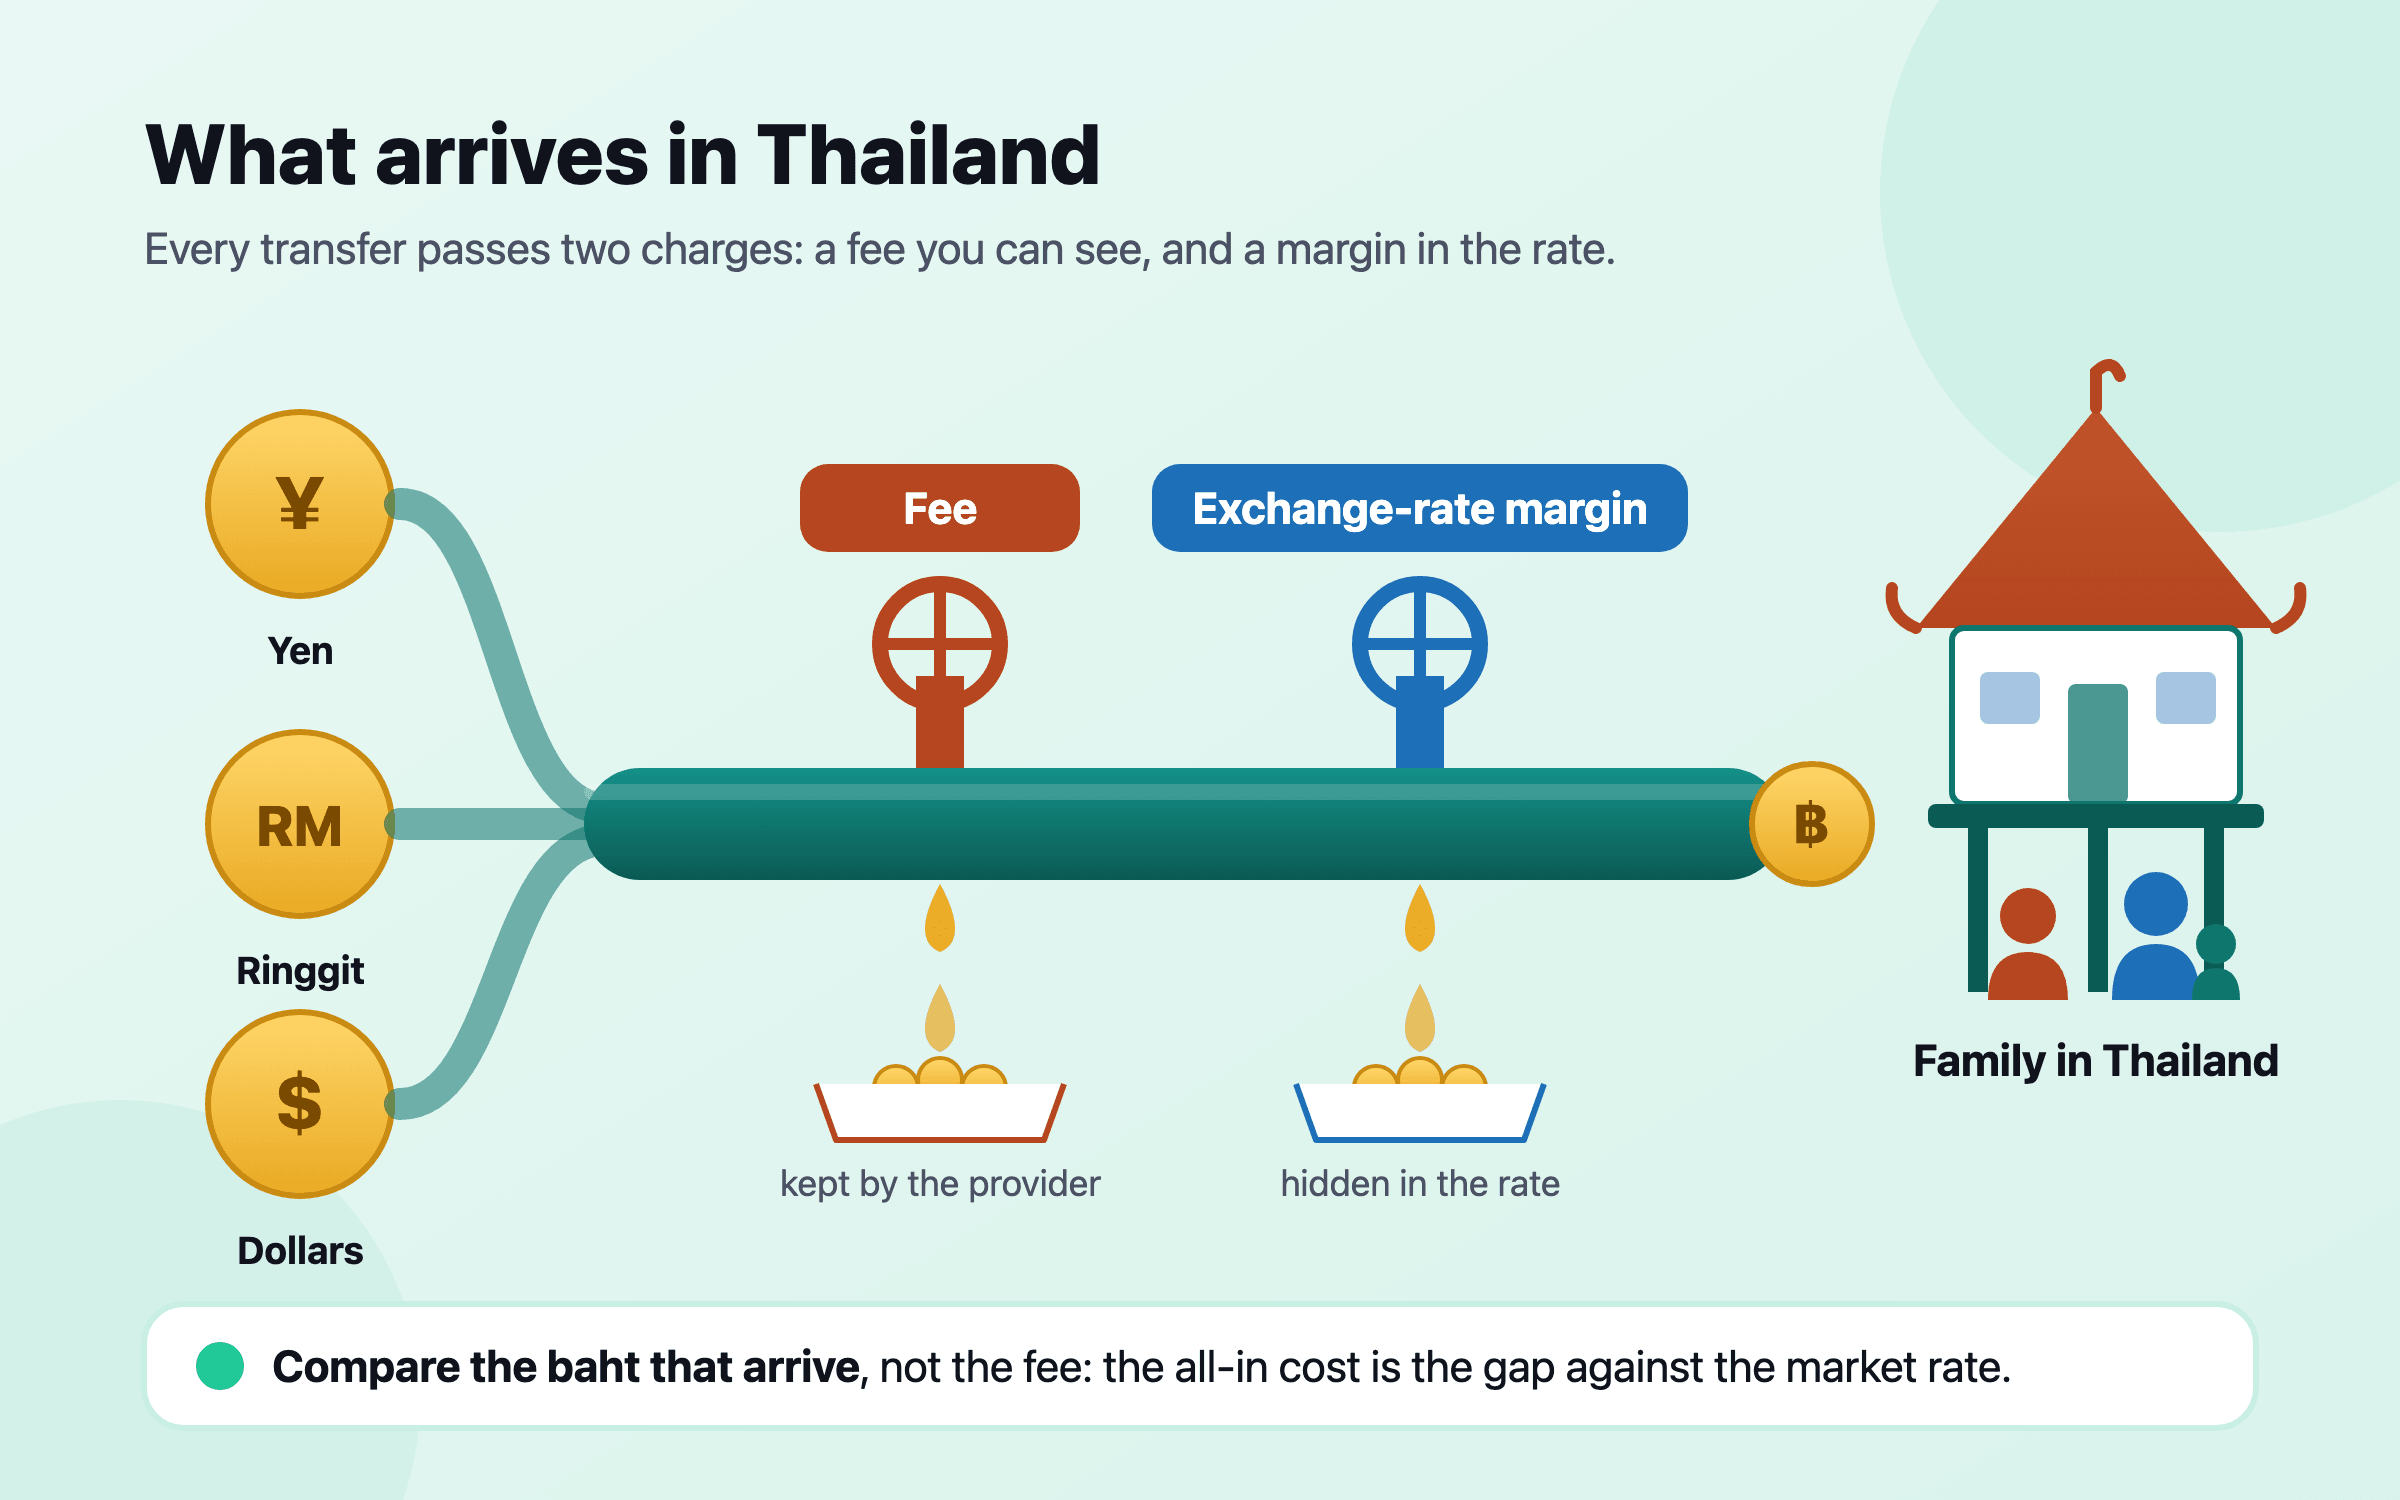
การโอนทุกครั้งมีค่าใช้จ่ายสองส่วน ค่าธรรมเนียม แสดงอยู่บนหน้าจอ ส่วนต่างอัตราแลกเปลี่ยน คือช่องว่างระหว่างอัตราตลาดกับอัตราที่ผู้ให้บริการใช้จริง และคุณจะเห็นก็ต่อเมื่อตรวจดูเอง ธนาคารโลกนับทั้งสองส่วน และบริการที่ไม่บอกอัตราแลกเปลี่ยนให้ผู้ส่งรู้ ถือว่าไม่เปิดเผยราคา และไม่ถูกนับรวมในค่าเฉลี่ย3
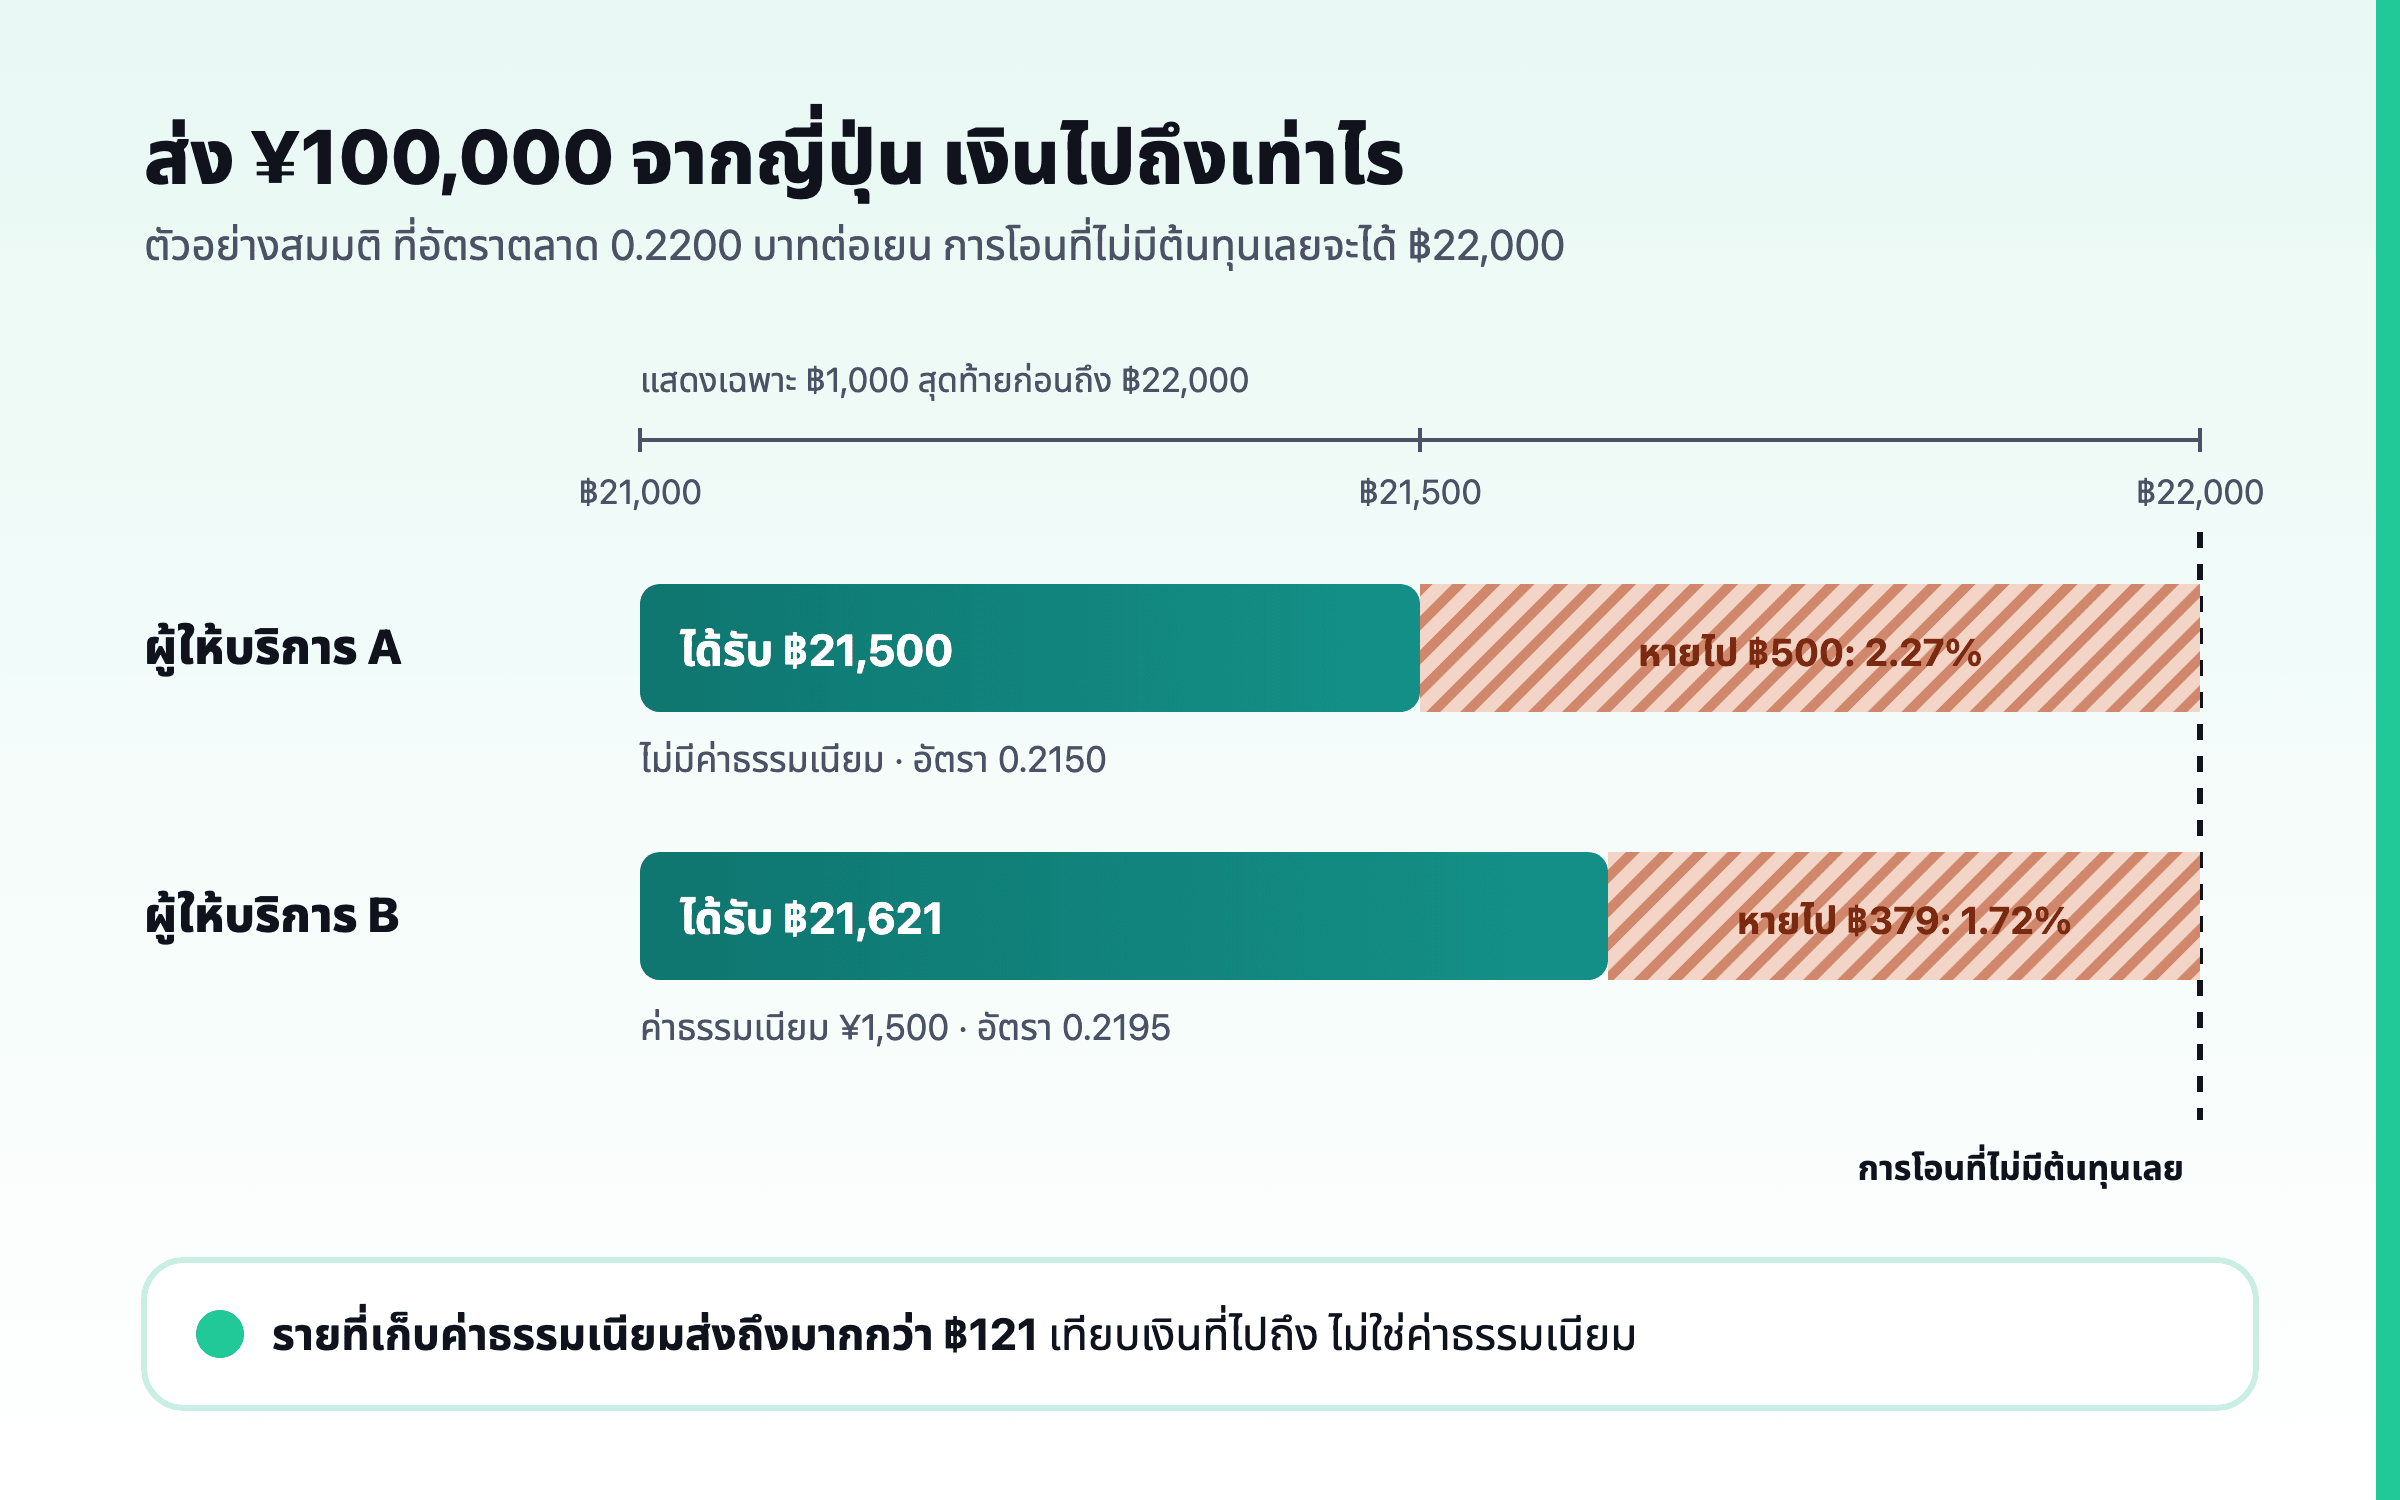 ตัวอย่างประกอบ เงินเยนจำนวนเดียวกัน กับผู้ให้บริการสองราย ต้นทุนรวมทั้งหมดคือเงินที่ไปไม่ถึง วัดเทียบกับอัตราตลาด ไม่ว่าผู้ให้บริการจะเรียกค่าบริการของตัวเองว่าอะไร
นี่คือเหตุผลที่คำว่า “ไม่มีค่าธรรมเนียม” และ “ไม่มีค่าคอมมิชชัน” ไม่ได้บอกอะไรเกี่ยวกับราคา ผู้ให้บริการอาจไม่เก็บอะไรเลยตอนต้น แล้วเก็บราคาทั้งหมดไว้ในอัตราแลกเปลี่ยน ตัวเลขเดียวที่ตัดสินได้คือเงินบาทที่ไปถึงจริง
วิธีเปรียบเทียบการโอน ดูต้นทุนรวมทั้งหมด
- จดอัตราตลาดไว้ ดูอัตราของสองสกุลเงินในตอนที่คุณกำลังเปรียบเทียบ อัตราที่ธนาคารกลางประกาศ หรือหน้าข้อมูลตลาดก็ใช้ได้
- ถามแต่ละรายว่าเงินจะไปถึงเท่าไร ใส่ยอดที่จะส่งจริงๆ แล้วจดว่าเงินเข้าบัญชีในไทยกี่บาท หลังหักค่าใช้จ่ายทุกอย่าง
- คำนวณต้นทุนรวมทั้งหมด คูณยอดที่ส่งด้วยอัตราตลาด จะได้ยอดที่การโอนแบบไม่มีต้นทุนเลยจะส่งถึง ส่วนที่ขาดไประหว่างยอดนั้นกับยอดที่ไปถึงจริง คิดเป็นสัดส่วนของยอดนั้น คือต้นทุนรวมทั้งหมด
- ถามเรื่องปลายทางในไทยด้วย ต้นทุนรวมของธนาคารโลกนับค่าธรรมเนียมฝั่งผู้ส่งและส่วนต่างอัตราแลกเปลี่ยน ไม่ได้นับสิ่งที่ฝั่งผู้รับอาจหักไป3 ถามธนาคารในไทยว่าเก็บค่าอะไรเมื่อรับเงินโอนจากต่างประเทศเข้าบัญชี
- ดูความเร็วและช่องทางแก้ปัญหา จดไว้ว่าการโอนใช้เวลานานแค่ไหน และยกเลิกหรือร้องเรียนได้อย่างไร ก่อนส่ง ไม่ใช่หลังส่ง
ขนาด ความถี่ และจังหวะเวลา
เมื่อราคาส่วนหนึ่งเป็นค่าธรรมเนียมคงที่ การส่งเงินจำนวนเดิมเป็นก้อนใหญ่น้อยครั้งจะถูกกว่า เพราะจ่ายค่าธรรมเนียมน้อยครั้งลง ขณะที่ส่วนต่างยังเป็นสัดส่วนของยอดทั้งหมดเท่าเดิม3 ลองดูผู้ให้บริการตัวอย่างที่เก็บค่าธรรมเนียมคงที่ ¥1,500 บวกส่วนต่าง 0.6% กับครัวเรือนที่ส่งเงิน ¥120,000 ต่อเดือน ถ้าส่งสี่ครั้งครั้งละ ¥30,000 ทั้งเดือนเสีย ¥6,720 หรือ 5.60% ถ้าส่งครั้งเดียว เสีย ¥2,220 หรือ 1.85% ตลอดหนึ่งปี เท่ากับเงิน ¥54,000 ที่ครอบครัวเก็บไว้ได้ แทนที่จะเป็นของผู้ให้บริการ
เรื่องนี้มีขีดจำกัด เงินช่วยเหลือที่ต้องถึงทุกสัปดาห์ก็ควรถึงทุกสัปดาห์ และเงินที่รอส่งเป็นก้อนใหญ่อยู่ต่างประเทศ ก็เสี่ยงกับอัตราแลกเปลี่ยนนานขึ้น การจับจังหวะอัตราแลกเปลี่ยนเป็นอีกเรื่องหนึ่ง ไม่มีใครรู้ว่าสัปดาห์หน้าค่าเงินบาทจะไปทางไหน และครัวเรือนที่รอให้ได้อัตราดีขึ้นกำลังเดิมพันค่าเงินด้วยเงินค่ากับข้าว กำหนดการส่งที่ตายตัว ในขนาดที่ครอบครัวต้องใช้ ทำตามได้ง่ายกว่าและสบายใจกว่า บทความ ดอลลาร์อ่อนค่า กับครอบครัวที่ใช้ชีวิตข้ามประเทศ แสดงให้เห็นว่าอัตราแลกเปลี่ยนเปลี่ยนไปได้มากแค่ไหนในไม่กี่ปี
กฎของไทยเมื่อเงินมาถึง
ไทยไม่จำกัดเงินที่เข้ามา ตามหลักเกณฑ์การแลกเปลี่ยนเงินของธนาคารแห่งประเทศไทย (ธปท.) เงินตราต่างประเทศหรือเงินบาทนำเข้ามาในประเทศได้โดยไม่จำกัดจำนวน และผู้มีถิ่นที่อยู่ในไทยนำเงินตราต่างประเทศที่ได้รับจากต่างประเทศฝากเข้าบัญชีเงินฝากเงินตราต่างประเทศ (FCD) กับธนาคารที่ได้รับอนุญาตได้โดยไม่จำกัดจำนวนเช่นกัน6 เกณฑ์ที่กำหนดให้ต้องนำเงินก้อนใหญ่ที่ได้รับจากต่างประเทศกลับเข้าประเทศ แล้วขายหรือฝากไว้ ตอนนี้ใช้เฉพาะกับยอดตั้งแต่ 10 ล้านดอลลาร์สหรัฐต่อครั้งขึ้นไป ขยายจากเดิม 1 ล้านดอลลาร์สหรัฐ ตามประกาศในราชกิจจานุเบกษาเมื่อวันที่ 19 มกราคม 20267 ในถ้อยแถลงเดียวกัน ธปท. ระบุว่าได้เพิ่มความเข้มงวดในการดูแลธุรกรรมเงินตราต่างประเทศขาเข้า โดยเรียกตรวจเอกสารทุกธุรกรรมที่มีมูลค่าตั้งแต่ 200,000 ดอลลาร์สหรัฐขึ้นไป7
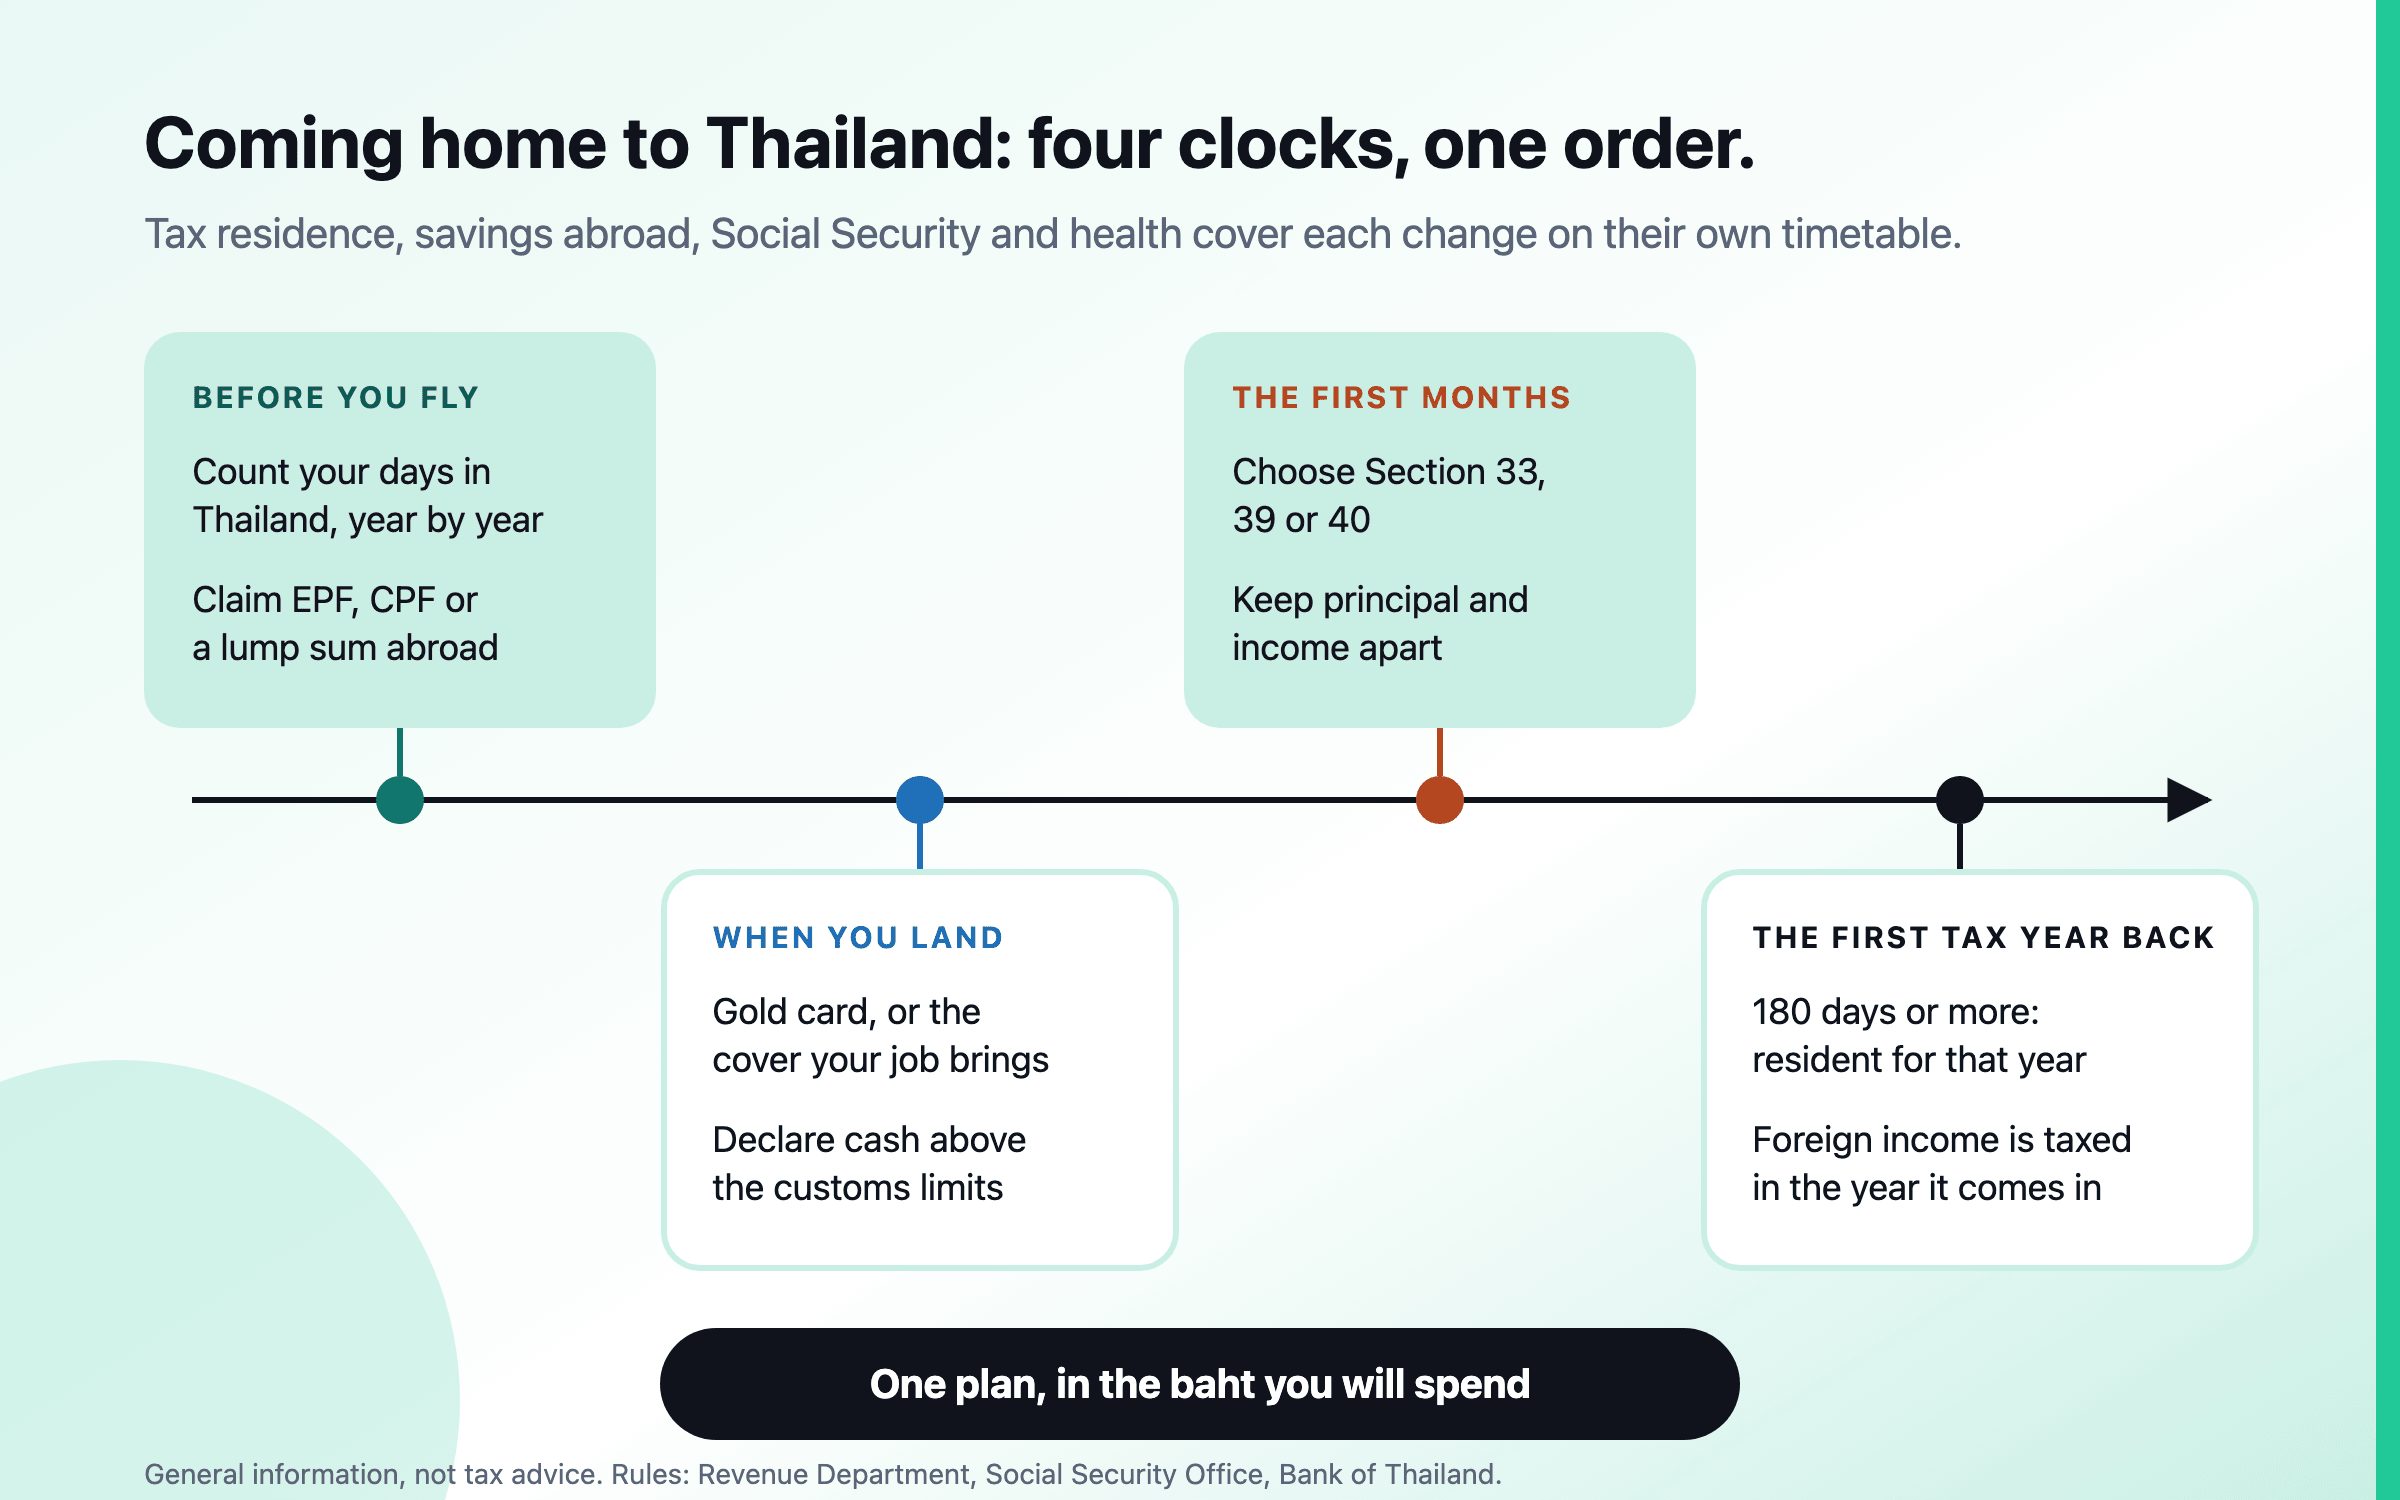
ภาษีเป็นคนละเรื่องกับการควบคุมการแลกเปลี่ยนเงิน คำสั่งกรมสรรพากรที่ ป.161/2566 ซึ่งใช้กับเงินได้ที่นำเข้ามาในไทยตั้งแต่วันที่ 1 มกราคม 2024 ระบุว่าผู้มีถิ่นที่อยู่ในไทยที่มีเงินได้จากหน้าที่งานที่ทำหรือทรัพย์สินที่อยู่ในต่างประเทศ ต้องนำเงินได้นั้นมารวมคำนวณภาษีในปีภาษีที่นำเข้ามาในไทย ไม่ว่าจะเป็นปีใดก็ตาม8 คำสั่งแก้ไขที่ ป.162/2566 ยกเว้นเงินได้ที่เกิดขึ้นก่อนวันที่ 1 มกราคม 20248 ตามมาตรา 41 แห่งประมวลรัษฎากร ผู้มีถิ่นที่อยู่ทางภาษีคือผู้ที่อยู่ในไทยรวมกัน 180 วันขึ้นไปในปีภาษีหนึ่ง9 คำสั่งนี้ใช้กับเงินที่ครัวเรือนหนึ่งโอนเข้ามาอย่างไร เป็นคำถามที่กรมสรรพากรเป็นผู้ตอบ
เงินช่วยเหลือกับเงินออมเป็นเงินคนละก้อน
เงินที่ส่งกลับบ้านมักทำหน้าที่สองอย่าง ส่วนหนึ่งใช้ดูแลพ่อแม่หรือครอบครัว และนั่นคือค่าใช้จ่ายที่จริงพอๆ กับค่าเช่า อีกส่วนเป็นเงินออม เก็บไว้เป็นเงินบาทในเงินฝากหรือกองทุนในไทย ถ้าปนกันจะซ่อนทั้งสองส่วน เงินช่วยเหลือไม่เคยปรากฏในงบของครัวเรือน และเงินออมไม่เคยปรากฏข้างเงินที่ยังอยู่ต่างประเทศ
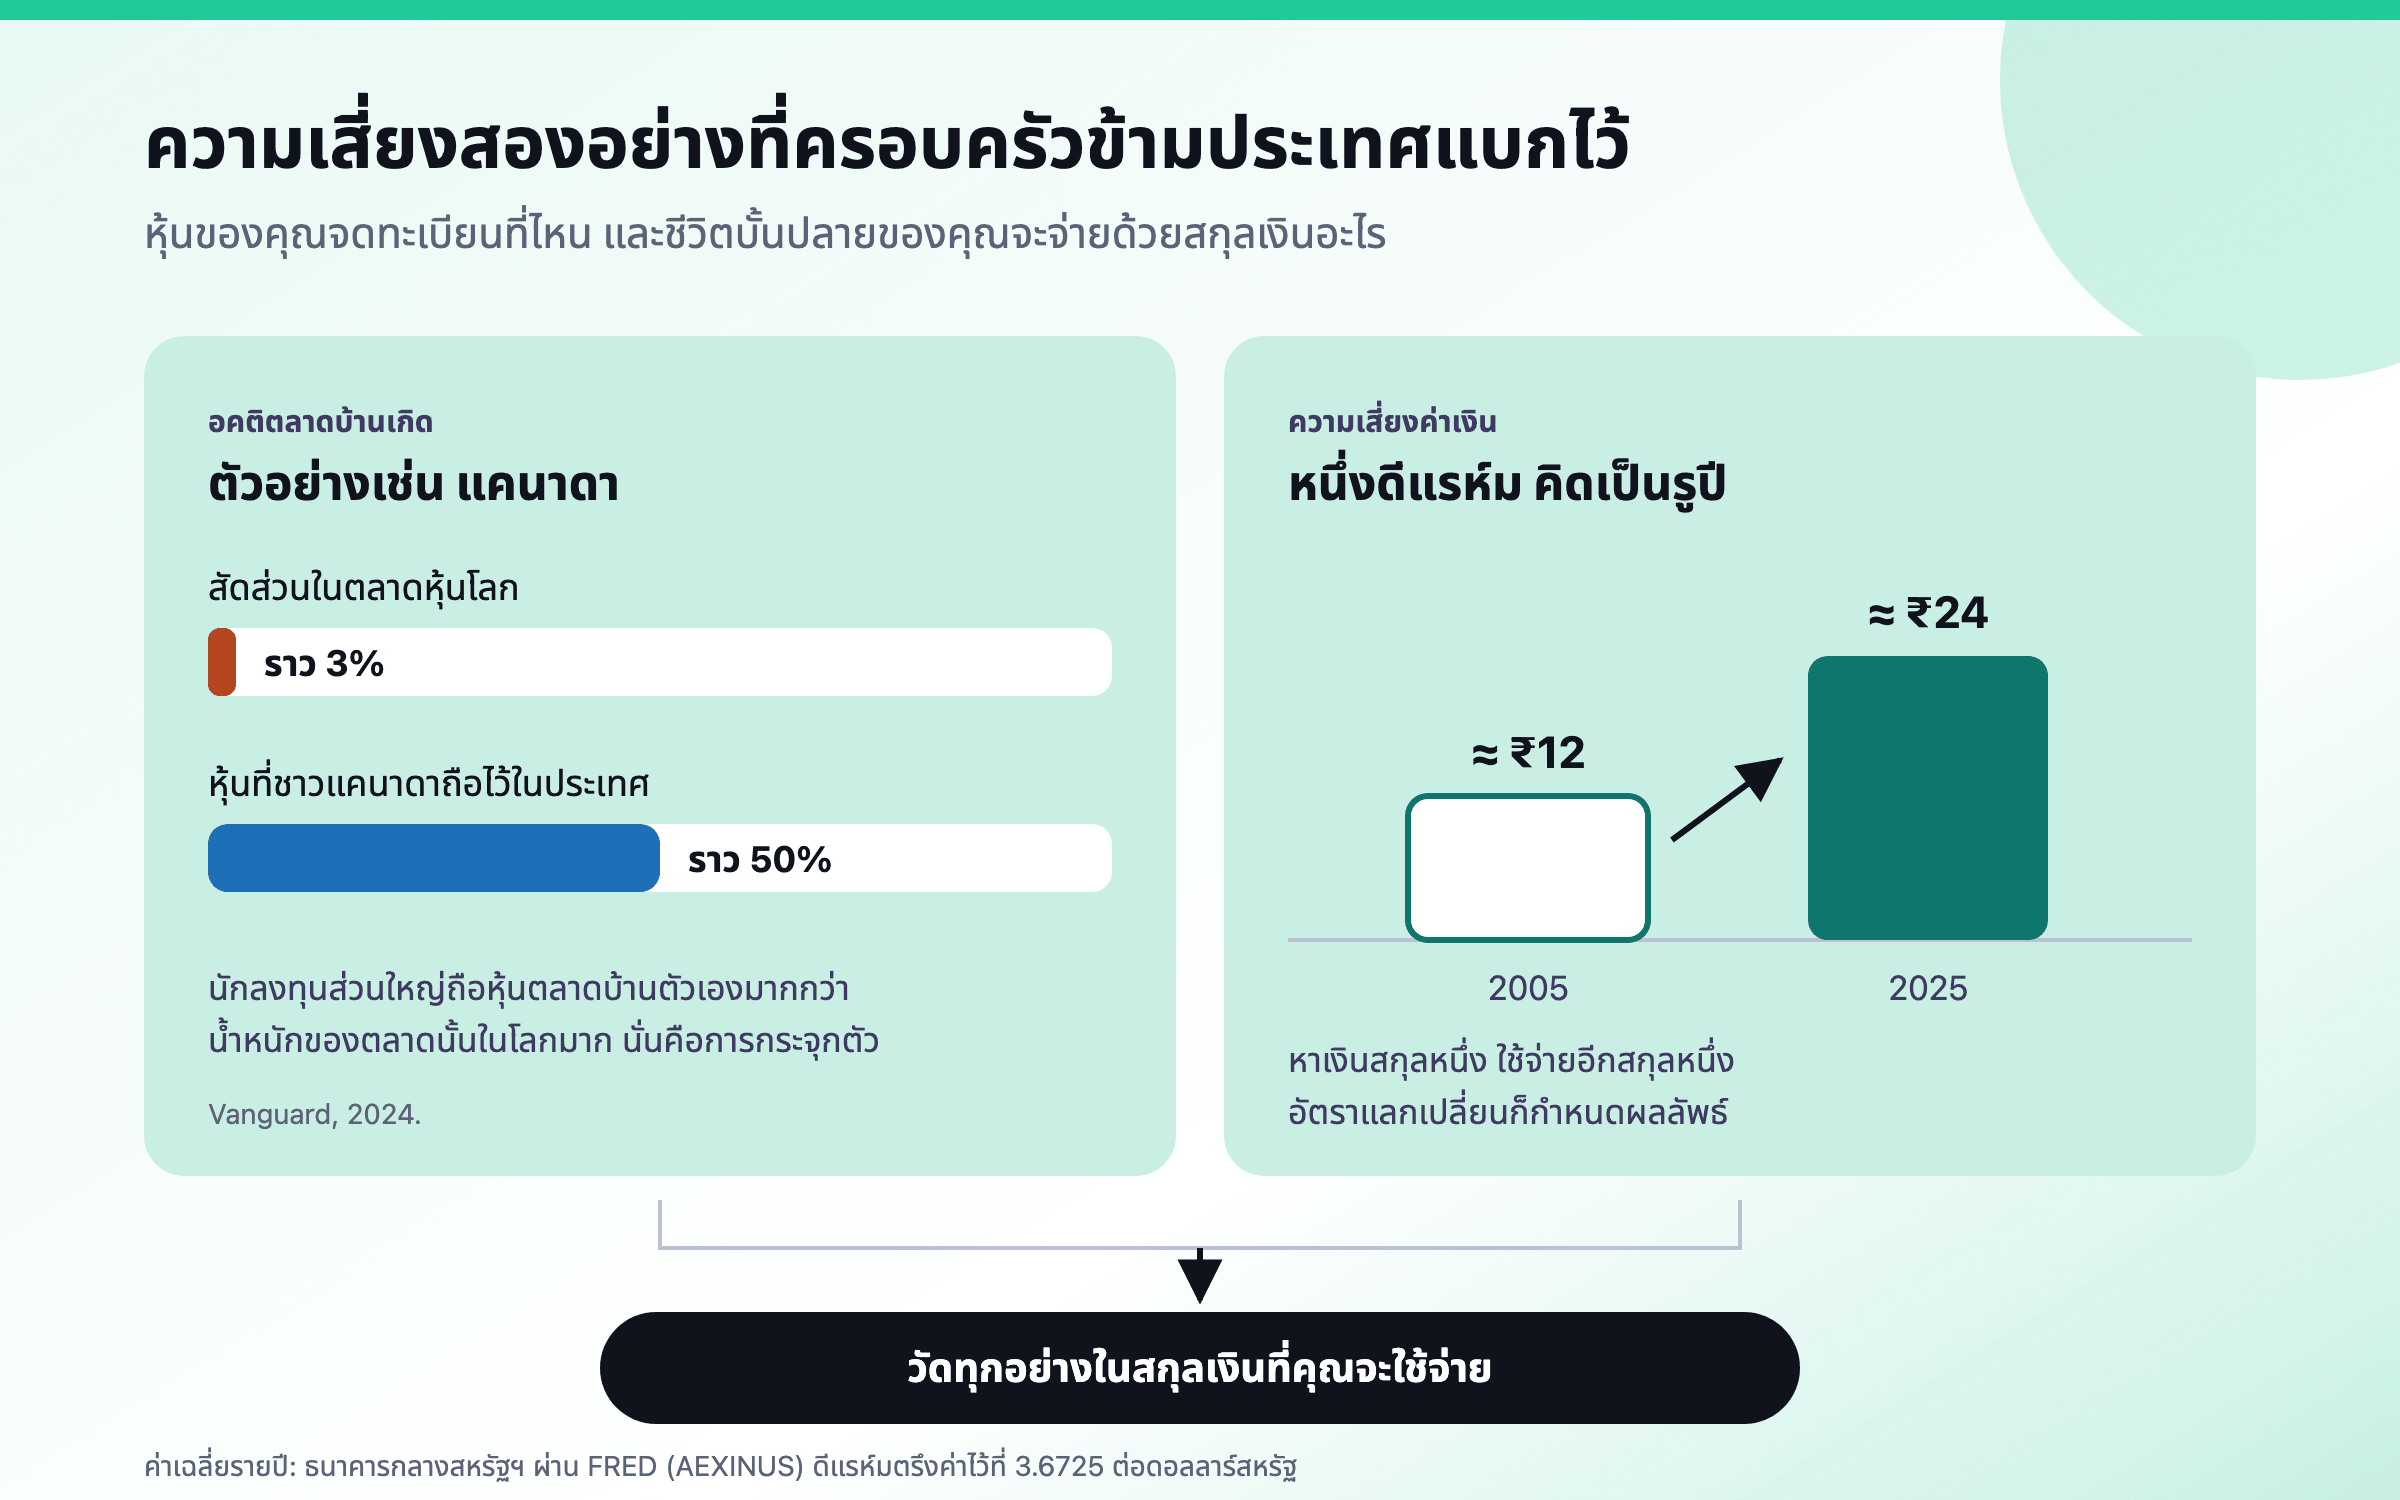
ส่วนที่เป็นเงินออมมีคำถามของตัวเอง สุดท้ายคุณจะใช้เงินในสกุลไหน คำตอบนี้ตัดสินว่าเงินออมเป็นเงินบาทเข้ากันดีหรือเป็นความเสี่ยง และเป็นเรื่องของบทความ การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน ครอบครัวที่ส่งเงินไปอินเดียก็เจอเลขคณิตแบบเดียวกันในเส้นทางที่ต่างออกไป ซึ่งอธิบายไว้ใน ส่งเงินกลับบ้าน เสียค่าใช้จ่ายจริงเท่าไร