ดัชนีดอลลาร์สหรัฐลดลง 10.8% ในครึ่งแรกของปี 2025 เป็นการเริ่มต้นปีที่แย่ที่สุดนับตั้งแต่ปี 1973 และดัชนีดอลลาร์แบบกว้างของธนาคารกลางสหรัฐฯ ปิดปี 2025 ลดลง 7.4% ในปี 2026 ดอลลาร์ทรงตัว ส่วนเงินรูปีอ่อนค่าลงทำสถิติต่ำสุดใกล้ 97 เมื่อราคาน้ำมันพุ่ง ดัชนี S&P 500 ตัวเดียวกันให้ผลตอบแทน 16.4% เมื่อคิดเป็นดอลลาร์ในปี 2025 แต่ 2.7% เมื่อคิดเป็นยูโร และ 22.2% เมื่อคิดเป็นรูปี สิ่งที่สำคัญสำหรับครอบครัวไม่ใช่ว่าดอลลาร์จะไปทางไหน แต่คือเงินออมอยู่ในสกุลเงินที่จะใช้จ่ายหรือเปล่า
ในหกเดือนแรกของปี 2025 ดัชนีดอลลาร์สหรัฐ ซึ่งวัดค่าดอลลาร์เทียบกับตะกร้าสกุลเงินหลัก ลดลง 10.8% เป็นครึ่งปีแรกที่แย่ที่สุดนับตั้งแต่ปี 19731 ตามตัววัดที่กว้างกว่าของธนาคารกลางสหรัฐฯ ซึ่งเทียบกับสกุลเงินของคู่ค้าหลักทุกรายของสหรัฐฯ ดอลลาร์ปิดปี 2025 ลดลง 7.4%2 จากนั้นการอ่อนค่าก็หยุด ถึงวันที่ 9 ตุลาคม 2026 ดัชนีแบบกว้างขึ้นมา 1.6% ในปีนี้2 และเงินรูปีของอินเดีย ซึ่งอ่อนค่าลงแม้ในช่วงที่ดอลลาร์ร่วง ก็แตะระดับต่ำสุดเป็นประวัติการณ์ใกล้ 97 รูปีต่อดอลลาร์3
สำหรับครอบครัวที่หาเงิน ออมเงิน และใช้จ่ายในสกุลเงินเดียว เรื่องทั้งหมดนี้แทบไม่มีผล แต่สำหรับครอบครัวจำนวนมากที่ไม่ได้เป็นแบบนั้น เช่น ครอบครัวอินเดียที่ทำงานในดูไบ ครัวเรือนอังกฤษที่ถือกองทุนดัชนีของอเมริกา หรือคนออมเงินในสิงคโปร์ที่วางแผนจะไปลงหลักปักฐานที่เกรละ ค่าเงินที่ขยับเปลี่ยนมูลค่าของเงินในที่ที่พวกเขาจะใช้เงินนั้นจริง บทความนี้อธิบายว่าเกิดอะไรขึ้น ทำไมค่าเงินจึงขยับ การขยับนั้นทำอะไรกับการลงทุนตัวเดียวกันเมื่อวัดในหกสกุลเงิน และจะจัดเงินออมอย่างไรให้ค่าเงินที่ขยับไปทางไหนก็สร้างความเสียหายน้อยลง
−10.8%1
ดัชนีดอลลาร์สหรัฐ ครึ่งแรกของปี 2025 ครึ่งปีแรกที่แย่ที่สุดนับตั้งแต่ปี 1973
−7.4%2
ดัชนีดอลลาร์แบบกว้างของธนาคารกลางสหรัฐฯ ตลอดปี 2025
96.823
จำนวนรูปีต่อดอลลาร์ เมื่อวันที่ 20 พฤษภาคม 2026 สถิติสูงสุดจนถึงตอนนี้
+12.8%3
จำนวนรูปีต่อดีแรห์ม UAE ที่เพิ่มขึ้น ตั้งแต่ 2 มกราคม 2025 ถึง 9 ตุลาคม 2026
เกิดอะไรขึ้นกับดอลลาร์ และกับสกุลเงินอื่นๆ
เมื่อวัดจากค่าเฉลี่ยรายเดือนของเดือนมกราคม 2025 ถึงเดือนกันยายน 2026 เงินยูโรแข็งค่าขึ้น 11.1% เทียบกับดอลลาร์ ปอนด์ 8.5% และดอลลาร์สิงคโปร์ 6.9% เงินเยนจบที่จุดเดิม และเงินรูปีอ่อนค่าลง 9.7%4 การแข็งค่าของยูโรและปอนด์ส่วนใหญ่เกิดในครึ่งแรกของปี 2025 ส่วนการอ่อนค่าของรูปีส่วนใหญ่เกิดหลังจากนั้น ตลอดช่วงปลายปี 2025 และช่วงราคาน้ำมันพุ่งในปี 2026
มูลค่าของแต่ละสกุลเงินเมื่อคิดเป็นดอลลาร์สหรัฐ มกราคม 2025 = 100
- ยูโร
- ปอนด์
- ดอลลาร์สิงคโปร์
- เยน
- รูปี
ค่าเฉลี่ยรายเดือนของอัตราซื้อเวลาเที่ยงวันในนิวยอร์ก (noon buying rates) ของธนาคารกลางสหรัฐฯ มูลค่าของแต่ละสกุลเงินเมื่อคิดเป็นดอลลาร์ตั้งไว้ที่ 100 ในเดือนมกราคม 2025 ถ้าสูงกว่า 100 แปลว่าสกุลเงินนั้นแลกดอลลาร์ได้มากกว่าตอนเริ่ม รูปีคือสกุลที่แลกได้น้อยลง ดีแรห์มของ UAE ซึ่งผูกค่าไว้กับดอลลาร์จะเป็นเส้นตรงที่ 100 4ตัวเลขในแผนภูมินี้
ทำไมค่าเงินจึงขยับ
- อัตราดอกเบี้ย เงินไหลไปหาผลตอบแทนที่สูงกว่า ธนาคารกลางสหรัฐฯ ลดอัตราดอกเบี้ยนโยบายสามครั้งในช่วงปลายปี 2025 เหลือ 3.50–3.75% ทำให้เงินฝากสกุลดอลลาร์น่าสนใจน้อยลง และในวันที่ 16 กันยายน 2026 ก็ขึ้นดอกเบี้ยเป็นครั้งแรกในรอบสามปี เป็น 3.75–4.00%5,6
- การป้องกันความเสี่ยงค่าเงินของนักลงทุนต่างชาติ ธนาคารเพื่อการชำระหนี้ระหว่างประเทศ (BIS) พบว่านักลงทุนนอกสหรัฐฯ ที่ป้องกันความเสี่ยงค่าเงินของหลักทรัพย์สหรัฐฯ ที่ตนถืออยู่ มีส่วนสำคัญต่อการร่วงของดอลลาร์ในเดือนเมษายน 2025 โดยดอลลาร์ร่วงหนักที่สุดในช่วงเวลาซื้อขายของตลาดเอเชีย7 ก่อนปี 2025 ต้นทุนการป้องกันความเสี่ยงที่สูงทำให้นักลงทุนเหล่านี้ไม่ค่อยป้องกัน เมื่อบรรยากาศการลงทุนเปลี่ยน หลายรายจึงป้องกันความเสี่ยงพร้อมกัน
- ความเชื่อมั่นและเงินทุนสำรอง ธนาคารกลางทั่วโลกยังถือเงินทุนสำรองส่วนใหญ่เป็นดอลลาร์ แต่น้อยกว่าเดิม คือ 56.70% ในไตรมาสที่สองของปี 2026 ลดลงจาก 57.18% ในไตรมาสก่อนหน้า8
- การค้าและน้ำมัน ประเทศที่นำเข้าน้ำมันเป็นส่วนใหญ่ต้องใช้ดอลลาร์มากขึ้นเมื่อราคาน้ำมันขึ้น วันที่ 15 พฤษภาคม 2026 เงินรูปีอ่อนค่าเกิน 96 รูปีต่อดอลลาร์เป็นครั้งแรก ขณะที่สงครามที่เกี่ยวข้องกับอิหร่านทำให้ราคาน้ำมันดิบอยู่ในระดับสูง9 นี่คือเหตุผลที่รูปีอ่อนค่าในปี 2026 ขณะที่ยูโรรักษาส่วนที่แข็งค่าไว้ได้ ดู วิกฤตราคาน้ำมันกับงบประมาณครัวเรือน
ไม่มีปัจจัยไหนในนี้ที่พยากรณ์ได้อย่างน่าเชื่อถือในช่วงหลายเดือนที่มีผลกับครัวเรือน เงินรูปีเคยทำสถิติต่ำสุดที่ 87.57 ไปแล้วในเดือนกุมภาพันธ์ 202510 และถึงเดือนพฤษภาคม 2026 ก็อ่อนลงไปอีกมากกว่าเก้ารูปี3 แผนที่ต้องพึ่งการเดาว่าค่าเงินจะไปทางไหนต่อ คือแผนที่ต้องพึ่งโชค
กองทุนเดียวกัน ผลตอบแทนหกแบบ
ดัชนี S&P 500 ขึ้นจาก 5,881.63 ตอนสิ้นปี 2024 เป็น 6,845.50 ตอนสิ้นปี 2025 เป็นกำไรจากราคา 16.4% สำหรับคนที่นับเป็นดอลลาร์11 เมื่อแปลงค่าด้วยอัตราแลกเปลี่ยนของแต่ละวัน การลงทุนตัวเดียวกันได้กำไร 2.7% สำหรับนักลงทุนที่นับเป็นยูโร 8.4% เมื่อนับเป็นปอนด์ 9.5% เมื่อนับเป็นดอลลาร์สิงคโปร์ 16.0% เมื่อนับเป็นเยน และ 22.2% เมื่อนับเป็นรูปี11,3 หุ้นเป็นตัวเดียวกันทุกตัว ที่ต่างคือสกุลเงินที่นักลงทุนใช้วัด
ผลตอบแทนจากราคาของ S&P 500 ในปี 2025 เมื่อวัดในสกุลเงินของนักลงทุนหกสกุล
ระดับดัชนีตอนสิ้นปี 2024 และ 2025 หารด้วยอัตราแลกเปลี่ยนของแต่ละวัน คิดเฉพาะราคา ก่อนเงินปันผลและค่าใช้จ่ายกองทุน ดอลลาร์ที่อ่อนลงทำให้การลงทุนในอเมริกามีมูลค่าน้อยลงสำหรับคนยุโรป ส่วนรูปีที่อ่อนลงทำให้มีมูลค่ามากขึ้นสำหรับคนอินเดีย 11,3ตัวเลขในแผนภูมินี้
นักลงทุนตัวอย่างในอุดรธานีที่มี ฿300,000 ในกองทุน S&P 500 ตอนสิ้นปี 2024 จะมีราว ฿320,370 ในอีกหนึ่งปีต่อมา ก่อนเงินปันผลและค่าใช้จ่าย ซึ่งน้อยกว่าที่ดัชนีขึ้นเมื่อคิดเป็นดอลลาร์ เพราะเงินบาทแข็งค่าขึ้นเมื่อเทียบกับดอลลาร์ในปีนั้น11,12 ส่วนนักลงทุนในมิวนิกที่มี €10,000 ในดัชนีเดียวกันจะมีราว €10,2703 ทั้งสองคนไม่ได้ทำอะไรต่างกันเลย นี่คือเหตุผลที่ พอร์ตโฟลิโอ แทร็กเกอร์ (ติดตามการลงทุนทุกประเทศในสกุลเงินเดียว) รายงานหลักทรัพย์ทุกตัวในสกุลเงินของแผนสกุลเดียว ผลตอบแทนที่คิดเป็นดอลลาร์ไม่ใช่ผลตอบแทนที่คุณจะได้ใช้จ่าย
ผลต่อครอบครัวห้าแบบ
- ครอบครัวอินเดียที่มีรายได้ในประเทศอ่าวอาหรับ ดีแรห์มของ UAE ผูกค่าไว้ที่ 3.6725 ต่อดอลลาร์สหรัฐมาตั้งแต่ปี 199713 เงินเดือนในดูไบจึงขยับตามดอลลาร์เมื่อเทียบกับรูปี หนึ่งดีแรห์มแลกได้ 23.35 รูปีเมื่อวันที่ 2 มกราคม 2025 และ 26.34 รูปีเมื่อวันที่ 9 ตุลาคม 20263 ตัวอย่างเช่น เงิน AED 10,000 ที่ส่งกลับบ้านทุกเดือนแลกได้ราว ₹2.33 แสนตอนต้นปี 2025 และราว ₹2.63 แสนในเดือนตุลาคม 2026 อินเดียได้รับเงินโอนกลับประเทศ $150.7 พันล้านในปี 2025 เพิ่มจาก $137.7 พันล้านในปี 202414
- ครอบครัวในอินเดียที่ถือกองทุนสหรัฐฯ รูปีที่อ่อนลงทำให้มูลค่าของการลงทุนในสหรัฐฯ เมื่อคิดเป็นรูปีสูงขึ้น นอกเหนือจากที่หุ้นขึ้นหรือลงเอง แต่ก็ทำให้ทุกอย่างที่ตั้งราคาเป็นดอลลาร์แพงขึ้นเมื่อคิดเป็นรูปีด้วย เช่น ค่าเรียนมหาวิทยาลัยในสหรัฐฯ การเที่ยวต่างประเทศ และน้ำมันนำเข้า
- ครัวเรือนในสหราชอาณาจักรหรือยุโรปที่ถือกองทุนทั่วโลก กองทุนดัชนีหุ้นโลกส่วนใหญ่เป็นหุ้นอเมริกา (ดู การกระจุกตัวของตลาดกับกองทุนดัชนีของคุณ) การร่วงของดอลลาร์ในปี 2025 จึงกัดกินผลตอบแทนเมื่อคิดเป็นปอนด์และยูโร อย่างที่กราฟข้างบนแสดง
- ครัวเรือนในสิงคโปร์ ดอลลาร์สิงคโปร์แข็งค่าขึ้น 6.9% เทียบกับดอลลาร์สหรัฐ ตั้งแต่เดือนมกราคม 2025 ถึงกันยายน 20264 การลงทุนในสหรัฐฯ มีมูลค่าน้อยลงเมื่อคิดเป็นดอลลาร์สิงคโปร์ ส่วนสินค้านำเข้าที่ตั้งราคาเป็นดอลลาร์ถูกลง
- ครัวเรือนในญี่ปุ่น เงินเยนปิดเดือนกันยายน 2026 ที่ระดับเดียวกับตอนต้นปี 2025 เมื่อเทียบกับดอลลาร์ หลังจากขึ้นและลงในระหว่างนั้น4 ตลอดช่วงนี้ ค่าเงินไม่ได้ช่วยและไม่ได้ซ้ำเติม
ให้เงินออมอยู่ในสกุลเงินของที่ที่คุณจะใช้จ่าย
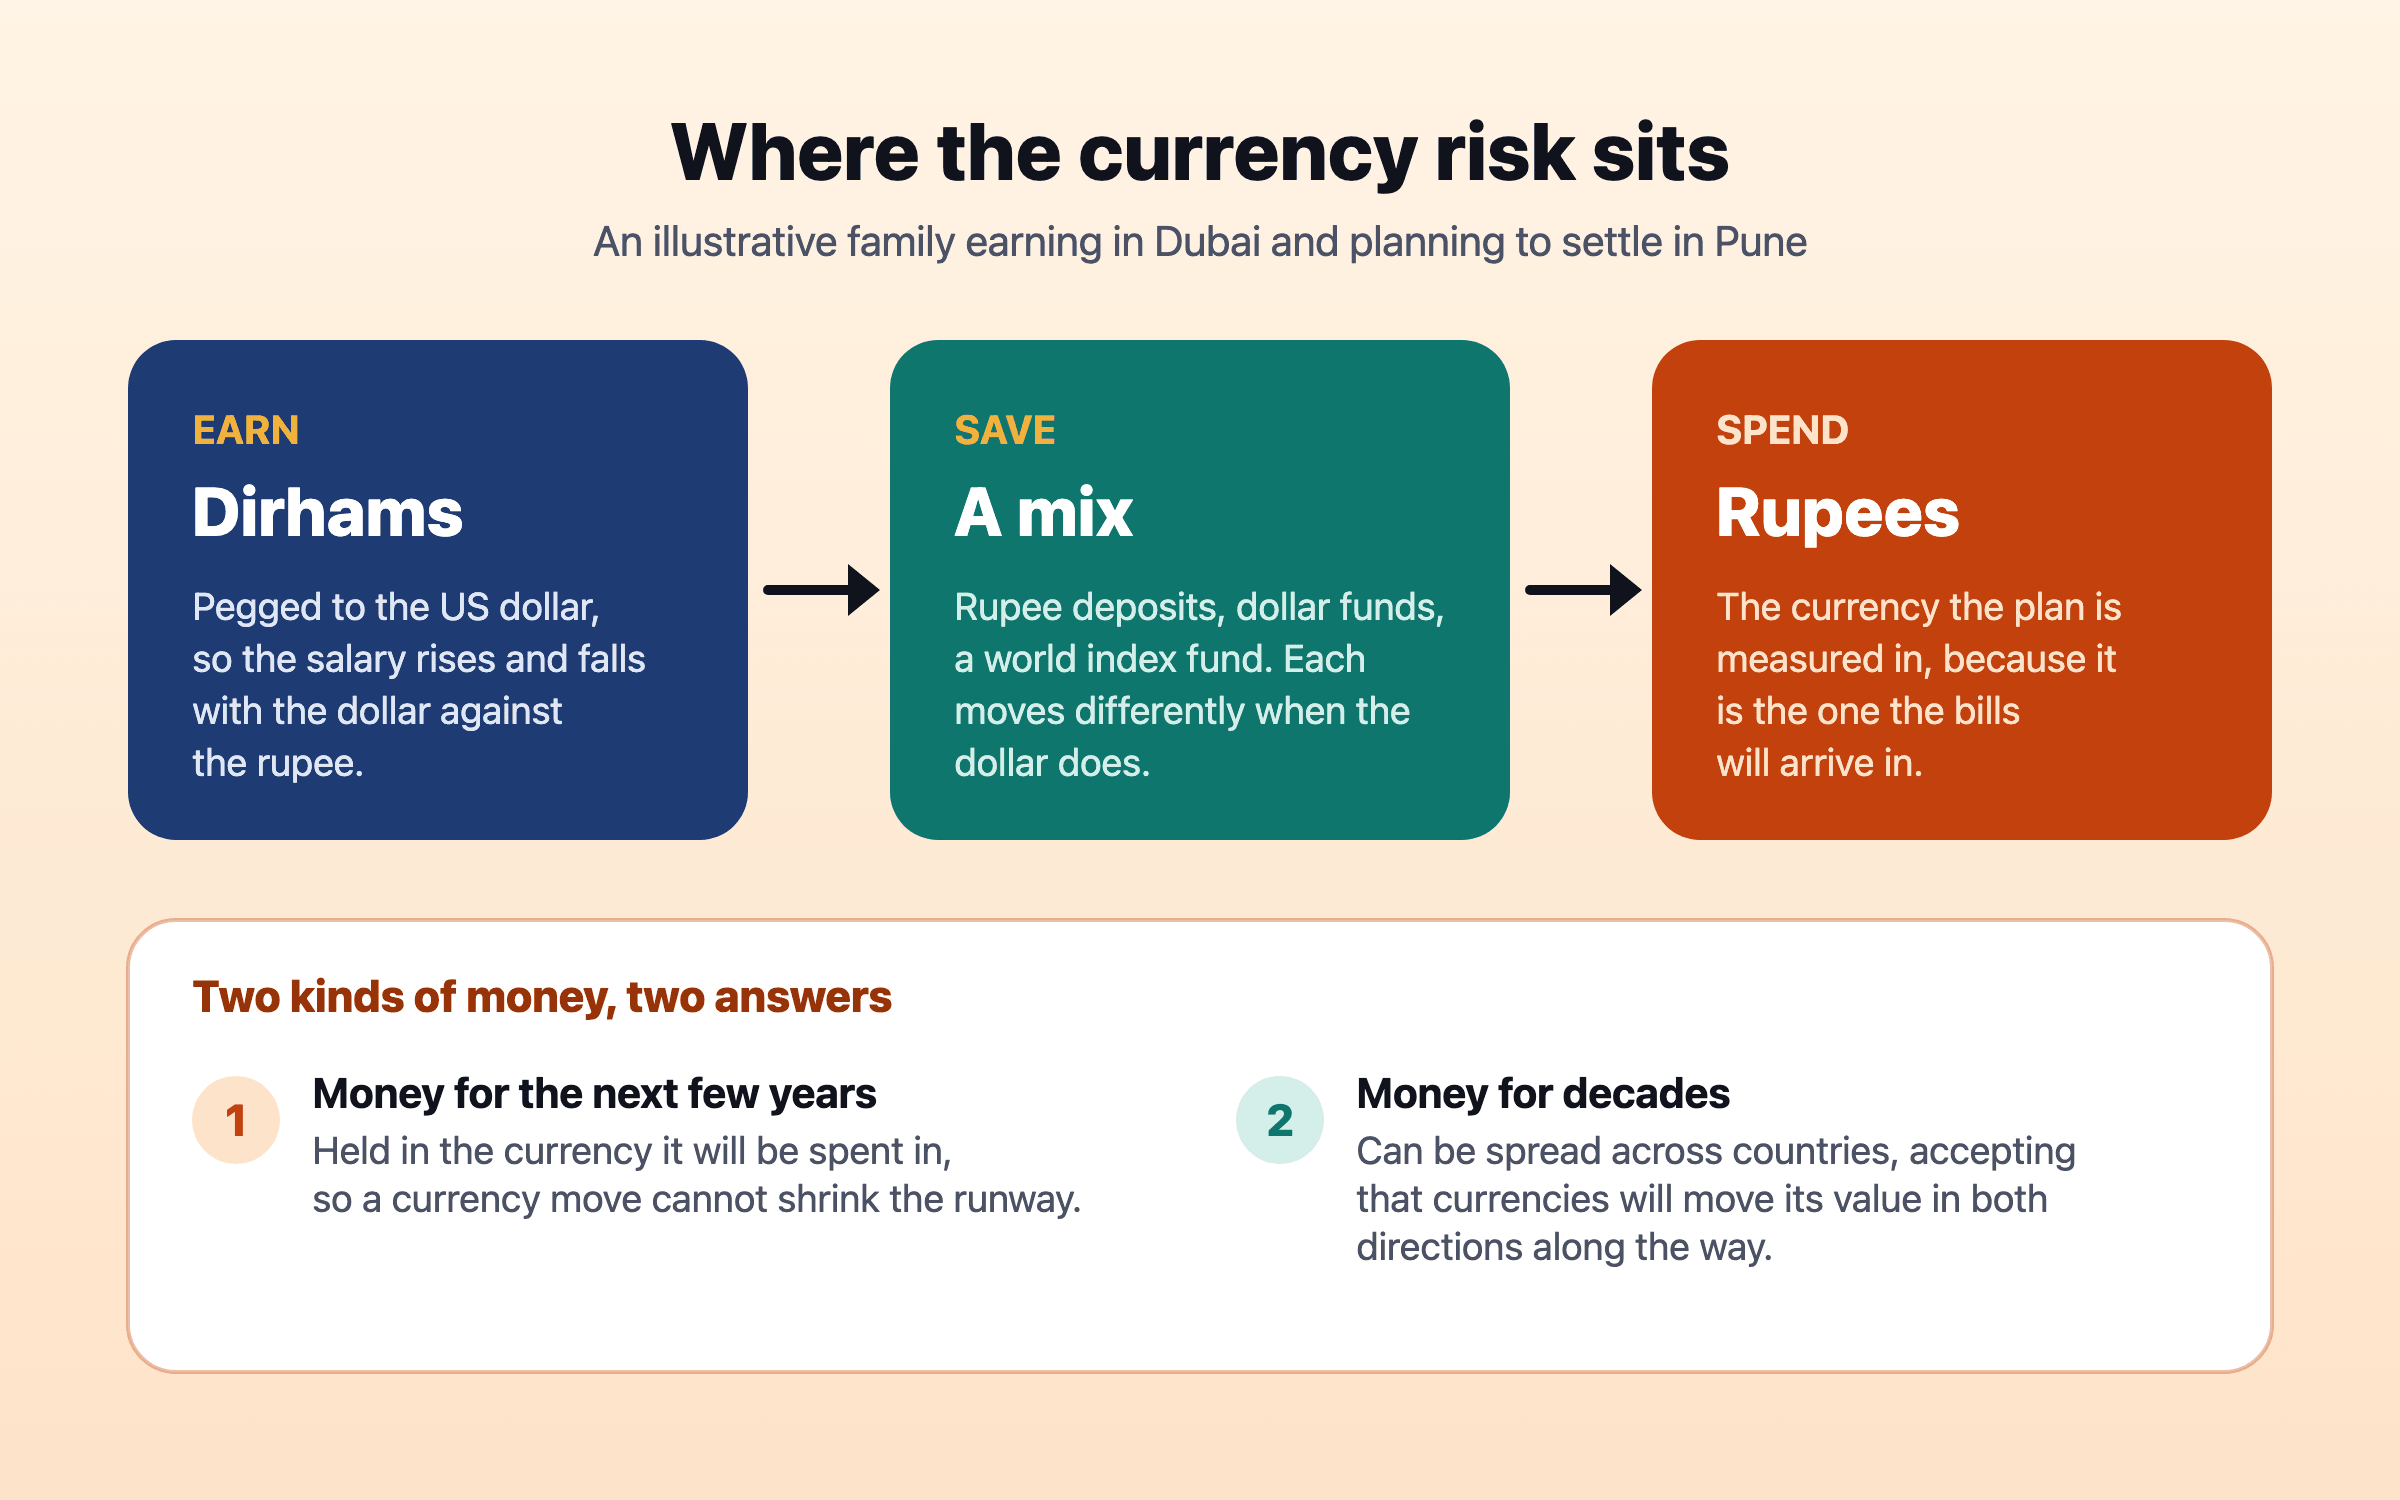 ความเสี่ยงค่าเงินคือช่องว่างระหว่างสกุลเงินที่เงินของคุณอยู่ กับสกุลเงินของบิลที่คุณจะต้องจ่าย คำตอบต่างกันระหว่างเงินที่ต้องใช้ในระยะใกล้กับเงินที่จะใช้ในอีกหลายสิบปี
สกุลเงินที่สำคัญคือสกุลของบิลที่คุณจะต้องจ่ายในอนาคต สำหรับครอบครัวที่วางแผนจะไปลงหลักปักฐานในอินเดีย นั่นคือรูปี ไม่ว่าวันนี้จะหาเงินเป็นสกุลอะไร เงินสองแบบต้องการคำตอบสองแบบ เงินสำหรับไม่กี่ปีข้างหน้า เช่น เงินสำรองฉุกเฉิน เงินดาวน์บ้าน และค่าใช้จ่ายช่วงปีแรกๆ หลังหยุดทำงาน เสี่ยงน้อยที่สุดเมื่ออยู่ในสกุลเงินที่จะใช้จ่าย ค่าเงินที่ขยับจะได้ทำให้เงินก้อนนี้หดลงไม่ได้ในตอนที่คุณต้องใช้ ส่วนเงินสำหรับหลายสิบปีกระจายไปหลายประเทศได้ โดยยอมรับว่าค่าเงินจะทำให้มูลค่าขึ้นลงทั้งสองทางระหว่างทาง การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน รวบรวมหลักฐานว่ามากน้อยแค่ไหน
ควรรู้ไว้ด้วยว่าค่าเงินมีโอกาสขยับได้มากแค่ไหน หลังการลงประชามติของสหราชอาณาจักรในปี 2016 ปอนด์ร่วงจากค่าเฉลี่ย $1.4524 ในเดือนพฤษภาคม เหลือ $1.2330 ในเดือนตุลาคม คือแลกดอลลาร์ได้น้อยลงราว 15% ในห้าเดือน4 การทดสอบภาวะวิกฤตเรื่องค่าเงินของ Nivritee จำลองจากการขยับแบบนั้น เมื่อคุณหยุดทำงาน ทุกอย่างที่คุณถือ หาได้ จ่าย หรือคาดว่าจะได้รับในสกุลเงินอื่นจะเสียมูลค่าไปเท่านั้นเมื่อคิดเป็นสกุลเงินของแผน และคงอยู่ที่ระดับนั้นต่อไป
ควรทำอย่างไร
- ระบุสกุลเงินที่คุณจะใช้จ่าย เขียนลงไปว่าคุณคาดว่าจะอยู่ที่ไหนในอีกสิบปีและยี่สิบปี สกุลเงินนั้นคือสกุลที่แผนควรใช้วัด
- นับว่าคุณถืออะไรอยู่ในแต่ละสกุลเงิน ทั้งเงินเดือน เงินฝาก กองทุน อสังหาริมทรัพย์ และเงินกู้ ครอบครัวส่วนใหญ่ที่อยู่ต่างประเทศแปลกใจว่ามีเงินอยู่ในสกุลที่จะไม่ได้ใช้จ่ายมากแค่ไหน
- เก็บเงินที่ต้องใช้ในระยะใกล้ไว้ในสกุลที่จะใช้จ่าย เงินสำรองฉุกเฉินและค่าใช้จ่ายช่วงปีแรกๆ หลังหยุดทำงานคือเงินที่ค่าเงินขยับทำร้ายได้มากที่สุด
- ให้เงินระยะยาวลงทุนทั่วโลกอย่างตั้งใจ กองทุนหุ้นโลกกระจายความเสี่ยงของบริษัทและประเทศ แลกกับค่าเงินที่แกว่ง ตัดสินใจเองว่าอยากรับความเสี่ยงนี้แค่ไหน แทนที่จะปล่อยให้ไหลไปเอง
- อย่าย้ายเงินเพื่อไล่ตามค่าเงิน การแลกเงินทั้งหมดหลังค่าเงินขยับไปแล้วคือการซื้อแพงขายถูกอีกรูปแบบหนึ่ง ถ้าคุณส่งเงินกลับบ้านเป็นประจำ การส่งตามกำหนดเวลาประจำจะช่วยถัวเฉลี่ยอัตราแลกเปลี่ยน
- ทดสอบแผนกับค่าเงินที่ร่วง ถ้าแผนใช้ได้ก็ต่อเมื่อรูปี ปอนด์ หรือดอลลาร์ขยับไปทางที่คุณต้องการ นั่นคือการเดิมพัน ไม่ใช่แผน
Nivritee ช่วยได้อย่างไร
บทความนี้อธิบายว่าค่าเงินที่ขยับส่งผลถึงการเงินของครัวเรือนอย่างไร โดยใช้ข้อมูลที่เผยแพร่ถึงเดือนตุลาคม 2026 ไม่ได้พยากรณ์อัตราแลกเปลี่ยน และไม่ได้ชี้ให้เลือกสกุลเงิน กองทุน หรือการโอนเงินใด นี่คือข้อมูล ไม่ใช่คำแนะนำทางการเงิน