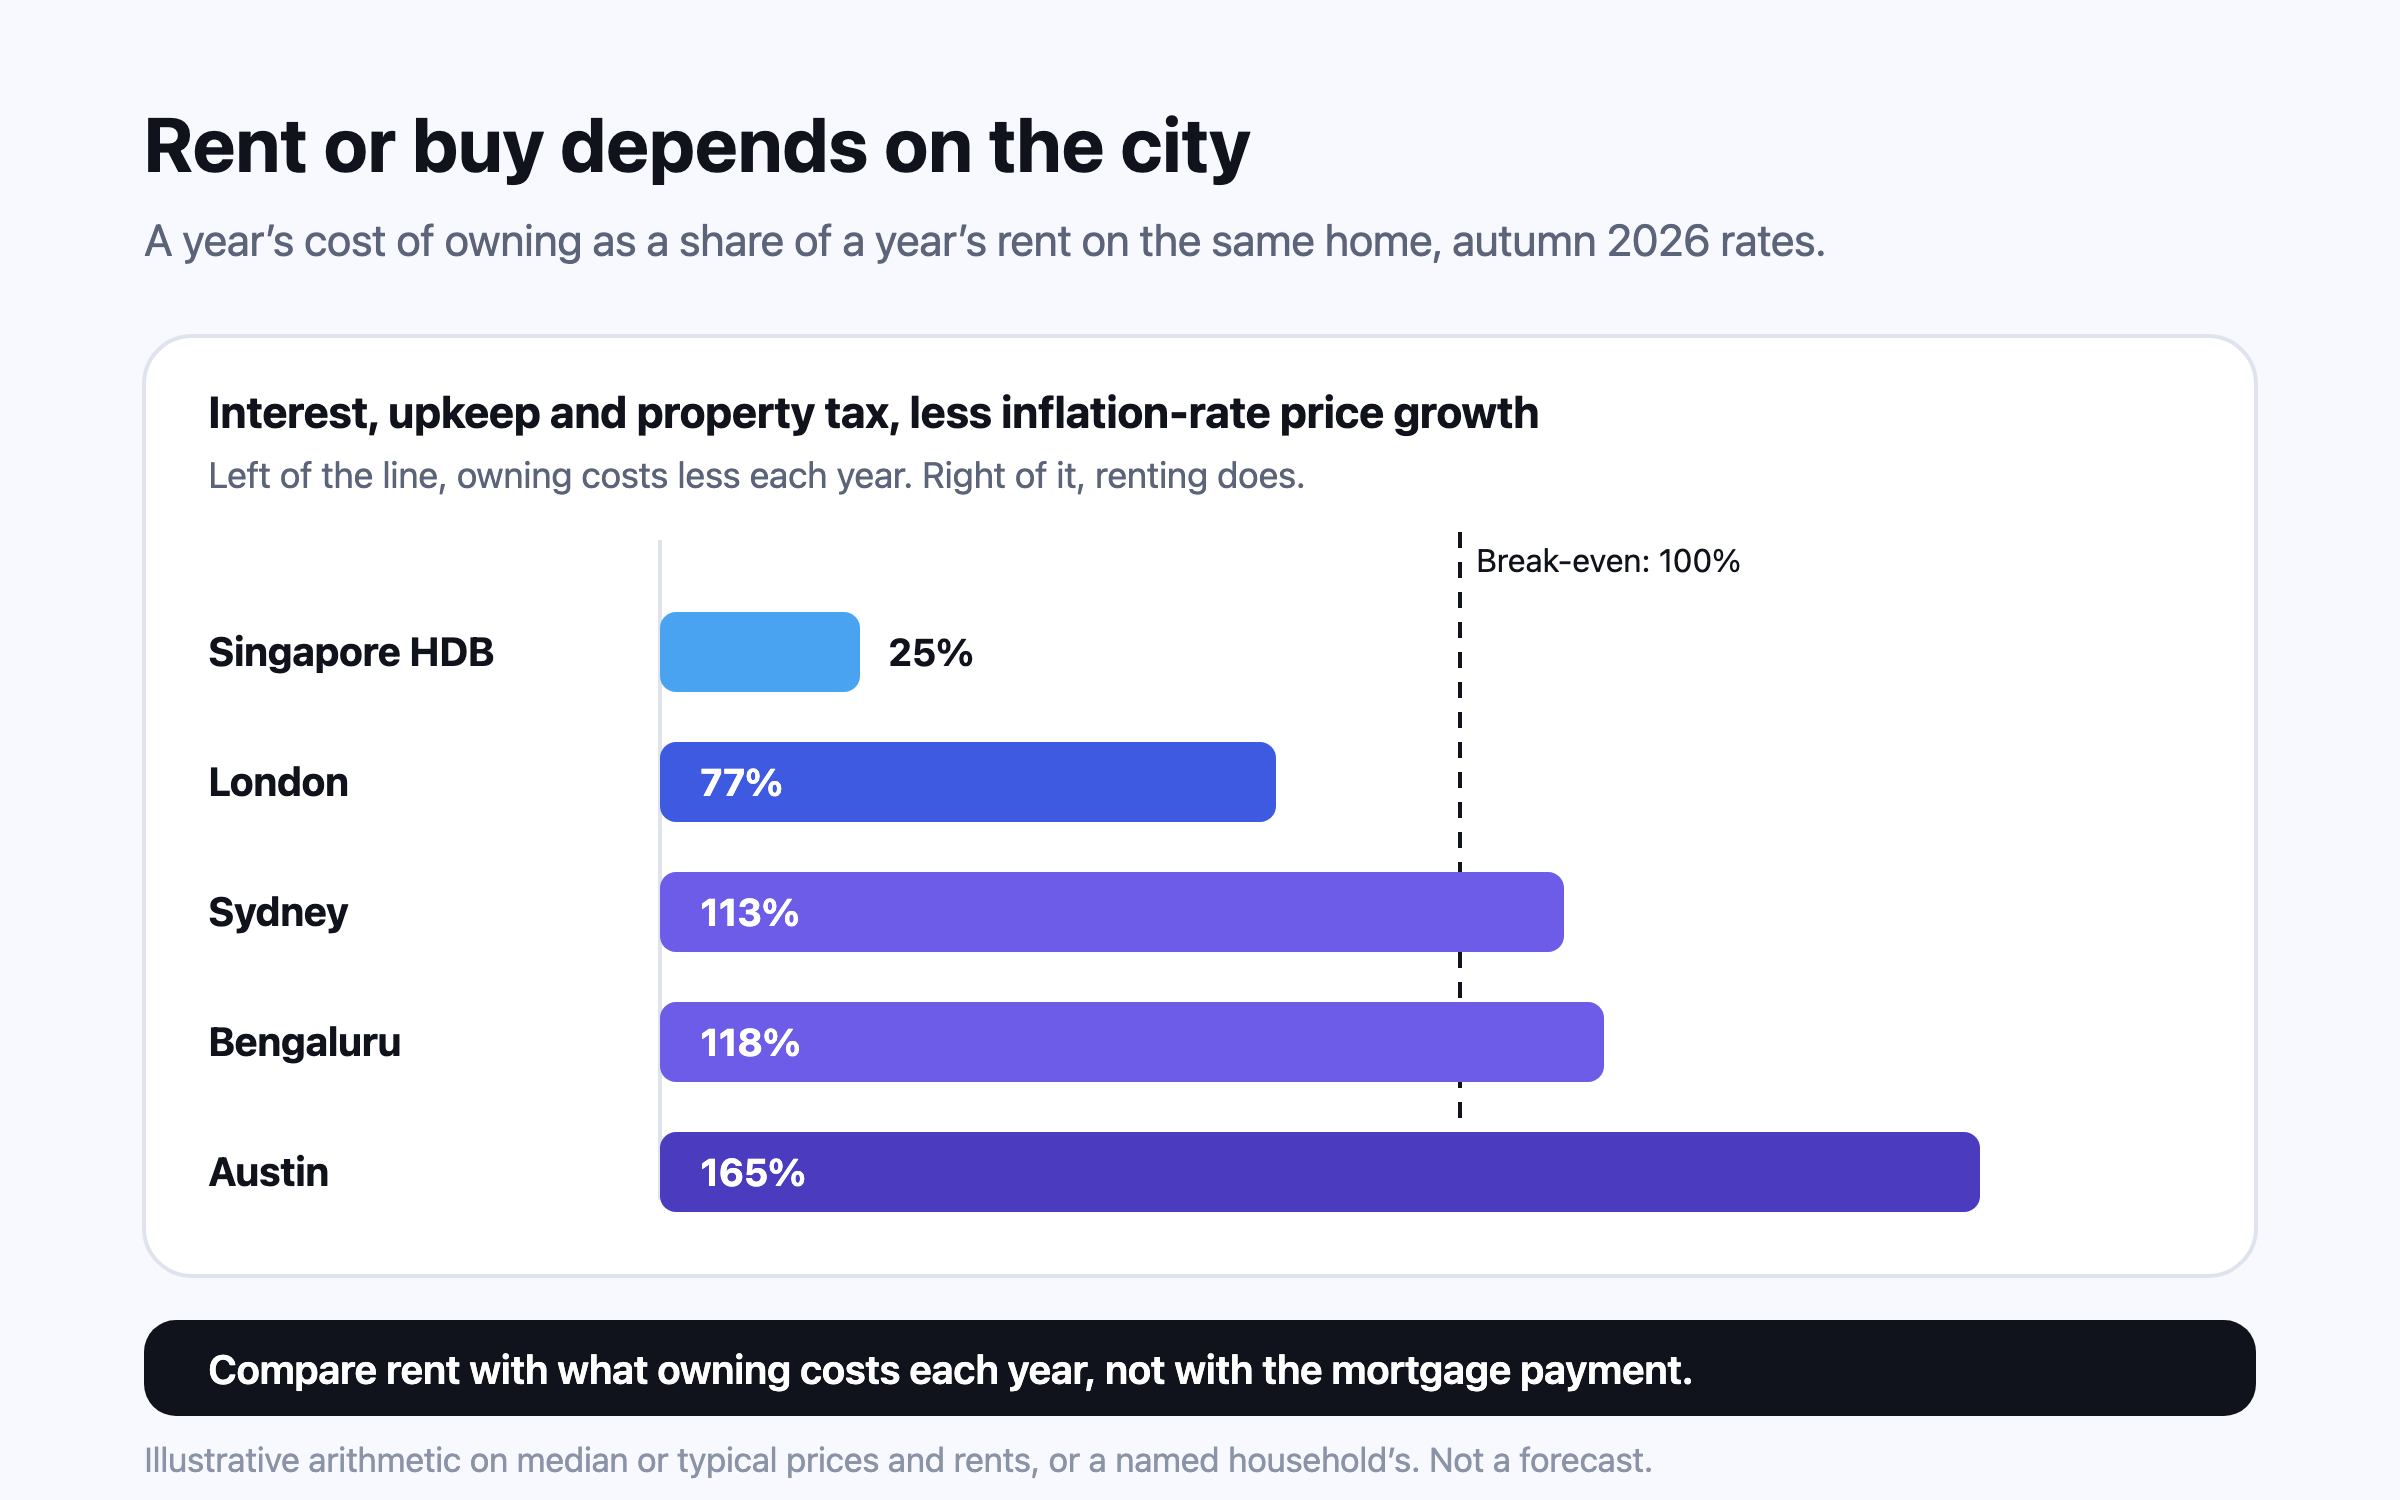
ให้เทียบค่าเช่ากับต้นทุนการเป็นเจ้าของที่จ่ายแล้วไม่ได้คืน คือดอกเบี้ย ค่าดูแล ภาษีบ้านและที่ดิน และผลตอบแทนที่เงินดาวน์เสียโอกาสไป หักด้วยราคาบ้านที่คาดว่าจะเพิ่มขึ้น ไม่ใช่เทียบกับค่างวด ที่อัตราช่วงฤดูใบไม้ร่วงปี 2026 การเป็นเจ้าของบ้านราคาเฉลี่ยในลอนดอนถูกกว่าเช่าอยู่บ้าง บ้านในออสตินมีต้นทุนการเป็นเจ้าของสูงกว่าเช่ามาก ส่วนห้องชุด HDB ในสิงคโปร์มีต้นทุนต่ำกว่าเช่ามาก จากนั้นภาษีการโอนเป็นตัวตัดสินว่าคุณต้องอยู่นานแค่ไหน
การเช่าบ้านไม่ใช่การทิ้งเงินเปล่า การซื้อก็เช่นกัน ทั้งสองแบบคือการจ่ายเพื่อให้มีที่อยู่ และทั้งสองแบบมีต้นทุนที่จ่ายไปแล้วไม่ได้คืน สำหรับเจ้าของบ้าน ต้นทุนนั้นคือดอกเบี้ยสินเชื่อบ้าน ค่าดูแล ภาษีบ้านและที่ดิน และผลตอบแทนที่เงินดาวน์จะได้ถ้าเอาไปลงทุนที่อื่น หักด้วยมูลค่าที่บ้านเพิ่มขึ้น Ben Felix ผู้จัดการพอร์ตการลงทุนชาวแคนาดา สรุปเรื่องนี้เป็น กฎ 5% คือต้นทุนที่ไม่ได้คืนของเจ้าของบ้านอยู่ราว 5% ของมูลค่าบ้านต่อปี ได้แก่ ภาษีบ้านและที่ดินราว 1% ค่าดูแล 1% และต้นทุนเงินทุน 3% ดังนั้นถ้าบ้านลักษณะใกล้เคียงกันให้เช่าเดือนละน้อยกว่า 5% ของราคาหารด้วย 12 การเช่าคือวิธีมีที่อยู่ที่ถูกกว่า1 เขาคิดกฎนี้ในปี 2019 ตอนที่สินเชื่อบ้านในแคนาดามีดอกเบี้ยราว 3% ในฤดูใบไม้ร่วงปี 2026 สินเชื่อบ้านใหม่มีดอกเบี้ยระหว่างราว 4.5% ถึง 7.3% ในห้าจากหกตลาดด้านล่าง และคำตอบก็เปลี่ยนตามไปด้วย2,3
7.28%3
สินเชื่อบ้านดอกเบี้ยคงที่ 30 ปีของสหรัฐฯ 1 ตุลาคม 2026
4.92%4
สหราชอาณาจักร ดอกเบี้ยคงที่ 2 ปี ที่อัตราส่วนเงินกู้ต่อมูลค่า 75% สิงหาคม 2026
6.24%5
ออสเตรเลีย สินเชื่อใหม่ของเจ้าของบ้านที่อยู่อาศัยเอง มิถุนายน 2026
2.6%6
สินเชื่อ HDB (การเคหะสิงคโปร์) สูงกว่าอัตราดอกเบี้ย CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) ที่ 2.5% อยู่ 0.1 จุด
เทียบค่าเช่ากับต้นทุนการเป็นเจ้าของ ไม่ใช่กับค่างวด
ความผิดพลาดที่พบบ่อยที่สุดในกระทู้ออนไลน์คือการเอาค่าเช่าไปเทียบกับค่างวดสินเชื่อบ้านรายเดือน ค่างวดส่วนหนึ่งคือการคืนเงินต้น ซึ่งเป็นเงินออมที่ย้ายเข้าไปอยู่ในบ้าน ไม่ใช่ต้นทุน นักเศรษฐศาสตร์เทียบค่าเช่ากับ ต้นทุนผู้อยู่อาศัย (user cost) ของการเป็นเจ้าของ คือต้นทุนต่อปีของการมีที่อยู่ในบ้านของตัวเอง Himmelberg, Mayer และ Sinai วางวิธีนี้ไว้ใน *Journal of Economic Perspectives* เมื่อปี 2005 เพื่อแยกฟองสบู่ราคาบ้านออกจากราคาที่ค่าเช่าและอัตราดอกเบี้ยรองรับได้จริง7 ไล่ทีละรายการได้ดังนี้
- ดอกเบี้ยและผลตอบแทนที่เงินดาวน์เสียโอกาสไป ธนาคารคิดดอกเบี้ยจากเงินกู้ ส่วนเงินดาวน์และเงินที่ผ่อนไปทุกงวดก็ไม่ได้ผลตอบแทนที่ควรได้ถ้าเอาไปลงทุน นี่คือรายการที่ใหญ่ที่สุด และเป็นรายการที่กฎ 5% ของ Felix ตั้งไว้ที่ 3%1
- ค่าดูแล หลังคา เครื่องทำน้ำอุ่น ห้องครัว และการสึกหรอทีละน้อยของทุกอย่าง Felix ใช้ 1% ของมูลค่าต่อปีเป็นตัวเลขสำหรับวางแผน1 บ้านเก่าและค่าส่วนกลางหรือค่าบริการอาคารอาจทำให้สูงกว่านั้น
- ภาษีบ้านและที่ดิน ในสหรัฐฯ และแคนาดาเป็นต้นทุนจริงของการเป็นเจ้าของ ราว 1% ของมูลค่าตามกฎของ Felix1 ในสหราชอาณาจักร council tax (ภาษีท้องถิ่น) จ่ายโดยคนที่อยู่ในบ้าน จึงไม่ได้แยกเจ้าของบ้านออกจากผู้เช่า
- หักด้วยราคาบ้านที่คาดว่าจะเพิ่มขึ้น ส่วนที่ไม่แน่นอน และเป็นส่วนที่คนมักอยากตั้งไว้สูงเกินจริง
รวมรายการเหล่านี้เป็นเปอร์เซ็นต์ของราคา คูณด้วยราคาบ้าน แล้วเทียบกับค่าเช่าหนึ่งปีของบ้านลักษณะใกล้เคียงกัน ถ้าต่ำกว่าค่าเช่า การเป็นเจ้าของถูกกว่าในแต่ละปี ถ้าสูงกว่า การเช่าแล้วนำส่วนต่างไปลงทุนอาจทำให้คุณมีเงินมากกว่า โดยมีเงื่อนไขว่าได้นำส่วนต่างไปลงทุนจริง Ramit Sethi กล่าวไว้คล้ายกันใน *I Will Teach You to Be Rich* ว่าสำหรับหลายคน การเช่าคือการตัดสินใจทางการเงินที่ดีกว่า และบ้านคือการซื้ออย่างหนึ่งที่ต้องคำนวณตัวเลขก่อนเหมือนการซื้ออื่นๆ ไม่ใช่การลงทุนโดยอัตโนมัติ8
อัตราดอกเบี้ยสินเชื่อบ้านและอัตราส่วนราคาต่อค่าเช่าในฤดูใบไม้ร่วงปี 2026
OECD ติดตามว่าบ้านแพงแค่ไหนเมื่อเทียบกับค่าเช่าและรายได้ในแต่ละประเทศ โดยวัดเทียบกับค่าเฉลี่ยระยะยาวของประเทศนั้นเอง (100 = ค่าเฉลี่ย) ตัวเลขล่าสุดแสดงว่าช่องว่างระหว่างการเป็นเจ้าของกับการเช่ากว้างที่สุดในประเทศที่ราคาบ้านวิ่งนำค่าเช่ามาสองทศวรรษ ได้แก่ ออสเตรเลีย นิวซีแลนด์ และแคนาดา15
หกเมือง คำนวณให้ดูทีละเมือง
ทุกกรณีด้านล่างใช้วิธีเดียวกัน คือกฎของ Felix ฉบับปี 2026 ต้นทุนเงินทุนคืออัตราดอกเบี้ยสินเชื่อบ้านของประเทศนั้น หักด้วยราคาบ้านที่คาดว่าจะเพิ่มขึ้น ซึ่งใช้เป้าหมายเงินเฟ้อของธนาคารกลาง จึงสมมติว่าบ้านรักษามูลค่าที่แท้จริงไว้ได้ คือ 2% ในสหรัฐฯ สหราชอาณาจักร และแคนาดา 2.5% ซึ่งเป็นค่ากลางของกรอบ 2–3% ของออสเตรเลีย และ 4% ในอินเดีย16,17,18,19,20 สิงคโปร์ไม่มีเป้าหมายเงินเฟ้ออย่างเป็นทางการ จึงสมมติไว้ที่ 2% ค่าดูแลคือ 1% ต่อปี และภาษีบ้านและที่ดินใช้อัตราท้องถิ่นในที่ที่เจ้าของบ้านต้องจ่ายในระดับที่มีนัยสำคัญ ในซิดนีย์ เบงกาลูรู และสิงคโปร์ สมมติว่าค่าใช้จ่ายที่น้อยกว่าของเจ้าของบ้าน (ค่าธรรมเนียมท้องถิ่น ค่าส่วนกลางหรือค่าบำรุงพื้นที่ส่วนกลาง และภาษีเทศบาล) รวมอยู่ใน 1% นั้นแล้ว1 การใช้อัตราดอกเบี้ยสินเชื่อบ้านเป็นผลตอบแทนที่เงินดาวน์เสียโอกาสไปเป็นการมองการซื้อในแง่ดี ถ้าเงินดาวน์ลงทุนแล้วได้มากกว่านั้น ต้นทุนการเป็นเจ้าของจะสูงกว่าที่แสดง ตัวเลขของครัวเรือนที่มีชื่อในบทความเป็นตัวอย่างประกอบ
ลอนดอน: ใกล้เคียงกัน ชี้ขาดด้วยระยะเวลาที่คุณอยู่
บ้านราคาเฉลี่ยในลอนดอนอยู่ที่ £550,000 ในเดือนกรกฎาคม 2026 ลดลง 3.3% จากปีก่อน และค่าเช่าเฉลี่ยในลอนดอนอยู่ที่ £2,332 ต่อเดือนในเดือนสิงหาคม21,22 ทั้งสองตัวเลขเป็นค่าเฉลี่ยของบ้านคนละกลุ่ม ผู้เช่ามักอยู่บ้านที่เล็กกว่า การเทียบที่แท้จริงของคอนโดแต่ละห้องจึงต่างออกไป ที่ดอกเบี้ยคงที่สองปี 4.92%4 ต้นทุนการเป็นเจ้าของอยู่ราว £21,560 ต่อปี เทียบกับค่าเช่า £27,984 การเป็นเจ้าของจึงถูกกว่าราว £6,424 ต่อปี Stamp Duty Land Tax (อากรแสตมป์ที่ดินของอังกฤษ) สำหรับบ้าน £550,000 อยู่ที่ £17,500 และผู้ซื้อบ้านหลังแรกไม่ได้รับการลดหย่อนเมื่อราคาเกิน £500,00028 ภาษีนี้อย่างเดียวต้องใช้เงินที่ประหยัดได้ราว 2.7 ปีกว่าจะคืนทุน ยังไม่รวมค่าทนาย ค่าสำรวจบ้าน และค่านายหน้าตอนขาย ตามกฎ 5% ฉบับเดิมของ Felix ค่าเช่าที่จุดคุ้มทุนจะอยู่ราว £2,292 ต่ำกว่าค่าเฉลี่ยเล็กน้อย ที่ระดับราคาของลอนดอน การตัดสินใจนี้สูสี และระยะเวลาที่อยู่เป็นตัวชี้ขาด
โตรอนโต: ค่าเช่าบอกได้ว่าราคาบ้านเท่าไรถึงคุ้ม
มายา อายุ 31 ปี พยาบาล เช่าคอนโดสองห้องนอนเดือนละ C$3,013 ซึ่งเป็นค่าเฉลี่ยของเขตมหานครโตรอนโตในไตรมาสที่สองของปี 202629 ถ้าคิดกฎย้อนกลับ จะได้ราคาสูงสุดที่มายาจ่ายได้สำหรับคอนโดลักษณะใกล้เคียงกันโดยไม่เสียเปรียบจากการเป็นเจ้าของ คือ C$36,156 ต่อปีหารด้วย 5% ได้ราว C$723,000 ตามกฎฉบับเดิมของ Felix อัตราที่มายาจะจ่ายจริงสำคัญกว่าอัตราที่ติดอยู่หน้าธนาคาร อัตราประกาศห้าปีอยู่ที่ 6.09% ในเดือนกันยายน 202610 แต่สินเชื่อใหม่ดอกเบี้ยคงที่ห้าปีขึ้นไปที่ไม่มีประกันสินเชื่อเฉลี่ย 4.49% ในเดือนกรกฎาคม2 ที่ 4.49% บวกอัตราภาษีที่อยู่อาศัยของโตรอนโต 0.767%30 และค่าดูแล 1% หักเงินเฟ้อ 2% อัตราต้นทุนจะอยู่ราว 4.26% และเพดานราคาจะขึ้นเป็นราว C$849,000 ส่วนที่อัตราประกาศจะอยู่ราว C$617,000 ผู้ซื้อในโตรอนโตยังต้องจ่ายภาษีการโอนที่ดิน (land transfer tax) สองครั้ง ให้รัฐออนแทรีโอและให้เมือง ในขั้นอัตราเดียวกัน คือฝั่งละ C$10,475 สำหรับบ้าน C$700,000 รวม C$20,950 ก่อนเงินคืนสำหรับผู้ซื้อบ้านหลังแรก31,32 ราคาขายเฉลี่ยในเขตมหานครโตรอนโตอยู่ที่ C$1,006,409 ในเดือนกันยายน 2026 ลดลง 5.1% จากปีก่อน33 สูงกว่าแม้แต่เพดานที่สูงกว่า แม้ค่าเฉลี่ยนั้นจะรวมบ้านทุกประเภท
ซิดนีย์: เกณฑ์ราคาของอากรสำคัญพอๆ กับอัตราดอกเบี้ย
โคลอีและแซม อายุ 33 และ 34 ปี กำลังดูคอนโดสองห้องนอนในย่านแมร์ริกวิลล์ราคา A$1,050,000 และจ่ายค่าเช่าสัปดาห์ละ A$850 สำหรับห้องแบบเดียวกันในถนนเดียวกัน ที่อัตราเฉลี่ย 6.24% ของสินเชื่อใหม่ของเจ้าของบ้านที่อยู่อาศัยเองในเดือนมิถุนายน 20265 ซึ่งเป็นอัตราก่อนที่ธนาคารกลางออสเตรเลียจะขึ้นอัตรา cash rate เป็น 4.60% ในปลายเดือนกันยายน11 ต้นทุนการเป็นเจ้าของอยู่ราว A$49,770 ต่อปี เทียบกับค่าเช่า A$44,200 อากรการโอน (transfer duty) ของรัฐนิวเซาท์เวลส์สำหรับราคา A$1,050,000 อยู่ที่ A$41,437 และเพราะราคาเกิน A$1 ล้าน ทั้งคู่จึงไม่ได้สิทธิ์ลดหย่อนสำหรับบ้านหลังแรก ถ้าราคาไม่เกิน A$800,000 จะไม่ต้องจ่ายเลย34 ทั่วทั้งรัฐนิวเซาท์เวลส์ ราคาที่อยู่อาศัยเฉลี่ยอยู่ที่ A$1,304,900 ในไตรมาสที่สิ้นสุดเดือนมิถุนายน 202635
เบงกาลูรู: คำตอบขึ้นอยู่กับการเพิ่มขึ้นของราคา
การ์ทิกและทิวยา อายุ 35 และ 33 ปี ทำงานสายเทคโนโลยีทั้งคู่ ถูกใจคอนโด 3BHK (สามห้องนอน) ในย่านไวต์ฟีลด์ที่ประกาศขาย ₹16 ล้าน ห้องชั้นบนที่เหมือนกันทุกอย่างให้เช่าเดือนละ ₹48,000 คิดเป็นผลตอบแทนค่าเช่าก่อนหักค่าใช้จ่าย 3.6% ด้วยดอกเบี้ยสินเชื่อบ้านเริ่มต้น 7.25%12 และสมมติว่าราคาเพิ่มขึ้นตามเป้าหมายเงินเฟ้อ 4% ของธนาคารกลางอินเดีย20 ต้นทุนการเป็นเจ้าของอยู่ราว ₹6.8 แสน ต่อปี เทียบกับค่าเช่า ₹5.76 แสน ผลจะกลับด้านถ้าราคายังขึ้นเร็วกว่าเงินเฟ้อ ราคาบ้านที่แท้จริงของอินเดียขึ้นราว 3.85% ต่อปีตั้งแต่ปี 2009 ถึง 2025 ตามข้อมูลของ OECD36 และที่อัตรานั้น ต้นทุนการเป็นเจ้าของจะลดลงเหลือต่ำกว่า 1% ของราคา นี่คือข้อโต้แย้งแบบอินเดียในบรรทัดเดียว ค่าเช่าอย่างเดียวยังไม่พอให้การซื้อคุ้ม เหตุผลในการซื้อจึงอยู่ที่ราคาจะขึ้นเร็วกว่าเงินเฟ้อเหมือนที่เป็นมาตั้งแต่ปี 2009 ซึ่งไม่มีใครให้คำมั่นได้ อากรแสตมป์และค่าจดทะเบียนของรัฐกรณาฏกะเพิ่มอีกหลายเปอร์เซ็นต์ของราคา จ่ายครั้งเดียว และควรรวมไว้ในการคำนวณจุดคุ้มทุนก่อนตัดสินใจ
ออสติน: กรณีที่การเช่าชัดเจนที่สุด
ครอบครัวการ์เซีย ทั้งคู่อายุ 36 ปี เช่าบ้านอยู่ในออสติน และมักถูกบอกว่ากำลังเสียเงินเปล่า บ้านทั่วไปในเขตออสตินมีมูลค่า $417,977 ในเดือนสิงหาคม 2026 และค่าเช่าทั่วไปอยู่ที่ $1,62223,24 ที่ดอกเบี้ย 7.28%3 และภาษีบ้านและที่ดินที่เจ้าของอยู่เองในเท็กซัสเฉลี่ยจริง 1.40%25 ต้นทุนการเป็นเจ้าของอยู่ราว $32,101 ต่อปี เทียบกับค่าเช่า $19,464 ค่าเช่าทั่วไปเป็นของบ้านที่เล็กกว่าบ้านทั่วไป ช่องว่างจริงจึงแคบกว่านี้ แต่ก็แคบลงน้อยกว่า $12,600 มาก ภาษีต่างกันไปตามเขตการศึกษาและเคาน์ตี หนังสือแจ้งราคาประเมินของตัวเองจึงเป็นตัวเลขที่ควรใช้ ออสตินยังแสดงให้เห็นว่าราคาบ้านไม่ได้ขึ้นเสมอไป มูลค่าบ้านทั่วไปต่ำกว่าจุดสูงสุดเมื่อเดือนมิถุนายน 2022 อยู่ 26.8%23 แผนที่ตรงไปตรงมาของครอบครัวการ์เซียคือเช่าต่อ นำส่วนต่างไปลงทุนทุกเดือน และกลับมาดูใหม่ถ้าดอกเบี้ยลดลง
สิงคโปร์: ห้องชุด HDB เป็นเจ้าของได้ถูก แต่เช่าแพง
จุนห่าวและเพ่ยชาน อายุ 30 ปีทั้งคู่ กำลังเลือกระหว่างเช่ากับซื้อห้องชุด HDB แบบ 4 ห้อง ในช่วงกรกฎาคมถึงกันยายน 2026 ราคาขายต่อมัธยฐานของห้องชุดแบบ 4 ห้องอยู่ที่ S$628,000 จากการขาย 3,269 รายการ และค่าเช่ามัธยฐานที่ได้รับอนุมัติของห้องชุดแบบ 4 ห้องอยู่ที่ S$3,400 ต่อเดือน จากการอนุมัติ 3,226 รายการ26,27 สินเชื่อ HDB ให้กู้ได้ถึง 75% ของราคา และผูกไว้สูงกว่าอัตราดอกเบี้ย CPF ที่ใช้อยู่ 0.1 จุด6 อัตราของบัญชี Ordinary Account อยู่ที่ 2.5% สำหรับเดือนตุลาคมถึงธันวาคม 202614 จากตัวเลขเหล่านี้ ต้นทุนการเป็นเจ้าของอยู่ราว S$10,048 ต่อปี เทียบกับค่าเช่า S$40,800 และ Buyer’s Stamp Duty (อากรแสตมป์ผู้ซื้อ) S$13,440 คืนทุนได้ในราวห้าเดือน37 มีข้อควรระวังสองข้อ สัญญาเช่าของ HDB ยาว 99 ปี และมูลค่าของห้องชุดเก่าจะลดลงเมื่ออายุสัญญาเหลือน้อยลง จึงควรเผื่อค่าเสื่อมสำหรับห้องชุดที่ผ่านอายุครึ่งทางไปแล้ว และเงิน CPF ที่ใช้ซื้อต้องคืนเข้าบัญชีของคุณพร้อมดอกเบี้ยที่เงินนั้นควรได้ เมื่อคุณขาย38
ต้องอยู่นานแค่ไหน
ภาษีการโอนและค่าธรรมเนียมจ่ายครั้งเดียว ต้นทุนต่อปีจึงขึ้นอยู่กับว่าเฉลี่ยค่าใช้จ่ายเหล่านี้ไปกี่ปี เอาค่าใช้จ่ายตอนซื้อและตอนขายในภายหลังหารด้วยเงินที่ประหยัดได้ต่อปีจากการเป็นเจ้าของ ถ้ามี อากรแสตมป์ของลอนดอนอย่างเดียวเท่ากับเงินที่ประหยัดได้ราว 2.7 ปี ของสิงคโปร์ราวห้าเดือน ส่วนในออสตินและซิดนีย์ ที่อัตราวันนี้ไม่มีเงินที่ประหยัดได้ต่อปีให้คืนทุนเลย ถ้าการเป็นเจ้าของมีต้นทุนต่อปีสูงกว่าการเช่า อยู่นานแค่ไหนก็แก้ไม่ได้ มีแต่ราคาบ้านที่ขึ้นเร็วกว่าเงินเฟ้อ หรือดอกเบี้ยที่ลดลงเท่านั้นที่เปลี่ยนผลได้
ประวัติศาสตร์บอกอะไรเรื่องราคาบ้าน
เหตุผลของการซื้อมักอยู่ที่ราคาจะขึ้น ตั้งแต่ปี 1970 ถึง 2025 ราคาบ้านที่แท้จริง คือหลังหักเงินเฟ้อ ขึ้นราว 2.9% ต่อปีในสหราชอาณาจักรและออสเตรเลีย 3.01% ในนิวซีแลนด์ 2.77% ในแคนาดา และ 1.86% ในสหรัฐอเมริกา แต่ขึ้นเพียง 0.55% ในญี่ปุ่น และ 0.20% ในเยอรมนี36 ค่าเฉลี่ยระดับประเทศเหล่านี้ซ่อนช่วงขาดทุนยาวๆ ไว้ ราคาที่แท้จริงของญี่ปุ่นลดลง 43.4% ตั้งแต่ปี 1991 ถึง 2009 และในปี 2025 ยังต่ำกว่าจุดสูงสุดปี 1991 อยู่ 28.8% ส่วนราคาที่แท้จริงของสหรัฐฯ ลดลง 27.2% ระหว่างปี 2006 ถึง 201136 หนังสือ *Irrational Exuberance* ของ Robert Shiller แสดงว่าตลอดหนึ่งศตวรรษ ราคาบ้านที่แท้จริงในสหรัฐฯ ขึ้นน้อยกว่าที่เจ้าของบ้านส่วนใหญ่คิดไว้มาก และชี้ว่าภาวะบ้านบูมขับเคลื่อนด้วยจิตวิทยาและความคาดหวังพอๆ กับปัจจัยพื้นฐาน39 บ้านยังเป็นการใช้เงินกู้ขยายผลด้วย ถ้าวางเงินดาวน์ 20% ราคาที่ลดลง 10% จะกินส่วนทุนในบ้านของคุณไปครึ่งหนึ่ง
ส่วนที่ไม่ใช่การคำนวณ
ตัวเลขแทบไม่เคยตัดสินเรื่องนี้ได้เองทั้งหมด และการทำเป็นว่าตัดสินได้คือเหตุที่คนไปลงเอยกับบ้านที่ไม่ใช่ การเป็นเจ้าของให้การควบคุม ไม่มีผู้ให้เช่ามาตัดสินใจขายบ้าน มีอิสระจะทุบผนังทิ้ง และอยู่ในเขตโรงเรียนได้โดยไม่ถูกย้ายออก ยังเป็นการออมแบบบังคับตัวเองสำหรับคนที่จะไม่เอาส่วนต่างไปลงทุน และบ้านที่ผ่อนหมดแล้วช่วยลดเงินที่ต้องใช้ในภายหลัง การเช่าให้ความยืดหยุ่น ย้ายไปทำงานที่ดีกว่าได้ในช่วงเศรษฐกิจขาลง เงินไม่กระจุกอยู่ในอาคารหลังเดียวในเมืองเดียวกับที่มาของรายได้ และงานซ่อมก็เป็นภาระวันหยุดของคนอื่น ไม่มีทางไหนเป็นทางเลือกที่รับผิดชอบกว่าโดยอัตโนมัติ
- หาค่าเช่าของบ้านที่คุณจะซื้อจริง ไม่ใช่ค่าเฉลี่ยของทั้งเมือง
- รวมภาษีบ้านและที่ดิน ค่าดูแล 1% (มากกว่านั้นสำหรับอาคารเก่าหรืออาคารที่มีค่าบริการ) และอัตราดอกเบี้ยสินเชื่อบ้านของคุณ หักด้วยสมมติฐานการขึ้นของราคาแบบระมัดระวัง1
- เทียบต้นทุนการเป็นเจ้าของต่อปีนั้นกับค่าเช่าหนึ่งปี
- บวกค่าใช้จ่ายครั้งเดียวทุกรายการ ได้แก่ ภาษีการโอน ค่าทนายและค่าธรรมเนียมของผู้ให้กู้ ค่าขนย้าย และค่าใช้จ่ายตอนขายในภายหลัง
- หารค่าใช้จ่ายครั้งเดียวด้วยเงินที่ประหยัดได้ต่อปี ถ้ามี จะได้จำนวนปีที่ต้องอยู่
- ดูว่าหลังจ่ายเงินดาวน์แล้วเงินสำรองฉุกเฉินยังอยู่ครบ และคุณยังผ่อนไหวถ้าดอกเบี้ยสูงขึ้นอีกสองจุด
ใส่ทางเลือกนี้ลงในแผนของคุณเอง