งานวิจัย Nivritee · เศรษฐกิจกับเงินของคุณ

เศรษฐกิจส่งผลถึงครัวเรือนอย่างไร

อัตราดอกเบี้ย เงินเฟ้อ เศรษฐกิจถดถอย และราคาบ้าน แต่ละเรื่องส่งผลต่องบประมาณ หนี้ และเงินออมของครอบครัวอย่างไร 9 บทความ ทุกตัวเลขมีแหล่งที่มา

ดอลลาร์อ่อนค่า กับครอบครัวที่ใช้ชีวิตข้ามประเทศ

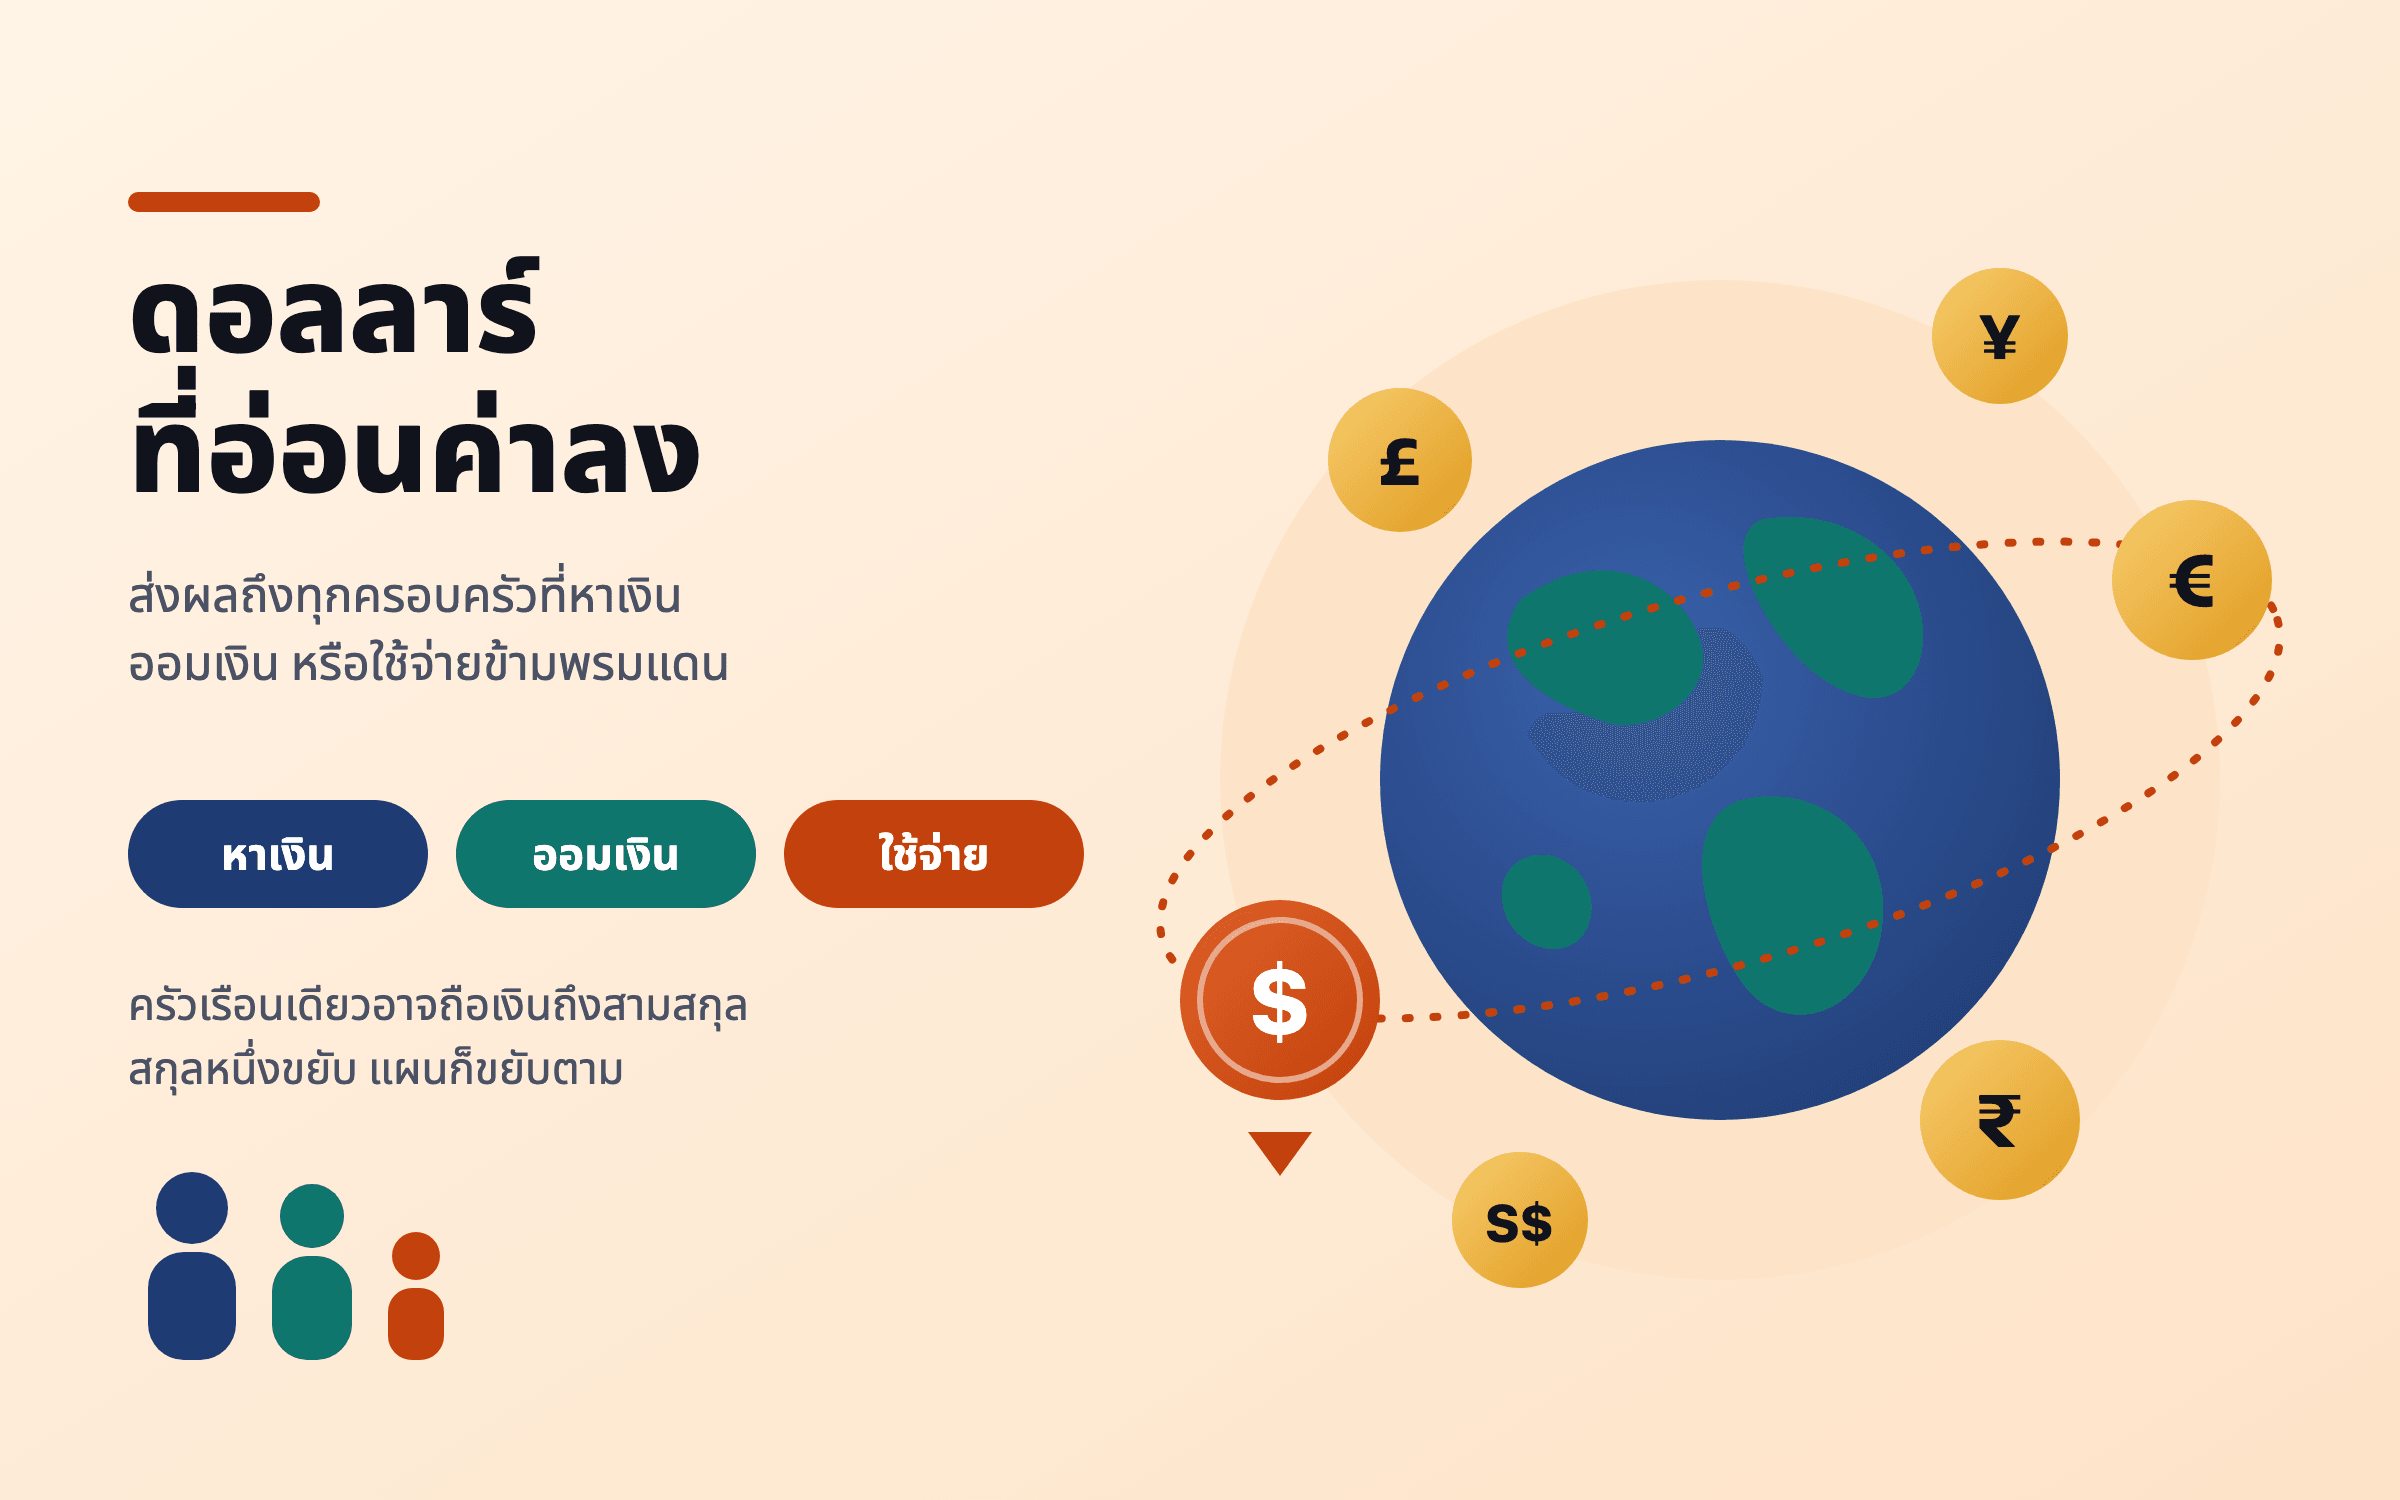
ดัชนีดอลลาร์สหรัฐลดลง 10.8% ในครึ่งแรกของปี 2025 เป็นการเริ่มต้นปีที่แย่ที่สุดนับตั้งแต่ปี 1973 และดัชนีดอลลาร์แบบกว้างของธนาคารกลางสหรัฐฯ ปิดปี 2025 ลดลง 7.4% ในปี 2026 ดอลลาร์ทรงตัว ส่วนเงินรูปีอ่อนค่าลงทำสถิติต่ำสุดใกล้ 97 เมื่อราคาน้ำมันพุ่ง ดัชนี S&P 500 ตัวเดียวกันให้ผลตอบแทน 16.4% เมื่อคิดเป็นดอลลาร์ในปี 2025 แต่ 2.7% เมื่อคิดเป็นยูโร และ 22.2% เมื่อคิดเป็นรูปี สิ่งที่สำคัญสำหรับครอบครัวไม่ใช่ว่าดอลลาร์จะไปทางไหน แต่คือเงินออมอยู่ในสกุลเงินที่จะใช้จ่ายหรือเปล่า
เศรษฐกิจกับเงินของคุณ

ทุกบทความในหัวข้อนี้

ภาษีนำเข้ากับครัวเรือนของคุณ ราคาสินค้า งาน และเงินออม

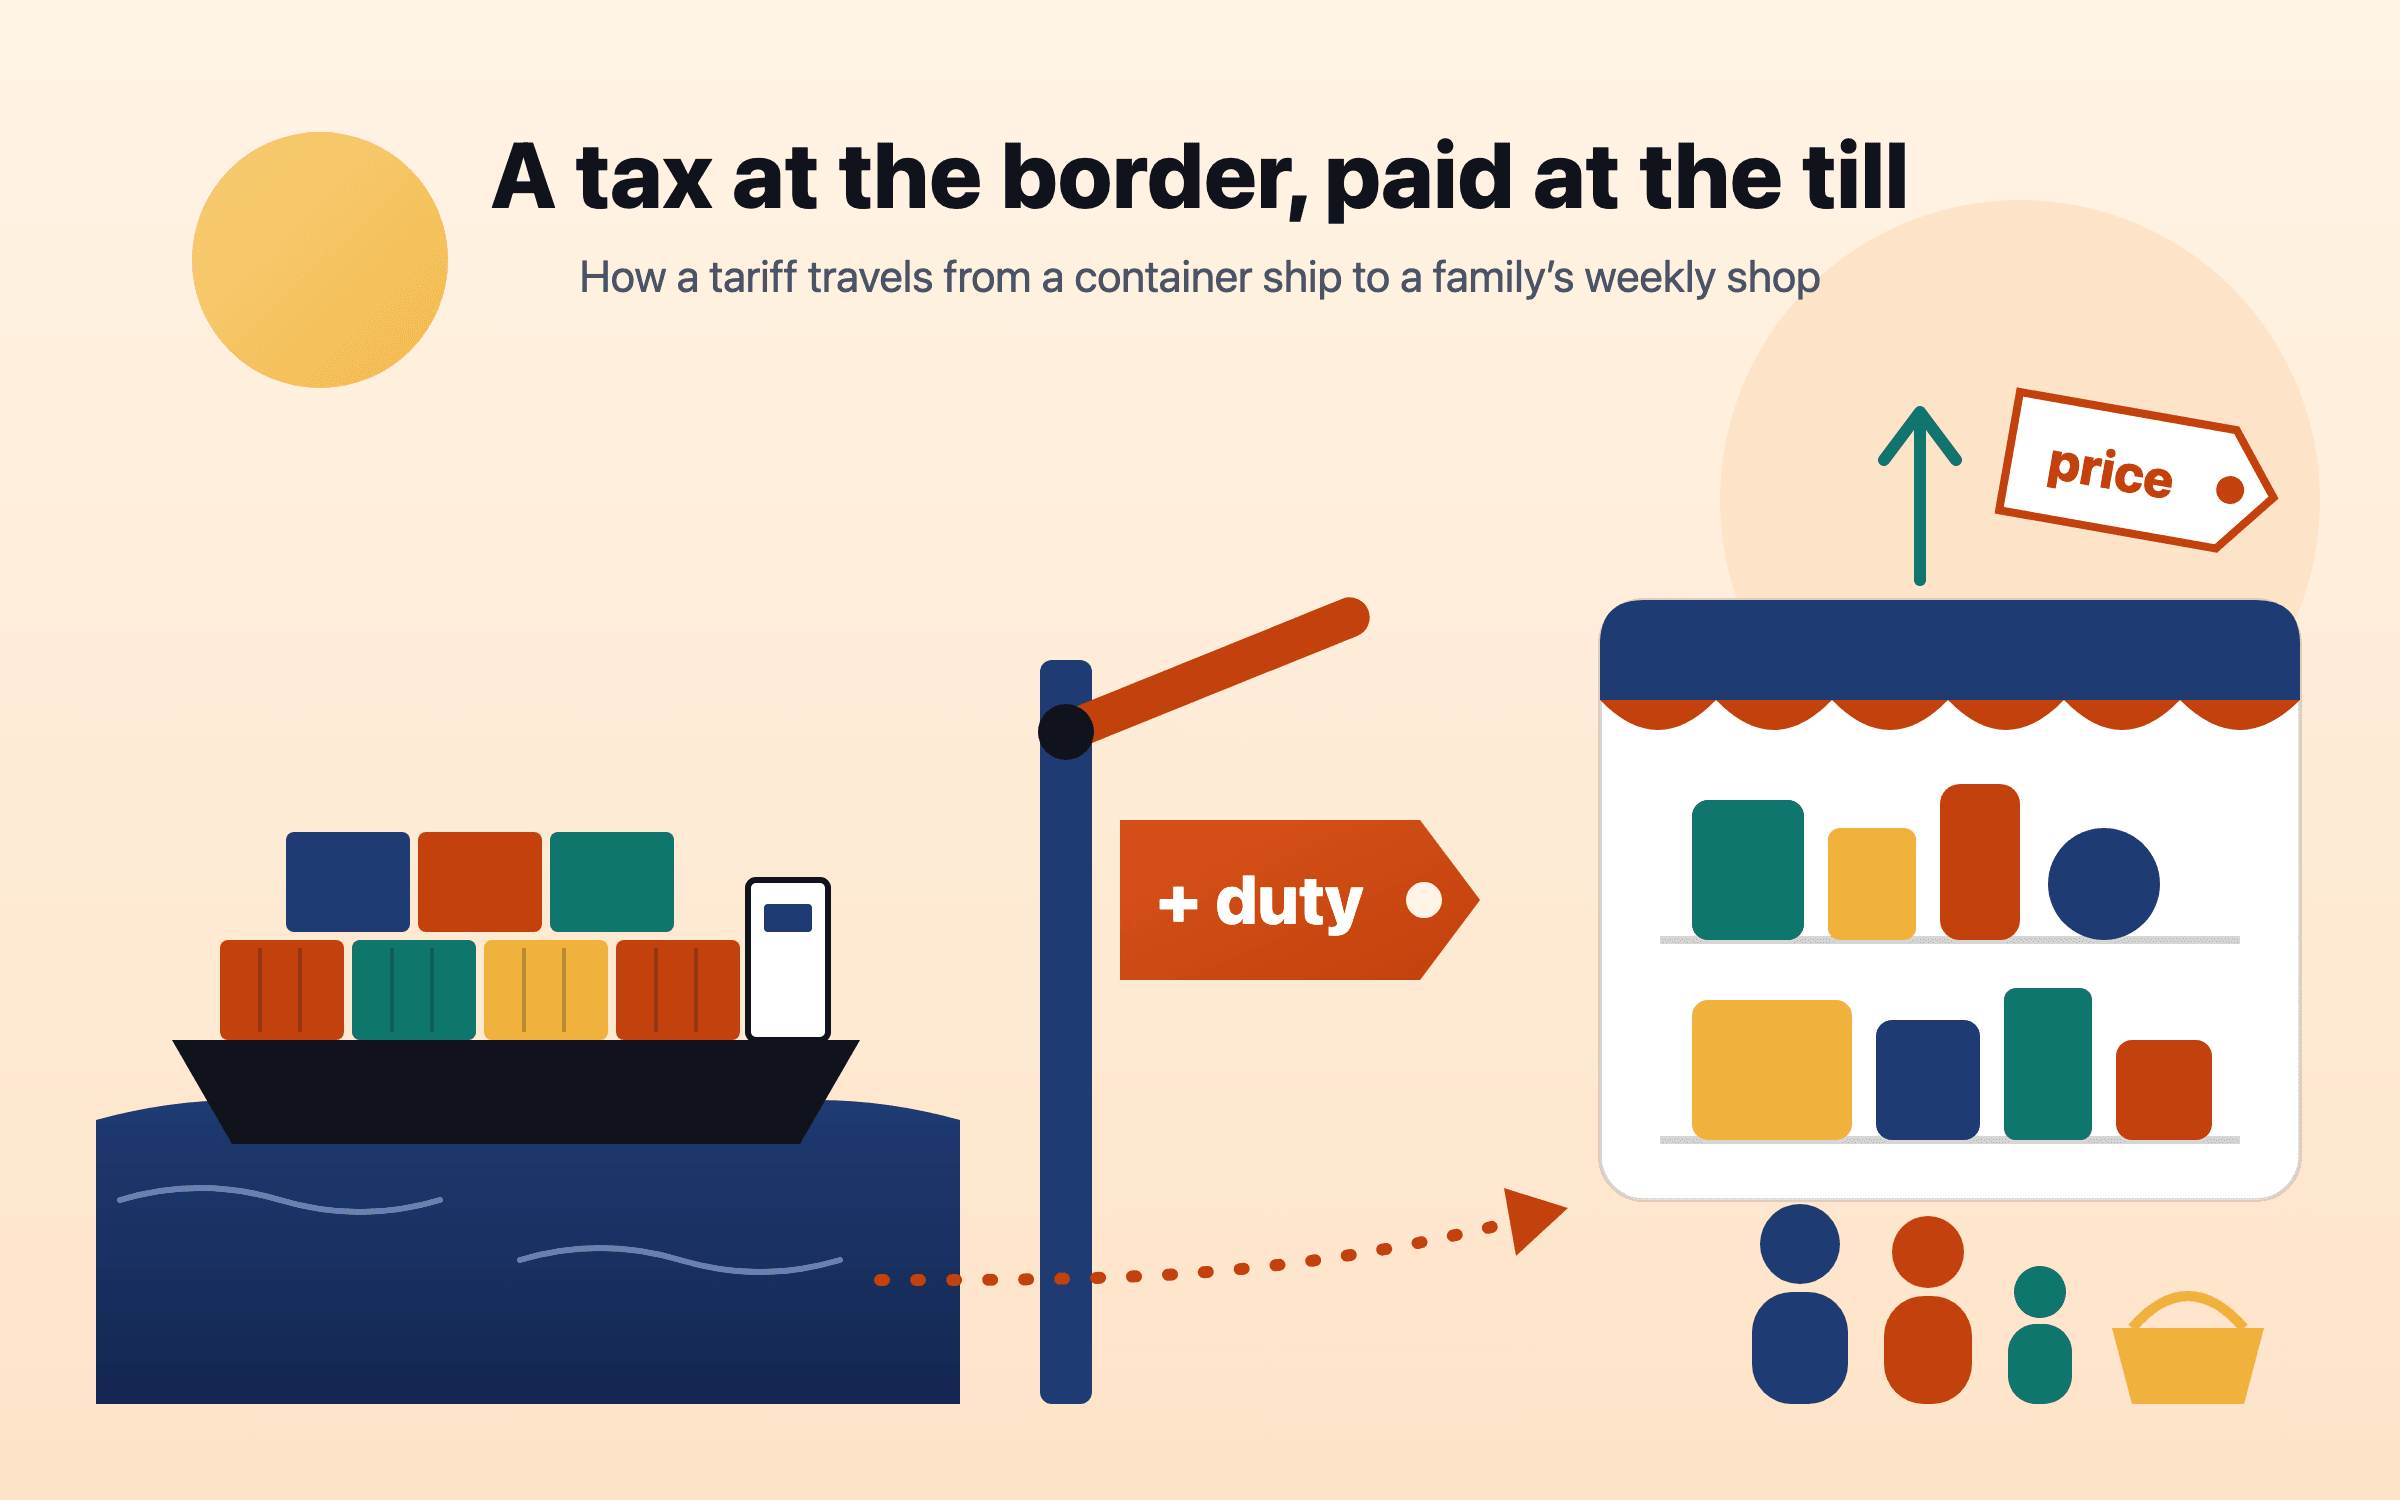
ภาษีนำเข้าของสหรัฐฯ ขึ้นในปี 2025 จนอัตราเฉลี่ยสูงสุดในรอบราวเก้าสิบปี ถูกตัดลงด้วยคำตัดสินของศาลฎีกาสหรัฐฯ ในเดือนกุมภาพันธ์ 2026 แล้วถูกสร้างขึ้นใหม่ภายใต้กฎหมายฉบับอื่น งานวิจัยพบว่าต้นทุนตกอยู่กับผู้ซื้อในประเทศที่นำเข้าเป็นหลัก กระจายกันไประหว่างผู้นำเข้า ร้านค้า และครัวเรือน Budget Lab ของมหาวิทยาลัยเยลประเมินไว้ราว $1,100 ต่อปีสำหรับครัวเรือนสหรัฐฯ โดยเฉลี่ย ในประเทศอื่นผลกระทบมาทางคำสั่งซื้อสินค้าส่งออก การจ้างงาน ตลาดหุ้น และอัตราดอกเบี้ย สิ่งที่ช่วยได้จริงคืองบประมาณที่รู้ว่าค่าใช้จ่ายไหนกำลังขึ้น เงินสำรองที่มีขนาดตามความเสี่ยงของงานที่คุณทำ และไม่ซื้อขายตามพาดหัวข่าว

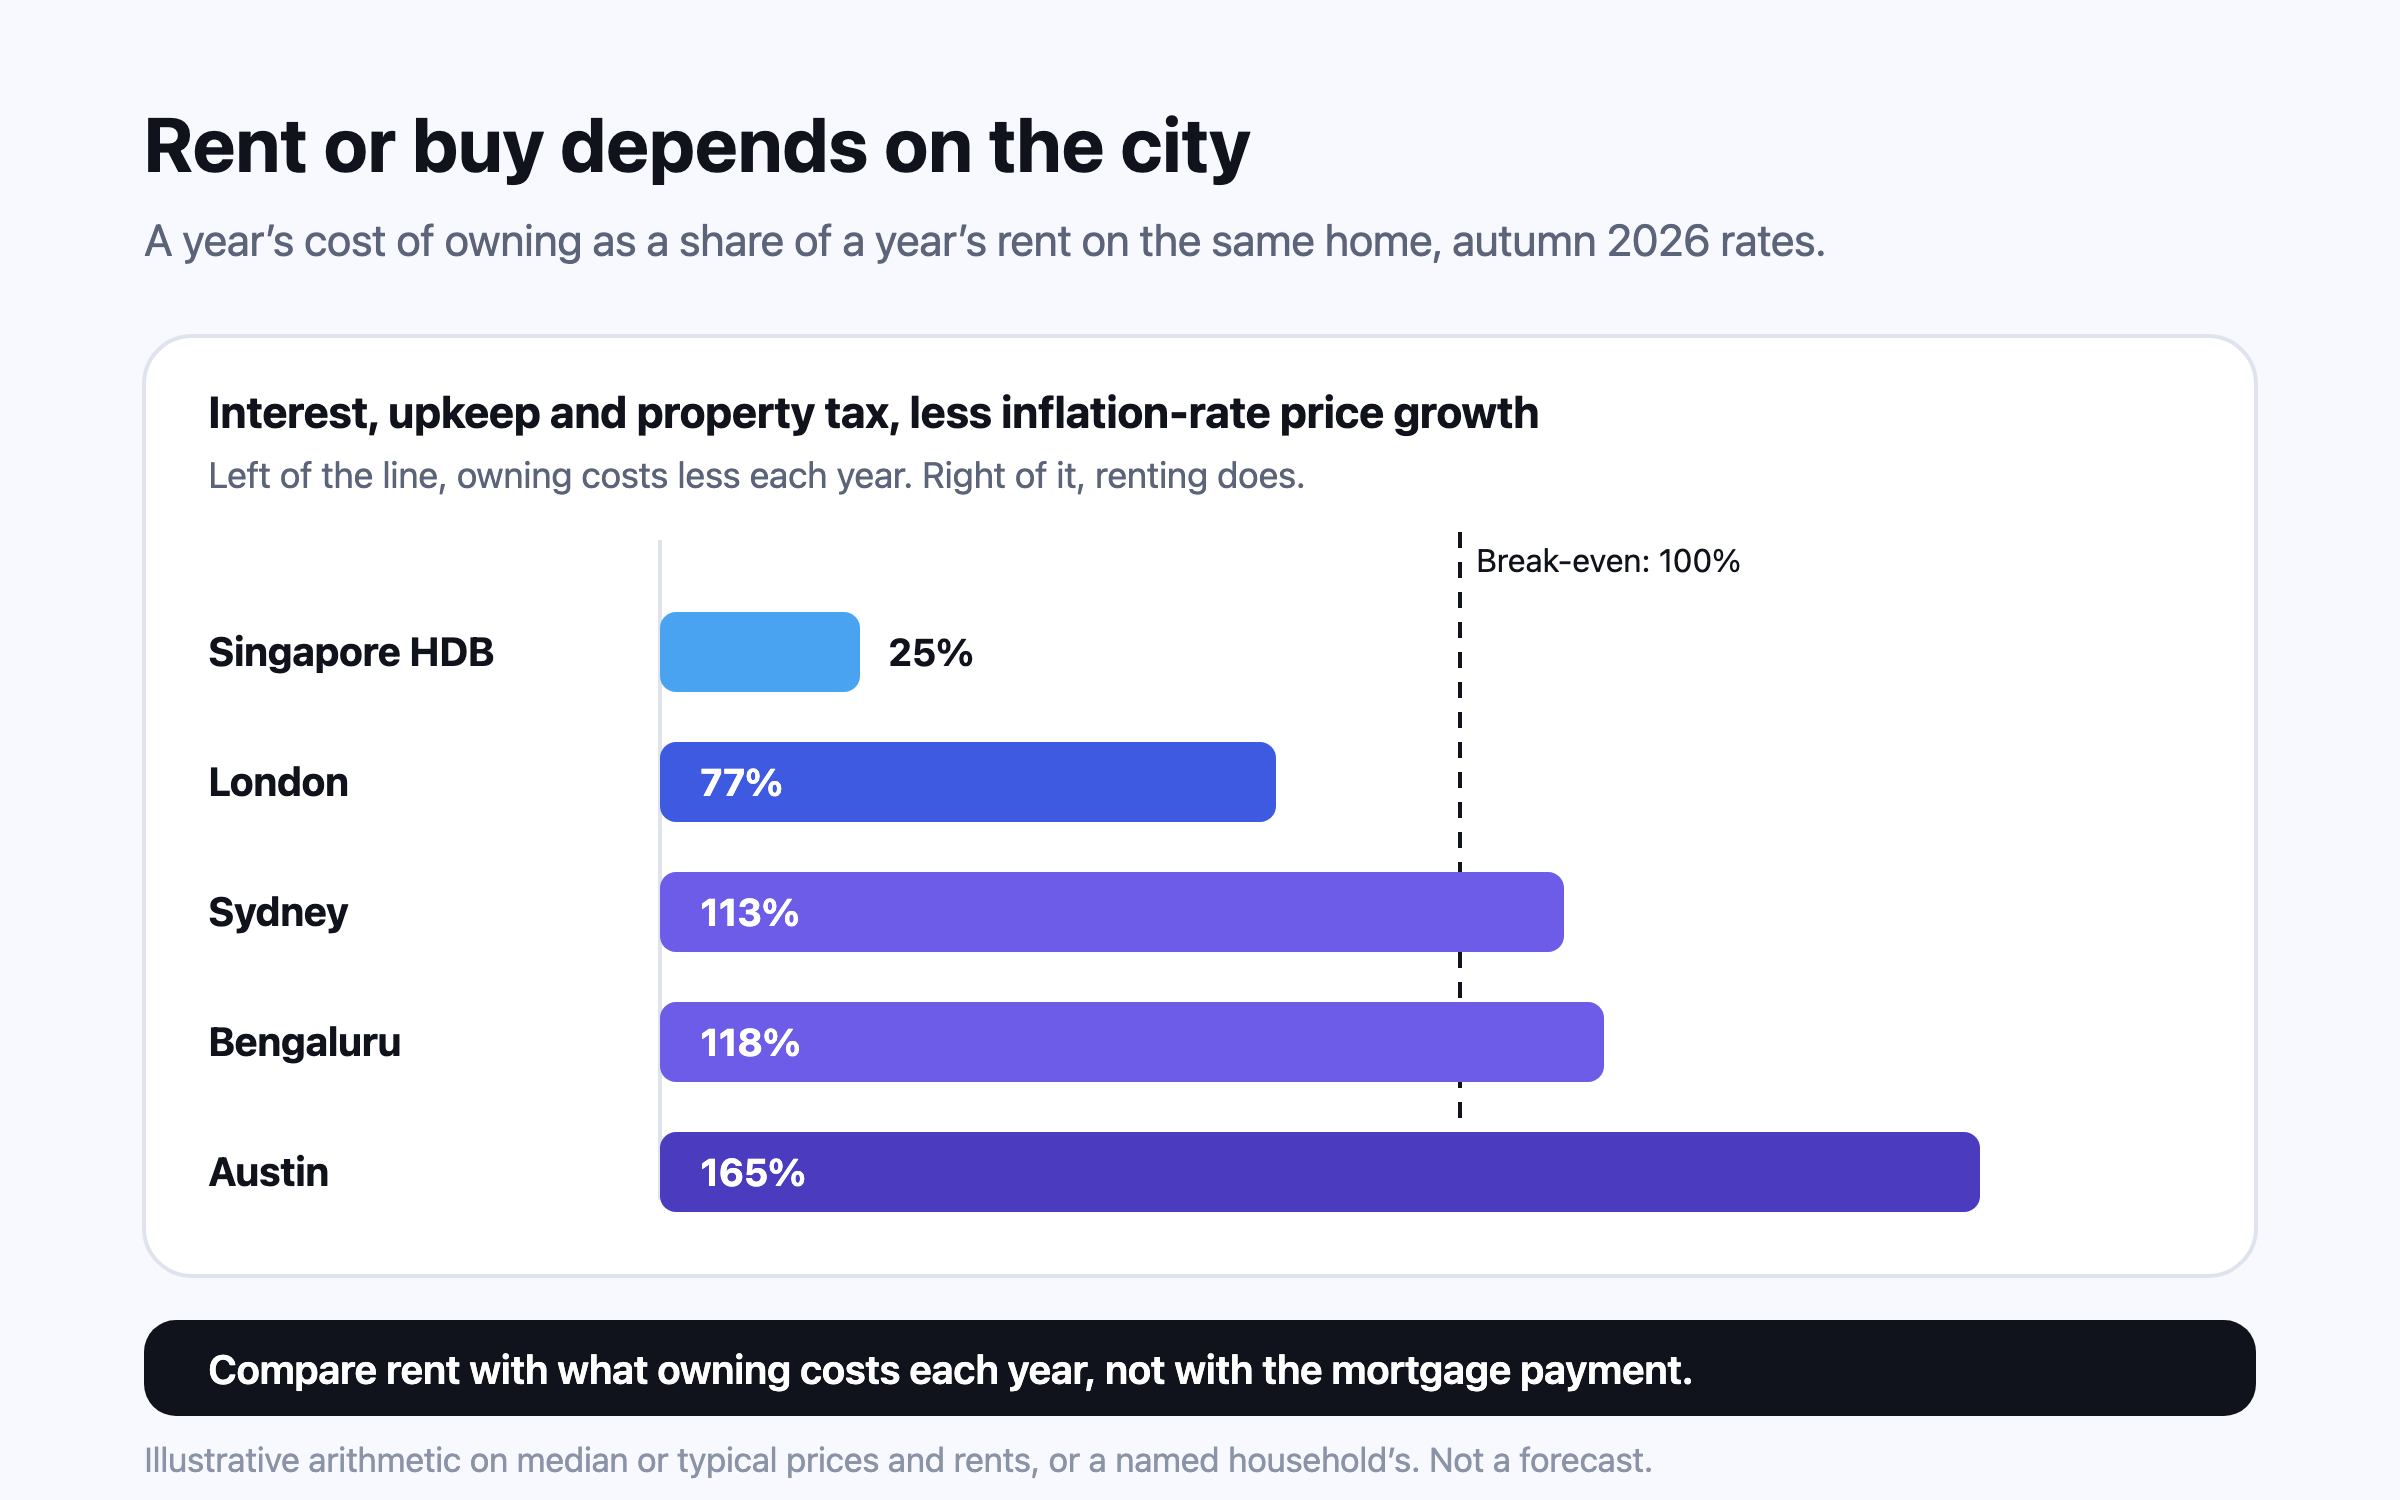
เช่าหรือซื้อบ้าน? ตัวเลขในหกเมือง

ให้เทียบค่าเช่ากับต้นทุนการเป็นเจ้าของที่จ่ายแล้วไม่ได้คืน คือดอกเบี้ย ค่าดูแล ภาษีบ้านและที่ดิน และผลตอบแทนที่เงินดาวน์เสียโอกาสไป หักด้วยราคาบ้านที่คาดว่าจะเพิ่มขึ้น ไม่ใช่เทียบกับค่างวด ที่อัตราช่วงฤดูใบไม้ร่วงปี 2026 การเป็นเจ้าของบ้านราคาเฉลี่ยในลอนดอนถูกกว่าเช่าอยู่บ้าง บ้านในออสตินมีต้นทุนการเป็นเจ้าของสูงกว่าเช่ามาก ส่วนห้องชุด HDB ในสิงคโปร์มีต้นทุนต่ำกว่าเช่ามาก จากนั้นภาษีการโอนเป็นตัวตัดสินว่าคุณต้องอยู่นานแค่ไหน

วิกฤตราคาน้ำมันกับงบประมาณครัวเรือน

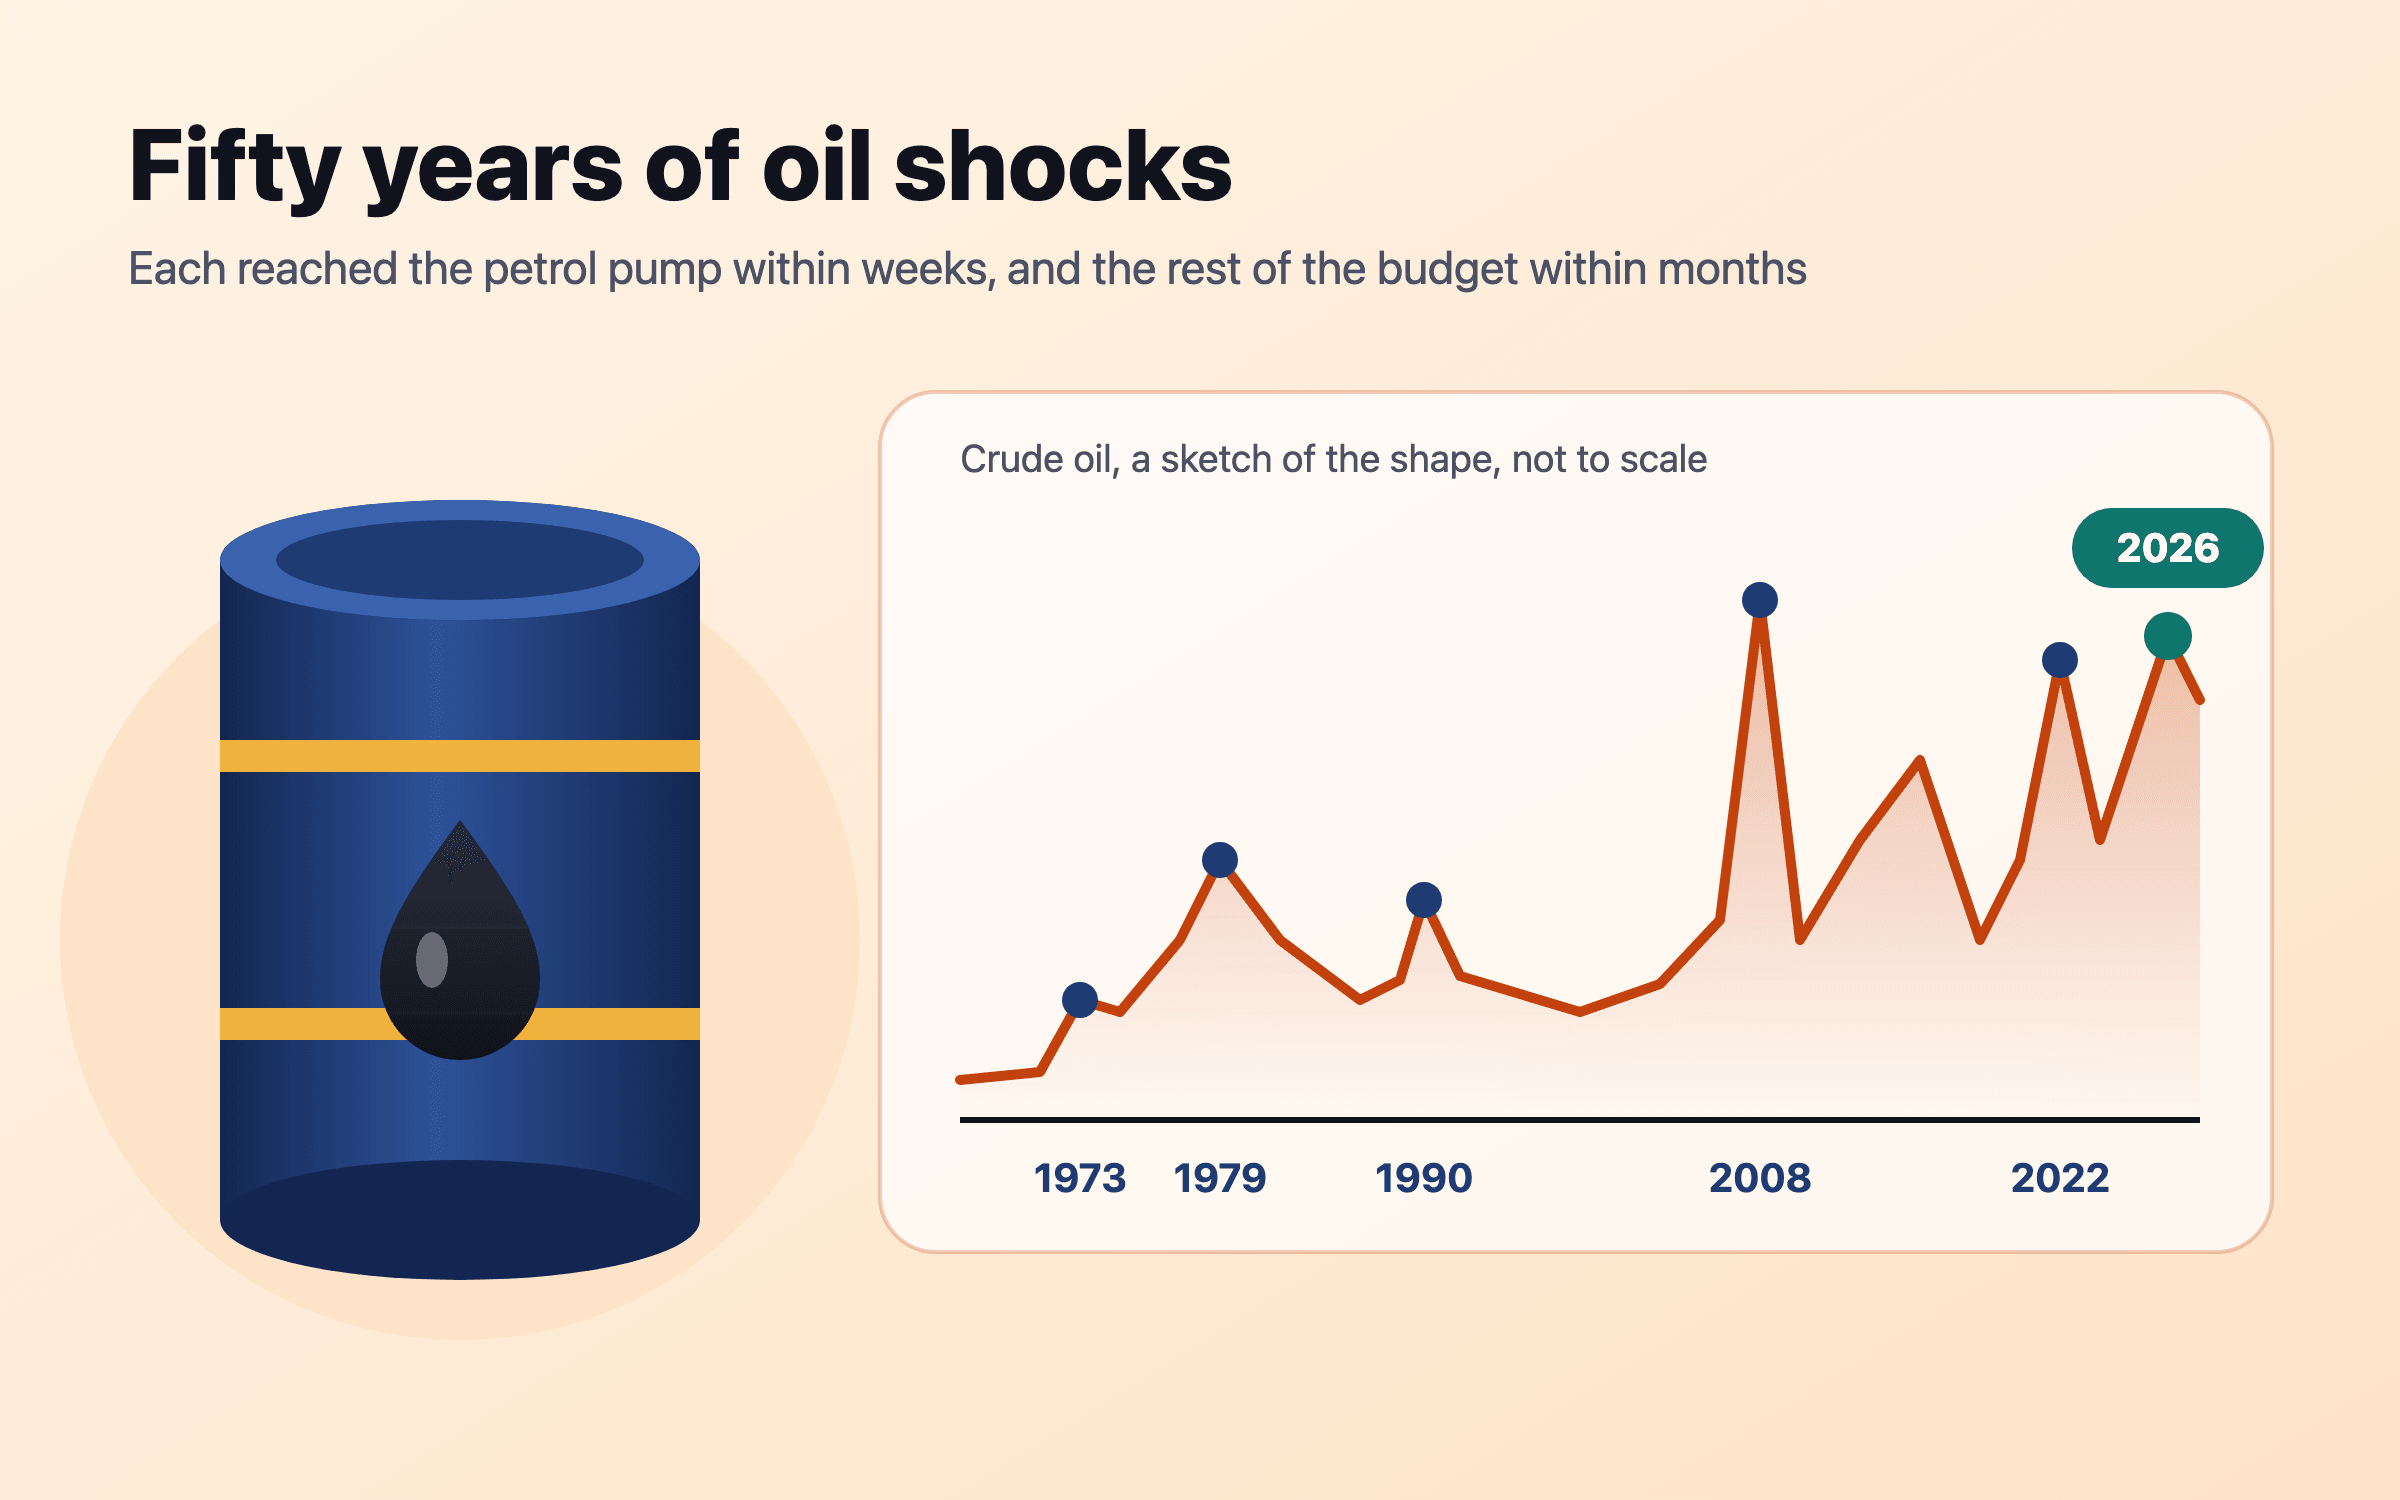
เมื่อความขัดแย้งทำให้ช่องแคบฮอร์มุซปิดลงในปี 2026 ราคาน้ำมันดิบเบรนท์ขึ้นจาก $71 ไปแตะระดับสูงสุดรายวันที่ $138 ภายในหกสัปดาห์ น้ำมันส่งผลถึงครัวเรือนเป็นสามรอบ ที่ปั๊มภายในไม่กี่สัปดาห์ ผ่านค่าขนส่งและอาหารภายในไม่กี่เดือน และผ่านค่าจ้างกับอัตราดอกเบี้ยในอีกหนึ่งปีขึ้นไป หลักคร่าวๆ ของ IMF คือราคาน้ำมันที่ขึ้นทุก 10% เพิ่มเงินเฟ้อโลกราว 0.4 จุด ประเทศผู้นำเข้าอย่างอินเดีย ญี่ปุ่น และยุโรปส่วนใหญ่โดนหนักที่สุด สิ่งที่ครัวเรือนทำได้คือแยกค่าน้ำมันออกจากรายจ่ายอื่นในงบประมาณ มีเงินสำรอง และทดสอบแผนกับเงินเฟ้อที่อยู่สูงนานกว่าที่คิด

ภาวะเศรษฐกิจถดถอย การจ้างงาน และตลาด: ประวัติศาสตร์บอกอะไร

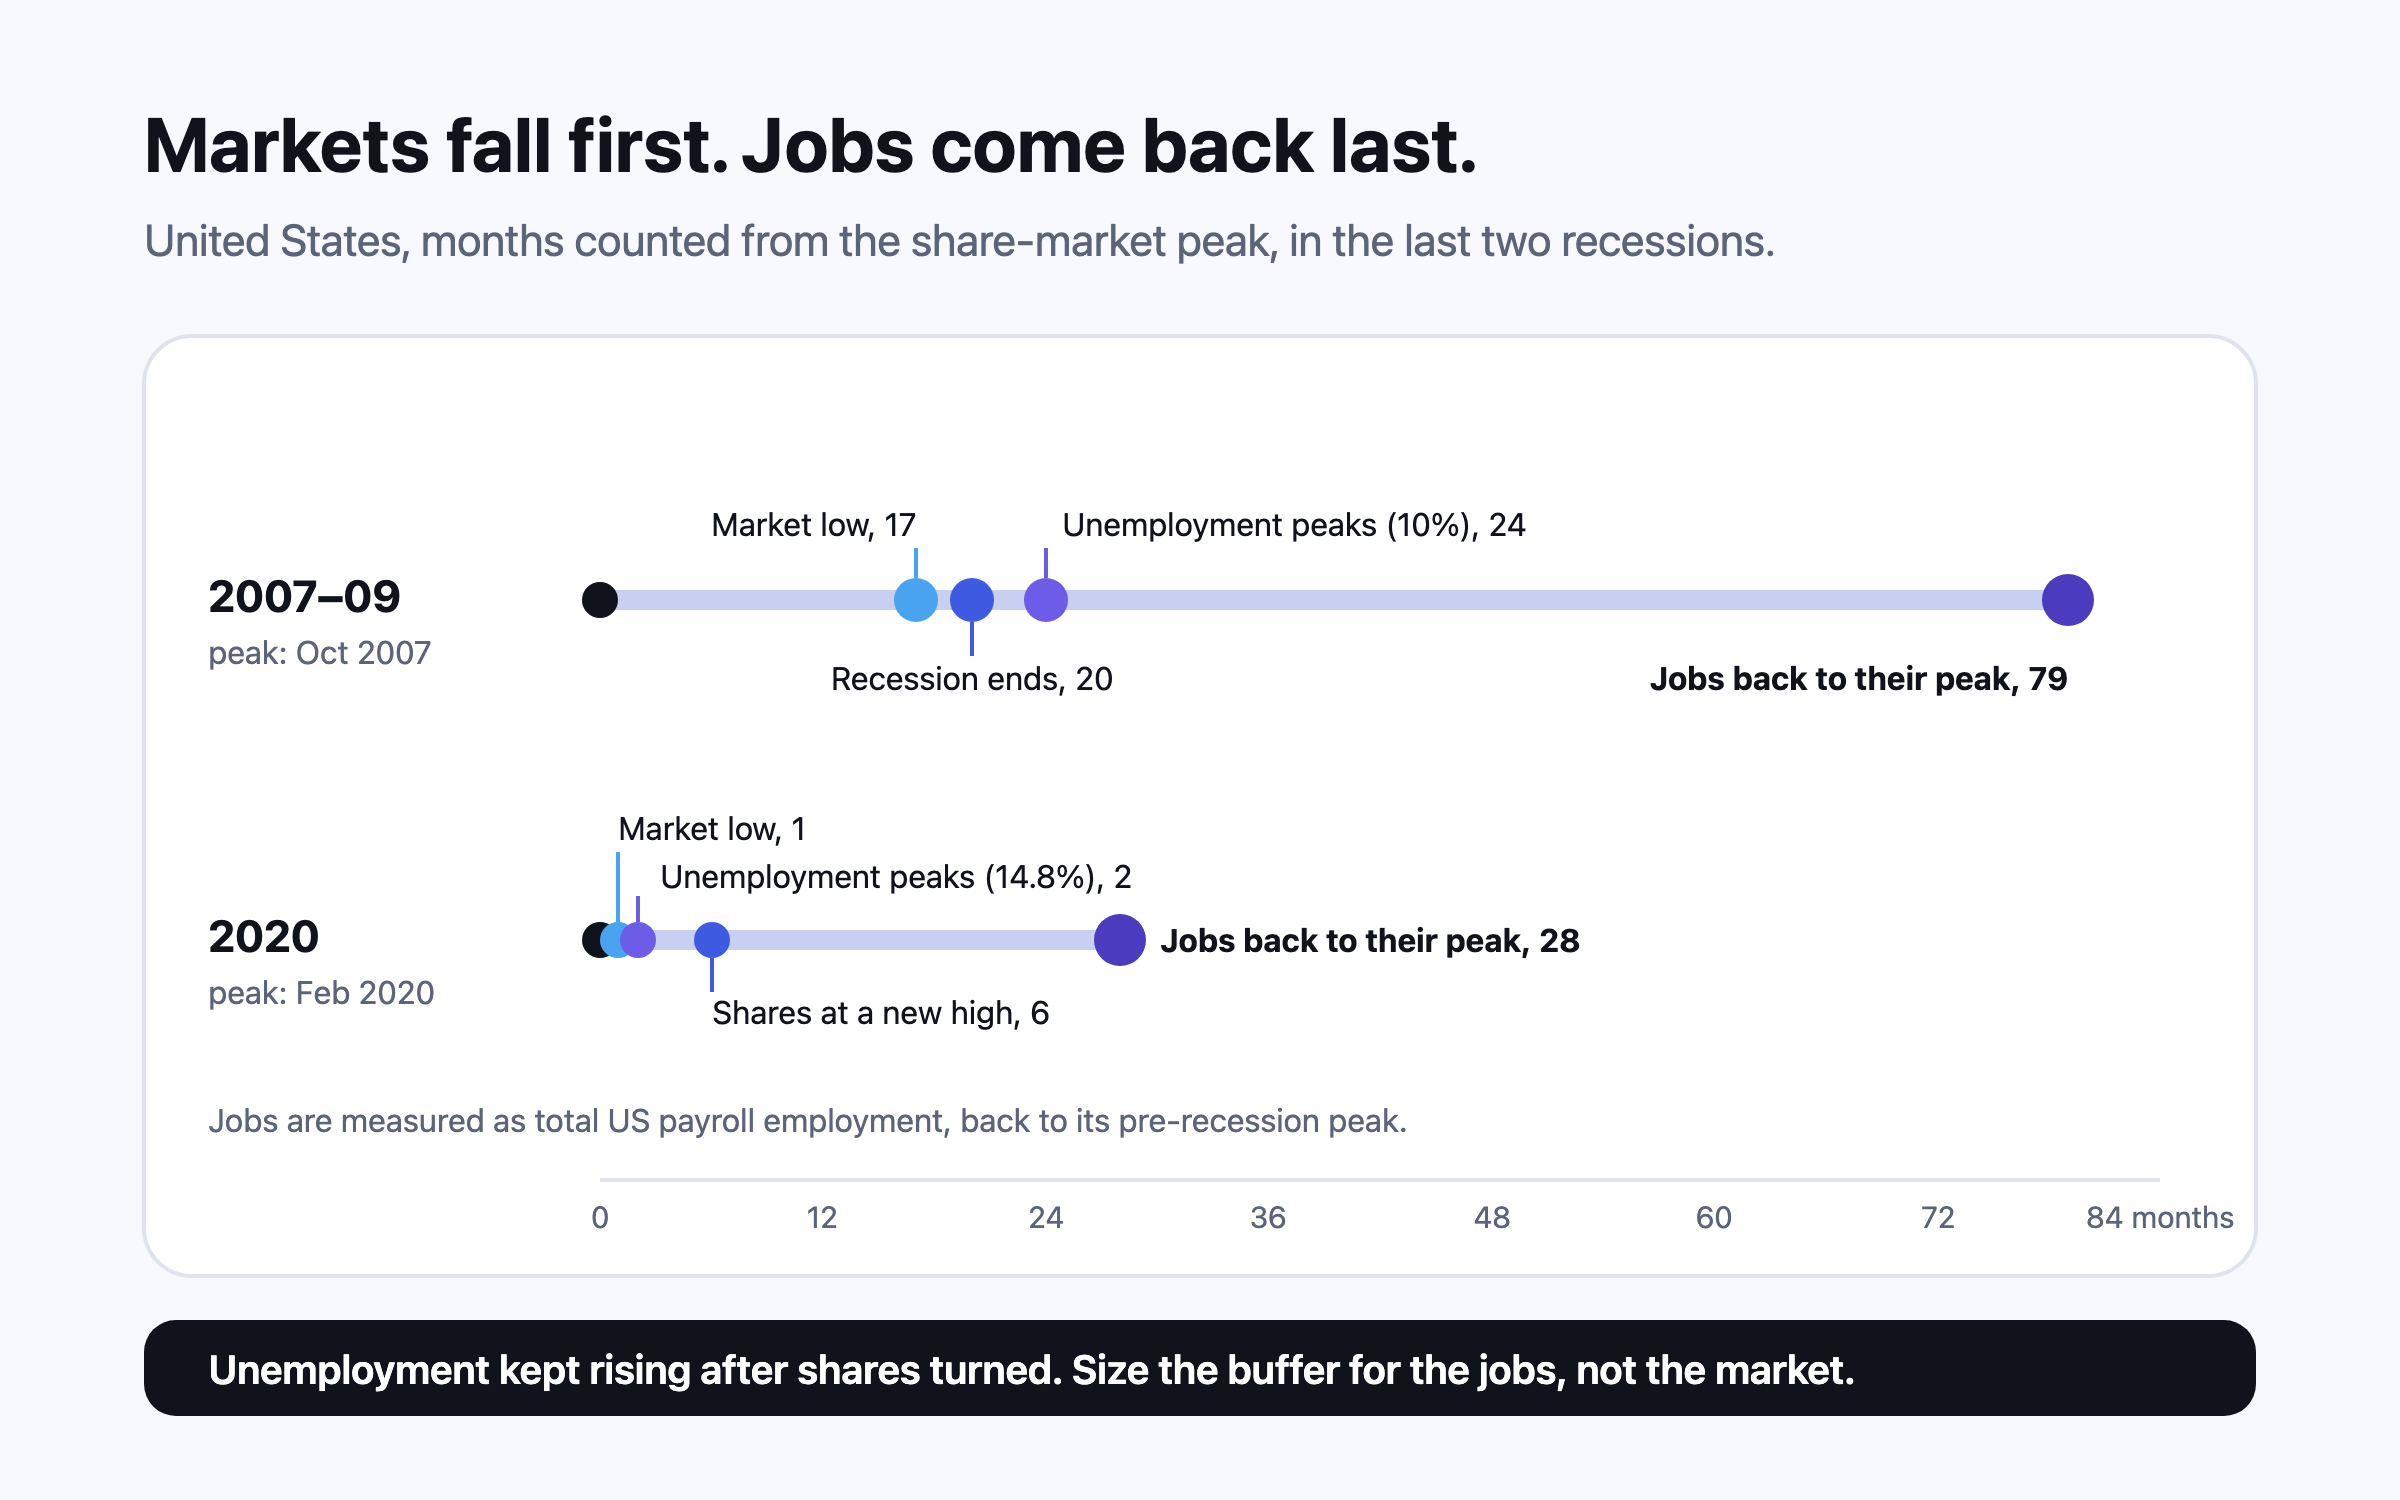
ในสหรัฐฯ ตลาดหุ้นลงถึงจุดต่ำสุดในเดือนมีนาคม 2009 การว่างงานขึ้นถึงจุดสูงสุดเจ็ดเดือนต่อมาที่ 10% และการจ้างงานในระบบเงินเดือนกลับไปถึงระดับต้นปี 2008 ได้ในเดือนพฤษภาคม 2014 เงินสดที่ช่วยให้ครัวเรือนผ่านพ้นไปได้ต้องกำหนดขนาดตามเวลาที่การหางานอาจใช้ในปีที่แย่ ซึ่งค่ามัธยฐานขึ้นไปถึง 25 สัปดาห์ในปี 2010 ส่วนพอร์ตการลงทุนได้รับการปกป้องเป็นหลักจากการไม่ขายตอนตลาดอยู่ที่จุดต่ำสุด

การกระจุกตัวของตลาดกับกองทุนดัชนีของคุณ

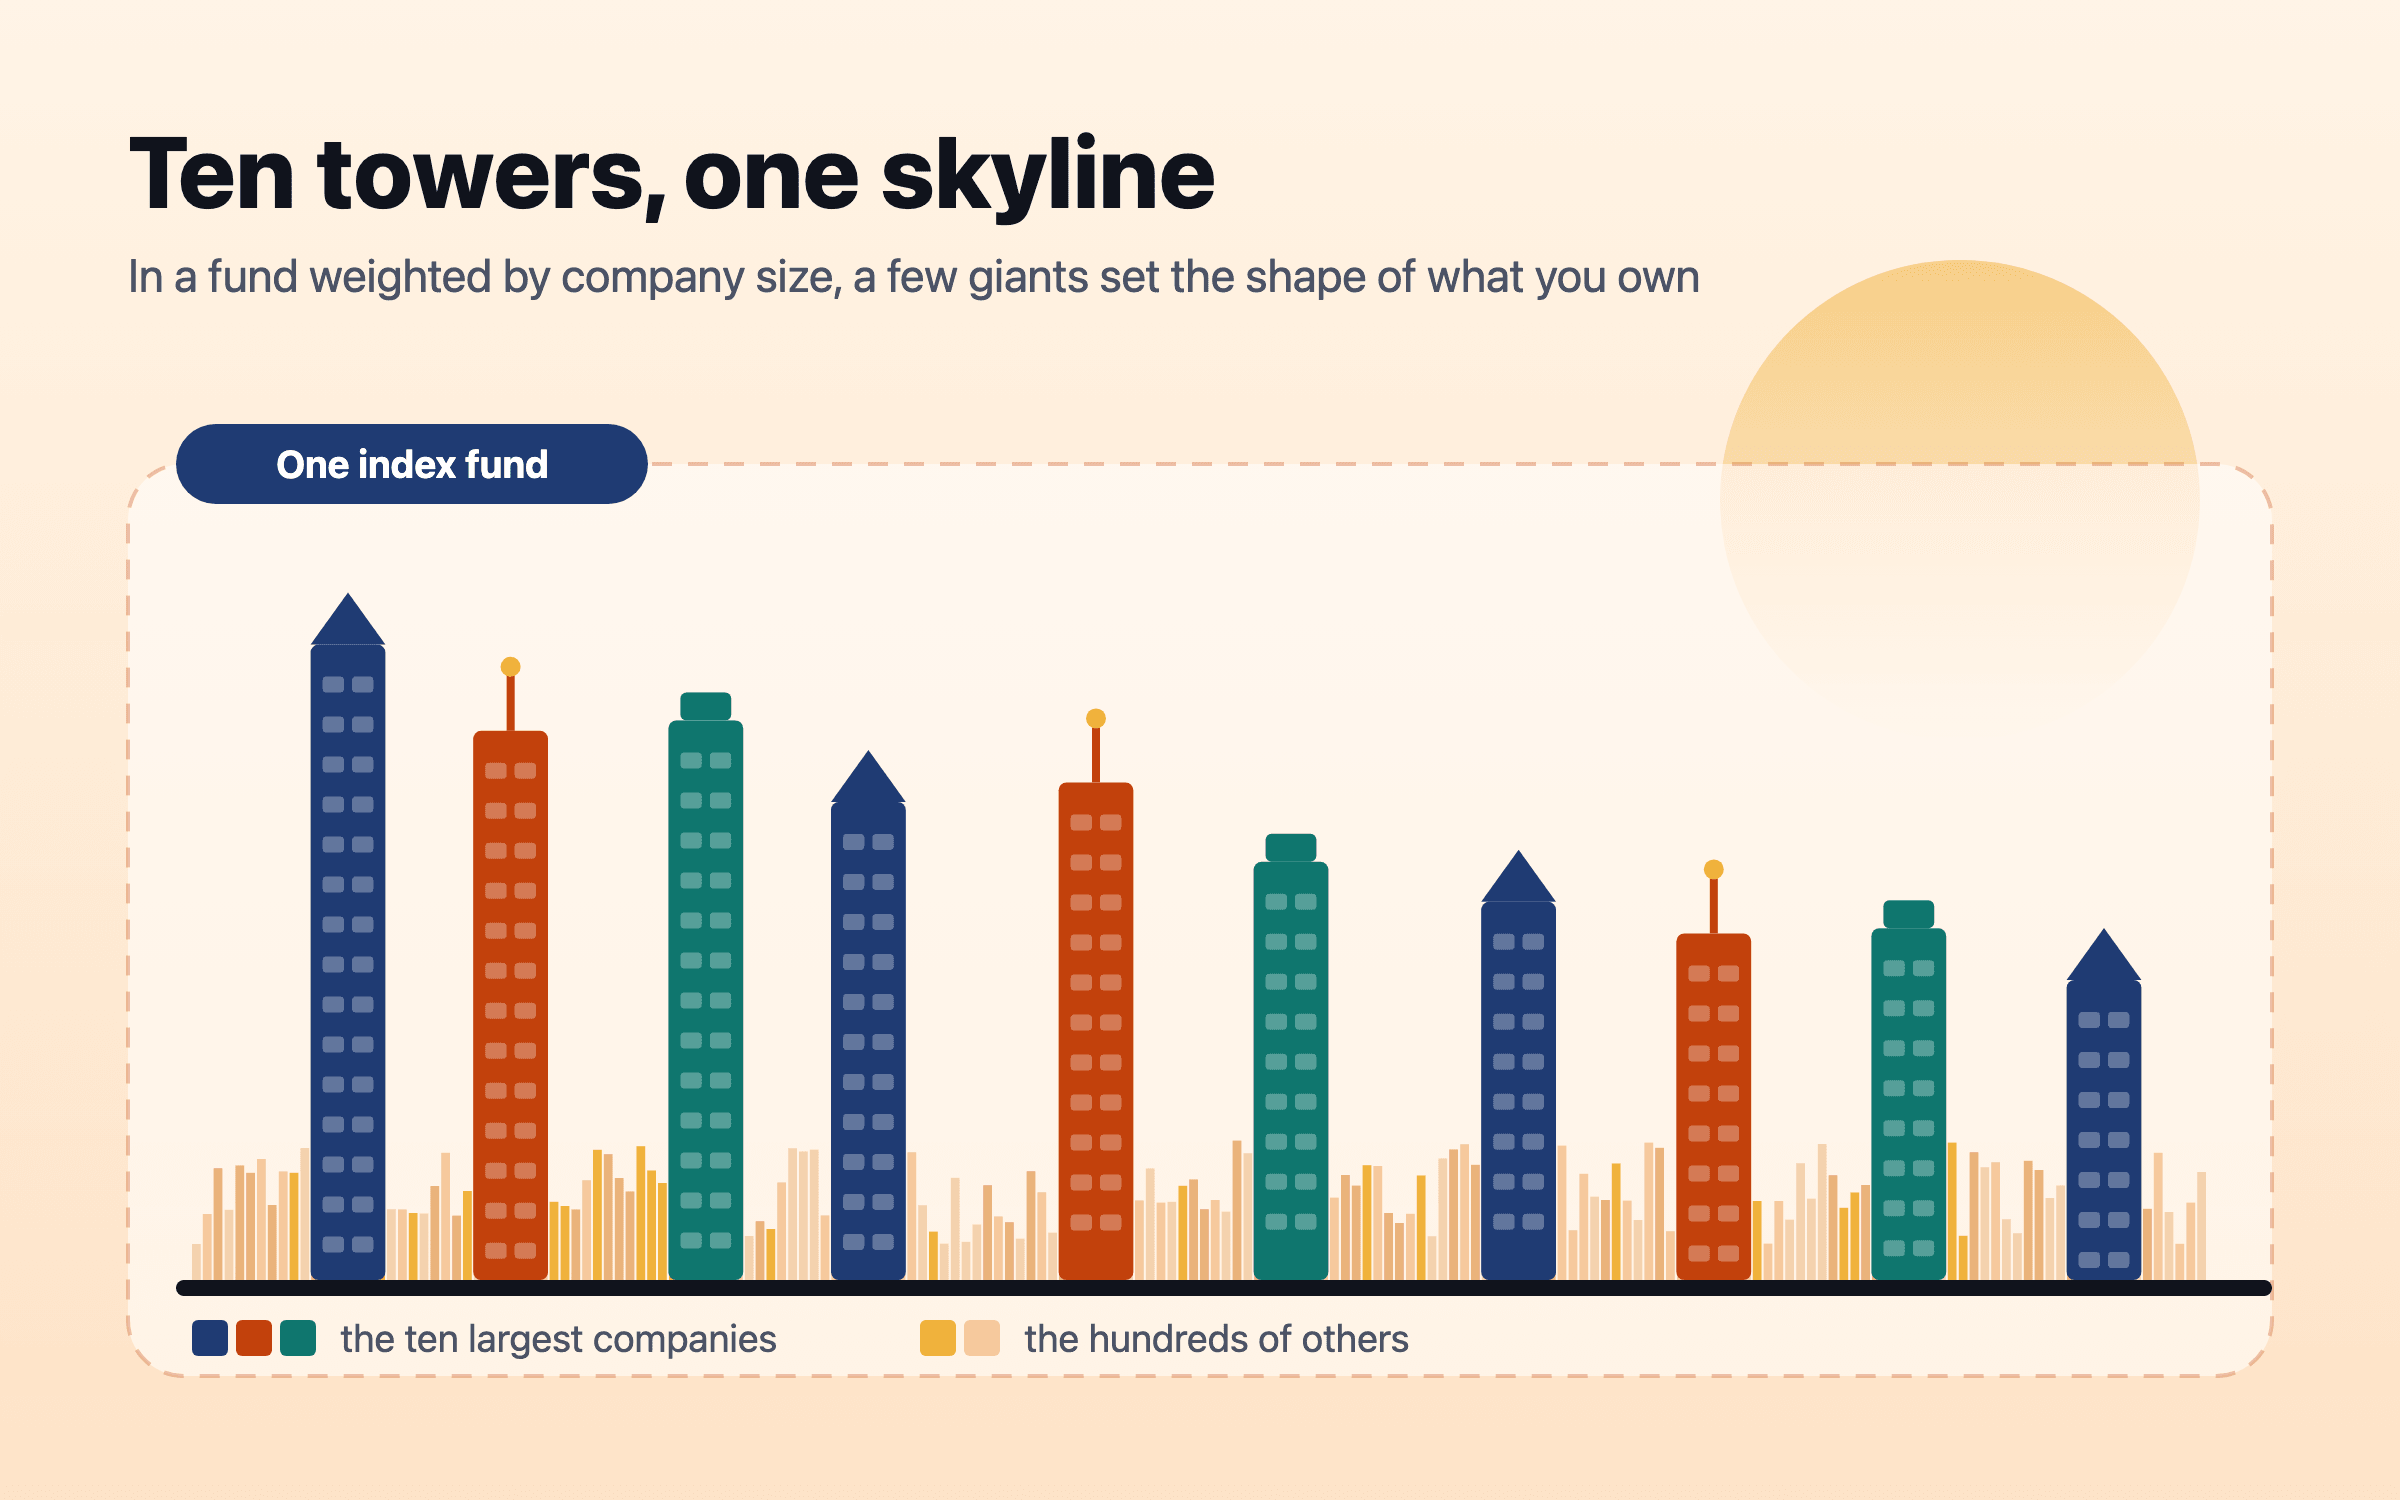
ณ สิ้นเดือนกันยายน 2026 บริษัทใหญ่ที่สุดสิบแห่งคิดเป็น 39.1% ของ S&P 500 ระดับที่ไม่เคยเห็นมาตั้งแต่กลางทศวรรษ 1960 และดัชนี “โลก” ก็เป็นหุ้นอเมริกันถึง 73% การกระจุกตัวไม่ใช่การพยากรณ์ว่าตลาดจะถล่ม แต่หมายความว่ากองทุนดัชนีแบกความเสี่ยงจากบริษัทเดียว อุตสาหกรรมเดียว และประเทศเดียวมากกว่าที่ชื่อกองทุนบอก คุณวัดของตัวเองได้ด้วยการเช็กสี่ข้อ แล้วค่อยตัดสินใจว่าจะกระจายออกไปหรือไม่

อัตราดอกเบี้ยกับเงินของคุณ

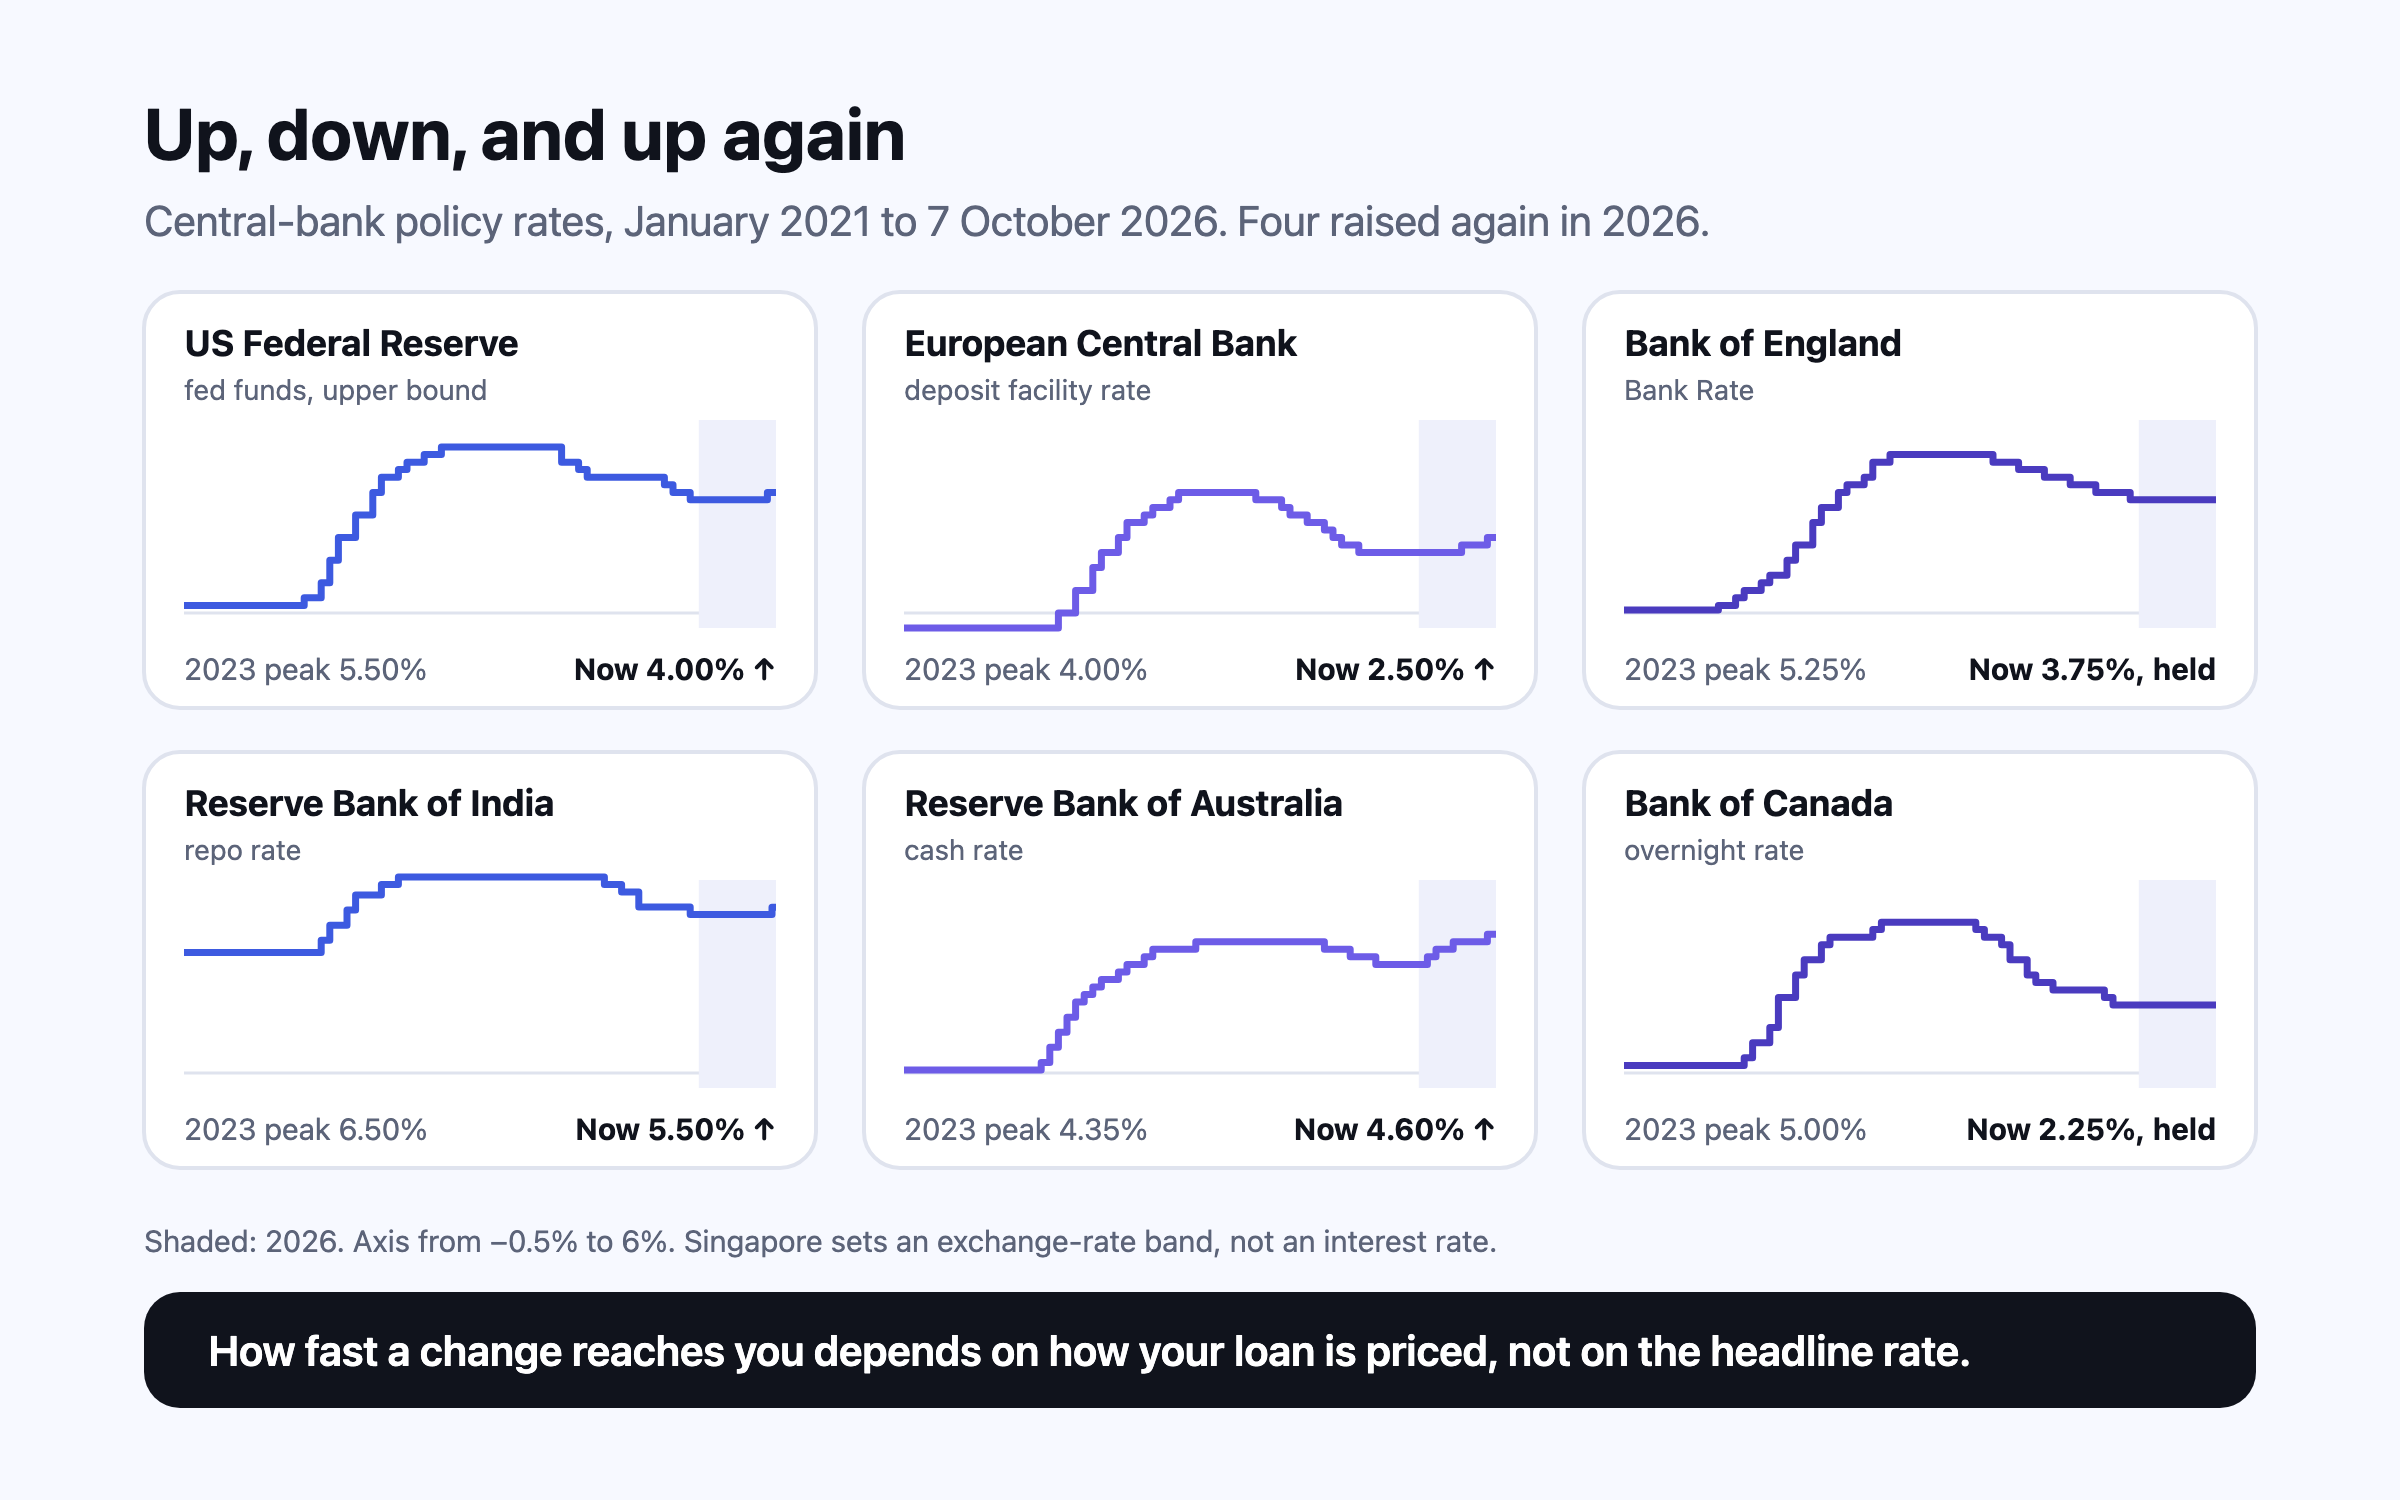
หลังลดดอกเบี้ยตลอดปี 2024 และ 2025 ธนาคารกลางหลายแห่งกลับมาขึ้นดอกเบี้ยอีกในปี 2026 เมื่อราคาพลังงานที่พุ่งขึ้นจากความขัดแย้งในตะวันออกกลางดันเงินเฟ้อกลับขึ้นไปเหนือเป้าหมาย ธนาคารกลางสหรัฐฯ ขึ้นเป็น 3.75–4.00% ในเดือนกันยายน RBA ขึ้นเป็น 4.60% ECB ขึ้นเป็น 2.50% และเมื่อวันที่ 7 ตุลาคม RBI ขึ้นเป็น 5.50% การขึ้นดอกเบี้ยแทบไม่กระทบครัวเรือนอเมริกันที่มีสินเชื่อบ้านดอกเบี้ยคงที่ 30 ปีเลย กระทบผู้กู้ดอกเบี้ยลอยตัวในออสเตรเลียหรืออินเดียภายในไม่กี่เดือน และกระทบผู้กู้ในอังกฤษหรือแคนาดาเมื่อช่วงดอกเบี้ยคงที่สิ้นสุด ผู้ออมได้ประโยชน์ แต่ช้ากว่าที่ผู้กู้ต้องจ่ายเพิ่ม

หนี้รัฐบาล อัตราผลตอบแทนพันธบัตร และสินเชื่อบ้านของคุณ

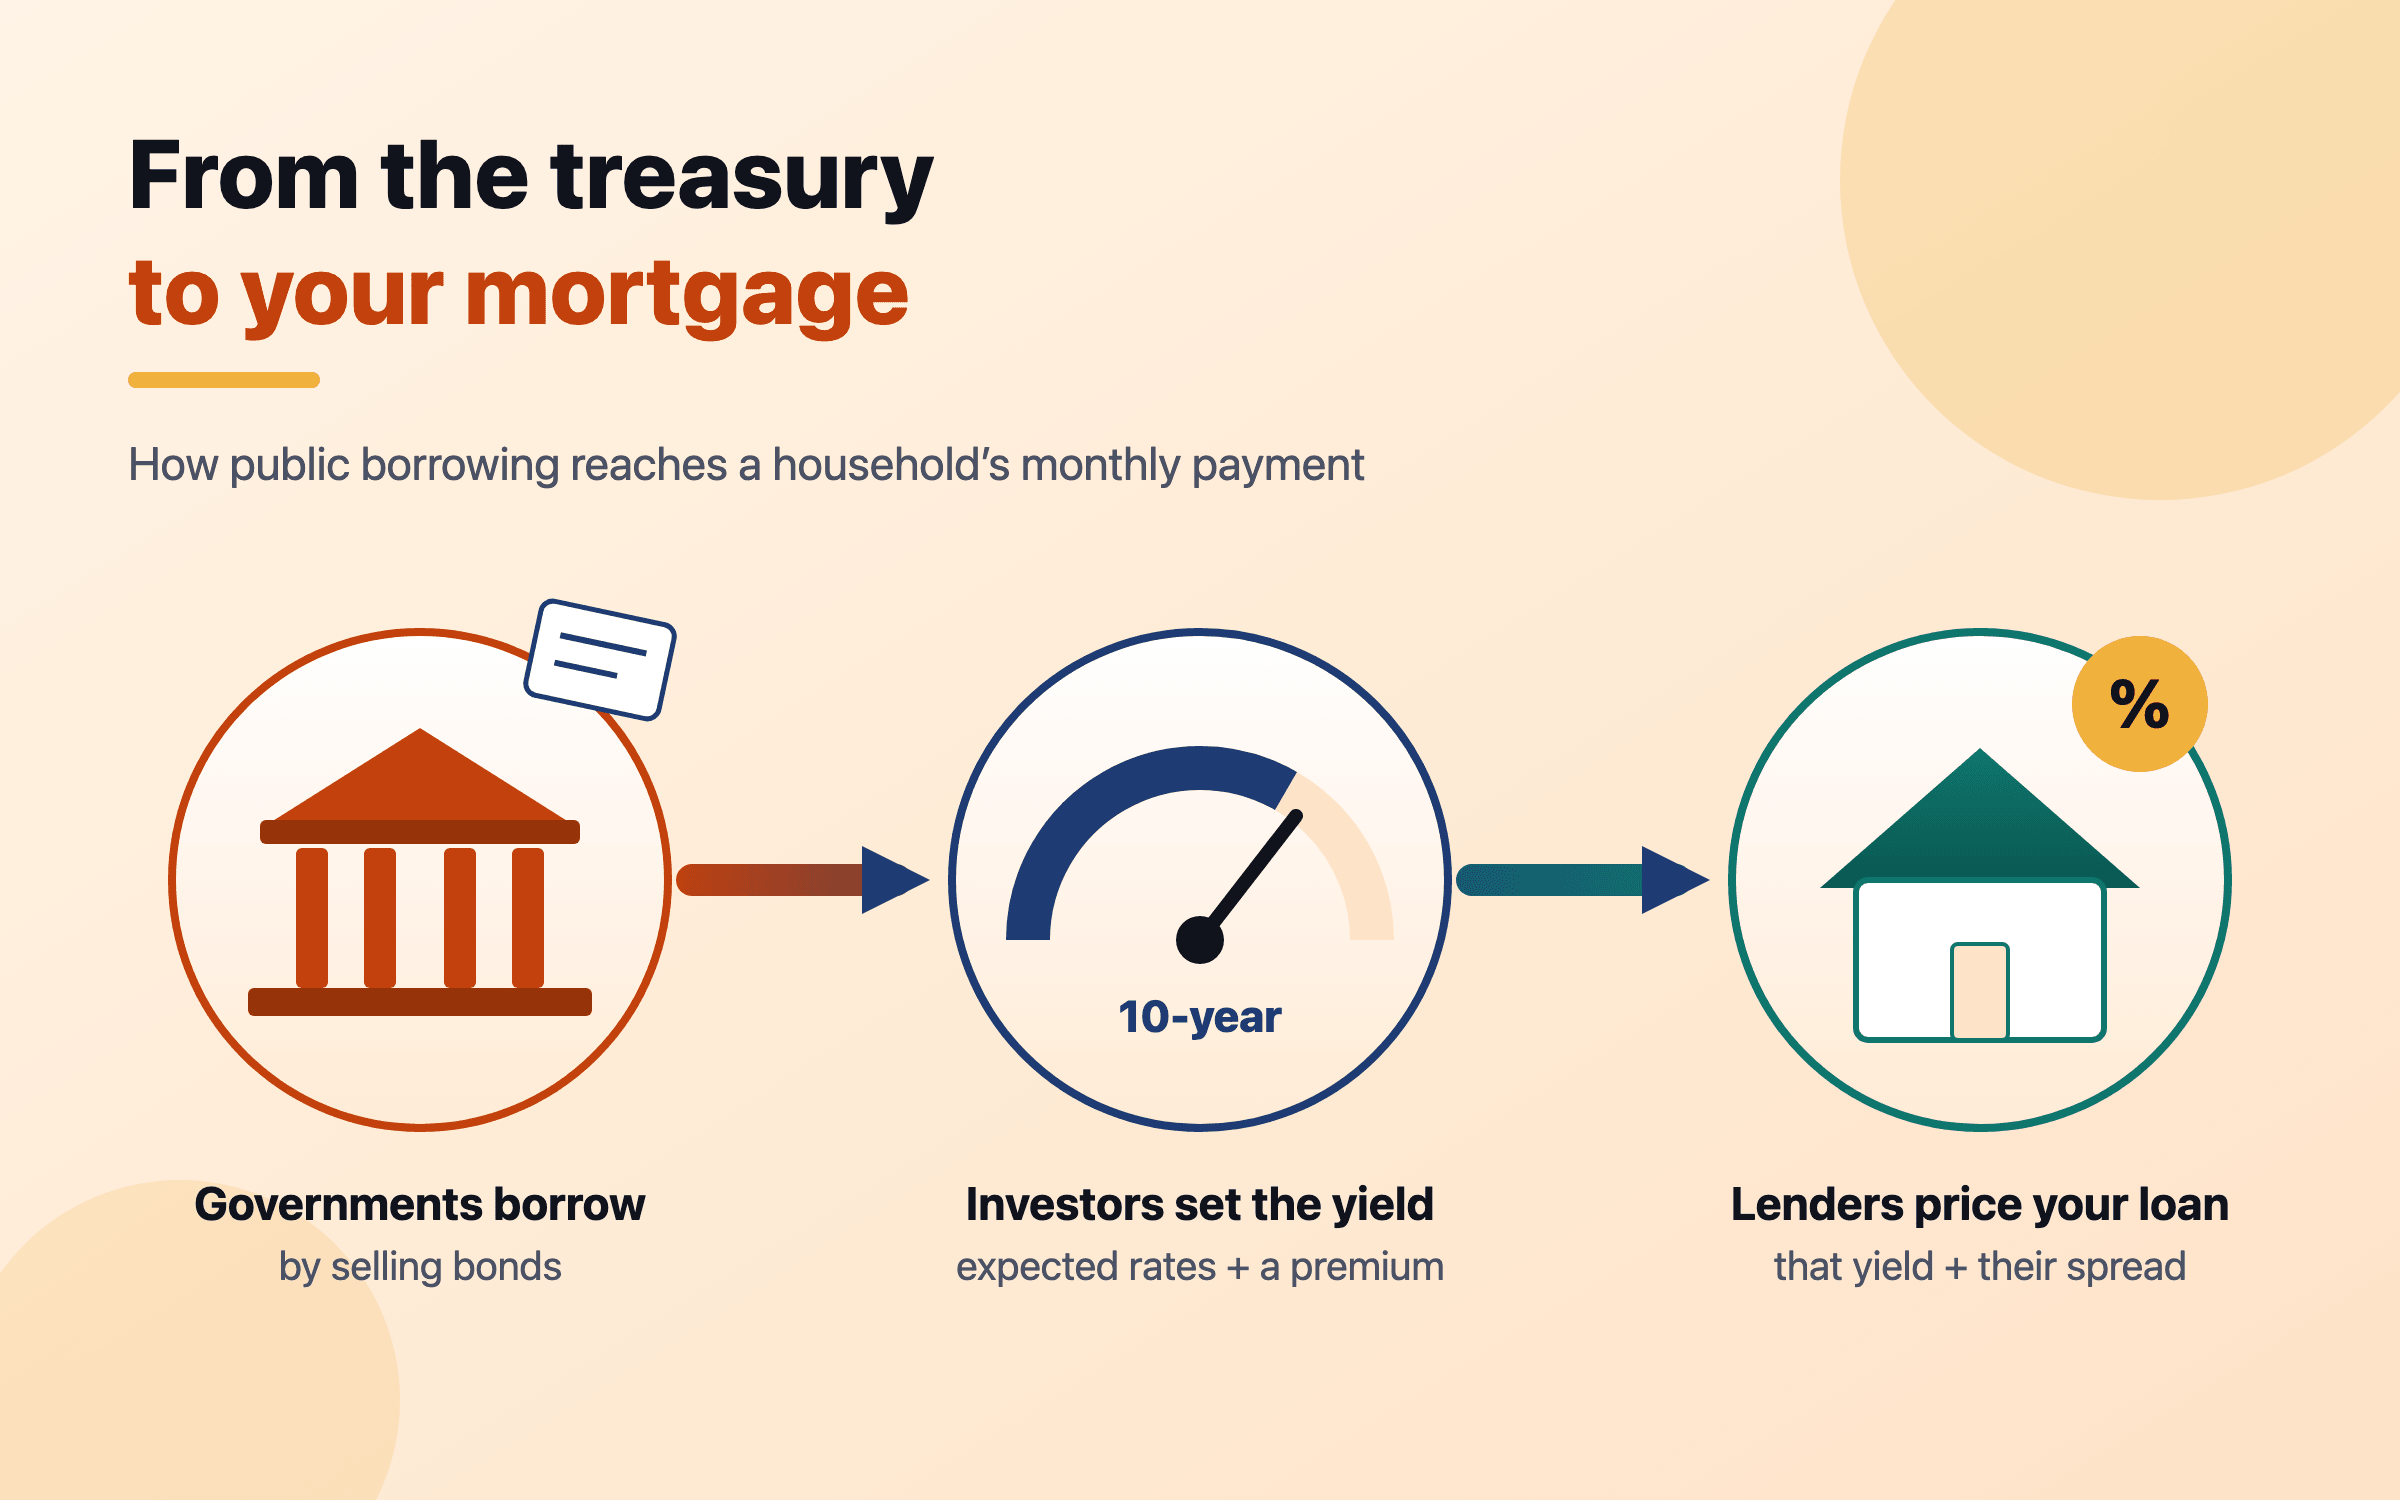
หนี้สาธารณะกำลังเข้าใกล้ 100% ของ GDP โลก และผลตอบแทนส่วนเพิ่มที่นักลงทุนต้องการเพื่อให้กู้ระยะยาว ซึ่งเรียกว่าส่วนชดเชยระยะเวลา (term premium) กลับขึ้นมาเหนือศูนย์อีกครั้ง ผลตอบแทนพันธบัตรอายุสิบปีเป็นตัวกำหนดดอกเบี้ยสินเชื่อบ้านแบบคงที่ในสหรัฐฯ สหราชอาณาจักร และแคนาดา ส่วนเงินกู้ดอกเบี้ยลอยตัวในอินเดียและออสเตรเลียเดินตามธนาคารกลางแทน รู้ให้ได้ว่าเงินกู้ของคุณเดินตามอะไร และลองคิดค่างวดที่ดอกเบี้ยสูงขึ้นสองจุด

เงินเฟ้อพุ่งกับงบประมาณครัวเรือน

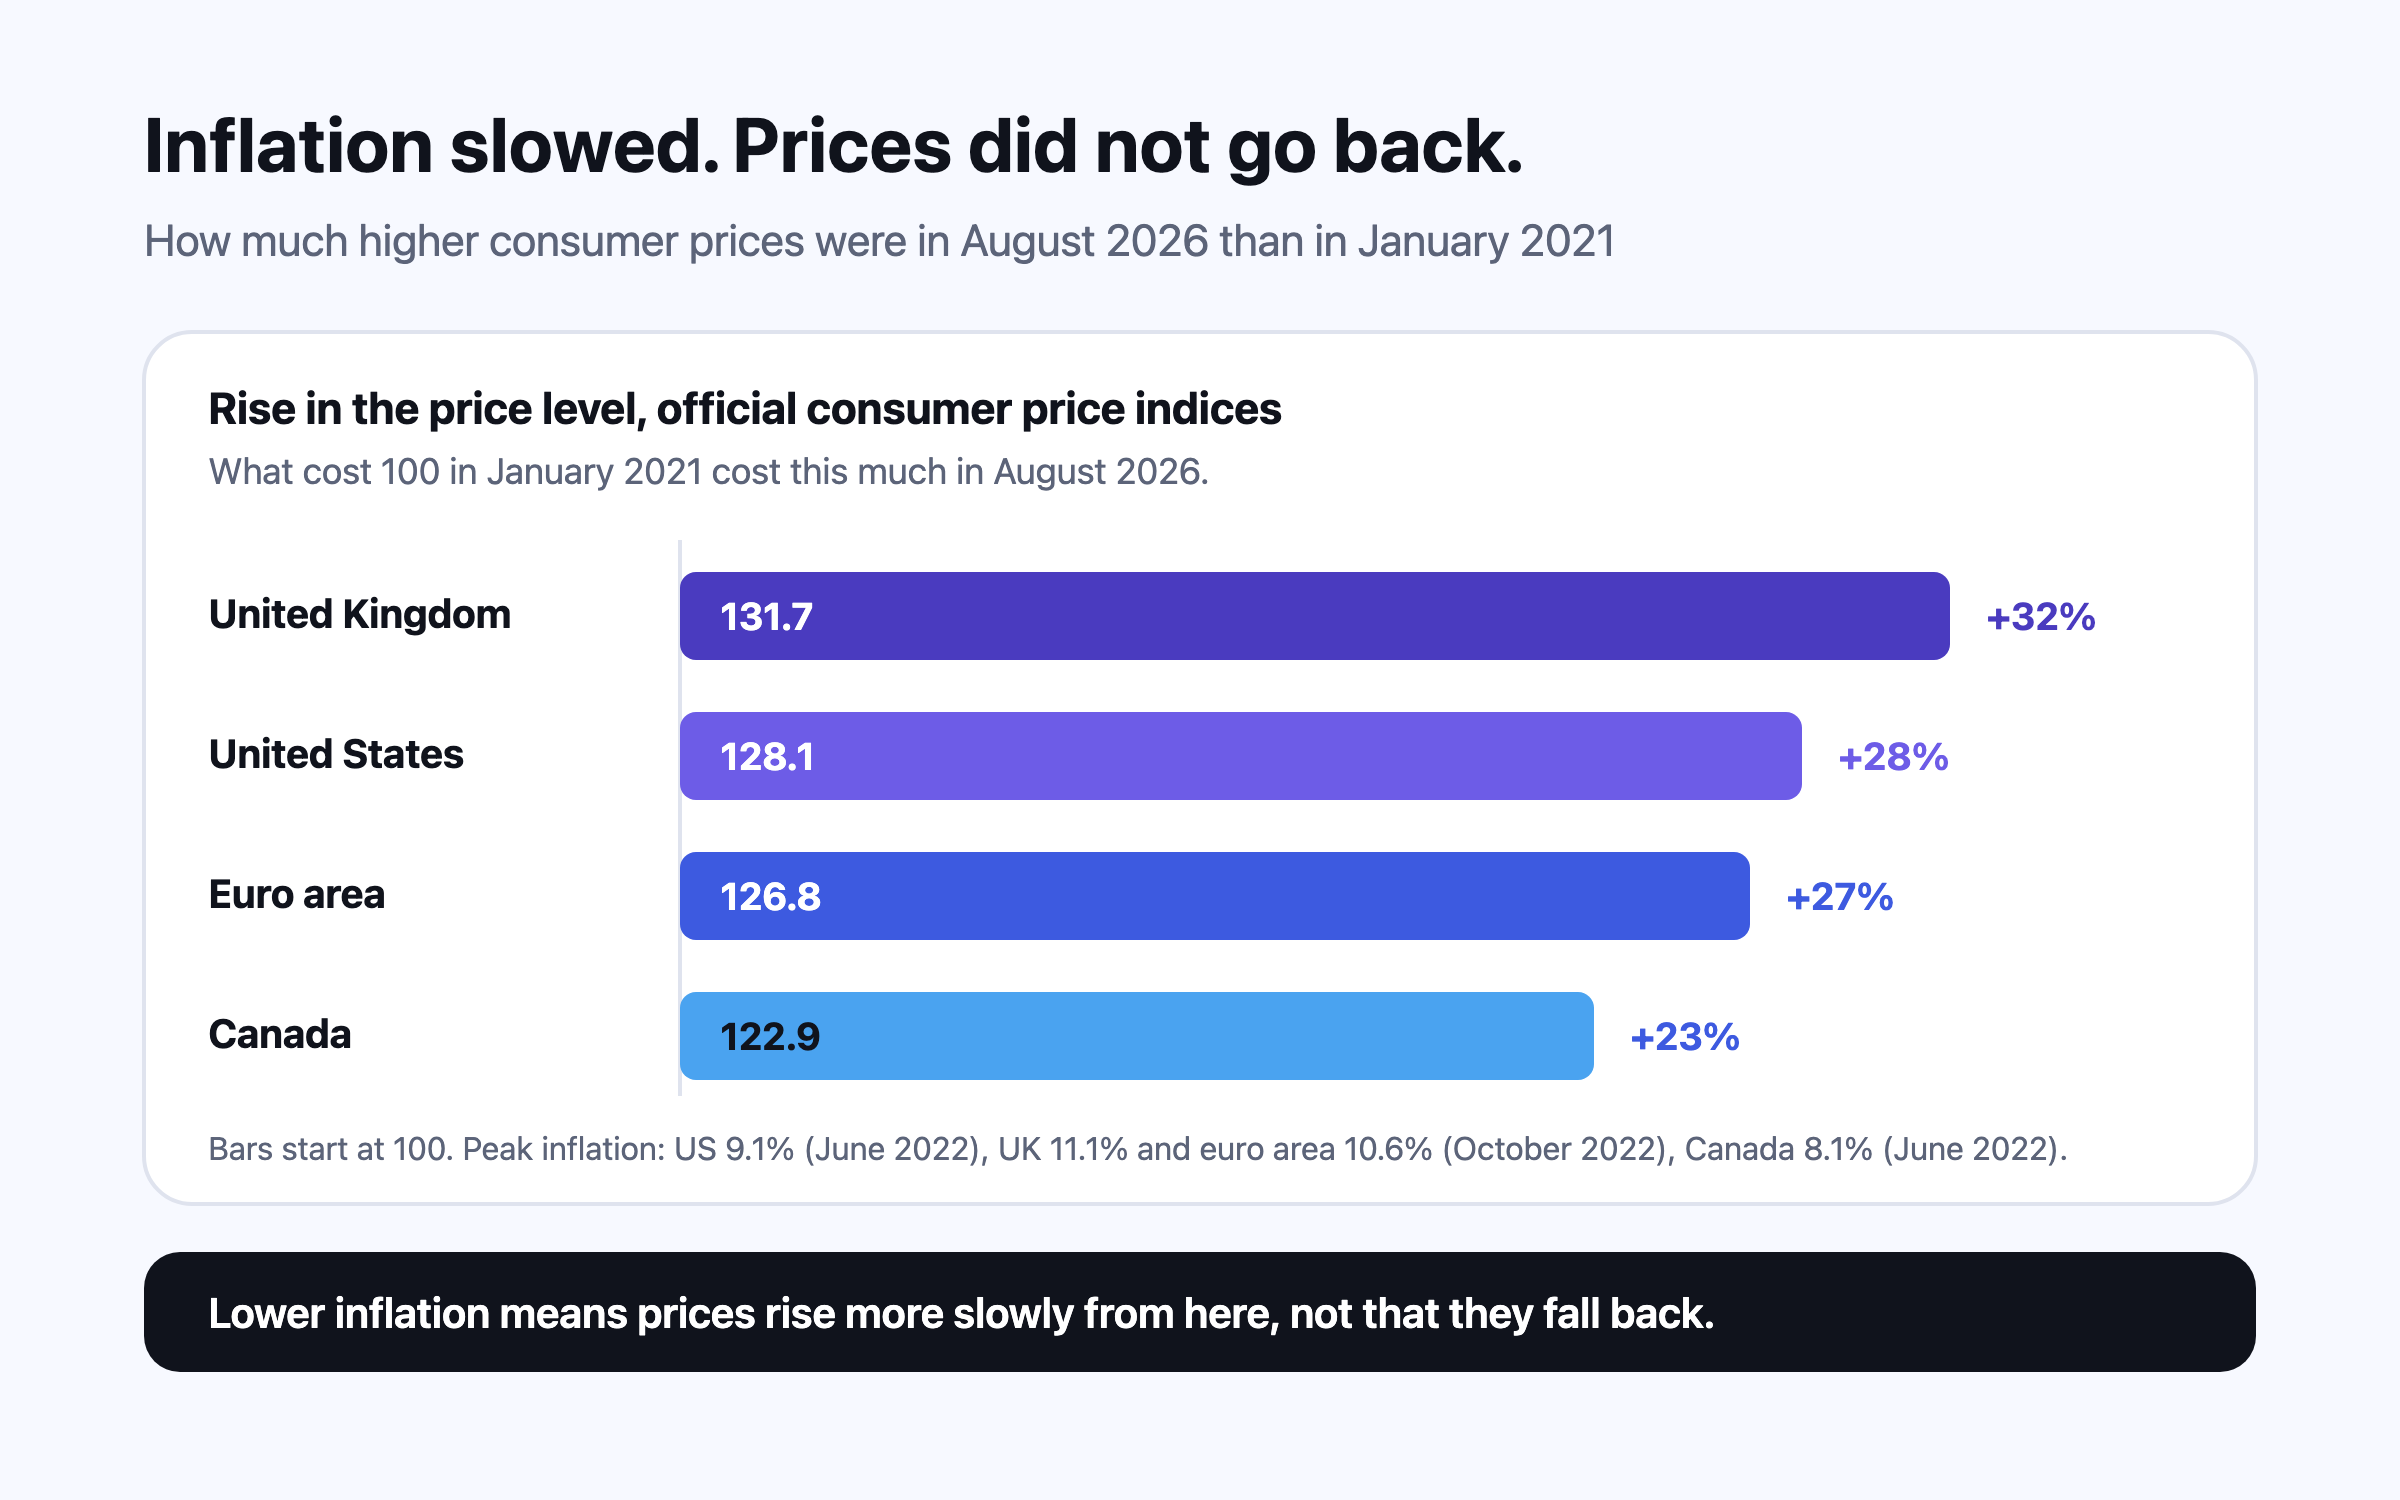
เงินเฟ้อขึ้นสูงสุดที่ 9.1% ในสหรัฐฯ 11.1% ในสหราชอาณาจักร และ 10.6% ในยูโรโซนในปี 2022 และค่าจ้างตามราคาสินค้าไม่ทันแทบทุกที่ จากนั้นเงินเฟ้อชะลอลง แต่ระดับราคาไม่เคยกลับลงมา ราคาผู้บริโภคในสหรัฐฯ เดือนสิงหาคม 2026 สูงกว่าเดือนมกราคม 2021 ราว 28% และในสหราชอาณาจักรราว 32% วิกฤตพลังงานปี 2026 ดันเงินเฟ้อกลับขึ้นอีก เป็น 3.8% ในยูโรโซนเดือนกันยายน งบประมาณ การต่อรองค่าจ้าง และแผนระยะยาวทั้งหมดต้องเริ่มคิดจากระดับราคาใหม่

ทีนี้ลองคำนวณกับเงินของคุณเอง

Nivritee ประมาณการแผนของครอบครัวคุณในประเทศที่คุณจะไปอยู่ ติดตามการลงทุนทุกอย่างในสกุลเงินเดียว และแสดงว่าเงินทุกปอนด์ ดอลลาร์ หรือรูปีควรอยู่ตรงไหน ใช้ฟรี และไม่มีใครที่นี่อ่านแผนของคุณ

เริ่มใช้ฟรี