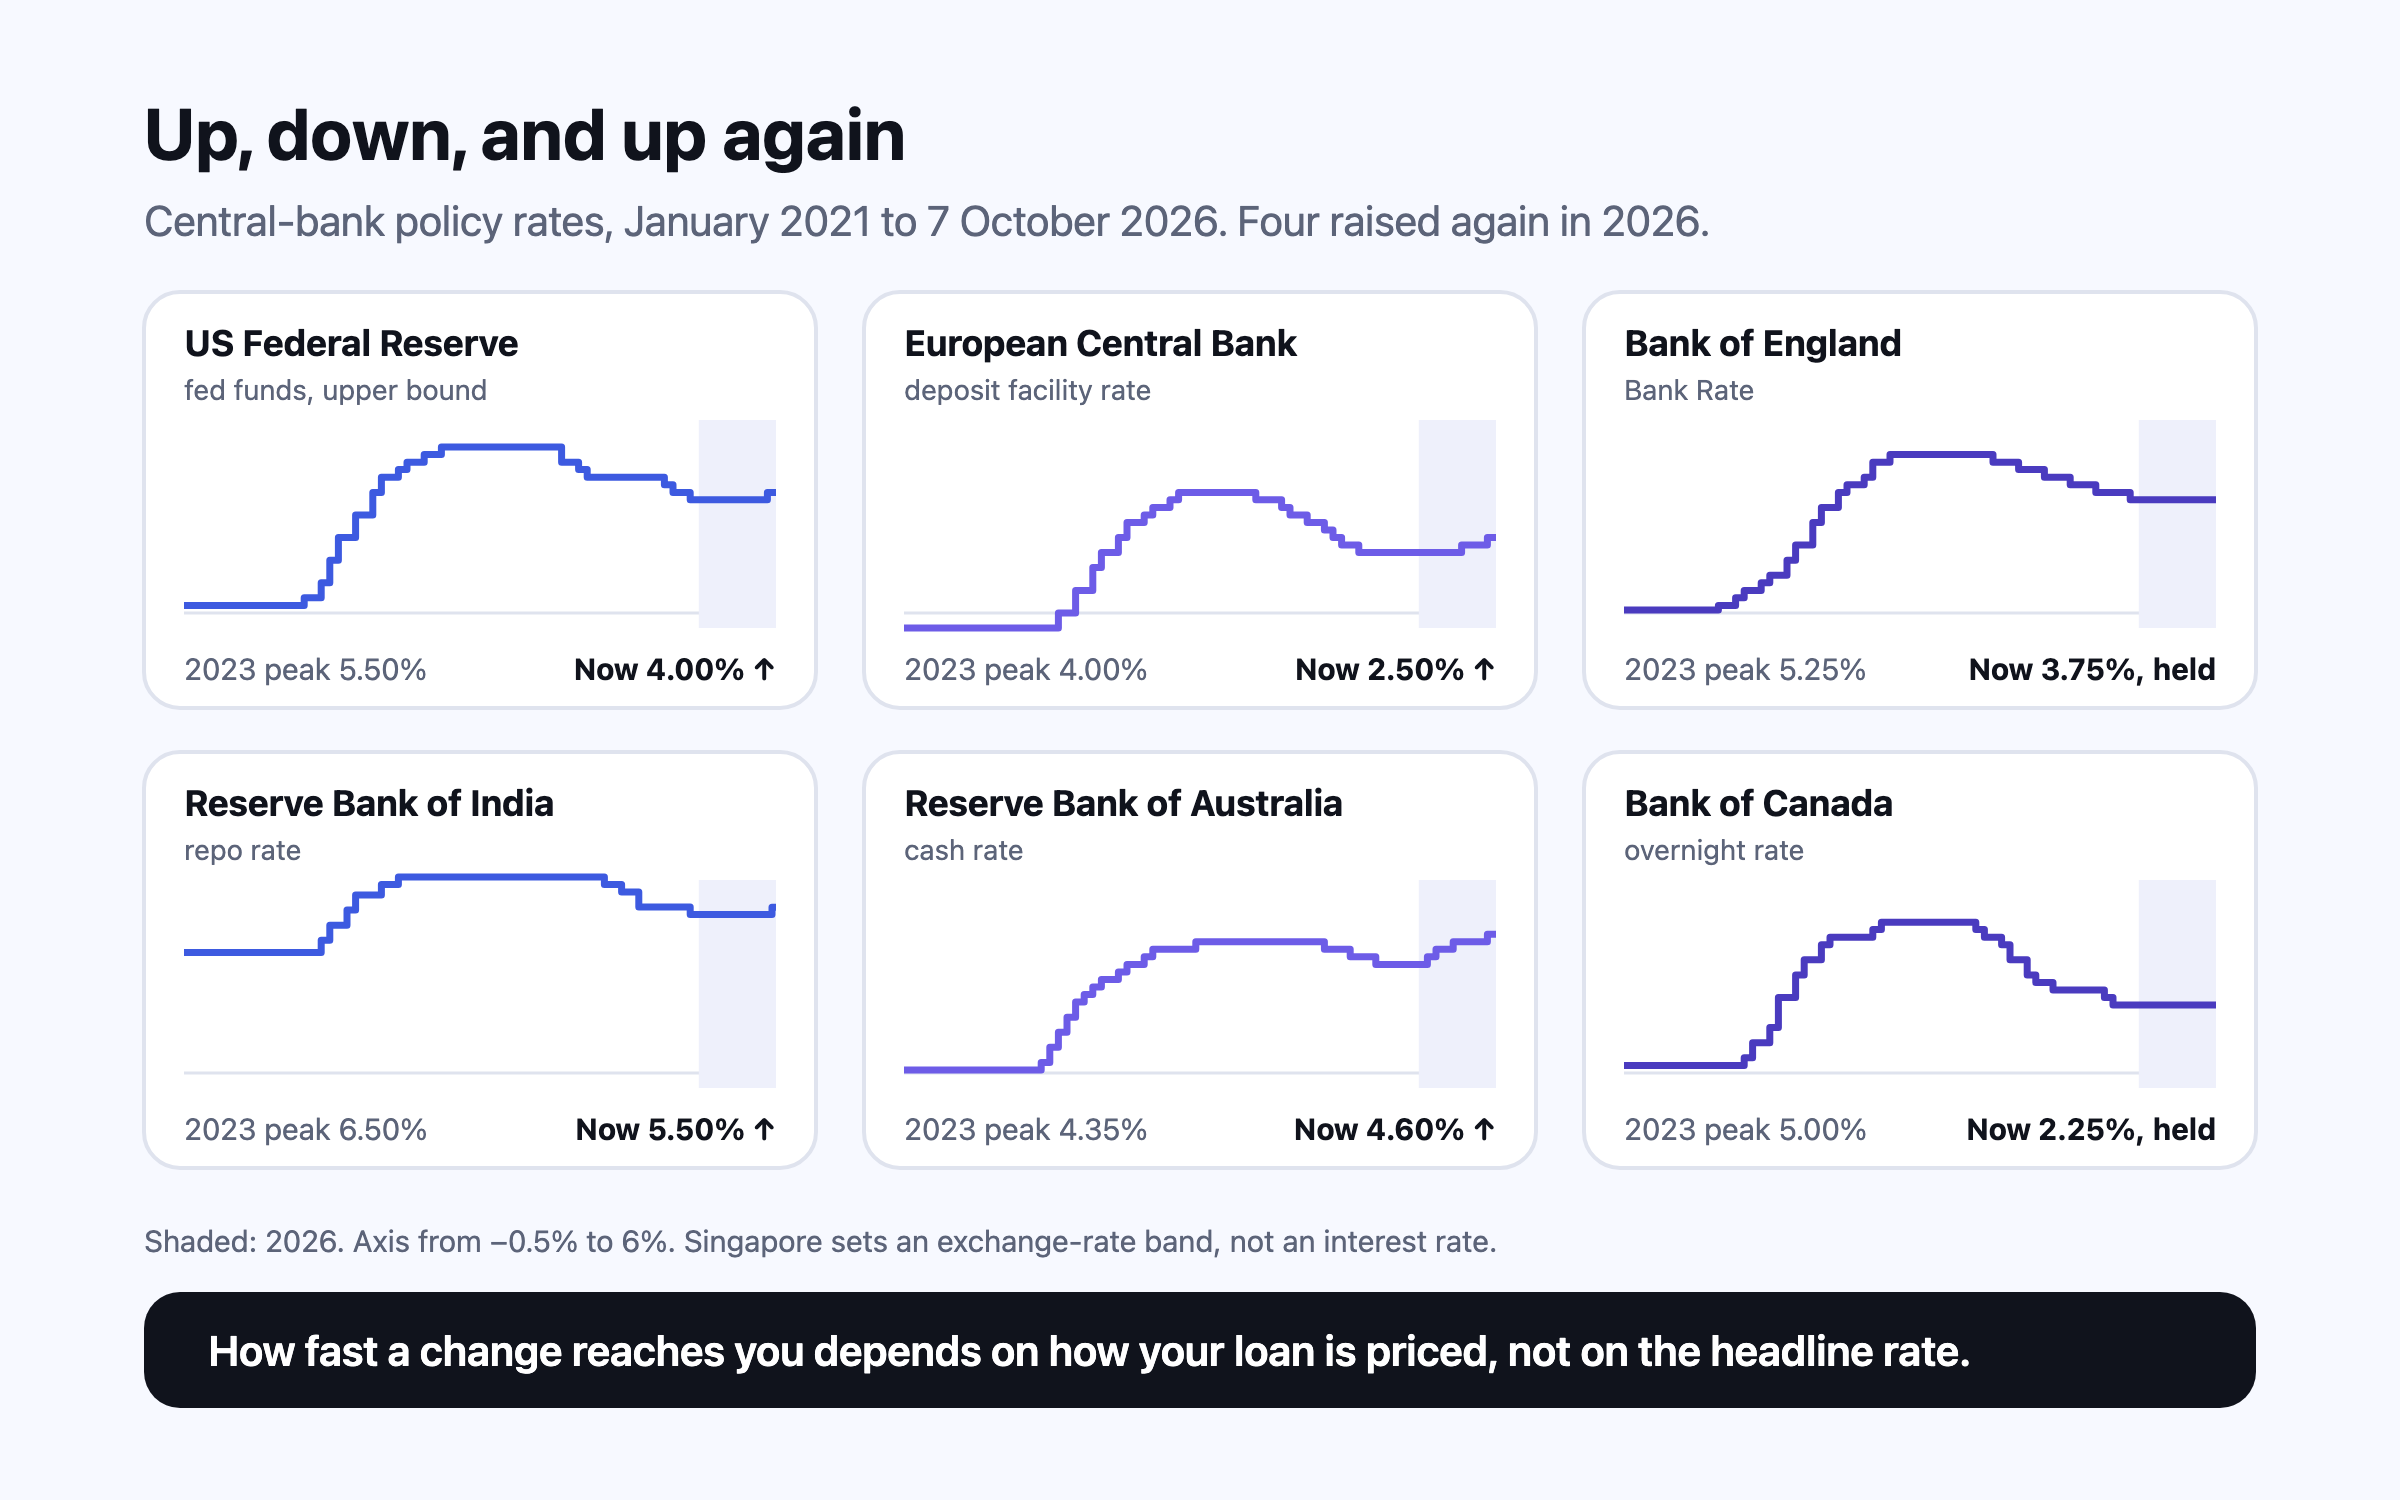
หลังลดดอกเบี้ยตลอดปี 2024 และ 2025 ธนาคารกลางหลายแห่งกลับมาขึ้นดอกเบี้ยอีกในปี 2026 เมื่อราคาพลังงานที่พุ่งขึ้นจากความขัดแย้งในตะวันออกกลางดันเงินเฟ้อกลับขึ้นไปเหนือเป้าหมาย ธนาคารกลางสหรัฐฯ ขึ้นเป็น 3.75–4.00% ในเดือนกันยายน RBA ขึ้นเป็น 4.60% ECB ขึ้นเป็น 2.50% และเมื่อวันที่ 7 ตุลาคม RBI ขึ้นเป็น 5.50% การขึ้นดอกเบี้ยแทบไม่กระทบครัวเรือนอเมริกันที่มีสินเชื่อบ้านดอกเบี้ยคงที่ 30 ปีเลย กระทบผู้กู้ดอกเบี้ยลอยตัวในออสเตรเลียหรืออินเดียภายในไม่กี่เดือน และกระทบผู้กู้ในอังกฤษหรือแคนาดาเมื่อช่วงดอกเบี้ยคงที่สิ้นสุด ผู้ออมได้ประโยชน์ แต่ช้ากว่าที่ผู้กู้ต้องจ่ายเพิ่ม
สำหรับครัวเรือนส่วนใหญ่ อัตราดอกเบี้ยมาถึงในรูปตัวเลขบนใบแจ้งยอด คือค่างวดผ่อนบ้าน ค่างวด (EMI) หรืออัตราดอกเบี้ยเงินฝาก ตัวเลขเหล่านี้ขยับตามอัตราเดียวที่ธนาคารกลางกำหนด แต่ช้าเร็วและมากน้อยต่างกันในแต่ละประเทศ ณ ต้นเดือนตุลาคม 2026 อัตรานั้นกำลังขึ้นอีกครั้ง เมื่อวันที่ 16 กันยายน ธนาคารกลางสหรัฐฯ (Federal Reserve) ขึ้นช่วงเป้าหมายหนึ่งในสี่ของจุดเปอร์เซ็นต์เป็น 3.75–4.00% โดยระบุว่าเงินเฟ้อยังอยู่ในระดับสูง1 ธนาคารกลางออสเตรเลีย (RBA) ขึ้นอัตราดอกเบี้ยนโยบาย (cash rate) เป็น 4.60% เมื่อวันที่ 29 กันยายน2 และธนาคารกลางยุโรป (ECB) ขึ้นอัตราดอกเบี้ยเงินฝากเป็น 2.50% ตั้งแต่วันที่ 16 กันยายน ซึ่งเป็นการขึ้นครั้งที่สองของปี3 ธนาคารกลางอังกฤษคงไว้ที่ 3.75% โดยกรรมการสามในเก้าคนลงมติให้ขึ้น4
บทความนี้เล่าว่าอัตราดอกเบี้ยเปลี่ยนไปอย่างไรตั้งแต่ปี 2022 ถึงปัจจุบัน แล้วตามการเปลี่ยนแปลงหนึ่งครั้งไปจนถึงสิ่งที่ครอบครัวจ่ายและได้รับจริง ได้แก่ เงินกู้ เงินออม กองทุนตราสารหนี้ และราคาบ้าน ทีละประเทศ พร้อมตัวอย่างคำนวณ และปิดท้ายด้วยสิ่งที่ครัวเรือนทำได้ เหตุที่กองทุนตราสารหนี้ร่วงเมื่อดอกเบี้ยขึ้น ดู ตราสารหนี้ทำงานอย่างไร ส่วนเงินเฟ้อที่เป็นต้นเหตุของทั้งหมดนี้ ดู เงินเฟ้อพุ่งกับงบประมาณครัวเรือน
3.75–4.00%1
เป้าหมายอัตราดอกเบี้ยนโยบายสหรัฐฯ (fed funds) หลังการขึ้นเมื่อ 16 กันยายน 2026
4.60%5
อัตราดอกเบี้ยนโยบายของ RBA ตั้งแต่ 30 กันยายน 2026 การขึ้นครั้งที่สี่ของปี
7.28%6
อัตราเฉลี่ยสินเชื่อบ้านดอกเบี้ยคงที่ 30 ปีของสหรัฐฯ 1 ตุลาคม 2026
6.00%7
อัตราเฉลี่ยสินเชื่อบ้านดอกเบี้ยคงที่ห้าปีของสหราชอาณาจักร 5 ตุลาคม 2026
อัตราดอกเบี้ยเปลี่ยนไปอย่างไร: ปี 2022 ถึงตุลาคม 2026
เรื่องนี้มีสามช่วง ในปี 2022 และ 2023 เมื่อเงินเฟ้อขึ้นสูงสุดในรอบสี่ทศวรรษ ธนาคารกลางขึ้นดอกเบี้ยเร็วกว่าครั้งใดในรอบหนึ่งชั่วอายุคน ธนาคารกลางสหรัฐฯ ขึ้นจากใกล้ศูนย์เป็น 5.25–5.50% ภายในเดือนกรกฎาคม 20238 ธนาคารกลางอังกฤษขึ้นจาก 0.10% เป็น 5.25% ภายในเดือนสิงหาคม 20239 และอัตราดอกเบี้ยเงินฝากของ ECB ขึ้นจาก −0.50% เป็น 4.00%3 ในปี 2024 และ 2025 ธนาคารกลางลดดอกเบี้ยลงเมื่อเงินเฟ้อลดลง จากนั้นในปี 2026 ความขัดแย้งในตะวันออกกลางดันราคาพลังงาน และเงินเฟ้อที่ตามมา กลับขึ้นไปอีก ธนาคารกลางหลายแห่งจึงกลับทิศ ECB พูดไว้ชัดเมื่อขึ้นดอกเบี้ยวันที่ 10 กันยายน ว่าความขัดแย้ง “ยังคงสร้างแรงกดดันด้านเงินเฟ้อ”10 ส่วนธนาคารกลางอังกฤษที่คงดอกเบี้ยในสัปดาห์เดียวกัน ชี้ถึงราคาน้ำมันดิบและผลิตภัณฑ์พลังงานที่ขึ้นต่อ ซึ่งธนาคารระบุว่ายังสูงกว่าก่อนเกิดความขัดแย้ง4
เส้นทางของอินเดียนุ่มนวลกว่าทั้งขาขึ้นและขาลง RBI ขึ้นอัตราดอกเบี้ยนโยบาย (repo rate) 2.5 จุดตั้งแต่เดือนพฤษภาคม 2022 ถึงกุมภาพันธ์ 2023 และลดลง 1.25 จุดระหว่างเดือนกุมภาพันธ์ถึงธันวาคม 202511 คงไว้ที่ 5.25% จนถึงเดือนสิงหาคม13 และเมื่อวันที่ 7 ตุลาคม 2026 คณะกรรมการนโยบายการเงินลงมติเป็นเอกฉันท์ให้ขึ้น 0.25 จุดเป็น 5.50% และเปลี่ยนท่าทีเป็น “คุมเข้มอย่างค่อยเป็นค่อยไป” โดยอ้างถึงความขัดแย้งในเอเชียตะวันตกที่ปะทุขึ้นอีกครั้งและราคาน้ำมันดิบที่ผันผวน12 อัตราดอกเบี้ยเงินฝากข้ามคืน (standing deposit facility) ขยับเป็น 5.25% และอัตราเงินกู้ฉุกเฉินข้ามคืน (marginal standing facility) เป็น 5.75%12,17 แคนาดาลดลงมากที่สุด เหลือ 2.25% และคงไว้ตลอดปี 202614 ญี่ปุ่นซึ่งคงดอกเบี้ยติดลบมาหลายปี กำลังทยอยขึ้นดอกเบี้ย อัตราดอกเบี้ยนโยบายแตะราว 1.25% ในเดือนกันยายน 202616
สิงคโปร์ใช้ค่าเงินเป็นเครื่องมือ ไม่ใช่อัตราดอกเบี้ย
ธนาคารกลางสิงคโปร์ (MAS) ไม่ได้กำหนดอัตราดอกเบี้ย แต่กำหนดเส้นทางของอัตราแลกเปลี่ยนดอลลาร์สิงคโปร์ถ่วงน้ำหนักตามการค้า หรือ S$NEER ภายในกรอบที่ MAS ปรับความชัน ความกว้าง และจุดกึ่งกลางได้18 ความชันที่มากขึ้นทำให้ค่าเงินแข็งขึ้นเร็วขึ้น ของนำเข้าจึงถูกลง และเงินเฟ้อเย็นลงในเศรษฐกิจที่นำเข้าสินค้าที่บริโภคเป็นส่วนใหญ่ MAS คุมเข้มสี่ครั้งในปี 2022 โดยสองครั้งเป็นการประกาศนอกรอบ ผ่อนคลายสองครั้งในปี 2025 และเพิ่มความชันอีกครั้งในเดือนเมษายนและกรกฎาคม 202618 อัตราดอกเบี้ยของสิงคโปร์จึงถูกกำหนดโดยตลาดและอัตราดอกเบี้ยโลกเป็นหลัก นี่คือเหตุที่สินเชื่อบ้านในสิงคโปร์อาจเคลื่อนไหวสวนทางกับส่วนอื่นของบทความนี้
การเปลี่ยนแปลงของอัตราดอกเบี้ยส่งผลถึงค่างวดบ้านหรือ EMI ของคุณอย่างไร
ความแตกต่างที่ใหญ่ที่สุดระหว่างประเทศคือวิธีคิดดอกเบี้ยสินเชื่อบ้าน ในประเทศที่เงินกู้ล็อกดอกเบี้ยคงที่หลายสิบปี การขึ้นดอกเบี้ยจะกระทบเฉพาะผู้กู้รายใหม่ ในประเทศที่ดอกเบี้ยลอยตัว จะกระทบทุกคนภายในไม่กี่เดือน และในประเทศที่ล็อกดอกเบี้ยคงที่สองถึงห้าปี ผลจะมาเป็นระลอกเมื่อช่วงดอกเบี้ยคงที่ของแต่ละคนสิ้นสุด
สหรัฐอเมริกา: ดอกเบี้ยคงที่ 30 ปีปกป้องเจ้าของบ้าน แต่ขังคนที่อยากย้าย
การสำรวจของ Freddie Mac (หน่วยงานรับซื้อสินเชื่อบ้านของสหรัฐฯ) ระบุอัตราดอกเบี้ยคงที่ 30 ปีเฉลี่ยที่ 2.65% ในเดือนมกราคม 2021 และ 7.79% ที่จุดสูงสุดในเดือนตุลาคม 202325 หลังจากปรับลงมาช่วงหนึ่ง อัตรานี้ก็ขึ้นอีกตามธนาคารกลางสหรัฐฯ อยู่ที่ 7.28% เมื่อวันที่ 1 ตุลาคม 2026 เทียบกับ 6.34% เมื่อหนึ่งปีก่อน6 ครอบครัวการ์เซียในออสติน ซึ่งกู้ $400,000 ระยะ 30 ปีที่ 2.65% ในปี 2021 ผ่อนเงินต้นและดอกเบี้ยราว $1,612 ต่อเดือน เงินกู้เดียวกันที่อัตรา 7.28% ของวันนี้จะผ่อนราว $2,737 มากกว่าเดิมราว $1,125 ช่องว่างนี้คือเหตุผลหนึ่งที่เจ้าของบ้านชาวอเมริกันจำนวนมากที่ได้เงินกู้ดอกเบี้ยถูกเลือกอยู่ที่เดิม เพราะบ้านหลังใหม่หมายถึงต้องทิ้งอัตราดอกเบี้ยเดิมไป
สหราชอาณาจักร: หน้าผาการรีไฟแนนซ์
ผู้กู้ชาวอังกฤษล็อกดอกเบี้ยคงที่สองหรือห้าปี แล้วล็อกใหม่ตามอัตราที่มีในตอนนั้น อัตราเฉลี่ยที่ธนาคารกลางอังกฤษรวบรวมจากสินเชื่อดอกเบี้ยคงที่สองปีที่อัตราส่วนเงินกู้ต่อมูลค่า 75% อยู่ที่ 1.20% ในเดือนกันยายน 2021 และ 6.22% ในเดือนกรกฎาคม 202326 ฮันนาห์และแซมในแมนเชสเตอร์ กู้ £250,000 ระยะ 25 ปี แบบผ่อนทั้งต้นและดอก ล็อกดอกเบี้ยคงที่สองปีที่ 1.20% นั้น ผ่อนราว £965 ต่อเดือน เมื่อล็อกดอกเบี้ยใหม่สำหรับยอดที่เหลือราว £232,600 ที่อัตราเฉลี่ยเดือนกรกฎาคม 2023 ค่างวดจะขึ้นเป็นราว £1,587 เพิ่มขึ้นราว £622 หรือ 64%
หน้าผานี้ยังไม่หายไป ในเดือนกรกฎาคม 2025 ธนาคารกลางอังกฤษคาดว่าบัญชีสินเชื่อบ้าน 3.6 ล้านบัญชี หรือ 41% ของทั้งหมด จะต้องรีไฟแนนซ์ไปที่อัตราที่สูงขึ้นระหว่างเดือนมิถุนายน 2025 ถึงกลางปี 2028 และเจ้าของบ้านที่อยู่อาศัยเองโดยทั่วไปซึ่งหมดช่วงดอกเบี้ยคงที่ในสองปีถัดมา จะเห็นค่างวดเพิ่มขึ้นราว £107 ต่อเดือน หรือ 14%19 นั่นคือก่อนอัตราตลาดขึ้นในปี 2026 ภายในวันที่ 5 ตุลาคม 2026 อัตราเฉลี่ยของดอกเบี้ยคงที่สองปีตามข้อมูลของ Moneyfacts ขึ้นถึง 5.98% และห้าปีอยู่ที่ 6.00% ส่วนจำนวนสินเชื่อดอกเบี้ยคงที่ที่ต่ำกว่า 5% ลดลงจาก 1,494 เหลือ 9 รายการ ระหว่างต้นเดือนกันยายนถึง 5 ตุลาคม7
แคนาดา: การต่อสัญญาทุกห้าปี
ชาวแคนาดามักกู้ระยะ 25 ปี แต่ล็อกดอกเบี้ยไว้ห้าปี แล้วต่อสัญญา ธนาคารกลางแคนาดาคำนวณว่าราว 60% ของสินเชื่อบ้านคงค้างทั้งหมดจะต่อสัญญาในปี 2025 หรือ 2026 ส่วนใหญ่เป็นเงินกู้ดอกเบี้ยคงที่ห้าปีที่กู้ในช่วงโควิดซึ่งดอกเบี้ยต่ำเป็นประวัติการณ์ และราว 60% ของกลุ่มนี้จะเจอค่างวดที่สูงขึ้น แต่ผู้กู้ดอกเบี้ยคงที่ห้าปีมากกว่า 90% จะเจอการเพิ่มขึ้นที่น้อยกว่าเกณฑ์ทดสอบความสามารถในการผ่อน (stress test) ที่ผ่านมาตอนกู้20 มาร์กและจูลีในออตตาวา กู้ C$500,000 ในปี 2021 ที่อัตราดอกเบี้ยคงที่ห้าปีสมมติ 2.0% ผ่อนราว C$2,117 ต่อเดือน เมื่อต่อสัญญายอดคงเหลือราว C$418,900 ที่อัตราสมมติ 4.5% สำหรับ 20 ปีที่เหลือ ค่างวดจะขึ้นเป็นราว C$2,640 มากขึ้นราวหนึ่งในสี่ ตัวเลขนี้ใช้ธรรมเนียมของแคนาดาที่คิดดอกเบี้ยสินเชื่อบ้านดอกเบี้ยคงที่ทบต้นปีละสองครั้ง
ออสเตรเลีย: สินเชื่อดอกเบี้ยลอยตัวรู้สึกได้ภายในไม่กี่สัปดาห์
สินเชื่อบ้านในออสเตรเลียส่วนใหญ่เป็นดอกเบี้ยลอยตัว การขึ้นอัตราดอกเบี้ยนโยบายจึงมักส่งต่อถึงผู้กู้ภายในไม่กี่สัปดาห์ ข้อยกเว้นคือช่วงโควิด เมื่อสินเชื่อดอกเบี้ยคงที่เพิ่มขึ้นจนเกือบ 40% ของสินเชื่อที่อยู่อาศัยคงค้างในต้นปี 2022 RBA ประเมินว่าสินเชื่อดอกเบี้ยคงที่ราว 880,000 รายการจะหมดช่วงคงที่ในปี 2023 และราว 90% ของสินเชื่อที่ยังไม่หมดช่วงคงที่จะมีค่างวดตามกำหนดเพิ่มขึ้น 30% ขึ้นไป21 ในเดือนกรกฎาคม 2026 ก่อนการขึ้นในเดือนกันยายน อัตราดอกเบี้ยลอยตัวเฉลี่ยของสินเชื่อคงค้างสำหรับเจ้าของบ้านที่อยู่อาศัยเองอยู่ที่ราว 6.2%27 เลียมและโคลอีในเมลเบิร์น มียอดกู้ A$600,000 เหลือระยะ 25 ปี ที่อัตราสมมติ 6.25% ใกล้เคียงค่าเฉลี่ยนั้น ผ่อนราว A$3,958 ต่อเดือน ถ้าการขึ้นหนึ่งในสี่ของจุดเปอร์เซ็นต์ในเดือนกันยายนถูกส่งต่อเต็มจำนวน ค่างวดจะเป็นราว A$4,051 เพิ่มขึ้น A$93 ตลอดปี 2026 RBA ขึ้นอัตราดอกเบี้ยนโยบายเต็มหนึ่งจุด ในสี่ขั้น ขั้นละหนึ่งในสี่ของจุดเปอร์เซ็นต์5 ถ้าอัตราของทั้งคู่อยู่ที่ 5.50% ในเดือนมกราคม และการขึ้นทุกครั้งถูกส่งต่อทั้งหมด ค่างวดจะขึ้นจากราว A$3,685 เป็นราว A$4,051 ในเก้าเดือน
อินเดีย: ค่างวดที่ผูกกับอัตรา repo และเหตุที่ระยะเวลาผ่อนยืดยาวออกไป
ตั้งแต่วันที่ 1 ตุลาคม 2019 สินเชื่อบ้านดอกเบี้ยลอยตัวใหม่ทุกรายการจากธนาคารในอินเดียต้องผูกกับอัตราอ้างอิงภายนอก ซึ่งในทางปฏิบัติมักเป็นอัตรา repo และต้องปรับอัตราอย่างน้อยทุกสามเดือน22 ภายในเดือนธันวาคม 2025 สินเชื่อดอกเบี้ยลอยตัวของธนาคาร 65.4% ผูกกับอัตราอ้างอิงแบบนี้ และ RBI พบว่าอัตราดอกเบี้ยเงินกู้ที่อิงอัตราอ้างอิงภายนอกลดลงเต็ม 1.25 จุดตามการลดอัตรา repo ในปี 202511 ตัวอย่างเช่น อัตราอ้างอิงภายนอกของ SBI คืออัตรา repo บวก 2.65 จุด เท่ากับ 7.90% เมื่ออัตรา repo อยู่ที่ 5.25% ก่อนการขึ้นในเดือนตุลาคม ซึ่งถ้าส่วนต่างเท่าเดิม จะขึ้นเป็น 8.15% เมื่อ SBI ปรับอัตรา28 สินเชื่อเก่าที่ผูกกับ MCLR (อัตราอ้างอิงแบบเดิมที่อิงต้นทุนเงินทุนของธนาคาร) หรืออัตราฐาน ขยับช้ากว่า ซึ่งเป็นคำตอบที่พบบ่อยของคำถาม “ทำไมค่างวด EMI ไม่ลดหลังลดอัตรา repo?”
เมื่อดอกเบี้ยขึ้น ผู้ให้กู้ในอินเดียมักคงค่างวดไว้เท่าเดิมแล้วยืดระยะเวลาผ่อนออกไปแทน ซึ่งอาจลงเอยแย่มาก กาวยาและสิทธารถในปูเน กู้ ₹6 ล้าน ระยะ 20 ปี ตอนที่อัตรา repo อยู่ที่ 4.00% สมมติเพื่อเป็นตัวอย่างว่าเงินกู้นี้คิดดอกเบี้ยที่อัตรา repo บวก 2.65 จุด ซึ่งเป็นส่วนต่างของอัตราอ้างอิงภายนอกของ SBI ในวันนี้28 ทั้งคู่จ่ายดอกเบี้ย 6.65% และค่างวดราว ₹45,266 หลังหนึ่งปี ยอดหนี้ยังเหลือราว ₹5.85 ล้าน เมื่ออัตรา repo ขึ้นถึง 6.50% และอัตราของทั้งคู่เป็น 9.15% ดอกเบี้ยเพียงเดือนเดียวก็ราว ₹44,616 เกือบเท่าค่างวดทั้งหมด การคงค่างวดไว้เท่าเดิมจะยืดระยะเวลาที่เหลือ 19 ปีออกไปเป็นราว 47 ปี ในเดือนสิงหาคม 2023 RBI สั่งให้ผู้ให้กู้เปิดให้ผู้กู้เลือกระหว่างค่างวดที่สูงขึ้น ระยะเวลาผ่อนที่ยาวขึ้น ทั้งสองอย่างผสมกัน หรือการชำระคืนก่อนกำหนด และระบุว่าการยืดระยะเวลาต้องไม่ทำให้ยอดหนี้เพิ่มขึ้น29 ในปี 2025 RBI เปลี่ยนให้การเสนอทางเลือกเปลี่ยนเป็นดอกเบี้ยคงที่เป็นสิ่งที่ผู้ให้กู้เลือกทำได้ แทนที่จะเป็นข้อบังคับ29 แม้ที่ 7.90% ซึ่งเป็นอัตราอ้างอิงของ SBI ก่อนการขึ้นในเดือนตุลาคม การคงค่างวดเท่าเดิมก็จะทำให้เงินกู้ยังเหลืออีกราว 24 ปี แทนที่จะเป็น 19 ปี
สิงคโปร์: SORA และสินเชื่อ HDB
สินเชื่อบ้านดอกเบี้ยลอยตัวในสิงคโปร์ตอนนี้อิง SORA ซึ่งเป็นอัตราเฉลี่ยของการกู้ยืมระหว่างธนาคารข้ามคืนในสกุลดอลลาร์สิงคโปร์ที่ MAS เผยแพร่ทุกวัน SORA เข้ามาแทน SOR และ SIBOR ในฐานะอัตราอ้างอิง และผู้กู้ที่ใช้สินเชื่อแบบเก่าต้องเปลี่ยนมาใช้23,30 ตามที่ DBS/POSB เผยแพร่ในวันทำการแรกของแต่ละเดือน SORA ทบต้นสามเดือนขึ้นสูงสุดราว 3.75% ในเดือนพฤศจิกายน 2023 และอยู่ที่ราว 1.23% เมื่อวันที่ 1 ตุลาคม 202631 อัตราสินเชื่อแบบผ่อนปรนของ HDB (การเคหะสิงคโปร์) ผูกไว้สูงกว่าอัตราดอกเบี้ยบัญชี Ordinary Account ของ CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) 0.1 จุด เมื่ออัตรา OA อยู่ที่ขั้นต่ำ 2.5% สำหรับเดือนตุลาคมถึงธันวาคม 2026 อัตรานี้จึงเป็น 2.6%24,32 แดเนียลและฮุ่ยหมินในพังโกล ที่กู้ S$500,000 ระยะ 25 ปี แบบสินเชื่อ SORA บวกส่วนต่างสมมติ 0.3 จุด จะผ่อนราว S$2,654 ต่อเดือนที่จุดสูงสุดปี 2023 และราว S$2,007 ในตอนนี้ ซึ่งน้อยกว่า S$2,268 ของสินเชื่อ HDB ที่ 2.6% ผู้กู้ SORA ได้ประโยชน์เมื่อดอกเบี้ยลง และเสียเมื่อดอกเบี้ยขึ้น ส่วนอัตรา HDB แทบไม่ขยับ
เงินออมและเงินฝาก: ดอกเบี้ยขึ้นสำหรับผู้ออมด้วย แต่ช้ากว่า
ธนาคารกลางอังกฤษบอกไว้ตรงๆ ว่าเมื่อขึ้น Bank Rate ธนาคารพาณิชย์มักขึ้นทั้งดอกเบี้ยเงินกู้และดอกเบี้ยเงินออม แต่ไม่จำเป็นต้องเท่ากัน33 ในเดือนสิงหาคม 2026 อัตราเฉลี่ยของเงินฝากประจำใหม่ในสหราชอาณาจักรอยู่ที่ 4.24% ขณะที่เงินฝากแบบถอนได้ทันที (sight deposits) ที่มีอยู่เดิมได้ 1.65% เทียบกับ 4.60% ของสินเชื่อบ้านใหม่34 ในสหรัฐฯ อัตราเฉลี่ยทั่วประเทศของ FDIC (สถาบันคุ้มครองเงินฝากของสหรัฐฯ) อยู่ที่ 0.37% สำหรับบัญชีออมทรัพย์ และ 1.73% สำหรับ CD (บัตรเงินฝากประจำ) 12 เดือน ในเดือนกันยายน 2026 ขณะที่ช่วงอัตราของธนาคารกลางสหรัฐฯ อยู่ใกล้ 4%35,1 ค่าเฉลี่ยซ่อนความแตกต่างที่กว้างมาก บัญชีที่ให้ดอกเบี้ยสูงสุดจ่ายมากกว่าบัญชีทั่วไปมาก เงินที่ทิ้งไว้ในบัญชีพื้นฐานของธนาคารจึงมักเป็นสิ่งที่ทำให้ผู้ออมเสียมากที่สุด
ในอินเดีย SBI ให้ดอกเบี้ย 6.25% สำหรับเงินฝากประจำหนึ่งถึงสองปี และ 6.75% สำหรับผู้สูงอายุ ตามอัตราที่กำหนดในเดือนธันวาคม 202536 เงินฝากประจำล็อกอัตราไว้ตลอดระยะเวลาฝาก เมื่อดอกเบี้ยกำลังขึ้น ระยะฝากที่สั้นกว่าจึงเปิดโอกาสให้นำเงินไปฝากต่อในอัตราที่สูงขึ้น และเมื่อดอกเบี้ยกำลังลง ระยะฝากที่ยาวกว่าจะรักษาอัตราดีไว้ได้นานกว่า ไม่มีใครรู้ว่าการขยับครั้งต่อไปจะไปทางไหน การทำบันไดเงินฝาก คือแบ่งเงินฝากไว้หลายระยะครบกำหนด เป็นคำตอบที่ใช้กันทั่วไปเมื่อไม่รู้
กองทุนตราสารหนี้: การร่วงที่ไม่มีใครคาดจากส่วนที่ “ปลอดภัย”
เมื่อดอกเบี้ยขึ้น ราคาตราสารหนี้เดิมที่จ่ายดอกเบี้ยต่ำกว่าจะลดลง และยิ่งอายุคงเหลือยาวเท่าไร ราคายิ่งลดมาก ในปี 2022 Bloomberg US Aggregate Bond Index ขาดทุน 13.01%37 และ FTSE Actuaries UK Conventional Gilts All Stocks Index ขาดทุน 23.83%38 ซึ่งเป็นการขาดทุนที่หลายครัวเรือนไม่เคยเห็นจากส่วนของพอร์ตที่ควรจะนิ่ง อีกด้านหนึ่งคือกองทุนตราสารหนี้ที่ซื้อตอนอัตราผลตอบแทนสูงขึ้นแล้วจะได้ผลตอบแทนมากขึ้นนับจากนั้น ดอกเบี้ยขาขึ้นทำร้ายราคาของกองทุนตราสารหนี้ในตอนนี้ แต่เพิ่มรายได้ในภายหลัง ตราสารหนี้ทำงานอย่างไร อธิบายเรื่อง duration (ความไวของราคาต่อดอกเบี้ย) และเหตุที่ duration เป็นตัวกำหนดว่ากองทุนจะขยับมากแค่ไหน
ราคาบ้าน
ต้นทุนการกู้ที่สูงขึ้นทำให้ผู้ซื้อจ่ายได้น้อยลง ราคาบ้านจึงมักลดลงหรือหยุดนิ่งหลังดอกเบี้ยขึ้น จะลดลงมากแค่ไหนขึ้นกับว่าตลาดแบกหนี้ไว้มากเท่าไร และเงินกู้ปรับอัตราเร็วแค่ไหน หลังปี 2022 ราคาลดลงมากที่สุดในตลาดที่เงินกู้ปรับอัตราเร็วที่สุด หรือราคาวิ่งขึ้นไปไกลที่สุด
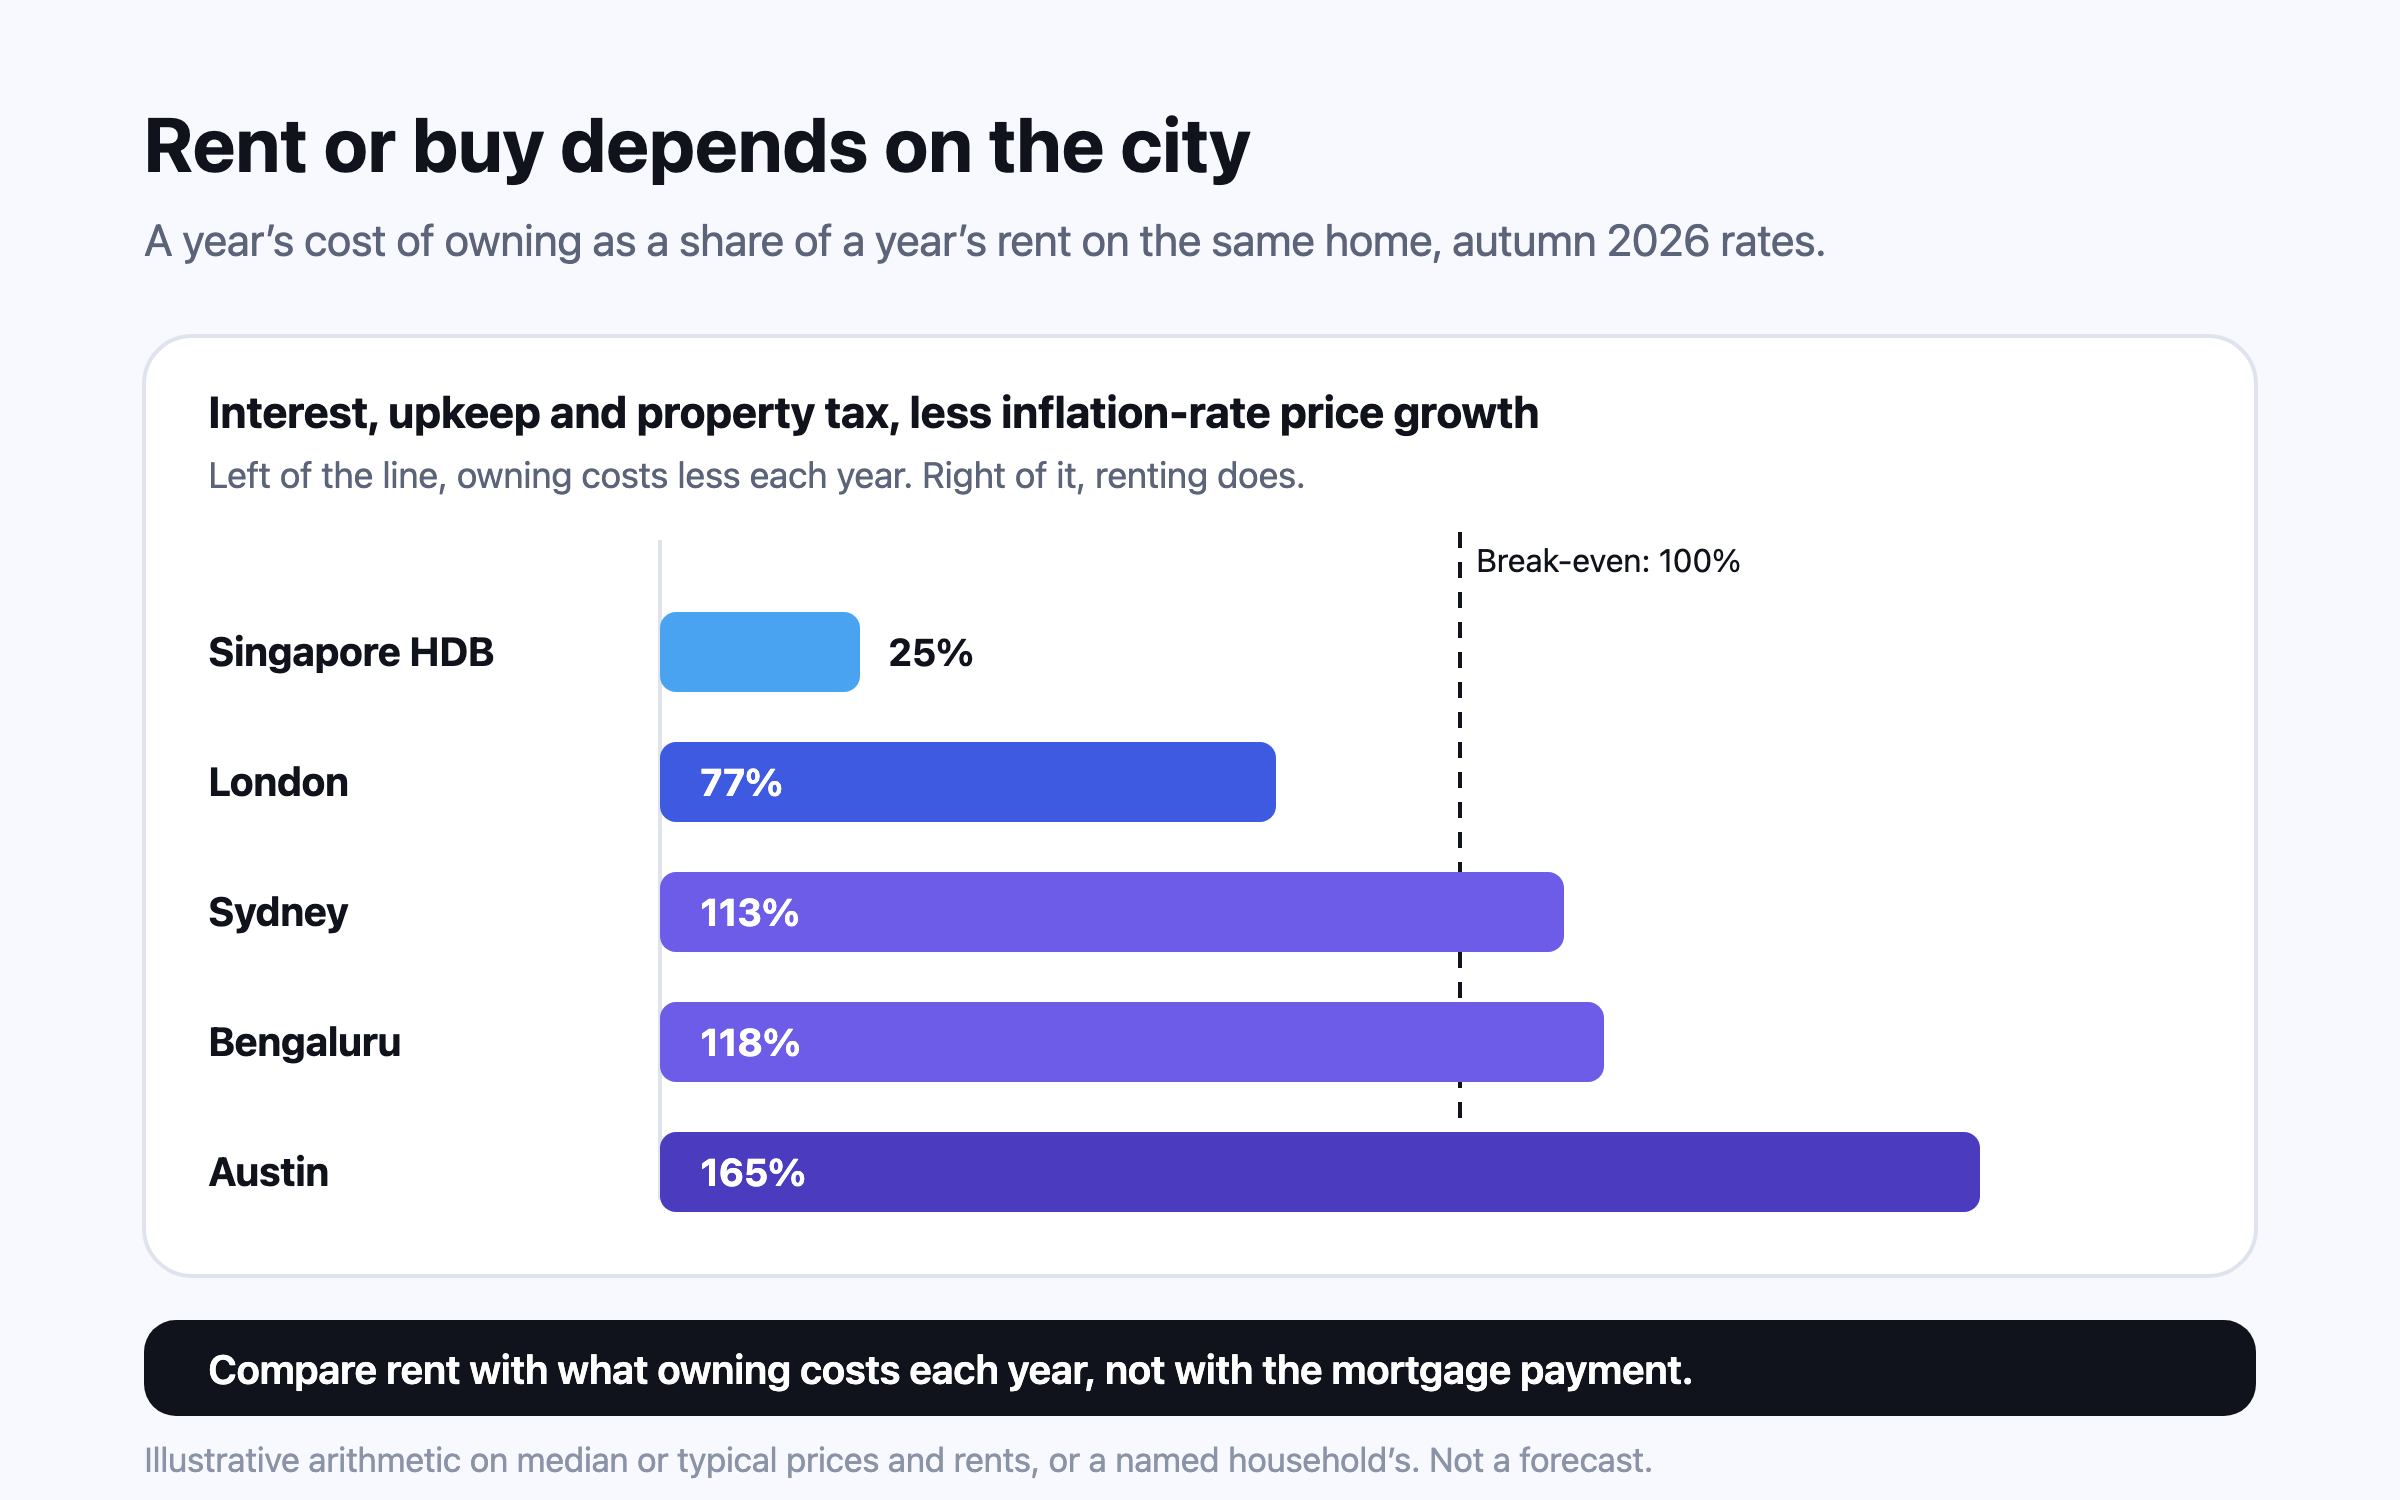
RBA ประเมินเองว่าราคาบ้านทั้งประเทศลดลง 8% จากจุดสูงสุดในเดือนเมษายน 2022 ภายในต้นปี 202341 ราคาในสหรัฐฯ ทำสถิติใหม่ภายในกลางปี 202340 ส่วนแคนาดายังไม่ฟื้นเลย ดัชนีลดลงอีกตั้งแต่ปี 2024 และในไตรมาสแรกของปี 2026 อยู่ต่ำกว่าจุดสูงสุดปี 2022 ราว 20%39 จะซื้อบ้านหรือเช่าต่อไปเมื่อดอกเบี้ยอยู่ระดับนี้ เป็นหัวข้อของ เช่าหรือซื้อ
สิ่งที่ครัวเรือนทำได้
- หาข้อมูลให้แน่ชัดว่าเงินกู้แต่ละก้อนคิดดอกเบี้ยอย่างไร ดอกเบี้ยคงที่ถึงเมื่อไร ผูกกับอัตราอ้างอิงอะไร ปรับอัตราบ่อยแค่ไหน วันนั้นคือวันที่การเปลี่ยนแปลงของดอกเบี้ยจะมาถึงคุณ
- คำนวณค่างวดที่อัตราสูงกว่าวันนี้หนึ่งและสองจุด ถ้าค่างวดระดับนั้นจะทำให้งบประมาณพัง ให้ลงมือก่อนจะเกิดขึ้น สร้างเงินกันชน หรือโปะหนี้ระหว่างที่ดอกเบี้ยยังต่ำ
- ในสหราชอาณาจักรและแคนาดา เริ่มหาข้อเสนอใหม่ตั้งแต่เนิ่นๆ ก่อนช่วงดอกเบี้ยคงที่จะสิ้นสุด ผู้ให้กู้หลายรายให้จองอัตราล่วงหน้าได้หลายเดือน และเปลี่ยนไปใช้อัตราที่ต่ำกว่าได้ถ้าดอกเบี้ยลดลง
- ในอินเดีย ถ้าอัตราดอกเบี้ยขึ้นและคุณจ่ายไหว ให้ขอเพิ่มค่างวด (EMI) แทนการยืดระยะเวลาผ่อน และตรวจดูว่าเงินกู้แบบเก่าที่อิง MCLR หรืออัตราฐานจะถูกลงไหมถ้าย้ายไปใช้อัตราอ้างอิงที่ผูกกับอัตรา repo
- ย้ายเงินออมออกจากบัญชีที่ให้ดอกเบี้ยต่ำกว่าอัตราตลาดมาก ส่วนต่างระหว่างบัญชีทั่วไปกับบัญชีที่ให้ดอกเบี้ยสูงสุดมักมากกว่าการขยับครั้งถัดไปของธนาคารกลาง
- จับคู่เงินฝากและกองทุนตราสารหนี้กับเวลาที่ต้องใช้เงิน เพื่อไม่ให้การเปลี่ยนแปลงของดอกเบี้ยบังคับให้ต้องขายตอนขาดทุน
- เทียบอัตราดอกเบี้ยของเงินกู้แต่ละก้อนกับผลตอบแทนหลังหักภาษีที่การลงทุนของคุณน่าจะทำได้จริง ก่อนตัดสินใจว่าจะโปะหนี้หรือไม่ ปิดหนี้หรือลงทุนก่อน อธิบายการเปรียบเทียบนี้ไว้
ถ้าอยากอ่านภูมิหลัง *The Price of Time* ของ Edward Chancellor คือประวัติศาสตร์ของดอกเบี้ย และสิ่งที่เกิดขึ้นเมื่อเงินมีราคาถูกเป็นเวลานาน42 คำอธิบายของธนาคารกลางเอง ทั้งของธนาคารกลางอังกฤษเรื่อง Bank Rate ส่งผลถึงเงินกู้และเงินออมอย่างไร และของธนาคารกลางสหรัฐฯ เรื่องอัตรา federal funds ส่งผลถึงการกู้ยืมระยะสั้นอย่างไร สั้นและควรค่าแก่การอ่าน33,43
Nivritee ช่วยได้อย่างไร