ตราสารหนี้คือเงินกู้ที่ขายต่อได้ ดอกเบี้ยหน้าตั๋วคงที่ เมื่ออัตราดอกเบี้ยในตลาดขึ้น ราคาจึงลดลงจนอัตราผลตอบแทนเท่ากับอัตราใหม่ โดยลดลงราวเท่ากับค่า duration ต่อทุกหนึ่งจุดเปอร์เซ็นต์ นี่คือเหตุที่ดัชนีตลาดตราสารหนี้สหรัฐฯ ขาดทุน 13.01% ในปี 2022 และพันธบัตรรัฐบาลอังกฤษขาดทุน 23.8% ตอนนี้การคำนวณแบบเดียวกันกลับเป็นผลดีกับผู้ออม ต้นเดือนตุลาคม 2026 พันธบัตรรัฐบาลอายุสิบปีให้อัตราผลตอบแทน 5.31% ในสหรัฐฯ 5.33% ในสหราชอาณาจักร และ 7.22% ในอินเดีย
ตราสารหนี้คือเงินกู้ที่คุณขายต่อให้คนอื่นได้ รัฐบาลหรือบริษัทกู้เงิน สัญญาว่าจะจ่ายดอกเบี้ยคงที่ (เรียกว่า ดอกเบี้ยหน้าตั๋ว หรือ coupon) ทุกปีหรือทุกครึ่งปี และสัญญาว่าจะคืนมูลค่าหน้าตั๋วในวันที่กำหนด ระหว่างที่คุณถืออยู่ ข้อตกลงนี้ไม่เปลี่ยนเลย สิ่งที่เปลี่ยนคือราคาที่คนอื่นยอมจ่ายเพื่อซื้อต่อ เพราะตราสารหนี้ใหม่ออกตามอัตราที่ตลาดต้องการในตอนนั้น เมื่อดอกเบี้ยขึ้น ตราสารหนี้รุ่นเก่าที่จ่ายน้อยกว่าก็มีค่าน้อยลง และราคาจะลดลงจนให้ผลตอบแทนเท่ากับตราสารหนี้รุ่นใหม่ ก.ล.ต. สหรัฐฯ (SEC) สรุปกฎนี้ไว้ในบรรทัดเดียว คือเมื่ออัตราดอกเบี้ยในตลาดขึ้น ราคาตราสารหนี้แบบดอกเบี้ยคงที่จะลดลง1
นี่คือเหตุผลทั้งหมดที่ปี 2022 เจ็บหนัก เมื่อธนาคารกลางขึ้นดอกเบี้ยเพื่อสู้เงินเฟ้อ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Treasury) อายุสิบปีขึ้นจาก 1.52% ณ สิ้นปี 2021 เป็น 3.88% หนึ่งปีต่อมา2 ดัชนีตลาดตราสารหนี้สหรัฐฯ ในภาพกว้างขาดทุน 13.01%3 และดัชนีพันธบัตรรัฐบาลอังกฤษขาดทุน 23.8%4 และเป็นเหตุที่ตราสารหนี้ดูต่างออกไปในเดือนตุลาคม 2026 พันธบัตรรัฐบาลสหรัฐฯ อายุสิบปีแบบเดียวกันตอนนี้ให้อัตราผลตอบแทน 5.31%2
−13.01%3
ดัชนีตราสารหนี้ Bloomberg US Aggregate ปี 2022
−23.8%4
พันธบัตรรัฐบาลอังกฤษแบบทั่วไป ทุกอายุ ปี 2022
5.31%2
อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ อายุ 10 ปี ณ 5 ตุลาคม 2026
7.22%5
พันธบัตรรัฐบาลอินเดีย 6.94% GS 2036 ณ 5 ตุลาคม 2026
ดอกเบี้ยหน้าตั๋ว ราคา และอัตราผลตอบแทน
ตราสารหนี้หนึ่งตัวอธิบายได้ด้วยตัวเลขสามตัว มูลค่าหน้าตั๋ว คือเงินที่ได้คืนเมื่อครบกำหนด ตามธรรมเนียมคือ 100 หรือ 1,000 หน่วย ดอกเบี้ยหน้าตั๋ว คือดอกเบี้ยคงที่ คิดเป็นเปอร์เซ็นต์ของมูลค่าหน้าตั๋ว ดอกเบี้ยหน้าตั๋ว 4% บนตราสารหนี้ ฿1,000 จ่าย ฿40 ต่อปี ราคา คือราคาที่ซื้อขายกันวันนี้ คิดต่อมูลค่าหน้าตั๋ว 100 อัตราผลตอบแทน (yield) เชื่อมทั้งหมดเข้าด้วยกัน คือสิ่งที่คุณได้เทียบกับเงินที่จ่ายไป ตราสารหนี้ที่ซื้อต่ำกว่ามูลค่าหน้าตั๋วให้อัตราผลตอบแทนสูงกว่าดอกเบี้ยหน้าตั๋ว เพราะคุณได้ส่วนต่างเพิ่มเมื่อได้เงินคืน ส่วนตราสารหนี้ที่ซื้อสูงกว่ามูลค่าหน้าตั๋วให้อัตราผลตอบแทนต่ำกว่า เอกสารพื้นฐานเรื่องหลักทรัพย์รัฐบาลของธนาคารกลางอินเดีย (RBI) อธิบายความสัมพันธ์เดียวกันนี้สำหรับตราสารหนี้ที่ขายในราคาต่ำกว่าหน้าตั๋ว6
อัตราผลตอบแทนจนครบกำหนด (yield to maturity) คือตัวเลขเดียวที่รวมทุกอย่างไว้ ก.ล.ต. สหรัฐฯ นิยามว่าเป็นผลตอบแทนต่อปีของตราสารหนี้หากถือจนครบกำหนด โดยคิดถึงเวลาที่ซื้อและราคาที่จ่าย7 ลองดูตราสารหนี้ที่เหลืออายุห้าปี ดอกเบี้ยหน้าตั๋ว 3% ต่อปี ซื้อที่ราคา 95 คุณได้รับ 3 ทุกปี แล้วได้ 100 ตอนครบกำหนด มากกว่าที่จ่ายไป 5 อัตราผลตอบแทนจนครบกำหนด ซึ่งคืออัตราที่ทำให้เงินทั้งหมดนั้นมีค่าเท่ากับ 95 พอดีในวันนี้ ออกมาราว 4.1% ต่อปี นี่คือตัวเลขที่ควรใช้เทียบกับอัตราดอกเบี้ยเงินฝาก ไม่ใช่ดอกเบี้ยหน้าตั๋ว
ตัวอย่างของ ก.ล.ต. สหรัฐฯ เองมองจากอีกด้าน พันธบัตรรัฐบาลสหรัฐฯ อายุสิบปีมูลค่า $1,000 ดอกเบี้ยหน้าตั๋ว 3% ซื้อที่มูลค่าหน้าตั๋ว หนึ่งปีต่อมา อัตราดอกเบี้ยในตลาดของตราสารหนี้แบบเดียวกันเป็น 4% ราคาลดลงเหลือราว $925 ซึ่งที่ราคานี้ผู้ซื้อรายใหม่จะได้อัตราผลตอบแทน 4%1 ผู้ถือไม่ได้เสียเงินสดไปเลย ยังได้ดอกเบี้ย $30 ทุกปีและได้ $1,000 ตอนครบกำหนด แต่ถ้าขายวันนี้ ตราสารหนี้จะมีค่าน้อยลง ก.ล.ต. สหรัฐฯ ระบุว่า ถ้าคุณตั้งใจถือตราสารหนี้จนครบกำหนด ราคาที่ขึ้นลงรายวันอาจสำคัญกับคุณน้อยลง1
Duration: ราคาขยับมากแค่ไหน
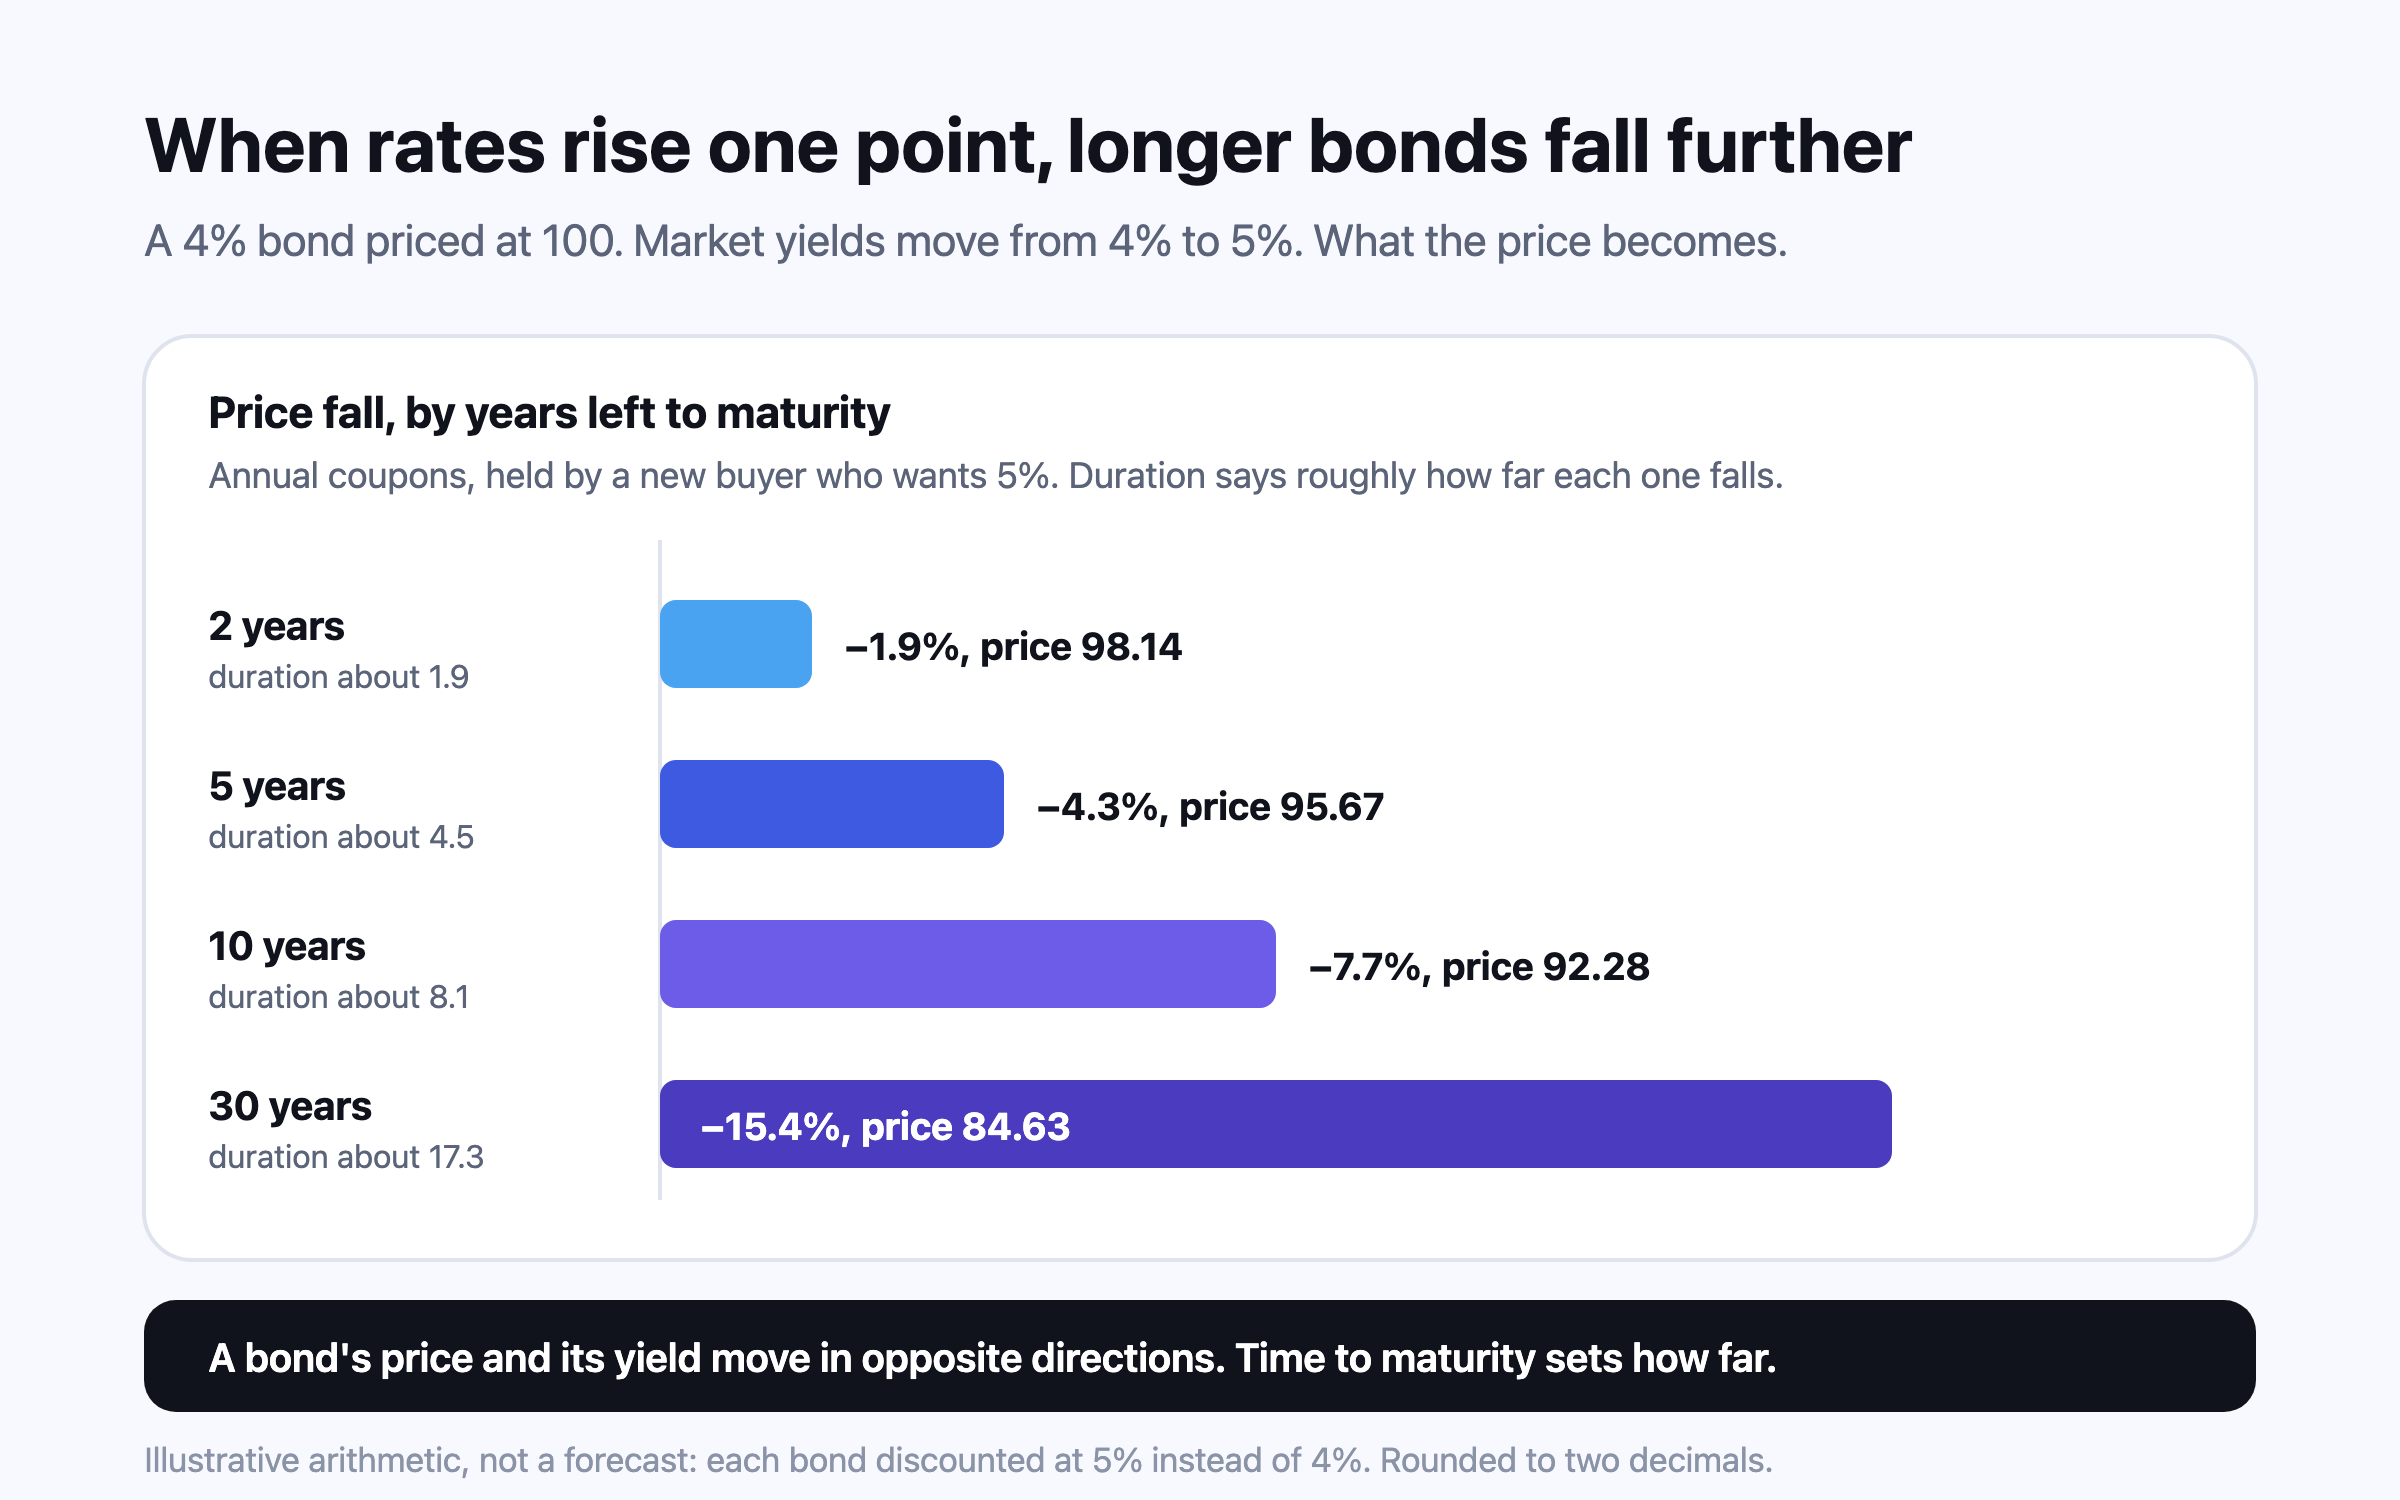
Duration วัดว่าราคาตราสารหนี้ไวต่อการเปลี่ยนแปลงของอัตราดอกเบี้ยแค่ไหน มีหน่วยเป็นปี แต่ FINRA (หน่วยงานกำกับโบรกเกอร์ของสหรัฐฯ) ย้ำว่าไม่ใช่แค่การวัดระยะเวลา แต่เป็นสัญญาณว่าราคาน่าจะขยับมากแค่ไหนเมื่อดอกเบี้ยขยับ หลักคร่าวๆ ของ FINRA คือ กองทุนตราสารหนี้ที่มี duration 10 ปีจะเสียมูลค่าราว 10% ถ้าดอกเบี้ยขึ้นหนึ่งจุดเปอร์เซ็นต์ และกองทุนที่มี duration สองปีจะเสียราว 2%8 อายุที่ยาวกว่าและดอกเบี้ยหน้าตั๋วที่ต่ำกว่าทำให้ duration ยาวขึ้น เพราะเงินที่จะได้รับมีส่วนที่มาถึงในอนาคตอันไกลมากขึ้น
ตารางนี้ควรอ่านทีละแถว ตราสารหนี้อายุสองปีแทบไม่รู้สึกเมื่อดอกเบี้ยขึ้นหนึ่งจุด ส่วนตราสารหนี้อายุสามสิบปีเสียมูลค่าราวหนึ่งในเจ็ด duration ยังเป็นระยะเวลาคุ้มทุนโดยประมาณด้วย ผู้ถือที่ตราสารหนี้ลดลง 7.7% เมื่ออัตราผลตอบแทนกระโดดจาก 4% เป็น 5% จะได้ผลตอบแทนเพิ่มปีละหนึ่งจุดนับจากนั้น ซึ่งต้องใช้เวลาราวเท่ากับ duration กว่าจะชดเชยส่วนที่ลดลงได้ FINRA ยกตัวอย่างของ Fitch ที่ใช้การคำนวณแบบเดียวกันกับแรงกระแทกที่ใหญ่กว่า ถ้าดอกเบี้ยขึ้นสองจุด ตราสารหนี้อันดับ BBB อายุสิบปีที่มี duration 8.4 อาจเสียมูลค่า 15% และตราสารหนี้อายุสามสิบปีที่มี duration 14.5 อาจเสียราว 26%8
ทำไมกองทุนตราสารหนี้ที่ “ปลอดภัย” จึงร่วงในปี 2022
กองทุนตราสารหนี้ในปี 2022 เป็นไปตามที่การคำนวณบอกทุกอย่าง อัตราผลตอบแทนเริ่มจากระดับที่ต่ำใกล้สถิติ ดอกเบี้ยหน้าตั๋วจึงแทบไม่มีส่วนช่วยรองรับ แล้วอัตราก็ขึ้นเร็ว ดัชนี Bloomberg US Aggregate ซึ่งวัดตราสารหนี้ระดับน่าลงทุนของสหรัฐฯ ในภาพกว้าง ให้ผลตอบแทน −13.01% ทั้งปี3 แย่ที่สุดในประวัติศาสตร์ของดัชนี ก่อนปี 2022 ช่วงสิบสองเดือนที่แย่ที่สุดคือช่วงที่สิ้นสุดเดือนมีนาคม 1980 ซึ่งขาดทุน 9.2%9 พันธบัตรรัฐบาลอังกฤษร่วงหนักกว่า เพราะตลาดอังกฤษมีพันธบัตรอายุยาวเป็นส่วนใหญ่ ดัชนี FTSE Actuaries all-stocks conventional gilt ให้ผลตอบแทน −23.8%4
สหราชอาณาจักรยังมีวิกฤตซ้อนอยู่ในการร่วงครั้งนั้น ระหว่างวันที่ 1 สิงหาคมถึงจุดสูงสุดในวันที่ 14 ตุลาคม 2022 อัตราผลตอบแทนพันธบัตรรัฐบาลอังกฤษ (gilt) อายุสามสิบปีขึ้นมากกว่า 270 bps (เบซิสพอยต์ คือหนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์) และเกิน 5% ไปช่วงสั้นๆ ช่วงที่รัฐบาลประกาศนโยบายการคลังเมื่อวันที่ 23 กันยายน อัตราขึ้น 140 bps ภายในสี่วันนับจากวันที่ 21 กันยายน มากกว่าสองเท่าของการขยับแบบเดียวกันครั้งใหญ่สุดตั้งแต่ปี 200010 กองทุนบำนาญที่ใช้กลยุทธ์การลงทุนแบบอิงภาระผูกพัน (liability-driven) ร่วมกับการใช้เงินกู้ขยายผล ถูกบังคับให้ขายพันธบัตรในตลาดที่กำลังร่วง และในวันที่ 28 กันยายน ธนาคารกลางอังกฤษ (Bank of England) เริ่มซื้อพันธบัตรรัฐบาลอายุยาวเป็นการชั่วคราว “ในขนาดเท่าที่จำเป็น” เพื่อให้ตลาดกลับมาทำงานเป็นปกติ11
เกรแฮมและเฮเลน ไพรซ์ อายุ 61 และ 59 ปี ในบริสตอล ย้ายเงินออมในกองทุนบำนาญ £120,000 ไปไว้ในกองทุนพันธบัตรรัฐบาลอังกฤษในปี 2021 เพราะเป็น “ส่วนที่ปลอดภัย” ถ้ากองทุนของทั้งสองให้ผลตอบแทนเท่าดัชนี all-stocks ปี 2022 จะทำให้เสียเงินราว £28,560 หรือ 23.8% ของเงินก้อนนั้น4 ไม่มีอะไรผิดนัดชำระ รัฐบาลอังกฤษไม่เคยพลาดการจ่ายเงินพันธบัตรเลยสักครั้ง12 สิ่งที่ทำให้ขาดทุนคือความเสี่ยงด้าน duration ที่ไม่เคยมีใครอธิบายให้ฟัง พันธบัตรทำตามที่สัญญาไว้ทุกอย่าง “ปลอดภัยจากการผิดนัดชำระ” กับ “ปลอดภัยจากราคาที่ร่วง” เป็นคุณสมบัติคนละอย่าง และกองทุนที่มี duration ยาวมีแค่อย่างแรก
ครอบครัวการ์เซียในฟีนิกซ์ อายุ 52 และ 50 ปี ถือกองทุนดัชนีตลาดตราสารหนี้ทั้งตลาด $150,000 การร่วง 13.01% ทำให้ขาดทุนบนกระดาษราว $19,515 ในปี 20223 จากนั้นดัชนีให้ผลตอบแทน 5.53% ในปี 20233 เมื่ออัตราผลตอบแทนที่สูงขึ้นเริ่มจ่ายออกมา เหตุผลที่การร่วงของราคาตราสารหนี้ฟื้นตัวเองได้บางส่วนมาจากการคำนวณเดียวกัน เมื่อราคาลงไปแล้ว ดอกเบี้ยทุกงวดที่นำไปลงทุนต่อจะซื้อตราสารหนี้ได้ที่อัตราผลตอบแทนใหม่ที่สูงขึ้น คำอธิบายสำหรับนักลงทุนของ Vanguard แยกเรื่องเดียวกันนี้ระหว่างผลขาดทุนในปี 2022 กับบทบาทของตราสารหนี้ในระยะยาว13
ตอนนี้ตราสารหนี้ให้ผลตอบแทนเท่าไร แยกตามประเทศ
มีสองเรื่องที่น่าสังเกต อัตราผลตอบแทนระยะยาวในสหรัฐฯ และสหราชอาณาจักรอยู่สูงกว่าอัตราดอกเบี้ยนโยบายค่อนข้างมาก นักลงทุนจึงได้ค่าตอบแทนจากการให้กู้นานขึ้น ต่างจากเส้นอัตราผลตอบแทนหัวกลับในปี 2023 และอัตราผลตอบแทนต่างกันมากในแต่ละประเทศ ส่วนใหญ่เพราะเงินเฟ้อที่คาดไว้ต่างกัน อัตราผลตอบแทนอายุสิบปีของอินเดียที่ 7.22% อยู่เทียบกับอัตรา repo 5.50% ซึ่งขึ้นเมื่อวันที่ 7 ตุลาคม 202615 ขณะที่พันธบัตรอายุสิบปีของสิงคโปร์ให้ 2.47%18 อัตราผลตอบแทนจะสูงหรือต่ำต้องดูเทียบกับเงินเฟ้อของสกุลเงินที่จ่าย การเทียบพันธบัตรรูปีกับพันธบัตรดอลลาร์สิงคโปร์จากอัตราผลตอบแทนอย่างเดียวจึงเป็นความผิดพลาด ดูด้านครัวเรือนได้ที่ อัตราดอกเบี้ยกับเงินของคุณ
พันธบัตรรัฐบาล หุ้นกู้เอกชน และพันธบัตรอิงเงินเฟ้อ
ตราสารหนี้ต่างกันที่ใครเป็นลูกหนี้ และการจ่ายเงินผูกกับอะไร พันธบัตรรัฐบาล ในสกุลเงินของประเทศนั้นเองมีความเสี่ยงผิดนัดชำระต่ำที่สุด เพราะผู้ออกเก็บภาษีได้ และในกรณีสุดขั้วก็พิมพ์เงินได้ เช่น พันธบัตรรัฐบาลสหรัฐฯ พันธบัตรรัฐบาลอังกฤษ พันธบัตรรัฐบาลแคนาดาและออสเตรเลีย พันธบัตรรัฐบาลอินเดีย (G-sec) และพันธบัตรรัฐบาลสิงคโปร์ (Singapore Government Securities) หุ้นกู้เอกชน จ่ายมากกว่าเพราะผู้กู้อาจล้มได้ พันธบัตรอิงเงินเฟ้อ ปรับเงินต้นตามราคาสินค้า อัตราผลตอบแทนจึงเป็นอัตราผลตอบแทนที่แท้จริง พันธบัตร TIPS ของสหรัฐฯ ปรับตามดัชนีราคาผู้บริโภค และเมื่อครบกำหนดจะได้เงินต้นที่ปรับแล้วหรือเงินต้นเดิม แล้วแต่ว่าจำนวนไหนมากกว่า23 พันธบัตรรัฐบาลอังกฤษแบบอิงเงินเฟ้อ (index-linked gilt) ซึ่งออกครั้งแรกในปี 1981 ปรับทั้งดอกเบี้ยหน้าตั๋วและเงินต้นตามดัชนีราคาขายปลีก (RPI)12 อินเดียออกพันธบัตรอิงเงินเฟ้อในปี 2013 ช่วงแรกผูกกับราคาขายส่ง แล้วจึงเปลี่ยนไปผูกกับราคาผู้บริโภค6
ณ วันที่ 5 ตุลาคม 2026 อัตราผลตอบแทนที่แท้จริงของ TIPS อายุสิบปีอยู่ที่ 2.95% เทียบกับ 5.31% ของพันธบัตรรัฐบาลสหรัฐฯ อายุสิบปีแบบปกติ24 ส่วนต่าง 2.36 จุดเปอร์เซ็นต์คืออัตราเงินเฟ้อที่ตลาดคาดไว้ตลอดสิบปีโดยประมาณ นักลงทุนที่คิดว่าเงินเฟ้อจะสูงกว่านั้นจะเลือก TIPS ส่วนคนที่คิดว่าจะต่ำกว่าจะเลือกพันธบัตรแบบปกติ พันธบัตรอิงเงินเฟ้ออายุสิบปีของออสเตรเลียให้อัตราผลตอบแทน 2.893% ณ สิ้นเดือนกันยายน17 ผู้ออมในสหรัฐฯ ยังมี I bonds (พันธบัตรออมทรัพย์อิงเงินเฟ้อของสหรัฐฯ) ซึ่งจ่าย 4.26% รวมอัตราคงที่ 0.90% สำหรับพันธบัตรที่ออกระหว่างเดือนพฤษภาคมถึงตุลาคม 2026 ซื้อได้สูงสุด $10,000 ต่อคนต่อปี25
อันดับความน่าเชื่อถือ (credit rating) ให้เกรดโอกาสที่ผู้กู้จะผิดนัดชำระ ตราสารหนี้ที่ได้อันดับ BBB ขึ้นไปจาก S&P หรือ Baa ขึ้นไปจาก Moody’s ถือเป็น ระดับน่าลงทุน (investment grade)26 ส่วนที่ได้ BB หรือ Ba ลงไปคือตราสารหนี้ผลตอบแทนสูง (high-yield) หรือที่เรียกกันว่า “junk”27 อันดับความน่าเชื่อถือเป็นความเห็น ไม่ใช่คำสัญญา และตราสารหนี้บางประเภทมีความเสี่ยงที่ป้ายชื่อไม่ได้บอก ในเดือนมีนาคม 2023 ขณะที่ UBS เข้าซื้อ Credit Suisse โดยมีรัฐบาลสนับสนุน FINMA หน่วยงานกำกับตลาดการเงินของสวิตเซอร์แลนด์ ประกาศตัดมูลค่าตราสารหนี้ AT1 ของ Credit Suisse ราว CHF 16 พันล้านทิ้งทั้งหมด ตราสารประเภทนี้เป็นตราสารหนี้ของธนาคารที่ออกแบบมาให้รับผลขาดทุน28 ในอินเดียเมื่อเดือนเมษายน 2020 RBI เปิดมาตรการเสริมสภาพคล่องพิเศษให้กองทุนรวม วงเงิน ₹500,000 ล้าน หลังเกิดแรงขายคืนที่ตามมาจากการปิดกองทุนตราสารหนี้บางกอง ซึ่ง RBI ระบุว่าแรงกดดันจำกัดอยู่ในกลุ่มที่มีความเสี่ยงสูง29 ความเสี่ยงด้านเครดิตคือที่มาของอัตราผลตอบแทนส่วนเพิ่ม และเมื่อเกิดขึ้นก็มาทีเดียวทั้งก้อน
กองทุนตราสารหนี้ ตราสารหนี้ที่ถือจนครบกำหนด หรือเงินฝาก?
ตราสารหนี้ที่ถือจนครบกำหนดจากผู้ออกที่ยังชำระหนี้ได้ จะคืนเงินตามที่สัญญาไว้พอดี ราคาที่ขึ้นลงระหว่างทางเป็นแค่ตัวเลขบนกระดาษ แต่ กองทุนตราสารหนี้ไม่มีวันครบกำหนด กองทุนซื้อตราสารหนี้ใหม่ไปเรื่อยๆ เพื่อรักษา duration ให้คงที่ มูลค่าจึงขยับตามดอกเบี้ยไปตลอด แต่ก็เริ่มได้อัตราผลตอบแทนที่สูงขึ้นทันทีที่ดอกเบี้ยขึ้น ในระยะเวลาที่ยาวราว duration ของกองทุน ทั้งสองแบบมักจบลงที่ใกล้เคียงกัน กองทุนให้การกระจายความเสี่ยงและความสะดวก ตราสารหนี้รายตัวหรือบันไดตราสารหนี้ให้วันที่และจำนวนเงินที่รู้ล่วงหน้า สำหรับเงินที่ต้องใช้ในวันที่ที่กำหนด การเลือกอายุตราสารหนี้ให้ตรงกับวันนั้นช่วยตัดความเสี่ยงด้านดอกเบี้ยออกไปได้ทั้งหมด
เงินฝากธนาคาร ต่างออกไปอีก ไม่มีราคาที่ขยับ และในประเทศส่วนใหญ่มีระบบคุ้มครองเงินฝากที่รัฐหนุนหลังจนถึงวงเงินหนึ่ง วงเงินนี้คิดต่อคนต่อธนาคาร ยอดเงินก้อนใหญ่จึงอาจต้องกระจายไว้หลายแห่ง
ในอินเดีย ทางเลือกระหว่างเงินฝากประจำกับกองทุนตราสารหนี้เปลี่ยนไปในปี 2023 กฎหมาย Finance Act 2023 เพิ่มมาตรา 50AA ซึ่งกำหนดว่ากำไรจากหน่วยลงทุนที่ซื้อตั้งแต่วันที่ 1 เมษายน 2023 ของ “กองทุนรวมที่กำหนด” (specified mutual funds) ซึ่งตอนนั้นหมายถึงกองทุนที่ลงทุนในหุ้นไม่เกิน 35% จะเสียภาษีเป็นกำไรจากการขายระยะสั้นตามอัตราภาษีขั้นบันไดของผู้ลงทุน ไม่ว่าจะถือนานเท่าไร36,37 กฎนี้ตัดสิทธิปรับต้นทุนตามเงินเฟ้อ (indexation) ที่เคยทำให้กองทุนตราสารหนี้ที่ถือเกินสามปีเสียภาษีน้อยกว่าเงินฝากมาก ตั้งแต่ปีประเมินภาษี 2026-27 นิยามนี้แคบลงเหลือเฉพาะกองทุนที่ลงทุนในตราสารหนี้และตราสารตลาดเงินมากกว่า 65% ทำให้กองทุนทองคำ ETF จำนวนมาก และกองทุนรวมที่ลงทุนในกองทุนอื่น (fund of funds) บางกองหลุดออกจากกฎนี้36 กฎหมาย Income-tax Act 2025 ซึ่งใช้ตั้งแต่ปีภาษี 2026-27 ก็ให้ผลเหมือนกันในมาตรา 7637 สิ่งที่กองทุนตราสารหนี้ยังให้ได้คือการเลื่อนจ่ายภาษี ดอกเบี้ยเงินฝากเสียภาษีทุกปี ส่วนกำไรของกองทุนเสียภาษีเมื่อขายเท่านั้น
ปิยะพงษ์และศิริพร ทองดี อายุ 37 และ 39 ปี ในนครราชสีมา ทั้งคู่เสียภาษีเงินได้ในขั้นที่สูงกว่า 15% จึงเลือกไม่นำดอกเบี้ยเงินฝากไปรวมคำนวณภาษี ให้ภาษี 15% ที่ถูกหัก ณ ที่จ่ายเป็นภาษีสุดท้าย39 และกำลังเลือกว่าจะเก็บเงิน ฿4 แสนที่กันไว้ซื้อรถในอีกสามปีไว้ที่ไหน ที่อัตรา 0.90% ของยูโอบีสำหรับเงินฝากประจำ 36 เดือน38 ส่วนต่างหลังหักภาษีระหว่างเงินฝากกับกองทุนตราสารหนี้ที่ได้ผลตอบแทนเท่ากันอยู่ที่ราว ฿1,650 ในสามปี ในไทยส่วนต่างนี้ไม่ได้มาจากการเลื่อนจ่ายภาษีแบบในอินเดีย แต่มาจากการที่กำไรจากการขายหน่วยลงทุนกองทุนรวมของบุคคลธรรมดาได้รับยกเว้นภาษี40 ขณะที่ดอกเบี้ยเงินฝากถูกหักภาษีทุกปี ถึงอย่างนั้นก็ยังเป็นเงินไม่มาก และตั้งแต่วันที่ 20 สิงหาคม 2019 กองทุนรวมเองก็เสียภาษี 15% จากดอกเบี้ยที่ได้รับ41 กองทุนที่จะให้ผลตอบแทนหลังหักค่าใช้จ่ายเท่ากับเงินฝากจึงต้องถือสิ่งที่ให้ดอกเบี้ยสูงกว่า เมื่อเงินฝากได้รับความคุ้มครองสูงสุด ฿1 ล้านต่อผู้ฝากต่อธนาคาร42 ซึ่งครอบคลุมเงินก้อนนี้ทั้งหมด และผลตอบแทนคงที่ เงินฝากจึงเป็นทางเลือกที่ตรงไปตรงมากว่าสำหรับเป้าหมายที่มีวันที่ชัดเจน กองทุนตราสารหนี้จะคุ้มก็ต่อเมื่อคาดได้อย่างมีเหตุผลว่าจะให้ผลตอบแทนมากกว่าหลังหักค่าใช้จ่าย ซึ่งหมายถึงต้องรับความเสี่ยงด้านดอกเบี้ยหรือด้านเครดิตบ้าง
เหม่ยหลิง ตัน อายุ 29 ปี ในสิงคโปร์ เก็บ S$30,000 ไว้เป็นเงินสำรองฉุกเฉิน ตั๋วเงินคลังสิงคโปร์อายุหกเดือนที่ประมูลเมื่อวันที่ 24 กันยายน 2026 ปิดการประมูลที่อัตราผลตอบแทน 1.92%43 ส่วน Singapore Savings Bond (พันธบัตรออมทรัพย์ของรัฐบาลสิงคโปร์) รุ่นพฤศจิกายน 2026 ให้ผลตอบแทนเฉลี่ย 2.45% ต่อปีตลอดสิบปี เริ่มที่ 1.67%44 Savings Bond ขายคืนได้ทุกเดือนโดยไม่มีค่าปรับ และได้เงินลงทุนคืนครบเต็มจำนวนเสมอ45 จึงเหมาะเป็นพิเศษกับเงินที่อาจต้องใช้กะทันหันแต่ส่วนใหญ่คงไม่ได้ใช้ เงินสำรองนี้ควรมีเท่าไร ดู เงินสำรองฉุกเฉินควรมีเท่าไร
ตราสารหนี้อยู่ตรงไหนในแผนของครัวเรือน
ตราสารหนี้ทำงานสองอย่าง คือเก็บเงินที่จะใช้ในไม่กี่ปีข้างหน้าโดยแกว่งน้อยกว่าหุ้น และมักช่วยรองรับพอร์ตเมื่อหุ้นร่วง แม้ปี 2022 ที่ทั้งสองร่วงพร้อมกันจะแสดงให้เห็นว่าการรองรับนี้ไม่ได้เกิดขึ้นทุกครั้ง ควรมีในตราสารหนี้เท่าไรขึ้นกับว่าต้องใช้เงินเมื่อไรมากกว่าอายุอย่างเดียว ดู การจัดสรรสินทรัพย์ตามอายุ และ กลยุทธ์แบ่งเงินเป็นถัง สำหรับกองทุนตราสารหนี้ ให้อ่าน duration และอันดับความน่าเชื่อถือเฉลี่ยในหนังสือชี้ชวนสรุป (factsheet) ของกองทุนก่อนดูผลตอบแทนในอดีต กองทุนรวม และ ETF อธิบายรูปแบบการลงทุนทั้งสองแบบนี้