ดอกเบี้ยทบต้นคือการเติบโตซ้อนบนการเติบโต เงิน 10,000 ที่ 7% ต่อปีจะกลายเป็นราว 76,000 ใน 30 ปี เทียบกับ 31,000 ถ้ามีแค่เงินต้นที่ได้ดอกเบี้ย กฎ 72 ประมาณเวลาที่เงินเพิ่มเป็นสองเท่าได้ดีในช่วงราว 4% ถึง 12% ค่าธรรมเนียมและเงินเฟ้อทำให้การทบต้นช้าลง และเลขชุดเดียวกันบนบัตรที่คิดดอกเบี้ย 21–45% ต่อปีทำให้หนี้เพิ่มเป็นสองเท่าในราวหนึ่งปีครึ่งถึงสามปีครึ่ง
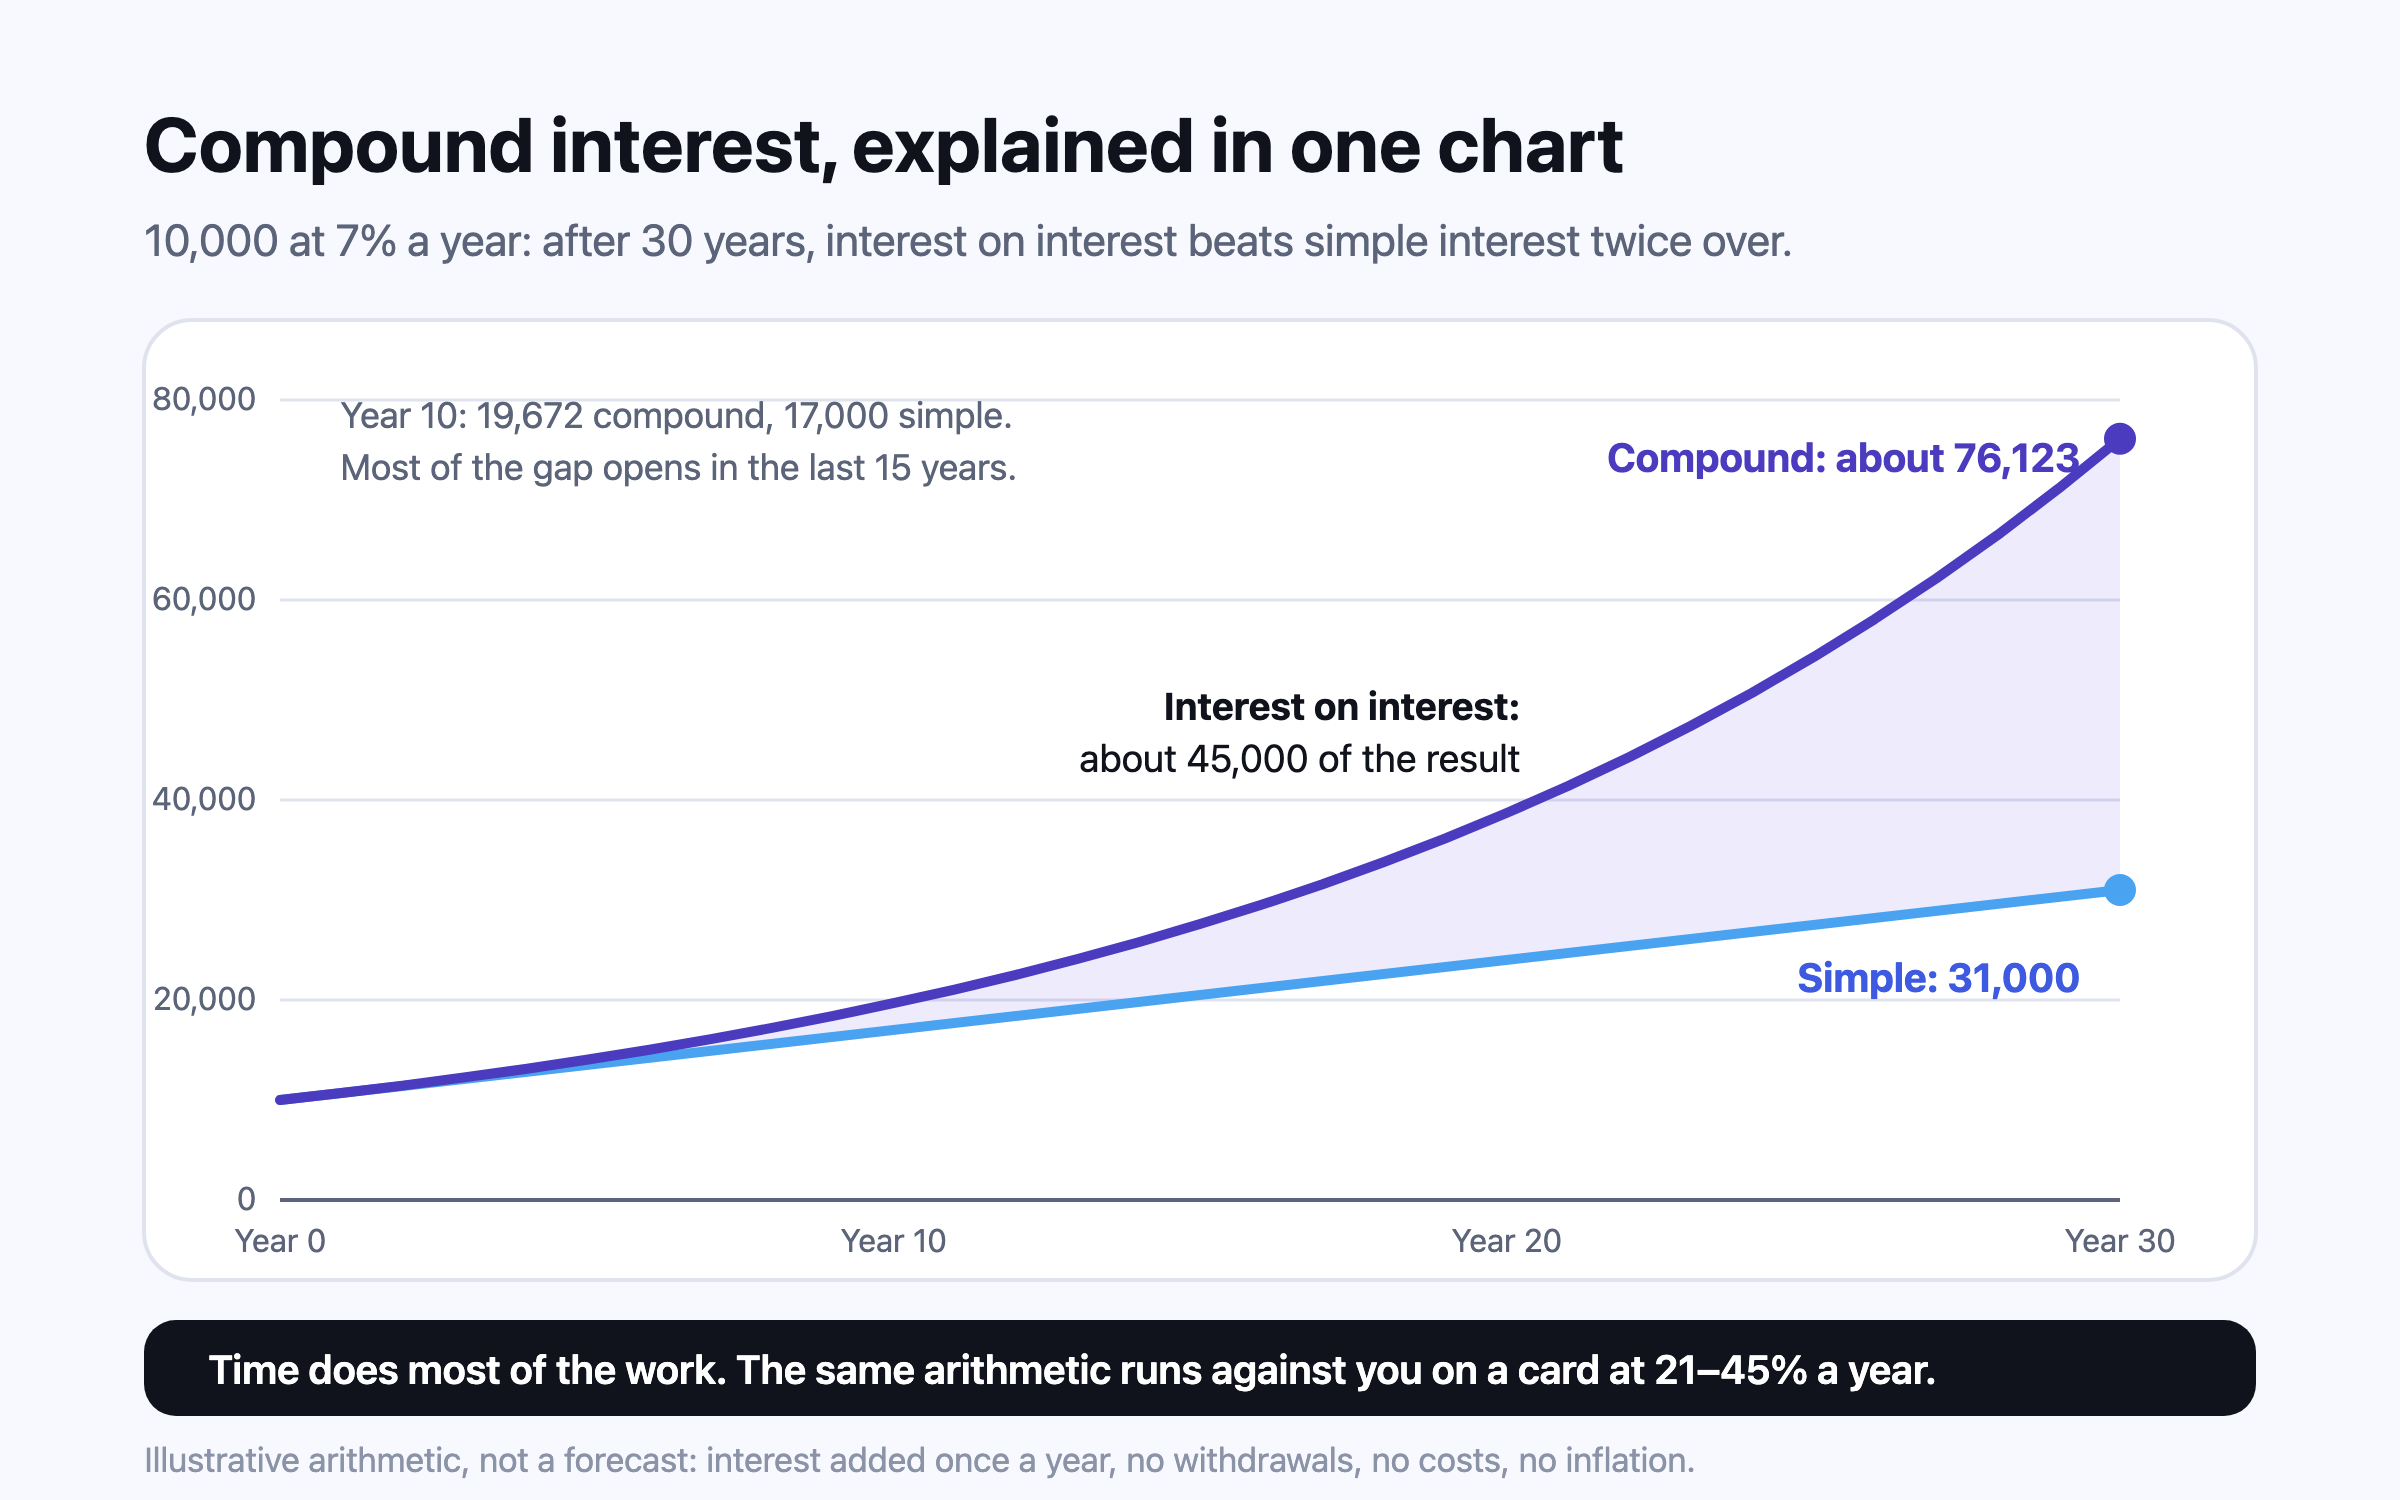
ดอกเบี้ยทบต้นคือดอกเบี้ยที่จ่ายบนเงินต้น และ บนดอกเบี้ยที่เงินนั้นได้มาแล้ว1 ประโยคเดียวนี้อธิบายเรื่องการเงินส่วนบุคคลได้เป็นส่วนใหญ่ ถ้าเก็บเงิน 10,000 ไว้ที่ 7% ต่อปีแล้วไม่แตะเลย ผ่านไป 30 ปีจะมีมูลค่าราว 76,123 ถ้ามีแค่เงินต้น 10,000 ที่ได้ดอกเบี้ย (ดอกเบี้ยไม่ทบต้น) จะได้ 31,000 ส่วนที่เกินมาราว 45,000 คือดอกเบี้ยบนดอกเบี้ย และเกือบทั้งหมดมาในครึ่งหลังของช่วงเวลา
42%2
ของผู้ใหญ่ใน 39 ประเทศและเขตเศรษฐกิจตอบคำถามพื้นฐานเรื่องดอกเบี้ยทบต้นได้ถูกต้อง (OECD/INFE ปี 2023)
$100 → $1.16 ล้าน3
S&P 500 แบบนำเงินปันผลไปลงทุนต่อ ตั้งแต่ต้นปี 1928 ถึงสิ้นปี 2025
22.15%4
อัตราดอกเบี้ยบัตรเครดิตเฉลี่ยในสหรัฐฯ ของบัญชีที่ถูกคิดดอกเบี้ย ไตรมาส 2 ปี 2026
45%5
ต่อปี คือค่าธรรมเนียมทางการเงินมาตรฐานของบัตรเครดิตธนาคาร HDFC ส่วนใหญ่ ก่อนภาษี GST (กันยายน 2026)
การทบต้นทำงานอย่างไร ทีละปี
ดอกเบี้ยแต่ละปีคิดจากยอดที่ใหญ่กว่าปีก่อนเล็กน้อย ที่ 7% เงิน 10,000 ได้ดอกเบี้ย 700 ในปีแรก ดอกเบี้ยปีที่สองคือ 7% ของ 10,700 เท่ากับ 749 พอถึงปีที่ 10 ยอดเงินโตจนดอกเบี้ยปีเดียวอยู่ที่ราว 1,287 และถึงปีที่ 30 อยู่ที่ราว 4,980 หรือเกือบครึ่งหนึ่งของเงินต้น ได้มาในปีเดียวโดยไม่ได้ใส่เงินใหม่เพิ่มเลย1
มีสองเรื่องตามมา เรื่องแรก การทบต้นช้าก่อนแล้วจึงเร็ว ในตัวอย่างนี้ยอดเงินใช้เวลาราวสิบปีกว่าจะเพิ่มเป็นสองเท่าครั้งแรก และสิบปีสุดท้ายเพิ่มเงินมากกว่ายี่สิบปีแรกรวมกัน เรื่องที่สอง ปัจจัยหลักคือ เวลา ไม่ใช่ความฉลาด งานศึกษาว่าคนประมาณการเติบโตอย่างไรพบว่าเราส่วนใหญ่นึกภาพมันเป็นเส้นตรง Victor Stango และ Jonathan Zinman เรียกสิ่งนี้ว่า อคติการเติบโตแบบทวีคูณ (exponential growth bias) และพบว่ามันอธิบายได้ว่าทำไมคนประเมินอัตราดอกเบี้ยเงินกู้และมูลค่าในอนาคตของเงินออมต่ำเกินไป และครัวเรือนที่มีอคตินี้มากกว่ากู้มากกว่าและออมน้อยกว่า6
ทบต้นรายเดือน รายไตรมาส หรือรายปี
ยิ่งบวกดอกเบี้ยถี่เท่าไร ยอดเงินก็ยิ่งโตเร็ว แต่ส่วนต่างน้อยกว่าที่คนคาด อัตรา 7% ตามที่ประกาศ (nominal) ที่ทบต้นรายเดือน เท่ากับอัตราที่แท้จริง 7.23% ต่อปี เทียบกับ 7% ที่ทบต้นรายปี1 เวลาเทียบผลิตภัณฑ์เงินออมสองตัว ให้เทียบอัตราที่แท้จริงต่อปี (effective annual rate ซึ่งสหราชอาณาจักรเรียก AER และสหรัฐฯ เรียก annual percentage yield) ความถี่ของการทบต้นมีผลมากกว่านี้มากกับหนี้ ซึ่งอัตราสูงกว่า ดังที่ส่วนบัตรเครดิตด้านล่างแสดง
หุ้นและกองทุนซึ่งไม่ได้จ่ายดอกเบี้ย ทบต้นได้ไหม?
ถ้าพูดกันตามหลักแล้ว หุ้นไม่ได้จ่ายดอกเบี้ย แต่ทบต้นได้อีกสองทาง ทางแรกคือบริษัทนำกำไรไปลงทุนต่อและเติบโต ทางที่สองคือเงินปันผลที่นำไปลงทุนต่อจะซื้อหุ้นเพิ่ม ซึ่งก็จ่ายปันผลของตัวเองต่อ ข้อมูลของ Aswath Damodaran ที่ NYU Stern แสดงว่าเงิน $100 ที่ใส่ใน S&P 500 ตอนต้นปี 1928 และนำเงินปันผลไปลงทุนต่อ โตเป็นราว $1,157,599 ภายในสิ้นปี 2025 หรือราว 10.02% ต่อปีแบบทบต้น เงิน $100 เท่ากันในตั๋วเงินคลังสหรัฐฯ อายุสามเดือนกลายเป็นราว $2,578 (3.37% ต่อปี) และในพันธบัตรรัฐบาลสหรัฐฯ อายุสิบปีราว $7,753 (4.54% ต่อปี)3
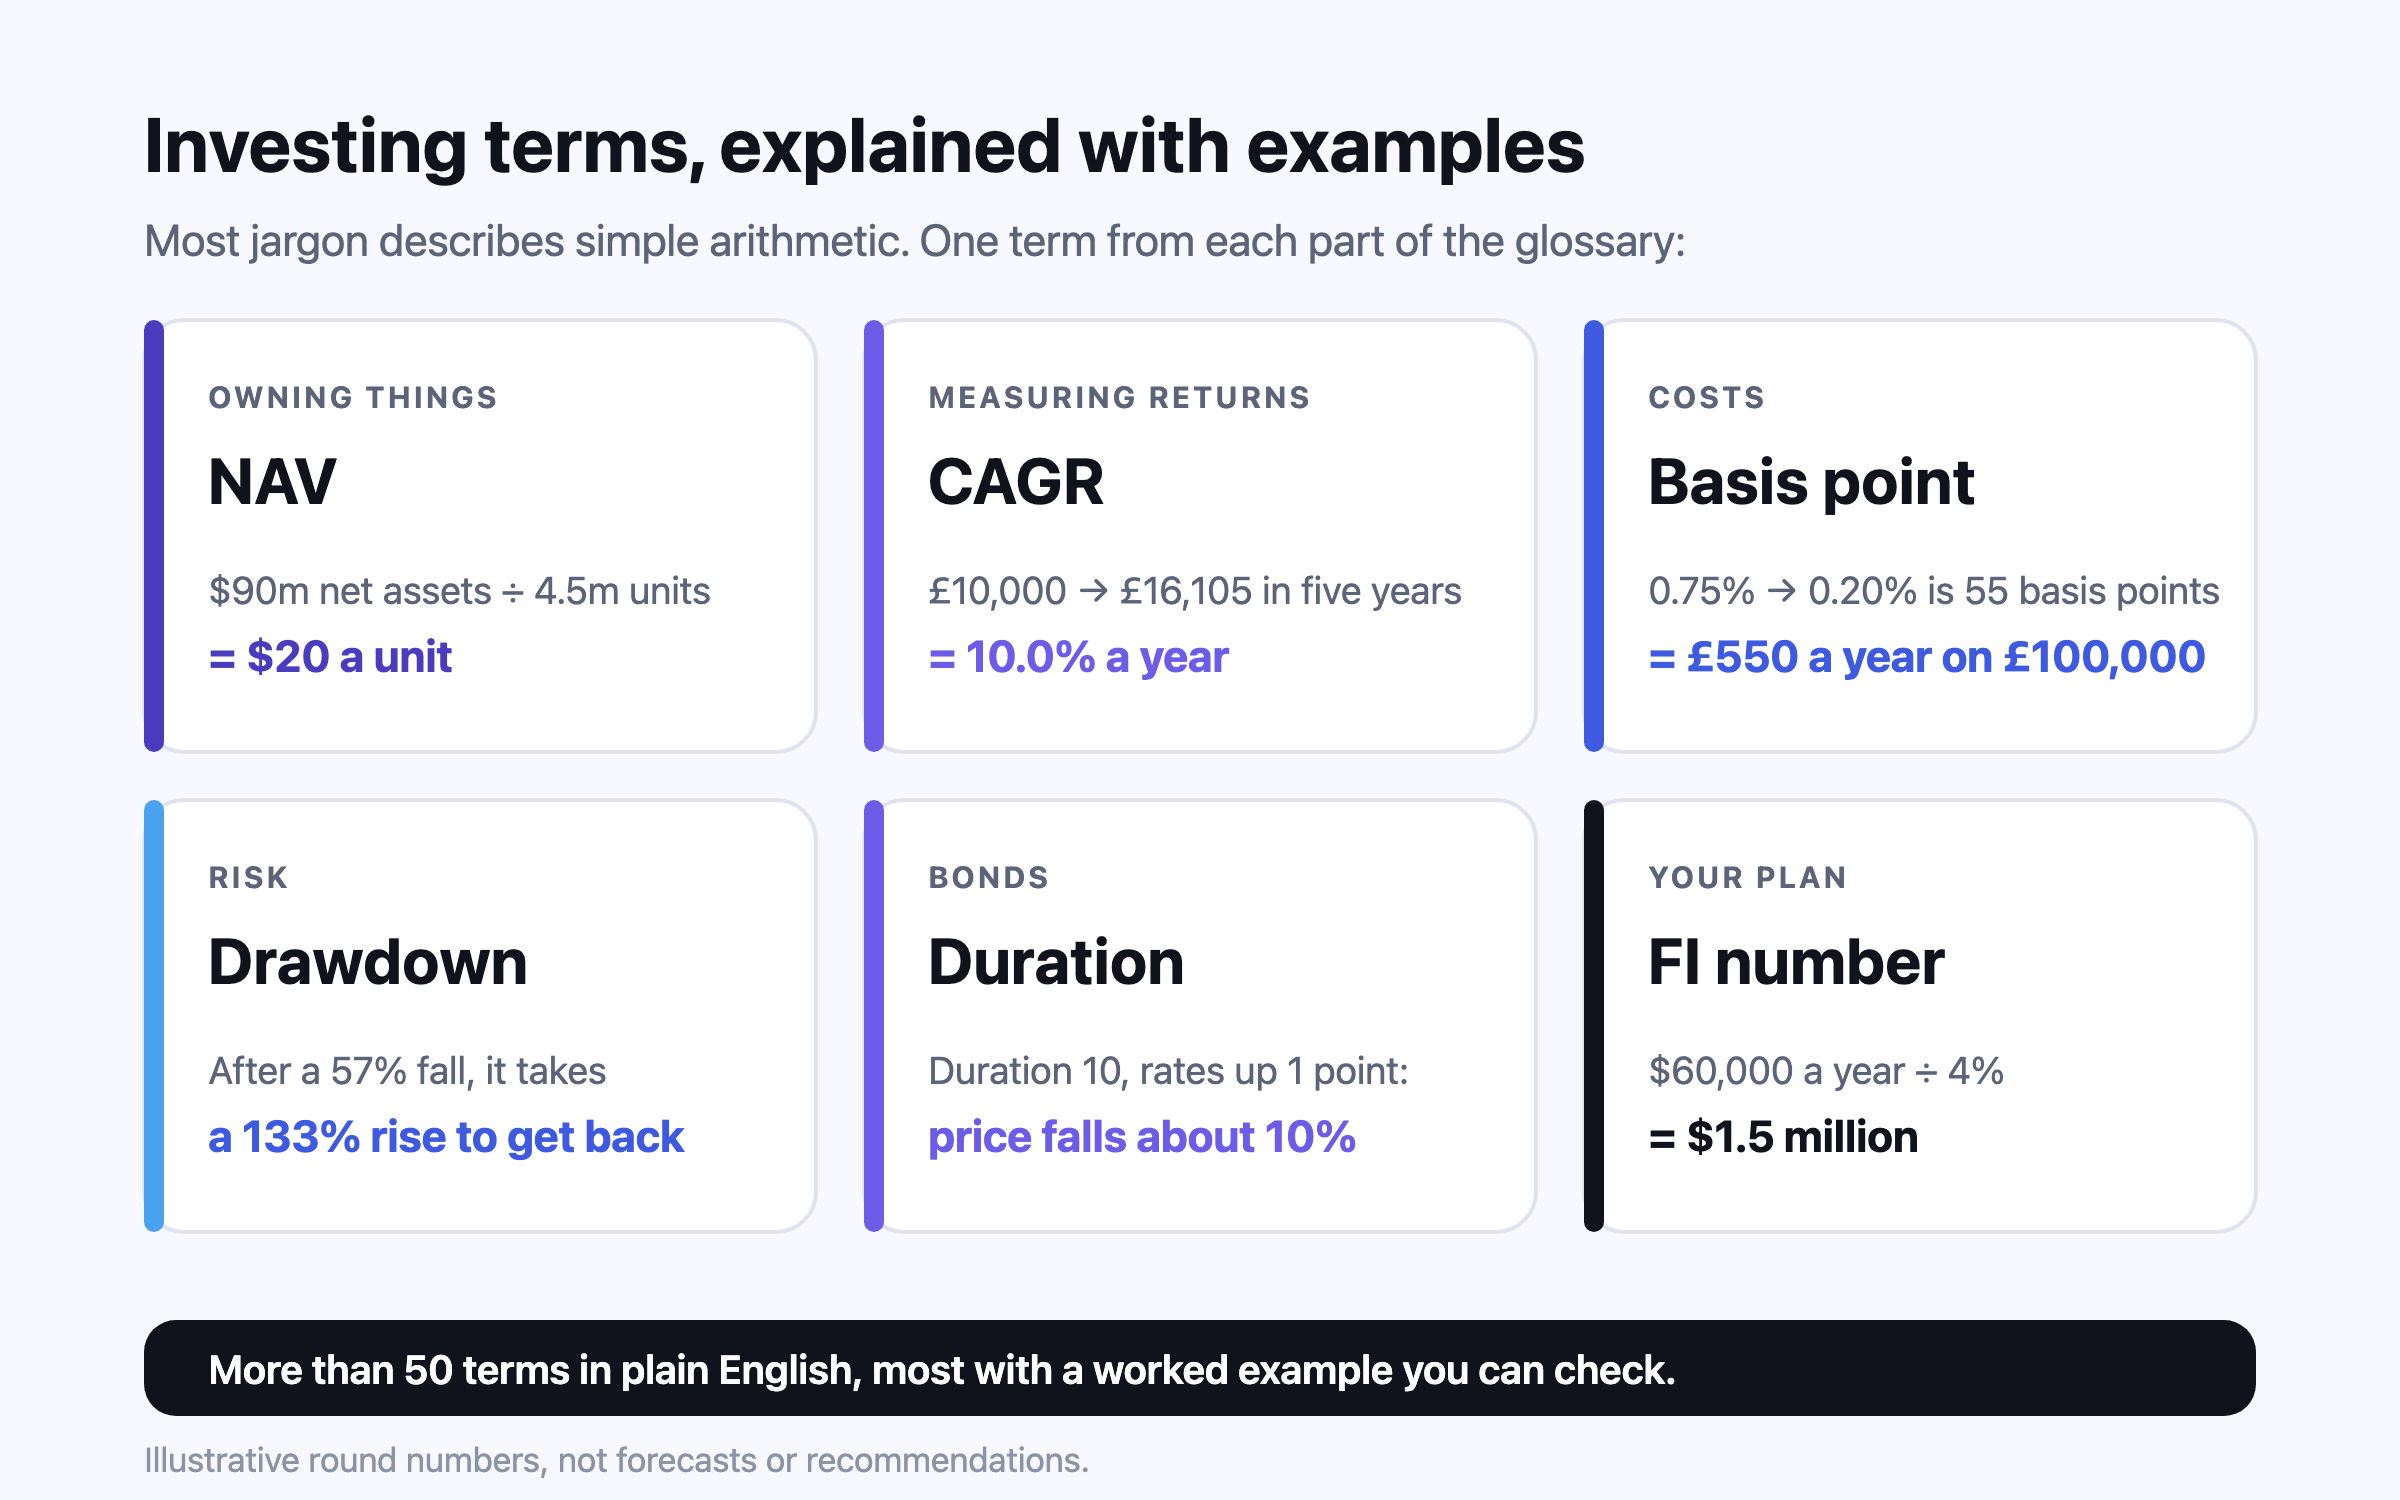
ตัวเลข 10.02% นี้เป็นค่าเฉลี่ยแบบ ทบต้น (ค่าเฉลี่ยเรขาคณิต) ค่าเฉลี่ยธรรมดาของผลตอบแทนรายปี 98 ปีสูงกว่า คือราว 11.86% เพราะการขาดทุนทำร้ายการทบต้นมากกว่าที่กำไรช่วย การร่วง 50% ต้องขึ้น 100% จึงจะกลับมาที่เดิม3 หุ้นยังขาดทุนใน 26 ปีจาก 98 ปีปฏิทินนั้น รวมถึง 36.55% ในปี 20083 การทบต้นในหุ้นมีอยู่จริงแต่ขรุขระ บทความ ความเสี่ยงและผลตอบแทน อธิบายว่าขรุขระแค่ไหนและนานเท่าไร
ในกองทุน ทางเลือกที่ทำให้การทบต้นเดินต่อคือการนำรายได้ไปลงทุนต่อ หน่วยลงทุนชนิดสะสมมูลค่าในสหราชอาณาจักร (accumulation units) ตัวเลือก “growth” ในอินเดีย และบริการนำเงินปันผลไปลงทุนต่อในสหรัฐฯ และออสเตรเลีย ล้วนทำแบบนี้ให้อัตโนมัติ ส่วนตัวเลือกจ่ายปันผลจะส่งรายได้เข้าบัญชีธนาคารของคุณแทน ซึ่งจะทบต้นก็ต่อเมื่อคุณนำไปลงทุนต่อเอง
กฎ 72 และความแม่นยำของมัน
เอา 72 หารด้วยอัตราต่อปี จะได้จำนวนปีคร่าวๆ ที่เงินใช้เพิ่มเป็นสองเท่า เว็บไซต์ให้ความรู้นักลงทุนของ ก.ล.ต. สหรัฐฯ (SEC) ยกตัวอย่างมาตรฐานไว้ว่า ที่ 9% ต่อปี เงินจะเพิ่มเป็นสองเท่าราวทุกแปดปี1 ตารางนี้เทียบทางลัดนี้กับคำตอบที่แม่นยำ ซึ่งคือลอการิทึมของ 2 หารด้วยลอการิทึมของหนึ่งบวกอัตรา
กฎนี้ใกล้เคียงที่สุดราว 8% และใช้ได้ดีพอในช่วงราว 4% ถึง 12% ซึ่งครอบคลุมอัตราเงินออมและการลงทุนส่วนใหญ่ ที่อัตราต่ำมากจะบอกเวลานานเกินไปเล็กน้อย ที่อัตราบัตรเครดิตจะบอกเวลาสั้นเกินไป แต่ไม่มากพอจะเปลี่ยนข้อสรุป อีกเคล็ดหนึ่งที่เกี่ยวกัน คือเอา 72 หารด้วยอัตราเงินเฟ้อ จะได้เวลาที่ราคาของเพิ่มเป็นสองเท่า ที่เงินเฟ้อ 4% ซึ่งเป็นเป้าหมายของธนาคารกลางอินเดีย (RBI) จะอยู่ที่ราว 18 ปี7 และที่เป้าหมาย 2% ของธนาคารกลางอังกฤษและธนาคารกลางสหรัฐฯ ราว 36 ปี8,9
อีกเรื่องที่กฎนี้แสดงคือคนส่วนใหญ่ประเมินมันต่ำไป ในการสำรวจ Health and Retirement Study ของสหรัฐฯ ปี 2004 ผู้ใหญ่อายุเกิน 50 ปีตอบคำถามง่ายๆ เรื่องดอกเบี้ยทบต้นได้ถูก 67.1% ส่วนในการสำรวจแยกต่างหากของ Lusardi และ Peter Tufano มีเพียงราวหนึ่งในสามของผู้ตอบที่รู้ว่าหนี้ดอกเบี้ย 20% ใช้เวลานานเท่าไรจึงจะเพิ่มเป็นสองเท่า10 ใน 39 ประเทศและเขตเศรษฐกิจ OECD พบว่ามีผู้ใหญ่เพียง 42% ที่ตอบคำถามเรื่องดอกเบี้ยทบต้นได้ถูก และแม้ในกลุ่มคนที่มีผลิตภัณฑ์เงินออมก็มีเพียง 46%2
เริ่มตอนอายุ 25 หรือ 35: สิบปีมีค่าเท่าไร
คำถามที่คนถามมากที่สุดเรื่องการทบต้นคือ เริ่มช้าแล้วจะตามทันไหม ตามทันได้ แต่ต้องจ่ายต่อเดือนมากกว่าที่คนคาด ครัวเรือนทั้งสี่ด้านล่างเป็นตัวอย่างประกอบ ผลตอบแทนเป็นสมมติฐานหลังหักค่าใช้จ่าย ไม่ใช่การพยากรณ์ และทุกตัวเลขคำนวณแบบเดียวกับเครื่องคำนวณ SIP (ลงทุนยอดเท่ากันทุกเดือน คล้าย DCA) เพื่อให้ความรู้นักลงทุนของ SEBI (ก.ล.ต. อินเดีย) คือลงทุนยอดคงที่ทุกสิ้นเดือน11
พิมพ์ชนก อายุ 25 ปี ครูในหาดใหญ่ เริ่มลงทุนแบบ DCA (ลงทุนยอดเท่ากันทุกเดือน) ในกองทุนรวมเดือนละ ฿5,000 และทำต่อเนื่องจนอายุ 60 ปี ที่ผลตอบแทนสมมติ 10% ต่อปี พิมพ์ชนกใส่เงินไป ฿2.1 ล้าน และจบที่ราว ฿18.98 ล้าน ธนกร ลูกพี่ลูกน้องของพิมพ์ชนกเริ่ม DCA ยอดเดียวกันตอนอายุ 35 ปี ธนกรใส่เงินไป ฿1.5 ล้าน และจบที่ราว ฿6.63 ล้าน ถ้าจะให้ได้เท่าพิมพ์ชนกเมื่ออายุ 60 ปี ธนกรต้องลงทุนราวเดือนละ ฿14,000 หรือเกือบสามเท่า ต่อเนื่อง 25 ปี11
เจสและมาร์ก การ์เซีย คู่แฝดในออสติน แสดงให้เห็นแบบสุดขั้ว เจสใส่เงินปีละ $5,000 ในบัญชีออมเพื่อวัยหยุดทำงานตั้งแต่อายุ 25 ถึง 34 ปี แล้วหยุด รวมเป็น $50,000 มาร์กเริ่มตอนอายุ 35 ปีและใส่ปีละ $5,000 ทุกปีจนอายุ 64 ปี รวมเป็น $150,000 ที่ผลตอบแทนสมมติ 7% ต่อปี โดยฝากแต่ละครั้งตอนต้นปี เมื่ออายุ 65 ปีเจสมีราว $563,000 และมาร์กราว $505,0001 เงินช่วงต้นสิบปีชนะเงินช่วงหลังสามสิบปี และนี่คือการคำนวณที่เครื่องคำนวณดอกเบี้ยทบต้นของ ก.ล.ต. สหรัฐฯ เองให้คุณทำซ้ำได้1
ซินอี้ อายุ 29 ปี เจ้าของห้องชุด HDB (การเคหะสิงคโปร์) ลงทุนเดือนละ S$1,000 จนอายุ 55 ปี ที่ผลตอบแทนสมมติ 5% ต่อปี คาดว่าซินอี้จะมีราว S$638,000 จากเงินที่ใส่ไป S$312,000 ถ้ารอจนอายุ 34 ปี ตัวเลขจะเหลือราว S$444,000 จากเงินที่ใส่ไป S$252,000 คือใส่น้อยลง S$60,000 แต่ตอนจบน้อยลงราว S$194,0001
ทั้งหมดนี้ไม่ได้แปลว่าคนอายุ 35 หรือ 45 ปีตกรถไปแล้ว แต่แปลว่าตัวที่ช่วยได้เปลี่ยนจากเวลาไปเป็นจำนวนเงินที่ออม จำนวนปีที่ทำงาน และค่าใช้จ่ายที่จ่าย บทความ ต้องมีเงินเท่าไรถึงจะเกษียณได้ และ เริ่มออมช้า จะตามทันอย่างไร ครอบคลุมกรณีนี้ และบทความ ทำไมการเริ่มเร็วจึงสำคัญ ในศูนย์ช่วยเหลือมีอีกตัวอย่างหนึ่ง
อะไรทำให้การทบต้นช้าลง: ค่าธรรมเนียม เงินเฟ้อ และการหยุดกลางทาง
ค่าธรรมเนียม ทบต้นสวนทางคุณแบบเดียวกับที่ผลตอบแทนทบต้นให้คุณ เพราะถูกหักจากยอดเงินทั้งหมดทุกปี โซฟี อายุ 34 ปี พยาบาลในลีดส์ ใส่เงินเดือนละ £300 ใน ISA แบบลงทุนในหุ้น (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) เป็นเวลา 30 ปี ที่ 6% ต่อปีหลังหักค่าใช้จ่าย คาดว่าโซฟีจะมีราว £301,000 ถ้าค่าธรรมเนียมที่เพิ่มอีกหนึ่งจุดเปอร์เซ็นต์ทำให้เหลือ 5% จะได้ราว £250,000 คือน้อยลงราว £52,000 จากแค่หนึ่งจุดต่อปี1 รายละเอียดแยกตามประเทศอยู่ใน ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี
เงินเฟ้อ ก็ทบต้นเหมือนกัน แต่ทบต้นที่ราคาของ ผลตอบแทน 7% เมื่อเงินเฟ้อ 3% เป็นผลตอบแทนที่แท้จริงราว 3.9% ไม่ใช่ 4% เพราะทั้งสองทบต้นแยกกัน 1.07 ÷ 1.03 เท่ากับ 1.0388 เงิน 76,123 จากตัวอย่างแรกจะซื้อของได้ราวเท่ากับที่ 31,361 ซื้อได้วันนี้ ถ้าราคาของขึ้นปีละ 3% เป็นเวลา 30 ปี12 ตอนนี้ราคาของขึ้นเร็วกว่าเป้าหมาย 2% ของสหรัฐฯ และสหราชอาณาจักร ราคาผู้บริโภคในสหรัฐฯ เดือนสิงหาคม 2026 สูงกว่าปีก่อน 3.4% และในสหราชอาณาจักรสูงกว่า 3.1%13,14
นี่คือเหตุผลที่เงินซึ่งทิ้งไว้ในบัญชีดอกเบี้ยต่ำมีค่าลดลงเรื่อยๆ แม้ยอดเงินจะเพิ่มขึ้น อัตราดอกเบี้ยเฉลี่ยทั่วประเทศของบัญชีออมทรัพย์ในสหรัฐฯ ตามข้อมูลของ FDIC (สถาบันคุ้มครองเงินฝากของสหรัฐฯ) อยู่ที่ 0.37% ในเดือนกันยายน 202615 เงิน $10,000 ที่ได้ 0.37% เป็นเวลาสิบปีจะกลายเป็นราว $10,376 ถ้าราคาของขึ้นปีละ 3.4% ตลอดสิบปีนั้น เงินก้อนนี้จะซื้อของได้เท่ากับที่ราว $7,427 ซื้อได้ตอนนี้15,13 เงินสดที่ได้ดอกเบี้ยดีกว่าช่วยลดช่องว่างได้ เงินฝากประจำเปิดใหม่ในสหราชอาณาจักรให้อัตราที่แท้จริง 4.24% ในเดือนสิงหาคม 202616 และอัตราประกาศของธนาคาร State Bank of India สำหรับเงินฝากประจำหนึ่งปีอยู่ที่ 6.25% (หน้าเว็บปรับปรุงล่าสุดเดือนมิถุนายน 2026)17 เทียบกับเป้าหมาย 4% ของ RBI7 เงินสดยังเป็นที่ที่เหมาะกับเงินสำรองฉุกเฉิน แต่ไม่เหมาะกับเงินที่ตั้งใจให้ทบต้นไป 20 ปี
การหยุดกลางทาง คือตัวถ่วงที่สามและเป็นเรื่องส่วนตัวที่สุด เช่นการถอนเงินก่อนเวลา การหยุดลงเงินช่วงเศรษฐกิจขาลง หรือการขายหลังตลาดร่วงแล้วซื้อกลับทีหลัง Morgan Housel เขียนไว้ใน *The Psychology of Money* ว่าการลงทุนที่ดีไม่ได้อยู่ที่การได้ผลตอบแทนสูงสุด แต่อยู่ที่การได้ผลตอบแทนพอใช้ได้ที่คุณยึดไว้ได้นานที่สุด และสิ่งที่การทบต้นให้ส่วนใหญ่มาจากการไม่หยุด18 ต้นทุนของการหยุดๆ เริ่มๆ วัดได้ Morningstar พบว่าเงินแต่ละดอลลาร์ที่ลงทุนในกองทุนสหรัฐฯ ได้ผลตอบแทนเฉลี่ยราว 7.0% ต่อปีในช่วงสิบปีถึงปี 2024 เทียบกับ 8.2% ของตัวกองทุนเอง เพราะเงินเข้าออกผิดจังหวะ19
กฎข้อแรกของการทบต้น คืออย่าขัดจังหวะมันโดยไม่จำเป็น
— Morgan Housel20การทบต้นแบบย้อนกลับ: หนี้บัตรเครดิต
ทุกอย่างข้างต้นกลับทิศเมื่อเป็นหนี้ที่คุณไม่ได้จ่ายคืน และอัตราดอกเบี้ยบัตรสูงกว่าผลตอบแทนที่คนออมเงินคาดหวังได้หลายเท่า ตารางนี้แสดงต้นทุนโดยทั่วไปของยอดค้างชำระหมุนเวียนในแต่ละประเทศ จากธนาคารกลางถ้ามีการเผยแพร่ และจากเงื่อนไขของธนาคารเองถ้าไม่มี
การทบต้นรายเดือนทำให้ตัวเลขของอินเดียแย่กว่าที่เห็น 3.75% ต่อเดือนที่ทบต้นสิบสองเดือนเท่ากับอัตราที่แท้จริง 55.5% ต่อปี เงิน ₹1 แสนที่ค้างไว้หนึ่งปีจึงกลายเป็นราว ₹155,545 ก่อนภาษี GST และเพิ่มเป็นสองเท่าในราว 19 เดือน5 ในเดือนธันวาคม 2024 ศาลฎีกาอินเดียเพิกถอนคำวินิจฉัยของคณะกรรมการคุ้มครองผู้บริโภคเมื่อปี 2008 ที่ถือว่าดอกเบี้ยบัตรเกิน 30% ต่อปีไม่เป็นธรรม อัตราดอกเบี้ยจึงขึ้นกับสัญญาของธนาคารและการกำกับดูแลของ RBI26
การจ่ายแค่ยอดขั้นต่ำทำให้หนี้ทบต้นไปอีกหลายปี หน่วยงานคุ้มครองผู้บริโภคด้านการเงินของแคนาดา (Financial Consumer Agency) ยกตัวอย่างไว้ ยอดค้าง $2,000 ที่ดอกเบี้ย 18% จ่ายคืนด้วยยอดขั้นต่ำเดือนละ $60 ต้องใช้เวลา 3 ปี 11 เดือนจึงจะปิดได้ และเสียดอกเบี้ย $79327 ใบแจ้งยอดบัตรในสหรัฐฯ ต้องมีคำเตือนเรื่องยอดขั้นต่ำ บอกว่าถ้าจ่ายขั้นต่ำจะใช้เวลานานเท่าไรและต้นทุนรวมเท่าไร พร้อมยอดผ่อนรายเดือนที่จะปิดหนี้ได้ในสามปี28
เลียม อายุ 31 ปี ช่างไฟฟ้าในบริสเบน มียอดค้างบัตร A$6,000 ที่อัตรามาตรฐาน 20.99% เท่ากับเสียดอกเบี้ยราว A$1,259 ต่อปีในขณะที่ยอดหนี้ไม่ลดลงเลย เป็นเงินที่ไม่ได้ทบต้นให้เลียม23 ไม่มีการลงทุนใดที่เลียมคาดหวังได้อย่างสมเหตุสมผลว่าจะให้ 21% ต่อปีหลังหักภาษี การปิดหนี้บัตรจึงเป็นผลตอบแทนแบบรู้แน่ชัดที่สูงที่สุดที่เลียมหาได้ บทความ ปิดหนี้หรือลงทุนก่อน อธิบายว่าเส้นแบ่งอยู่ตรงไหนสำหรับหนี้ที่ถูกกว่า เช่นสินเชื่อบ้าน
ไอน์สไตน์เคยเรียกดอกเบี้ยทบต้นว่าสิ่งมหัศจรรย์ของโลกลำดับที่แปดจริงไหม?
เกือบแน่ใจได้ว่าไม่ใช่ Quote Investigator ซึ่งเป็นเว็บไซต์ที่สืบหาที่มาของคำพูดจากแหล่งพิมพ์ที่เก่าที่สุด ได้ตรวจคำกล่าวอ้างที่ใกล้เคียงกันว่าไอน์สไตน์เรียกดอกเบี้ยทบต้นว่าสิ่งประดิษฐ์ที่ยิ่งใหญ่ที่สุดของมนุษย์ และไม่พบหลักฐานที่มีน้ำหนักว่าไอน์สไตน์พูดเช่นนั้น คำยกย่องดอกเบี้ยทบต้นว่าเป็นสิ่งประดิษฐ์ที่ยิ่งใหญ่ปรากฏในโฆษณาการลงทุนตั้งแต่ปี 1916 และการอ้างว่าเป็นคำพูดของไอน์สไตน์ครั้งแรกที่พบคือปี 1976 กว่า 20 ปีหลังไอน์สไตน์เสียชีวิต29 การคำนวณนี้ยืนได้ด้วยตัวเองโดยไม่ต้องมีชื่อคนดังมาแปะ
ทำให้การทบต้นทำงานให้ครอบครัวคุณ
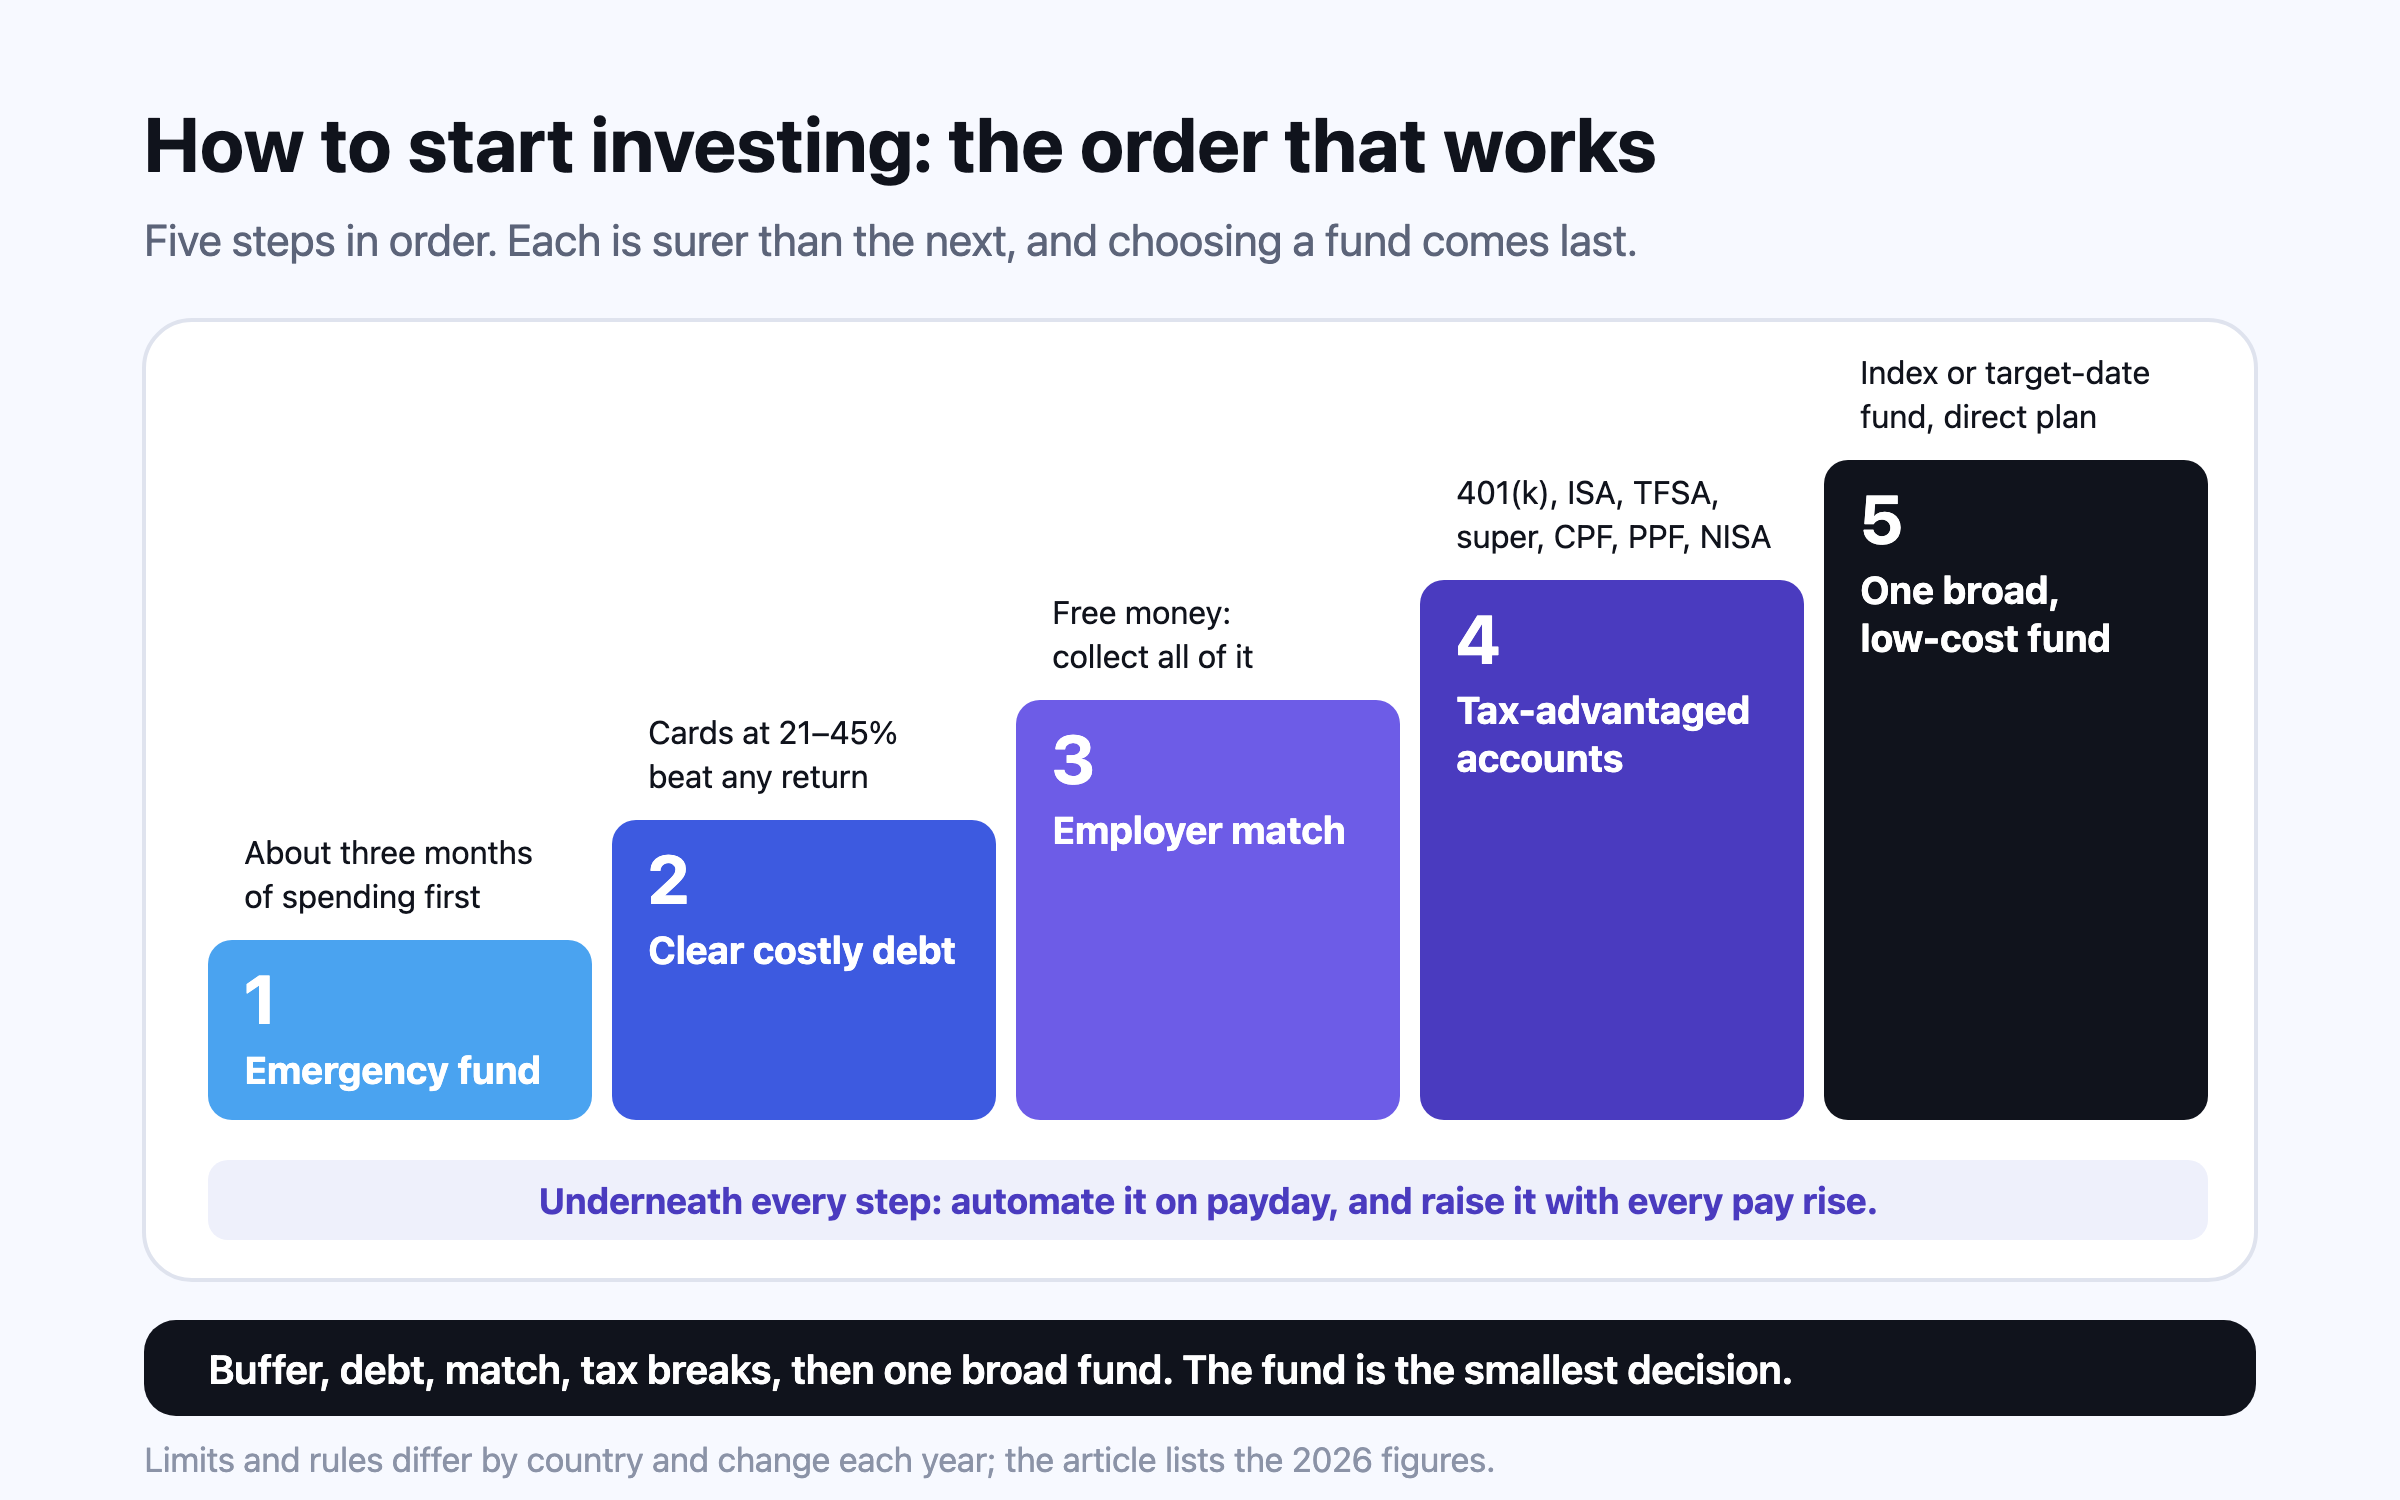
- ปิดหนี้บัตรหรือหนี้อื่นที่ดอกเบี้ยสูงกว่าที่การลงทุนของคุณน่าจะทำได้ ก่อนลงทุนเกินกว่าเงินสำรองฉุกเฉิน ที่ 21–45% ต่อปี หนี้นี้ทบต้นเร็วกว่าทุกอย่างที่คุณซื้อลงทุนได้4,5
- เริ่มลงทุนยอดคงที่ทุกเดือนตั้งแต่ตอนนี้ แม้จะเป็นยอดเล็กๆ และตั้งให้เพิ่มขึ้นตามเงินเดือน เวลาทำงานแทนคุณได้มากกว่าจำนวนเงิน
- เลือกชนิดที่นำรายได้ไปลงทุนต่อของทุกกองทุน (ชนิดสะสมมูลค่า growth หรือนำเงินปันผลไปลงทุนต่อ) เพื่อให้รายได้ซื้อหน่วยลงทุนเพิ่ม
- คุมค่าใช้จ่ายรวมให้ต่ำ ค่าธรรมเนียมรายปีทุกหนึ่งจุดทบต้นสวนทางคุณตลอดเวลาที่คุณถือเงินไว้ (ค่าธรรมเนียมกินเงินไปเท่าไร)
- ดูการเติบโตแบบที่แท้จริง คือหักเงินเฟ้อออกก่อนตัดสินว่าผลตอบแทนดีหรือไม่ (เงินเฟ้อไม่ได้มีตัวเลขเดียว)
- อย่าหยุดกลางทาง การถอนเงินและการหยุดลงเงินช่วงขาลงมีต้นทุนสูงกว่าที่เห็นในตอนนั้นมาก