ศัพท์การลงทุนกว่าห้าสิบคำ อธิบายด้วยภาษาง่ายๆ ส่วนใหญ่มีตัวอย่างคำนวณ ตั้งแต่ NAV และอัตราค่าใช้จ่าย ไปจนถึง XIRR duration และตัวเลข FI ของคุณ

ศัพท์การลงทุนส่วนใหญ่อธิบายสิ่งที่เรียบง่าย เบซิสพอยต์ (bps) คือหนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์ NAV คือมูลค่าของหน่วยลงทุนหนึ่งหน่วย XIRR คือผลตอบแทนต่อปีที่คุณได้จริงเมื่อเงินลงไปคนละช่วงเวลา duration บอกว่าราคาตราสารหนี้จะร่วงแค่ไหนเมื่อดอกเบี้ยขึ้น อภิธานศัพท์นี้ให้คำนิยามสั้นๆ ของแต่ละคำ โดยอิงหน่วยงานกำกับดูแลหรือแหล่งต้นทางถ้ามี และส่วนใหญ่มีตัวอย่างคำนวณที่คุณตรวจเองได้

งานวิจัย Nivritee · 20 สิงหาคม 2026 · อัปเดตเมื่อ 7 ตุลาคม 2026 · อ่าน 17 นาที

การลงทุนมีคำศัพท์มากกว่าความคิด คำส่วนใหญ่ด้านล่างอธิบายสิ่งที่คุณเล่าให้วัยรุ่นฟังได้ และคำที่ฟังยากที่สุด อย่าง duration XIRR และ tracking error กลับตอบคำถามที่คนถามกันอยู่แล้ว เช่น สิ่งนี้จะร่วงได้แค่ไหน ฉันได้ผลตอบแทนจริงเท่าไร และกองทุนนี้ทำอย่างที่บอกไว้หรือเปล่า แต่ละคำมีคำนิยามสั้นๆ ซึ่งเอามาจากอภิธานศัพท์ของหน่วยงานกำกับดูแลเท่าที่ทำได้ และส่วนใหญ่มีตัวอย่างคำนวณด้วยตัวเลขกลมๆ ที่คุณตรวจเองได้ ตัวอย่างเป็นภาพประกอบ ไม่ใช่การพยากรณ์หรือการเสนอแนะ

คำศัพท์จัดกลุ่มตามลำดับที่มือใหม่จะเจอ คือสิ่งที่คุณถือได้ วิธีวัดผลตอบแทน ค่าใช้จ่าย ความเสี่ยงหมายถึงอะไร ตราสารหนี้ทำงานอย่างไร วิธีลงทุน และตัวเลขไม่กี่ตัวที่อธิบายแผนของคุณเอง บทความนี้เป็นส่วนหนึ่งของ ชุดพื้นฐานการลงทุน ถ้าคุณเพิ่งเริ่มทุกอย่าง ให้เริ่มที่ ตลาดหุ้นทำงานอย่างไร

สิ่งที่ถือ: หุ้น ตราสารหนี้ และกองทุน

สินทรัพย์ (asset)

ทุกสิ่งที่มีมูลค่าที่คุณเป็นเจ้าของ บัญชีธนาคาร บ้าน และหุ้นล้วนเป็นสินทรัพย์1 ตัวอย่าง แมตต์ เภสัชกรในลีดส์ มีบ้านมูลค่า £310,000 บำนาญมูลค่า £84,000 และเงินออม £12,000 รวมเป็นสินทรัพย์ทั้งหมด £406,000

หนี้สิน (liability)

เงินที่คุณเป็นหนี้ ซึ่งมักมีดอกเบี้ย เงินกู้ สินเชื่อบ้าน และตราสารหนี้ที่คุณออกล้วนเป็นหนี้สิน2 ตัวอย่าง แมตต์ยังค้างสินเชื่อบ้าน £165,000 และสินเชื่อรถยนต์ £9,000 หนี้สินของแมตต์จึงเท่ากับ £174,000

หุ้น (share, stock หรือ equity)

หุ้นคือส่วนหนึ่งของความเป็นเจ้าของบริษัท และสิทธิในสินทรัพย์และกำไรของบริษัท คำว่า “stock” และ “equity” หมายถึงสิ่งเดียวกัน และหุ้นส่วนใหญ่มีสิทธิออกเสียง3 ตัวอย่าง ถ้าถือ 100 หุ้นจาก 10 ล้านหุ้นของบริษัท คุณเป็นเจ้าของ 0.001% ของบริษัท และได้ 0.001% ของเงินปันผลทุกครั้งที่บริษัทจ่าย

ตราสารหนี้ (bond)

เงินที่คุณให้รัฐบาลหรือบริษัทกู้ ซึ่งสัญญาว่าจะจ่ายดอกเบี้ยตามระยะเวลาที่กำหนด และคืนมูลค่าหน้าตั๋วเมื่อตราสารหนี้ครบกำหนด4 ตัวอย่าง ตราสารหนี้มูลค่าหน้าตั๋ว $1,000 ที่มีดอกเบี้ยหน้าตั๋ว 4.5% จ่าย $45 ต่อปี โดยมักแบ่งจ่ายสองงวด งวดละ $22.505 บทความ ตราสารหนี้ทำงานอย่างไร อธิบายไว้ครบ

กองทุนรวม (mutual fund)

เงินของนักลงทุนจำนวนมากที่รวมกันและบริหารเป็นพอร์ตเดียว โดยแต่ละหน่วยลงทุนคือส่วนแบ่งของทุกอย่างที่กองทุนถือ6 สหราชอาณาจักรเรียกโครงสร้างเดียวกันนี้ว่า unit trust หรือ OEIC และออสเตรเลียเรียกว่า managed fund ตัวอย่าง ลงทุน ฿10,000 ในกองทุนที่หน่วยลงทุนราคา ฿50 คุณจะได้ 200 หน่วย ดู กองทุนรวมคืออะไร

ETF (กองทุนที่ซื้อขายในตลาดหุ้น)

กองทุนที่รวมเงินแบบกองทุนรวม แต่หน่วยลงทุนซื้อขายในตลาดหลักทรัพย์ได้ตลอดวัน ที่ราคาซึ่งผู้ซื้อและผู้ขายตกลงกัน7 ตัวอย่าง ซื้อ 10 หน่วยที่ ฿85.40 คุณจ่าย ฿854 บวกค่าธรรมเนียมการซื้อขายถ้ามี ดู ETF คืออะไร

ดัชนี (index)

ตัววัดว่ากลุ่มหุ้นหรือตราสารหนี้ที่กำหนดไว้เคลื่อนไหวอย่างไร ใช้เป็นตัวแทนของตลาด เช่น Dow Jones Industrial Average ติดตามบริษัทใหญ่ของสหรัฐฯ 30 แห่ง8 ดัชนีอื่นที่คุณจะเจอ ได้แก่ S&P 500, FTSE 100, S&P/TSX Composite, S&P/ASX 200, Straits Times Index และ Nifty 50 ตัวอย่าง ถ้า Nifty 50 ขึ้นจาก 24,000 เป็น 24,600 แปลว่าขึ้น 2.5%

กองทุนดัชนี (กองทุนเชิงรับ)

กองทุนรวมหรือ ETF ที่ออกแบบให้ได้ผลตอบแทนเท่าดัชนีก่อนหักค่าธรรมเนียม โดยถือหุ้นหรือตราสารหนี้ทุกตัวในดัชนีแทนการเลือกบางตัว9 ตัวอย่าง ถ้าดัชนีให้ผลตอบแทน 10.0% ในปีหนึ่ง และกองทุนมีค่าใช้จ่าย 0.10% ต่อปี กองทุนก็ควรให้ผลตอบแทนราว 9.9% หลักฐานว่ากองทุนดัชนีเทียบกับกองทุนเชิงรุกเป็นอย่างไรอยู่ใน กองทุนดัชนีกับกองทุนเชิงรุก

กองทุนเชิงรุก (active fund)

กองทุนที่ผู้จัดการเลือกหลักทรัพย์เองเพื่อพยายามชนะดัชนีชี้วัด แทนที่จะลอกดัชนี10 มักมีค่าใช้จ่ายสูงกว่ากองทุนดัชนี และผลลัพธ์ขึ้นกับการตัดสินใจของผู้จัดการ ซึ่งออกมาได้ทั้งดีและแย่

NAV (มูลค่าทรัพย์สินสุทธิ)

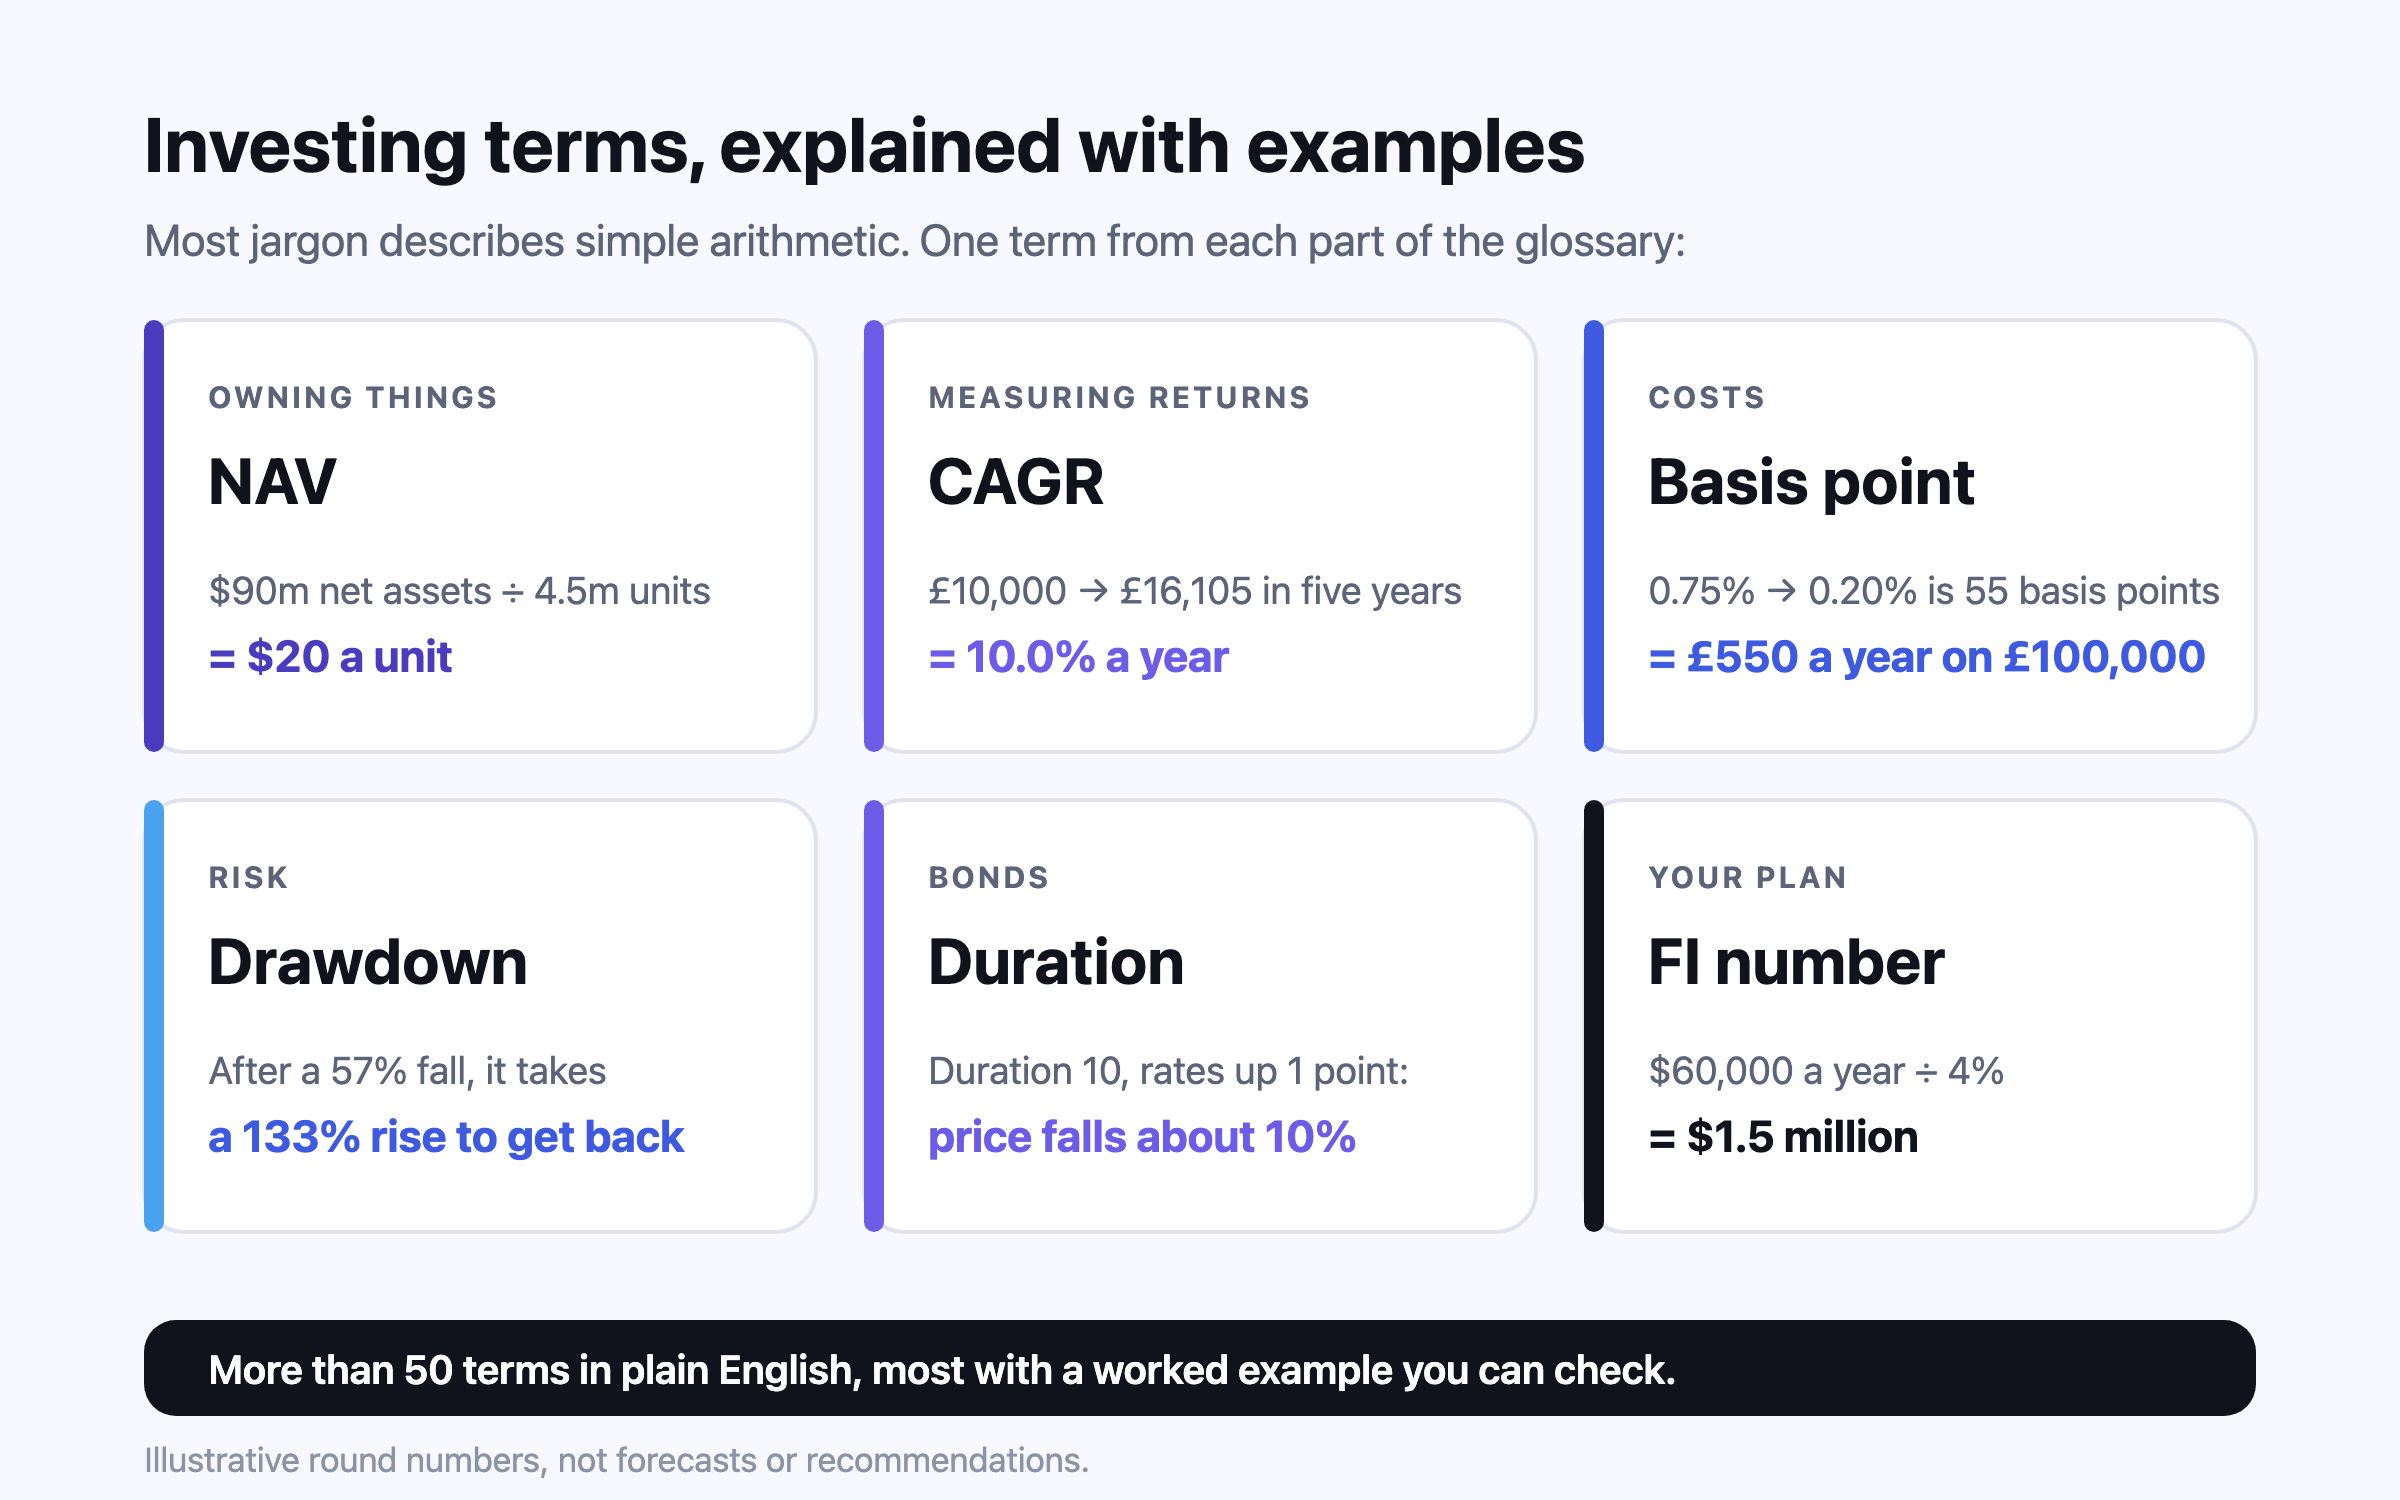
สินทรัพย์ทั้งหมดของกองทุนลบหนี้สิน เมื่อหารด้วยจำนวนหน่วยลงทุนก็คือราคาของหนึ่งหน่วย ซึ่งกองทุนรวมคำนวณอย่างน้อยวันละครั้งทุกวันทำการ11 ตัวอย่างจากตัวเลขของ ก.ล.ต. สหรัฐฯ (SEC) เอง กองทุนที่มีสินทรัพย์ $100 ล้าน และหนี้สิน $10 ล้าน มี NAV $90 ล้าน11 ถ้ามีหน่วยลงทุน 4.5 ล้านหน่วย แต่ละหน่วยมีมูลค่า $20 NAV ต่ำไม่ได้แปลว่ากองทุนถูก แค่แปลว่าแต่ละหน่วยเป็นชิ้นที่เล็กกว่า

AUM (มูลค่าทรัพย์สินภายใต้การจัดการ)

มูลค่ารวมของเงินที่กองทุนหรือบริษัทจัดการกองทุนบริหารให้นักลงทุน ตัวอย่าง อุตสาหกรรมกองทุนรวมของอินเดียบริหารเงินเฉลี่ย ₹88.31 ล้านล้าน (₹88,307,760 ล้าน) ในเดือนสิงหาคม 2026 ตามข้อมูลของ AMFI (สมาคมกองทุนรวมอินเดีย)12 กองทุนเดียวที่มีสินทรัพย์ ₹200,000 ล้าน และอัตราค่าใช้จ่าย 0.50% เก็บเงินราว ₹1,000 ล้านต่อปีเพื่อบริหารกองทุน

มูลค่าตามราคาตลาด (market cap)

มูลค่าของบริษัทในตลาดหุ้น คือราคาหุ้นคูณจำนวนหุ้น13 ตัวอย่าง หุ้นราคา ฿1,200 ที่มีหุ้นทั้งหมด 500 ล้านหุ้น มีมูลค่าตามราคาตลาด ฿600,000 ล้าน ในอินเดีย SEBI (ก.ล.ต. อินเดีย) นิยามหุ้นขนาดใหญ่ (large cap) ว่าเป็นบริษัทจดทะเบียน 100 แห่งที่ใหญ่ที่สุดตามมูลค่าตลาดเต็ม หุ้นขนาดกลาง (mid cap) คือลำดับที่ 101 ถึง 250 และหุ้นขนาดเล็ก (small cap) คือที่เหลือทั้งหมด14

พอร์ต (portfolio)

ทุกอย่างที่คุณถือเป็นการลงทุน รวมกัน15 ตัวอย่าง ₹5 แสนในกองทุนดัชนี ₹2 แสนในบัญชี PPF (บัญชีออมระยะยาวของรัฐบาลอินเดีย) และ ₹1 แสนในทองคำ รวมเป็นพอร์ต ₹8 แสน ซึ่ง 62.5% อยู่ในหุ้น

กองทุนรวมตลาดเงิน REIT และกองทุน target-date

กองทุนรวมตลาดเงิน ถือตราสารหนี้ระยะสั้นคุณภาพสูงและเงินสด และให้ผลตอบแทนใกล้เคียงอัตราดอกเบี้ยระยะสั้น16 REIT (กองทรัสต์อสังหาฯ ที่ซื้อขายในตลาด) เป็นเจ้าของและบริหารอสังหาริมทรัพย์ที่สร้างรายได้ เช่น อาคารสำนักงาน คลังสินค้า และคอนโด และให้คุณถือส่วนแบ่งผ่านหน่วยที่ซื้อขายได้17 กองทุน target-date (กองทุนที่ปรับสัดส่วนตามปีเป้าหมาย) ถือหุ้นและตราสารหนี้ผสมกัน และขยับไปทางตราสารหนี้เองโดยอัตโนมัติเมื่อใกล้ปีเป้าหมาย ผู้จัดการกองทุนจึงเป็นคนตัดสินใจเรื่องการจัดสรรสินทรัพย์และการปรับสมดุล18

การวัดผลตอบแทน

การทบต้น (compounding)

การได้ผลตอบแทนบนผลตอบแทนที่ได้มาก่อน นอกเหนือจากบนเงินต้น19 ตัวอย่าง ฿10,000 ที่ 4% ต่อปีจะกลายเป็นราว ฿14,802 ในสิบปีถ้าปล่อยดอกเบี้ยไว้ เทียบกับ ฿14,000 ถ้ารับดอกเบี้ยออกทุกปี บทความ ดอกเบี้ยทบต้นคืออะไร อธิบายพร้อมตัวอย่าง

CAGR (อัตราการเติบโตเฉลี่ยต่อปีแบบทบต้น)

ผลตอบแทนรายปีคือกำไรหรือขาดทุนในหนึ่งปี20 ส่วน CAGR คืออัตราคงที่ต่อปีอัตราเดียวที่จะเปลี่ยนมูลค่าตั้งต้นให้เป็นมูลค่าปลายทางในช่วงหลายปี จึงเป็นวิธีที่ยุติธรรมในการบอกผลตอบแทนหลายปี ตัวอย่าง ฿10,000 ที่กลายเป็น ฿16,105 ในห้าปีมี CAGR 10.0% ค่าเฉลี่ยธรรมดาอาจทำให้เข้าใจผิด กองทุนที่ขึ้น 50% แล้วลง 50% มีผลตอบแทนเฉลี่ย 0% แต่ทำให้เงินของคุณหายไป 25% หรือ CAGR ราว −13.4% ต่อปี

XIRR

อัตราต่อปีอัตราเดียวที่เมื่อใช้กับเงินแต่ละก้อนตั้งแต่วันที่ลงไป จะได้มูลค่าเท่ากับที่การลงทุนของคุณมีอยู่วันนี้ เป็นตัววัดที่ถูกต้องเมื่อเงินลงไปคนละช่วงเวลา เช่นกับ SIP (ลงทุนยอดเท่ากันทุกเดือน คล้าย DCA)21 ตัวอย่าง ฿50,000 ที่ลงทุนเมื่อสองปีก่อน และ ฿50,000 เมื่อหนึ่งปีก่อน มีมูลค่าวันนี้ ฿115,500 คือกำไรเพียง 15.5% แต่ XIRR เท่ากับ 10% ต่อปี เพราะเงินครึ่งหนึ่งเพิ่งลงทุนมาได้แค่ปีเดียว21

ผลตอบแทนรวมและผลตอบแทนจากราคา

ผลตอบแทนจากราคานับเฉพาะการเปลี่ยนแปลงของราคา ผลตอบแทนรวมบวกเงินปันผลหรือดอกเบี้ยที่ได้รับเข้าไปด้วย ตัวอย่าง หุ้นที่ซื้อที่ ฿40 ตอนนี้ราคา ฿42 และจ่ายเงินปันผล ฿1.60 มีผลตอบแทนจากราคา 5% และผลตอบแทนรวม 9% เมื่อผ่านไปหลายทศวรรษส่วนต่างนี้จะมาก ดัชนีราคาของ FTSE 100 ใช้เวลาจนถึงกุมภาพันธ์ 2015 กว่าจะผ่านระดับสิ้นปี 1999 ได้ แต่ดัชนีผลตอบแทนรวมผ่านไปแล้วตั้งแต่กุมภาพันธ์ 200622

เงินปันผลและอัตราเงินปันผล

เงินปันผลคือส่วนแบ่งกำไรของบริษัทที่จ่ายให้ผู้ถือหุ้น มักจ่ายตามกำหนดเวลาประจำ23 อัตราเงินปันผลคือเงินปันผลทั้งปีหารด้วยราคาหุ้น ตัวอย่าง หุ้นราคา ฿80 ที่จ่ายปันผล ฿2.40 ต่อปีมีอัตราเงินปันผล 3%

วันที่ไม่ได้สิทธิ์รับเงินปันผล (ex-dividend date)

เส้นตัดว่าใครจะได้เงินปันผลที่ประกาศแล้ว ถ้าซื้อในวันนั้นหรือหลังจากนั้น ผู้ขายจะได้เงินปันผลไป ไม่ใช่คุณ วันนี้กำหนดจากวันบันทึกรายชื่อผู้ถือหุ้น (record date) ของบริษัทตามกฎของตลาด ในสหรัฐฯ มักเป็นวันเดียวกับ record date หรือวันทำการก่อนหน้าถ้า record date ไม่ใช่วันทำการ24 ราคาหุ้นมักลดลงราวเท่ากับเงินปันผลในเช้าวันนั้น การซื้อก่อนวันนี้เพียงนิดเดียวจึงไม่ได้อะไรเพิ่ม

หน่วยลงทุนชนิดสะสมมูลค่าและชนิดจ่ายปันผล

กองทุนจำนวนมากมีสองแบบที่ถือพอร์ตเดียวกัน แบบหนึ่งนำเงินปันผลและดอกเบี้ยไปลงทุนต่อในกองทุน (accumulation units ในสหราชอาณาจักร หรือตัวเลือก growth ในอินเดีย) อีกแบบจ่ายออกมาให้คุณ (income units หรือ distribution units) แบบที่ลงทุนต่อจะทบต้นต่อไปโดยคุณไม่ต้องทำอะไร แบบที่จ่ายออกเหมาะกับคนที่ใช้ชีวิตด้วยรายได้นั้น

กำไรจากการขาย (capital gain)

กำไรเมื่อขายการลงทุนได้ราคาสูงกว่าต้นทุน25 ตัวอย่าง 50 หุ้นที่ซื้อที่ ฿800 และขายที่ ฿1,000 ได้กำไรหุ้นละ ฿200 รวม ฿10,000 หรือ 25% การเก็บภาษีขึ้นกับประเทศ บัญชีที่ถือ และระยะเวลาที่ถือ บทความ เริ่มลงทุนอย่างไร อธิบายบัญชีที่ได้สิทธิประโยชน์ทางภาษี

ดัชนีชี้วัด (benchmark)

ดัชนีที่ใช้วัดผลกองทุน กองทุนเชิงรุกพยายามชนะดัชนีนี้ ส่วนกองทุนดัชนีพยายามทำให้ได้เท่า10 ตัวอย่าง กองทุนที่ได้ผลตอบแทน 11% ในปีที่ดัชนีชี้วัดได้ 12% ทำผลงานแพ้ไปหนึ่งจุดเปอร์เซ็นต์ ไม่ว่าโฆษณาของกองทุนจะพูดถึงผลตอบแทน 11% อย่างไร

ผลตอบแทนที่เป็นตัวเงินและผลตอบแทนที่แท้จริง

ผลตอบแทนที่เป็นตัวเงิน (nominal) คือเปอร์เซ็นต์ที่เงินของคุณโตขึ้น ผลตอบแทนที่แท้จริง (real) คือสิ่งที่เหลือหลังหักเงินเฟ้อ และหักภาษีถ้ามี26 ตัวอย่าง ผลตอบแทน 7% ในปีที่ราคาของขึ้น 3% เป็นผลตอบแทนที่แท้จริงราว 3.9% เพราะ 1.07 ÷ 1.03 เท่ากับ 1.0388

เงินเฟ้อ

อัตราที่ราคาของสูงขึ้น มักวัดด้วยดัชนีราคาผู้บริโภค คือราคาของตะกร้าสินค้าและบริการชุดเดิมเทียบกับเมื่อหนึ่งปีก่อน ตัวอย่างของธนาคารกลางอังกฤษเอง เมื่อเงินเฟ้อ 2% ตะกร้าที่เคยราคา £100 เมื่อปีก่อน วันนี้ราคา £10227 เมื่อเวลาผ่านไปเงินเฟ้อจะทบต้น ที่ 3% ต่อปีเป็นเวลา 20 ปี เงิน 100 จะซื้อของได้เท่ากับที่ราว 55.37 ซื้อได้วันนี้ บทความ เงินเฟ้อไม่ได้มีตัวเลขเดียว อธิบายว่าทำไมอัตราของคุณเองอาจต่างออกไป

ส่วนชดเชยความเสี่ยงของหุ้น (equity risk premium)

ผลตอบแทนส่วนเพิ่มที่นักลงทุนคาดหวังหรือได้รับจากการถือหุ้น แทนสินทรัพย์ปลอดภัยอย่างตั๋วเงินคลัง ตัวอย่าง ตั้งแต่ปี 1928 ถึง 2025 S&P 500 ทบต้นได้สูงกว่าตั๋วเงินคลังสหรัฐฯ อายุสามเดือนราว 6.65 จุดเปอร์เซ็นต์ต่อปี28 ดู ความเสี่ยงและผลตอบแทน

ค่าใช้จ่าย

เบซิสพอยต์ (basis point หรือ bps)

หนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์ ดังนั้น 8% เท่ากับ 800 bps29 ค่าธรรมเนียมและการเปลี่ยนแปลงของอัตราดอกเบี้ยมักบอกเป็นหน่วยนี้เพราะตัวเลขเล็ก ตัวอย่าง การลดค่าธรรมเนียมรายปีจาก 0.75% เหลือ 0.20% ประหยัดได้ 55 bps ซึ่งบนเงิน ฿100,000 เท่ากับ ฿550 ต่อปี

อัตราค่าใช้จ่าย (expense ratio, TER, OCF, MER)

สัดส่วนของสินทรัพย์กองทุนที่ถูกหักทุกปีเพื่อจ่ายค่าบริหาร รวมถึงค่าธรรมเนียมผู้จัดการ30 อินเดียเรียกว่าอัตราค่าใช้จ่ายรวม (TER) สหราชอาณาจักรเรียก ongoing charges figure (OCF) และแคนาดาเรียก management expense ratio (MER) ค่าใช้จ่ายนี้หักภายในกองทุน จึงไม่เคยปรากฏเป็นบิล ตัวอย่าง เงิน ฿25,000 ในกองทุนที่มีอัตราค่าใช้จ่าย 0.40% เสียค่าใช้จ่ายราว ฿100 ต่อปีที่ยอดนี้ บทความ ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี แสดงว่ามันทบต้นอย่างไร

ค่าธรรมเนียมการขาย (load ทั้งขาเข้าและขาออก)

ค่าธรรมเนียมการขายที่เก็บเมื่อคุณซื้อ (front-end) หรือขาย (back-end) หน่วยลงทุนของกองทุน คล้ายค่าคอมมิชชัน31 ตัวอย่าง ค่าธรรมเนียมขาเข้า 5% บนเงิน ฿10,000 หมายความว่ามีเงินที่ลงทุนจริง ฿9,500

ชนิดหน่วยลงทุน direct และ regular

ในอินเดีย กองทุนรวมทุกกองต้องเสนอชนิดหน่วยลงทุน direct ซึ่งซื้อได้โดยไม่ผ่านตัวแทนขาย ตั้งแต่ 1 มกราคม 2013 ชนิดนี้ถือพอร์ตเดียวกับชนิด regular แต่มีอัตราค่าใช้จ่ายต่ำกว่าและมี NAV แยกต่างหาก เพราะไม่มีการจ่ายค่าคอมมิชชันจากชนิดนี้32

Tracking error และ tracking difference

กองทุนดัชนีติดตามดัชนีได้ใกล้แค่ไหน Tracking difference (ส่วนต่างผลตอบแทนจากดัชนี) คือช่องว่างระหว่างผลตอบแทนของกองทุนกับของดัชนีในช่วงเวลาหนึ่ง Tracking error (ความคลาดเคลื่อนในการติดตามดัชนี) คือช่องว่างนั้นแกว่งมากแค่ไหน ซึ่ง SEBI วัดเป็นส่วนเบี่ยงเบนมาตรฐานรายปีของส่วนต่างผลตอบแทนรายวัน และต้องไม่เกิน 2% สำหรับกองทุนดัชนีหรือ ETF หุ้นของอินเดีย33 ตัวอย่าง ถ้าดัชนีให้ผลตอบแทน 12.0% ในปีหนึ่งและกองทุนได้ 11.7% tracking difference คือ 0.3 จุด ซึ่งส่วนใหญ่มาจากค่าใช้จ่ายของกองทุน

ค่าธรรมเนียมแพลตฟอร์ม

ค่าธรรมเนียมสำหรับการถือการลงทุนบนแพลตฟอร์มหรือกับโบรกเกอร์ เพิ่มจากค่าใช้จ่ายของตัวกองทุนเอง อัตราต่างกันมาก ในการศึกษาตลาดเมื่อปี 2019 หน่วยงานกำกับดูแลของสหราชอาณาจักรพบว่าค่าธรรมเนียมรายปีบนเงิน £5,000 ใน ISA แบบลงทุนในหุ้น (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) อยู่ระหว่าง 0.20% ถึง 2.40% แล้วแต่แพลตฟอร์ม34

ความเสี่ยง

ความเสี่ยง (risk)

ความไม่แน่นอนว่าการลงทุนจะให้ผลตอบแทนเท่าไร และความเสียหายถ้าได้น้อยกว่าที่คาด โดยทั่วไปนักลงทุนต้องการผลตอบแทนสูงขึ้นเมื่อรับความเสี่ยงมากขึ้น35

ความผันผวน (ส่วนเบี่ยงเบนมาตรฐาน)

ผลตอบแทนแกว่งรอบค่าเฉลี่ยมากแค่ไหน มักวัดเป็นส่วนเบี่ยงเบนมาตรฐาน ตัววัดผลตอบแทนเทียบความเสี่ยงของ William Sharpe ใช้ค่านี้เป็นไม้บรรทัดวัดความเสี่ยง36 ตัวอย่าง ผลตอบแทนรายปีของ S&P 500 ตั้งแต่ปี 1928 ถึง 2025 มีส่วนเบี่ยงเบนมาตรฐานราว 19.4 จุด28 ถ้าผลตอบแทนเฉลี่ย 10% มีส่วนเบี่ยงเบนมาตรฐาน 20 จุด และเป็นไปตามโค้งปกติ ราวสองในสามปีจะอยู่ระหว่าง −10% ถึง +30% แต่ตลาดจริงมีปีสุดขั้วบ่อยกว่าที่โค้งนั้นบอก

การร่วงจากจุดสูงสุด (drawdown)

การร่วงจากจุดสูงสุดลงไปถึงจุดต่ำสุดก่อนจะเกิดจุดสูงสุดใหม่ ตัวอย่าง S&P 500 ร่วง 57% ตั้งแต่ตุลาคม 2007 ถึงมีนาคม 200937 การฟื้นจากการร่วงต้องขึ้นมากกว่าที่ร่วงไป หลังขาดทุน 57% เงินที่เหลือต้องขึ้นราว 133% จึงจะกลับมาที่จุดเริ่ม

ตลาดหมีและตลาดกระทิง

ตลาดหมีโดยทั่วไปคือดัชนีกว้างร่วง 20% ขึ้นไปในช่วงอย่างน้อยสองเดือน ตลาดกระทิงคือขึ้น 20% ขึ้นไป38,39 ตัวอย่าง การร่วง 25% ของ S&P 500 ตั้งแต่มกราคมถึงตุลาคม 2022 คือตลาดหมี และการขึ้นจาก 3,577 ในเดือนตุลาคม 2022 ไปถึง 7,652 เมื่อสิ้นเดือนกันยายน 2026 ราว 114% คือตลาดกระทิง37

การกระจายความเสี่ยงและสหสัมพันธ์

การกระจายความเสี่ยงคือการแบ่งเงินไปในการลงทุนที่ไม่ร่วงพร้อมกันทั้งหมด40 สหสัมพันธ์ (correlation) วัดว่าการลงทุนสองอย่างเคลื่อนไหวไปด้วยกันมากแค่ไหน ตัวอย่าง ตั้งแต่ปี 1900 หุ้นและตราสารหนี้ต่างเคยขาดทุนเกิน 70% แบบที่แท้จริงหลายครั้ง แต่พอร์ตผสมสัดส่วน 60:40 ไม่เคยร่วงเกิน 50%41 การป้องกันนี้ไม่ได้คงที่ ในปี 2008 หุ้นสหรัฐฯ ร่วง 36.55% ขณะที่พันธบัตรรัฐบาลสหรัฐฯ อายุสิบปีขึ้น 20.10% แต่ในปี 2022 ทั้งสองร่วงราว 18%28

สภาพคล่อง

คุณเปลี่ยนการลงทุนเป็นเงินสดได้เร็วและถูกแค่ไหน โดยไม่ทำให้ราคาขยับ42 ตัวอย่าง หน่วยลงทุนของกองทุนจดทะเบียนขนาดใหญ่มักขายได้ภายในหนึ่งหรือสองวัน คอนโดอาจใช้เวลาหลายเดือน และบัญชี PPF มีอายุ 15 ปี โดยถอนได้จำกัดก่อนครบกำหนด43

ความเสี่ยงที่รับได้และความสามารถในการรับการขาดทุน

ความเสี่ยงที่รับได้ (risk tolerance) คือความสามารถและความเต็มใจที่จะเสียเงินลงทุนบางส่วนหรือทั้งหมด เพื่อแลกกับโอกาสได้ผลตอบแทนสูงขึ้น44 หน่วยงานกำกับดูแลของสหราชอาณาจักรแยก ความสามารถในการรับการขาดทุน (capacity for loss) ออกมา คือความสามารถในการรับการร่วงโดยไม่กระทบมาตรฐานการครองชีพ45 คนอายุ 30 ปีที่มีงานมั่นคงอาจมีความสามารถรับการขาดทุนสูงแต่รับความเสี่ยงได้ต่ำ หรือกลับกัน ซึ่งทั้งสองเรื่องสำคัญ

Sharpe ratio (อัตราส่วนชาร์ป)

ผลตอบแทนส่วนที่เกินอัตราปลอดภัย หารด้วยความผันผวน คือความเสี่ยงแต่ละหน่วยซื้อผลตอบแทนส่วนเพิ่มได้เท่าไร ตามที่ William Sharpe นิยามไว้36 ตัวอย่าง เมื่อเงินสดให้ 4% กองทุนที่ได้ 9% และมีส่วนเบี่ยงเบนมาตรฐาน 15 จุดได้คะแนนราว 0.33 ส่วนกองทุนที่ได้ 7% และมีส่วนเบี่ยงเบนมาตรฐาน 6 จุดได้ 0.50 ซึ่งเป็นผลตอบแทนที่คุ้มกับความเสี่ยงกว่า แม้จะได้น้อยกว่า

ความเสี่ยงจากลำดับผลตอบแทน

ความเสี่ยงที่ผลตอบแทนแย่มาพอดีกับช่วงที่คุณเริ่มถอนเงินออกมาใช้ ซึ่งสร้างความเสียหายมากกว่าผลตอบแทนเดียวกันที่มาทีหลัง สำคัญที่สุดในช่วงปีรอบๆ การหยุดทำงาน บทความ ความเสี่ยงจากลำดับผลตอบแทน อธิบายพร้อมตัวอย่าง

ตราสารหนี้และอัตราดอกเบี้ย

ดอกเบี้ยหน้าตั๋ว (coupon)

ดอกเบี้ยที่ตราสารหนี้จ่าย กำหนดตอนออกและบอกเป็นเปอร์เซ็นต์ของมูลค่าหน้าตั๋ว มักจ่ายปีละสองครั้ง5 ตัวอย่าง ดอกเบี้ยหน้าตั๋ว 4.5% บนตราสารหนี้ $1,000 เท่ากับ $45 ต่อปี5

อัตราผลตอบแทนและอัตราผลตอบแทนปัจจุบัน

อัตราผลตอบแทนปัจจุบัน (current yield) คือดอกเบี้ยต่อปีของตราสารหนี้หารด้วยราคาตลาด ตัวอย่างของ ก.ล.ต. สหรัฐฯ ตราสารหนี้ราคา $1,000 ที่จ่าย $80 ต่อปีมีอัตราผลตอบแทนปัจจุบัน 8%46 ถ้าราคาลดเหลือ $900 เงิน $80 เท่าเดิมจะเป็นอัตราผลตอบแทนราว 8.89% นี่คือเหตุผลที่ราคาและอัตราผลตอบแทนเคลื่อนไหวสวนทางกัน

อัตราผลตอบแทนเมื่อถือจนครบกำหนด (YTM)

ผลตอบแทนรวมต่อปีจากการซื้อตราสารหนี้ที่ราคาวันนี้แล้วถือจนครบกำหนด โดยนับดอกเบี้ยหน้าตั๋วทุกงวดและการคืนมูลค่าหน้าตั๋ว5 ตัวอย่าง ตราสารหนี้ที่เหลืออายุหนึ่งปี ดอกเบี้ยหน้าตั๋ว 5% มูลค่าหน้าตั๋ว 100 ซื้อที่ 98 จะจ่าย 5 บวก 100 จากเงินที่จ่ายไป 98 คืออัตราผลตอบแทนเมื่อถือจนครบกำหนดราว 7.14%

Duration (ความไวของราคาต่อดอกเบี้ย)

ราคาตราสารหนี้ไวต่ออัตราดอกเบี้ยแค่ไหน วัดเป็นปี หลักคร่าวๆ ของ FINRA (หน่วยงานกำกับโบรกเกอร์ของสหรัฐฯ) คือ ทุกครั้งที่อัตราดอกเบี้ยเปลี่ยนหนึ่งจุด ราคาจะเปลี่ยนในทางตรงข้ามประมาณเท่ากับ duration47 ตัวอย่าง กองทุนตราสารหนี้ที่มี duration 10 คาดว่าจะร่วงราว 10% ถ้าอัตราดอกเบี้ยขึ้นหนึ่งจุดเปอร์เซ็นต์ และขึ้นราว 10% ถ้าลงหนึ่งจุด47

พันธบัตรรัฐบาล: Treasuries, gilts และ G-secs

ตราสารหนี้ที่รัฐบาลของประเทศออกในสกุลเงินของตัวเอง ได้แก่ Treasuries ในสหรัฐฯ gilts ในสหราชอาณาจักร และหลักทรัพย์รัฐบาล (G-secs) ในอินเดีย ถือว่าเป็นตราสารหนี้ที่ปลอดภัยที่สุดในสกุลเงินนั้น เพราะมีรัฐบาลหนุนหลัง48 ตัวอย่าง อัตราผลตอบแทนของตั๋วเงินคลังสหรัฐฯ อายุสามเดือนอยู่ที่ 4.22% เมื่อวันที่ 5 ตุลาคม 202649

อันดับความน่าเชื่อถือและการผิดนัดชำระหนี้

อันดับความน่าเชื่อถือ (credit rating) คือความเห็นของบริษัทจัดอันดับว่าผู้กู้มีโอกาสชำระหนี้มากแค่ไหน50 การผิดนัดชำระหนี้ (default) คือการไม่จ่ายดอกเบี้ยหรือเงินต้นเมื่อถึงกำหนด51 ตราสารหนี้ที่ได้อันดับ BBB (S&P และ Fitch) หรือ Baa (Moody’s) ขึ้นไปเรียกว่า ระดับน่าลงทุน (investment grade) ส่วนที่ได้ BB หรือ Ba ลงไปเรียกว่า ผลตอบแทนสูง (high yield) หรือ junk ซึ่งจ่ายมากกว่าเพราะมีโอกาสผิดนัดชำระหนี้มากกว่า52,53

อัตราดอกเบี้ยนโยบายและอัตราดอกเบี้ยที่แท้จริง

อัตราดอกเบี้ยนโยบายคืออัตราที่ธนาคารกลางกำหนดเพื่อชี้นำต้นทุนการกู้ยืมทั้งระบบเศรษฐกิจ อัตราเงินฝากและเงินกู้มักขยับตาม อัตราดอกเบี้ยที่แท้จริงคืออัตราดอกเบี้ยลบเงินเฟ้อ ตัวอย่าง ธนาคารกลางอังกฤษคงอัตราดอกเบี้ยนโยบาย (Bank Rate) ที่ 3.75% เมื่อวันที่ 17 กันยายน 2026 ขณะที่เงินเฟ้อสหราชอาณาจักรเดือนสิงหาคมอยู่ที่ 3.1% อัตรานโยบายที่แท้จริงจึงราว 0.65 จุด ส่วน RBI (ธนาคารกลางอินเดีย) ขึ้นอัตรา repo เป็น 5.50% เมื่อวันที่ 7 ตุลาคม 2026 เทียบกับเงินเฟ้ออินเดีย 4.82% หรือราว 0.68 จุด54,55,56,57

เส้นอัตราผลตอบแทน (yield curve)

เส้นที่แสดงอัตราผลตอบแทนของตราสารหนี้ที่มีอายุต่างกัน ตั้งแต่สามเดือนถึง 30 ปี58 ปกติจะชันขึ้น เพราะผู้ให้กู้ต้องการผลตอบแทนมากขึ้นเมื่อผูกเงินไว้นานขึ้น เมื่ออัตราระยะสั้นสูงกว่าระยะยาวจะเรียกว่าเส้นหัวกลับ (inverted) ซึ่งตลาดอ่านว่าเป็นสัญญาณว่าคาดว่าจะมีการลดดอกเบี้ย บทความ อัตราดอกเบี้ยกับเงินของคุณ อธิบายว่าดอกเบี้ยส่งผลต่อครัวเรือนอย่างไร

วิธีลงทุน

การจัดสรรสินทรัพย์

การแบ่งเงินของคุณไปในการลงทุนประเภทต่างๆ เช่น หุ้น ตราสารหนี้ และเงินสด59 ตัวอย่าง เงิน ฿2 ล้านในสัดส่วน 70/30 คือ ฿1.4 ล้านในหุ้น และ ฿6 แสนในตราสารหนี้ การจัดสรรนี้มีผลต่อผลลัพธ์ของคุณมากกว่าการเลือกกองทุนใดกองทุนหนึ่ง บทความ การจัดสรรสินทรัพย์ตามอายุ รวบรวมหลักฐานไว้

การปรับสมดุลพอร์ต (rebalancing)

การปรับพอร์ตกลับไปที่สัดส่วนที่ตั้งใจไว้ หลังบางส่วนโตเร็วกว่าส่วนอื่น60 ตัวอย่าง เงิน ฿100,000 ในสัดส่วน 60/40 หุ้นขึ้น 25% ขณะที่ตราสารหนี้ไม่ขยับ ตอนนี้จึงเป็นหุ้น ฿75,000 และตราสารหนี้ ฿40,000 หรือหุ้นราว 65.2% การขายหุ้น ฿6,000 แล้วซื้อตราสารหนี้จะทำให้กลับมาเป็น 60/40 บนเงิน ฿115,000

SIP (systematic investment plan)

การลงทุนยอดคงที่เป็นงวดสม่ำเสมอ มักเป็นรายเดือน ผ่านคำสั่งตัดเงินอัตโนมัติ เป็นชื่อแบบอินเดียของสิ่งที่ที่อื่นเรียกว่าการลงทุนแบบสม่ำเสมอ ตัวอย่างตามเครื่องคำนวณเพื่อให้ความรู้นักลงทุนของ SEBI เดือนละ ₹10,000 เป็นเวลาสิบปีที่ผลตอบแทนสมมติ 12% ต่อปี จะโตเป็นราว ₹2.30 ล้าน จากเงินที่ใส่ไป ₹1.2 ล้าน61 บทความ SIP หรือลงทุนก้อนเดียว อธิบายว่าเมื่อไรวิธีนี้ชนะการลงทุนทีเดียว

การถัวเฉลี่ยต้นทุนเป็นรูปี ปอนด์ หรือดอลลาร์

การลงทุนยอดเท่ากันเป็นงวดสม่ำเสมอไม่ว่าตลาดจะเป็นอย่างไร จึงซื้อได้หน่วยมากขึ้นเมื่อราคาต่ำ และน้อยลงเมื่อราคาสูง62 ตัวอย่าง เดือนละ ฿300 เป็นเวลาสามเดือน ที่ราคา ฿10 ฿8 และ ฿12 ซื้อได้ 92.5 หน่วย ต้นทุนเฉลี่ยราว ฿9.73 ต่ำกว่าราคาเฉลี่ย ฿10

ลงทุนก้อนเดียว (lump sum)

การลงทุนเงินที่มีอยู่แล้วทั้งก้อนในครั้งเดียว แทนการทยอยใส่ไปหลายเดือน เพราะตลาดขึ้นบ่อยกว่าลง Vanguard จึงพบว่าในหุ้นทั่วโลกตั้งแต่ปี 1976 ถึง 2022 การลงทุนทีเดียวชนะการแบ่งลงทุนสามเดือนใน 68% ของครั้ง ขณะที่การแบ่งลงทุนก็ยังชนะการถือเงินสดใน 69% ของครั้ง63 SIP รายเดือนจากเงินเดือนเป็นการตัดสินใจอีกแบบหนึ่ง คือลงทุนเงินทันทีที่ได้มา รายละเอียดอยู่ใน SIP หรือลงทุนก้อนเดียว

ความเสี่ยงค่าเงิน

โอกาสที่การลงทุนซึ่งถือในสกุลเงินอื่นจะมีค่าเพิ่มขึ้นหรือลดลงสำหรับคุณเพราะอัตราแลกเปลี่ยนขยับ แม้ตัวการลงทุนเองจะไม่เปลี่ยน ความเสี่ยงนี้เป็นได้ทั้งบวกและลบ และสำคัญที่สุดเมื่อเงินจะถูกใช้ในสกุลเงินที่ต่างจากสกุลที่ถืออยู่ บทความ การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน อธิบายว่าควรเก็บความเสี่ยงนี้ไว้แค่ไหน

ค่า P/E และอัตราผลตอบแทนจากกำไร

ราคาหุ้นหารด้วยกำไรต่อหุ้นของบริษัทในปีที่ผ่านมา เป็นตัววัดคร่าวๆ ว่าหุ้นแพงแค่ไหนเมื่อเทียบกับอดีตของตัวเองหรือกับบริษัทคู่แข่ง64 ตัวอย่าง หุ้นราคา ฿1,500 ที่มีกำไรหุ้นละ ฿60 มีค่า P/E 25 ถ้ากลับหัว อัตราผลตอบแทนจากกำไร (earnings yield) คือ 4% เมื่อสิ้นเดือนกันยายน 2026 S&P 500 ซื้อขายที่ 19.0 เท่าของกำไรที่นักวิเคราะห์คาดไว้ในปีข้างหน้า37

ระยะเวลาลงทุน (time horizon)

ระยะเวลาที่คุณคาดว่าจะลงทุนไว้ก่อนต้องใช้เงินตามเป้าหมาย65 สิ่งนี้กำหนดว่าเงินควรอยู่ที่ไหนได้มากกว่าการพยากรณ์ใดๆ เงินที่ต้องใช้ในสองปีกับเงินที่ต้องใช้ในยี่สิบปีเจอความเสี่ยงต่างกัน

แผนของคุณเอง

ความมั่งคั่งสุทธิ (net worth)

ทุกอย่างที่คุณมีลบทุกอย่างที่คุณเป็นหนี้1,2 ตัวอย่าง สินทรัพย์ £406,000 ของแมตต์ลบหนี้สิน £174,000 ได้ความมั่งคั่งสุทธิ £232,000 จะเทียบกับครัวเรือนที่คล้ายกับคุณได้อย่างไร ดูใน ความมั่งคั่งของครัวเรือนตามอายุ

อัตราการออม

สัดส่วนของรายได้ที่เหลือหลังหักค่าใช้จ่ายและค่างวดเงินกู้ ซึ่งเป็นเงินที่หล่อเลี้ยงทุกแผน66 ตัวอย่าง ครัวเรือนที่มีรายได้สุทธิเดือนละ ฿2.4 แสน และใช้จ่าย ฿1.7 แสน ออมได้ ฿70,000 หรือราว 29.2% ของรายได้สุทธิ บทความ วิธีออมเงินให้ได้มากขึ้น อธิบายว่าอะไรได้ผล

เงินสำรองฉุกเฉิน

เงินสดที่กันไว้สำหรับการตกงานหรือค่าใช้จ่ายไม่คาดฝัน เพื่อจะได้ไม่ต้องขายการลงทุนหรือกู้เงินในจังหวะที่ไม่ดี Moneysmart ของ ASIC (หน่วยงานกำกับหลักทรัพย์และการลงทุนของออสเตรเลีย) เสนอว่าค่าใช้จ่ายสามเดือนเป็นเป้าหมายที่ดี67 ตัวอย่าง ค่าใช้จ่ายจำเป็นเดือนละ £2,400 หมายถึง £7,200 สำหรับสามเดือน หรือ £14,400 สำหรับหกเดือน ดู เงินสำรองฉุกเฉินควรมีเท่าไร

ตัวเลข FI

จำนวนเงินในค่าเงินวันนี้ที่คุณต้องมีลงทุนไว้ เพื่อให้เงินออมและรายได้อื่นจ่ายค่าใช้จ่ายของคุณได้ คือค่าใช้จ่ายต่อปีหลังหยุดทำงาน บวกภาษีกลับเข้าไป หารด้วยอัตราการถอนเงิน แล้วบวกเป้าหมายของคุณ68 ตัวอย่างก่อนรวมภาษีและเป้าหมาย $60,000 ต่อปีหารด้วย 4% เท่ากับ $1.5 ล้าน บทความ กฎ 4% ในแต่ละประเทศ อธิบายว่าทำไม 4% ไม่ใช่คำตอบที่ใช้ได้ทุกที่

อัตราการถอนเงิน

สัดส่วนของเงินออมที่คุณถอนออกมาในหนึ่งปี เพื่อจ่ายส่วนที่รายได้อื่นไม่พอ69 ตัวอย่าง การถอน $48,000 ในหนึ่งปีจากเงิน $1.2 ล้าน คืออัตราการถอนเงิน 4%

อิสรภาพทางการเงิน

จุดที่เงินออมและรายได้อื่นจ่ายค่าใช้ชีวิตของคุณได้โดยไม่ต้องมีเงินเดือน การทำงานจึงกลายเป็นทางเลือก FIRE (อิสรภาพทางการเงิน เลิกทำงานได้เร็ว) คือกระแสที่เกิดขึ้นรอบเป้าหมายการไปถึงจุดนี้ให้เร็วขึ้น บทความ สิ่งที่กระแส FIRE ทำได้ถูก ดูหลักฐานไว้

คำถามที่คนมักถาม

กองทุนรวมกับ ETF ต่างกันอย่างไร?

ทั้งสองรวมเงินของนักลงทุนไว้ในพอร์ตเดียว6,7 กองทุนรวมซื้อขายที่ NAV ซึ่งคำนวณตอนสิ้นวันทำการแต่ละวัน ส่วน ETF ซื้อขายในตลาดหลักทรัพย์ได้ตลอดวัน ที่ราคาซึ่งผู้ซื้อและผู้ขายตกลงกัน

เบซิสพอยต์คืออะไร?

หนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์ 8% เท่ากับ 800 bps29 การลดค่าธรรมเนียมจาก 0.75% เหลือ 0.20% คือ 55 bps ซึ่งบนเงิน ฿100,000 มีค่า ฿550 ต่อปี

NAV ของกองทุนรวมหมายถึงอะไร?

มูลค่าทรัพย์สินสุทธิ คือสินทรัพย์ของกองทุนลบหนี้สิน มักบอกเป็นต่อหน่วย และคำนวณอย่างน้อยวันละครั้งทุกวันทำการ11 NAV ต่ำไม่ได้ทำให้กองทุนถูกกว่าหรือคุ้มค่ากว่า

CAGR กับ XIRR ต่างกันอย่างไร?

CAGR คืออัตราคงที่ต่อปีระหว่างมูลค่าตั้งต้นหนึ่งค่ากับมูลค่าปลายทางหนึ่งค่า XIRR ทำแบบเดียวกันเมื่อเงินลงไปคนละวัน เช่นกับ SIP โดยถ่วงน้ำหนักเงินแต่ละก้อนตามระยะเวลาที่ลงทุน21

อัตราค่าใช้จ่ายเท่าไรถือว่าดี?

สำหรับการลงทุนแบบเดียวกัน ยิ่งต่ำยิ่งดี เพราะค่าใช้จ่ายถูกหักทุกปีจากยอดเงินทั้งหมด30 การลด 55 bps มีค่า ฿550 ต่อปีบนเงิน ฿100,000 บทความ ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี ให้ตัวเลขโดยทั่วไปแยกตามประเทศ

แค่ไหนถึงนับว่าเป็นตลาดหมี?

โดยทั่วไปคือดัชนีกว้างร่วง 20% ขึ้นไปในช่วงอย่างน้อยสองเดือน38 การร่วง 25% ของ S&P 500 ในปี 2022 คือตัวอย่างหนึ่ง37

duration ของกองทุนตราสารหนี้คืออะไร?

ตัววัดว่าราคากองทุนขยับแค่ไหนเมื่ออัตราดอกเบี้ยเปลี่ยน คือขยับราวเท่ากับ duration เป็นเปอร์เซ็นต์ ทุกครั้งที่ดอกเบี้ยขยับหนึ่งจุด กองทุนที่มี duration 10 จะร่วงราว 10% ถ้าดอกเบี้ยขึ้นหนึ่งจุด47

ตัวเลข FI คืออะไร?

จำนวนเงินที่คุณต้องมีลงทุนไว้ เพื่อให้เงินออมและรายได้อื่นจ่ายค่าใช้จ่ายได้โดยไม่ต้องมีเงินเดือน ก่อนรวมภาษีและเป้าหมาย $60,000 ต่อปีที่อัตราการถอนเงิน 4% เท่ากับ $1.5 ล้าน68

แหล่งที่มา

  1. Glossary: Asset — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  2. Glossary: Liability (debt) — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  3. Glossary: Stock — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  4. Glossary: Bonds — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  5. Bonds — FINRA, 2026.
  6. Glossary: Mutual Funds — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  7. Glossary: Exchange-Traded Fund (ETF) — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  8. Glossary: Market Index — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  9. Glossary: Index Fund — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  10. Glossary: Active Fund (Actively Managed Fund) — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  11. Glossary: Net Asset Value — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  12. Indian mutual fund industry: average assets under management, August 2026 — Association of Mutual Funds in India (AMFI), 2026-09.
  13. Glossary: Market Capitalization — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  14. Categorization and Rationalization of Mutual Fund Schemes (circular, 6 October 2017) — Securities and Exchange Board of India, 2017-10.
  15. Glossary: Portfolio — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  16. Glossary: Money Market Fund — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  17. Glossary: Real Estate Investment Trust (REIT) — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  18. Glossary: Target Date Fund — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  19. Glossary: Compound Interest — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  20. Glossary: Annual Return — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  21. What is XIRR, and why is it compared with my plan? — Nivritee Help Centre, 2026-10.
  22. FTSE 100 beats all-time high after 15 years — London Business School, 2015-02.
  23. Glossary: Dividend — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  24. Ex-Dividend Dates: When Are You Entitled to Stock and Cash Dividends — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  25. Glossary: Capital Gain — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  26. Glossary: Real Return — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  27. What is inflation? — Bank of England, 2026.
  28. Historical Returns on Stocks, Bonds and Bills: 1928–2025 — Aswath Damodaran, NYU Stern School of Business, 2026-01.
  29. Glossary: Basis Point — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  30. Glossary: Expense Ratio — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  31. Glossary: Load — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  32. Circular CIR/IMD/DF/21/2012 — steps to re-energise the mutual fund industry (direct plans) — Securities and Exchange Board of India, 2012-09.
  33. Development of Passive Funds (circular SEBI/HO/IMD/IMD-IDOF5/P/CIR/2022/69, 23 May 2022), as published by NSE — Securities and Exchange Board of India, 2022-05.
  34. Investment Platforms Market Study — Final Report (MS17/1.3) — Financial Conduct Authority, 2019-03.
  35. Glossary: Risk — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  36. The Sharpe Ratio (Journal of Portfolio Management, Fall 1994) — William F. Sharpe, Stanford University, 1994.
  37. Guide to the Markets — U.S., 4Q 2026 (data as of 30 September 2026) — J.P. Morgan Asset Management, 2026-09.
  38. Glossary: Bear Market — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  39. Glossary: Bull Market — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  40. Glossary: Diversification — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  41. UBS Global Investment Returns Yearbook 2026: public summary edition (Dimson, Marsh and Staunton) — UBS, 2026-03.
  42. Glossary: Liquidity (or Marketability) — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  43. Public Provident Fund Account — National Savings Institute, Ministry of Finance, 2026.
  44. Glossary: Risk Tolerance — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  45. Assessing suitability: establishing the risk a customer is willing and able to take (FG11/05) — Financial Services Authority (now the Financial Conduct Authority), 2011-03.
  46. Glossary: Current Yield — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  47. Brush Up on Bonds: Interest Rate Changes and Duration — FINRA, 2026.
  48. Glossary: Treasury Securities — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  49. Market Yield on U.S. Treasury Securities at 3-Month Constant Maturity (DGS3MO) — Federal Reserve Bank of St. Louis (FRED), 2026-10.
  50. Glossary: Credit Rating Agencies — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  51. Glossary: Default — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  52. Glossary: Investment-Grade Bond (or High-Grade Bond) — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  53. Glossary: High-Yield Bond (or Junk Bond) — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  54. Interest rates and Bank Rate — Bank of England, 2026-09.
  55. Consumer price inflation, UK: August 2026 — Office for National Statistics, 2026-09.
  56. Resolution of the Monetary Policy Committee, October 5 to 7, 2026 — Reserve Bank of India, 2026-10.
  57. Consumer Price Index for August 2026 (press release) — Ministry of Statistics and Programme Implementation, National Statistics Office, 2026-09.
  58. Glossary: Yield Curve — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  59. Glossary: Asset Allocation — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  60. Glossary: Rebalancing — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  61. SIP Calculator (investor education) — Securities and Exchange Board of India, 2026.
  62. Glossary: Dollar Cost Averaging — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  63. Cost averaging: Invest now or temporarily hold your cash? (Megan Finlay and Josef Zorn) — Vanguard Research, 2023-02.
  64. Glossary: Price-earnings (P/E) Ratio — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  65. Glossary: Time Horizon — Investor.gov, U.S. Securities and Exchange Commission, 2026.
  66. What do the three money cards tell me? — Nivritee Help Centre, 2026-10.
  67. Save for an emergency fund — ASIC Moneysmart, 2026-09.
  68. What is my FI number? — Nivritee Help Centre, 2026-10.
  69. What is the withdrawal rate in my plan? — Nivritee Help Centre, 2026-10.
  70. What are the six investment readings? — Nivritee Help Centre, 2026-10.

เพิ่มเติมในหัวข้อ พื้นฐานการลงทุน

8

เริ่มลงทุนอย่างไร: ลำดับที่ได้ผล

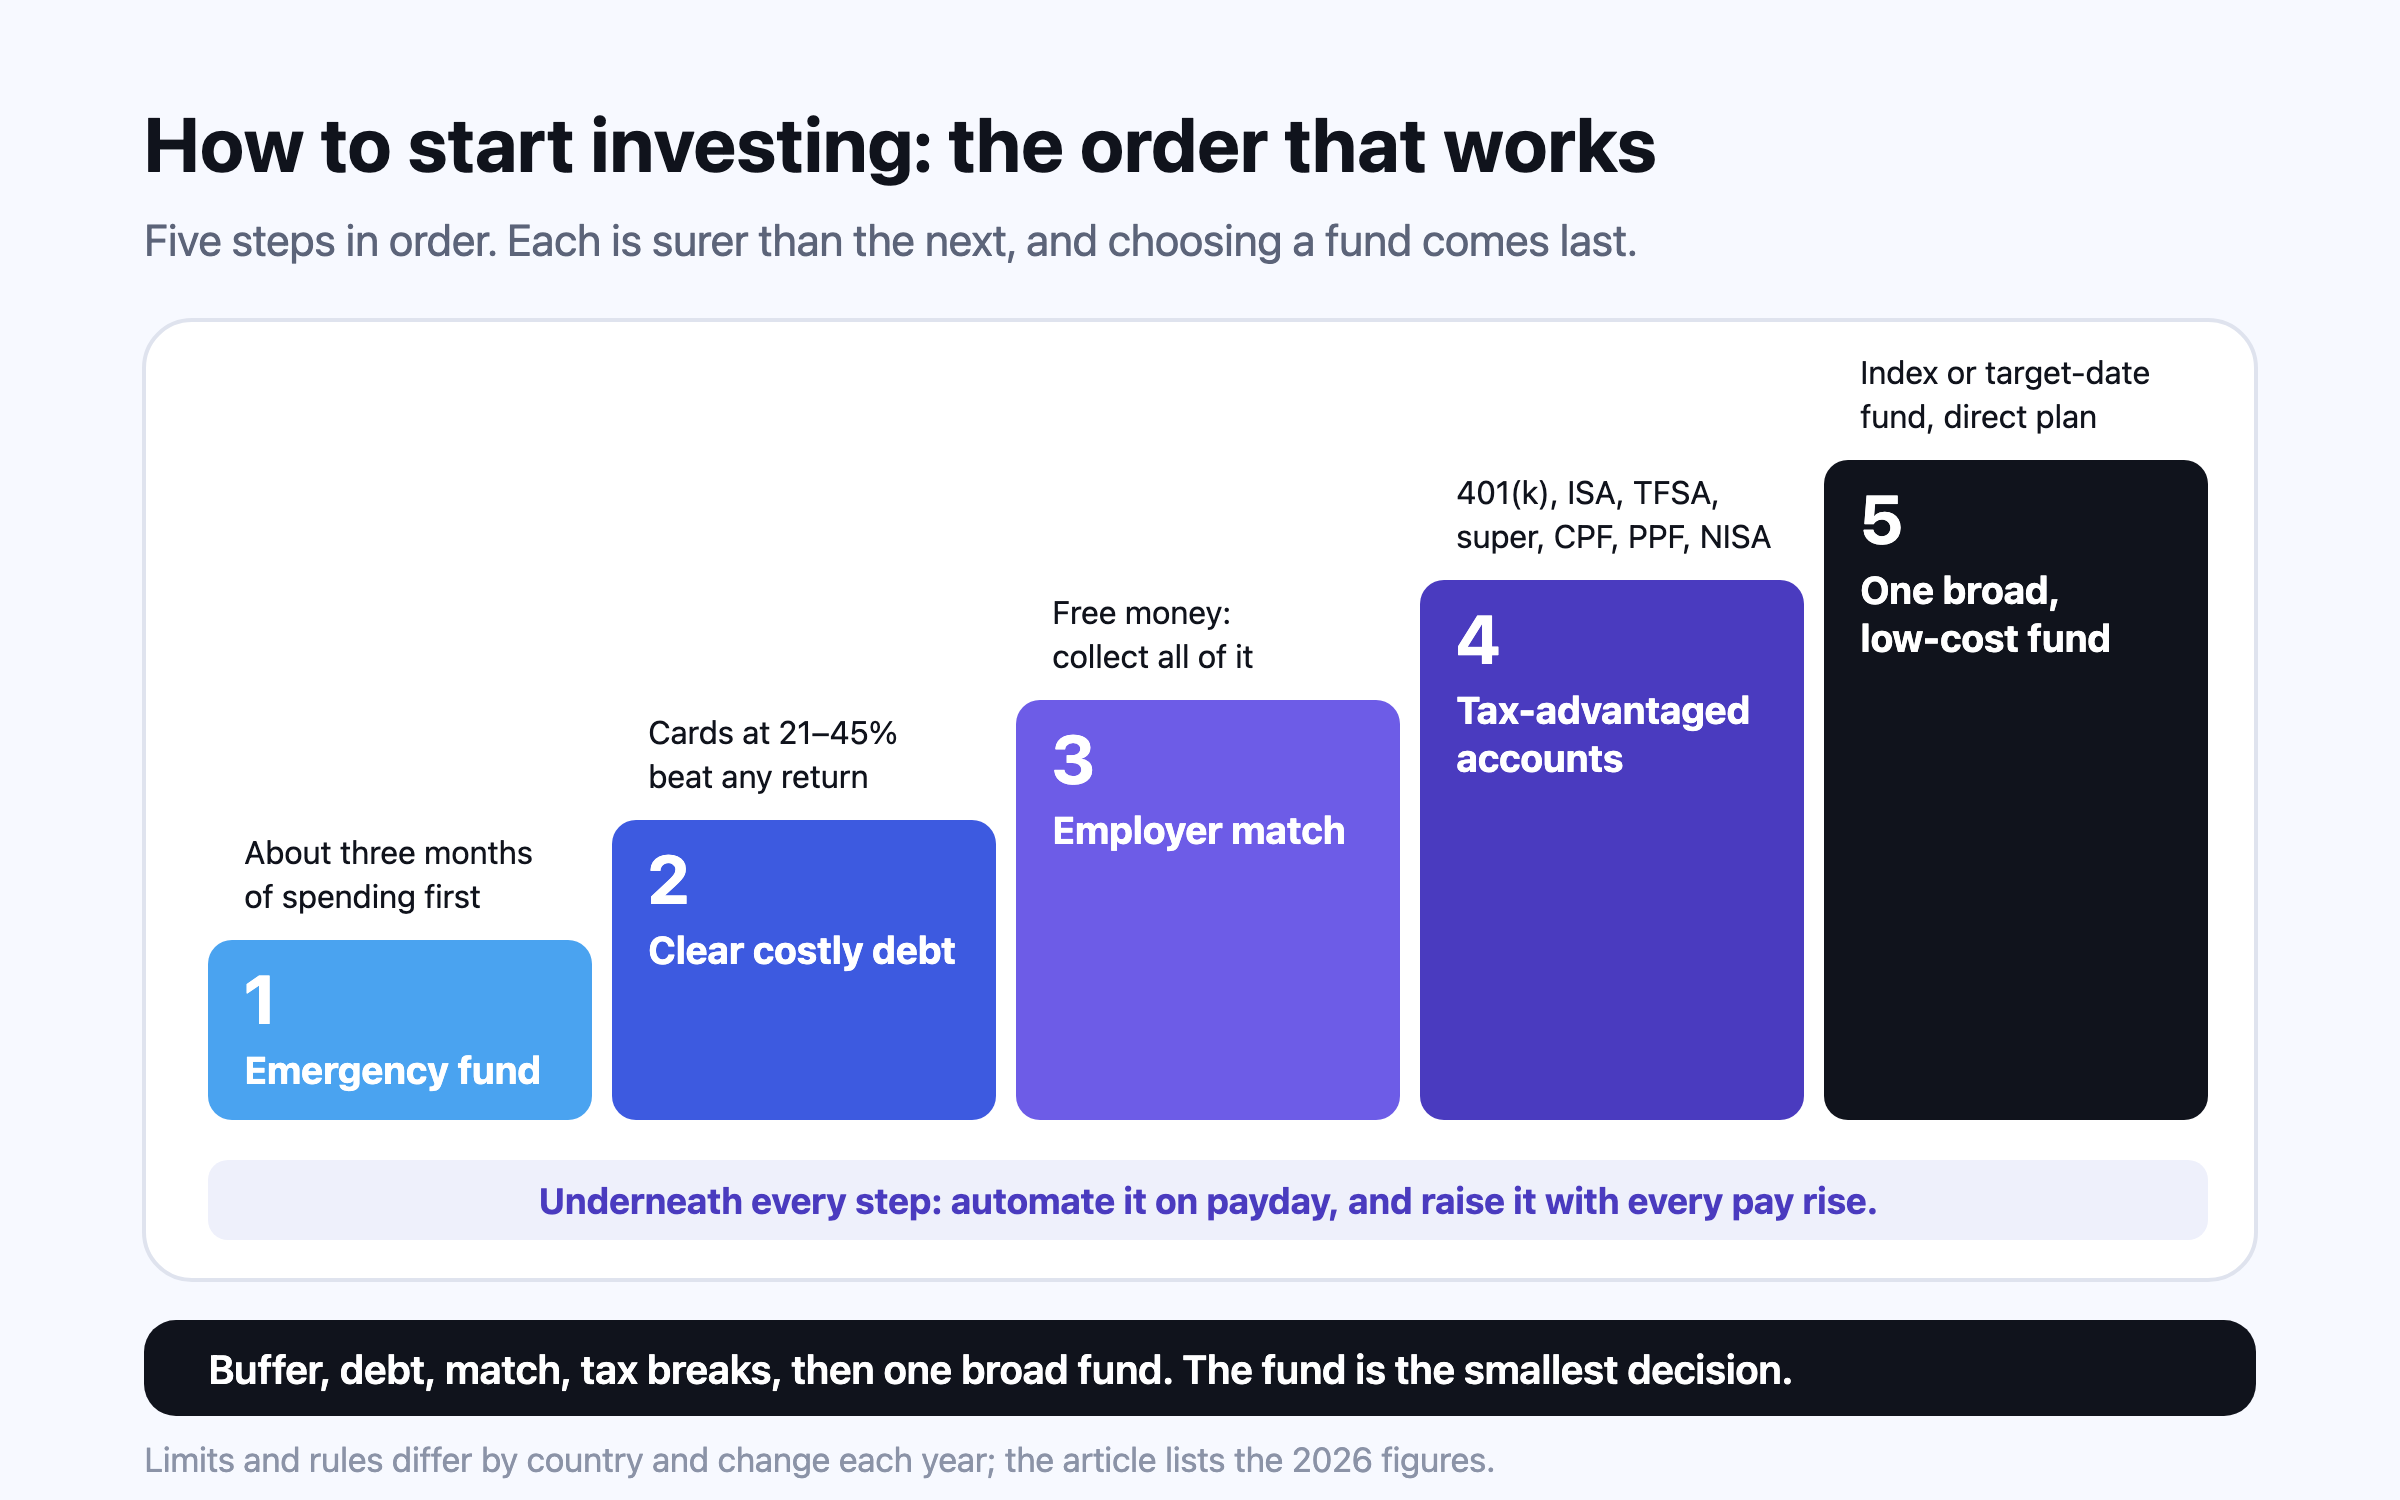
ลำดับสำคัญกว่าตัวผลิตภัณฑ์ เริ่มจากเงินสำรองฉุกเฉิน ต่อด้วยหนี้ที่ดอกเบี้ยสูงกว่าผลตอบแทนที่การลงทุนทำได้ แล้วจึงรับเงินฟรีจากนายจ้างและสิทธิลดหย่อนภาษีที่ประเทศของคุณมีให้ ตามด้วยกองทุนดัชนีที่กระจายกว้างและค่าใช้จ่ายต่ำ ในปี 2026 นั่นหมายถึง เช่น ใส่ได้ถึง $24,500 ใน 401(k) ของสหรัฐฯ £20,000 ใน ISA ของสหราชอาณาจักร C$7,000 ใน TFSA และนายจ้างในออสเตรเลียสมทบ super ให้ 12% การตั้งให้ทำงานอัตโนมัติให้ผลมากกว่าการเลือกกองทุนที่สมบูรณ์แบบ

9

วิธีเลือกกองทุน: เช็กลิสต์ที่ใช้ได้จริง

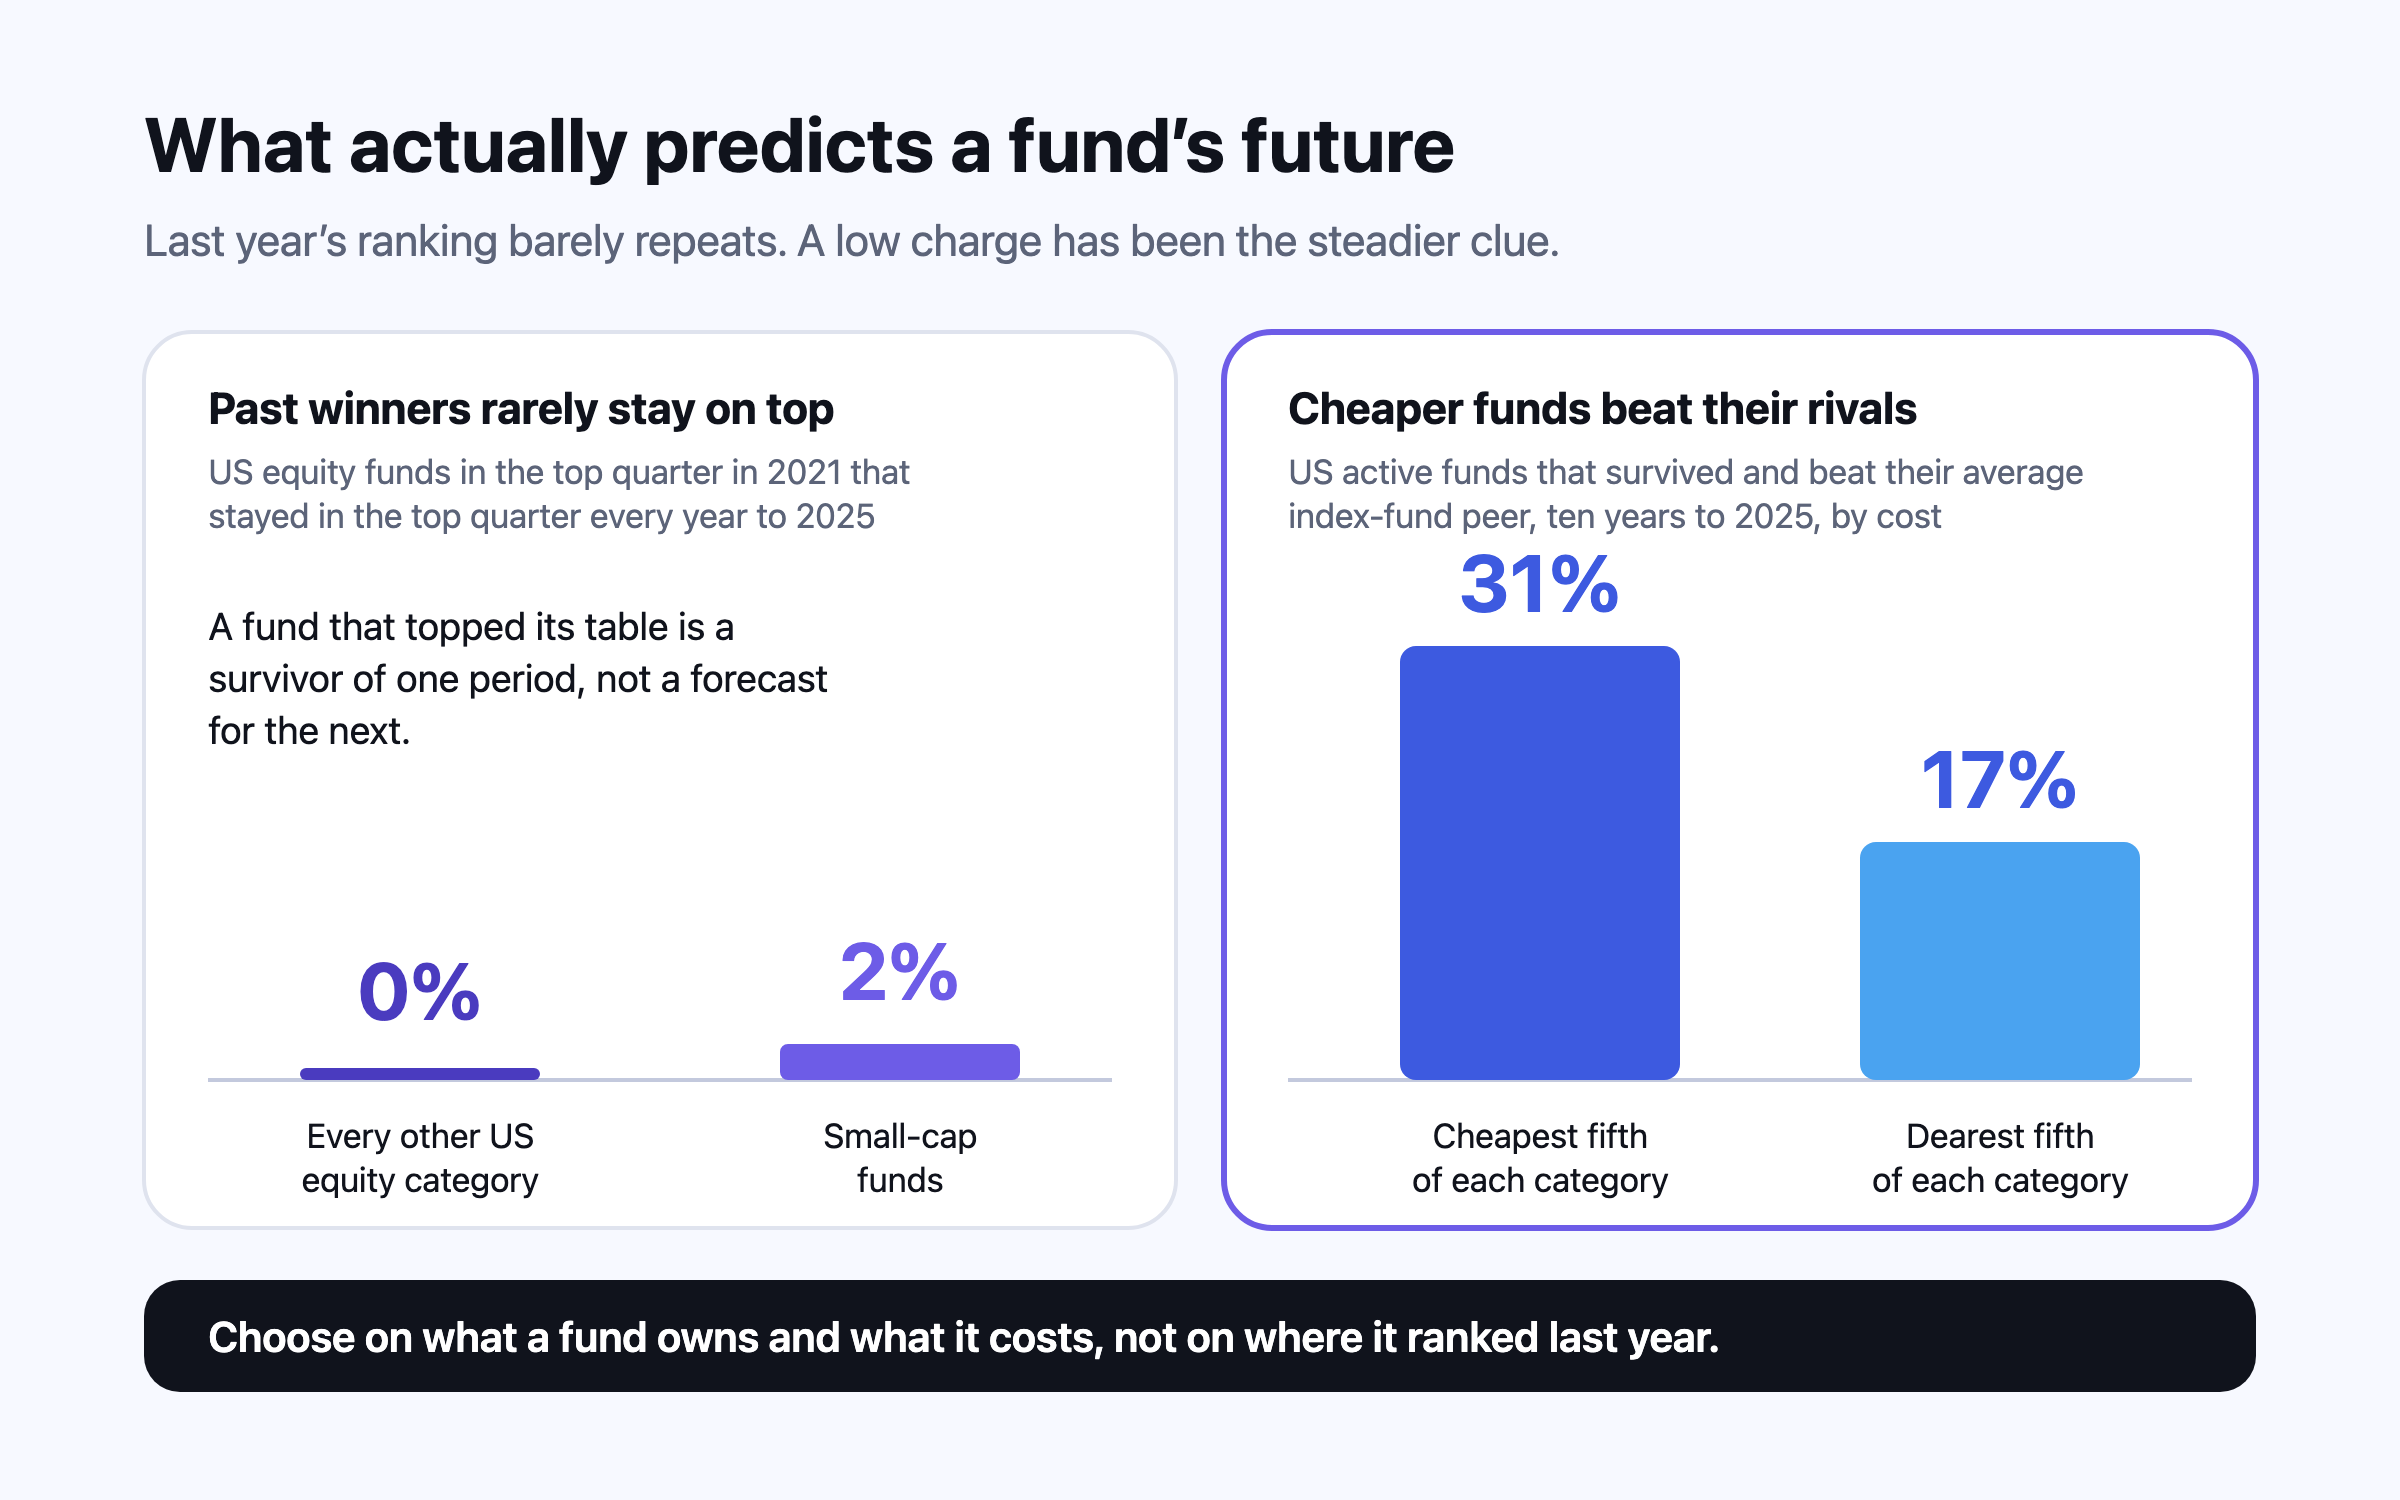
เริ่มจากสิ่งที่กองทุนถือและค่าธรรมเนียมที่กองทุนเก็บ สองเรื่องนี้กำหนดผลลัพธ์ส่วนใหญ่ หลักฐานเรื่องผลตอบแทนในอดีตไม่ค่อยน่าดีใจ กองทุนหุ้นสหรัฐฯ ที่อยู่ในกลุ่มหนึ่งในสี่บนสุดในปี 2021 แทบไม่มีกองไหนอยู่ในกลุ่มนั้นได้ทุกปีจนถึงปี 2025 ขณะที่ Morningstar เรียกอัตราค่าใช้จ่ายว่าเป็นตัวชี้วัดผลตอบแทนในอนาคตของกองทุนที่พิสูจน์แล้วชัดเจนที่สุด สำหรับกองทุนดัชนี ให้เทียบ tracking difference ขนาดกองทุน และถ้าคุณอยู่นอกสหรัฐฯ ก็ดูประเทศที่กองทุนจดทะเบียนด้วย

10

ความผิดพลาดที่พบบ่อยในการลงทุน และราคาที่ต้องจ่าย

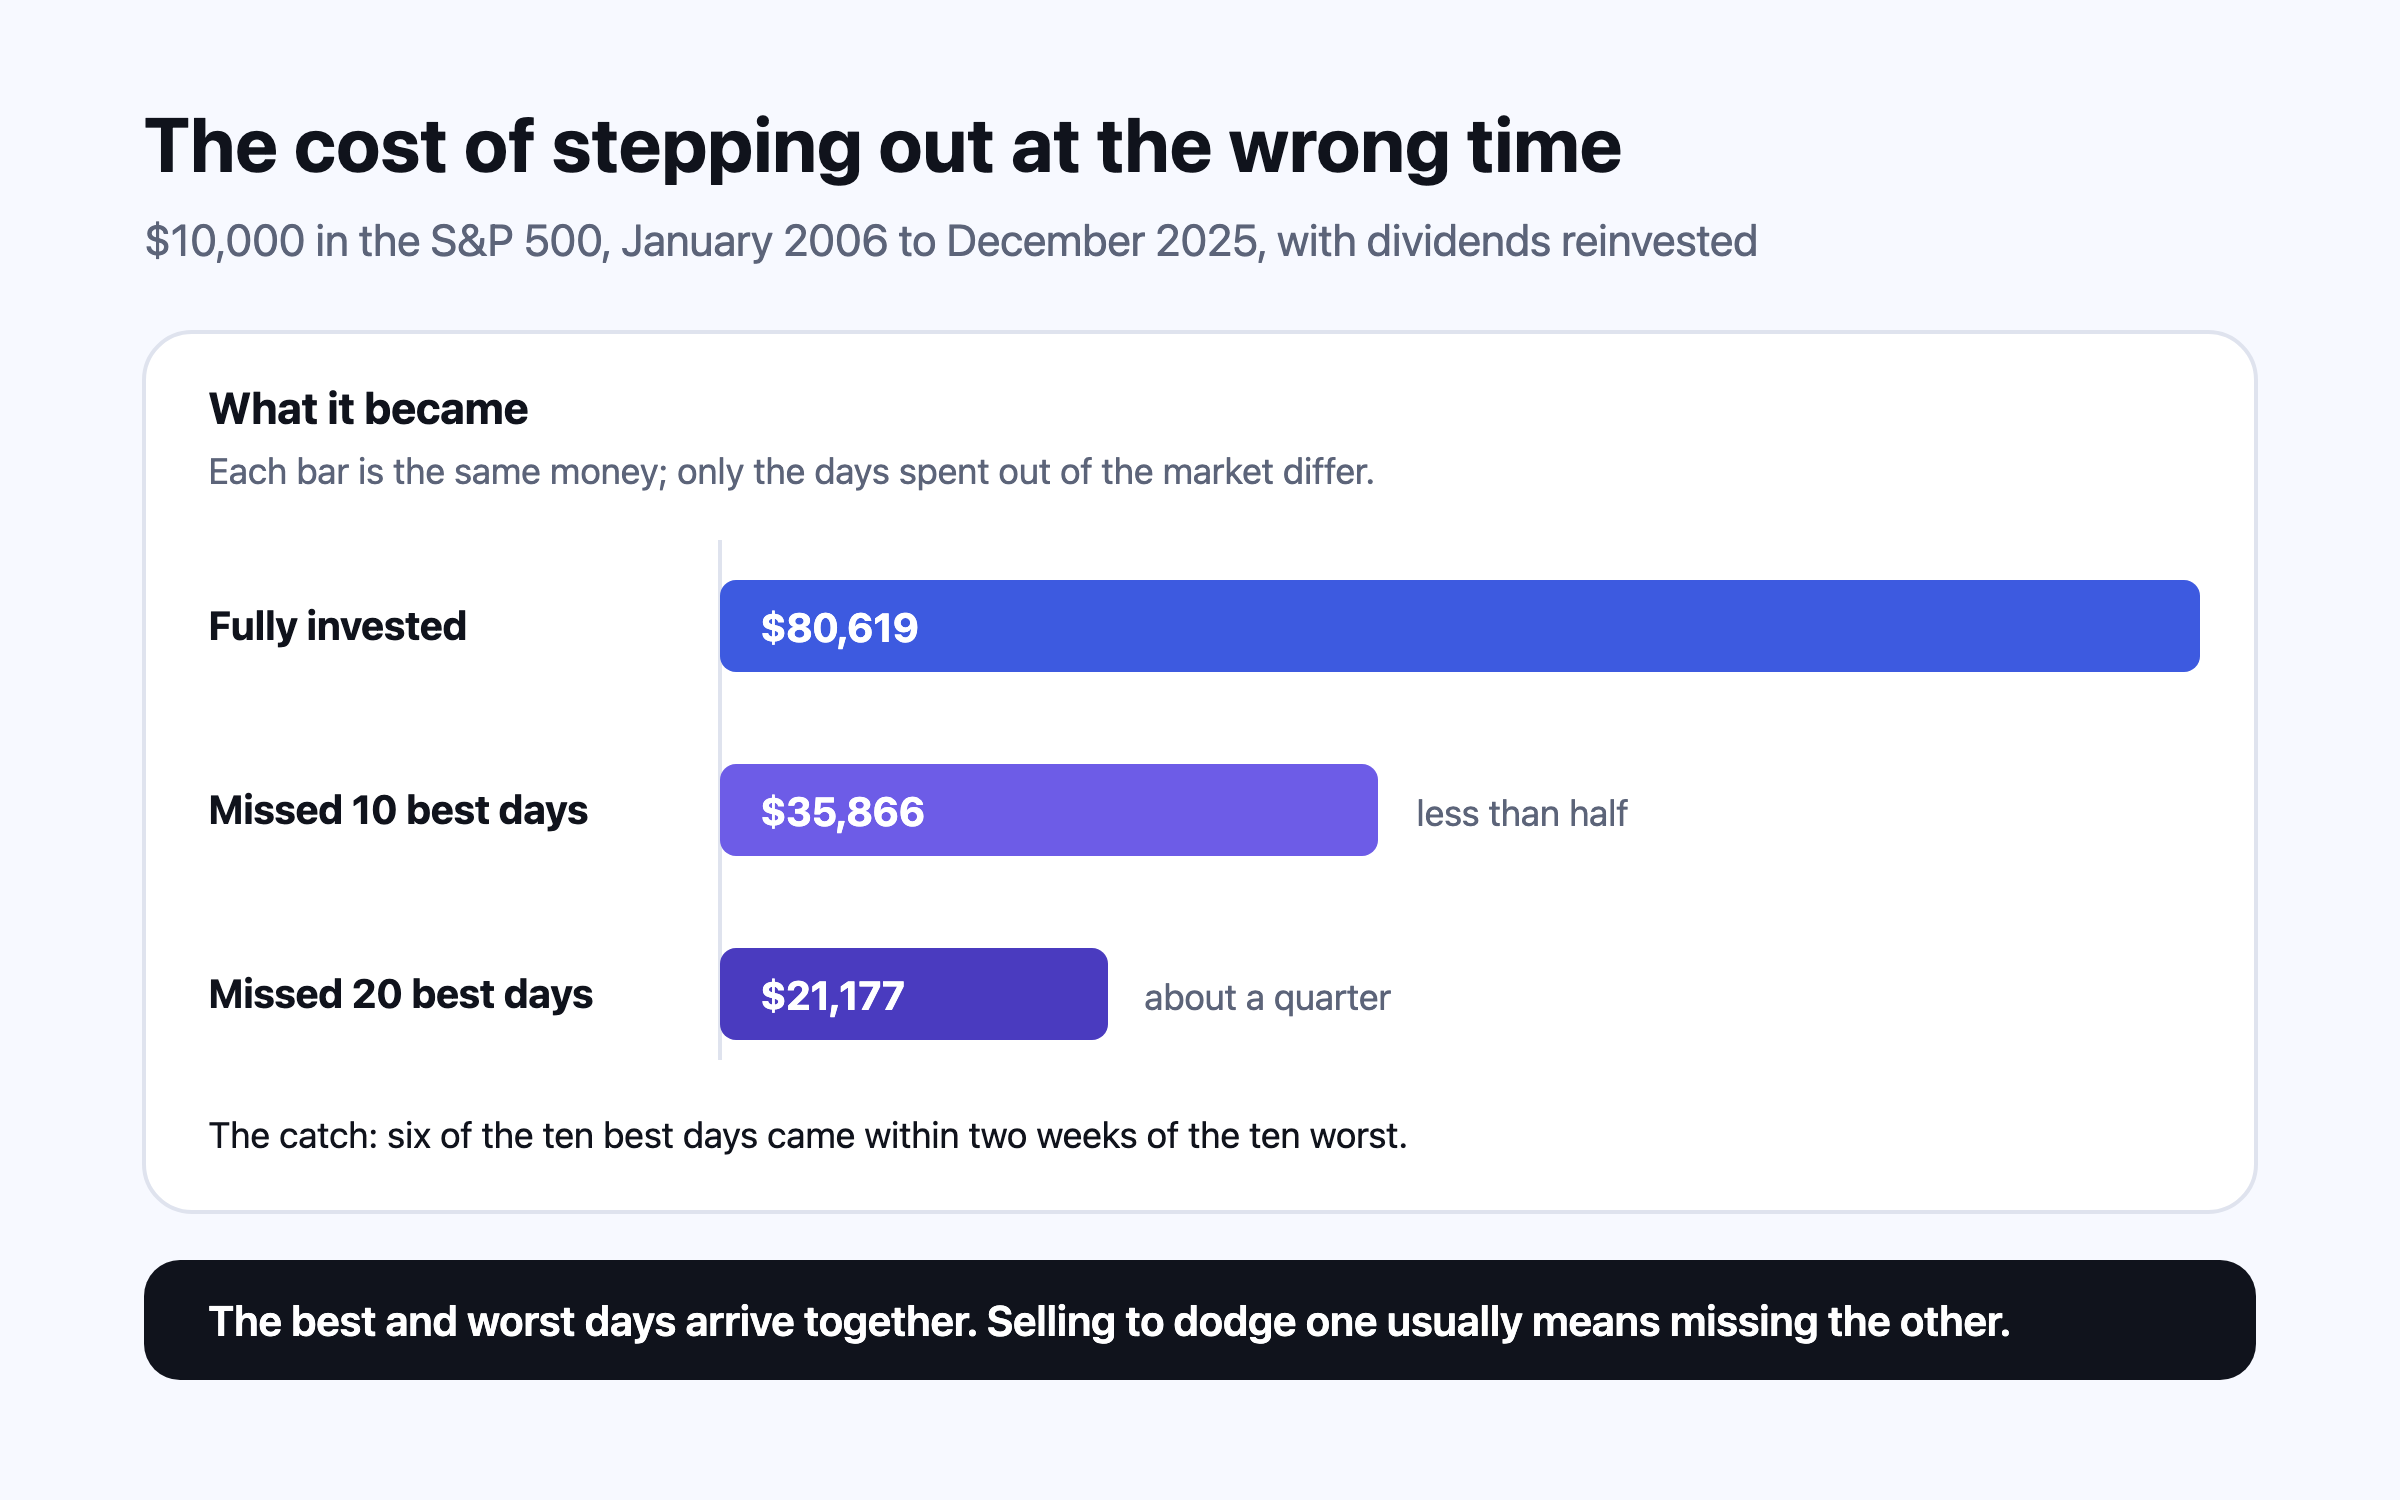
ตลอดสิบปีถึงปี 2025 เงินแต่ละดอลลาร์ในกองทุนสหรัฐฯ ได้ผลตอบแทนน้อยกว่าตัวกองทุนเองราว 1.2 จุดต่อปี เพราะจังหวะที่เงินเข้าและออก แม้งานวิจัยปี 2026 ชิ้นหนึ่งจะแย้งว่าการจับจังหวะอธิบายส่วนต่างนี้ได้น้อยกว่านั้นมาก ที่มีหลักฐานหนักแน่นกว่าคือต้นทุนของการซื้อขายบ่อย การกู้มาลงทุน และการกระจุกตัว นักเทรด F&O รายบุคคลในอินเดีย 87.7% ขาดทุนในปีงบประมาณ FY26 และในงานวิจัยคลาสสิกชิ้นหนึ่ง ครัวเรือนสหรัฐฯ ที่ซื้อขายบ่อยที่สุดได้ผลตอบแทนต่ำกว่าตลาดเกินหกจุดต่อปี

บทความทั้งหมดในหัวข้อ พื้นฐานการลงทุน →

นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมายสำหรับสถานการณ์ของคุณ กฎและตัวเลขเปลี่ยนแปลงได้ ตรวจสอบกับแหล่งข้อมูลทางการของประเทศคุณ และปรึกษาผู้เชี่ยวชาญที่มีใบอนุญาตก่อนตัดสินใจเรื่องการเงิน ประมาณการเป็นเพียงตัวเลขประมาณ ไม่ใช่การพยากรณ์