FIRE หรืออิสรภาพทางการเงินและเลิกทำงานได้เร็ว คือการออมรายได้สัดส่วนสูงจนเงินลงทุนจ่ายค่าใช้จ่ายของคุณได้ แนวคิดหลักเรื่องอัตราการออม การใช้จ่ายอย่างรู้ตัว และการเป็นเจ้าของเวลาของตัวเองยังใช้ได้ดี จุดอ่อนอยู่ที่ค่ารักษาพยาบาล ช่วงเวลาที่ยาวมาก และจังหวะตลาด อิสรภาพทางการเงินมีค่าแม้คุณจะไม่หยุดทำงานเลยก็ตาม
FIRE ย่อมาจาก financial independence, retire early คืออิสรภาพทางการเงินและเลิกทำงานได้เร็ว ออมและลงทุนรายได้สัดส่วนสูงจนเงินลงทุนจ่ายค่าใช้จ่ายในชีวิตได้ แล้วจึงตัดสินใจว่าจะยังทำงานหาเงินต่อหรือไม่ แนวคิดนี้มีรากจากหนังสือ Your Money or Your Life ของ Vicki Robin และ Joe Dominguez ปี 19921 2
FIRE มาจากไหน Robin และ Dominguez มองเงินว่าเป็น พลังชีวิต คือชั่วโมงในชีวิตที่คุณแลกมาเป็นเงิน โปรแกรมเก้าขั้นของทั้งคู่ให้ผู้อ่านจดเงินทุกหน่วยที่เข้าและออก ตีค่าของที่ซื้อแต่ละชิ้นเป็นจำนวนชั่วโมงที่ต้องแลก และหยุดเมื่อการใช้จ่ายถึงจุด “พอ” ทั้งคู่นิยามอิสรภาพทางการเงินว่าคือการมีรายได้พอสำหรับความจำเป็นพื้นฐานและความสะดวกสบาย จากแหล่งอื่นที่ไม่ใช่การเป็นลูกจ้าง3 1 4
อิสรภาพทางการเงินคือความรู้สึกของการมีพอ และมีเหลือ
— Summary of Your Money or Your Life, on Vicki Robin’s website3 Mr Money Mustache ให้แนวคิดนี้มีตัวเลขรองรับ เขากับภรรยาในตอนนั้นลาออกจากงานสายเทคในปี 2005 โดยใช้ชีวิตด้วยเงินราวครึ่งหนึ่งของที่คนรุ่นเดียวกันใช้ และลงทุนส่วนที่เหลือ5 6
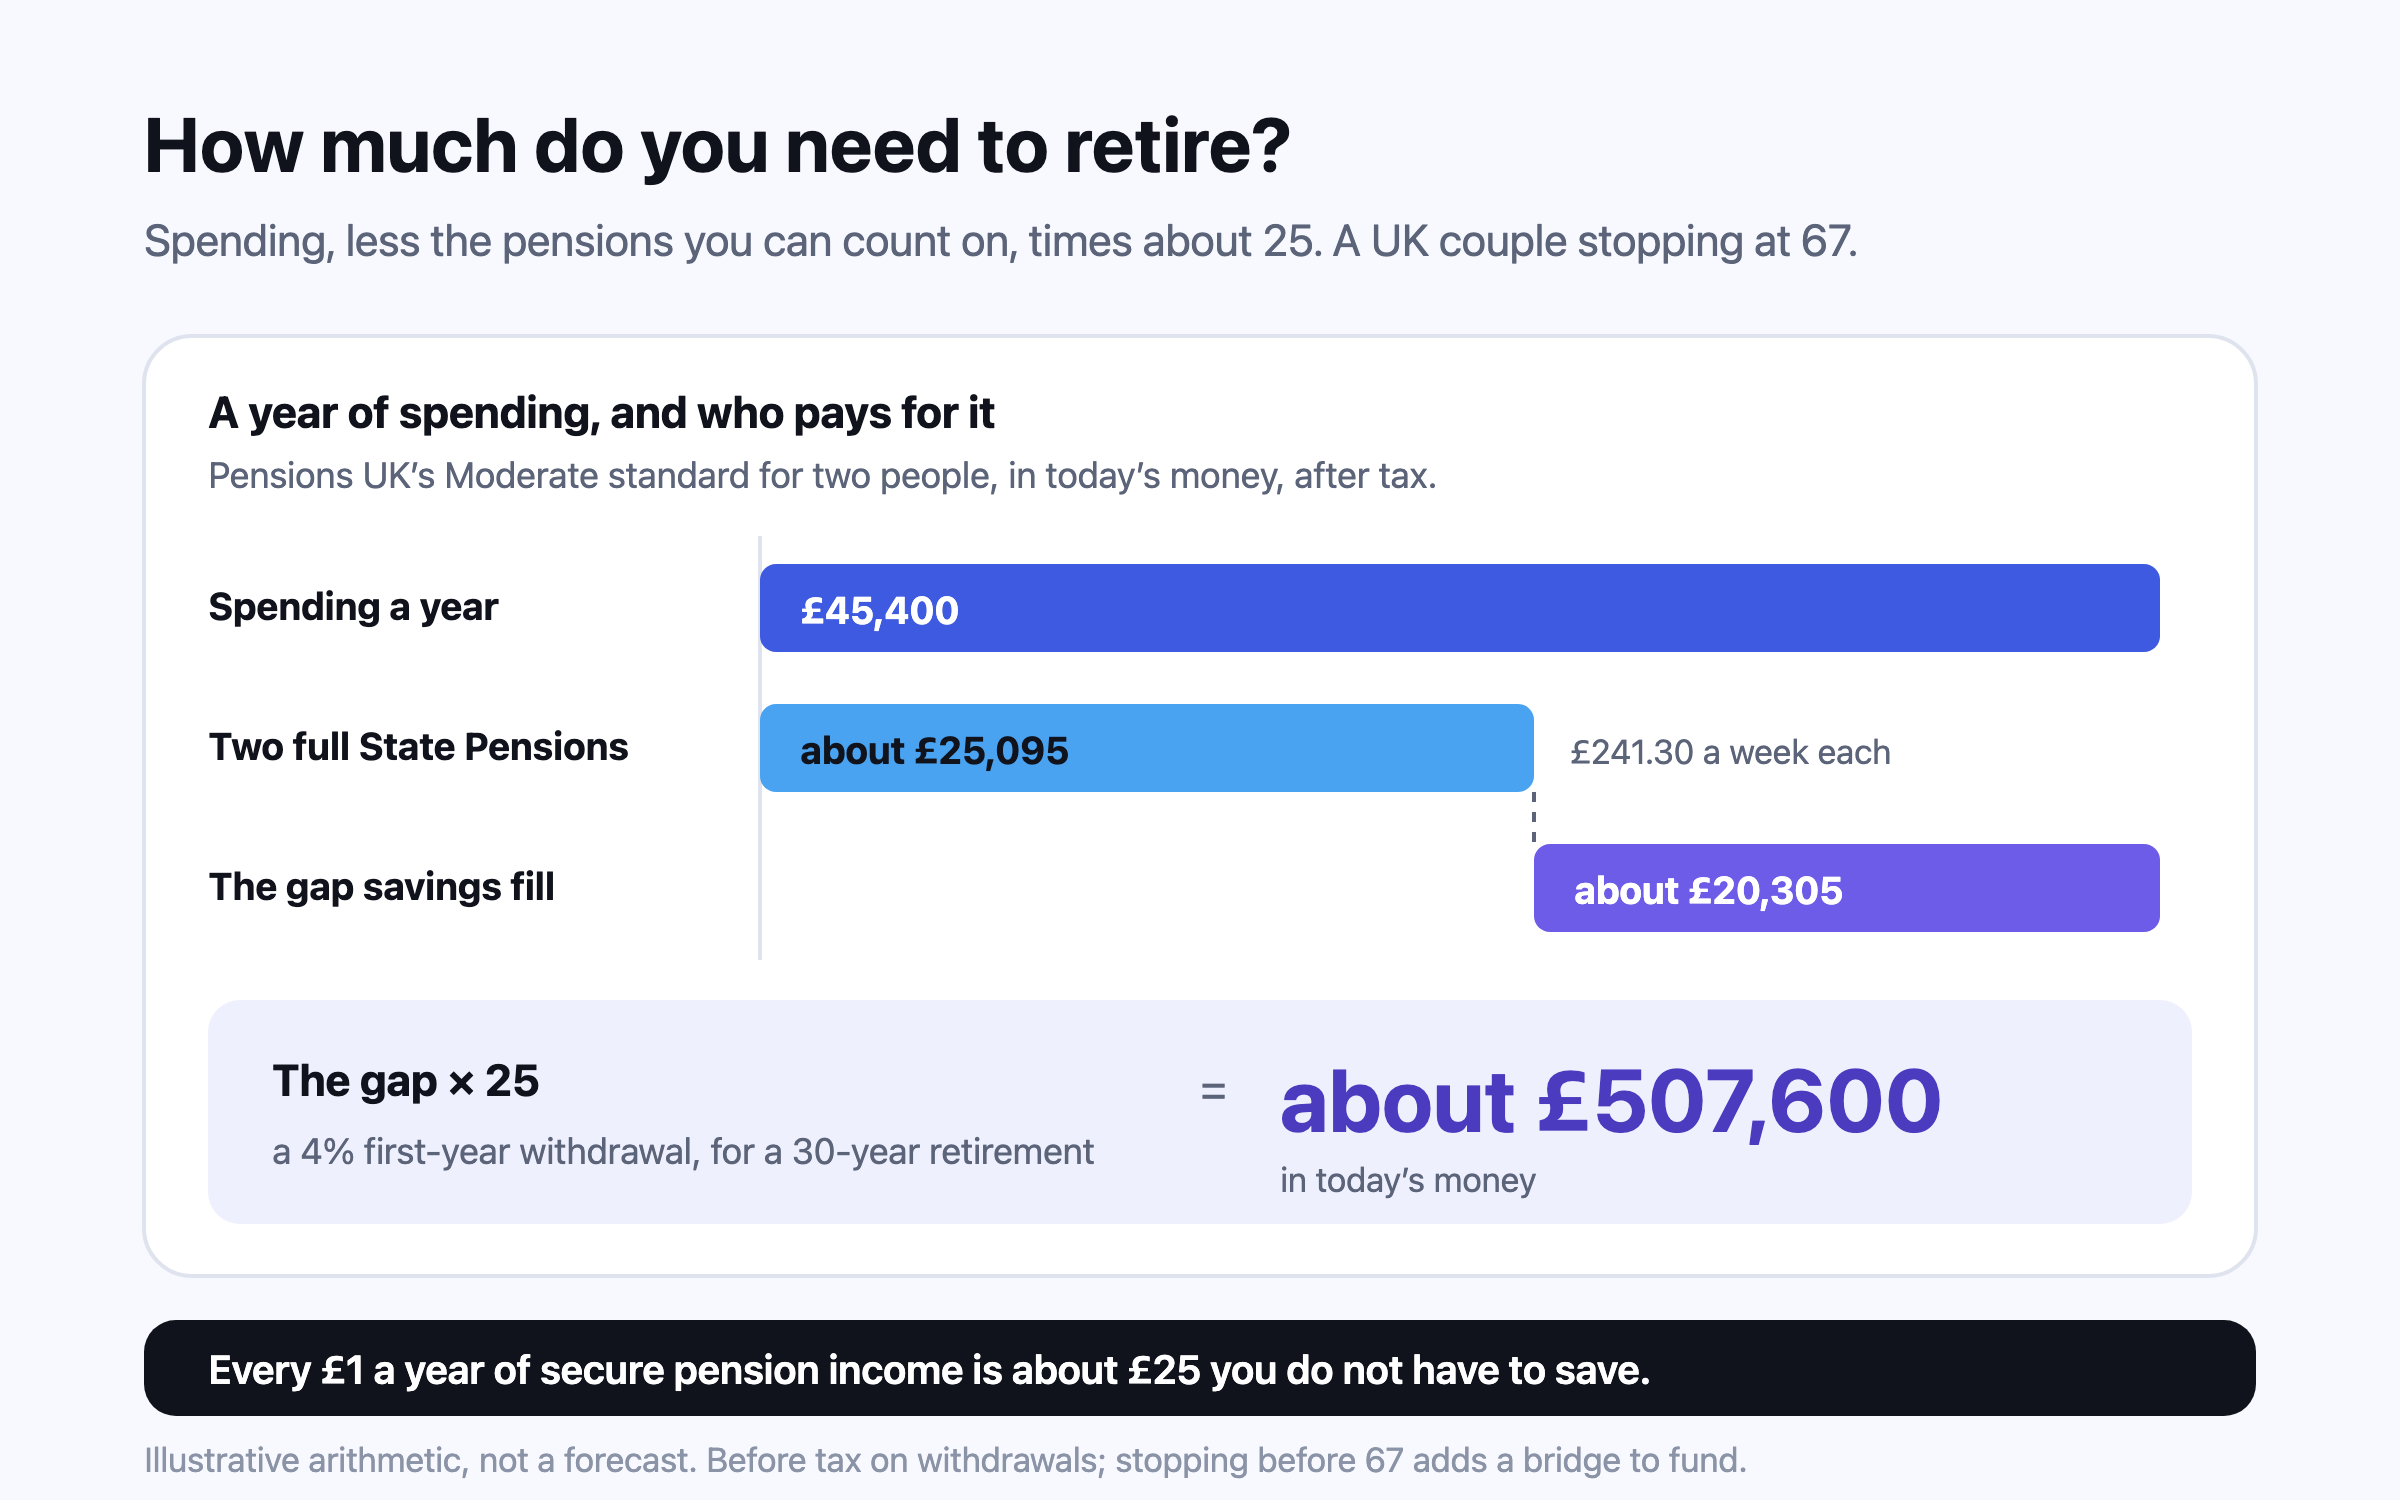
เป้าหมายแบบย่อของกระแสนี้คือ “25 เท่าของค่าใช้จ่ายต่อปี” ซึ่งก็คือกฎ 4% กลับหัว ถ้าถอนได้ปีละ 4% คุณต้องมีเงินลงทุนเท่ากับค่าใช้จ่าย 25 ปี7 กฎ 4% ในแต่ละประเทศ
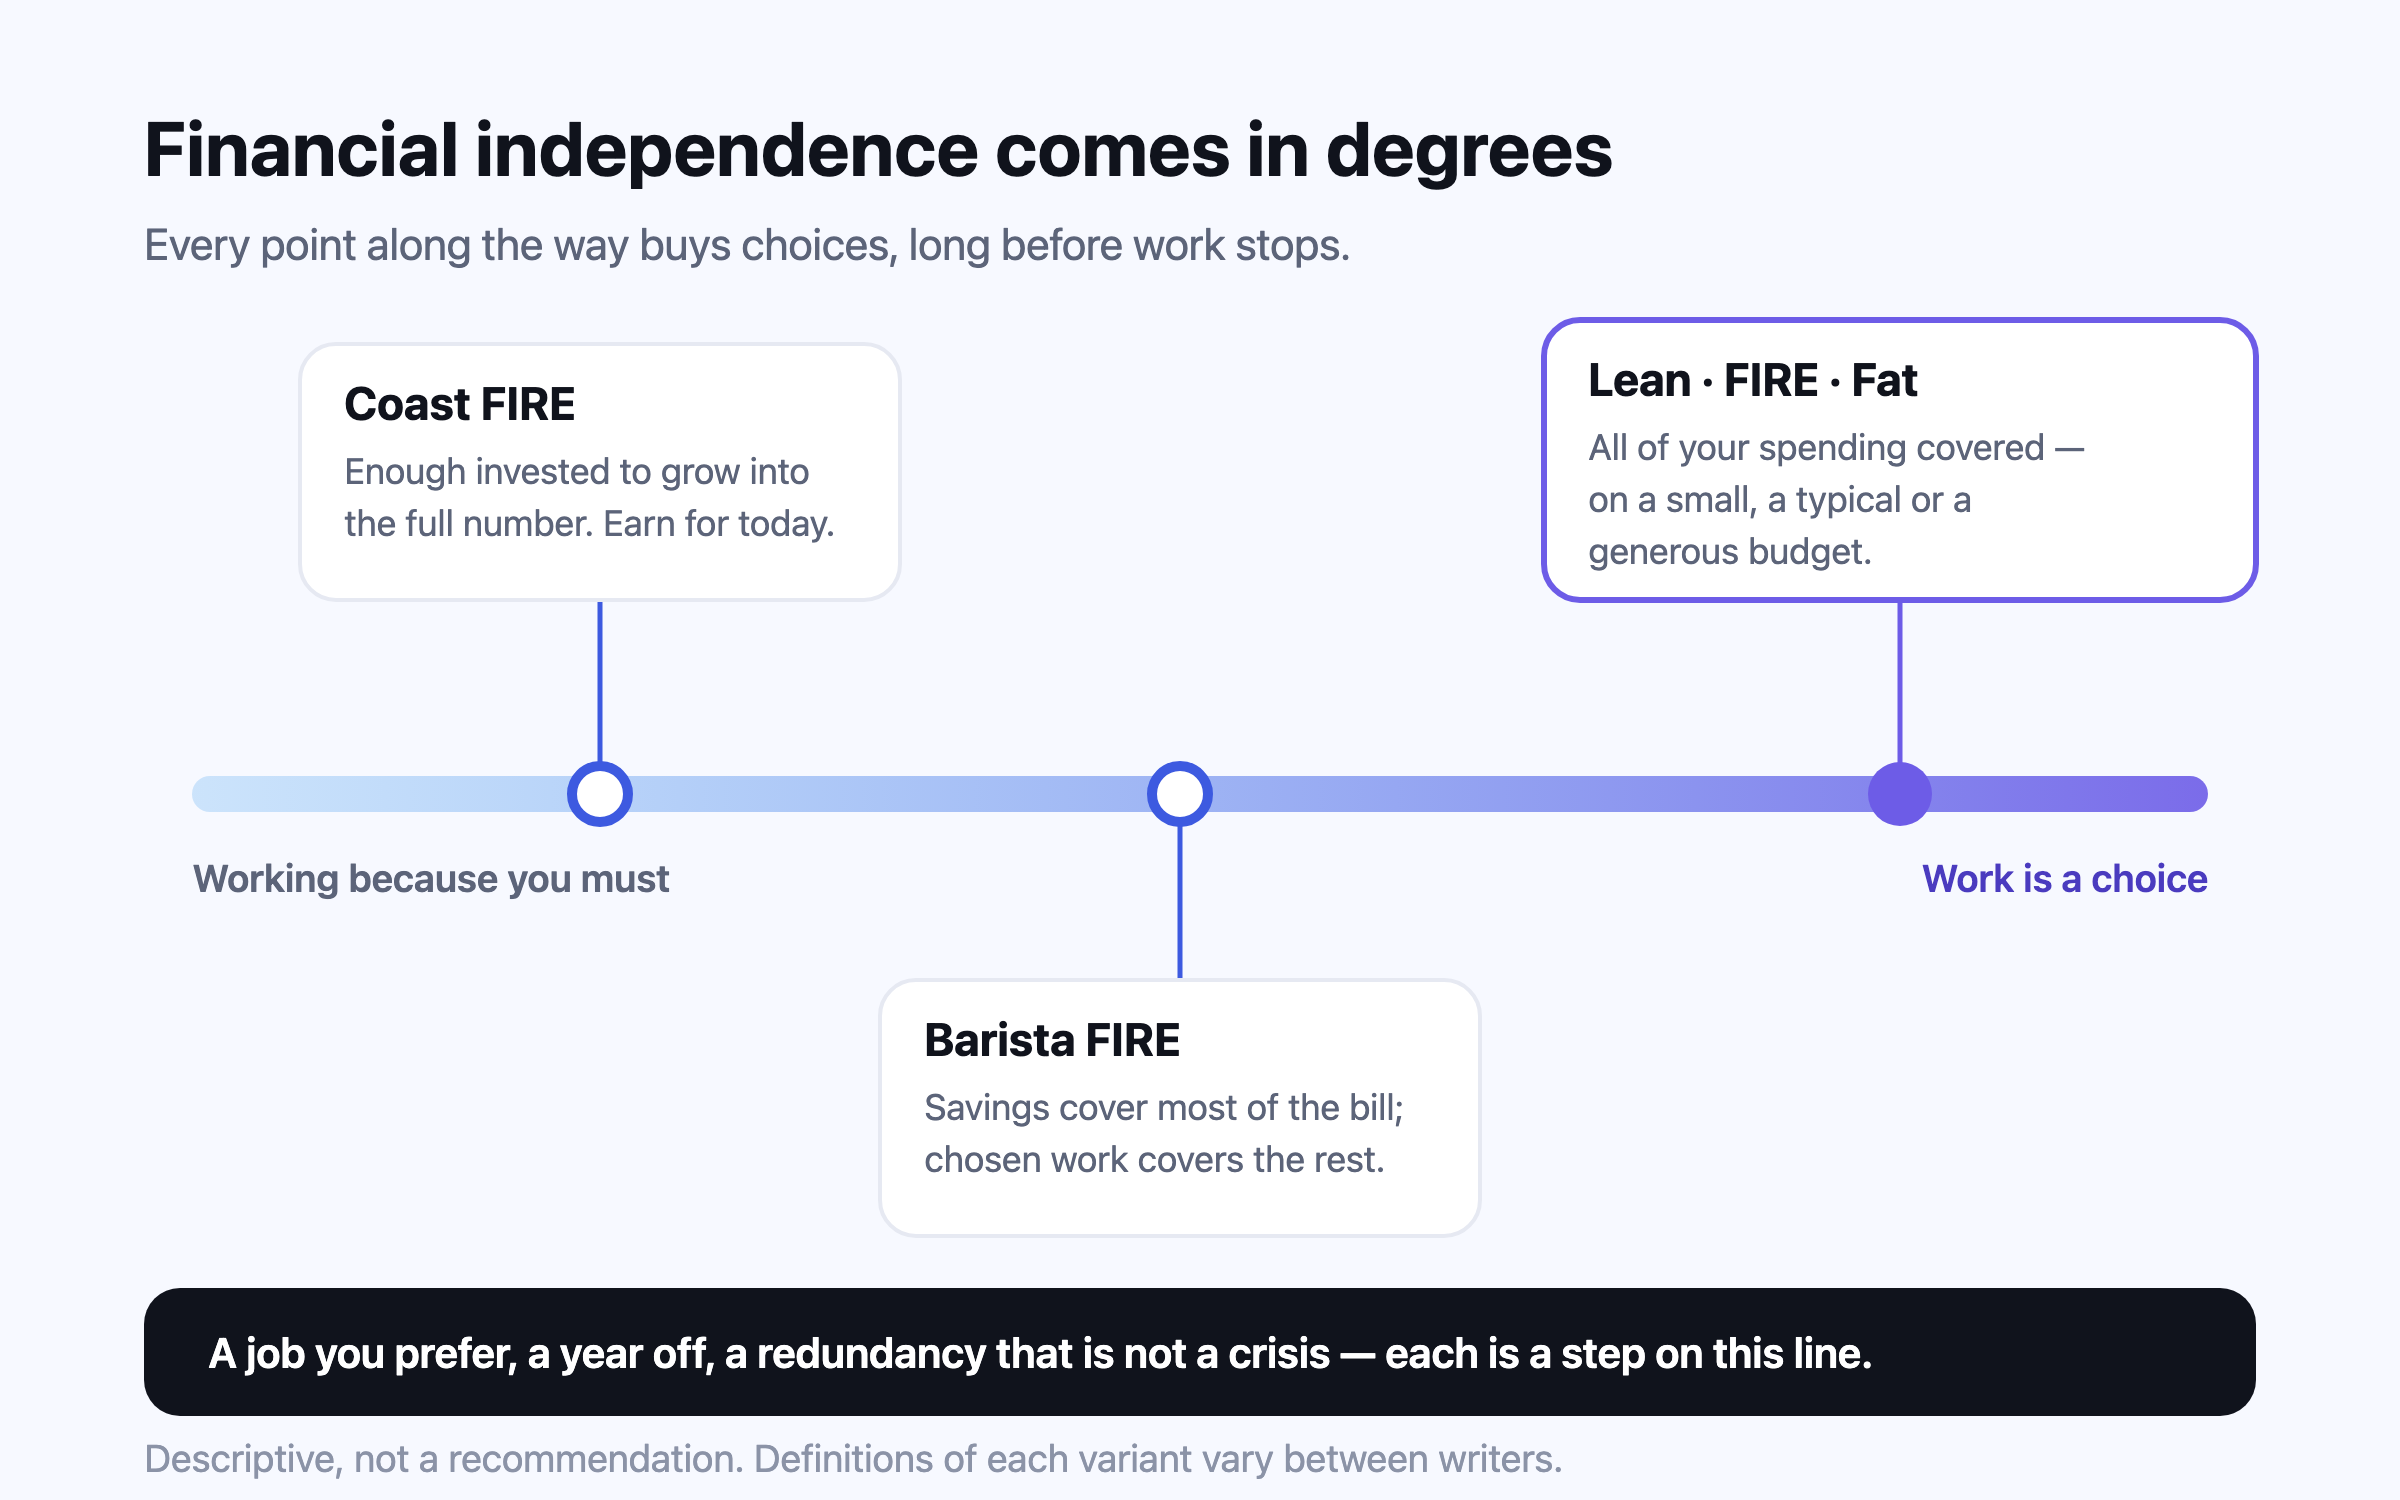
Lean Fat Barista และ Coast FIRE เมื่อกระแสนี้โตขึ้นก็แตกเป็นหลายแบบ แต่ละแบบตอบต่างกันว่าเท่าไรถึงพอ และยังทำงานอยู่มากแค่ไหน7
สิ่งที่ FIRE ทำได้ถูก อัตราการออมคือคันโยกที่สำคัญที่สุด มันได้ผลสองต่อ คือออมได้มากขึ้นทุกปี และเป้าหมายเล็กลงเพราะคุณเคยชินกับการใช้ชีวิตด้วยเงินน้อยลง คำแนะนำทั่วไปเสนอให้ออม 10% ถึง 15% ไว้สำหรับบั้นปลายชีวิต ส่วนครัวเรือนที่จริงจังกับ FIRE ตั้งเป้าไว้ที่ 60% ถึง 70%7 การใช้จ่ายคือทางเลือก และวัดได้ การจดว่าเงินไปไหน และถามว่าแต่ละรายการคุ้มกับชั่วโมงที่ต้องแลกไหม คือส่วนของ Your Money or Your Life ที่ผ่านกาลเวลามาได้ดีกว่าส่วนอื่น3 ตัวเลขเปลี่ยนความหวังให้เป็นแผน การเขียนลงไปว่าอิสรภาพต้องใช้เงินปีละเท่าไรจริงๆ คือขั้นที่คนส่วนใหญ่ข้าม และทุกอย่างที่เหลือขึ้นอยู่กับขั้นนี้เวลาคือสินทรัพย์ เป้าหมายไม่เคยเป็นการเลิกทำสิ่งต่างๆ แต่คือการเลือกได้ว่าจะทำอะไรโดยไม่ต้องรอให้มีคนจ่ายเงินลองกับตัวเลขของคุณเอง · FIRE แพลนเนอร์
ใส่ตัวเลขของคุณเอง แล้ว FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) จะบอกตัวเลขของคุณและปีที่อาจไปถึง พร้อมการทดสอบภาวะวิกฤตกับตัวเลขนั้น
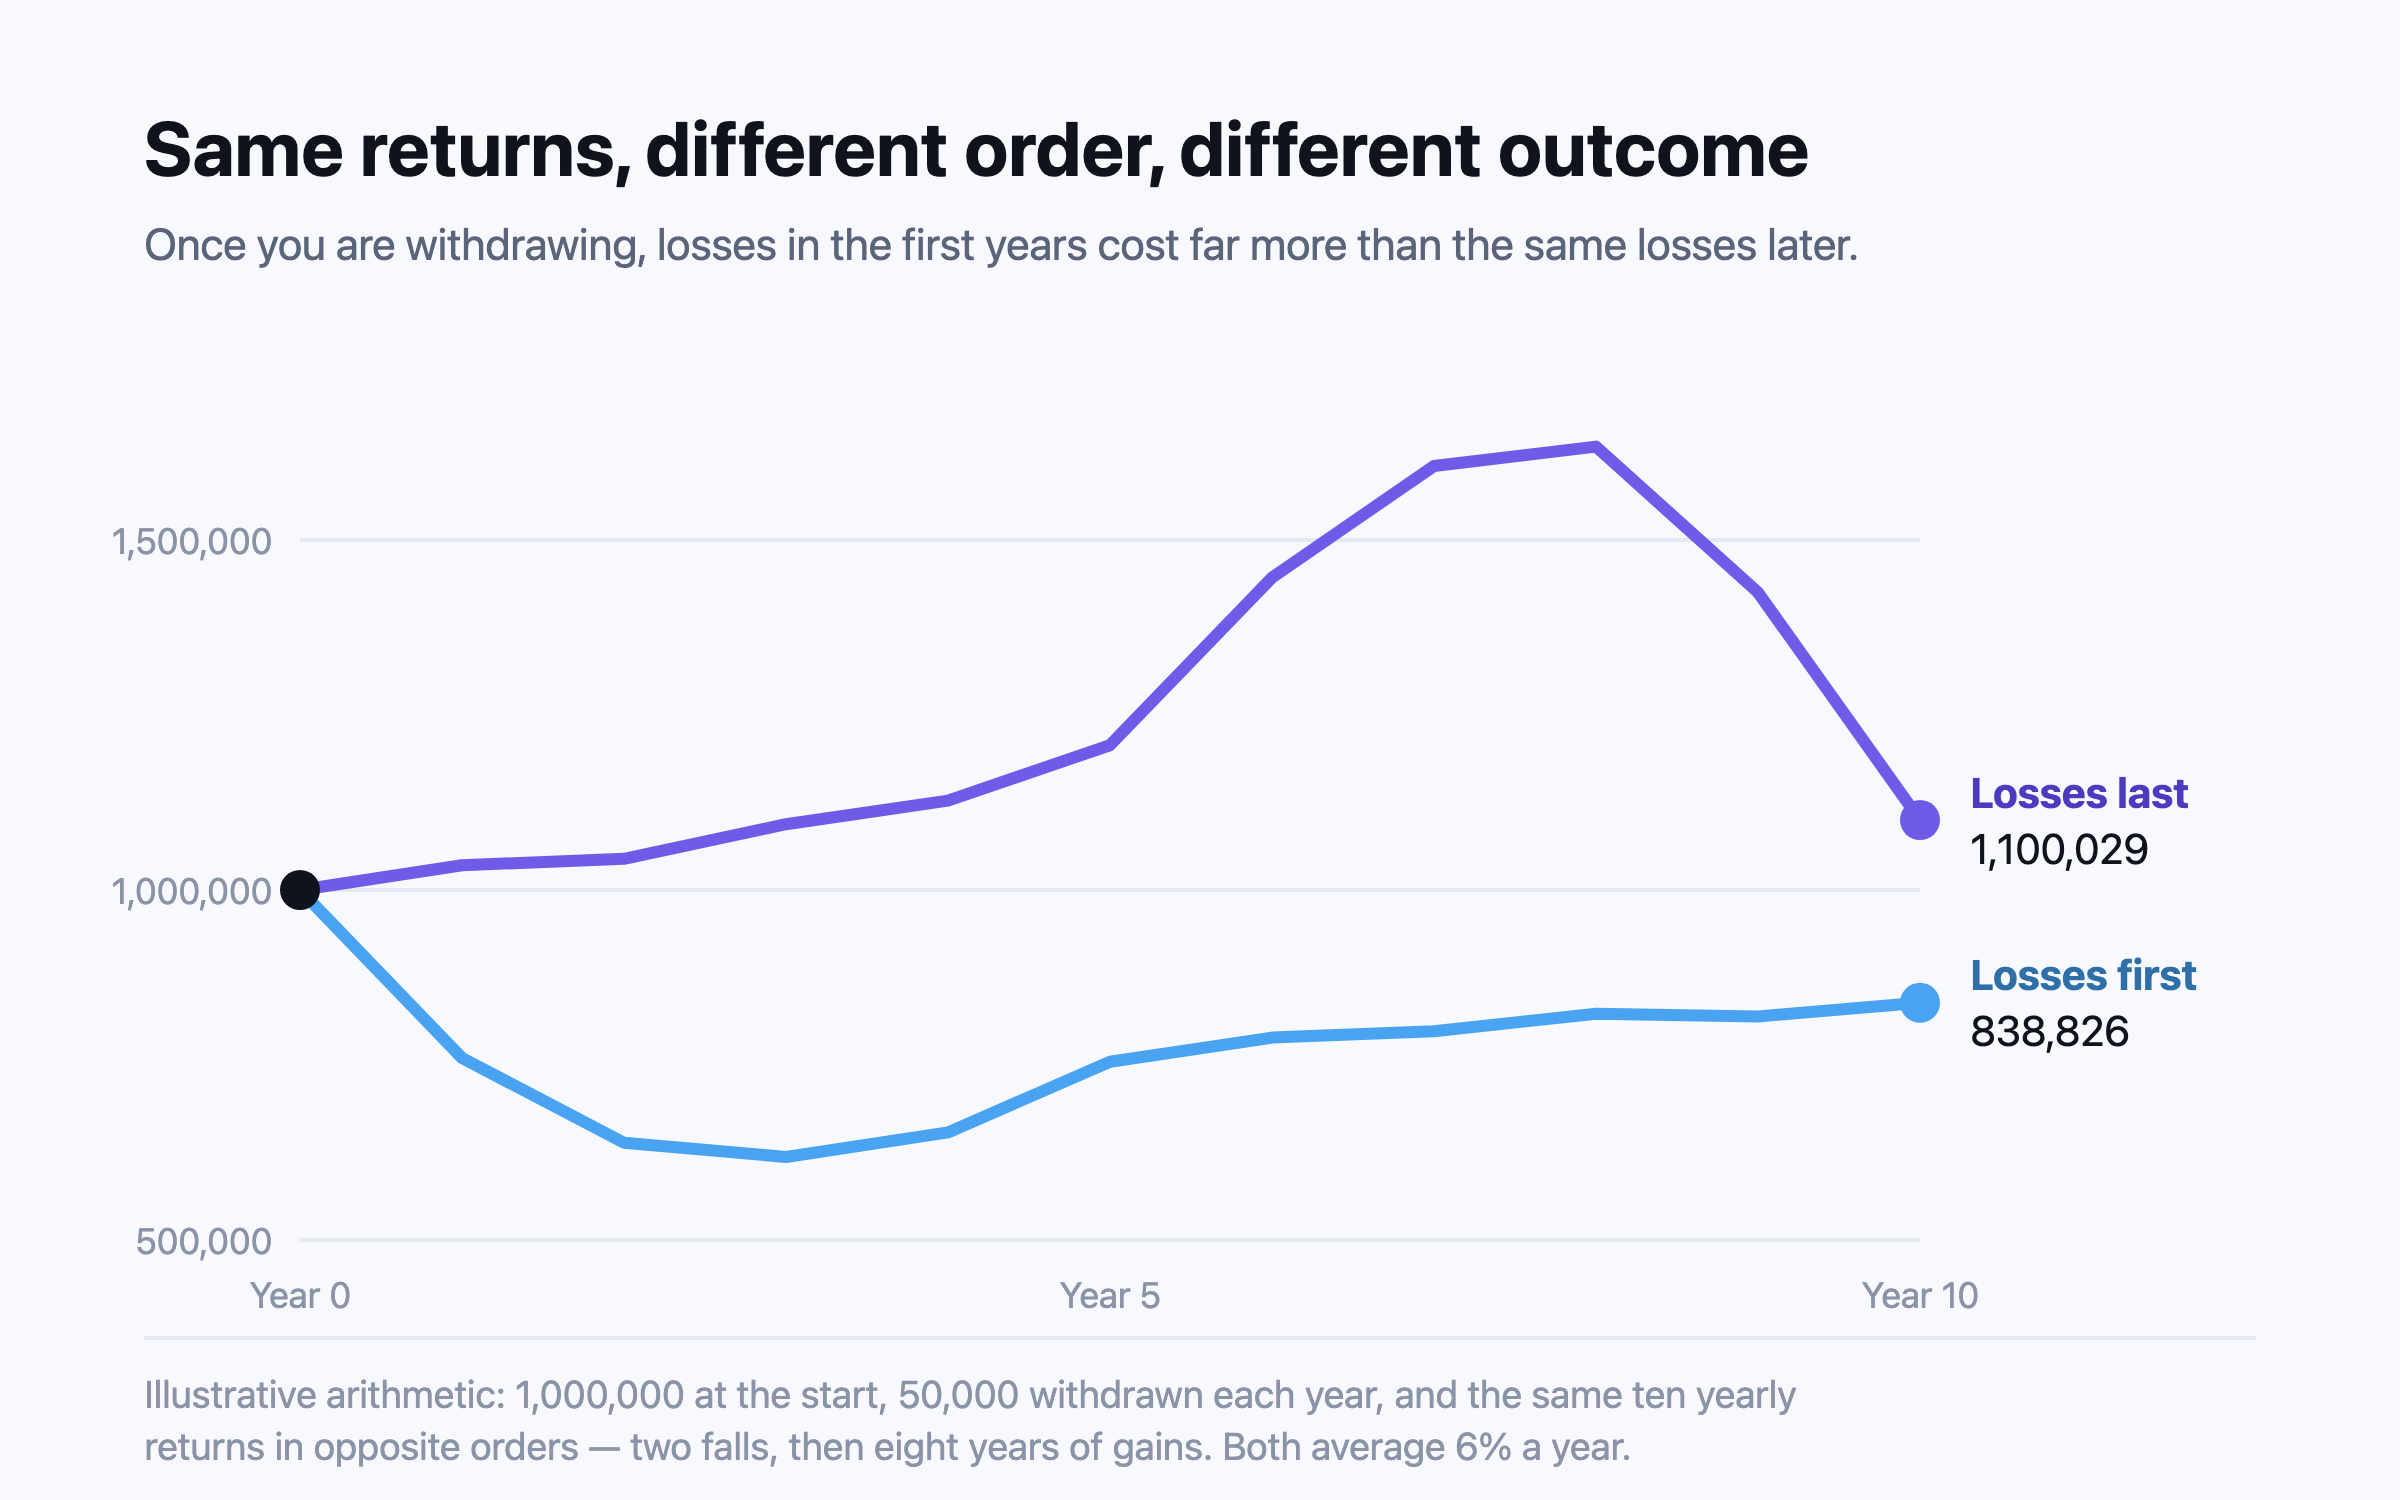
เปิดใน Nivritee ใช้ฟรี → คำวิจารณ์ที่ฟังขึ้น ค่ารักษาพยาบาล Charles Schwab จัดประกันสุขภาพก่อนถึงสิทธิ Medicare (ประกันสุขภาพของรัฐสำหรับผู้สูงอายุในสหรัฐฯ) ตลาดขาลง ค่าครองชีพที่สูงขึ้น และภาวะหมดไฟ ไว้ในความเสี่ยงหลักของการเลิกทำงานก่อนกำหนด8 ค่ารักษาพยาบาลเมื่อหยุดทำงานเร็ว )ช่วงเวลายาวต้องใช้อัตราการถอนที่ต่ำลง งานวิจัยที่อยู่เบื้องหลังกฎ 4% ทดสอบช่วง 30 ปี Morningstar ประเมินอัตราเริ่มต้นที่ยั่งยืนสำหรับช่วง 50 ปีไว้ที่ 2.9% ซึ่งดันจำนวนเท่าของค่าใช้จ่ายที่ต้องมีให้สูงกว่า 25 ไปมาก9 ลำดับสำคัญพอๆ กับค่าเฉลี่ย ตลาดถล่มในปีแรกๆ ของการถอนเงินใช้สร้างความเสียหายที่ตลาดถล่มในภายหลังไม่ได้สร้าง และคนที่เลิกทำงานเร็วก็เผชิญความเสี่ยงนี้นานกว่า (ความเสี่ยงจากลำดับผลตอบแทน )การประหยัดสุดขั้วอาจเสียมากกว่าที่ได้ งบที่ตัดจนถึงกระดูกไม่เหลือที่ว่างให้ลูก พ่อแม่ที่อายุมากขึ้น หรือคู่ชีวิตที่มีแผนต่างออกไป และการอดทนนานสิบปีเพื่อเลิกทำงานตอนอายุ 40 ปีเป็นการแลกที่บางคนเสียใจในภายหลังงานเป็นมากกว่ารายได้ ความหมาย ความเป็นระบบระเบียบ และเพื่อนร่วมงานไม่ได้ปรากฏในสเปรดชีต หลายคนที่ไปถึงอิสรภาพแล้วยังทำงานต่อในแบบของตัวเอง นี่คือเหตุผลที่ควรตั้งเป้า FI (อิสรภาพทางการเงิน) แม้ส่วน RE (เลิกทำงานเร็ว) จะไม่เกิดขึ้นเลยFIRE ในอินเดีย บทความในวารสารของสถาบันการธนาคารและการเงินแห่งอินเดีย (Indian Institute of Banking & Finance) ระบุว่า FIRE แพร่เข้าสู่อินเดียช่วงกลางทศวรรษ 2010 ผ่านบล็อกการเงินส่วนบุคคล ช่อง YouTube และชุมชนออนไลน์ และความสนใจเพิ่มขึ้นอีกหลังโรคระบาด10
เงินเฟ้อสูงกว่า ธนาคารกลางอินเดีย (RBI) ตั้งเป้าเงินเฟ้อผู้บริโภคไว้ที่ 4% ภายในกรอบ 2% ถึง 6%11 ครัวเรือนใหญ่กว่า การดูแลพ่อแม่ การศึกษาของลูก และงานแต่งงานคือเงินที่จะต้องจ่ายออกจริงในอนาคต ซึ่งกฎ 25 เท่าของค่าใช้จ่ายมองไม่เห็น สิ่งเหล่านี้ต้องอยู่ในแผนเป็นเป้าหมายที่ระบุปีเงินออมเพื่อวัยหยุดทำงานจำนวนมากถูกล็อกไว้ EPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของอินเดีย) PPF (บัญชีออมระยะยาวของรัฐบาลอินเดีย) และ NPS (กองทุนบำนาญแห่งชาติของอินเดีย) ต่างจำกัดการถอนจนถึงอายุหรือเงื่อนไขที่กำหนด การหยุดทำงานเร็วจึงต้องมีเงินสำหรับช่วงปีรอยต่อที่หยิบใช้ได้จริงหลายครัวเรือนหารายได้ในต่างประเทศแล้วกลับไปตั้งรกรากที่บ้าน แผนที่สร้างด้วยดีแรห์มหรือดอลลาร์แต่ใช้จ่ายเป็นรูปี ต้องแปลงค่าเงินออมวันนี้ และตั้งราคาค่าใช้จ่ายในอนาคตตามที่ที่จะจ่ายจริงอัตราการถอนที่ต่ำกว่าคือความรอบคอบ ตัวเลข FI ของ Nivritee หารด้วย 3.5% สำหรับแผนที่จะไปอยู่อินเดีย แทนที่จะเป็น 4%12 Nivritee ช่วยอย่างไร · มันนี่ แมเนเจอร์
จัดการเงินส่วนตัว ทั้งรายได้ ค่าใช้จ่าย เงินกู้ และเป้าหมาย
FIRE เริ่มจากการรู้ว่าคุณหาได้และใช้ไปเท่าไร มันนี่ แมเนเจอร์ ของ Nivritee ซึ่งเป็นการเงินส่วนบุคคลสำหรับรายได้ ค่าใช้จ่าย เงินกู้ และเป้าหมาย แสดงรายรับ รายจ่าย และหนี้ของคุณ อัตราการออม และค่าใช้จ่ายเป็นสัดส่วนต่อรายได้ โดยเทียบค่าใช้จ่ายแต่ละรายการกับช่วงทั่วไปของประเทศและเมืองของคุณ เป้าหมายชีวิตอย่างการศึกษา งานแต่งงาน บ้าน หรือการพักงานยาว อยู่ในแผนพร้อมปีที่ถึงกำหนด ดู มันนี่ แมเนเจอร์
มันนี่ แมเนเจอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
อิสรภาพทางการเงินให้อะไร ถ้าคุณไม่เคยหยุดทำงานเลย สำนักงานคุ้มครองผู้บริโภคด้านการเงินสหรัฐฯ (CFPB) นิยามความเป็นอยู่ที่ดีทางการเงินว่าคือระดับที่การเงินและการตัดสินใจเรื่องเงินให้ความมั่นคงและอิสระในการเลือก และแบ่งเป็นสี่ส่วน คือควบคุมเงินในชีวิตประจำวันได้ รับมือเรื่องไม่คาดฝันได้ เดินไปสู่เป้าหมายได้ตามแผน และมีอิสระที่จะเลือกสิ่งที่ทำให้มีความสุขกับชีวิต13
อิสรภาพบางส่วนมีค่ามานานก่อนจะถึงตัวเลขเต็ม มีพอที่จะปล่อยให้เงินโตเองแปลว่าคุณเลือกงานที่ชอบกว่าแม้รายได้น้อยกว่าได้ มีเงินสำรองใช้จ่ายหนึ่งหรือสองปีแปลว่าการถูกเลิกจ้างเป็นแค่ความไม่สะดวก ไม่ใช่วิกฤต และการผ่านตัวเลขของคุณไปแล้วแปลว่างานกลายเป็นสิ่งที่คุณเลือก ซึ่งคือสิ่งที่ Robin และ Dominguez พูดถึงมาตลอด3
Nivritee ช่วยอย่างไร · FIRE แพลนเนอร์
เครื่องคำนวณและวางแผน FIRE
FIRE แพลนเนอร์ ของ Nivritee ซึ่งเป็นเครื่องคำนวณและวางแผน FIRE เปลี่ยนเรื่องนี้ให้เป็นตัวเลขของคุณเอง ทั้งตัวเลข FI ดัชนีอิสรภาพทางการเงิน 0–100 คุณเทียบกับครัวเรือนที่คล้ายกับคุณในประเทศเดียวกันอย่างไร และอายุที่คาดว่าเงินออมจะเลี้ยงคุณได้ พร้อมการทดสอบภาวะวิกฤตทั้งตลาดถล่ม เงินเฟ้อพุ่ง และการมีอายุยืนขึ้น รองรับการย้ายประเทศ และอายุที่หยุดทำงานต่างกันของคุณกับคู่ชีวิต ใช้ฟรี ตอบแปดข้อ ราวสองนาที หลังสมัคร: สร้างแผนของคุณ
FIRE แพลนเนอร์ ทำงานอย่างไร → เริ่มใช้ฟรี