งานวิจัย Nivritee · เกษียณและ FIRE

การเกษียณและอิสรภาพทางการเงิน

ต้องมีเงินเท่าไรถึงพอ บำนาญรัฐจ่ายเท่าไร เริ่มช้าแล้วจะตามทันอย่างไร และงานวิจัยเรื่องอัตราถอนเงินที่ปลอดภัยว่าไว้อย่างไร 8 บทความ ทุกตัวเลขมีแหล่งที่มา

เปรียบเทียบบำนาญรัฐ: 10 ประเทศจ่ายเท่าไร

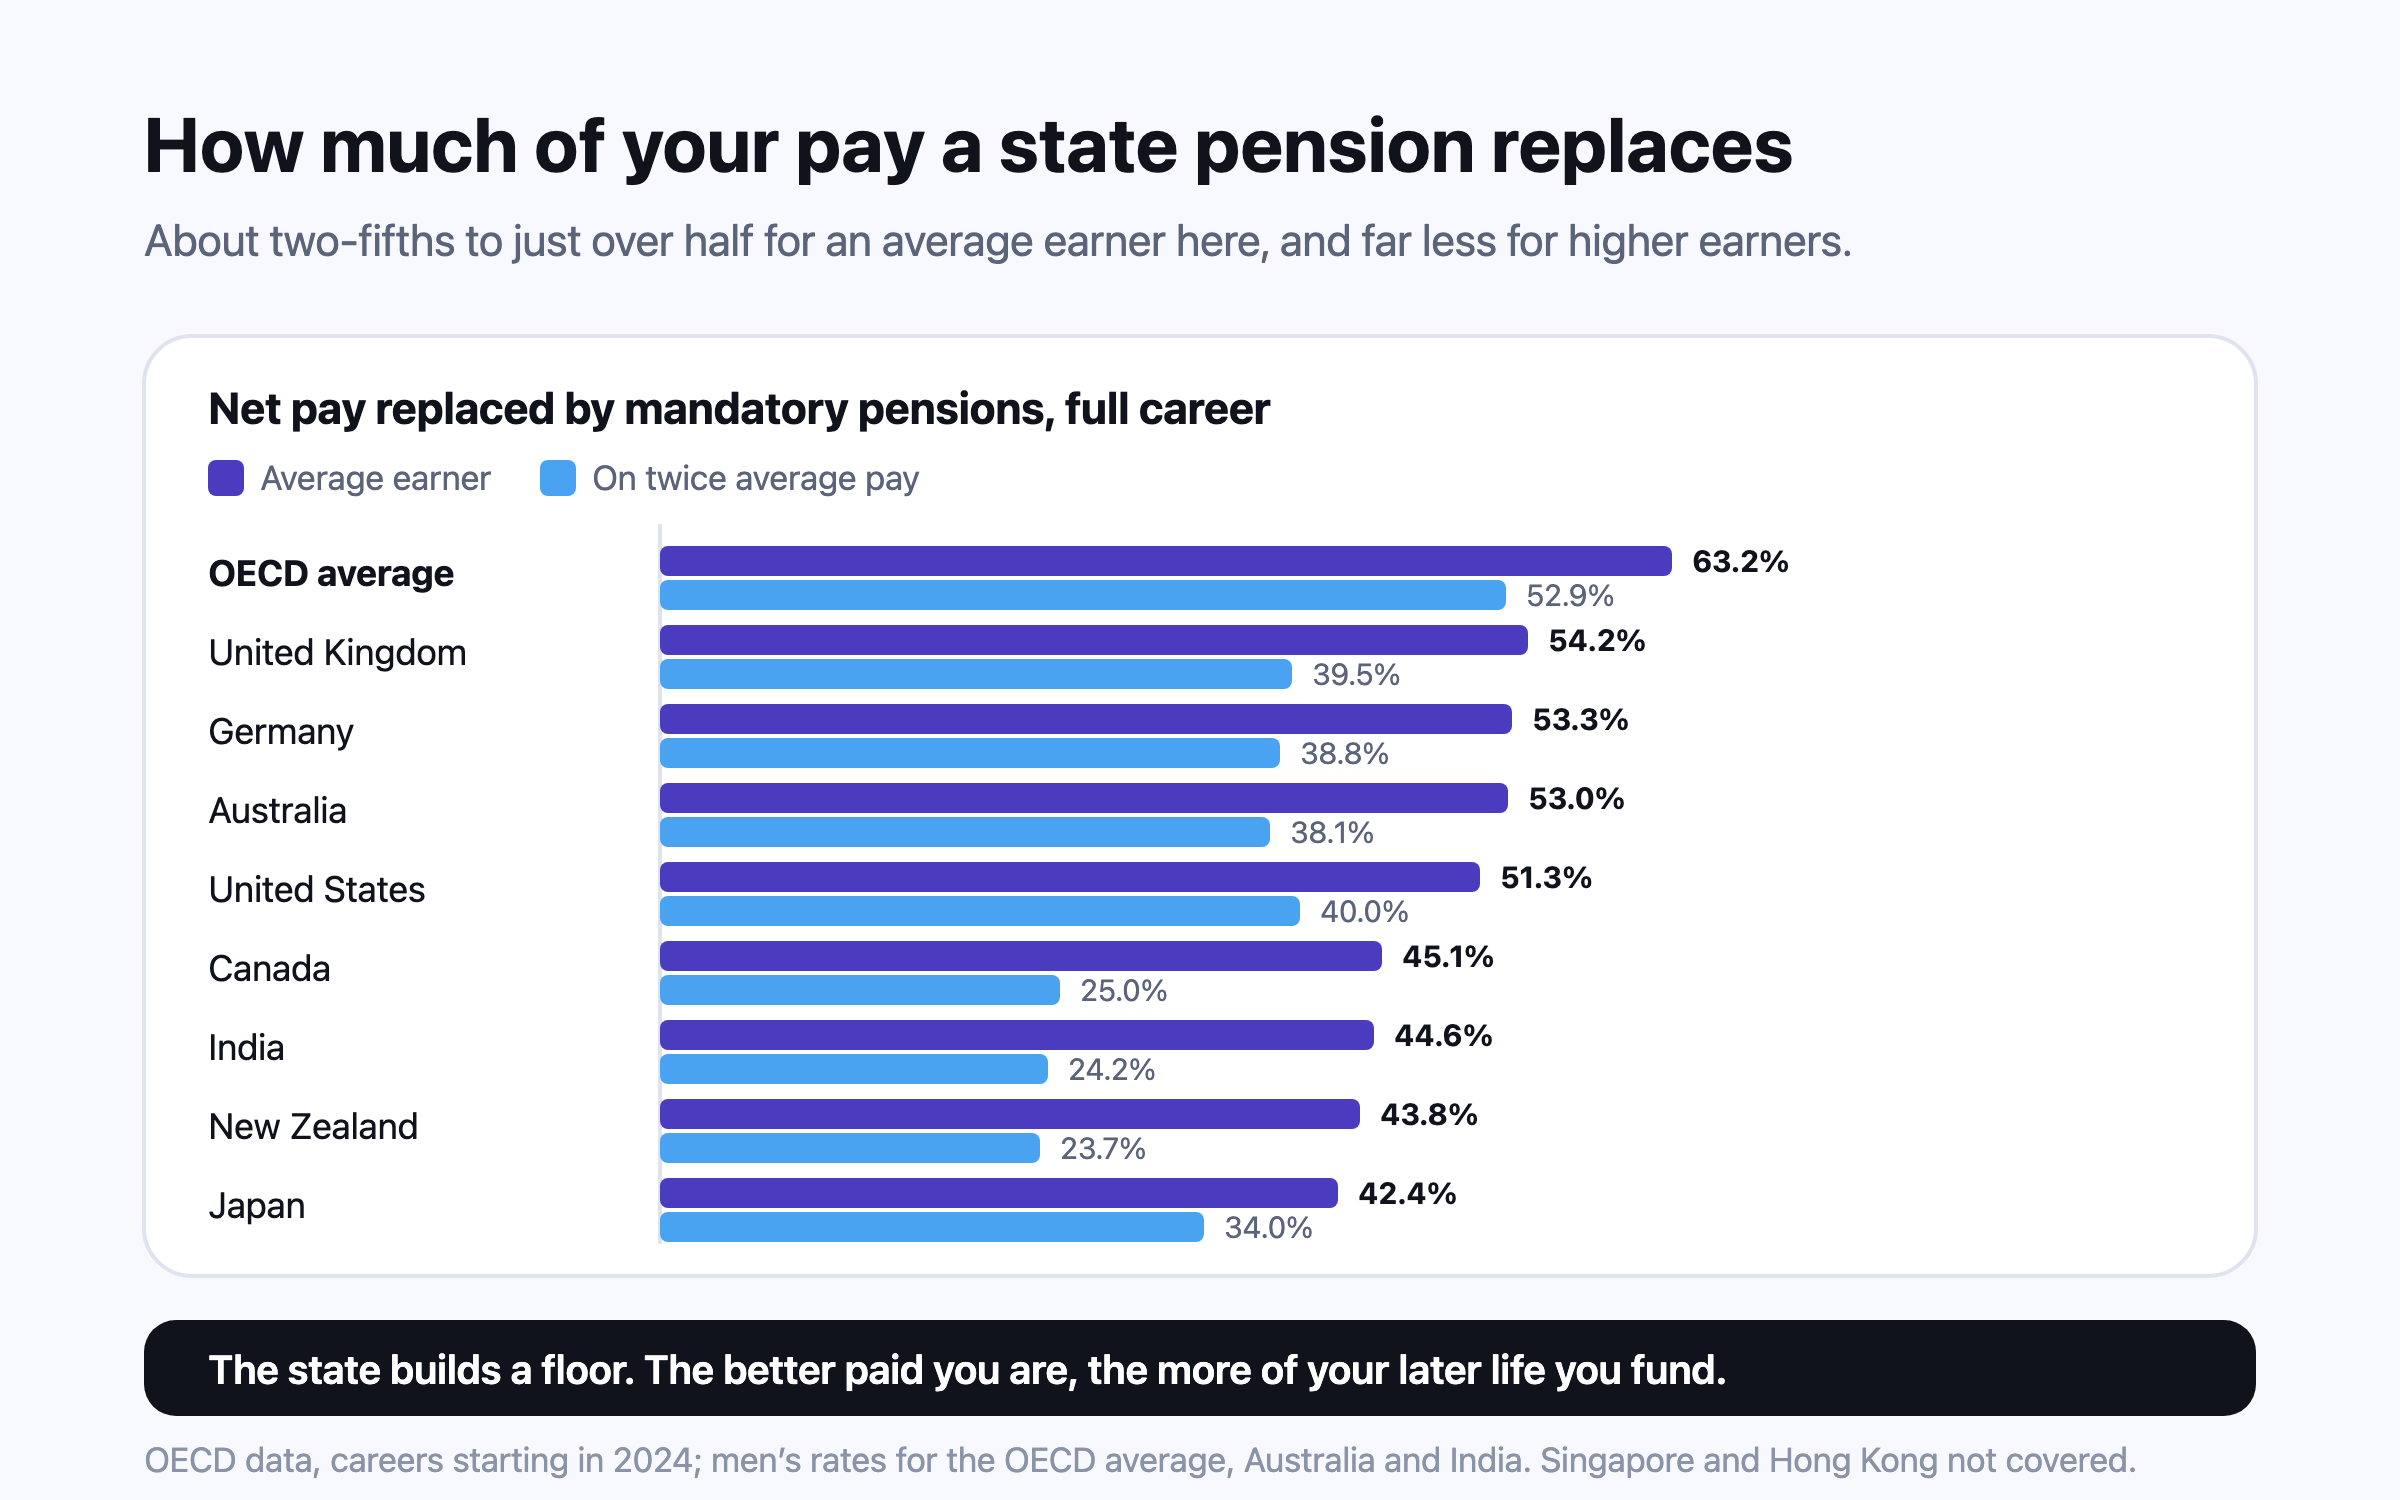
สำหรับผู้ชายที่มีรายได้เฉลี่ย บำนาญภาคบังคับทดแทนรายได้สุทธิ 63.2% ตามค่าเฉลี่ยของ OECD แต่ราวครึ่งหนึ่งในสหรัฐฯ สหราชอาณาจักร ออสเตรเลีย และเยอรมนี และน้อยกว่านั้นในแคนาดา นิวซีแลนด์ ญี่ปุ่น และอินเดีย ส่วนคนที่มีรายได้สองเท่าของค่าเฉลี่ย สัดส่วนนี้ยิ่งลดลงอีก ขณะที่สิงคโปร์ ฮ่องกง และอินเดียพึ่งบัญชีของลูกจ้างเองเป็นหลัก บทความนี้บอกว่าแต่ละระบบจ่ายเท่าไรในปี 2026 อายุที่เริ่มขอรับเปลี่ยนตัวเลขอย่างไร และครัวเรือนชนชั้นกลางยังต้องออมเองอีกเท่าไร
เกษียณและ FIRE

ทุกบทความในหัวข้อนี้

ความเสี่ยงจากลำดับผลตอบแทน: ทำไมช่วงปีแรกจึงสำคัญ

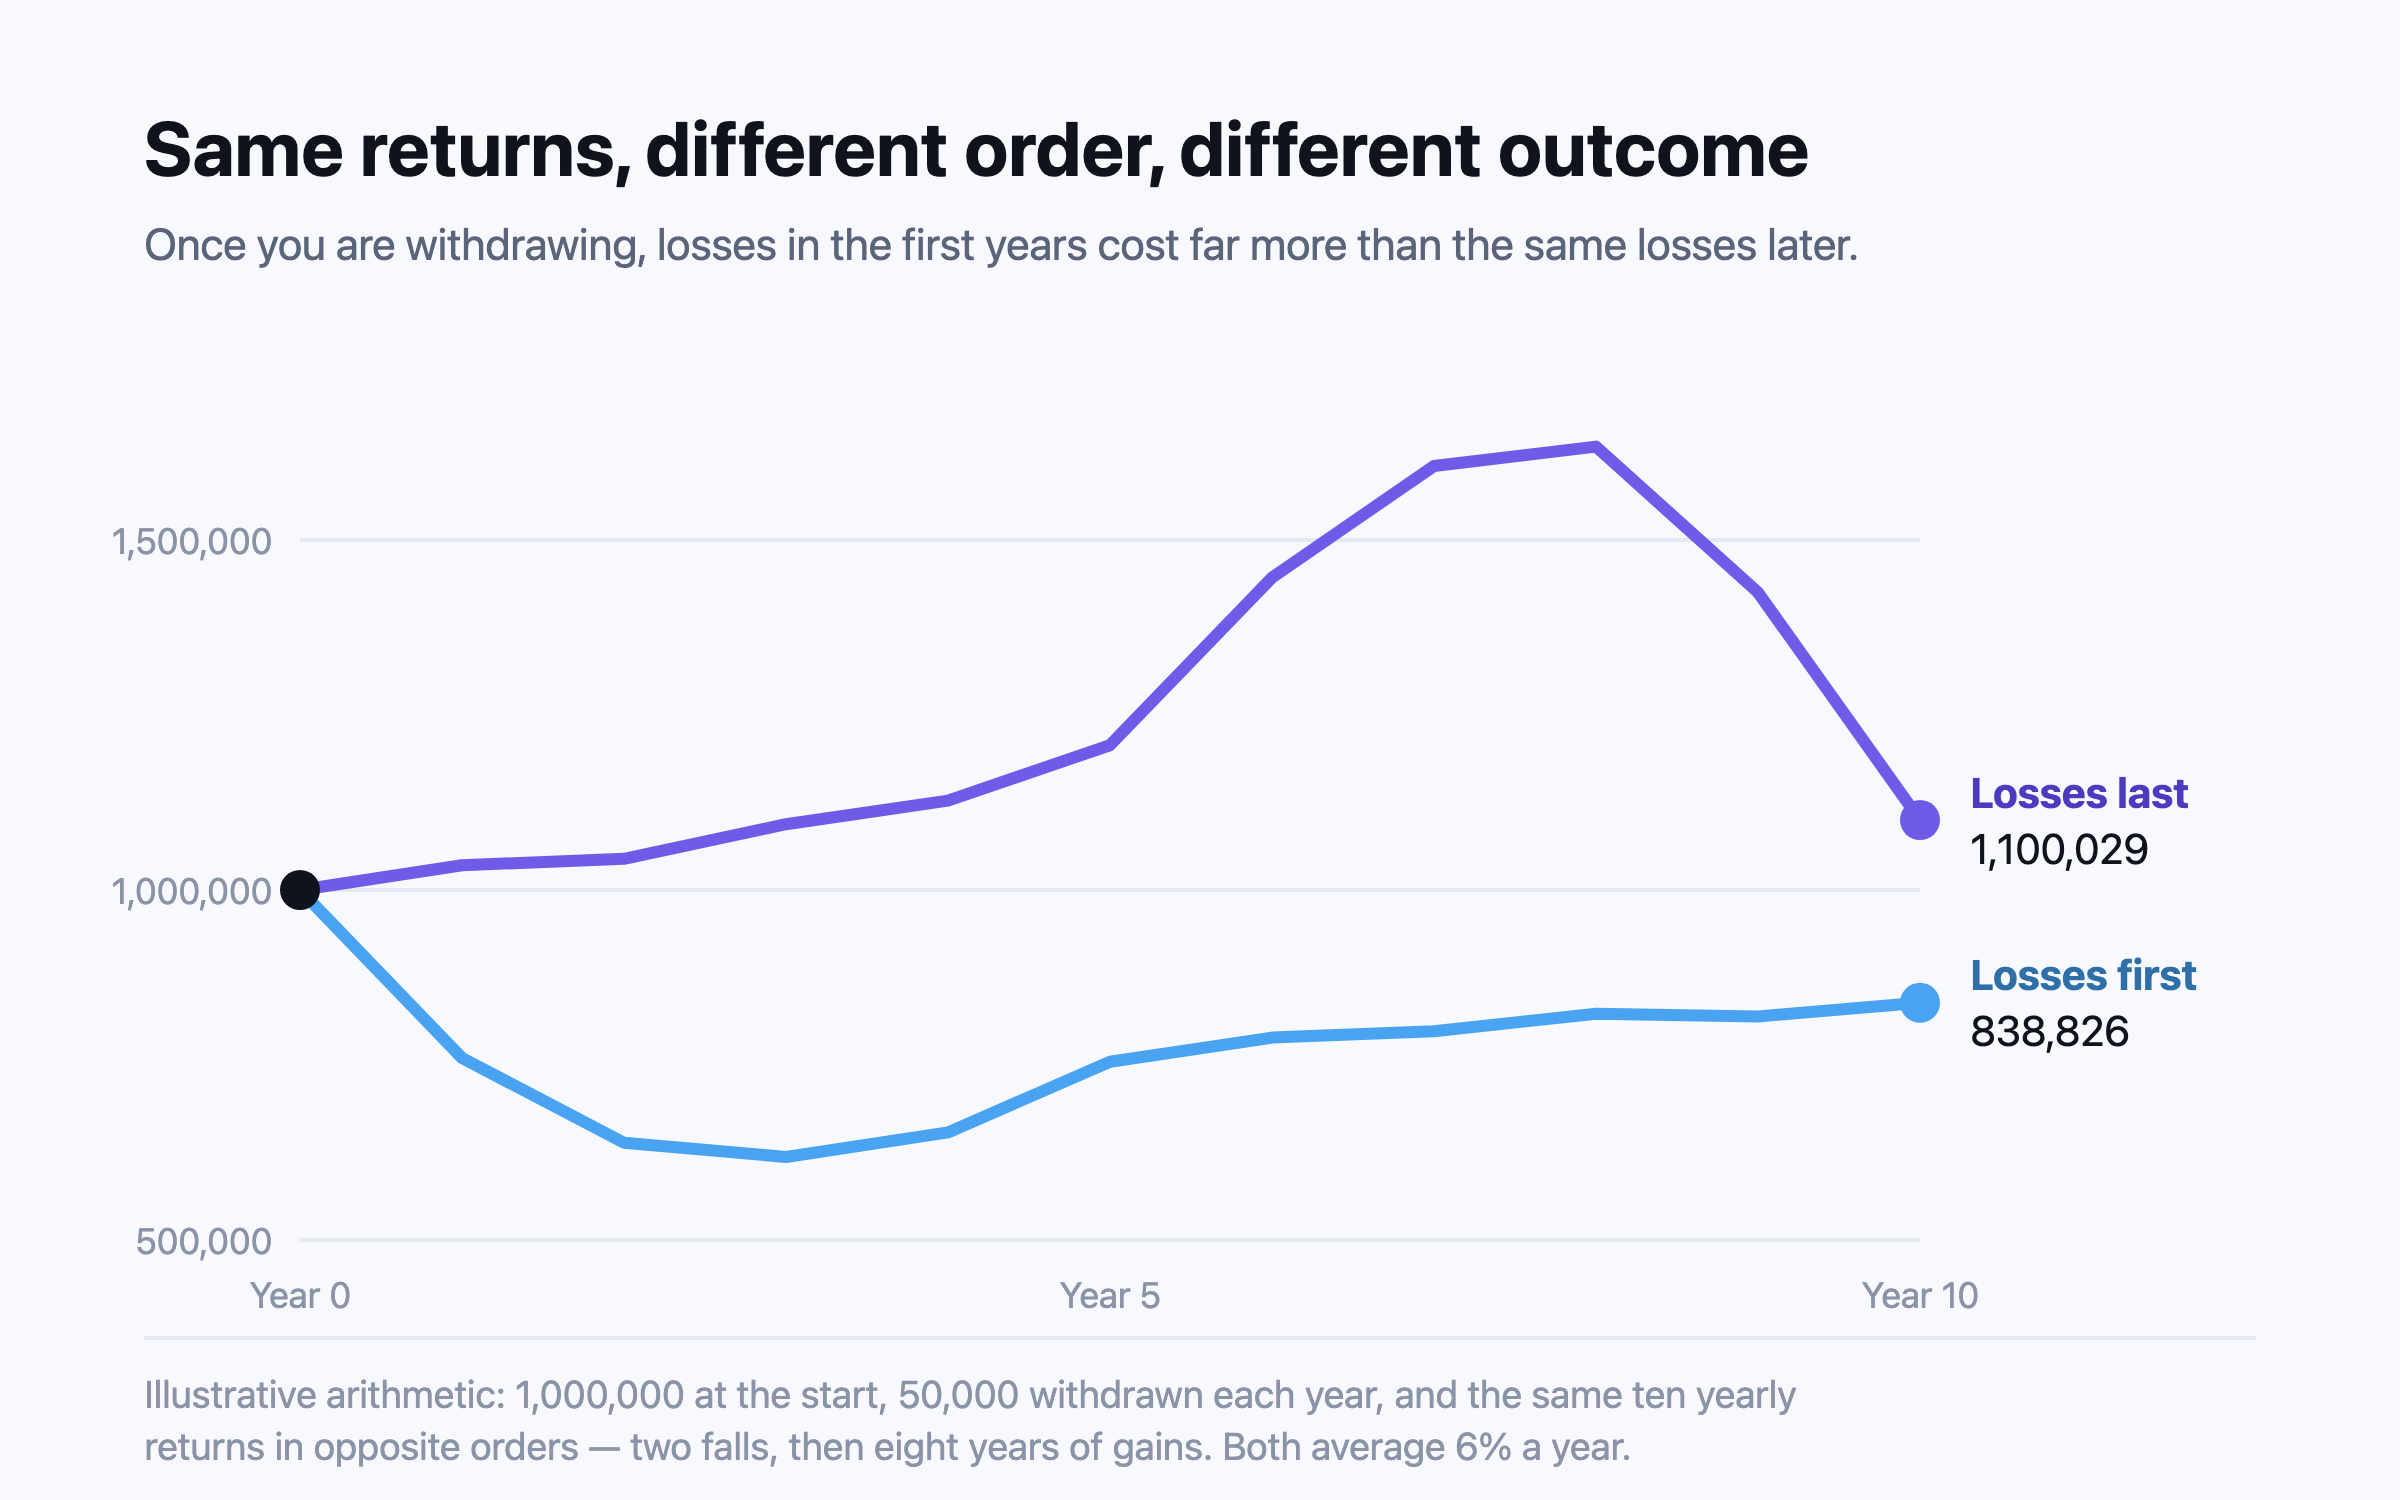
ช่วงที่ยังออมอยู่ ลำดับของปีดีและปีแย่แทบไม่มีผล แต่เมื่อเริ่มถอนเงินออกแล้ว ตลาดที่ร่วงในไม่กี่ปีแรกบังคับให้ต้องขายตอนราคาต่ำ และเงินที่ขายไปจะไม่ได้ฟื้นกลับมา คนสองคนที่ได้ผลตอบแทนเฉลี่ยเท่ากันจึงอาจจบห่างกันหลายสิบปี เงินสำรองใช้จ่าย การใช้จ่ายที่ยืดหยุ่น และอัตราการถอนเริ่มต้นที่ไม่สูงคือเกราะหลัก

ต้องมีเงินเท่าไรถึงจะเกษียณได้? คำตอบพร้อมตัวอย่างคำนวณ

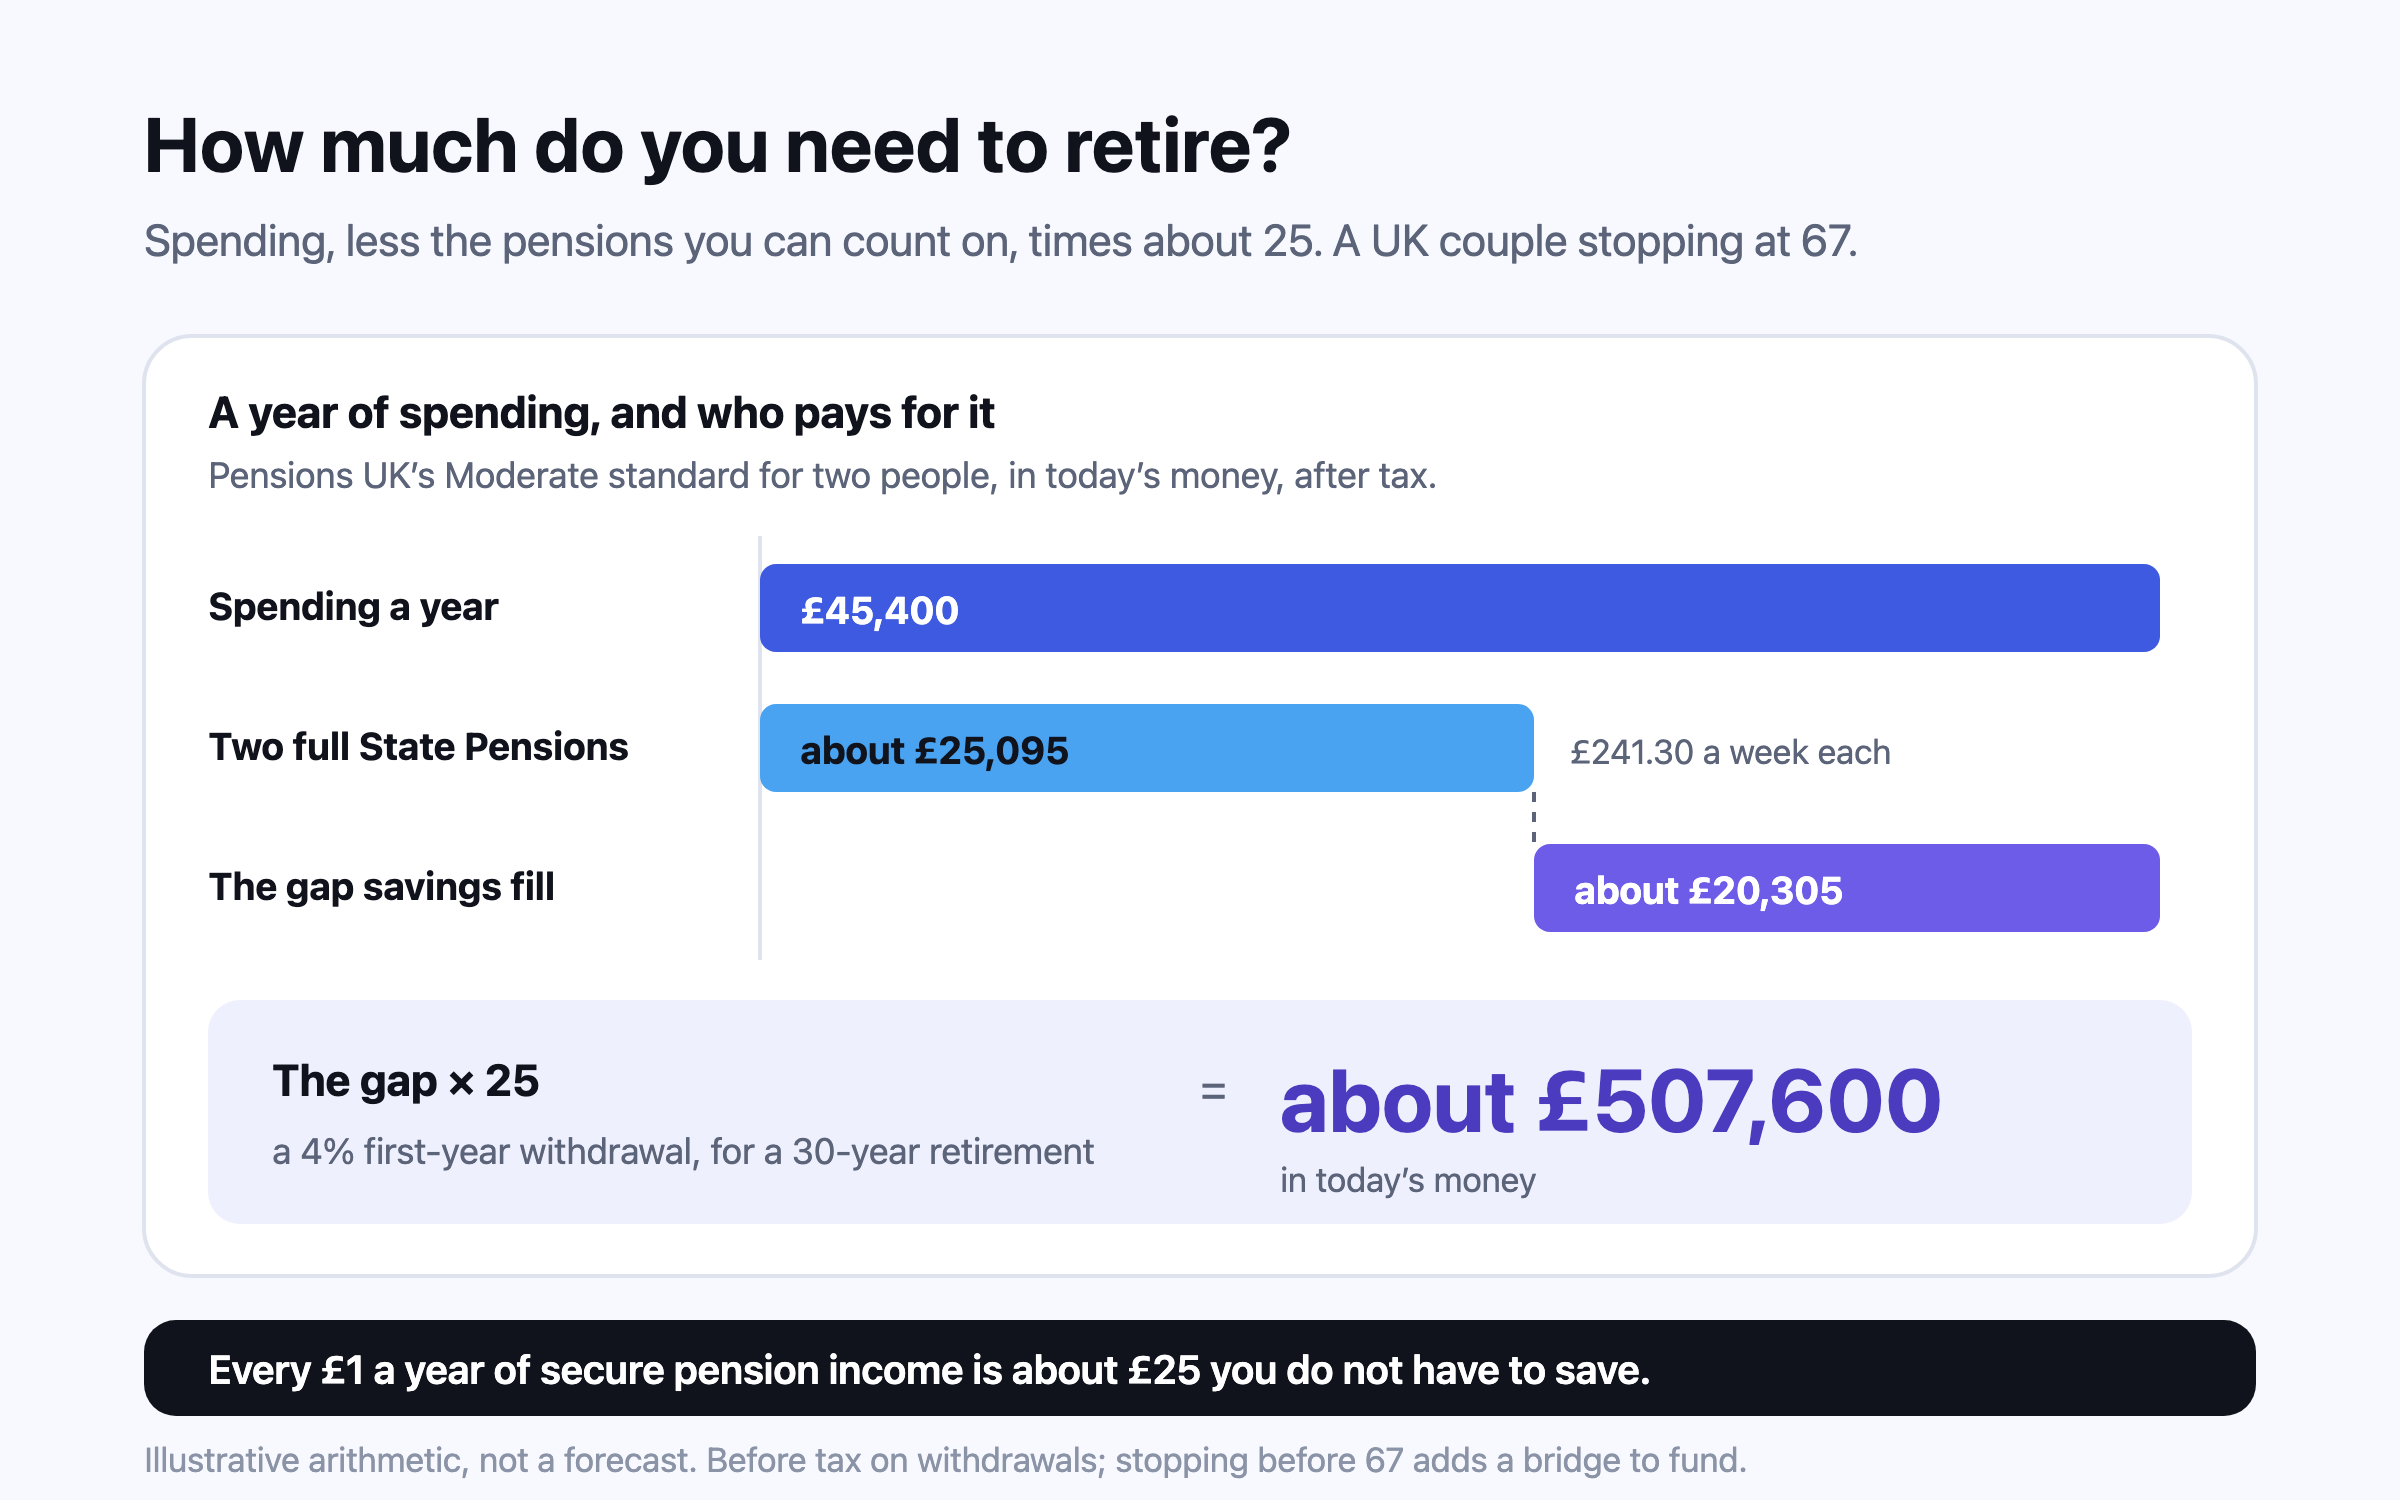
เริ่มจากสิ่งที่คุณจะใช้จ่าย ไม่ใช่จากรายได้ หักบำนาญรัฐและบำนาญผ่านนายจ้างที่พึ่งได้ แล้วคูณส่วนที่เหลือราว 25 เท่าสำหรับช่วงหลังหยุดทำงาน 30 ปี หรือใกล้ 30 เท่าสำหรับ 40 ปี ค่าใช้จ่ายที่แท้จริงมักลดลงราว 1% ต่อปีตลอดช่วงหลังหยุดทำงาน ขณะที่ค่ารักษาพยาบาลเพิ่มขึ้น และคนอายุ 65 ปีวันนี้คาดว่าจะมีชีวิตอยู่ต่ออีก 15 ถึง 25 ปี ขึ้นอยู่กับประเทศและเพศ จึงควรวางแผนเผื่อด้านที่ยาว

กฎ 4% ในแต่ละประเทศ: อัตราการถอนเงินที่ปลอดภัย

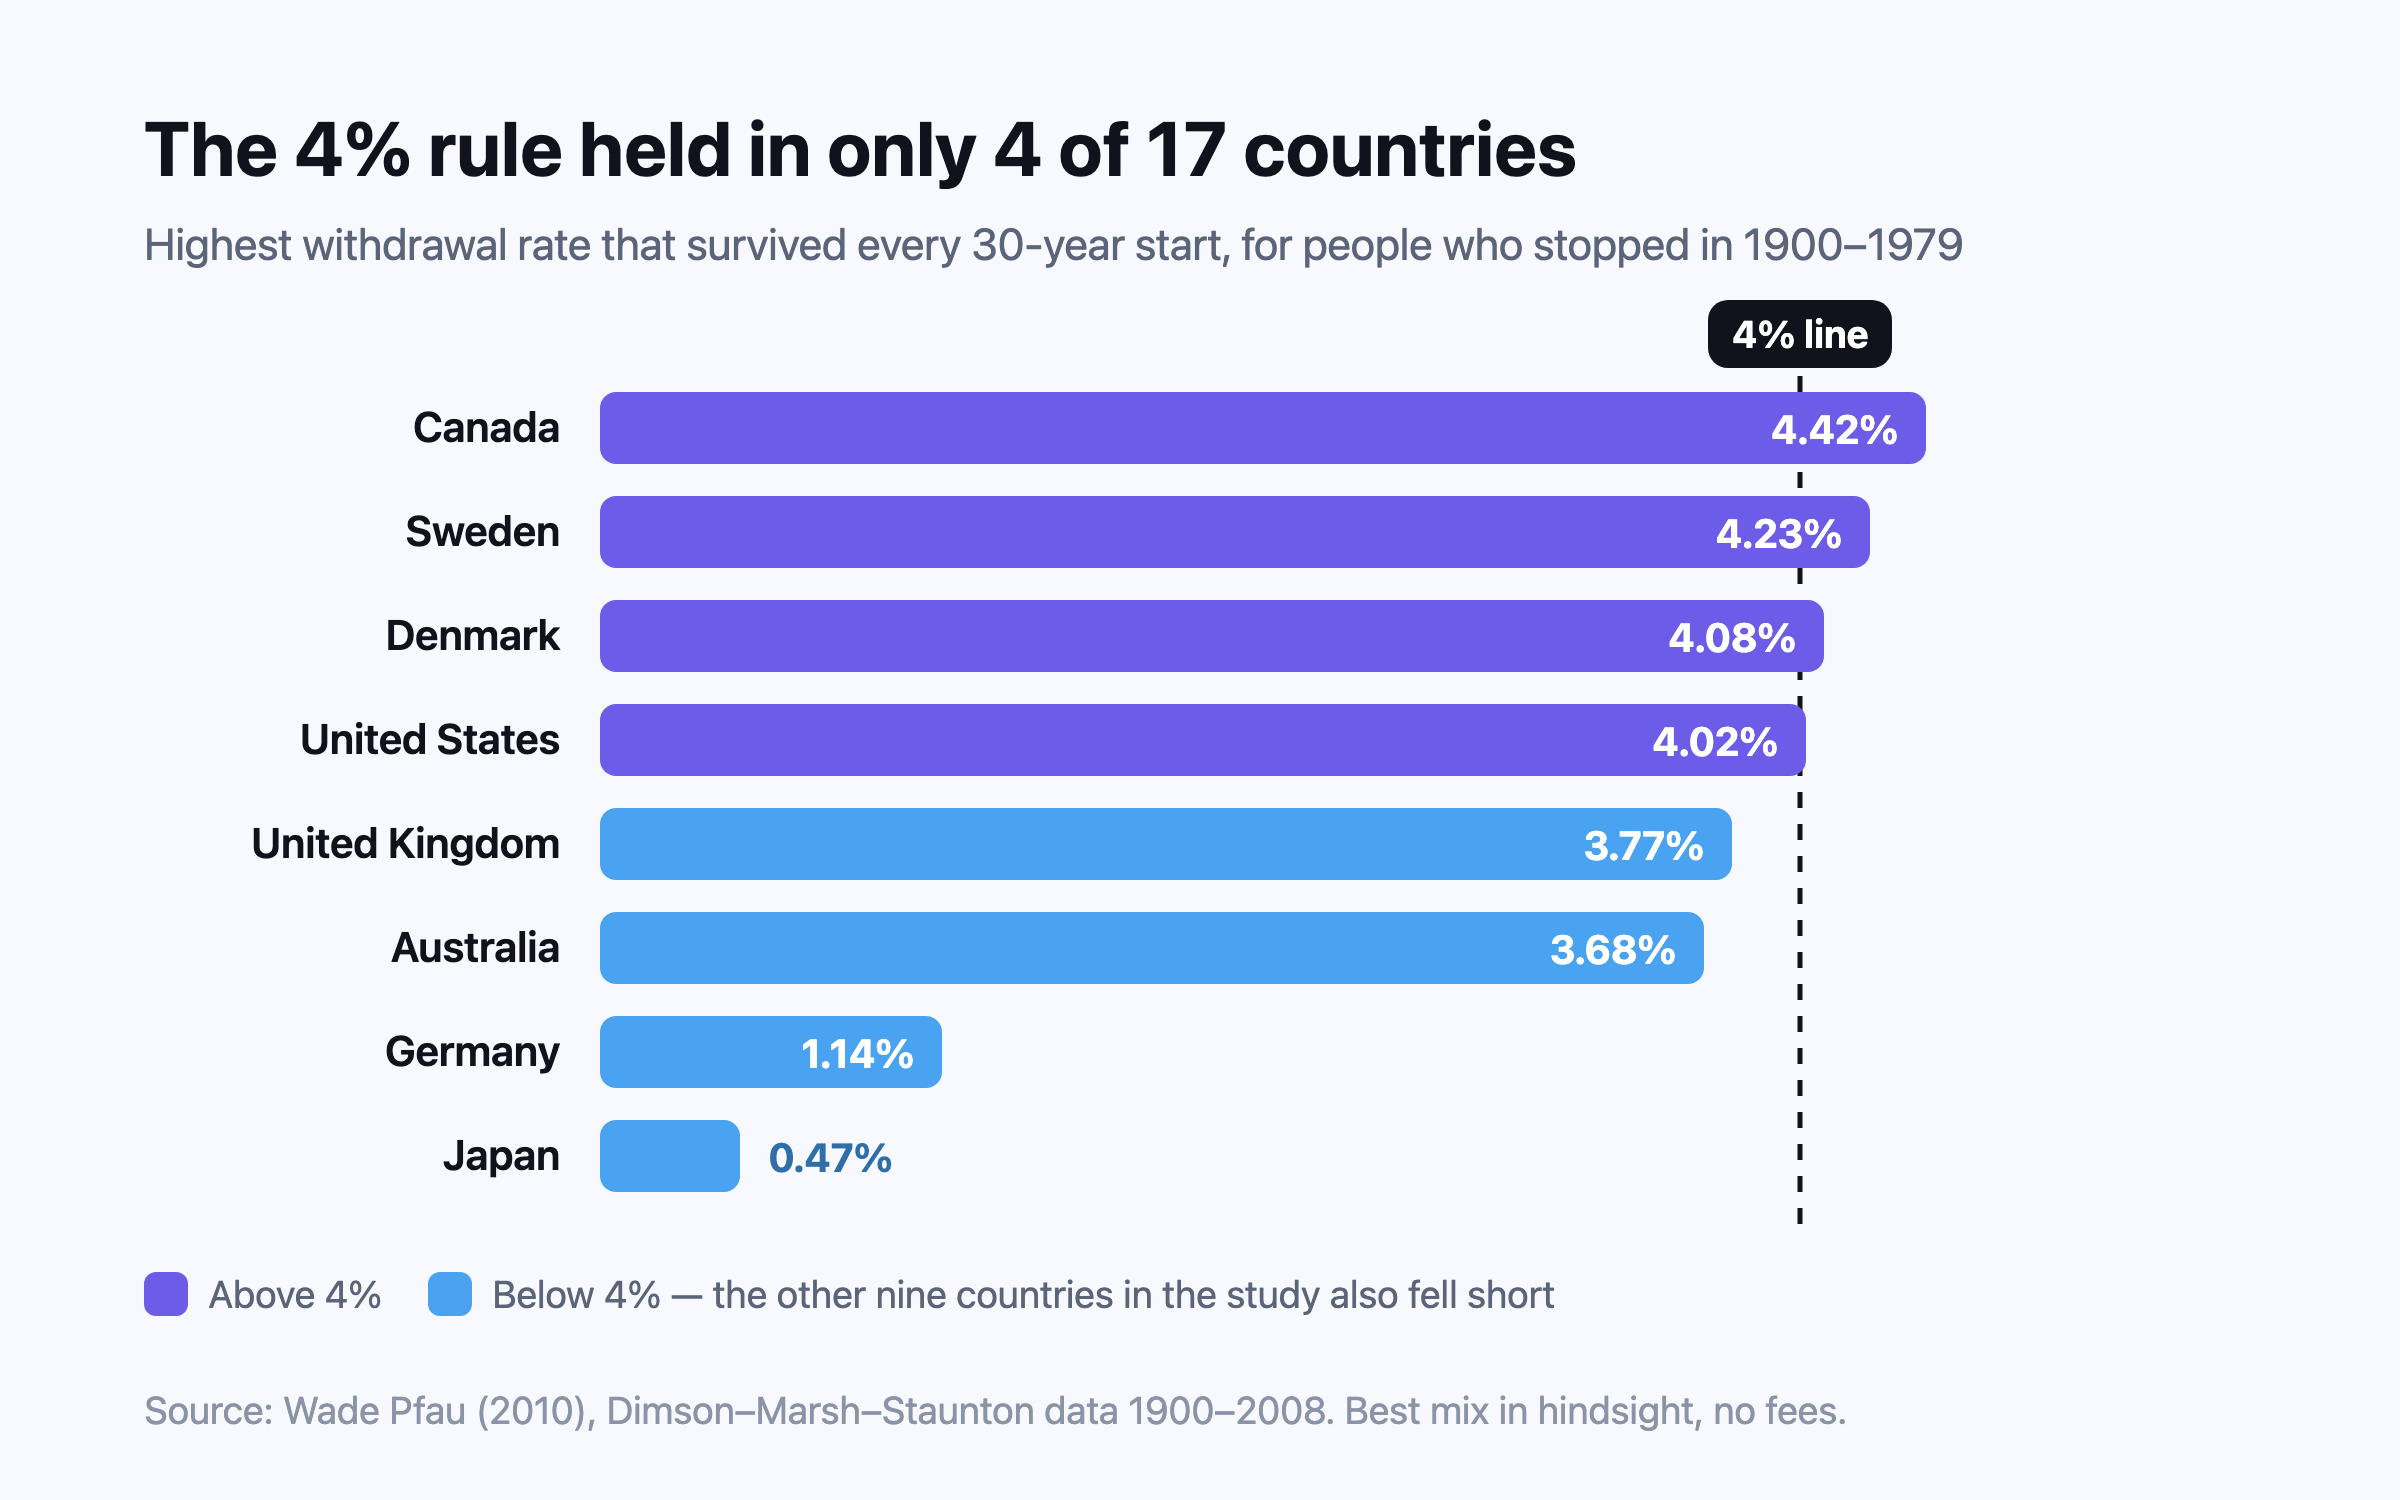
กฎ 4% บอกว่าการถอนเงินปีแรก 4% ของเงินออม แล้วปรับเพิ่มตามเงินเฟ้อทุกปี อยู่ได้อย่างน้อย 30 ปีในประวัติศาสตร์ตลาดสหรัฐฯ เมื่อทดสอบใน 17 ประเทศ กฎนี้ใช้ได้เพียงสี่ประเทศ และระยะเวลาที่ยาวขึ้นต้องใช้อัตราที่ต่ำลง จึงควรมองว่าเป็นจุดเริ่มต้นเพื่อทดสอบกับค่าใช้จ่าย ประเทศ และระยะเวลาของคุณเอง

กระแส FIRE: อะไรที่ทำได้ถูก และอะไรที่พลาด

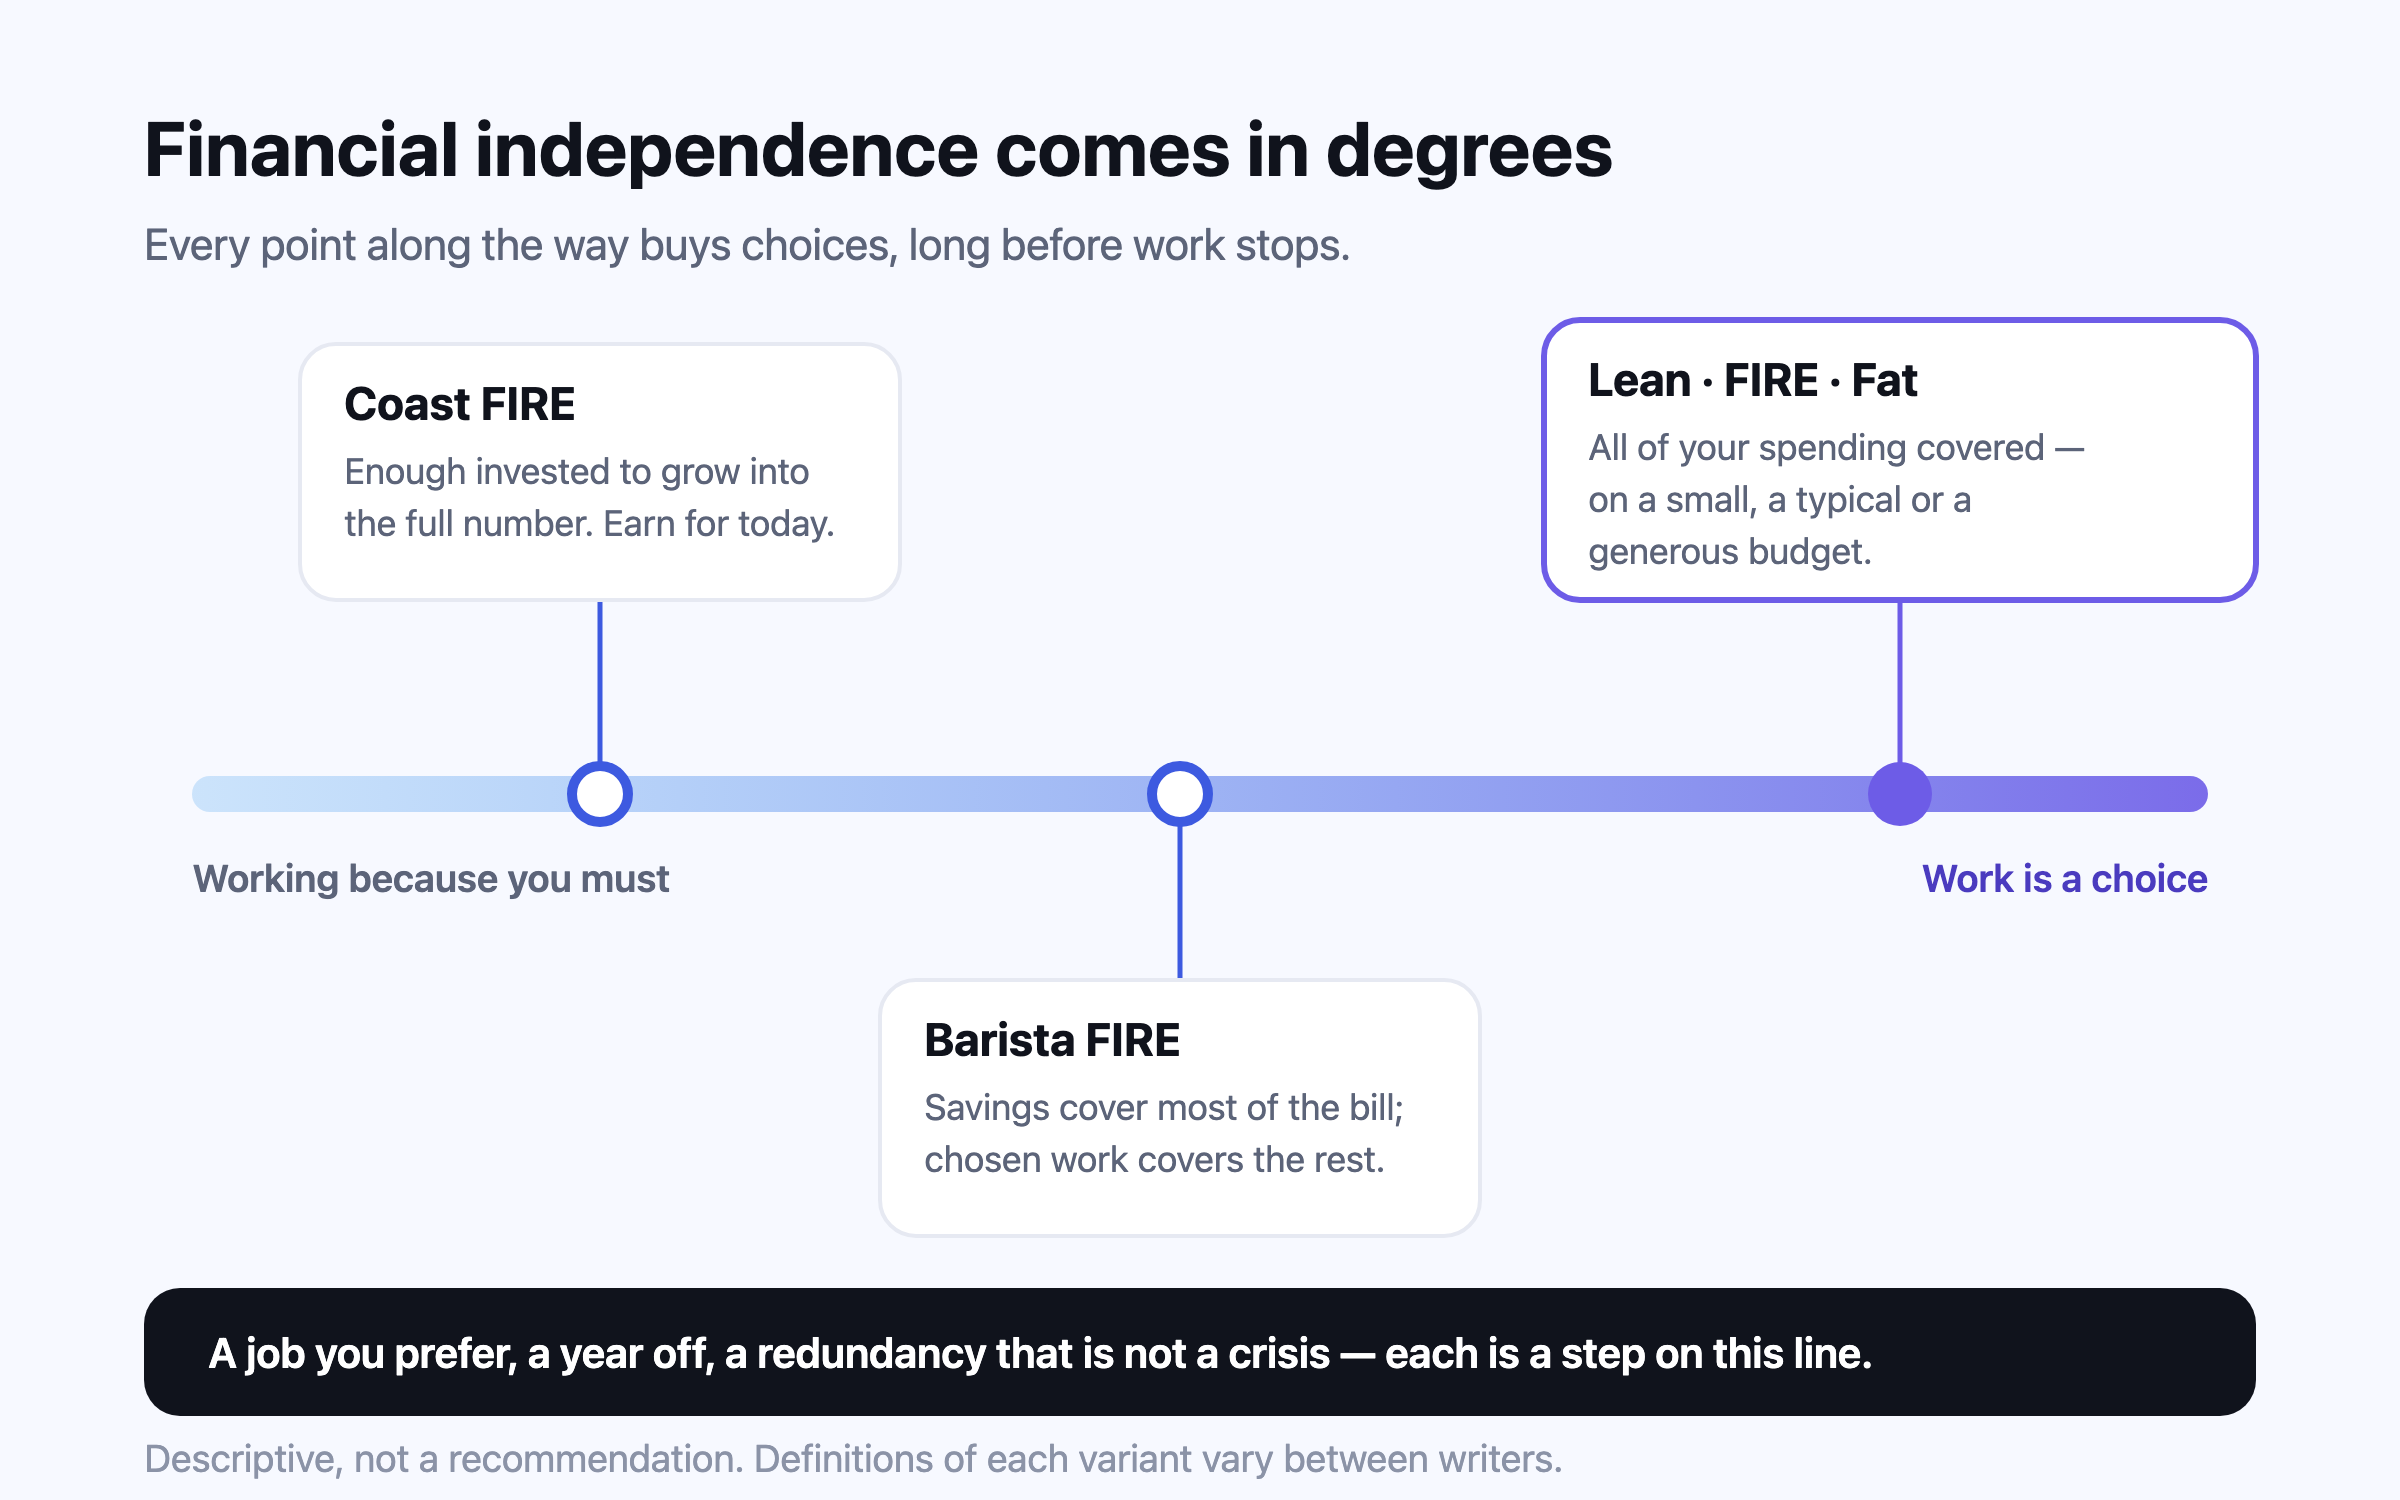
FIRE หรืออิสรภาพทางการเงินและเลิกทำงานได้เร็ว คือการออมรายได้สัดส่วนสูงจนเงินลงทุนจ่ายค่าใช้จ่ายของคุณได้ แนวคิดหลักเรื่องอัตราการออม การใช้จ่ายอย่างรู้ตัว และการเป็นเจ้าของเวลาของตัวเองยังใช้ได้ดี จุดอ่อนอยู่ที่ค่ารักษาพยาบาล ช่วงเวลาที่ยาวมาก และจังหวะตลาด อิสรภาพทางการเงินมีค่าแม้คุณจะไม่หยุดทำงานเลยก็ตาม

เริ่มออมช้า จะตามทันอย่างไร: ออมเพื่อเกษียณตอนอายุ 40 หรือ 50

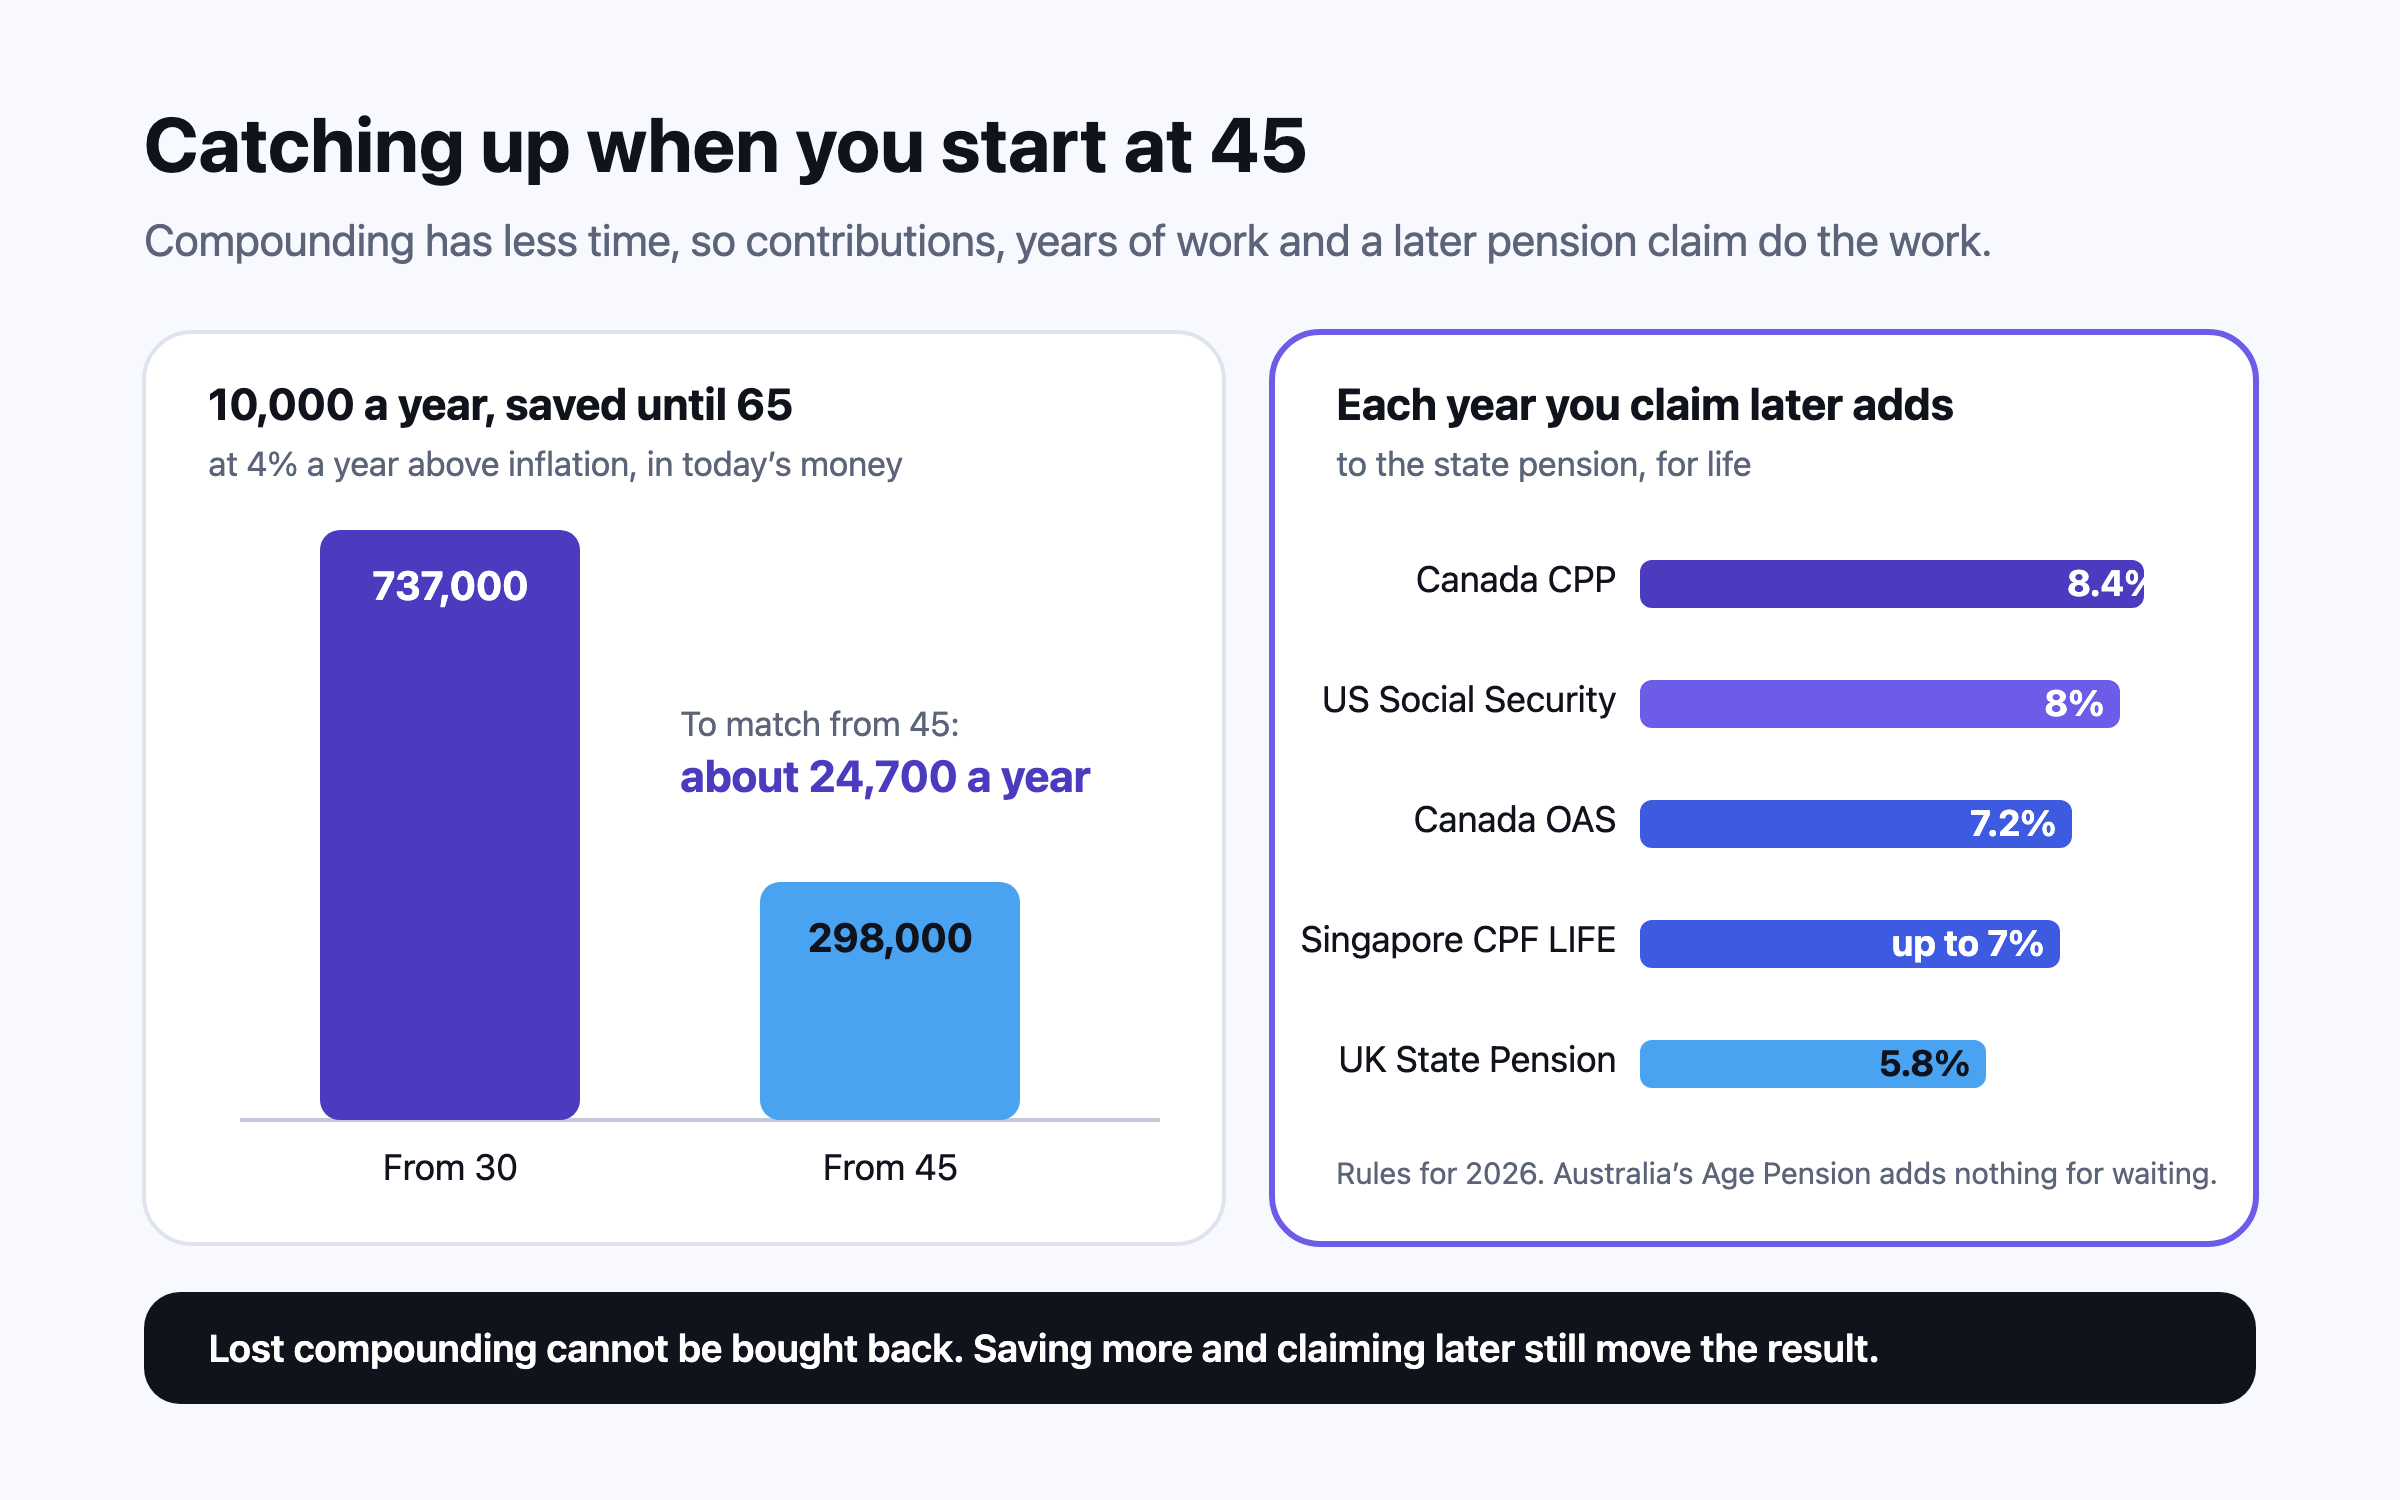
ครัวเรือนส่วนใหญ่ในช่วงปลายวัยสี่สิบ มีเงินเก็บน้อยกว่าที่หลักคร่าวๆ บอกไว้ และในสหรัฐฯ ครอบครัวที่อายุ 45–54 ปีมีบัญชีออมเพื่อวัยหยุดทำงานไม่ถึงสองในสาม สิบห้าหรือยี่สิบปียังนานพอที่จะเปลี่ยนผลลัพธ์ได้ แต่ไม่ใช่ด้วยผลตอบแทน สิ่งที่ได้ผลคืออัตราการออมที่สูงขึ้นมาก การใช้กฎออมเพิ่มและยกยอดวงเงินที่แต่ละประเทศมีให้ การทำงานต่ออีกไม่กี่ปี และการเลื่อนรับบำนาญรัฐ

บันไดเงินฝากหรือตราสารหนี้: สร้างอย่างไร

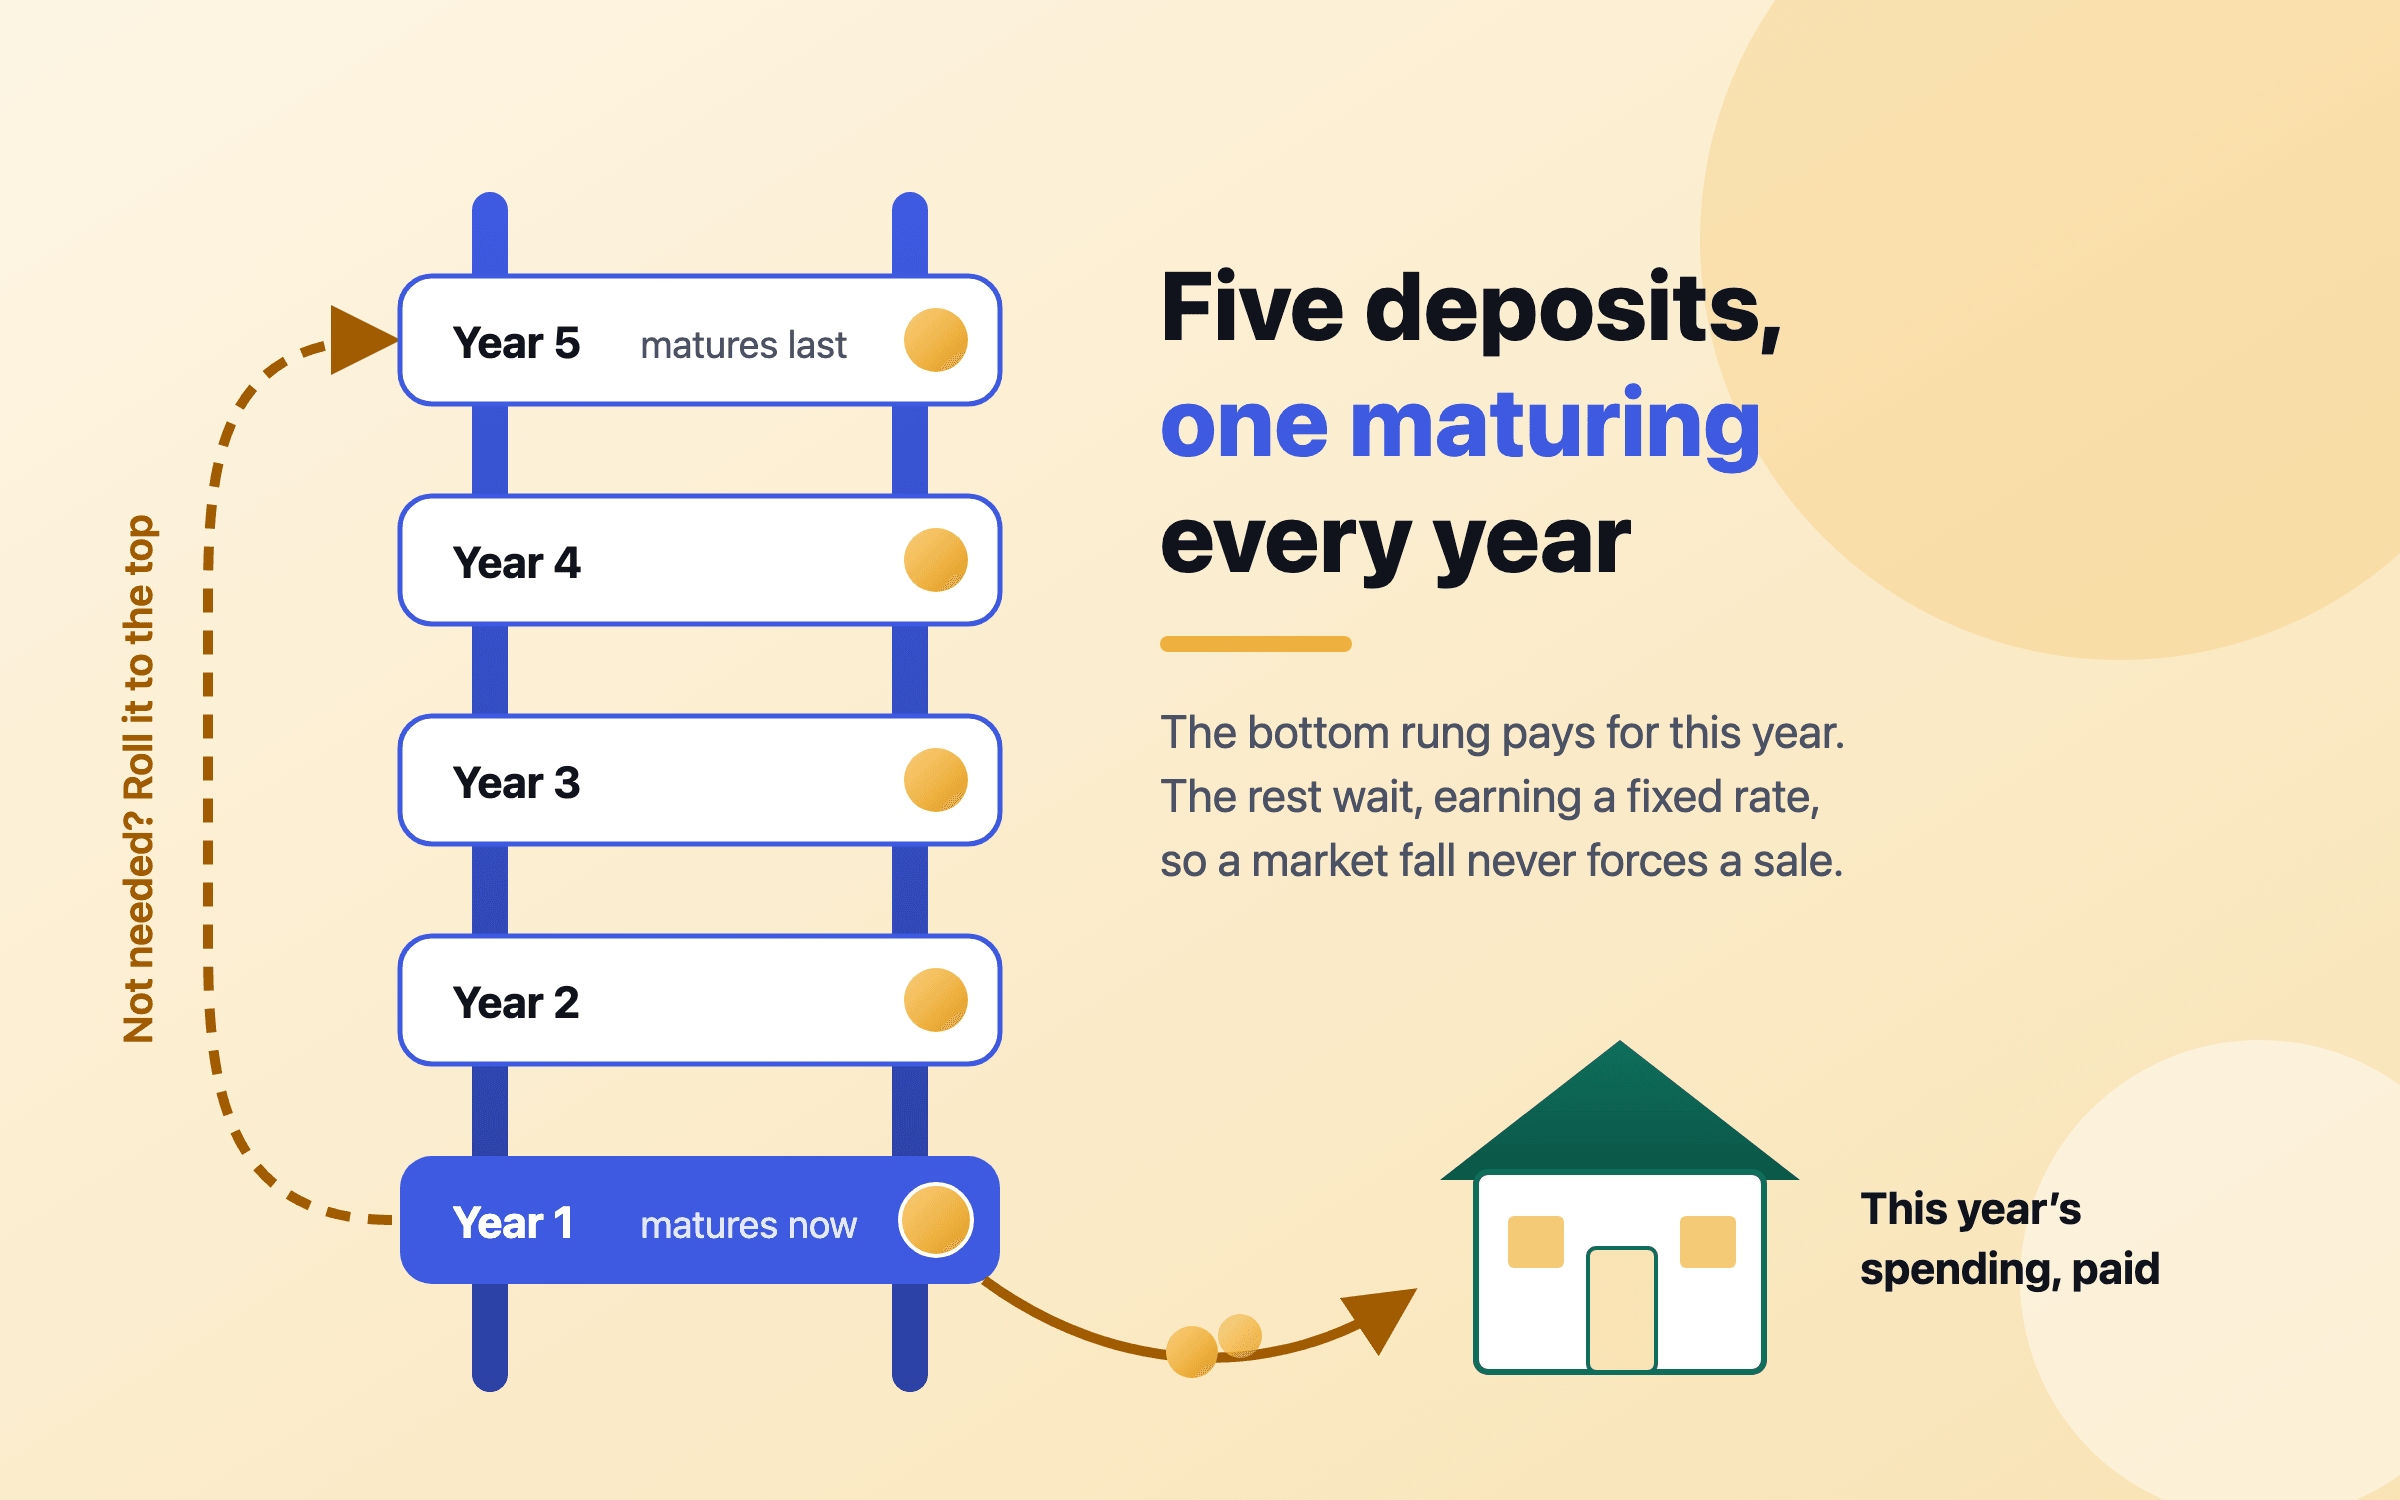
บันไดคือการแบ่งเงินก้อนไปไว้ในเงินฝากหรือตราสารหนี้ที่ครบกำหนดต่อกันไป ปกติห่างกันขั้นละปี เพื่อให้มีเงินจำนวนที่รู้ล่วงหน้าเข้ามาทุกปีโดยไม่ต้องขายอะไร เหมาะกับช่วงปีแรกๆ ของอิสรภาพทางการเงิน บันไดไม่ได้ขจัดความเสี่ยงจากการนำเงินไปลงทุนต่อ เงินเฟ้อ หรือวงเงินคุ้มครองเงินฝาก จึงเหมาะที่สุดเมื่อเป็นขั้นหนึ่งของแผนที่ใหญ่กว่า

กลยุทธ์แบ่งเงินเป็นถัง สำหรับรายได้ยามเกษียณ

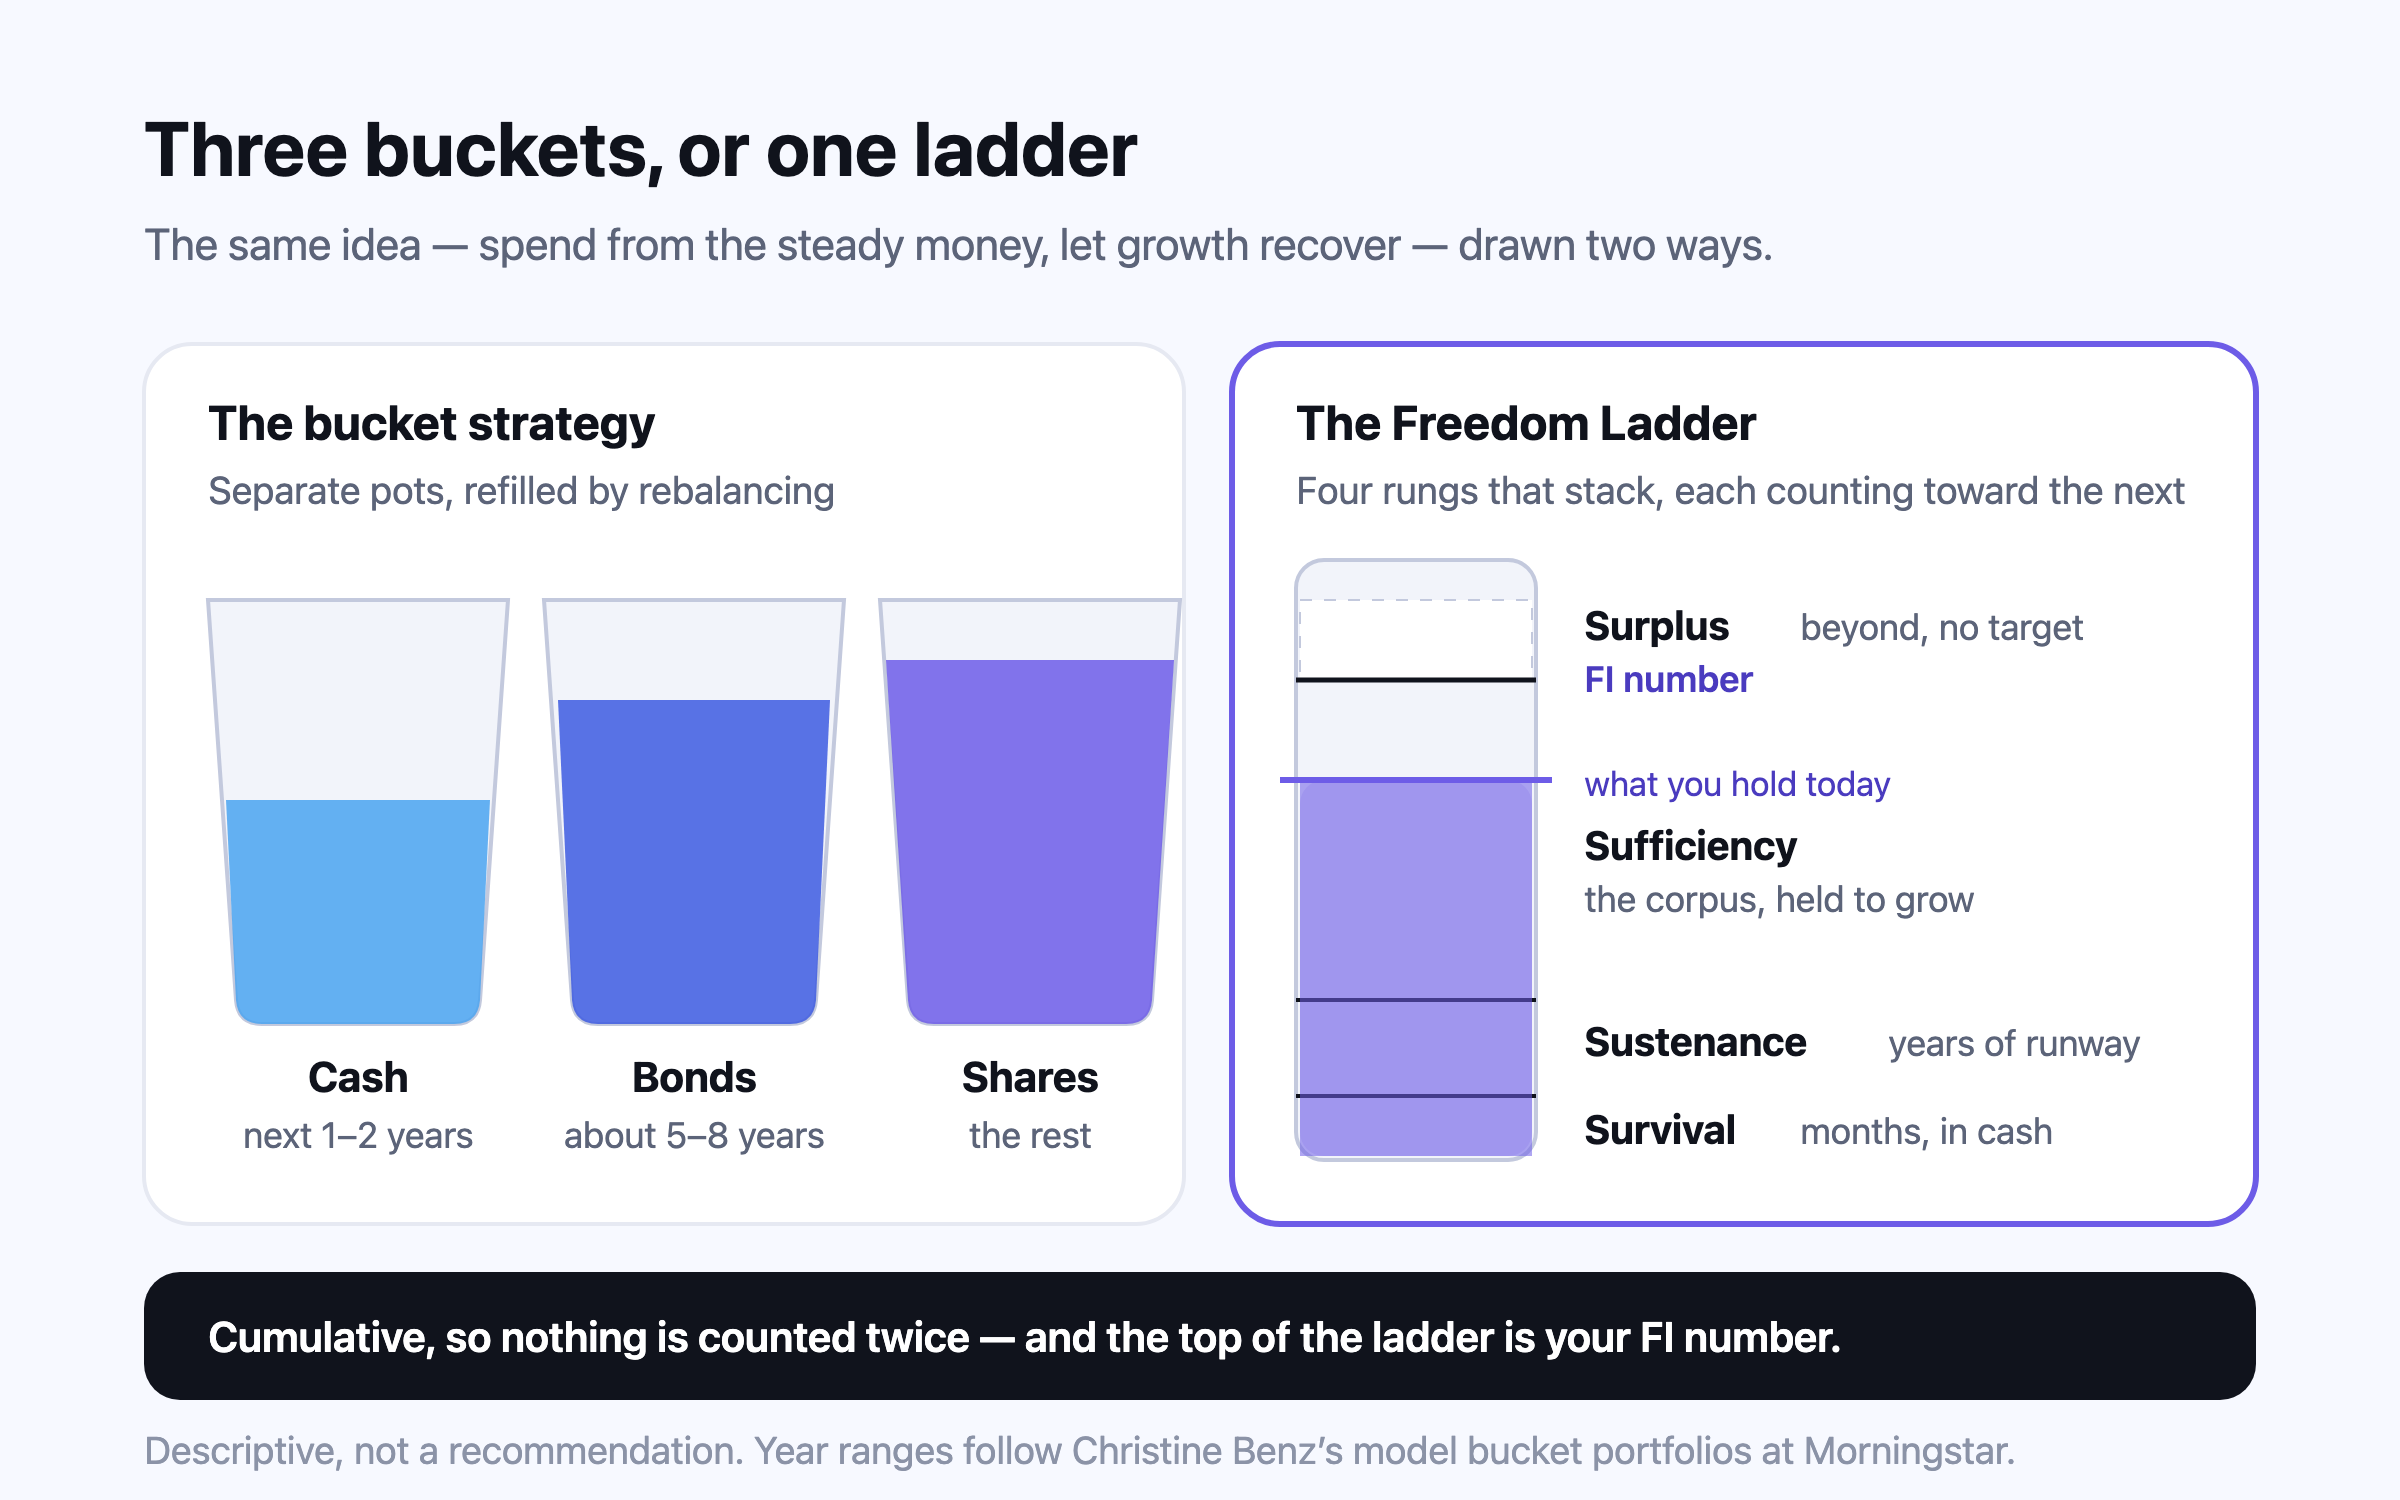
กลยุทธ์แบ่งเงินเป็นถังเก็บค่าใช้จ่ายหนึ่งถึงสองปีข้างหน้าไว้เป็นเงินสด หลายปีถัดจากนั้นไว้ในตราสารหนี้ และที่เหลือไว้ในหุ้น เพื่อไม่ให้ตลาดขาลงบังคับให้ต้องขาย งานวิจัยพบว่าในแง่ตัวเลข กลยุทธ์นี้ไม่ได้ดีกว่าพอร์ตธรรมดาที่ปรับสมดุลสม่ำเสมอ คุณค่าจริงอยู่ที่พฤติกรรม และได้ผลก็ต่อเมื่อเติมเงินกลับเข้าถังอย่างมีวินัย

ทีนี้ลองคำนวณกับเงินของคุณเอง

Nivritee ประมาณการแผนของครอบครัวคุณในประเทศที่คุณจะไปอยู่ ติดตามการลงทุนทุกอย่างในสกุลเงินเดียว และแสดงว่าเงินทุกปอนด์ ดอลลาร์ หรือรูปีควรอยู่ตรงไหน ใช้ฟรี และไม่มีใครที่นี่อ่านแผนของคุณ

เริ่มใช้ฟรี