บันไดคือการแบ่งเงินก้อนไปไว้ในเงินฝากหรือตราสารหนี้ที่ครบกำหนดต่อกันไป ปกติห่างกันขั้นละปี เพื่อให้มีเงินจำนวนที่รู้ล่วงหน้าเข้ามาทุกปีโดยไม่ต้องขายอะไร เหมาะกับช่วงปีแรกๆ ของอิสรภาพทางการเงิน บันไดไม่ได้ขจัดความเสี่ยงจากการนำเงินไปลงทุนต่อ เงินเฟ้อ หรือวงเงินคุ้มครองเงินฝาก จึงเหมาะที่สุดเมื่อเป็นขั้นหนึ่งของแผนที่ใหญ่กว่า
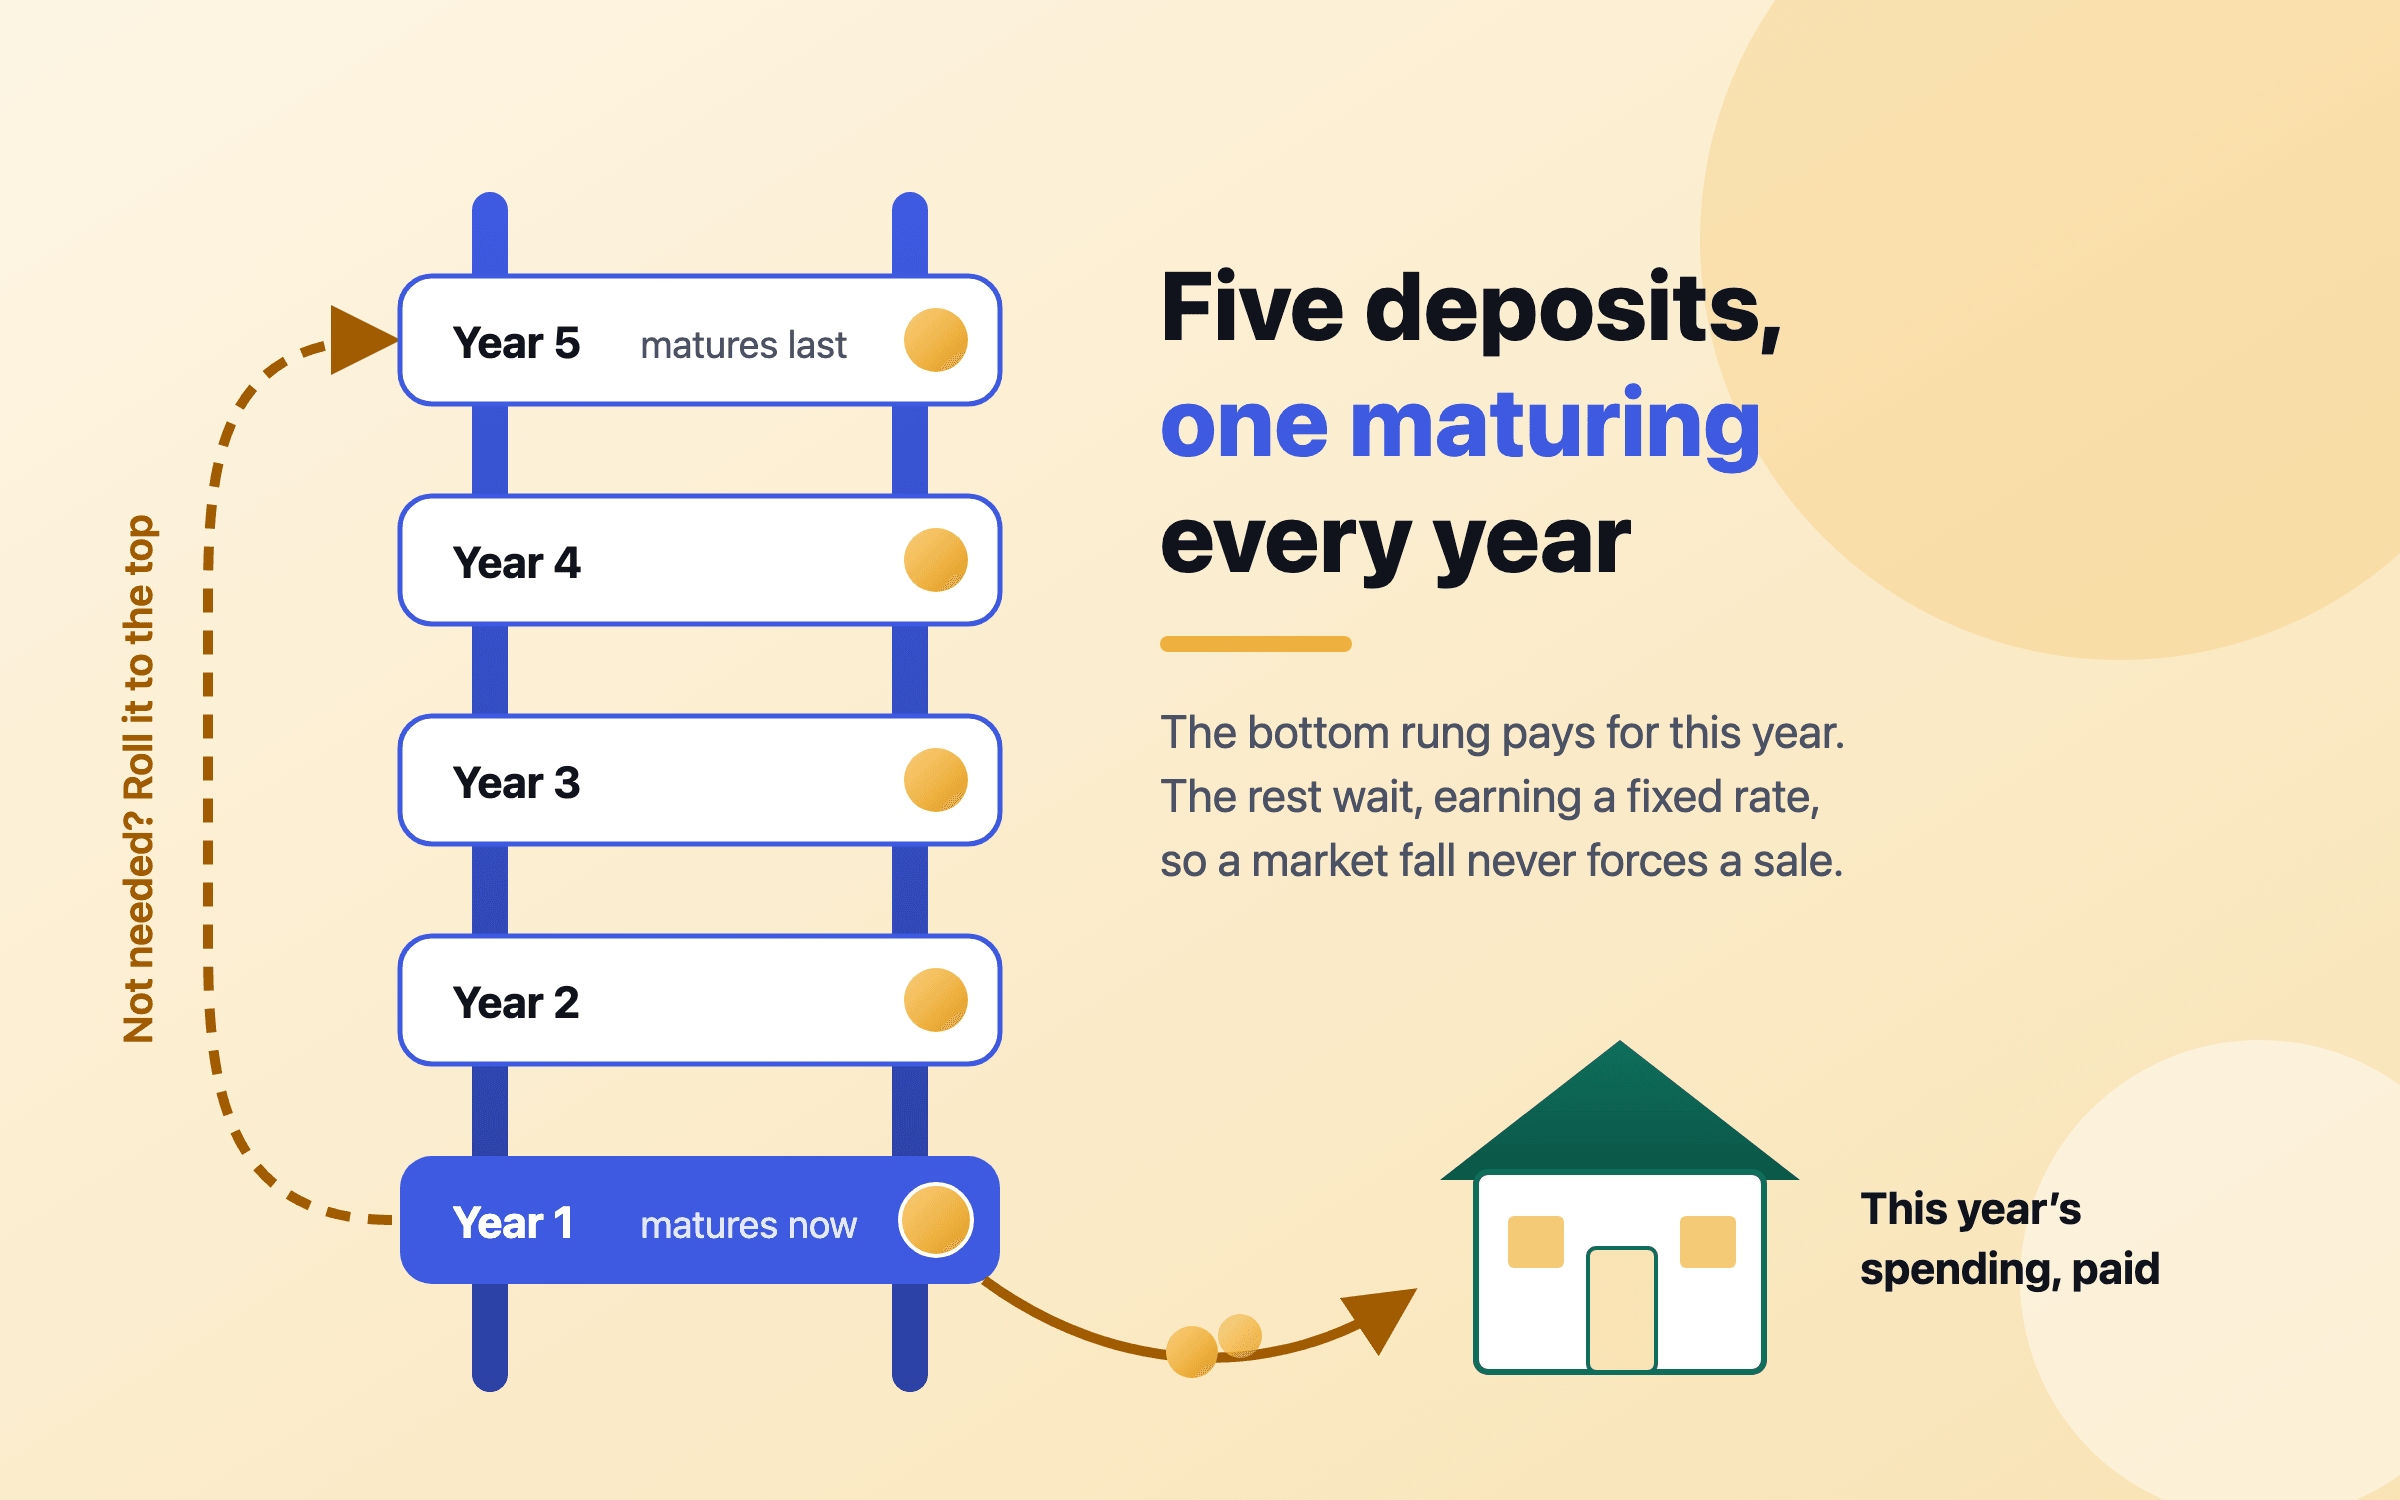
บันได คือชุดของเงินฝากประจำ บัตรเงินฝาก (certificate of deposit หรือ CD) หรือตราสารหนี้ที่ซื้อพร้อมกันแต่ครบกำหนดคนละวัน ก้อนหนึ่งครบในหนึ่งปี อีกก้อนในสองปี ไปเรื่อยๆ ทุกปีจะมีขั้นหนึ่งจ่ายเงินออกมา คุณนำไปใช้ หรือฝากกลับเข้าไปที่ขั้นบนสุดในระยะเวลาฝากที่ยาวที่สุด คำอธิบายของ Vanguard สรุปไว้ง่ายๆ ว่าการกระจายวันครบกำหนดช่วยให้ถ่วงดุลระหว่างผลตอบแทนกับความคล่องในการใช้เงิน และผ่านช่วงตลาดแกว่งไปได้1
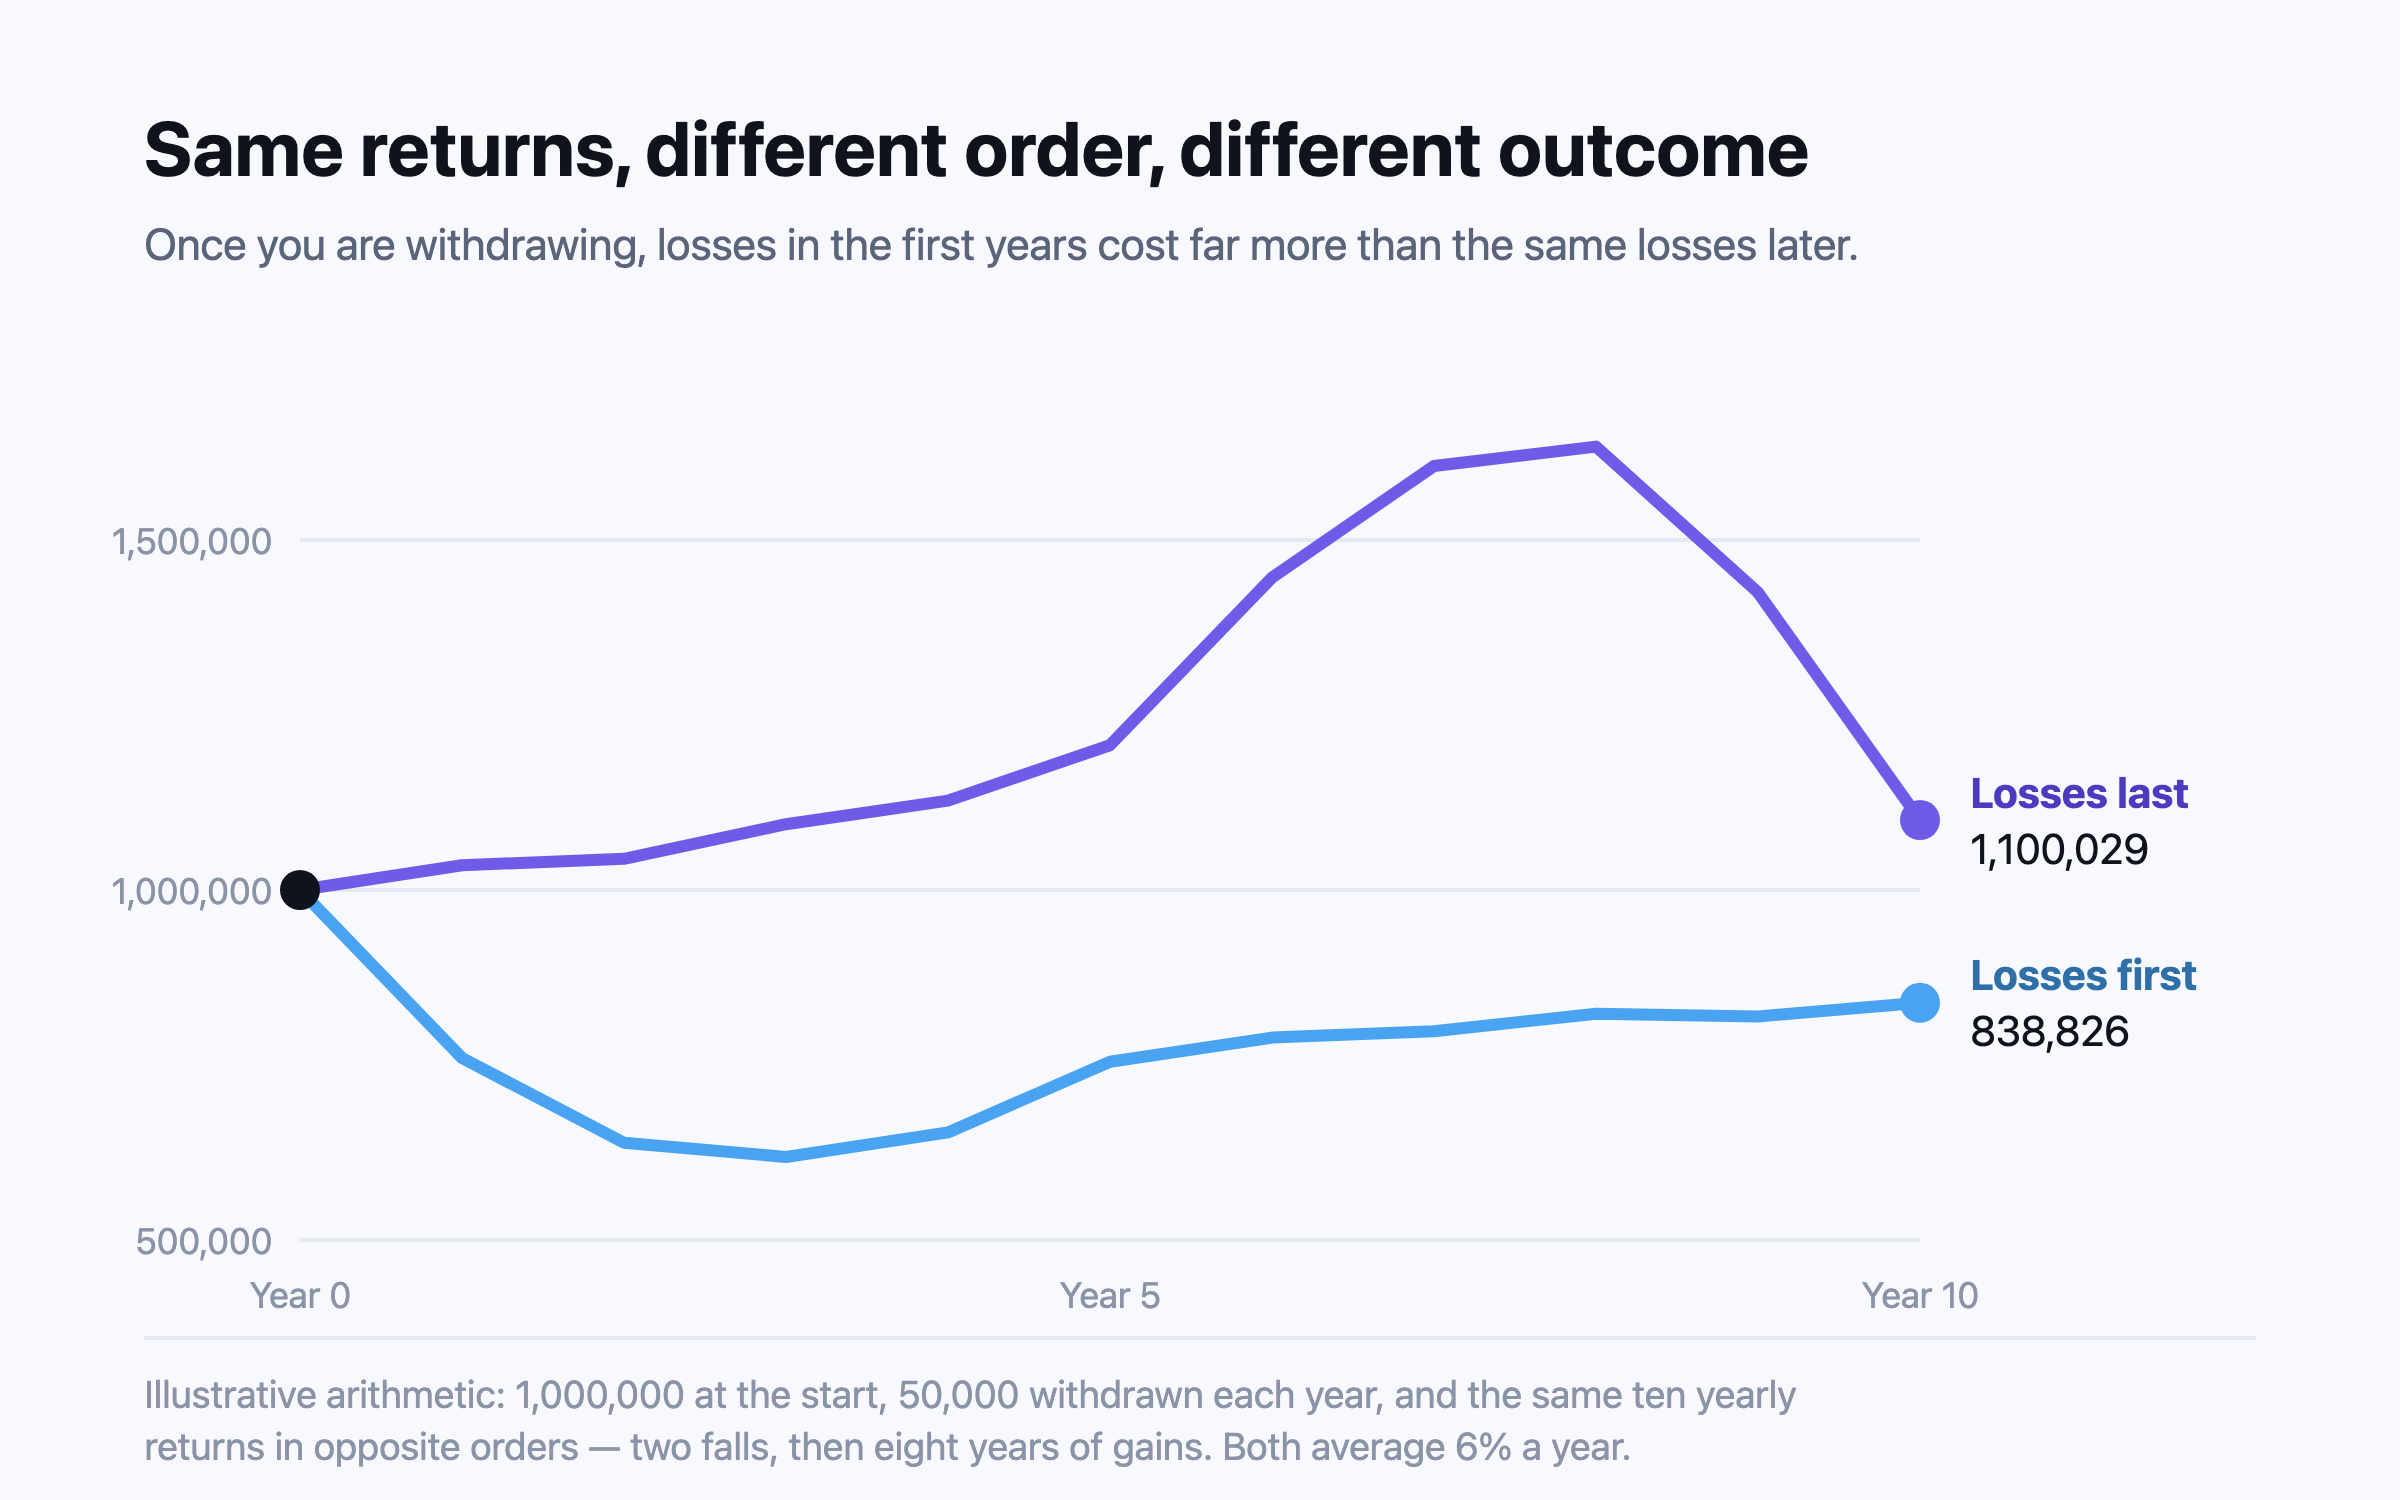
สำหรับคนที่กำลังจะใช้ชีวิตด้วยเงินออม ตารางเวลาแบบนี้คือหัวใจสำคัญ ค่าใช้จ่ายหนึ่งปีที่ฝากรอไว้แล้วในเงินฝากซึ่งครบกำหนดฤดูใบไม้ผลิหน้าไม่สนใจว่าตลาดหุ้นจะเป็นอย่างไรในฤดูหนาวนี้ งานวิจัยเรื่อง ความเสี่ยงจากลำดับผลตอบแทน แสดงว่าทำไมเรื่องนี้จึงสำคัญที่สุดในช่วงปีแรกๆ ของการถอนเงินใช้ การร่วงตั้งแต่ต้นบังคับให้ต้องขายตอนราคาต่ำ และเงินที่ขายไปแล้วไม่มีวันฟื้นกลับมา
บันไดทำงานอย่างไร
- กำหนดว่าบันไดต้องจ่ายเท่าไร ปกติเป็นเงินจำนวนคงที่ต่อปีในช่วงไม่กี่ปีแรก คือส่วนของค่าใช้จ่ายที่บำนาญ ค่าเช่า หรืองานพาร์ตไทม์ไม่ครอบคลุม
- เลือกจำนวนขั้น ห้าขั้นเป็นที่นิยม คือระยะเวลาฝากหนึ่ง สอง สาม สี่ และห้าปี ขั้นมากขึ้นหมายถึงเงินก้อนเล็กลงที่ครบกำหนดถี่ขึ้น ขั้นน้อยลงหมายถึงเงินในแต่ละขั้นมากขึ้น
- วางเงินแต่ละขั้นตามยอดที่ต้องได้ตอนครบกำหนด ไม่ใช่ยอดที่ต้องมีวันนี้ ดอกเบี้ยช่วยทำงานส่วนหนึ่ง ขั้นหลังๆ จึงต้องใส่เงินน้อยลง
- เมื่อขั้นไหนครบกำหนด จะใช้หรือฝากต่อก็ได้ ถ้ายังไม่ต้องใช้เงินของปีนั้น ก็ฝากกลับเข้าไปเป็นเงินฝากห้าปีก้อนใหม่ที่ขั้นบนสุด บันไดจะคงรูปเดิมไว้
- เติมจากเงินลงทุนเพื่อการเติบโตในปีที่ดี หลังปีที่หุ้นขึ้นแรง การเติมขั้นบนสุดด้วยเงินจากการลงทุนคือการขายตอนราคาสูง หลังปีที่แย่ ให้ข้ามการเติมไปและปล่อยให้บันไดพาคุณผ่านไป
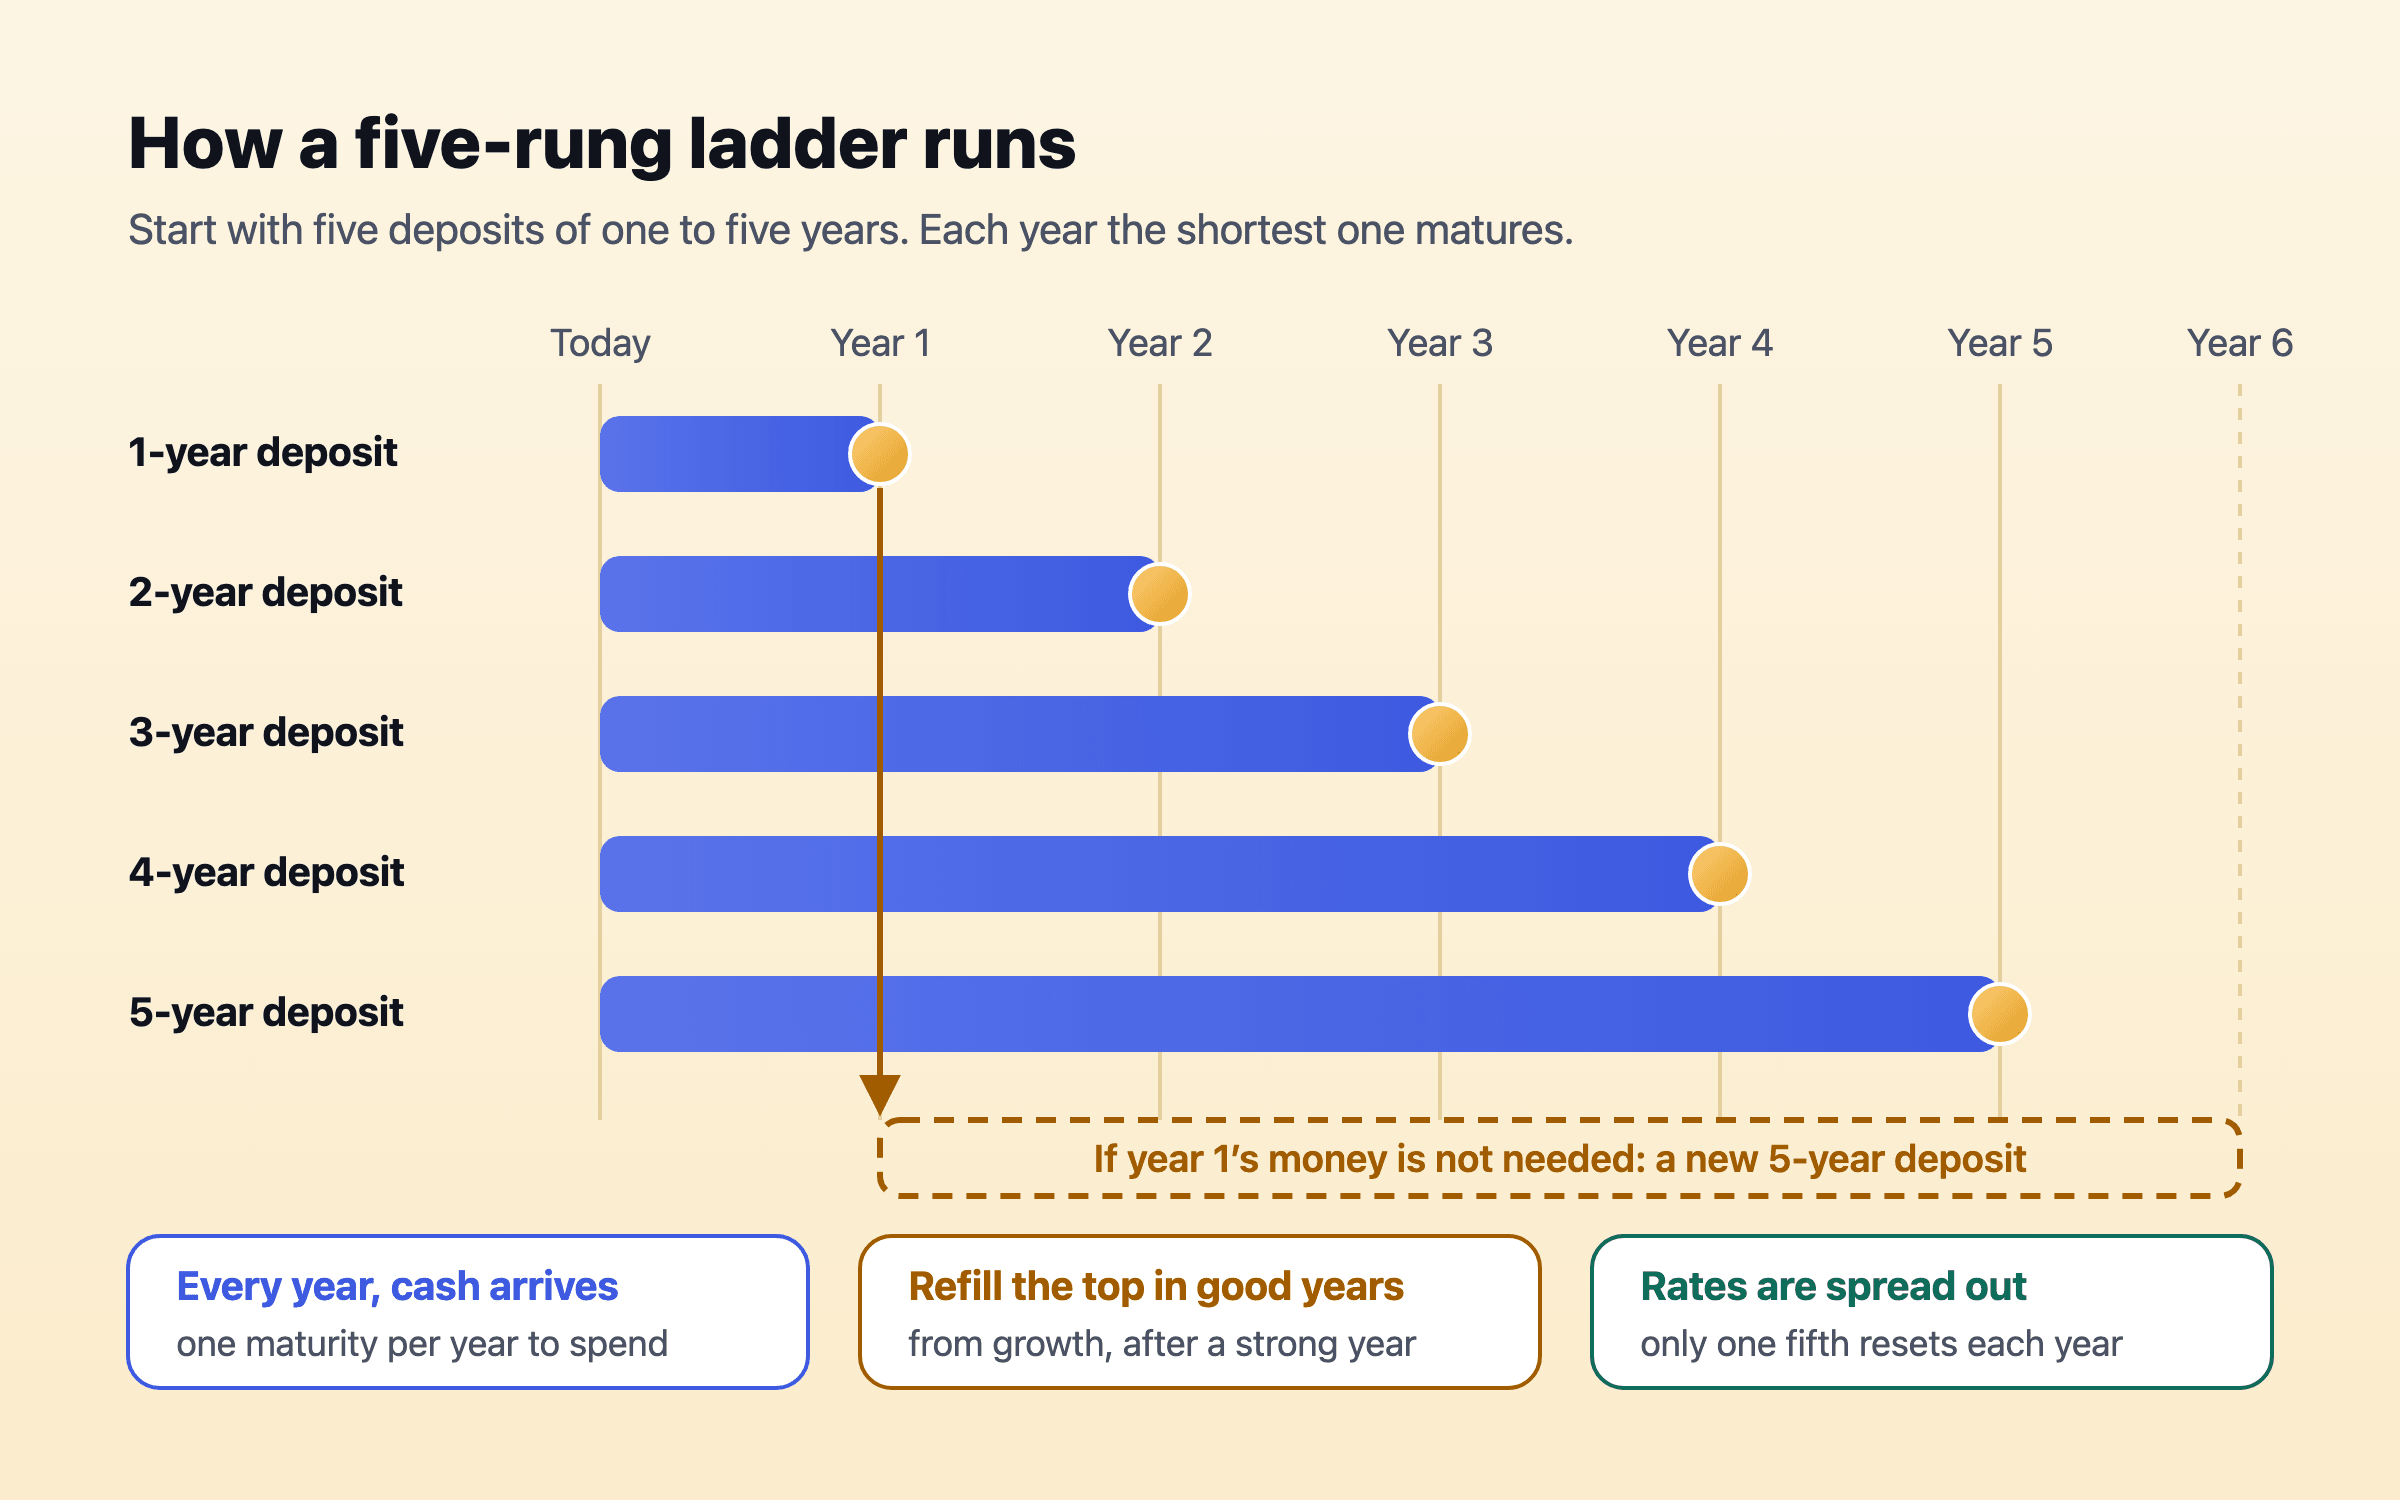 ห้าขั้นที่วางไว้ในวันเดียวกัน ทุกปีขั้นที่สั้นที่สุดจะครบกำหนด เงินที่ยังไม่ต้องใช้ในปีนั้นจะกลายเป็นขั้นห้าปีขั้นใหม่ บันไดจึงไม่สั้นลง
มีสองเรื่องที่ทำให้วิธีนี้ดีกว่าการฝากเงินก้อนใหญ่ก้อนเดียว เรื่องแรก มีเงินเข้ามาทุกปี คุณจึงไม่ต้องถอนเงินฝากระยะยาวก่อนกำหนด ซึ่ง FINRA (หน่วยงานกำกับโบรกเกอร์ของสหรัฐฯ) ระบุว่าการถอนก่อนกำหนดมักมีค่าปรับ ปกติคือดอกเบี้ยส่วนหนึ่งที่ได้มาแล้ว2 เรื่องที่สอง อัตราดอกเบี้ยของคุณกระจายอยู่ในห้าช่วงเวลา แต่ละปีมีเพียงหนึ่งในห้าของบันไดที่เปลี่ยนเป็นอัตราใหม่ จุดสูงสุดหรือจุดต่ำสุดของดอกเบี้ยจึงไม่ได้ตัดสินทุกอย่าง
ขั้นหนึ่งจ่ายเท่าไรในปี 2026 แยกตามประเทศ
อัตราดอกเบี้ยกลับมาขึ้นอีกในปี 2026 ธนาคารกลางอินเดีย (RBI) ขึ้นอัตราดอกเบี้ยนโยบาย (repo rate) หนึ่งในสี่จุดเป็น 5.50% เมื่อวันที่ 7 ตุลาคม3 ธนาคารกลางออสเตรเลีย (RBA) ขึ้นอัตราดอกเบี้ยนโยบาย (cash rate) เป็น 4.60% ตั้งแต่วันที่ 30 กันยายน4 อัตราที่ผู้ฝากเงินได้รับขยับตามแบบหลวมๆ เท่านั้น:
- อินเดีย SBI ให้ดอกเบี้ย 6.25% สำหรับเงินฝากประจำหนึ่งถึงสองปี 6.40% สำหรับสองถึงสามปี 6.30% สำหรับสามถึงห้าปี และ 6.05% สำหรับห้าถึงสิบปี โดยผู้สูงอายุได้เพิ่มอีกครึ่งจุด (เต็มหนึ่งจุดสำหรับห้าถึงสิบปี ภายใต้โครงการ We-care ของ SBI) ตารางอัตรานี้ใช้ตั้งแต่ 15 ธันวาคม 2025 และยังไม่เปลี่ยนจนถึงกลางเดือนตุลาคม5 เงินฝากประจำของไปรษณีย์อินเดีย (Post Office time deposit) ให้ 6.9% สำหรับหนึ่งปี เพิ่มขึ้นเป็น 7.5% สำหรับห้าปี ในช่วงตุลาคมถึงธันวาคม 20266
- สหรัฐฯ อัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Treasury) อายุหนึ่งปีอยู่ที่ 4.53% เมื่อวันที่ 14 ตุลาคม อายุสองปี 4.82% สามปี 4.92% และห้าปี 5.00%7 ขณะที่ CD 12 เดือน เฉลี่ยทั้งประเทศ ให้เพียง 1.73% ในเดือนกันยายน8 ช่องว่างนี้ทำให้การเลือกเทียบหลายแห่ง หรือการใช้พันธบัตรรัฐบาลเป็นขั้นบันได คุ้มค่าที่จะทำ
- สหราชอาณาจักร อัตราดอกเบี้ยนโยบาย (Bank Rate) อยู่ที่ 3.75%9 และบัญชีเงินฝากประจำหนึ่งปีที่ให้ดอกเบี้ยสูงสุดในตารางอัตราสูงสุดของ Moneyfacts ให้ 5.15% เมื่อวันที่ 14 ตุลาคม10 ซึ่งเป็นอัตราสูงสุดของตลาด ไม่ใช่ค่าเฉลี่ย
- ออสเตรเลีย อัตราเงินฝากประจำหนึ่งปีที่ธนาคารประกาศเฉลี่ยอยู่ที่ 5.00% ณ สิ้นเดือนกันยายน และสามปีอยู่ที่ 4.20%11
- สิงคโปร์ อัตราต่ำกว่ามาก ตั๋วเงินคลังอายุหกเดือนประมูลได้ที่ 1.90% เมื่อวันที่ 8 ตุลาคม12 และ Singapore Savings Bond (พันธบัตรออมทรัพย์ของรัฐบาลสิงคโปร์) งวดเดือนพฤศจิกายนให้ 1.67% ในปีแรก เฉลี่ย 2.45% ตลอดสิบปี13
ขั้นสั้นจ่ายเท่าไร: อัตราหนึ่งปีที่มีให้ ช่วงกันยายน–ตุลาคม 2026
แต่ละอัตราอยู่ในสกุลเงินและเงินเฟ้อของประเทศตัวเอง แท่งกราฟจึงเหมาะกับการเทียบเครื่องมือภายในตลาดเดียวกันมากกว่าเทียบระหว่างตลาด ตัวเลขของสหราชอาณาจักรเป็นอัตราสูงสุดในตลาด ส่วนตัวเลข CD ของสหรัฐฯ เป็นค่าเฉลี่ยทั้งประเทศ ซึ่งต่ำกว่าที่พันธบัตรรัฐบาลให้มาก 6,5,10,11,7,12,8,13ตัวเลขในแผนภูมินี้
เงินฝากหรือพันธบัตรรัฐบาล?
บันไดเงินฝากสร้างง่ายที่สุด เปิดเงินฝากห้าบัญชีกับธนาคารหนึ่งหรือสองแห่ง เลือกระยะเวลาฝาก แล้วปล่อยให้แต่ละบัญชีฝากต่อหรือจ่ายออก บันไดตราสารหนี้จะซื้อพันธบัตรรัฐบาลหรือตั๋วเงินคลังที่ครบกำหนดในแต่ละปีแทน ถ้าถือจนครบกำหนด พันธบัตรแต่ละรุ่นจะคืนเงินตามมูลค่าหน้าตั๋วในวันที่รู้ล่วงหน้า ซึ่งทำให้มีลักษณะเหมือนเงินฝาก แต่ถ้าขายก่อนครบกำหนด จะได้ราคาตามที่ตลาดให้ ซึ่งอาจน้อยกว่า กองทุนตราสารหนี้ต่างออกไปอีก เพราะไม่มีวันครบกำหนด จึงบอกไม่ได้ว่าจะได้เงินเท่าไรในวันไหน ถ้าต้องการตารางเวลา ให้ถือพันธบัตรหรือเงินฝากเอง ไม่ใช่กองทุนที่ถือสิ่งเหล่านั้นแทน
แบบไหนดีกว่าขึ้นอยู่กับประเทศ ในสหรัฐฯ เดือนตุลาคม 2026 พันธบัตรรัฐบาลให้ผลตอบแทนสูงกว่า CD เฉลี่ยของธนาคารมาก7,8 ในอินเดีย โครงการออมเงินขนาดเล็กอย่างเงินฝากไปรษณีย์ให้มากกว่า SBI ทุกระยะเวลาฝาก6,5 ไม่ว่าคุณอยู่ที่ไหน ให้เทียบอัตราหลังหักภาษี ดอกเบี้ยเงินฝากและตราสารหนี้ส่วนใหญ่ต้องเสียภาษีเป็นเงินได้ในประเทศส่วนใหญ่ ซึ่งเป็นเหตุผลหนึ่งที่ควรเก็บบันไดไว้ในบัญชีที่ได้สิทธิภาษีถ้ามี
สิ่งที่บันไดไม่ได้ป้องกันให้
- ความเสี่ยงจากการนำเงินไปลงทุนต่อ (reinvestment risk) ทุกขั้นที่ฝากต่อจะได้อัตราของวันนั้น Vanguard ระบุว่าเป็นข้อเสียข้อหนึ่งของบันไดระยะสั้น เงินที่ครบกำหนดอาจต้องกลับไปฝากในอัตราที่ต่ำกว่า1 พันธบัตรรัฐบาลสหรัฐฯ อายุหนึ่งปีให้ 5.49% ในเดือนตุลาคม 2023 ลดเหลือ 3.68% ในเดือนกันยายน 2025 และกลับขึ้นเป็น 4.53% ในเดือนตุลาคม 202622,23,7
- เงินเฟ้อ อัตราดอกเบี้ยคงที่นั้นคงที่ในรูปตัวเงิน ไม่ใช่ในรูปของสิ่งที่เงินซื้อได้ ขั้นห้าปีที่วางไว้ก่อนเงินเฟ้อพุ่งจะจ่ายตรงตามที่สัญญาไว้ แต่ซื้อของได้น้อยลง เก็บบันไดไว้เฉพาะปีที่ต้องใช้ และปล่อยให้ส่วนที่เหลือของพอร์ตทำหน้าที่เติบโต
- ภาษี ดอกเบี้ยมักต้องเสียภาษีทุกปี แม้เป็นเงินฝากแบบทบต้นที่ไม่จ่ายอะไรออกมาจนครบกำหนด อัตราหลังหักภาษีจึงเป็นตัวที่ควรใช้เทียบ
- การกระจุกตัว เงินฝากห้าก้อนที่ธนาคารเดียวซึ่งเกินวงเงินคุ้มครองคือความเสี่ยงเดียว ไม่ใช่ห้าความเสี่ยงที่แยกกัน
ความเสี่ยงจากการนำเงินไปลงทุนต่อ: ขั้นหนึ่งปีเดียวกันที่ได้อัตราใหม่ในสองปีต่อมา และอีกหนึ่งปีหลังจากนั้น
- สหรัฐอเมริกา: พันธบัตรรัฐบาล 1 ปี
- ออสเตรเลีย: เงินฝากประจำ 1 ปีของธนาคาร
สหรัฐฯ: วันที่ 2 ตุลาคม 2023 วันที่ 30 กันยายน 2025 และวันที่ 14 ตุลาคม 2026 ออสเตรเลีย: ธันวาคม 2023 กันยายน 2025 และกันยายน 2026 ขั้นที่ฝากต่อในปี 2025 ได้อัตราต่ำกว่าขั้นเดิมเกือบสองจุด ส่วนขั้นที่ฝากต่อในปี 2026 ได้คืนมาเป็นส่วนใหญ่ 22,23,7,11ตัวเลขในแผนภูมินี้
ตัวอย่างบันไดห้าขั้น
คู่ชีวิตตัวอย่างคู่หนึ่งในขอนแก่น ที่หยุดทำงานปีนี้ต้องการมีเงิน ฿5 แสนพร้อมใช้ตอนต้นปีของแต่ละปีในห้าปีข้างหน้า โดยไม่แตะกองทุนหุ้น แทนที่จะกันเงินไว้ ฿2.5 ล้าน ทั้งคู่ฝากเงินประจำกับธนาคารยูโอบีห้าก้อน แต่ละก้อนกำหนดยอดให้โตเป็น ฿5 แสนเมื่อครบกำหนด ตามอัตราที่ยูโอบีประกาศใช้ตั้งแต่ 15 ตุลาคม 2026 ซึ่งเงินฝากประจำทั่วไปจ่ายดอกเบี้ยครั้งเดียวเมื่อครบกำหนด24,25:
บันไดนี้ใช้เงินวันนี้ ฿2,435,390 เพื่อให้ได้เงินไว้ใช้จ่าย ฿2.5 ล้าน ดอกเบี้ยจ่ายส่วนต่างเพียง ฿64,610 เมื่อทุกขั้นได้ดอกเบี้ยไม่ถึงหนึ่งเปอร์เซ็นต์ สิ่งที่บันไดให้จึงเป็นกำหนดเวลาที่เงินเข้ามามากกว่าดอกเบี้ย สถาบันคุ้มครองเงินฝากคุ้มครอง ฿1 ล้านต่อผู้ฝากหนึ่งรายต่อสถาบันการเงินหนึ่งแห่ง โดยนับรวมทุกบัญชีที่ผู้ฝากมีในสถาบันการเงินนั้น26 บันไดทั้งชุดมีเงินเกินสองเท่าของวงเงินนี้ คู่นี้จึงแบ่งเงินฝากไว้ในชื่อของแต่ละคนและที่สองธนาคาร แต่ละชื่อในแต่ละธนาคารมีราว ฿6.1 แสน ซึ่งอยู่ในวงเงินคุ้มครอง สังเกตว่ายูโอบีให้ 0.90% เท่ากันตั้งแต่สองปีถึงห้าปี24 ระยะยาวกว่าไม่ได้หมายถึงดอกเบี้ยสูงกว่าเสมอไป ซึ่ง Vanguard ก็ระบุไว้ และบันไดช่วยให้เลือกแต่ละระยะเวลาฝากตามข้อดีของระยะนั้น1
ทุกปี ขั้นล่างสุดจะครบกำหนดและจ่ายค่าใช้จ่ายของปีนั้น ถ้าหุ้นมีปีที่ดี คู่นี้จะขายหุ้นพอที่จะวางขั้นห้าปีขั้นใหม่ที่ด้านบน ถ้าไม่ดี ก็ไม่แตะหุ้นและปล่อยให้บันไดสั้นลงหนึ่งปี กฎข้อเดียวนี้ (เติมเฉพาะหลังปีที่ดี) ก็คือกลยุทธ์ทั้งหมด และ กลยุทธ์แบ่งเงินเป็นถัง ก็คือแนวคิดเดียวกันที่อธิบายด้วยถังสามใบแทนบันไดห้าขั้น
บันไดอยู่ตรงไหนในแผน
บันไดไม่ใช่เงินออมทั้งหมดของใคร บันไดครอบคลุมช่วงหนึ่งของปี ปกติสองถึงห้าปี ส่วนที่เหลือยังลงทุนต่อไปสำหรับหลายสิบปีหลังจากนั้น ในฟรีดอม แลดเดอร์ (เงินสี่ถังที่ต่อยอดกันเป็นขั้น) ช่วงนั้นคือขั้นประคองชีพ (เงินสำรองใช้จ่ายถ้ารายได้หยุด) คือค่าใช้จ่ายเต็มจำนวนของครัวเรือนหลายปี เก็บไว้ในเงินสด เงินฝาก และตราสารหนี้ ปีที่แย่จึงไม่บังคับให้ต้องขายการลงทุนเพื่อการเติบโต27 ขั้นเอาตัวรอดที่อยู่ข้างล่างคือเงินสำรองฉุกเฉิน ขั้นเพียงพอที่อยู่ข้างบนคือเงินก้อนที่ต้องอยู่ได้นาน จะเก็บไว้กี่ปีเป็นเรื่องที่ต้องตัดสินเอง ขั้นประคองชีพเสนอหนึ่งปีครึ่งถึงสามปีตามความสม่ำเสมอของรายได้ และบอกว่าสองถึงสองปีครึ่งเป็นค่าทั่วไป27