ช่วงที่ยังออมอยู่ ลำดับของปีดีและปีแย่แทบไม่มีผล แต่เมื่อเริ่มถอนเงินออกแล้ว ตลาดที่ร่วงในไม่กี่ปีแรกบังคับให้ต้องขายตอนราคาต่ำ และเงินที่ขายไปจะไม่ได้ฟื้นกลับมา คนสองคนที่ได้ผลตอบแทนเฉลี่ยเท่ากันจึงอาจจบห่างกันหลายสิบปี เงินสำรองใช้จ่าย การใช้จ่ายที่ยืดหยุ่น และอัตราการถอนเริ่มต้นที่ไม่สูงคือเกราะหลัก
ความเสี่ยงจากลำดับผลตอบแทน (sequence of returns risk) คือความเสี่ยงที่ผลตอบแทนแย่ๆ มาถึงเร็ว ตรงกับช่วงที่คุณเริ่มใช้ชีวิตด้วยเงินออม คนที่ยังออมอยู่เมื่อเจอตลาดถล่มจะได้ซื้อของถูกลงและมีเวลาหลายปีให้ฟื้น แต่คนที่ถอนเงินใช้ต้องขายสินทรัพย์ตอนราคาต่ำเพื่อจ่ายค่าใช้จ่ายของปีนั้น และสินทรัพย์ที่ขายไปก็ไม่อยู่แล้วตอนที่ราคากลับขึ้นมา Michael Kitces แสดงผลนี้จากประวัติศาสตร์สหรัฐฯ คนอเมริกันที่หยุดทำงานในปี 1966 ได้ผลตอบแทน 9.56% ต่อปีจากพอร์ตแบบสมดุลตลอด 30 ปีถัดมา แต่กลับถอนเงินเริ่มต้นได้อย่างยั่งยืนเพียงเกิน 4% มาเล็กน้อย เพราะปีที่แย่มาก่อน1
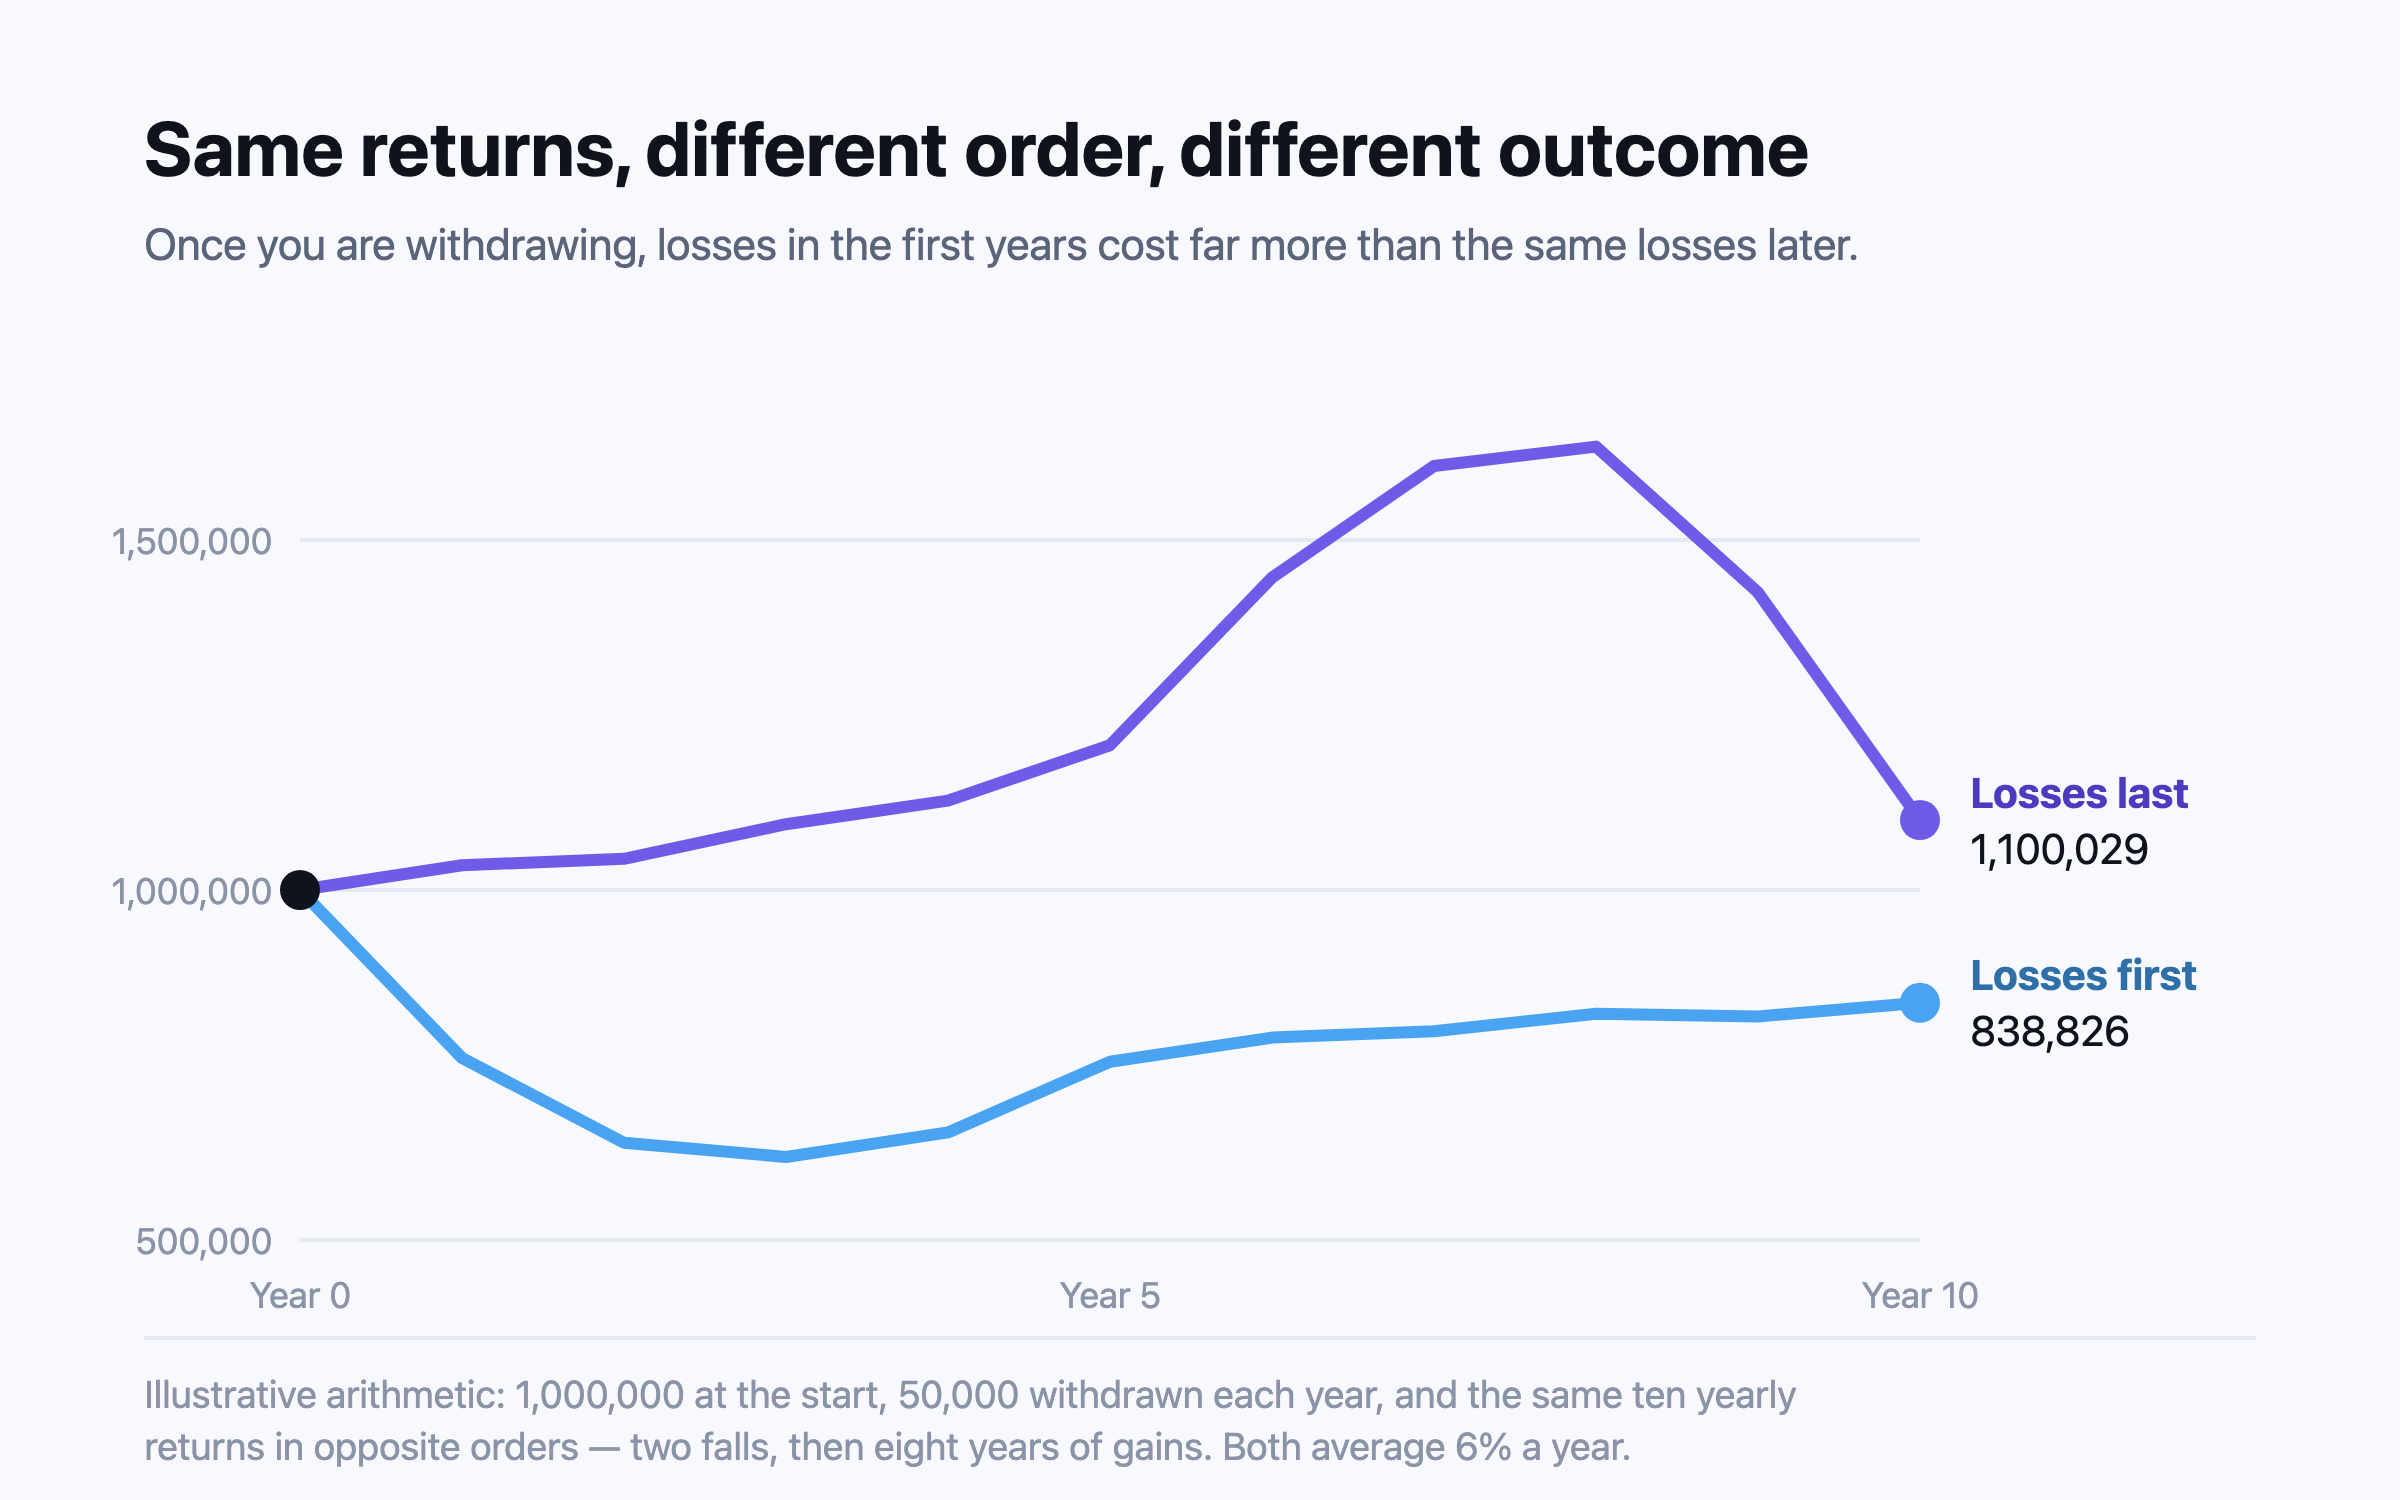
ผลตอบแทนเหมือนกัน แต่ลำดับต่างกัน
ถ้าไม่มีเงินเข้าหรือออก ลำดับไม่มีผลเลย คูณผลตอบแทนรายปีชุดเดียวกันจะเรียงแบบไหนก็ได้ผลลัพธ์เท่ากัน แต่พอถอนเงินออกทุกปี เรื่องนี้ก็ไม่จริงอีกต่อไป ตารางด้านล่างใช้ผลตอบแทนรายปีสิบปีชุดหนึ่งเป็นตัวอย่าง คือปีแย่สองปีแล้วฟื้นตัว แล้วคำนวณทั้งเรียงตามปกติและเรียงกลับหลัง
ถ้าไม่ถอนเงิน ทั้งสองลำดับจบเท่ากัน แต่ถ้าถอนเท่ากันทุกปี ครัวเรือนที่เจอขาดทุนก่อนจบตามหลังราว 261,000 ซึ่งมากกว่าหนึ่งในสี่ของเงินตั้งต้น ทั้งที่ได้ผลตอบแทนเท่ากันทุกประการ การขาดทุนช่วงต้นทำให้ฐานที่ปีดีๆ ในภายหลังจะทบต้นเล็กลง และการถอนเงินแต่ละครั้งจากพอร์ตที่ร่วงแล้วต้องขายสินทรัพย์ออกไปมากขึ้น
ช่วงอันตรายคือห้าถึงสิบปีแรก
งานวิจัยเรื่องรายได้หลังหยุดทำงานของ Morningstar ปี 2025 ดูกรณีจำลองที่พอร์ตหุ้นล้วนเงินหมดภายใน 30 ปี และพบว่าเกือบ 70% ของกรณีเหล่านั้นมูลค่าลดลงแล้วตั้งแต่สิ้นปีที่ห้า2 มองกลับอีกด้าน พอร์ตที่ผ่านห้าปีแรกมาได้โดยมีกำไรมีโอกาสเงินหมดในภายหลังเพียงราว 4% และแม้มีกำไรแค่ปีเดียวในช่วงแรก ความเสี่ยงที่แผนจะล้มก็ลดลงครึ่งหนึ่ง2
Bengen เห็นสิ่งเดียวกันในประวัติศาสตร์เมื่อปี 1994 ตลาดซบเซาปี 1973–74 ซึ่งมีทั้งตลาดร่วงและเงินเฟ้อสูง ทำให้อายุของพอร์ตที่เริ่มถอนเงินมาแล้วถึง 20 ปีหรือมากกว่าสั้นลง3 คำเตือนของเขาถึงคนที่เพิ่งหยุดทำงานคือ อย่าเพิ่มการถอนเงินเพียงเพราะปีแรกๆ ไปได้ดี เพราะกำไรช่วงต้นอาจต้องใช้ในภายหลัง3
ประวัติศาสตร์บอกอะไร: ปี 1966 ปี 1982 และญี่ปุ่น
- 1966 ปีที่แย่ที่สุดในศตวรรษที่ผ่านมาสำหรับการเริ่มถอนเงินจากพอร์ตแบบสมดุลในสหรัฐฯ หลังผ่านไปสิบปี ผลตอบแทนทบต้นหลังหักเงินเฟ้อติดลบ และพอร์ตถอยหลังไปแล้วก่อนนับการถอนเงินด้วยซ้ำ4 ตลอด 30 ปียังเฉลี่ยได้ 9.56% ต่อปี สิ่งที่กำหนดอัตราการถอนที่ยั่งยืนคือลำดับ ไม่ใช่ค่าเฉลี่ย1
- 1912 ภาพกลับด้าน ผลตอบแทนตลอด 30 ปีเพียง 5.50% ต่อปี แต่ลำดับของปีกลับรองรับการถอนเริ่มต้นที่สูงกว่า คือ 4.6%1
- 1982 คนที่เริ่มถอนเงินตอนต้นตลาดกระทิงรอบยาว สามารถเพิ่มการใช้จ่ายได้ทุกสามปีตลอดหลายสิบปีต่อมา ภายใต้กติกาที่ให้เพิ่มได้ก็ต่อเมื่อพอร์ตโตเกินมูลค่าตั้งต้นไปมากเท่านั้น5
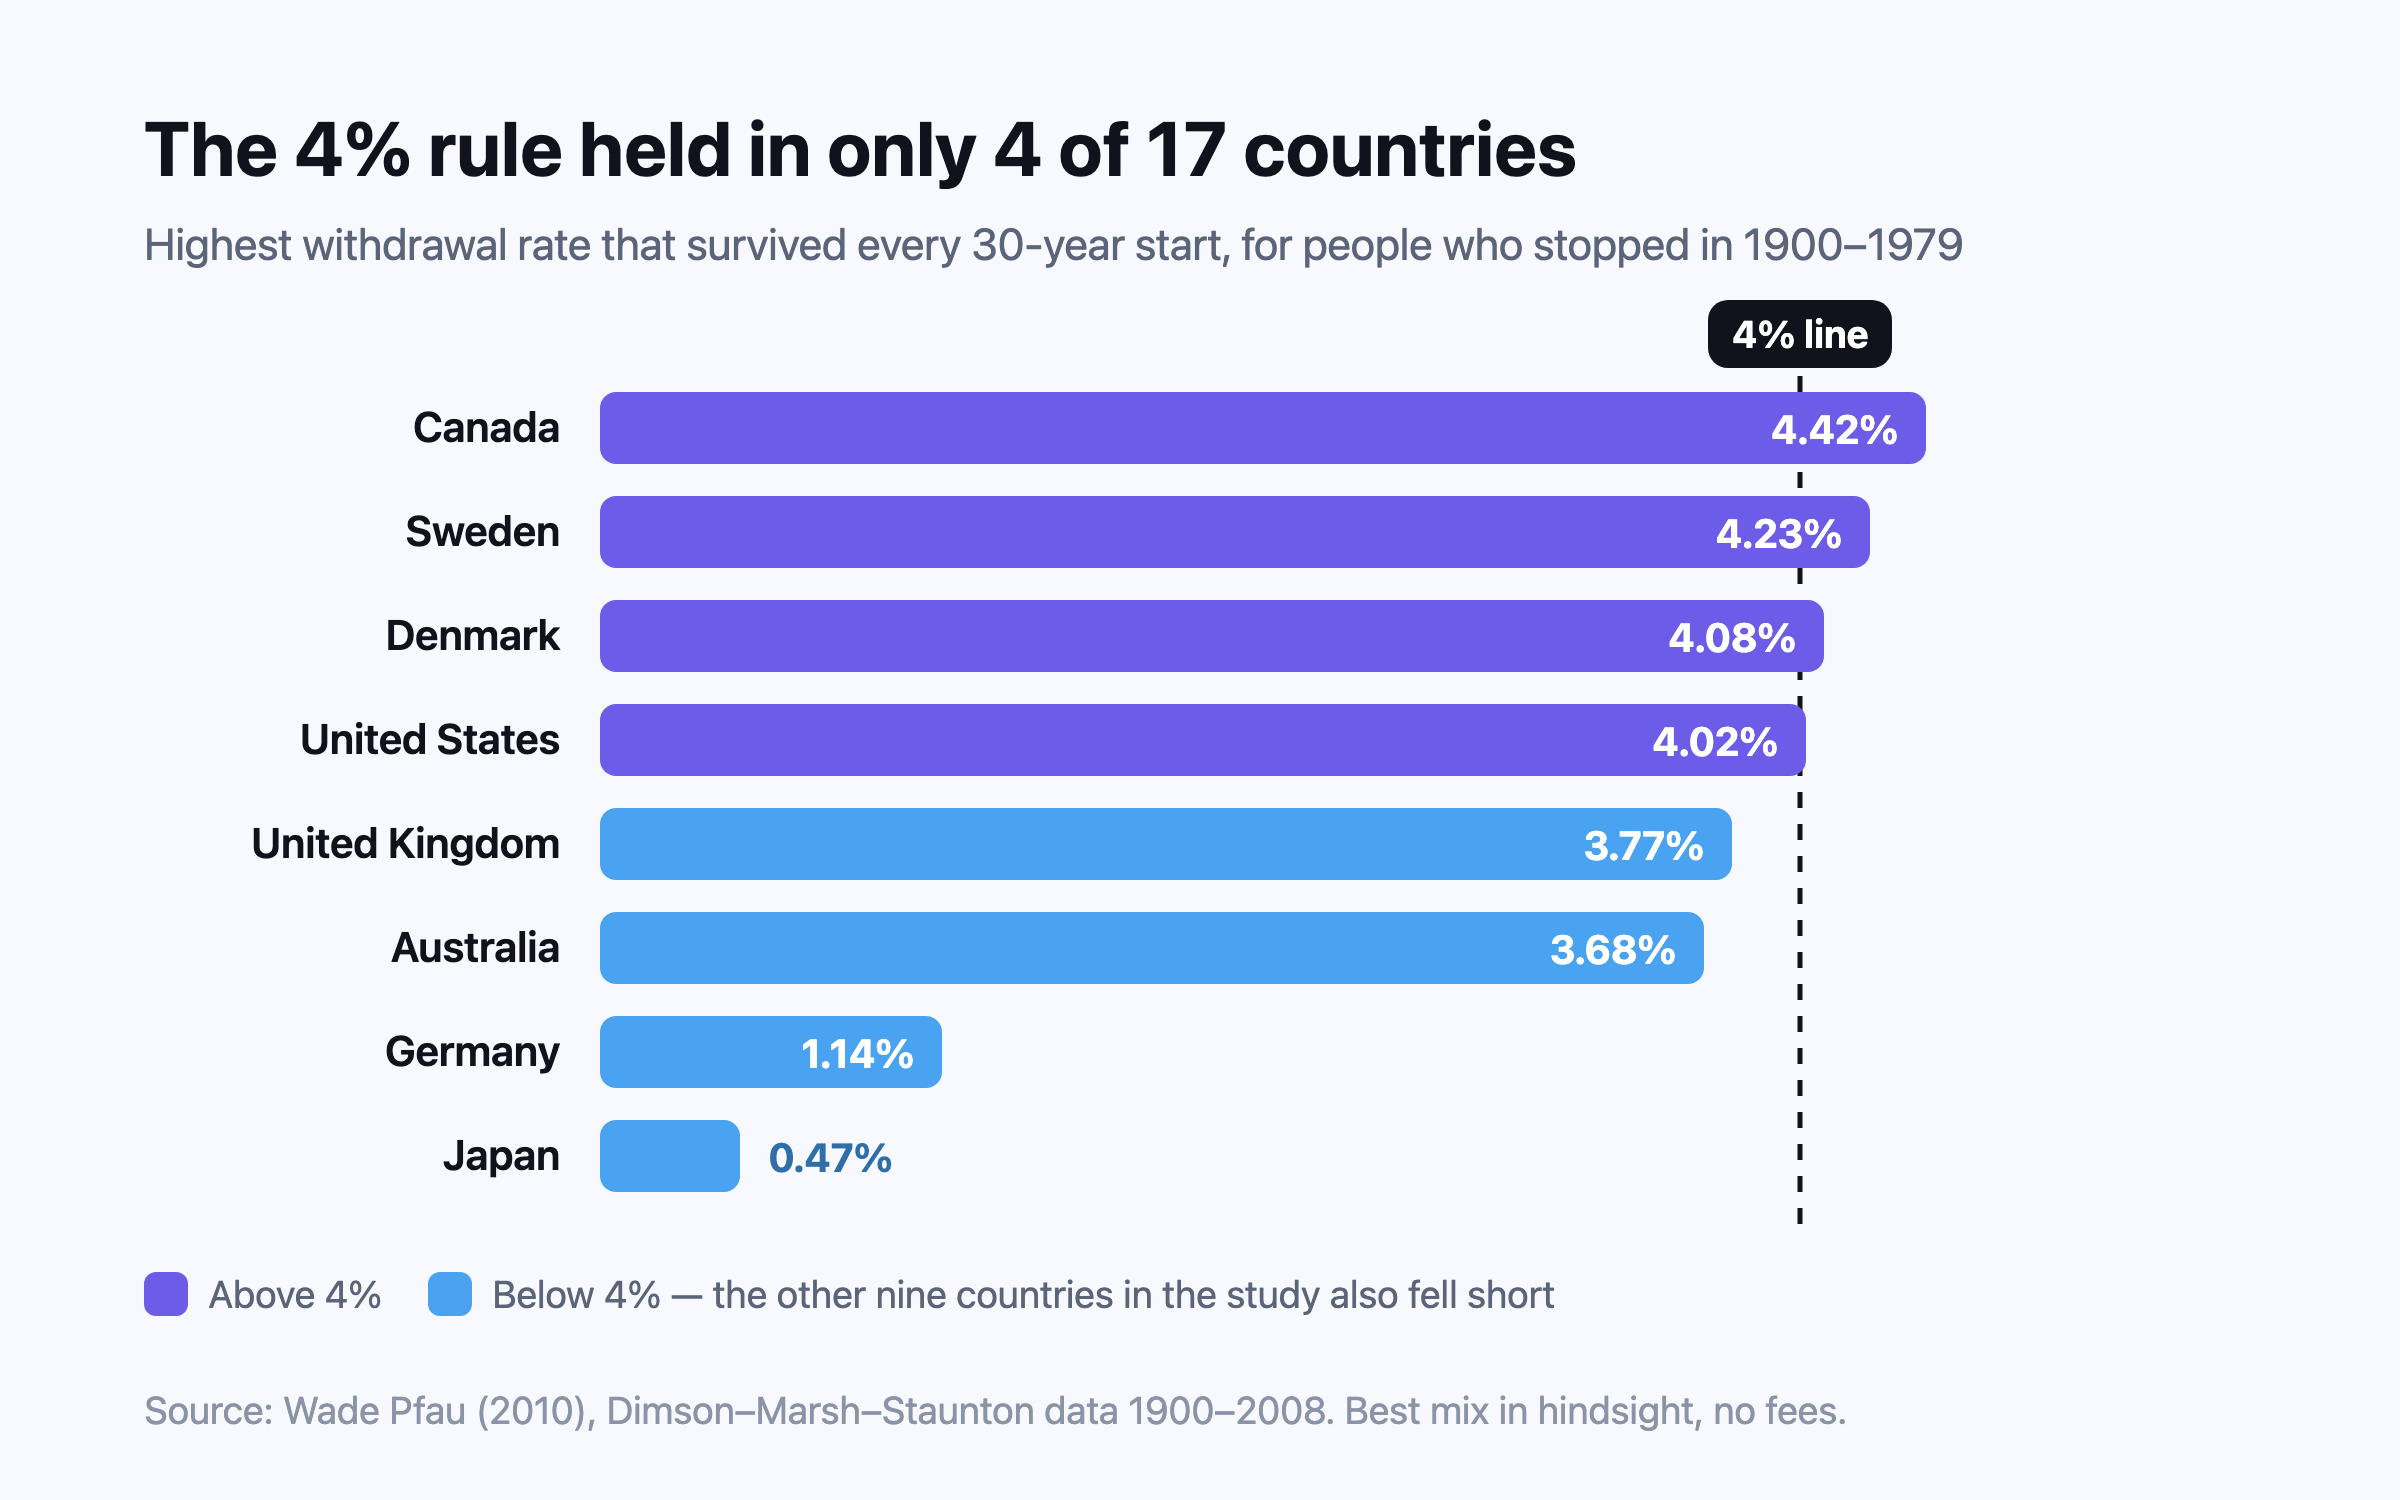
- ญี่ปุ่น ปี 1990 ดัชนี Nikkei 225 ขึ้นไปสูงสุดที่ 38,915.87 เมื่อ 29 ธันวาคม 1989 และไม่ได้ปิดเหนือระดับนั้นอีกเลยจนถึงกุมภาพันธ์ 2024 หรือกว่า 34 ปีต่อมา6 ในการศึกษา 17 ประเทศของ Pfau ญี่ปุ่นยังเป็นจุดเริ่มต้น 30 ปีที่แย่ที่สุดด้วย คนที่เริ่มถอนเงินในปี 1940 ถอนได้อย่างยั่งยืนเพียง 0.47% ต่อปี7
บทความของ Bengen ยังมีเรื่องเตือนใจเกี่ยวกับคนที่โชคดี ลูกค้าคนหนึ่งที่หยุดทำงานในปี 1958 ได้เจอตลาดดีนานสิบปี จึงเพิ่มการถอนเงินเมื่อยอดเงินโตเกินสองเท่าของตอนเริ่ม แล้วก็มาเจอตลาดซบเซาปี 1973–74 ถึงตอนนั้นลูกค้าคนนี้ถอนเงิน 8% ต่อปีจากพอร์ตที่อำนาจซื้อหายไปกว่าครึ่ง3 ลำดับที่ดีจะดีจริงก็ต่อเมื่อไม่ได้ใช้จ่ายราวกับว่ามันจะอยู่ตลอดไป
อะไรช่วยลดความเสี่ยงจากลำดับผลตอบแทน
- อัตราการถอนเริ่มต้นที่ไม่สูง ยิ่งถอนปีแรกน้อย ยิ่งรับการเริ่มต้นที่แย่ได้มาก ตัวเลขประมาณของ Morningstar ปี 2025 สำหรับ 30 ปีคือ 3.9% และต่ำลงสำหรับช่วงที่ยาวกว่านั้น (กฎ 4% ในแต่ละประเทศ)2
- เงินสำรองใช้จ่ายที่มั่นคง การเก็บค่าใช้จ่ายของไม่กี่ปีข้างหน้าไว้เป็นเงินสดและตราสารหนี้ ทำให้ไม่ต้องขายอะไรตอนตลาดขาลง Morningstar พบว่าตราสารหนี้ทำหน้าที่เหมือนโช้กอัพ พอร์ตที่ถือตราสารหนี้ 50% ถึง 70% รองรับอัตราเริ่มต้นสูงที่สุดในการศึกษา2 นี่คือหลักคิดของ กลยุทธ์แบ่งเงินเป็นถัง
- กติกาการใช้จ่ายที่ตกลงไว้ล่วงหน้า “ราวกันตก” (guardrails) ของ Jonathan Guyton และ William Klinger ลดการใช้จ่ายหลังตลาดร่วงและเพิ่มหลังตลาดขึ้น ด้วยกติกานี้ ทั้งสองพบว่าอัตราการถอนเริ่มต้น 5.2% ถึง 5.6% ยั่งยืนที่ระดับความเชื่อมั่น 99% ตลอดอย่างน้อย 40 ปี สำหรับพอร์ตที่ถือหุ้นอย่างน้อย 65%8 ในแบบของ Morningstar การใช้จ่ายถูกลด 10% เมื่ออัตราการถอนสูงกว่าตอนเริ่มต้น 20%2
- มีรายได้บ้างในช่วงปีแรก งานพาร์ตไทม์ คู่ชีวิตที่ยังมีรายได้ ค่าเช่า หรือบำนาญที่เริ่มจ่ายเร็ว ล้วนลดสิ่งที่ต้องขายตอนราคาต่ำ
- ยืดหยุ่นเรื่องวันที่ การเลื่อนวันหยุดทำงานออกไปสักหนึ่งหรือสองปีหลังตลาดถล่ม ระหว่างที่ตลาดฟื้น อาจมีค่ามากกว่าการปรับพอร์ตแบบไหนๆ
ทดสอบแผนของคุณกับการเริ่มต้นที่แย่
ไม่มีใครทำนายได้ว่าตลาดจะร่วงเมื่อไร สิ่งที่คุณรู้ได้คือถ้าเกิดขึ้นจะกระทบคุณอย่างไร การทดสอบภาวะวิกฤตของ Nivritee วางการร่วงของตลาดไว้หลังคุณหยุดทำงาน ตอนที่ไม่มีเงินเดือนช่วยประคอง ตลาดซบเซาแบบฟองสบู่ดอทคอม ใส่การร่วง 25% หนึ่งปีหลังคุณหยุดทำงาน และ ตลาดดิ่งแบบปี 2008 ใส่การร่วง 35% ห้าปีหลังจากนั้น แต่ละแบบเบากว่าเหตุการณ์จริงที่ตั้งชื่อตาม10 ติ๊กหลายแบบ แล้วจะได้เส้นเดียวที่รวมผลทั้งหมดเทียบกับแผนของคุณ พร้อมรายการสิ่งที่เปลี่ยนไปอยู่ด้านล่าง