งานวิจัย Nivritee · การศึกษาและลูก

ค่าเรียนมหาวิทยาลัย ผลตอบแทนของปริญญา และครอบครัวจ่ายอย่างไร

ค่าเทอมและค่าครองชีพทั้งในประเทศและต่างประเทศ รายได้ที่ปริญญาช่วยเพิ่ม หนี้การศึกษา และการรักษาอิสรภาพทางการเงินของตัวเองให้ยังไปตามแผน 6 บทความ ทุกตัวเลขมีแหล่งที่มา

เปรียบเทียบเงินกู้เพื่อการศึกษา: สหรัฐฯ สหราชอาณาจักร ออสเตรเลีย แคนาดา

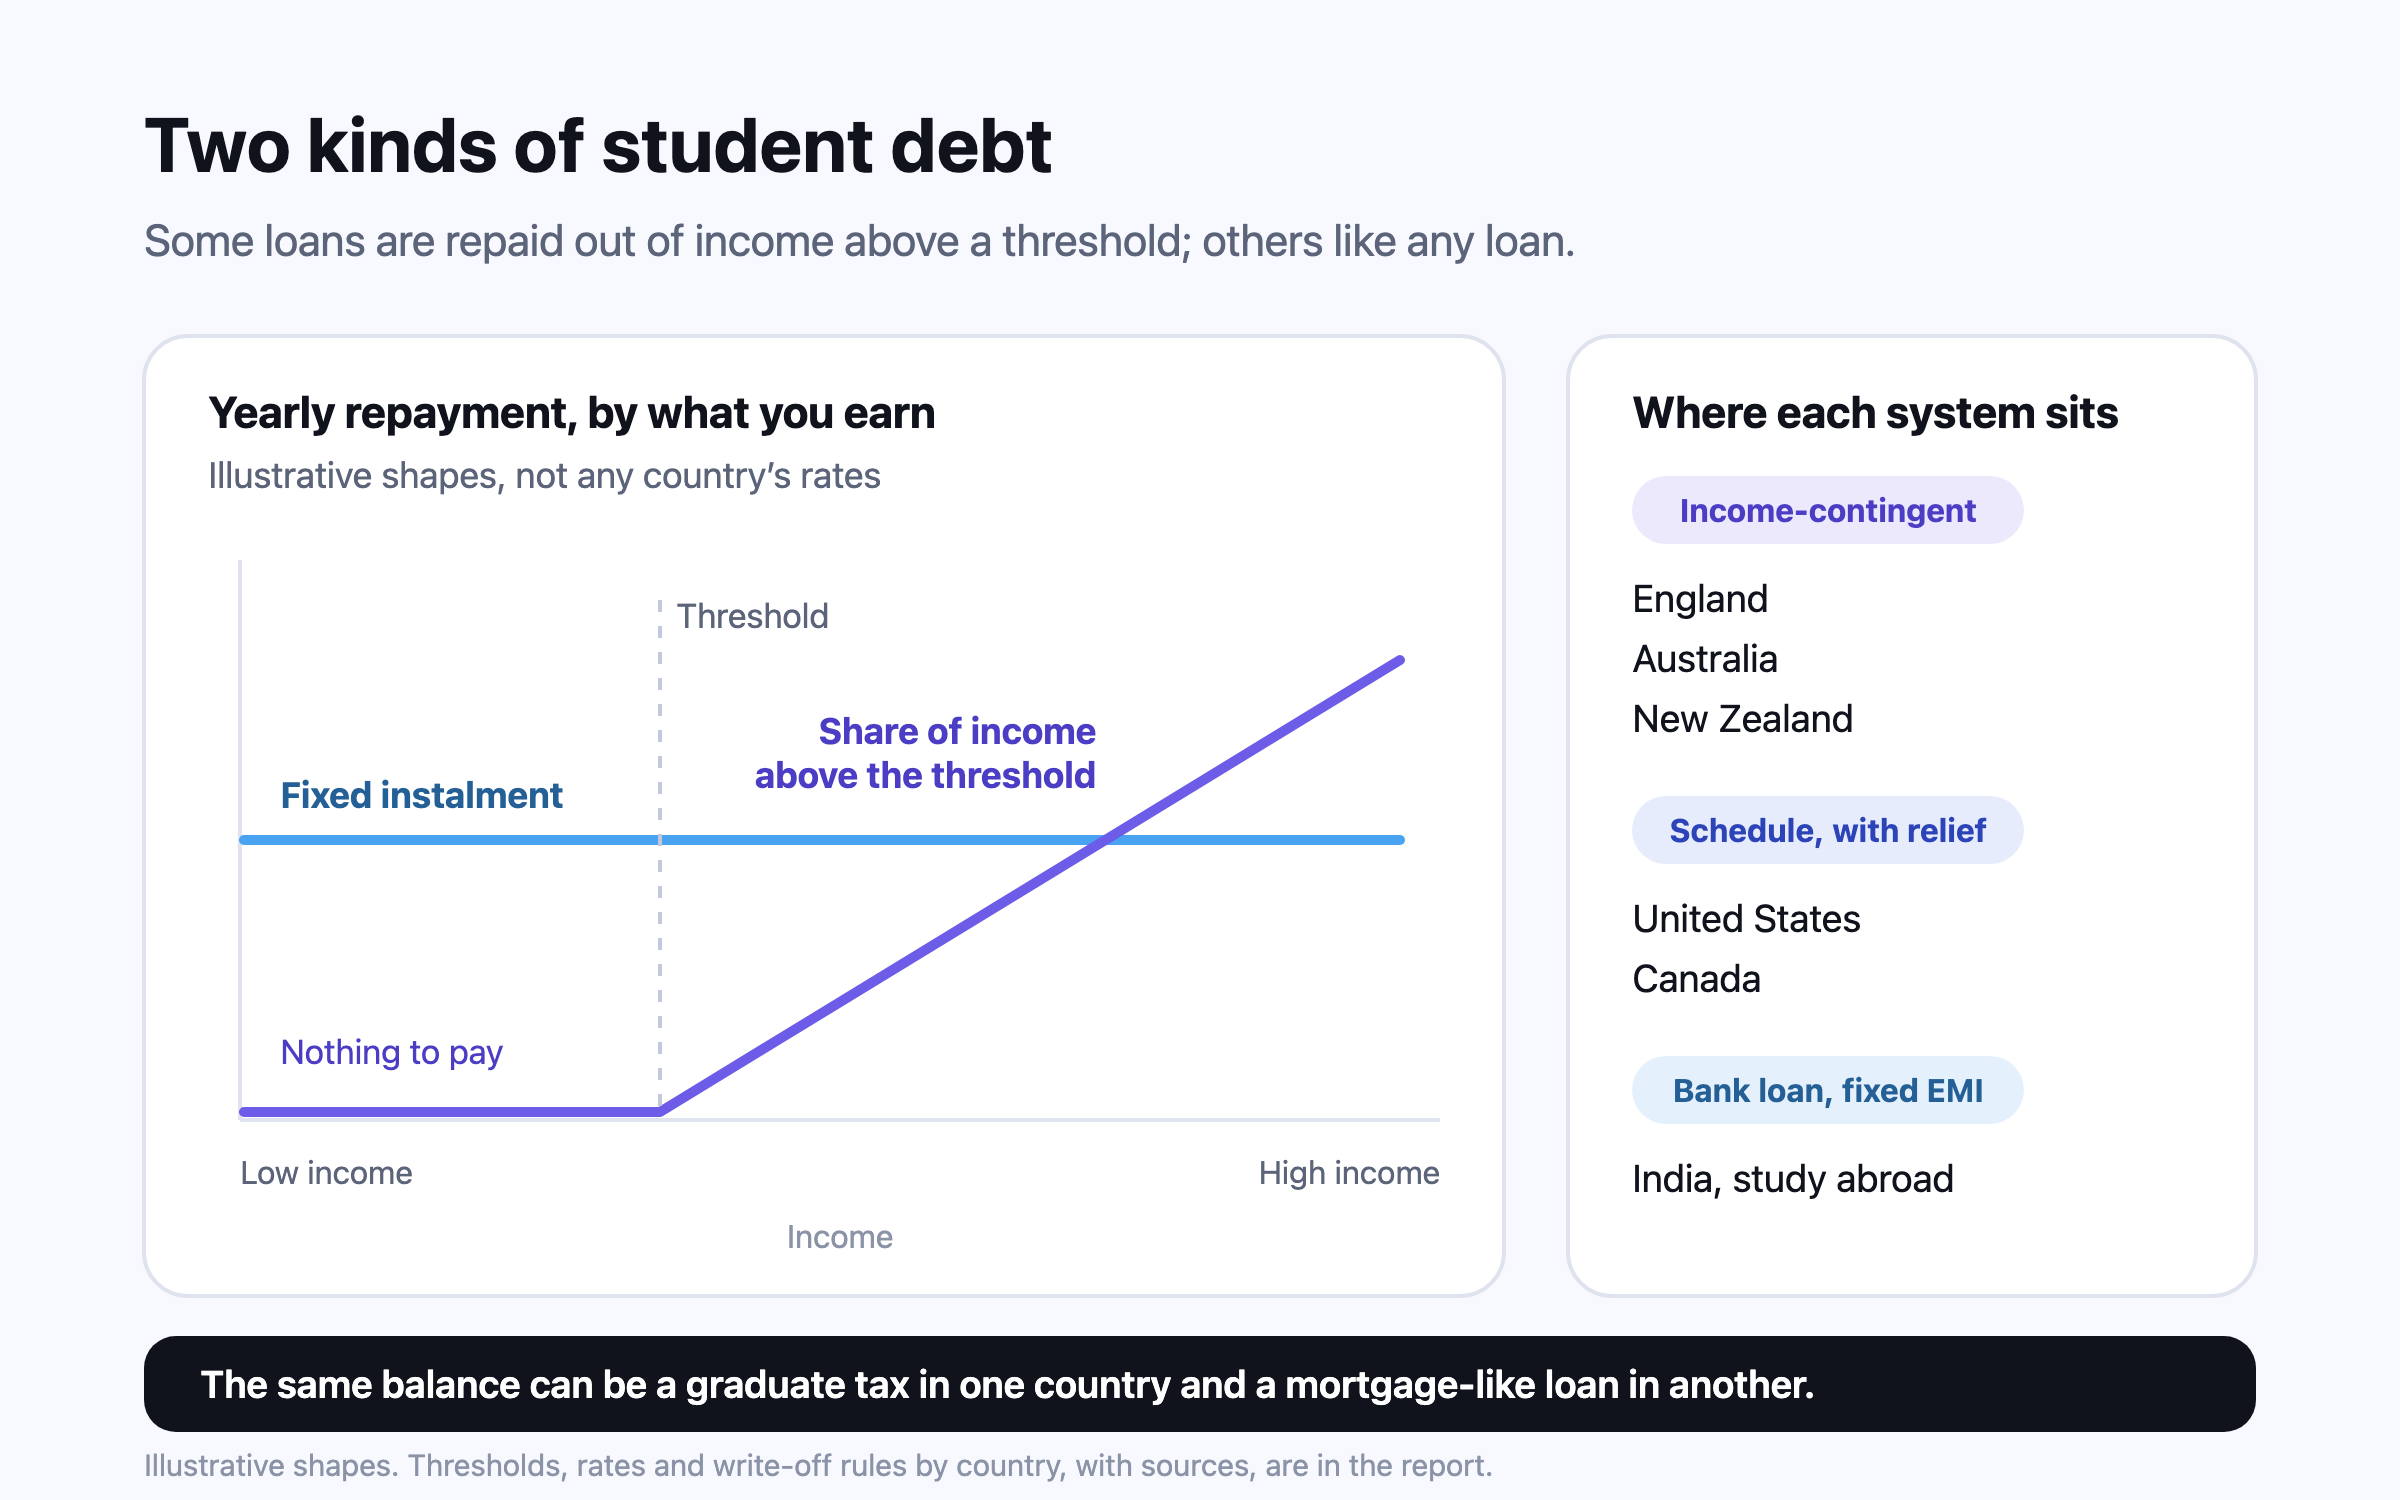
หนี้การศึกษามีสองรูปแบบ ระบบผ่อนตามรายได้ (income-contingent) ในอังกฤษ ออสเตรเลีย และนิวซีแลนด์ เก็บเป็นสัดส่วนของรายได้ส่วนที่เกินเกณฑ์ และในอังกฤษจะยกหนี้ที่เหลือให้หลังผ่านไป 30 หรือ 40 ปี ส่วนเงินกู้ในสหรัฐฯ แคนาดา และอินเดียมีตารางผ่อนชำระ สองประเทศแรกมีมาตรการผ่อนปรนตามรายได้ และประเทศที่สามเป็นค่างวดคงที่ (EMI) รูปแบบของหนี้นี่เองที่กำหนดว่าหนี้จะกระทบการออมของครัวเรือนแค่ไหน มากกว่ายอดหนี้เสียอีก
การศึกษาและลูก

ทุกบทความในหัวข้อนี้

ออมเงินเพื่อการศึกษาของลูก แยกตามประเทศ

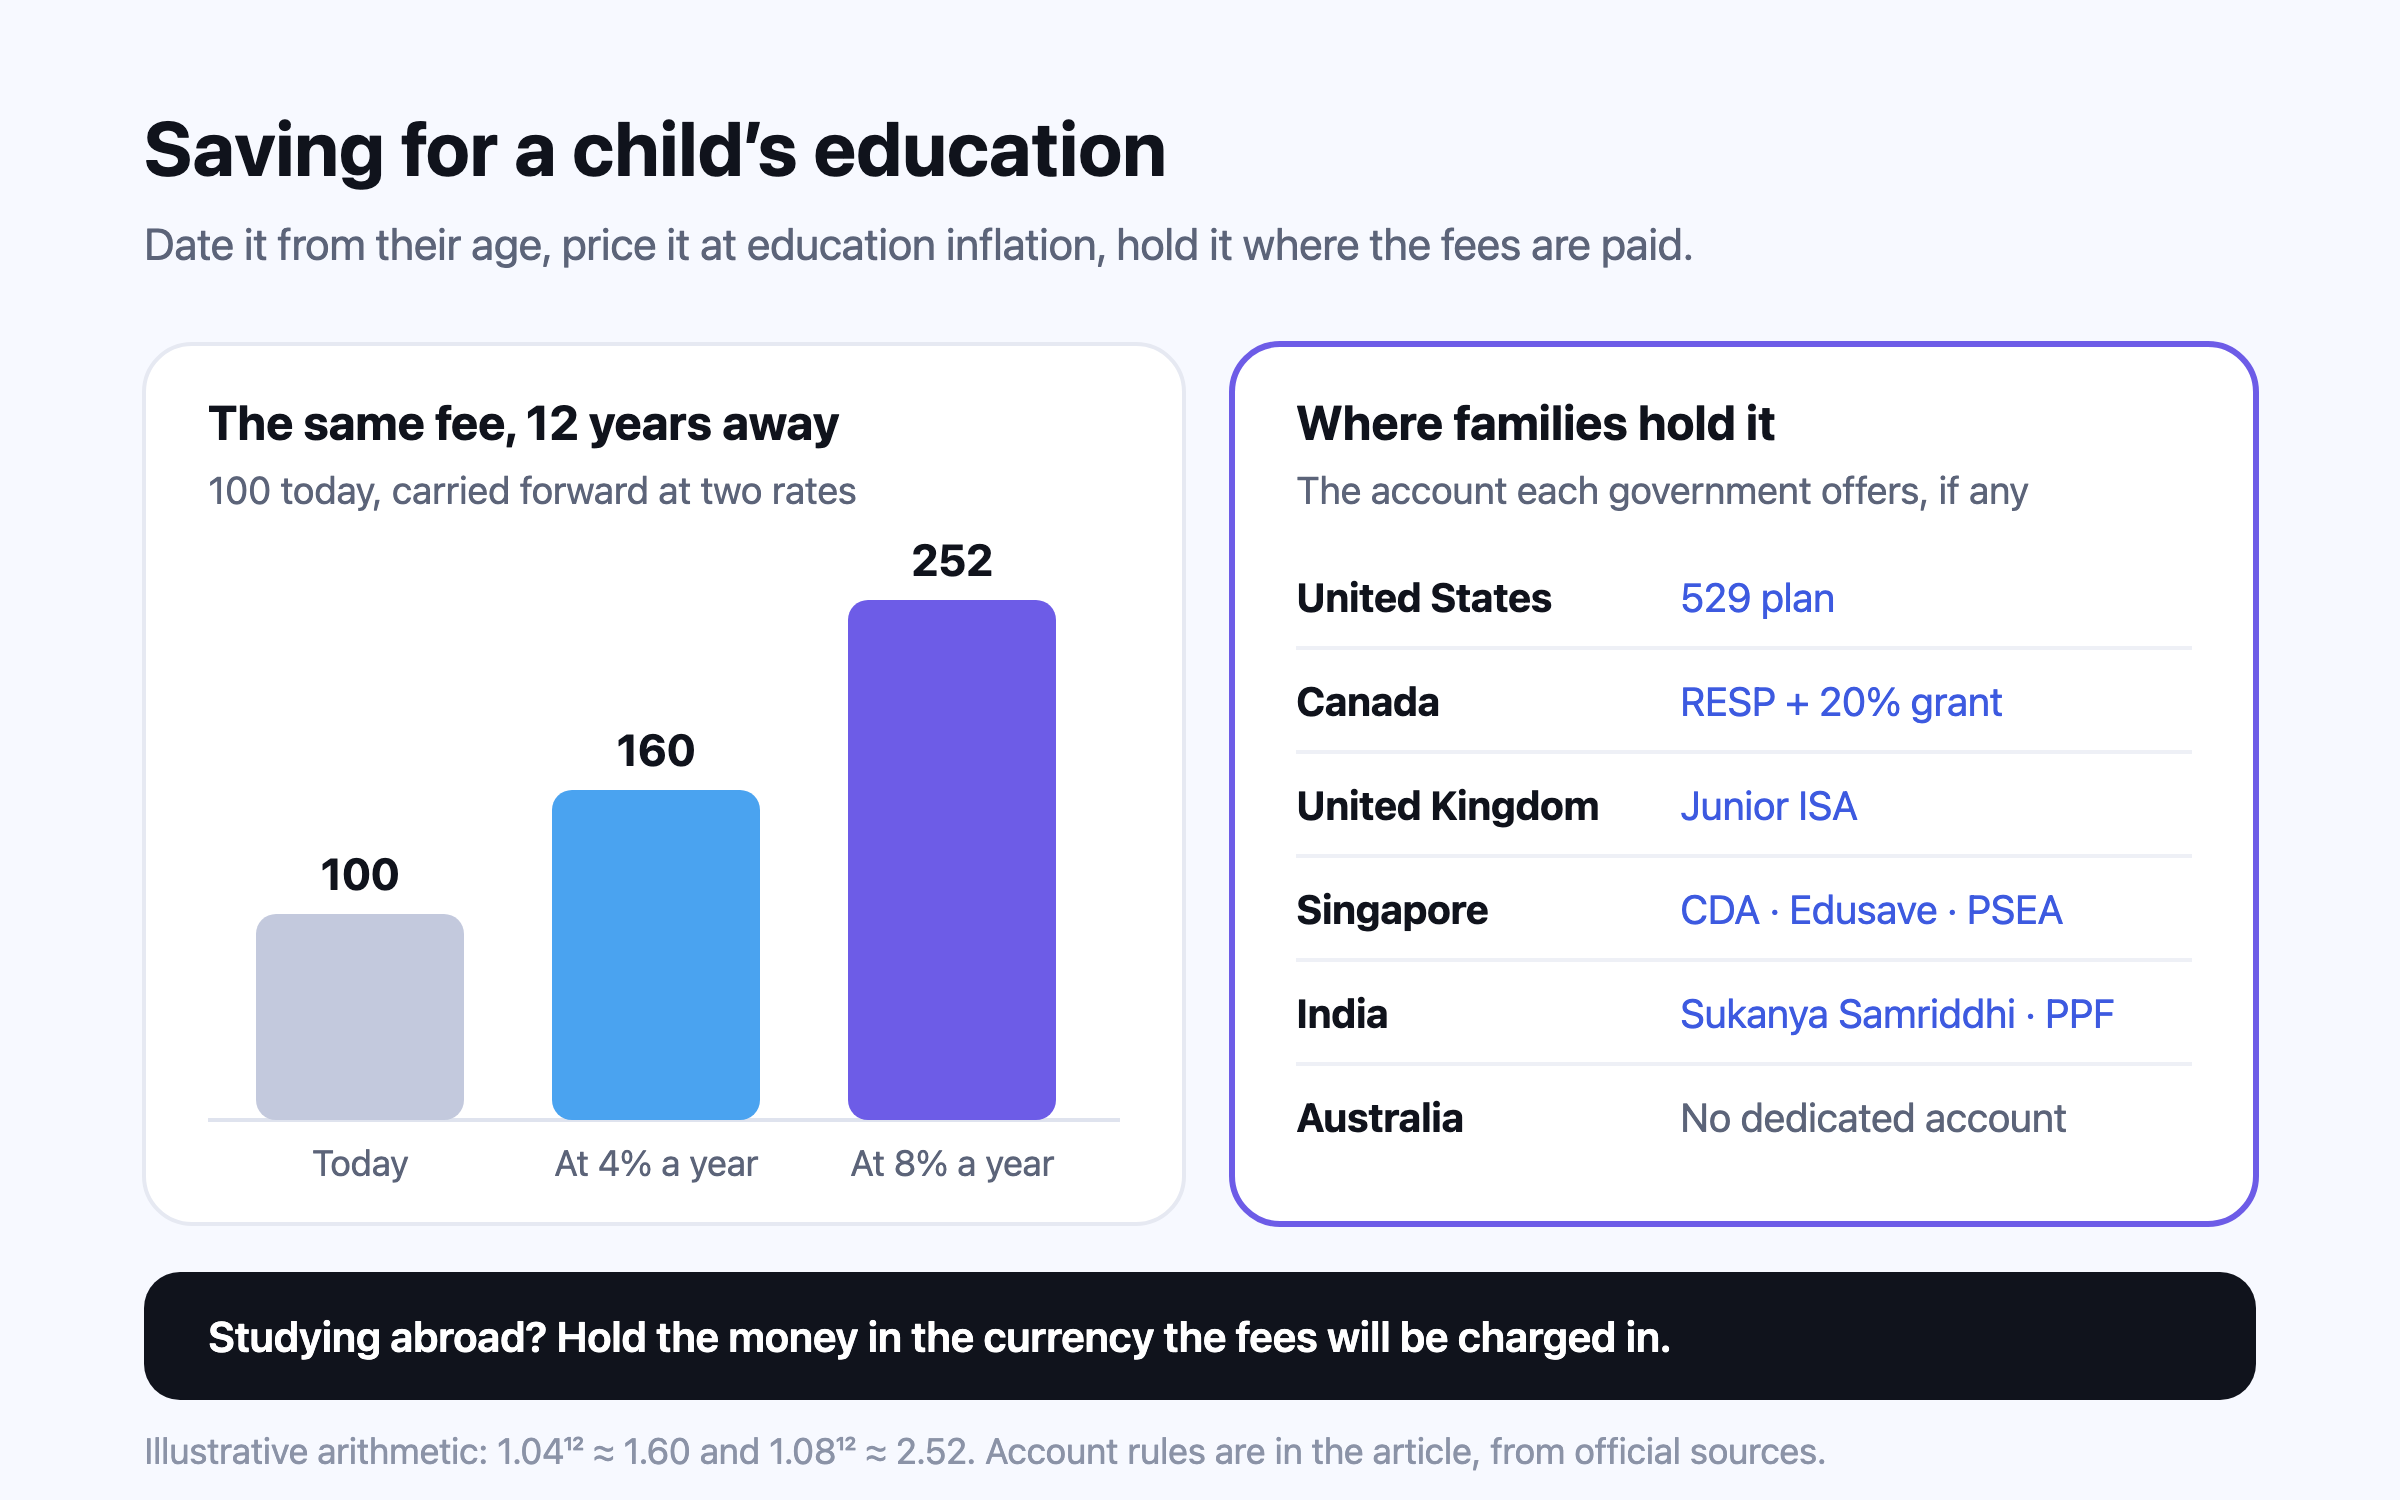
นับปีจากอายุลูกไปถึงราวสิบแปดปี ตั้งราคาหลักสูตรในวันนี้ แล้วยกไปข้างหน้าด้วยเงินเฟ้อค่าการศึกษา ซึ่งค่าตั้งต้นของ Nivritee วัดได้ 1.3–4.7% ต่อปีสำหรับค่าเล่าเรียน เทียบกับเงินเฟ้อทั่วไป 2.0–4.0% หรือใช้อัตราของโรงเรียนคุณเองหากรู้ จากนั้นใช้บัญชีที่รัฐบาลมีให้ถ้ามี และถือเงินไว้ในสกุลเงินที่จะใช้จ่ายค่าเล่าเรียน

ปริญญาคุ้มไหม? ข้อมูลรายได้รายประเทศ

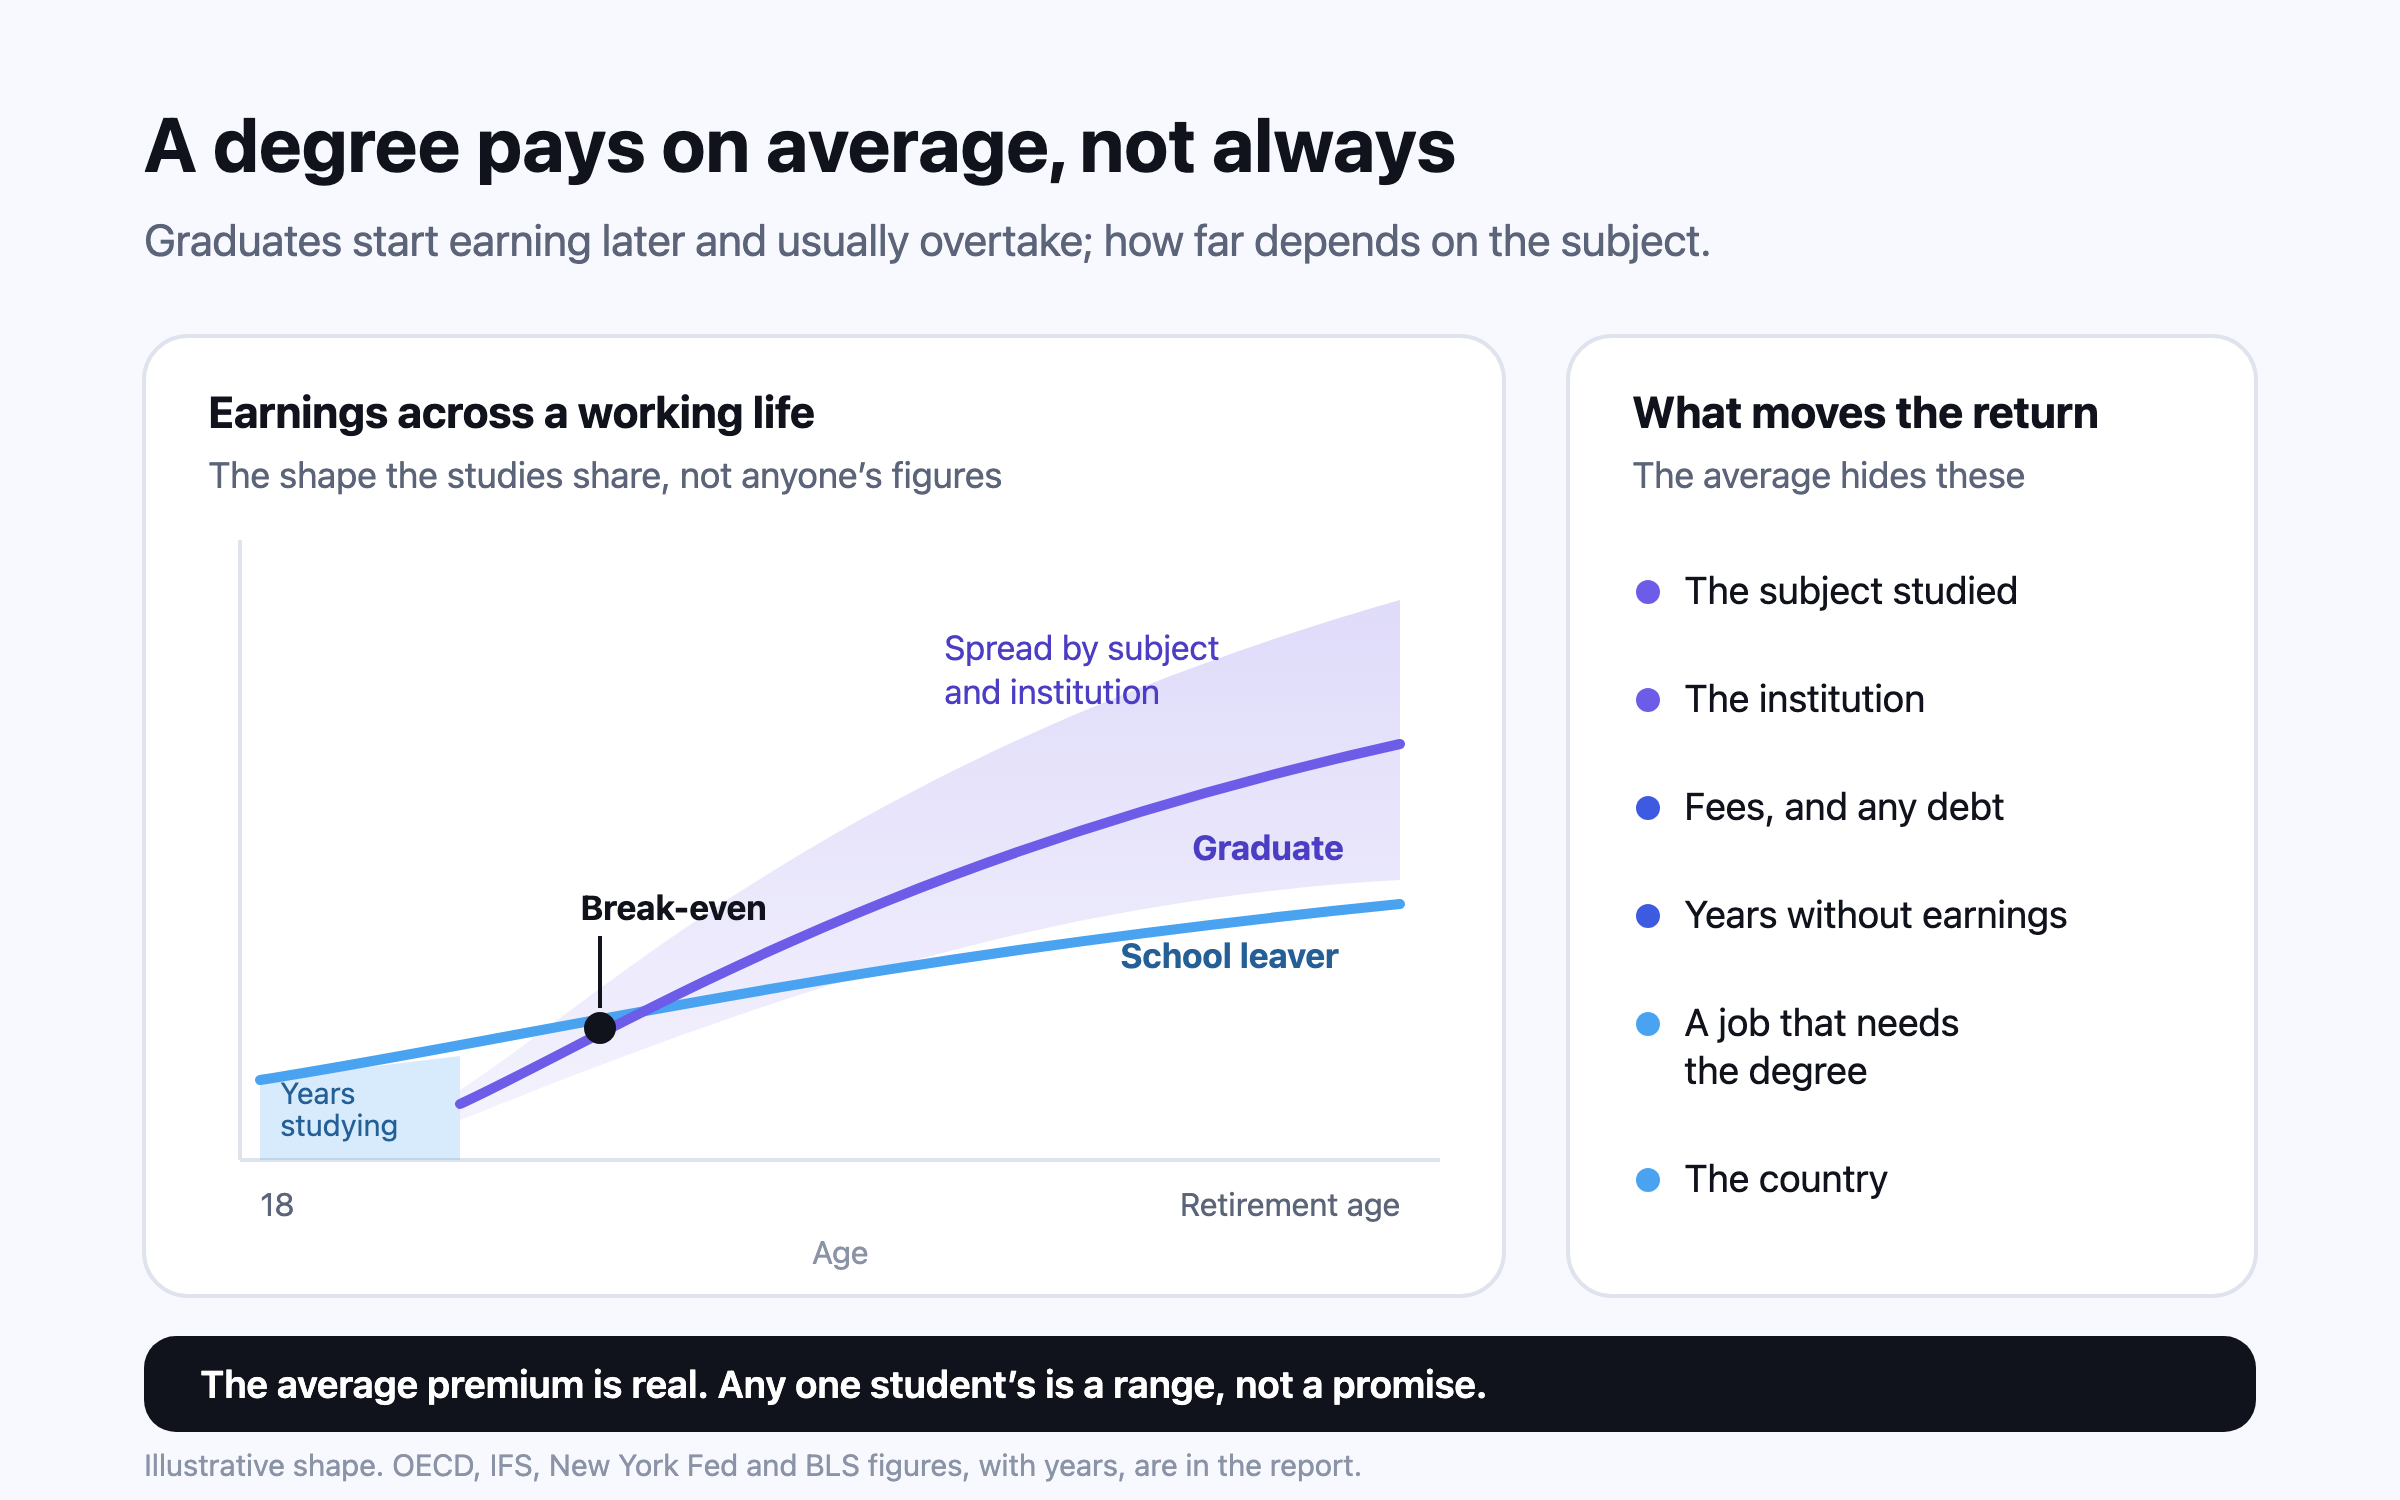
ทั่วกลุ่ม OECD ผู้ใหญ่ที่จบการศึกษาระดับอุดมศึกษามีรายได้สูงกว่าผู้ที่จบแค่มัธยมศึกษาตอนปลาย 54% และมีโอกาสมีงานทำมากกว่า ค่าเฉลี่ยนี้ซ่อนความต่างที่กว้างมาก ในอังกฤษ ผู้หญิงราว 20% และผู้ชายราว 30% คาดว่าจะได้ผลตอบแทนตลอดชีวิตติดลบ และสาขาที่เรียนก็สร้างความต่างได้มาก ปริญญามักคุ้ม แต่ปริญญาใบหนึ่งจะคุ้มหรือไม่ขึ้นอยู่กับสาขา ค่าใช้จ่าย และประเทศ

ค่าเรียนมหาวิทยาลัยแต่ละประเทศ: นักศึกษาในประเทศเทียบกับนักศึกษาต่างชาติ

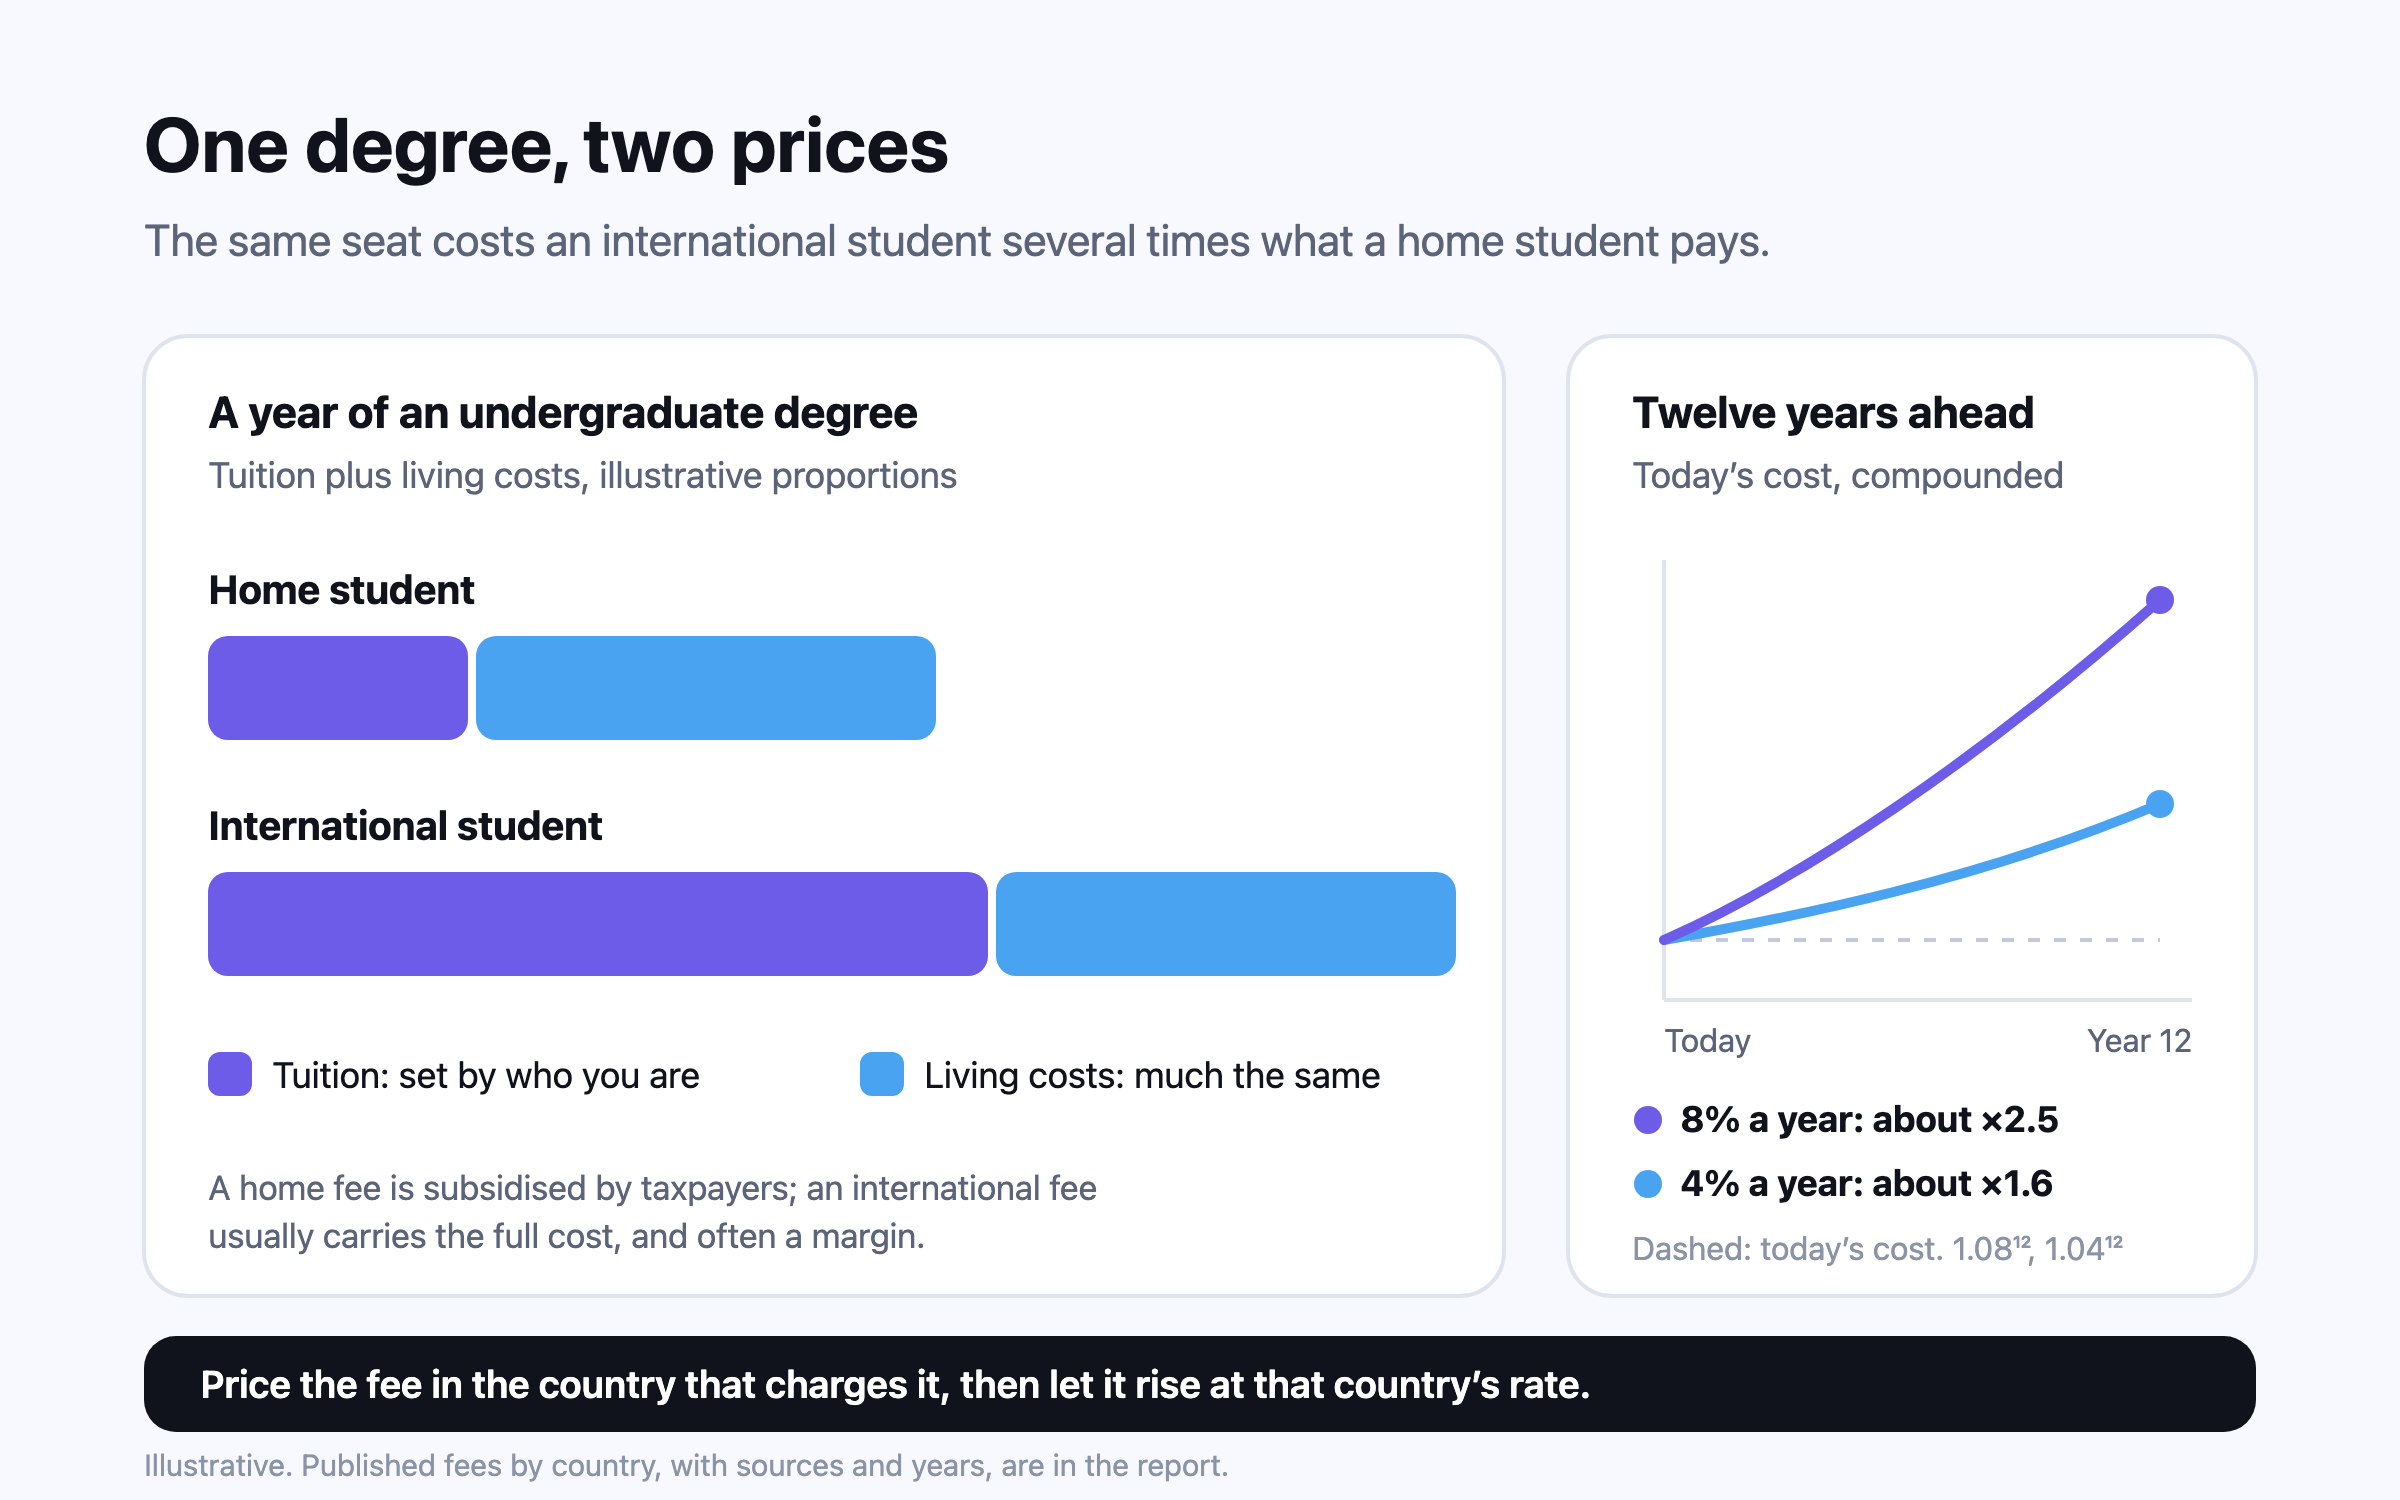
ในทุกประเทศปลายทางที่เก็บค่าเล่าเรียน นักศึกษาปริญญาตรีต่างชาติจ่ายแพงกว่านักศึกษาในประเทศหลายเท่า ราว 5.2 เท่าในแคนาดา 2.2 ถึง 4.8 เท่าที่ NUS ในสิงคโปร์ และสามเท่าที่ IIT Hyderabad เยอรมนีเป็นข้อยกเว้น เพราะเก็บจากนักศึกษาส่วนใหญ่แค่ค่าธรรมเนียมรายภาคเรียน ค่าครองชีพเป็นส่วนที่ไม่มีใครอุดหนุน และค่าเล่าเรียนที่ต้องจ่ายในอีกสิบสองปีควรคิดด้วยอัตราเงินเฟ้อค่าการศึกษาของประเทศนั้น ไม่ใช่ตัวเลขวันนี้

สอนลูกเรื่องเงิน ตามช่วงวัย

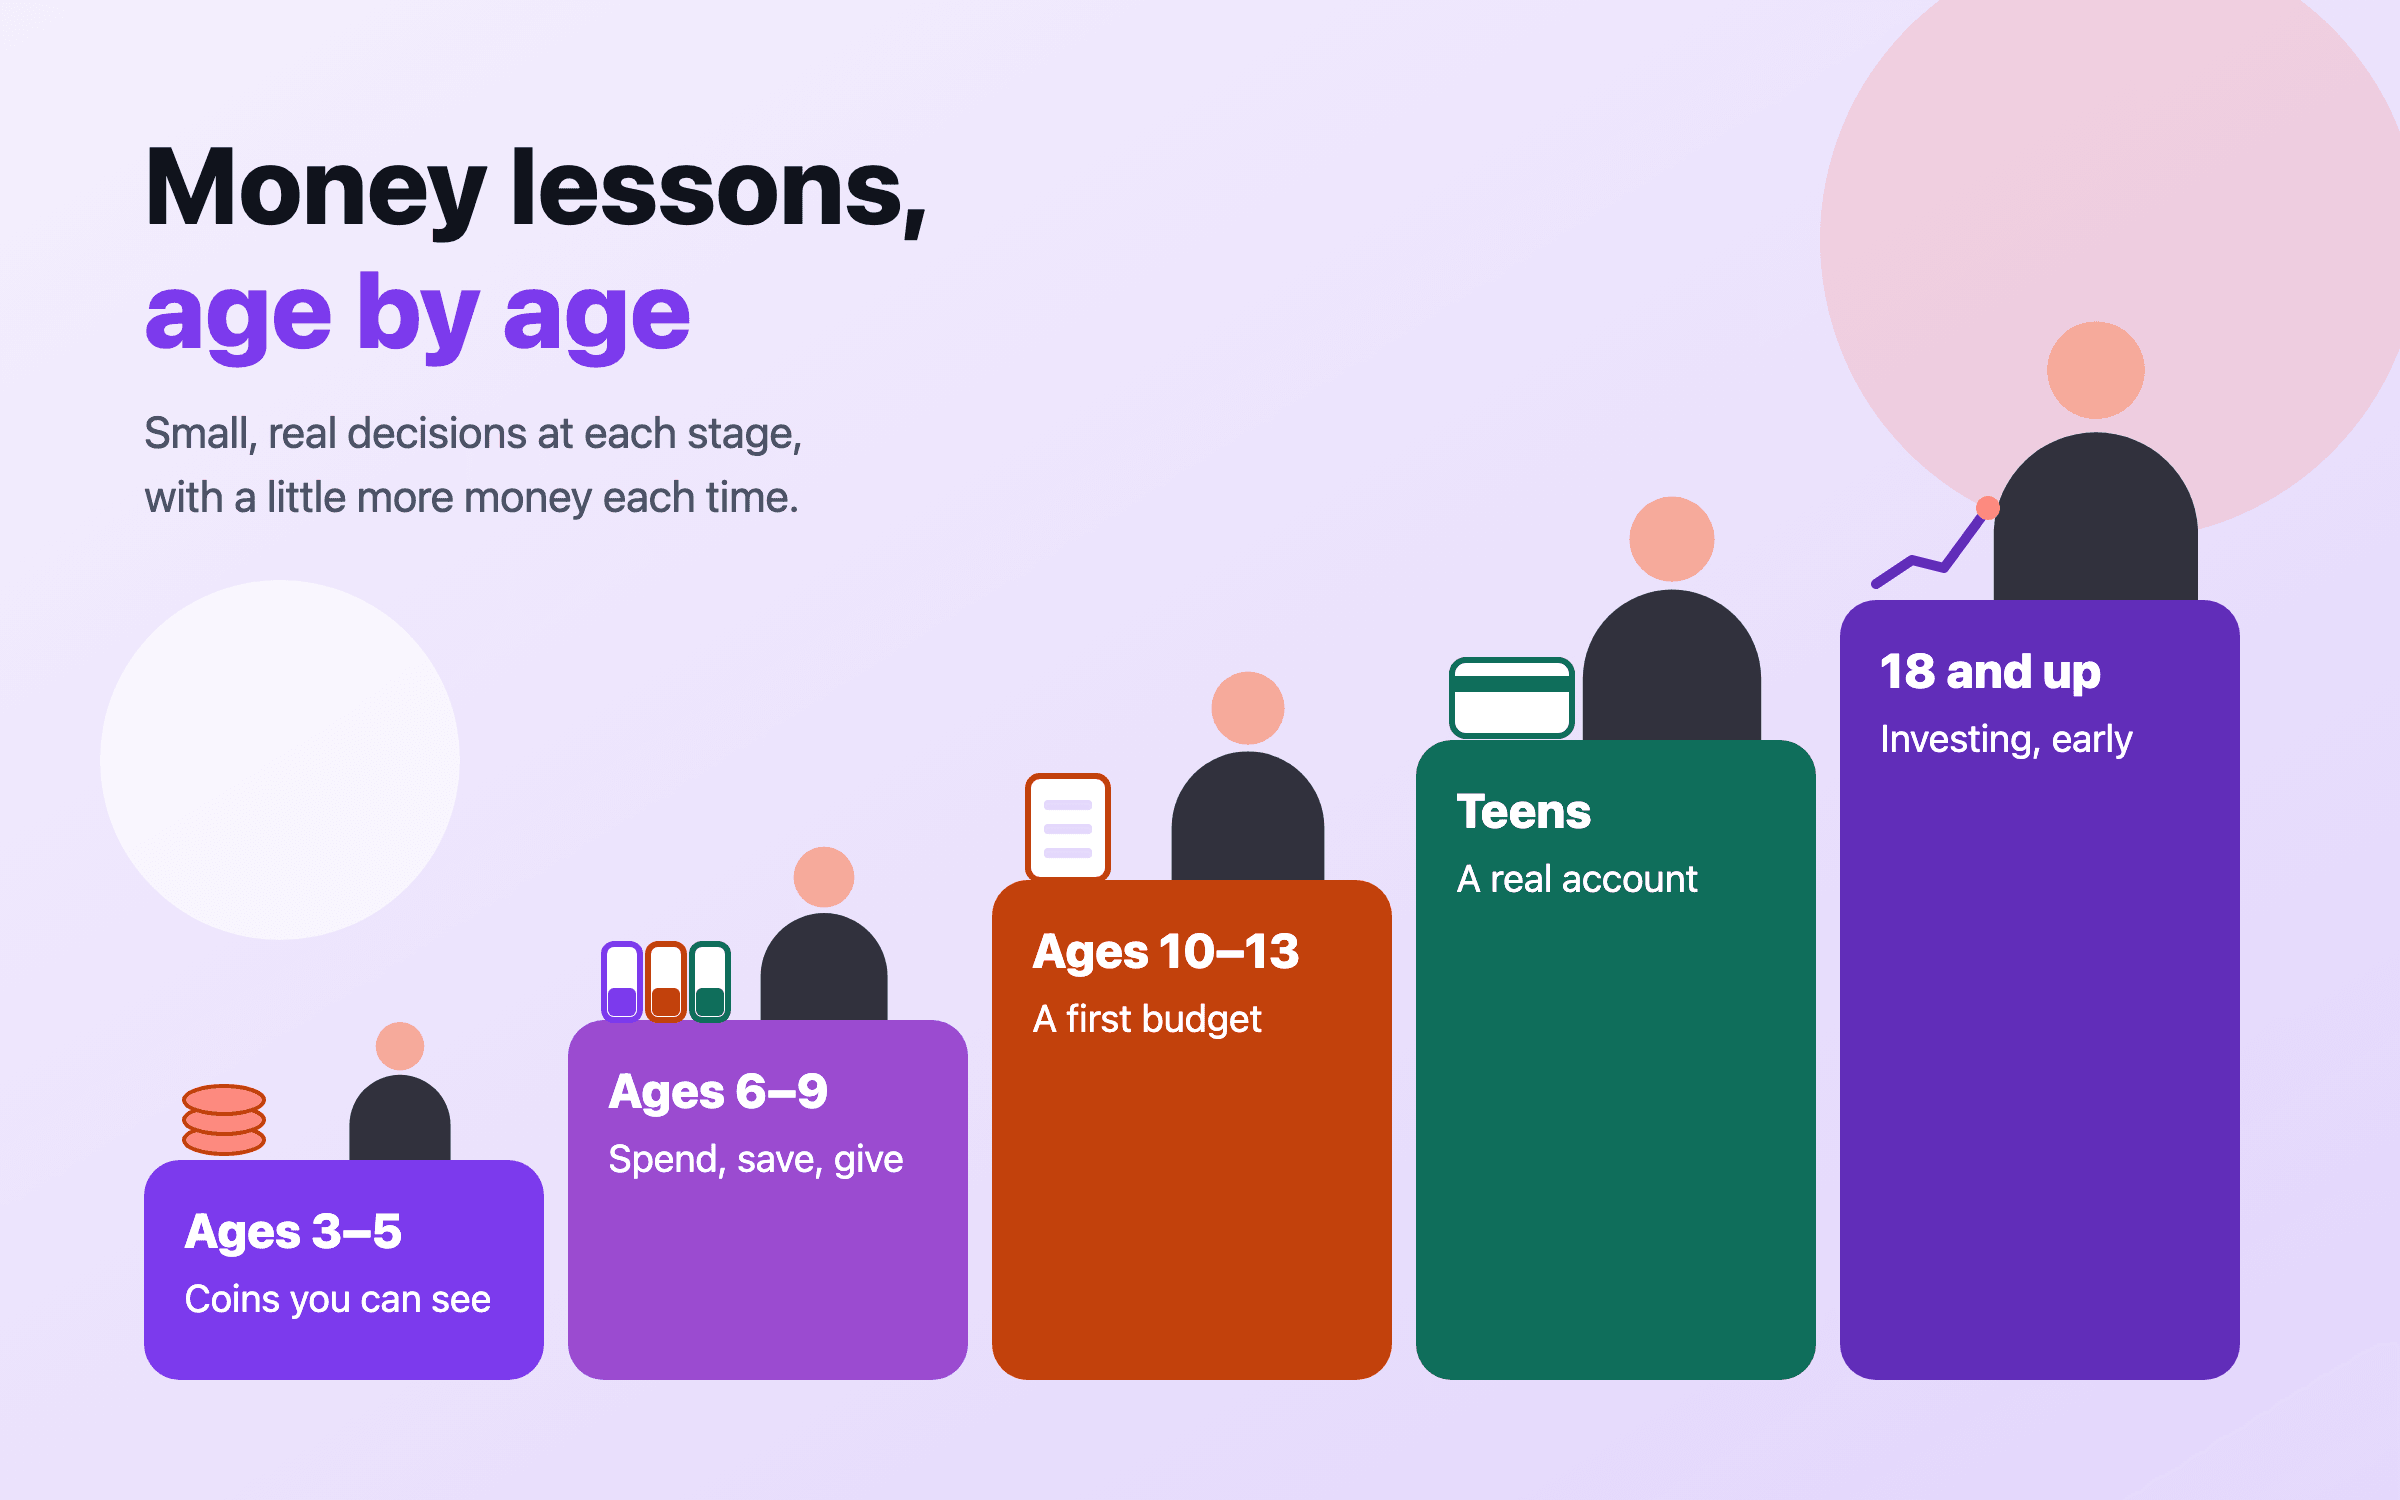
งานวิจัยที่ทำให้ Money Advice Service ของสหราชอาณาจักรพบว่า พื้นฐานของพฤติกรรมการใช้เงินในภายหลังมักก่อตัวแล้วเมื่ออายุราวเจ็ดขวบ และ OECD พบว่าวัยรุ่นที่คุยเรื่องเงินกับพ่อแม่ได้คะแนนความรู้ทางการเงินสูงกว่า บทเรียนที่ได้ผลเป็นเรื่องเล็กและทำได้จริง เหรียญที่มองเห็นได้สำหรับเด็กเล็ก กระปุกและค่าขนมในวัยประถม งบประมาณและบัญชีธนาคารในวัยรุ่น และการพูดถึงเงินของครอบครัวอย่างตรงไปตรงมา

การศึกษาของลูก หรือเงินออมเพื่อเกษียณของคุณเอง?

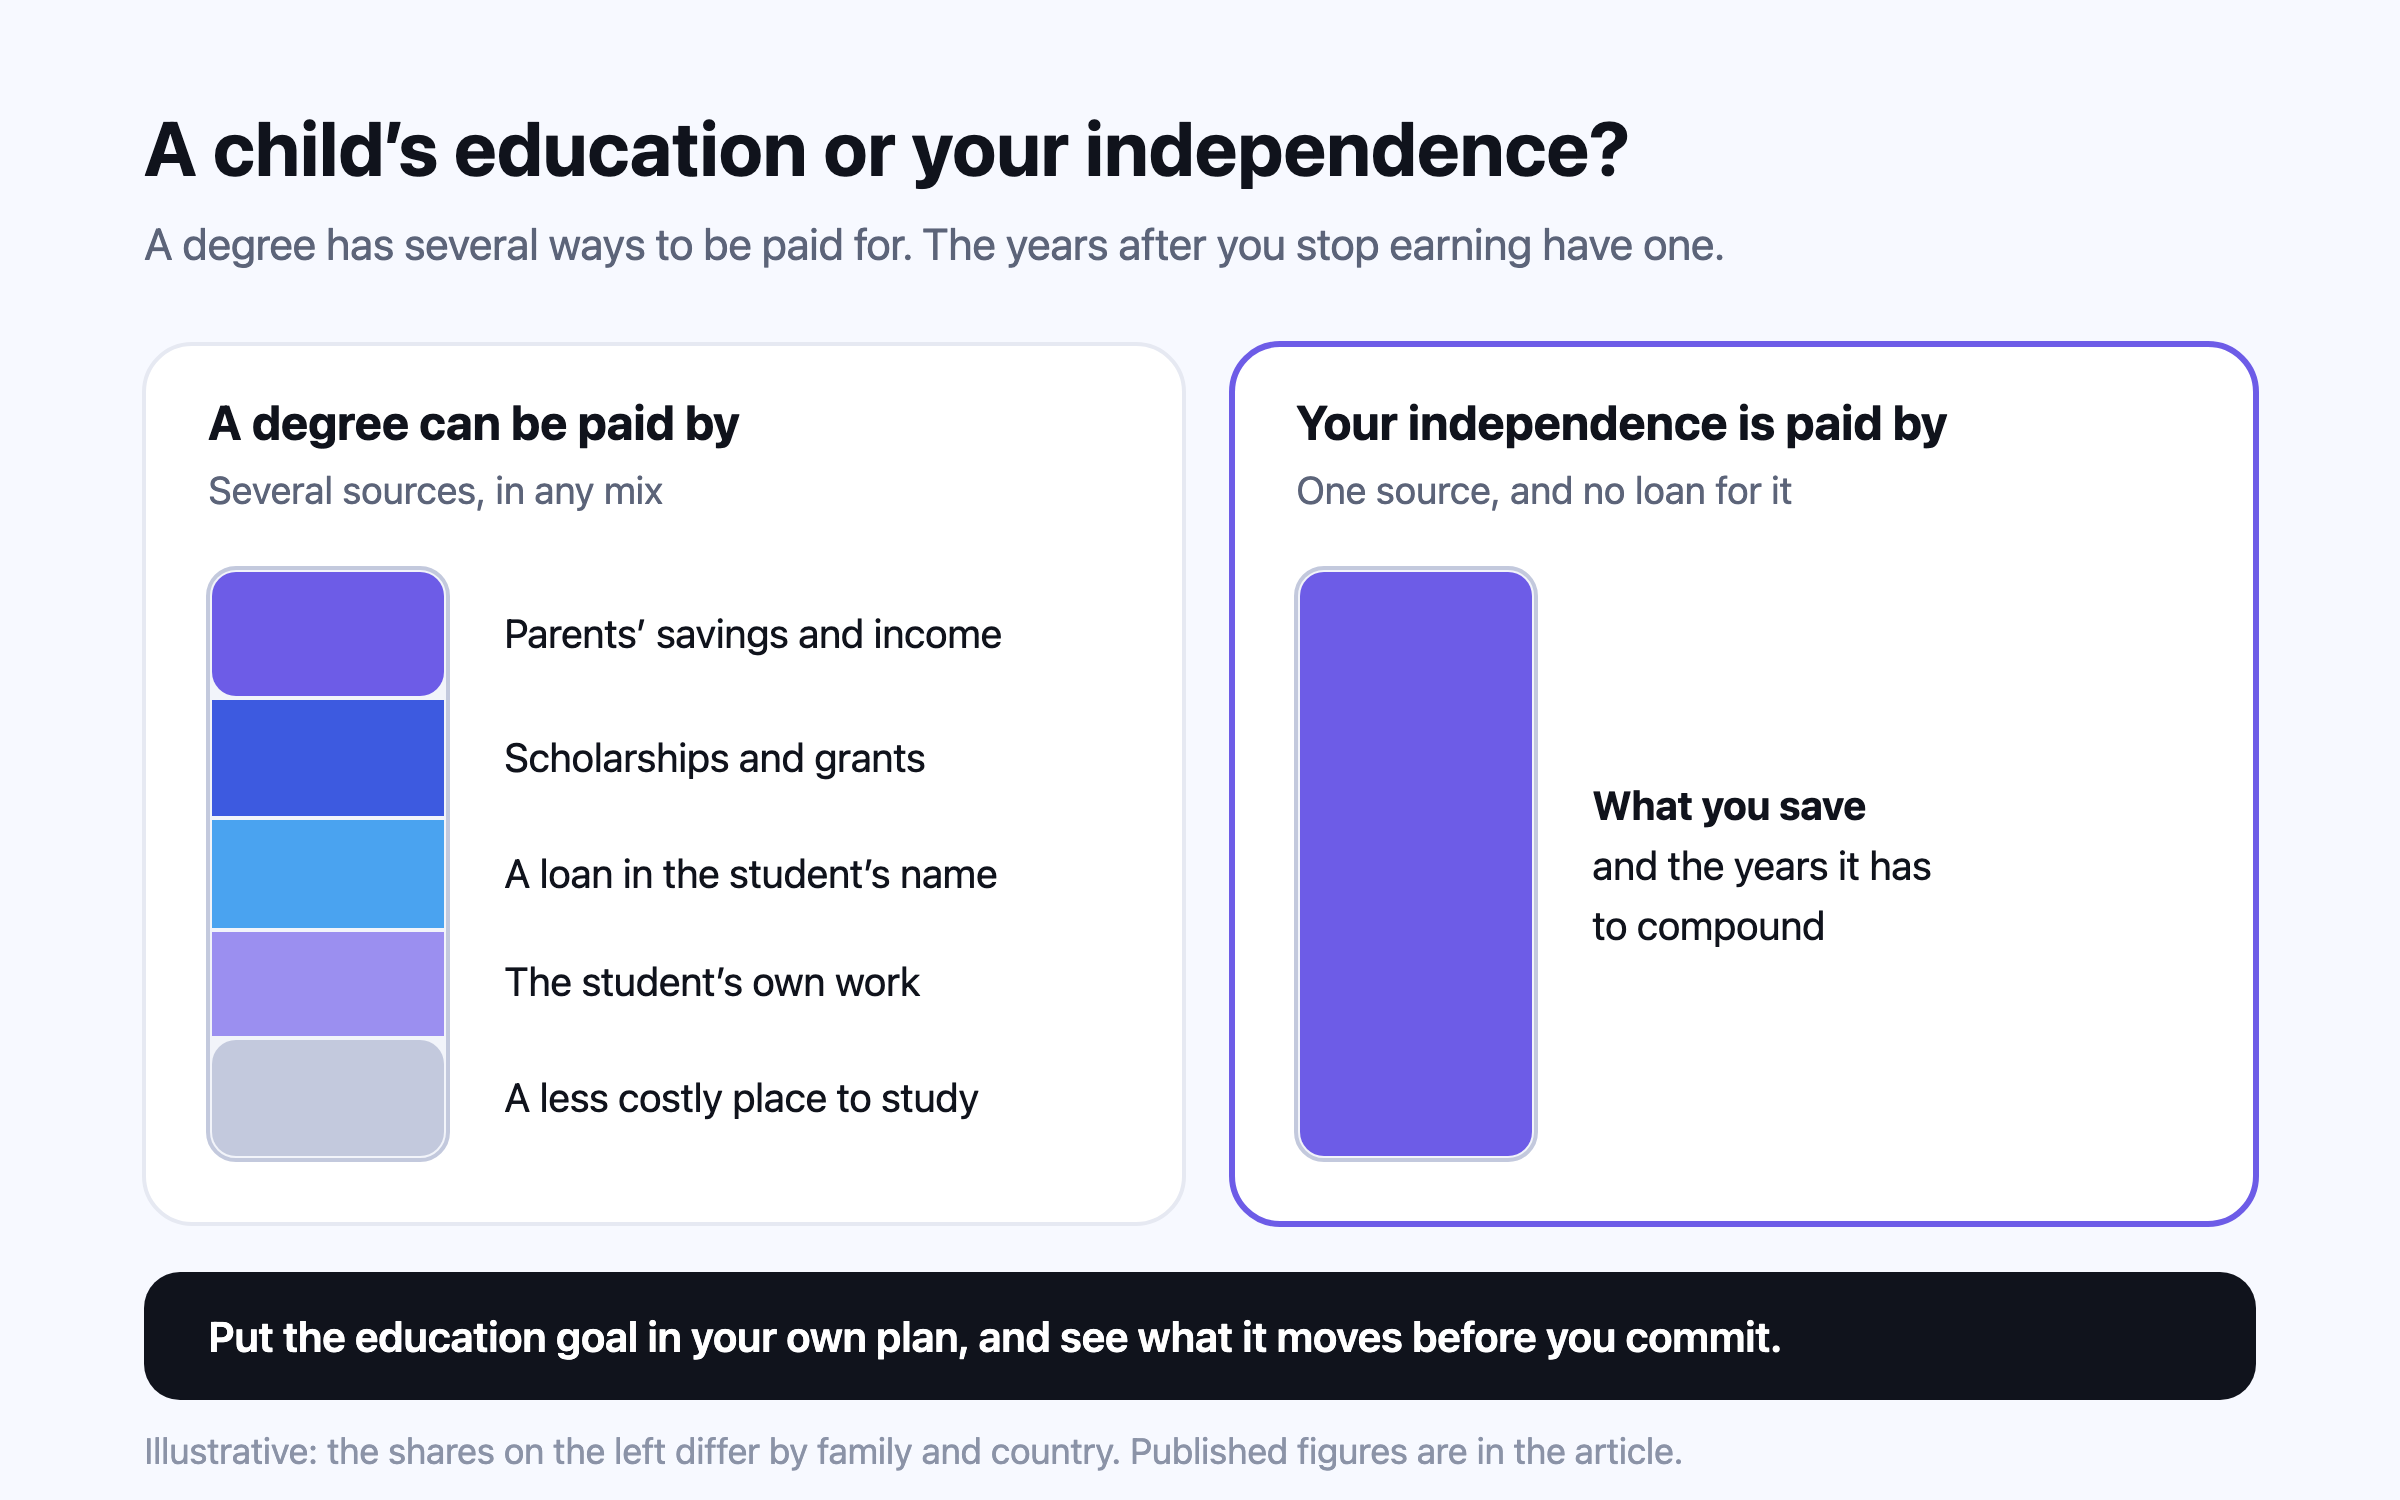
พ่อแม่ส่วนใหญ่ให้การศึกษาของลูกมาก่อน และหลายคนออมเพื่อตัวเองน้อยลงอย่างเงียบๆ เพื่อจ่ายค่าเรียน หน่วยงานด้านการวางแผนการเงินเห็นกลับกัน การศึกษาหาเงินได้หลายทาง แต่ไม่มีใครให้คุณกู้เงินมาใช้ชีวิตในวันข้างหน้า ขั้นที่มีประโยชน์ไม่ใช่การเลือกอย่างใดอย่างหนึ่ง แต่คือการใส่ต้นทุนจริง ไม่ว่าจะเรียนในประเทศหรือต่างประเทศ ลงในแผนของคุณเอง แล้วดูว่าตัวเลขไหนขยับ

ทีนี้ลองคำนวณกับเงินของคุณเอง

Nivritee ประมาณการแผนของครอบครัวคุณในประเทศที่คุณจะไปอยู่ ติดตามการลงทุนทุกอย่างในสกุลเงินเดียว และแสดงว่าเงินทุกปอนด์ ดอลลาร์ หรือรูปีควรอยู่ตรงไหน ใช้ฟรี และไม่มีใครที่นี่อ่านแผนของคุณ

เริ่มใช้ฟรี