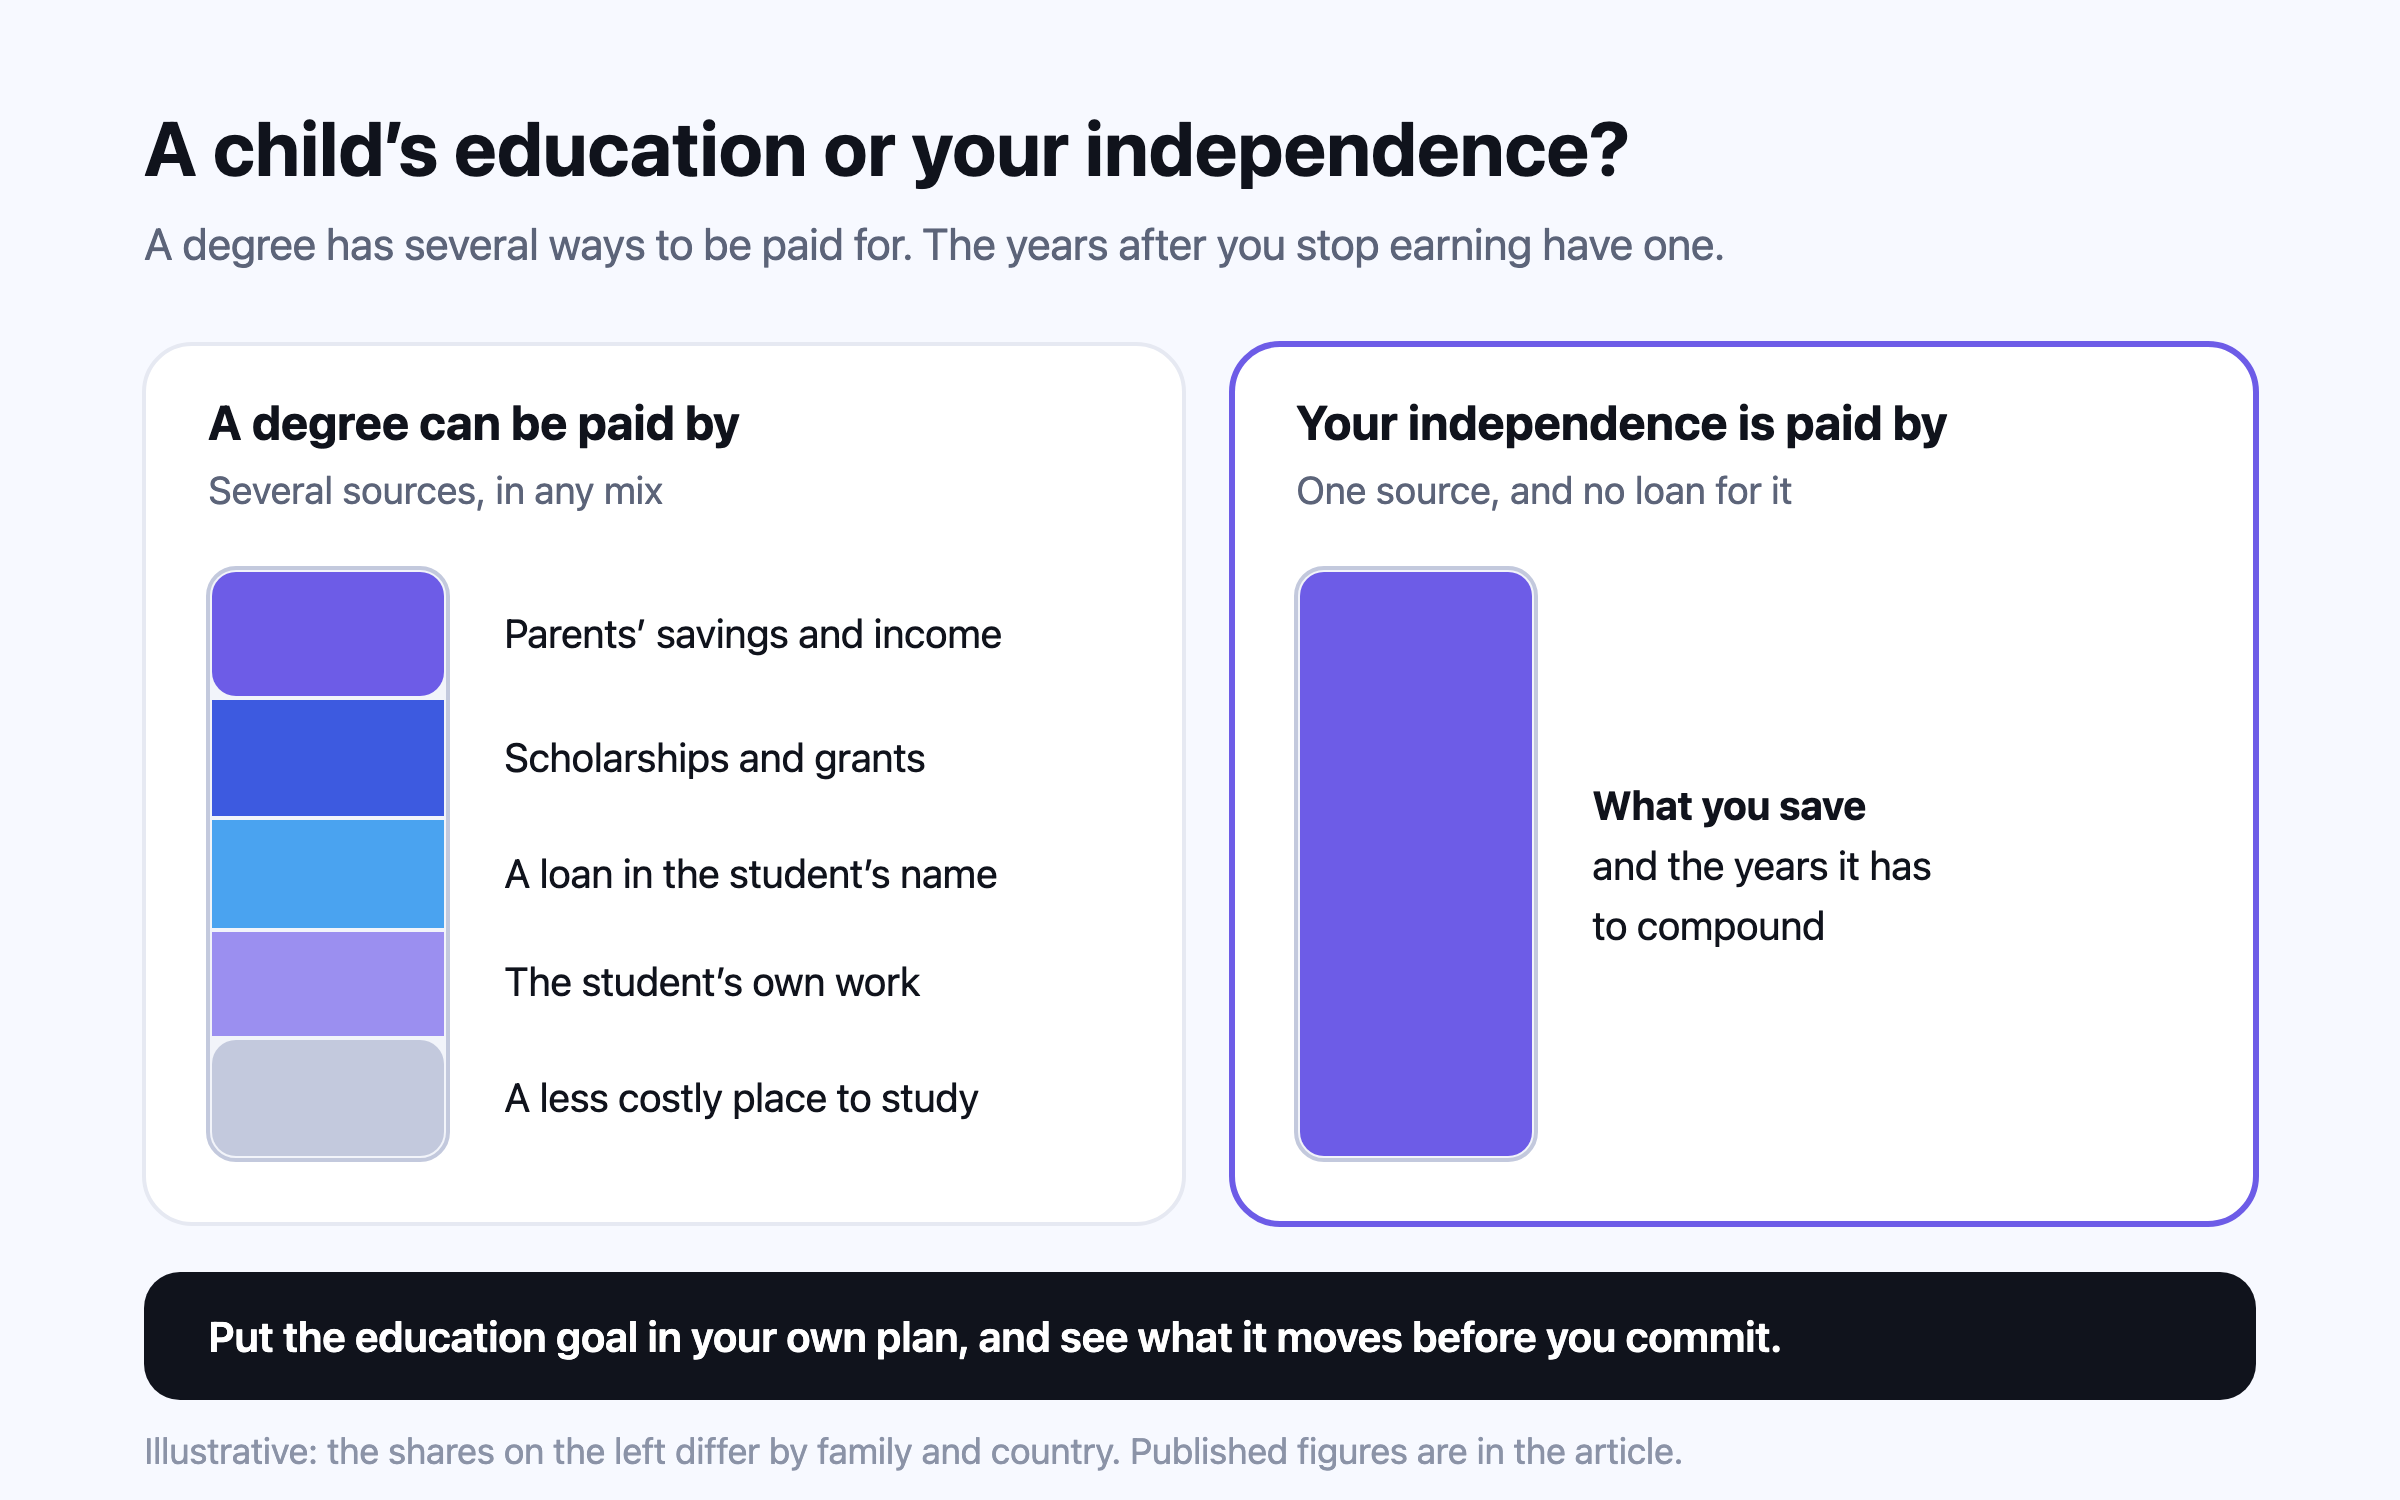
พ่อแม่ส่วนใหญ่ให้การศึกษาของลูกมาก่อน และหลายคนออมเพื่อตัวเองน้อยลงอย่างเงียบๆ เพื่อจ่ายค่าเรียน หน่วยงานด้านการวางแผนการเงินเห็นกลับกัน การศึกษาหาเงินได้หลายทาง แต่ไม่มีใครให้คุณกู้เงินมาใช้ชีวิตในวันข้างหน้า ขั้นที่มีประโยชน์ไม่ใช่การเลือกอย่างใดอย่างหนึ่ง แต่คือการใส่ต้นทุนจริง ไม่ว่าจะเรียนในประเทศหรือต่างประเทศ ลงในแผนของคุณเอง แล้วดูว่าตัวเลขไหนขยับ
การตัดสินใจเรื่องเงินไม่กี่เรื่องที่มีความรู้สึกเข้ามาเกี่ยวมากเท่าการจ่ายค่าการศึกษาของลูก สำหรับหลายครอบครัว โดยเฉพาะที่กำลังชั่งใจเรื่องปริญญาต่างประเทศ นี่คือเป้าหมายใหญ่ที่สุดที่จะต้องหาเงินมาจ่าย และมาถึงในทศวรรษที่เงินออมของพ่อแม่เองควรทบต้นได้มากที่สุด บทความนี้อธิบายว่าพ่อแม่จ่ายจริงเท่าไร ค่าเล่าเรียนที่ประกาศไว้บอกอะไรเรื่องเรียนต่างประเทศเทียบกับเรียนในประเทศ เหตุผลของการให้อิสรภาพทางการเงินของคุณเองมาก่อน และวิธีทดสอบการแลกเปลี่ยนนี้ด้วยตัวเลขของคุณเองแทนการคิดลอยๆ
พ่อแม่จ่ายจริงเท่าไร
$34,0191
ค่าใช้จ่ายเฉลี่ยต่อครอบครัวนักศึกษาในสหรัฐฯ ปี 2025–26 เพิ่มขึ้น 10% ในหนึ่งปี
39%1
ส่วนที่มาจากรายได้และเงินออมของพ่อแม่
82%2
ของพ่อแม่ใน 15 ตลาดที่พร้อมเสียสละส่วนตัวเพื่อให้ลูกประสบความสำเร็จ
20%2
ออมเพื่อระยะยาวของตัวเองน้อยลงเพื่อจ่ายค่าเรียนลูก
ภาพที่ละเอียดที่สุดมาจากสหรัฐฯ การศึกษา How America Pays for College ครั้งที่สิบเก้าของ Sallie Mae (ผู้ให้กู้เพื่อการศึกษาในสหรัฐฯ) ซึ่งสำรวจนักศึกษา 1,000 คนและพ่อแม่ 1,000 คนในเดือนเมษายนและพฤษภาคม 2026 พบว่าครอบครัวใช้เงินเฉลี่ย $34,019 กับค่ามหาวิทยาลัยในปี 2025–26 มากกว่าปีก่อน 10%1 รายได้และเงินออมของพ่อแม่เองจ่ายส่วนที่ใหญ่ที่สุด คือ 39% และพ่อแม่กู้ยืมอีก 11% ทุนการศึกษาจ่าย 15% ทุนให้เปล่า 12% นักศึกษากู้ยืม 11% และรายได้กับเงินออมของนักศึกษาเอง 10%1 รวมแล้ว ครึ่งหนึ่งของบิลตกอยู่ที่พ่อแม่ และอีกครึ่งมาจากทุกคนและทุกแหล่งที่เหลือ
นอกสหรัฐฯ หลักฐานเก่ากว่าแต่ชี้ไปทางเดียวกัน การศึกษา Value of Education ของ HSBC ที่ Ipsos MORI สำรวจพ่อแม่ 8,481 คนใน 15 ประเทศและดินแดนในปี 2017 ประเมินค่าใช้จ่ายเฉลี่ยในการศึกษาของลูกตั้งแต่ประถมจนจบปริญญาตรีไว้ราว USD 44,221 ตั้งแต่ราว USD 132,161 ในฮ่องกงไปจนถึงราว USD 16,708 ในฝรั่งเศส และอินเดียอยู่ที่ราว USD 18,9092 พ่อแม่ส่วนใหญ่จ่ายจากรายได้ประจำวัน (74%) มี 36% ที่ดึงจากเงินออม การลงทุน หรือประกันทั่วไป และมีเพียง 21% ที่ใช้แผนออมเพื่อการศึกษาโดยเฉพาะ2 และการเสียสละก็เกิดขึ้นจริง 40% ลดค่าใช้จ่ายด้านความบันเทิงของตัวเอง 21% ทำงานเพิ่มชั่วโมง และ 20% ออมหรือลงทุนระยะยาวของตัวเองน้อยลงเพื่อจ่ายค่าเรียน2
เหตุผลเรื่องหน้ากากออกซิเจน
การสาธิตความปลอดภัยบนเครื่องบินบอกให้พ่อแม่สวมหน้ากากออกซิเจนของตัวเองก่อนช่วยลูก เพราะพ่อแม่ที่หมดสติช่วยใครไม่ได้ นักเขียนด้านการวางแผนการเงินยืมภาพนี้มาใช้กับการเลือกนี้โดยตรง เหตุผลอยู่ที่โครงสร้าง ไม่ใช่ความเห็นแก่ตัว ค่าปริญญาจ่ายได้หลายทาง แต่ช่วงชีวิตหลังคุณหยุดหารายได้จ่ายได้ทางเดียว
อย่าลืมว่า คุณกู้เงินมาใช้ในวัยหยุดทำงานไม่ได้
— Vanguard3คำแนะนำของ Vanguard เองเรื่องการจัดการเป้าหมายครอบครัวหลายอย่างพร้อมกัน จัดให้การออมเพื่อบั้นปลายชีวิตมาก่อนการออมเพื่อค่ามหาวิทยาลัยด้วยเหตุผลนี้3 แต่พ่อแม่ส่วนใหญ่รู้สึกตรงกันข้าม ในการสำรวจ Parents, Kids & Money ปี 2018 ของ T. Rowe Price พ่อแม่ชาวอเมริกัน 74% บอกว่าการออมเพื่อค่ามหาวิทยาลัยของลูกสำคัญกว่าการออมเพื่อวัยหยุดทำงานของตัวเอง4 ทั้งสองจุดยืนมีเหตุผลรองรับ และช่องว่างระหว่างสองจุดยืนนี้คือเหตุที่การตัดสินใจนี้ควรใช้การคำนวณ ไม่ใช่สัญชาตญาณ
- เหตุผลที่ควรให้เงินออมของตัวเองมาก่อน: เงินที่เก็บไว้ในวัยสามสิบและสี่สิบมีเวลาทบต้นนานที่สุด เงินที่ขาดในบั้นปลายชีวิตกู้มาเติมไม่ได้ และพ่อแม่ที่เงินไม่พอมักกลายเป็นภาระทางการเงินของลูกที่ตัวเองเคยส่งเรียนนั่นเอง ซึ่งเป็นภาระแบบแซนด์วิชที่คนรุ่นถัดไปต้องรับต่อ
- เหตุผลที่ควรให้การศึกษามาก่อน: ช่วงเวลาตายตัวและสั้น การศึกษาที่ดีเปลี่ยนรายได้ตลอดชีวิตของลูกได้ และในหลายครอบครัว การช่วยค่าปริญญาเป็นส่วนหนึ่งของการตอบแทนกันระหว่างรุ่นที่เข้าใจกันอยู่แล้ว ไม่ใช่ของขวัญทางเดียว
- สิ่งที่ทั้งสองฝ่ายเห็นตรงกัน: ผลลัพธ์ที่แย่ที่สุดคือการตัดสินใจโดยไม่มีตัวเลข เช่นสัญญากับลูกเรื่องประเทศที่จะไปเรียนก่อนรู้ว่าต้องใช้เงินเท่าไร หรือหยุดออมของตัวเองไปเงียบๆ โดยไม่เห็นว่าส่งผลต่ออายุที่คุณหยุดทำงานได้อย่างไร
เรียนต่างประเทศเทียบกับเรียนในประเทศ: ค่าเล่าเรียนที่ประกาศไว้
การเลือกที่เรียนมักขยับต้นทุนมากกว่าการตัดสินใจออมหรือลงทุนใดๆ ที่ครอบครัวทำได้ ค่าเล่าเรียนด้านล่างมาจากรัฐบาล สำนักงานสถิติ และมหาวิทยาลัยเอง และแสดงให้เห็นเหตุผล ปริญญาเดียวกันอาจแพงกว่ากันหลายเท่า ขึ้นอยู่กับว่าเรียนที่ไหนและนักศึกษานับเป็นคนในพื้นที่หรือไม่
มีสองตัวคูณที่โดดเด่น นักศึกษาปริญญาตรีต่างชาติในแคนาดาจ่ายเฉลี่ยมากกว่านักศึกษาแคนาดากว่าห้าเท่า คือ C$41,746 เทียบกับ C$7,734 ต่อปี6 ในสหรัฐฯ นักศึกษานอกรัฐที่มหาวิทยาลัยรัฐจ่ายราว 2.7 เท่าของอัตราสำหรับคนในรัฐ คือ $31,880 เทียบกับ $11,9505 อีกด้านหนึ่ง มหาวิทยาลัยรัฐของเยอรมนีโดยทั่วไปไม่เก็บค่าเล่าเรียนสำหรับหลักสูตรส่วนใหญ่ และแม้แต่ค่าเล่าเรียนของนักศึกษาจากนอกสหภาพยุโรปในรัฐบาเดิน-เวือร์ทเทมแบร์กก็อยู่ที่ €1,500 ต่อภาคเรียน8 ค่าครองชีพซึ่งผู้ขอวีซ่าต้องแสดงหลักฐาน €11,904 ต่อปี จึงกลายเป็นบิลหลัก8
สำหรับครอบครัวในเอเชีย งานวิจัย Quality of Life ปี 2024 ของ HSBC ประเมินค่าปริญญาสามหรือสี่ปีในสหรัฐฯ สหราชอาณาจักร ออสเตรเลีย หรือแคนาดาไว้ที่ USD 192,000–256,000 ต่อลูกหนึ่งคน และประเมินว่าอาจกินเงินออมเพื่อวัยหยุดทำงานของพ่อแม่ได้ถึง 66% ในอินเดียและอินโดนีเซีย และถึง 30% ในสิงคโปร์10 ความต้องการไม่ได้ชะลอลง UNESCO นับนักศึกษาที่เรียนนอกประเทศตัวเองได้ราว 6.9 ล้านคน เป็นสามเท่าของจำนวนในปี 200011 และอินเดียส่งนักศึกษาไปต่างประเทศราว 508,000 คนในปี 2021 เป็นรองเพียงจีน12 ในการสำรวจปี 2017 ของ HSBC พ่อแม่ชาวอินเดีย 55% บอกว่าจะพิจารณาส่งลูกไปเรียนมหาวิทยาลัยต่างประเทศ2
สิ่งที่ต้องแลก พูดกันตรงๆ
การจ่ายเต็มจำนวนจากเงินออมของพ่อแม่เป็นแค่หนึ่งในห้าทางเลือก และทางเลือกอื่นแต่ละทางมีต้นทุนที่ตกอยู่กับใครสักคน
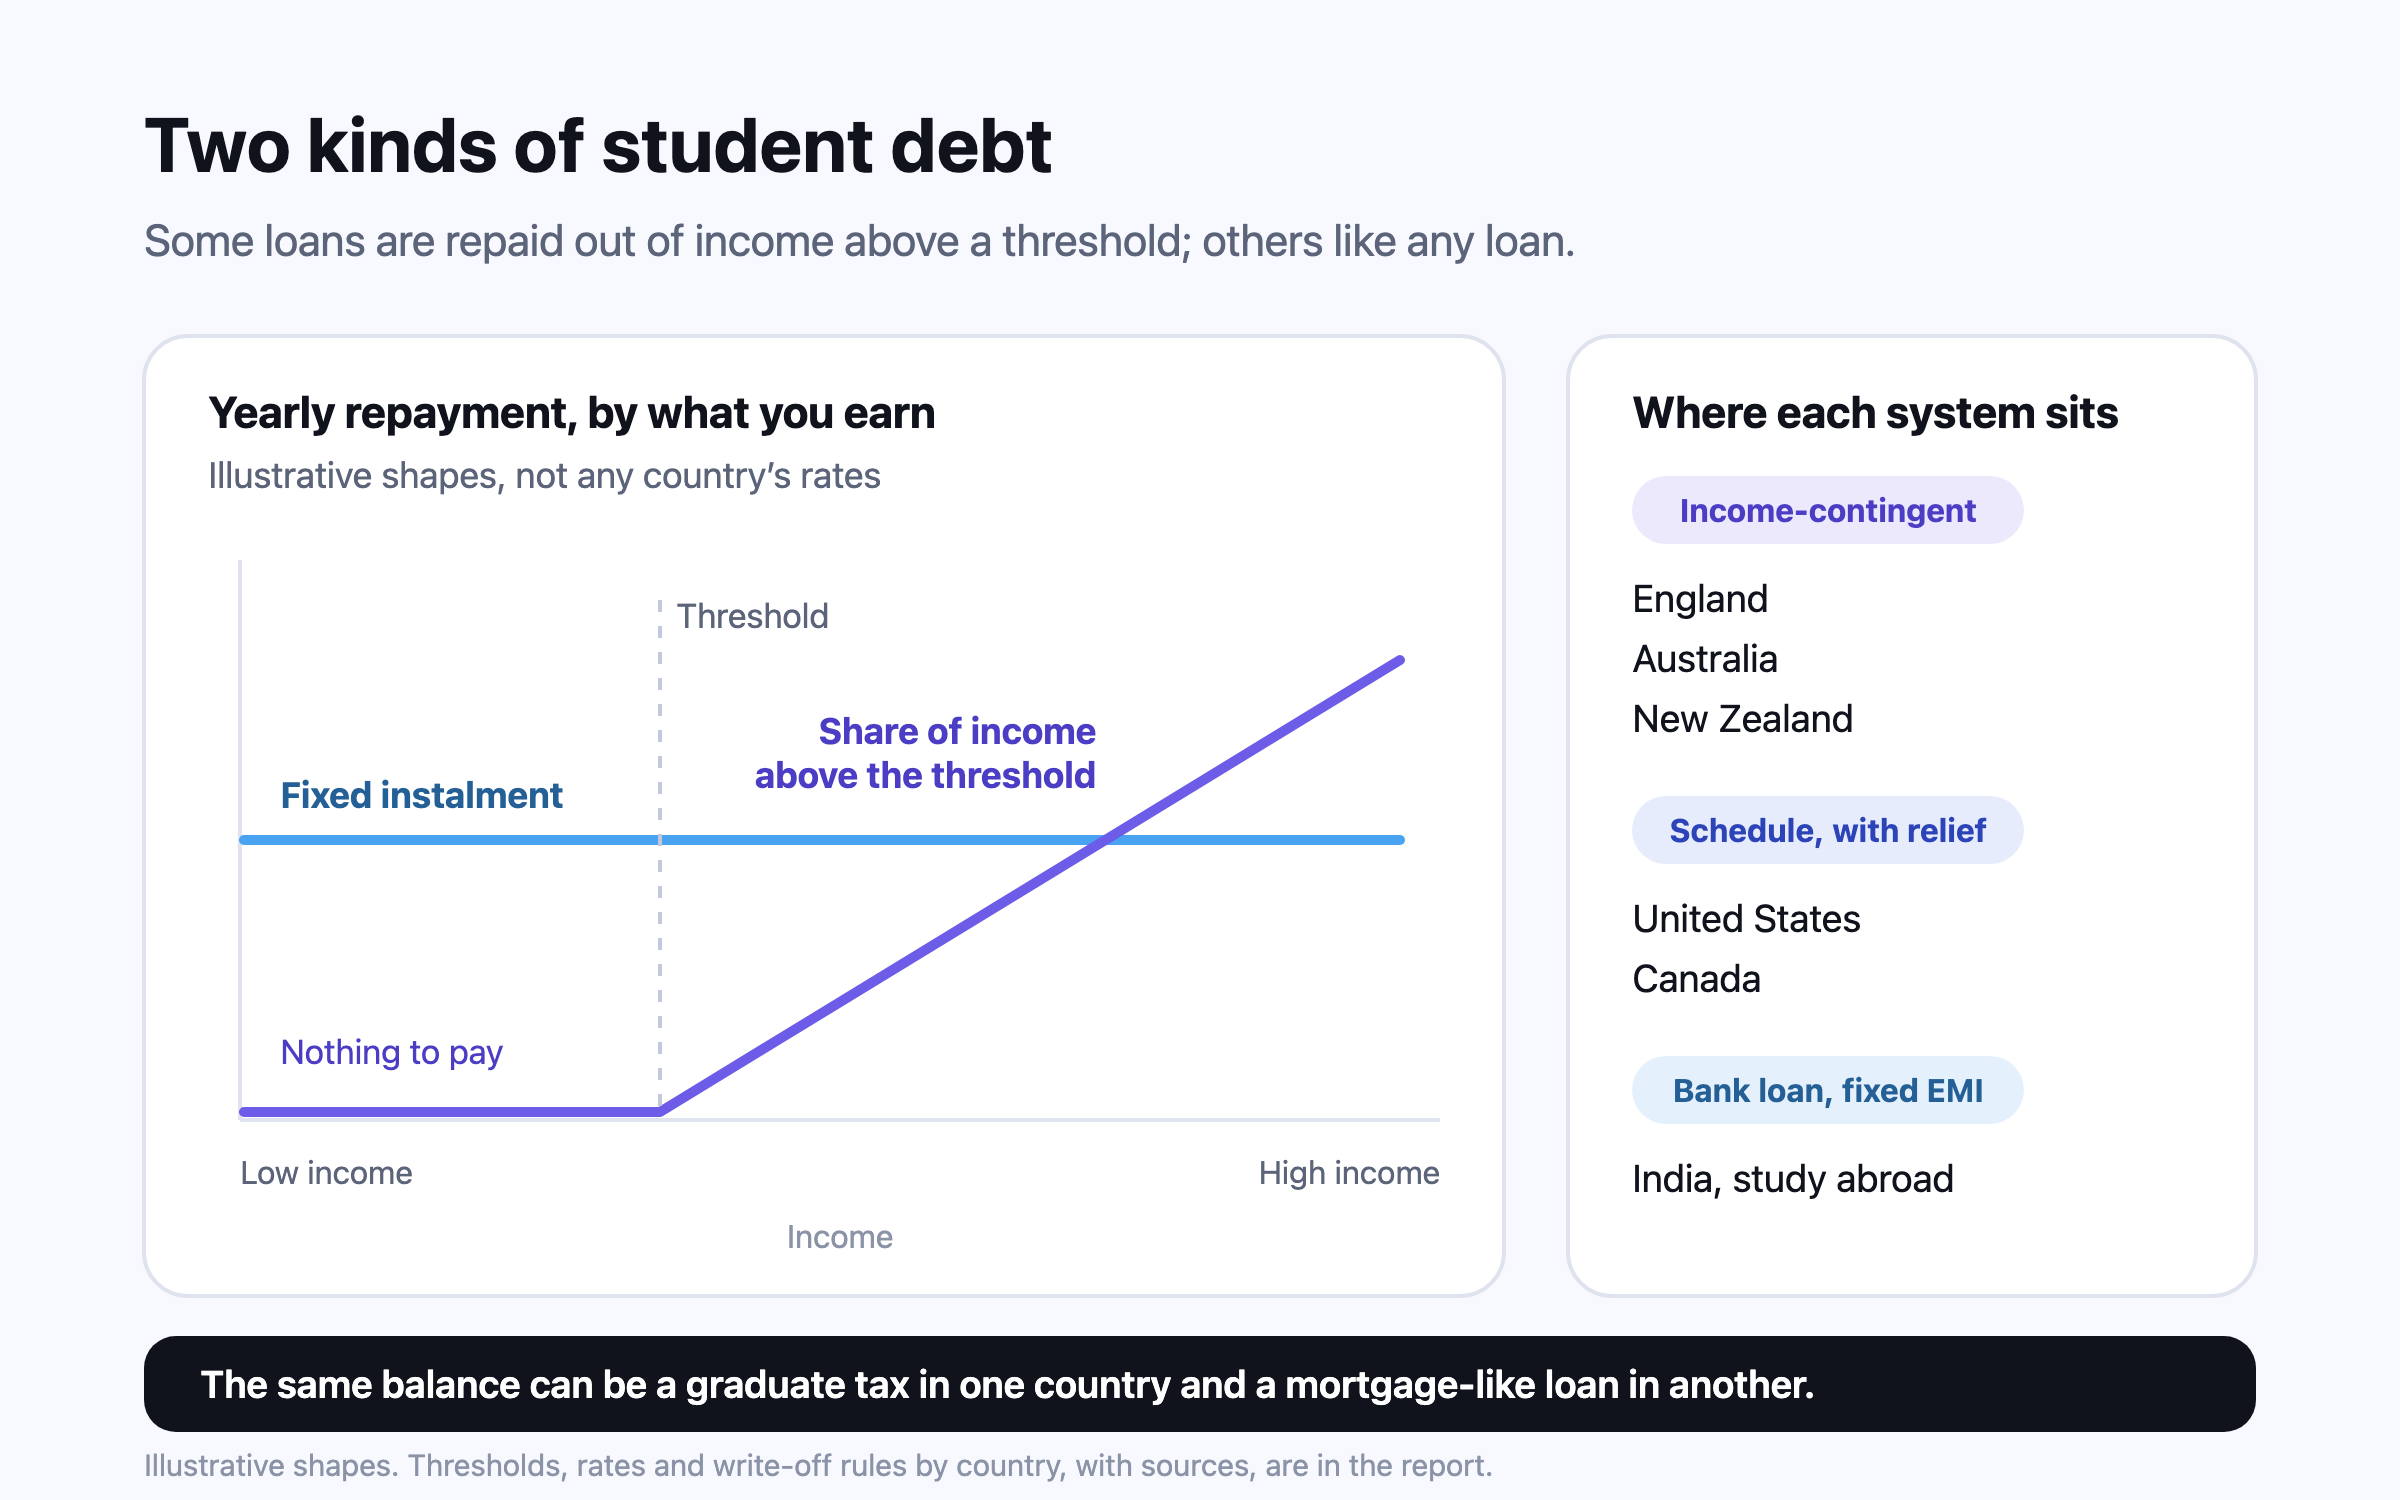
- เงินกู้ในชื่อของนักศึกษา ย้ายต้นทุนไปที่คนที่ได้ประโยชน์จากปริญญา และบางระบบผูกการผ่อนกับรายได้ เงินกู้ Plan 5 ของอังกฤษเก็บ 9% ของรายได้ส่วนที่เกิน £25,000 ต่อปี และยกหนี้ที่เหลือให้หลัง 40 ปี13 สิ่งที่ต้องแลกคือรายการหักที่อาจกินเวลาช่วงยาวของชีวิตการทำงาน ลองชั่งน้ำหนักกับบทความคู่กันเรื่อง เงินกู้เพื่อการศึกษาในแต่ละประเทศ
- เงินกู้ในชื่อของพ่อแม่ มักแพงกว่า เงินกู้ Direct Loans ของรัฐบาลกลางสหรัฐฯ สำหรับนักศึกษาปริญญาตรีคิดดอกเบี้ย 6.39% สำหรับปี 2025–26 ขณะที่เงินกู้ PLUS สำหรับพ่อแม่คิด 8.94%14 และยังทำให้มีหนี้ในงบดุลที่ควรจะลดลงเมื่อคุณใกล้ถึงช่วงที่หยุดหารายได้
- ทุนการศึกษาและทุนให้เปล่า ในข้อมูลของ Sallie Mae สองแหล่งนี้รวมกันจ่าย 27% ของบิลเฉลี่ย1 เป็นเงินจริง แต่มักรู้ผลหลังจากตัดสินใจสมัครเรียนต่างประเทศไปแล้ว
- การทำงานของนักศึกษาเอง จ่าย 10% ของบิลในสหรัฐฯ1 ส่วนในต่างประเทศถูกจำกัดด้วยกฎวีซ่าและแย่งเวลาเรียน
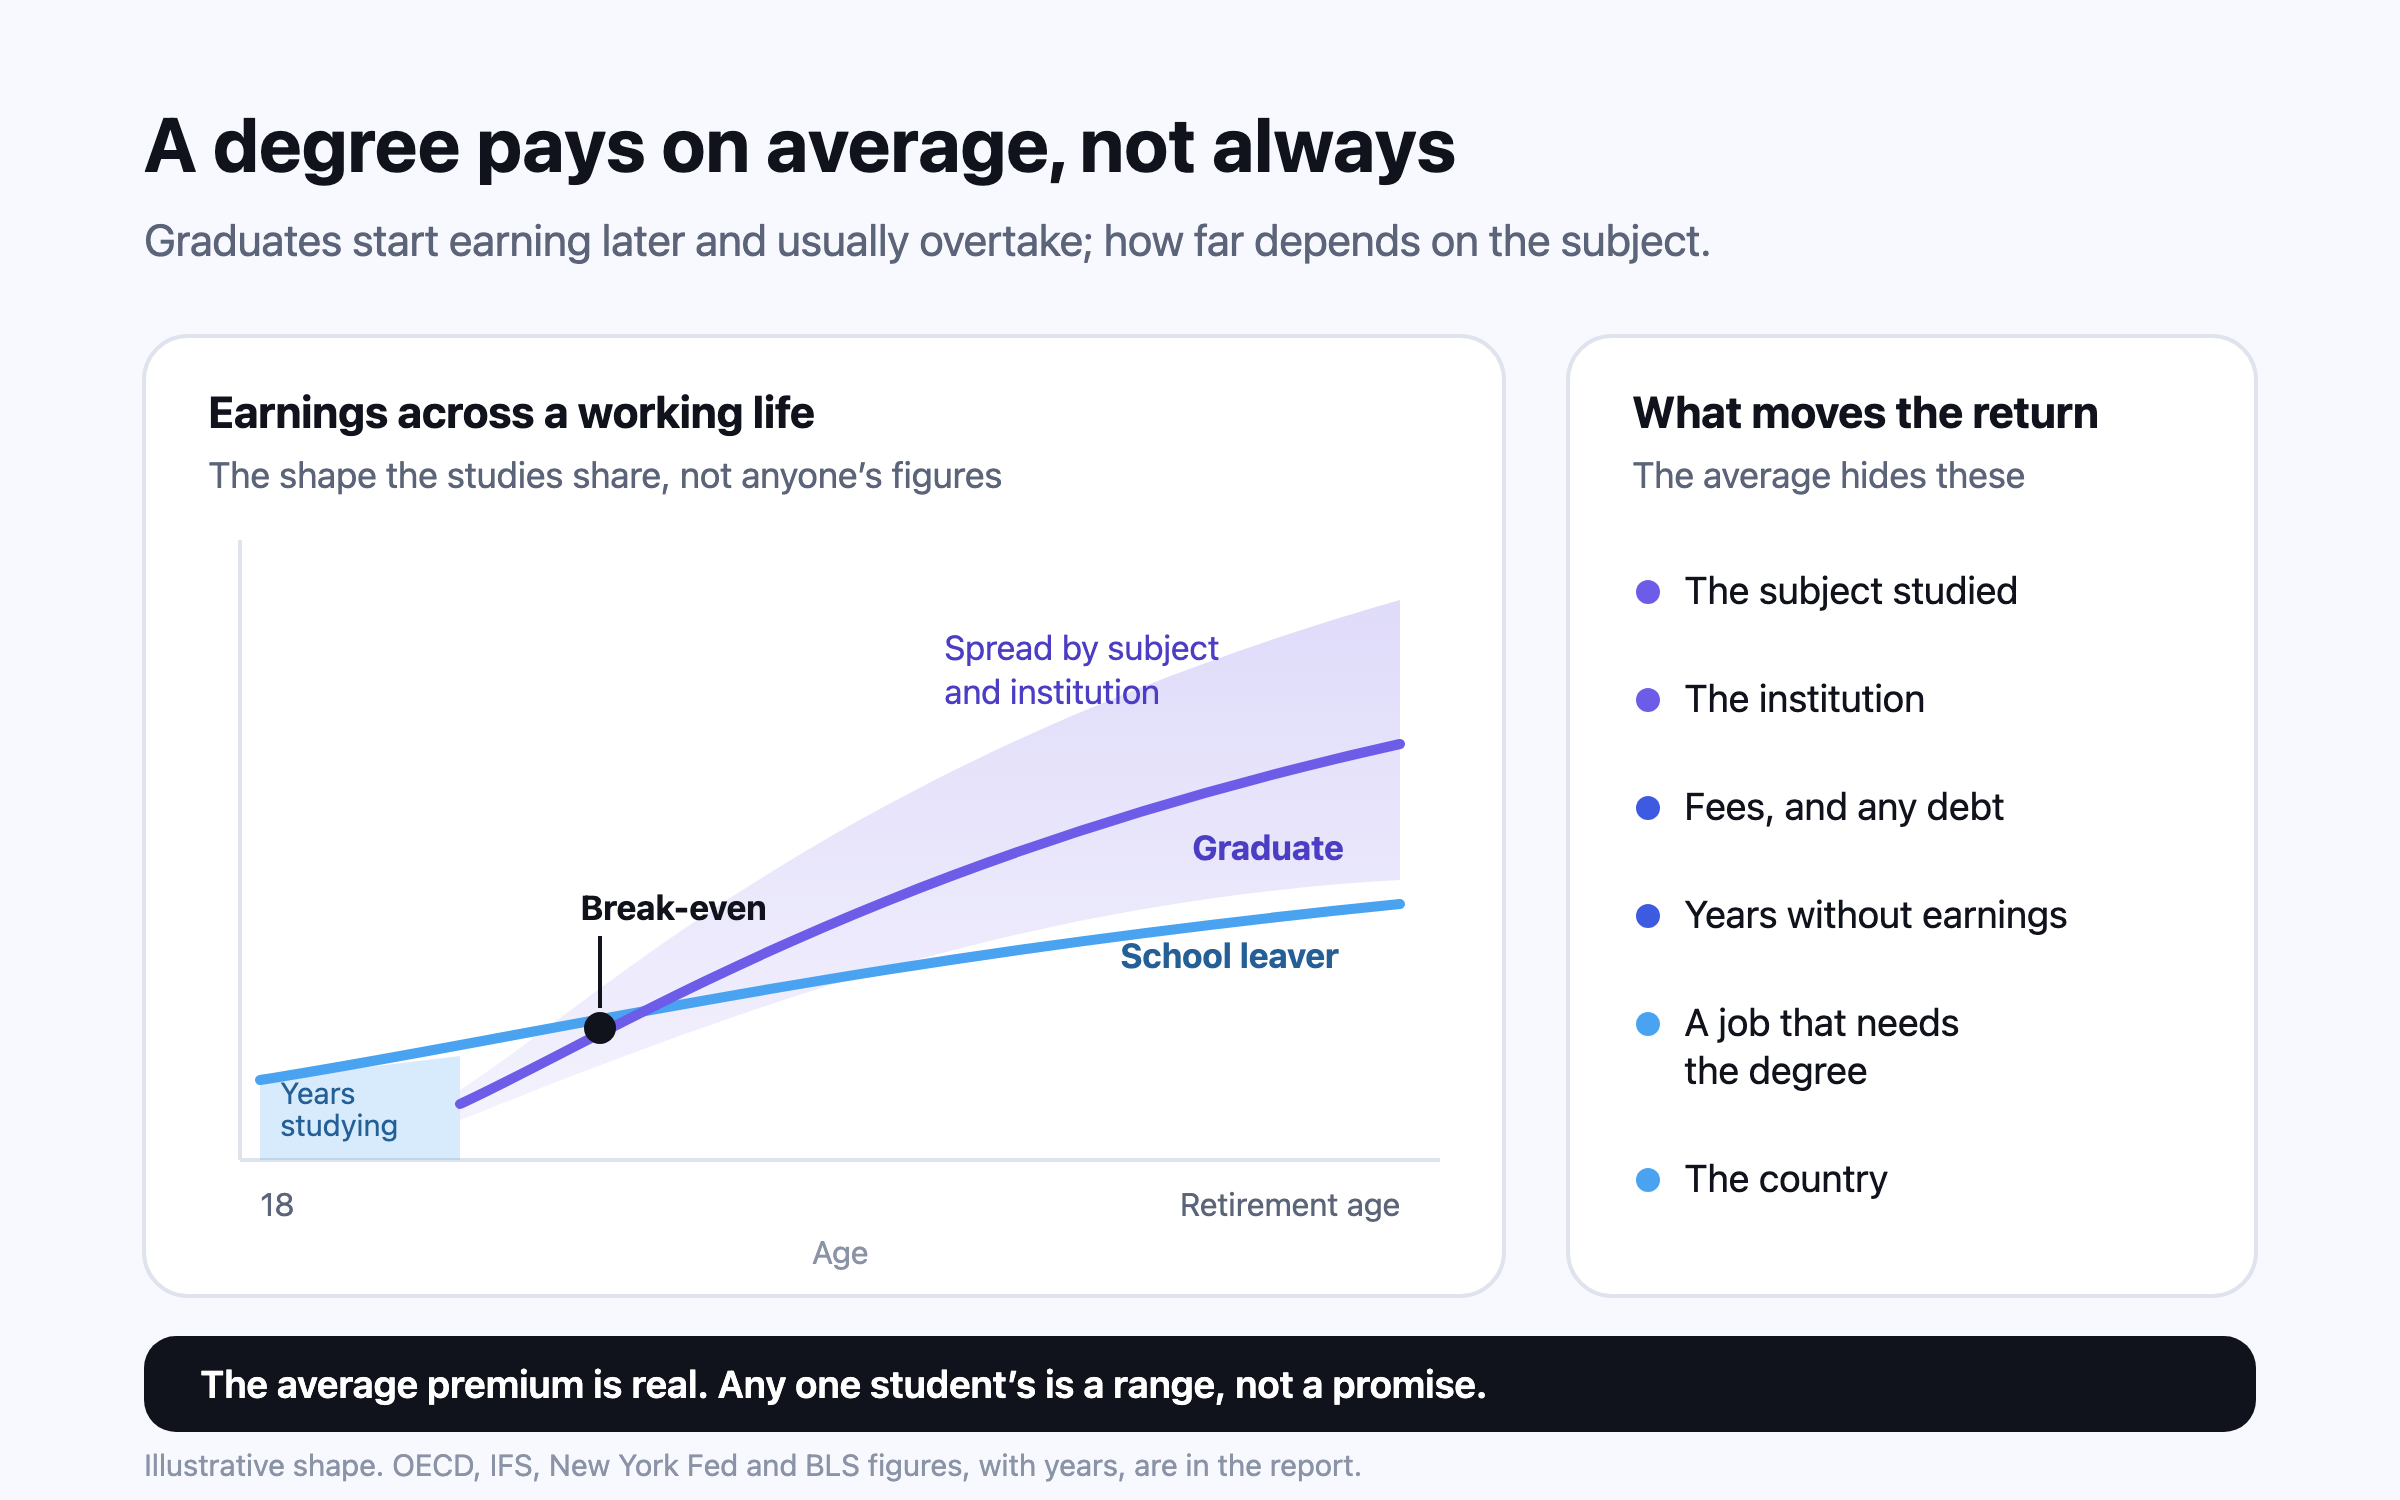
- ที่เรียนที่ค่าใช้จ่ายน้อยกว่า เยอรมนี มหาวิทยาลัยในประเทศ หรือปริญญาตรีในประเทศแล้วต่อปริญญาโทต่างประเทศ ลดยอดรวมได้มากกว่าผลตอบแทนการลงทุนใดๆ ส่วนคำถามว่าทางเลือกที่แพงคุ้มค่าหรือไม่เป็นอีกเรื่องหนึ่ง ซึ่งอยู่ใน ปริญญาคุ้มค่าหรือไม่
ทดสอบกับแผนของคุณเองอย่างไร
- ตั้งราคาแต่ละทางเลือกในค่าเงินวันนี้ ปริญญาในประเทศ ปริญญาต่างประเทศ และเส้นทางแบบผสม โดยรวมค่าเล่าเรียนกับค่าครองชีพ จากหน้าค่าเล่าเรียนของมหาวิทยาลัยเอง
- กำหนดปีจากอายุของลูก การศึกษาระดับมหาวิทยาลัยมักเริ่มราวอายุสิบแปด Nivritee เสนอเป้าหมายการศึกษาที่กำหนดปีจากอายุของลูกแต่ละคน โดยใส่ปีไว้ให้และเว้นค่าใช้จ่ายไว้ให้คุณกำหนด
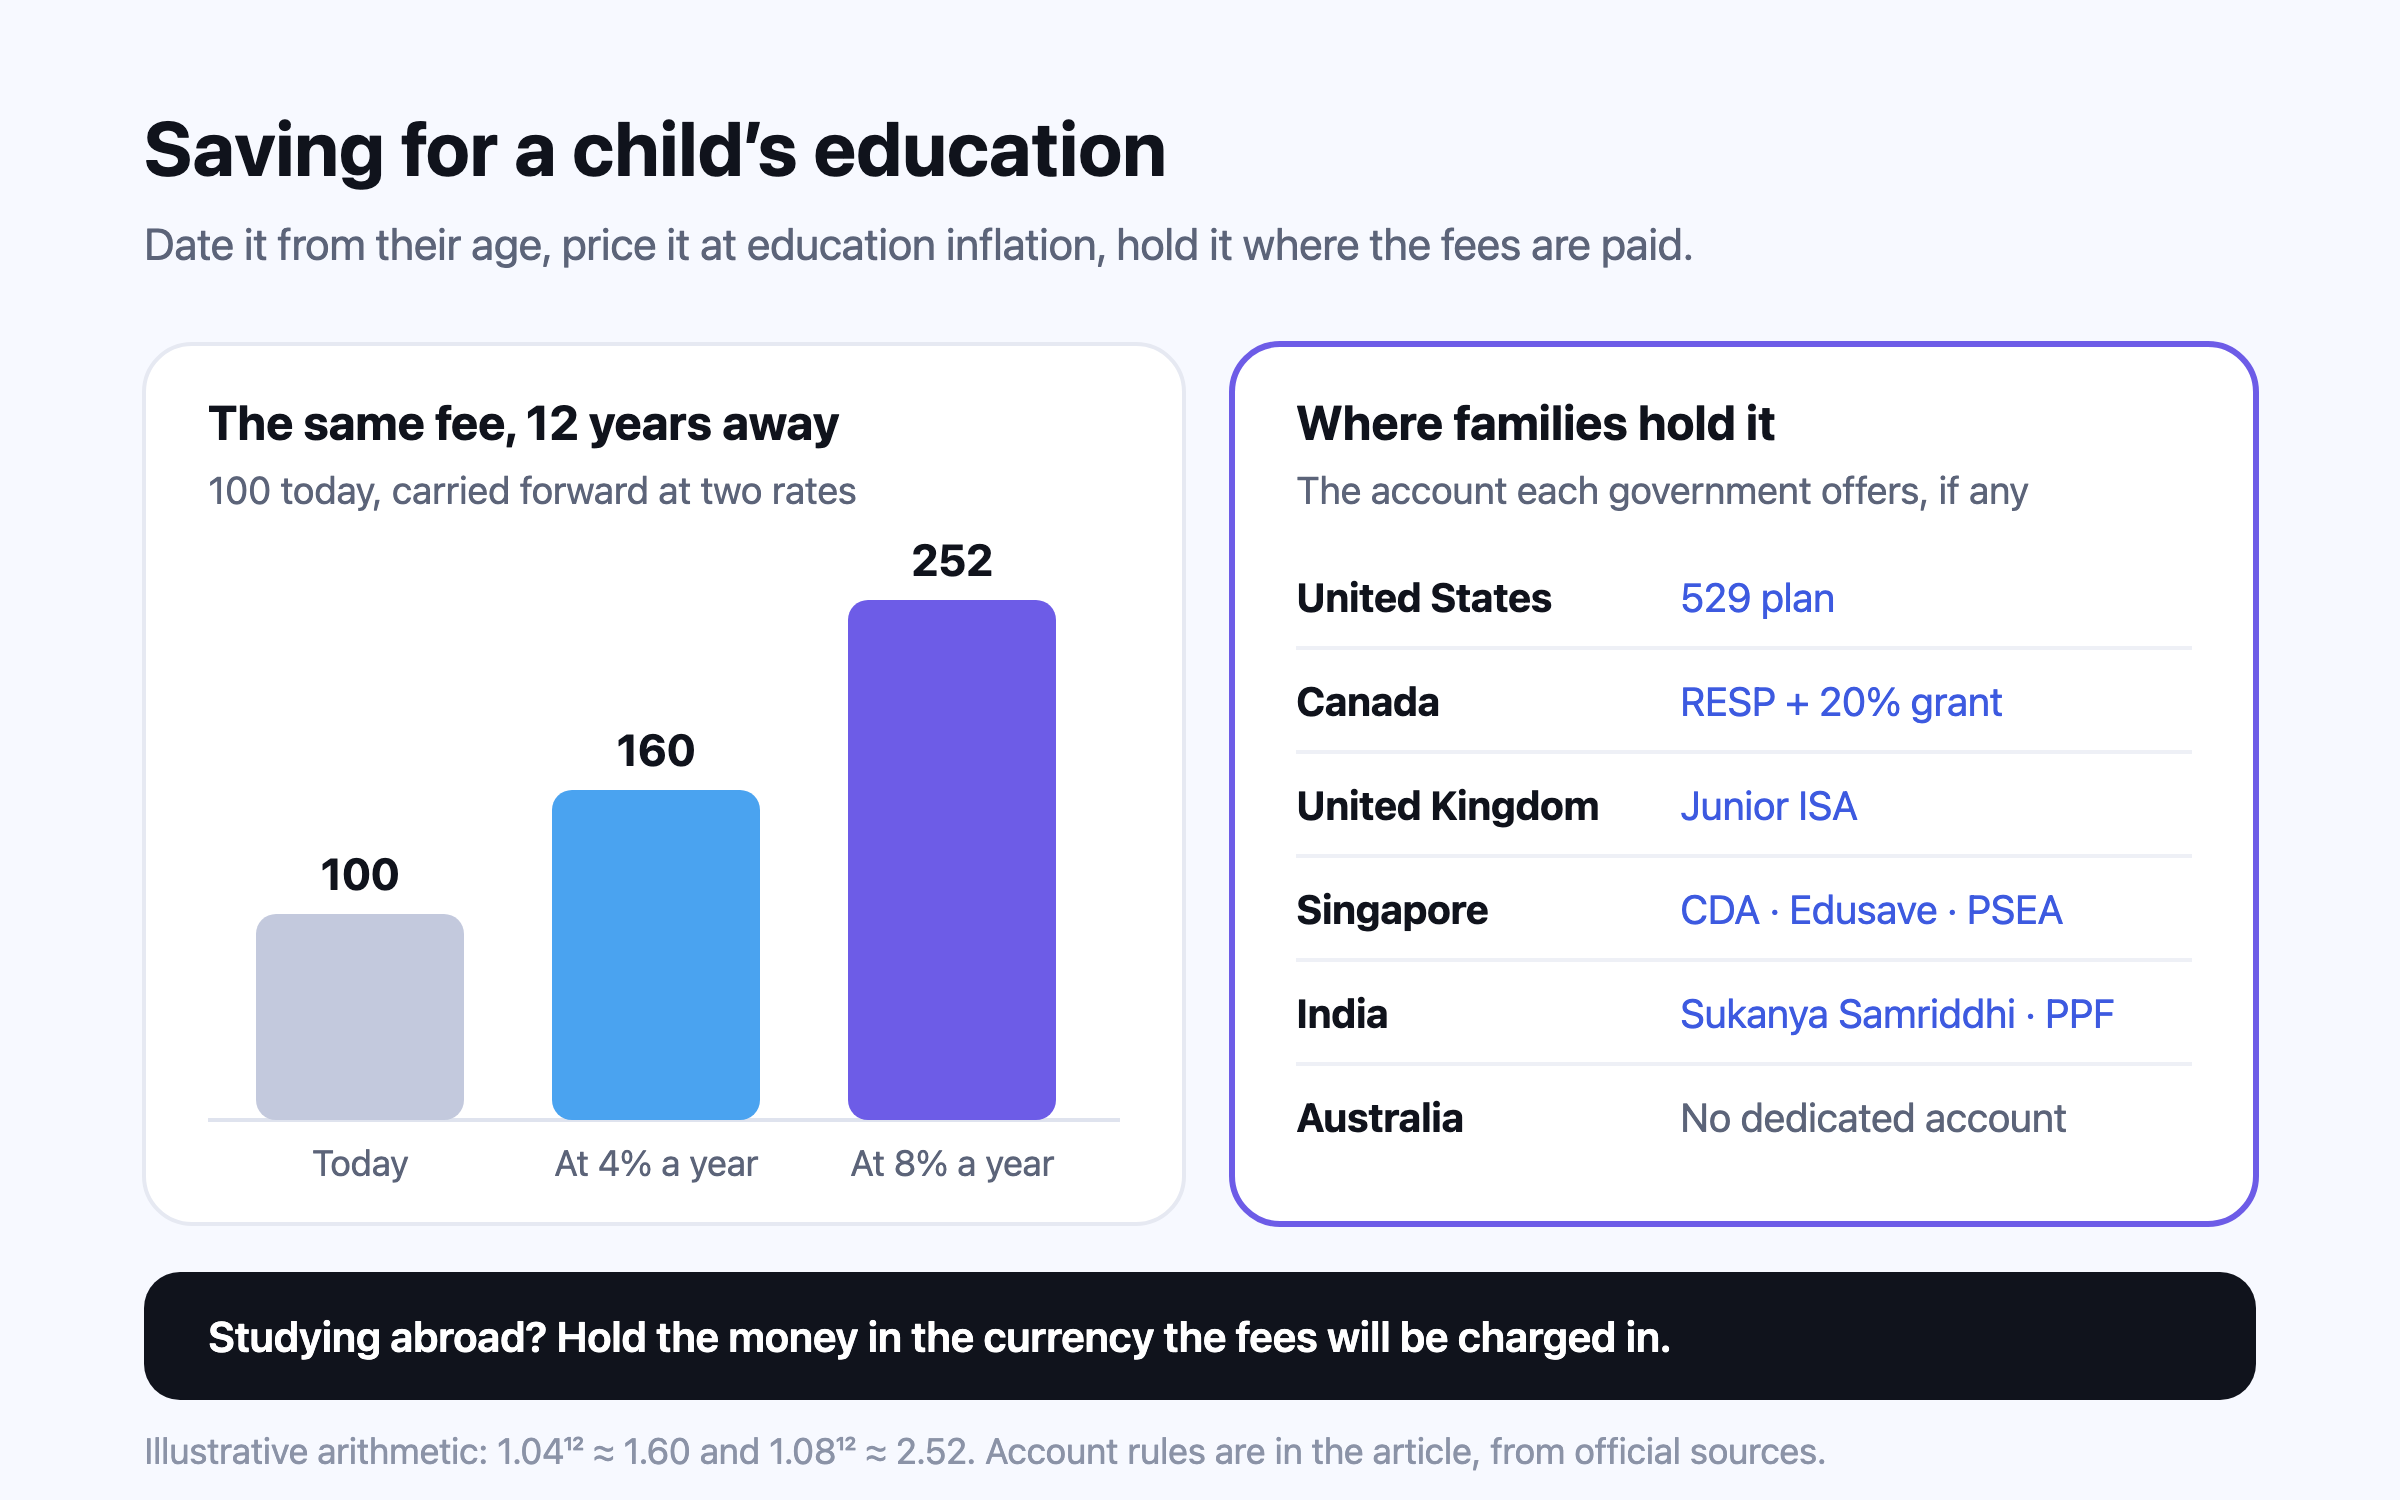
- ใส่ค่าใช้จ่ายในสกุลเงินที่จะถูกเรียกเก็บ ค่าใช้จ่ายของเป้าหมายชีวิตพิมพ์เป็นปอนด์ ดอลลาร์ หรือยูโรได้ และระบบจะแปลงเป็นสกุลเงินที่แผนใช้รายงาน ค่าใช้จ่ายนี้เพิ่มขึ้นทุกปีตามอัตราเงินเฟ้อค่าการศึกษาของแผน ซึ่งคุณเปลี่ยนได้
- ดูว่าอะไรขยับ เทียบอายุที่คาดว่าจะถึงอิสรภาพทางการเงินและผลลัพธ์ของแผน ทั้งแบบมีและไม่มีเป้าหมายนี้ เป้าหมายที่เลื่อนอายุออกไปหนึ่งหรือสองปีคือการตัดสินใจ ส่วนเป้าหมายที่เปลี่ยนผลลัพธ์จาก “พอไปได้” เป็น “ไม่พอ” คือคำเตือน
- ลองการทดสอบภาวะวิกฤต การพักงาน การตกงาน หรือช่วงเงินเฟ้อสูง ส่งผลต่างออกไปเมื่อมีเป้าหมายก้อนใหญ่อยู่ในทศวรรษเดียวกัน
- ดูทางเลือกที่ช่วยได้ ใต้ “อะไรจะช่วยขยับตัวเลขนี้” หน้า “ภาพรวม” คำนวณเป็นจำนวนปีว่าการออมเพิ่มอีกเล็กน้อย การใช้จ่ายน้อยลงอีกนิดหลังหยุดทำงาน หรือการปิดเงินกู้ที่ดอกเบี้ยแพงที่สุด ให้ผลเท่าไร ดู ทางเลือกที่ช่วยได้
ทำร่วมกันทั้งสองคน พ่อแม่สองคนมักมีสมมติฐานต่างกันว่าใครจ่ายอะไร และเป้าหมายการศึกษาคือตัวเลขแบบที่คนหนึ่งรู้แต่อีกคนเดา แผนร่วมที่ทั้งสองคนเห็นเป้าหมายและผลต่ออายุที่จะถึงอิสรภาพทางการเงินของทั้งคู่ จะเปลี่ยนการเถียงเรื่องคุณค่าเป็นการคุยเรื่องตัวเลข ซึ่งเป็นแนวทางใน คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร