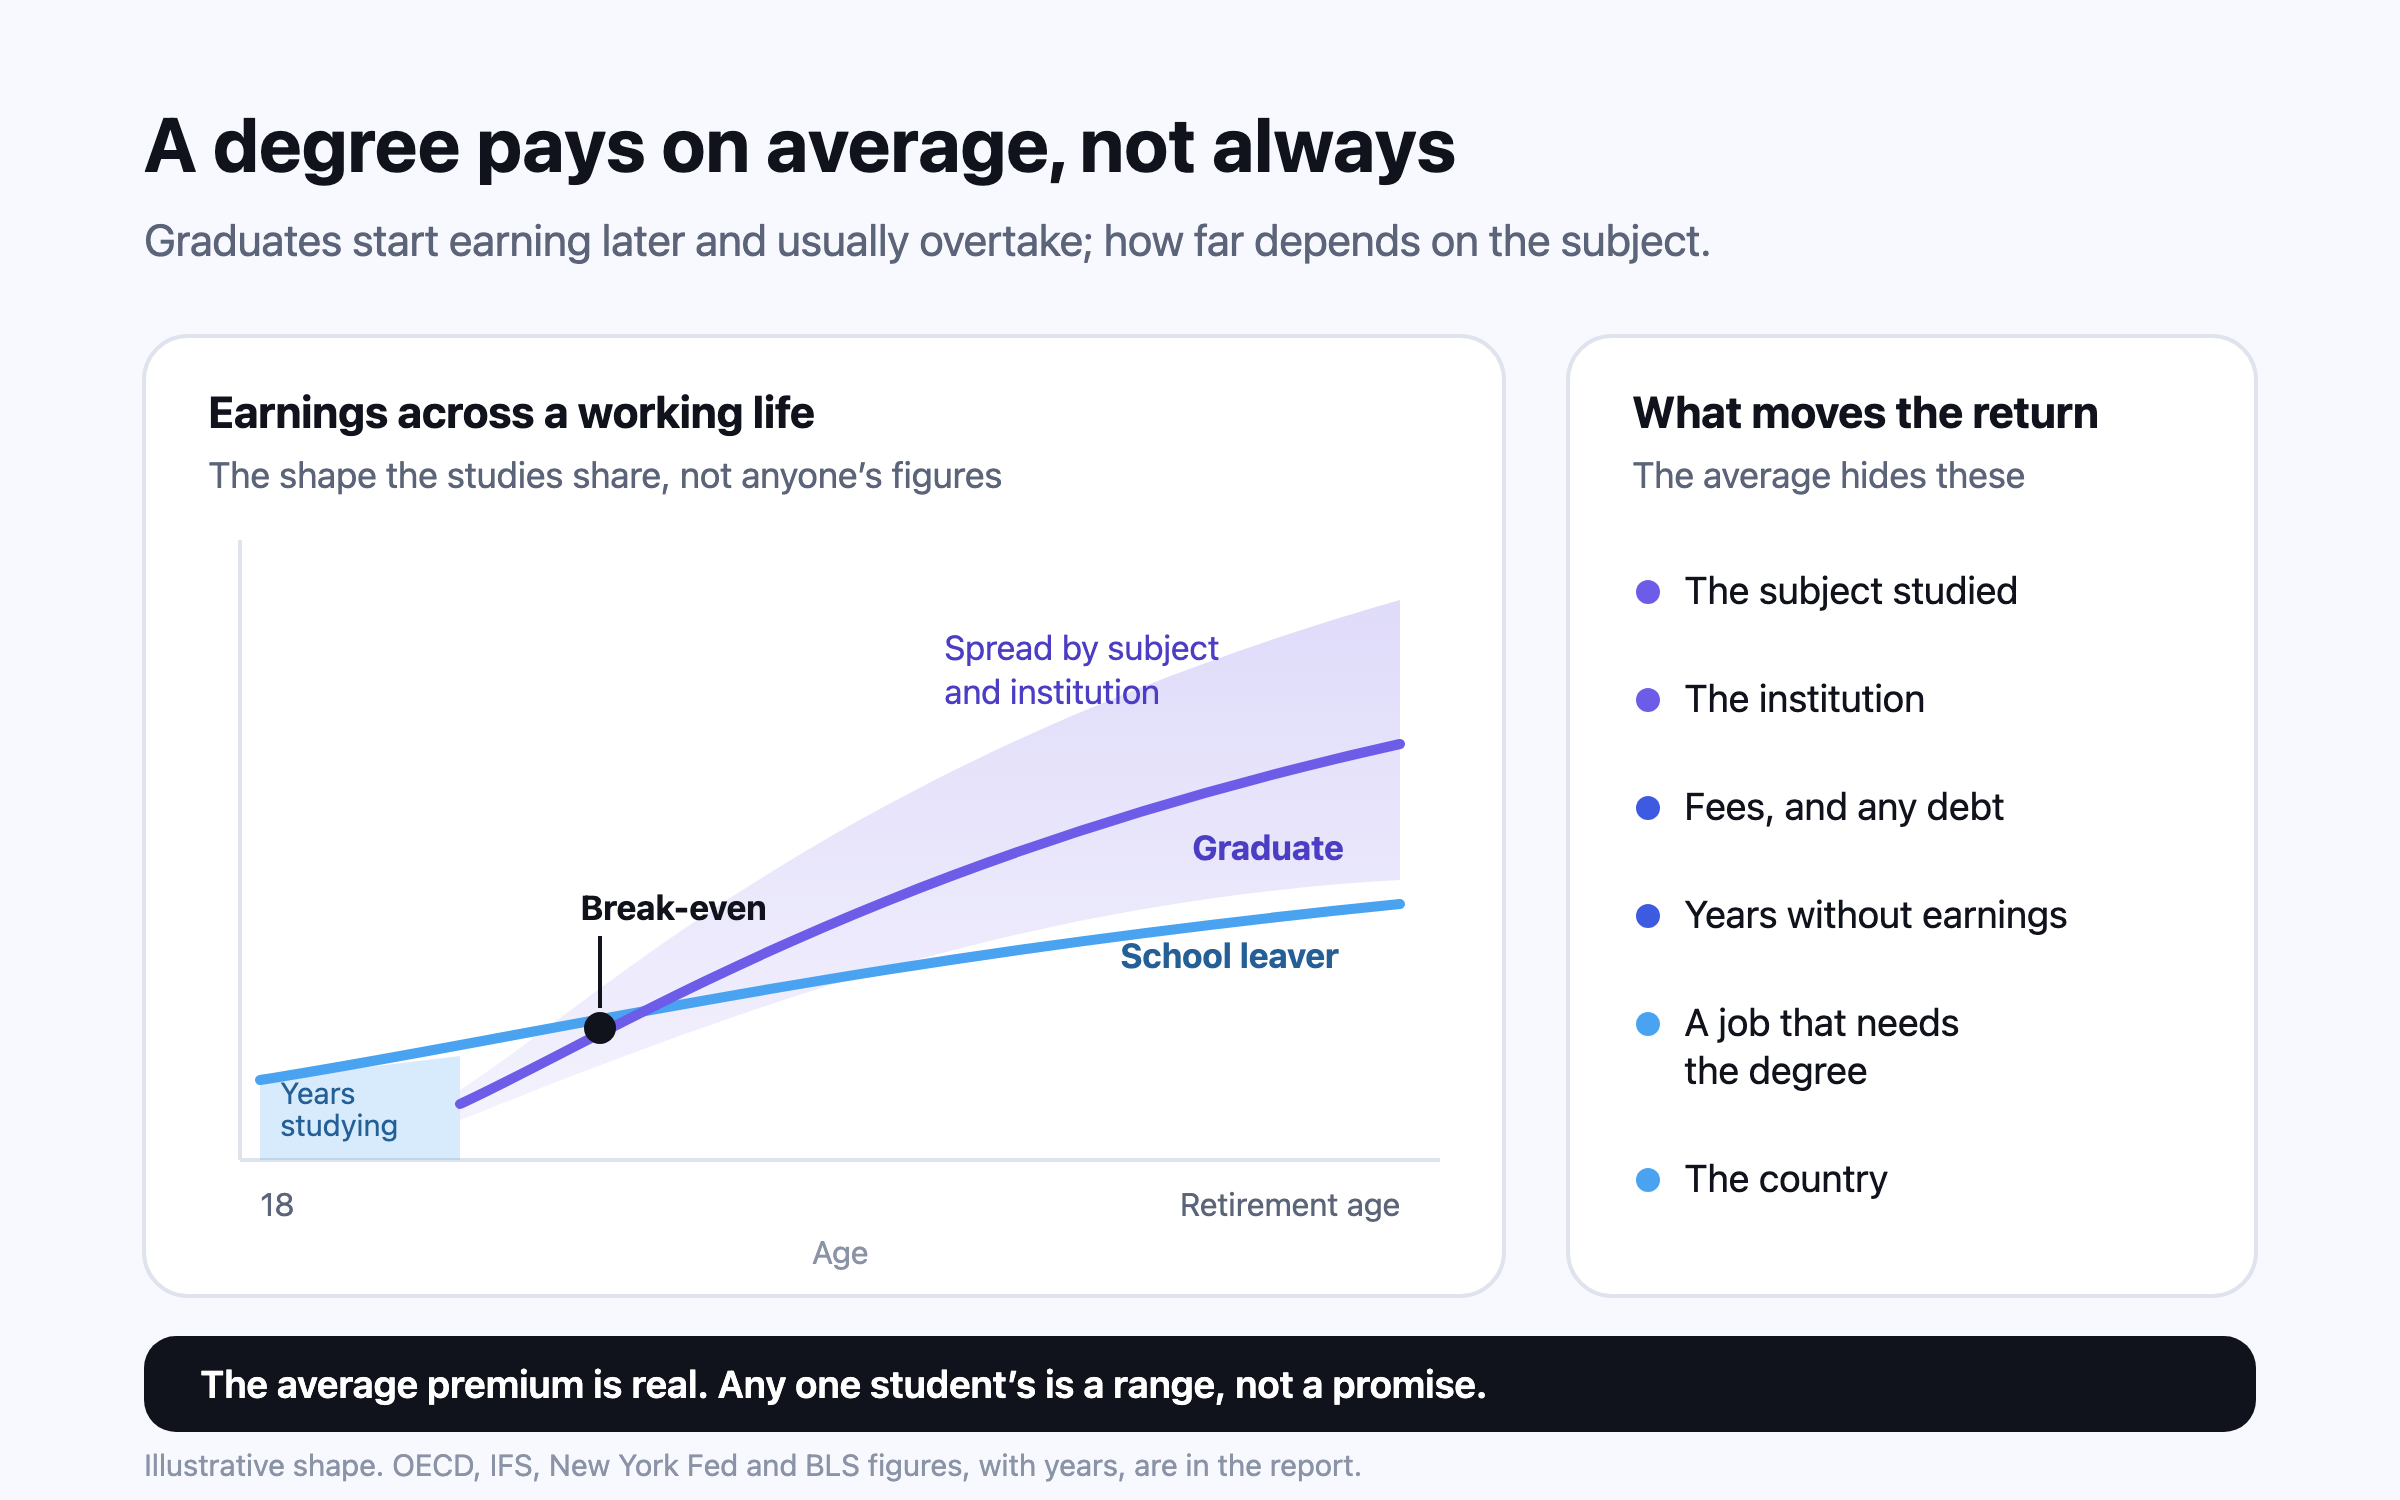
ทั่วกลุ่ม OECD ผู้ใหญ่ที่จบการศึกษาระดับอุดมศึกษามีรายได้สูงกว่าผู้ที่จบแค่มัธยมศึกษาตอนปลาย 54% และมีโอกาสมีงานทำมากกว่า ค่าเฉลี่ยนี้ซ่อนความต่างที่กว้างมาก ในอังกฤษ ผู้หญิงราว 20% และผู้ชายราว 30% คาดว่าจะได้ผลตอบแทนตลอดชีวิตติดลบ และสาขาที่เรียนก็สร้างความต่างได้มาก ปริญญามักคุ้ม แต่ปริญญาใบหนึ่งจะคุ้มหรือไม่ขึ้นอยู่กับสาขา ค่าใช้จ่าย และประเทศ
คำตอบสั้นๆ: โดยเฉลี่ยคือคุ้ม ทั่วประเทศ OECD ในปี 2024 ผู้ใหญ่อายุ 25 ถึง 64 ปีที่จบการศึกษาระดับอุดมศึกษามีรายได้สูงกว่าผู้ที่เรียนจบแค่มัธยมศึกษาตอนปลาย 54% และในปี 2025 มีงานทำ 87% เทียบกับ 78%1 แต่ค่าเฉลี่ยนี้ประกอบด้วยผลลัพธ์ที่ต่างกันมาก Institute for Fiscal Studies (IFS สถาบันวิจัยด้านการคลังของสหราชอาณาจักร) ประมาณว่าในอังกฤษ ผู้หญิงราว 20% และผู้ชายราว 30% คาดว่าจะได้ผลตอบแทนตลอดชีวิตจากปริญญาติดลบเมื่อนับต้นทุนแล้ว2 และในสหรัฐฯ ผู้จบใหม่ 42% ทำงานที่ไม่ต้องใช้ปริญญา3 คำถามที่ควรถามจึงไม่ใช่ว่าปริญญาคุ้มไหม แต่คือปริญญาใบนี้ ที่ราคานี้ คุ้มไหม
+54%1
รายได้ของผู้ใหญ่ที่จบอุดมศึกษาเทียบกับมัธยมศึกษาตอนปลาย ค่าเฉลี่ย OECD ปี 2024
+80%1
ผู้จบปริญญาโทหรือเอกเทียบกับมัธยมศึกษาตอนปลาย ค่าเฉลี่ย OECD
£100,0002
ผลตอบแทนสุทธิตลอดชีวิตโดยเฉลี่ยของปริญญาตรีในอังกฤษ (ราว 15%)
42%3
ผู้จบใหม่ในสหรัฐฯ ที่ทำงานซึ่งไม่ต้องใช้ปริญญา ไตรมาส 2 ปี 2026
ส่วนต่างรายได้ รายประเทศ
OECD วัดส่วนต่างเป็นดัชนี คือรายได้ของคนทำงานเต็มเวลาตลอดปีอายุ 25 ถึง 64 ปีในแต่ละระดับการศึกษา โดยให้มัธยมศึกษาตอนปลายเท่ากับ 1001 โดยเฉลี่ย ปริญญาตรีมีรายได้สูงกว่า 39% และปริญญาโทหรือเอกสูงกว่า 80% ขณะที่คนที่ไม่จบมัธยมศึกษาตอนปลายมีรายได้ต่ำกว่า 17%1
ความต่างคือส่วนที่น่าสนใจที่สุด ส่วนต่างอยู่ที่ 25% หรือต่ำกว่าในเดนมาร์ก นอร์เวย์ และสวีเดน แต่เกิน 100% ในชิลี โคลอมเบีย บราซิล และแอฟริกาใต้1 ในชิลี ผู้จบปริญญาโทหรือเอกมีรายได้ 3.79 เท่าของคนจบมัธยมศึกษาตอนปลาย ส่วนในสหราชอาณาจักรอยู่ที่ 1.49 เท่า1 คำอธิบายที่ใช้กันทั่วไปคืออุปทานและวิธีกำหนดค่าจ้าง ที่ไหนผู้จบปริญญามีน้อยเมื่อเทียบกับความต้องการ ส่วนต่างจะสูง และที่ไหนคนหนุ่มสาวส่วนใหญ่เข้ามหาวิทยาลัยอยู่แล้ว และค่าจ้างถูกบีบให้ใกล้กันด้วยการเจรจาต่อรองร่วม ส่วนต่างจะเล็กกว่า สหรัฐฯ อยู่ในระดับสูงในกลุ่มประเทศร่ำรวย โดยผู้จบอุดมศึกษามีรายได้สูงกว่า 70%1
สถิติแรงงานของอเมริกาเล่าเรื่องเดียวกันในรายละเอียดที่ลึกกว่า ในปี 2025 คนทำงานเต็มเวลาอายุ 25 ปีขึ้นไปที่จบปริญญาตรีซึ่งอยู่ตรงค่ามัธยฐาน มีรายได้ $1,578 ต่อสัปดาห์ เทียบกับ $966 ของผู้จบมัธยมปลาย สูงกว่าราว 63% และ $1,876 สำหรับผู้จบปริญญาโท4 ตลอดชีวิตการทำงาน Center on Education and the Workforce ของมหาวิทยาลัยจอร์จทาวน์ประเมินรายได้มัธยฐานไว้ที่ $2.8 ล้านสำหรับปริญญาตรี และ $1.6 ล้านสำหรับผู้จบมัธยมปลาย สูงกว่า 75%5
การมีงานทำ: ผลตอบแทนที่คนมักลืม
ปริญญาเพิ่มโอกาสที่จะได้ทำงานตั้งแต่แรก ทั่ว OECD ในปี 2025 ผู้ใหญ่ที่จบอุดมศึกษามีงานทำ 87% เทียบกับ 78% ของผู้จบมัธยมศึกษาตอนปลาย และ 60% ของผู้ที่ต่ำกว่านั้น อัตรานี้สูงขึ้นตามแต่ละระดับ จาก 86% สำหรับปริญญาตรี เป็น 90% สำหรับปริญญาโท และ 94% สำหรับปริญญาเอก1 ในสหรัฐฯ อัตราการว่างงานในปี 2025 อยู่ที่ 2.8% สำหรับผู้จบปริญญาตรี และ 4.3% สำหรับผู้จบมัธยมปลาย4
อินเดียเป็นข้อยกเว้นในตารางของ OECD เอง ที่นั่นผู้ใหญ่ที่จบอุดมศึกษามีงานทำ 64% ในปี 2025 เทียบกับ 67% ของผู้จบมัธยมศึกษาตอนปลาย และ 66% ของผู้ที่ต่ำกว่านั้น1 ตารางไม่ได้บอกเหตุผล และ OECD ไม่ได้เผยแพร่ส่วนต่างรายได้ของอินเดียมาเทียบ จึงไม่ควรอ่านตัวเลขใดเป็นคำตัดสินเรื่องปริญญาของอินเดีย แต่ก็เป็นเครื่องเตือนว่าค่าเฉลี่ยระหว่างประเทศอธิบายตลาดแรงงานของประเทศร่ำรวย และปริญญาจะพาไปสู่งานที่ต้องใช้ปริญญาได้ก็ต่อเมื่อมีงานแบบนั้นมากพอ
ค่าเฉลี่ยซ่อนความต่าง: สาขา สถาบัน และงาน
หลักฐานที่ละเอียดที่สุดมาจากอังกฤษ ซึ่ง IFS เชื่อมข้อมูลภาษีของผู้จบปริญญากับปริญญาที่ได้ ประมาณการปี 2026 ระบุว่าผลตอบแทนสุทธิตลอดชีวิตโดยเฉลี่ย คือรายได้ตลอดชีวิตที่เพิ่มขึ้นจากปริญญาหลังหักภาษีและการชำระคืนเงินกู้เพื่อการศึกษา อยู่ที่ราว £100,000 หรือ 15% แยกเป็น £109,000 สำหรับผู้ชาย และ £90,000 สำหรับผู้หญิง2 ค่ามัธยฐานต่ำกว่า คือ £60,000 สำหรับผู้ชาย และ £67,000 สำหรับผู้หญิง เพราะผลตอบแทนที่สูงมากของคนส่วนน้อยดึงค่าเฉลี่ยขึ้น2 งานศึกษาเดียวกันพบว่าผู้หญิงราว 20% และผู้ชายราว 30% คาดว่าจะได้ผลตอบแทนติดลบ2 และค่าเฉลี่ยนี้ต่ำกว่าประมาณการปี 2020 ของ IFS ราว 30% ซึ่งอยู่ที่ราว £130,000 สำหรับผู้ชาย และ £100,000 สำหรับผู้หญิง6
- สาขา แพทยศาสตร์และเศรษฐศาสตร์ให้ผลตอบแทนเฉลี่ยเกิน £400,000 ในอังกฤษ ส่วนศิลปะสร้างสรรค์ ปรัชญา และภาษาให้ผลตอบแทนน้อย หรือสำหรับหลายคนติดลบ2 ทั่ว OECD วุฒิด้าน STEM (วิทยาศาสตร์ เทคโนโลยี วิศวกรรม และคณิตศาสตร์) มักเชื่อมโยงกับรายได้สูงสุด ส่วนศิลปะ มนุษยศาสตร์ และครุศาสตร์เชื่อมโยงกับรายได้ต่ำสุด7
- งานที่ปริญญาพาไป ในกลุ่มผู้จบใหม่ในสหรัฐฯ ปี 2024 ผู้เรียนเอกพยาบาล 12.8% ทำงานต่ำกว่าวุฒิ เทียบกับ 63.9% ในสาขาศิลปะการแสดง และ 65.8% ในสาขากระบวนการยุติธรรมทางอาญา3 ปริญญาที่ไม่ได้นำไปสู่งานระดับปริญญามีส่วนต่างรายได้น้อยกว่ามาก
- วุฒิสูงเกินงาน การสำรวจทักษะผู้ใหญ่ (Survey of Adult Skills) ของ OECD พบว่าโดยเฉลี่ยทั่ว OECD คนทำงานราว 23% มีวุฒิสูงเกินงานที่ทำ โดยเป็น 37% ในอังกฤษ และ 35% ในญี่ปุ่น และการมีวุฒิสูงเกินงานทำให้ได้ค่าจ้างต่ำกว่าคนที่มีทักษะเท่ากันและได้งานตรงวุฒิราว 12%8
- อายุ ส่วนต่างรายได้เพิ่มขึ้นตลอดอาชีพ คือ 38% สำหรับคนอายุ 25 ถึง 34 ปี เทียบกับ 65% สำหรับคนอายุ 45 ถึง 54 ปี ตามค่าเฉลี่ย OECD1 ผลตอบแทนมาทีหลัง ขณะที่ต้นทุน ทั้งค่าเล่าเรียน หนี้ และรายได้ที่เสียไป มาก่อน
การทำงานต่ำกว่าวุฒิไม่ได้เป็นปัญหาเฉพาะสาขาที่อ่อน ในสหรัฐฯ กลางปี 2026 ผู้จบปริญญาทั้งหมดอายุ 22 ถึง 65 ปี 33.7% และผู้จบใหม่อายุ 22 ถึง 27 ปีราว 42% ทำงานที่ปกติไม่ต้องใช้ปริญญา3 แต่ถึงอย่างนั้น ผู้จบใหม่ก็ยังมีรายได้มัธยฐาน $60,000 ในปี 2025 เทียบกับ $40,000 ของคนวัยเดียวกันที่จบแค่มัธยมปลาย3 ทั้งสองเรื่องจริงพร้อมกัน ปริญญาเพิ่มรายได้ที่คาดหวัง และผู้จบปริญญาจำนวนมากใช้เวลาหลายปีในงานที่ไม่ต้องใช้ปริญญา
ด้านต้นทุน: ค่าเล่าเรียน หนี้ และปีที่ไม่มีรายได้
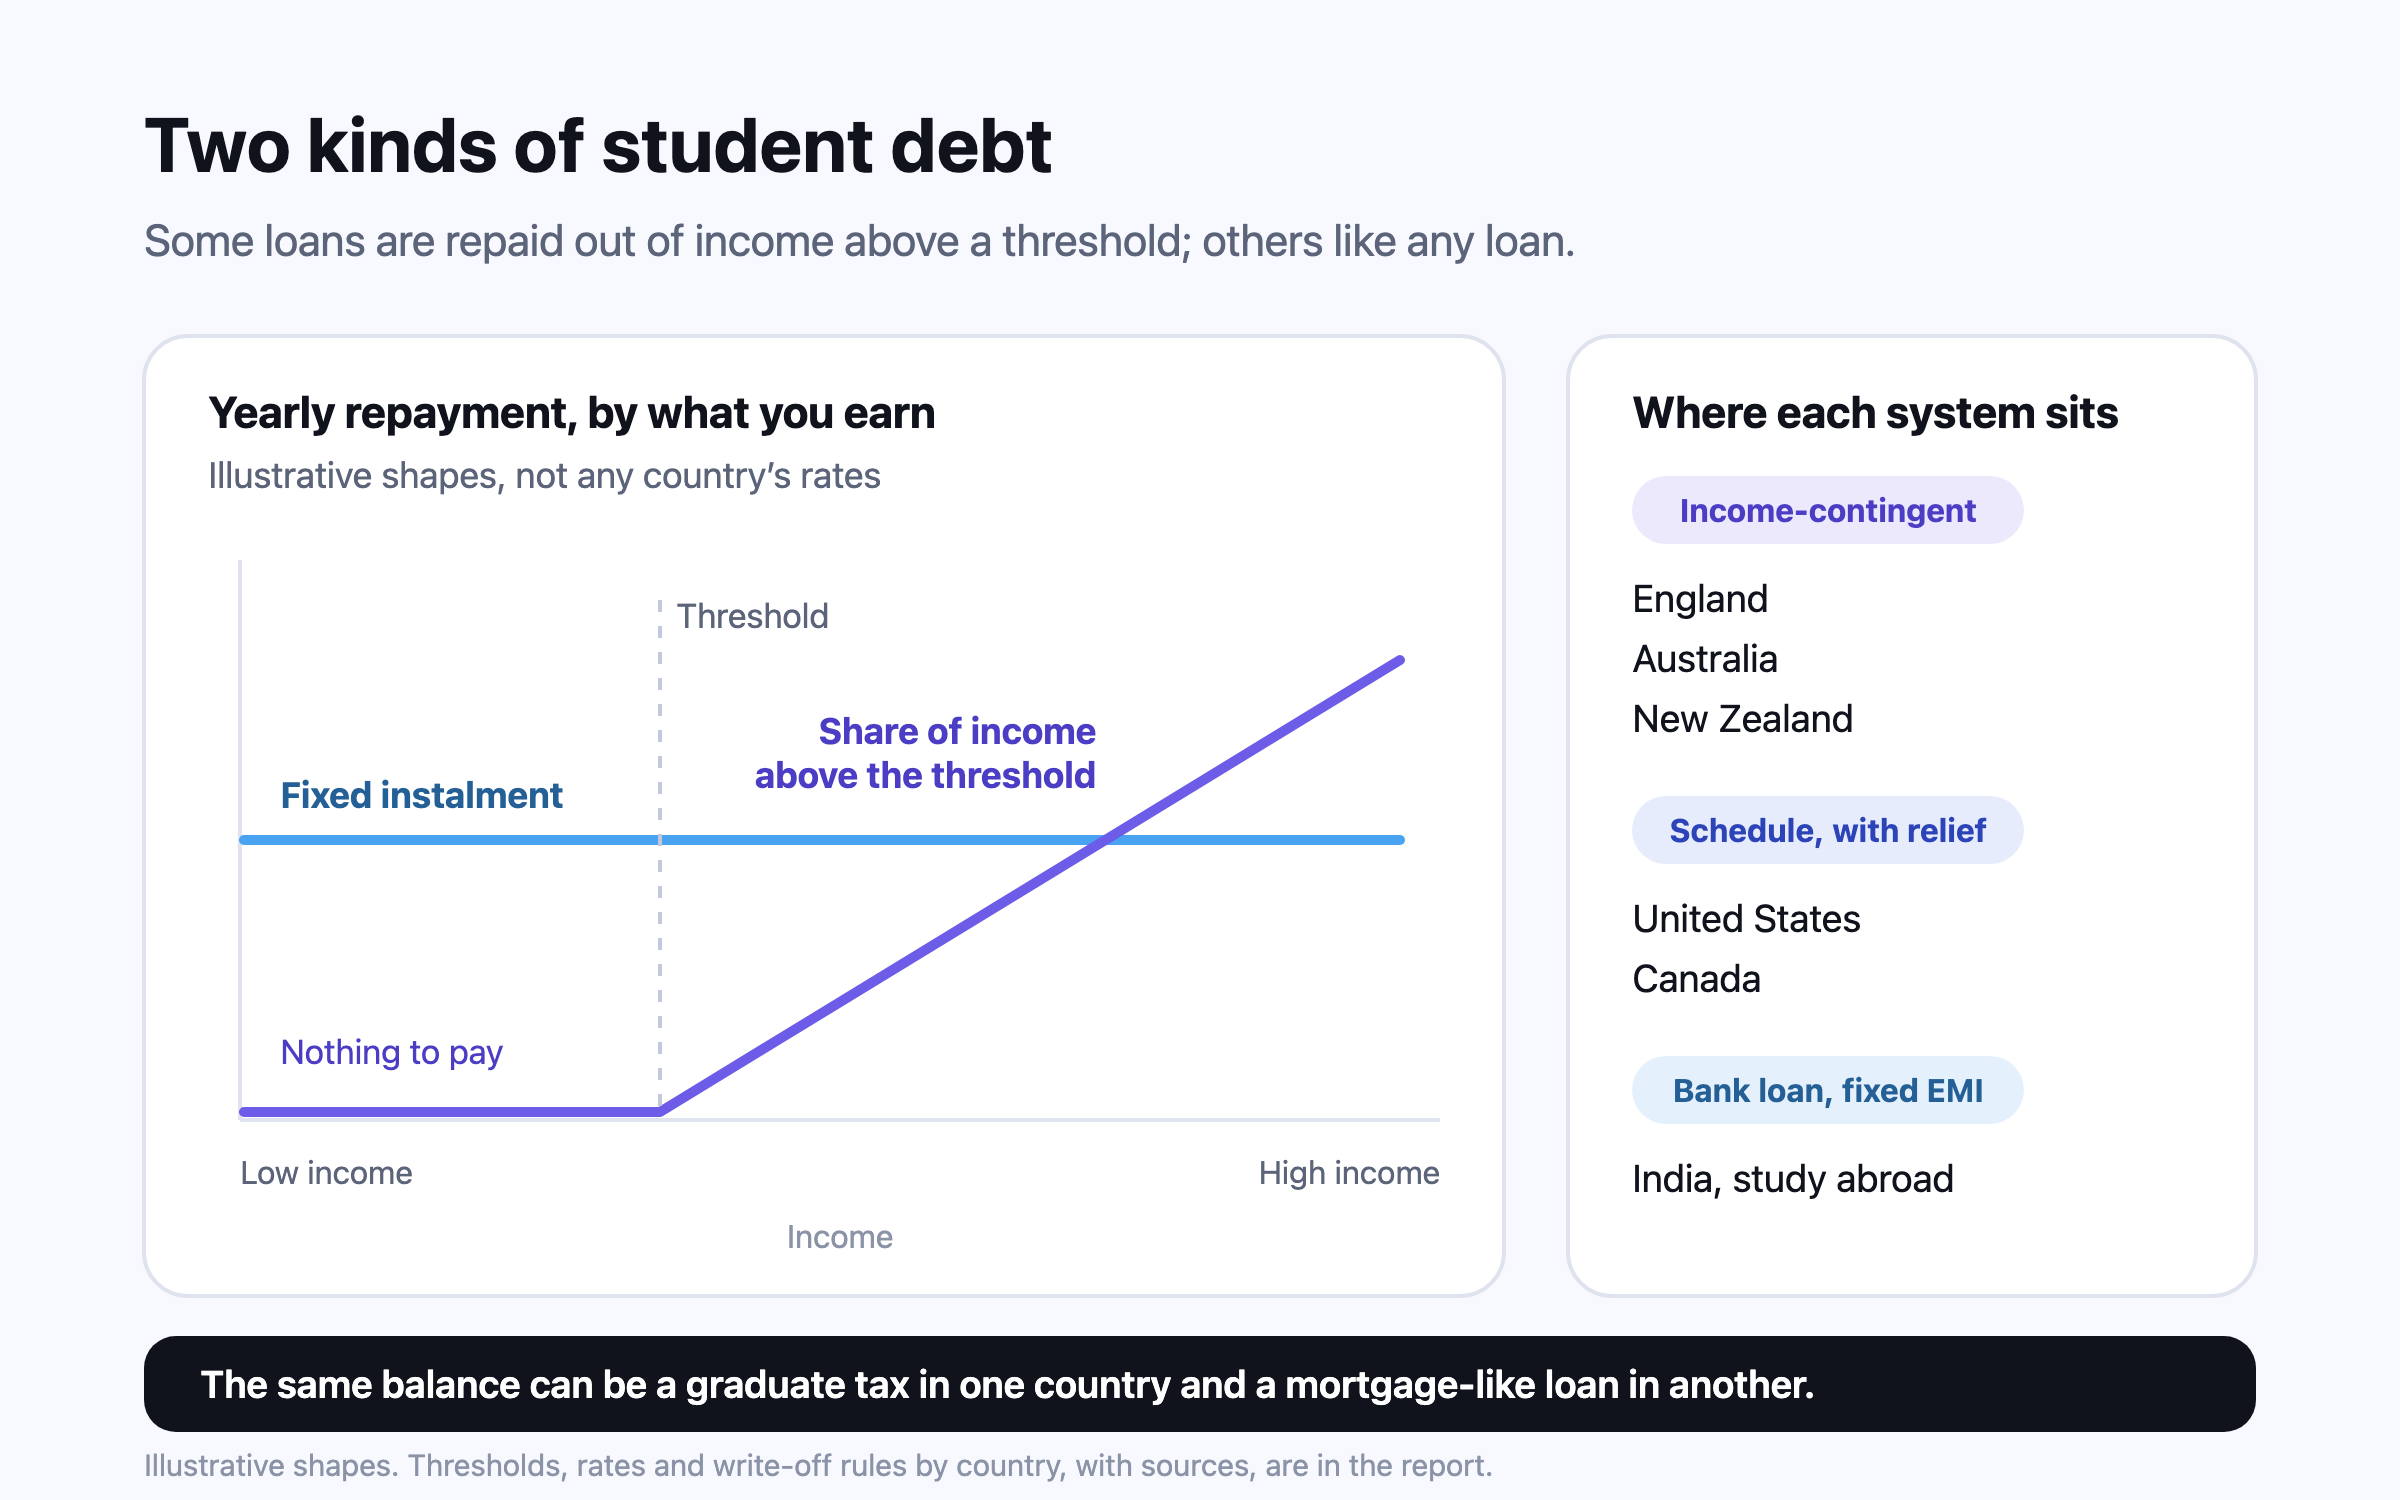
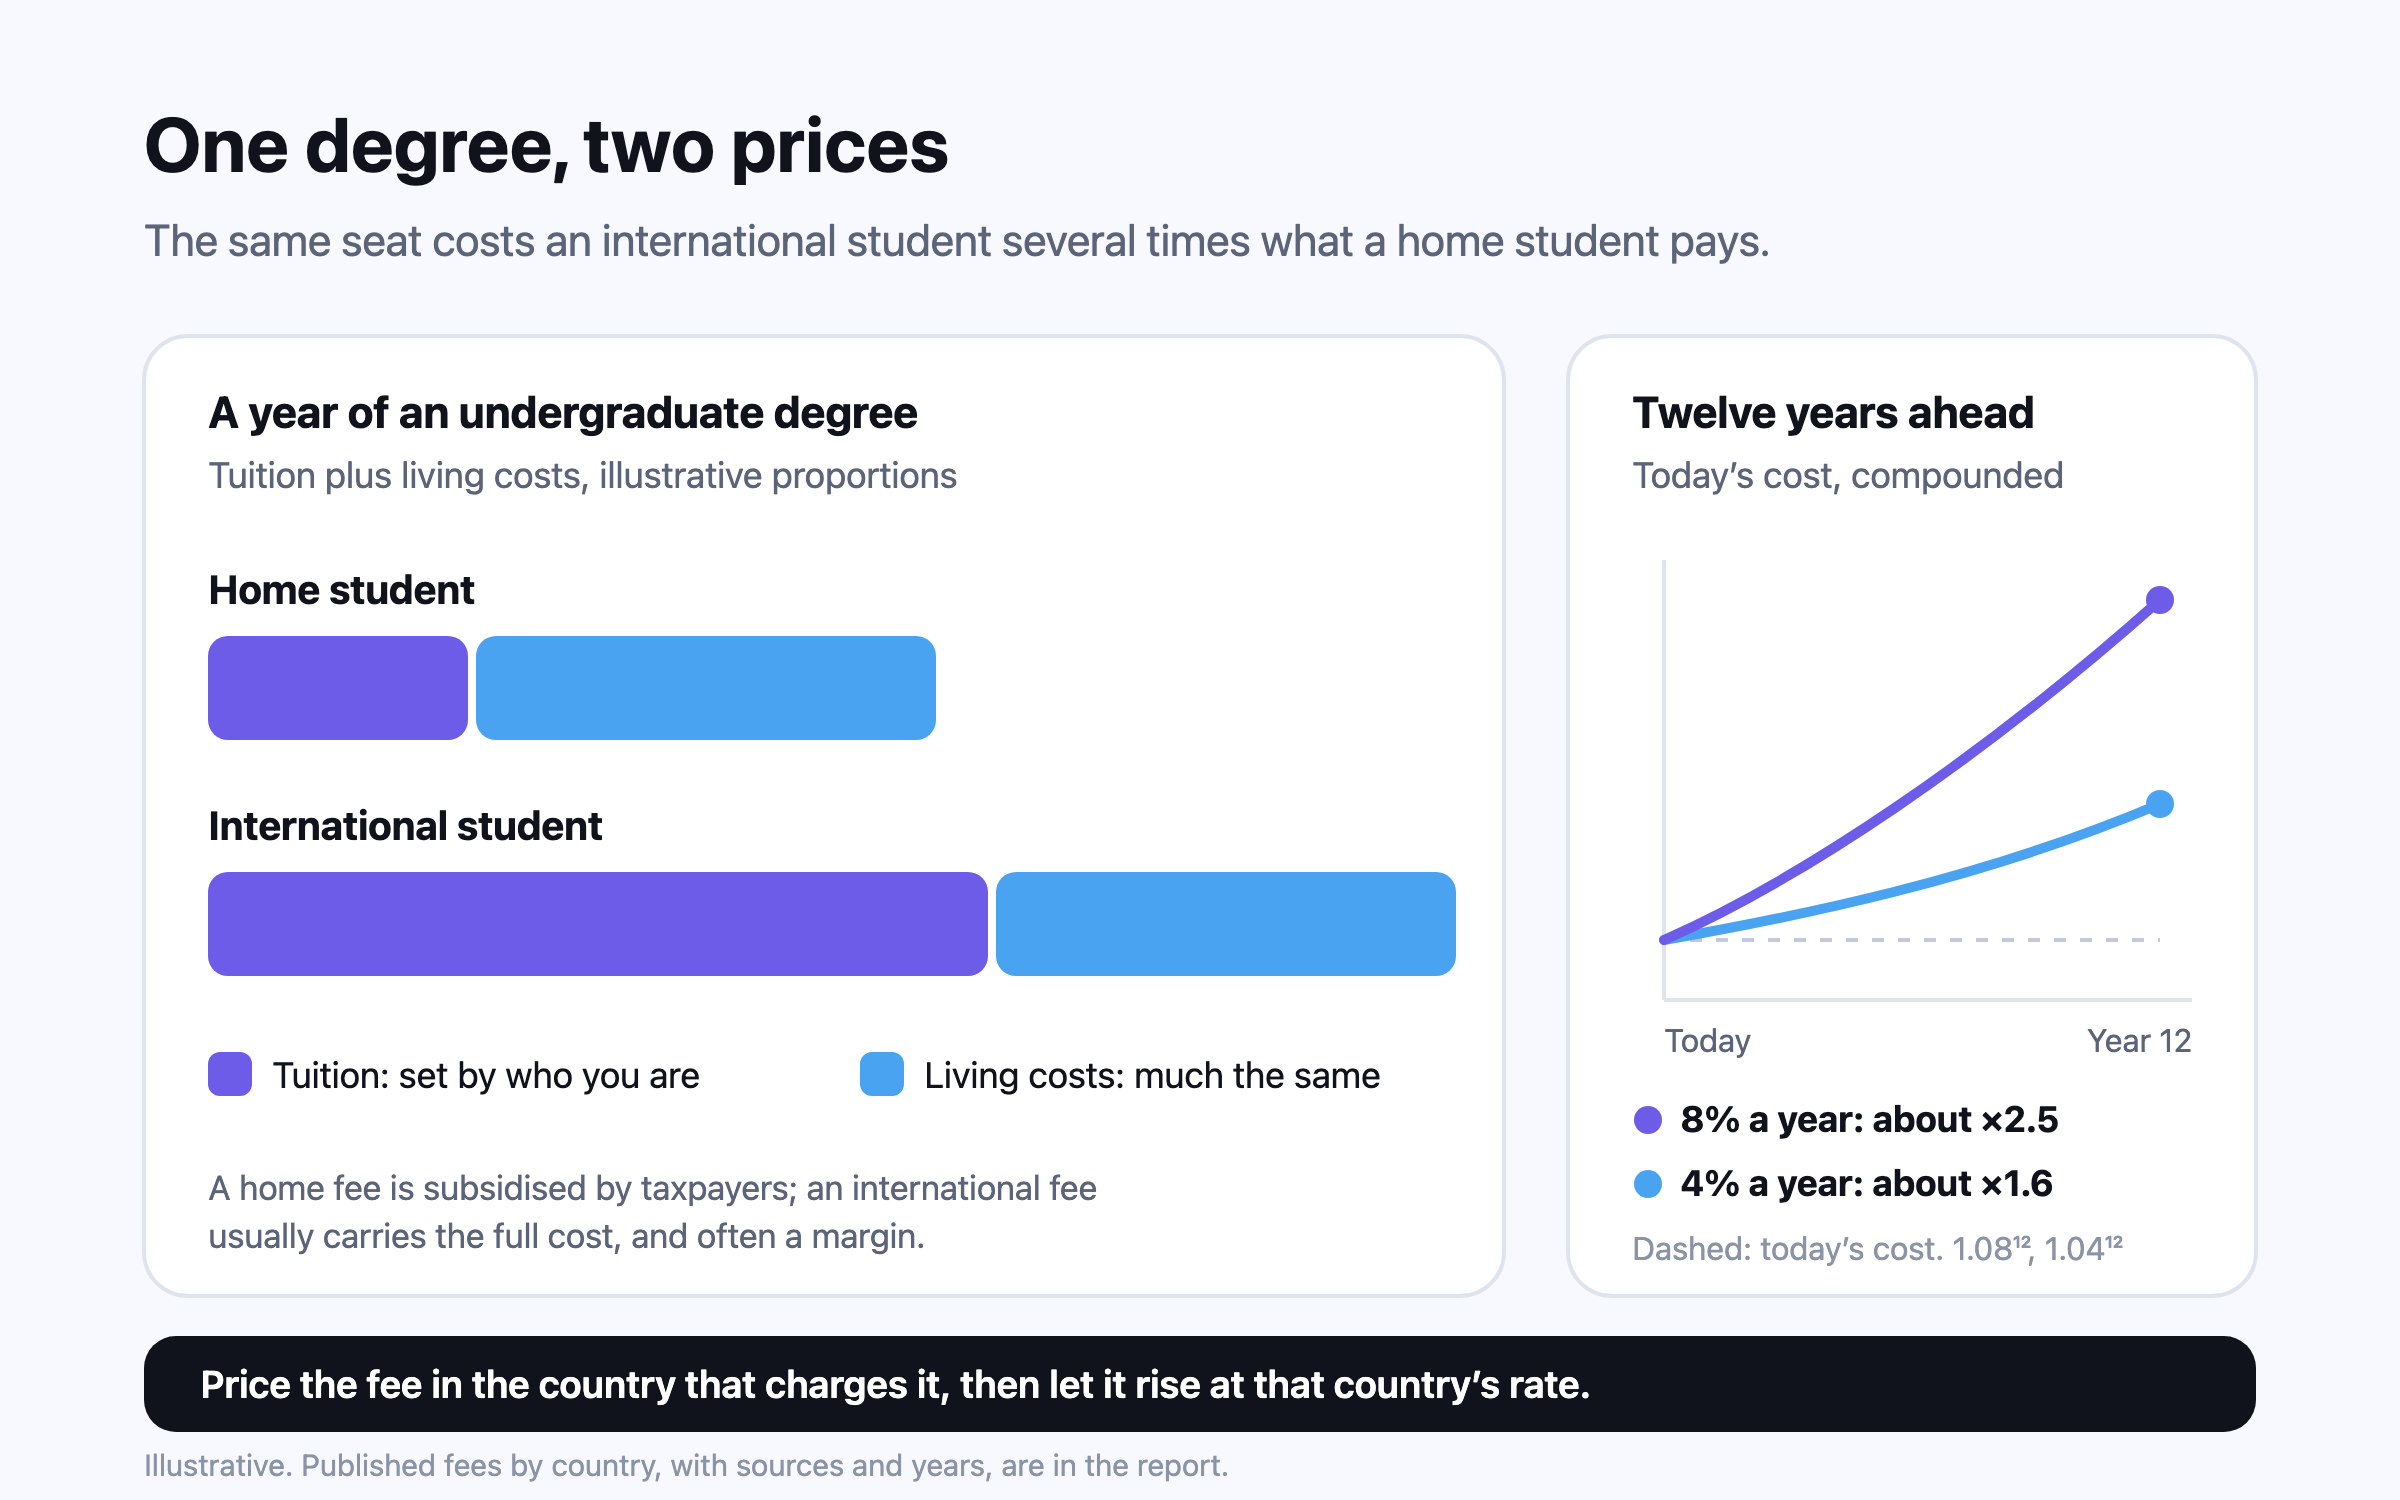
ผลตอบแทนคือส่วนต่างรายได้ลบต้นทุน และต้นทุนมีสามส่วน ส่วนแรกคือค่าเล่าเรียนและค่าครองชีพ ซึ่งมีตั้งแต่แทบไม่มีเลยที่มหาวิทยาลัยรัฐในเยอรมนี ไปจนถึงหลายหมื่นต่อปีสำหรับนักศึกษาต่างชาติในสหราชอาณาจักร สหรัฐฯ หรือแคนาดา ดูรายละเอียดใน ค่าเรียนระดับอุดมศึกษาในแต่ละประเทศ ส่วนที่สองคือหนี้และดอกเบี้ย ซึ่งทำงานต่างกันมากในแต่ละประเทศ ดู เปรียบเทียบระบบเงินกู้เพื่อการศึกษา ส่วนที่สามคือส่วนที่ครอบครัวส่วนใหญ่ลืมนับ คือรายได้สามหรือสี่ปีที่คนจบมัธยมจะได้รับ
เมื่อนับทั้งสามส่วน OECD ประเมินผลตอบแทนทางการเงินสุทธิส่วนบุคคลของการศึกษาระดับอุดมศึกษา คือรายได้ที่เพิ่มขึ้นตลอดชีวิตลบต้นทุน คิดลดที่ 2% ต่อปี ไว้ที่ USD 364,200 สำหรับผู้ชาย และ USD 300,900 สำหรับผู้หญิงโดยเฉลี่ยในปี 2022 โดยสูงที่สุดในสหรัฐฯ7 ตัวเลขนี้คำนวณจากต้นทุนปกติของแต่ละประเทศสำหรับนักศึกษาของประเทศนั้นเอง ครอบครัวที่จ่ายค่าเล่าเรียนแบบนักศึกษาต่างชาติ หรือกู้ที่อัตราดอกเบี้ยเชิงพาณิชย์ จะเริ่มต้นตามหลังไปอีกหลายปี ปริญญาเดียวกันจึงให้ผลตอบแทนต่างกันมากได้สำหรับนักศึกษาสองคนที่นั่งเรียนห้องเดียวกัน
ผลตอบแทนต่อรัฐ และทำไมนักศึกษาในประเทศจ่ายน้อยกว่า
ผู้จบปริญญาจ่ายภาษีมากกว่าตลอดชีวิต รัฐจึงได้ประโยชน์ด้วย OECD ประเมินผลตอบแทนทางการเงินสุทธิต่อรัฐโดยเฉลี่ยจากการศึกษาระดับอุดมศึกษาไว้ราว USD 127,000 สำหรับผู้ชาย และ USD 60,600 สำหรับผู้หญิงในประมาณการล่าสุด9 ในอังกฤษ IFS ประเมินว่ากระทรวงการคลังได้ประโยชน์เฉลี่ย £107,000 ต่อผู้จบปริญญาชาย และ £48,000 ต่อผู้จบปริญญาหญิง แต่ขาดทุนกับปริญญาราว 40% เมื่อนับเงินกู้การศึกษาที่ไม่ได้ชำระคืน2 ประโยชน์ต่อรัฐนี้คือเหตุผลของการอุดหนุนนักศึกษาในประเทศ และเป็นเหตุที่นักศึกษาต่างชาติ ซึ่งภาษีส่วนใหญ่จะไปจ่ายที่อื่น ต้องจ่ายเต็มราคา
จะชั่งน้ำหนักอย่างไรสำหรับครอบครัวของคุณ
- เริ่มจากสาขาและประเภทงานที่สาขานั้นพาไป ไม่ใช่ชื่อสถาบัน ในข้อมูลของอังกฤษ ผลตอบแทนเฉลี่ยมีตั้งแต่ใกล้ศูนย์หรือต่ำกว่านั้นในบางสาขา ไปจนถึงเกิน £400,000 ในสาขาอื่น2
- คิดต้นทุนทั้งหมด ทั้งค่าเล่าเรียน ค่าครองชีพ ดอกเบี้ยเงินกู้ถ้ามี และรายได้หลายปีที่เสียไป
- เทียบส่วนต่างรายได้ในประเทศที่ผู้จบปริญญาน่าจะไปทำงาน ไม่ใช่ประเทศที่เรียน ส่วนต่างในประเทศนอร์ดิกเป็นหนึ่งในสี่ของชิลีหรือน้อยกว่า1
- มองค่าเฉลี่ยเป็นจุดกลางของช่วง วางแผนเผื่อกรณีที่ปริญญาให้ผลช้ากว่าที่หวัง หรือไม่ให้ผลเลย แล้วดูว่าครอบครัวรับไหวหรือไม่
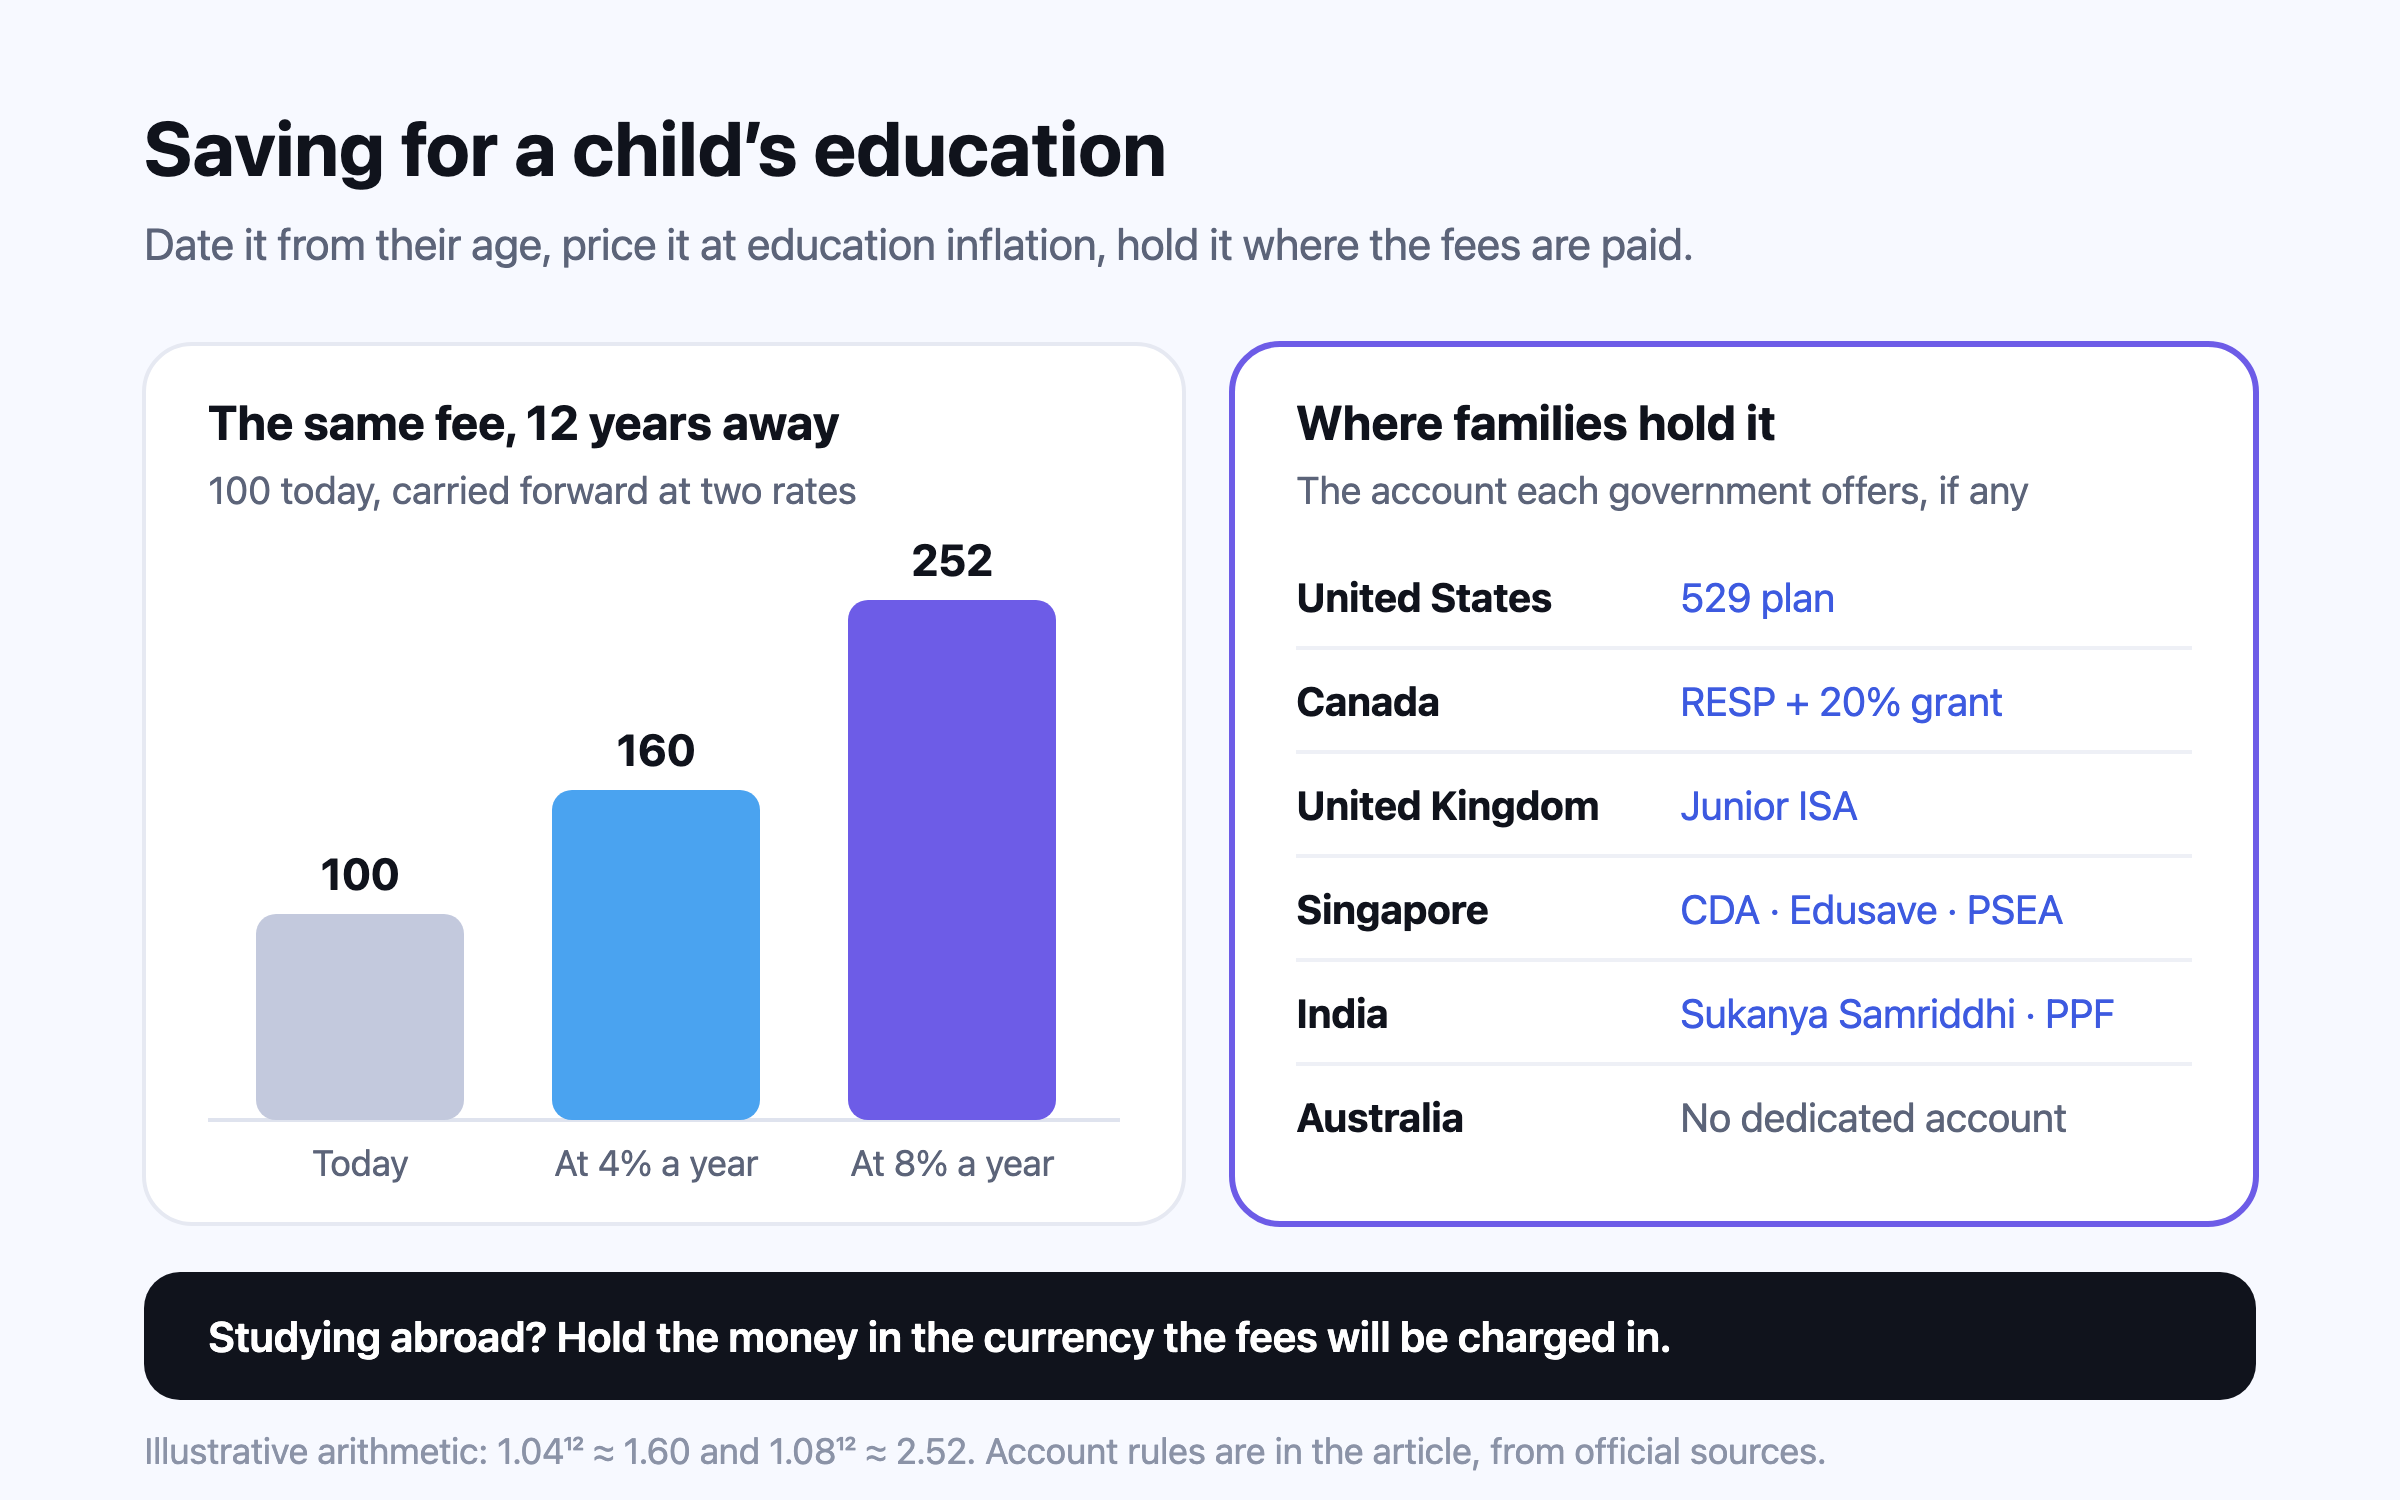
- ใส่ต้นทุนนี้ไว้ในแผนเดียวกับทุกอย่าง เพื่อให้แข่งกับอิสรภาพทางการเงินของคุณเองอย่างตรงไปตรงมา การได้อย่างเสียอย่างนี้อธิบายไว้ใน การศึกษาของลูก หรืออิสรภาพทางการเงินของคุณเอง