การออมเพื่อการศึกษาของลูกขึ้นอยู่กับสามเรื่อง คือปีที่เริ่มเรียน อัตราที่ค่าเล่าเรียนขึ้น และบัญชีกับสกุลเงินที่คุณใช้เก็บเงิน

นับปีจากอายุลูกไปถึงราวสิบแปดปี ตั้งราคาหลักสูตรในวันนี้ แล้วยกไปข้างหน้าด้วยเงินเฟ้อค่าการศึกษา ซึ่งค่าตั้งต้นของ Nivritee วัดได้ 1.3–4.7% ต่อปีสำหรับค่าเล่าเรียน เทียบกับเงินเฟ้อทั่วไป 2.0–4.0% หรือใช้อัตราของโรงเรียนคุณเองหากรู้ จากนั้นใช้บัญชีที่รัฐบาลมีให้ถ้ามี และถือเงินไว้ในสกุลเงินที่จะใช้จ่ายค่าเล่าเรียน

งานวิจัย Nivritee · 29 สิงหาคม 2026 · อัปเดตเมื่อ 18 ตุลาคม 2026 · อ่าน 6 นาที

การศึกษาของลูกคือเป้าหมายที่ครอบครัวส่วนใหญ่เริ่มออมเป็นเรื่องแรก และเป็นเป้าหมายหนึ่งที่ออมไม่พอได้ง่ายที่สุด วันที่ถึงกำหนดตายตัวและใกล้ ค่าเล่าเรียนของโรงเรียนหรือมหาวิทยาลัยแห่งหนึ่งอาจขึ้นเร็วกว่าราคาสินค้าทั่วไป และสำหรับครอบครัวจำนวนมากขึ้นเรื่อยๆ บิลจะมาในสกุลเงินของอีกประเทศหนึ่ง รายงานนี้ครอบคลุมสามการตัดสินใจที่สำคัญที่สุด คือเมื่อไร เท่าไร และเก็บเงินไว้ที่ไหน ในสิบสี่ตลาดที่ Nivritee วางแผนให้และประเทศปลายทางหลักของการเรียนต่อ โดยกฎของบัญชีและอัตราทุกตัวมาจากรัฐบาลหรือหน่วยงานกำกับที่กำหนดเรื่องนั้น

เริ่มจากวันที่ ไม่ใช่จำนวนเงิน

การศึกษาระดับมหาวิทยาลัยมักเริ่มราวอายุสิบแปด เวลาที่คุณมีจึงราวสิบแปดลบด้วยอายุของลูกวันนี้ ค่าเล่าเรียนงวดแรกของเด็กอายุหกขวบอยู่ห่างไปราวสิบสองปี ส่วนของเด็กอายุสิบสองขวบอยู่ห่างราวหกปี ระยะห่างนี้กำหนดเกือบทุกอย่างที่เหลือ ถ้ามีสิบสองปี เงินส่วนใหญ่อยู่ในสินทรัพย์เติบโตได้และยอดออมต่อเดือนไม่มาก ถ้ามีหกปี เวลาฟื้นตัวจากตลาดขาลงจะน้อยลง และเวลาให้การทบต้นทำงานก็น้อยลงมาก

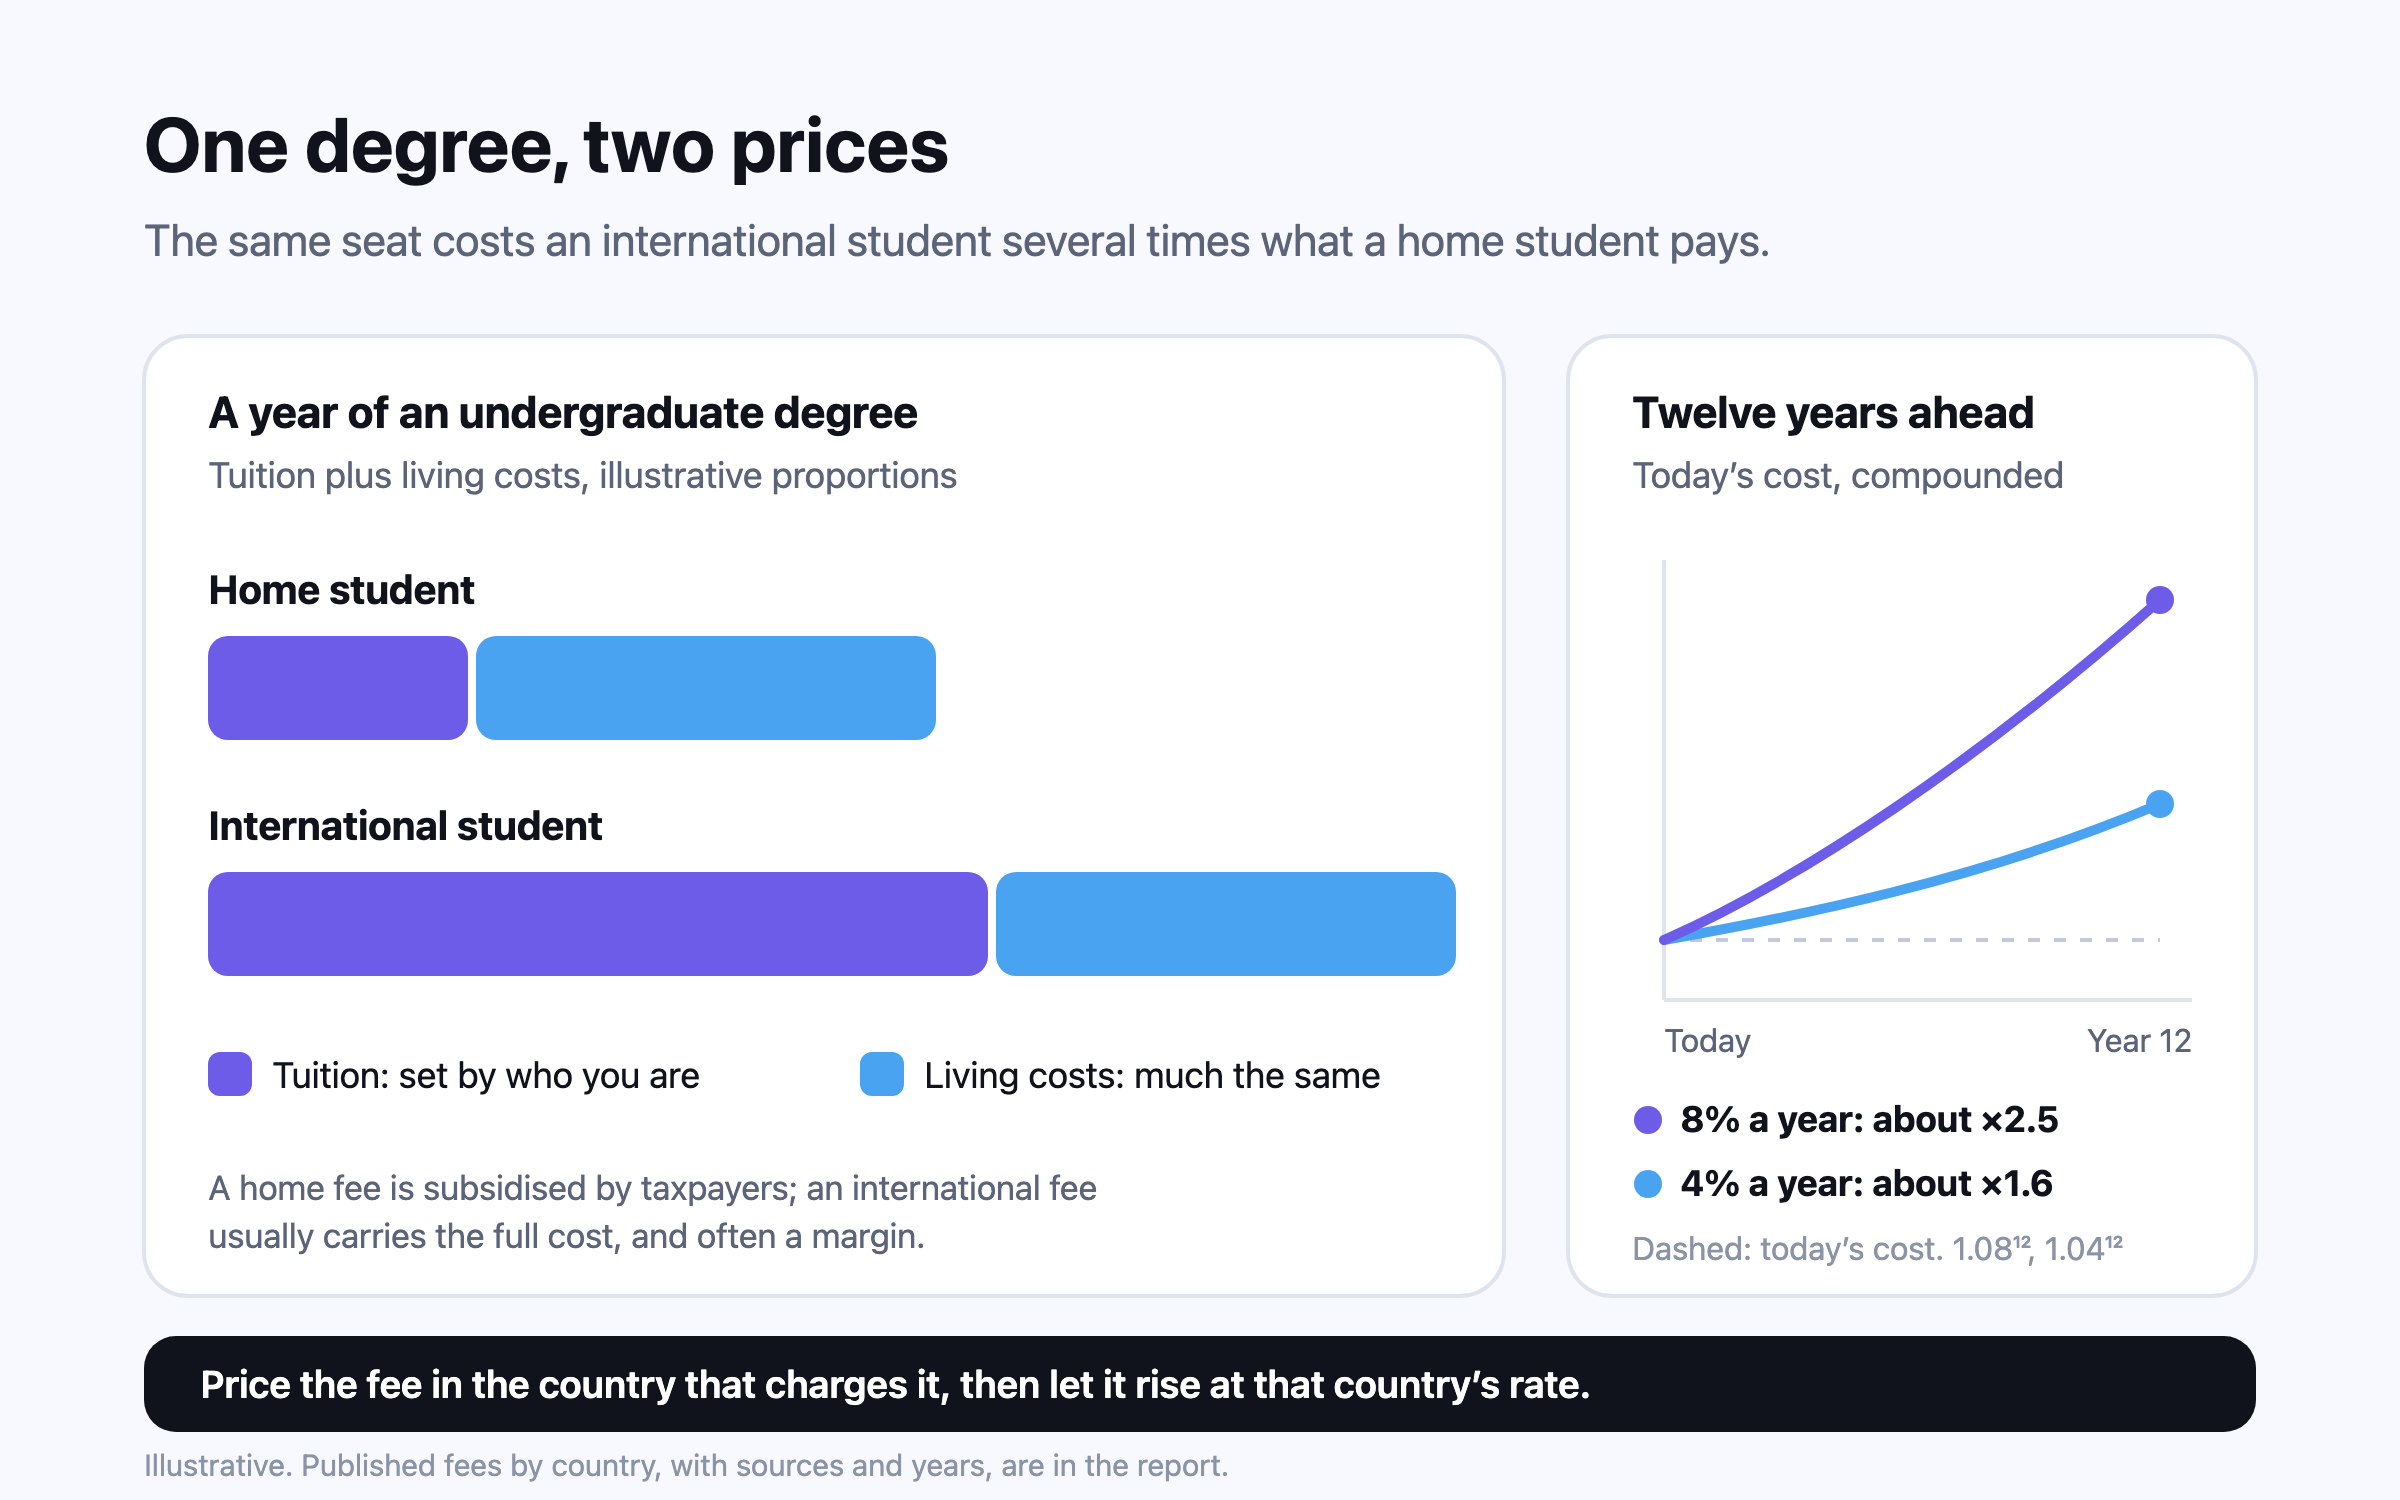
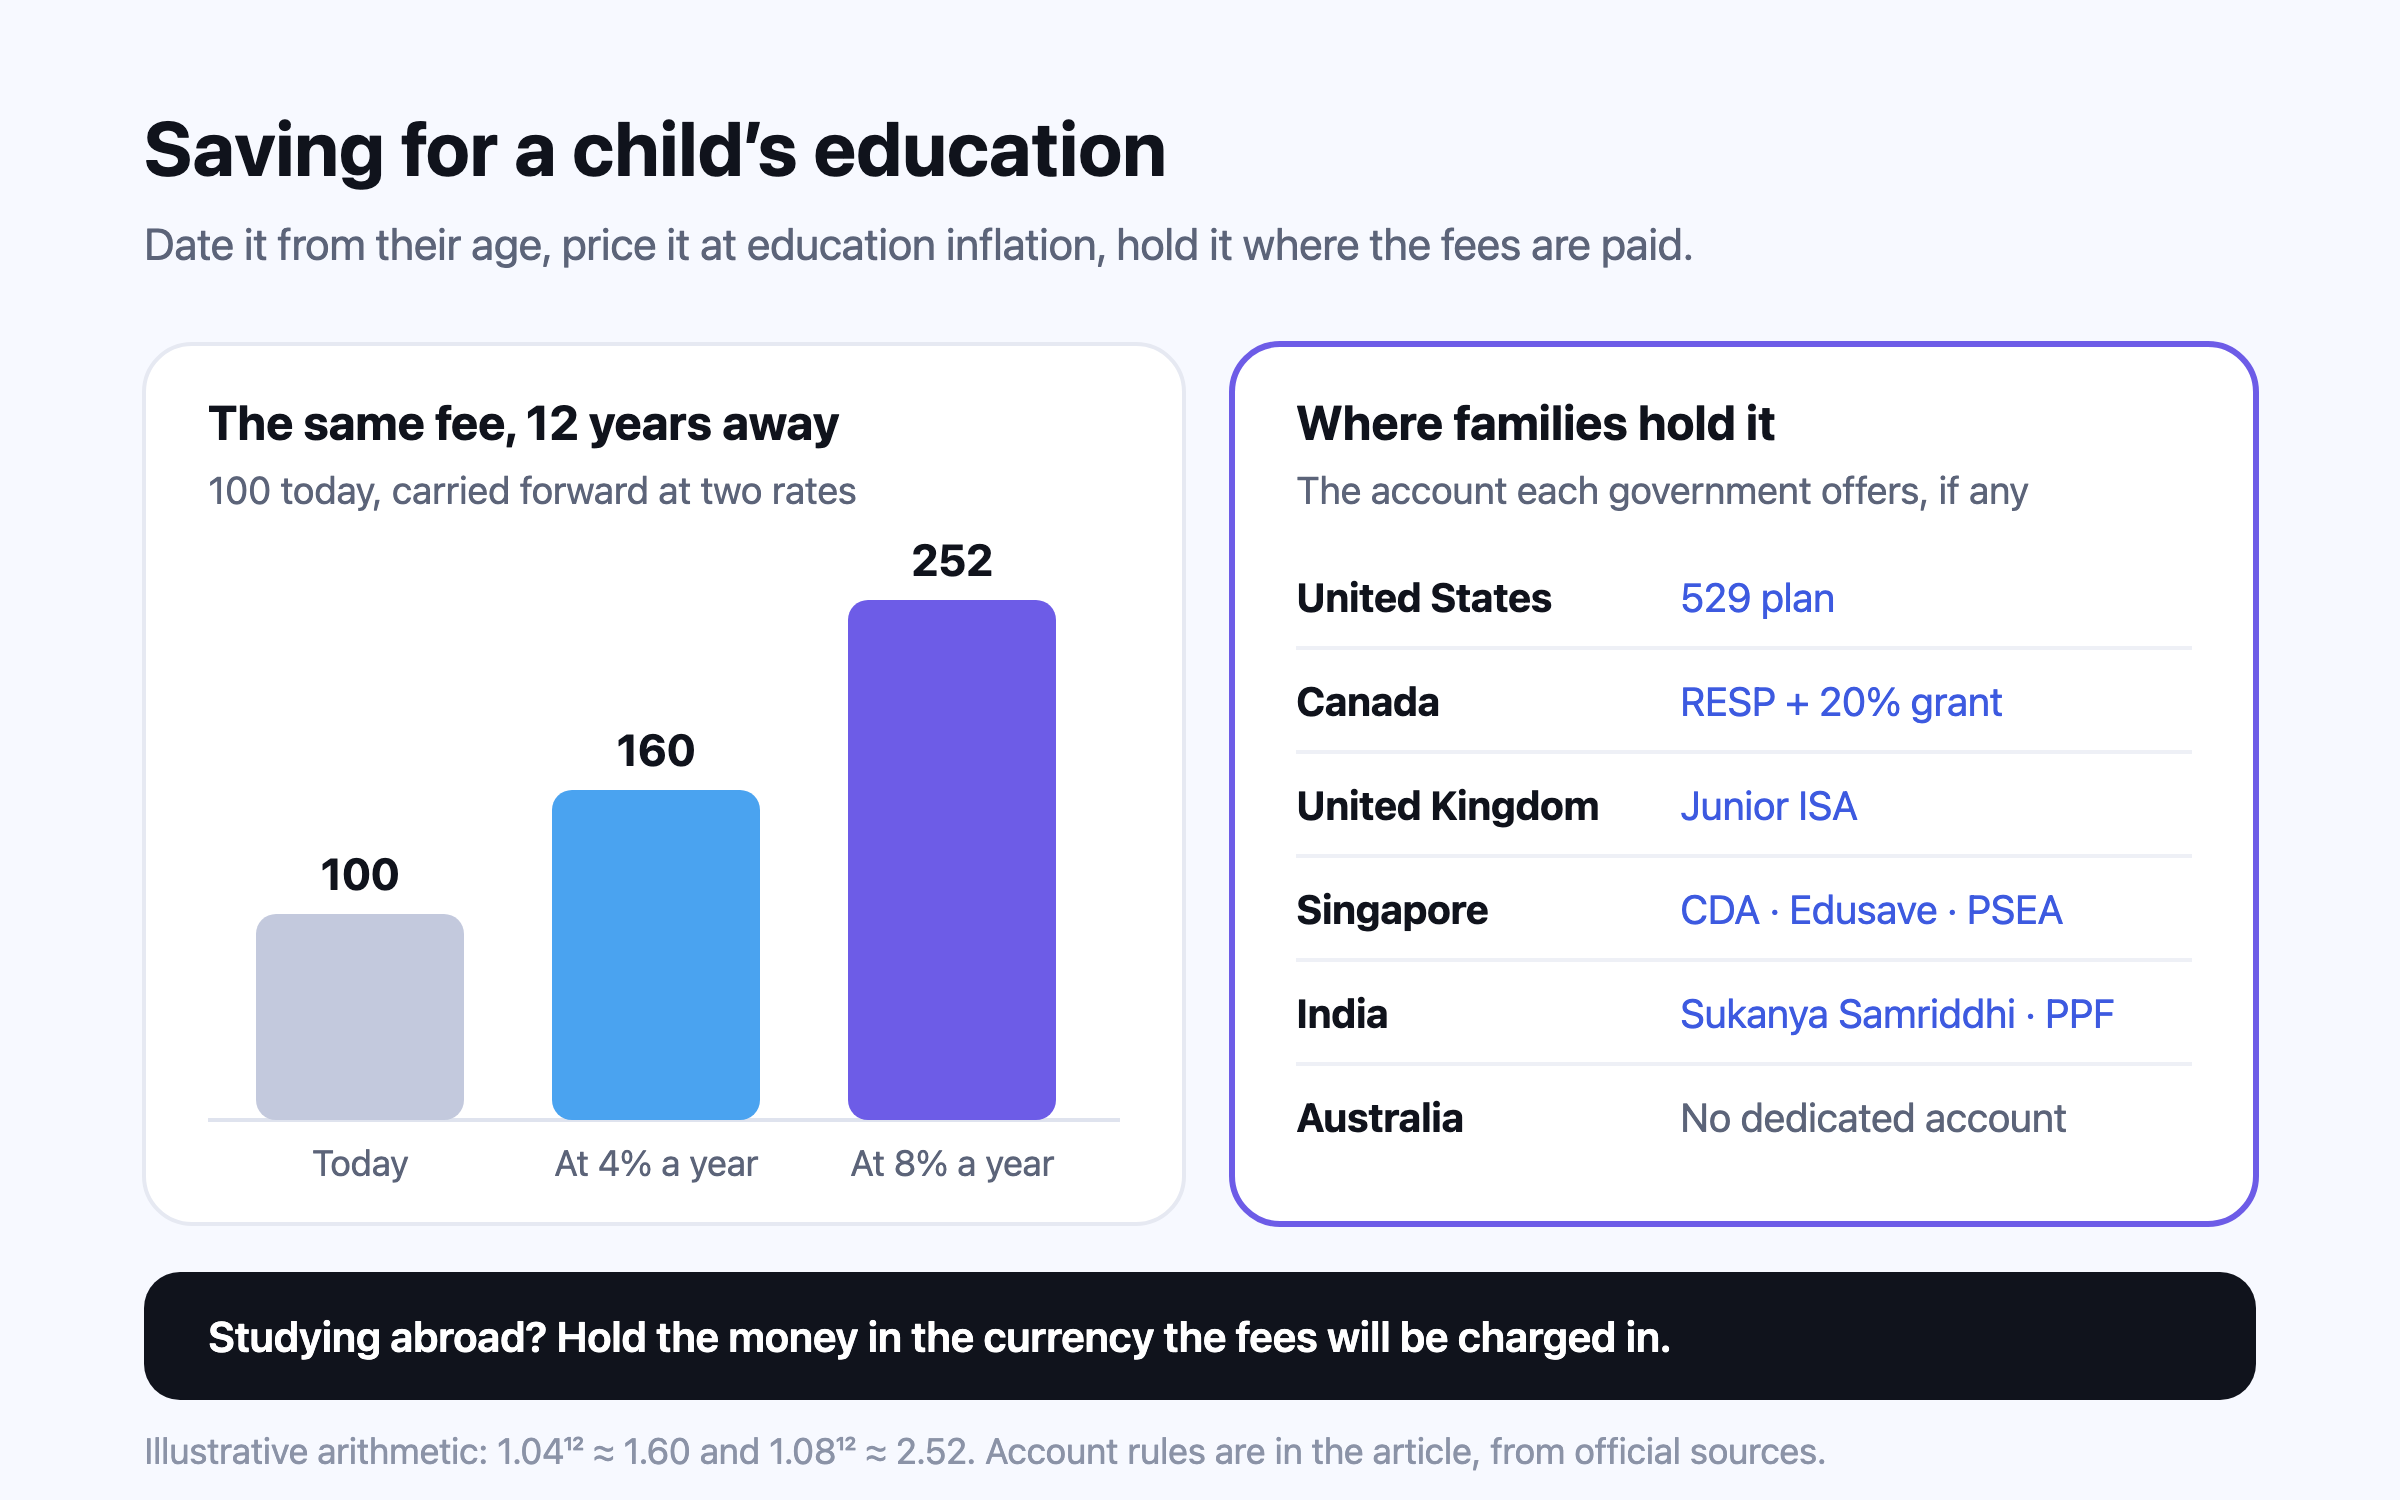
เวลายังเปลี่ยนต้นทุนของเป้าหมายด้วย ค่าเล่าเรียนที่ขึ้น 8% ต่อปีจะเพิ่มเป็นราวสองเท่าในเก้าปี และเป็นราว 2.52 เท่าของวันนี้ในสิบสองปี ส่วนที่ 4% จะเพิ่มเป็นราว 1.60 เท่าในสิบสองปีเท่ากัน1 นี่คือเหตุผลที่การตัดสินใจข้อที่สอง คือจะใช้อัตราเงินเฟ้อใด สำคัญพอๆ กับข้อแรก

เงินเฟ้อค่าการศึกษาไม่ใช่เงินเฟ้อทั่วไป

ในระยะยาว ดัชนีราคาการศึกษาบางตัวขึ้นเร็วกว่าราคาทั่วไป แม้ในสิบปีที่ผ่านมาส่วนใหญ่จะไม่เป็นเช่นนั้น ในสหรัฐฯ ดัชนีราคาผู้บริโภคหมวดค่าเล่าเรียนและค่าธรรมเนียมมหาวิทยาลัยเพิ่มขึ้นราว 2.96 เท่าระหว่างสิงหาคม 2000 ถึงสิงหาคม 2026 หรือราว 4.3% ต่อปี ขณะที่ราคาทั้งหมดเพิ่มขึ้นราว 1.94 เท่า หรือราว 2.6% ต่อปี2,3 ปีล่าสุดสงบกว่า ที่ 2.8% สำหรับค่าเล่าเรียนมหาวิทยาลัย4 ในสหราชอาณาจักร หมวดการศึกษาใน CPI (ดัชนีราคาผู้บริโภค) เพิ่มขึ้น 5.1% ในรอบปีถึงสิงหาคม 20265 ในออสเตรเลีย ราคาการศึกษาเพิ่มขึ้น 4.8% ในรอบปีถึงกรกฎาคม 2026 เทียบกับ 3.5% ของ CPI โดยรวม6

อัตราเงินเฟ้อค่าการศึกษาตั้งต้นของ Nivritee ในแต่ละตลาดมาจากการวัด คือการเพิ่มขึ้นเฉลี่ยต่อปีของดัชนีราคาค่าเล่าเรียนของประเทศนั้นเองในสิบปีที่ผ่านมา1 ในหกจากสิบสี่ตลาด ค่าเล่าเรียนขึ้นช้ากว่าเงินเฟ้อทั่วไป บ่อยครั้งเพราะรัฐบาลทำให้การเรียนถูกลงหรือฟรี ค่าเรียนมหาวิทยาลัยวัดแยกต่างหาก และในตลาดส่วนใหญ่ขึ้นช้ากว่านั้นอีก ตัวเลขระดับประเทศเป็นค่าเฉลี่ย ค่าเล่าเรียนที่คุณจ่ายจริงอาจขึ้นเร็วกว่า ตารางแสดงว่าอัตราตั้งต้นแต่ละอัตราทำอะไรกับค่าเล่าเรียน 100 ในสิบสองปี ซึ่งเป็นระยะห่างของเด็กอายุหกขวบ และทำไมจึงควรให้เป้าหมายการศึกษาแต่ละรายการมีอัตราของตัวเอง วิธีการอธิบายไว้ครบใน เงินเฟ้อไม่ได้มีตัวเลขเดียว

อัตรารายปีตั้งต้นของ Nivritee แบบตัวเงิน (nominal) และค่าใช้จ่าย 100 ที่ยกไปข้างหน้าสิบสองปีตามแต่ละอัตรา เงินเฟ้อทั่วไปใช้เป้าหมายของธนาคารกลางแต่ละแห่ง หรือประมาณการของ IMF หากไม่มีเป้าหมาย เงินเฟ้อค่าการศึกษาคือดัชนีราคาค่าเล่าเรียนของแต่ละประเทศเอง ถ่วงน้ำหนักตามตะกร้าสินค้าของประเทศนั้นและเฉลี่ยสิบปี (สำหรับ UAE คืออัตราขึ้นค่าเล่าเรียนที่หน่วยงานกำกับของดูไบอนุญาต) ทุกอัตราเปลี่ยนได้ในแผน 1
ตลาดเงินเฟ้อทั่วไปเงินเฟ้อค่าการศึกษา100 วันนี้ ใน 12 ปีตามเงินเฟ้อทั่วไป100 วันนี้ ใน 12 ปีตามเงินเฟ้อค่าการศึกษา
อินเดีย4.0%4.7%160174
มาเลเซีย2.0%1.4%127118
สิงคโปร์2.0%2.6%127135
ฮ่องกง2.5%2.1%134128
ออสเตรเลีย2.5%3.7%134155
นิวซีแลนด์2.0%3.3%127147
สหรัฐอเมริกา2.0%3.6%127153
แคนาดา2.0%1.9%127125
สหราชอาณาจักร2.0%4.6%127172
ยุโรป (ยูโรโซน)2.0%1.9%127125
ญี่ปุ่น2.0%1.7%127122
ไทย2.0%1.3%127117
สหรัฐอาหรับเอมิเรตส์2.0%2.5%127134
ฟิลิปปินส์3.0%3.2%143146

บัญชีที่รัฐบาลแต่ละประเทศมีให้

หลายรัฐบาลเติมเงินหรือยกเว้นภาษีให้เงินออมเพื่อการศึกษา และเมื่อมีให้ การใช้บัญชีนั้นมักเป็นการตัดสินใจเดียวที่ให้ผลตอบแทนสูงที่สุดที่ครอบครัวทำได้ เงินสมทบจากรัฐคือผลตอบแทนที่ได้มาก่อนตลาดจะขยับเสียอีก เงื่อนไขด้านล่างมาจากหน้าเว็บของรัฐบาลแต่ละประเทศ และเปลี่ยนแปลงได้ จึงควรตรวจสอบก่อนเปิดบัญชีใดๆ

เงื่อนไขตามที่รัฐบาลแต่ละประเทศประกาศในปี 2026 ตัวเลข CDA ของสิงคโปร์ใช้กับเด็กที่เกิดตั้งแต่วันที่ 18 กุมภาพันธ์ 2025 ข้อมูลในที่นี้ไม่ใช่การเสนอแนะบัญชีใด 7,8,9,10,11,12,13,14,15,16
ประเทศบัญชีสิ่งที่รัฐบาลเพิ่มให้เงื่อนไขสำคัญ
สหรัฐอเมริกาแผน 529 (บัญชีออมเพื่อการศึกษาของสหรัฐฯ)ผลตอบแทนไม่เสียภาษีรัฐบาลกลางเมื่อใช้จ่ายเพื่อการศึกษาที่เข้าเกณฑ์สูงสุด $20,000 ต่อปีสำหรับค่าเล่าเรียน K-12 (อนุบาลถึงมัธยมปลาย) และโอนเข้า Roth IRA (บัญชีออมส่วนตัวในสหรัฐฯ ที่ถอนได้โดยไม่เสียภาษี) ได้สูงสุด $35,000 ตลอดชีวิต
แคนาดาRESP (บัญชีออมเพื่อการศึกษาของแคนาดา)เงินสมทบเพื่อการศึกษาจากรัฐบาลแคนาดา (Canada Education Savings Grant) 20% ของ $2,500 แรกต่อปี เท่ากับ $500เงินสมทบจากรัฐสูงสุด $7,200 ต่อเด็กหนึ่งคน และเงินฝากสูงสุด $50,000 ต่อเด็กหนึ่งคน
สหราชอาณาจักรJunior ISA (บัญชีออมไม่เสียภาษีของเด็กในสหราชอาณาจักร)ไม่เสียภาษีดอกเบี้ยหรือกำไร£9,000 ต่อปี (2026–27) และเด็กถอนได้เมื่ออายุ 18 ปี
สิงคโปร์Child Development Account (บัญชีออมของเด็ก) ต่อด้วย Edusave และ PSEA (บัญชีเพื่อการศึกษาของรัฐบาลสิงคโปร์)First Step Grant S$5,000 สำหรับลูกคนแรก และสมทบให้สูงสุด S$4,000Edusave S$230 ต่อปีในชั้นประถม และ S$290 ในชั้นมัธยม
อินเดียSukanya Samriddhi Account (บัญชีออมของรัฐบาลอินเดียสำหรับลูกสาว)อัตราที่รัฐบาลกำหนด 8.2% สำหรับตุลาคม–ธันวาคม 2026₹250 ถึง ₹1.5 แสนต่อปี และต้องเปิดก่อนเด็กอายุครบ 10 ปี
อินเดียPublic Provident Fund (บัญชีออมระยะยาวของรัฐบาลอินเดีย)อัตราที่รัฐบาลกำหนด 7.1% สำหรับตุลาคม–ธันวาคม 2026₹500 ถึง ₹1.5 แสนต่อปี ระยะเวลา 15 ปี
ออสเตรเลียไม่มีบัญชีเฉพาะinvestment bonds (กองทุนในรูปกรมธรรม์ประกัน) ที่ถือครบ 10 ปีไม่เสียภาษีตอนถอนครอบครัวยังใช้การลงทุนทั่วไปในชื่อของพ่อหรือแม่ด้วย

สหรัฐอเมริกา: แผน 529

แผน 529 คือแผนที่มลรัฐเป็นผู้ดำเนินการ ซึ่งผลตอบแทนไม่ต้องเสียภาษีรัฐบาลกลาง และโดยทั่วไปไม่ต้องเสียภาษีของมลรัฐด้วย เมื่อใช้จ่ายเพื่อการศึกษาที่เข้าเกณฑ์7 ตั้งแต่ปี 2026 ใช้จ่ายค่าเล่าเรียนระดับ K-12 ได้สูงสุด $20,000 ต่อปี เป็นสองเท่าของ $10,000 เดิม และเงินที่เหลือหลัง 15 ปีโอนเข้า Roth IRA ของผู้รับผลประโยชน์ได้สูงสุด $35,000 ตลอดชีวิต8 ชาวอเมริกันมีเงินออมในแผน 529 และแผนจ่ายค่าเล่าเรียนล่วงหน้าราว $595 พันล้าน ณ สิ้นเดือนมีนาคม 2026 ตามการนับของภาคอุตสาหกรรมแหล่งหนึ่ง17

แคนาดา: RESP และเงินสมทบจากรัฐ

Canada Education Savings Grant เติมเงิน 20% ของ $2,500 แรกที่ครอบครัวฝากเข้า Registered Education Savings Plan ในแต่ละปี คือ $500 สูงสุด $7,200 ต่อเด็กหนึ่งคน และมากกว่านี้สำหรับครอบครัวรายได้น้อย ส่วน Canada Learning Bond เติมให้อีกสูงสุด $2,000 โดยไม่ต้องฝากเงินเลย9 เงินฝากจำกัดที่ $50,000 ต่อเด็กหนึ่งคนตลอดชีวิต โดยไม่มีเพดานรายปี10

สหราชอาณาจักร: Junior ISA

Junior ISA รับเงินได้สูงสุด £9,000 ต่อปีในปี 2026–27 โดยไม่เสียภาษีดอกเบี้ยและกำไร เด็กจัดการบัญชีเองได้ตั้งแต่อายุ 16 ปีและถอนได้ตั้งแต่ 18 ปี11 กฎข้อหลังนี้คือสิ่งที่ต้องแลก เพราะเงินจะกลายเป็นของลูก จะใช้เรียนปริญญาหรือใช้กับอย่างอื่นก็ได้

สิงคโปร์: CDA, Edusave และ PSEA

สิงคโปร์สร้างบัญชีมาให้พ่อแม่เลย เด็กที่เกิดตั้งแต่วันที่ 18 กุมภาพันธ์ 2025 ได้รับ First Step Grant S$5,000 ใน Child Development Account (เท่ากันสำหรับลูกคนที่สอง) และรัฐบาลสมทบเงินออมของพ่อแม่สูงสุด S$4,000 สำหรับลูกคนแรก12 นักเรียนสิงคโปร์ยังได้รับเงิน Edusave ทุกปี คือ S$230 ต่อปีในชั้นประถม และ S$290 ในชั้นมัธยม13 ยอดที่ไม่ได้ใช้จะย้ายไปยัง Post-Secondary Education Account ซึ่งได้ดอกเบี้ย 2.5% ต่อปี และใช้จ่ายค่าเรียนโพลีเทคนิคหรือมหาวิทยาลัยได้จนถึงปีที่เจ้าของบัญชีอายุครบ 31 ปี18

อินเดีย: Sukanya Samriddhi และ PPF

สำหรับลูกสาวอายุต่ำกว่าสิบขวบ บัญชี Sukanya Samriddhi รับเงิน ₹250 ถึง ₹1.5 แสนต่อปีเป็นเวลาสิบห้าปี ถอนได้ครึ่งหนึ่งของยอดเพื่อการศึกษาเมื่อลูกสาวอายุครบ 18 ปีหรือสอบผ่าน Class 10 และครบกำหนดเมื่อเปิดบัญชีได้ 21 ปี15 อัตราดอกเบี้ยคงไว้ที่ 8.2% สำหรับตุลาคม–ธันวาคม 2026 ส่วน Public Provident Fund อยู่ที่ 7.1%14 PPF รับเงิน ₹500 ถึง ₹1.5 แสนต่อปีตลอดระยะเวลาสิบห้าปี19 ทั้งสองโครงการของรัฐบาลเป็นอัตราคงที่และระยะยาว ซึ่งเหมาะกับเป้าหมายที่อยู่ห่างไปสิบห้าปี ไม่ใช่เป้าหมายที่อีกสามปีจะถึง

ออสเตรเลีย: ไม่มีบัญชีเฉพาะ

ออสเตรเลียไม่มีบัญชีเพื่อการศึกษาโดยเฉพาะ ครอบครัวมักใช้ investment bonds คือกองทุนในรูปกรมธรรม์ประกันที่โบนัสไม่ต้องเสียภาษีหากถอนหลังปีที่สิบ16 หรือการลงทุนทั่วไปในชื่อของพ่อหรือแม่ที่มีรายได้น้อยกว่า สำหรับนักศึกษาในประเทศ ค่าเรียนมหาวิทยาลัยส่วนสำคัญถูกเลื่อนจ่ายผ่านเงินกู้ HECS-HELP ของรัฐบาล แทนที่จะออมไว้ล่วงหน้า

เรียนต่อต่างประเทศ: ออมในสกุลเงินของค่าเล่าเรียน

บัญชีส่วนใหญ่ข้างต้นออกแบบมาสำหรับเด็กที่เรียนในประเทศ ครอบครัวในอินเดีย มาเลเซีย หรือประเทศแถบอ่าวอาหรับที่ออมเงินส่งลูกเรียนปริญญาในสหราชอาณาจักร แคนาดา ออสเตรเลีย หรือสหรัฐฯ เจอความเสี่ยงสองอย่างที่บัญชีในประเทศตัวเองไม่ได้รับมือ คือค่าเล่าเรียนของประเทศปลายทางขึ้นตามเงินเฟ้อค่าการศึกษาของประเทศนั้น และค่าเงินของครอบครัวเองอาจอ่อนลงเทียบกับสกุลเงินที่ใช้เก็บค่าเล่าเรียน ในระยะสิบปี ความเสี่ยงข้อที่สองอาจสำคัญพอๆ กับข้อแรก

  • ตั้งราคาเป้าหมายเป็นสกุลเงินของประเทศปลายทาง จากหน้าค่าเล่าเรียนของมหาวิทยาลัยเอง แล้วยกไปข้างหน้าด้วยอัตราเงินเฟ้อค่าการศึกษาของประเทศนั้น ไม่ใช่ของประเทศคุณ
  • ถือเงินอย่างน้อยบางส่วนในสกุลเงินนั้น เมื่อใกล้ถึงวันเริ่มเรียน เป็นเงินฝากหรือกองทุนในสกุลเงินนั้น เพื่อไม่ให้ค่าเงินของคุณที่อ่อนลงในช่วงปีท้ายๆ ไปตกที่บิลค่าเรียน ภาพรวมอธิบายไว้ใน การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน
  • ขยับไปถือสินทรัพย์ที่เสี่ยงน้อยลงในสามถึงห้าปีสุดท้าย เงินที่จะต้องใช้ในอีกไม่กี่ปีมีเวลาฟื้นตัวจากตลาดขาลงน้อย
  • วางแผนค่าใช้จ่ายทั้งหมด ไม่ใช่แค่ค่าเล่าเรียน ค่าครองชีพ ค่าประกันสุขภาพ และค่าเครื่องบินมักพอๆ กับค่าเล่าเรียน รายงาน ค่าเรียนมหาวิทยาลัยในแต่ละประเทศ แสดงทั้งสองส่วนทีละตลาด

ลำดับขั้นตอนแบบง่าย

  1. กำหนดรูปแบบของเป้าหมาย: เรียนในประเทศหรือต่างประเทศ รัฐหรือเอกชน เฉพาะค่าเล่าเรียนหรือรวมค่าครองชีพด้วย ทางเลือกเหล่านี้ขยับยอดรวมมากกว่าการตัดสินใจลงทุนใดๆ
  2. ตั้งราคาวันนี้ และกำหนดปีจากอายุของลูก
  3. ยกไปข้างหน้าด้วยเงินเฟ้อค่าการศึกษา ของประเทศที่จะจ่ายค่าเล่าเรียน
  4. รับสิ่งที่รัฐบาลให้ก่อน เงินสมทบ เงินจับคู่ หรือการยกเว้นภาษี คือผลตอบแทนที่ไม่มีตลาดไหนให้ได้
  5. ลงทุนส่วนที่เหลือตามเวลาที่มี และขยับไปเป็นเงินสดและสินทรัพย์ระยะสั้นในไม่กี่ปีสุดท้าย
  6. ตรวจกับอิสรภาพทางการเงินของคุณเอง กองทุนการศึกษาที่ทำให้เงินออมยามบั้นปลายชีวิตของคุณเองหมดไป คือการย้ายปัญหา ไม่ใช่การแก้ปัญหา การชั่งน้ำหนักเรื่องนี้อยู่ใน การศึกษาของลูก หรืออิสรภาพทางการเงินของคุณเอง

Nivritee ช่วยได้อย่างไร
คำถามที่คนมักถาม

ต้องออมเพื่อการศึกษาของลูกเท่าไร?

ตั้งราคาหลักสูตรในค่าเงินวันนี้ ยกไปข้างหน้าถึงปีที่เริ่มเรียนด้วยเงินเฟ้อค่าการศึกษา แล้วหารด้วยจำนวนเดือนที่มี ค่าเล่าเรียน 100 วันนี้จะเป็นราว 252 ในสิบสองปีที่ 8% ต่อปี แต่เป็นราว 160 ที่ 4% อัตราจึงสำคัญพอๆ กับค่าเล่าเรียน1

อัตราเงินเฟ้อค่าการศึกษาเท่าไร?

ต่างกันในแต่ละประเทศ และมักไม่มีการประกาศเป็นตัวเลขเดียว ราคาค่าเล่าเรียนมหาวิทยาลัยในสหรัฐฯ ขึ้นราว 4.3% ต่อปีระหว่างปี 2000 ถึง 2026 เทียบกับราว 2.6% ของราคาทั้งหมด2,3 อัตราตั้งต้นของ Nivritee ซึ่งวัดจากสิบปีที่ผ่านมา อยู่ระหว่าง 1.3% ในไทยถึง 4.7% ในอินเดียสำหรับค่าเล่าเรียน ส่วนค่าเรียนมหาวิทยาลัยมีอัตราของตัวเอง1

เพดาน Junior ISA ปี 2026–27 เท่าไร?

วงเงิน Junior ISA คือ £9,000 สำหรับปีภาษี 2026 ถึง 2027 และเด็กถอนเงินได้ตั้งแต่อายุ 18 ปี11

Canada Education Savings Grant ได้เท่าไร?

CESG เติมเงิน 20% ของ $2,500 แรกที่ฝากเข้า RESP ในแต่ละปี สูงสุด $500 ต่อปีและ $7,200 ต่อเด็กหนึ่งคนตลอดชีวิต และมากกว่านี้สำหรับครอบครัวรายได้น้อย9

ดอกเบี้ย Sukanya Samriddhi Yojana เท่าไร?

รัฐบาลคงไว้ที่ 8.2% สำหรับตุลาคม–ธันวาคม 202614 บัญชีนี้สำหรับเด็กหญิงอายุต่ำกว่าสิบขวบ รับเงิน ₹250 ถึง ₹1.5 แสนต่อปี และครบกำหนดเมื่อเปิดบัญชีได้ 21 ปี15

ออมเงินส่งลูกเรียนต่างประเทศเป็นรูปี หรือเป็นสกุลเงินต่างประเทศดี?

ค่าเล่าเรียนในต่างประเทศเก็บเป็นสกุลเงินของประเทศปลายทางและขึ้นตามเงินเฟ้อค่าการศึกษาของประเทศนั้น เงินรูปีที่อ่อนลงจึงเพิ่มบิลซ้ำอีกชั้น หลายครอบครัวทยอยเพิ่มสัดส่วนของเงินก้อนนี้ที่ถือเป็นสกุลเงินนั้นเมื่อใกล้วันเริ่มเรียน นี่เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน

แหล่งที่มา

  1. Should I change the seven assumptions? (Nivritee’s default rates by country, with their basis) — Nivritee Help Centre, 2026-10.
  2. CPI-U: College tuition and fees in U.S. city average (CUUR0000SEEB01) — U.S. Bureau of Labor Statistics, 2026-08.
  3. CPI-U: All items in U.S. city average (CUUR0000SA0) — U.S. Bureau of Labor Statistics, 2026-08.
  4. Consumer Price Index news release, table 2: CPI-U detailed expenditure categories, August 2026 — U.S. Bureau of Labor Statistics, 2026-08.
  5. CPI annual rate 10: Education (D7GH) — Office for National Statistics, 2026-08.
  6. Consumer Price Index, Australia, July 2026 — Australian Bureau of Statistics, 2026-07.
  7. 529 plans: questions and answers — Internal Revenue Service, 2026-01.
  8. Topic no. 313, Qualified tuition programs (QTPs) — Internal Revenue Service, 2026-09.
  9. How much money can be added to Registered Education Savings Plans — Employment and Social Development Canada, 2026-08.
  10. Registered Education Savings Plans: contributions — Canada Revenue Agency, 2026-02.
  11. Junior Individual Savings Accounts (ISA): overview — GOV.UK, 2026.
  12. Baby Bonus Scheme: First Step Grant and co-matching in the Child Development Account — Made for Families (Government of Singapore), 2026-08.
  13. Edusave Account: overview — Ministry of Education, Singapore, 2026-08.
  14. Small savings scheme interest rates unchanged for Q3 FY27: PPF, SCSS, SSY rates — Business Today (reporting the Department of Economic Affairs memorandum of 30 September 2026), 2026-09.
  15. Sukanya Samriddhi Account Scheme, 2019 (G.S.R. 914(E)) — National Savings Institute, Ministry of Finance, 2019-12.
  16. myTax 2026: bonuses from life insurance companies and friendly societies — Australian Taxation Office, 2026.
  17. 1Q 2026 529 and ABLE market sizing highlights (ISS Market Intelligence data) — ISS Market Intelligence, via the 529 & ABLE conference, 2026-03.
  18. Post-Secondary Education Account (PSEA): overview — Ministry of Education, Singapore, 2026-08.
  19. Public Provident Fund — National Savings Institute, Ministry of Finance, 2026.

เพิ่มเติมในหัวข้อ การศึกษาและลูก

เปรียบเทียบเงินกู้เพื่อการศึกษา: สหรัฐฯ สหราชอาณาจักร ออสเตรเลีย แคนาดา

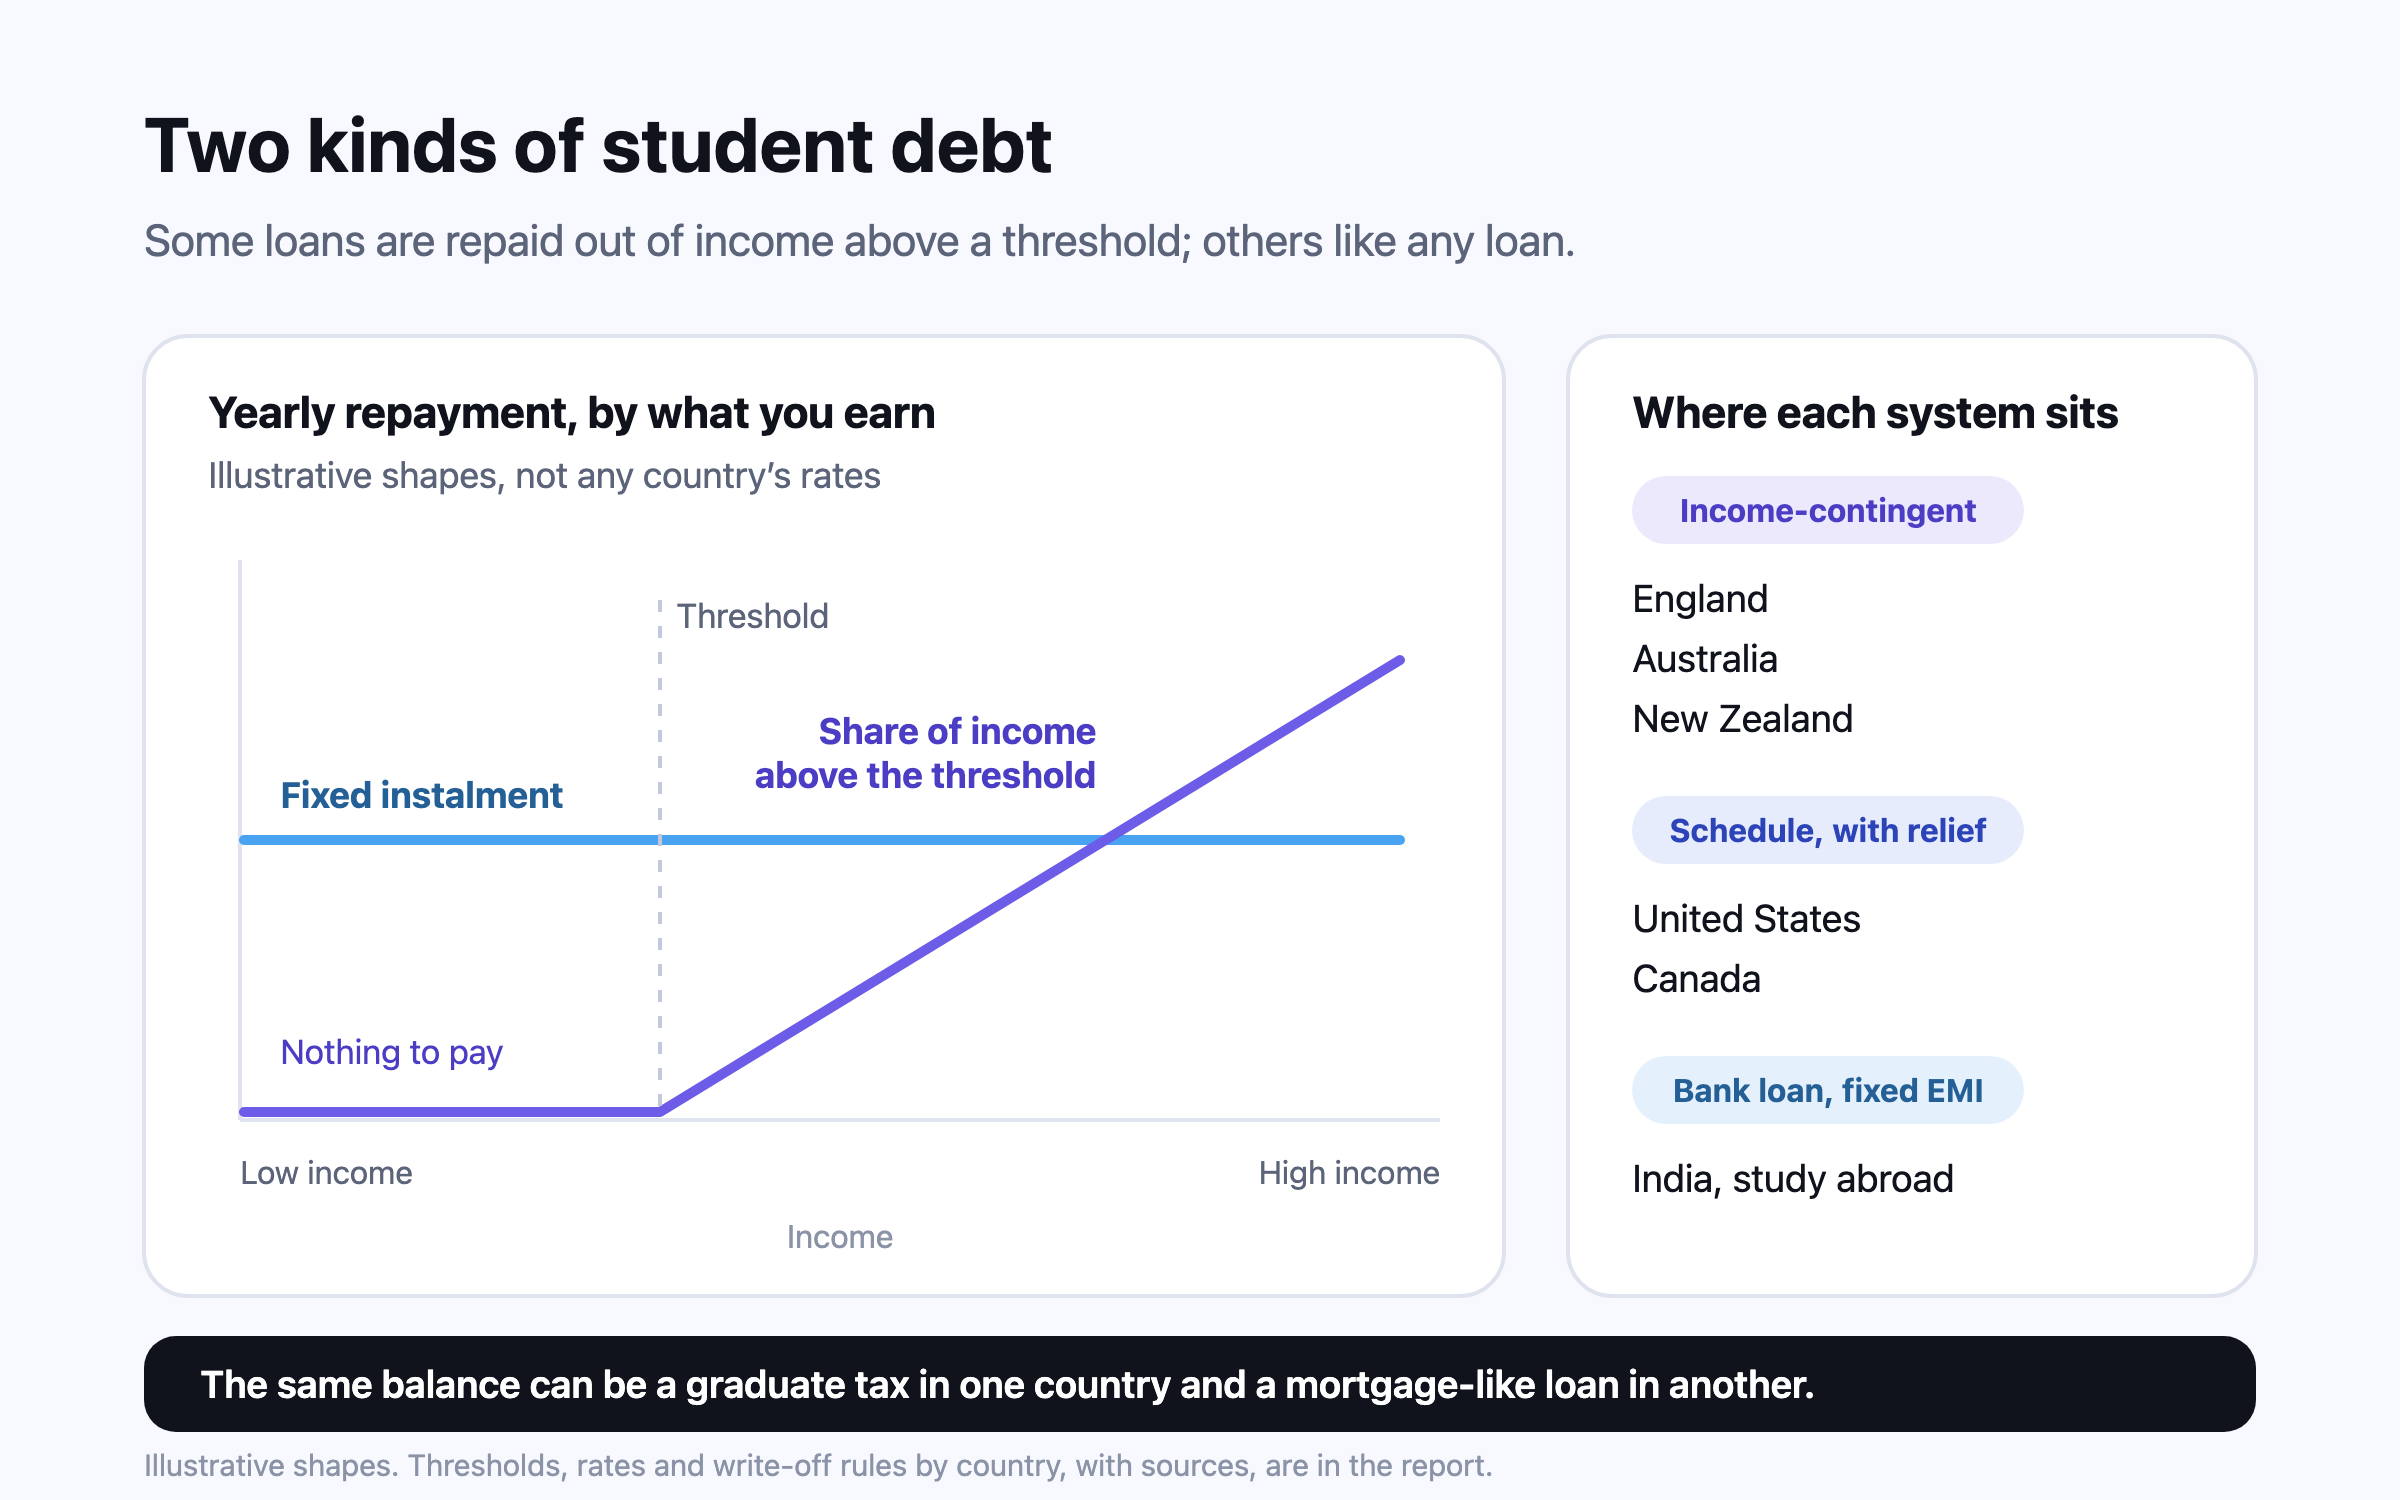
หนี้การศึกษามีสองรูปแบบ ระบบผ่อนตามรายได้ (income-contingent) ในอังกฤษ ออสเตรเลีย และนิวซีแลนด์ เก็บเป็นสัดส่วนของรายได้ส่วนที่เกินเกณฑ์ และในอังกฤษจะยกหนี้ที่เหลือให้หลังผ่านไป 30 หรือ 40 ปี ส่วนเงินกู้ในสหรัฐฯ แคนาดา และอินเดียมีตารางผ่อนชำระ สองประเทศแรกมีมาตรการผ่อนปรนตามรายได้ และประเทศที่สามเป็นค่างวดคงที่ (EMI) รูปแบบของหนี้นี่เองที่กำหนดว่าหนี้จะกระทบการออมของครัวเรือนแค่ไหน มากกว่ายอดหนี้เสียอีก

ปริญญาคุ้มไหม? ข้อมูลรายได้รายประเทศ

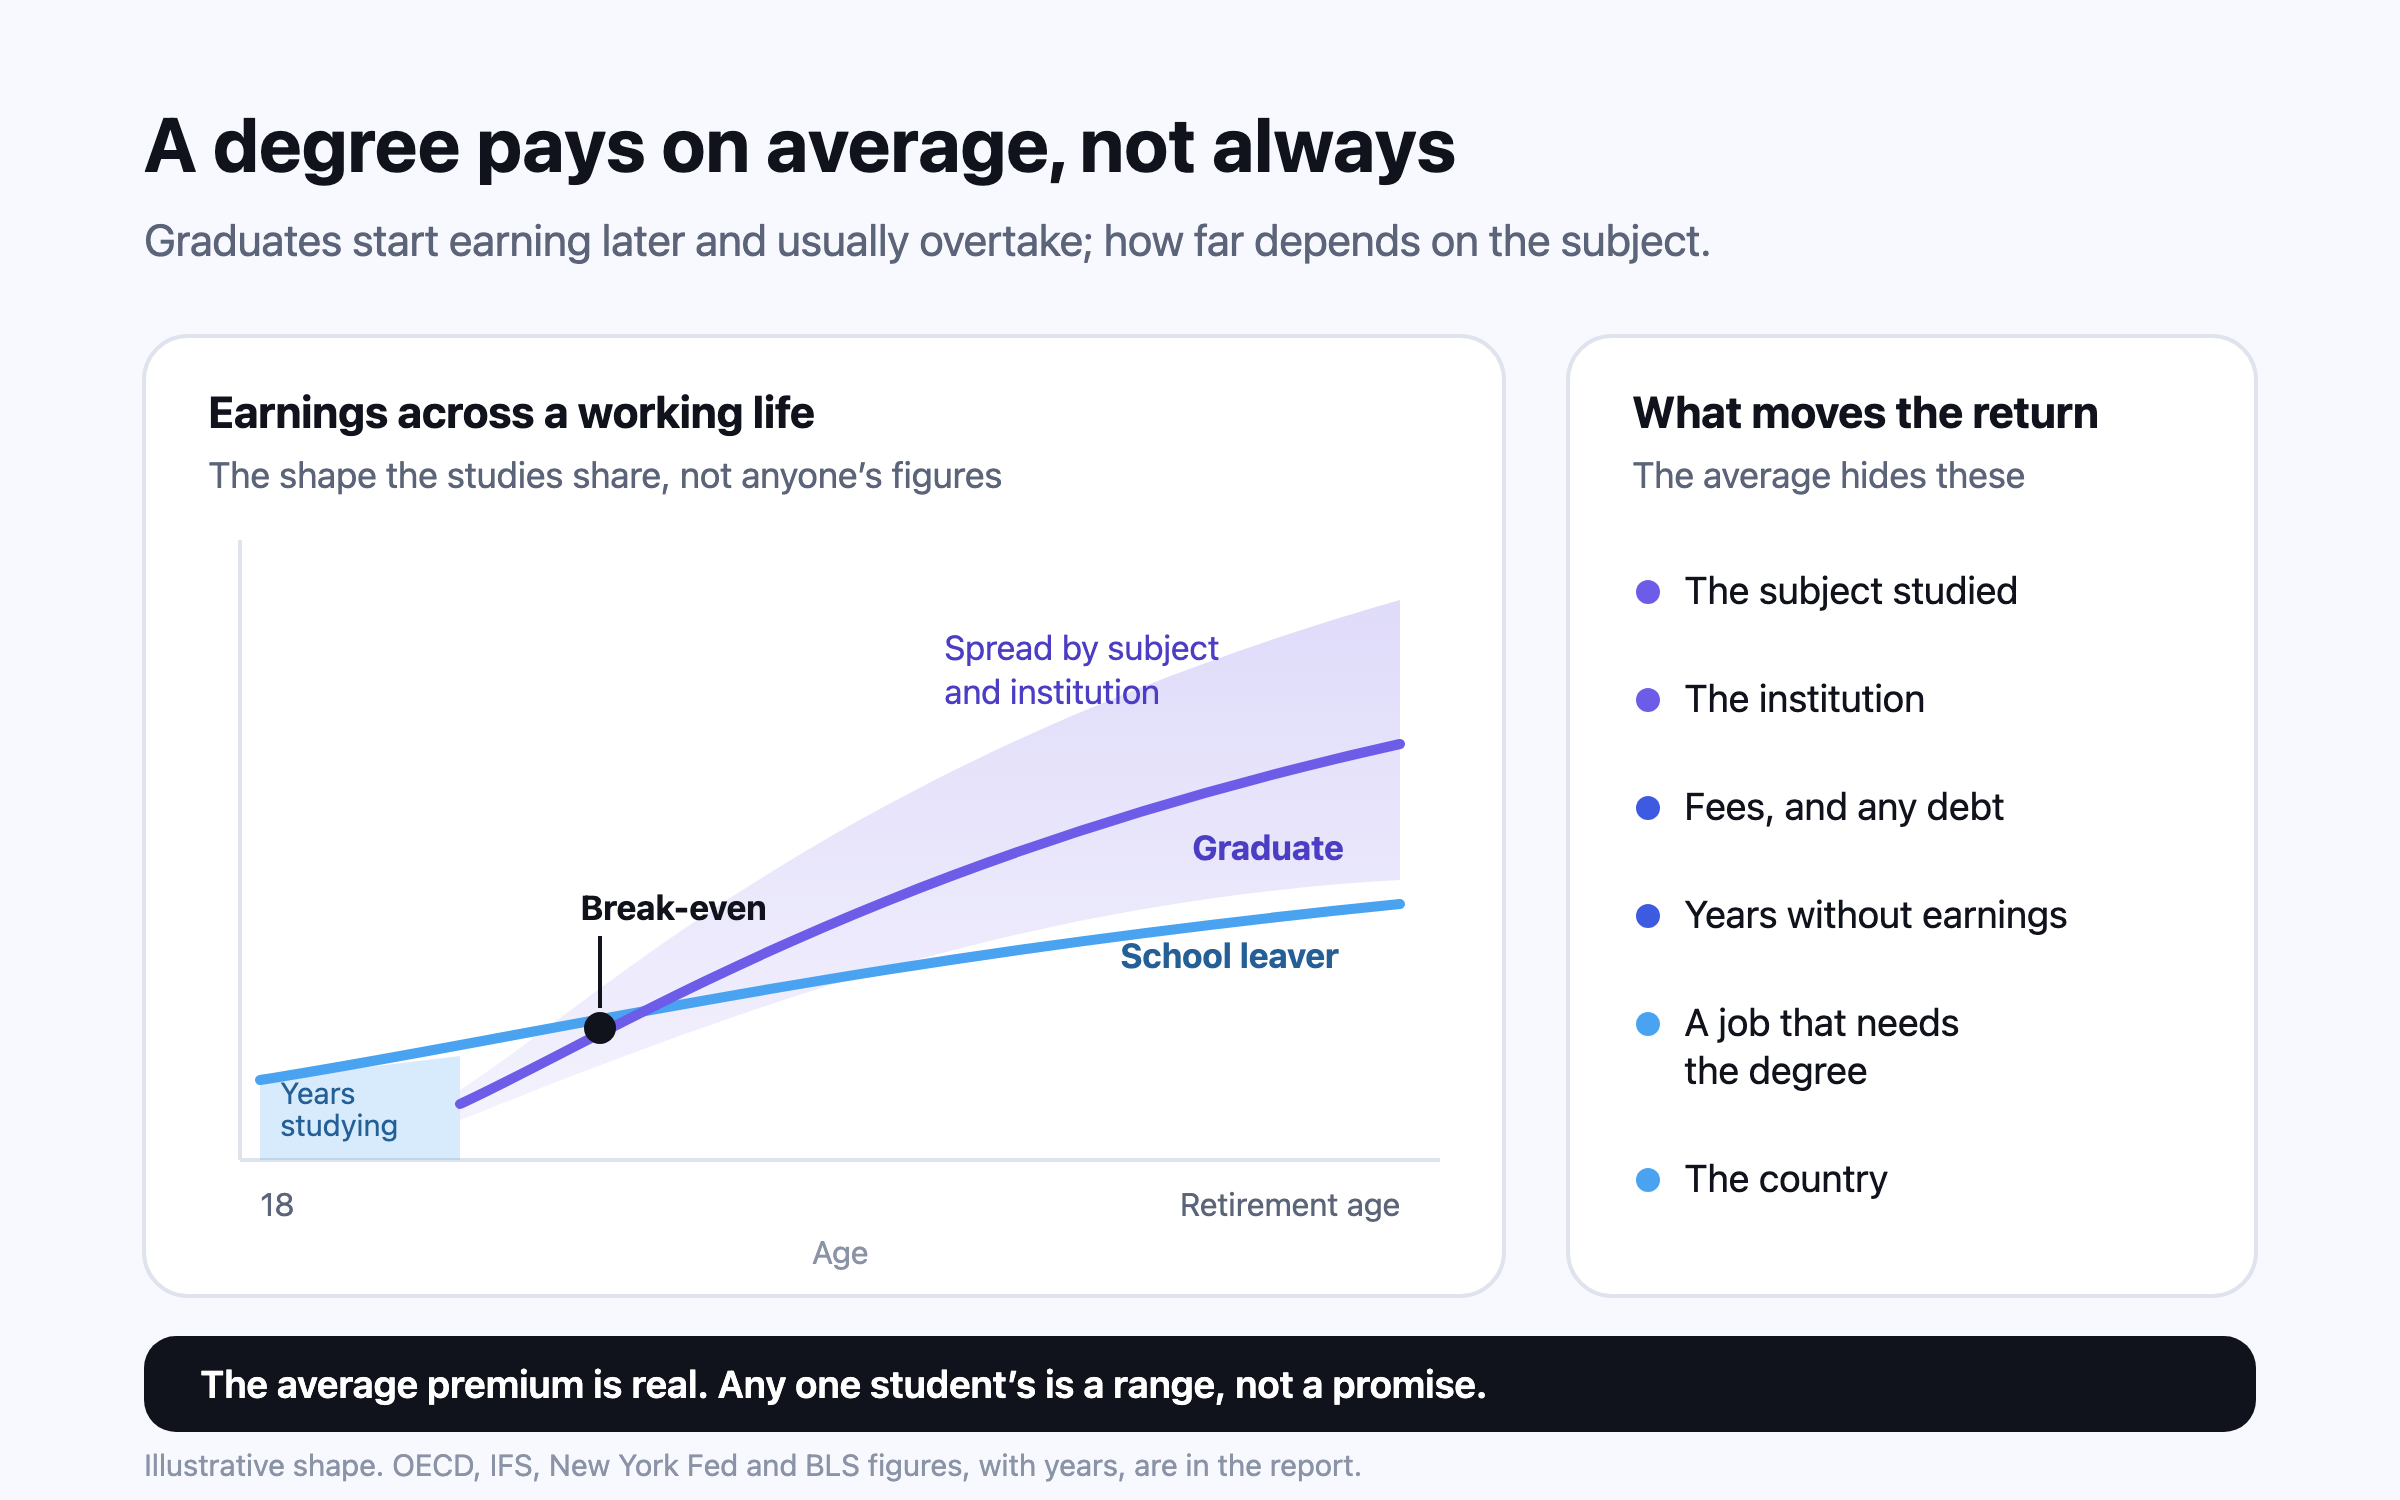
ทั่วกลุ่ม OECD ผู้ใหญ่ที่จบการศึกษาระดับอุดมศึกษามีรายได้สูงกว่าผู้ที่จบแค่มัธยมศึกษาตอนปลาย 54% และมีโอกาสมีงานทำมากกว่า ค่าเฉลี่ยนี้ซ่อนความต่างที่กว้างมาก ในอังกฤษ ผู้หญิงราว 20% และผู้ชายราว 30% คาดว่าจะได้ผลตอบแทนตลอดชีวิตติดลบ และสาขาที่เรียนก็สร้างความต่างได้มาก ปริญญามักคุ้ม แต่ปริญญาใบหนึ่งจะคุ้มหรือไม่ขึ้นอยู่กับสาขา ค่าใช้จ่าย และประเทศ

ค่าเรียนมหาวิทยาลัยแต่ละประเทศ: นักศึกษาในประเทศเทียบกับนักศึกษาต่างชาติ

ในทุกประเทศปลายทางที่เก็บค่าเล่าเรียน นักศึกษาปริญญาตรีต่างชาติจ่ายแพงกว่านักศึกษาในประเทศหลายเท่า ราว 5.2 เท่าในแคนาดา 2.2 ถึง 4.8 เท่าที่ NUS ในสิงคโปร์ และสามเท่าที่ IIT Hyderabad เยอรมนีเป็นข้อยกเว้น เพราะเก็บจากนักศึกษาส่วนใหญ่แค่ค่าธรรมเนียมรายภาคเรียน ค่าครองชีพเป็นส่วนที่ไม่มีใครอุดหนุน และค่าเล่าเรียนที่ต้องจ่ายในอีกสิบสองปีควรคิดด้วยอัตราเงินเฟ้อค่าการศึกษาของประเทศนั้น ไม่ใช่ตัวเลขวันนี้

บทความทั้งหมดในหัวข้อ การศึกษาและลูก →

นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมายสำหรับสถานการณ์ของคุณ กฎและตัวเลขเปลี่ยนแปลงได้ ตรวจสอบกับแหล่งข้อมูลทางการของประเทศคุณ และปรึกษาผู้เชี่ยวชาญที่มีใบอนุญาตก่อนตัดสินใจเรื่องการเงิน ประมาณการเป็นเพียงตัวเลขประมาณ ไม่ใช่การพยากรณ์