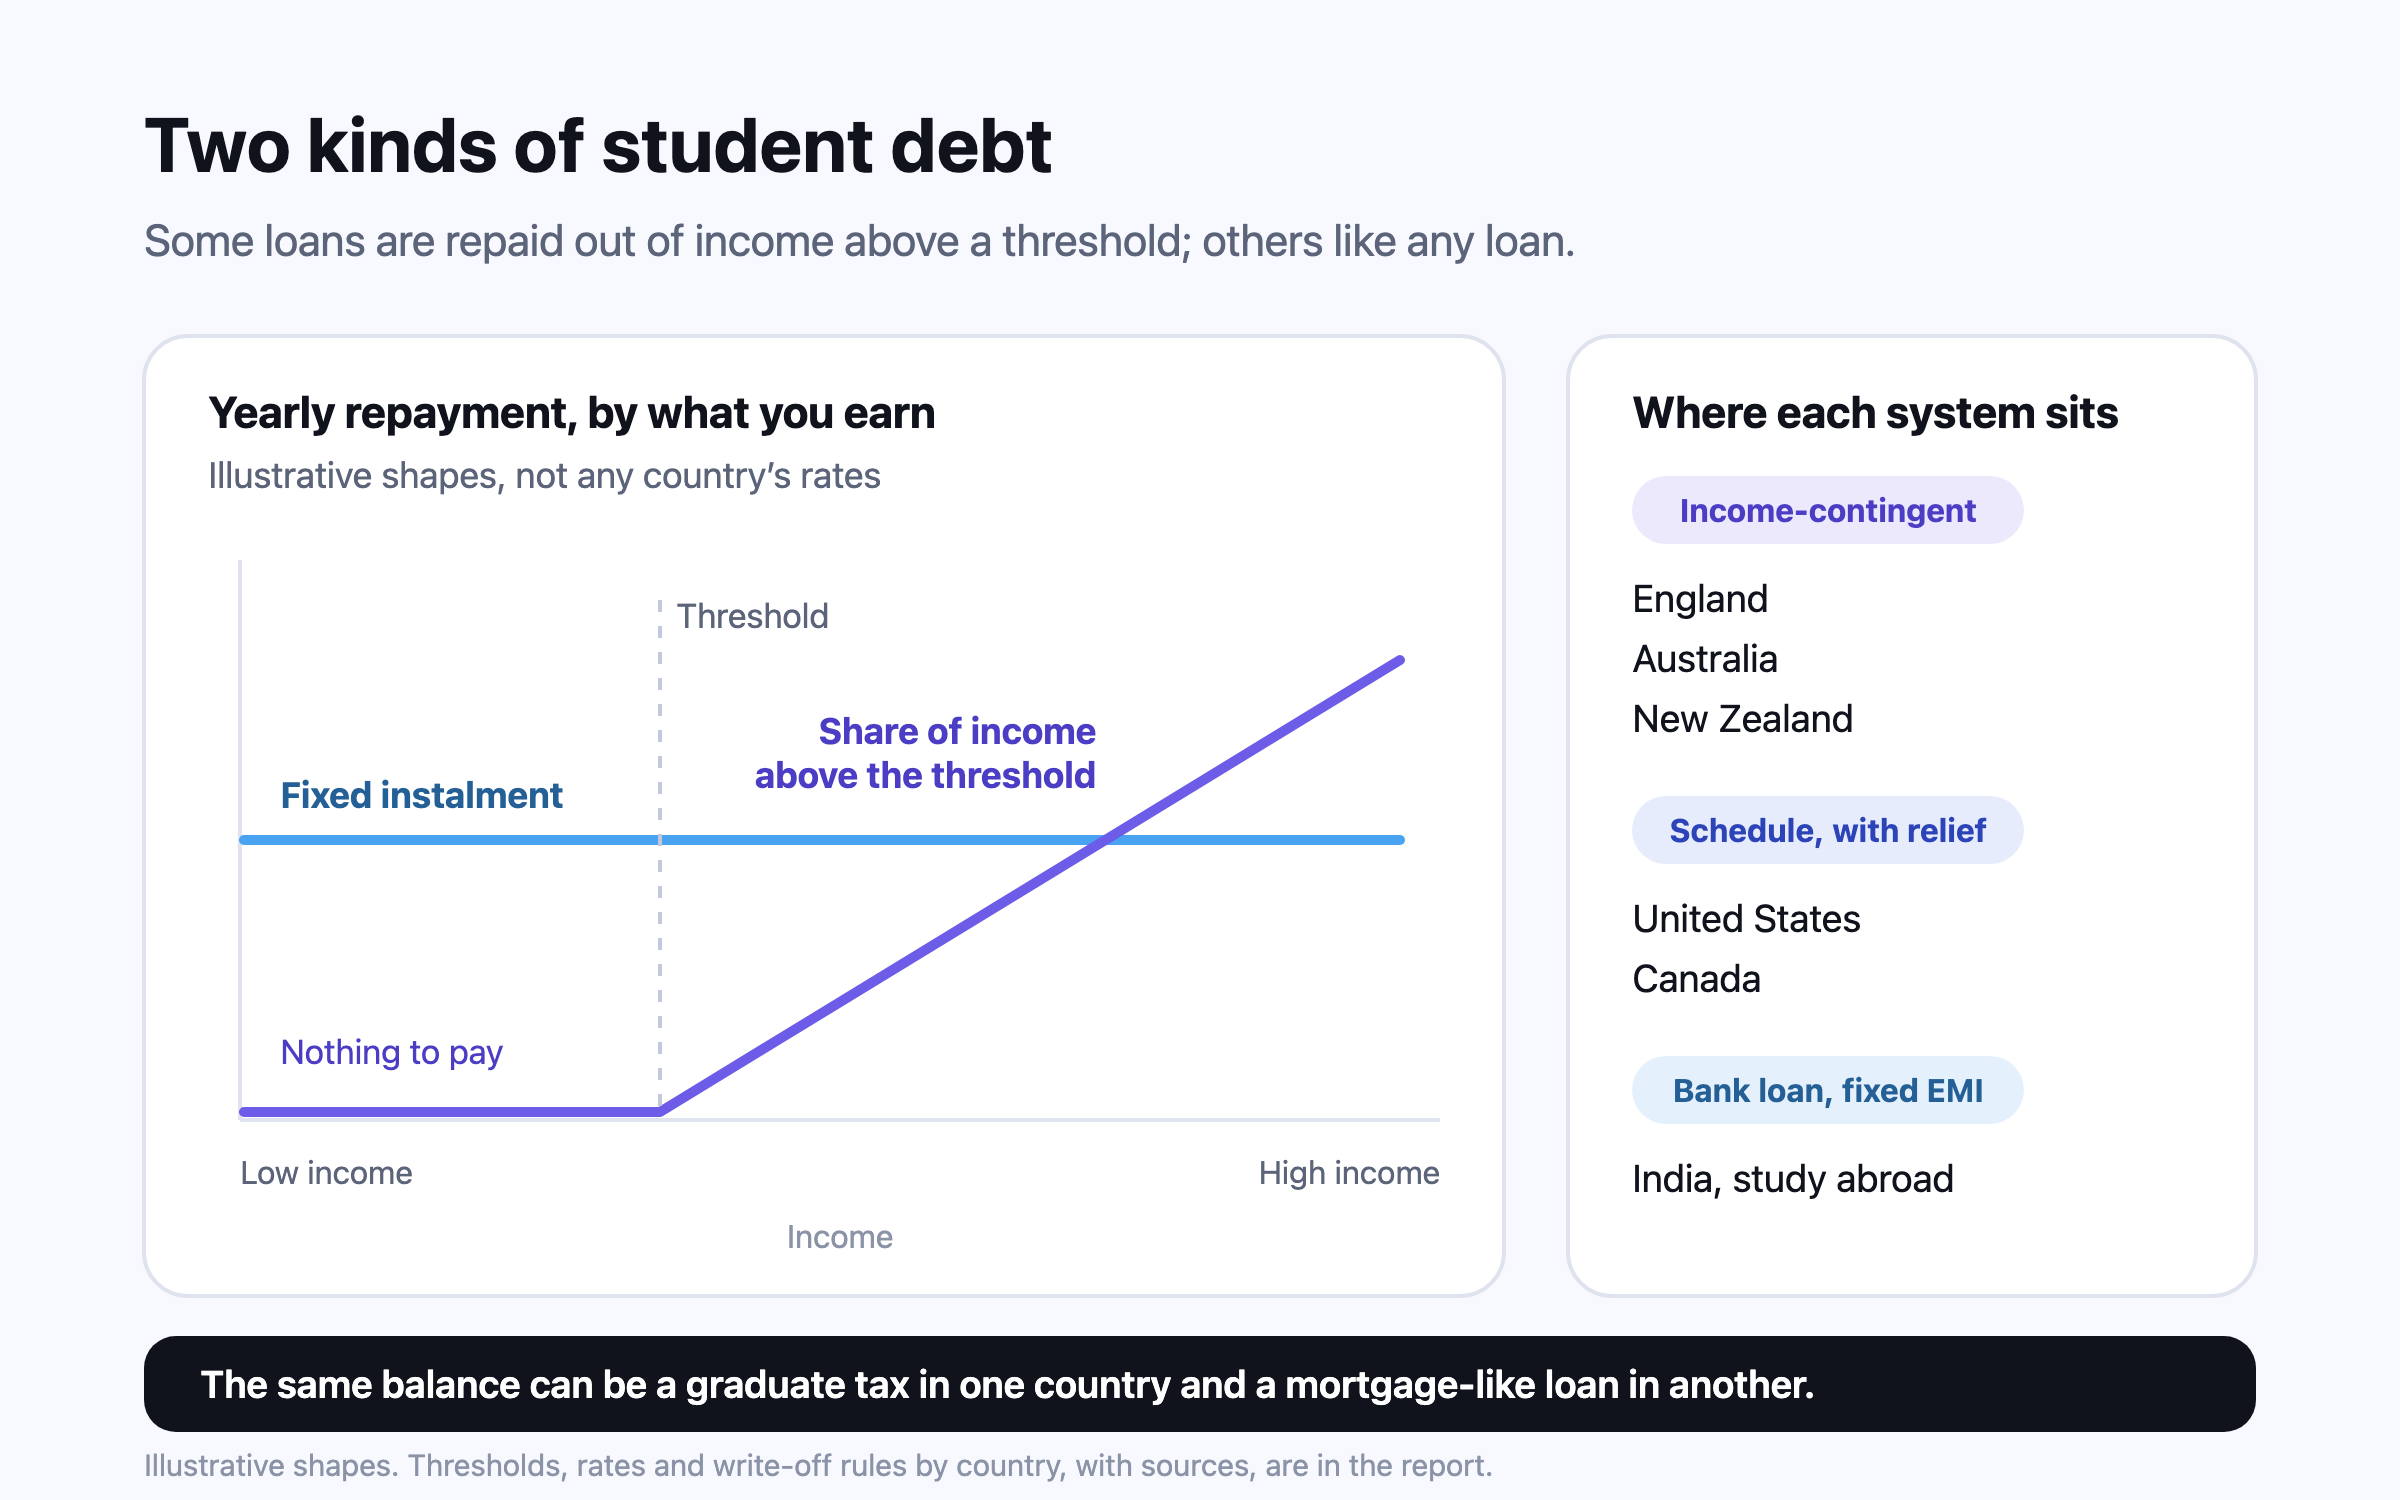
ในอังกฤษและออสเตรเลีย เงินกู้เพื่อการศึกษาทำงานเหมือนภาษีที่เก็บจากผู้จบการศึกษา ส่วนในสหรัฐฯ และอินเดียเป็นหนี้ที่ต้องใช้คืนให้หมด

หนี้การศึกษามีสองรูปแบบ ระบบผ่อนตามรายได้ (income-contingent) ในอังกฤษ ออสเตรเลีย และนิวซีแลนด์ เก็บเป็นสัดส่วนของรายได้ส่วนที่เกินเกณฑ์ และในอังกฤษจะยกหนี้ที่เหลือให้หลังผ่านไป 30 หรือ 40 ปี ส่วนเงินกู้ในสหรัฐฯ แคนาดา และอินเดียมีตารางผ่อนชำระ สองประเทศแรกมีมาตรการผ่อนปรนตามรายได้ และประเทศที่สามเป็นค่างวดคงที่ (EMI) รูปแบบของหนี้นี่เองที่กำหนดว่าหนี้จะกระทบการออมของครัวเรือนแค่ไหน มากกว่ายอดหนี้เสียอีก

งานวิจัย Nivritee · 12 กันยายน 2026 · อ่าน 5 นาที

คำตอบสั้นๆ: ยอดหนี้เท่ากันมีความหมายต่างกันในแต่ละประเทศ ผู้จบการศึกษาในอังกฤษที่กู้แบบ Plan 5 ผ่อน 9% ของรายได้ส่วนที่เกิน £25,000 และหนี้ที่เหลือจะถูกยกให้หลังผ่านไป 40 ปี1,2 ผู้จบการศึกษาในออสเตรเลียผ่อน 15% ของรายได้ส่วนที่อยู่ระหว่าง $67,000 ถึง $125,0003 ส่วนครอบครัวในอินเดียที่กู้เงินส่งลูกเรียนปริญญาในต่างประเทศ ต้องจ่ายค่างวดรายเดือนคงที่ไม่ว่าลูกจะมีรายได้เท่าไร ในอัตราดอกเบี้ยลอยตัว คือ 9.40% ต่อปีสำหรับเงินกู้เรียนต่อต่างประเทศแบบมีหลักประกันของ SBI (ธนาคารแห่งรัฐอินเดีย)4 แบบแรกทำงานเหมือนภาษีที่เก็บจากรายได้ของผู้จบการศึกษา แบบที่สองเหมือนสินเชื่อบ้าน การวางแผนให้แบบหนึ่งราวกับเป็นอีกแบบคือความผิดพลาดที่พบบ่อยที่สุด

$1.65 ล้านล้าน5

หนี้การศึกษาคงค้างในสหรัฐฯ จากผู้ให้กู้ทุกราย ไตรมาส 2 ปี 2026

£294.6 พันล้าน6

เงินกู้เพื่อการศึกษาระดับอุดมศึกษาของอังกฤษที่ยังคงค้าง มีนาคม 2026

55%7

ผู้เริ่มกู้ Plan 5 ในปี 2025/26 ที่คาดว่าจะผ่อนหมด

9.40%4

อัตราดอกเบี้ย SBI Global Ed-Vantage แบบมีหลักประกัน ตั้งแต่มิถุนายน 2026

เทียบระบบต่างๆ ข้างกัน

กฎและอัตราตามที่รัฐบาลหรือผู้ให้กู้แต่ละรายประกาศสำหรับปีที่ระบุ เกณฑ์ของออสเตรเลียเป็นของปีรายได้ 2025-26 ส่วนของนิวซีแลนด์เป็นของรอบปีถึงมีนาคม 2026 อัตราของธนาคารอินเดียลอยตัวตามอัตราอ้างอิงของธนาคาร 8,9,10,1,2,11,3,12,13,14,15,16,4
ระบบสิ่งที่ต้องผ่อนดอกเบี้ยหนี้ที่เหลือเป็นอย่างไร
สหรัฐฯ เงินกู้ Direct Loans ของรัฐบาลกลางผ่อนตามตาราง หรือภายใต้ Repayment Assistance Plan ใหม่ 1% ถึง 10% ของรายได้ ขั้นต่ำ $10 ต่อเดือน6.52% สำหรับเงินกู้ใหม่ระดับปริญญาตรี ปี 2026-27ยกหนี้ให้หลังผ่อนครบ 360 งวดรายเดือนที่นับสิทธิ์ภายใต้ Repayment Assistance Plan
อังกฤษ Plan 5 (หลักสูตรตั้งแต่ปี 2023)9% ของรายได้ส่วนที่เกิน £25,000เฉพาะ RPI (ดัชนีราคาขายปลีก)ยกหนี้ให้เมื่อผ่านไป 40 ปีหลังเริ่มผ่อน
อังกฤษ Plan 2 (หลักสูตรที่เริ่มปี 2012 ถึงกรกฎาคม 2023)9% ของรายได้ส่วนที่เกิน £29,385 (2026/27)RPI ถึง RPI บวก 3 จุด เพดาน 6% สำหรับปี 2026/27ยกหนี้ให้เมื่อผ่านไป 30 ปีหลังเริ่มผ่อน
ออสเตรเลีย HELP15% ของรายได้ส่วนที่อยู่ระหว่าง $67,000 ถึง $125,000 บวก 17% ของส่วนที่เกินกว่านั้น สูงสุดไม่เกิน 10% ของรายได้ (ตั้งแต่ปี 2025-26)ปรับตามดัชนีทุกปีแทนการคิดดอกเบี้ยหนี้สะสมถูกลดลง 20% ในปี 2025
นิวซีแลนด์12% ของรายได้ส่วนที่เกิน NZ$24,128 (ปีภาษี 2026)ไม่มีระหว่างอาศัยอยู่ในนิวซีแลนด์ และ 5.6% ถ้าอยู่ต่างประเทศ (ปีภาษี 2027)ผ่อนผ่านระบบภาษี
แคนาดา Canada Student Loansผ่อนตามตารางหลังช่วงผ่อนผันหกเดือน และไม่ต้องจ่ายเลยเมื่อรายได้ต่ำกว่า $3,866 ต่อเดือนสำหรับครัวเรือนคนเดียวภายใต้ Repayment Assistance Planไม่มีในส่วนของรัฐบาลกลางตั้งแต่เมษายน 2023มาตรการผ่อนปรนของ Repayment Assistance Plan ระหว่างที่รายได้ยังต่ำ
อินเดีย เงินกู้เพื่อการศึกษาจากธนาคารค่างวดคงที่ (EMI) หลังเรียนจบ9.90% แบบไม่มีหลักประกัน วงเงินไม่เกิน ₹7.5 แสน และ 9.40% แบบมีหลักประกันสำหรับเรียนต่อต่างประเทศ (SBI)ต้องใช้คืนเต็มจำนวน

สหรัฐฯ: หนี้ที่มีตาข่ายรองรับแบบใหม่

ชาวอเมริกันมีหนี้การศึกษา $1.65 ล้านล้าน ณ สิ้นเดือนมิถุนายน 2026 และ 10.6% ของยอดหนี้ค้างชำระตั้งแต่ 90 วันขึ้นไป5 กฎหมายงบประมาณ (reconciliation law) ปี 2025 เขียนกติกาการให้กู้ของรัฐบาลกลางใหม่สำหรับทุกคนที่กู้ตั้งแต่กรกฎาคม 2026 คือไม่มีเงินกู้ Graduate PLUS ใหม่ การกู้ระดับบัณฑิตศึกษาถูกจำกัดที่ $20,500 ต่อปีและ $100,000 รวมทั้งหมด นักศึกษาสายวิชาชีพที่ $50,000 ต่อปีและ $200,000 และ Parent PLUS (เงินกู้ที่พ่อแม่กู้ให้ลูก) ที่ $20,000 ต่อปีและ $65,0008 แผนผ่อนตามรายได้แบบเดิม รวมถึง PAYE และ SAVE จะปิดหลังกรกฎาคม 20288

ระบบที่มาแทนคือ Repayment Assistance Plan ซึ่งเก็บ 1% ถึง 10% ของรายได้รวมที่ปรับแล้ว (adjusted gross income) หักออก $50 ต่อเดือนต่อผู้อยู่ในอุปการะหนึ่งคน และไม่ต่ำกว่า $10 ต่อเดือน ดอกเบี้ยที่ยังไม่ได้จ่ายจะไม่ถูกบวกเข้ายอดหนี้ และหนี้ที่เหลือจะถูกยกให้หลังผ่อนครบ 360 งวดรายเดือนที่นับสิทธิ์9,8 เงินกู้ใหม่ระดับปริญญาตรีคิดดอกเบี้ย 6.52% สำหรับปี 2026-27 เงินกู้ระดับบัณฑิตศึกษาแบบ unsubsidised (ดอกเบี้ยเดินตั้งแต่วันกู้) 8.07% และเงินกู้ PLUS 9.07%10 ตาข่ายรองรับนี้มีอยู่จริง แต่สามสิบปีคือช่วงชีวิตการทำงานส่วนใหญ่ และการสำรวจครัวเรือนของธนาคารกลางสหรัฐฯ พบว่า 41% ของผู้กู้ที่ต้องผ่อนมีปัญหาในการผ่อนในช่วงที่ผ่านมา17

อังกฤษ ออสเตรเลีย และนิวซีแลนด์: สัดส่วนของรายได้

ในระบบผ่อนตามรายได้ ยอดหนี้เป็นตัวกำหนดว่าคุณจะผ่อนนานแค่ไหน ไม่ใช่ผ่อนเดือนละเท่าไร เงินผ่อนเป็นสัดส่วนคงที่ของรายได้ส่วนที่เกินเกณฑ์ เก็บผ่านระบบเงินเดือนหรือการยื่นภาษี ผู้จบการศึกษาสามคนตามกฎข้างต้นแสดงให้เห็นว่าผลต่อแต่ละเดือนอาจน้อยแค่ไหน:

คำนวณตามกฎที่ประกาศของแต่ละระบบ สำหรับรายได้หนึ่งปี ไม่รวมรายการหักอื่นและการผ่อนเพิ่มโดยสมัครใจ 1,3,12
ผู้จบการศึกษารายได้กฎเงินผ่อนต่อปี
อังกฤษ Plan 5£35,0009% ของส่วนที่เกิน £25,000£900
อังกฤษ Plan 2 (2026/27)£35,0009% ของส่วนที่เกิน £29,385ราว £505
ออสเตรเลีย HELP (2025-26)$80,00015% ของส่วนที่เกิน $67,000$1,950
นิวซีแลนด์ (ปีภาษี 2026)NZ$50,00012% ของส่วนที่เกิน NZ$24,128ราว NZ$3,105

ระบบของอังกฤษคือตัวอย่างที่ชัดที่สุดของหนี้ที่ไม่ได้เป็นหนี้จริงๆ ผู้กู้ชาวอังกฤษโดยเฉลี่ยที่เริ่มผ่อนในปี 2026 มีหนี้ £47,730 (ตัวเลขเบื้องต้น) และยอดคงค้างรวมแตะ £294.6 พันล้านในเดือนมีนาคม 20266 กระทรวงศึกษาธิการของอังกฤษ (Department for Education) คาดว่า 55% ของผู้เริ่มกู้ Plan 5 ในปี 2025/26 จะผ่อนหมด เทียบกับ 32% ของรุ่น Plan 2 ปี 2022/237 สำหรับคนที่เหลือ เงินผ่อนก็คือภาษีเพิ่ม 9% จากรายได้ส่วนที่เกินเกณฑ์ไปอีก 30 หรือ 40 ปี และการโปะหนี้ก่อนกำหนดช่วยได้เฉพาะคนที่มีแนวโน้มจะผ่อนหมดอยู่แล้ว

กฎเปลี่ยนได้ เกณฑ์ของ Plan 2 จะถูกตรึงไว้ที่ระดับปี 2026-27 เป็นเวลาสามปีตั้งแต่เมษายน 2027 ซึ่งทำให้เงินผ่อนเพิ่มขึ้นเมื่อหักเงินเฟ้อ18 ขณะที่ดอกเบี้ย Plan 2 ถูกจำกัดเพดานไว้ที่ 6% สำหรับปี 2026/27 ตั้งแต่กันยายน 202611 ออสเตรเลียลดหนี้ HELP สะสมลง 20% ในปี 2025 และเปลี่ยนเป็นระบบส่วนเพิ่มที่เงินผ่อนเพิ่มขึ้นเฉพาะจากรายได้ส่วนที่เกิน $67,0003 นิวซีแลนด์ไม่คิดดอกเบี้ยเลยกับผู้กู้ที่อาศัยอยู่ในประเทศ และคิด 5.6% กับผู้ที่ย้ายไปต่างประเทศ13 เป็นกฎที่ควรรู้สำหรับครอบครัวที่ลูกวางแผนจะไปทำงานในออสเตรเลียหรือประเทศแถบอ่าวอาหรับ

แคนาดา: ไม่มีดอกเบี้ย พร้อมมาตรการผ่อนปรนตามรายได้

แคนาดายกเลิกดอกเบี้ยอย่างถาวรในส่วนของรัฐบาลกลางของ Canada Student Loans ตั้งแต่วันที่ 1 เมษายน 2023 รวมถึงเงินกู้ที่อยู่ระหว่างผ่อนแล้ว14 การผ่อนเริ่มหลังช่วงไม่ต้องผ่อนหกเดือน16 และภายใต้ Repayment Assistance Plan ผู้กู้ในครัวเรือนคนเดียวที่มีรายได้รวมก่อนหักภาษีต่ำกว่า $3,866 ต่อเดือนไม่ต้องจ่ายเลย15 เงินกู้ของมณฑลมีอยู่ควบคู่กันและอาจมีกฎต่างออกไป15

นักเรียนที่ไปเรียนต่างประเทศแต่กู้เงินในประเทศตัวเอง

นักเรียนที่ไปเรียนต่างประเทศมักใช้เงินกู้ของรัฐบาลประเทศปลายทางไม่ได้ ครอบครัวจึงต้องกู้ในประเทศตัวเอง ในอินเดียหมายถึงเงินกู้จากธนาคารที่มีค่างวดรายเดือนคงที่ อัตราที่ SBI ประกาศตั้งแต่มิถุนายน 2026 คือ 9.90% สำหรับเงินกู้เพื่อการศึกษาแบบไม่มีหลักประกันวงเงินไม่เกิน ₹7.5 แสน และ 9.40% สำหรับเงินกู้เรียนต่อต่างประเทศ Global Ed-Vantage แบบมีหลักประกัน วงเงินตั้งแต่ ₹7.5 แสนถึง ₹30 ล้าน อัตราลอยตัวตามอัตราอ้างอิงของธนาคาร และนักศึกษาหญิงได้ลดดอกเบี้ย 0.50%4

ที่ 9.40% ต่อปี เงินกู้ ₹4 ล้านที่ผ่อนสิบปีมีค่างวด (EMI) ราว ₹51,540 ต่อเดือน รวมทั้งหมดราว ₹6,185,000 ในจำนวนนี้เป็นดอกเบี้ยราว ₹2,185,0004 ค่างวดนี้ต่างจากเงินกู้ของอังกฤษหรือออสเตรเลีย เพราะต้องจ่ายไม่ว่าลูกจะได้งานเงินเดือนดีในต่างประเทศ กลับบ้านมาได้เงินเดือนที่ต่ำกว่า หรือไม่ได้ทำงานเลย และพ่อแม่ที่ร่วมลงนามกู้หรือนำทรัพย์สินไปค้ำต้องรับภาระแทนหากลูกผ่อนไม่ไหว

สำหรับการเรียนในอินเดีย โครงการ PM-Vidyalaxmi ของรัฐบาลให้เงินกู้ที่ไม่ต้องมีหลักประกันและไม่ต้องมีผู้ค้ำแก่นักศึกษาที่ได้รับการตอบรับเข้าสถาบัน 860 อันดับแรกตามการจัดอันดับ NIRF (การจัดอันดับสถาบันการศึกษาของรัฐบาลอินเดีย) มีการค้ำประกันสินเชื่อ 75% สำหรับเงินกู้ไม่เกิน ₹7.5 แสน และอุดหนุนดอกเบี้ย 3% สำหรับเงินกู้ไม่เกิน ₹1 ล้าน เมื่อรายได้ครอบครัวไม่เกิน ₹8 แสน19 ครอบครัวที่มีรายได้ไม่เกิน ₹4.5 แสนต่อปีได้รับการอุดหนุนดอกเบี้ยเต็มจำนวนภายใต้โครงการอุดหนุนของรัฐบาลกลาง20

หนี้การศึกษาส่งผลต่อการเงินครัวเรือนอย่างไร

งานศึกษาที่คนรู้จักมากที่สุดเป็นของนักเศรษฐศาสตร์ธนาคารกลางสหรัฐฯ Alvaro Mezza, Daniel Ringo, Shane Sherlund และ Kamila Sommer ซึ่งติดตามกลุ่มตัวอย่างที่เป็นตัวแทนระดับประเทศ อายุ 23 ถึง 31 ปีในปี 2004 ผ่านข้อมูลเครดิตบูโรตั้งแต่ปี 1997 ถึง 201021 ทีมนี้ประเมินว่าหนี้การศึกษาที่เพิ่มขึ้น 10% ทำให้อัตราการเป็นเจ้าของบ้านของผู้กู้ลดลง 1 ถึง 2 จุดเปอร์เซ็นต์ในห้าปีแรกหลังจบการศึกษา21 กลไกเป็นเรื่องธรรมดา ค่างวดรายเดือนลดวงเงินที่ผู้ให้กู้จะปล่อยกู้ และลดเงินที่ครัวเรือนเก็บไว้เป็นเงินดาวน์ได้

  • เป็นเรื่องที่พบบ่อย สิบหกเปอร์เซ็นต์ของผู้ใหญ่ทั้งหมดในสหรัฐฯ มีเงินกู้การศึกษาคงค้างในปี 202517
  • ปัญหาการผ่อนพบได้ทั่วไปเมื่อค่างวดคงที่ ในการสำรวจเดียวกัน 41% ของผู้ที่ต้องผ่อนมีปัญหาในการผ่อนในช่วงที่ผ่านมา17
  • หนี้แบบผ่อนตามรายได้ส่งผลต่างออกไป หนี้แบบนี้แทบไม่ทำให้ค้างชำระ เพราะเงินผ่อนลดลงเมื่อรายได้ลดลง แต่ทำหน้าที่เหมือนรายการหักจากเงินเดือนสุทธิที่ยาวนาน ราว £900 ต่อปีที่รายได้ £35,000 สำหรับ Plan 51 ซึ่งครัวเรือนควรนับรวมในอัตราการออมของตัวเอง
  • เงินกู้ของพ่อแม่ย้ายหนี้ไปอยู่ที่พ่อแม่ เงินกู้ Parent PLUS ซึ่งจำกัดที่ $65,000 สำหรับการกู้ใหม่ตั้งแต่กรกฎาคม 20268 หรือค่างวด (EMI) ในอินเดียที่พ่อแม่ร่วมลงนามกู้ แย่งเงินโดยตรงกับเงินที่พ่อแม่เก็บเพื่ออิสรภาพทางการเงินของตัวเอง

จะโปะเงินกู้การศึกษาให้หมดก่อนหรือเอาเงินไปลงทุน ขึ้นอยู่กับคำถามเดียวกับหนี้ทุกประเภท คืออัตราดอกเบี้ยที่แท้จริงของหนี้เทียบกับผลตอบแทนที่เงินนั้นจะได้ แต่มีข้อแตกต่างหนึ่งข้อ เงินกู้ที่มีแนวโน้มจะถูกยกหนี้ให้ในที่สุดมักไม่ควรโปะเพิ่ม กรณีทั่วไปอธิบายไว้ใน ปิดหนี้หรือลงทุนก่อน
คำถามที่คนมักถาม

เกณฑ์รายได้สำหรับผ่อนเงินกู้การศึกษาในปี 2026 คือเท่าไร?

ในอังกฤษคือ £29,385 สำหรับ Plan 2 ในปี 2026/27 และ £25,000 สำหรับ Plan 5 โดยผ่อน 9% ของรายได้ส่วนที่เกิน1 ในออสเตรเลียเริ่มผ่อนที่ $67,000 ตั้งแต่ปี 2025-263 และในนิวซีแลนด์ที่ NZ$24,128 สำหรับปีภาษี 202612

เงินกู้การศึกษา Plan 2 กับ Plan 5 ต่างกันอย่างไร?

Plan 5 สำหรับหลักสูตรตั้งแต่ปี 2023 ผ่อน 9% ของรายได้ส่วนที่เกิน £25,000 คิดดอกเบี้ยเฉพาะ RPI และยกหนี้ให้หลัง 40 ปี1,2 ส่วน Plan 2 ผ่อน 9% ของรายได้ส่วนที่เกิน £29,385 คิดดอกเบี้ยสูงสุด RPI บวก 3 จุด โดยมีเพดาน 6% สำหรับปี 2026/27 และยกหนี้ให้หลัง 30 ปี11,2

เงินกู้ Canada Student Loans ไม่มีดอกเบี้ยใช่ไหม?

ส่วนของรัฐบาลกลางใน Canada Student Loans ไม่มีดอกเบี้ยตั้งแต่วันที่ 1 เมษายน 2023 รวมถึงเงินกู้ที่อยู่ระหว่างผ่อน14 เงินกู้ของมณฑลอาจต่างออกไป

ดอกเบี้ยเงินกู้เรียนต่อต่างประเทศในอินเดียเท่าไร?

อัตราลอยตัวตามอัตราอ้างอิงของแต่ละธนาคาร ตั้งแต่มิถุนายน 2026 SBI คิด 9.40% สำหรับเงินกู้เรียนต่อต่างประเทศ Global Ed-Vantage แบบมีหลักประกัน และ 9.90% สำหรับเงินกู้เพื่อการศึกษาแบบไม่มีหลักประกันวงเงินไม่เกิน ₹7.5 แสน4

Repayment Assistance Plan ใหม่สำหรับเงินกู้การศึกษาสหรัฐฯ คืออะไร?

เป็นแผนผ่อนที่เก็บ 1% ถึง 10% ของรายได้รวมที่ปรับแล้ว หักออก $50 ต่อเดือนต่อผู้อยู่ในอุปการะหนึ่งคน ขั้นต่ำ $10 ต่อเดือน และยกหนี้ที่เหลือให้หลังผ่อนครบ 360 งวดที่นับสิทธิ์9,8 เปิดรับสมัครตั้งแต่วันที่ 1 กรกฎาคม 20269

หนี้การศึกษาทำให้คนซื้อบ้านไม่ได้หรือเปล่า?

ทำให้ซื้อช้าลง นักเศรษฐศาสตร์ธนาคารกลางสหรัฐฯ ประเมินว่าหนี้การศึกษาที่เพิ่มขึ้น 10% ทำให้อัตราการเป็นเจ้าของบ้านของผู้กู้ลดลง 1 ถึง 2 จุดเปอร์เซ็นต์ในห้าปีแรกหลังจบการศึกษา21

แหล่งที่มา

  1. Repaying your student loan: what you pay — GOV.UK, 2026.
  2. Repaying your student loan: when your student loan gets written off or cancelled — GOV.UK, 2026.
  3. Universities Accord (Cutting Student Debt by 20 Per Cent) Act 2025 — Federal Register of Legislation, Australian Government, 2025-08.
  4. Education loan schemes: interest rates (w.e.f. 09.06.2026) — State Bank of India, 2026-07.
  5. Quarterly Report on Household Debt and Credit, 2026 Q2 — Federal Reserve Bank of New York, 2026-08.
  6. Student loans in England: financial year 2025-26 — Student Loans Company, 2026-07.
  7. Student loan forecasts for England — Department for Education, 2026-07.
  8. Reimagining and Improving Student Education: Federal Student Loan Program final regulations — US Department of Education, Federal Register, 2026-05.
  9. Repayment Assistance Plan (RAP) — EdFinancial Services, a US federal student loan servicer, 2026.
  10. Annual notice of interest rates for Federal Direct Loans, 2026-27 — US Department of Education, Federal Register, 2026-09.
  11. Interest rate cap introduced to protect Plan 2 borrowers — GOV.UK, Department for Education, 2026-04.
  12. Repaying my student loan when I earn salary or wages — Inland Revenue (New Zealand), 2026.
  13. Student loan interest and fees — Inland Revenue (New Zealand), 2026.
  14. What’s new: elimination of interest on Canada Student Loans — National Student Loans Service Centre, Government of Canada, 2026.
  15. Repayment Assistance Plan — Government of Canada, 2026-07.
  16. Start repaying your student loan — Government of Canada, 2025-12.
  17. Economic Well-Being of U.S. Households in 2025: Credit — Board of Governors of the Federal Reserve System, 2026-05.
  18. Budget 2025 — HM Treasury, 2025-11.
  19. Shri Dharmendra Pradhan lauds approval of PM Vidyalaxmi by Union Cabinet — Press Information Bureau, Ministry of Education, Government of India, 2024-11.
  20. PM-Vidyalaxmi portal — Department of Higher Education, Government of India, 2026.
  21. Student Loans and Homeownership (Mezza, Ringo, Sherlund and Sommer), FEDS 2016-010r1 — Board of Governors of the Federal Reserve System, 2017-07.

เพิ่มเติมในหัวข้อ การศึกษาและลูก

ออมเงินเพื่อการศึกษาของลูก แยกตามประเทศ

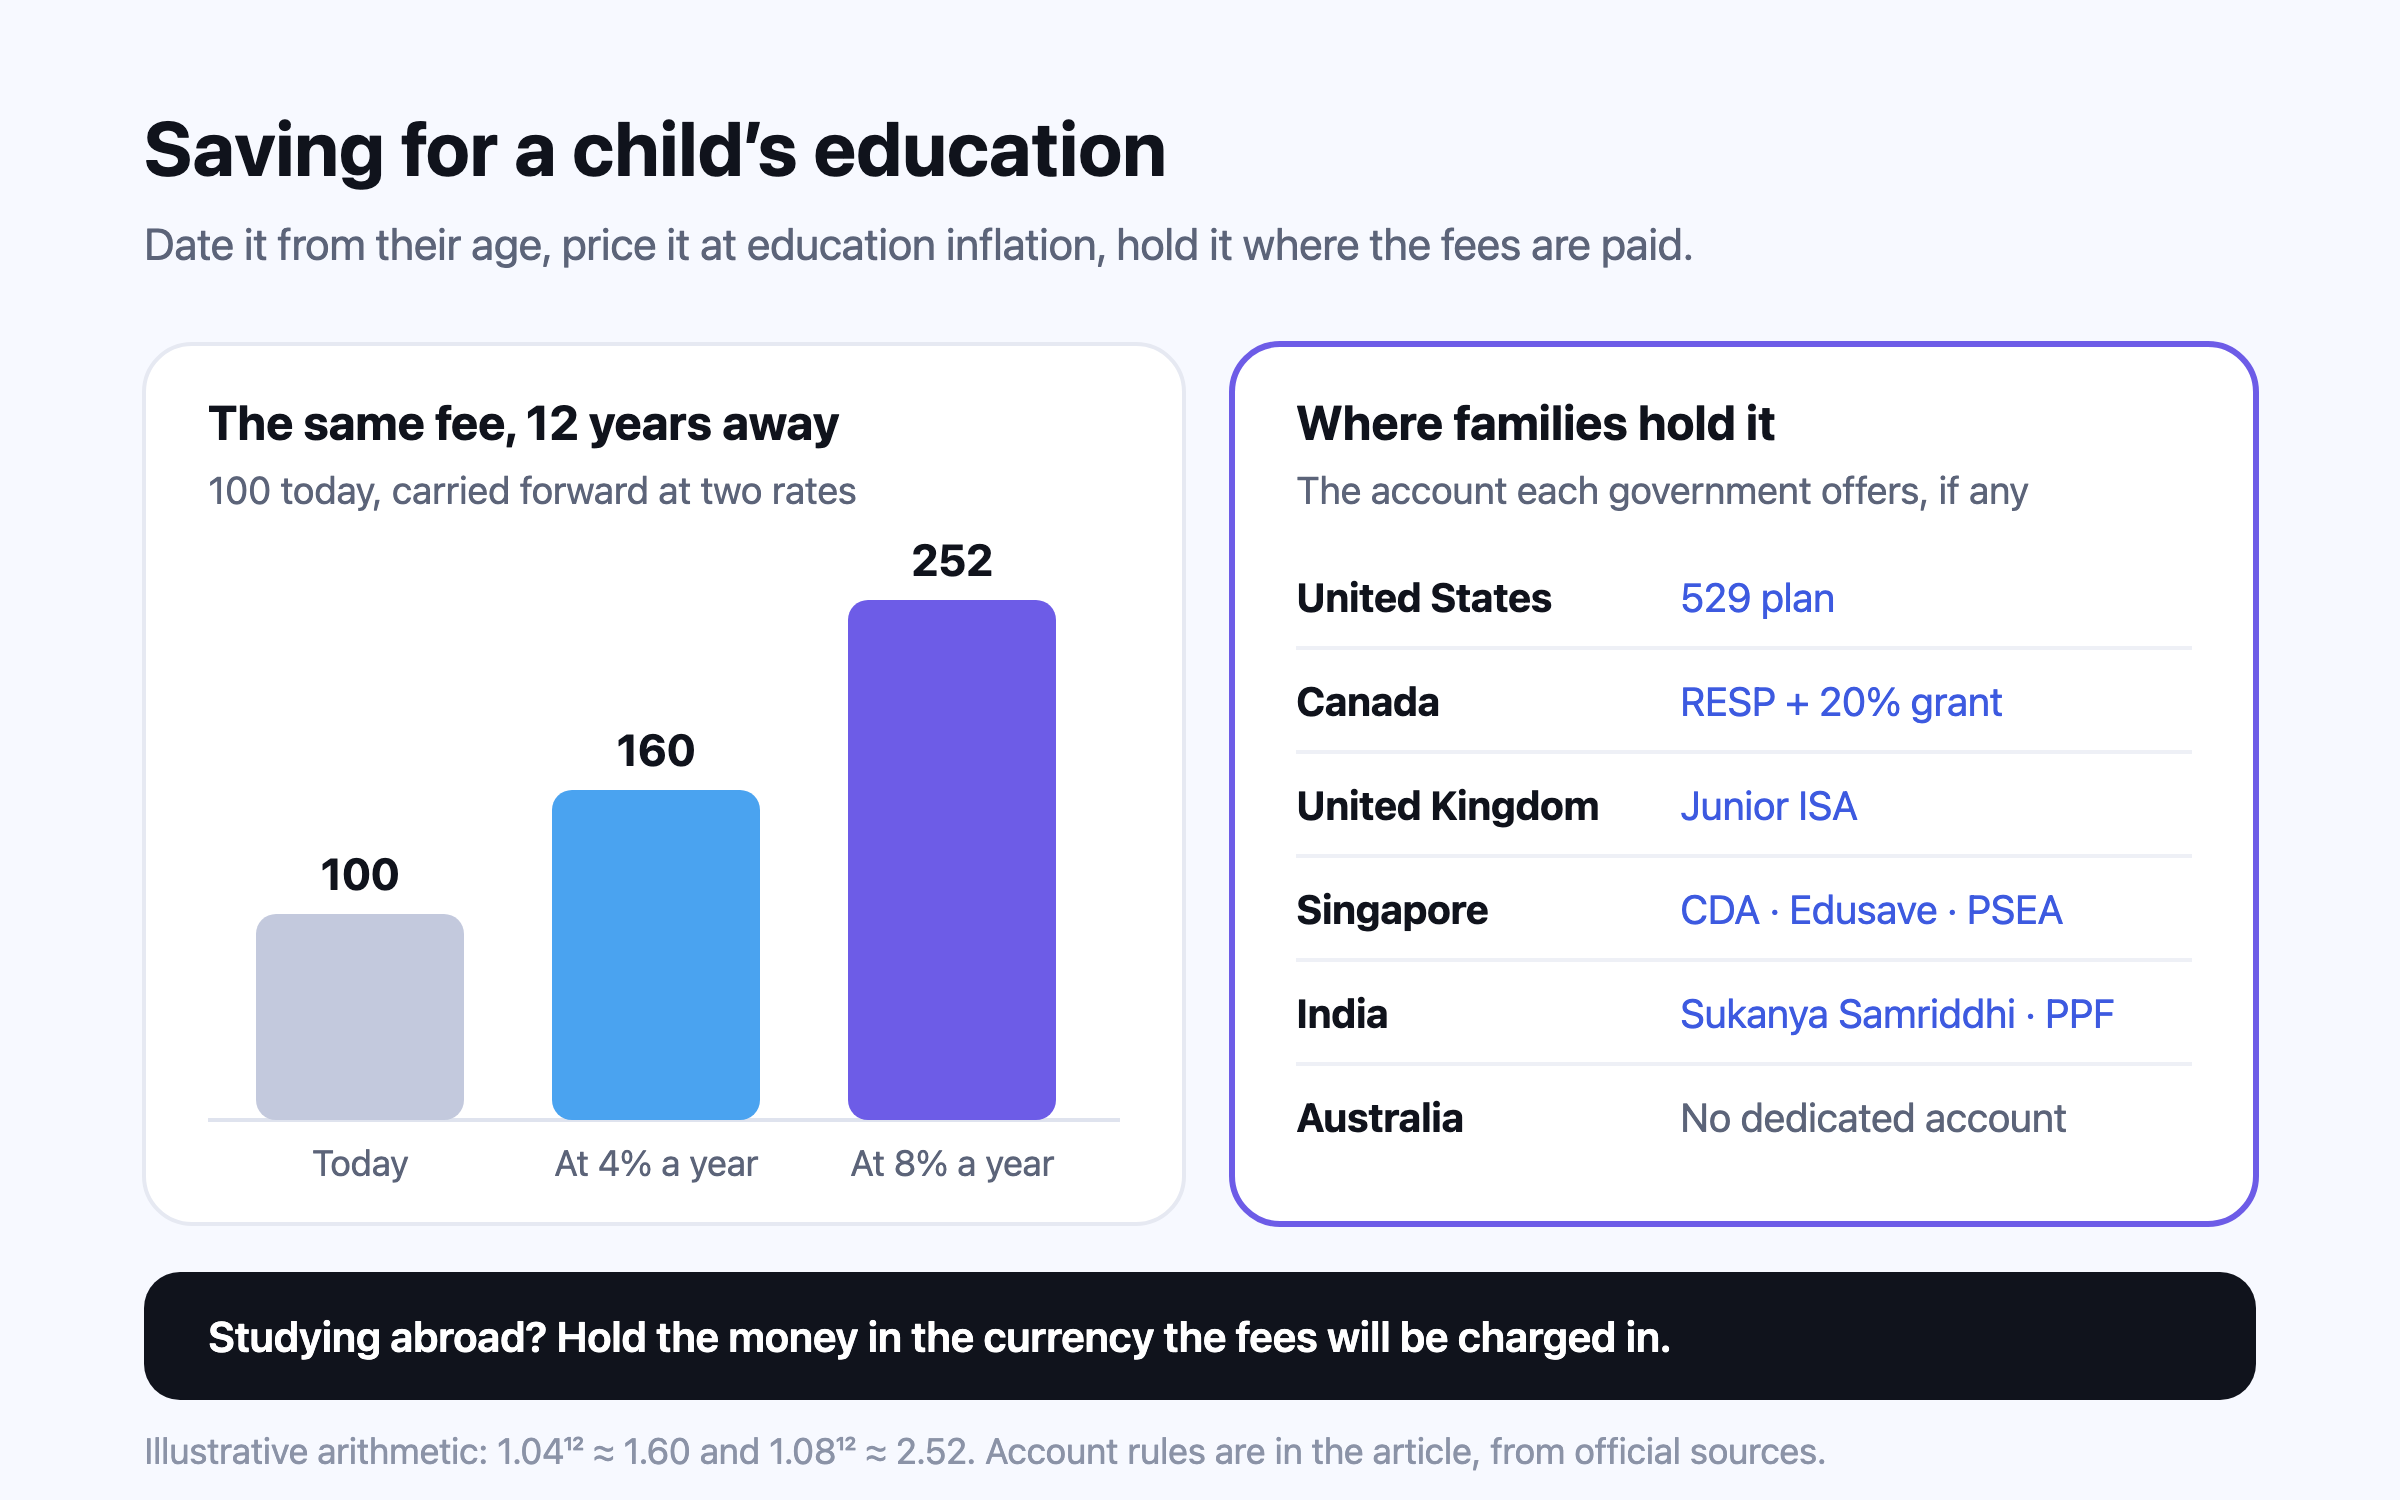
นับปีจากอายุลูกไปถึงราวสิบแปดปี ตั้งราคาหลักสูตรในวันนี้ แล้วยกไปข้างหน้าด้วยเงินเฟ้อค่าการศึกษา ซึ่งค่าตั้งต้นของ Nivritee วัดได้ 1.3–4.7% ต่อปีสำหรับค่าเล่าเรียน เทียบกับเงินเฟ้อทั่วไป 2.0–4.0% หรือใช้อัตราของโรงเรียนคุณเองหากรู้ จากนั้นใช้บัญชีที่รัฐบาลมีให้ถ้ามี และถือเงินไว้ในสกุลเงินที่จะใช้จ่ายค่าเล่าเรียน

ปริญญาคุ้มไหม? ข้อมูลรายได้รายประเทศ

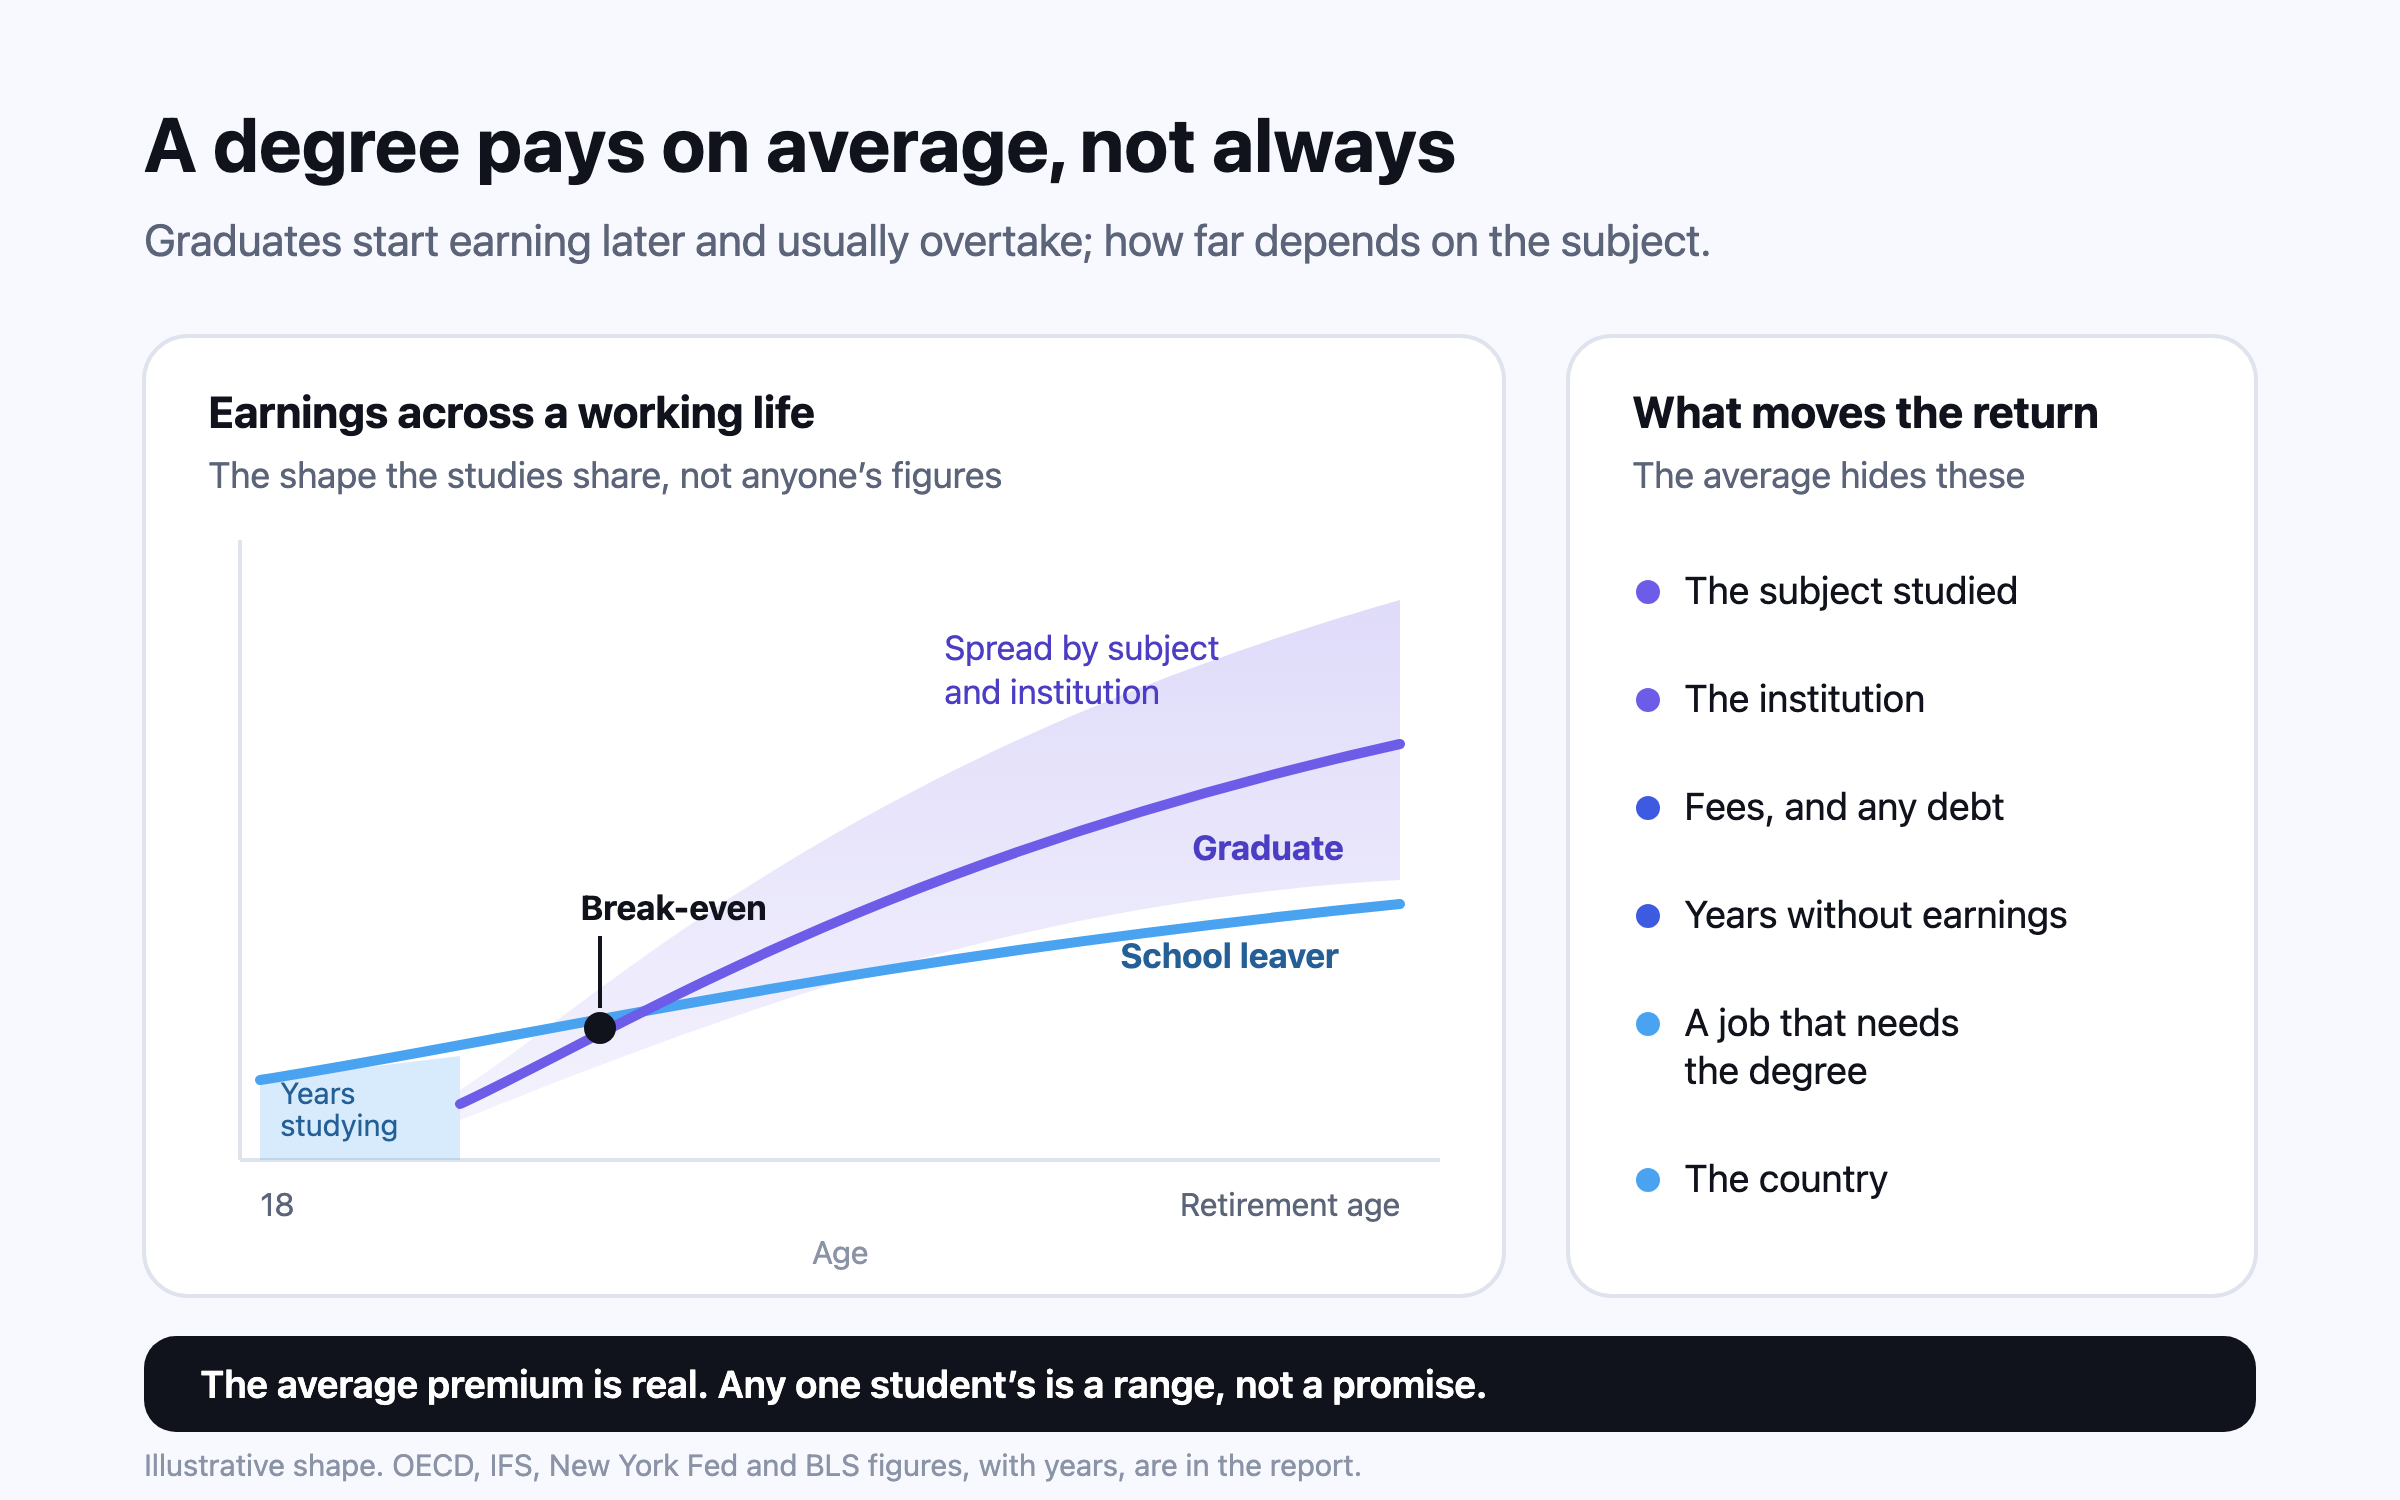
ทั่วกลุ่ม OECD ผู้ใหญ่ที่จบการศึกษาระดับอุดมศึกษามีรายได้สูงกว่าผู้ที่จบแค่มัธยมศึกษาตอนปลาย 54% และมีโอกาสมีงานทำมากกว่า ค่าเฉลี่ยนี้ซ่อนความต่างที่กว้างมาก ในอังกฤษ ผู้หญิงราว 20% และผู้ชายราว 30% คาดว่าจะได้ผลตอบแทนตลอดชีวิตติดลบ และสาขาที่เรียนก็สร้างความต่างได้มาก ปริญญามักคุ้ม แต่ปริญญาใบหนึ่งจะคุ้มหรือไม่ขึ้นอยู่กับสาขา ค่าใช้จ่าย และประเทศ

ค่าเรียนมหาวิทยาลัยแต่ละประเทศ: นักศึกษาในประเทศเทียบกับนักศึกษาต่างชาติ

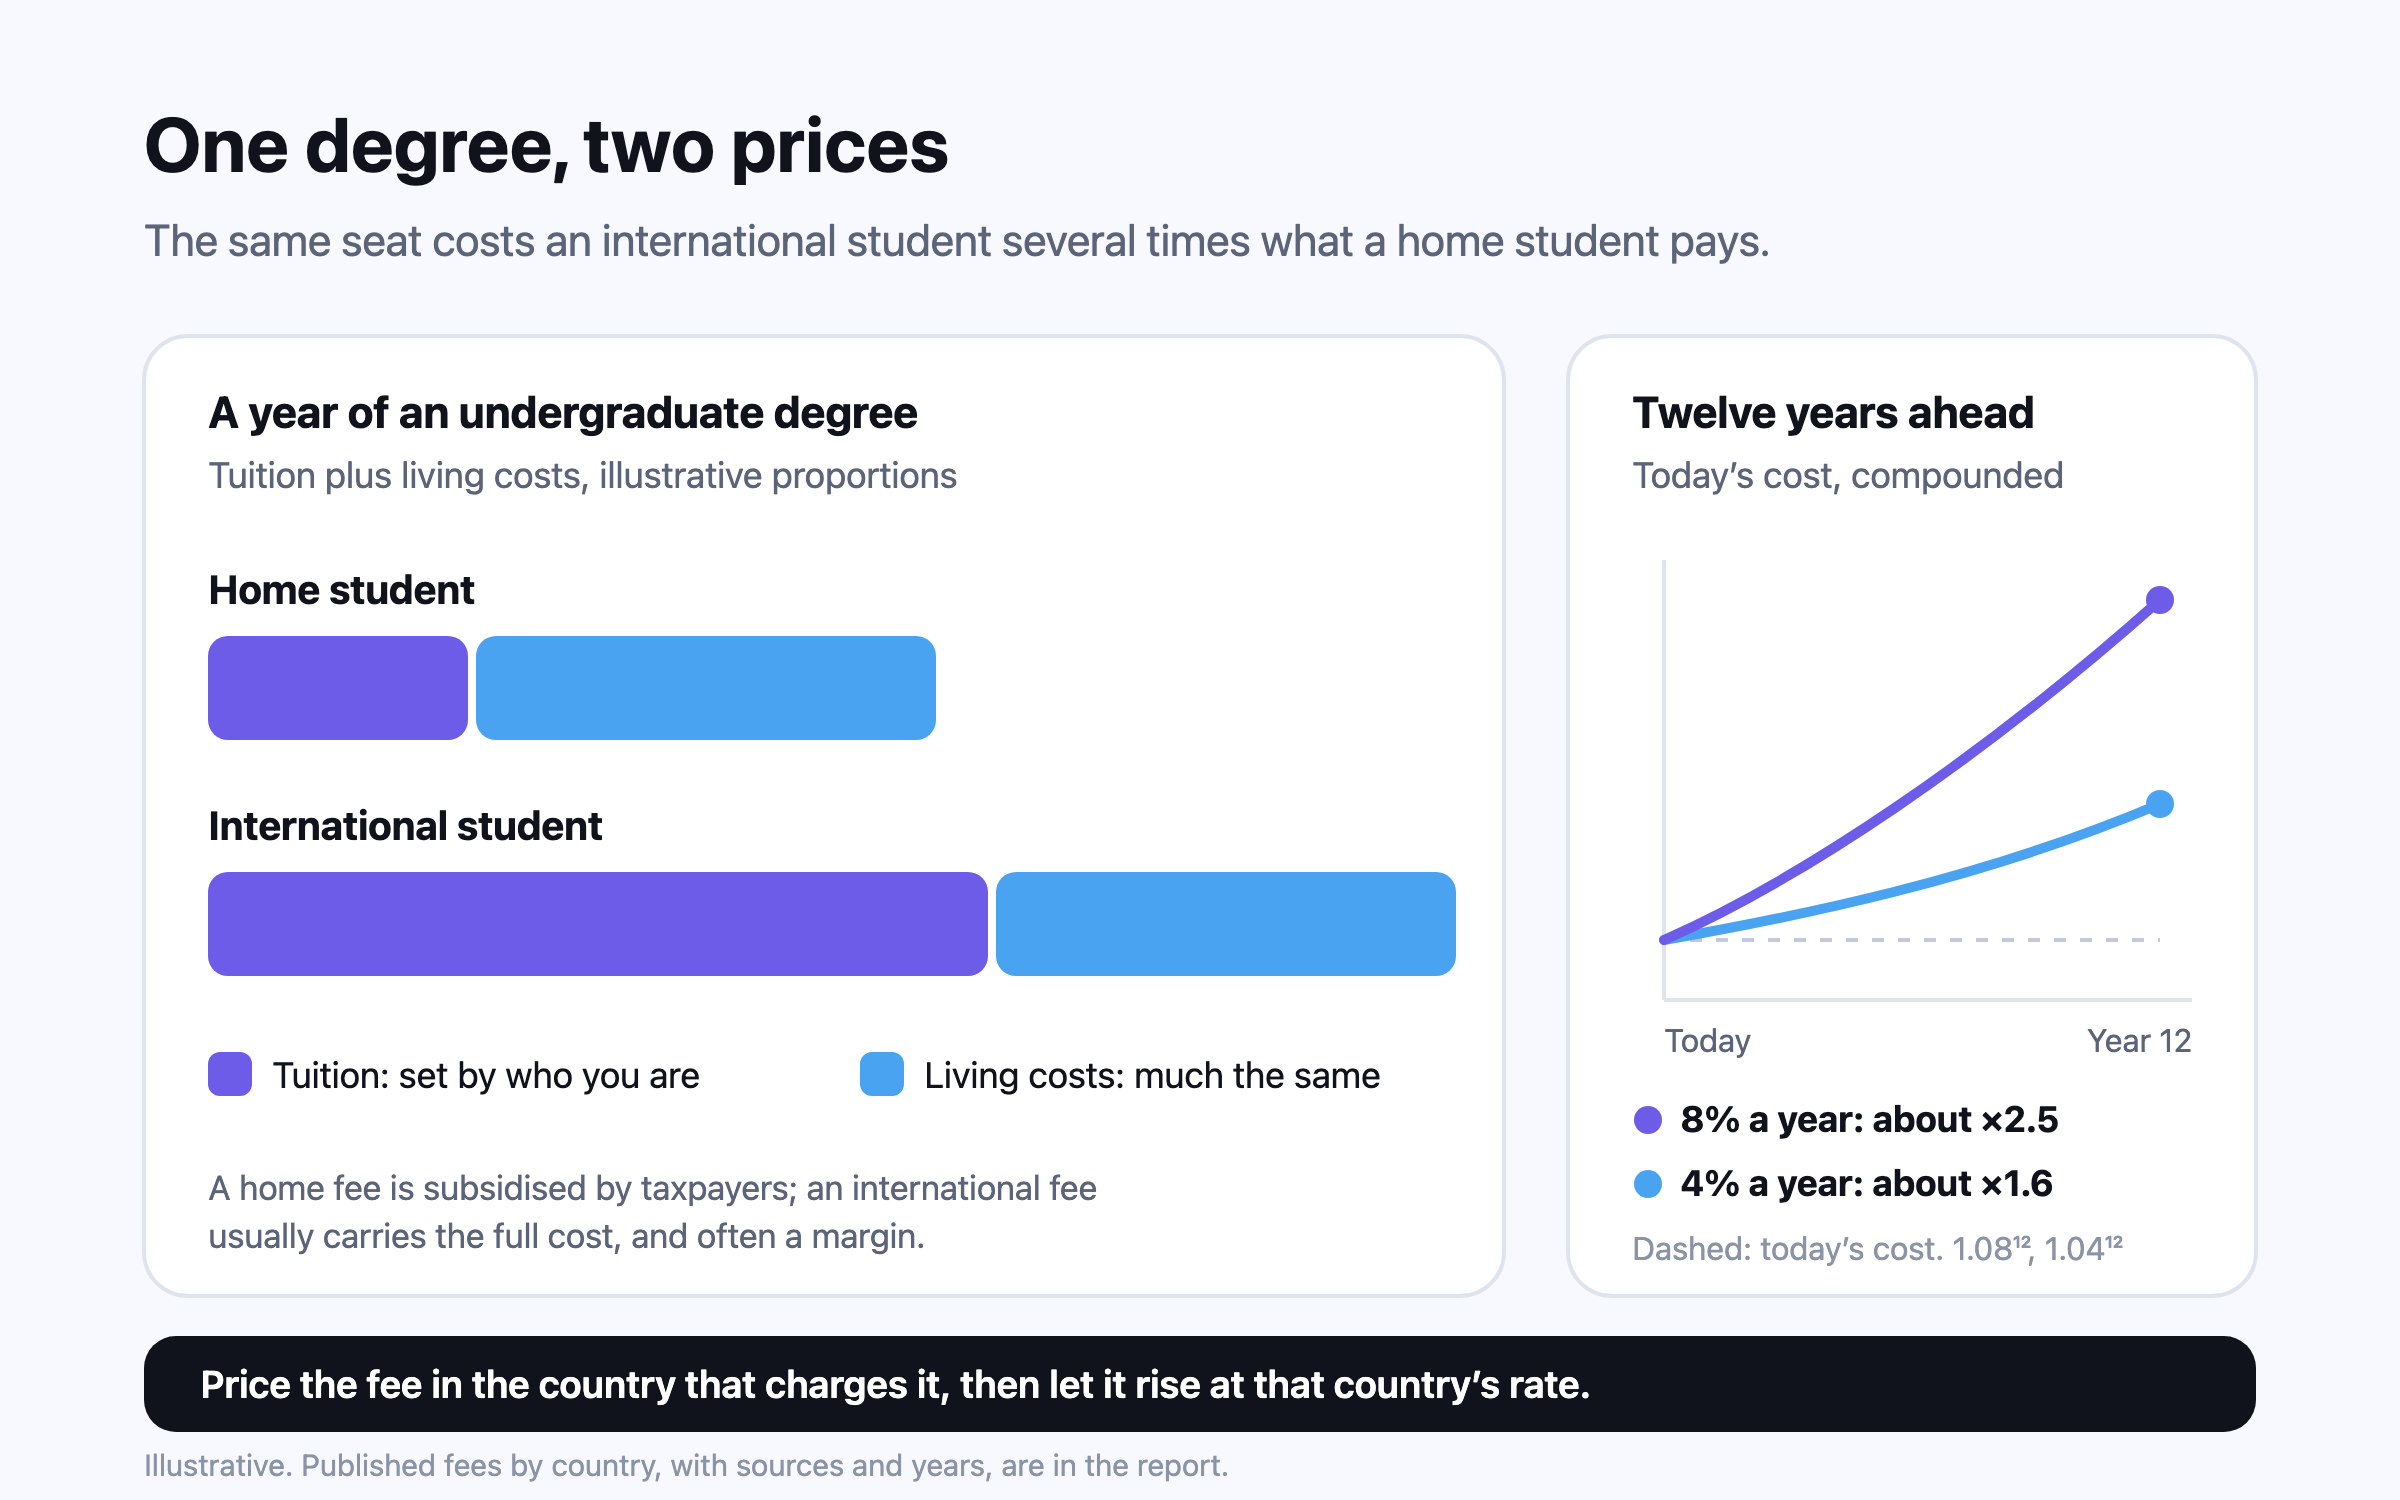
ในทุกประเทศปลายทางที่เก็บค่าเล่าเรียน นักศึกษาปริญญาตรีต่างชาติจ่ายแพงกว่านักศึกษาในประเทศหลายเท่า ราว 5.2 เท่าในแคนาดา 2.2 ถึง 4.8 เท่าที่ NUS ในสิงคโปร์ และสามเท่าที่ IIT Hyderabad เยอรมนีเป็นข้อยกเว้น เพราะเก็บจากนักศึกษาส่วนใหญ่แค่ค่าธรรมเนียมรายภาคเรียน ค่าครองชีพเป็นส่วนที่ไม่มีใครอุดหนุน และค่าเล่าเรียนที่ต้องจ่ายในอีกสิบสองปีควรคิดด้วยอัตราเงินเฟ้อค่าการศึกษาของประเทศนั้น ไม่ใช่ตัวเลขวันนี้

บทความทั้งหมดในหัวข้อ การศึกษาและลูก →

นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมายสำหรับสถานการณ์ของคุณ กฎและตัวเลขเปลี่ยนแปลงได้ ตรวจสอบกับแหล่งข้อมูลทางการของประเทศคุณ และปรึกษาผู้เชี่ยวชาญที่มีใบอนุญาตก่อนตัดสินใจเรื่องการเงิน ประมาณการเป็นเพียงตัวเลขประมาณ ไม่ใช่การพยากรณ์