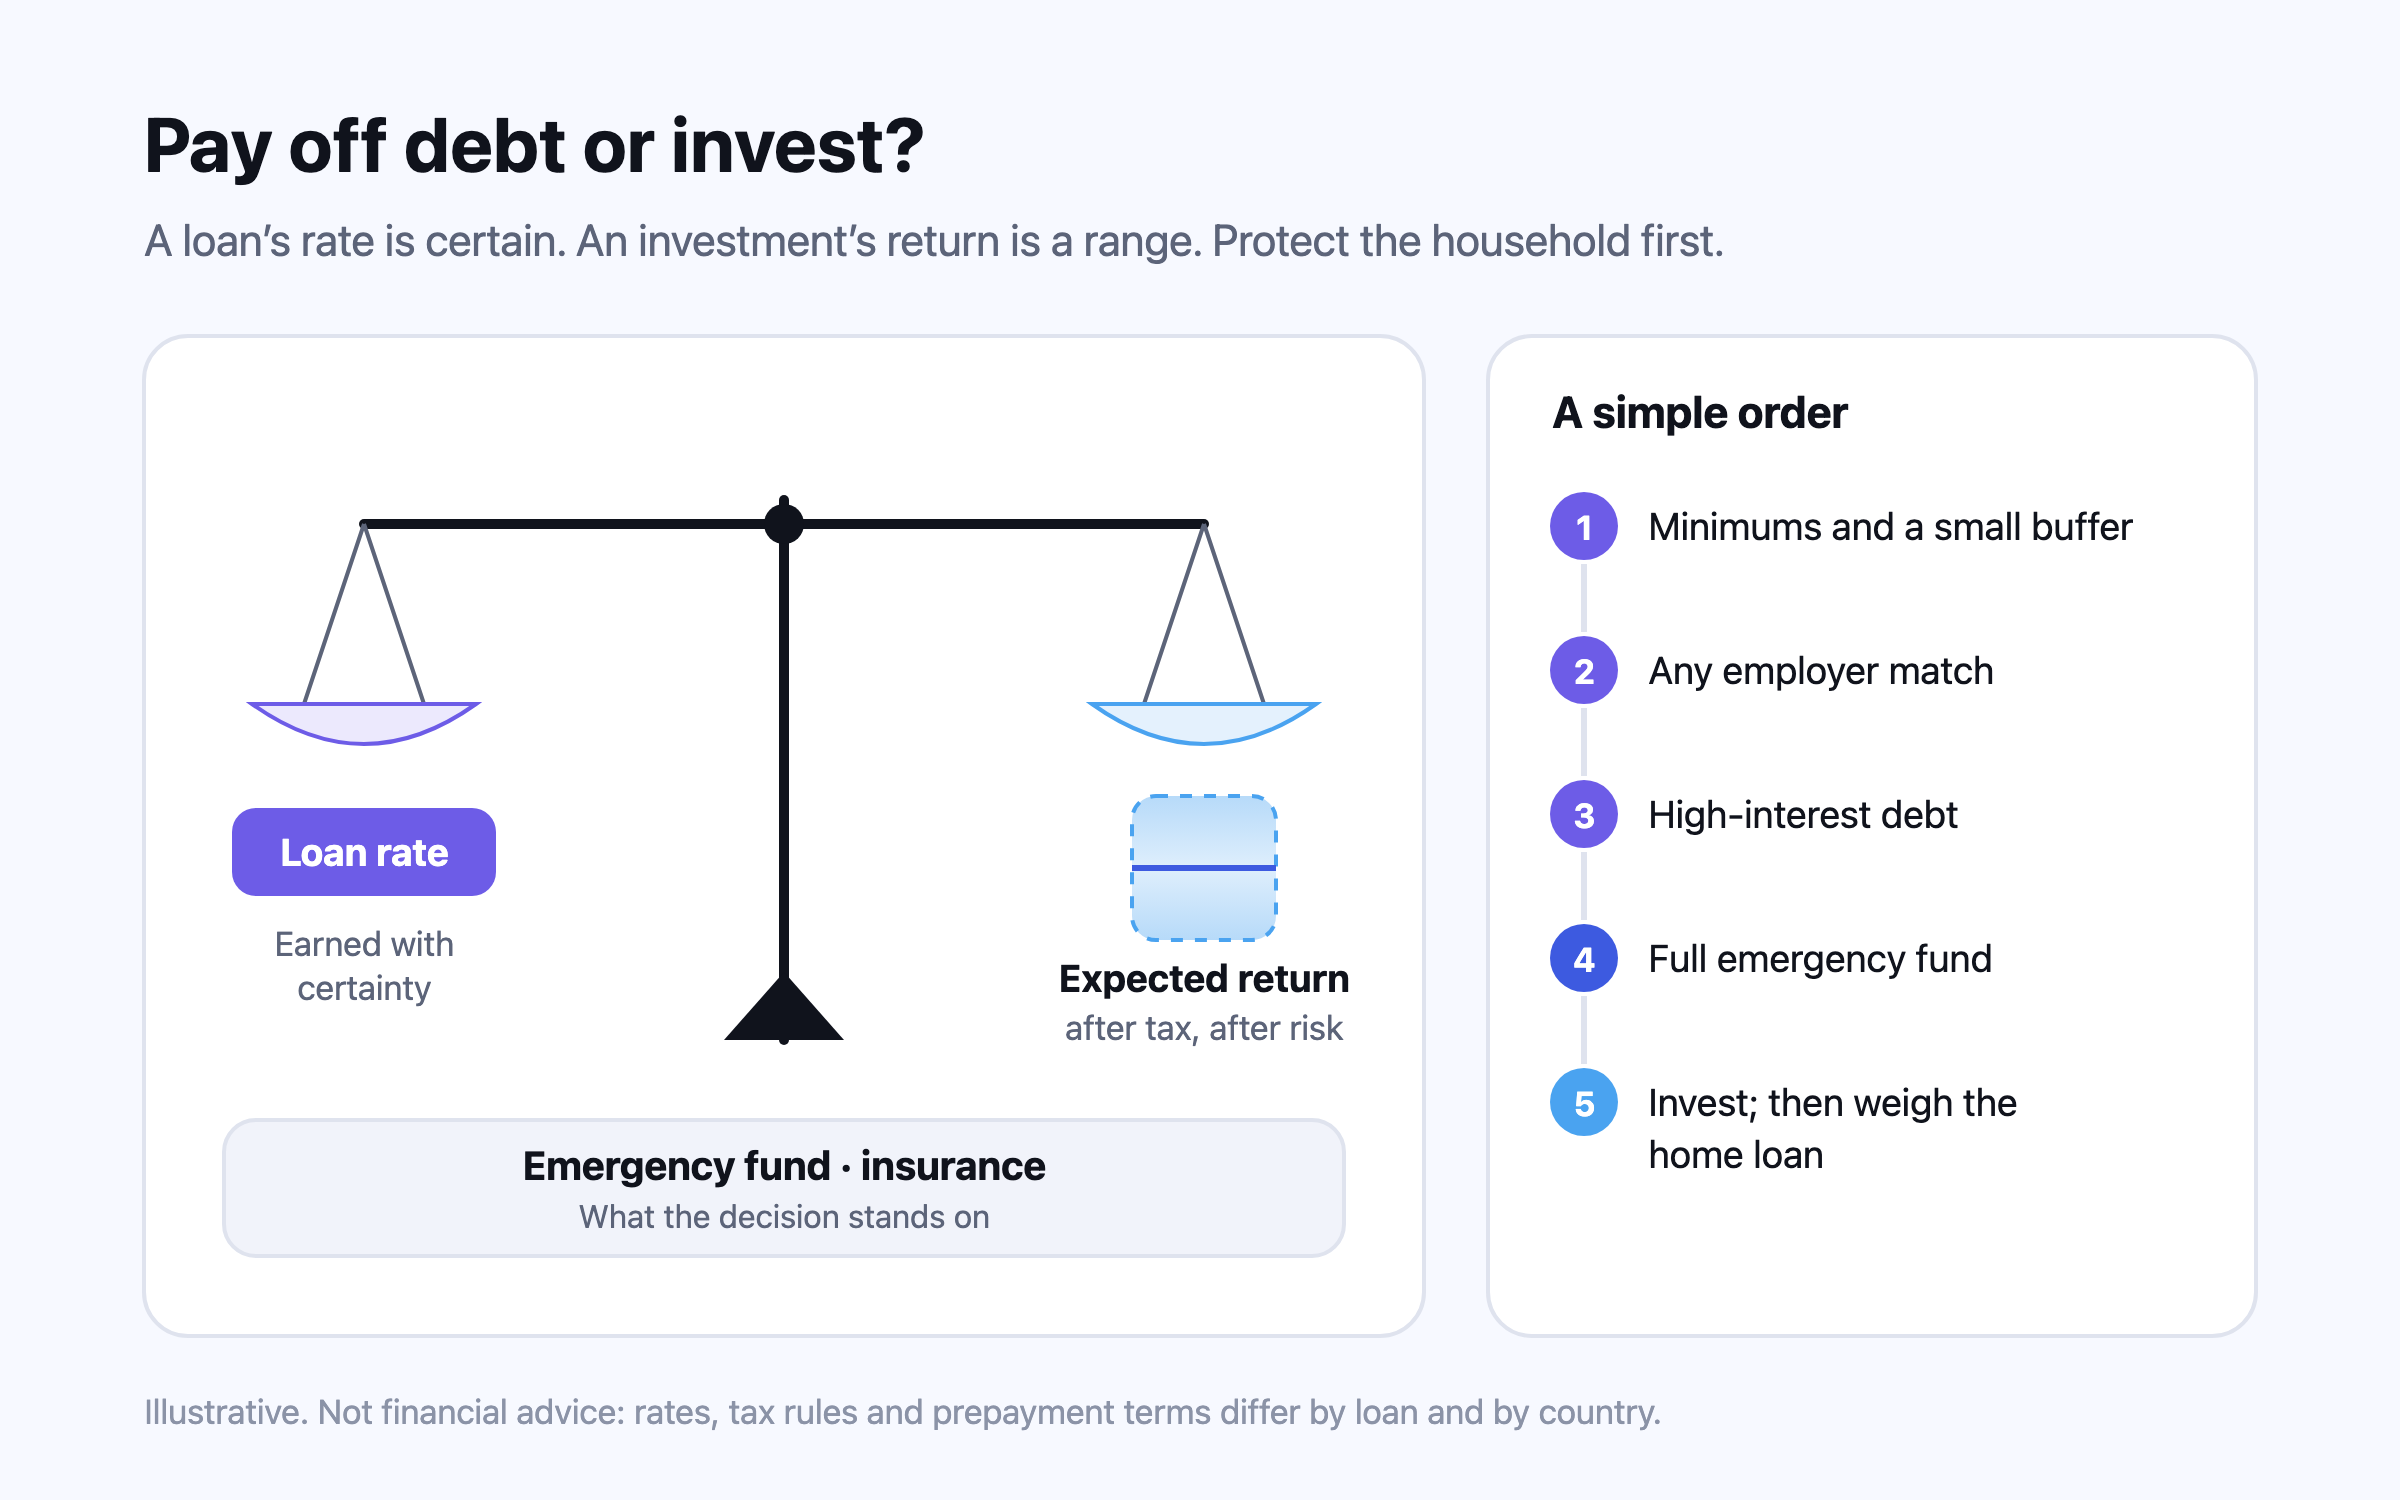
การปิดเงินกู้ได้ผลตอบแทนเท่ากับอัตราดอกเบี้ยของมันแบบรู้แน่ชัด ส่วนการลงทุนได้ผลตอบแทนที่ไม่แน่นอนและยังต้องหักภาษี หนี้ดอกเบี้ยแพงจึงมาก่อน สินเชื่อบ้านดอกเบี้ยต่ำวางคู่กับการลงทุนได้ และเงินสำรองฉุกเฉินกับประกันที่เหมาะสมมาก่อนทั้งสองอย่าง
คำตอบสั้นๆ: หนี้ทุกหน่วยที่คุณจ่ายคืนได้ผลตอบแทนเท่ากับอัตราดอกเบี้ยของเงินกู้นั้นพอดี ไม่ต้องรับความเสี่ยงจากตลาดและไม่ต้องเสียภาษี การลงทุนอาจได้มากกว่าหรือน้อยกว่า การตัดสินใจจึงเหลือการเทียบเพียงข้อเดียว คืออัตราดอกเบี้ยของเงินกู้เทียบกับสิ่งที่การลงทุนน่าจะได้ หลังหักภาษีและหลังเผื่อความเสี่ยง และทำก็ต่อเมื่อครัวเรือนมีเกราะรับเรื่องไม่คาดฝันแล้ว ก.ล.ต. สหรัฐฯ (SEC) พูดถึงครึ่งแรกไว้ตรงๆ ว่าบัตรเครดิตอาจคิดดอกเบี้ย 18% หรือมากกว่า และแทบไม่มีการลงทุนใดชนะการปิดหนี้บัตรเครดิตได้1
มีกลยุทธ์การลงทุนไม่มากที่ให้ผลดีเท่า หรือเสี่ยงน้อยกว่า การปิดหนี้ดอกเบี้ยสูงทั้งหมดที่คุณอาจมีอยู่
— U.S. Securities and Exchange Commission1การเทียบข้อเดียวที่ตัดสินเรื่องนี้
วางสองทางเลือกไว้เทียบกัน แล้วจะเห็นความต่างสามข้อที่สำคัญกว่าตัวเลขอัตราที่เห็นบนหน้ากระดาษ
- รู้แน่ชัดเทียบกับไม่แน่นอน การจ่ายคืนเงินกู้ประหยัดดอกเบี้ยได้ทุกปีที่เงินกู้นั้นจะยังเดินอยู่ ส่วนผลตอบแทนการลงทุนเป็นตัวเลขประมาณที่อาจติดลบได้หลายปีติดกัน การเทียบที่เป็นธรรมจึงต้องหักส่วนเผื่อความเสี่ยงออกจากผลตอบแทนที่คาดไว้ ไม่ใช่ใช้ตัวเลขตามที่เห็น
- หลังหักภาษีทั้งสองฝั่ง ถ้าดอกเบี้ยเงินกู้นำไปลดหย่อนภาษีได้ ต้นทุนจริงจะต่ำกว่าอัตราที่เขียนในใบแจ้งยอด ถ้าการลงทุนอยู่ในบัญชีที่ต้องเสียภาษี ผลตอบแทนจริงก็ต่ำลงเช่นกัน ส่วนในบัญชีที่ได้สิทธิประโยชน์ทางภาษี เช่น ISA (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) กำไรและดอกเบี้ยไม่ต้องเสียภาษี ซึ่งทำให้การเทียบเอียงไปทางการลงทุน2
- สภาพคล่อง เงินที่ลงทุนไว้มักขายได้ภายในไม่กี่วัน แต่เงินที่ใช้โปะสินเชื่อบ้านจะถูกล็อกอยู่ในบ้านจนกว่าจะขายบ้านหรือกู้ใหม่ นี่คือเหตุผลที่หนักแน่นที่สุดที่ควรมีเงินสดสำรองก่อนโปะหนี้ใดๆ
ผลที่ได้เป็นหลักคัดแยกคร่าวๆ ไม่ใช่สูตร หนี้ที่มีต้นทุนสูงกว่าผลตอบแทนที่พอร์ตแบบสมดุลน่าจะทำได้มาก โดยเฉพาะบัตรเครดิตที่ 18% หรือมากกว่าตามคำของ SEC มาก่อน เพราะไม่มีการลงทุนที่สมเหตุสมผลใดชนะได้1 สินเชื่อบ้านดอกเบี้ยต่ำที่อาจลดหย่อนภาษีได้นั้นสูสีจริงๆ และคนที่คิดอย่างมีเหตุผลก็เลือกต่างกันได้ ส่วนที่อยู่ระหว่างนั้นขึ้นกับอัตราดอกเบี้ย การปฏิบัติทางภาษี และความมั่นคงของรายได้คุณ
ก่อนทั้งสองอย่าง: เงินสำรองฉุกเฉิน
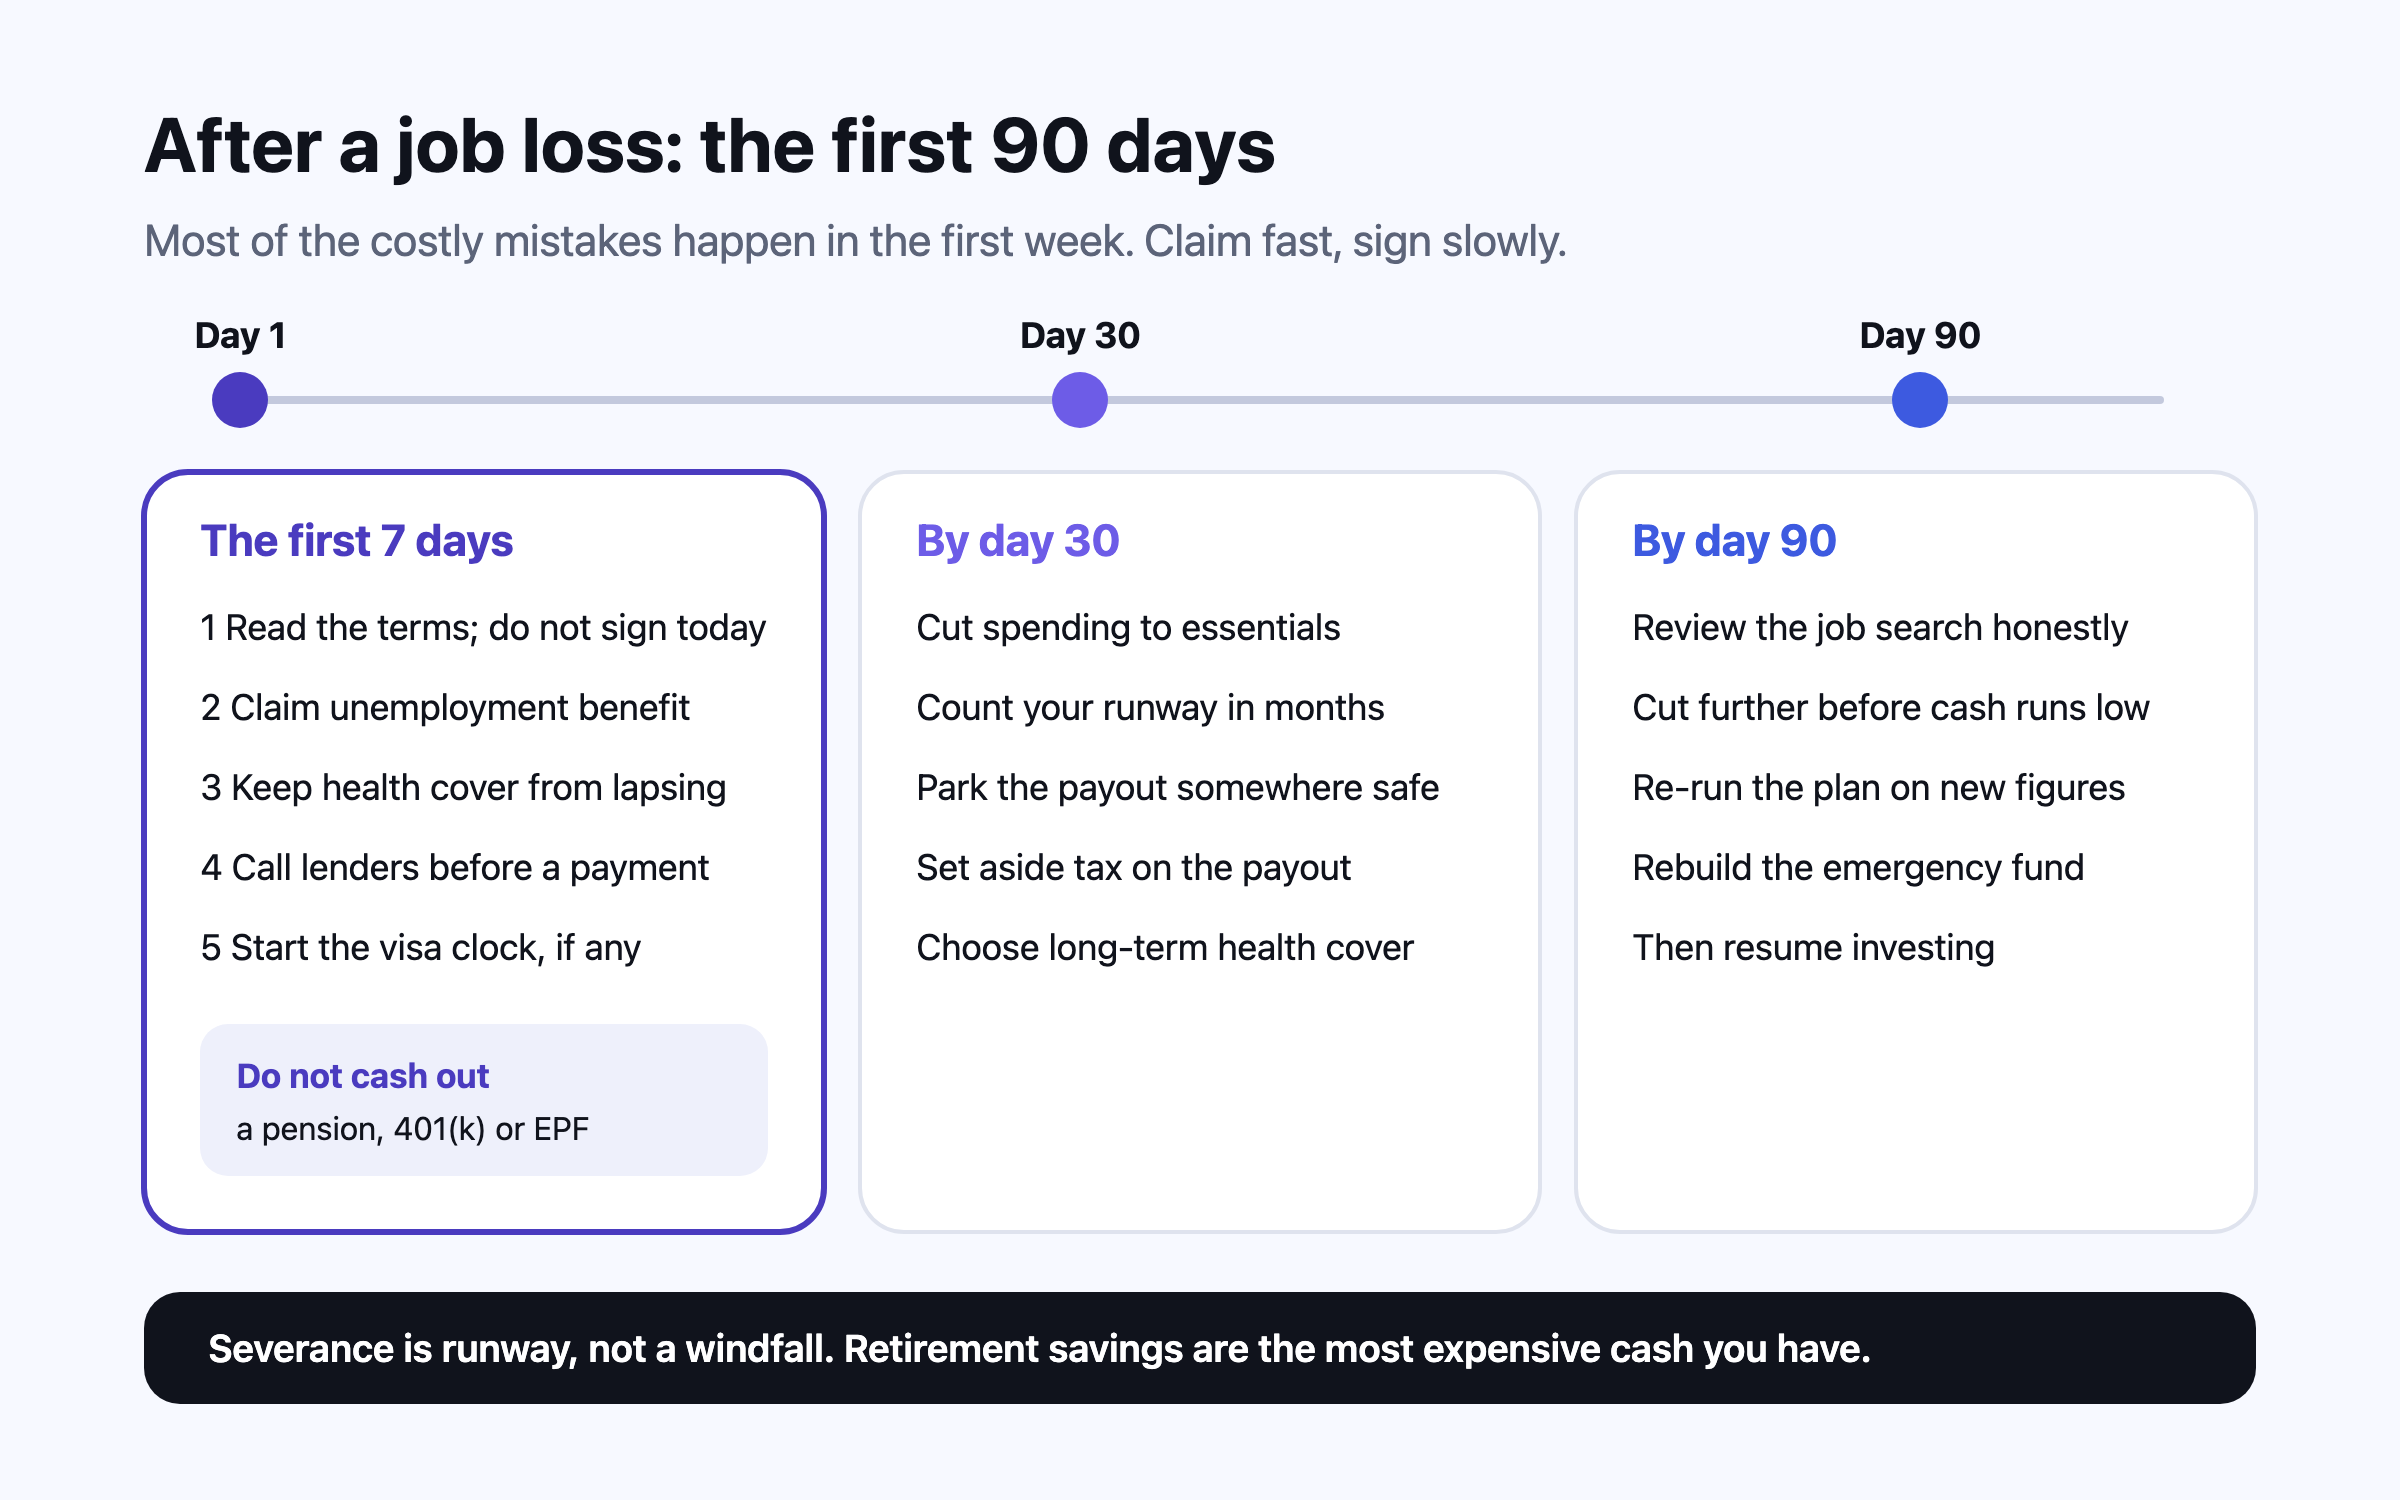
เงินสำรองฉุกเฉินคือสิ่งที่กันไม่ให้ค่าซ่อมรถครั้งหน้าหรือการตกงานไปลงที่บัตรเครดิต ซึ่งจะทำลายการปิดหนี้ที่คุณพยายามอยู่ Vanguard แบ่งเป็นเรื่องไม่คาดฝันสองแบบ สำหรับบิลที่ไม่คาดคิด อย่างน้อย $2,000 หรือค่าใช้จ่ายสองถึงสี่สัปดาห์ สำหรับการขาดรายได้ อย่างน้อยค่าใช้จ่ายสามถึงหกเดือน3 SEC ระบุว่านักออมบางคนเก็บเงินออมไว้ได้ถึงหกเดือนของรายได้เมื่อหนี้ดอกเบี้ยสูงหมดแล้ว1
Baby Steps ของ Dave Ramsey ซึ่งมีคนทำตามมาก วางแนวคิดเดียวกันในลำดับต่างออกไป คือเงินสำรองฉุกเฉินตั้งต้น $1,000 จากนั้นปิดหนี้ทั้งหมดยกเว้นบ้าน แล้วจึงเติมเงินสำรองให้เต็มสามถึงหกเดือนของค่าใช้จ่าย4 สิ่งที่ทั้งสามแหล่งเห็นตรงกันคือ มีเงินกันชนเล็กๆ ก่อนจัดการหนี้ และมีเงินสำรองเต็มจำนวนก่อนลงทุนระยะยาว เก็บไว้เป็นเงินสดหรือเงินฝากที่หยิบใช้ได้ภายในไม่กี่วัน ไม่ใช่ในหุ้นที่อาจกำลังตกพอดีตอนที่คุณต้องใช้
ประกันก่อนการลงทุน
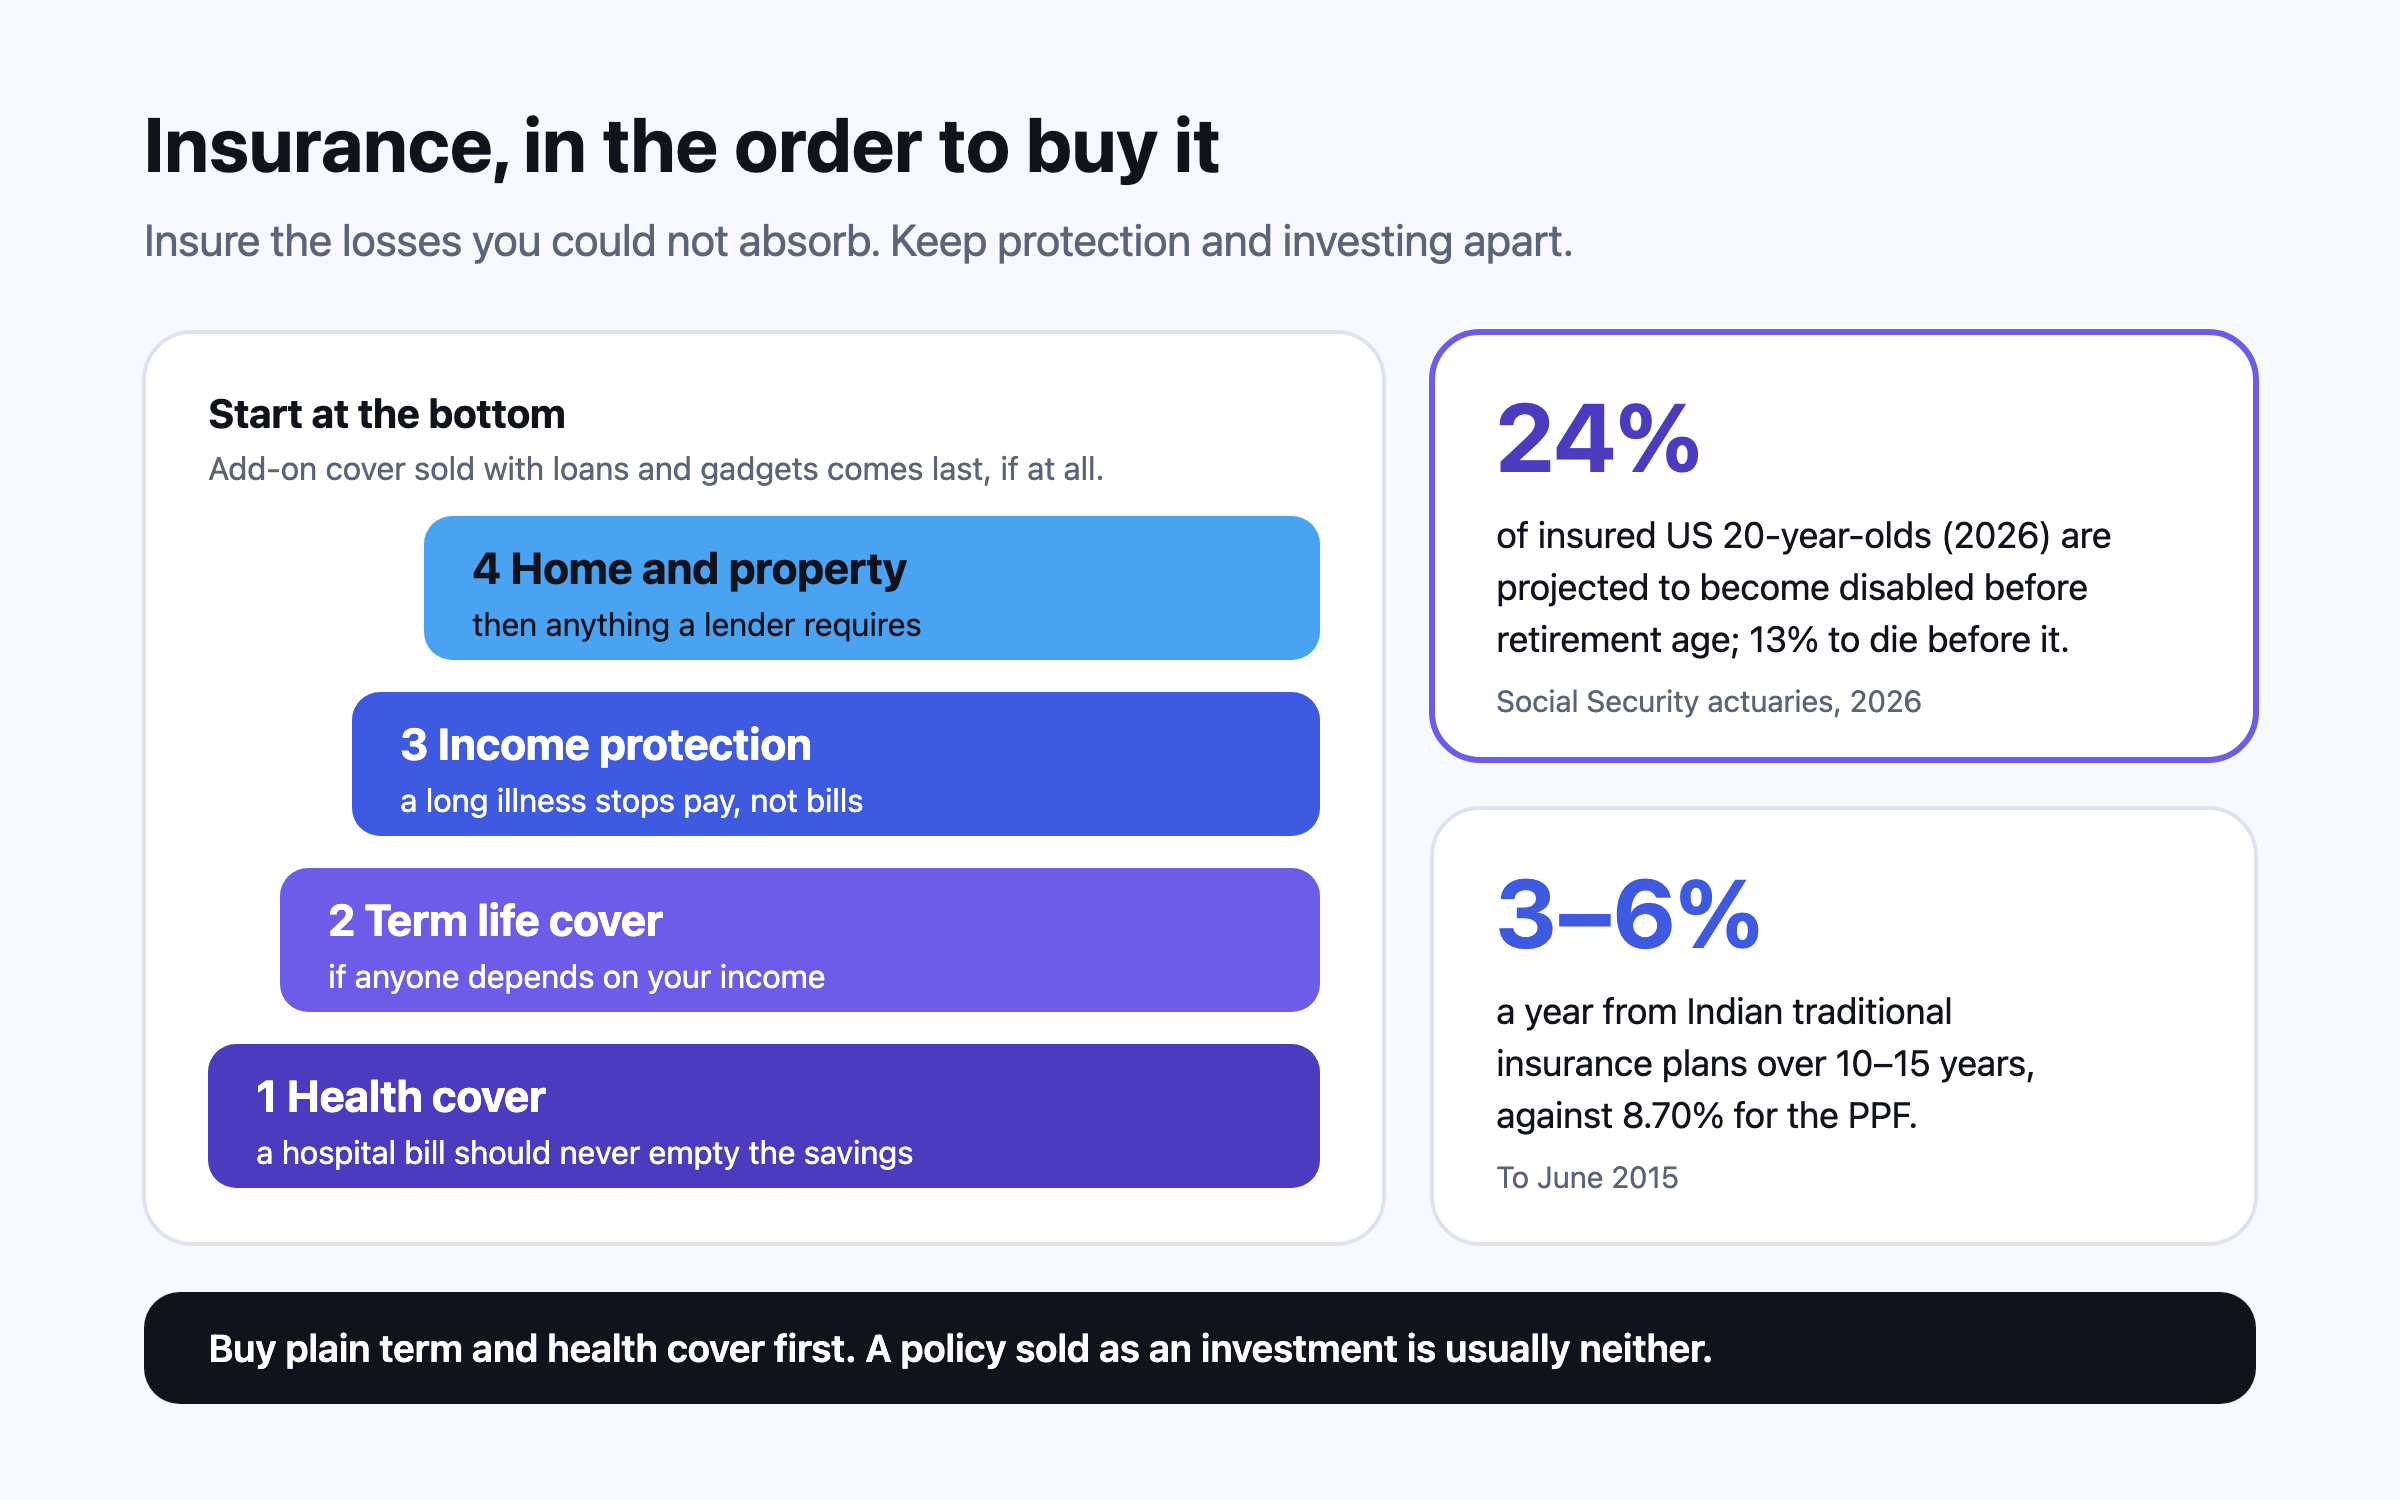
ประกันปกป้องแผนจากเหตุการณ์ที่เงินออมรับไม่ไหว ถ้ามีคนพึ่งรายได้ของคุณ ประกันชีวิตแบบชั่วระยะเวลา คือเครื่องมือที่ใช้กันทั่วไป หน่วยงานคุ้มครองผู้บริโภคด้านการเงินของแคนาดา (Financial Consumer Agency of Canada) อธิบายว่าประกันแบบนี้คุ้มครองช่วงเวลาที่กำหนด เช่น 10 หรือ 20 ปี และเบี้ยประกันตอนเริ่มซื้อมักต่ำกว่าประกันแบบถาวร5 จุดประสงค์คือทดแทนรายได้ของคุณ เพื่อให้ครอบครัวรักษาระดับการใช้ชีวิตไว้ได้5 ประกันสุขภาพอยู่ในลำดับเดียวกันในทุกที่ที่ค่าโรงพยาบาลส่วนใหญ่ไม่ได้มาจากรัฐ การป่วยครั้งเดียวโดยไม่มีประกันอาจแพงกว่าเงินสำรองฉุกเฉินมาก ซื้อความคุ้มครองสำหรับความเสี่ยงที่จะทำให้แผนพัง ส่วนประกันที่ขายในฐานะการลงทุนเป็นอีกการตัดสินใจหนึ่ง
ลำดับขั้นตอนง่ายๆ
คู่มือที่รอบคอบส่วนใหญ่มาบรรจบที่ลำดับคล้ายกัน แต่ละขั้นเทียบผลตอบแทนแบบรู้แน่ชัดกับผลตอบแทนที่ไม่แน่นอน และไปขั้นถัดไปเมื่อทางที่รู้แน่ชัดหมดแล้วเท่านั้น
- จ่ายขั้นต่ำทุกรายการ และจ่ายบิลจำเป็นให้ตรงเวลา การจ่ายไม่ตรงเวลาทำให้เสียค่าธรรมเนียมและเสียประวัติเครดิต
- สร้างเงินกันชนตั้งต้น ค่าใช้จ่ายสักไม่กี่สัปดาห์ เพื่อไม่ให้บิลที่ไม่คาดคิดกลายเป็นหนี้ก้อนใหม่3
- รับเงินสมทบจากนายจ้างให้เต็ม SEC เรียกเงินที่นายจ้างสมทบเพิ่มตามเงินที่คุณออมเพื่อวัยหยุดทำงานว่า “เงินฟรี” เป็นผลตอบแทนทันทีที่ไม่มีขั้นอื่นชนะได้1
- ปิดหนี้ดอกเบี้ยสูง เริ่มจากบัตรเครดิต ซึ่งอาจคิดดอกเบี้ย 18% หรือมากกว่า1
- เติมเงินสำรองฉุกเฉินให้เต็ม สามถึงหกเดือนของค่าใช้จ่าย3 และทำประกันชีวิตแบบชั่วระยะเวลากับประกันสุขภาพไว้ ถ้ามีคนพึ่งพาคุณ
- ลงทุนระยะยาว เริ่มจากบัญชีที่ได้สิทธิประโยชน์ทางภาษี ถ้าประเทศของคุณมี
- แล้วจึงตัดสินใจเรื่องสินเชื่อบ้าน โปะ ลงทุน หรือแบ่งทั้งสองทาง นี่คือขั้นเดียวที่คำตอบต่างกันไปจริงๆ
วิธีก้อนหิมะหรือวิธีหิมะถล่ม?
เมื่อเริ่มปิดหนี้แล้ว มีลำดับที่รู้จักกันดีอยู่สองแบบ วิธีหิมะถล่ม (avalanche) จ่ายก้อนที่ดอกเบี้ยสูงสุดก่อน เสียเงินน้อยที่สุด สำนักงานคุ้มครองผู้บริโภคด้านการเงินสหรัฐฯ (CFPB) อธิบายว่าวิธีนี้เน้นหนี้ที่ดอกเบี้ยสูงสุด ส่วนวิธีก้อนหิมะเน้นหนี้ก้อนเล็กที่สุดและอาจเสียเงินรวมมากกว่า6 วิธีก้อนหิมะ (debt snowball) ของ Dave Ramsey จ่ายยอดที่เล็กที่สุดก่อนโดยไม่สนอัตราดอกเบี้ย แล้วนำค่างวดของก้อนที่ปิดได้ไปทบกับก้อนถัดไป4 บนกระดาษ วิธีหิมะถล่มชนะทุกครั้ง
ในทางปฏิบัติ หลักฐานน่าสนใจกว่านั้น David Gal และ Blakeley McShane นักวิจัยจาก Kellogg School ศึกษาผู้บริโภคราว 6,000 คนในโครงการเจรจาประนอมหนี้ และพบว่าการปิดบัญชีทีละบัญชีได้ ไม่ว่ายอดที่ปิดจะเท่าไร ทำนายได้ว่าใครจะปลดหนี้ได้หมดในที่สุด7 ชัยชนะเล็กๆ ทำให้คนไปต่อได้ การอ่านผลที่เป็นธรรมคือ วิธีหิมะถล่มถูกกว่า ส่วนวิธีก้อนหิมะทำจนจบได้ง่ายกว่า วิธีที่เหมาะกว่าจึงเป็นวิธีที่คุณจะทำได้จนจบจริงๆ ถ้าอัตราดอกเบี้ยของหนี้แต่ละก้อนใกล้กัน วิธีก้อนหิมะเสียเพิ่มไม่มาก แต่ถ้ามีก้อนหนึ่งแพงกว่าก้อนอื่นมาก ก้อนนั้นคือก้อนที่ต้องปิดก่อน
สินเชื่อบ้าน: โปะหรือลงทุน?
สินเชื่อบ้านมักเป็นหนี้ที่ถูกที่สุดที่ครัวเรือนมี หลายที่ได้สิทธิประโยชน์ทางภาษีและผ่อนนานมาก การโปะจึงเป็นทางเลือกจริง ไม่ใช่คำตอบที่ชัดเจนในตัว การโปะได้ผลตอบแทนเท่ากับอัตราดอกเบี้ยเงินกู้แบบรู้แน่ชัด และตัดค่าใช้จ่ายประจำออกก่อนที่รายได้จะหยุด การลงทุนทำให้เงินยังมีสภาพคล่องและอาจได้มากกว่าในระยะหลายสิบปี หลายครัวเรือนแบ่งทั้งสองทาง คือลงทุนสม่ำเสมอ และใช้โบนัสหรือลาภลอยไปโปะ มีสองเรื่องที่ต้องเช็กก่อน ในสหรัฐอเมริกา สินเชื่อบ้านบางสัญญามีค่าปรับชำระก่อนกำหนด ปกติเฉพาะการปิดยอดทั้งหมดภายในสามหรือห้าปีแรก และมักไม่ใช้กับการจ่ายเพิ่มทีละน้อย8 ในอินเดีย ธนาคารกลางอินเดีย (RBI) ไม่อนุญาตให้ธนาคารเก็บค่าปรับการปิดบัญชีหรือชำระก่อนกำหนดสำหรับเงินกู้ดอกเบี้ยลอยตัวของผู้กู้ที่เป็นบุคคล9
หมายเหตุรายประเทศ
- อินเดีย ภายใต้ระบบภาษีเดิม ดอกเบี้ยสินเชื่อบ้านสำหรับบ้านที่อยู่เองหักลดหย่อนได้ถึง ₹200,000 ต่อปี ส่วนระบบภาษีใหม่ ซึ่งตอนนี้เป็นค่าเริ่มต้น ไม่ให้หักส่วนนี้ ต้นทุนหลังภาษีของเงินกู้จึงขึ้นกับว่าคุณยื่นภาษีในระบบไหน10 การโปะสินเชื่อบ้านดอกเบี้ยลอยตัวไม่มีค่าปรับจากธนาคาร9
- สหราชอาณาจักร ในปีภาษี 2026 ถึง 2027 ออมใน ISA รวมกันได้ถึง £20,000 ต่อปี โดยดอกเบี้ยและกำไรไม่ต้องเสียภาษี2 สิทธินี้เพิ่มผลตอบแทนหลังภาษีของการลงทุน ซึ่งสำคัญเมื่อนำไปเทียบกับดอกเบี้ยสินเชื่อบ้านระดับไม่สูง
- สหรัฐอเมริกา รับเงินสมทบจากนายจ้างใน 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) ให้เต็มก่อนทุกอย่าง ยกเว้นยอดขั้นต่ำและเงินกันชนเล็กๆ นี่คือ “เงินฟรี” ของ SEC1 และให้ถือว่ายอดค้างบัตรเครดิตที่ดอกเบี้ย 18% หรือมากกว่าเป็นเรื่องฉุกเฉิน1
- ทุกประเทศ เพดานเงินสมทบ ค่าลดหย่อน และกติกาการชำระก่อนกำหนดเปลี่ยนได้ ลำดับของขั้นที่ได้สิทธิประโยชน์ทางภาษีก็เช่นกัน เช็กกฎปัจจุบันของประเทศคุณก่อนลงมือ
Nivritee ช่วยให้คุณชั่งน้ำหนักเรื่องนี้อย่างไร
บทความนี้อธิบายหลักการทั่วไป ไม่ใช่คำแนะนำทางการเงินหรือภาษี กฎภาษีและเงื่อนไขการชำระก่อนกำหนดต่างกันไป จึงควรเช็กสำหรับเงินกู้และประเทศของคุณเอง