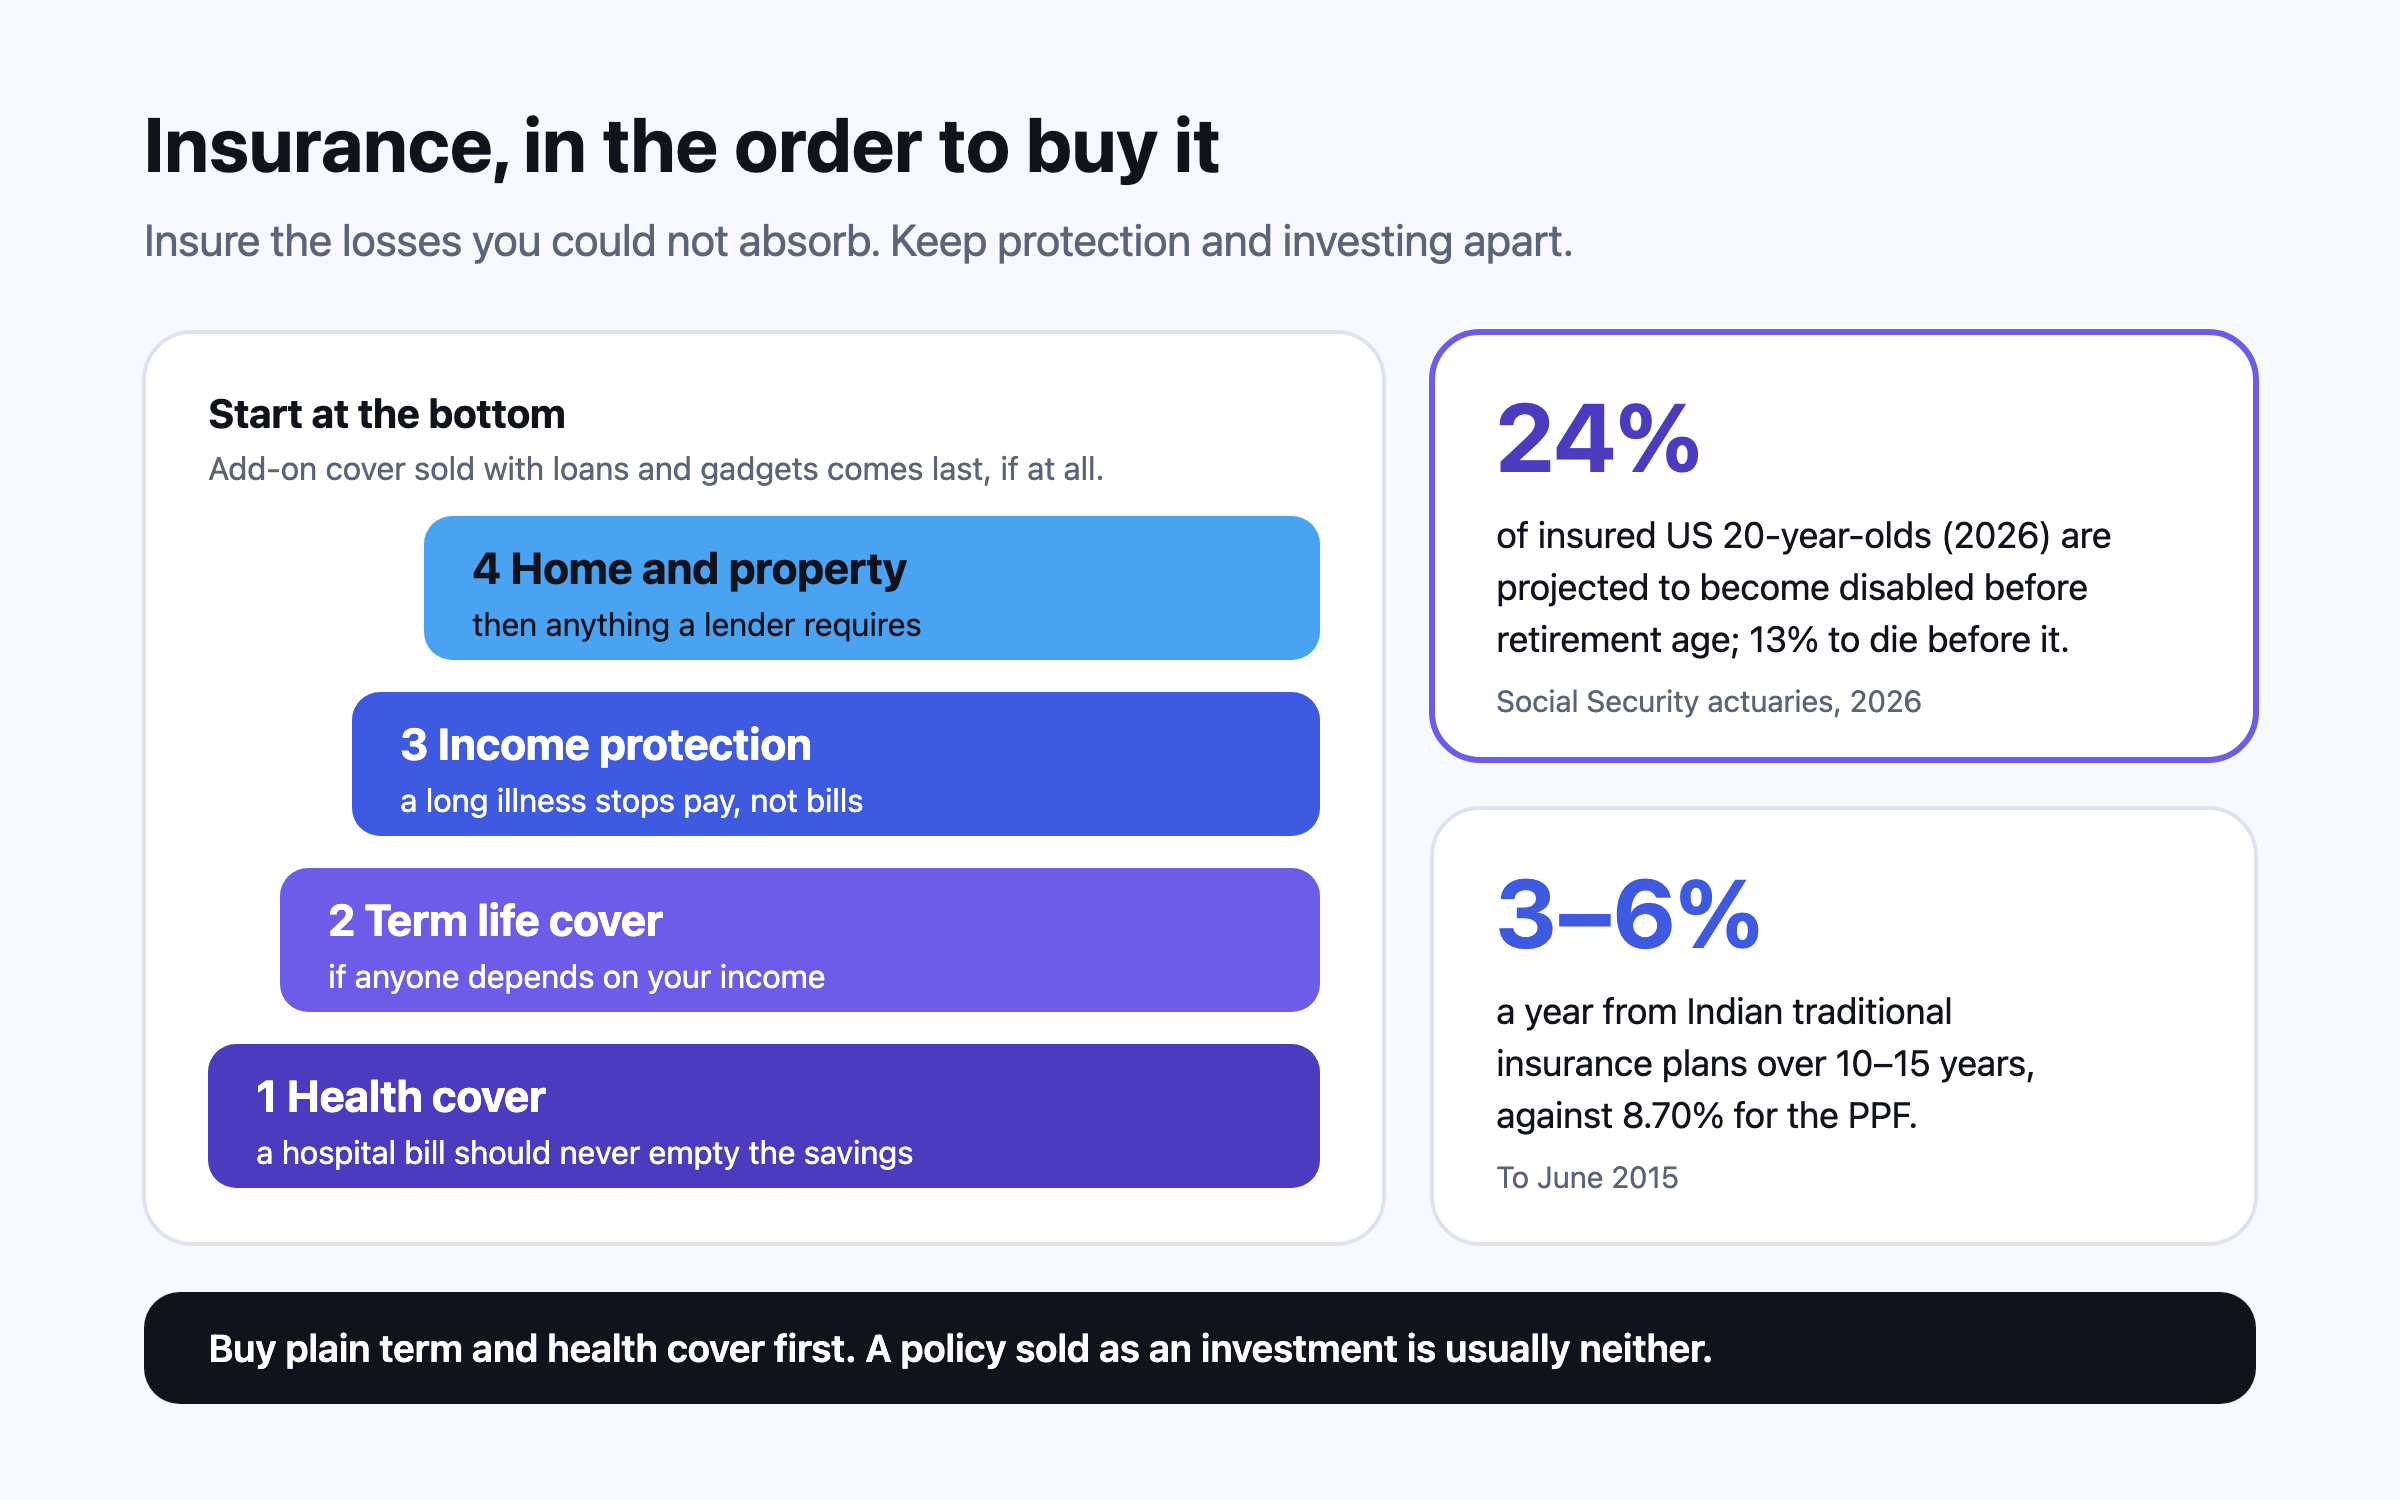
ประกันมีไว้รับมือความสูญเสียที่ครัวเรือนจ่ายเองไม่ไหว คือค่ารักษาพยาบาลก้อนใหญ่ การเสียชีวิตของคนหาเงินที่มีคนพึ่งพา หรือการไม่มีรายได้หลายปีหลังเจ็บป่วย ซื้อความคุ้มครองเหล่านี้ก่อนตามลำดับนั้น ในรูปประกันชีวิตแบบชั่วระยะเวลาและประกันสุขภาพแบบเรียบง่าย กำหนดทุนประกันชีวิตตามสิ่งที่ผู้อยู่ในอุปการะต้องใช้ ไม่ใช่ตามตัวคูณของเงินเดือน และระวังกรมธรรม์ที่ผสมประกันกับการลงทุน ซึ่งในอินเดียให้ผลตอบแทน 3–6% ต่อปีในช่วง 10 ถึง 15 ปี
คำตอบสั้นๆ: ทำประกันกับสิ่งที่จะทำให้คุณหมดตัว ไม่ใช่สิ่งที่แค่ทำให้รำคาญใจ สำหรับครัวเรือนส่วนใหญ่ นั่นหมายถึงตามลำดับนี้ ประกันสุขภาพ เพื่อไม่ให้การนอนโรงพยาบาลครั้งเดียวกวาดเงินออมไปหมด ประกันชีวิตแบบชั่วระยะเวลา ถ้าคู่ชีวิต ลูก หรือพ่อแม่พึ่งพารายได้ของคุณ และความคุ้มครองตัวรายได้เอง เพราะการเจ็บป่วยเป็นเวลานานมีโอกาสเกิดมากกว่าการเสียชีวิตก่อนวัยอันควร ทรัพย์สินและอย่างอื่นมาทีหลัง นักคณิตศาสตร์ประกันภัยของ Social Security (ระบบบำนาญของรัฐบาลสหรัฐฯ) คาดการณ์ว่า 24% ของลูกจ้างที่อยู่ในระบบและอายุครบ 20 ปีในปี 2026 จะทุพพลภาพก่อนถึงอายุรับบำนาญปกติ เทียบกับ 13% ที่จะเสียชีวิตก่อนถึงอายุนั้น1 เป็นเรื่องที่พบบ่อยว่าคนทำประกันความเสี่ยงอย่างหลัง แต่ปล่อยความเสี่ยงอย่างแรกไว้โดยไม่มีประกัน
24%1
ลูกจ้างสหรัฐฯ ที่อยู่ในระบบ อายุ 20 ปีในปี 2026 ที่คาดว่าจะทุพพลภาพก่อนถึงอายุรับบำนาญ
97.82%2
สัดส่วนเคลมมรณกรรมรายบุคคลที่บริษัทประกันชีวิตอินเดียจ่าย นับตามจำนวนเคลม ปี 2024–25
71.14%2
สัดส่วนของยอดเงินที่เคลมซึ่งบริษัทประกันสุขภาพอินเดียจ่ายจริง ปี 2024–25
3–6%3
ผลตอบแทนต่อปีของประกันแบบดั้งเดิมในอินเดีย ช่วง 10–15 ปี ถึงเดือนมิถุนายน 2015
ลำดับ: ทำประกันกับสิ่งที่คุณแบกเองไม่ไหว
โดยเฉลี่ยแล้วประกันเป็นการเดิมพันที่เสียเปรียบ แต่คุ้มค่าในกรณีสุดขั้ว เบี้ยประกันต้องครอบคลุมค่าสินไหม ต้นทุนของบริษัทประกัน และกำไรของบริษัท ครัวเรือนจึงจ่ายมากกว่าที่คาดว่าจะได้คืน สิ่งที่ซื้อคือความคุ้มครองจากเหตุการณ์ที่ใหญ่จนเปลี่ยนชีวิตครอบครัวได้ นั่นคือเหตุผลที่ประกันมือถือหรือประกันสินค้าแบบขยายเวลาไม่คุ้มค่า แต่ประกันค่ารักษาในโรงพยาบาลคุ้ม ลำดับด้านล่างมาจากหลักนี้ และเหมือนกันในทุกประเทศ แม้ผลิตภัณฑ์จะต่างกัน
- ประกันสุขภาพ การเจ็บป่วยร้ายแรงหรืออุบัติเหตุเป็นหนึ่งในค่าใช้จ่ายก้อนใหญ่ที่ครอบครัวมีโอกาสเจอมากที่สุด และในระบบที่รัฐไม่ได้ให้การรักษาพยาบาลถ้วนหน้า อาจสูงกว่าทรัพย์สินอื่นทุกอย่างที่มี
- ประกันชีวิตแบบชั่วระยะเวลา ถ้ามีคนพึ่งพาคุณ คือคู่ชีวิต ลูก หรือพ่อแม่ที่อาศัยรายได้ของคุณ ถ้าไม่มีผู้อยู่ในอุปการะและไม่มีหนี้ร่วม คุณอาจต้องการความคุ้มครองเพียงเล็กน้อยหรือไม่ต้องมีเลย4
- ประกันรายได้ทดแทนหรือประกันทุพพลภาพ การเจ็บป่วยเป็นเวลานานทำให้รายได้หยุดแต่ค่าใช้จ่ายไม่หยุด และมีโอกาสเกิดมากกว่าการเสียชีวิตก่อนถึงอายุรับบำนาญ1
- ประกันบ้านและทรัพย์สินในบ้าน และประกันที่ผู้ให้กู้กำหนด
- อย่างอื่นเป็นทางเลือกทั้งหมด และมักไม่คุ้มค่า เช่นประกันพ่วงที่ขายมากับเงินกู้ โทรศัพท์ หรือเที่ยวบิน
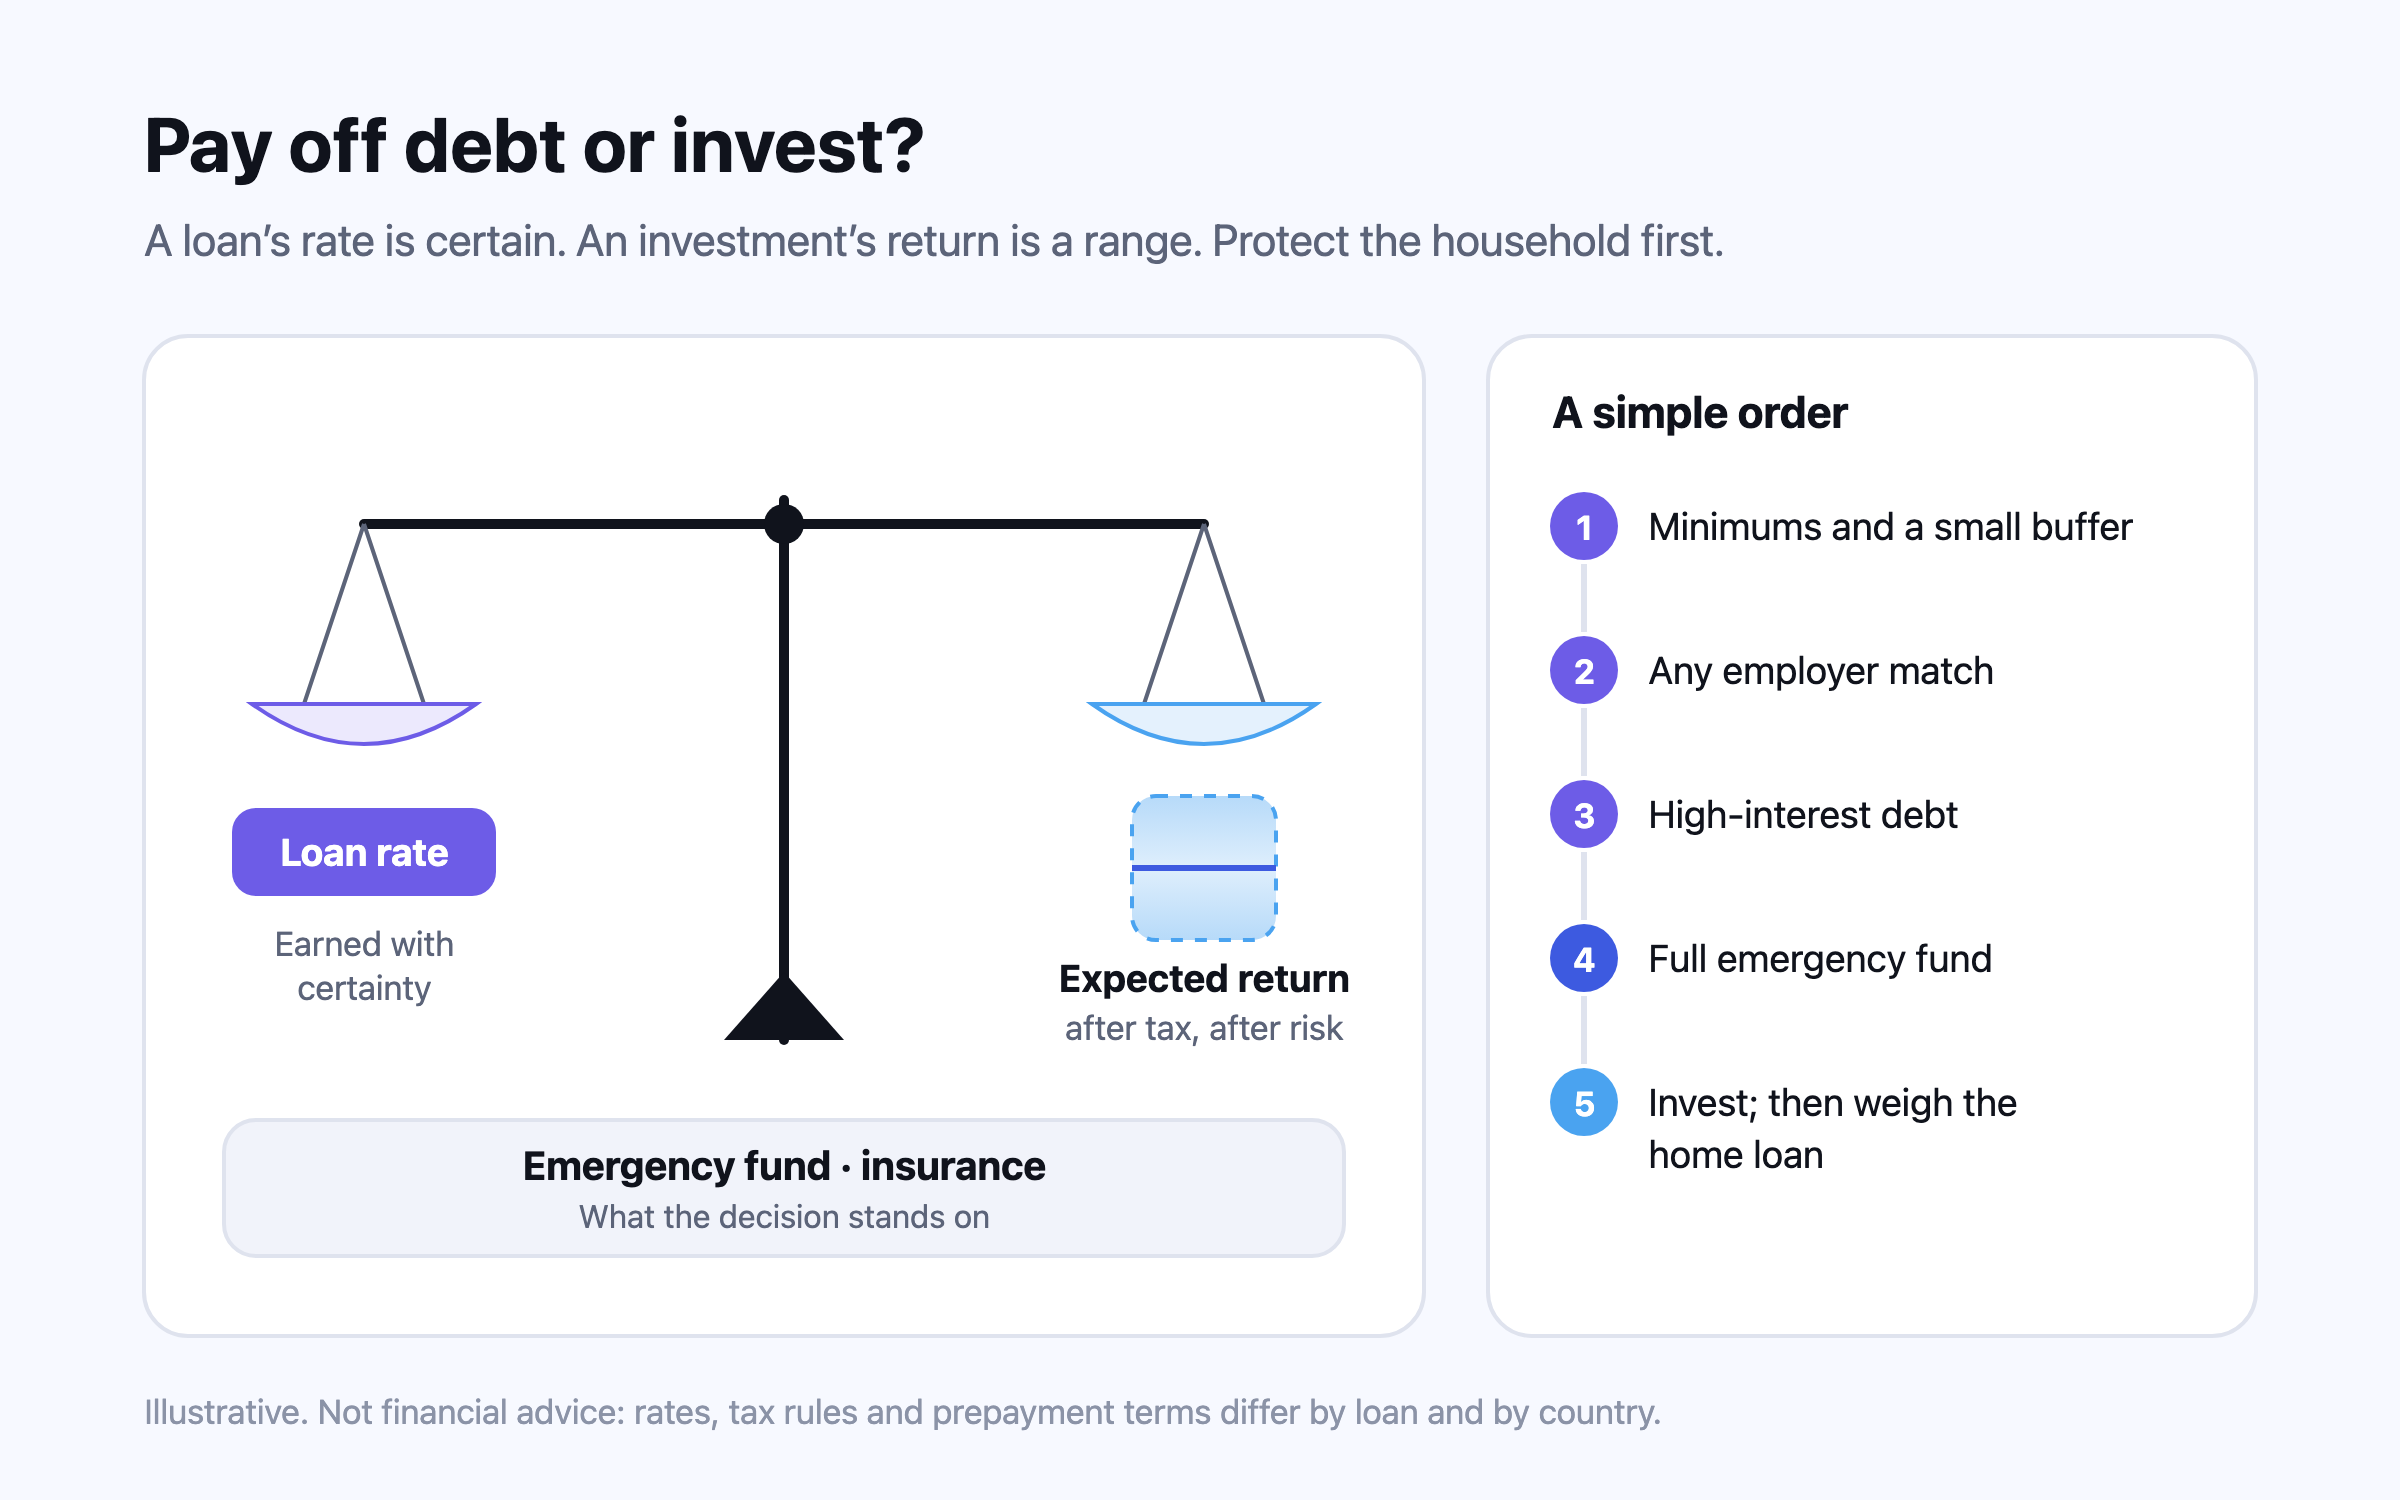
เว็บไซต์ผู้บริโภคของหน่วยงานกำกับออสเตรเลียอธิบายขั้นที่สองไว้ตรงๆ ถ้าไม่มีใครพึ่งพาคุณทางการเงิน คุณอาจไม่ต้องมีประกันชีวิต แต่ให้พิจารณาประกันกรณีเจ็บป่วยหรือบาดเจ็บแทน4 ประกันมาหลังเงินสำรองฉุกเฉินก้อนเล็กๆ และทำควบคู่กับการปิดหนี้ดอกเบี้ยแพง ไม่ใช่รอให้ลงทุนก่อน ลำดับนี้อธิบายไว้ใน ปิดหนี้หรือลงทุนก่อน และเงินสำรองควรมีเท่าไรอยู่ใน เงินสำรองฉุกเฉินควรมีเท่าไร
ประกันชีวิตแบบชั่วระยะเวลา แบบตลอดชีพ แบบสะสมทรัพย์ และ ULIP
กรมธรรม์แบบชั่วระยะเวลา (term) จ่ายเงินก้อนหนึ่งถ้าคุณเสียชีวิตภายในระยะเวลาที่กำหนด และไม่จ่ายอะไรเลยถ้าไม่เสียชีวิต ผู้ถือกรมธรรม์ส่วนใหญ่มีชีวิตอยู่เกินระยะเวลานั้น เบี้ยจึงถูกเมื่อเทียบกับความคุ้มครองที่ได้ ส่วนประกันแบบตลอดชีพ แบบสะสมทรัพย์ แบบมีเงินคืนระหว่างสัญญา (money-back) และแบบควบการลงทุน (ULIP ในอินเดีย) เพิ่มส่วนออมหรือส่วนลงทุนเข้าไป จึงจ่ายเงินในกรณีที่หลากหลายกว่า แต่แพงกว่าหลายเท่าเมื่อทุนประกันเท่ากัน ข้อโต้แย้งที่พบบ่อยต่อประกันแบบชั่วระยะเวลาคือ ถ้ารอดชีวิตเบี้ยที่จ่ายไปก็สูญเปล่า ซึ่งเข้าใจผิดว่าซื้ออะไรไป ครัวเรือนที่จ่ายค่าประกันอัคคีภัยแล้วไฟไม่ไหม้ ไม่ได้เสียเงินเปล่า
หลักฐานเรื่องผลตอบแทนของประกันแบบควบรวมไม่ดีนัก ในเอกสารวิจัยปี 2016 ว่าด้วยผลิตภัณฑ์ที่ธนาคารอินเดียขายในฐานะเครื่องมือลดหย่อนภาษี Monika Halan และ Renuka Sane ประเมินผลตอบแทนต่อปีของประกันแบบดั้งเดิมไว้ที่ 3–6% ในช่วง 10 และ 15 ปีถึงเดือนมิถุนายน 2015 และติดลบในช่วงห้าปี เทียบกับ 8.70% ของ Public Provident Fund (PPF บัญชีออมระยะยาวของรัฐบาลอินเดีย) ในช่วง 15 ปี ตัวเลขของประกันเป็นค่าประมาณของผู้วิจัยจากข้อมูลของ Morningstar และแหล่งข้อมูลในอุตสาหกรรม3 ทั้งสองยังคำนวณว่าตัวแทนที่ขายประกันแบบดั้งเดิมอายุ 15 ปี อาจได้ค่าคอมมิชชันถึง 26% ของค่าคอมมิชชันตลอดอายุกรมธรรม์ในปีแรก เทียบกับราว 1% ของผู้ขายกองทุนรวม ซึ่งอธิบายได้มากว่าทำไมประกันเหล่านี้จึงขายกันแบบนั้น3 ในการประเมินก่อนหน้านั้น Susan Thomas, Renuka Sane และ Monika Halan ประเมินความเสียหายที่นักลงทุนอินเดียได้รับจากกรมธรรม์ควบการลงทุน (ULIP) ไว้ราว ₹1.5 ล้านล้าน ระหว่างปี 2004-05 ถึง 2009-10 ส่วนใหญ่มาจากกรมธรรม์ที่ขาดอายุตั้งแต่ช่วงแรก5
เงินหายไปตอนออกก่อนกำหนด บริษัทประกันชีวิตอินเดียจ่ายเงินจากการเวนคืนกรมธรรม์และการถอนไป ₹2.33 ล้านล้านในปี 2024-252 กรมธรรม์ที่ขายตั้งแต่เดือนตุลาคม 2024 หน่วยงานกำกับกำหนดให้มีมูลค่าเวนคืนพิเศษเมื่อจ่ายเบี้ยครบหนึ่งปีเต็มแล้ว ซึ่งลดค่าปรับของการออกก่อนกำหนด กรมธรรม์เก่ายังใช้เงื่อนไขตามที่ขายมา และกรมธรรม์ที่เวนคืนในช่วงปีแรกๆ ยังอาจได้เงินคืนน้อยกว่าที่จ่ายไป6,7 หนังสือของ Halan เอง *Let’s Talk Money* เสนอข้อโต้แย้งนี้ในแบบของครัวเรือน คือซื้อประกันเพื่อคุ้มครอง ซื้อการลงทุนเพื่อให้เงินโต และอย่าให้ผลิตภัณฑ์เดียวทำทีว่าทำได้ทั้งสองอย่าง8
ข้อดีและข้อเสียของ “ซื้อประกันแบบชั่วระยะเวลา แล้วนำส่วนต่างไปลงทุน”
คำแนะนำทั่วไปคือซื้อประกันแบบชั่วระยะเวลาที่เบี้ยถูก แล้วนำส่วนต่างของเบี้ยไปลงทุนเอง ตัวเลขมักเข้าข้างวิธีนี้ เพราะบัญชีลงทุนไม่มีต้นทุนค่าความเสี่ยงการเสียชีวิตและค่าคอมมิชชัน และยังถอนเงินออกมาใช้ได้ ข้อวิจารณ์ที่ตรงไปตรงมาเป็นเรื่องพฤติกรรม วิธีนี้ได้ผลก็ต่อเมื่อนำส่วนต่างไปลงทุนจริงทุกปีเป็นสิบๆ ปี ครัวเรือนที่ซื้อประกันแบบชั่วระยะเวลาแล้วใช้ส่วนต่างจนหมด จะไม่มีทั้งความคุ้มครองแบบกรมธรรม์ถาวรและไม่มีเงินออม ประกันแบบถาวรก็มีประโยชน์จริงบางกรณี เช่นภาษีมรดกในสหรัฐฯ หรือผู้อยู่ในอุปการะที่ต้องดูแลไปตลอดชีวิต แต่กรณีเหล่านี้แคบกว่าที่ขายกันอยู่ ถ้าคุณจะไม่ลงทุนส่วนต่างหากไม่ถูกบังคับ ให้แก้ด้วยการตั้งโอนเงินอัตโนมัติ ไม่ใช่ด้วยกรมธรรม์ประกัน
ทุนประกันชีวิตควรเท่าไร
มีสองวิธีที่นิยมใช้ ตัวคูณรายได้ คือสิบหรือสิบห้าเท่าของเงินเดือน ทำได้เร็วแต่ไม่สนใจทุกอย่างที่ทำให้ครัวเรือนของคุณต่างจากคนอื่น วิธีตามความจำเป็น คือวิธีที่หน่วยงานกำกับอธิบายไว้ รวมเงินที่ครอบครัวต้องใช้จ่ายค่าผ่อนบ้าน หนี้ ค่าดูแลเด็ก ค่าเทอม และค่าครองชีพ หักสิ่งที่พวกเขาจะได้รับจากเงินออม บำนาญ และประกันที่มีอยู่ แล้วทำประกันเท่าส่วนที่ขาด4 ใช้ตัวคูณเพียงเพื่อตรวจทานผลลัพธ์
- ประมาณว่าผู้อยู่ในอุปการะจะต้องใช้เงินปีละเท่าไรหากไม่มีรายได้ของคุณ ในค่าเงินวันนี้ และนานกี่ปี คือจนกว่าลูกคนเล็กจะพึ่งตัวเองได้ และจนกว่าคู่ชีวิตจะถึงอิสรภาพทางการเงินของตัวเอง
- แปลงเป็นเงินก้อนด้วยผลตอบแทนแบบระมัดระวังที่สูงกว่าเงินเฟ้อ ตัวอย่างด้านล่างสมมติไว้ที่สูงกว่าเงินเฟ้อสองจุดเปอร์เซ็นต์ต่อปี
- บวกหนี้ที่ต้องปิด เริ่มจากสินเชื่อบ้าน และเป้าหมายที่กำหนดไว้แล้วอย่างการศึกษา
- หักเงินออมและเงินลงทุนที่พวกเขานำมาใช้ได้ อย่าหักประกันกลุ่มจากนายจ้าง เพราะสิ้นสุดเมื่อออกจากงาน
- เลือกระยะเวลาคุ้มครองให้สิ้นสุดเมื่อความจำเป็นหมดไป และทบทวนทุกครั้งที่ชีวิตเปลี่ยนครั้งใหญ่ เช่นมีลูก ซื้อบ้าน หรือแยกทางกัน
เมื่อวัดแบบนี้ ครัวเรือนจำนวนมากมีทุนประกันไม่พอ การสำรวจปี 2026 ของ LIMRA พบว่าผู้ใหญ่อเมริกัน 52% มีประกันชีวิต และ 38% หรือราว 92 ล้านคนบอกว่าต้องการประกันหรือต้องการเพิ่ม ผู้ใหญ่สุขภาพดีอายุต่ำกว่า 30 ปีประเมินเบี้ยของประกันแบบชั่วระยะเวลาทั่วไปสูงเกินจริงห้าถึงหกเท่า9 ในแคนาดา มีคน 23 ล้านคนถือประกันชีวิต รวมทุนประกัน $6 ล้านล้าน10
ประกันสุขภาพ รายประเทศ
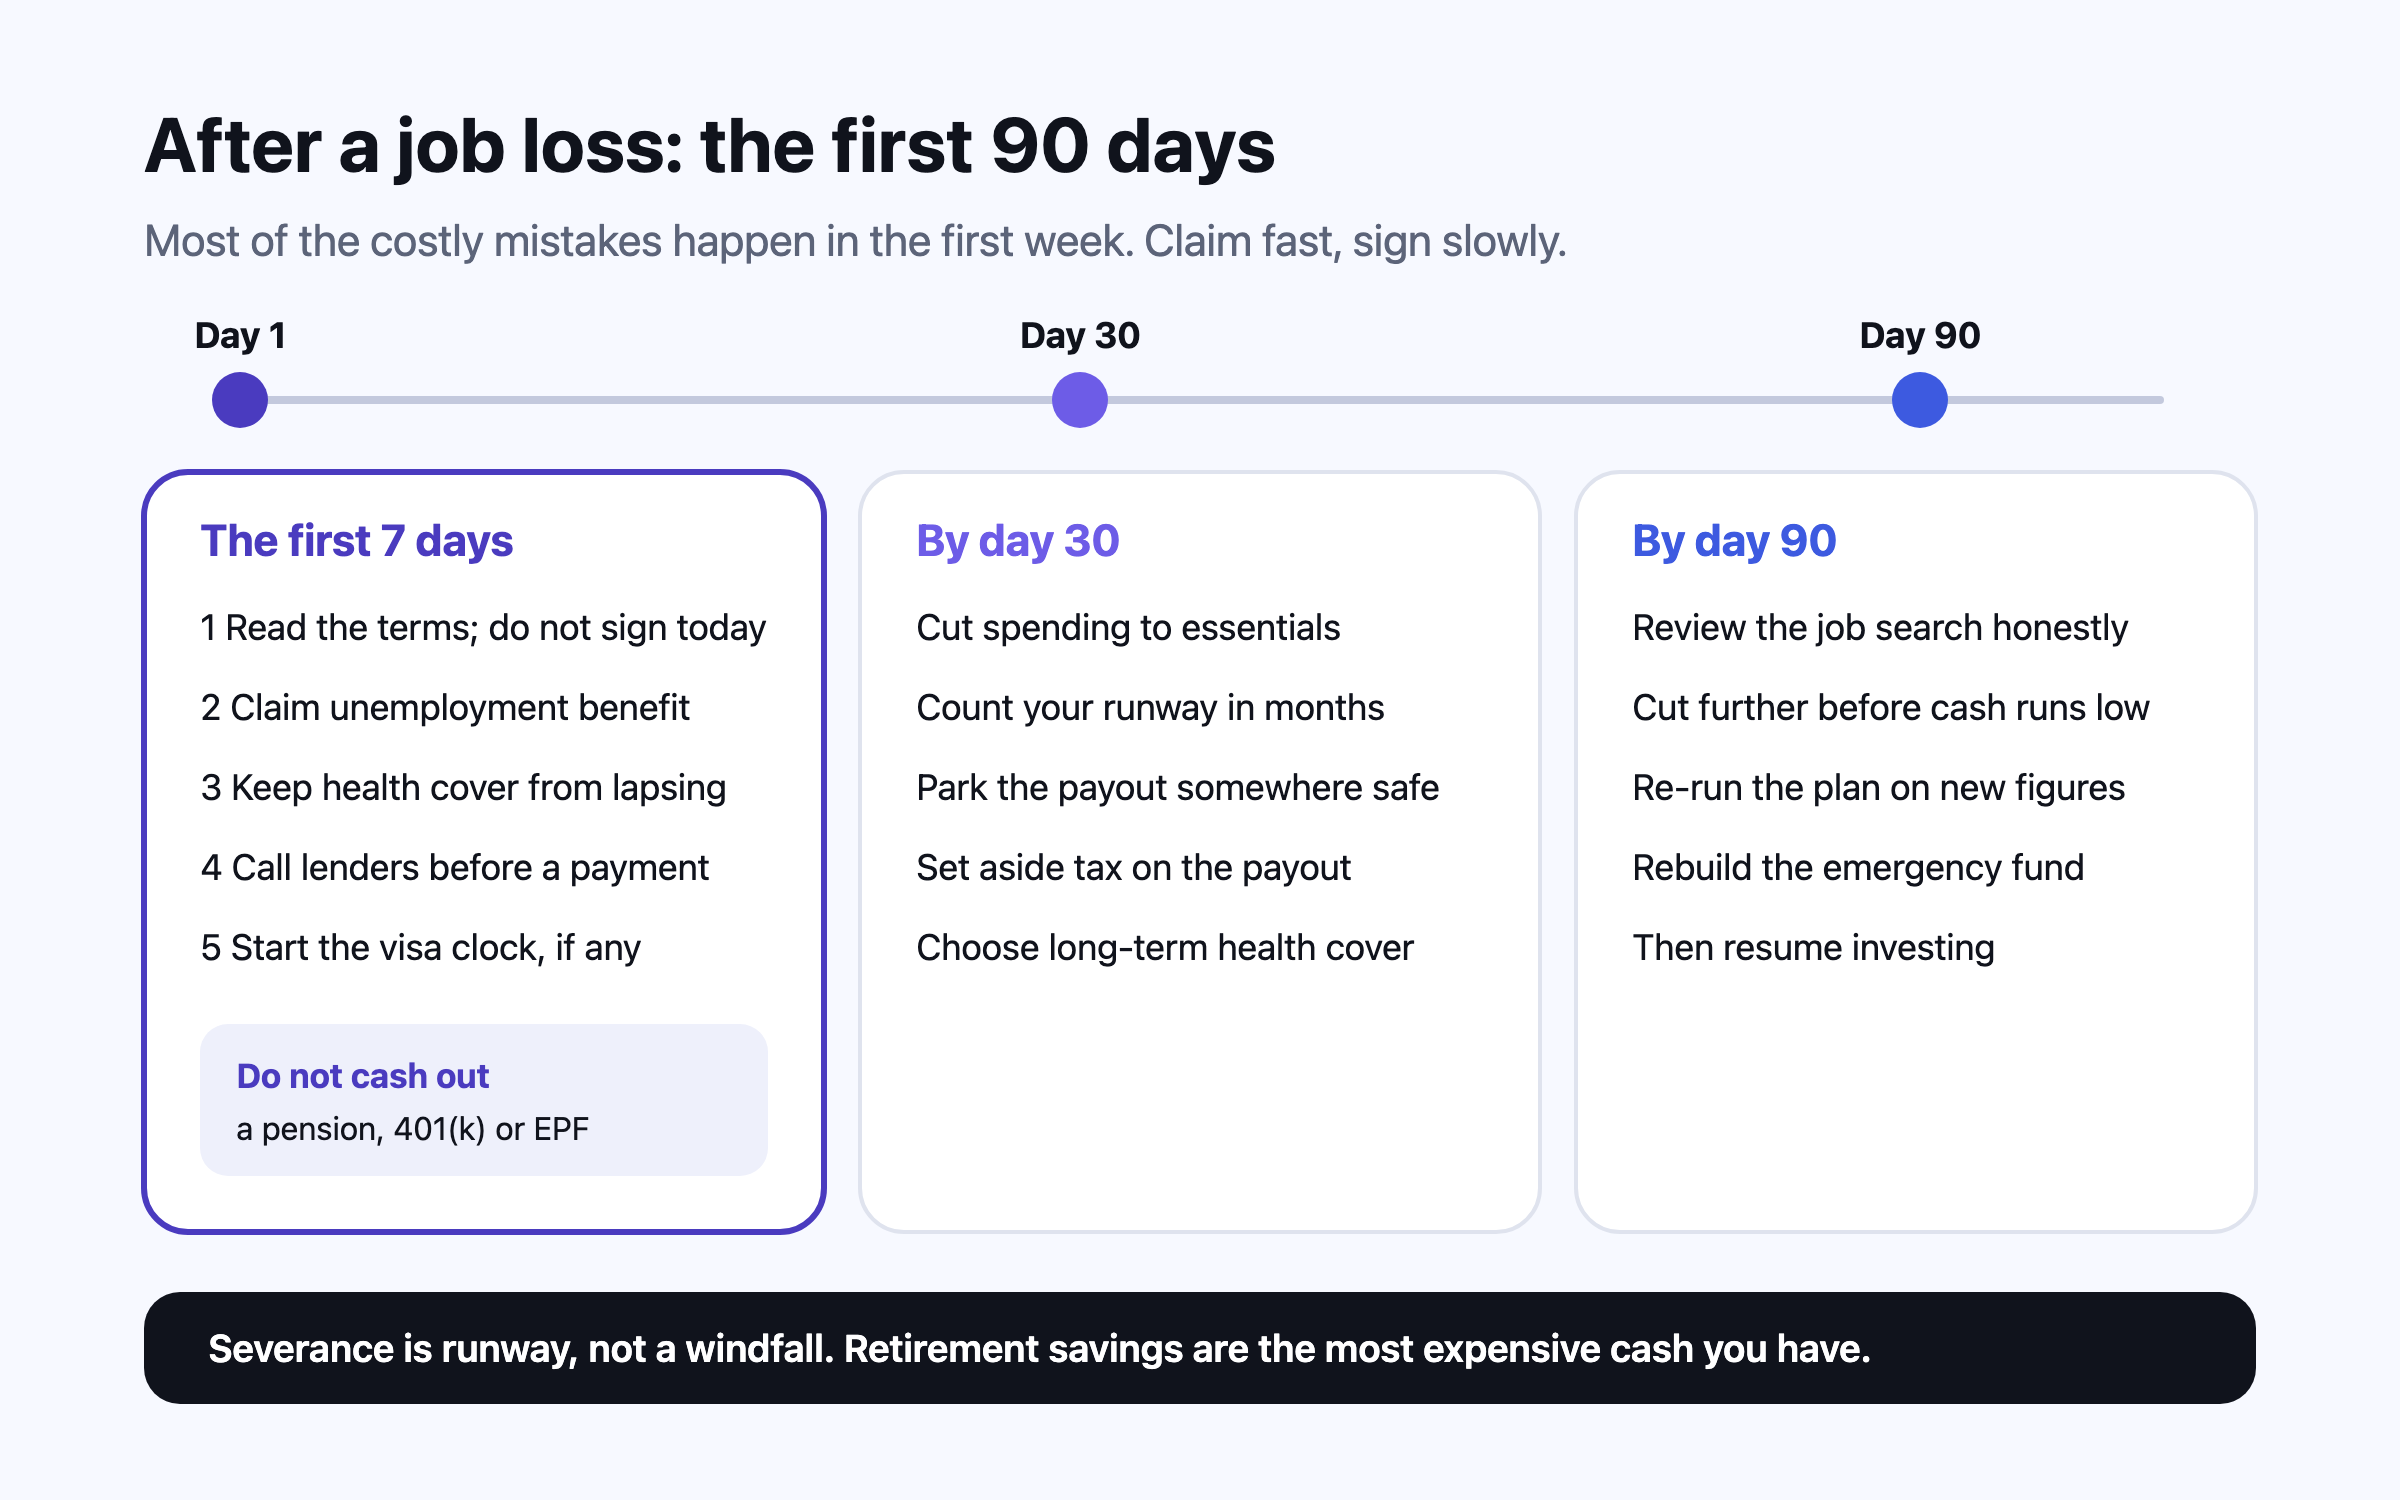
- สหรัฐอเมริกา การสำรวจปี 2025 ของ KFF ระบุว่าเบี้ยประกันผ่านนายจ้างเฉลี่ย $9,325 ต่อลูกจ้างคนเดียว และ $26,993 ต่อครอบครัว และค่าใช้จ่ายส่วนแรก (deductible) เฉลี่ย $1,886 ในความคุ้มครองคนเดียวที่มีค่าใช้จ่ายส่วนแรกแบบทั่วไป11 ประกันจาก Marketplace (ตลาดประกันสุขภาพของรัฐบาลสหรัฐฯ) แพงขึ้นสำหรับหลายคนในปี 2026 หลังเครดิตภาษีค่าเบี้ยแบบเพิ่มพิเศษหมดอายุเมื่อสิ้นปี 202518 ความคุ้มครองผูกอยู่กับงาน ดู ทำอย่างไรหลังตกงาน
- สหราชอาณาจักร NHS คุ้มครองทุกคน ประกันสุขภาพเอกชนจึงซื้อความเร็วและทางเลือก ไม่ใช่สิทธิ์เข้ารับการรักษา เมื่อรายการรอรักษาในอังกฤษมี 7.3 ล้านรายการ ณ สิ้นเดือนกรกฎาคม 2026 (ผู้ป่วยราว 6.2 ล้านคน) และระยะรอค่ามัธยฐาน 12 สัปดาห์ ความเร็วนั้นก็มีค่า แต่เป็นความสะดวกที่ต้องชั่งกับค่าเบี้ย ไม่ใช่สิ่งจำเป็น12
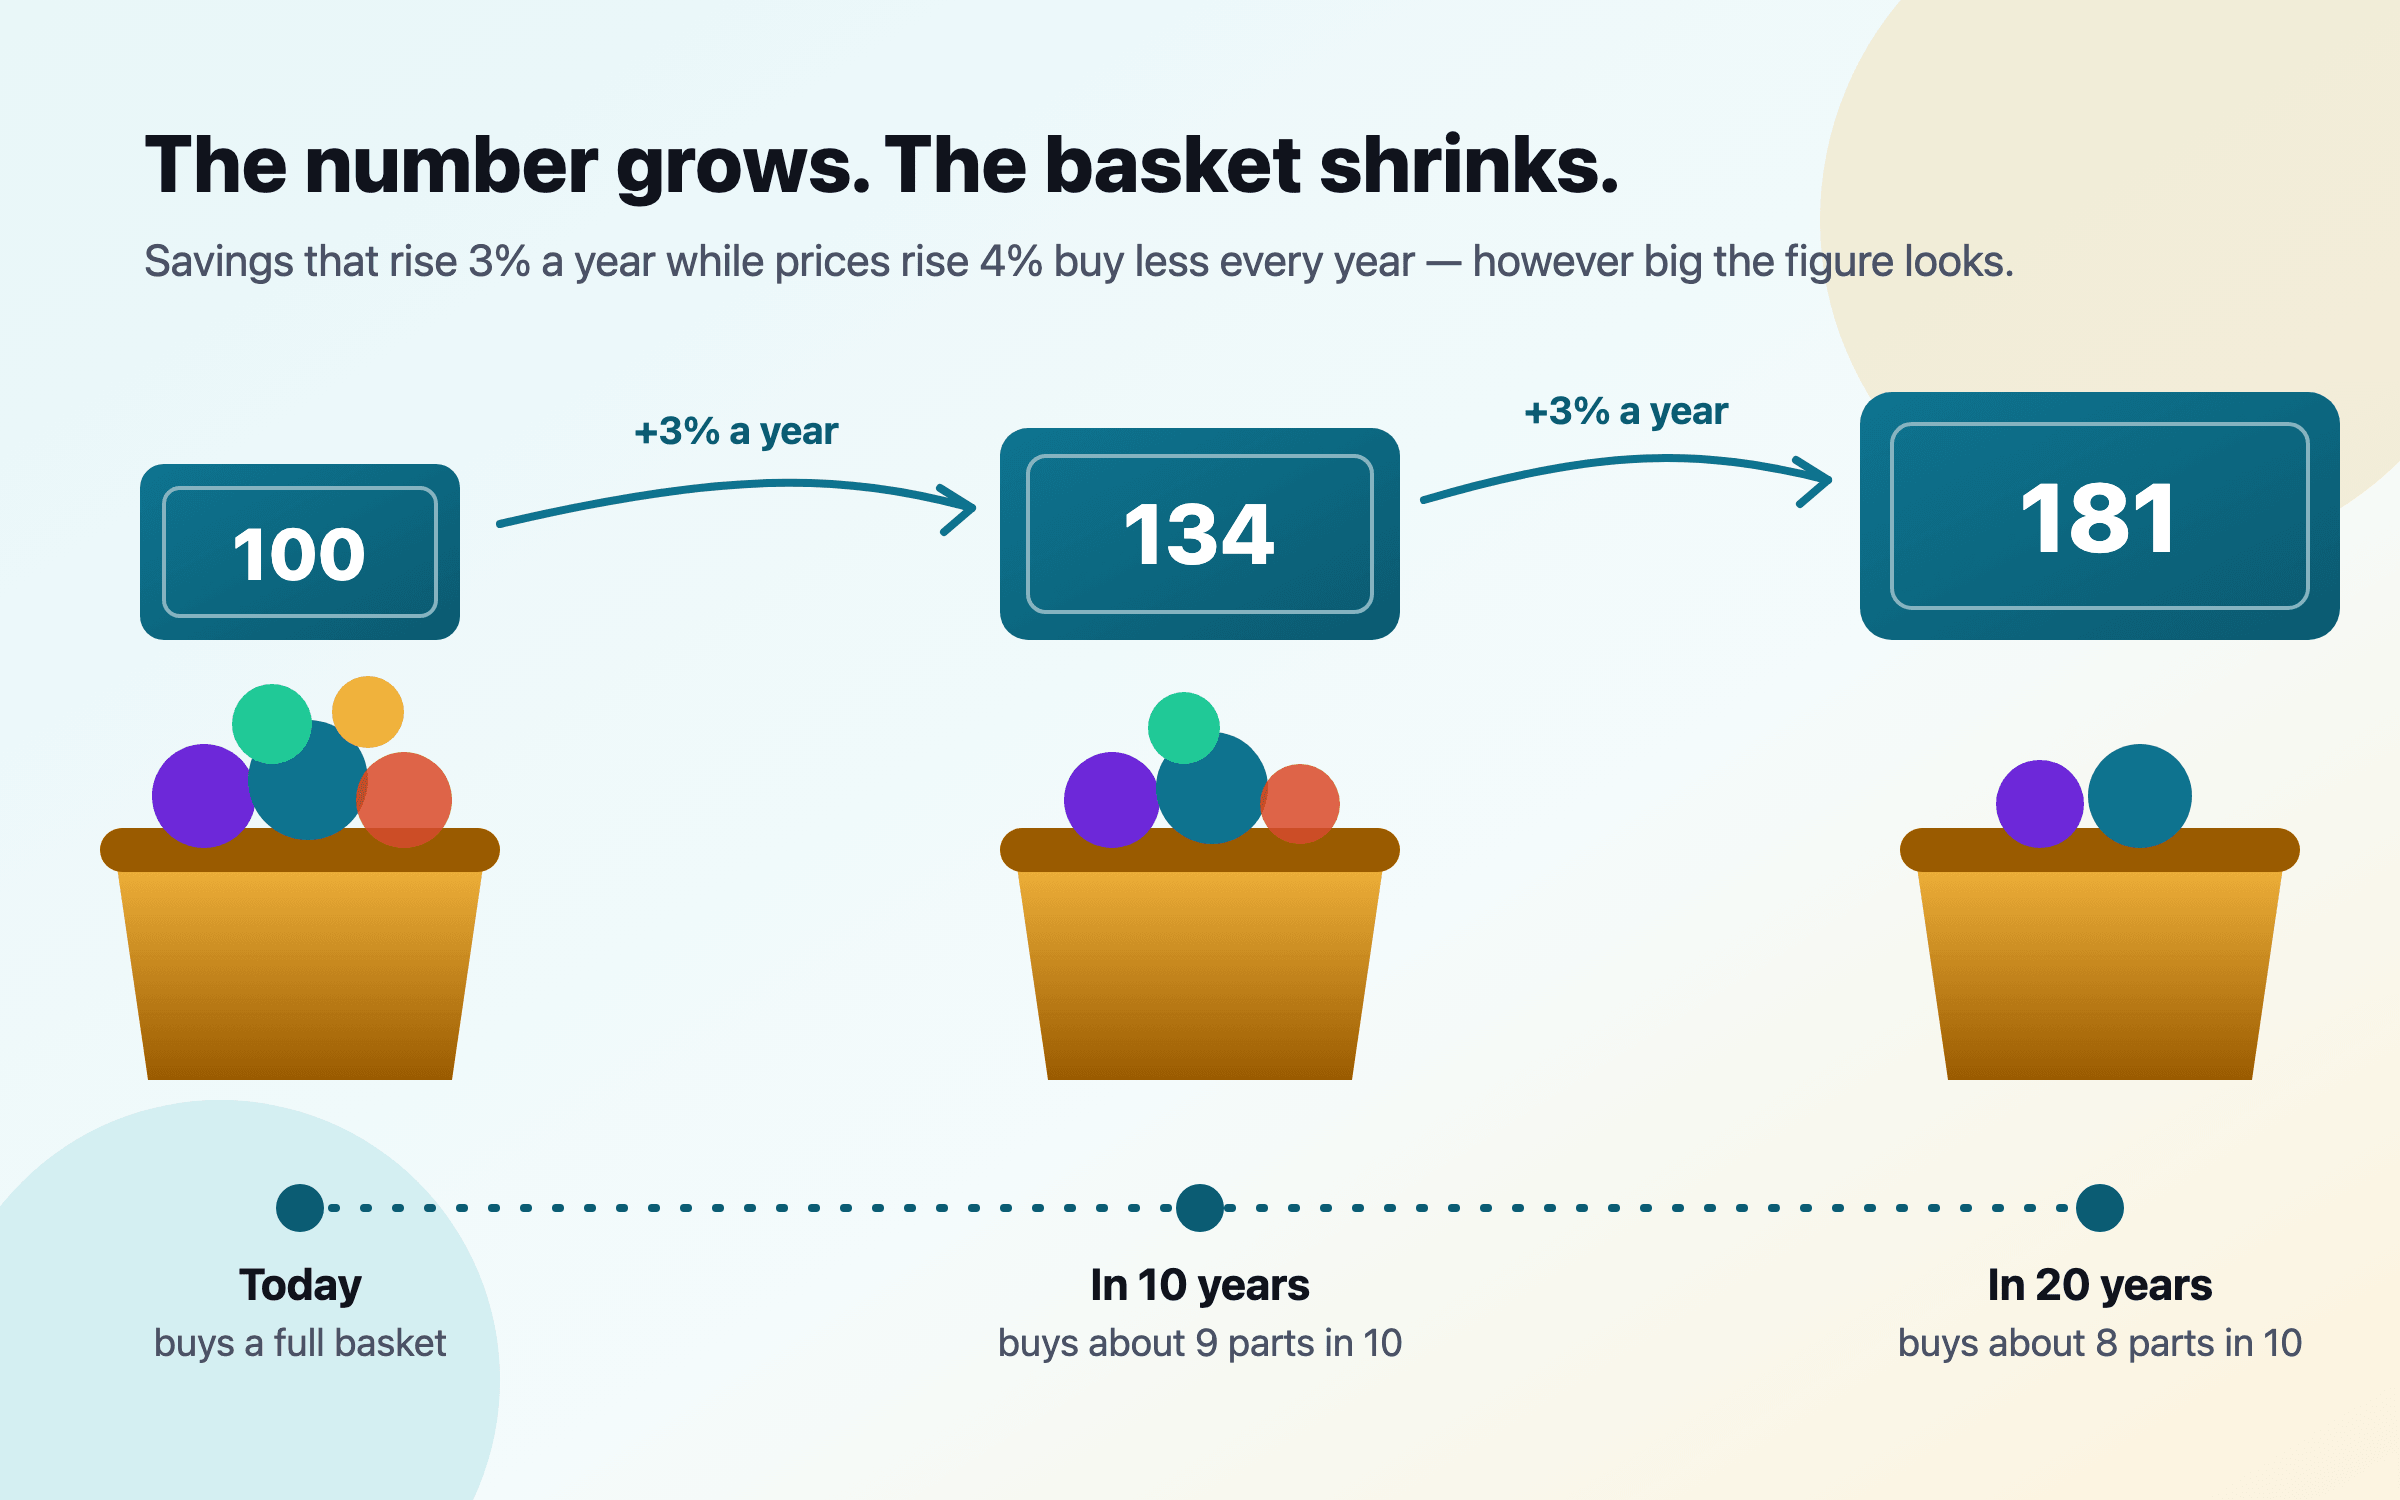
- อินเดีย ครัวเรือนจ่ายเองจากกระเป๋า 43.41% ของค่าใช้จ่ายด้านสุขภาพทั้งหมดในปี 2022-23 และประกันสุขภาพเอกชนรับภาระ 9.19%13 บริษัทประกันคุ้มครองผู้คน 580 ล้านคนในปี 2024-25 แต่มีเพียงราว 10.3% ที่คุ้มครองผ่านกรมธรรม์ซึ่งซื้อเอง ส่วนใหญ่อยู่ในโครงการของรัฐหรือประกันกลุ่มของนายจ้าง2 ครอบครัวที่พึ่งประกันกลุ่มจะไม่มีประกันในวันที่ออกจากงาน Nivritee ประมาณการค่ารักษาพยาบาลในอินเดียให้เพิ่มขึ้น 12.9% ต่อปีเป็นค่าเริ่มต้น เทียบกับเงินเฟ้อทั่วไป 4.0% นี่คือเหตุผลที่ทุนประกันที่พอในวันนี้อาจน้อยไปในอีกสิบปี19
- แคนาดา ระบบของแต่ละมณฑลจ่ายค่าโรงพยาบาลและค่าแพทย์ ส่วนยาตามใบสั่งแพทย์ ทันตกรรม สายตา และการบำบัดต่างๆ ส่วนใหญ่อยู่กับสวัสดิการของนายจ้าง ซึ่งคุ้มครองคน 27 ล้านคน10 การออกจากงานมักทำให้สวัสดิการเหล่านี้สิ้นสุดลง
- ออสเตรเลีย ผู้ที่มีรายได้เกิน A$105,000 ในกรณีคนโสด หรือ A$210,000 ในกรณีครอบครัว ในปี 2026-27 และไม่มีประกันโรงพยาบาลเอกชน ต้องจ่าย Medicare Levy Surcharge (ภาษีส่วนเพิ่มของผู้ที่ไม่มีประกันเอกชน) 1% ถึง 1.5% ของรายได้20 อีกเรื่องหนึ่งคือ Lifetime Health Cover จะบวกเบี้ยประกันโรงพยาบาลเพิ่ม 2% ต่อทุกปีที่อายุเกิน 30 ปีแล้วยังไม่มีประกัน สูงสุด 70% และยกเลิกเมื่อมีประกันต่อเนื่องครบสิบปี21
- สิงคโปร์ MediShield Life คุ้มครองพลเมืองและผู้มีถิ่นที่อยู่ถาวรทุกคน ไม่ว่าอายุหรือสุขภาพเป็นอย่างไร15 ตั้งแต่ 1 เมษายน 2026 สัญญาเพิ่มเติม (rider) ของ Integrated Shield Plan (ประกันสุขภาพเอกชนที่ต่อยอดจาก MediShield Life) ที่ขายใหม่จะคุ้มครองค่าใช้จ่ายส่วนแรกขั้นต่ำไม่ได้อีก และเพดานส่วนร่วมจ่ายต่อปีของผู้ถือกรมธรรม์ต้องไม่ต่ำกว่า S$6,000 จากเดิม S$3,000 กระทรวงสาธารณสุขสิงคโปร์ (MOH) คาดว่าเบี้ยของสัญญาเพิ่มเติมแบบโรงพยาบาลเอกชนที่ขายใหม่จะถูกลงราว 30% สัญญาเพิ่มเติมที่ซื้อตั้งแต่ 27 พฤศจิกายน 2025 จะเปลี่ยนไปใช้กฎใหม่เมื่อต่ออายุครั้งแรกหลัง 1 เมษายน 2028 ส่วนสัญญาที่เก่ากว่านั้นบริษัทประกันเป็นผู้ตัดสินใจ17 CareShield Life คุ้มครองภาวะทุพพลภาพระยะยาวของคนที่เกิดตั้งแต่ปี 1980 เป็นต้นไป ตั้งแต่อายุ 30 ปี โดยจ่ายเงินเมื่อทำกิจวัตรประจำวันไม่ได้สามในหกอย่าง22
ประกันรายได้ทดแทน: ความคุ้มครองที่ครอบครัวส่วนใหญ่มองข้าม
ตัวเลขของนักคณิตศาสตร์ประกันภัย SSA (สำนักงานประกันสังคมสหรัฐฯ) ต้องอ่านอย่างระวัง ตัวเลขนี้ใช้กับลูกจ้างตัวอย่างที่เข้าระบบเมื่ออายุ 20 ปีและอยู่ในระบบไปจนถึงอายุรับบำนาญปกติที่ 67 ปี และคำว่า “ทุพพลภาพ” หมายถึงทำงานที่มีรายได้อย่างเป็นเรื่องเป็นราวไม่ได้อย่างน้อยหนึ่งปี รวมถึงคนที่หายดีในภายหลัง1 ตัวเลขนี้จึงไม่ใช่โอกาสของการทุพพลภาพถาวรสิ้นเชิง แต่เป็นโอกาสที่จะต้องอยู่เป็นเวลานานโดยหาเงินไม่ได้ และสำหรับครัวเรือนที่มีสินเชื่อบ้านและลูก การไม่มีรายได้หนึ่งหรือสองปีอาจสร้างความเสียหายมากกว่าเหตุการณ์อื่นใดรองจากการเสียชีวิต
ความช่วยเหลือจากรัฐในช่วงนั้นมีน้อย ในสหราชอาณาจักร Statutory Sick Pay (ค่าจ้างช่วงลาป่วยตามกฎหมาย) อยู่ที่ £123.25 ต่อสัปดาห์ หรือ 80% ของรายได้ปกติต่อสัปดาห์ถ้าน้อยกว่า นานสูงสุด 28 สัปดาห์ และใช้กับลูกจ้างเท่านั้น ไม่ใช่คนทำงานอิสระ23 ในออสเตรเลีย กองทุน super (กองทุนบำนาญภาคบังคับของออสเตรเลีย) ส่วนใหญ่ให้ประกันชีวิตและประกันทุพพลภาพถาวรสิ้นเชิงโดยอัตโนมัติ บางกองทุนมีประกันรายได้ทดแทนด้วย โดยหักเบี้ยจากยอดเงินของสมาชิก ความคุ้มครองจะถูกยกเลิกในบัญชีที่ไม่มีเงินสมทบเข้ามา 16 เดือน และสมาชิกใหม่ที่อายุต่ำกว่า 25 ปีหรือมียอดต่ำกว่า A$6,000 ต้องเลือกสมัครเอง24 ความคุ้มครองตั้งต้นนี้สะดวกแต่มักน้อยเกินไป และทำให้เงินใน super ที่ใช้จ่ายเบี้ยลดลง
ประกันรายได้ทดแทนของเอกชนมักจ่ายแทนรายได้บางส่วนหลังช่วงรอก่อนเริ่มจ่าย (deferred period) คือจำนวนสัปดาห์หรือเดือนที่ต้องรอก่อนได้รับเงิน การตั้งช่วงนี้ให้เท่ากับเงินสำรองฉุกเฉินคือสิ่งที่ทำให้ทั้งสองอย่างทำงานด้วยกันได้ เงินสดสามเดือนทำให้ซื้อกรมธรรม์ที่ถูกลงซึ่งมีช่วงรอสามเดือนได้ คนทำงานอิสระซึ่งไม่มีค่าจ้างช่วงลาป่วยเลย คือคนที่เรื่องนี้สำคัญที่สุด
อ่านอัตราการจ่ายเคลมให้ถูก
ในอินเดีย อัตราการจ่ายเคลม (claim settlement ratio) เป็นตัวเลขที่โฆษณาประกันอ้างถึงมากที่สุด และอ่านผิดได้ง่าย ในกรมธรรม์ประกันชีวิตรายบุคคล บริษัทประกันจ่ายเคลมมรณกรรม 97.82% ตามจำนวนเคลมในปี 2024-25 และ 96.29% ตามยอดเงิน ปฏิเสธการจ่ายเคลม (repudiated) 1.01% ที่เหลือถูกปฏิเสธด้วยเหตุอื่นหรือยังพิจารณาอยู่2 ประกันสุขภาพต่างออกไป บริษัทประกันวินาศภัยและบริษัทประกันสุขภาพจ่ายเคลม 87.5% ตามจำนวนเคลม แต่จ่ายเพียง 71.14% ของยอดเงินที่เคลม โดย 13.98% ไม่ได้จ่ายตามเงื่อนไขกรมธรรม์ และ 8.61% ถูกปฏิเสธการจ่าย2 เคลมหนึ่งอาจนับว่า “จ่ายแล้ว” แต่ยังเหลือบิลก้อนใหญ่ได้ ส่วนต่างอยู่ที่เพดานค่าห้อง ส่วนร่วมจ่าย วงเงินย่อย และรายการที่กรมธรรม์ไม่คุ้มครอง
อัตราส่วนค่าสินไหมที่เกิดขึ้น (incurred claims ratio) คือค่าสินไหมที่จ่ายเทียบกับเบี้ยประกันที่ได้รับ ซึ่งตอบคำถามอีกข้อ คือเบี้ยกลับไปถึงผู้ถือกรมธรรม์มากแค่ไหน ในธุรกิจประกันสุขภาพของบริษัทประกันวินาศภัยและบริษัทประกันสุขภาพอินเดีย อัตรานี้อยู่ที่ 86.98% ในปี 2024-25 แต่เป็น 77.93% ในกรมธรรม์รายบุคคล เทียบกับ 92.41% ในกรมธรรม์กลุ่ม2 ผู้ซื้อควรอ่านทั้งสองอัตรา และหน้าข้อยกเว้น ก่อนอ่านโบรชัวร์
กับดัก: การขายที่ไม่เหมาะสมและประกันพ่วง
การขายที่ไม่เหมาะสม (mis-selling) ไม่ใช่ปัญหาของที่ใดที่หนึ่ง ธนาคารและผู้ให้กู้ในสหราชอาณาจักรจ่ายเงินคืนและค่าชดเชยไป £38.3 พันล้าน จากการขายประกันคุ้มครองการผ่อนชำระ (payment protection insurance) อย่างไม่เหมาะสม ระหว่างเดือนมกราคม 2011 ถึงธันวาคม 201925 ในออสเตรเลีย ASIC (หน่วยงานกำกับหลักทรัพย์และการลงทุนของออสเตรเลีย) พบว่าผู้บริโภคที่มีประกันคุ้มครองสินเชื่อ (consumer credit insurance) ซึ่งขายพ่วงบัตรเครดิต ได้รับค่าสินไหม 11 เซนต์ต่อเบี้ยทุกหนึ่งดอลลาร์ และ 19 เซนต์ในกรมธรรม์ประเภทนี้ทั้งหมด ระหว่างปี 2011 ถึง 201826 ในอินเดีย เรื่องร้องเรียนเกี่ยวกับการทำธุรกิจที่ไม่เป็นธรรมคิดเป็น 22.14% ของเรื่องร้องเรียนบริษัทประกันชีวิตในปี 2024-25 เพิ่มจาก 19.33% และรายงานประจำปีของหน่วยงานกำกับเองระบุว่าการขายที่ไม่เหมาะสมเป็นข้อกังวลสำคัญ2
- กรมธรรม์ที่ขายในฐานะการลงทุนหรือเครื่องมือลดหย่อนภาษี ขอดูทุนประกันและเบี้ยแยกกัน ถ้าทุนประกันน้อยเมื่อเทียบกับเบี้ย ก็เป็นผลิตภัณฑ์ออมเงินที่มีต้นทุนสูงเป็นหลัก3
- ประกันที่พ่วงมากับเงินกู้ ประกันสินเชื่อที่ขายมากับบัตรหรือสินเชื่อส่วนบุคคลจ่ายค่าสินไหมคืนเพียงส่วนน้อยของเบี้ย ประกันชีวิตแบบชั่วระยะเวลาแยกต่างหากมักคุ้มครองหนี้ก้อนเดียวกันได้ถูกกว่า26
- การนับประกันกลุ่มเป็นของตัวเอง ประกันชีวิตและประกันสุขภาพจากนายจ้างสิ้นสุดพร้อมงาน ให้นับเป็นของแถม ไม่ใช่สิ่งที่พึ่งพาเป็นหลัก
- การไม่เปิดเผยข้อมูล การไม่แจ้งโรคประจำตัวในใบคำขอคือเหตุผลที่พบบ่อยที่สุดที่เคลมถูกปฏิเสธ เปิดเผยทุกอย่างเป็นลายลักษณ์อักษร
- การรีบเวนคืนกรมธรรม์ ถ้าถือประกันแบบดั้งเดิมอยู่ ให้เทียบมูลค่าใช้เงินสำเร็จ (paid-up value) และผลตอบแทนที่คาดว่าจะได้จากนี้ไป กับทางเลือกอื่นก่อนเวนคืน เบี้ยที่จ่ายไปแล้วไม่ได้คืนไม่ว่าจะเลือกทางไหน7
สี่ครัวเรือน คำนวณให้ดู
สมศักดิ์และวรรณา นครราชสีมา
สมศักดิ์ อายุ 36 ปี มีรายได้ปีละ ฿1.2 ล้าน วรรณา อายุ 34 ปี ดูแลลูกวัยสี่ขวบ ถ้าไม่มีรายได้ของสมศักดิ์ ครอบครัวจะต้องใช้เงินปีละ ฿480,000 เป็นเวลา 20 ปี ซึ่งที่ผลตอบแทนสูงกว่าเงินเฟ้อ 2% คิดเป็นราว ฿7.85 ล้านในค่าเงินวันนี้ บวกสินเชื่อบ้าน ฿2.5 ล้าน และ ฿1.5 ล้านเพื่อการศึกษาของลูกสาว หักเงินออม ฿1.3 ล้าน ความจำเป็นจะอยู่ที่ราว ฿10.55 ล้าน4 ถ้าใช้สิบเท่าของรายได้จะได้ ฿12 ล้าน ตัวเลขตามความจำเป็นต่ำกว่าและเป็นตัวเลขของครอบครัวนี้เอง ประกันกลุ่มจากนายจ้างของสมศักดิ์ไม่ได้นับรวม เพราะสิ้นสุดพร้อมงาน สิทธิประกันสังคมของเขาก็ผูกกับงานเช่นกัน หากออกจากงานแล้วต้องการเป็นผู้ประกันตนต่อ ต้องสมัครเป็นผู้ประกันตนมาตรา 39 ภายใน 6 เดือน และต้องเคยส่งเงินสมทบมาแล้วไม่น้อยกว่า 12 เดือน27 ด้วยเหตุผลเดียวกัน ทั้งคู่จึงซื้อประกันสุขภาพของตัวเอง เงินปีละ ฿40,000 ที่จ่ายเข้าประกันแบบสะสมทรัพย์คือคำถามถัดไป ทั้งคู่ขอให้บริษัทประกันแจ้งว่าถ้าเปลี่ยนเป็นกรมธรรม์แบบใช้เงินสำเร็จจะเหลือทุนประกันเท่าไร ก่อนตัดสินใจอะไร
ครอบครัวการ์เซีย ออสติน
ไมค์ อายุ 38 ปี มีรายได้ $120,000 และลอรา อายุ 38 ปี มีรายได้ $60,000 ทั้งคู่มีลูกสองคนและสินเชื่อบ้าน $310,000 ถ้าไมค์เสียชีวิต ครอบครัวจะต้องหาเงินมาแทนรายได้ของไมค์ $60,000 ต่อปีที่ใช้ดำรงชีวิต หลังหักภาษีและค่าใช้จ่ายของตัวไมค์เอง เป็นเวลา 18 ปี คิดเป็นราว $899,522 ที่ผลตอบแทนสูงกว่าเงินเฟ้อ 2% เมื่อรวมการปิดสินเชื่อบ้านและหักเงินออม $150,000 ความจำเป็นจะอยู่ที่ราว $1.06 ล้านในรูปประกันแบบชั่วระยะเวลา4 ลอราก็ต้องมีกรมธรรม์ของตัวเองด้วย เพราะรายได้ของลอราจ่ายค่าดูแลเด็กและหนึ่งในสามของค่าใช้จ่ายในบ้าน ทั้งสองยังตรวจดูว่านายจ้างมีประกันทุพพลภาพระยะยาวให้หรือไม่ เพราะตัวเลขประมาณการ 24% ของนักคณิตศาสตร์ประกันภัย SSA บอกความเสี่ยงของทั้งคู่ได้ดีกว่ากรมธรรม์ประกันชีวิตของทั้งสองคน1
เรเชล บริสตอล
เรเชล อายุ 41 ปี เป็นนักกายภาพบำบัดอิสระและเป็นแม่เลี้ยงเดี่ยว เรเชลจะไม่ได้ Statutory Sick Pay ประกันรายได้ทดแทนจึงเป็นสิ่งแรกที่ซื้อหลังมีเงินสำรองฉุกเฉิน โดยเลือกช่วงรอก่อนเริ่มจ่ายให้เท่ากับเงินสดสี่เดือนที่มีอยู่23 เรเชลซื้อประกันชีวิตแบบชั่วระยะเวลาที่ทุนประกันลดลงตามสินเชื่อบ้านแบบผ่อนทั้งต้นและดอกเบี้ย และแบบทุนคงที่เพื่อความจำเป็นของลูกชาย และตัดสินใจไม่ซื้อประกันสุขภาพเอกชน เพราะ NHS คุ้มครองอยู่แล้ว และค่าเบี้ยจะต้องดึงมาจากเงินสำรองที่ทำให้ช่วงรอนั้นใช้ได้
เหมยและจอช ซิดนีย์
ทั้งคู่อายุ 31 ปี มีรายได้รวม A$190,000 ต่ำกว่าเกณฑ์ครอบครัวปี 2026-27 ของ Medicare Levy Surcharge ที่ A$210,000 ภาษีส่วนเพิ่มนี้จึงยังไม่ใช่เหตุผลให้ซื้อประกันโรงพยาบาล20 สิ่งที่ตัดสินคือเบี้ยส่วนเพิ่ม ถ้าเริ่มทำประกันโรงพยาบาลครั้งแรกตอนอายุ 40 ปี เบี้ยจะมีส่วนเพิ่ม Lifetime Health Cover 20% ไปสิบปี21 ทั้งสองยังตรวจดูประกันชีวิตและประกันทุพพลภาพที่ติดมากับ super ซึ่งไม่ต้องจ่ายเงินตอนเริ่ม แต่หักจากยอดเงินของทั้งคู่24
Nivritee ช่วยได้อย่างไร