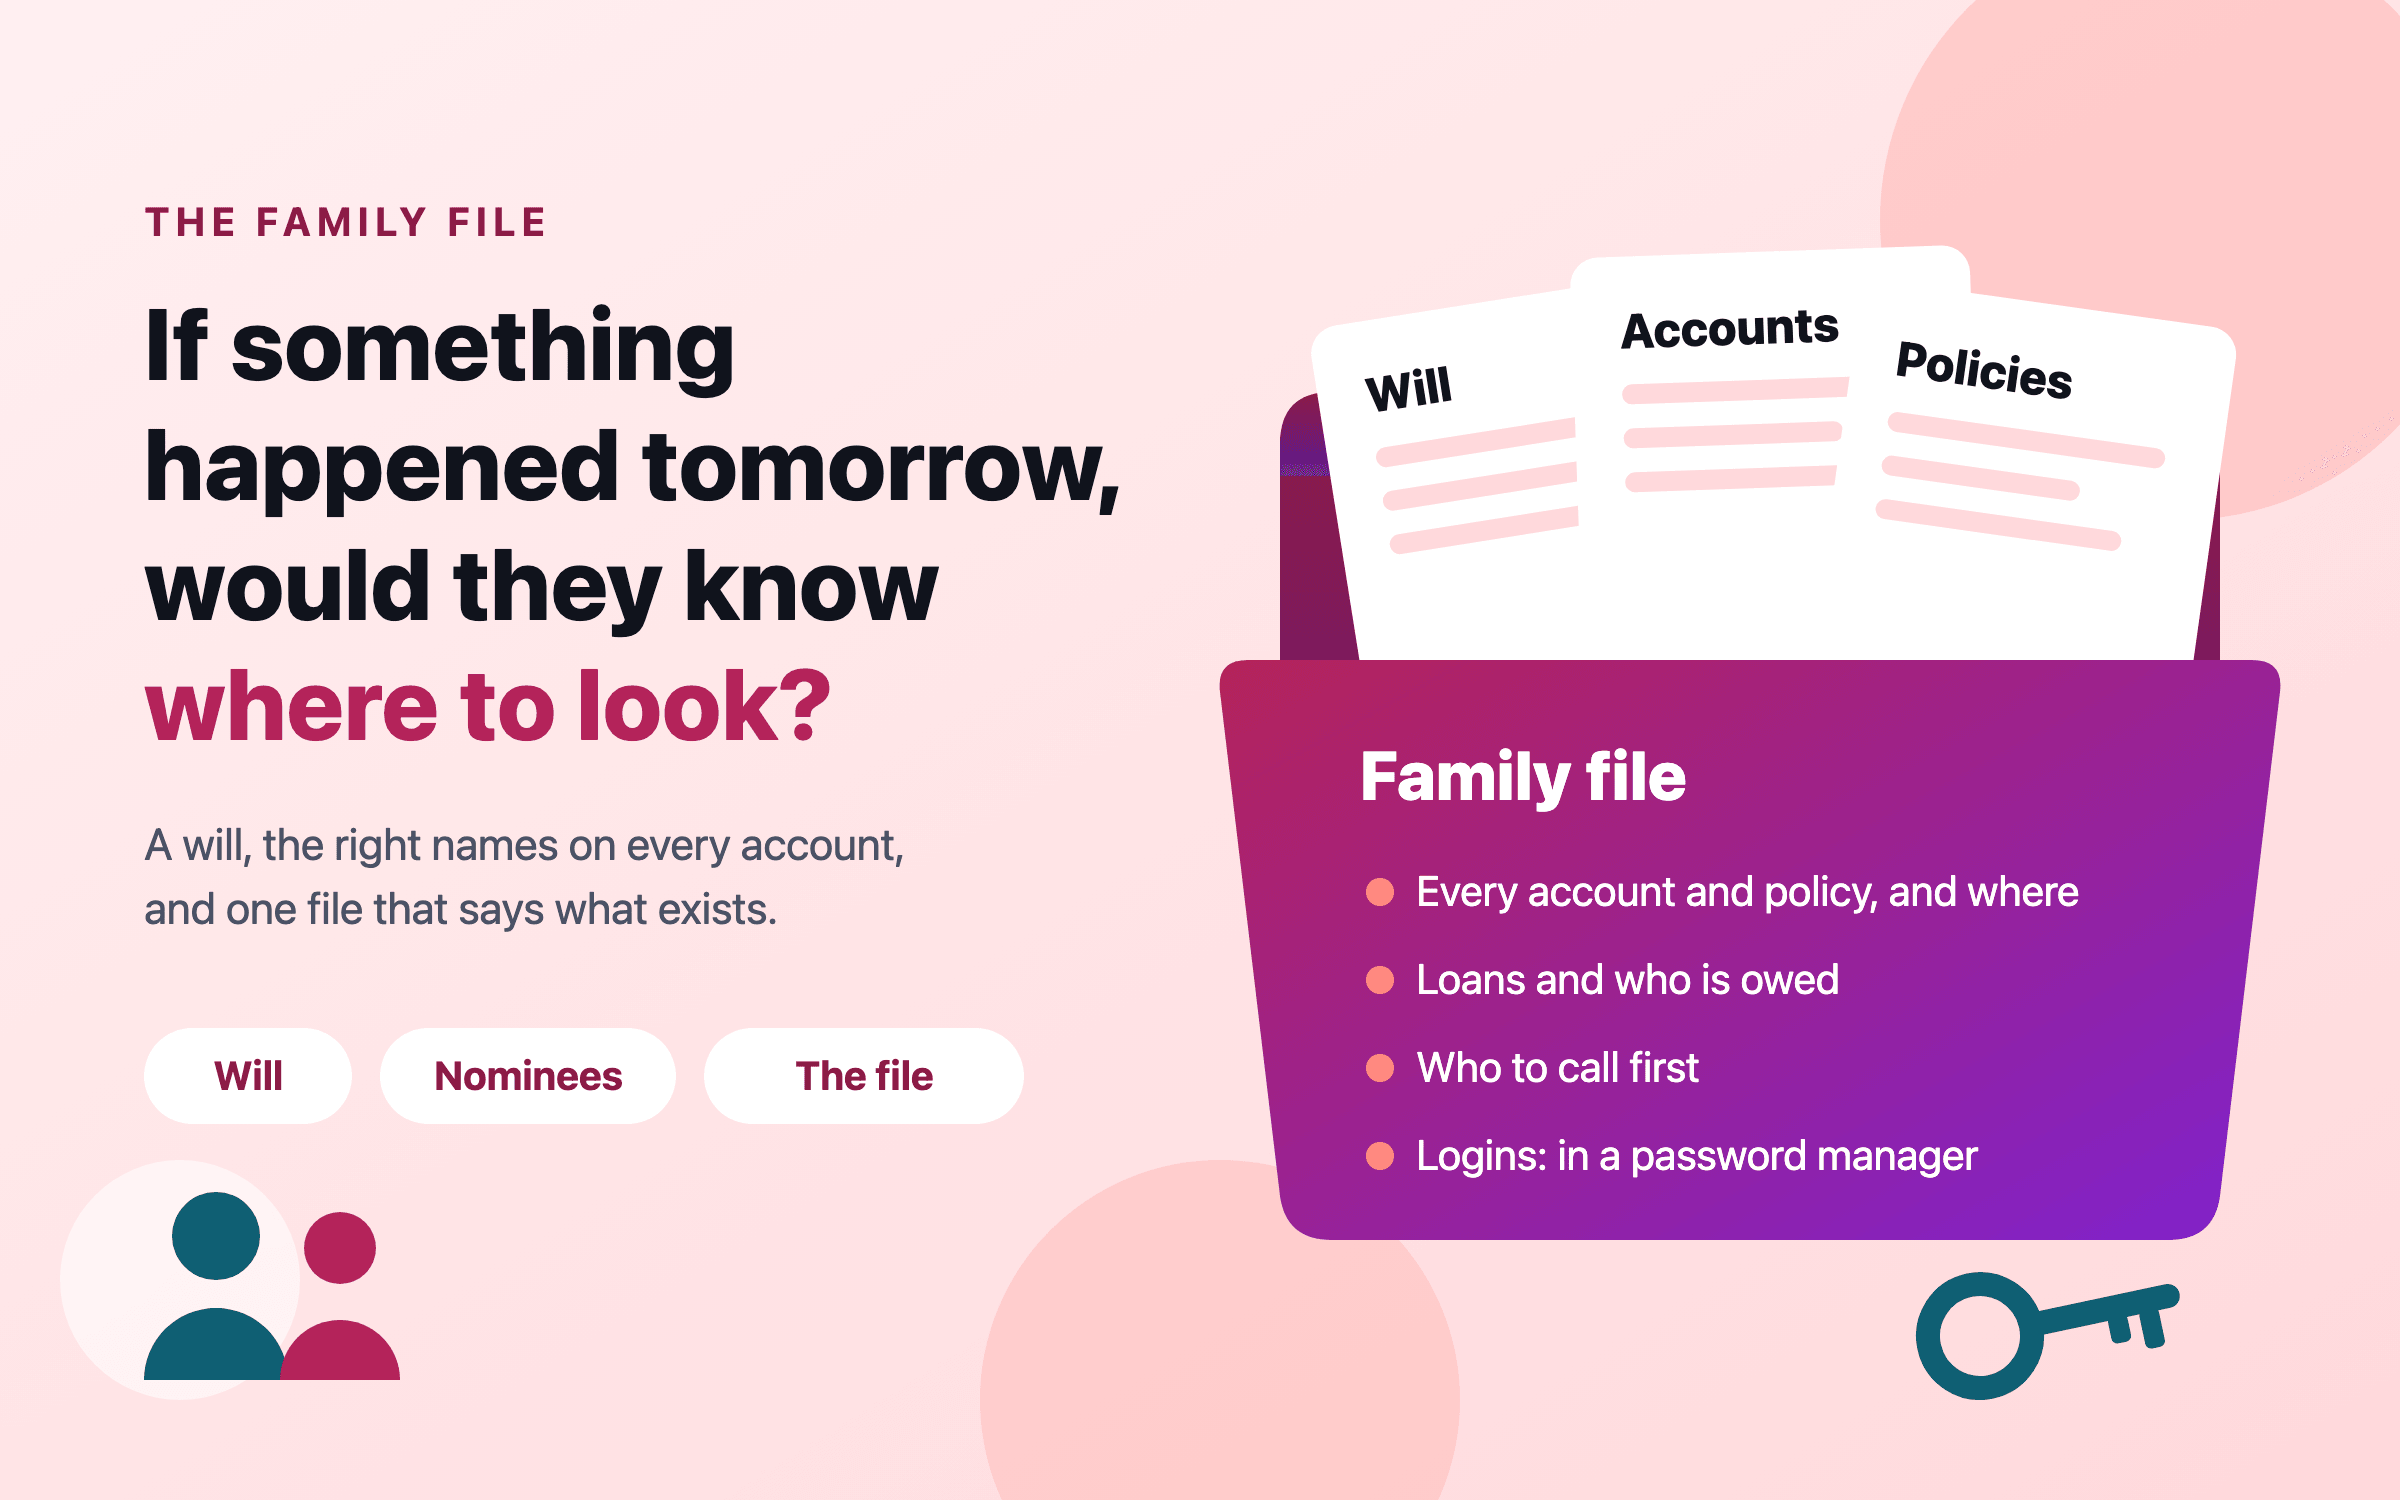
ในครัวเรือนส่วนใหญ่ มีคนเดียวที่รู้ว่าทุกอย่างอยู่ที่ไหน ความพร้อมหมายถึงคู่ชีวิตของคุณรู้สี่เรื่องนี้ด้วย คือมีทรัพย์สินและหนี้อะไรบ้าง แต่ละอย่างอยู่ที่ไหน ต้องติดต่อใคร และแผนคืออะไร รวมทั้งเอกสารที่ทำให้ข้อมูลเหล่านี้ใช้ได้จริง ได้แก่ พินัยกรรม การระบุผู้รับเงินหรือผู้รับผลประโยชน์ที่เป็นปัจจุบัน รายละเอียดประกัน และช่องทางเข้าถึงบัญชีต่างๆ ช่วงเวลาที่แบ่งปันทั้งหมดนี้ได้ง่ายที่สุดคือตอนนี้ ตอนที่ยังไม่มีอะไรผิดปกติ
ถามคู่ชีวิตคู่หนึ่งว่าใครดูแลเรื่องเงิน ส่วนใหญ่จะได้คำตอบเป็นชื่อคนเดียว ในวันปกติ นี่คือการแบ่งงานที่สมเหตุสมผล เรื่องนี้กลายเป็นปัญหาก็ต่อเมื่อคนที่รู้ไม่อยู่ ไม่ว่าจะเดินทาง ไม่สบาย หรือแค่ไม่ได้อยู่ตรงนั้น แล้วอีกคนต้องมาไล่หาเองว่ามีอะไรบ้าง ความพร้อมของครอบครัวคือสิ่งตรงข้ามกับความวุ่นวายนั้น คือทุกอย่างแชร์ไว้แล้ว เข้าใจตรงกันแล้ว จึงไม่มีอะไรต้องตามหา ต้องหาทางเปิดเข้าไป หรือต้องอธิบายในช่วงเวลาที่ยากลำบาก
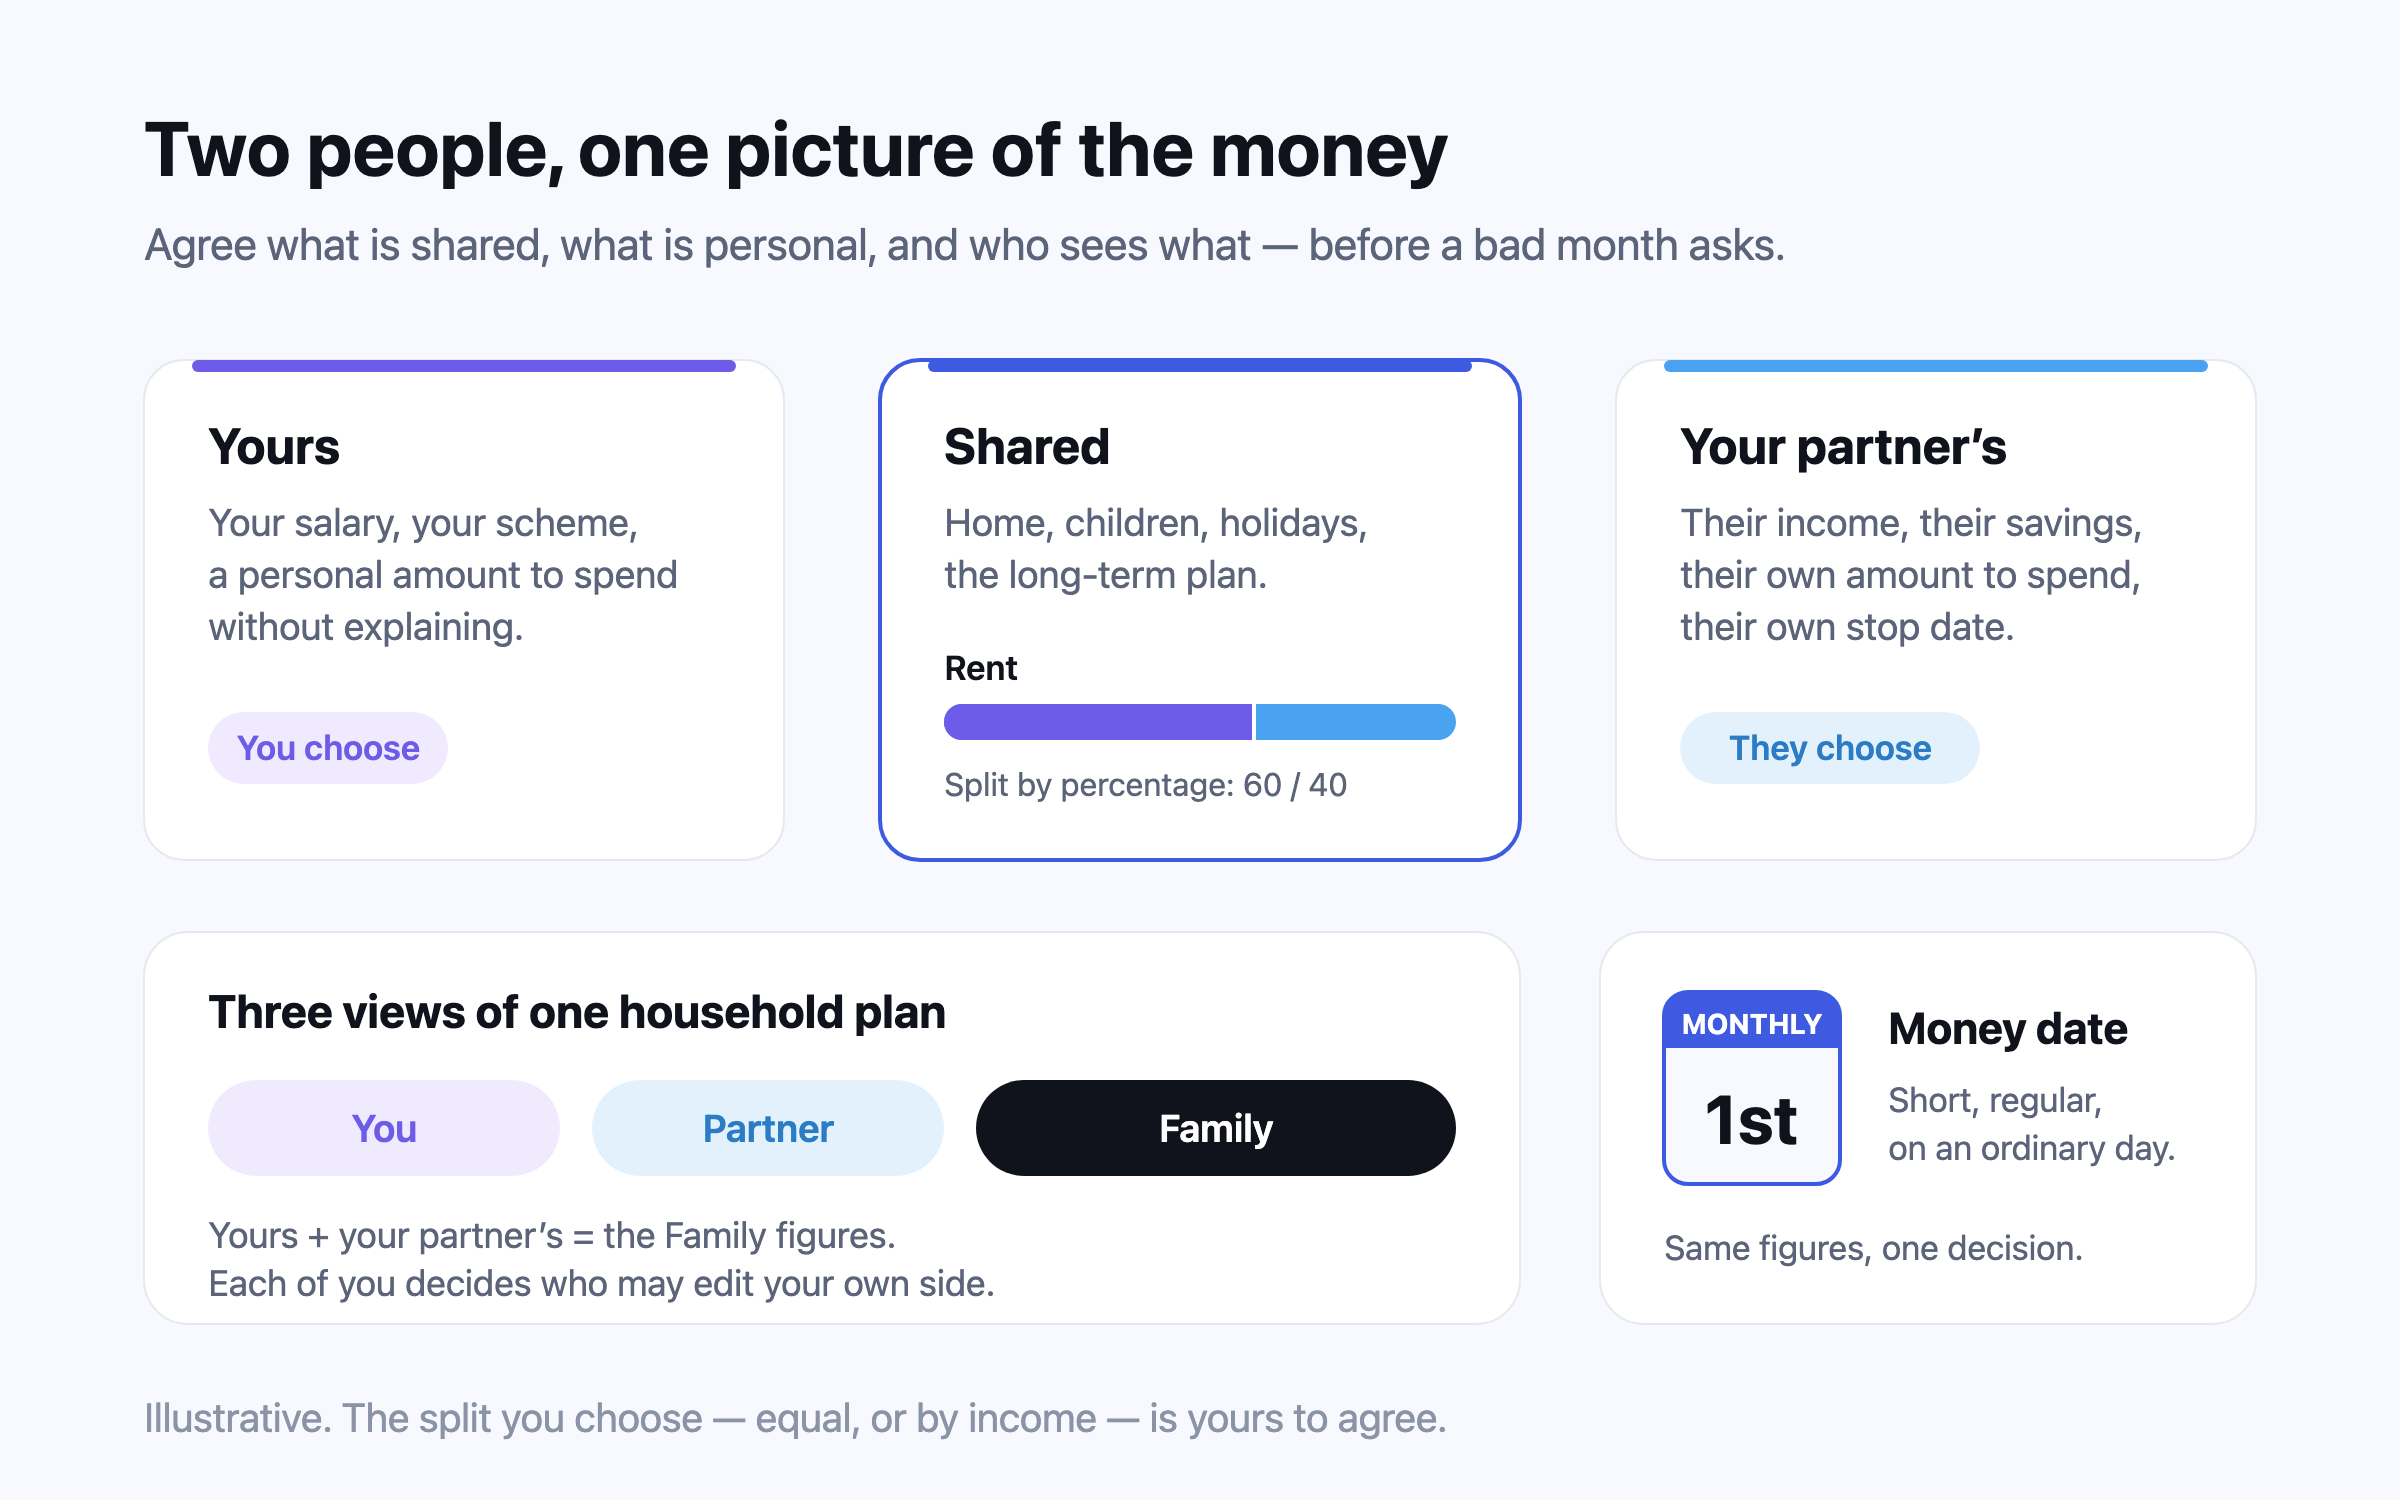
เรื่องทั้งหมดนี้ไม่จำเป็นต้องหดหู่ ส่วนใหญ่เป็นงานเดียวกับการวางแผนที่ดี คือรู้ว่ามีอะไร ตัดสินใจว่าเงินแต่ละก้อนมีไว้ทำอะไร และทำให้แน่ใจว่าทั้งสองคนเห็นภาพเดียวกัน
ทำไมมักมีคนเดียวที่รู้ว่าทุกอย่างอยู่ที่ไหน
20%1
ของคู่ชีวิตที่บอกว่าตัดสินใจเรื่องการเงินด้วยกัน ในการสำรวจของ UBS
48%1
ของผู้หญิงในการสำรวจเดียวกันที่บอกว่าคู่สมรสเป็นผู้ตัดสินใจเรื่องระยะยาว
46%2
ของผู้ใหญ่ในสหรัฐฯ ที่มีพินัยกรรม
การสำรวจของ UBS ในปี 2021 ซึ่งถามนักลงทุนที่มีฐานะ 1,500 คนที่แต่งงานแล้วหรือมีคู่ชีวิตระยะยาว พบว่ามีเพียง 20% ที่ตัดสินใจเรื่องการเงินด้วยกัน และ 48% ของผู้หญิงบอกว่าคู่สมรสเป็นผู้รับผิดชอบการตัดสินใจระยะยาว เช่น การลงทุนและการวางแผนมรดก1 การศึกษาเรื่องคู่ชีวิตปี 2024 ของ Fidelity เพิ่มภาพในชีวิตประจำวัน คือคู่ชีวิตมากกว่าหนึ่งในสามไม่แน่ใจว่าอีกฝ่ายมีรายได้เท่าไร และหนึ่งในห้าของคนที่เป็นผู้ตัดสินใจหลักรู้สึกขุ่นเคืองที่ต้องดูแลเรื่องเงินคนเดียว3
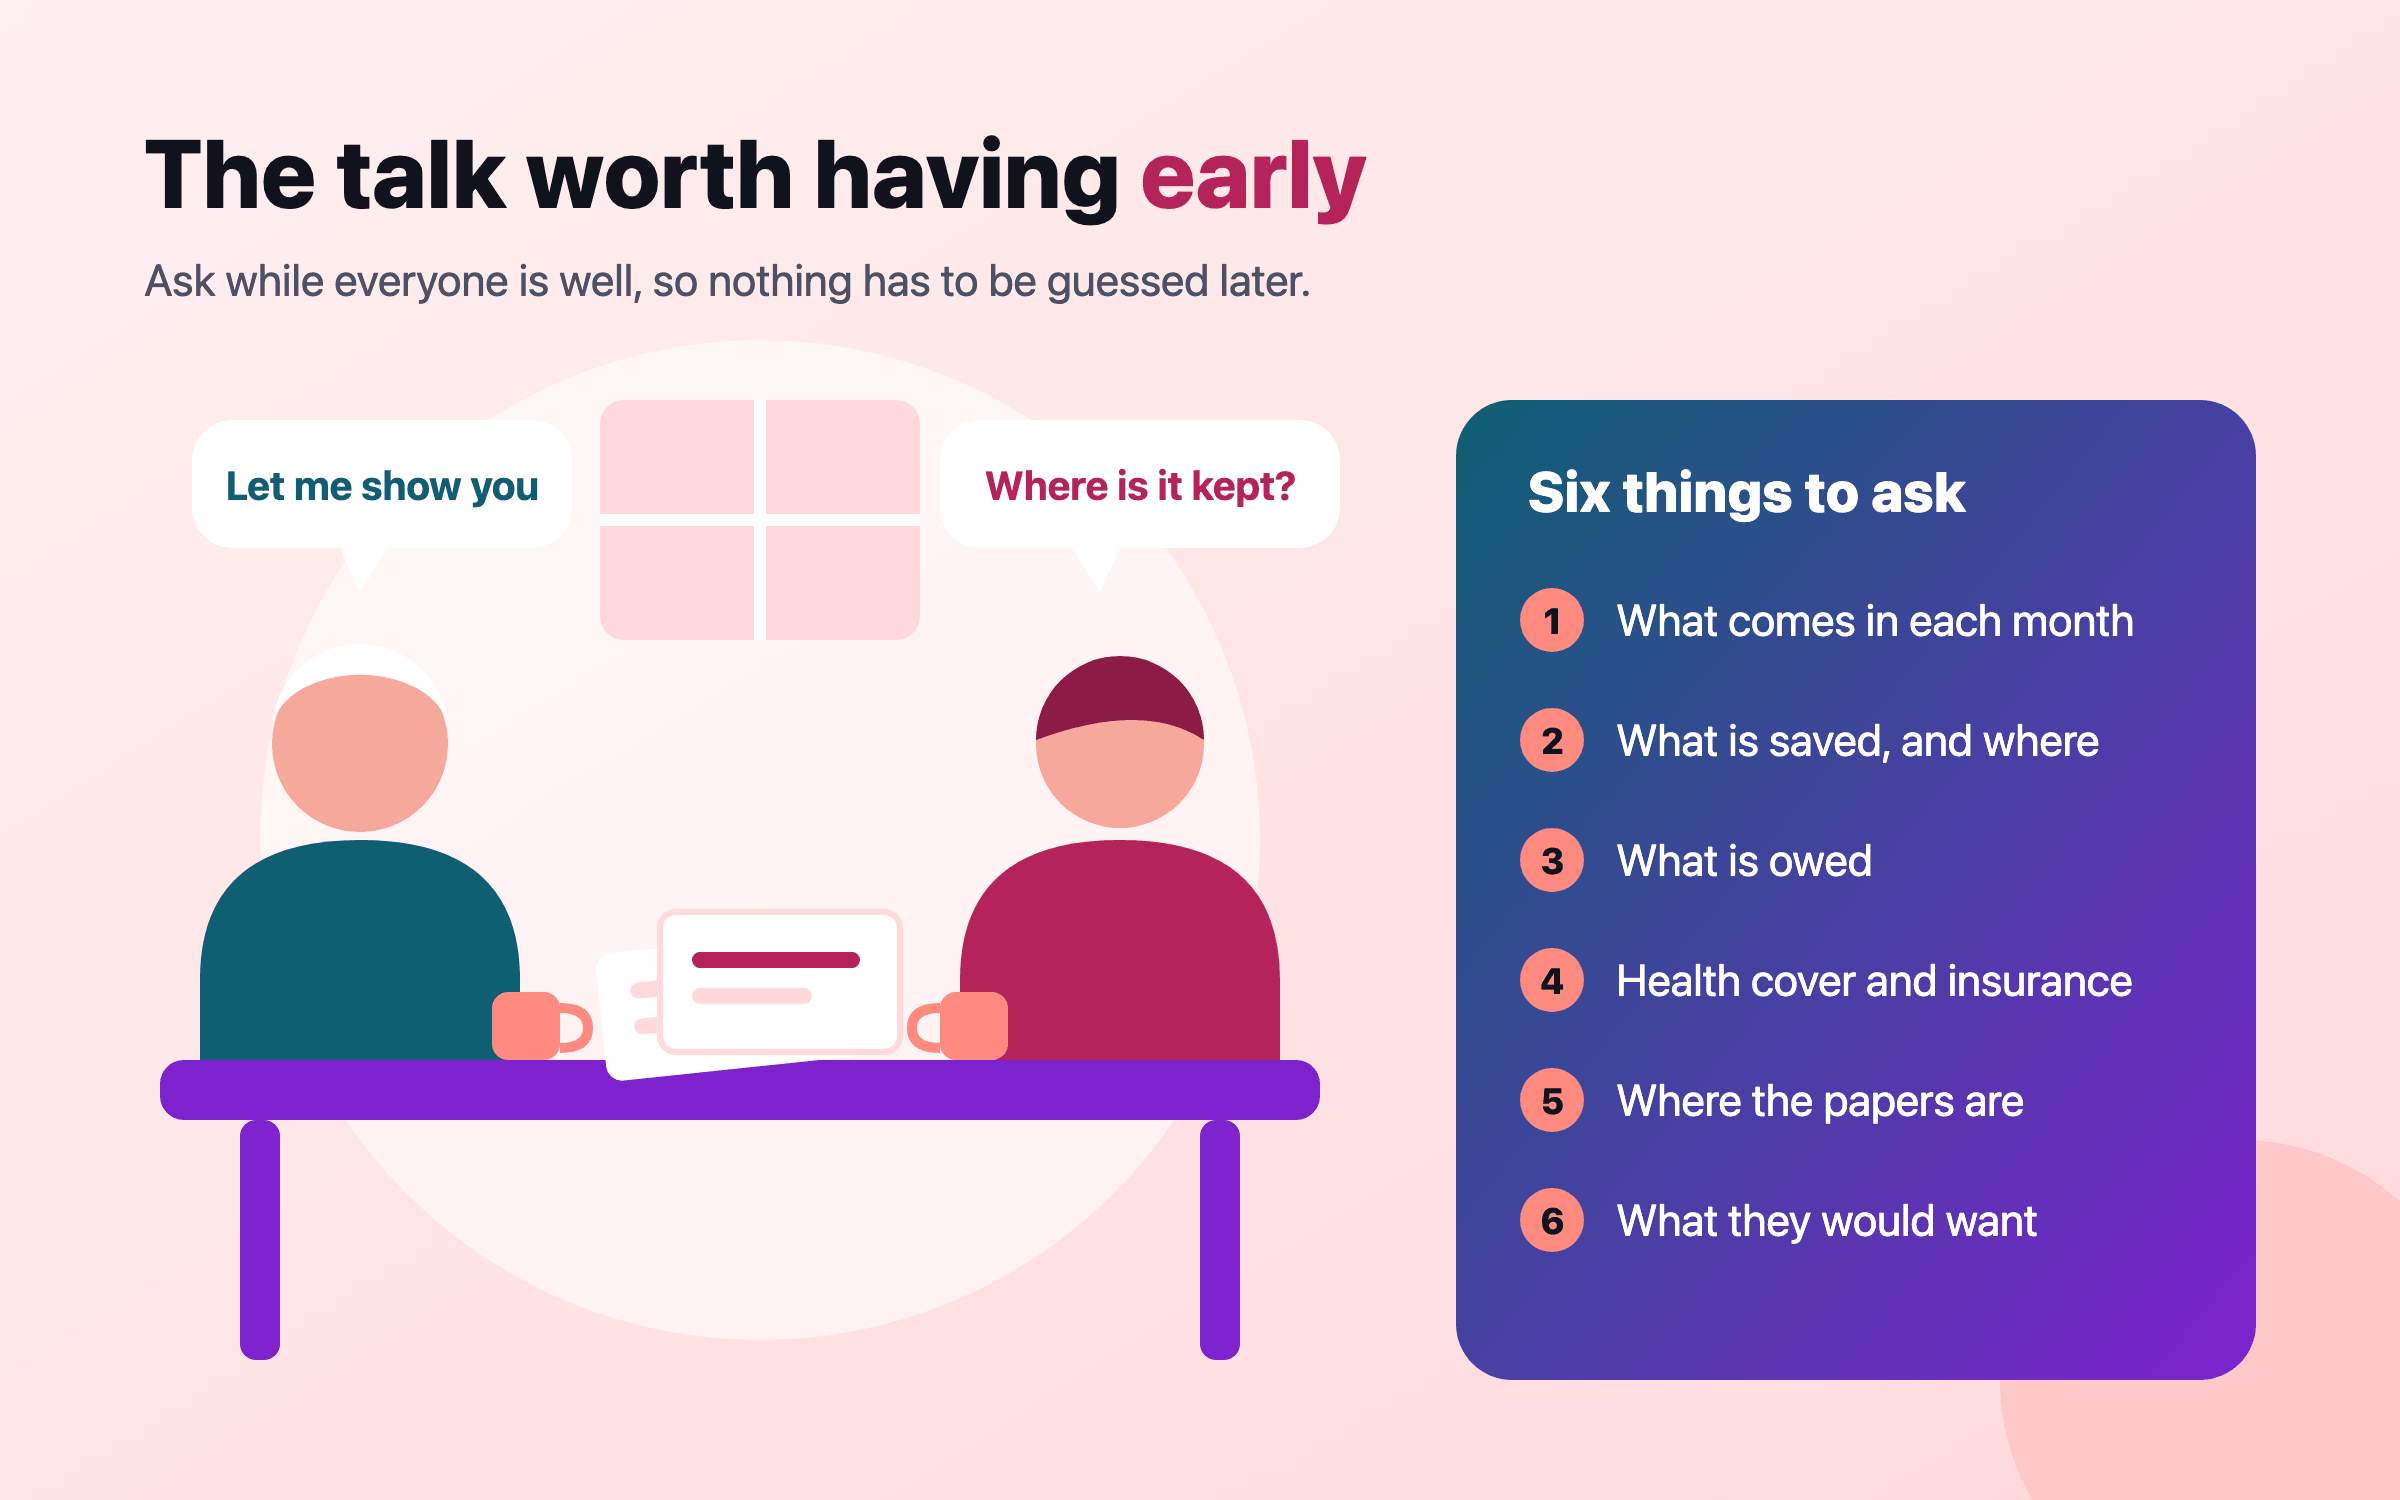
รูปแบบที่คนหนึ่งเป็นผู้เชี่ยวชาญและอีกคนเป็นผู้โดยสารไม่ใช่เรื่องผิด ช่องว่างมีอยู่เพียงว่าผู้โดยสารมักไม่รู้เส้นทาง การปิดช่องว่างนี้ไม่ได้ต้องให้ทั้งสองคนเป็นผู้เชี่ยวชาญ แต่ต้องให้ความรู้นั้นอยู่ในที่ที่ทั้งสองคนเข้าถึงได้
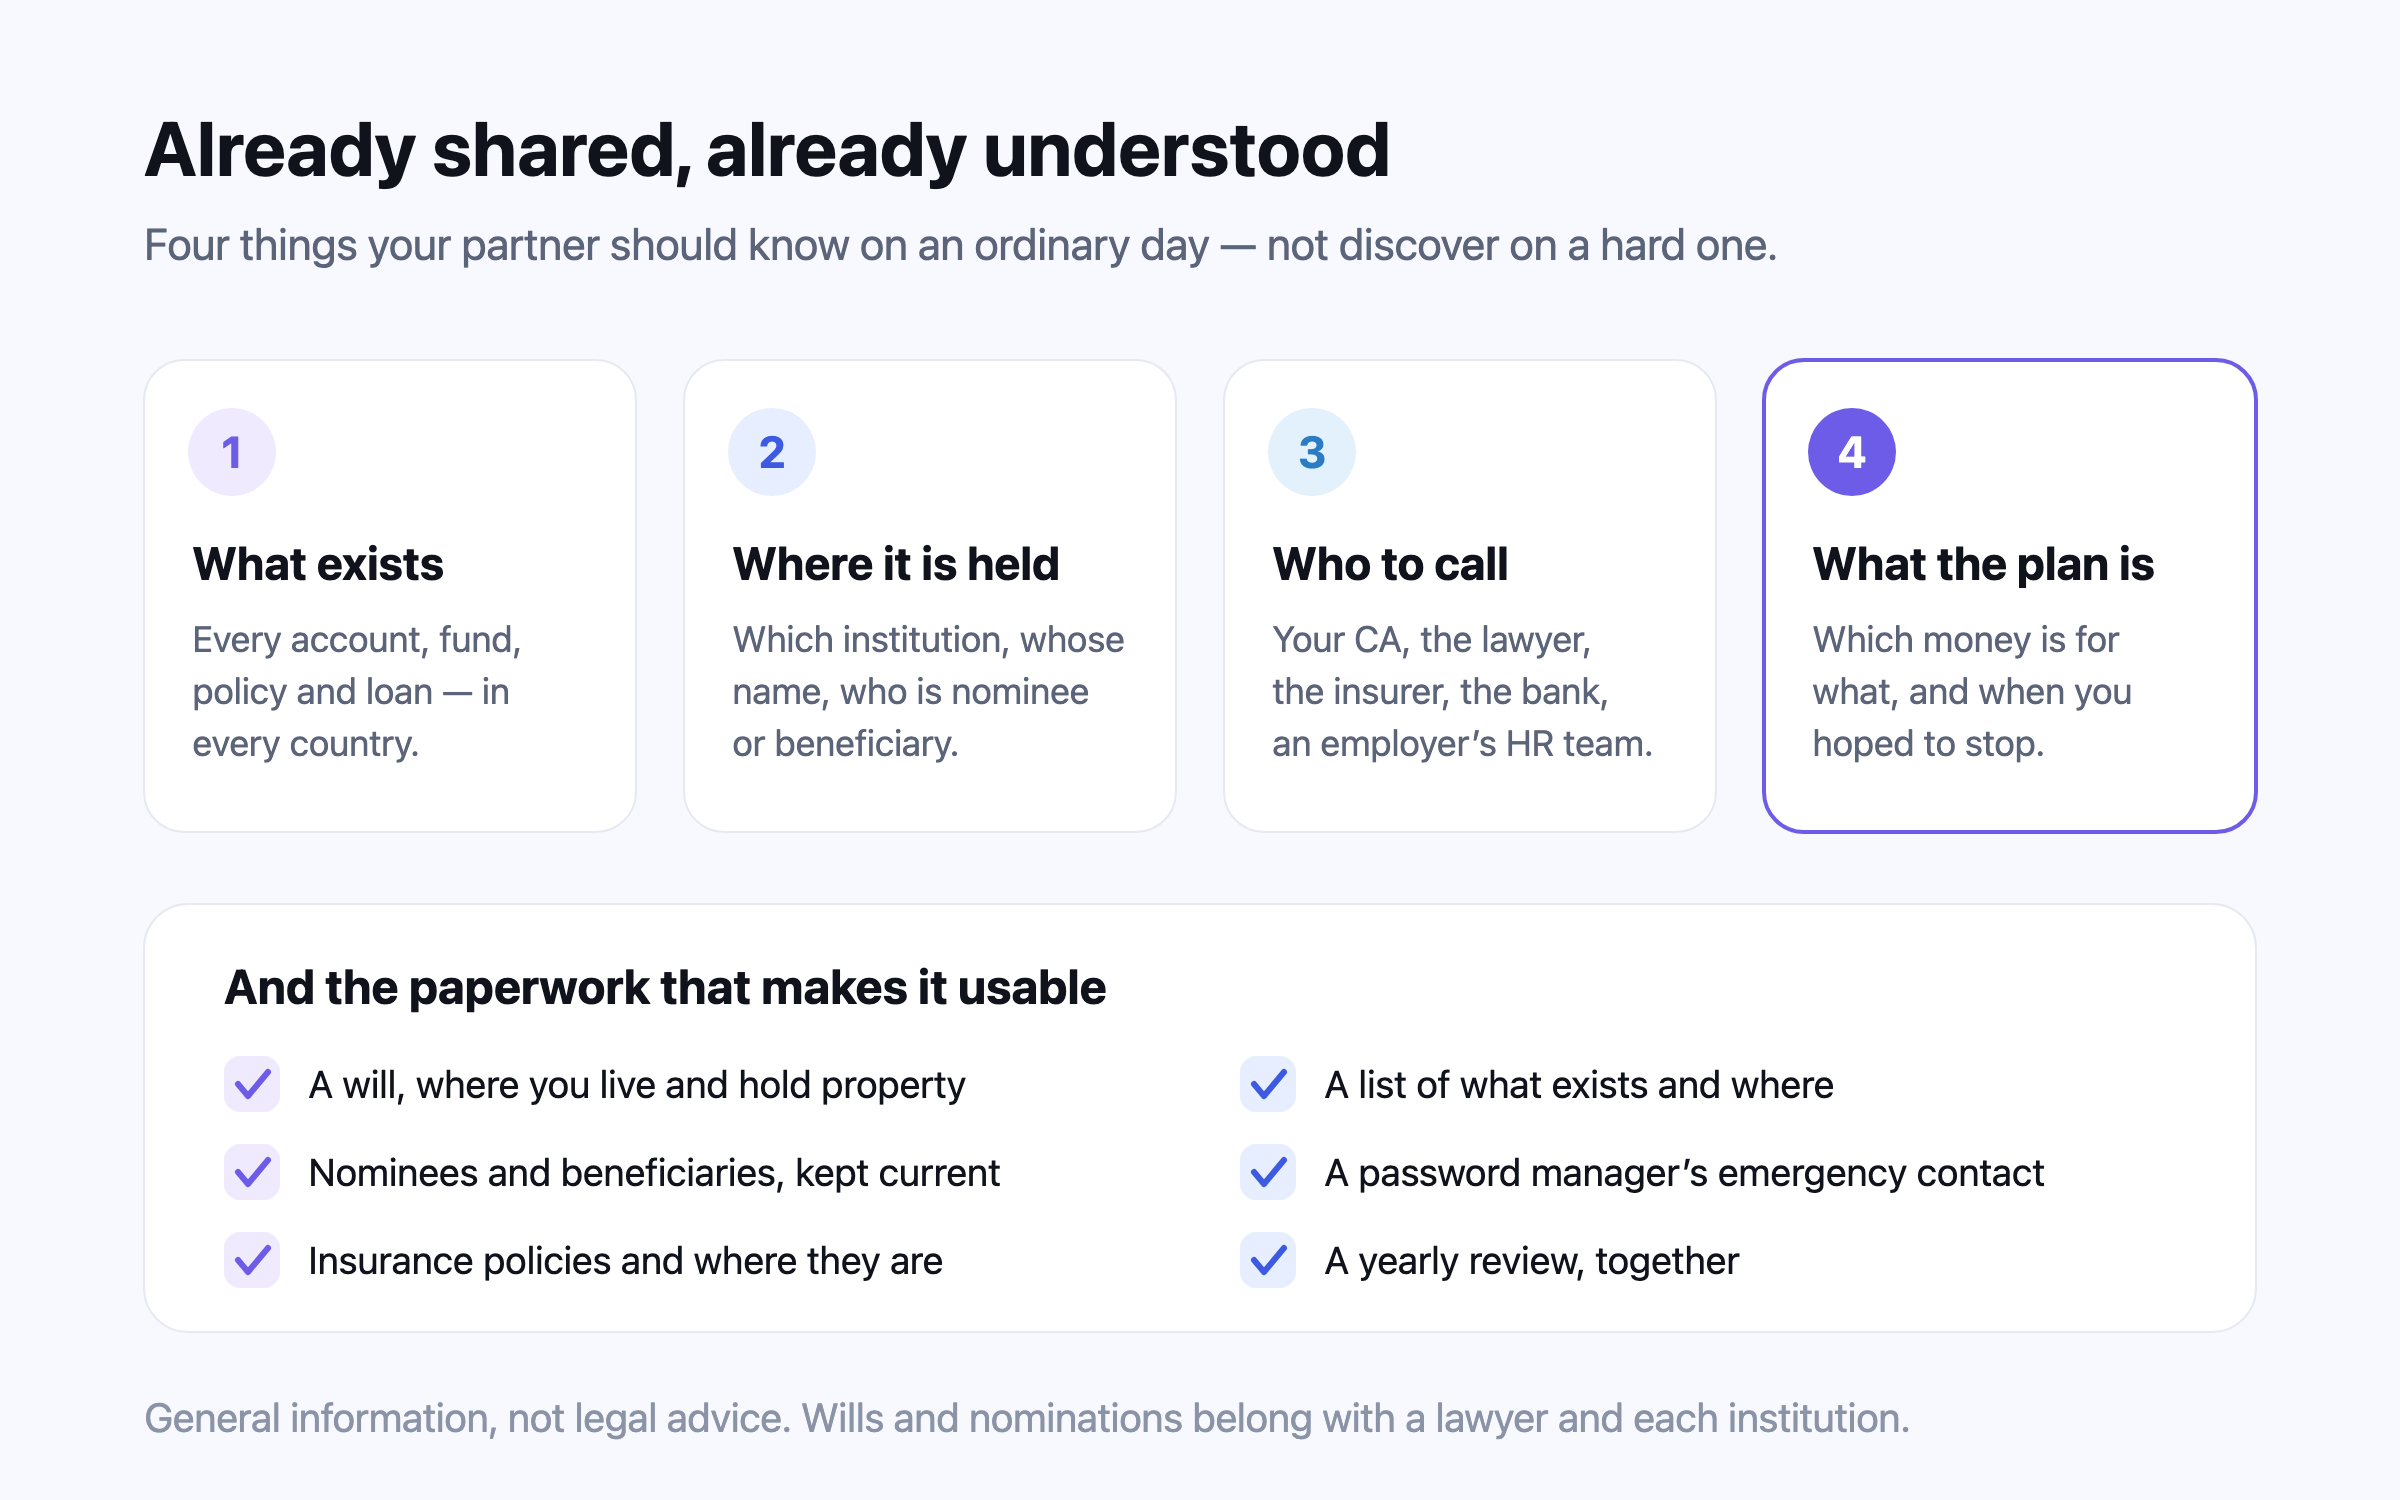
สี่เรื่องที่คู่ชีวิตของคุณต้องรู้
1. มีอะไรบ้าง
ทุกบัญชี การลงทุน เงินฝาก อสังหาริมทรัพย์ บำนาญหรือกองทุนสำรองเลี้ยงชีพ กรมธรรม์ประกัน และเงินกู้ ในทุกประเทศ ครอบครัวที่เคยอยู่หรือทำงานต่างประเทศมักมีบัญชีเงินเดือนที่ลืมไปแล้ว บำนาญจากงานเก่า หรือเงินฝากในธนาคารที่ประเทศบ้านเกิด รายการที่ครบพร้อมมูลค่าคร่าวๆ มีค่ามากกว่ารายการสมบูรณ์แบบที่ไม่เคยทำเสร็จ
2. แต่ละอย่างอยู่ที่ไหน
สถาบันการเงิน ประเภทบัญชี อยู่ในชื่อใคร เป็นบัญชีร่วมหรือไม่ และใครเป็นผู้รับเงินที่ระบุชื่อหรือผู้รับผลประโยชน์ เลขบัญชีและข้อมูลเข้าสู่ระบบควรอยู่ในที่ปลอดภัยแยกต่างหาก (ดูด้านล่าง) ประเด็นตรงนี้คือคู่ชีวิตของคุณรู้ว่ามีประตูบานไหนบ้าง
3. ต้องติดต่อใคร
คนที่รู้ภาพบางส่วนอยู่แล้ว ได้แก่ นักบัญชีหรือคนที่ทำภาษีให้ ทนายความที่ร่างพินัยกรรม ฝ่ายบุคคลหรือฝ่ายสวัสดิการของนายจ้าง ตัวแทนประกัน และผู้ดูแลลูกค้าของธนาคาร (relationship manager) ชื่อและช่องทางติดต่อของแต่ละคนช่วยประหยัดเวลาได้หลายวัน
4. แผนที่วางไว้คืออะไร
ส่วนนี้เช็กลิสต์ส่วนใหญ่มักไม่พูดถึง เงินก้อนไหนมีไว้สำหรับการศึกษาของลูก ก้อนไหนเป็นเงินกันชนฉุกเฉิน ก้อนไหนเป็นเงินก้อนระยะยาวที่ไม่ควรแตะในปีที่ตลาดแย่ และคร่าวๆ แล้วหวังว่าจะหยุดทำงานเมื่อไร ถ้าไม่มีแผน รายการบัญชีก็เป็นแค่รายการ ถ้ามีแผน คู่ชีวิตของคุณจะเดินต่อไปในทิศทางที่ทั้งสองคนเลือกไว้ด้วยกันได้
เช็กลิสต์ความพร้อม
- พินัยกรรม ที่ทำกับทนายความในประเทศที่คุณอยู่และประเทศที่มีอสังหาริมทรัพย์ และเก็บไว้ในที่ที่คู่ชีวิตรู้ ในสหรัฐฯ ผู้ใหญ่ไม่ถึงครึ่งมีพินัยกรรม2
- การระบุผู้รับเงินและผู้รับผลประโยชน์ ในทุกบัญชีธนาคาร การลงทุน บำนาญ และกรมธรรม์ประกัน ตรวจดูอีกครั้งหลังการแต่งงาน การมีลูก การหย่า หรือการย้ายประเทศทุกครั้ง
- รายละเอียดประกัน: มีกรมธรรม์อะไรบ้าง บริษัทประกันไหน ทุนประกันโดยคร่าวๆ และเอกสารอยู่ที่ไหน
- รายการว่ามีอะไรและอยู่ที่ไหน ที่อัปเดตอยู่เสมอ คือสี่เรื่องข้างต้น
- ช่องทางเข้าถึงบัญชี: แอปจัดการรหัสผ่านที่มีฟีเจอร์ผู้ติดต่อกรณีฉุกเฉินหรือผู้ติดต่อรับข้อมูลหลังเสียชีวิต (legacy contact) และการตั้งค่าผู้ติดต่อรับข้อมูลหลังเสียชีวิตที่ผู้ให้บริการโทรศัพท์และอีเมลบางรายมีให้ อย่าเขียนรหัสผ่านไว้ในเอกสารที่แชร์กัน
- คนที่ต้องติดต่อ พร้อมช่องทางติดต่อ
- ทบทวนด้วยกันปีละครั้ง ถ้าเป็นไปได้ ให้ทำในนัดคุยเรื่องเงินครั้งเดียวกับที่ดูส่วนอื่นของแผน
อินเดีย: ผู้รับเงินที่ระบุชื่อไม่ได้เป็นเจ้าของเสมอไป
ในอินเดีย การระบุผู้รับเงิน (nominee) คือสิ่งที่ทำให้ธนาคาร ศูนย์รับฝากหลักทรัพย์ หรือบริษัทจัดการกองทุนจ่ายเงินออกได้เร็ว แต่ผู้รับเงินที่ระบุชื่อไม่ได้เป็นคนที่ได้รับมรดกโดยอัตโนมัติ ในเดือนธันวาคม 2023 ศาลฎีกาอินเดียวินิจฉัยว่าผู้รับเงินที่ระบุชื่อสำหรับหุ้นและหลักทรัพย์ถือหลักทรัพย์นั้นไว้แทนทายาทโดยชอบธรรม และพินัยกรรมที่สมบูรณ์มีผลเหนือการระบุชื่อ4 การระบุชื่อและพินัยกรรมจึงควรชี้ไปทางเดียวกัน
- เงินฝากธนาคารและตู้นิรภัย: ตั้งแต่วันที่ 1 พฤศจิกายน 2025 ผู้ฝากระบุผู้รับเงินได้สูงสุดสี่คนตาม Banking Laws (Amendment) Act, 20255
- บัญชี demat (บัญชีหลักทรัพย์อิเล็กทรอนิกส์) และ folio ของกองทุนรวม: SEBI (ก.ล.ต. อินเดีย) ปรับกฎการระบุผู้รับเงินในเดือนมกราคม 2025 ให้ขั้นตอนเคลมชัดเจนขึ้น6 และหนังสือเวียนลงวันที่ 29 พฤษภาคม 2026 กำหนดเพดานไว้ที่ผู้รับเงินสูงสุดสามคนต่อบัญชี ตั้งแต่วันที่ 1 กันยายน 20267
- เงินที่ไม่มีใครมารับคือเงินจริง: เงินฝากที่ไม่มีใครมารับเป็นเวลาสิบปีจะถูกโอนไปที่ Depositor Education and Awareness Fund ของ RBI (ธนาคารกลางอินเดีย) ซึ่ง ณ สิ้นเดือนมีนาคม 2024 มียอด ₹782,130 ล้าน8 พอร์ทัล UDGAM ของ RBI ให้ครอบครัวค้นหาเงินฝากที่ไม่มีใครมารับในธนาคารที่เข้าร่วมได้9
สหราชอาณาจักรและสหรัฐฯ: พินัยกรรม การจัดการมรดกทางศาล และผู้รับผลประโยชน์
สหราชอาณาจักร probate คือสิทธิตามกฎหมายในการจัดการทรัพย์มรดกของผู้เสียชีวิต และไม่ได้จำเป็นทุกครั้ง เงินและอสังหาริมทรัพย์ที่ถือร่วมกันมักตกเป็นของเจ้าของร่วมที่ยังมีชีวิตอยู่ทันที และบางสถาบันจ่ายยอดเงินที่ไม่มากโดยไม่ต้องมี probate10 ในอังกฤษและเวลส์ ปัจจุบันคู่ชีวิตที่ไม่ได้สมรสกันไม่ได้รับมรดกโดยอัตโนมัติเมื่อไม่มีพินัยกรรม ในเดือนมิถุนายน 2026 รัฐบาลเปิดรับฟังความเห็นเรื่องการเปลี่ยนกฎนี้ ซึ่งเป็นเหตุผลให้ทำพินัยกรรมแทนที่จะรอ11
สหรัฐฯ บัญชีที่ระบุผู้รับผลประโยชน์ไว้ หรือจดทะเบียนแบบโอนเมื่อเสียชีวิต (transfer-on-death หรือ TOD) จะส่งต่อโดยไม่ผ่านพินัยกรรม FINRA (หน่วยงานกำกับโบรกเกอร์ของสหรัฐฯ) ระบุว่า TOD มีผลเหนือพินัยกรรมหรือทรัสต์ ทั้งสองอย่างจึงควรสอดคล้องกัน12 FINRA ยังแนะว่าให้เก็บรายการเดินบัญชีไว้ในที่ที่ผู้จัดการมรดกหาเจอ และถามแต่ละบริษัทว่ามีใครเป็นผู้รับผลประโยชน์ในบันทึก12
Nivritee อยู่ตรงไหนในเรื่องนี้ และไม่อยู่ตรงไหน
ความพร้อมมีสองส่วน ส่วนแรกคือเอกสารและการเข้าถึง ได้แก่ พินัยกรรม การระบุผู้รับเงิน เลขบัญชี และรหัสผ่าน สิ่งเหล่านี้ควรอยู่กับทนายความ กับแต่ละสถาบัน และในแอปจัดการรหัสผ่าน และ Nivritee ไม่ได้เก็บสิ่งใดในนี้เลย อีกส่วนคือการรู้ว่ามีอะไรบ้างและแผนคืออะไร ซึ่งเป็นสิ่งที่แผนครัวเรือนที่ใช้ร่วมกันเก็บไว้พอดี
ช่วงเวลาที่เหมาะที่สุดในการทำเรื่องทั้งหมดนี้คือวันอาทิตย์ธรรมดาๆ เริ่มจากรายการว่ามีอะไรบ้าง แชร์ให้กัน แล้วค่อยทำส่วนที่เหลือในนัดคุยเรื่องเงินครั้งถัดไป ดูคู่ชีวิตจะคุยเรื่องเงินกันอย่างไร เริ่มใช้ฟรี