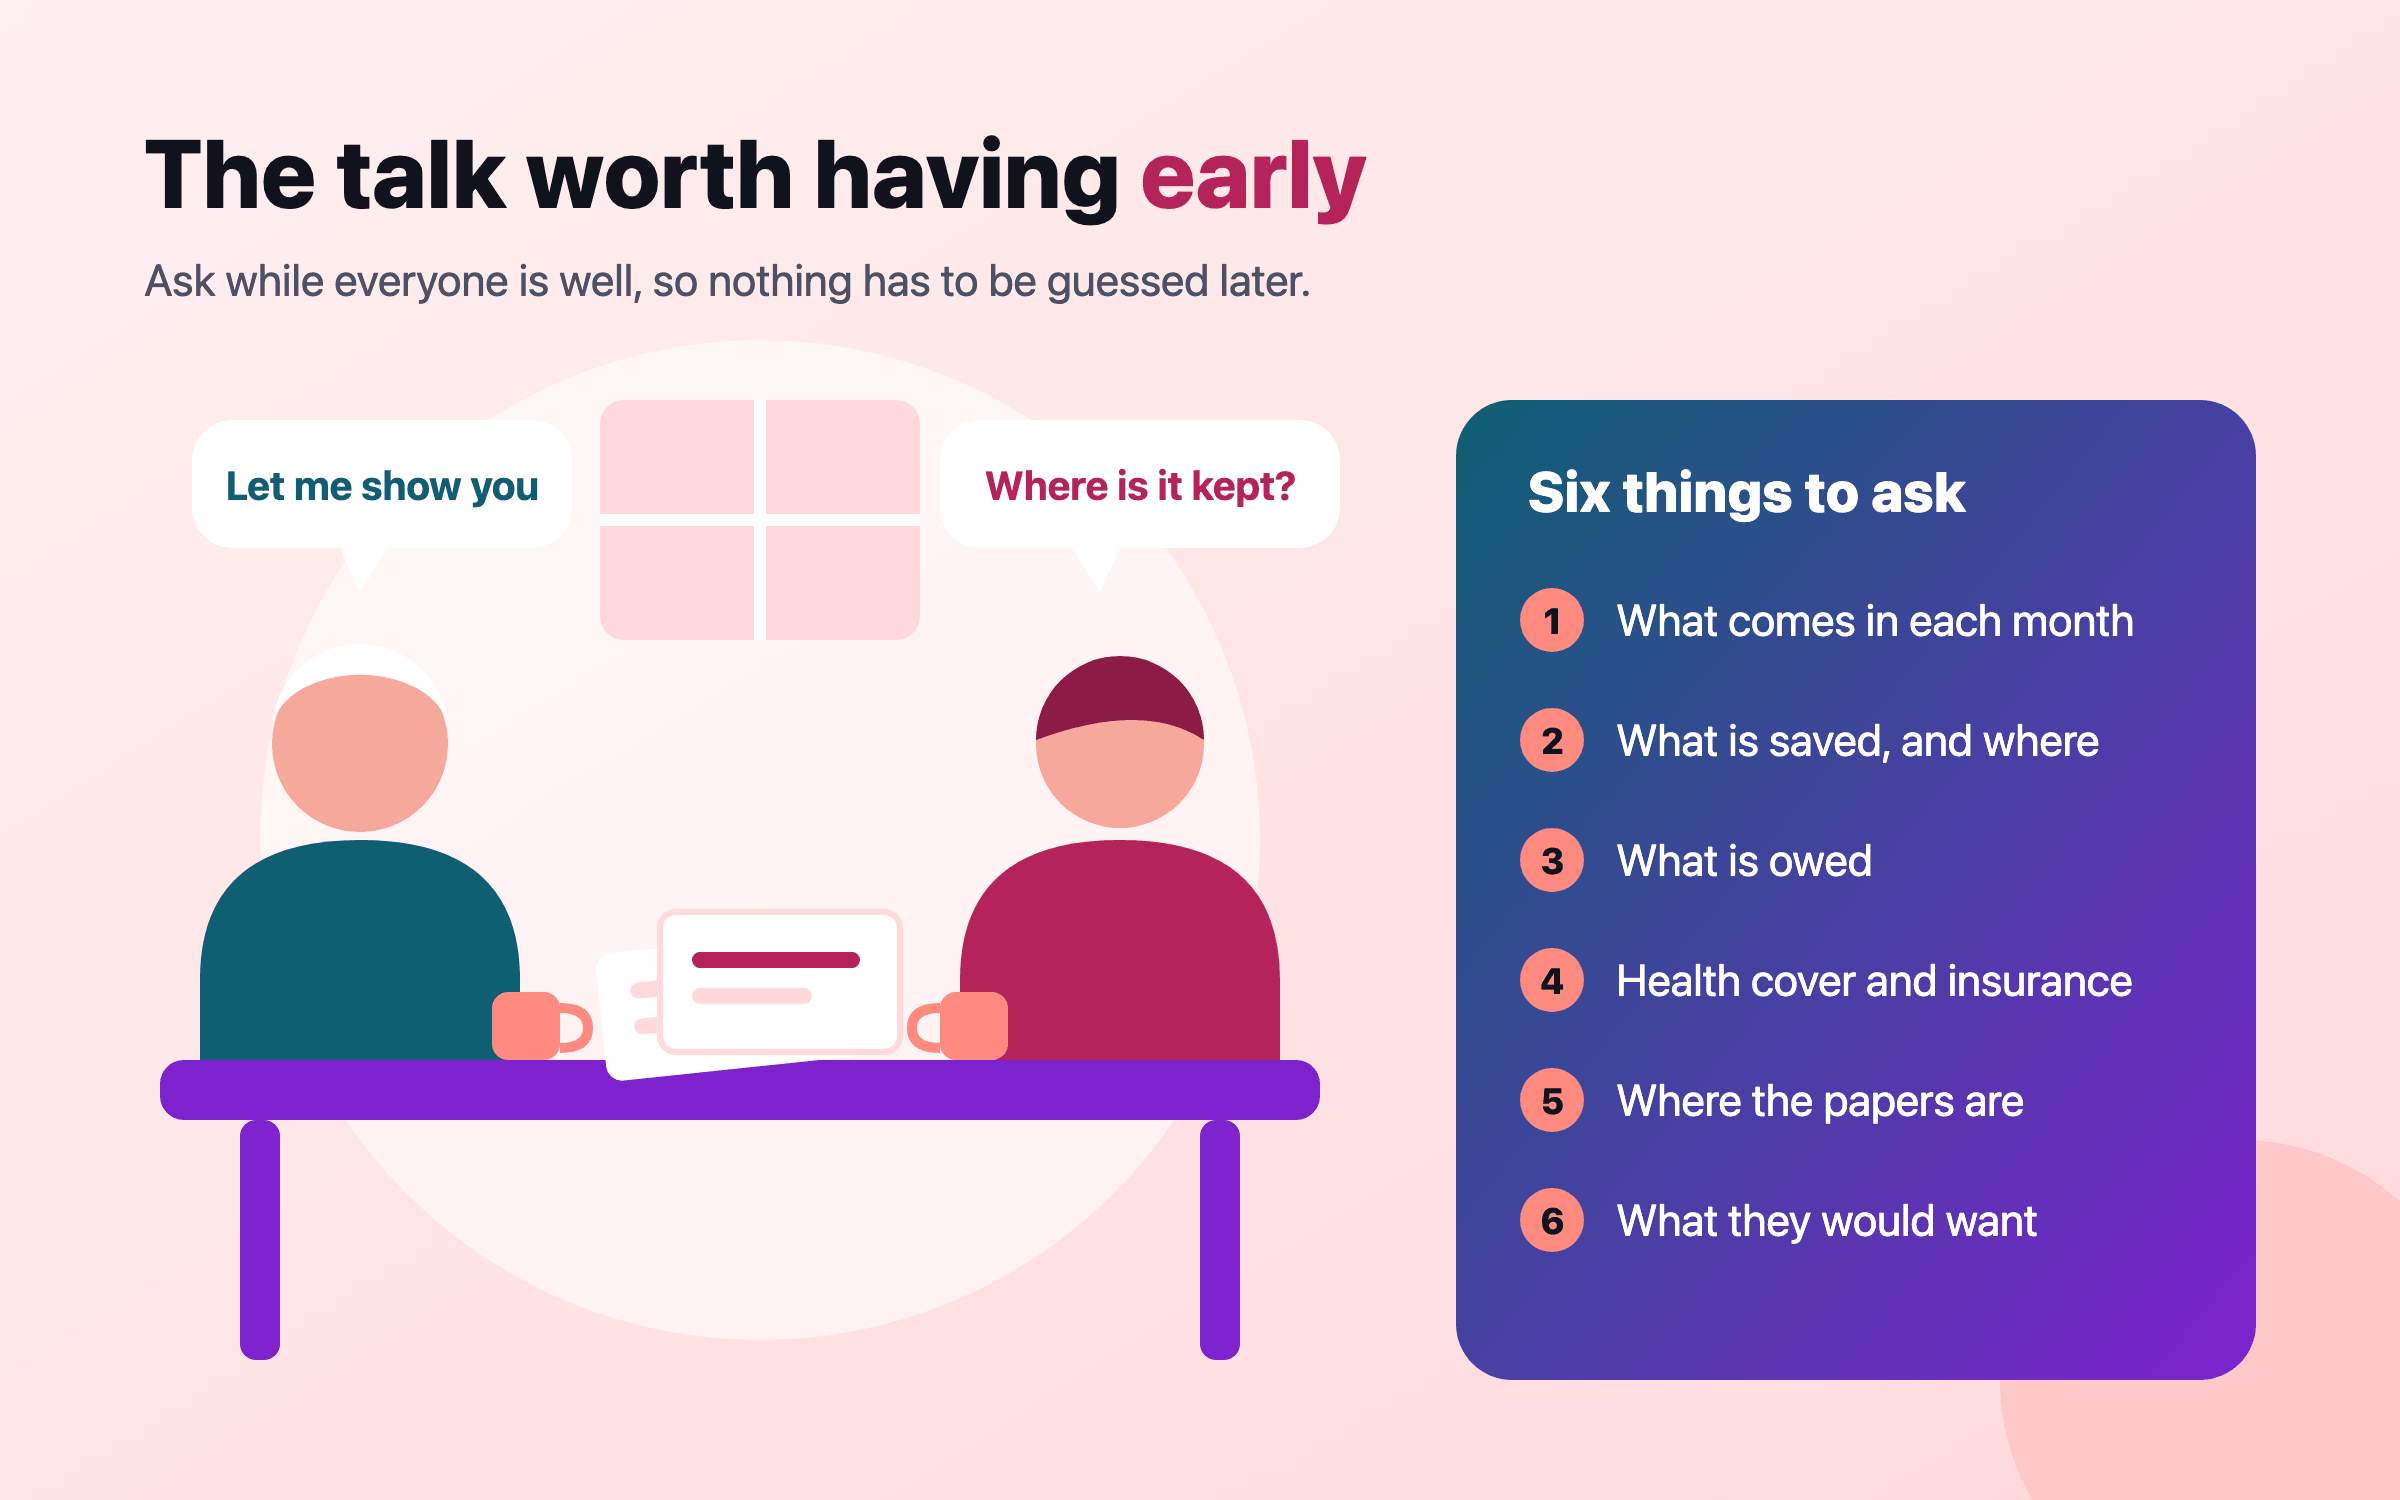
ครอบครัวส่วนใหญ่ได้คุยเรื่องนี้ช้าเกินไป ที่ทางเดินในโรงพยาบาล ถ้าคุยตั้งแต่เนิ่นๆ เรื่องจะเหลือแค่หกข้อ คือเงินที่เข้ามา เงินที่ออมไว้ หนี้ที่มี ความคุ้มครองที่มี เอกสารอยู่ที่ไหน และพ่อแม่ต้องการอะไร บวกกับหนังสือมอบอำนาจที่ลงนามตอนที่ยังแข็งแรง การระวังมิจฉาชีพ และข้อตกลงแบ่งภาระการช่วยเหลือระหว่างพี่น้องที่ใส่ในแผนของคุณเองได้ด้วย
มีไม่กี่เรื่องที่คนมักเลื่อนออกไปเรื่อยๆ เท่าการคุยเรื่องเงินของพ่อแม่ พ่อแม่ไม่อยากเป็นภาระหรือส่งต่ออำนาจตัดสินใจ ลูกก็ไม่อยากดูเหมือนกำลังนับมรดก จึงไม่มีใครถาม จนกระทั่งการหกล้ม ผลตรวจโรค หรือโทรศัพท์จากธนาคารบังคับให้ต้องถามในจังหวะที่แย่ที่สุด ตอนที่ต้องตัดสินใจอย่างเร่งรีบ เอกสารหาไม่เจอ และคนที่รู้ว่าทุกอย่างอยู่ที่ไหนก็บอกไม่ได้แล้ว
ไม่จำเป็นต้องเป็นอย่างนั้น บทความนี้อธิบายว่าทำไมการคุยเรื่องนี้จึงสำคัญขึ้นทุกปี ค่าดูแลจริงๆ เป็นเท่าไร ควรถามอะไร จะสังเกตมิจฉาชีพที่เล็งผู้สูงอายุได้อย่างไร หนังสือมอบอำนาจใช้อย่างไรในหลายประเทศ และพี่น้องจะแบ่งภาระกันอย่างเป็นธรรมได้อย่างไร รวมถึงจะใส่เรื่องนี้ในแผนของคุณเองอย่างไรโดยไม่ต้องหยุดออมเงินของตัวเอง
พ่อแม่มากขึ้น และอายุยืนขึ้น สัดส่วนผู้สูงอายุเพิ่มขึ้นแทบทุกที่ ในปี 2024 ประชากรโลกราว 10.2% มีอายุ 65 ปีขึ้นไป ญี่ปุ่นอยู่ที่ 29.8% ฮ่องกง 22.7% สหภาพยุโรปโดยรวม 22.0% และสหราชอาณาจักร 19.5%1 2
สัดส่วนประชากรอายุ 65 ปีขึ้นไป ปี 2024
ญี่ปุ่น 29.8% ฮ่องกง 22.7% สหภาพยุโรป 22.0% แคนาดา 19.8% สหราชอาณาจักร 19.5% สหรัฐอเมริกา 17.9% ออสเตรเลีย 17.7% นิวซีแลนด์ 17.2% สิงคโปร์ 13.7% ทั้งโลก 10.2% มาเลเซีย 7.7% อินเดีย 7.1%
ตัวชี้วัด SP.POP.65UP.TO.ZS ของธนาคารโลก จากประมาณการประชากรของสหประชาชาติ อินเดียและมาเลเซียยังมีประชากรอายุน้อยในวันนี้ แต่กำลังสูงวัยอย่างรวดเร็ว และถ้านับเป็นจำนวนคน อินเดียก็มีประชากรสูงวัยมากที่สุดประเทศหนึ่งของโลกแล้ว 1 ตัวเลขในแผนภูมินี้ อายุที่ยืนขึ้นเป็นข่าวดี แต่ก็หมายความว่าเงินต้องอยู่ได้นานขึ้น ค่ารักษาพยาบาลมาถึงในช่วงอายุที่มากขึ้นและก้อนใหญ่ขึ้น และจะมีครอบครัวมากขึ้นที่สักวันต้องช่วยพ่อแม่เรื่องเอกสาร การจ่ายเงิน หรือการตัดสินใจ คำถามจึงไม่ใช่ว่าจะคุยหรือไม่ แต่คือจะคุยเร็วพอหรือเปล่า
ค่าดูแลเท่าไร และใครจ่าย ค่าดูแลคือค่าใช้จ่ายที่ทำให้ครอบครัวตั้งตัวไม่ทันบ่อยที่สุด เพราะพ่อแม่น้อยคนที่เคยประเมินราคาไว้ ในอังกฤษ ตัวเลขของ LaingBuisson ที่ Which? รายงาน ระบุว่าบ้านพักดูแลผู้สูงอายุเฉลี่ยอยู่ที่ £1,042 ต่อสัปดาห์สำหรับการดูแลแบบพักอาศัย และ £1,372 ต่อสัปดาห์สำหรับการดูแลโดยพยาบาล ในปี 2024–25 การดูแลแบบพักอาศัยอย่างเดียวก็ราว £54,000 ต่อปี3 3 4
ค่าบ้านพักดูแลผู้สูงอายุเฉลี่ยต่อสัปดาห์ในอังกฤษ ปี 2024–25 ที่สภาท้องถิ่นจ่าย และที่คนจ่ายเองถูกเรียกเก็บ
£0 £500 £1,000 £1,500 £2,000 £908 £1,278 การดูแลแบบพักอาศัย £1,225 £1,594 การดูแลโดยพยาบาล
บ้านพักดูแลผู้สูงอายุแบบแสวงกำไรในอังกฤษ ข้อมูลของ LaingBuisson ที่ Which? รายงาน คนที่จ่ายเองจ่ายมากกว่าราว £370 ต่อสัปดาห์สำหรับที่พักแบบเดียวกัน 3 ตัวเลขในแผนภูมินี้ ในสหรัฐฯ เรื่องที่มักทำให้ประหลาดใจคือใครเป็นคนจ่าย Medicare (ประกันสุขภาพของรัฐสำหรับผู้สูงอายุ) ไม่จ่ายค่าดูแลระยะยาวด้านกิจวัตรประจำวัน ทั้งที่บ้านและในสถานดูแล และ Medigap (ประกันเสริมของ Medicare) ก็ไม่คุ้มครองเช่นกัน5 6 คนรุ่นแซนด์วิช รวบรวมค่าดูแลไว้มากกว่านี้ รวมถึงว่าค่ารักษาพยาบาลเพิ่มขึ้นเร็วแค่ไหนในแต่ละตลาด
ควรถามอะไร และจะเริ่มอย่างไร เริ่มจากสิ่งที่พ่อแม่ต้องการ ไม่ใช่จากทรัพย์สินที่มี “ถ้าวันหนึ่งต้องมีคนช่วยจ่ายบิล อยากให้ใครช่วย” ตอบง่ายกว่า “มีเงินเท่าไร” และพาไปถึงที่เดียวกัน การคุยสั้นๆ หลายครั้งได้ผลดีกว่าคุยยาวครั้งเดียว สิ่งที่ควรรู้ เรียงคร่าวๆ ตามลำดับที่ครอบครัวส่วนใหญ่พบว่าคุยง่ายที่สุด:
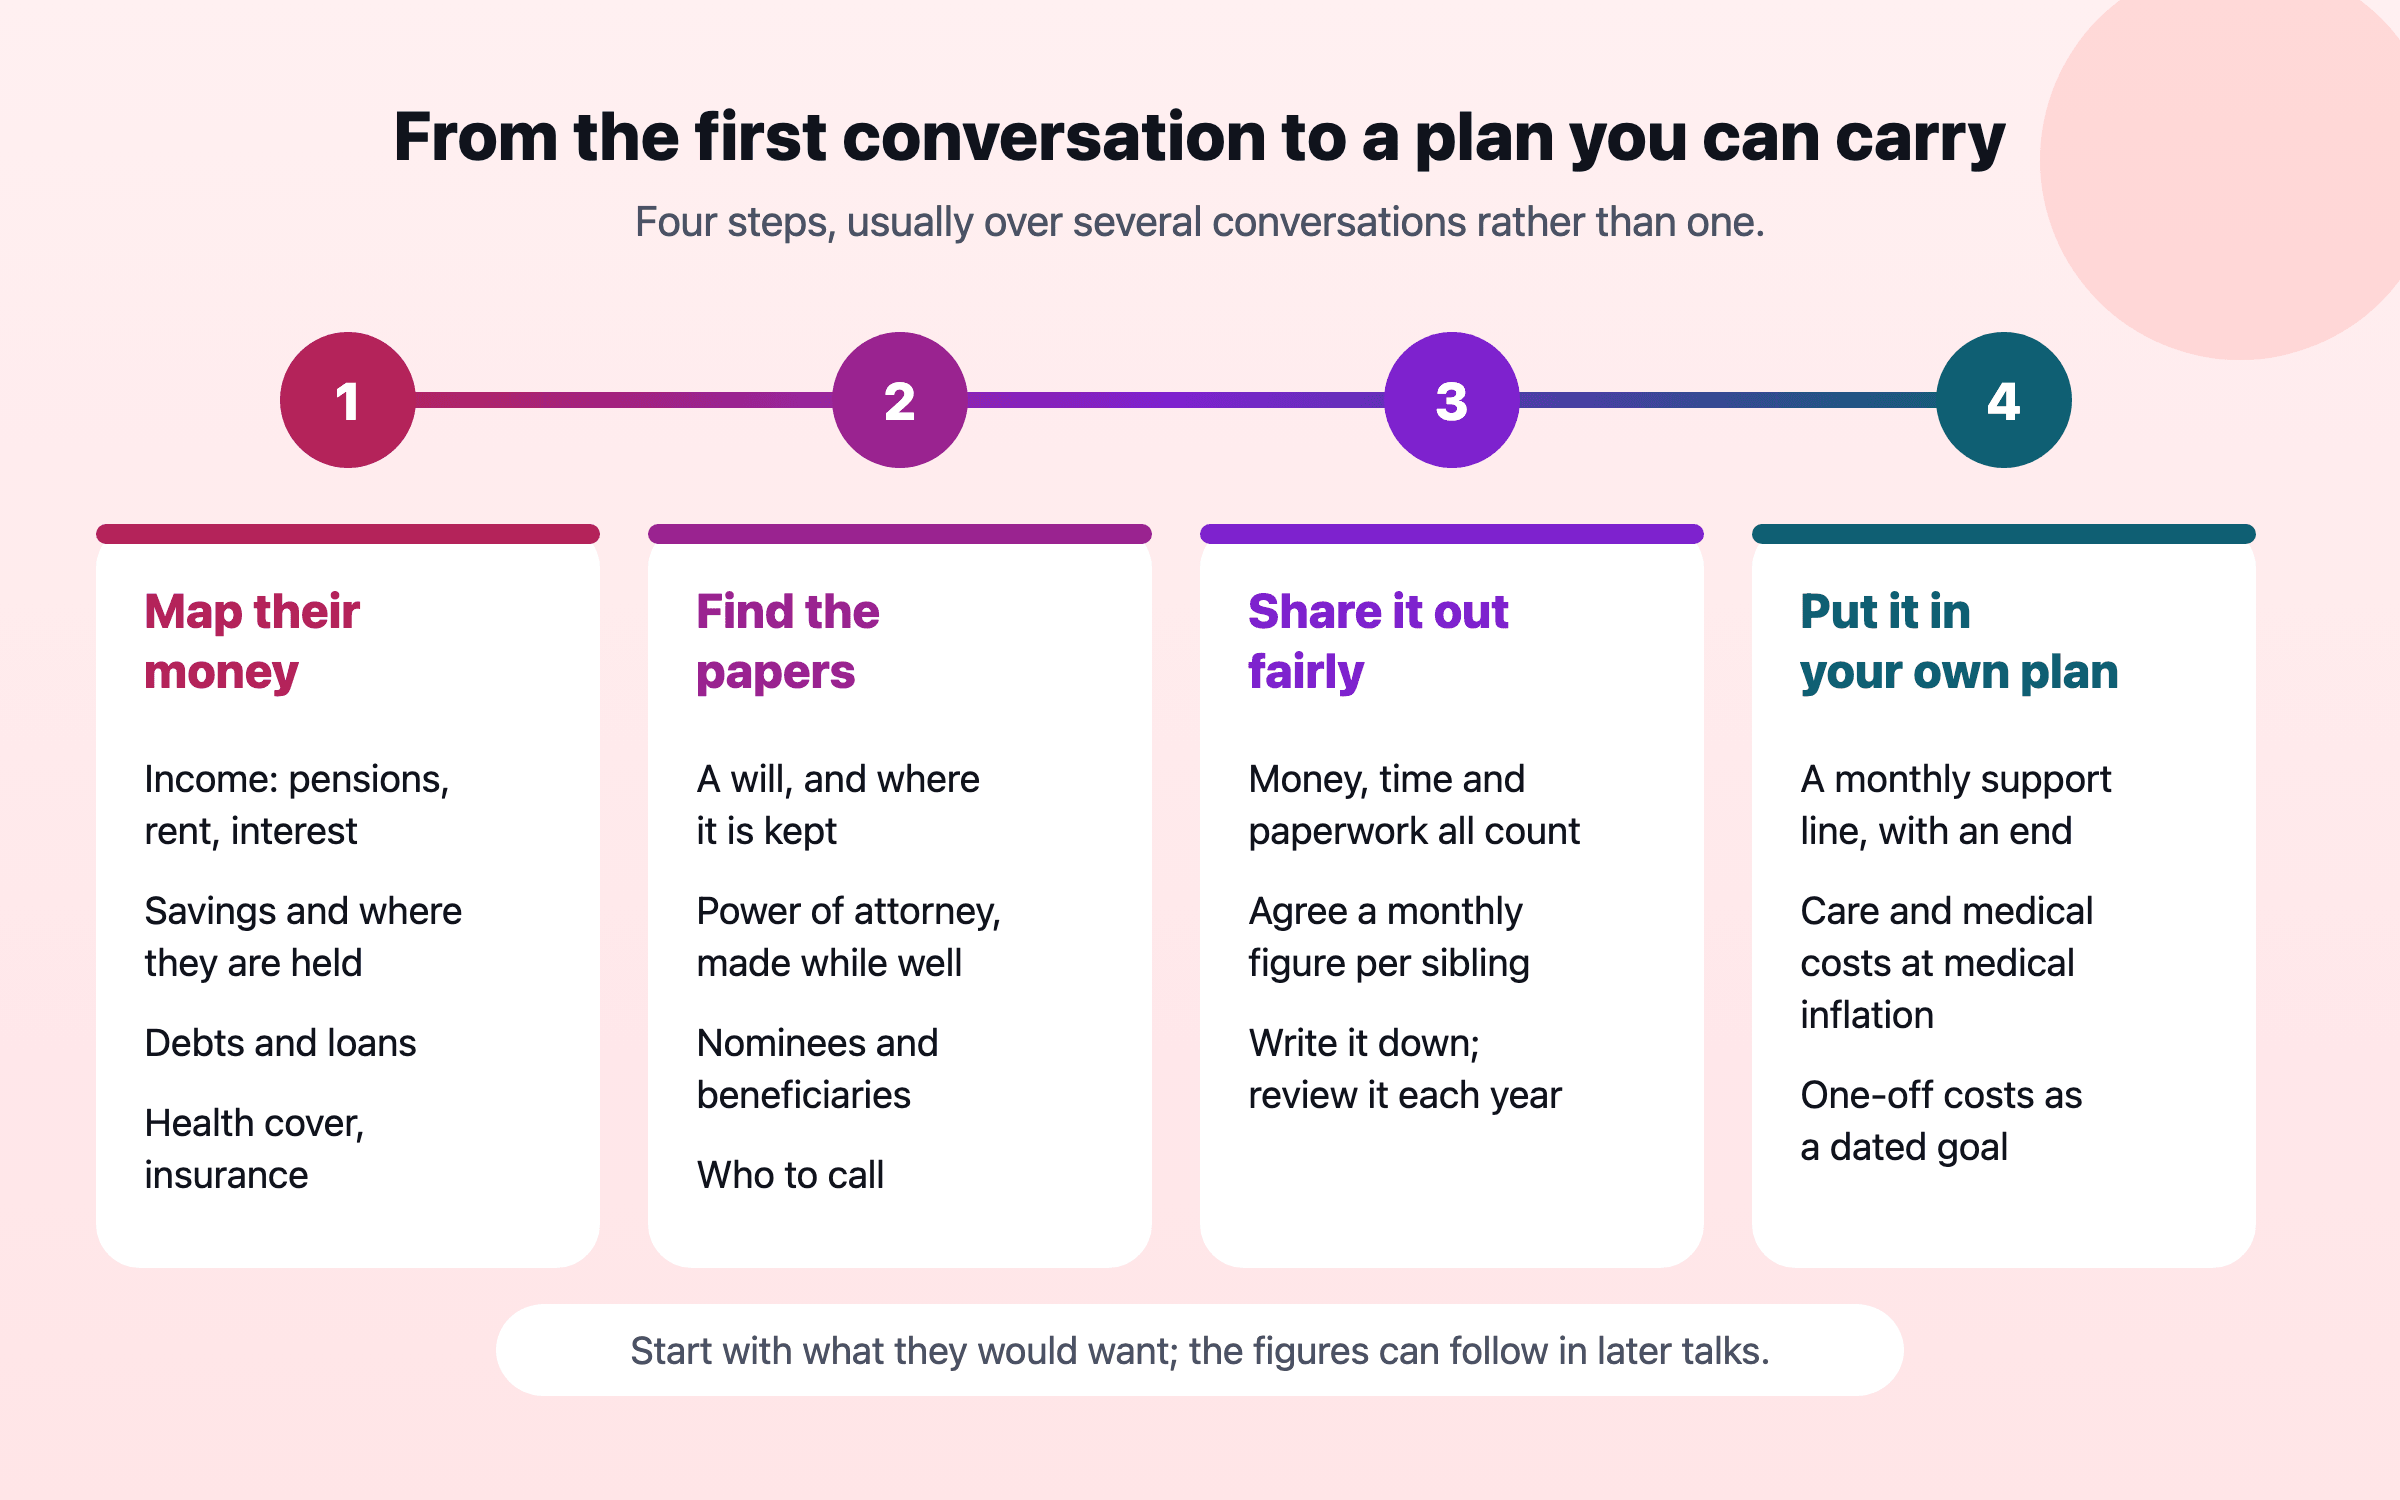
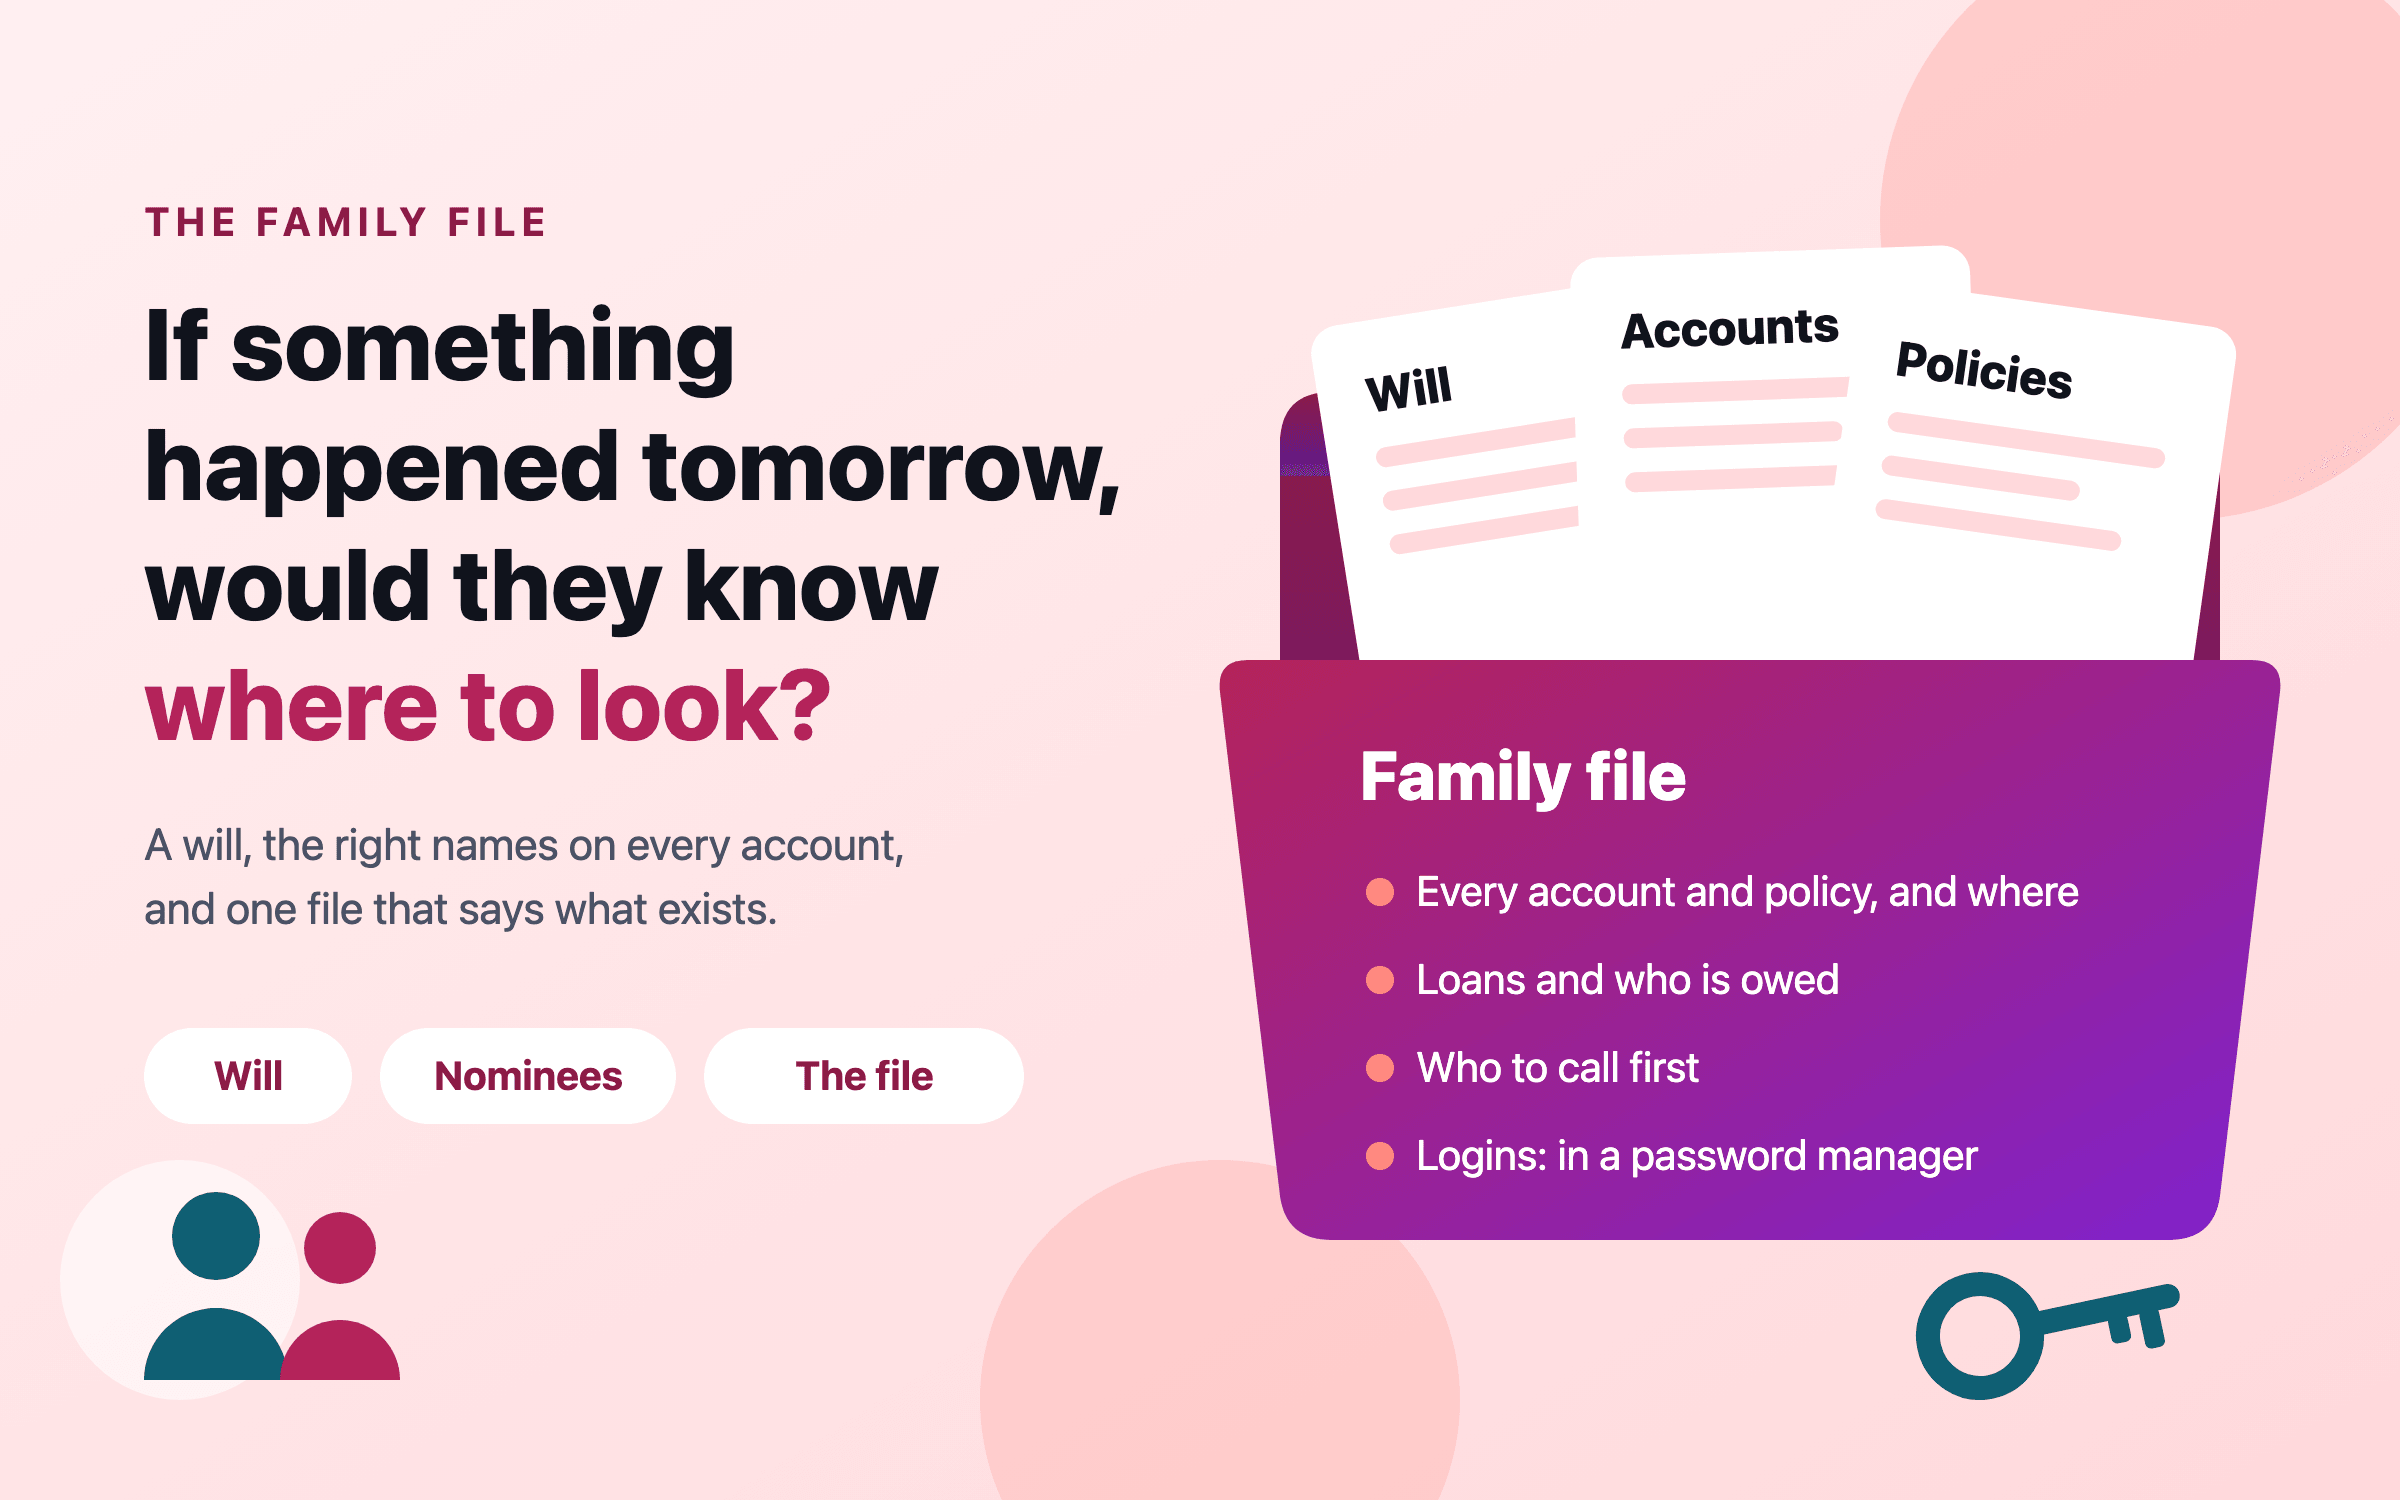
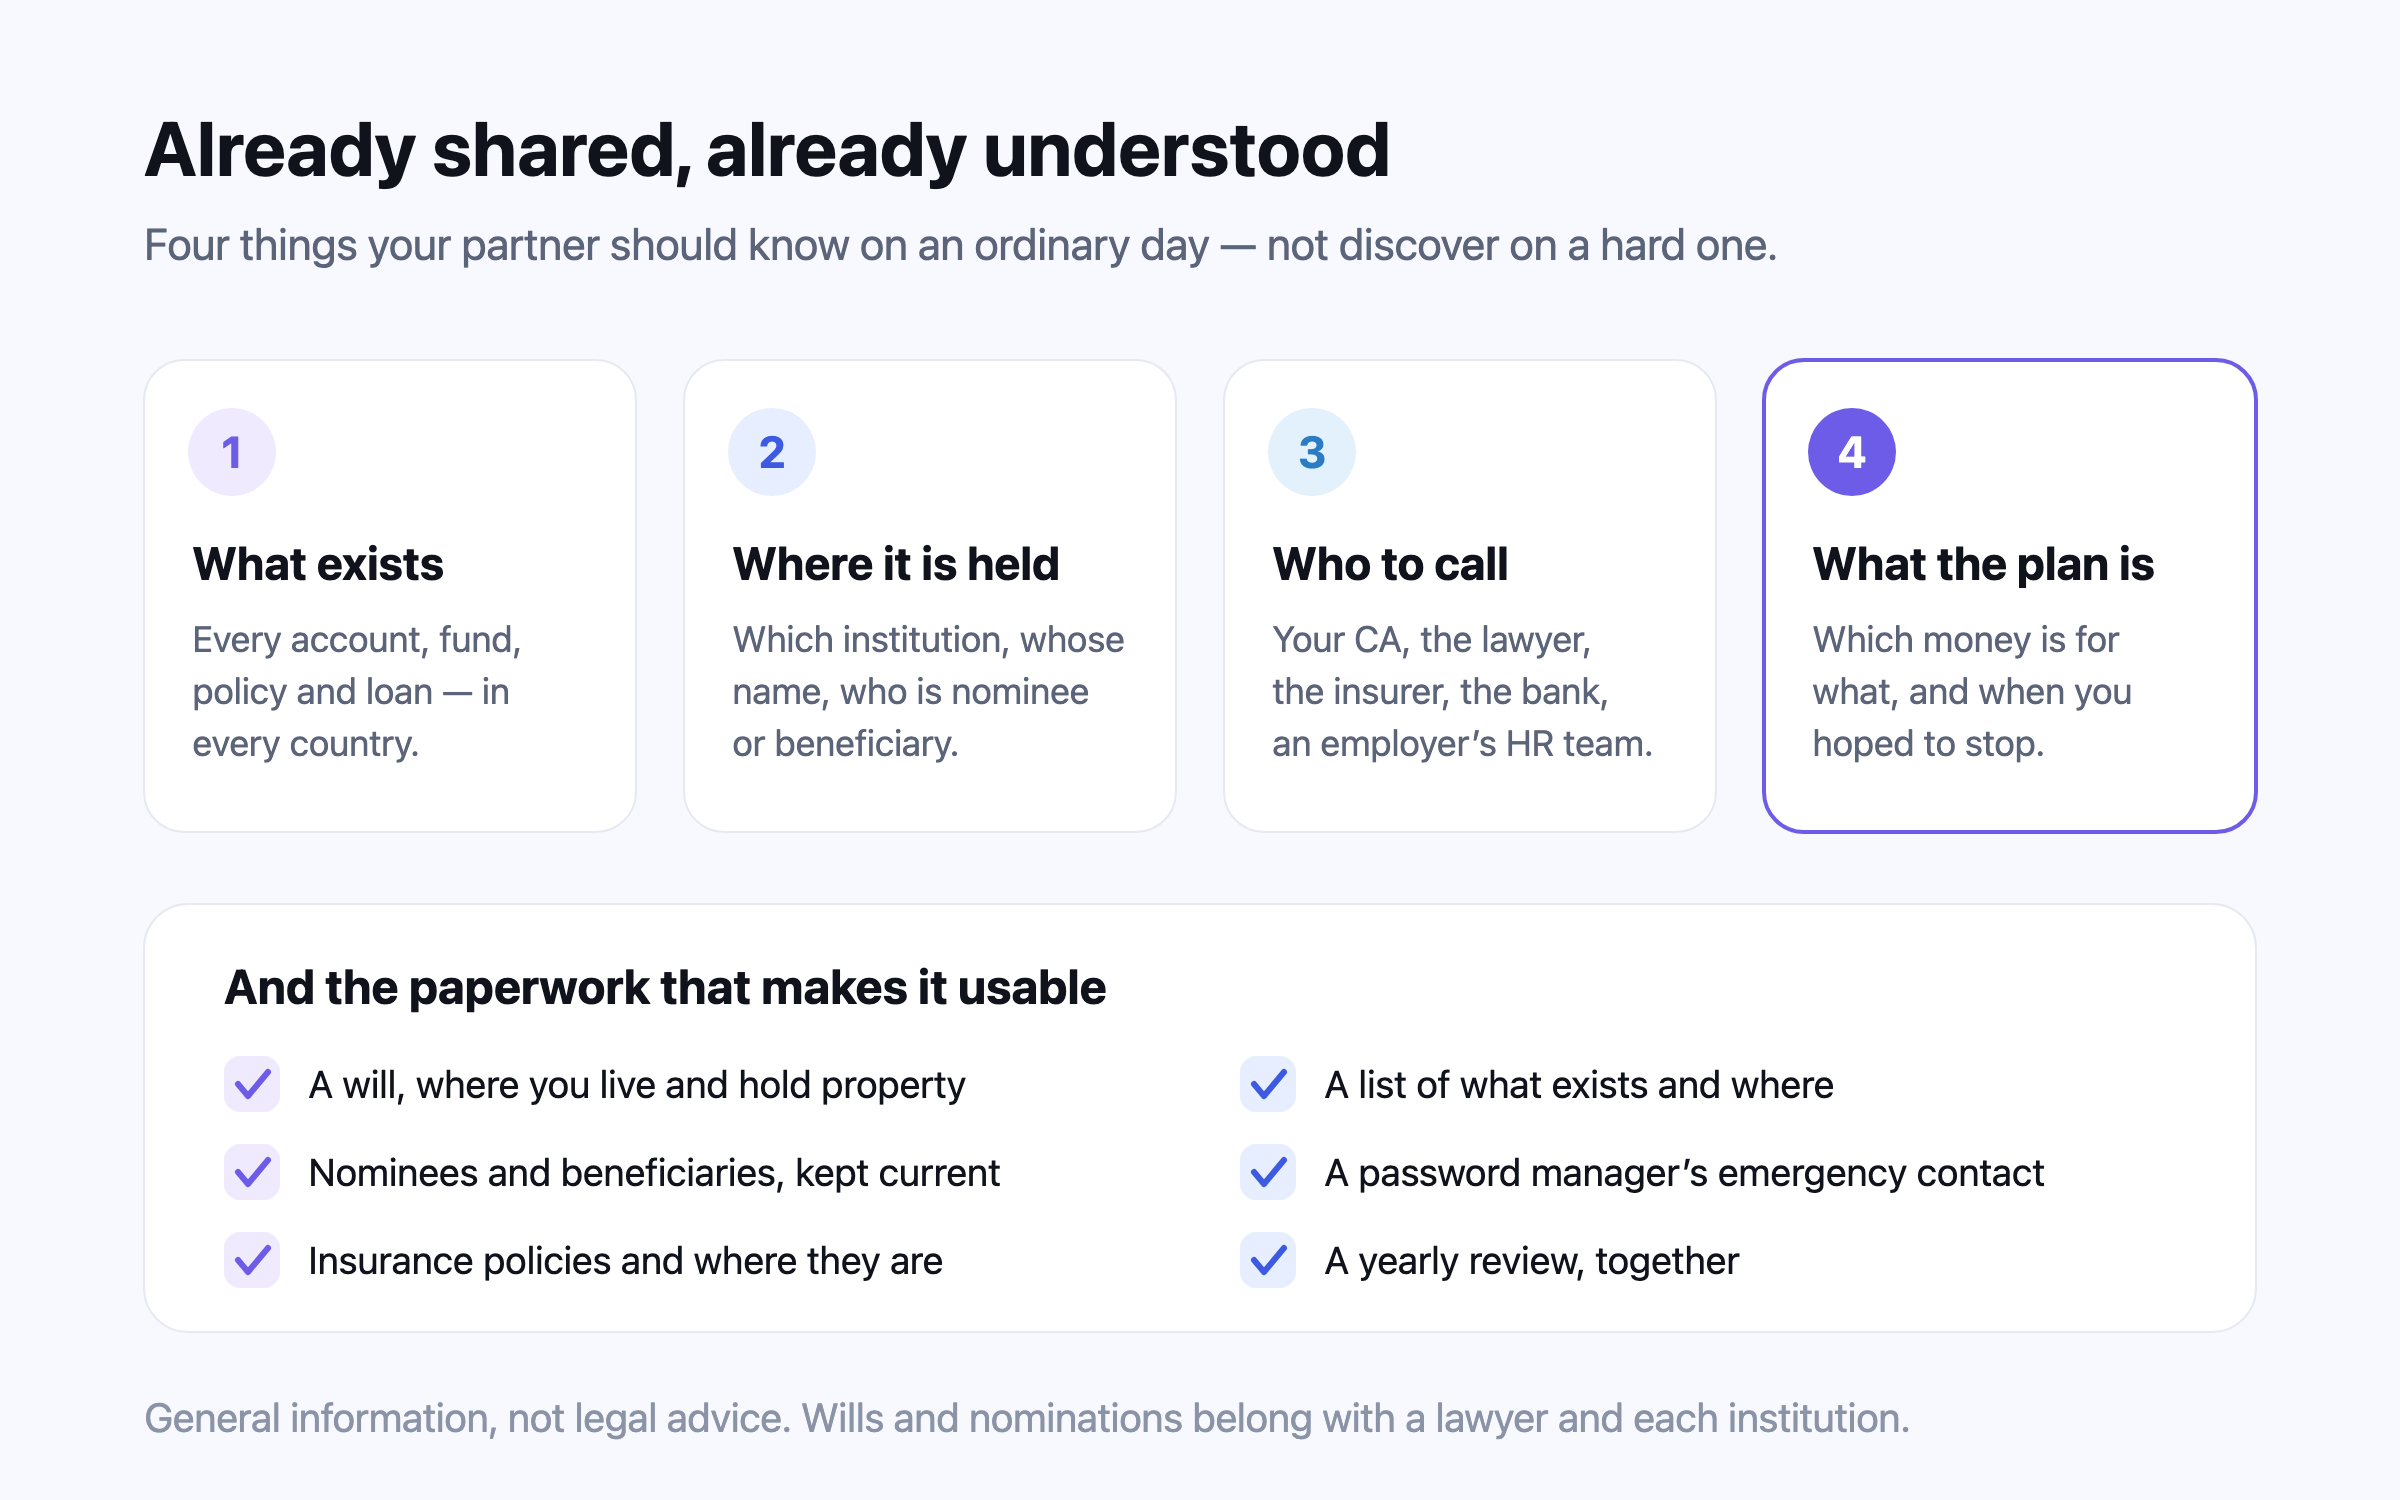
เงินที่เข้ามาแต่ละเดือน บำนาญ เงินบำนาญรายงวด (annuity) ค่าเช่า ดอกเบี้ย หรืองานที่ยังทำอยู่ แต่ละก้อนเข้ามาราวๆ เมื่อไรและเข้าบัญชีไหนเงินที่ออมไว้ และอยู่ที่ไหน ธนาคาร เงินฝาก การลงทุน บัญชีออมเพื่อวัยหยุดทำงาน อสังหาริมทรัพย์ ทองคำ ไม่ต้องรู้ยอดละเอียดถึงรูปีหรือปอนด์สุดท้าย แค่พอให้รู้ว่ามีอะไรอยู่บ้างหนี้ที่มี สินเชื่อบ้าน เงินที่ยืมมาจากญาติ บัตรเครดิต หรือหนี้ที่ไปค้ำประกันให้คนอื่นไว้ความคุ้มครองที่มี ประกันสุขภาพและต่ออายุได้ตลอดชีพหรือไม่ ประกันการดูแลระยะยาว ประกันชีวิต และเอกสารกรมธรรม์เอกสารอยู่ที่ไหน และต้องโทรหาใคร พินัยกรรม โฉนดที่ดิน นักบัญชี ทนายความ ผู้ดูแลลูกค้าของธนาคาร เป้าหมายคือรายการเดียวในที่เดียว แฟ้มครอบครัว อธิบายว่าควรมีอะไรอยู่ในนั้นพ่อแม่ต้องการอะไร ถ้าต้องมีคนดูแล อยากอยู่ที่ไหน อยากให้ตัดสินใจเรื่องต่างๆ อย่างไร และใครควรเป็นคนตัดสินใจจากการคุยครั้งแรกสู่แผนที่ใช้ได้จริง ครอบครัวส่วนใหญ่ทำขั้นเหล่านี้ในการคุยหลายครั้ง ไม่ใช่ครั้งเดียว มิจฉาชีพที่เล็งผู้สูงอายุ การฉ้อโกงกลายเป็นความเสี่ยงทางการเงินที่ใหญ่ที่สุดอย่างหนึ่งในบั้นปลายชีวิต ในปี 2025 ศูนย์รับแจ้งอาชญากรรมทางอินเทอร์เน็ตของ FBI ได้รับเรื่องร้องเรียน 201,266 เรื่องจากคนอายุ 60 ปีขึ้นไป รวมความเสียหาย $7.748 พันล้าน เพิ่มขึ้น 59% จากปี 2024 และเฉลี่ย $38,500 ต่อราย มากกว่า 12,000 รายเสียเงินเกิน $100,0007 8 9
ความเสียหายที่คนอายุ 60 ปีขึ้นไปแจ้ง FBI ปี 2025 แยกตามประเภทการฉ้อโกง
$0bn $1bn $2bn $3bn $4bn $3.52bn การลงทุน $1.04bn แอบอ้างเป็นฝ่ายเทคนิคและฝ่ายบริการลูกค้า $0.58bn หลอกให้รักและหลอกให้ไว้ใจ $0.57bn เจาะอีเมลธุรกิจ $0.41bn แอบอ้างเป็นหน่วยงานรัฐ
เรื่องร้องเรียนที่ผู้เสียหายแจ้งศูนย์รับแจ้งอาชญากรรมทางอินเทอร์เน็ตของ FBI เอง การฉ้อโกงด้านการลงทุนส่วนใหญ่ทำผ่านคริปโทเคอร์เรนซี เรื่องร้องเรียนนับความเสียหายได้ต่ำกว่าจริง เพราะผู้เสียหายจำนวนมากไม่เคยแจ้ง 7 ตัวเลขในแผนภูมินี้ การฉ้อโกงส่วนใหญ่มีสัญญาณร่วมสามอย่าง และการสอนพ่อแม่ให้สังเกตเห็นมีค่ามากกว่าซอฟต์แวร์ใดๆ:
เร่งให้รีบ มีเส้นตาย ขู่ว่าจะจับกุม หรือบอกว่าบัญชี “กำลังจะถูกอายัด” ธนาคารและตำรวจตัวจริงไม่เรียกร้องให้ทำอะไรภายในชั่วโมงเดียวให้ปิดเป็นความลับ “อย่าบอกคนในครอบครัว” คือสัญญาณที่ชัดที่สุด ตกลงกันตั้งแต่ตอนนี้ว่าถ้ามีใครขอเงิน ให้โทรหาคุณก่อนทุกครั้งวิธีจ่ายเงินที่ผิดปกติ บัตรของขวัญ คริปโทเคอร์เรนซี โอนเงินเข้า “บัญชีปลอดภัย” หรือให้ส่งมอบอุปกรณ์หรือรหัสผ่านใช้ครั้งเดียว (OTP)วิธีป้องกันที่ใช้ได้จริง ระบุชื่อผู้ติดต่อที่ไว้ใจได้ในบัญชีธนาคารและบัญชีลงทุนของพ่อแม่ ถ้าสถาบันนั้นมีให้ ตั้งการแจ้งเตือนเมื่อมีการจ่ายเงินก้อนใหญ่ และมีกติกาในครอบครัวว่าไม่มีใครต้องอายที่จะถาม ในอินเดีย แจ้งมิจฉาชีพได้ที่สายด่วน 1930 หรือที่ cybercrime.gov.in9
หนังสือมอบอำนาจ แยกตามประเทศ หนังสือมอบอำนาจทำให้พ่อแม่เลือกได้ว่าใครจะจัดการเงินแทนถ้าตัวเองทำไม่ได้แล้ว กฎข้อเดียวที่ใช้ได้แทบทุกที่คือ ต้องทำขณะที่เจ้าตัวยังมีความสามารถทางจิตในการตัดสินใจ หลังจากนั้น ครอบครัวมักต้องพึ่งศาล ซึ่งช้ากว่า แพงกว่า และไม่ใช่สิ่งที่เจ้าตัวเลือก
อังกฤษและเวลส์ มีหนังสือมอบอำนาจระยะยาว (lasting power of attorney) สองแบบ คือแบบทรัพย์สินและการเงิน กับแบบสุขภาพและสวัสดิภาพ ผู้ทำต้องอายุ 18 ปีขึ้นไปและมีความสามารถทางจิตในการตัดสินใจ และต้องจดทะเบียนกับ Office of the Public Guardian (สำนักงานผู้พิทักษ์สาธารณะ) แบบการเงินใช้ได้ทันทีที่จดทะเบียนแล้ว โดยได้รับความยินยอมจากเจ้าตัว10 11 สหรัฐอเมริกา กฎขึ้นอยู่กับแต่ละรัฐ หนังสือมอบอำนาจที่ยังใช้ได้แม้เจ้าตัวสูญเสียความสามารถในการตัดสินใจ มักเรียกว่าแบบ durable คู่มือสำหรับผู้รับมอบอำนาจของสำนักงานคุ้มครองผู้บริโภคด้านการเงินสหรัฐฯ (CFPB) ระบุหน้าที่สี่ข้อ ทำเพื่อประโยชน์สูงสุดของเจ้าตัวเท่านั้น จัดการเงินของเขาอย่างระมัดระวัง แยกเงินนั้นออกจากเงินของคุณเอง และเก็บบันทึกให้ดี12 สิงคโปร์ ใครก็ตามที่อายุ 21 ปีขึ้นไปทำหนังสือมอบอำนาจระยะยาวได้ สำหรับสวัสดิภาพส่วนบุคคล ทรัพย์สินและกิจธุระ หรือทั้งสองอย่าง พลเมืองสิงคโปร์ยื่นด้วยแบบฟอร์มมาตรฐาน Form 1 ได้โดยไม่เสียค่าธรรมเนียม แต่ยังต้องจ่ายค่าบริการของผู้ออกใบรับรอง13 แคนาดา (ออนแทรีโอ) หนังสือมอบอำนาจเรื่องทรัพย์สินทำได้ตั้งแต่อายุ 18 ปี และผู้รับมอบอำนาจทำการแทนได้ทันที เว้นแต่เอกสารระบุว่าทำได้เฉพาะเมื่อเจ้าตัวไม่มีความสามารถทางจิตแล้ว14 อินเดีย กฎว่าหนังสือมอบอำนาจจะยังใช้ได้หรือไม่เมื่อเจ้าตัวสูญเสียความสามารถในการตัดสินใจยังไม่ชัดเจนนัก ควรขอคำปรึกษาด้านกฎหมาย และระหว่างนั้นให้แน่ใจว่ามีบัญชีร่วม การระบุผู้รับผลประโยชน์ และพินัยกรรมไว้แล้วไม่ว่าใครเป็นผู้ถือหนังสือมอบอำนาจ ให้แยกเงินของพ่อแม่ออกจากเงินของตัวเองให้เห็นชัด และจดไว้ว่าใช้จ่ายอะไรแทนพ่อแม่ไปบ้าง วิธีนี้ปกป้องพ่อแม่ และปกป้องคุณจากคำถามของพี่น้องในภายหลังด้วย
แบ่งภาระระหว่างพี่น้อง การดูแลแทบไม่เคยแบ่งกันเท่าๆ กัน งานศึกษาของ Angelina Grigoryeva จากข้อมูล Health and Retirement Study ของสหรัฐฯ พบว่าลูกสาวดูแลพ่อแม่สูงอายุมากกว่าลูกชาย และลูกชายดูแลน้อยลงเมื่อมีพี่สาวหรือน้องสาว ขณะที่ลูกสาวดูแลมากขึ้นเมื่อมีพี่ชายหรือน้องชาย15
นับความช่วยเหลือทั้งสามแบบ เงิน เวลา และงานเอกสาร พี่น้องที่อยู่ต่างประเทศและมาเยี่ยมไม่ได้อาจรับค่าใช้จ่ายมากกว่า ส่วนคนที่อยู่ใกล้รับเวลามากกว่าตกลงยอดต่อเดือนหรือเปอร์เซ็นต์ของแต่ละคน และอะไรนับเป็นค่าใช้จ่ายร่วม เช่น ค่าดูแล ค่ายา ค่าบ้าน และค่าแม่บ้านให้คนเดียวดูแลงานเอกสาร ส่วนใหญ่คือคนที่ถือหนังสือมอบอำนาจ และตกลงกันว่าคนนั้นจะรายงานให้คนอื่นรู้จดไว้เป็นลายลักษณ์อักษร และระบุว่าจะทำอย่างไรถ้ามีคนใดจ่ายไม่ได้ไปช่วงหนึ่งทบทวนปีละครั้ง และทุกครั้งที่ความต้องการของพ่อแม่เปลี่ยนไปใส่การช่วยเหลือพ่อแม่ไว้ในแผนของคุณเอง ไม่ว่าส่วนของคุณจะออกมาเท่าไร ส่วนนั้นควรอยู่ในแผนของคุณเองในฐานะค่าใช้จ่ายจริงที่มีวันเริ่มและวันสิ้นสุด ไม่ใช่สิ่งที่ค่อยๆ ดึงออกจากเงินออมโดยไม่มีใครเห็น ค่าใช้จ่ายสองแบบต้องจัดการต่างกัน เงินช่วยเหลือประจำหรือส่วนแบ่งค่าดูแลคือค่าใช้จ่ายต่อเนื่องที่จะหยุดในวันหนึ่ง ส่วนค่าใช้จ่ายครั้งเดียว เช่น เงินมัดจำบ้านพักดูแลผู้สูงอายุ ค่าผ่าตัด หรือการปรับปรุงบ้าน คือเป้าหมายที่มีปีกำกับ
ลองกับตัวเลขของคุณเอง · มันนี่ แมเนเจอร์
เพิ่มเงินที่ช่วยพ่อแม่ทุกเดือนเป็นรายการค่าใช้จ่ายแยกของตัวเอง แล้วตั้งว่าจะสิ้นสุดเมื่อไร ประมาณการจะได้หยุดนับรายการนี้ตั้งแต่ตอนนั้น ส่วนค่ารักษาพยาบาลของพ่อแม่ ให้ใส่ไว้ใน “สุขภาพและประกัน” ซึ่งเพิ่มขึ้นตามอัตราเงินเฟ้อค่ารักษาพยาบาลของแผน
เปิดใน Nivritee ใช้ฟรี → ลองกับตัวเลขของคุณเอง · มันนี่ แมเนเจอร์
เพิ่มค่าใช้จ่ายครั้งเดียว เช่น เงินมัดจำบ้านพักดูแลผู้สูงอายุหรือค่าผ่าตัด เป็นเป้าหมายชีวิตประเภท “ดูแลพ่อแม่” พร้อมปีที่อาจต้องจ่าย และราคาในค่าเงินวันนี้
เปิดใน Nivritee ใช้ฟรี → Nivritee ช่วยได้อย่างไร Nivritee ช่วยอย่างไร · มันนี่ แมเนเจอร์
จัดการเงินส่วนตัว ทั้งรายได้ ค่าใช้จ่าย เงินกู้ และเป้าหมาย
มันนี่ แมเนเจอร์ (รายได้ ค่าใช้จ่าย หนี้ และเป้าหมาย เทียบกับประเทศของคุณ) เก็บเงินที่คุณใช้ดูแลพ่อแม่ไว้ข้างค่าใช้จ่ายอื่นทั้งหมดของบ้าน มีวันสิ้นสุดเมื่อการช่วยเหลือมีกำหนด และค่าดูแลครั้งเดียวเป็นเป้าหมายที่มีปีกำกับซึ่งเพิ่มขึ้นตามอัตราเงินเฟ้อค่ารักษาพยาบาล จากนั้นประมาณการจะแสดงว่าการช่วยเหลือนั้นส่งผลอย่างไรต่อเงินออมของคุณเองและอายุที่คุณอาจหยุดทำงานได้ ความช่วยเหลือที่ให้จึงเป็นสิ่งที่วางแผนไว้ ไม่ใช่สิ่งที่ค่อยๆ กินเงินออมไปเงียบๆ ดู มันนี่ แมเนเจอร์ และ เพิ่มเป้าหมายชีวิตอย่างไร
มันนี่ แมเนเจอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · แฟมิลี่ ไฟแนนซ์
วางแผนการเงินครอบครัวสำหรับคู่ชีวิต โดยคุณเลือกเองว่าจะแชร์อะไร
แฟมิลี่ ไฟแนนซ์ (วางแผนการเงินร่วมกันในครอบครัว) ให้คู่ชีวิตทั้งสองคนอยู่ในแผนเดียว การช่วยเหลือพ่อแม่ไม่ว่าของฝ่ายใดจึงตัดสินใจร่วมกันได้ คุณยังเชิญพี่น้องมาดูแผนแบบ ดูได้อย่างเดียว โดยเลือกได้ว่าเขาเห็นส่วนไหนบ้าง การคุยเรื่องแบ่งค่าใช้จ่ายของพ่อแม่จึงเริ่มจากตัวเลขชุดเดียวกัน ดู แฟมิลี่ ไฟแนนซ์ และ แชร์แผนให้คนอื่นดูอย่างไร เริ่มใช้ฟรี
แฟมิลี่ ไฟแนนซ์ ทำงานอย่างไร → เริ่มใช้ฟรี
ข้อมูลทั่วไป ไม่ใช่คำแนะนำ
นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางกฎหมาย การเงิน หรือการแพทย์ กฎเรื่องหนังสือมอบอำนาจ การจ่ายค่าดูแล และมรดก ต่างกันไปในแต่ละประเทศและแต่ละรัฐ และเปลี่ยนบ่อย ตรวจสอบกับผู้เชี่ยวชาญที่มีคุณสมบัติในประเทศที่พ่อแม่ของคุณอยู่
อ่านต่อ สิ่งที่คู่ชีวิตของคุณต้องรู้ คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร และ เงินเฟ้อไม่ได้มีตัวเลขเดียว