การเป็น “แซนด์วิช” ระหว่างพ่อแม่สูงวัยกับลูกของตัวเองเป็นเรื่องที่พบบ่อย คนอเมริกันอายุ 40 กว่าเป็นแบบนี้ถึง 54% และผู้สูงอายุอินเดียส่วนใหญ่อยู่กับลูก ค่าใช้จ่ายที่มาด้วย ทั้งค่าดูแลและค่ารักษาพยาบาล เพิ่มเร็วกว่าราคาสินค้าทั่วไป ครอบครัวที่ผ่านช่วงนี้ไปได้ราบรื่นคือครอบครัวที่พูดถึงค่าใช้จ่ายตรงๆ แบ่งกันรับ ทำประกันตั้งแต่เนิ่นๆ และยังออมเพื่อตัวเองไว้บ้าง
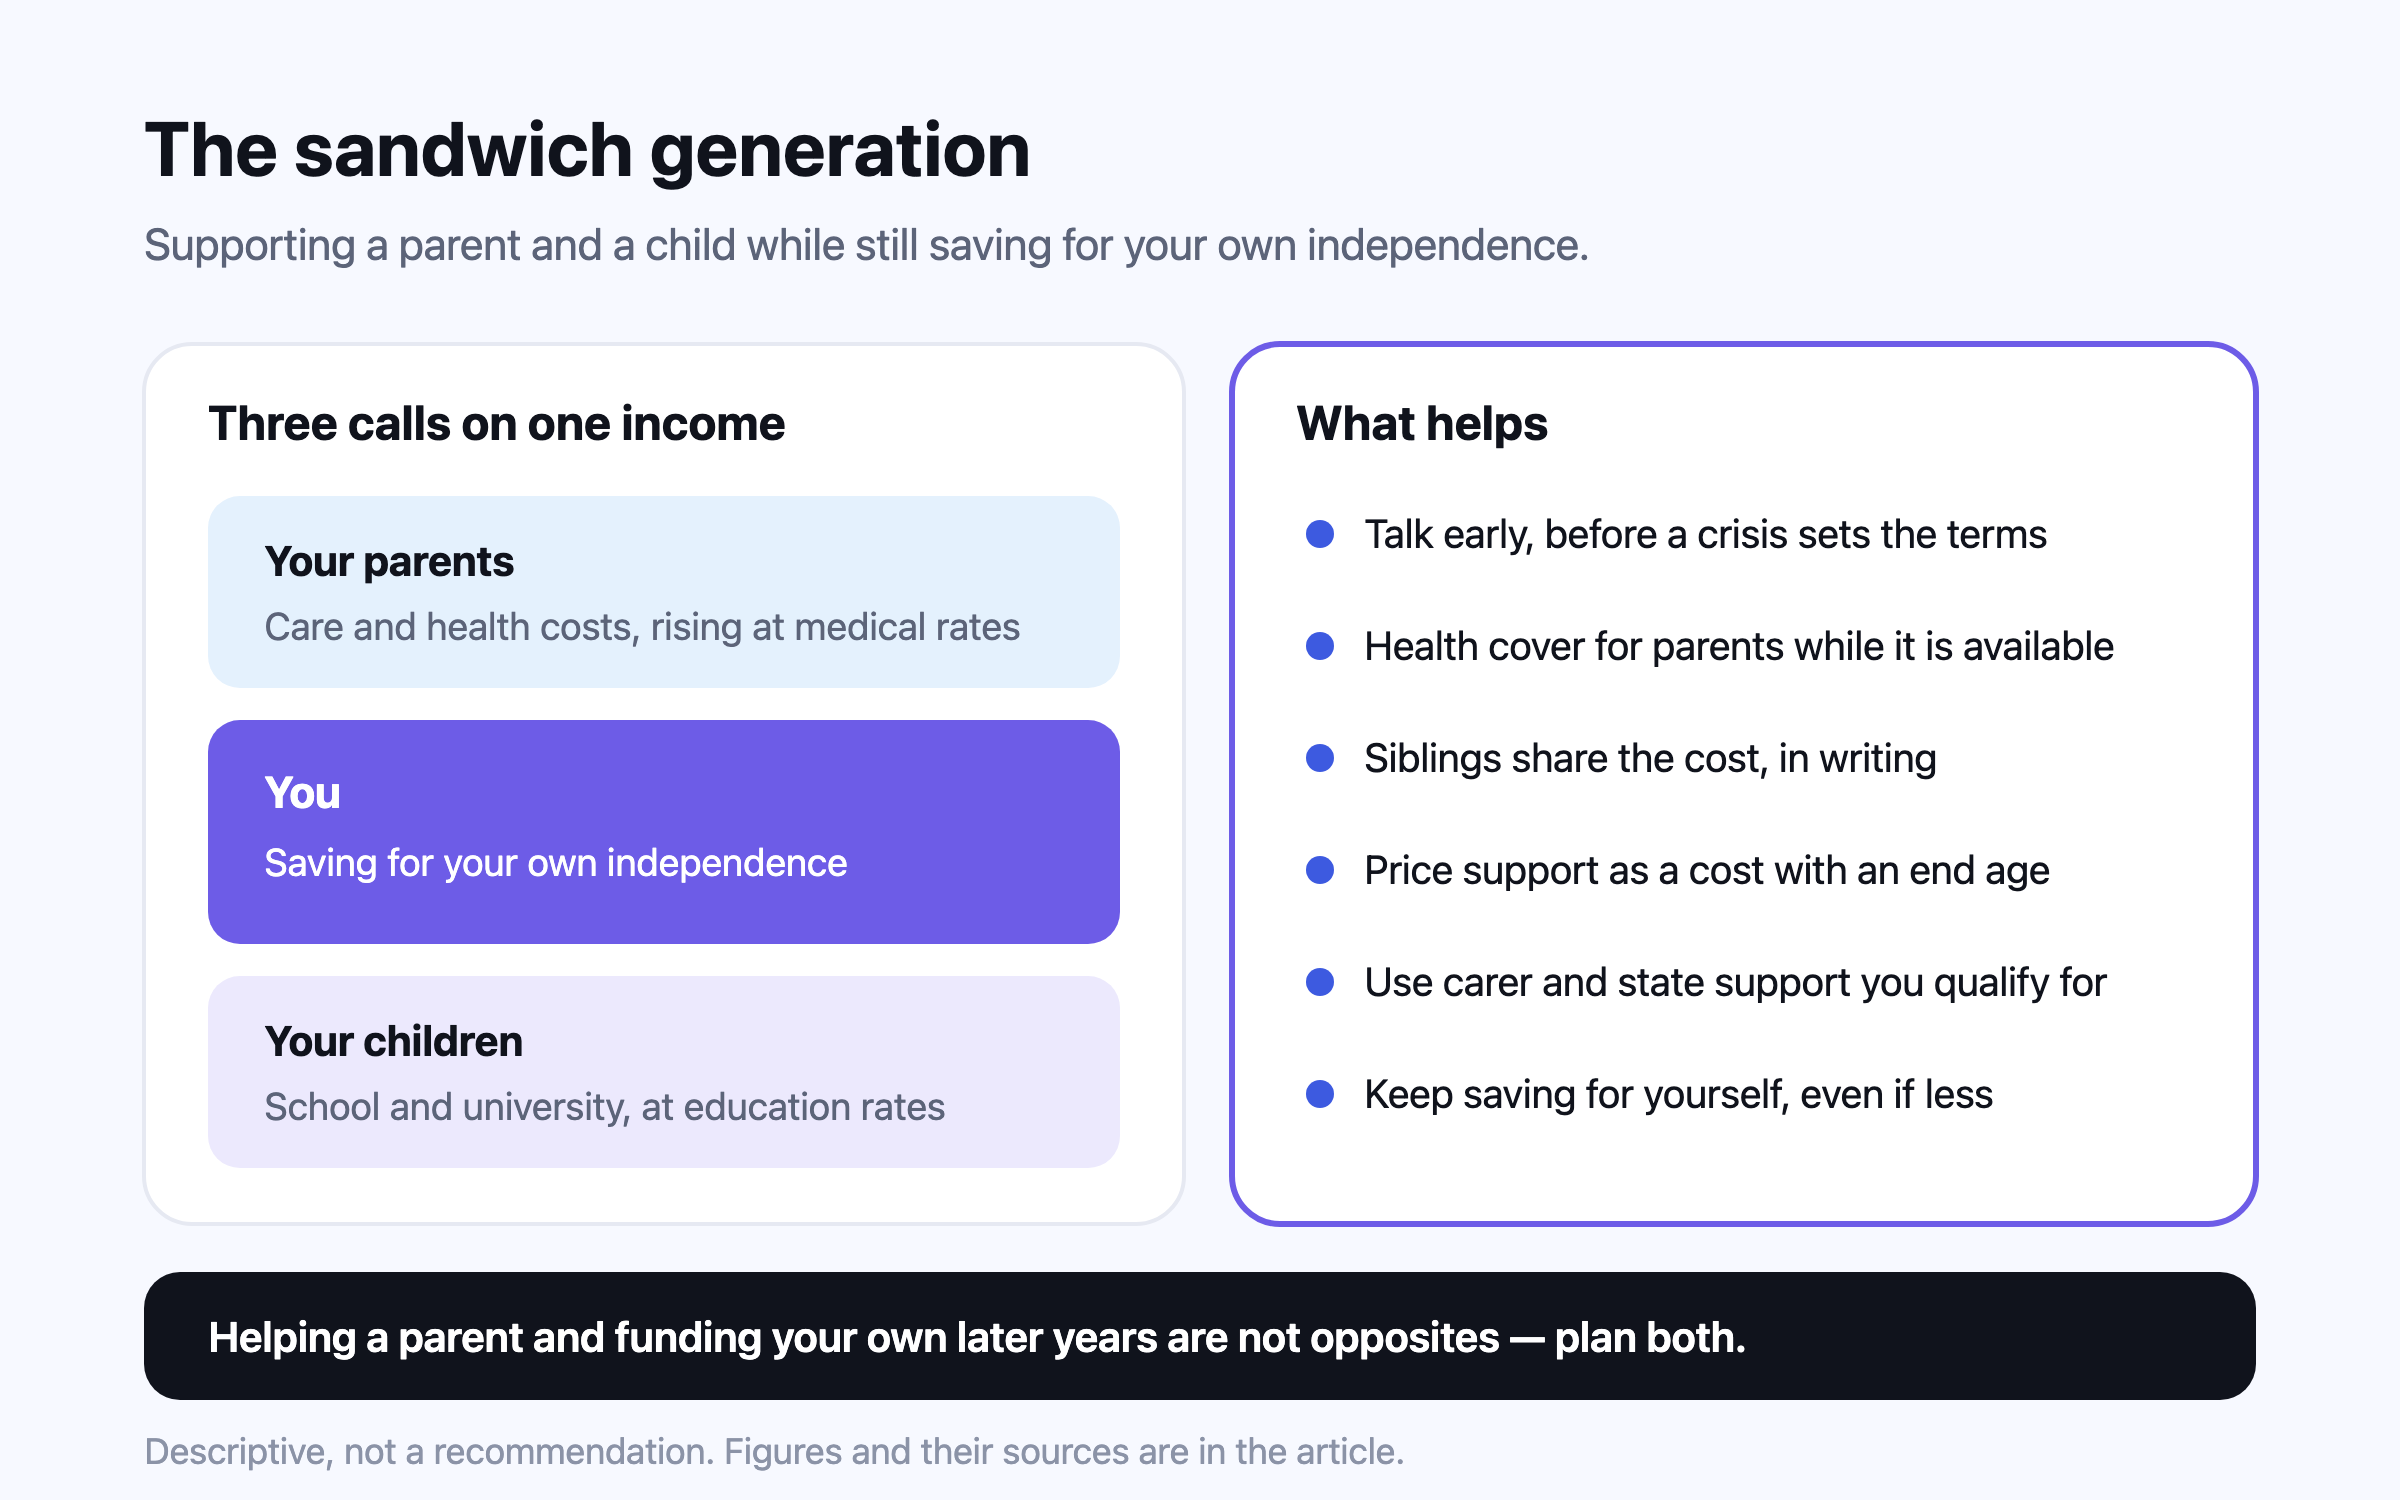
ช่วงวัยสี่สิบ หลายคนพบว่าเงินถูกดึงไปสามทางพร้อมกัน ลูกที่ยังต้องจ่ายค่าเทอม พ่อแม่ที่ต้องการความช่วยเหลือมากขึ้นเรื่อยๆ และเงินออมของตัวเองสำหรับช่วงหลังหยุดทำงาน ซึ่งไม่มีใครจ่ายแทนให้ ชื่อเรียกอย่าง “คนรุ่นแซนด์วิช” ทำให้ฟังเหมือนถูกบีบ และบางครั้งก็เป็นอย่างนั้นจริง แต่นี่ก็เป็นช่วงชีวิตครอบครัวที่ธรรมดาที่สุดช่วงหนึ่ง และข้อมูลแสดงรูปแบบที่ชัดเจนว่าใครผ่านไปได้ดี คือครอบครัวที่เห็นค่าใช้จ่ายตั้งแต่เนิ่นๆ พูดเรื่องการแบ่งกันอย่างเปิดเผย และยังเก็บเงินเพื่ออนาคตของตัวเองไว้บ้าง
คนที่เป็นแซนด์วิชมีมากแค่ไหน 54%1
ของผู้ใหญ่อเมริกันอายุ 40 กว่า มีพ่อหรือแม่อายุ 65+ และมีลูกที่ยังเลี้ยงดูหรือช่วยเหลืออยู่
63 ล้าน2
คนในครอบครัวที่ดูแลผู้อื่นในสหรัฐฯ ราวหนึ่งในสี่ของผู้ใหญ่
1.3 ล้าน+3
คนรุ่นแซนด์วิชที่ดูแลครอบครัวในสหราชอาณาจักร
29.6%4
ของประชากรญี่ปุ่นมีอายุ 65 ปีขึ้นไป สูงเป็นประวัติการณ์
ตัวเลขล่าสุดของ Pew Research Center จากการสำรวจผู้ใหญ่อเมริกัน 8,750 คนในเดือนกันยายน 2025 พบว่า 54% ของผู้ใหญ่อายุ 40 กว่ามีพ่อหรือแม่ที่ยังมีชีวิตอยู่อายุ 65 ปีขึ้นไป และกำลังเลี้ยงลูกอายุต่ำกว่า 18 ปี หรือช่วยเหลือลูกที่เป็นผู้ใหญ่แล้วด้านการเงิน เมื่อนับผู้ใหญ่ทุกวัย สัดส่วนนี้คือ 25%1 5
ภาระการดูแลมักหนักพอๆ กับเรื่องเงิน AARP และ National Alliance for Caregiving นับได้ว่าในปี 2025 สหรัฐฯ มีคนในครอบครัวที่ดูแลผู้อื่น 63 ล้านคน เพิ่มขึ้น 20 ล้านคนในสิบปี และ 29% ของคนเหล่านี้ดูแลผู้ใหญ่คนหนึ่งไปพร้อมกับเลี้ยงลูก2 3
ในเอเชียส่วนใหญ่ นี่คือเรื่องปกติ การสำรวจของประเทศตะวันตกมองการเป็นแซนด์วิชว่าเป็นช่วงหนึ่งของชีวิต แต่ในเอเชียส่วนใหญ่ นี่คือวิธีที่ครอบครัวจัดการกันอยู่แล้ว การศึกษาระยะยาวเรื่องผู้สูงอายุของอินเดีย (Longitudinal Ageing Study in India) ซึ่งเป็นการสำรวจแบบนี้ที่ใหญ่ที่สุด พบว่าในกลุ่มคนอายุ 60 ปีขึ้นไป 40.6% อยู่กับคู่สมรสและลูก 27.6% อยู่กับลูกแต่ไม่มีคู่สมรส และมีเพียง 5.7% ที่อยู่คนเดียว6 6
เรื่องนี้กำลังจะสำคัญขึ้นอีก คนอายุ 60 ปีขึ้นไปคิดเป็น 8.6% ของประชากรอินเดียในสำมะโนประชากรปี 20116 7 8
ญี่ปุ่นแสดงให้เห็นว่าแนวโน้มนี้จะไปทางไหน สัดส่วนคนอายุ 65 ปีขึ้นไปของญี่ปุ่นสูงเป็นประวัติการณ์ที่ 29.6% ในปี 20264 9 10 11 12
ค่าดูแลเท่าไร และเพิ่มเร็วแค่ไหน สหรัฐฯ เผยแพร่ราคาไว้ชัดที่สุด การสำรวจปี 2025 ของ CareScout พบว่าค่ามัธยฐานทั่วประเทศคือ $80,080 ต่อปีสำหรับผู้ดูแลที่บ้านที่ไม่ใช่งานทางการแพทย์ ทำงาน 44 ชั่วโมงต่อสัปดาห์ $74,400 สำหรับสถานดูแลแบบช่วยเหลือการใช้ชีวิต (assisted living) และ $129,575 สำหรับห้องเดี่ยวในสถานพยาบาลผู้สูงอายุ13 14
ไม่ว่าตัวเลขเริ่มต้นจะเป็นเท่าไร ค่ารักษาพยาบาลและค่าดูแลเพิ่มเร็วกว่าราคาสินค้าทั่วไป การสำรวจบริษัทประกันปี 2026 ของ WTW คาดว่าต้นทุนสวัสดิการรักษาพยาบาลจะเพิ่มขึ้น 10.3% ทั่วโลกในปี 2026 และ 14.0% ในเอเชียแปซิฟิก15 16 17
ในกรณีของอินเดีย ค่ารักษาพยาบาลของพ่อแม่ปีละ ₹1 แสนในวันนี้ คาดว่าจะเป็นราว ₹3.36 แสนในอีกสิบปีตามอัตราเงินเฟ้อค่ารักษาพยาบาลที่เป็นค่าเริ่มต้น เทียบกับ ₹1.48 แสนถ้าเพิ่มตามราคาสินค้าทั่วไปเท่านั้น17 เงินเฟ้อไม่ได้มีตัวเลขเดียว
ลองกับตัวเลขของคุณเอง · แฟมิลี่ ไฟแนนซ์
วางแผนแบบครัวเรือน ทุกแถวมีเจ้าของ ค่าใช้จ่ายร่วมแบ่งสัดส่วนได้ และเชิญคู่ชีวิตหรือสมาชิกครอบครัวมาดูแผนได้
เปิดใน Nivritee ใช้ฟรี → เรื่องนี้ส่งผลต่อเงินออมของคุณเองอย่างไร ค่าใช้จ่ายที่มองข้ามง่ายที่สุดคือค่าใช้จ่ายต่อชีวิตช่วงหลังของคุณเอง ในการศึกษาปี 2025 ของ AARP คนในครอบครัวที่ดูแลผู้อื่นในสหรัฐฯ มากกว่าหนึ่งในสามเล็กน้อยหยุดออม 24% ใช้เงินออมระยะสั้นจนหมด 13% ดึงเงินออมระยะยาว เช่น บัญชีออมเพื่อวัยหยุดทำงาน มาใช้ และ 23% เป็นหนี้เพราะการดูแล18 9
ทั้งหมดนี้ไม่ได้ทำให้การช่วยพ่อแม่เป็นเรื่องผิด แต่ทำให้เป็นค่าใช้จ่ายที่ต้องวางแผน เหมือนค่าใช้จ่ายอื่นๆ ครอบครัวที่จัดการเรื่องนี้ได้ดีมักยังออมเพื่อตัวเองไว้บ้างแม้ในปีที่หนักที่สุด เพราะค่าดูแลพ่อแม่วันนี้ไม่ควรกลายเป็นบิลค่าดูแลที่ลูกของตัวเองต้องจ่ายในอีกสามสิบปีข้างหน้า
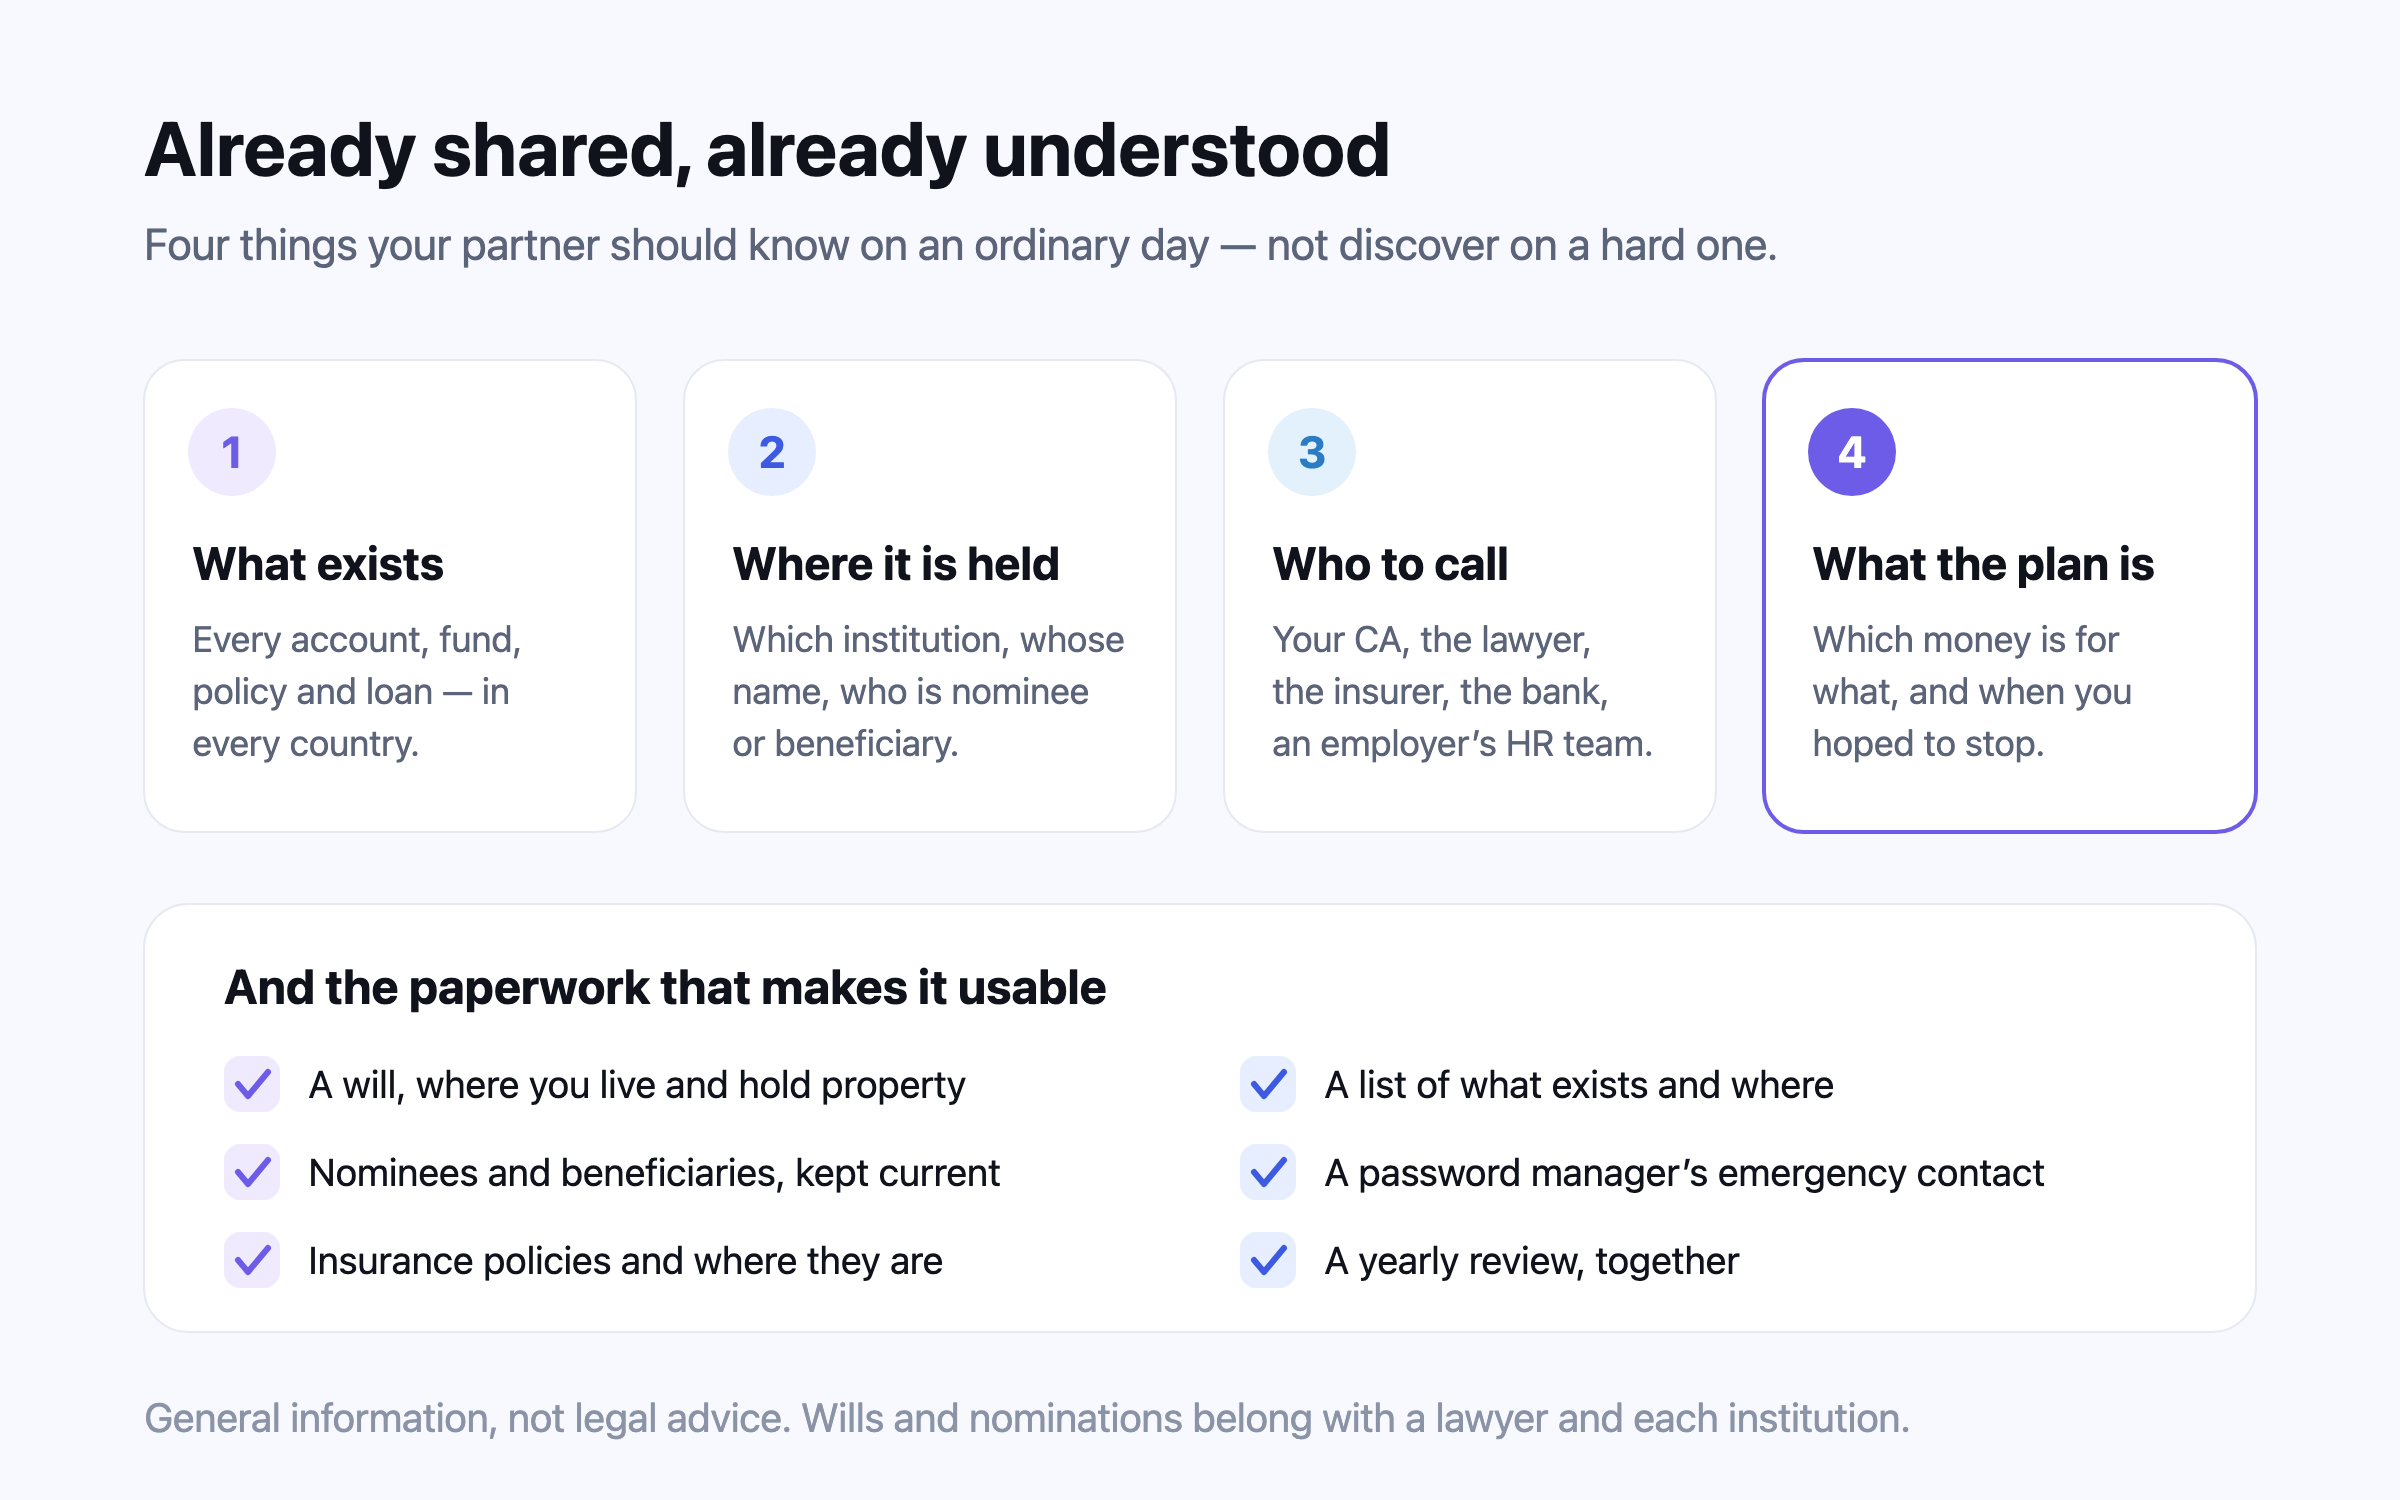
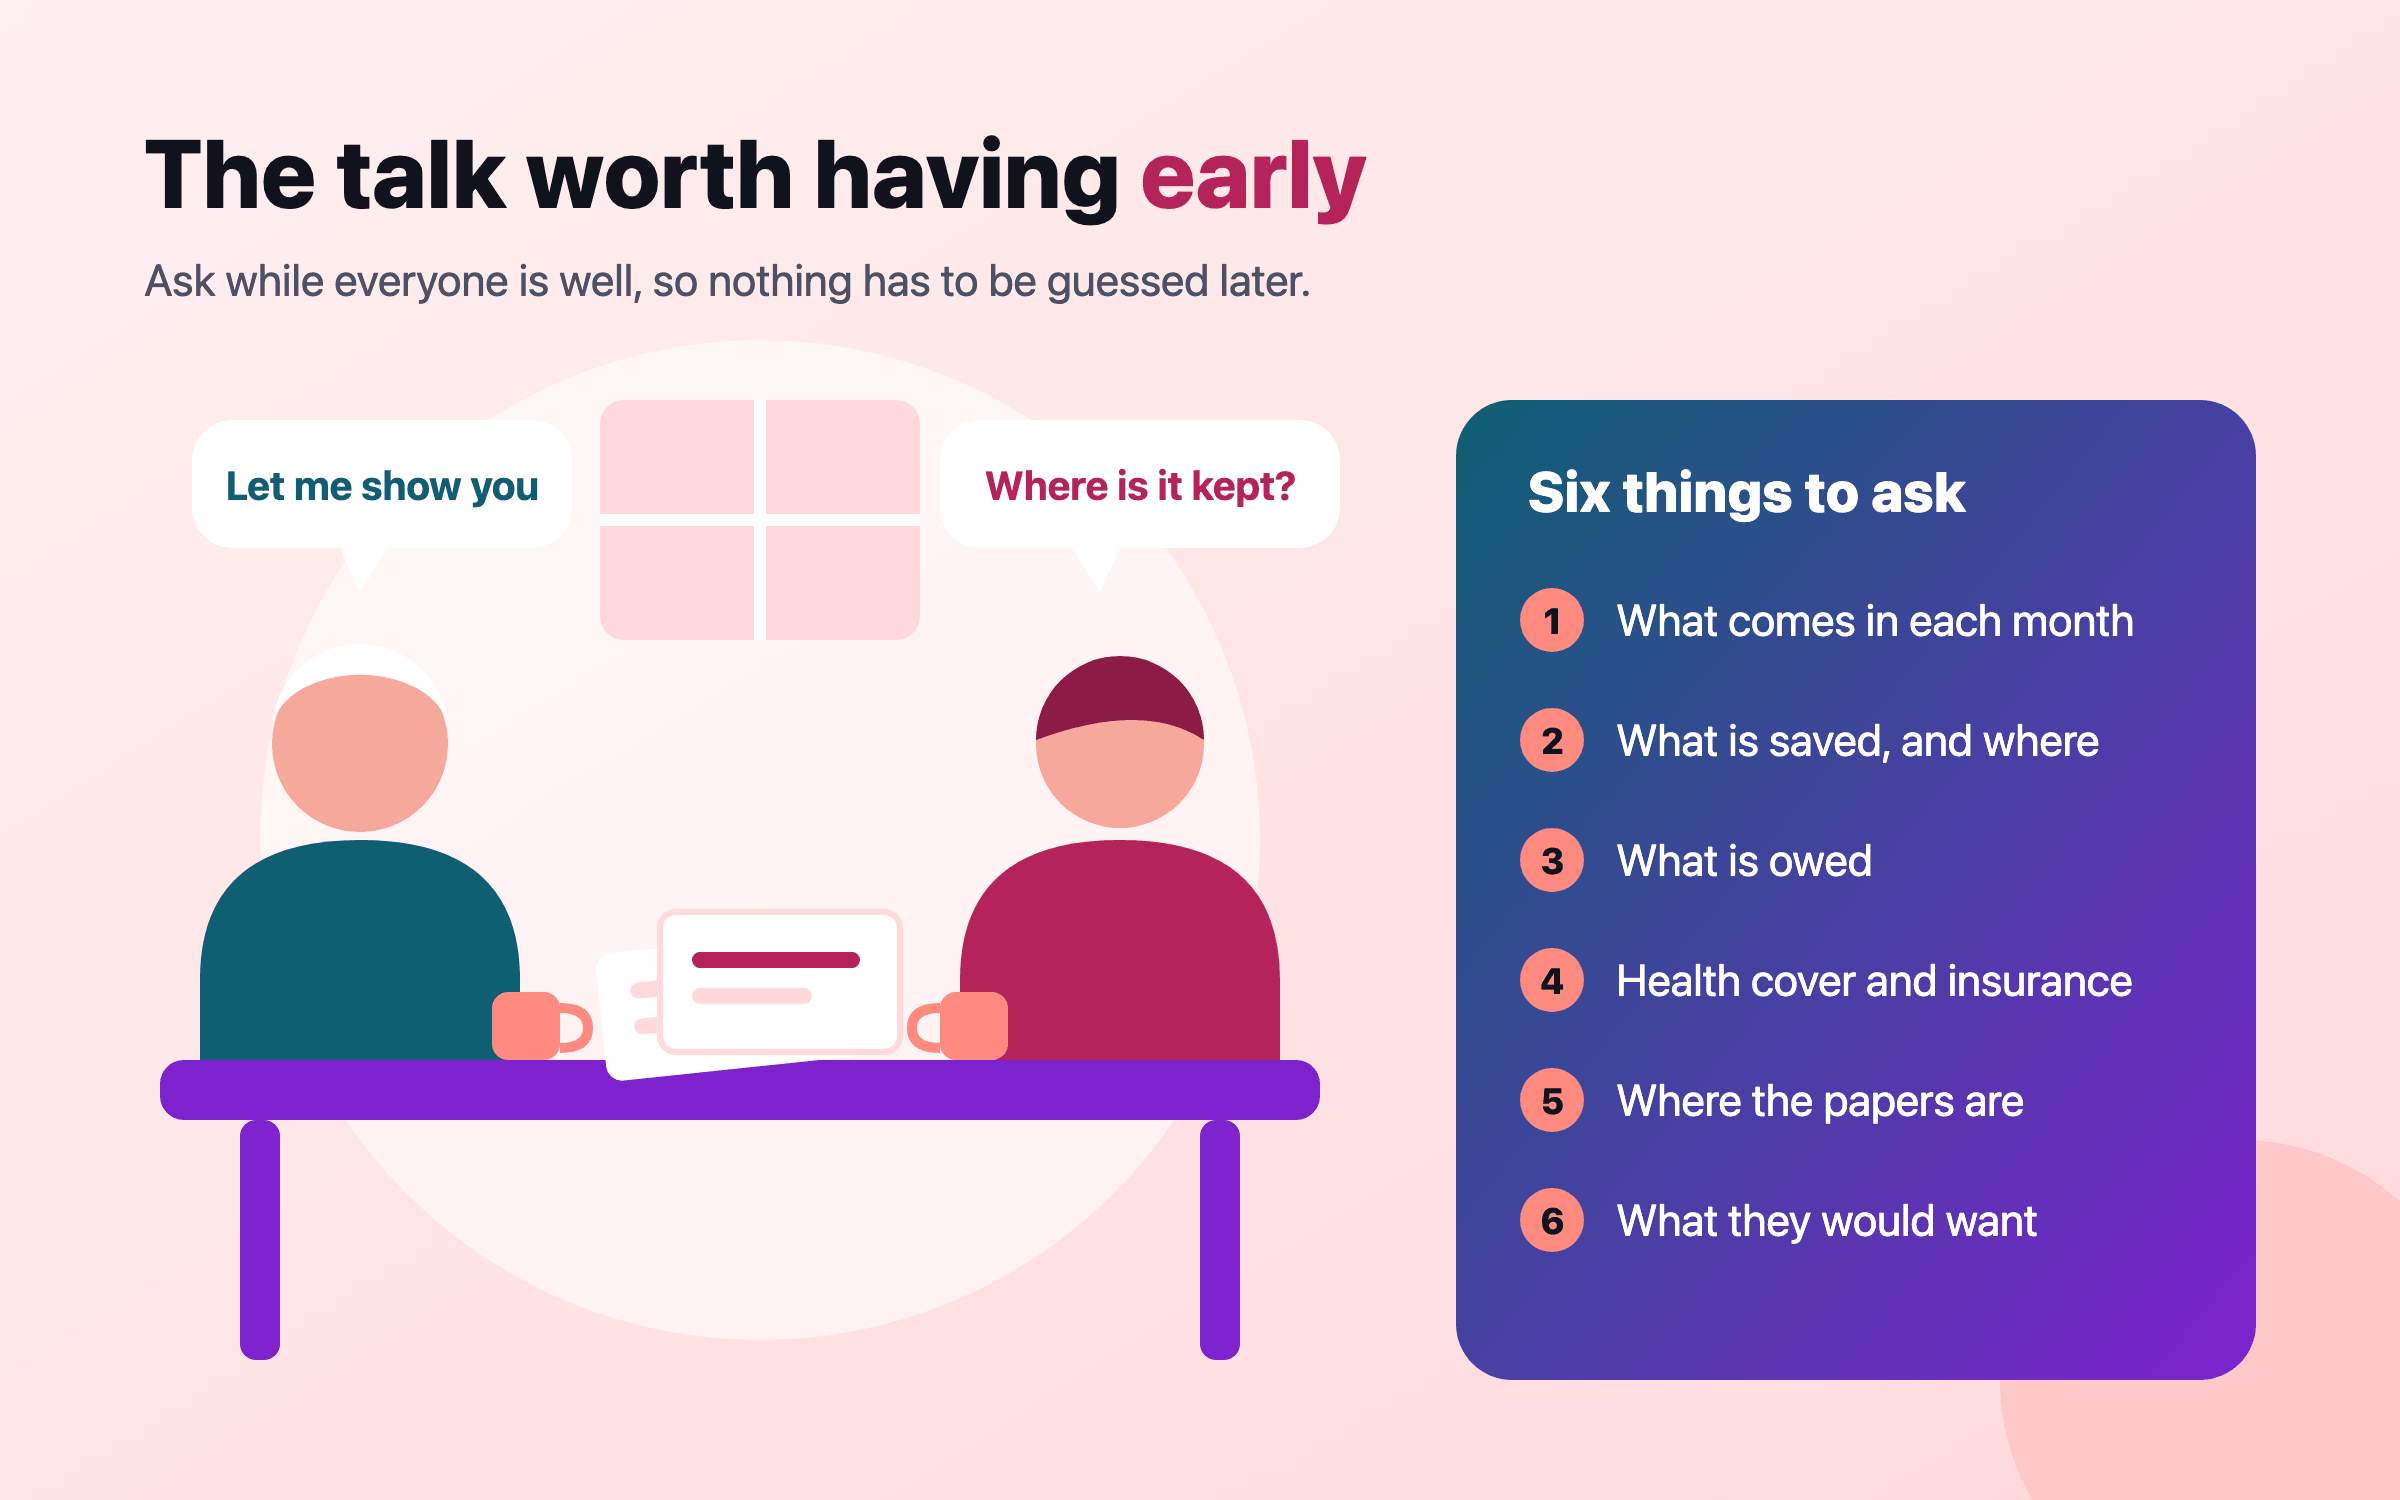
วิธีรับภาระนี้ในทางปฏิบัติ ทำประกันให้พ่อแม่ตอนที่ยังทำได้ และอย่าปล่อยให้ขาด หน่วยงานกำกับธุรกิจประกันของอินเดียยกเลิกเพดานอายุแรกเข้า 65 ปีของกรมธรรม์สุขภาพใหม่ตั้งแต่เดือนเมษายน 202419 20 21 22 แบ่งค่าใช้จ่ายระหว่างพี่น้อง และเขียนสัดส่วนไว้ ข้อตกลงที่ไม่ได้พูดออกมามักไปตกที่ลูกคนที่อยู่ใกล้ที่สุด ตกลงยอดรายเดือนหรือสัดส่วนของแต่ละคน อะไรนับเป็นค่าใช้จ่ายร่วม (ค่าดูแล ค่ายา บ้าน) และจะทำอย่างไรเมื่อใครคนหนึ่งจ่ายไม่ได้ไปสักพักเทียบการดูแลที่บ้านกับสถานดูแลอย่างตรงไปตรงมา การดูแลที่บ้านมักถูกกว่าในแง่เงินแต่แพงกว่าในแง่เวลา ในสหรัฐฯ การจ้างคนดูแลที่บ้านเต็มเวลาแพงกว่าสถานดูแลแบบช่วยเหลือการใช้ชีวิตเล็กน้อย13 ใช้สิทธิ์ความช่วยเหลือที่มีอยู่ Home Caregiving Grant ของสิงคโปร์ ประกันการดูแลระยะยาวของญี่ปุ่น และเงินช่วยเหลือผู้ดูแลในประเทศอื่นๆ สิ่งเหล่านี้ออกแบบมาเพื่อเรื่องนี้โดยตรงปกป้องรายได้ของตัวเอง การลาออกจากงานคือวิธีดูแลที่แพงที่สุด การทำงานแบบยืดหยุ่นเวลา จ้างคนช่วยบางวันในสัปดาห์ หรือให้พี่น้องผลัดกันดูแล มักเสียน้อยกว่าเมื่อมองตลอดชีวิตการทำงานรักษาเงินออมของตัวเองให้มีขั้นต่ำ แม้ยอดที่ลดลงก็ยังทบต้นต่อไปและรักษานิสัยไว้ได้ ในการศึกษาของ AARP ผู้ดูแลมากกว่าหนึ่งในสามเล็กน้อยหยุดออมไปเลย18 บทสนทนาที่ทำให้ทุกอย่างง่ายขึ้น ครอบครัวส่วนใหญ่คุยเรื่องเหล่านี้ช้าเกินไป ที่ทางเดินโรงพยาบาล ตอนที่ทุกทางเลือกแพงขึ้นแล้ว มีสามบทสนทนาที่ควรคุยตั้งแต่เนิ่นๆ และใจเย็น กับพ่อแม่ คุยว่าพ่อแม่มีอะไร อยากให้เป็นอย่างไร และใครถือเอกสาร กับพี่น้อง คุยว่าใครจ่ายอะไร แล้วเขียนไว้ และกับคู่ชีวิต คุยว่าครัวเรือนให้ได้เท่าไรโดยไม่ต้องหยุดออมของตัวเอง และอาชีพของใครจะยืดหยุ่นถ้าภาระการดูแลเพิ่มขึ้น เรื่องสุดท้ายคือเรื่องที่คู่ชีวิตเลี่ยงบ่อยที่สุด คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร สรุปว่างานวิจัยบอกอะไรช่วยได้ และ สิ่งที่คู่ชีวิตของคุณต้องรู้ อธิบายวิธีทำให้คนข้างตัวคุณเห็นภาพทั้งหมด
ข้อมูลทั่วไป ไม่ใช่คำแนะนำ
นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี กฎหมาย หรือการแพทย์ เงื่อนไขประกัน เงินช่วยเหลือ และกฎภาษีต่างกันในแต่ละประเทศและเปลี่ยนบ่อย ตรวจสอบแต่ละเรื่องกับบริษัทประกันหรือหน่วยงานรัฐที่กำหนด
Nivritee ช่วยได้อย่างไร Nivritee ช่วยอย่างไร · มันนี่ แมเนเจอร์
จัดการเงินส่วนตัว ทั้งรายได้ ค่าใช้จ่าย เงินกู้ และเป้าหมาย
มันนี่ แมเนเจอร์ ซึ่งดูแลการเงินส่วนตัวทั้งรายได้ ค่าใช้จ่าย เงินกู้ และเป้าหมาย ให้คุณใส่ค่าใช้จ่ายช่วยเหลือพ่อแม่ลงในแผนตามที่เกิดขึ้นจริง เงินให้พ่อแม่รายเดือนเป็นค่าใช้จ่ายแถวหนึ่งที่กำหนดอายุสิ้นสุดได้ แผนจึงหยุดนับเมื่อถึงเวลาที่คุณคาดว่าจะหยุดจ่าย ค่ารักษาพยาบาลของพ่อแม่อยู่ในหมวด “สุขภาพและประกัน” ซึ่งเพิ่มตามอัตราเงินเฟ้อค่ารักษาพยาบาลของแผน และแยกรายละเอียดเป็นบรรทัดค่ารักษาพยาบาลของผู้อยู่ในอุปการะได้ ค่าใช้จ่ายครั้งเดียว เช่น เงินมัดจำสถานดูแลหรือค่าผ่าตัด เป็นเป้าหมายชีวิตประเภท “ดูแลพ่อแม่” ซึ่งเพิ่มตามอัตราเงินเฟ้อค่ารักษาพยาบาลเช่นกัน ดู มันนี่ แมเนเจอร์
มันนี่ แมเนเจอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · FIRE แพลนเนอร์
เครื่องคำนวณและวางแผน FIRE
FIRE แพลนเนอร์ ซึ่งเป็นเครื่องคำนวณและวางแผน FIRE แสดงว่าการช่วยเหลือนั้นทำให้อายุที่คุณหยุดทำงานได้เปลี่ยนไปอย่างไร ควบคู่กับเป้าหมายค่าเรียนของลูก ทั้งแซนด์วิชจึงอยู่ในประมาณการเดียว การทดสอบภาวะวิกฤตแสดงแผนในกรณีหยุดพักงานหรือตกงาน และกรณีที่คุณเองอายุยืนขึ้นอีกห้าหรือสิบปี ดู FIRE แพลนเนอร์
FIRE แพลนเนอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · แฟมิลี่ ไฟแนนซ์
วางแผนการเงินครอบครัวสำหรับคู่ชีวิต โดยคุณเลือกเองว่าจะแชร์อะไร
แฟมิลี่ ไฟแนนซ์ ซึ่งเป็นการเงินครอบครัวสำหรับคู่ชีวิต โดยคุณควบคุมการแชร์เอง ให้คู่ชีวิตมีบัญชีเข้าสู่ระบบของตัวเองในแผนเดียวกัน การตัดสินใจเรื่องค่าใช้จ่ายช่วยเหลือพ่อแม่ของฝ่ายใดฝ่ายหนึ่งจึงทำร่วมกัน คุณยังเชิญพี่น้องมาดูแผนแบบดูได้อย่างเดียว และเลือกได้ว่าเขาจะเห็นอะไรบ้าง บทสนทนาเรื่องหารค่าใช้จ่ายของพ่อแม่จึงเริ่มจากตัวเลขชุดเดียวกัน ดู แฟมิลี่ ไฟแนนซ์
แฟมิลี่ ไฟแนนซ์ ทำงานอย่างไร → เริ่มใช้ฟรี