ในสหรัฐฯ สหราชอาณาจักร แคนาดา สิงคโปร์ และออสเตรเลีย ผู้ใหญ่ราวครึ่งหนึ่งไม่มีพินัยกรรม เมื่อเสียชีวิต เงินจะไปตามสามทาง คือการถือกรรมสิทธิ์ร่วม ชื่อที่ระบุไว้ในบัญชี หรือพินัยกรรม และถ้าไม่มีพินัยกรรม ก็เป็นลำดับตามกฎหมายที่ตายตัวซึ่งอาจไม่ตรงกับที่คุณต้องการ ครอบครัวที่มีทรัพย์สินมากกว่าหนึ่งประเทศต้องมีแผนสำหรับแต่ละประเทศ และทุกคนควรมีแฟ้มครอบครัวที่บอกว่ามีอะไรอยู่บ้างและอยู่ที่ไหน
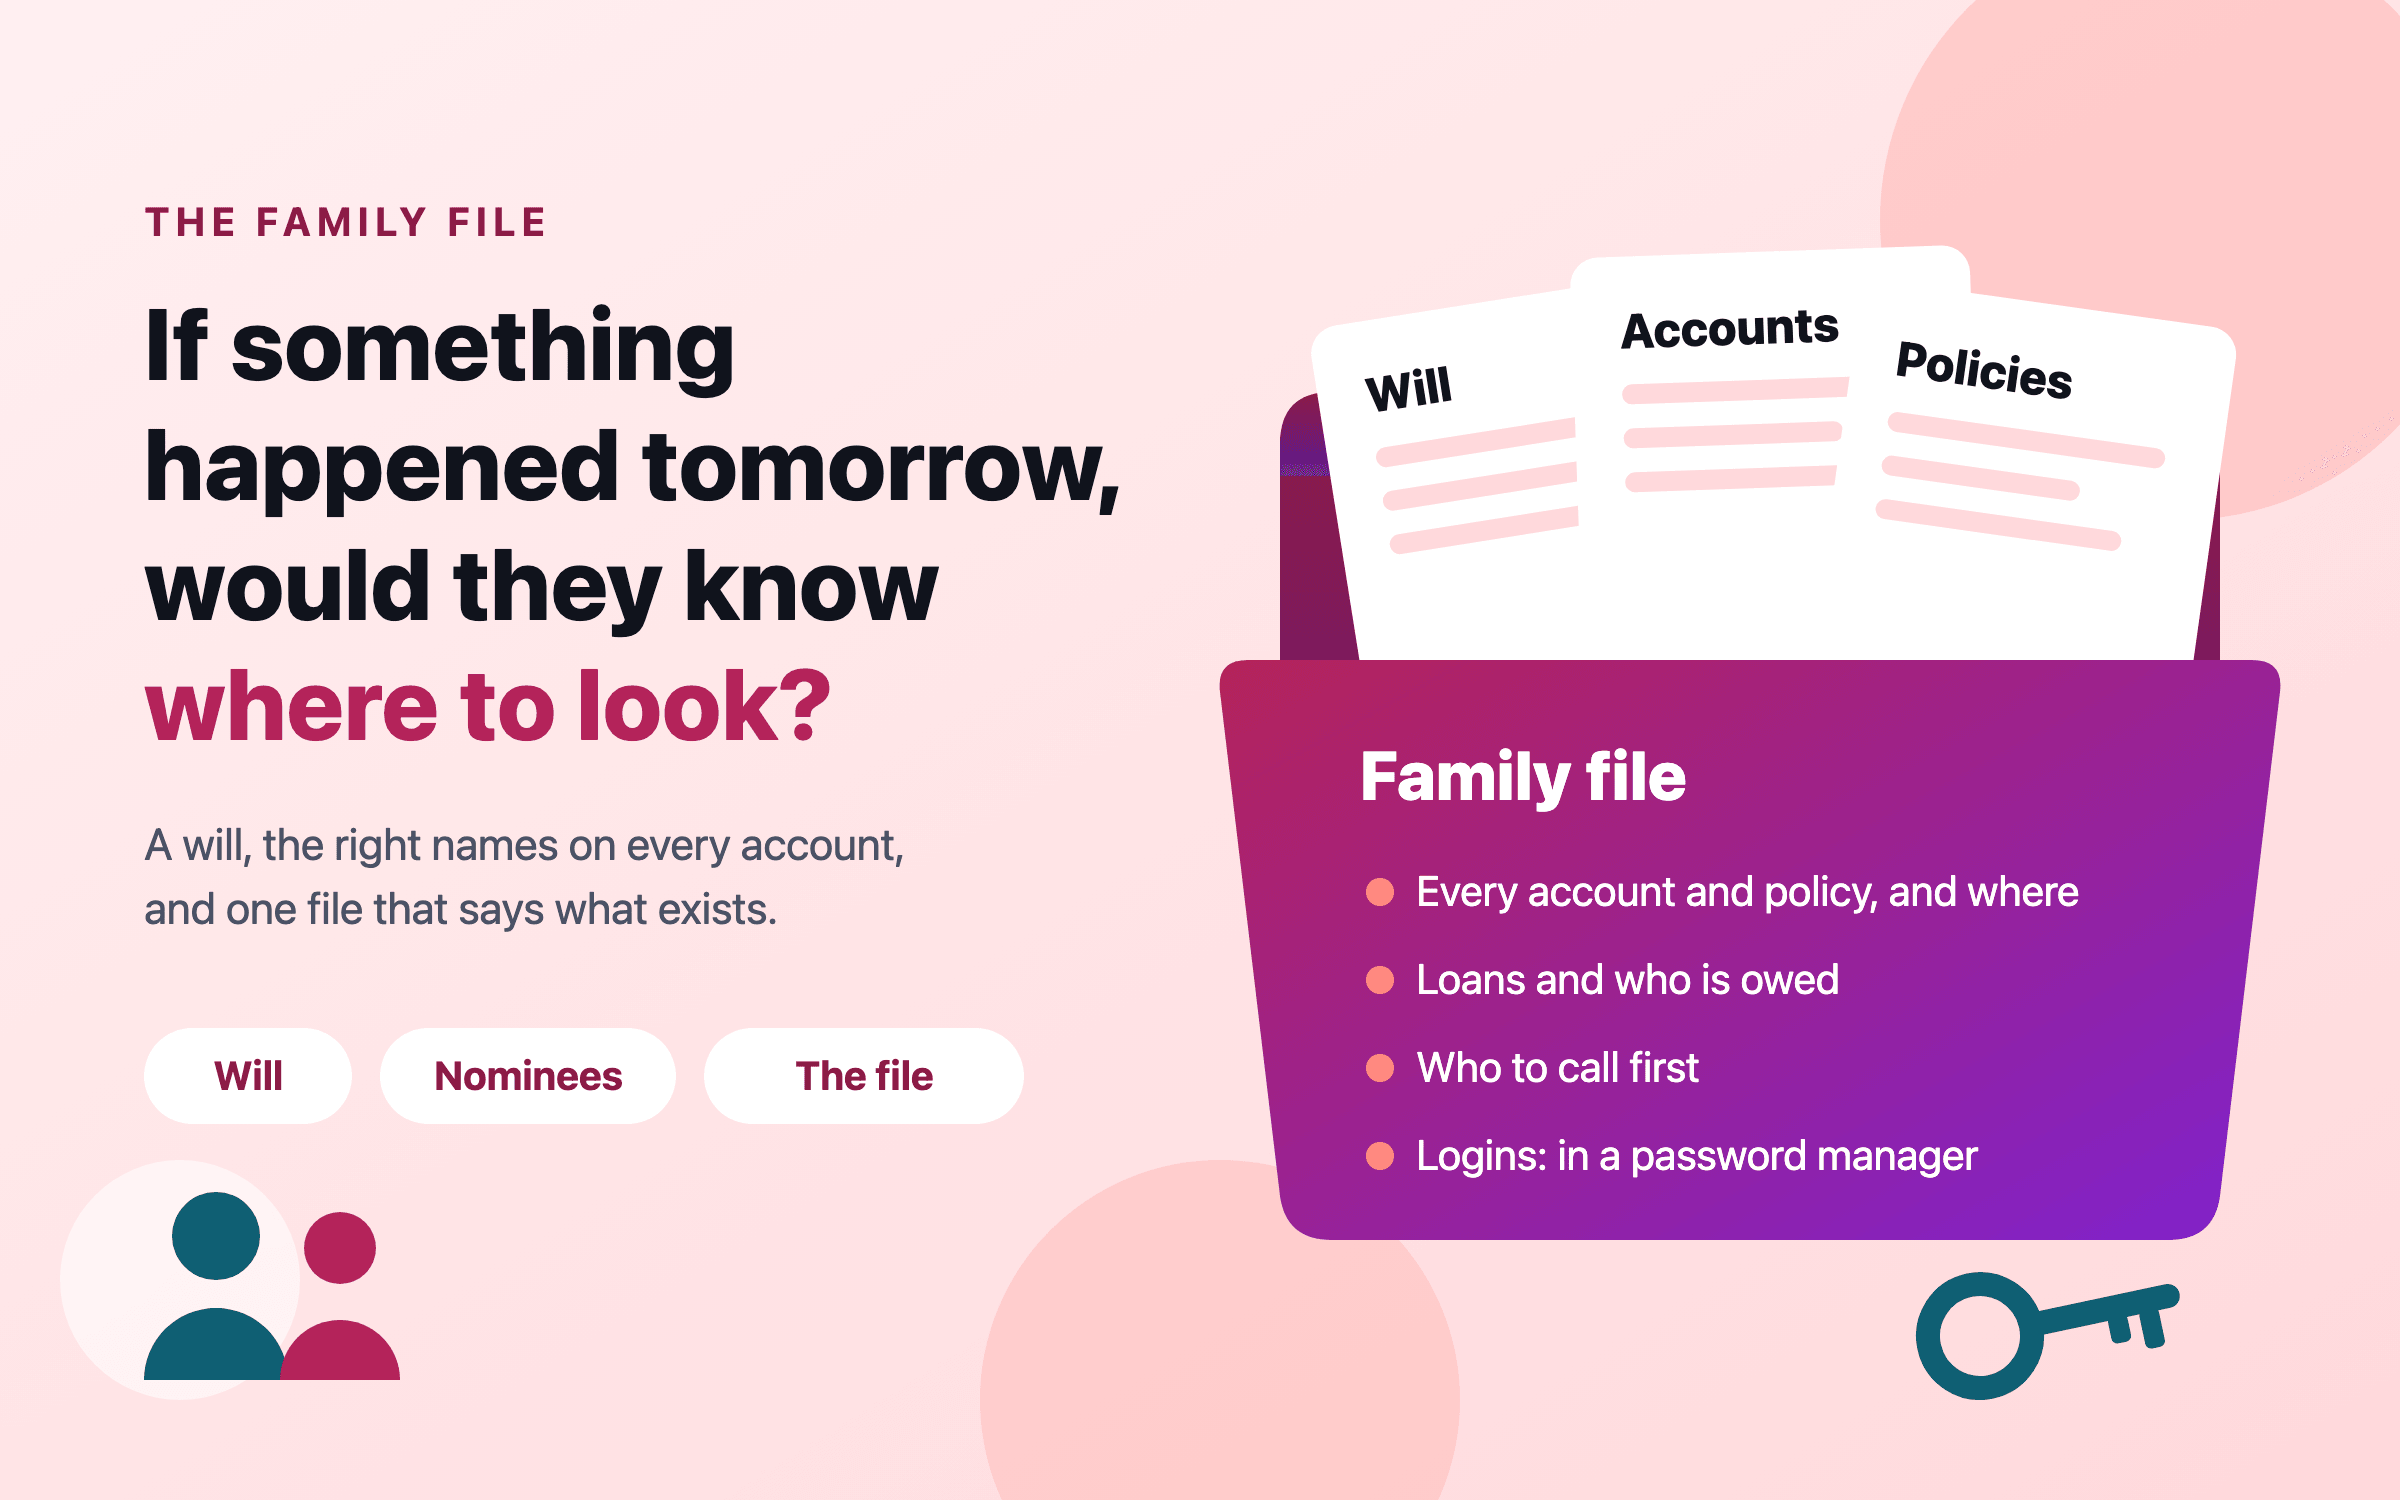
ไม่มีใครสนุกกับการวางแผนเรื่องการตายของตัวเอง นี่คือเหตุผลที่น้อยคนทำจนเสร็จ ทั้งที่งานส่วนใหญ่เป็นแค่งานเอกสาร และส่วนใหญ่ใช้เวลาแค่บ่ายเดียว คือพินัยกรรม ชื่อที่ถูกต้องในแต่ละบัญชี และที่เดียวที่คนที่อยู่ข้างหลังจะดูได้ว่ามีอะไรอยู่บ้าง คู่มือนี้อธิบายว่ามีคนข้ามเรื่องนี้ไปมากแค่ไหนและเพราะอะไร เงินไปตามสามทางอย่างไรเมื่อมีคนเสียชีวิต กฎหมายทำอะไรเมื่อไม่มีพินัยกรรม ขั้นตอนเพิ่มเติมสำหรับครอบครัวที่มีเงินอยู่มากกว่าหนึ่งประเทศ และเช็กลิสต์สำหรับแฟ้มครอบครัว
ผู้ใหญ่ราวครึ่งหนึ่งไม่มีพินัยกรรม
ผลสำรวจในแต่ละประเทศคล้ายกันอย่างน่าทึ่ง Gallup พบว่าผู้ใหญ่ในสหรัฐฯ 46% มีพินัยกรรมในปี 2021 แปลว่า 54% ไม่มี1 ในสหราชอาณาจักร ผู้ใหญ่ 56% บอก Opinium ซึ่งสำรวจให้ Canada Life ในปี 2022 ว่ายังไม่ได้ทำพินัยกรรม2 ในแคนาดา ครึ่งหนึ่งบอกว่าไม่มีพินัยกรรม และอีก 13% มีแต่ไม่เป็นปัจจุบันแล้ว3 การสำรวจของ STEP ในผู้อาศัยในสิงคโปร์พบว่า 56% ไม่มีพินัยกรรม4 และงานศึกษาของ La Trobe University ปี 2026 พบว่าชาวออสเตรเลีย 48% ยังไม่ได้ทำ5 เราไม่พบการสำรวจระดับประเทศที่เชื่อถือได้สำหรับอินเดีย
สัดส่วนผู้ใหญ่ที่ไม่มีพินัยกรรม แยกตามประเทศ จากการสำรวจล่าสุด
เป็นการสำรวจคนละชุดในคนละปี จึงควรเทียบกันแบบคร่าวๆ ตัวเลขแคนาดาไม่รวมอีก 13% ที่พินัยกรรมไม่เป็นปัจจุบัน การสำรวจของสิงคโปร์มีขนาดเล็ก และตัวเลขออสเตรเลียเป็นตามที่รายงานจากงานศึกษาของ La Trobe 4,2,1,3,5ตัวเลขในแผนภูมินี้
อายุอธิบายได้มาก ในการสำรวจของ Gallup ชาวอเมริกันอายุ 65 ปีขึ้นไป 76% มีพินัยกรรม เทียบกับ 36% ของคนอายุ 30 ถึง 49 ปี และ 20% ของคนอายุต่ำกว่า 30 ปี1 ทั้งที่คนวัยสามสิบและสี่สิบคือคนที่มีโอกาสมากที่สุดที่จะมีลูกเล็ก มีสินเชื่อบ้าน และมีคู่ชีวิตที่พึ่งพารายได้ของตัวเอง
สัดส่วนผู้ใหญ่ในสหรัฐฯ ที่มีพินัยกรรม แยกตามอายุ ปี 2021
Gallup พฤษภาคม 2021 ผู้ใหญ่ในสหรัฐฯ 1,016 คน กลุ่มอายุที่มีคนพึ่งพามากที่สุดคือกลุ่มที่มีพินัยกรรมน้อยที่สุด 1ตัวเลขในแผนภูมินี้
เหตุผลที่คนให้เป็นเรื่องธรรมดา ในชาวแคนาดาที่ไม่มีพินัยกรรม 24% บอกว่ายังเด็กเกินกว่าจะต้องมี (ในกลุ่มอายุ 18 ถึง 34 ปีตอบแบบนี้ถึงครึ่งหนึ่ง) และ 16% บอกว่าไม่มีทรัพย์สินอะไรที่ต้องกังวล ส่วนในคนอายุ 55 ปีขึ้นไปที่ไม่มีพินัยกรรม 26% บอกว่าแพงเกินไป3 ทุกข้อเป็นเหตุผลให้ทำพินัยกรรมแบบง่าย ไม่ใช่ให้ข้ามไป พ่อแม่ที่ลูกยังเล็กคือคนที่ต้องมีมากที่สุด กองมรดกขนาดเล็กคือกองที่รับค่าใช้จ่ายทางกฎหมายได้น้อยที่สุด และพินัยกรรมที่ไม่ซับซ้อนมักถูกกว่าการจัดการมรดกที่ไม่มีพินัยกรรมมาก
เงินไปได้สามทาง
พินัยกรรมไม่ได้ควบคุมทุกอย่างที่คุณเป็นเจ้าของ เมื่อมีคนเสียชีวิต แต่ละบัญชี กรมธรรม์ และอสังหาริมทรัพย์จะไปตามหนึ่งในสามทาง และทางแรกที่ใช้ได้มักเป็นทางที่ชนะ
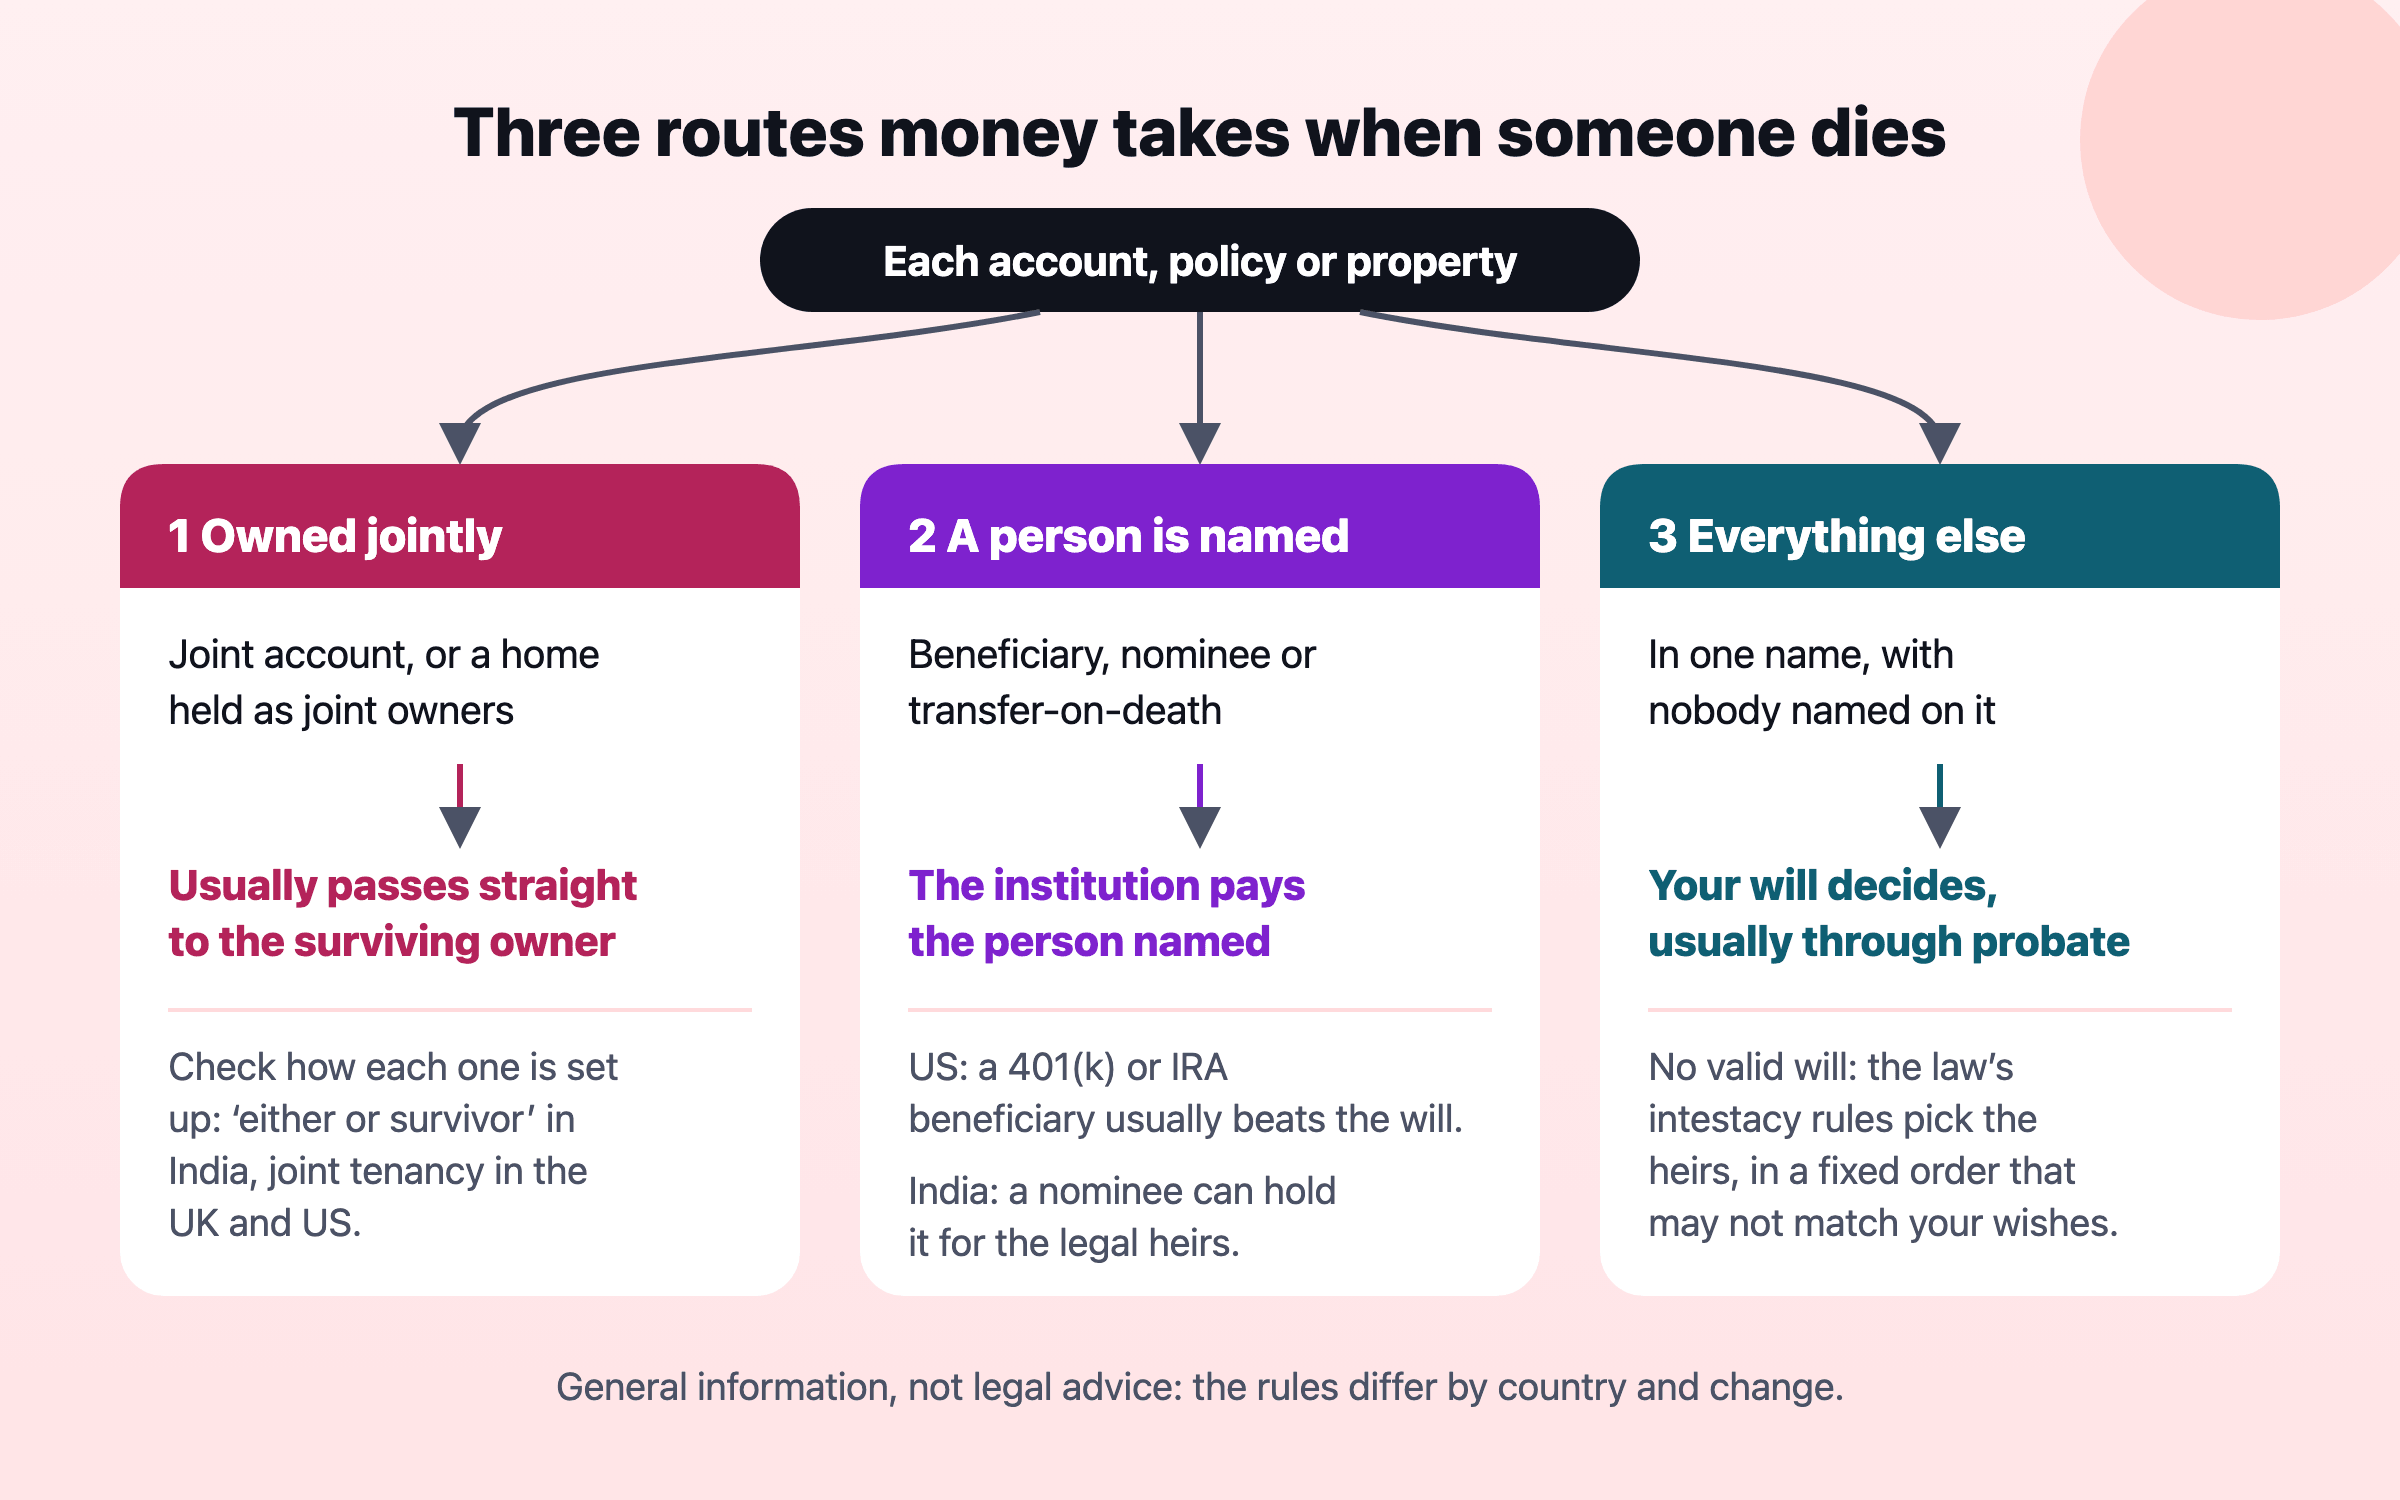 ถือกรรมสิทธิ์ร่วม ระบุชื่อบุคคล หรือพินัยกรรม พินัยกรรมไปถึงได้เฉพาะสิ่งที่สองทางแรกเหลือไว้
- ถือกรรมสิทธิ์ร่วม บัญชีร่วมหรือบ้านที่ถือในฐานะเจ้าของร่วม มักตกไปยังผู้ที่ยังมีชีวิตอยู่โดยไม่ต้องรอการจัดการมรดก
- มีการระบุชื่อบุคคล บำนาญ บัญชีออมเพื่อวัยหยุดทำงาน ประกันชีวิต และในหลายประเทศรวมถึงบัญชีธนาคารและบัญชีลงทุน จะมีผู้รับเงินที่ระบุชื่อ (nominee) หรือผู้รับผลประโยชน์ (beneficiary) สถาบันการเงินจะจ่ายให้คนนั้น
- ทุกอย่างที่เหลือ ผ่านการจัดการมรดก ตามพินัยกรรมถ้ามี และตามลำดับที่กฎหมายกำหนดไว้ถ้าไม่มี
ทางที่สองคือที่ที่ความผิดพลาดซ่อนอยู่มากที่สุด ในสหรัฐฯ FINRA (หน่วยงานกำกับโบรกเกอร์ของสหรัฐฯ) ระบุว่าการระบุผู้รับผลประโยชน์ในบัญชีออมเพื่อวัยหยุดทำงานมักมีผลเหนือคำสั่งในพินัยกรรม และในแผนของนายจ้าง คู่สมรสมักต้องเป็นผู้รับผลประโยชน์หลัก เว้นแต่จะลงนามสละสิทธิ์6 การระบุชื่อเก่าที่ยังเป็นอดีตคู่สมรส หรือพ่อแม่ที่เสียชีวิตไปแล้ว อาจส่งเงินไปในที่ที่พินัยกรรมไม่เคยตั้งใจ
อินเดียทำงานต่างออกไป ผู้รับเงินที่ระบุชื่อช่วยให้ธนาคาร ศูนย์รับฝากหลักทรัพย์ หรือบริษัทจัดการกองทุนปล่อยเงินได้เร็ว แต่ศาลฎีกาวินิจฉัยว่าผู้รับเงินที่ระบุชื่อสำหรับหลักทรัพย์ไม่ใช่เจ้าของโดยเด็ดขาด สิ่งที่คู่ชีวิตของคุณต้องรู้ อธิบายคำวินิจฉัยนั้นไว้ กฎยังเปลี่ยนได้ด้วย หนังสือเวียนของ SEBI (ก.ล.ต. อินเดีย) ลงวันที่ 29 พฤษภาคม 2026 กำหนดให้ระบุผู้รับเงินได้สูงสุด 3 คนสำหรับบัญชี demat (บัญชีหลักทรัพย์อิเล็กทรอนิกส์) และ folio กองทุนรวม ตั้งแต่ 1 กันยายน 2026 ให้การระบุชื่อเป็นทางเลือกสำหรับบัญชีร่วม และแบ่งทรัพย์สินเท่าๆ กันระหว่างผู้รับเงินที่ระบุชื่อถ้าไม่ได้กำหนดสัดส่วนไว้7 ดูการระบุชื่อในแต่ละบัญชีหลังมีการเปลี่ยนแปลงแบบนี้ และให้แน่ใจว่าไปทางเดียวกับพินัยกรรม
เมื่อไม่มีพินัยกรรม
การตายโดยไม่มีพินัยกรรมไม่ได้แปลว่ารัฐจะเอาทุกอย่างไป แต่แปลว่าลำดับตามกฎหมายที่ตายตัวเป็นตัวตัดสิน และลำดับนั้นมักทำให้ครอบครัวประหลาดใจ ตัวอย่างเช่น
- อังกฤษและเวลส์ คู่สมรสหรือคู่ชีวิตที่จดทะเบียน (civil partner) ที่ยังมีชีวิตอยู่และมีลูก ได้ของใช้ส่วนตัว เงินจำนวนคงที่ £322,000 (ตั้งแต่ 26 กรกฎาคม 2023) และครึ่งหนึ่งของส่วนที่เหลือ ลูกๆ แบ่งกันอีกครึ่งหนึ่ง8,9 คู่ชีวิตที่ไม่ได้แต่งงานไม่อยู่ในรายชื่อเลย9
- สิงคโปร์ ตาม Intestate Succession Act คู่สมรสที่มีลูกได้ครึ่งหนึ่งของกองมรดก และลูกๆ แบ่งอีกครึ่งหนึ่งเท่าๆ กัน กฎหมายฉบับนี้ไม่ใช้กับกองมรดกของชาวมุสลิม10
- อาบูดาบี สำหรับชาวต่างชาติที่อาศัยอยู่และเสียชีวิตโดยไม่มีพินัยกรรม กฎที่กรมตุลาการอาบูดาบีประกาศไว้ภายใต้กฎหมายครอบครัวแบบแพ่งของเอมิเรตนี้ ให้คู่สมรสที่ยังมีชีวิตอยู่ได้ครึ่งหนึ่ง และแบ่งอีกครึ่งหนึ่งให้ลูกๆ เท่ากัน โดยไม่แยกลูกชายกับลูกสาว11
- อินเดีย ใครได้รับมรดกขึ้นอยู่กับกฎหมายส่วนบุคคลที่ใช้บังคับ ได้แก่ Hindu Succession Act กฎหมายส่วนบุคคลของชาวมุสลิม หรือ Indian Succession Act และแต่ละฉบับแบ่งกองมรดกต่างกัน
ลองดูกองมรดกสมมติในอังกฤษมูลค่า £500,000 หลังหักหนี้ ของคนที่มีคู่สมรสและลูกสองคนแต่ไม่มีพินัยกรรม คู่สมรสได้ £322,000 บวกครึ่งหนึ่งของ £178,000 ที่เหลือ รวม £411,000 ลูกสองคนแบ่งกัน £89,000 ซึ่งถูกเก็บไว้ให้จนกว่าจะบรรลุนิติภาวะ8,9 นั่นอาจเป็นสิ่งที่ครอบครัวต้องการ แต่ถ้าคู่นี้ไม่ได้แต่งงานกัน หรือตั้งใจจะยกบ้านให้ลูกจากความสัมพันธ์ก่อนหน้า ก็แทบจะไม่ใช่เลย ตามกฎของสิงคโปร์ คู่สมรสจะได้ครึ่งหนึ่ง และลูกแต่ละคนได้หนึ่งในสี่แทน10 กฎแบบนี้คือเหตุผลที่พินัยกรรมสั้นๆ ง่ายๆ คุ้มค่ากว่าเงินที่ต้องจ่ายไปทำ
ครอบครัวที่มีเงินอยู่มากกว่าหนึ่งประเทศ
ผู้อ่านของเราหลายคนหารายได้ในประเทศหนึ่ง และมีบ้าน เงินออม หรือทรัพย์สินของครอบครัวอยู่อีกประเทศหนึ่ง กองมรดกที่ข้ามพรมแดนอาจต้องเจอกฎสองชุด กระบวนการทางศาลสองครั้ง และความล่าช้าสองทาง ข้อควรรู้ในทางปฏิบัติแยกตามพื้นที่
- สหรัฐอาหรับเอมิเรตส์ ผู้อยู่อาศัยที่ไม่ใช่มุสลิมจดทะเบียนพินัยกรรมที่แบ่งทรัพย์สินตามที่ตัวเองเลือกได้ DIFC Courts Wills Service ซึ่งเป็นความร่วมมือของรัฐบาลดูไบกับศาล DIFC มีทั้งพินัยกรรมฉบับเต็ม และฉบับเฉพาะเรื่องสำหรับอสังหาริมทรัพย์ สินทรัพย์ทางการเงิน ส่วนได้เสียในธุรกิจ สินทรัพย์ดิจิทัล และการตั้งผู้ปกครองให้ลูก12 กรมตุลาการอาบูดาบีมีระบบจดทะเบียนของตัวเอง เปิดให้ผู้อยู่อาศัยทุกคนที่ไม่ได้ถือสัญชาติ UAE ไม่ว่าจะนับถือศาสนาใด ค่าธรรมเนียม AED 950 สำหรับพินัยกรรมทั่วไป11
- สหภาพยุโรป โดยทั่วไป กฎหมายของประเทศที่คุณอาศัยอยู่เป็นที่สุดท้ายมักใช้บังคับกับกองมรดกทั้งหมด แต่คุณเลือกให้ใช้กฎหมายของประเทศที่ถือสัญชาติแทนได้ในพินัยกรรม กฎของสหภาพยุโรปไม่ใช้ในเดนมาร์กและไอร์แลนด์13
- อินเดีย สำหรับครอบครัวที่อยู่ต่างประเทศ บ้านและบัญชีในอินเดียมักส่งต่อได้ง่ายที่สุดด้วยพินัยกรรมที่ทำไว้สำหรับทรัพย์สินเหล่านั้นในอินเดีย ควบคู่กับพินัยกรรมในประเทศที่คุณอาศัยอยู่ โดยร่างให้ฉบับหนึ่งไม่ไปยกเลิกอีกฉบับ ปรึกษาทนายความในแต่ละประเทศ
- ทุกที่ อัปเดตการระบุผู้รับเงินและผู้รับผลประโยชน์ในบัญชีทุกประเทศให้เป็นปัจจุบัน และจดแต่ละบัญชีไว้ในแฟ้มครอบครัวพร้อมประเทศที่บัญชีนั้นอยู่
เงินที่ไม่มีใครรู้ว่ามีอยู่ก็หายไปเฉยๆ ในเดือนตุลาคม 2026 Pensions Policy Institute ของสหราชอาณาจักรประเมินว่ามีบัญชีบำนาญที่ถูกลืมราว 3 ล้านบัญชีในสหราชอาณาจักร รวมเงินราว £18.7 พันล้าน14 ในสหรัฐฯ สมาคมของเจ้าหน้าที่ดูแลทรัพย์สินที่ไม่มีผู้มารับของรัฐต่างๆ บอกว่าราว 1 ใน 7 คนมีเงินสดหรือทรัพย์สินที่ยังไม่ได้รับรออยู่15 รายการว่ามีอะไรอยู่บ้างคือการป้องกันที่ถูกที่สุด
แฟ้มครอบครัว เช็กลิสต์
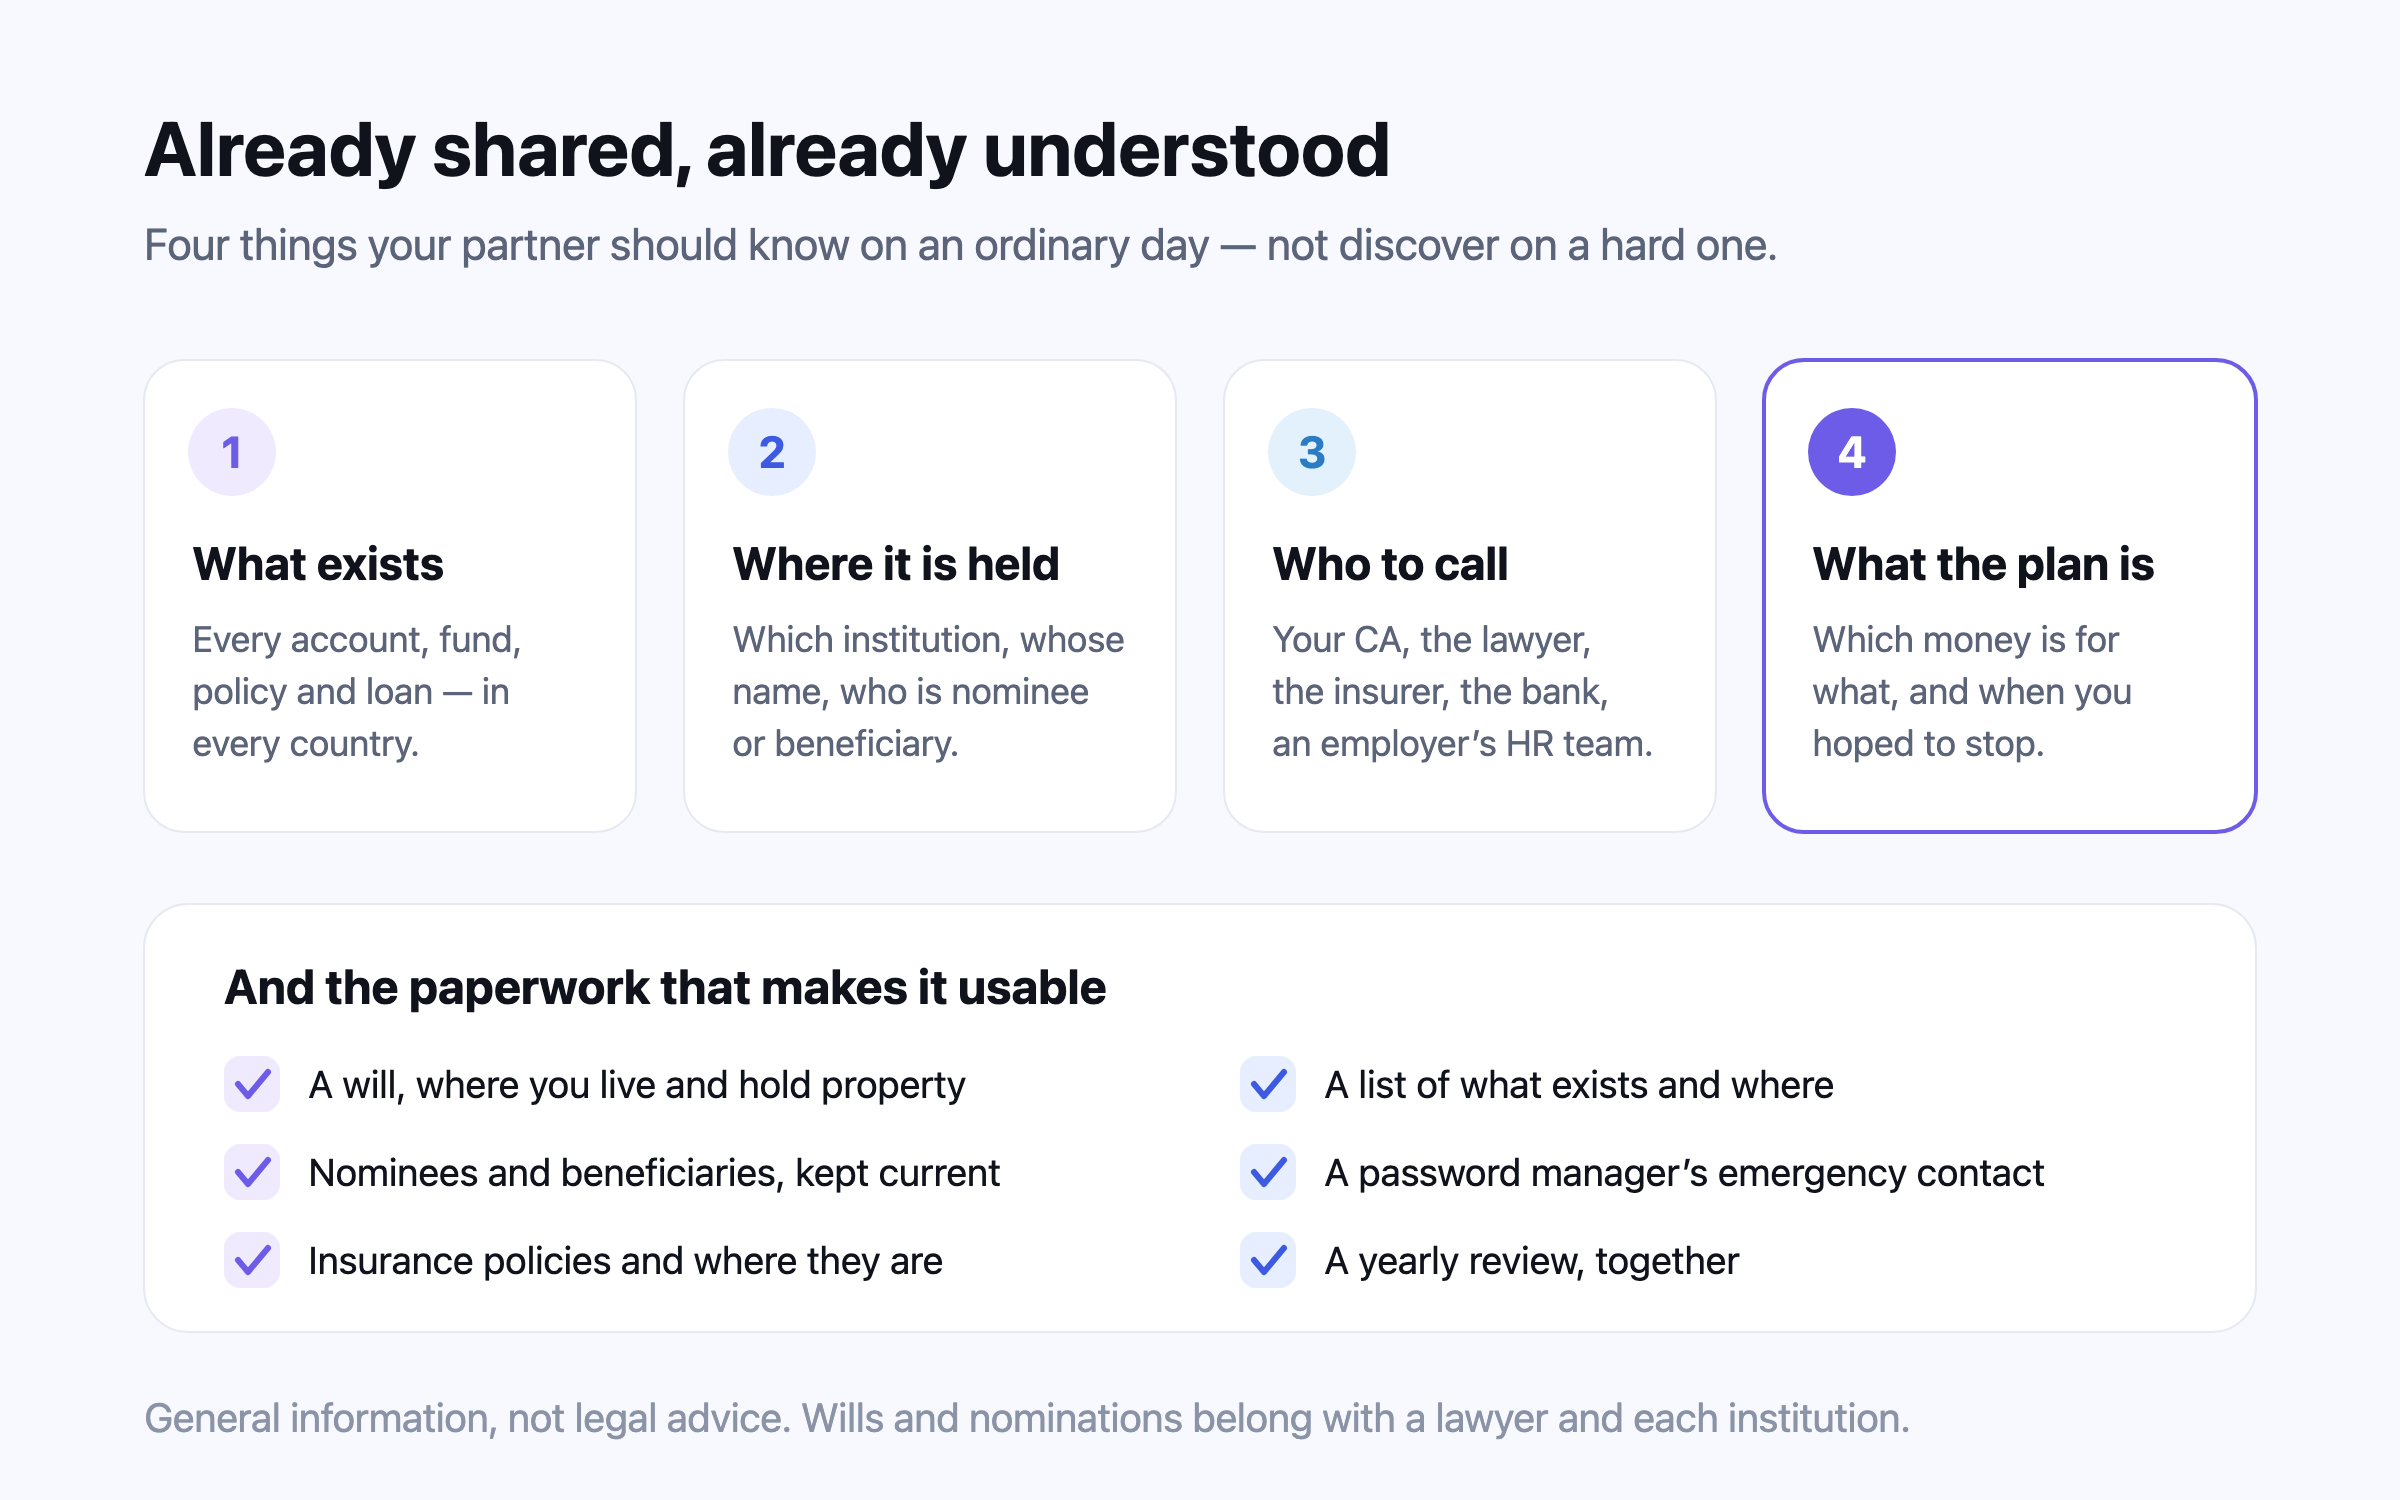
แฟ้มครอบครัวไม่ใช่เอกสารทางกฎหมาย แต่เป็นบันทึกสั้นๆ ที่เก็บไว้ในที่ที่สองคนรู้ เพื่อให้คนที่ต้องรับช่วงชีวิตการเงินของคุณทำต่อได้โดยไม่ต้องสืบหา อย่าใส่เลขบัญชีและรหัสผ่านไว้ในแฟ้ม แฟ้มบอกว่ามีอะไรและอยู่ที่ไหน ส่วนรหัสเข้าระบบอยู่ในแอปจัดการรหัสผ่าน
- ทุกบัญชี ธนาคาร เงินฝาก การลงทุน บัญชีออมเพื่อวัยหยุดทำงาน และกองทุนสำรองเลี้ยงชีพ ในทุกประเทศ ระบุสถาบัน ประเภท ชื่อเจ้าของ และใครถูกระบุชื่อไว้
- ประกัน กรมธรรม์ประกันชีวิต สุขภาพ และทรัพย์สิน ระบุบริษัทประกัน เลขกรมธรรม์ และแต่ละกรมธรรม์จ่ายเงินคุ้มครองประมาณเท่าไร
- อสังหาริมทรัพย์ โฉนดอยู่ที่ไหน และบ้านแต่ละหลังถือร่วมกันหรือถือคนเดียว
- หนี้ที่มี สินเชื่อบ้าน เงินกู้ บัตรเครดิต และการค้ำประกันที่เคยให้ไว้กับคนอื่น
- พินัยกรรม และที่เก็บต้นฉบับที่ลงนามแล้ว พร้อมชื่อผู้จัดการมรดก
- ต้องโทรหาใคร ทนายความ นักบัญชี ฝ่ายสวัสดิการของนายจ้าง และตัวแทนประกัน
- การเข้าถึงข้อมูลดิจิทัล แอปจัดการรหัสผ่านที่ตั้งผู้ติดต่อกรณีฉุกเฉินไว้ และการตั้งค่าบัญชีหลังเสียชีวิตที่โทรศัพท์และอีเมลมีให้ ตัวอย่างเช่น Apple ให้คุณตั้ง Legacy Contact (ผู้ติดต่อรับข้อมูลหลังเสียชีวิต) ที่เข้าถึงข้อมูลบางส่วนในบัญชีได้หลังคุณเสียชีวิต16
- บันทึกความตั้งใจ เงินแต่ละก้อนมีไว้เพื่ออะไร การศึกษาของลูก เงินสำรองฉุกเฉิน และเงินออมระยะยาวที่ไม่ควรแตะในปีที่แย่
ทบทวนปีละครั้ง และหลังการแต่งงาน มีลูก หย่าร้าง ย้ายบ้าน หรือเปิดบัญชีใหม่ทุกครั้ง ความผิดพลาดที่พบบ่อยที่สุดไม่ใช่การไม่มีพินัยกรรม แต่คือพินัยกรรมและการระบุชื่อที่ถูกต้องเมื่อสิบปีก่อน
Nivritee ช่วยได้อย่างไร
Nivritee ไม่ได้เขียนพินัยกรรม ไม่ได้เก็บเอกสาร และไม่ได้เก็บรหัสผ่าน สิ่งเหล่านั้นควรอยู่กับทนายความ กับแต่ละสถาบัน และในแอปจัดการรหัสผ่าน สิ่งที่ Nivritee เก็บคืออีกครึ่งหนึ่งของแฟ้มครอบครัว คือมีอะไรอยู่บ้าง อยู่ที่ไหน และมีไว้เพื่ออะไร
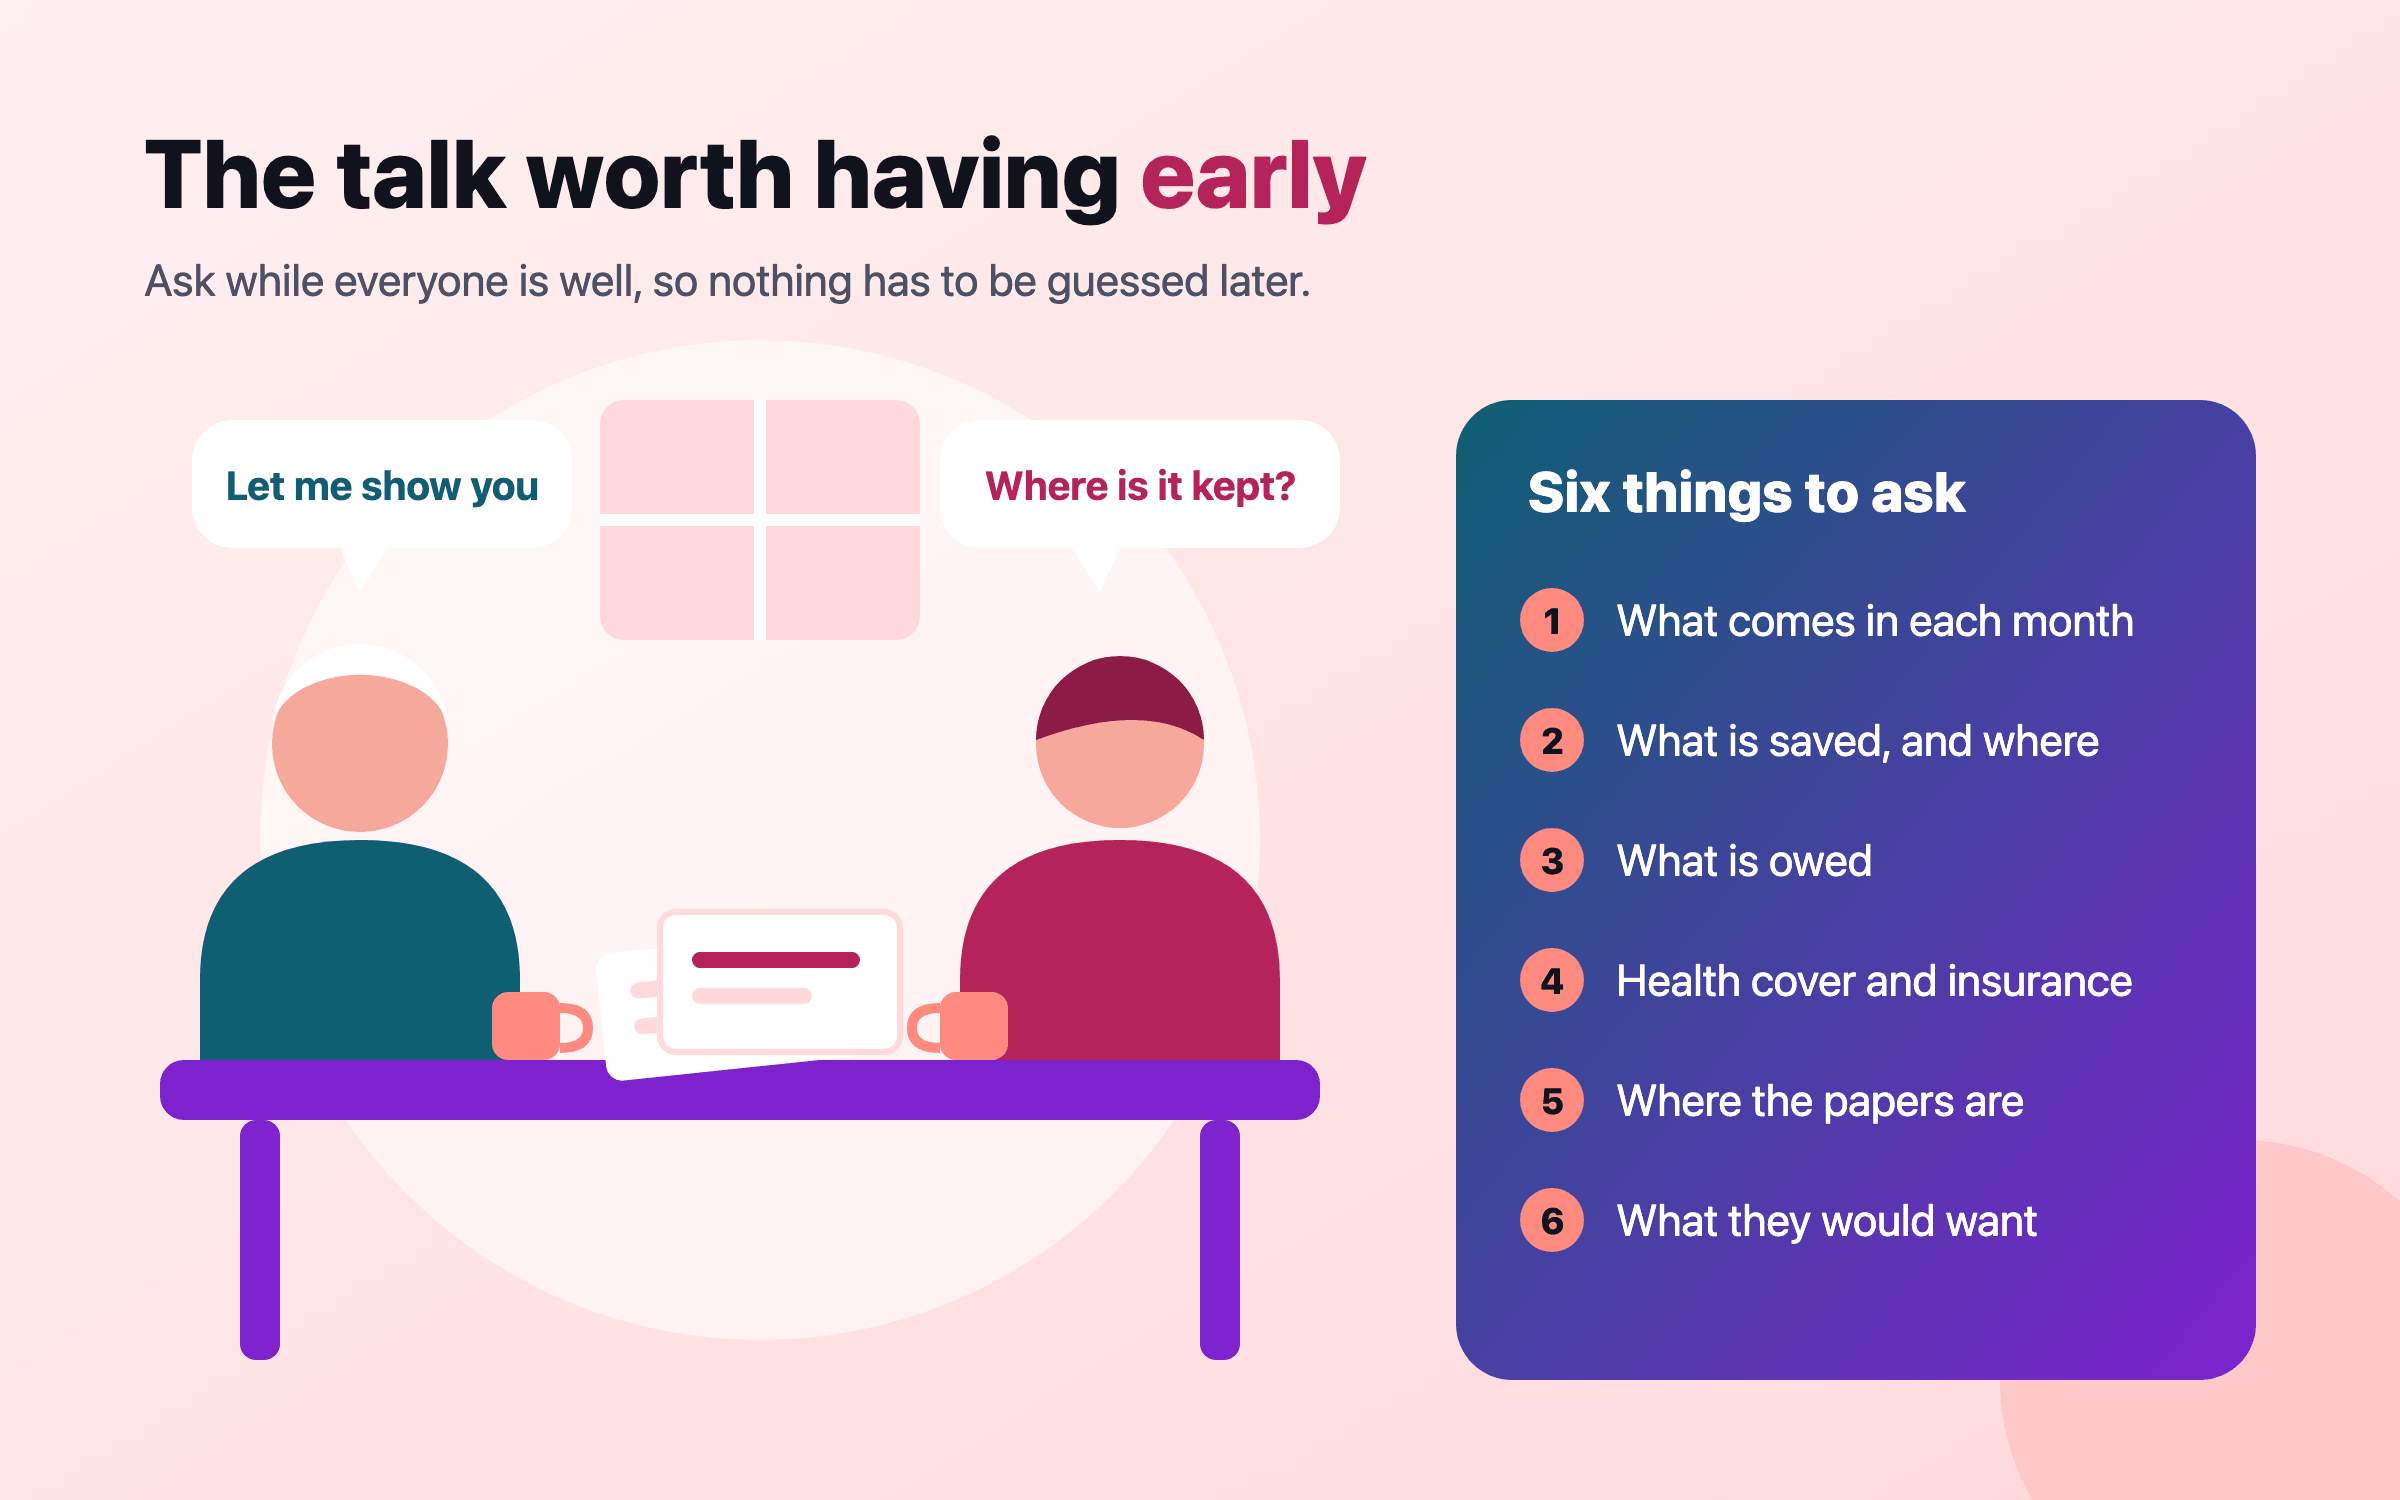
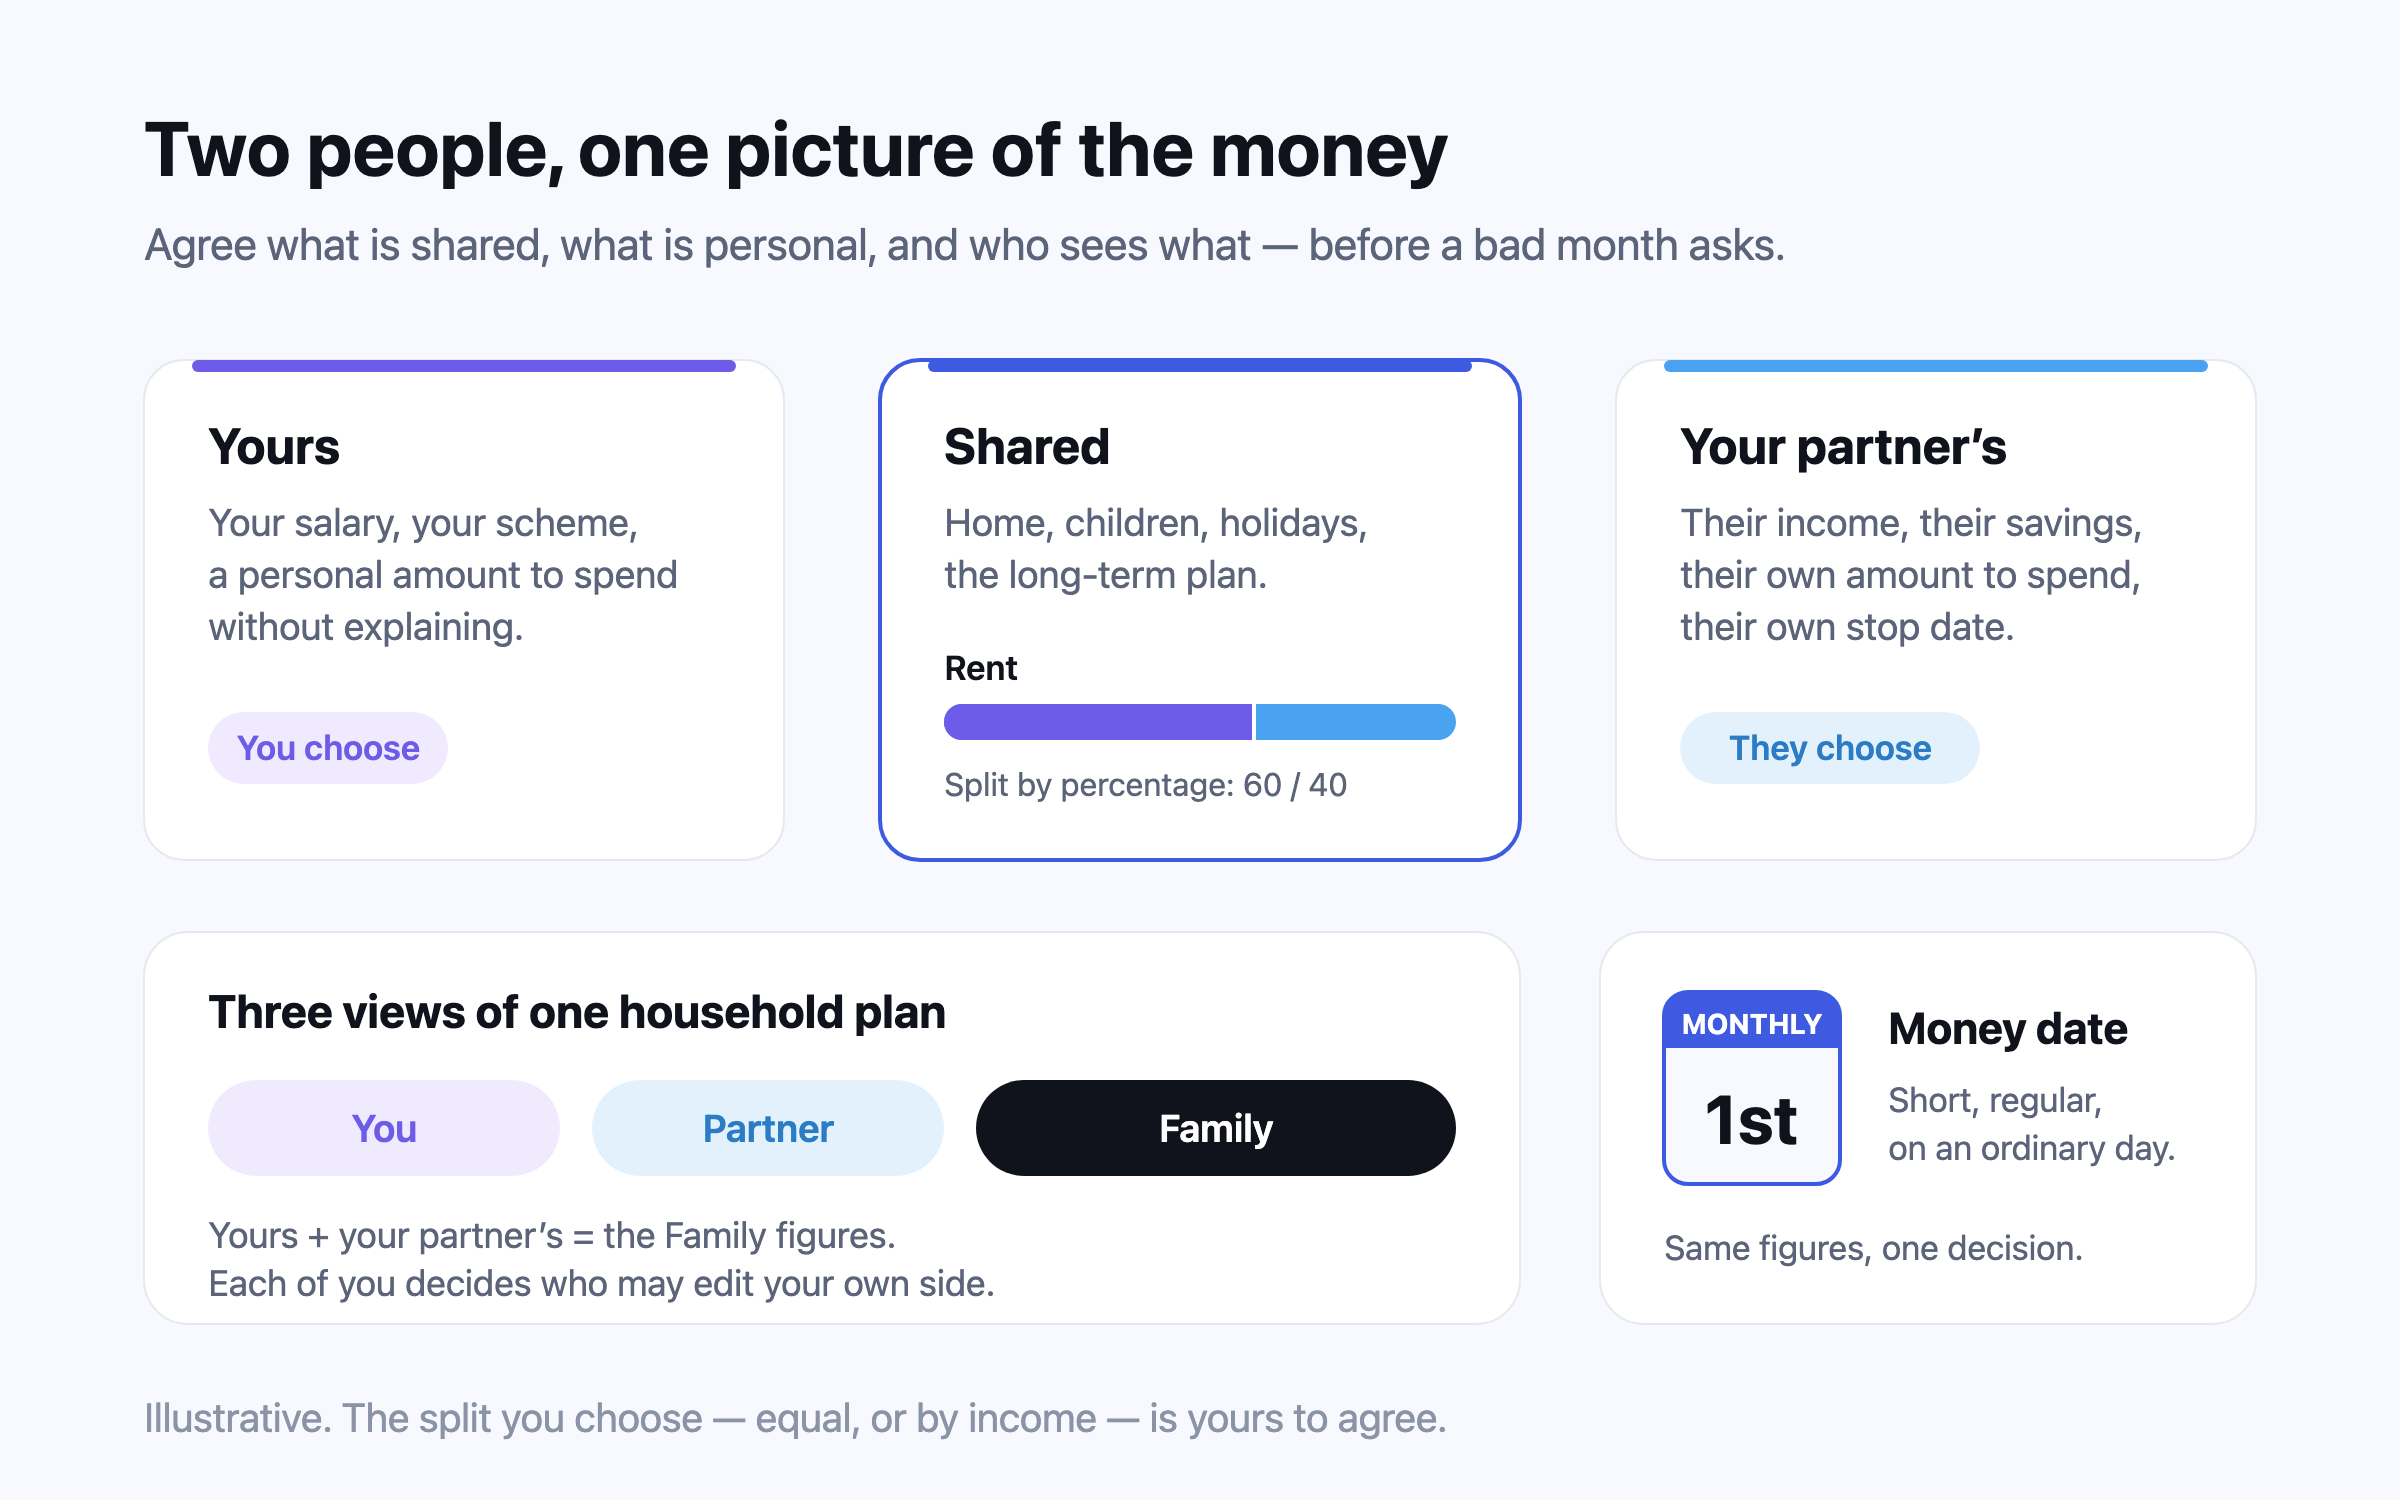
อ่านต่อ คุยเรื่องเงินกับพ่อแม่ที่อายุมากขึ้น คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร และย้ายกลับไทย: เช็กลิสต์เรื่องเงินสำหรับคนไทยที่ทำงานต่างประเทศ