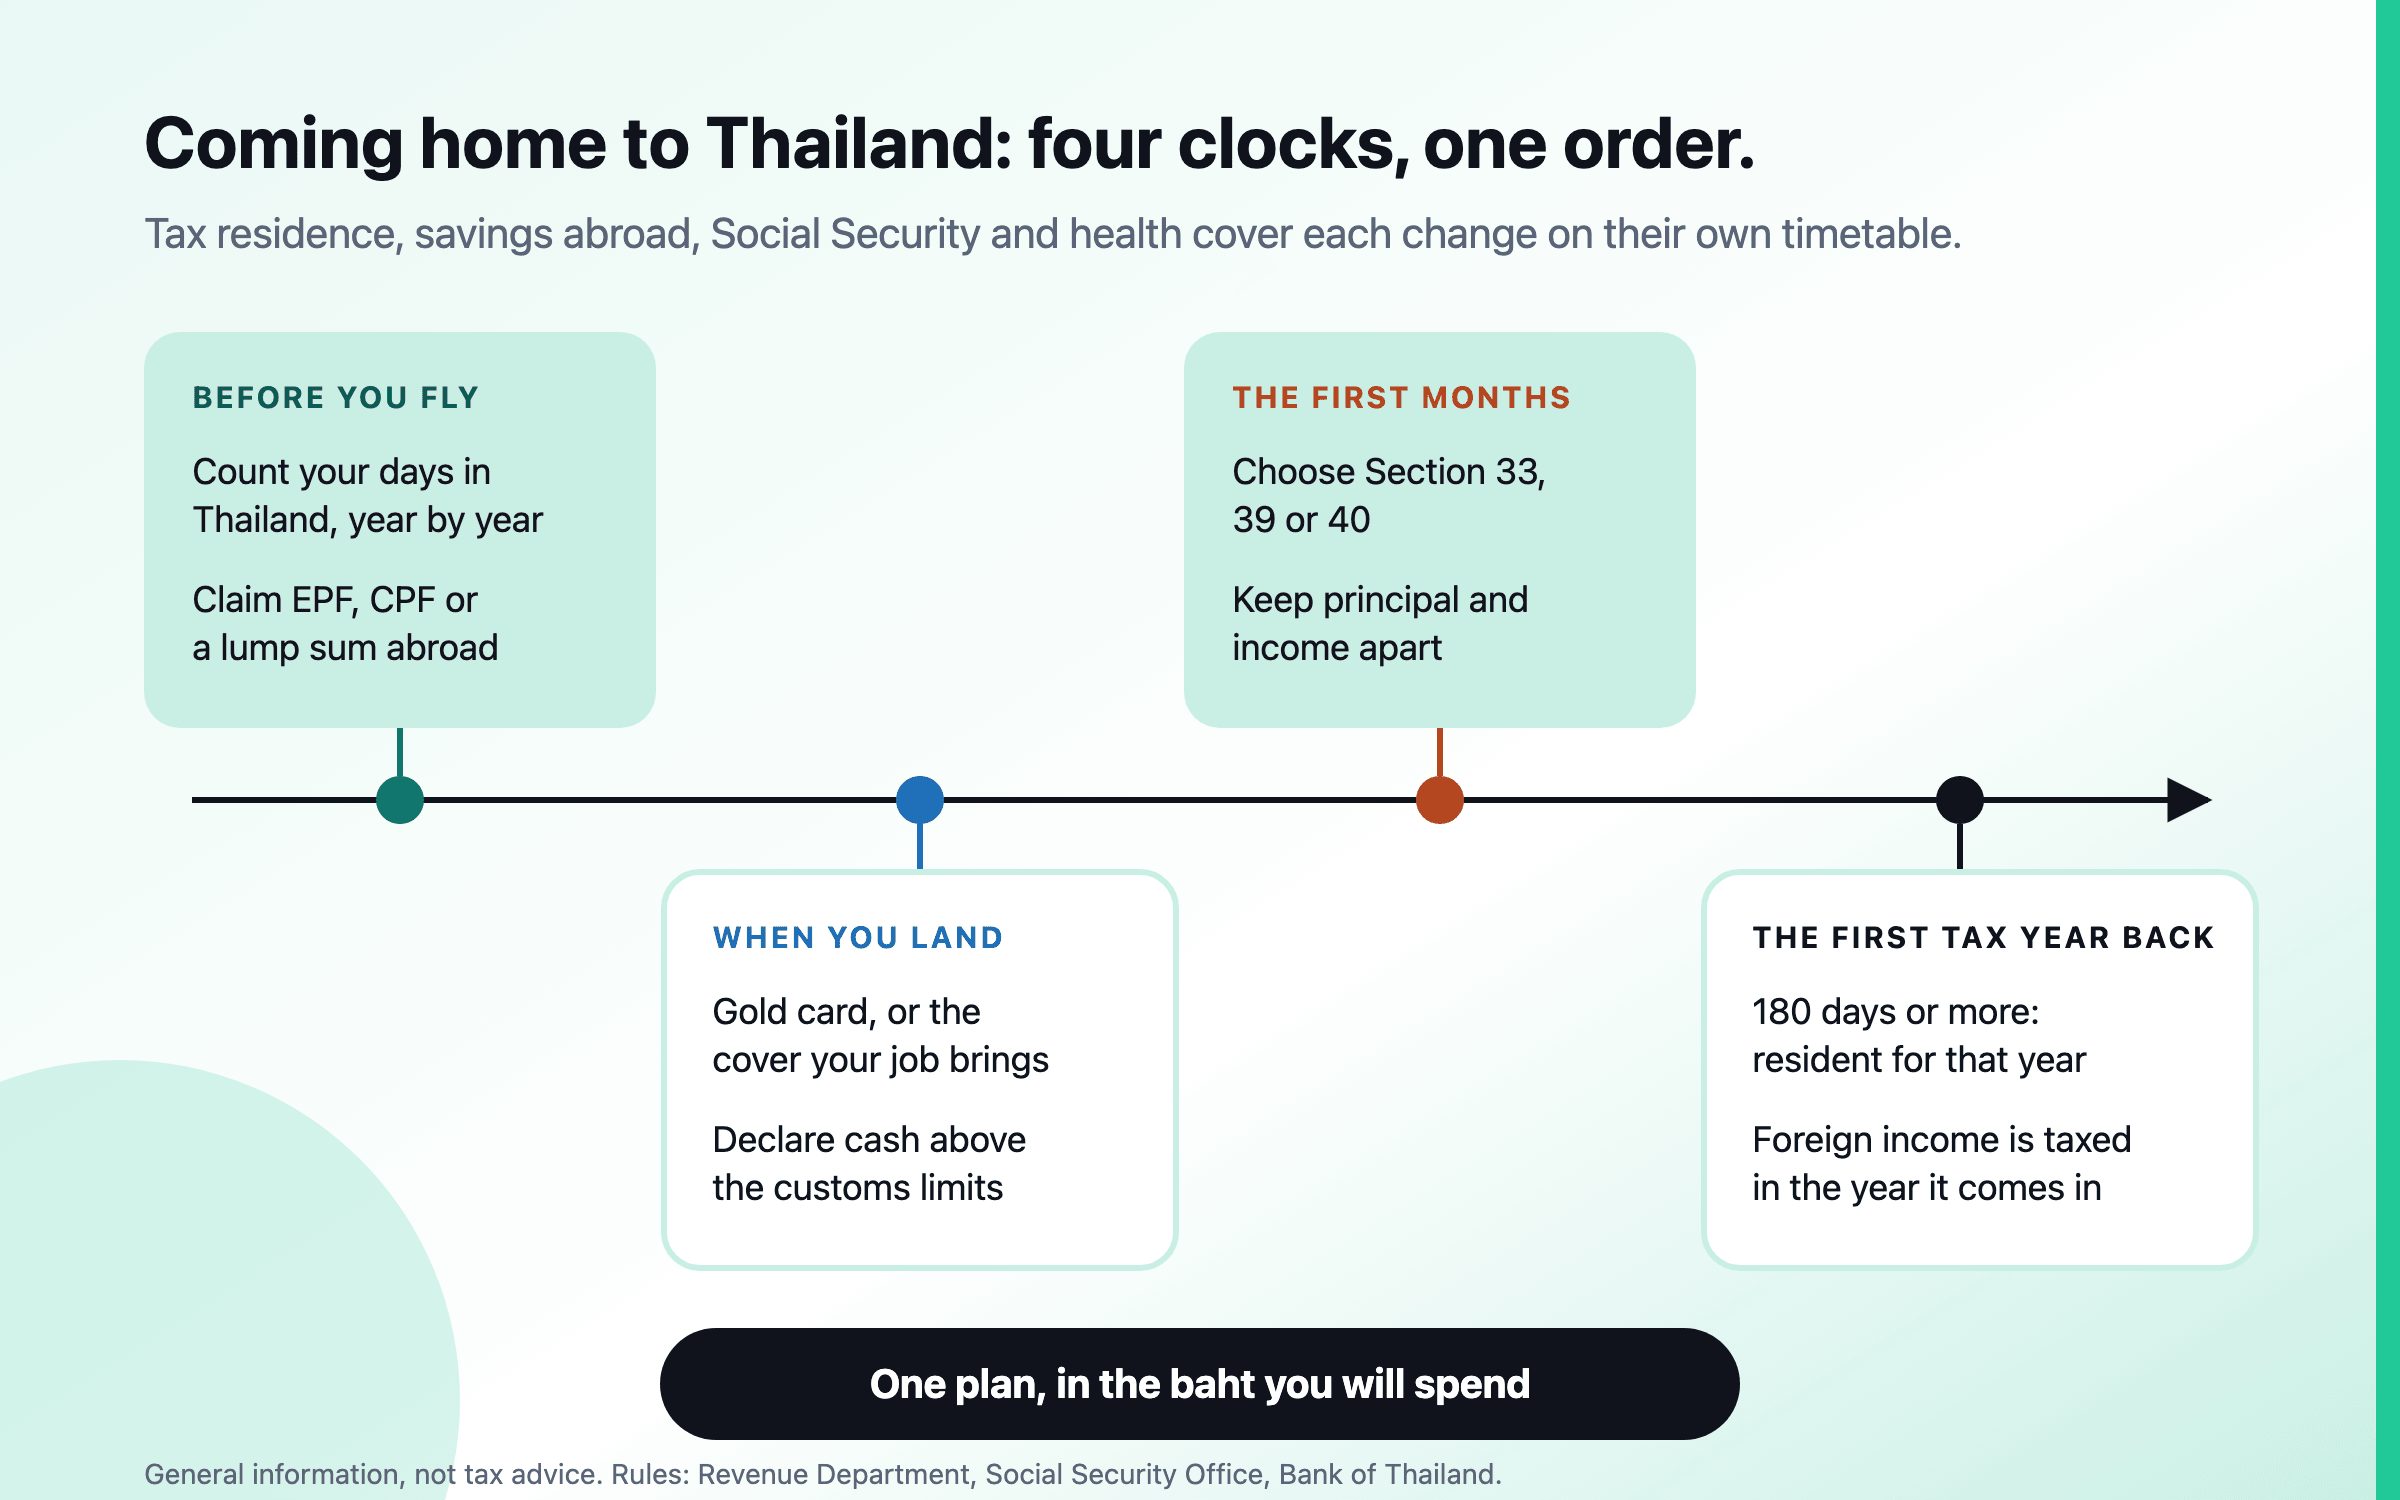
การย้ายกลับบ้านคือการเปลี่ยนแปลงหลายเรื่องที่มีกำหนดเวลาต่างกัน ถิ่นที่อยู่ทางภาษีนับจากจำนวนวัน 180 วันในแต่ละปีปฏิทิน และตั้งแต่ปี 2024 เงินได้จากต่างประเทศที่นำเข้ามาอาจต้องเสียภาษี แต่เงินออมจากปีที่คุณใช้ชีวิตอยู่ต่างประเทศไม่ต้องเสีย กองทุนในต่างประเทศ ประกันสังคมไทย และสิทธิรักษาพยาบาลต่างต้องจัดการเป็นขั้นของตัวเอง เช็กลิสต์นี้สรุปกฎจากแหล่งข้อมูลทางการ ส่วนจะใช้กับคุณอย่างไรขึ้นกับสถานการณ์ของแต่ละคน
คนไทยทำงานอยู่ทั่วภูมิภาค ทั้งในมาเลเซียและสิงคโปร์ ญี่ปุ่นและไต้หวัน และประเทศอ่าวอาหรับ และส่วนใหญ่ตั้งใจจะกลับบ้าน เมื่อถึงเวลานั้น การย้ายเป็นเรื่องของครอบครัวก่อน แล้วจึงเป็นเรื่องเอกสาร แต่เรื่องเอกสารก็มีลำดับของมัน ถิ่นที่อยู่ทางภาษี เงินที่อยู่ในต่างประเทศ กองทุนออมในประเทศที่คุณจากมา ประกันสังคมไทย และสิทธิรักษาพยาบาล ต่างเปลี่ยนไปตามกำหนดเวลาของตัวเอง และถ้าทำผิดลำดับอาจเสียภาษี เสียสิทธิประโยชน์ หรือขาดความคุ้มครอง บทความนี้สรุปกฎเบื้องหลังแต่ละขั้นจากแหล่งข้อมูลทางการ เป็นข้อมูลทั่วไป ไม่ใช่คำแนะนำด้านภาษี กฎเปลี่ยนได้ และจะใช้กับคุณอย่างไรขึ้นกับประวัติของคุณเอง จึงควรยืนยันเรื่องภาษีกับกรมสรรพากรหรือผู้เชี่ยวชาญด้านภาษี
ถิ่นที่อยู่ทางภาษี: การนับ 180 วัน
ไทยตัดสินว่าคุณเป็นผู้มีถิ่นที่อยู่ทางภาษีหรือไม่ทีละปีปฏิทิน และเกณฑ์คือจำนวนวัน ไม่ใช่สัญชาติหรือแผนของคุณ คำถาม–คำตอบของกรมสรรพากรเรื่องนี้ระบุว่า คุณเป็นผู้อยู่ในประเทศไทยในปีนั้นถ้าอยู่ในไทยตั้งแต่ 180 วันขึ้นไประหว่างวันที่ 1 มกราคมถึง 31 ธันวาคม จะอยู่ครั้งเดียวต่อเนื่องหรือหลายครั้งรวมกันก็ได้ และไม่ว่าคุณจะมีสัญชาติใด1 แต่ละปีนับแยกกัน ในตัวอย่างของกรมสรรพากรเอง คนที่อยู่ในไทยติดต่อกัน 250 วัน โดย 100 วันอยู่ในปีหนึ่ง และอีก 150 วันอยู่ในปีถัดไป ไม่ได้เป็นผู้อยู่ในประเทศไทยในปีใดเลย1
วันที่คุณเดินทางถึงจึงสำคัญ ถ้ากลับมาต้นปี ก็น่าจะอยู่ครบ 180 วันในปีนั้น ถ้ากลับมาปลายปี ปีแรกนั้นอาจไม่นับเลย เก็บบันทึกการเข้าออกประเทศทุกครั้งของแต่ละปีไว้ เพราะตราประทับในหนังสือเดินทางอาจลบเลือน และคุณเป็นคนที่ต้องพิสูจน์จำนวนวันเอง
เงินได้จากต่างประเทศ: กฎปี 2024
กฎที่สำคัญที่สุดสำหรับคนไทยที่กลับบ้านเพิ่งเริ่มใช้ได้ไม่นาน คำสั่งกรมสรรพากรที่ ป.161/2566 ลงวันที่ 15 กันยายน 2023 กำหนดว่าผู้อยู่ในประเทศไทยที่มีเงินได้จากหน้าที่งาน กิจการ หรือทรัพย์สินในต่างประเทศ ต้องนำเงินได้นั้นมารวมคำนวณภาษีในปีที่นำเข้ามาในประเทศไทย ไม่ว่าจะเป็นปีใด และยกเลิกหนังสือตอบข้อหารือหรือทางปฏิบัติเดิมที่ขัดหรือแย้งกับคำสั่งนี้2 คำสั่งนี้ใช้กับเงินได้ที่นำเข้ามาตั้งแต่วันที่ 1 มกราคม 2024 และ คำสั่งที่ ป.162/2566 ลงวันที่ 20 พฤศจิกายน 2023 ยกเว้นเงินได้ที่เกิดขึ้นก่อนวันนั้น2
คำถาม–คำตอบของกรมสรรพากรอ่านกฎนี้เป็นสองเงื่อนไข ซึ่งต้องครบทั้งสองข้อจึงต้องเสียภาษี ข้อแรก เงินได้เกิดขึ้นตั้งแต่วันที่ 1 มกราคม 2024 ในปีที่คุณอยู่ในประเทศไทยตั้งแต่ 180 วันขึ้นไป ข้อสอง คุณนำเงินได้นั้นเข้ามาในประเทศไทยในปีนั้นหรือปีใดก็ตามหลังจากนั้น1 สำหรับคนที่เคยใช้ชีวิตอยู่ต่างประเทศ คำตอบที่สำคัญที่สุดอีกข้อคือเรื่องเงินสะสม ตัวอย่างของกรมสรรพากรเองคือคนสัญชาติไทยที่ย้ายไปอยู่จีนในปี 2007 และกลับมาอยู่ไทยถาวรในปี 2024 โดยนำเงินสะสมทั้งหมดจากกิจการที่นั่นกลับมาด้วย เธอไม่ต้องเสียภาษีจากเงินนั้น เพราะเงินสะสมนั้นมาจากเงินได้ที่เกิดในปีที่เธอไม่ได้เป็นผู้อยู่ในประเทศไทย1
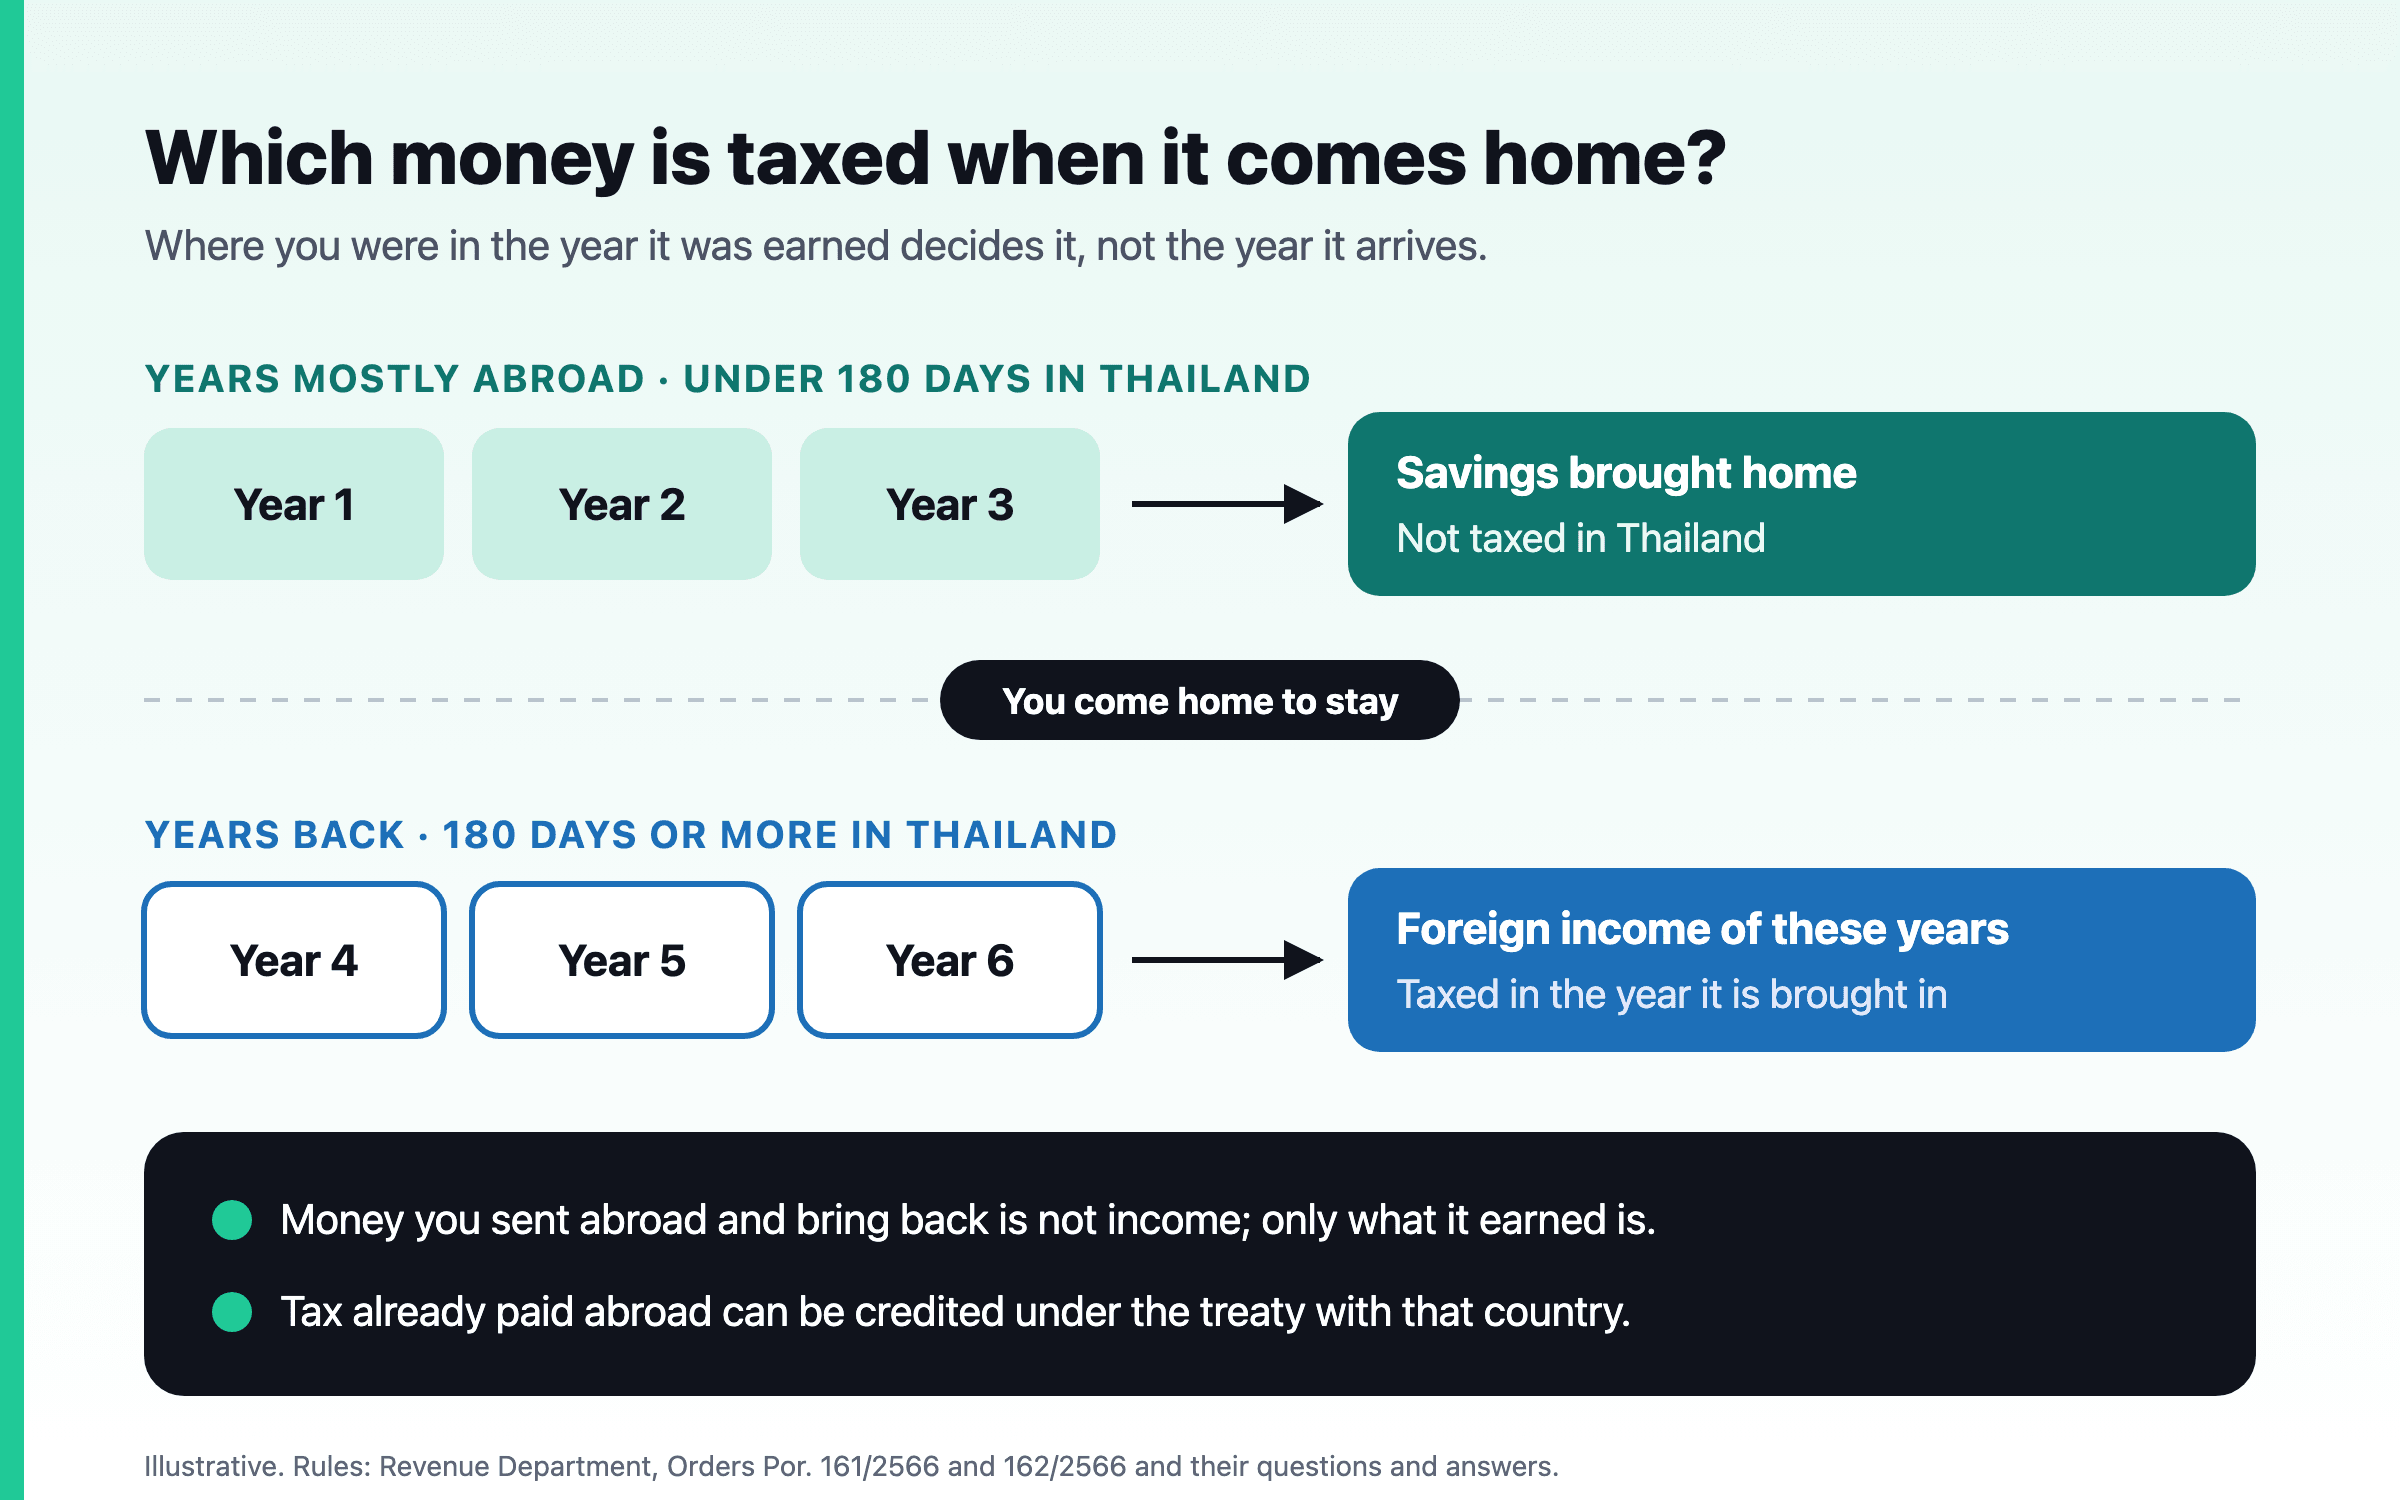 ภาพประกอบ: สองเงื่อนไขในคำถาม–คำตอบของกรมสรรพากร สิ่งที่ตัดสินคือคุณอยู่ที่ไหนในปีที่หาเงินนั้นได้ ไม่ใช่ปีที่เงินเข้ามา
- เงินต้นไม่ใช่เงินได้ เงินที่คุณส่งออกไปต่างประเทศแล้วนำกลับมาไม่ใช่เงินได้ มีแต่ผลตอบแทนที่เงินนั้นทำได้ ดอกเบี้ยเงินฝากในต่างประเทศนับเป็นเงินได้ และนับเฉพาะดอกเบี้ย1
- การนำเข้ามาหมายถึงทุกช่องทาง ทั้งโอนผ่านบัญชีธนาคาร โอนออนไลน์ หรือพกติดตัวเข้ามา1
- อัตราแลกเปลี่ยนคืออัตรา ณ วันที่ นำเงินได้เข้ามาในประเทศไทย1
- คุณเป็นคนแยกเองว่าส่วนไหนเป็นอะไร ถ้าเงินที่โอนเข้ามามีทั้งเงินต้นและผลตอบแทนปนกัน กรมสรรพากรให้ผู้เสียภาษีประเมินตนเองตามข้อเท็จจริง จึงควรเก็บรายการเดินบัญชีที่แสดงว่าส่งเงินไปเท่าไร เงินนั้นได้ผลตอบแทนเท่าไร และเมื่อไร1
- ภาษีที่จ่ายในต่างประเทศนำมาเครดิตได้ ผู้อยู่ในประเทศไทยนำภาษีต่างประเทศมาเครดิตกับภาษีไทยของเงินได้ก้อนเดียวกันได้ตามอนุสัญญาภาษีซ้อนกับประเทศนั้น1 แผ่นพับเรื่องเงินได้จากต่างประเทศของกรมสรรพากร ซึ่งเขียนสำหรับชาวต่างชาติที่อาศัยในไทยภายใต้มาตราเดียวกันของประมวลรัษฎากร ระบุว่าเครดิตต้องไม่เกินภาษีไทยของเงินได้นั้น ให้ใช้หนังสือรับรองการชำระภาษีจากหน่วยงานภาษีต่างประเทศเป็นหลักฐาน และขอเอกสารเป็นภาษาอังกฤษหรือภาษาไทย3
กองทุนออมในประเทศที่คุณจากมา
ประเทศส่วนใหญ่ที่คนไทยไปทำงานมีกองทุนออมหรือบำนาญภาคบังคับ และแต่ละแห่งมีกฎของตัวเองสำหรับสมาชิกที่ออกไปอย่างถาวร ควรหาข้อมูลก่อนวันทำงานวันสุดท้าย เพราะหลายแห่งต้องใช้เอกสารจากนายจ้างหรือจากหน่วยงานตรวจคนเข้าเมือง หรือต้องยื่นขอภายในกำหนดเวลา
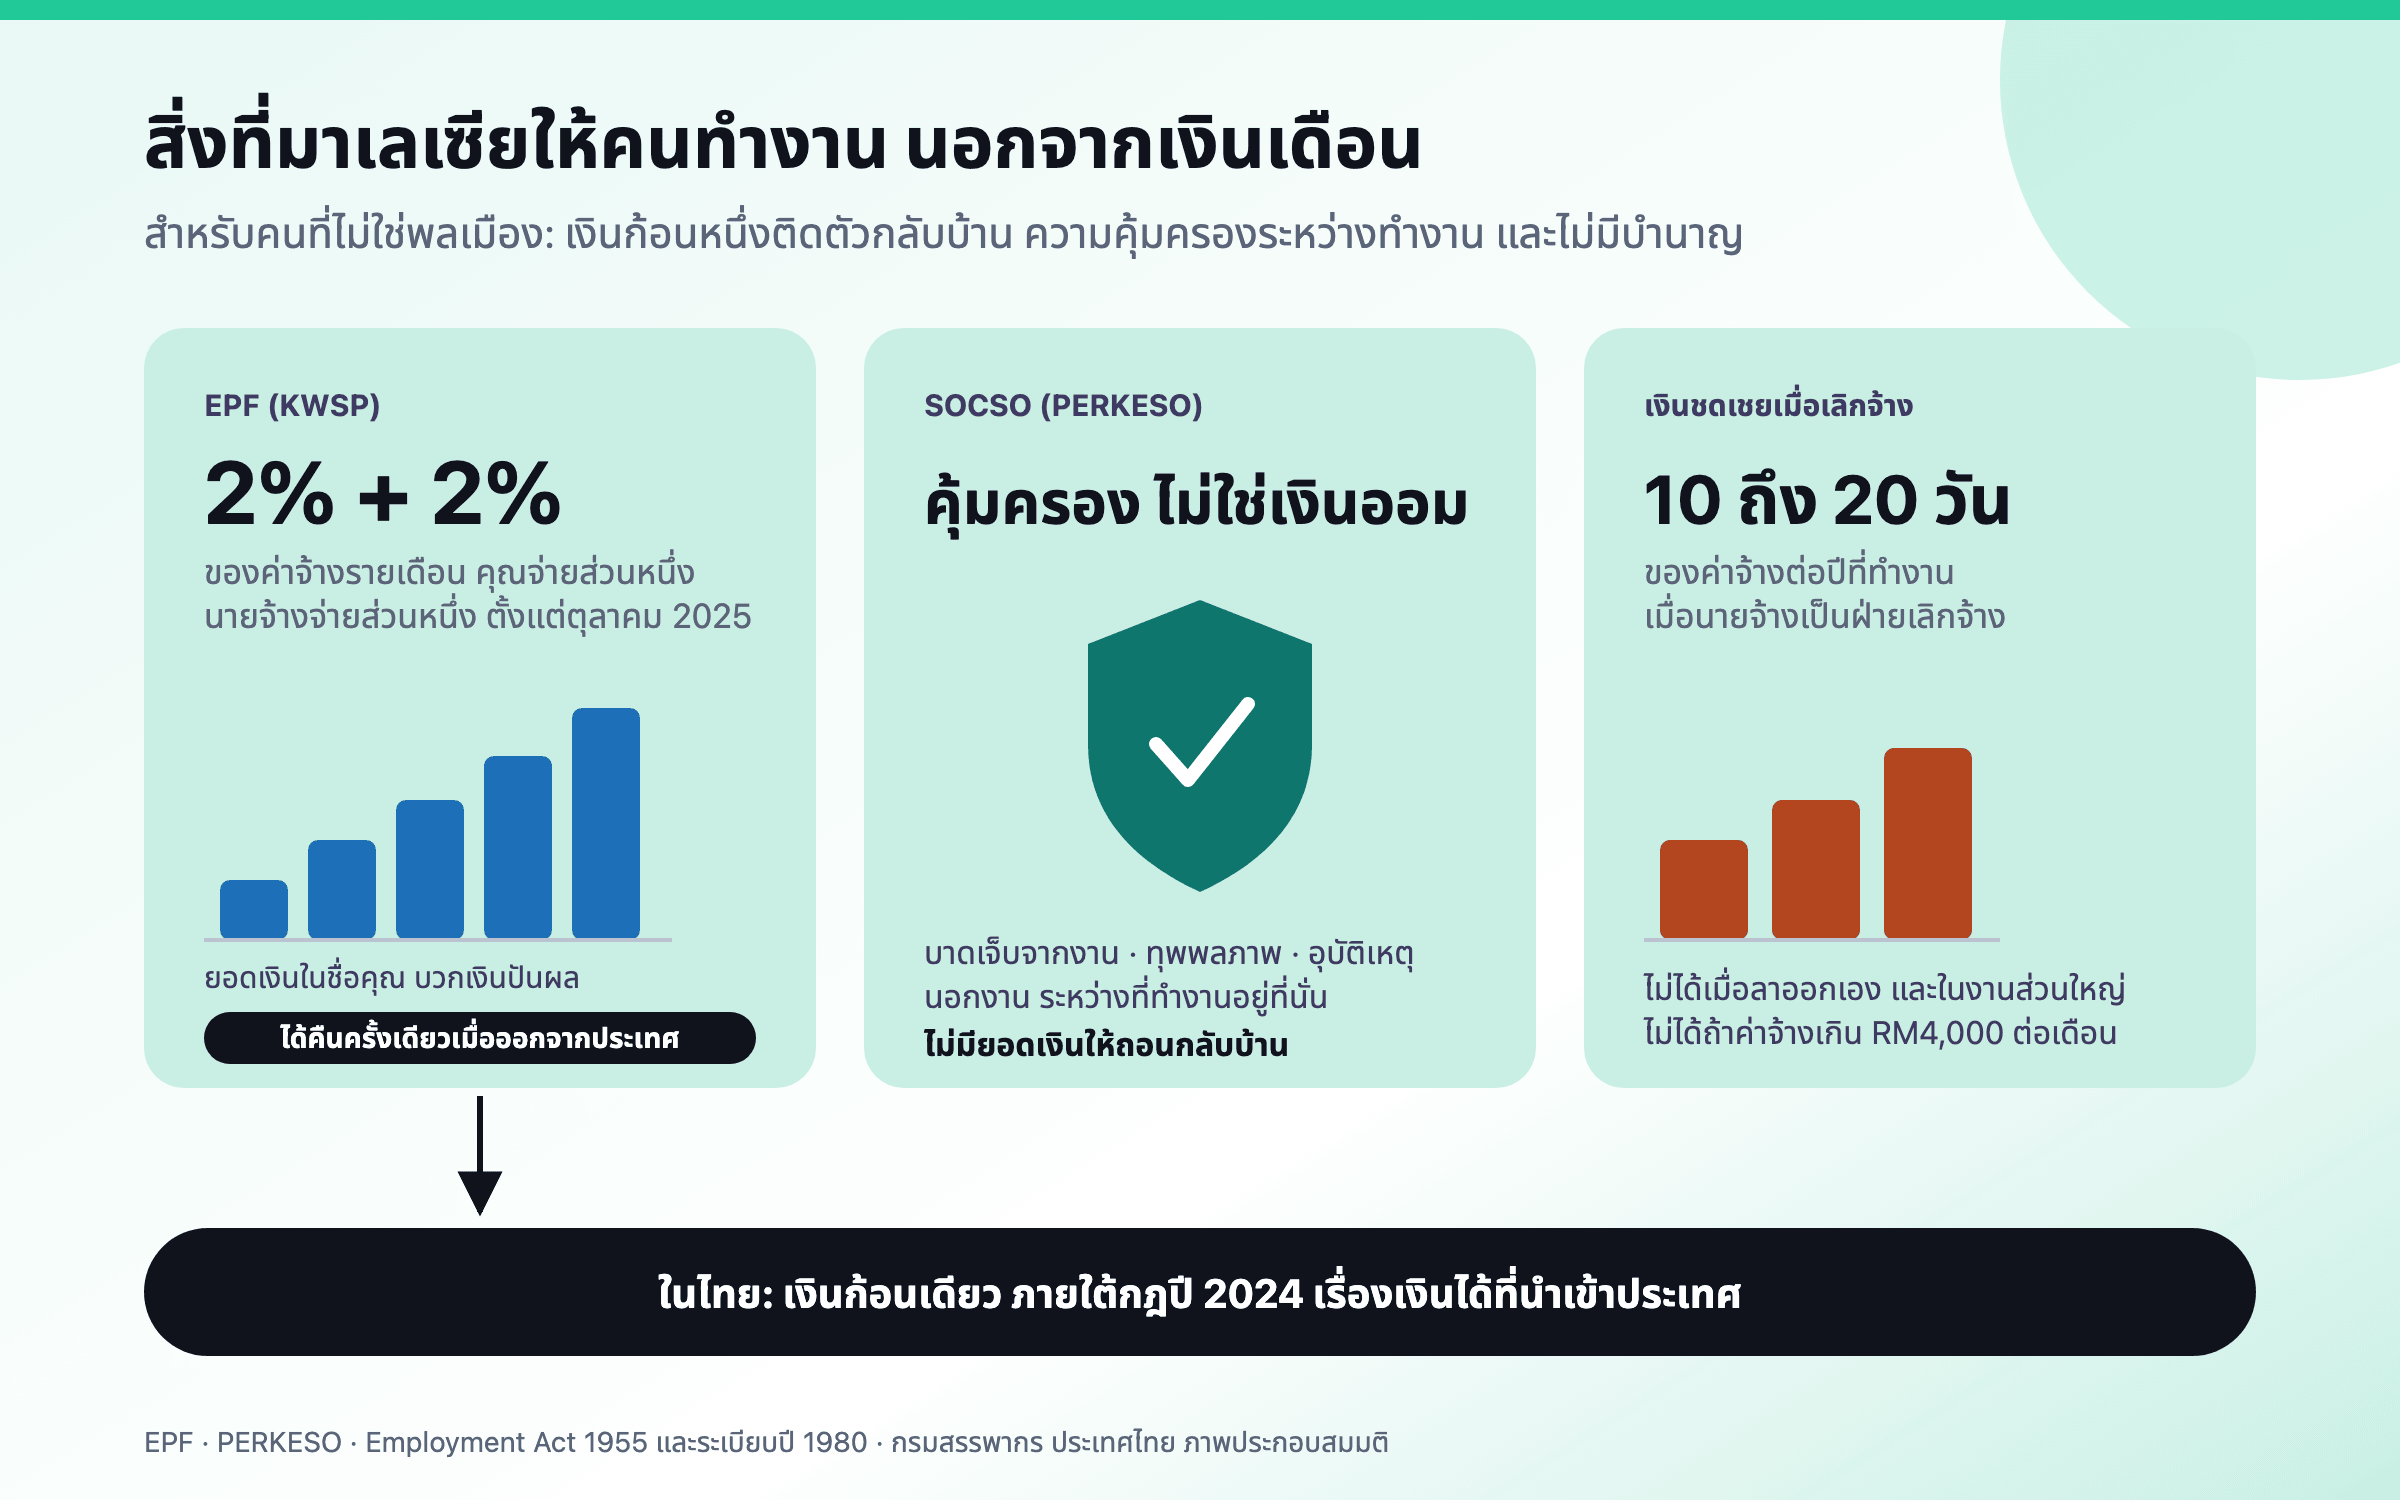
- มาเลเซีย (EPF หรือ KWSP) การถอนเงินกรณีออกนอกประเทศ (Leaving the Country Withdrawal) ของ EPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของมาเลเซีย) ให้สมาชิกที่ไม่ใช่คนมาเลเซียซึ่งไม่ได้ทำงานในมาเลเซียแล้ว หรือกำลังจะออกจากประเทศ ถอนเงินออมของตนได้ และเมื่อจ่ายเงินแล้วบัญชีจะถูกปิด4
- สิงคโปร์ (CPF) เงินสมทบ CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) ต้องจ่ายสำหรับพลเมืองและผู้มีถิ่นที่อยู่ถาวรของสิงคโปร์5 กองทุนนี้จึงเกี่ยวกับคนไทยที่เคยได้สถานะผู้มีถิ่นที่อยู่ถาวร คนไทยที่ได้สถานะนี้แล้วสละในภายหลังต้องปิดบัญชี ตั้งแต่วันที่ 1 เมษายน 2024 คุณปิดบัญชีและโอนเงินออกได้เมื่อการสละสถานะเสร็จสมบูรณ์ ถ้าไม่ทำ บัญชีจะถูกปิดอัตโนมัติในเดือนถัดไป เงินที่เหลืออยู่จะไม่ได้ดอกเบี้ย CPF อีก และการเป็นสมาชิกโครงการต่างๆ เช่น CPF LIFE (เงินบำนาญรายงวดตลอดชีพของ CPF) และ MediShield Life (ประกันสุขภาพพื้นฐานของสิงคโปร์) จะสิ้นสุดลง6
- ญี่ปุ่น (ระบบบำนาญแห่งชาติ) สมาชิกที่ไม่มีสัญชาติญี่ปุ่น จ่ายเงินสมทบมาแล้วอย่างน้อยหกเดือน และไม่มีที่อยู่ในญี่ปุ่นแล้ว ขอรับเงินก้อนคืน (lump-sum withdrawal payment) ได้ภายในสองปีหลังออกจากญี่ปุ่น7,8 สำหรับสมาชิกที่จ่ายเงินสมทบเดือนสุดท้ายตั้งแต่เมษายน 2021 เป็นต้นไป จำนวนเดือนที่ใช้คำนวณเงินก้อนนี้มีเพดาน 60 เดือน เพิ่มจาก 36 เดือน8
- ประเทศอ่าวอาหรับ เงินบำเหน็จเมื่อสิ้นสุดการจ้างมักจ่ายเป็นก้อนเดียวเมื่อคุณออกจากงาน วิธีนับเงินก้อนที่ได้เมื่อออกจากงานในแผนของคุณ ดูตัวอย่างของมาเลเซียในบทความทำงานในมาเลเซีย: EPF SOCSO และการย้ายกลับไทยของเรา
เงินที่ได้รับหลังจากคุณกลับมาเป็นผู้อยู่ในประเทศไทยแล้วทำให้เกิดคำถามตามกฎปี 2024 ว่าเป็นเงินได้ของปีที่คุณเป็นผู้อยู่ในประเทศไทยหรือไม่ และคุณนำเข้ามาเมื่อไร คำตอบขึ้นกับว่าเงินได้นั้นเกิดเมื่อไรและเป็นเงินได้ประเภทใด จึงควรถามก่อนโอน ไม่ใช่หลังโอน ศูนย์ช่วยเหลือของเราอธิบายว่าบำนาญจะเป็นอย่างไรเมื่อย้ายประเทศ
ประกันสังคมไทยเมื่อคุณกลับมา
คุณจะเข้าประกันสังคมส่วนไหนเมื่อกลับมาขึ้นกับว่าจะทำอะไรต่อ งานกับนายจ้างไทยทำให้คุณเป็นผู้ประกันตนมาตรา 33 ซึ่งเป็นระบบสำหรับลูกจ้าง ถ้าไม่ได้เป็นลูกจ้าง มีสองทางแบบสมัครใจ และทั้งสองทางไม่ได้เปิดให้คนกลุ่มเดียวกัน
- มาตรา 39 สำหรับคนที่จ่ายเงินสมทบมาตรา 33 มาแล้วอย่างน้อย 12 เดือน และสมัครภายในหกเดือนนับจากวันออกจากงานนั้น ทุกคนจ่ายเงินสมทบ 9% ของฐานค่าจ้างคงที่ ฿4,800 คือ ฿432 ต่อเดือน เพื่อความคุ้มครองหกกรณี ได้แก่ เจ็บป่วย คลอดบุตร ทุพพลภาพ ตาย สงเคราะห์บุตร และชราภาพ ความเป็นผู้ประกันตนสิ้นสุดถ้าไม่ส่งเงินสมทบสามเดือนติดต่อกัน หรือส่งไม่ครบเก้าเดือนภายในสิบสองเดือน9 ถ้าคุณออกจากงานในไทยมาหลายปีแล้ว ช่วงหกเดือนนั้นมักผ่านไปนานแล้ว
- มาตรา 40 สำหรับคนสัญชาติไทยอายุ 15 ถึง 65 ปีที่ไม่ได้เป็นผู้ประกันตนมาตรา 33 หรือ 39 เลือกได้หนึ่งในสามทางเลือก คือ ฿70 ต่อเดือนสำหรับสามกรณี (ประสบอันตรายหรือเจ็บป่วย ทุพพลภาพ และตาย) ฿100 สำหรับสี่กรณี (เพิ่มชราภาพ) หรือ ฿300 สำหรับห้ากรณี (เพิ่มสงเคราะห์บุตร) และรัฐบาลสมทบเพิ่มให้อีกไม่เกินครึ่งหนึ่งของเงินที่คุณจ่าย10
แต่ละทางสมัครใจเข้าประกันสังคมไทยมีค่าใช้จ่ายต่อเดือนเท่าไร เป็นเงินบาท
เงินที่ผู้ประกันตนจ่ายตามที่สำนักงานประกันสังคมเผยแพร่ มาตรา 39 คุ้มครองหกกรณี และสามทางเลือกของมาตรา 40 คุ้มครองสาม สี่ และห้ากรณี ไม่รวมส่วนที่รัฐบาลสมทบให้ตามมาตรา 40 9,10ตัวเลขในแผนภูมินี้
ทั้งปีคือ ฿5,184 สำหรับมาตรา 39 เทียบกับ ฿840 ฿1,200 หรือ ฿3,600 สำหรับสามทางเลือกของมาตรา 409,10 ทางที่ถูกกว่าคุ้มครองน้อยกว่า จึงควรเทียบว่าแต่ละทางจ่ายประโยชน์ทดแทนอะไรบ้าง ไม่ใช่ดูแค่ค่าใช้จ่าย
ถ้านายจ้างใหม่มีกองทุนสำรองเลี้ยงชีพ การเข้าเป็นสมาชิกเป็นส่วนหนึ่งของเงื่อนไขการจ้าง คู่มือการกรอกแบบภาษีของกรมสรรพากรสำหรับปีภาษี 2025 ให้นำเงินสะสมที่สมาชิกจ่ายเองมาลดเงินได้ที่ต้องเสียภาษีได้ ไม่เกิน 15% ของค่าจ้าง และอยู่ในวงเงิน ฿500,000 ที่ใช้ร่วมกับการออมระยะยาวอื่น เช่น กองทุนรวมเพื่อการเลี้ยงชีพ (RMF)11
สิทธิรักษาพยาบาลตั้งแต่วันที่มาถึง
ความคุ้มครองจากนายจ้างในต่างประเทศมักสิ้นสุดพร้อมกับงาน จึงควรตัดสินใจว่าจะใช้อะไรแทนก่อนบินกลับ หลักประกันสุขภาพถ้วนหน้า (บัตรทอง) ของไทยคือสิทธิของรัฐสำหรับคนที่อยู่นอกระบบอื่น แนวทางของสำนักงานหลักประกันสุขภาพแห่งชาติ (สปสช.) ตามที่กรมประชาสัมพันธ์เผยแพร่ ระบุว่าผู้มีสิทธิรวมถึงผู้ประกอบอาชีพอิสระที่ไม่ได้เป็นผู้ประกันตน และผู้ที่เคยเป็นผู้ประกันตนแต่หยุดส่งเงินสมทบ และ สปสช. ลงทะเบียนแทนให้ในบางกรณีเมื่อสิทธิประกันสังคมหรือสวัสดิการรักษาพยาบาลข้าราชการสิ้นสุดลง12 ถ้าจะลงทะเบียนเอง ใช้บัตรประจำตัวประชาชน และหนังสือรับรองการพักอาศัยถ้าคุณอยู่ไม่ตรงกับที่อยู่ในบัตร12 ทุกครั้งที่ความคุ้มครองแบบหนึ่งสิ้นสุดและอีกแบบหนึ่งเริ่มต้น ควรเช็กว่าตัวเองอยู่ในสิทธิใดก่อนต้องไปโรงพยาบาล ไม่ใช่ไปรู้เอาที่จุดรับผู้ป่วย
สิทธิของรัฐเป็นพื้นฐาน ไม่ใช่คำตอบทั้งหมด ถ้าต้องการประกันสุขภาพเอกชน ให้เทียบระยะเวลารอคอยและข้อยกเว้นสำหรับโรคที่เป็นอยู่แล้ว และซื้อให้เร็วพอที่ระยะเวลาเหล่านั้นจะเริ่มนับก่อนที่คุณต้องใช้
การนำเงินกลับบ้าน
กฎการแลกเปลี่ยนเงินของธนาคารแห่งประเทศไทยให้นำธนบัตรต่างประเทศเข้ามาได้ไม่จำกัดจำนวน แต่ถ้าเกิน USD 15,000 หรือเป็นเงินบาทเกิน ฿450,000 ต้องสำแดงต่อศุลกากรเมื่อเดินทางเข้ามา13 ใครก็ตามที่ได้รับเงินจากต่างประเทศตั้งแต่ USD 1 ล้านขึ้นไป ต้องนำเข้ามาในประเทศไทยแล้วขายให้ธนาคาร หรือฝากเข้าบัญชีเงินฝากเงินตราต่างประเทศ ภายใน 360 วัน13 ผู้มีถิ่นที่อยู่ในไทยเปิดบัญชีเงินฝากเงินตราต่างประเทศกับธนาคารไทยได้ และฝากเงินที่ได้รับจากต่างประเทศได้ไม่จำกัด เงินออมจึงเข้ามาเป็นดอลลาร์หรือริงกิตได้ แล้วค่อยแลกเป็นบาทเมื่อคุณเลือก13
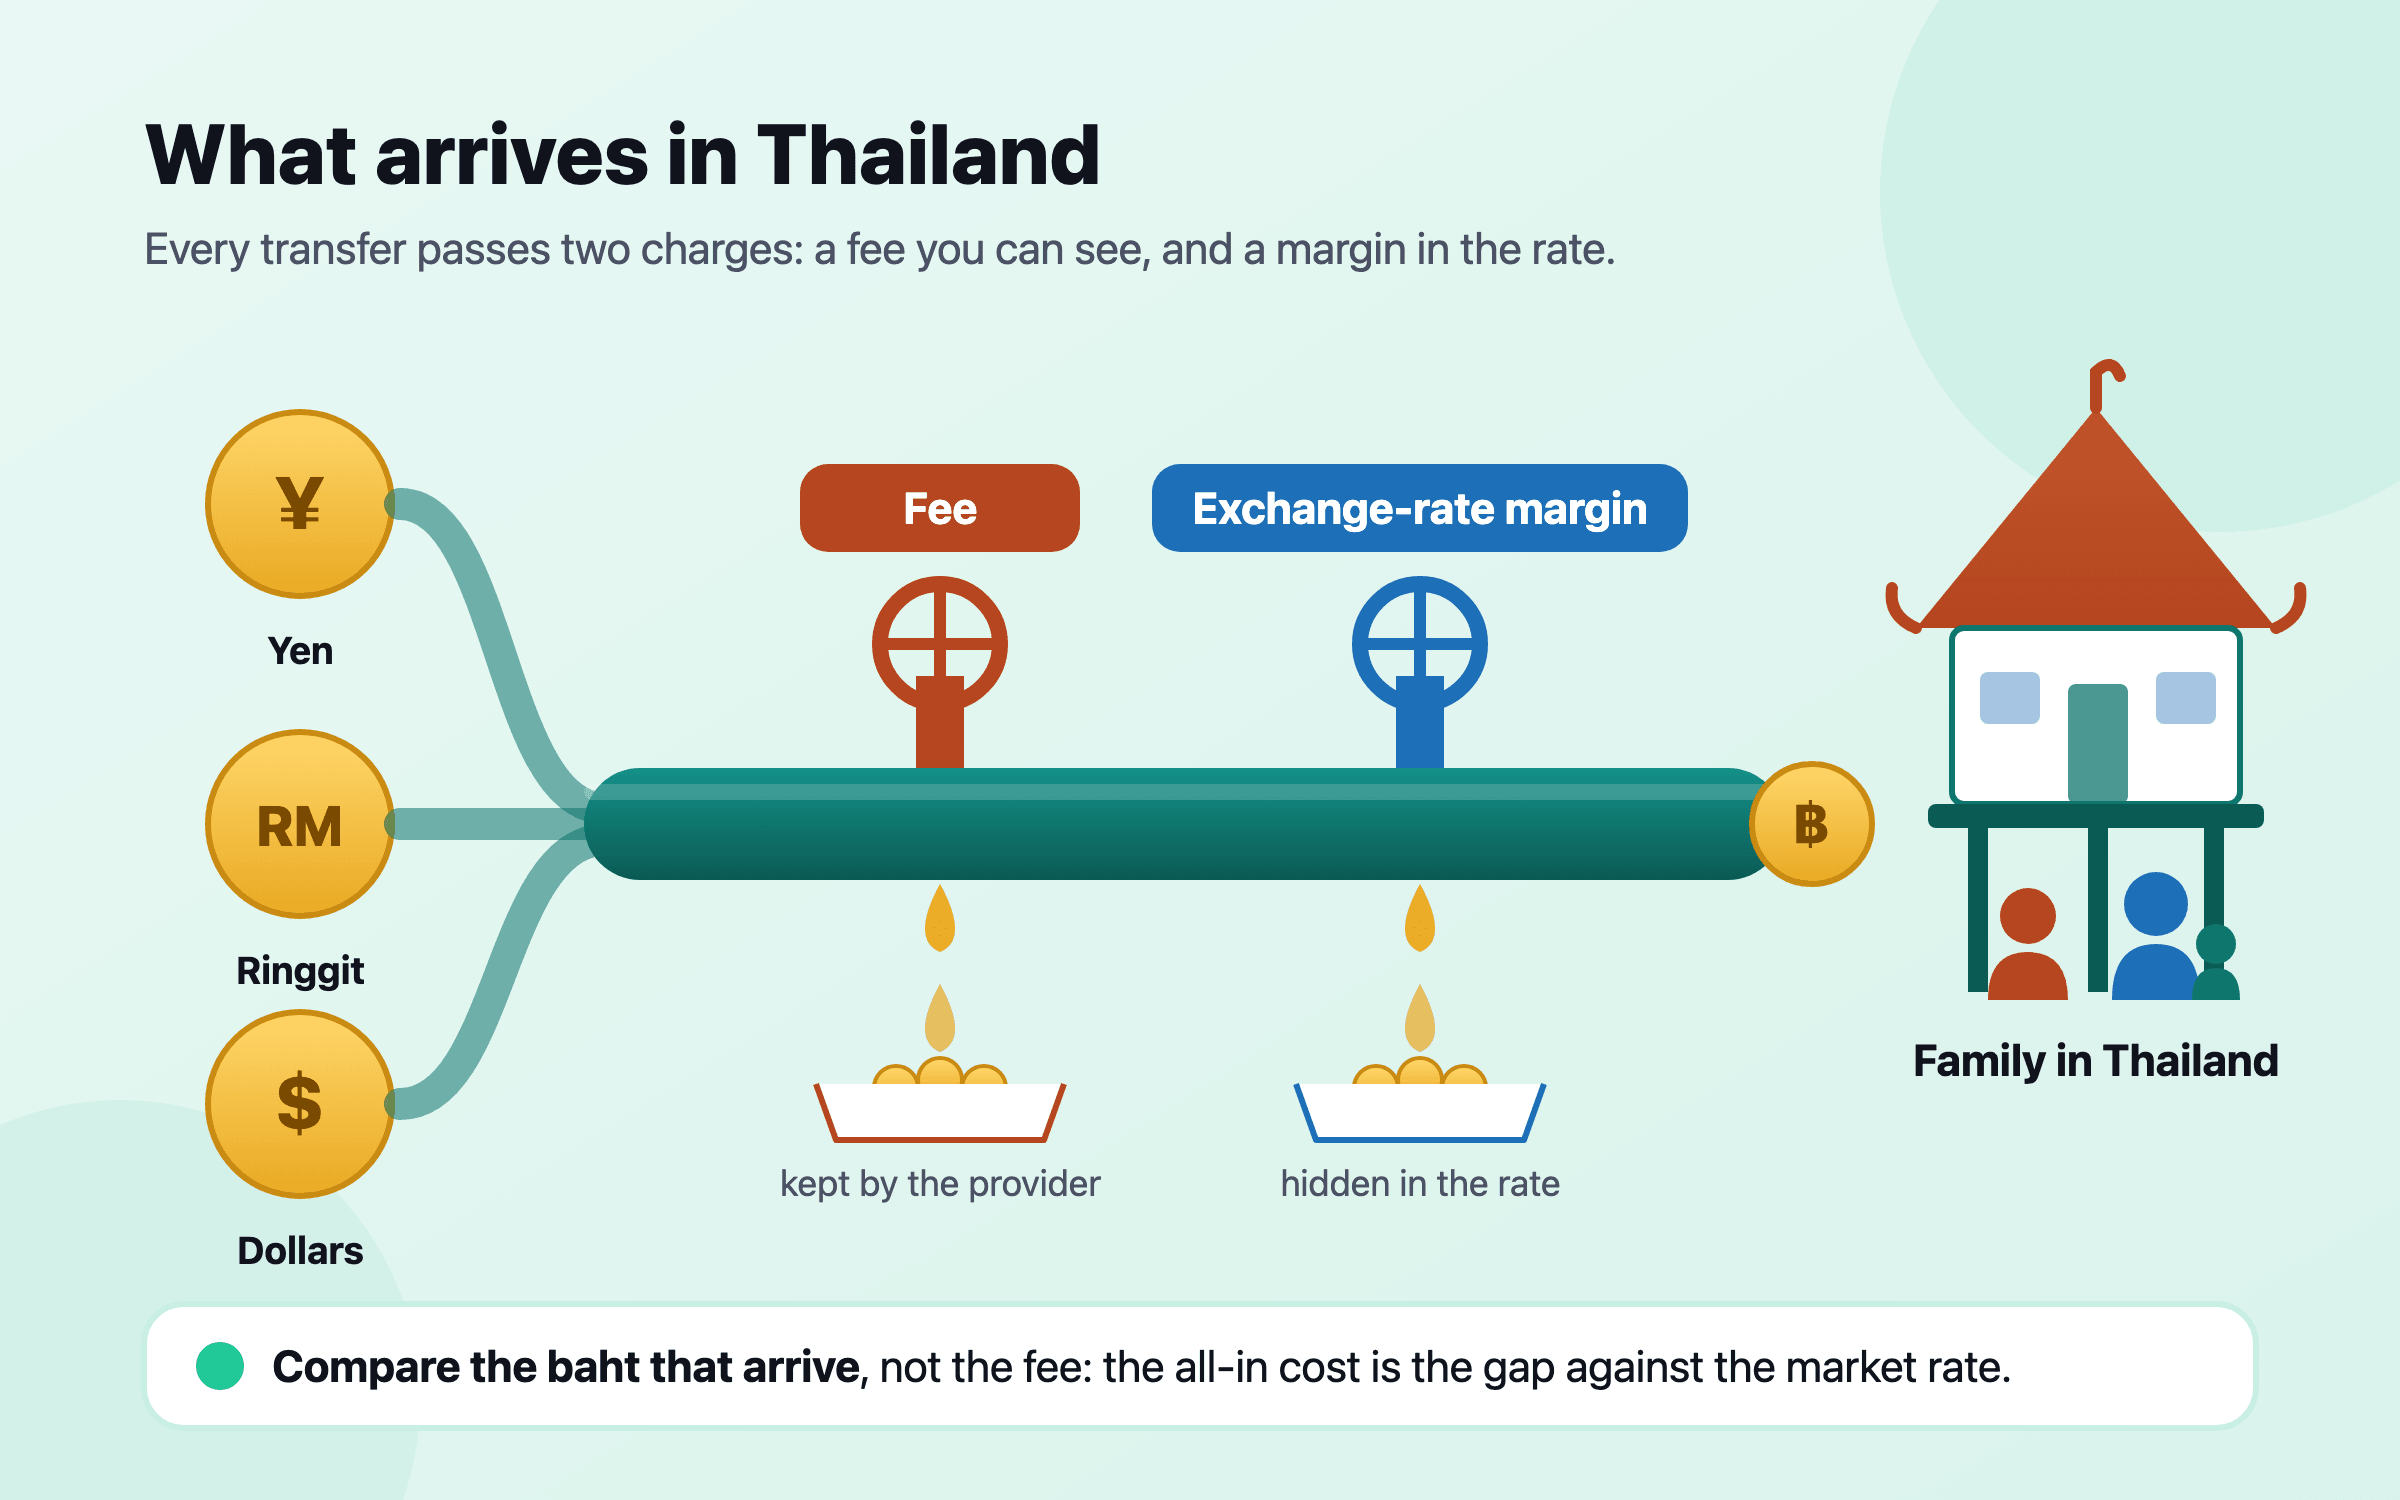
มีสองเรื่องที่ควรทำก่อนเงินจะเคลื่อนย้าย เก็บหลักฐานที่แสดงว่าเงินมาจากไหนและหามาได้เมื่อไร เพราะกฎปี 2024 ตัดสินจากเรื่องนี้1 และเทียบการโอนจากจำนวนเงินที่ไปถึงปลายทาง ไม่ใช่จากค่าธรรมเนียม รายงานส่งเงินกลับบ้านที่ไทย เสียค่าใช้จ่ายจริงเท่าไรของเราแสดงว่าส่วนต่างอัตราแลกเปลี่ยนอาจแพงกว่าค่าธรรมเนียม
แผนของคุณเปลี่ยนอะไรบ้าง
การแปลงค่าใช้จ่ายวันนี้ด้วยอัตราแลกเปลี่ยนวันนี้เป็นความผิดพลาดในการวางแผนที่พบบ่อยที่สุด ค่าเช่า ค่าเรียน และค่ารักษาพยาบาลในเชียงใหม่ไม่เท่ากับในกัวลาลัมเปอร์หรือโตเกียว และเมื่อคุณย้ายมาแล้ว แต่ละรายการก็เพิ่มขึ้นด้วยความเร็วต่างกัน ค่าตั้งต้นของ Nivritee สำหรับประเทศไทยประมาณการราคาสินค้าทั่วไปที่ 2.0% ต่อปี ซึ่งเป็นค่ากลางของเป้าหมาย 1–3% ของธนาคารแห่งประเทศไทย ค่าเล่าเรียนที่ 1.31% และค่ารักษาพยาบาลที่ 10.8%14 ในสิบห้าปี ถ้าคิดตามอัตราเหล่านี้ ค่าใช้จ่าย ฿100,000 ในวันนี้เพิ่มเป็นประมาณ ฿134,587 ฿121,558 และ ฿465,689 ตามลำดับ14
ค่าใช้จ่าย ฿100,000 ในวันนี้จะเป็นเท่าไรในอีกสิบห้าปี ตามค่าตั้งต้นของ Nivritee สำหรับประเทศไทย
แต่ละแท่งคิดทบต้น ฿100,000 เป็นเวลาสิบห้าปีด้วยอัตราตั้งต้นของ Nivritee สำหรับประเทศไทย เป็นการคำนวณจากสมมติฐาน ไม่ใช่การพยากรณ์ ค่ารักษาพยาบาลเป็นรายการเดียวที่เพิ่มขึ้นมากกว่าสี่เท่า 14ตัวเลขในแผนภูมินี้
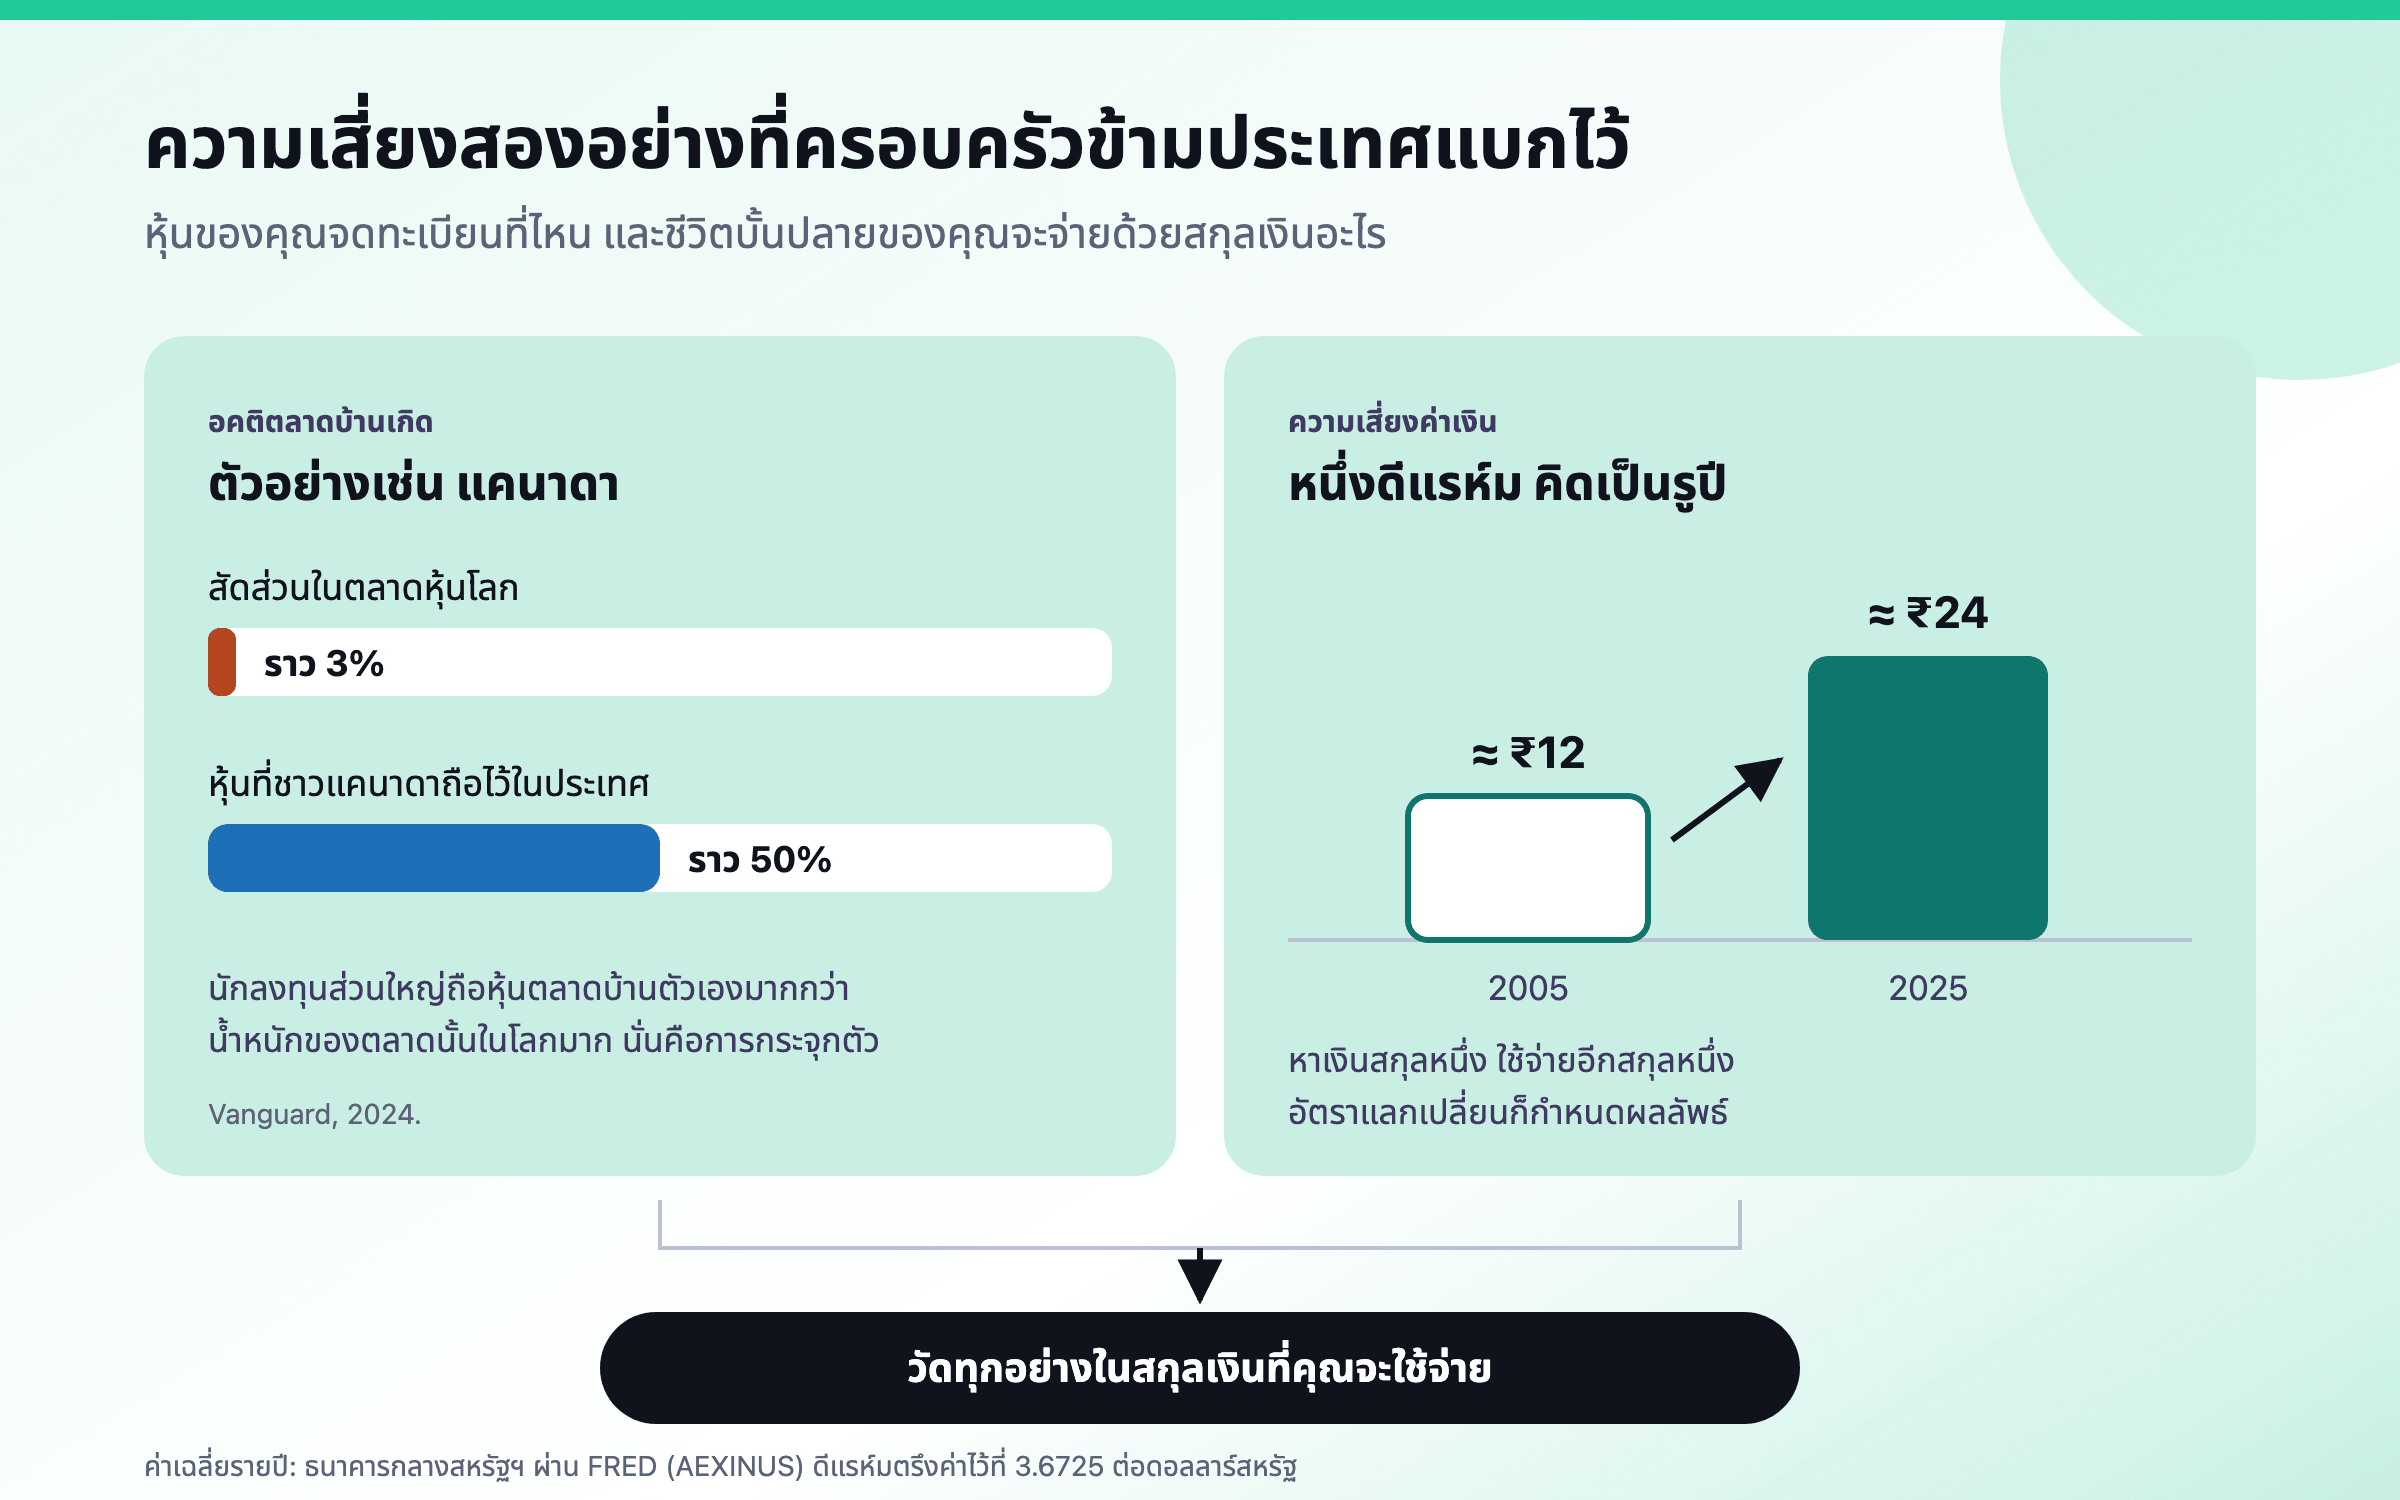
จดว่าแต่ละรายการจะมีค่าใช้จ่ายเท่าไรหลังย้าย แทนการแปลงค่าใช้จ่ายตอนนี้ เช่น ค่าเช่าที่หยุดหรือเริ่มจ่าย ค่าเล่าเรียนในโรงเรียนไทยหรือโรงเรียนนานาชาติ ค่าประกันสุขภาพที่คุณต้องจัดการเอง และการดูแลพ่อแม่ที่มักมาพร้อมกับบ้านของครอบครัว แล้วเพิ่มสิ่งที่คุณยังถือไว้ในต่างประเทศ เช่น ยอด EPF ที่คงไว้ บัญชีซื้อขายหลักทรัพย์ หรือเงินฝากในต่างประเทศ ในสกุลเงินของมันเอง เพื่อให้การขึ้นลงของค่าเงินริงกิตหรือเยนปรากฏตามที่เป็นจริง
- นับจำนวนวันที่อยู่ในไทยของแต่ละปีที่คุณวางแผน และเลือกวันกลับโดยคำนึงถึงเส้น 180 วัน
- รวบรวมสลิปเงินเดือน หนังสือรับรองการชำระภาษี และรายการเดินบัญชีจากต่างประเทศเป็นภาษาอังกฤษหรือภาษาไทย ก่อนออกจากประเทศที่ออกเอกสารเหล่านั้น
- จัดการกองทุนแต่ละแห่งในต่างประเทศ ทั้ง EPF CPF เงินก้อนคืนของญี่ปุ่น หรือเงินบำเหน็จในประเทศอ่าวอาหรับ ตามกำหนดเวลาของแต่ละแห่ง
- ตัดสินใจว่าจะเข้าประกันสังคมทางไหน และลงทะเบียนบัตรทองหรือซื้อประกันเอกชนก่อนความคุ้มครองเดิมสิ้นสุด
- โอนเงินผ่านช่องทางที่เทียบราคาแล้ว และเก็บหลักฐานว่าส่วนไหนเป็นเงินต้นและส่วนไหนเป็นเงินได้