นักลงทุนทุกประเทศถือหุ้นของประเทศตัวเองมากกว่าน้ำหนักของประเทศนั้นในตลาดโลกมาก ซึ่งทำให้ความเสี่ยงกระจุกตัว สำหรับครอบครัวที่หาเงินเป็นดีแรห์มหรือดอลลาร์ แต่วางแผนจะใช้ชีวิตด้วยเงินรูปีหรือปอนด์ คำถามที่ใหญ่กว่าคือเรื่องสกุลเงิน ให้วัดทุกการลงทุนในสกุลเงินที่จะใช้จ่ายบิลในอนาคต แล้วค่อยกระจายการลงทุนข้ามตลาดจากจุดนั้น
home bias คืออะไร
การลงทุนกระจุกในประเทศตัวเอง (home bias) คือนิสัยการถือหุ้นของประเทศตัวเองมากกว่าสัดส่วนของประเทศนั้นในตลาดโลกมาก นักเศรษฐศาสตร์ Kenneth French และ James Poterba บันทึกเรื่องนี้ไว้ในปี 1991 ว่านักลงทุนอเมริกันถือหุ้นในประเทศราว 94% ของพอร์ตหุ้น นักลงทุนญี่ปุ่นราว 98% และนักลงทุนอังกฤษราว 82%1
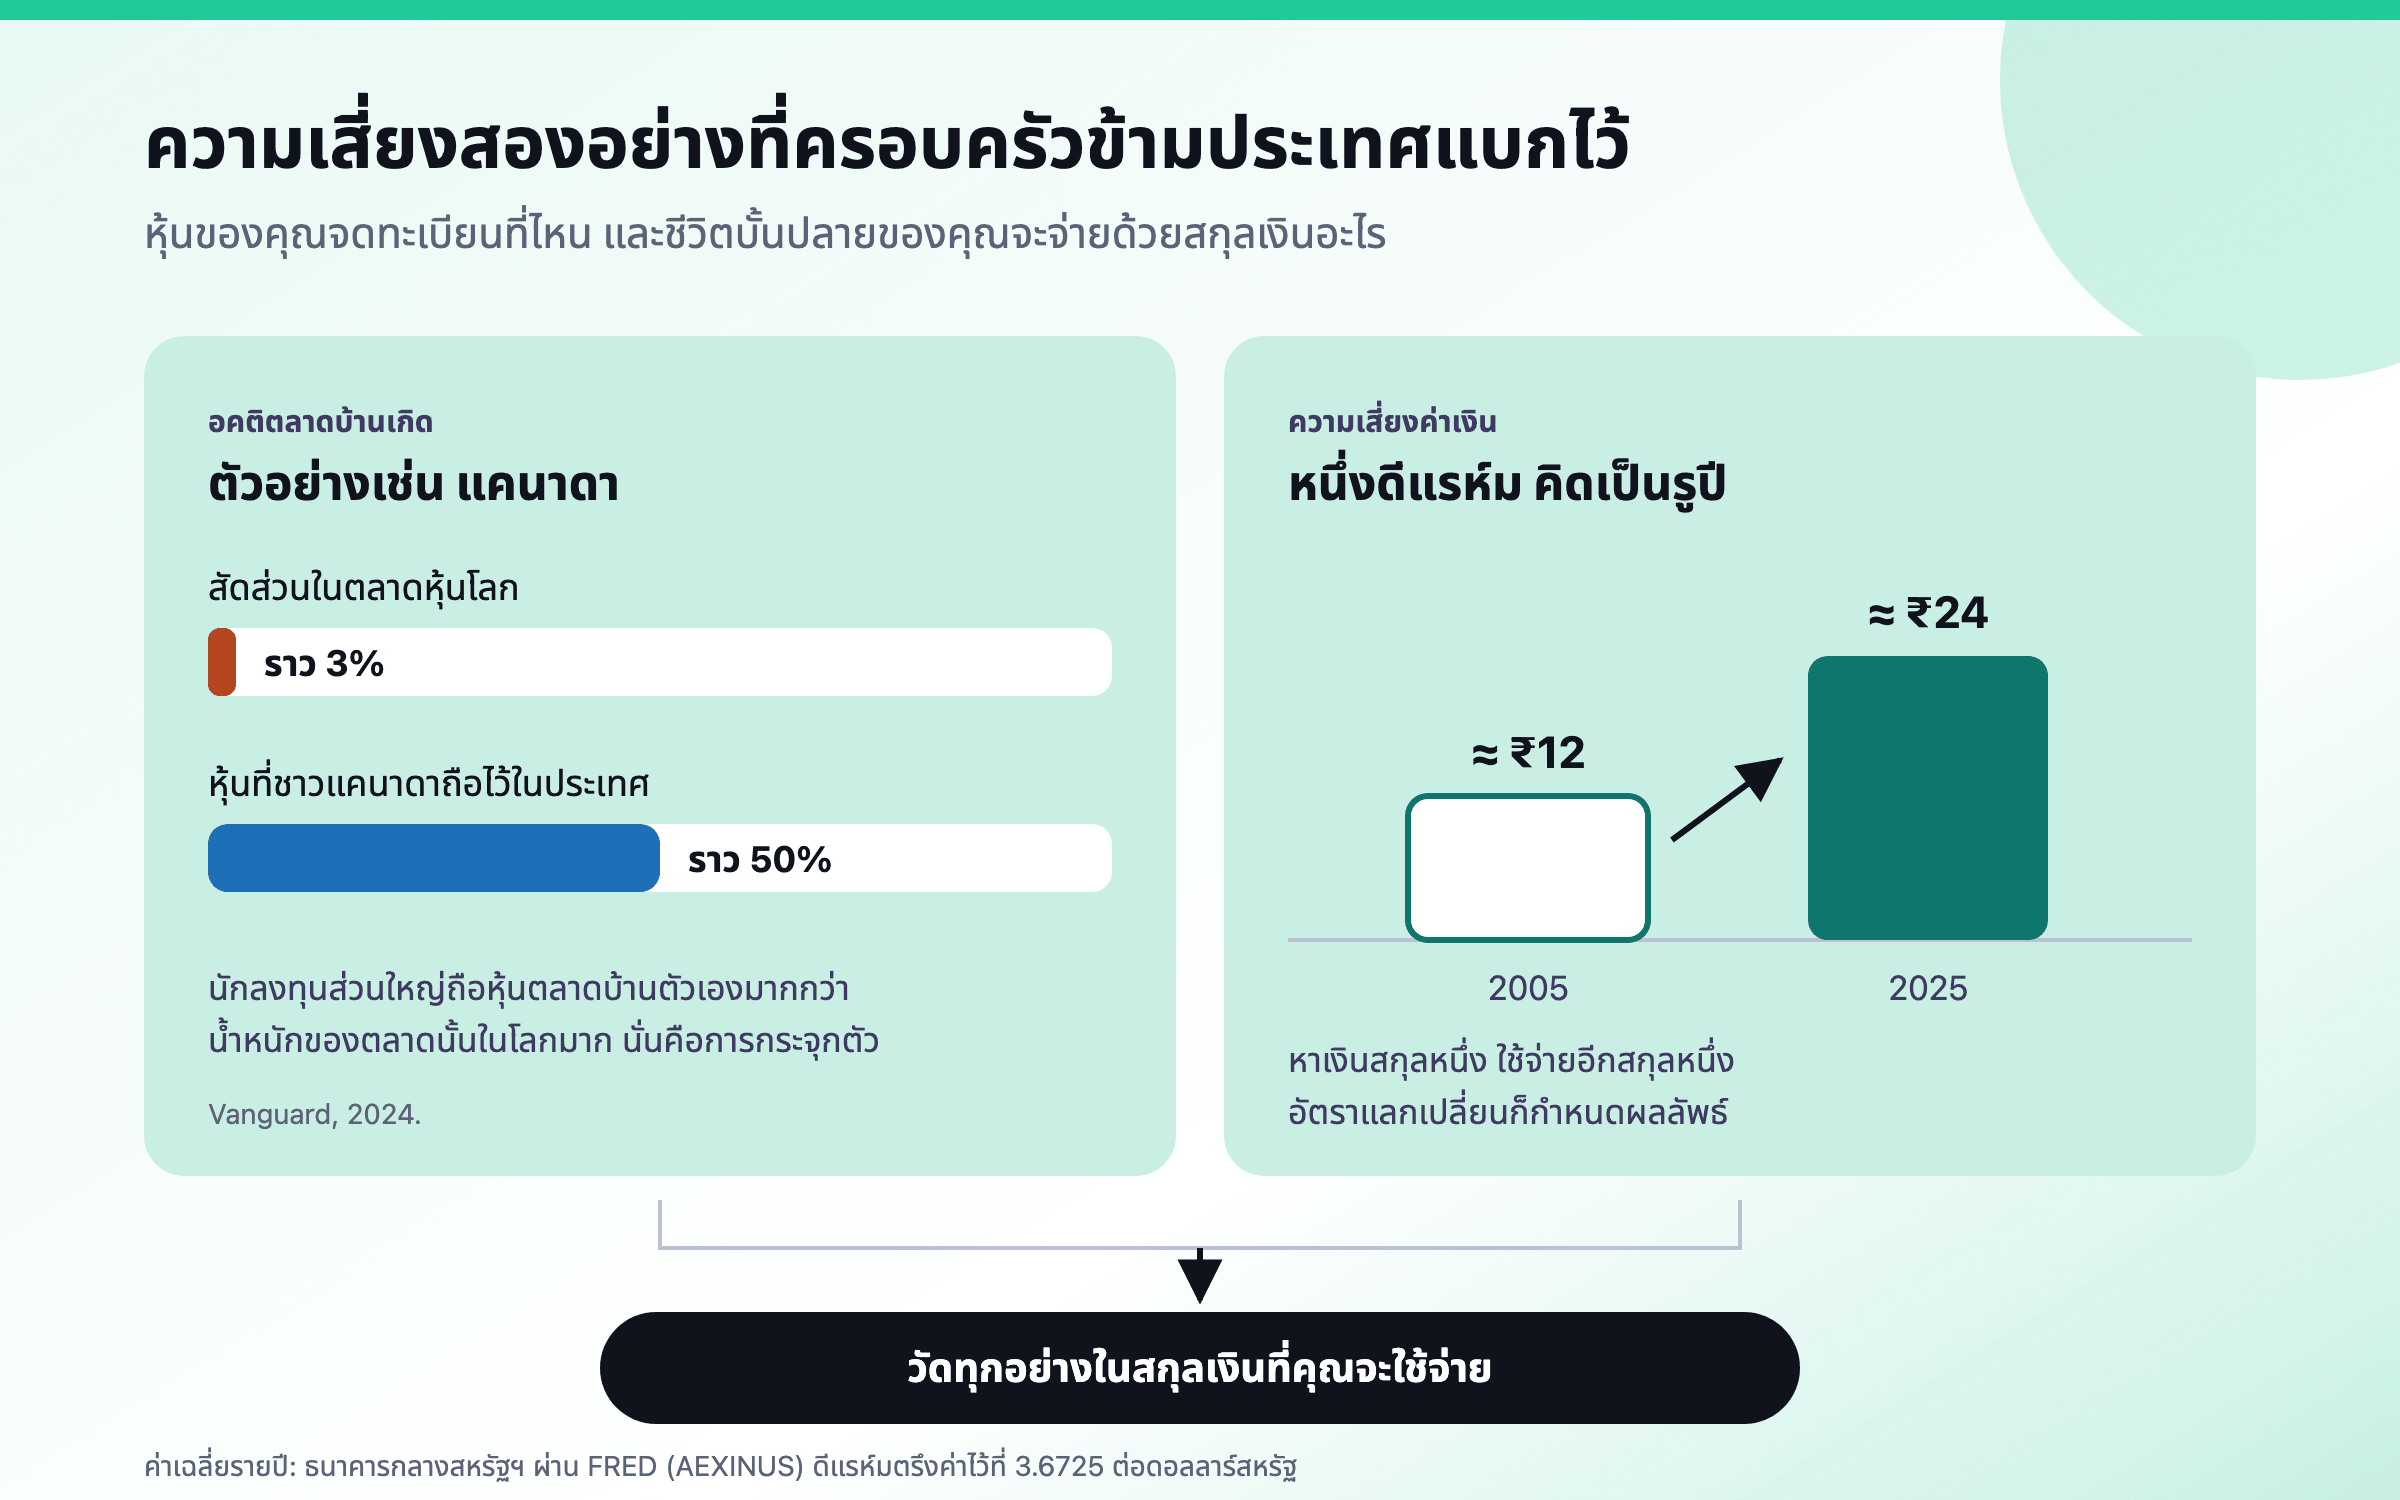
สามทศวรรษต่อมา รูปแบบนี้เบาลงแต่ยังไม่หายไป การทบทวนของ Vanguard ในปี 2021 พบว่านักลงทุนสหรัฐฯ ถือหุ้นสหรัฐฯ ราว 1.4 เท่าของน้ำหนักสหรัฐฯ ในตลาดโลก และนักลงทุนสหราชอาณาจักรราว 4.9 เท่าของน้ำหนักสหราชอาณาจักร2 ชาวแคนาดาถือหุ้นในประเทศราวครึ่งหนึ่งในปี 2024 ขณะที่สัดส่วนของแคนาดาในตลาดโลกอยู่ใกล้ 2.7%3
ขนาดของช่องว่างเห็นชัดที่สุดเมื่อเทียบกับดัชนีโลก ใน MSCI ACWI ซึ่งครอบคลุมบริษัทขนาดใหญ่และขนาดกลางทั้งในตลาดพัฒนาแล้วและตลาดเกิดใหม่ สหรัฐฯ คิดเป็น 64.21% ของดัชนี ณ สิ้นเดือนกันยายน 2026 ญี่ปุ่น 5.2% สหราชอาณาจักร 3% และแคนาดา 2.9%4 ประเทศอื่นทั้งหมด รวมทั้งอินเดีย แบ่งกันในส่วนที่เหลือราวหนึ่งในสี่ พอร์ตที่ถือทั้งหมดในตลาดใดตลาดหนึ่งในนั้น คือการเดิมพันกับบริษัทจดทะเบียนส่วนเล็กๆ ของโลก
ทำไมยังเป็นแบบนี้อยู่
เหตุผลบางส่วนเป็นเรื่องในทางปฏิบัติ Vanguard ระบุว่ากฎเกณฑ์ ภาษี ต้นทุนการซื้อขาย และข้อจำกัดในการโอนรายได้ข้ามพรมแดน เป็นอุปสรรคจริงที่อาจทำให้การถือต่างประเทศน้อยกว่าพอร์ตตามน้ำหนักตลาดล้วนๆ เป็นเรื่องสมเหตุสมผล2 กองทุนสำรองเลี้ยงชีพ บำนาญ หรือบัญชีที่ได้สิทธิประโยชน์ทางภาษี มักลงทุนในประเทศตามการออกแบบอยู่แล้ว
อีกส่วนเป็นเรื่องความชอบ French และ Poterba พบว่านักลงทุนในแต่ละประเทศคาดว่าตลาดของตัวเองจะชนะตลาดอื่นหลายร้อย bps (เบซิสพอยต์ คือหนึ่งในร้อยของหนึ่งจุดเปอร์เซ็นต์) ต่อปี ความคาดหวังที่เป็นจริงพร้อมกันทุกคนไม่ได้ และทั้งสองแย้งว่าสิ่งนี้อธิบายรูปแบบที่เห็นได้ดีกว่าเรื่องต้นทุน1 ความคุ้นเคยให้ความรู้สึกเหมือนความรู้ แบรนด์ที่คุณซื้อของและบริษัทที่เห็นในข่าวดูปลอดภัยกว่าบริษัทที่ไม่เคยเห็น
ต้นทุนที่ต้องจ่าย
ต้นทุนคือการกระจุกตัว ตลาดของประเทศเดียวผูกอยู่กับเศรษฐกิจเดียว ชุดนโยบายเดียว และมักมีไม่กี่อุตสาหกรรมที่ครอบงำ ในช่วงปี 1970–2020 Vanguard วัดได้ว่าดัชนีรายประเทศผันผวนกว่าดัชนีโลกตั้งแต่ 15% ถึง 100% โดยสหรัฐฯ ซึ่งเป็นตลาดที่ใหญ่และกว้างที่สุด ใกล้เคียงดัชนีโลกมากที่สุด2
การเพิ่มตลาดอื่นช่วยได้ถึงระดับหนึ่ง ในทุกตลาดพัฒนาแล้วที่ Vanguard ศึกษา ความผันผวนของพอร์ตลดลงมากที่สุดเมื่อถือหุ้นต่างประเทศระหว่าง 35% ถึง 55% แล้วหลังจากนั้นเริ่มสูงขึ้นอีก2 ข้อสรุปของ Vanguard ไม่ใช่ตัวเลขที่ถูกต้องตัวเดียว แต่เป็นจุดเริ่มต้น คือน้ำหนักตามตลาดโลก ปรับตามต้นทุน ภาษี และสถานการณ์ของนักลงทุนแต่ละคน
ความเสี่ยงชั้นที่สอง: หาเงินสกุลหนึ่ง ใช้จ่ายอีกสกุลหนึ่ง
home bias ถามว่าหุ้นของคุณซื้อขายอยู่ที่ไหน สำหรับครอบครัวที่ทำงานในประเทศหนึ่งและวางแผนจะลงหลักปักฐานในอีกประเทศหนึ่ง มีคำถามที่ใหญ่กว่าซ่อนอยู่ข้างใต้ นั่นคือ บิลต่างๆ จะจ่ายด้วยสกุลเงินอะไร? เงินเดือนเป็นดีแรห์ม 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) เป็นดอลลาร์ และคอนโดในปูเน คือสามสกุลเงิน และมีเพียงสกุลเดียวที่จ่ายค่าอาหารในบั้นปลายชีวิต
ดีแรห์มแสดงให้เห็นว่าทำไมเรื่องนี้สำคัญ ธนาคารกลางสหรัฐอาหรับเอมิเรตส์ตรึงค่าดีแรห์มไว้ที่ราว 3.6725 ต่อดอลลาร์สหรัฐ โดยพร้อมซื้อและขายดีแรห์มที่ 3.673 และ 3.6725 ส่วนเงินรูปีลอยตัว ค่าเฉลี่ยรายปีเทียบกับดอลลาร์ขยับจาก 44.00 รูปีในปี 2005 เป็น 87.15 ในปี 2025 หรือราวปีละ 3.5%6 เมื่อผ่านการตรึงค่า หนึ่งดีแรห์มที่แลกได้ราว ₹12.0 ในปี 2005 แลกได้ราว ₹23.7 ในปี 20255,6
- หาเงินในสกุลที่แข็งกว่าแล้วไปลงหลักปักฐานในสกุลที่อ่อนกว่า ในสองทศวรรษที่ผ่านมาทำให้เงินออมดูดีขึ้น ทุกดีแรห์มหรือดอลลาร์ที่เก็บไว้แลกเป็นรูปีได้มากขึ้นเรื่อยๆ6 นั่นคือรูปแบบในอดีต ไม่ใช่คำสัญญา ค่าเงินก็เคยขยับแรงไปอีกทางติดต่อกันหลายปีเช่นกัน
- หาเงินเป็นรูปีแต่ต้องจ่ายบางอย่างเป็นดอลลาร์ เช่น ค่าเรียนปริญญาของลูกในต่างประเทศ เคยเป็นผลเสียกับครอบครัว ค่าเล่าเรียนก้อนเดิมเพิ่มขึ้นเกือบสองเท่าเมื่อคิดเป็นรูปีจากอัตราแลกเปลี่ยนอย่างเดียว ระหว่างปี 2005 ถึง 20256
- ถือทรัพย์สินในสกุลหนึ่งแต่มีค่าใช้จ่ายในอีกสกุลหนึ่ง หมายความว่าผลลัพธ์ของแผนขึ้นอยู่กับอัตราแลกเปลี่ยนที่ไม่มีใครพยากรณ์ได้ การขยับแรงในช่วงสั้นๆ เกิดขึ้นบ่อย ในปี 2007 หนึ่งดอลลาร์แลกรูปีได้น้อยลงราว 11% ในเดือนพฤศจิกายนเมื่อเทียบกับเดือนมกราคม7
วัดทุกอย่างในสกุลเงินที่คุณจะใช้จ่าย
Vanguard ระบุว่าสกุลเงินเพียงอย่างเดียวไม่มีผลตอบแทนที่คาดหวัง สำหรับนักลงทุน ผลหลักของการมีเงินอยู่ในสกุลนั้นคือเพิ่มหรือลดความผันผวน2 กรอบคิดนี้สำคัญที่สุดเมื่อวัดจากจุดที่ถูกต้อง ความผันผวนที่มีความหมายกับครอบครัวคือความผันผวนของความมั่งคั่งในสกุลเงินที่จะใช้จ่ายในอนาคต ไม่ใช่ในสกุลเงินของสลิปเงินเดือนวันนี้
ครอบครัวอินเดียที่จะลงหลักปักฐานในอินเดียและถือกองทุนอินเดีย มีทรัพย์สินและบิลในอนาคตเป็นสกุลเงินเดียวกัน พอร์ตที่ดูกระจุกตัวจึงไม่ต้องรับความเสี่ยงจากอัตราแลกเปลี่ยนเลย พอร์ตเดียวกันนี้ถ้าถือโดยครอบครัวที่จะไปลงหลักปักฐานในสหราชอาณาจักร จะมีความเสี่ยงค่าเงินแทบทุกอย่างที่ถืออยู่ การลงทุนเหมือนกันทุกตัว แต่ความเสี่ยงไม่เหมือนกัน นี่คือเหตุผลที่การรายงานด้วยสกุลเงินเดียว คือสกุลที่คุณจะใช้ชีวิตด้วย เป็นวิธีอ่านพอร์ตทั่วโลกที่ตรงไปตรงมา
- ตัดสินใจว่าคาดว่าจะอยู่ที่ไหนเมื่อหยุดทำงาน สิ่งนี้กำหนดสกุลเงินที่ควรใช้วัดแผน
- คิดมูลค่าการลงทุนแต่ละรายการในสกุลเงินของตัวเอง แล้วแปลงค่าครั้งเดียวด้วยอัตรารายวันที่ผ่านการตรวจสอบแล้วเป็นสกุลเงินนั้นสกุลเดียว
- อ่านการกระจุกตัวสองครั้ง ครั้งแรกตามตลาด (ฝากไว้กับเศรษฐกิจเดียวมากแค่ไหน) และครั้งที่สองตามสกุลเงิน (ฝากไว้กับอัตราแลกเปลี่ยนเทียบกับบิลในอนาคตมากแค่ไหน)
- ทดสอบแผนในกรณีที่เงินในต่างประเทศซื้อของได้น้อยกว่าวันนี้ แล้วดูว่าผลลัพธ์ยังไปได้ไหม
กระจายข้ามตลาดโดยไม่เสียความสอดคล้องของสกุลเงิน
home bias กับการจับคู่สกุลเงินดึงไปคนละทาง และสิ่งที่มีประโยชน์คือการคิดทั้งสองคำถามไปพร้อมกัน การกระจายหุ้นข้ามตลาดลดความเสี่ยงที่เศรษฐกิจใดเศรษฐกิจหนึ่งจะทำให้ผิดหวัง การเก็บความมั่งคั่งส่วนที่มีนัยสำคัญไว้ในสกุลเงินที่จะใช้จ่าย ลดความเสี่ยงที่อัตราแลกเปลี่ยนจะเป็นตัวตัดสินผลลัพธ์ เงินที่ต้องใช้ในไม่กี่ปีข้างหน้าอาจเหมาะจะอยู่ในสกุลเงินที่จะใช้จ่ายนั้น ส่วนเงินที่ยังมีเวลาอีกหลายทศวรรษ ไปลงทุนไกลบ้านได้มากกว่า สัดส่วนของแต่ละส่วนเป็นการตัดสินใจส่วนตัว บทความนี้เป็นข้อมูล ไม่ใช่คำแนะนำการลงทุน