ความเห็นไม่ตรงกันเรื่องเงินเป็นเรื่องปกติ และข้อมูลระยะยาวพบว่าผูกกับการหย่าร้างมากกว่าความขัดแย้งแบบอื่นใด สิ่งที่ช่วยไม่ใช่การเห็นตรงกันทุกเรื่อง แต่คือการเห็นภาพเดียวกัน มีโครงสร้างสำหรับเงินกองกลางและเงินส่วนตัว มีนัดคุยเรื่องเงินเป็นประจำ ตกลงกันว่าใครเห็นอะไร และมีแผนเดียวที่รองรับสองอาชีพซึ่งอาจหยุดทำงานไม่พร้อมกัน
คู่ชีวิตจำนวนมากเห็นไม่ตรงกันเรื่องเงินอยู่บ้างเป็นครั้งคราว และนั่นไม่ใช่สัญญาณอันตรายในตัวเอง งานวิจัยชี้ไปที่เรื่องที่เจาะจงกว่านั้น ปัญหามาจาก เรื่องที่ไม่คาดคิด เช่น หนี้ที่อีกฝ่ายไม่เคยรู้ ความคิดที่ต่างกันว่าเท่าไรถึงพอ หรือการตัดสินใจคนเดียว คู่ที่รับมือได้ดีไม่ใช่คู่ที่คิดเหมือนกัน แต่เป็นคู่ที่ดูตัวเลขชุดเดียวกัน ตามรอบที่นัดไว้ และตกลงกันแล้วว่าแต่ละคนเก็บอะไรไว้เป็นเรื่องส่วนตัว
งานวิจัยว่าอย่างไรเรื่องคู่ชีวิตกับเงิน
45%1
ของคู่ชีวิตบอกว่าทะเลาะเรื่องเงินกันอย่างน้อยเป็นครั้งคราว
43%2
ของผู้ใหญ่ในสหรัฐฯ ที่รวมเงินกับคู่ยอมรับว่าเคยปิดบังเรื่องเงินบางอย่าง
72%3
ของผู้ใหญ่ในสหรัฐฯ รู้สึกเครียดเรื่องเงินอย่างน้อยบางช่วง
Fidelity สำรวจคู่ชีวิตมาตั้งแต่ปี 2007 โดยสัมภาษณ์แต่ละฝ่ายแยกกันแล้วนำคำตอบมาเทียบ การศึกษาปี 2024 กับคู่ชีวิต 1,794 คู่พบว่า 45% ทะเลาะเรื่องเงินกันอย่างน้อยเป็นครั้งคราว มากกว่าหนึ่งในสามไม่แน่ใจว่าอีกฝ่ายมีรายได้เท่าไร และ 53% ของคู่ที่ยังไม่หยุดทำงานเห็นไม่ตรงกันว่าต้องออมไว้เท่าไร1 แต่เกือบเก้าในสิบยังบอกว่าตัวเองสื่อสารกันได้ดี ซึ่งเป็นส่วนที่น่าสนใจ คู่ชีวิตเชื่อว่าคุยกันแล้ว แต่ในหัวกลับถือตัวเลขคนละชุด1
หลักฐานระยะยาวชัดกว่านั้นอีก Jeffrey Dew, Sonya Britt และ Sandra Huston ติดตามคู่ชีวิตในสหรัฐฯ มากกว่า 4,500 คู่ผ่านการสำรวจครอบครัวและครัวเรือนแห่งชาติ (National Survey of Families and Households) และพบว่า ทั้งฝ่ายหญิงและฝ่ายชาย ความเห็นไม่ตรงกันเรื่องเงินทำนายการหย่าร้างได้แม่นกว่าความขัดแย้งแบบอื่นใด และความสัมพันธ์นี้ยังอยู่ไม่ว่ารายได้ หนี้ หรือความมั่งคั่งสุทธิของคู่นั้นจะเป็นเท่าไร4 พูดอีกอย่างคือ สิ่งที่ทำนายการเลิกรากันไม่ใช่ความยากจน แต่คือการทะเลาะเรื่องเงิน การศึกษาเดียวกันพบว่าผลนี้ส่งผ่านวิธีที่คู่ทะเลาะกันและความพอใจในความสัมพันธ์ ซึ่งเป็นสิ่งที่คู่ชีวิตเปลี่ยนได้4
ความลับเป็นส่วนหนึ่งของเรื่องนี้ ในผลสำรวจ Harris Poll ปี 2021 ที่ทำให้มูลนิธิการศึกษาทางการเงินแห่งชาติของสหรัฐฯ (NEFE) ผู้ใหญ่ในสหรัฐฯ ที่รวมเงินกับคู่ 43% ยอมรับว่าเคยปิดบังเรื่องเงินบางอย่าง ส่วนใหญ่คือซ่อนของที่ซื้อ บัญชี บิล หรือเงินสด และ 85% ของคนกลุ่มนี้บอกว่ามันกระทบความสัมพันธ์2
ปัญหามักอยู่ที่เรื่องที่ไม่คาดคิด ไม่ใช่ตัวเงิน
ลองอ่านเหตุผลที่คนให้ไว้ว่าทำไมจึงปิดบังเรื่องเงิน แล้วจะเห็นรูปแบบ ในผลสำรวจของ NEFE 38% บอกว่าเชื่อว่าการเงินบางส่วนควรเป็นเรื่องส่วนตัว และ 33% บอกว่าอายหรือกลัวว่าอีกฝ่ายจะคิดอย่างไร2 ทั้งสองข้อไม่ได้มาจากเจตนาร้าย ข้อแรกเป็นความต้องการที่สมเหตุสมผลแต่ไม่เคยตกลงกันออกมาตรงๆ ข้อที่สองเป็นความกลัวที่ยิ่งโตขึ้นเมื่อตัวเลขถูกเก็บเงียบไว้นานขึ้น
ทีมของ Dew ยังพบว่าความรู้สึกว่าไม่ยุติธรรมเรื่องเงินมีผลเฉพาะผ่านการทะเลาะที่มันก่อขึ้น4 แปลว่างานที่มีประโยชน์อยู่ต้นทาง คือตกลงกติกากันก่อนจะมีอะไรให้รู้สึกว่าไม่ยุติธรรม และทำให้ตัวเลขมองเห็นได้เร็วพอที่จะไม่มีใครมารู้เอาตอนเกิดวิกฤต
รวมกัน ของคุณ และของฉัน: เลือกโครงสร้าง
ตอนนี้มีหลักฐานจากการทดลองเรื่องโครงสร้างบัญชีแล้ว Jenny Olson และคณะสุ่มให้คู่ที่หมั้นแล้วหรือเพิ่งแต่งงาน 230 คู่รวมเงินไว้ในบัญชีร่วม แยกบัญชีกัน หรือทำต่อไปตามที่เลือกเอง แล้วติดตามผลสองปี5 คุณภาพความสัมพันธ์ที่มักลดลงหลังแต่งงานเกิดขึ้นในกลุ่มที่แยกบัญชีและกลุ่มที่ไม่ได้เปลี่ยนอะไร ส่วนคู่ที่ใช้บัญชีร่วมยังคงเดิม นักวิจัยให้เหตุผลว่าเป็นเพราะรู้สึกดีขึ้นกับวิธีจัดการเงิน มีเป้าหมายที่ตรงกันมากขึ้น และรู้สึกถึงความเป็น “เรา” มากขึ้น5
นักวิจัยกลุ่มเดียวกันก็ระวังเรื่องข้อจำกัด บัญชีร่วมขอให้แต่ละฝ่ายยอมสละความเป็นอิสระบางส่วน และในความสัมพันธ์ที่คนหนึ่งควบคุมอีกคน บัญชีร่วมอาจทำให้เรื่องแย่ลง5 คำตอบที่ใช้ได้จริงสำหรับคู่ส่วนใหญ่จึงเป็นโครงสร้าง ไม่ใช่กฎข้อเดียว:
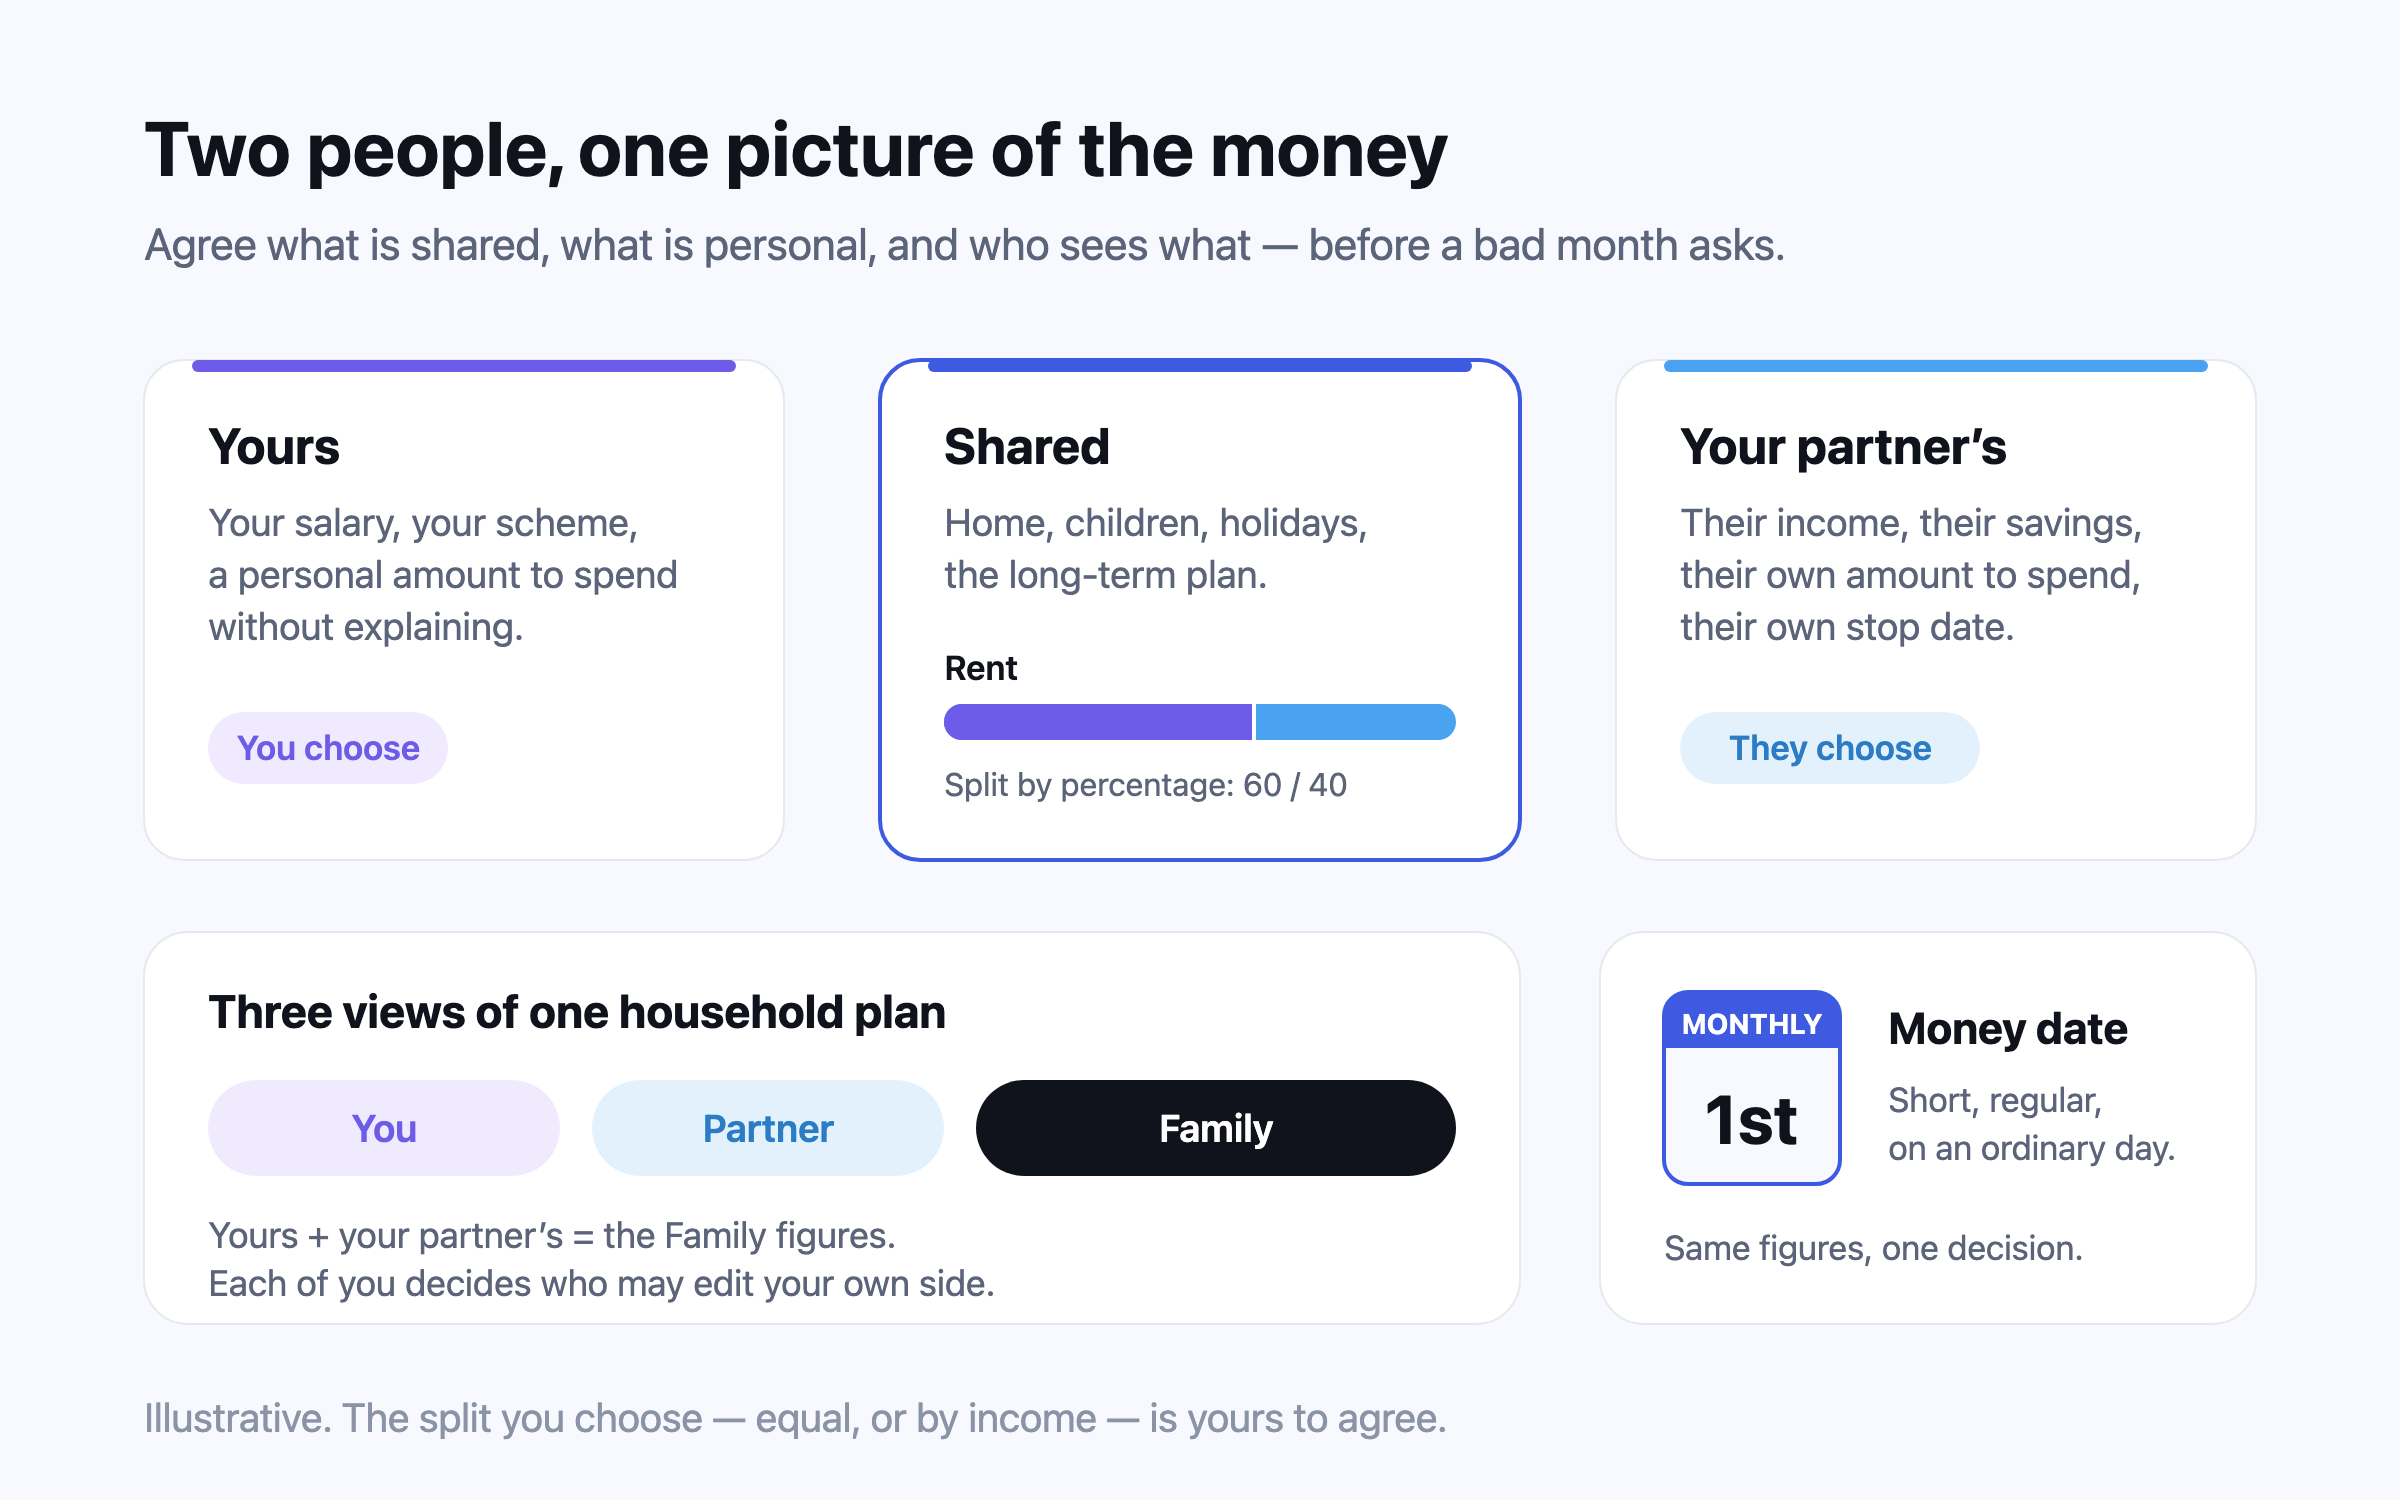
- ใช้ร่วมกัน คือค่าใช้จ่ายและเป้าหมายของครัวเรือน ทั้งที่อยู่อาศัย ค่าอาหารและของใช้ ลูก ทริปเที่ยว และแผนระยะยาว ทั้งสองคนช่วยกันจ่ายตามสัดส่วนที่ตกลงกัน (เท่ากัน หรือตามรายได้)
- ของคุณ และ ของคู่ชีวิต คือเงินส่วนตัวที่แต่ละคนใช้ได้โดยไม่ต้องขอหรืออธิบาย นี่คือสิ่งที่ทำให้ส่วนที่ใช้ร่วมกันรู้สึกเป็นธรรม แทนที่จะรู้สึกว่าถูกจับตา
- ตกลงกันไว้ก่อน คือยอดซื้อที่ใครก็ตามต้องบอกอีกฝ่ายก่อนซื้อ และหนี้กับเงินออมก้อนไหนนับเป็นของครัวเรือน
ไม่ว่าจะแบ่งแบบไหน ให้เขียนสัดส่วนไว้ ค่าใช้จ่ายร่วมที่แบ่ง 60/40 ตามรายได้คือการตัดสินใจ ส่วนค่าใช้จ่ายร่วมที่ไม่เคยมีใครแบ่งคือการทะเลาะที่รอเดือนที่ไม่ดี
นัดคุยเรื่องเงินประจำเดือนที่ไม่กลายเป็นการทะเลาะ
คู่ชีวิตหลายคู่พบว่าการเช็กอินสั้นๆ เป็นประจำได้ผลกว่าการคุยยาวตอนที่มีเรื่องผิดพลาดไปแล้ว ประเด็นคือได้คุยเรื่องเงินในวันธรรมดาที่ไม่มีอะไรต้องเสีย รูปแบบง่ายๆ:
- เลือกช่วงเวลาตายตัว สุดสัปดาห์แรกของเดือนเป็นที่นิยม และคุยให้สั้น
- เริ่มจากเรื่องที่ไปได้ดี เช่น หนี้ที่ลดลง เป้าหมายที่มีเงินเข้าแล้ว หรือเดือนที่ใช้จ่ายต่ำกว่าที่คิด
- ดูตัวเลขชุดเดียวกันด้วยกัน คือเงินที่เข้ามา เงินที่ออกไป หนี้ที่มี และสิ่งที่ถืออยู่
- ระบุการตัดสินใจหนึ่งเรื่องสำหรับเดือนหน้า และใครจะเป็นคนทำ
- ปีละครั้งให้คุยยาวขึ้น ทั้งเป้าหมายใหญ่ วันที่แต่ละคนหวังว่าจะหยุดหรือลดงานลง และอะไรก็ตามที่เปลี่ยนไป
ตกลงกันว่าแต่ละคนเห็นอะไร
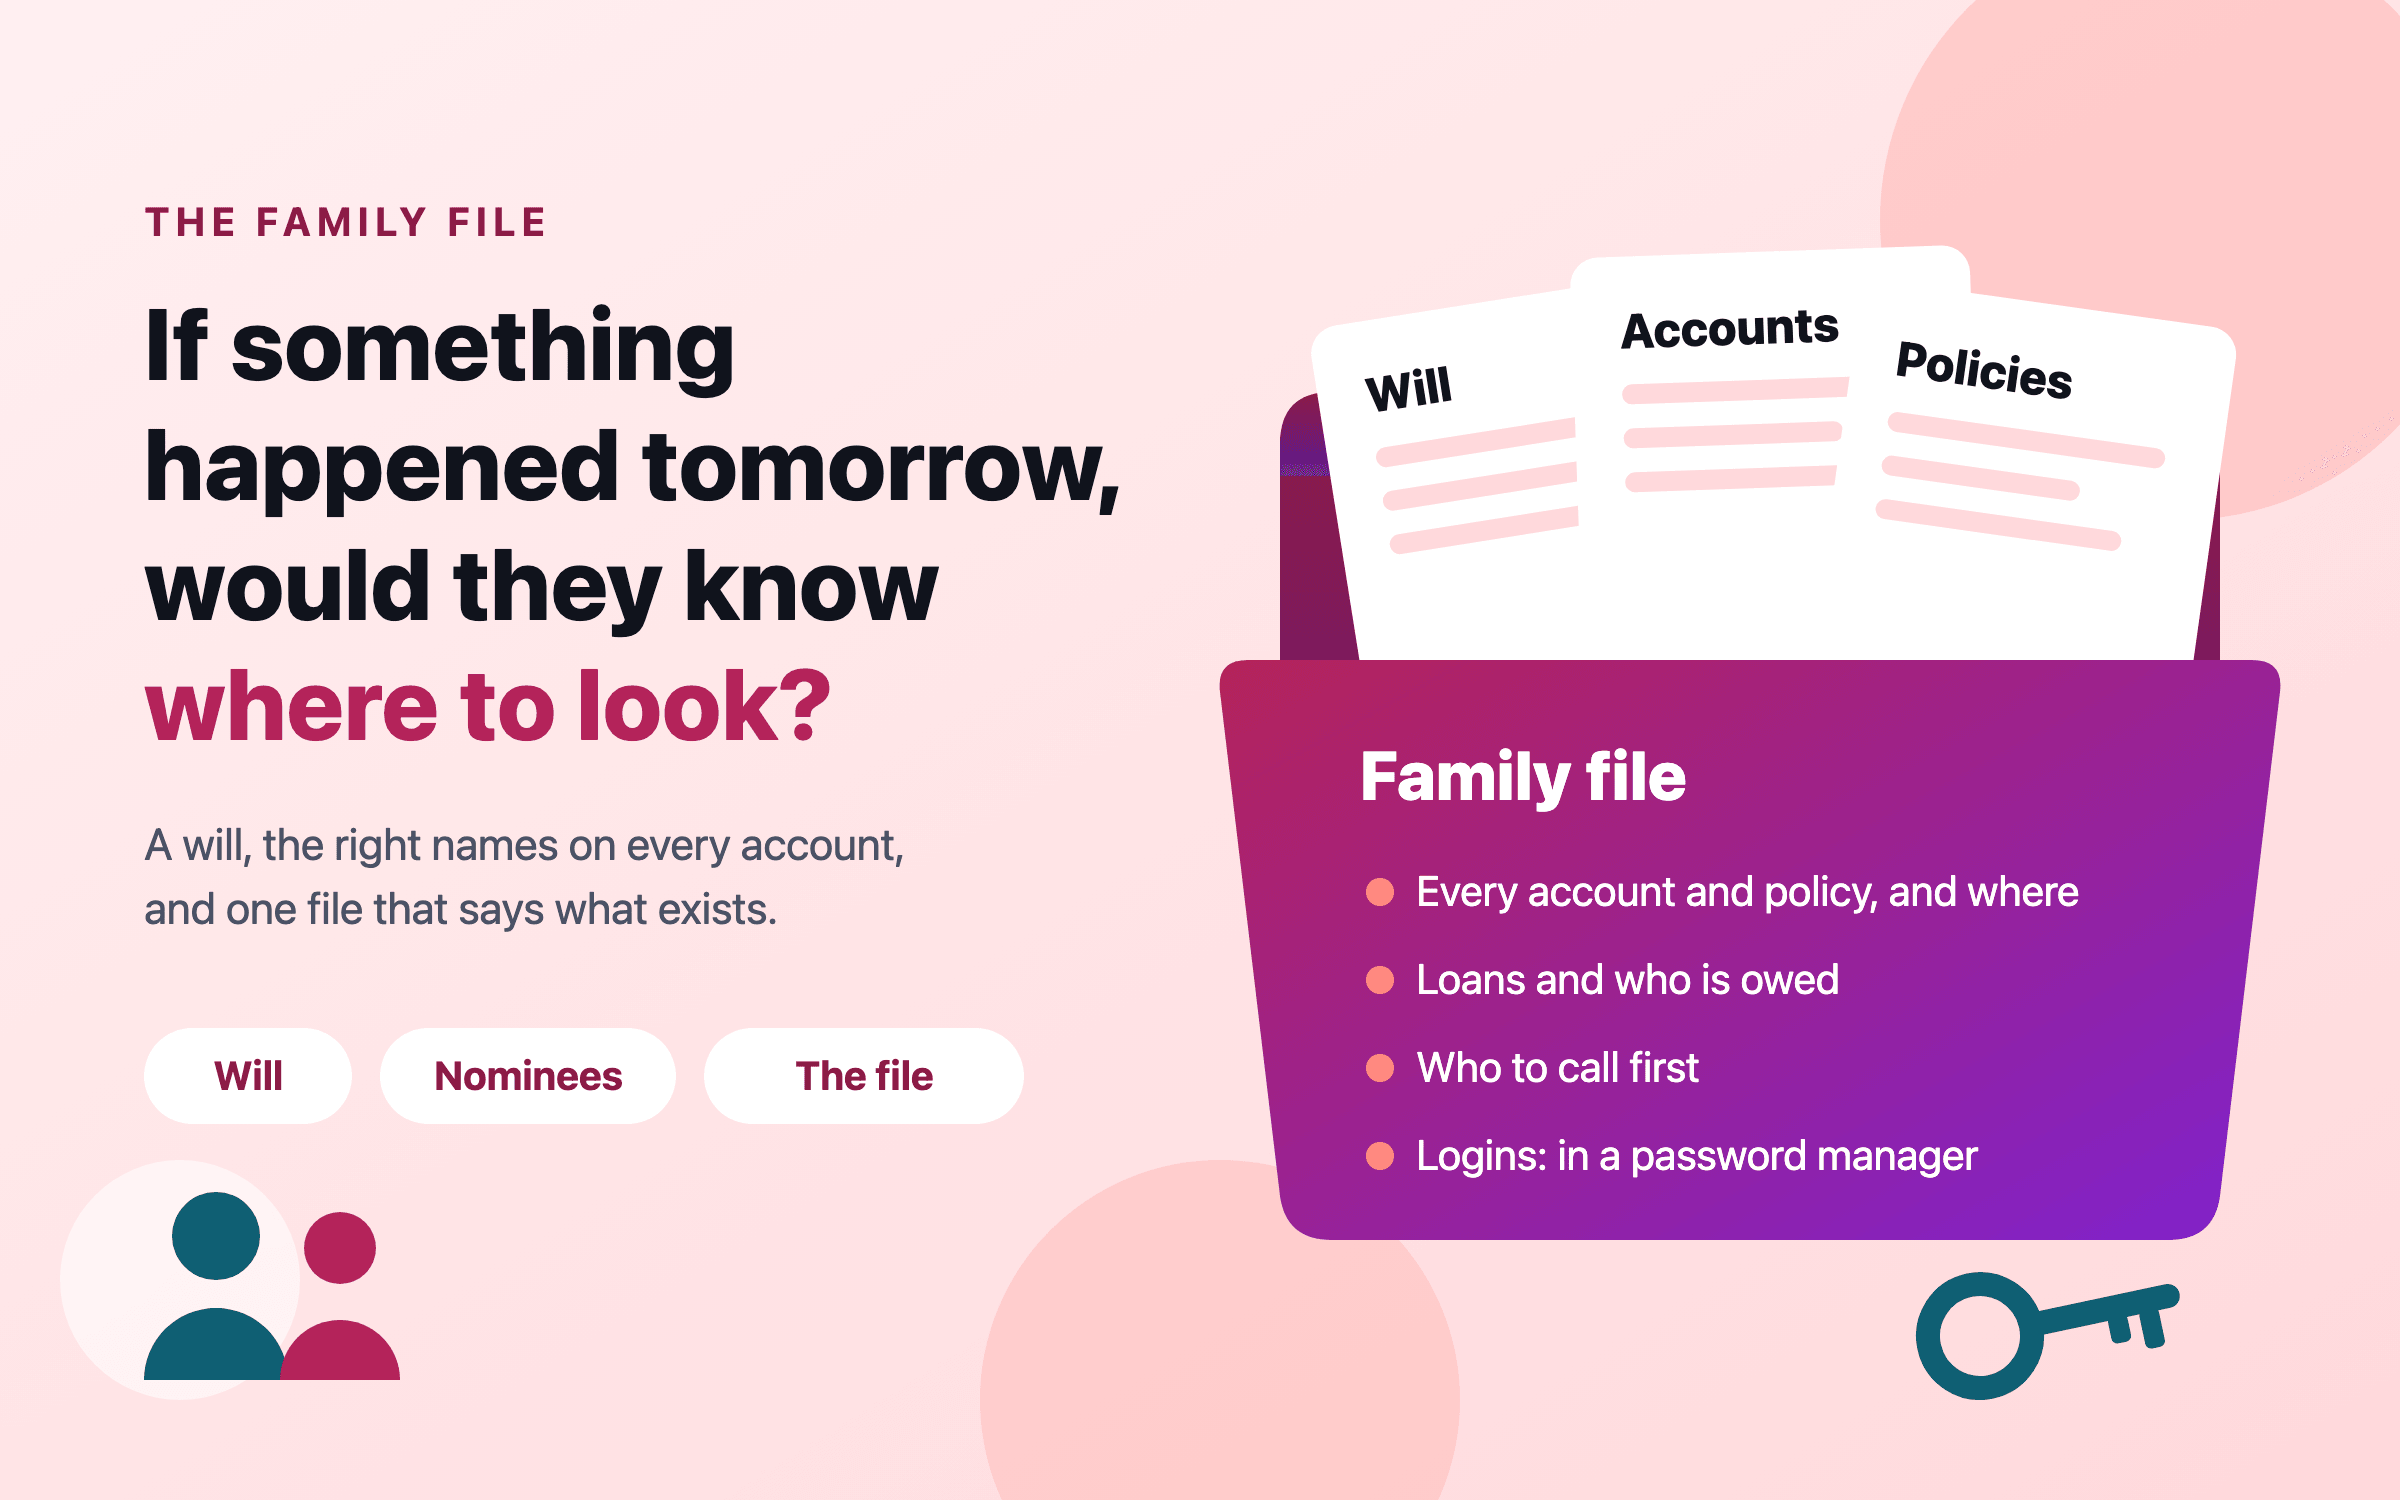
ความเป็นส่วนตัวกับความลับเป็นคนละเรื่อง การอยากมีบัญชีส่วนตัว เงินไว้ซื้อของขวัญ หรือการช่วยพ่อแม่แบบเงียบๆ เป็นความต้องการที่ชอบธรรม มันจะกลายเป็นความลับก็ต่อเมื่อไม่เคยตกลงกัน ทางแก้คือทำให้การมองเห็นเป็นการตัดสินใจที่ทำร่วมกัน อะไรที่แชร์ทั้งหมด อะไรที่แต่ละคนเห็นได้แต่แก้ไม่ได้ และอะไรที่เป็นเรื่องส่วนตัวตามที่ตกลงกัน
การบอกว่าคนนอกคู่ใครเห็นอะไรได้บ้างก็ช่วยเช่นกัน หลายครัวเรือนมีนักบัญชี ทนายความ หรือพ่อแม่ที่ช่วยดูอยู่ การตัดสินใจไว้ล่วงหน้าว่าพวกเขาดูอะไรได้ช่วยป้องกันได้ทั้งการแชร์มากเกินไป และอีเมลชวนอึดอัดที่ส่งต่อทุกอย่างไป
สองอาชีพที่หยุดคนละเวลา
คู่ชีวิตในการสำรวจของ Fidelity บอกว่าคาดว่าจะหยุดทำงานราวอายุ 63 ปีโดยเฉลี่ย แต่ค่าเฉลี่ยซ่อนช่องว่างภายในครัวเรือนไว้1 คู่ชีวิตมักอายุต่างกัน รายได้เติบโตคนละแบบ และอาจอยากหยุด ลดงาน หรือพักงานคนละช่วง แผนที่สมมติว่ารายได้ทั้งสองทางจบในปีเดียวกันจึงผิดสำหรับคู่ส่วนใหญ่ ไม่ทางใดก็ทางหนึ่ง
- วางแผนช่วงปีที่มีรายได้ทางเดียว ถ้าคนหนึ่งหยุดก่อน ครัวเรือนจะอยู่ด้วยเงินเดือนเดียวบวกเงินออมไปช่วงหนึ่ง ช่วงนี้มักเป็นตัวตัดสินว่าแผนไปรอดหรือไม่
- แยกกองทุนของแต่ละคนไว้ บำนาญ กองทุนสำรองเลี้ยงชีพ และบัญชีออมเพื่อวัยหยุดทำงานเป็นของคนคนเดียว และถอนได้ตามอายุของคนนั้น
- ค่าใช้จ่ายร่วมไม่ได้หยุดพร้อมเงินเดือนก้อนแรกที่หายไป ที่อยู่อาศัย ลูก และค่าใช้จ่ายในบ้านยังเดินต่อจนทั้งสองคนหยุดทำงาน และหลังจากนั้นด้วย
- ดูทั้งสองมุมมอง “เราสองคนรวมกันไปรอดไหม” กับ “แต่ละคนไปรอดด้วยส่วนของตัวเองไหม” เป็นคนละคำถามและได้คำตอบต่างกัน
Nivritee ช่วยให้คู่ชีวิตวางแผนร่วมกันได้อย่างไร
อ่านต่อ: สิ่งที่คู่ชีวิตของคุณต้องรู้ และ ไลฟ์สไตล์ที่ขยายตัวกับคำว่าพอ