ไลฟ์สไตล์เฟ้อคือค่าใช้จ่ายที่เพิ่มขึ้นตามเงินเดือนที่ขึ้นแต่ละครั้ง และจิตวิทยาอธิบายได้ว่าทำไมจึงรู้สึกเป็นเรื่องธรรมชาติ คือคนเราปรับตัวเข้ากับสิ่งที่มีอยู่ รายได้ที่มากขึ้นยังช่วยคนส่วนใหญ่ได้จริง แต่แผนที่ปล่อยให้ค่าใช้จ่ายขึ้นตามรายได้ไปทุกก้าวจะไม่เคยเข้าใกล้อิสรภาพเลย ตัวเลขบอกว่าอัตราการออมมากกว่ารายได้ที่เป็นตัวกำหนดว่าต้องใช้เวลากี่ปี กติกากันพลาดที่ได้ผลที่สุดจึงเป็นการตัดสินใจว่า “พอ” หน้าตาเป็นอย่างไร และกันเงินเดือนที่ขึ้นแต่ละครั้งส่วนหนึ่งไปออมก่อนจะถูกใช้
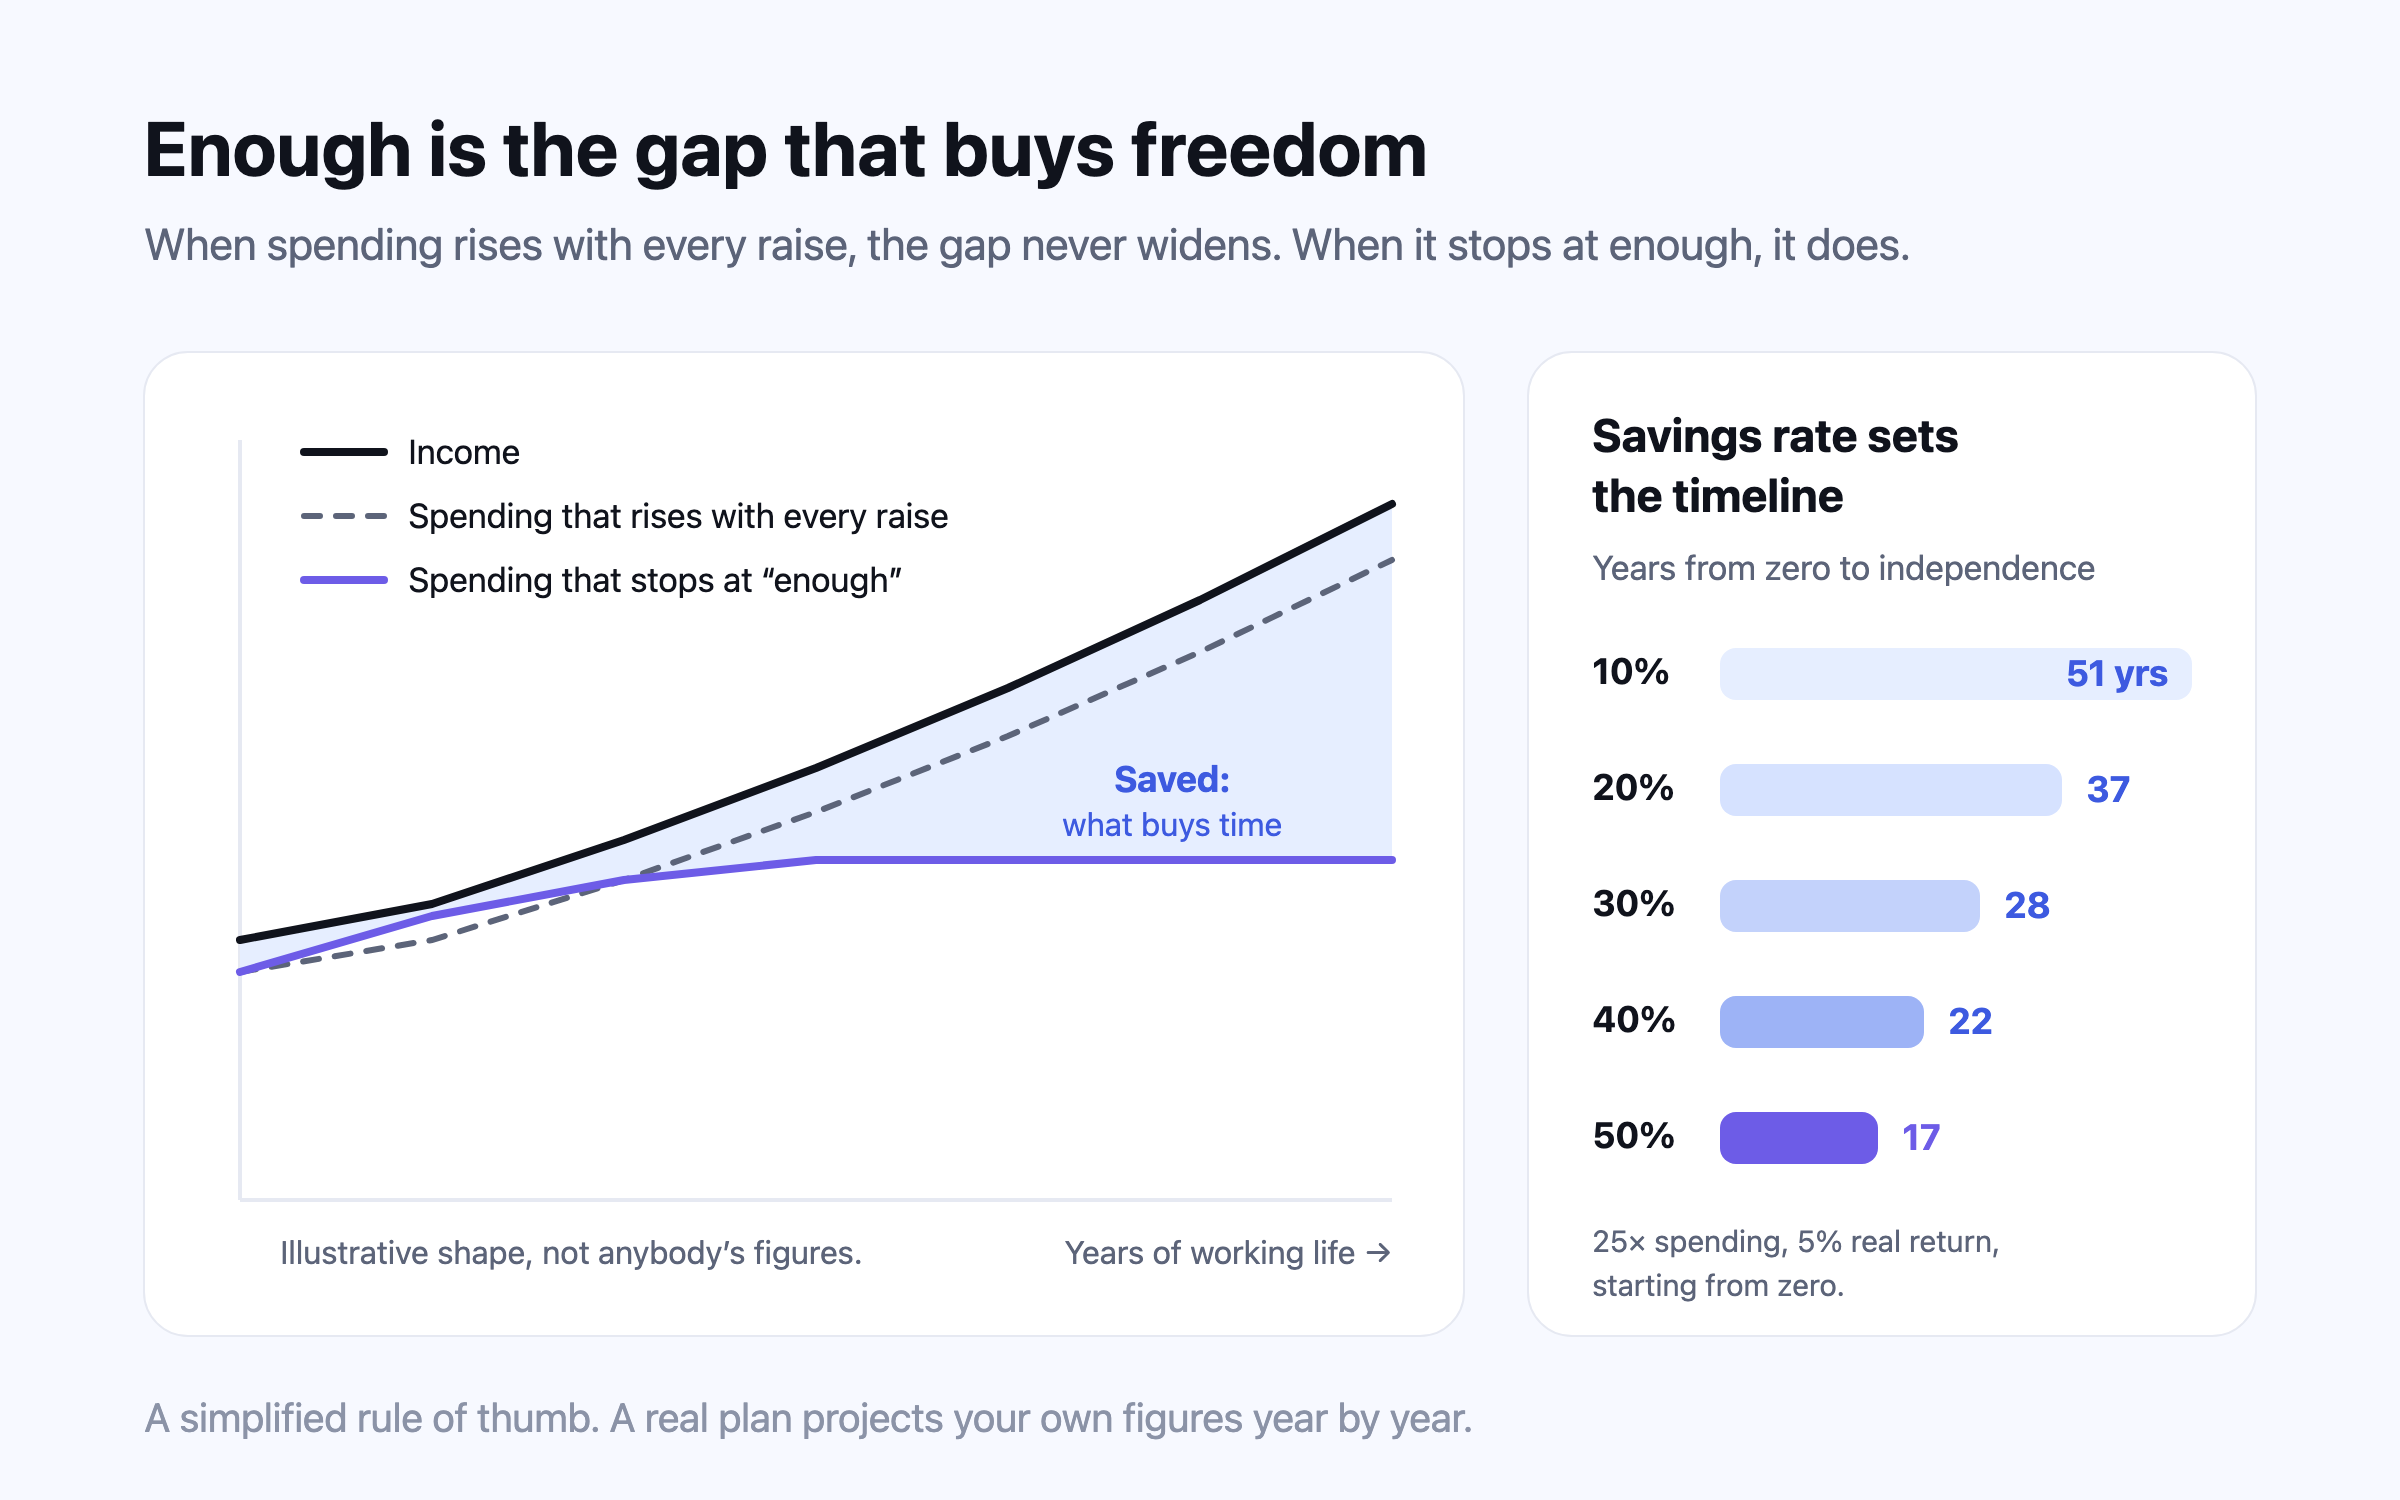
ไลฟ์สไตล์เฟ้อ (lifestyle inflation) หรือ lifestyle creep คือสิ่งที่เกิดขึ้นเมื่อค่าใช้จ่ายเพิ่มขึ้นตามรายได้ เงินเดือนขึ้น แล้วภายในปีเดียวก็กลายเป็นคอนโดที่ใหญ่ขึ้น รถที่ดีขึ้น กินข้าวนอกบ้านบ่อยขึ้น และไปเที่ยวที่หรูขึ้น ไม่มีข้อไหนผิดในตัวเอง ปัญหาอยู่ที่รูปแบบ ถ้าค่าใช้จ่ายขึ้นตามเงินเดือนทุกครั้ง ช่องว่างระหว่างเงินที่เข้ากับเงินที่ออกก็ไม่เคยกว้างขึ้น และช่องว่างนั้นคือสิ่งที่ซื้ออิสรภาพทางการเงิน
ข่าวดีคือรูปแบบนี้เป็นที่เข้าใจกันดี จิตวิทยาอธิบายว่าทำไมรูปแบบนี้จึงรู้สึกเหมือนเกิดขึ้นเองโดยไม่ต้องพยายาม งานวิจัยเรื่องรายได้กับความเป็นอยู่ที่ดีอธิบายว่าเงินที่มากขึ้นทำอะไรได้และทำอะไรไม่ได้ และเลขคณิตง่ายๆ ก็แสดงให้เห็นชัดว่ารูปแบบนี้มีต้นทุนเป็นจำนวนปีเท่าไร
ทำไมเงินเดือนขึ้นแล้วไม่นานก็ไม่รู้สึกว่าขึ้น
ในปี 1971 นักจิตวิทยา Philip Brickman และ Donald Campbell อธิบายสิ่งที่ทั้งสองเรียกว่า ลู่วิ่งแห่งความสุข (hedonic treadmill) คือคนเราปรับตัวเข้ากับสภาพความเป็นอยู่ที่ดีขึ้น ความรู้สึกว่าชีวิตดีจึงค่อยๆ เลื่อนกลับไปใกล้ระดับเดิม ความสบายระดับใหม่กลายเป็นเส้นฐานที่ใช้ตัดสินทุกอย่างที่เหลืออย่างรวดเร็ว
ต่อมา Brickman ทดสอบแนวคิดนี้กับกรณีสุดขั้ว เขาร่วมกับ Dan Coates และ Ronnie Janoff-Bulman เปรียบเทียบผู้ถูกลอตเตอรี่รางวัลใหญ่กับเพื่อนบ้านที่ไม่ได้ถูกรางวัล และพบว่าผู้ถูกรางวัลไม่ได้มีความสุขมากกว่าอย่างมีนัยสำคัญ ทั้งยังมีความสุขกับเรื่องธรรมดาในชีวิตประจำวันน้อยลงด้วย1 มีสองแรงที่ทำงานอยู่ คือความเคยชิน เมื่อความสุขใหม่ๆ กลายเป็นเรื่องปกติ และการเปรียบเทียบ เมื่อชีวิตประจำวันดูหมองลงเมื่อวางข้างรางวัลก้อนโต1 เงินเดือนที่ขึ้นก็คือเรื่องเดียวกันในขนาดที่เล็กกว่ามาก ของที่อัปเกรดรู้สึกดีอยู่พักหนึ่ง จากนั้นก็กลายเป็นวิถีชีวิตปกติ และค่าใช้จ่ายของการใช้ชีวิตแบบนั้นก็ติดตัวไปอย่างถาวร
รายได้ที่มากขึ้นทำให้คนมีความสุขขึ้นไหม?
ตลอดหนึ่งทศวรรษ คำตอบที่คนรู้จักมากที่สุดคืองานศึกษาปี 2010 ของ Daniel Kahneman และ Angus Deaton จากข้อมูล Gallup ในสหรัฐฯ ซึ่งพบว่าความพอใจต่อชีวิตโดยรวมยังสูงขึ้นตามรายได้ แต่ความเป็นอยู่ทางอารมณ์ในแต่ละวันหยุดดีขึ้นที่รายได้ราว $75,000 ต่อปี2 ในปี 2021 Matthew Killingsworth ซึ่งใช้วิธีสุ่มถามความรู้สึกของคนในขณะนั้น (experience sampling) พบว่าความสุขที่คนรู้สึกจริงยังเพิ่มขึ้นต่อแม้รายได้จะเกิน $75,0003
แทนที่จะโต้แย้งกัน Kahneman และ Killingsworth วิเคราะห์ข้อมูลใหม่ร่วมกัน โดยมี Barbara Mellers เป็นผู้ตัดสิน งานที่ตีพิมพ์ในปี 2023 พบว่าสำหรับคนส่วนใหญ่ ความสุขยังเพิ่มขึ้นตามรายได้จนถึงอย่างน้อย $500,000 ขณะที่ในกลุ่ม 20% ที่มีความสุขน้อยที่สุด ความสุขทรงตัวที่ราว $100,000 และผู้วิจัยชี้ว่าเลยจากจุดนั้นไป ความทุกข์ที่ยังเหลืออยู่ไม่ใช่สิ่งที่เงินแก้ได้4
สรุปอย่างตรงไปตรงมาจึงไม่ใช่ “เงินซื้อความสุขไม่ได้” แต่คือรายได้ที่มากขึ้นมักช่วยได้ เพียงแต่สิ่งที่ช่วยคือสิ่งที่เงินทำให้เป็นไปได้ ไม่ใช่ไลฟ์สไตล์ที่ค่อยๆ กลืนเงินนั้นไปเงียบๆ ถ้าจะตีความอย่างสมเหตุสมผล คุณค่าที่อยู่ได้นานคือความมั่นคง เวลา และทางเลือก ซึ่งเป็นสิ่งที่ช่องว่างระหว่างรายได้กับค่าใช้จ่ายที่กว้างขึ้นซื้อได้
คำว่าพอ: เส้นชัยที่หยุดขยับ
หนังสือ *The Psychology of Money* (จิตวิทยาว่าด้วยเงิน) ของ Morgan Housel อธิบายแนวคิดนี้ได้เรียบง่ายที่สุด5 ข้อโต้แย้งของเขาโดยสรุปคือ ถ้าความคาดหวังสูงขึ้นเร็วพอๆ กับรายได้ ก็จะไม่มีวันที่คุณรู้สึกว่ามีพอแล้ว และคนที่ไม่เคยไปถึงจุดนั้นมักถูกล่อให้เอาสิ่งที่มีอยู่แล้วและจำเป็นต้องใช้ ไปเสี่ยงเพื่อไล่ตามสิ่งที่ยังไม่มี
ในบทความก่อนหน้านั้น Housel ชี้ประเด็นที่เกี่ยวข้องเรื่องสถานะทางสังคม การใช้จ่ายไม่น้อยมีไว้เพื่อส่งสัญญาณถึงคนอื่น แต่คนอื่นมักนึกภาพตัวเองขับรถคันนั้นมากกว่าจะชื่นชมคนขับ และความมั่งคั่งที่แท้จริงส่วนใหญ่มองไม่เห็น เพราะประกอบด้วยของที่คุณเลือกที่จะไม่ซื้อ6
ทักษะทางการเงินที่ยากที่สุดคือการทำให้เส้นชัยหยุดขยับหนี
— Morgan Housel5“พอ” ไม่ได้แปลว่าต้องมัธยัสถ์ แต่แปลว่าตัดสินใจไว้ล่วงหน้าว่าชีวิตที่ดีของครัวเรือนคุณใช้เงินเท่าไร และยอมรับว่าเงินทุกก้อนที่ใช้เกินจากนั้นคือการเลือกทำงานนานขึ้น
คิดเลขดู: อัตราการออมเป็นตัวกำหนดระยะเวลา
เบื้องหลังเรื่องนี้มีเลขคณิตที่ลงตัวอยู่ชุดหนึ่ง ซึ่งแพร่หลายในกลุ่มคนที่มุ่งสู่อิสรภาพทางการเงิน ถ้าเริ่มจากศูนย์ จำนวนปีจนกว่าเงินออมจะพอจ่ายค่าใช้จ่ายได้ขึ้นอยู่กับ สัดส่วนของรายได้สุทธิที่คุณออม แทบทั้งหมด ไม่ใช่ว่าคุณหาได้มากแค่ไหน7 เหตุผลคือเงินทุกหน่วยที่ไม่ได้ใช้นับได้สองครั้ง ครั้งแรกเพราะถูกนำไปลงทุน และอีกครั้งเพราะเป็นเงินหน่วยหนึ่งที่ชีวิตในอนาคตของคุณไม่ต้องหามาจ่าย
ให้อ่านตารางนี้เป็นบทเรียนเรื่องไลฟ์สไตล์เฟ้อ ครัวเรือนที่ปล่อยให้ค่าใช้จ่ายขึ้นตามเงินเดือนทุกครั้งจะมีอัตราการออมเท่าเดิม ระยะเวลาจึงเท่าเดิมด้วย ไม่ว่าจะหาได้มากแค่ไหน ส่วนครัวเรือนที่ออม เช่น ครึ่งหนึ่งของเงินเดือนที่ขึ้นทุกครั้ง จะเห็นอัตราการออมไต่ขึ้นทุกปี และวันที่ถึงอิสรภาพก็ขยับใกล้เข้ามาจากทั้งสองด้าน คือออมได้มากขึ้น และต้องใช้น้อยลง7
ทางลัดนี้มีข้อจำกัด เพราะสมมติผลตอบแทนอัตราเดียว ตัวคูณค่าใช้จ่ายที่ตายตัว และไม่มีอะไรเปลี่ยนเลยนานหลายสิบปี แผนจริงมีเป้าหมาย เงินกู้ กองทุนและสวัสดิการตามกฎหมาย เงินเฟ้อที่ต่างกันสำหรับค่าเล่าเรียนและค่ารักษาพยาบาล และค่าใช้จ่ายที่เปลี่ยนไปหลังหยุดทำงาน นี่คือเหตุที่ต้องมีประมาณการรายปี ตารางนี้แค่แสดงว่าทำไมอัตราการออมจึงสำคัญมาก
กติกากันพลาดที่ได้ผล
หลักฐานที่น่าเชื่อที่สุดว่ากติกากันพลาดได้ผลมาจากโครงการ Save More Tomorrow (ออมเพิ่มในวันพรุ่งนี้) ของ Richard Thaler และ Shlomo Benartzi พนักงานตกลงล่วงหน้าว่าจะนำเงินเดือนที่ขึ้นในอนาคตแต่ละครั้งส่วนหนึ่งไปออม เพราะเงินนั้นไม่เคยมาถึงมือ จึงไม่มีใครรู้สึกว่าขาด อัตราการออมเฉลี่ยของผู้เข้าร่วมเพิ่มจาก 3.5% เป็น 13.6% ของรายได้ในเวลา 40 เดือน8
- แบ่งเงินเดือนที่ขึ้นทุกครั้งก่อนเงินจะเข้ามือ ตัดสินใจตั้งแต่ตอนนี้ว่าเงินเดือนที่ขึ้นครั้งหน้าจะไปออมกี่ส่วน ครึ่งหนึ่งเป็นจุดเริ่มต้นที่ง่าย แล้วตั้งโอนเงินไว้ตั้งแต่เดือนที่เงินเดือนใหม่เริ่ม
- กำหนดว่าแค่ไหนคือพอ จดไว้ว่าปีที่ดีของครัวเรือนคุณใช้เงินเท่าไร แยกตามหมวด การใช้เกินจากนั้นไม่ใช่เรื่องต้องห้าม เพียงแต่เป็นการเลือกอย่างรู้ตัว
- เทียบกับช่วงทั่วไป ไม่ใช่กับเพื่อน เทียบแต่ละหมวดกับที่ครัวเรือนแบบคุณในประเทศและเมืองของคุณมักใช้กัน ถ้าสูงกว่าทั่วไปมากก็ควรดูอีกครั้ง ถ้าต่ำกว่ามากมักเป็นตัวเลขที่ยังนับไม่ครบ
- ดูอัตราการออม ไม่ใช่ยอดคงเหลือ ยอดคงเหลือขึ้นลงตามตลาด ส่วนอัตราการออมคือส่วนที่คุณควบคุมได้
- ถามตัวเองกับของที่อัปเกรดทุกครั้งว่าอีกหนึ่งปีจากนี้จะยังรู้สึกถึงความต่างอยู่ไหม ถ้าคำตอบคือไม่ นั่นคือต้นทุนที่คุณตกลงจะจ่ายต่อไปเรื่อยๆ เพื่อความสุขที่จางไปแล้ว
- ทบทวนปีละครั้ง ถ้าเป็นไปได้ให้ทำด้วยกัน ดู คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร
Nivritee ช่วยให้คุณยืนหยัดได้อย่างไร