ความผิดพลาดที่ทำให้เสียเงินมากหลังถูกเลิกจ้างส่วนใหญ่เกิดในสองสัปดาห์แรก คือเซ็นข้อตกลงเงินชดเชยโดยไม่อ่าน ยื่นขอเงินทดแทนการว่างงานช้า ปล่อยให้ประกันสุขภาพขาด พลาดงวดชำระเงินกู้โดยไม่โทรหาผู้ให้กู้ และถอนเงินออมเพื่อวัยหยุดทำงานออกมาเป็นเงินสด บทความนี้เรียงลำดับสิ่งที่ต้องทำ พร้อมกฎปี 2026 ของสหรัฐฯ สหราชอาณาจักร อินเดีย แคนาดา ออสเตรเลีย สิงคโปร์ และสหรัฐอาหรับเอมิเรตส์
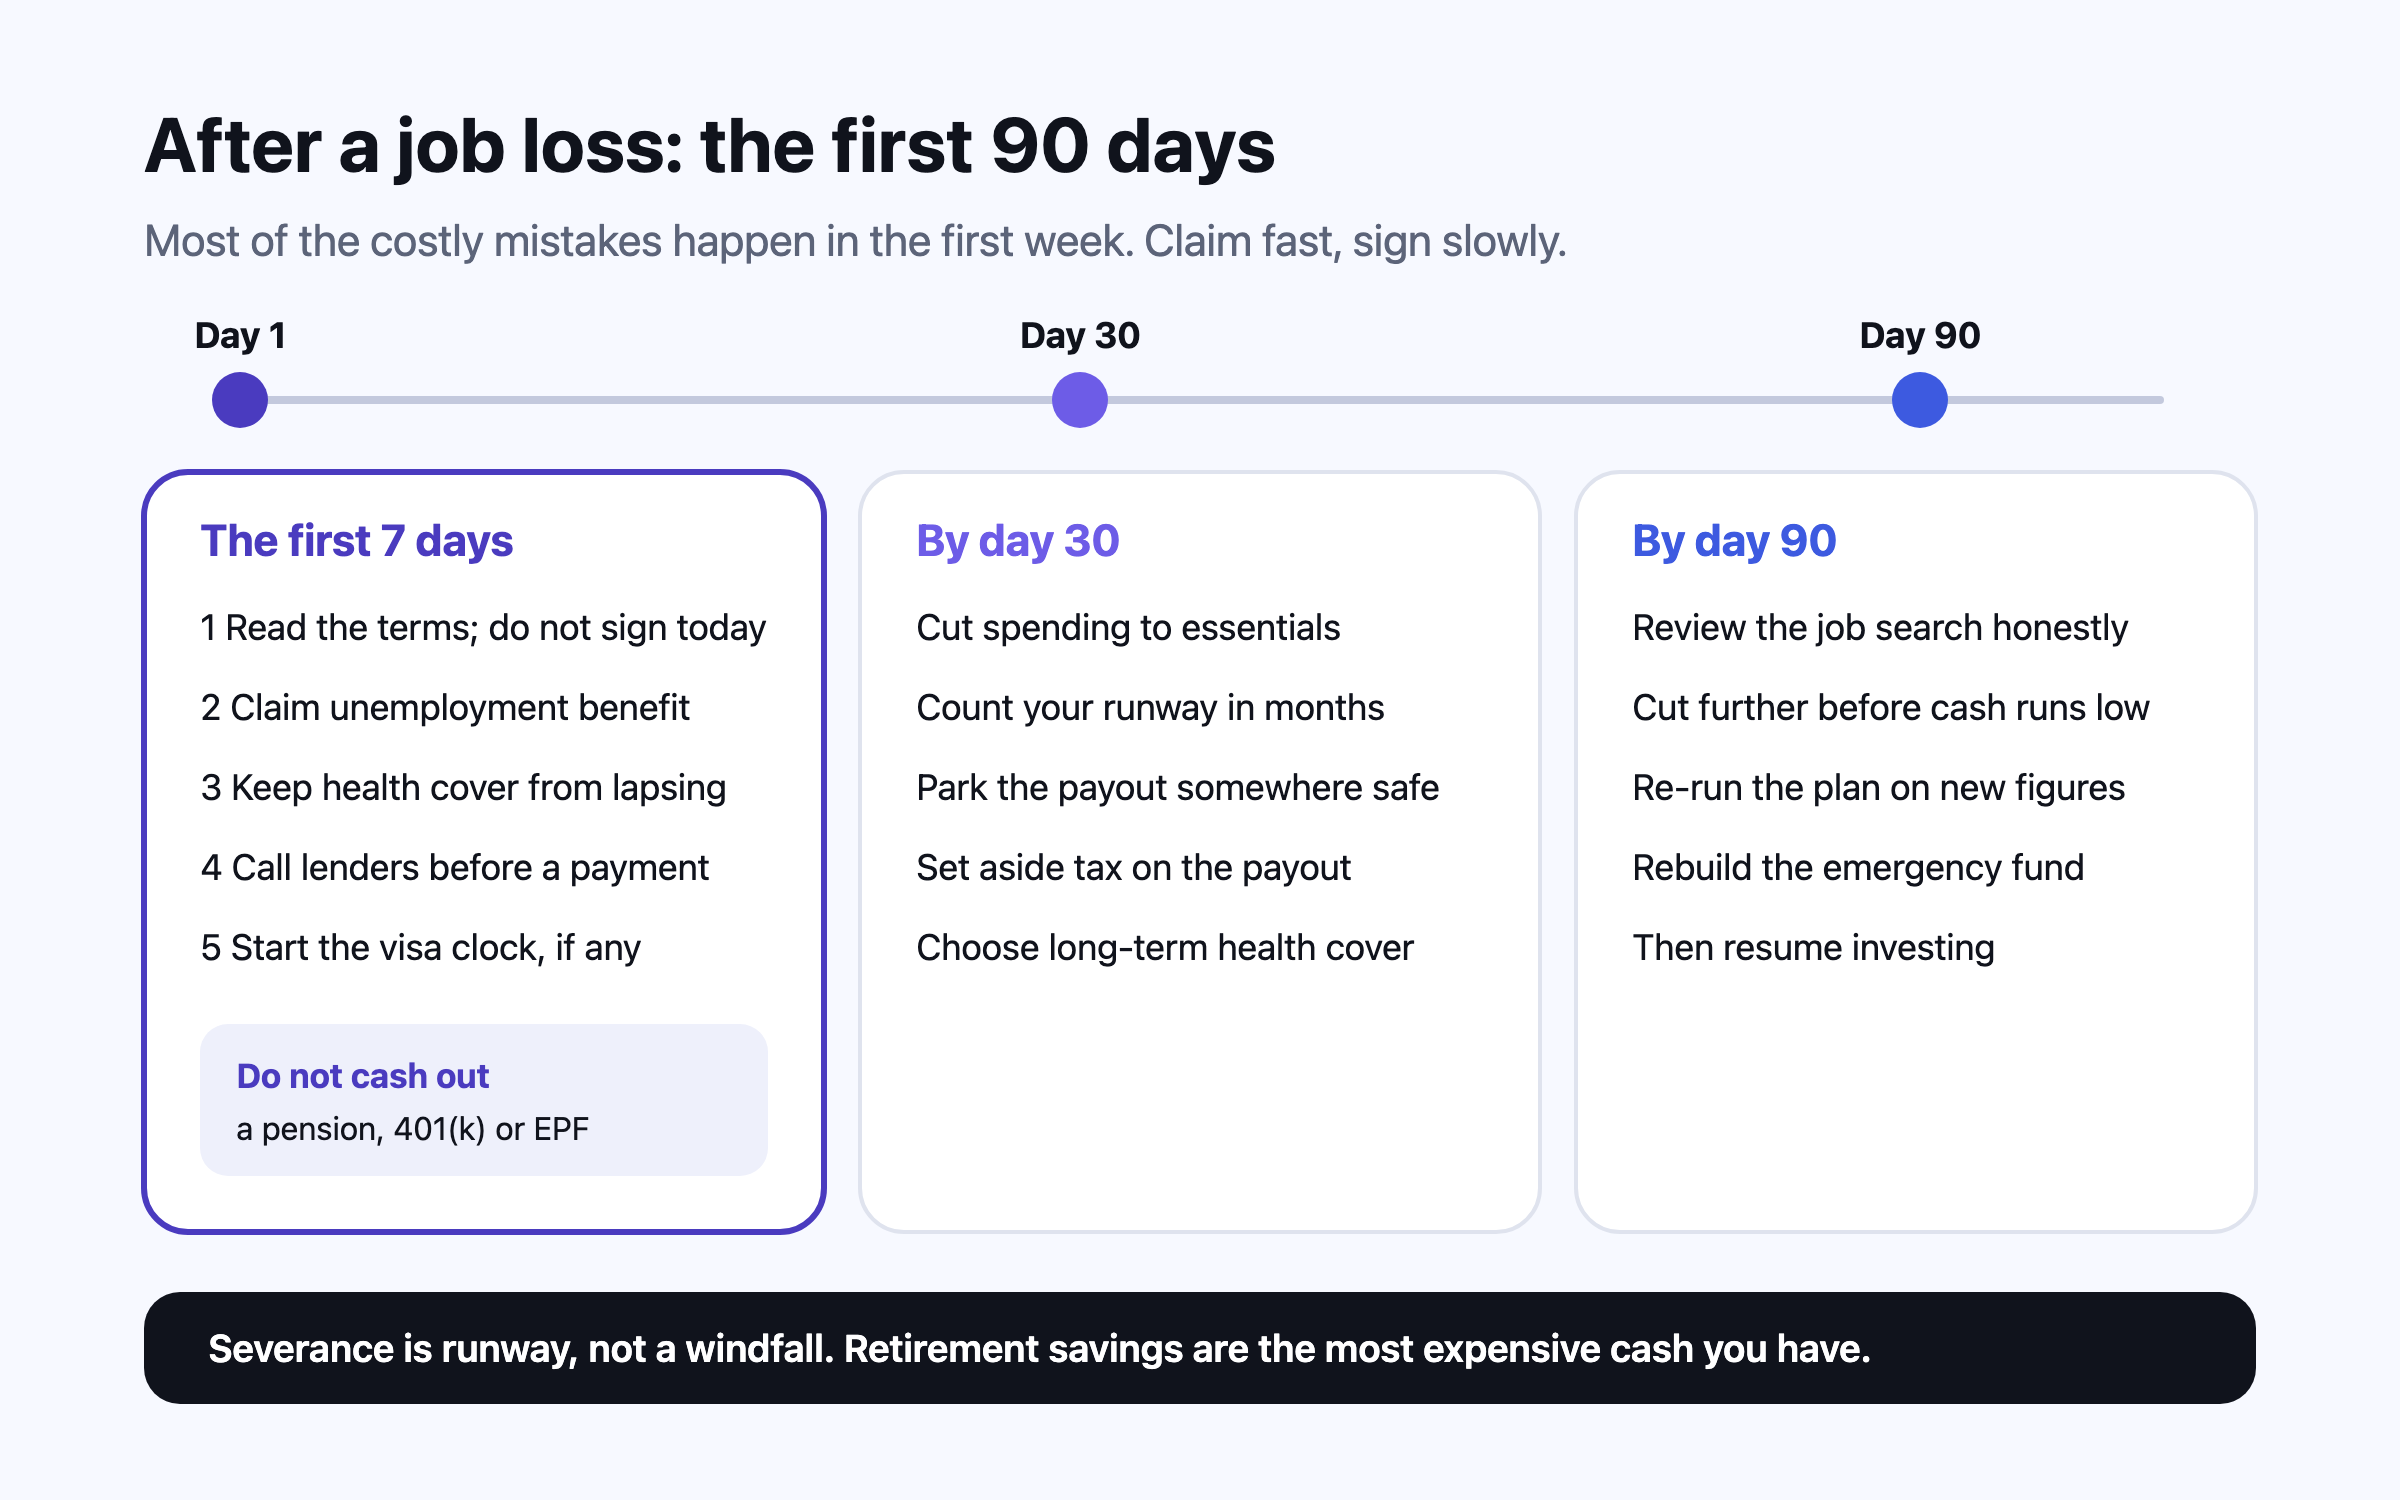
คำตอบสั้นๆ ในสัปดาห์แรก ให้ทำห้าอย่างและเลี่ยงหนึ่งอย่าง อ่านเงื่อนไขเงินชดเชยหรือการเลิกจ้างก่อนเซ็นอะไรก็ตาม ยื่นขอเงินทดแทนการว่างงานทันทีที่ทำได้ ดูให้แน่ใจว่าประกันสุขภาพไม่ขาด แจ้งผู้ให้กู้ทุกรายก่อนจะพลาดงวดชำระ และจดว่าครัวเรือนต้องจ่ายอะไรบ้างในแต่ละเดือน สิ่งที่ต้องเลี่ยงคือการถอนเงินออมเพื่อวัยหยุดทำงานออกมาเป็นเงินสด ในสหรัฐฯ เงินที่ถอนจาก 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) ก่อนอายุ 59½ มักต้องเสียภาษีเพิ่มอีก 10% นอกเหนือจากภาษีเงินได้ และผลตอบแทนทบต้นที่เงินนั้นจะได้ก็หายไปถาวร1
21.2 ล้าน2
จำนวนการเลิกจ้างและให้ออกในสหรัฐฯ ปี 2025 เพิ่มจาก 19.8 ล้านในปี 2023
1,206,3743
ตำแหน่งงานที่นายจ้างในสหรัฐฯ ประกาศปลดในปี 2025 มากที่สุดตั้งแต่ปี 2020
573,1954
ตำแหน่งงานที่นายจ้างในสหรัฐฯ ประกาศปลดช่วงมกราคม–กันยายน 2026 น้อยกว่าปีก่อน 39%
3.9 ต่อ 1,0005
อัตราการถูกเลิกจ้างของลูกจ้างในสหราชอาณาจักร พฤษภาคมถึงกรกฎาคม 2026
การเลิกจ้างเกิดบ่อยแค่ไหนตั้งแต่ปี 2023
การตกงานเป็นเรื่องปกติในเศรษฐกิจขนาดใหญ่ แม้ในช่วงที่เศรษฐกิจดี สำนักงานสถิติแรงงานสหรัฐฯ (Bureau of Labor Statistics) นับการเลิกจ้างและให้ออกในปี 2023 ได้ 19.8 ล้านครั้ง ปี 2024 ได้ 20.0 ล้านครั้ง และปี 2025 ได้ 21.2 ล้านครั้ง ส่วนในเดือนสิงหาคม 2026 มี 1.6 ล้านครั้ง คิดเป็น 1.0% ของการจ้างงาน2,6 ตัวเลขการประกาศปลดพนักงานเล่าเรื่องของแต่ละอุตสาหกรรม Challenger, Gray & Christmas นับการประกาศปลดพนักงานได้ 1,206,374 ตำแหน่งในปี 2025 มากกว่าปี 2024 ถึง 58% โดยภาครัฐและเทคโนโลยีเป็นแหล่งใหญ่ที่สุด3 ในเก้าเดือนแรกของปี 2026 ยอดรวมลดลงเหลือ 573,195 แต่การปลดพนักงานสายเทคโนโลยีเพิ่มเป็น 165,925 และปัญญาประดิษฐ์เป็นเหตุผลที่ถูกอ้างถึงมากที่สุด อยู่เบื้องหลังการประกาศปลด 120,136 ตำแหน่ง4
ในสหราชอาณาจักร อัตราการถูกเลิกจ้างอยู่ที่ 3.9 ต่อลูกจ้าง 1,000 คนในช่วงพฤษภาคมถึงกรกฎาคม 2026 ลดลงจาก 5.3 ในช่วงสิงหาคมถึงตุลาคม 20255 ตัวเลขเหล่านี้ไม่ได้บอกว่าครัวเรือนใดจะโชคดีหรือโชคร้าย แต่บอกว่าการตกงานเป็นเรื่องธรรมดา และการตัดสินใจเรื่องเงินในสัปดาห์แรกๆ ก็เหมือนกันไม่ว่าสาเหตุจะคืออะไร
เจ็ดวันแรก
- อย่าเซ็นในวันนั้น ขอเงื่อนไขเงินชดเชยหรือข้อตกลงยุติการจ้างเป็นลายลักษณ์อักษร พร้อมกำหนดเวลาที่ต้องตอบรับ เทียบกับขั้นต่ำตามกฎหมายในตารางด้านล่าง ส่วนที่เกินขั้นต่ำต่อรองได้ และในหลายประเทศ ทนายความด้านแรงงานรับตรวจข้อตกลงในค่าบริการคงที่
- ยื่นขอเงินทดแทนการว่างงานทันที ระบบส่วนใหญ่จ่ายนับจากวันที่ยื่น ไม่ใช่วันที่ตกงาน และบางระบบทำให้คุณเสียเงินถ้ารอ แคนาดาระบุว่าการยื่นช้ากว่าสี่สัปดาห์หลังวันทำงานสุดท้ายอาจทำให้เสียสิทธิประโยชน์7 ได้เงินชดเชยแล้วก็มักยังยื่นขอได้
- จัดการประกันสุขภาพ ในสหรัฐฯ คุณมีเวลา 60 วันในการเลือกใช้ COBRA (สิทธิคงประกันกลุ่มของนายจ้างเดิม) และมีช่วง 60 วันในการซื้อประกันจาก Marketplace (ตลาดประกันสุขภาพของรัฐบาลสหรัฐฯ) ส่วนในอินเดีย กรมธรรม์ประกันกลุ่มของนายจ้างสิ้นสุดพร้อมกับงาน8,9
- โทรหาผู้ให้กู้ทุกรายก่อนถึงกำหนดชำระ ผู้ให้กู้มีทางเลือกให้มากกว่าในช่วงก่อนที่บัญชีจะค้างชำระ จดเงินกู้แต่ละก้อน วันครบกำหนดชำระ และยอดขั้นต่ำที่ต้องจ่าย
- ปล่อยบัญชีออมเพื่อวัยหยุดทำงานไว้ที่เดิม การถอนก่อนกำหนดมักเป็นเงินที่แพงที่สุดที่คุณจะหามาได้
- ถ้าวีซ่าผูกกับงาน ให้เริ่มนับเวลาวันนี้ คนที่ถือ H-1B ในสหรัฐฯ มีเวลาไม่เกิน 60 วัน ส่วนผู้ถือ Employment Pass ของสิงคโปร์อาจได้ visit pass ไม่เกิน 90 วัน แต่ใช้ visit pass นี้ทำงานไม่ได้10,11
สิ่งที่คุณควรได้: เงินชดเชยและค่าจ้างงวดสุดท้าย
ทุกประเทศกำหนดขั้นต่ำตามกฎหมาย และนายจ้างจำนวนมากจ่ายมากกว่านั้น การรู้ขั้นต่ำทำให้รู้ว่าข้อเสนอนั้นใจกว้างจริง หรือเป็นแค่ขั้นต่ำที่แต่งให้ดูดี และรู้ว่าจะเสียอะไรไปถ้าเซ็นข้อตกลงที่สละสิทธิ์เรียกร้อง
ในอินเดีย เงินบำเหน็จตามอายุงาน (gratuity) คือค่าจ้าง 15 วันต่อทุกปีที่ทำงานครบ โดยคิดค่าจ้างรายวันจากค่าจ้างหนึ่งเดือนหารด้วย 26 และจ่ายหลังทำงานห้าปี กฎนี้ย้ายจาก Payment of Gratuity Act ไปอยู่ใน Code on Social Security เมื่อประมวลกฎหมายแรงงานทั้งสี่ฉบับมีผลในวันที่ 21 พฤศจิกายน 2025 และตอนนี้พนักงานสัญญาจ้างมีกำหนดเวลามีสิทธิหลังทำงานหนึ่งปี22,24 ประมวลกฎหมายนี้ยังเปลี่ยนนิยามของค่าจ้าง ถ้าเบี้ยเลี้ยงต่างๆ เกินครึ่งหนึ่งของค่าตอบแทนรวม ส่วนที่เกินจะถูกนับกลับเข้าไป ซึ่งทำให้เงินบำเหน็จสูงขึ้นสำหรับคนที่เงินเดือนพื้นฐานเป็นสัดส่วนน้อยของค่าตอบแทนทั้งหมด22 เพดานอยู่ที่ ₹2 ล้านมาตั้งแต่ปี 201823 วันลาพักร้อนที่ไม่ได้ใช้ก็ได้รับเป็นเงินด้วย และสำหรับลูกจ้างที่ไม่ใช่ภาครัฐ เงินค่าวันลาที่ได้เมื่อออกจากงานไม่ต้องเสียภาษีไม่เกิน ₹2.5 ล้าน25 ในประเทศอ่าวอาหรับ เงินบำเหน็จมักเป็นเงินก้อนใหญ่ที่สุดที่ครัวเรือนได้รับเมื่อออกจากงาน และไม่ใช่บำนาญ21 ส่วนคนไทยที่ทำงานในมาเลเซีย เงินที่ได้เมื่อออกจากงานและการย้ายกลับอธิบายไว้ใน ทำงานในมาเลเซีย: EPF SOCSO และการย้ายกลับไทย
เงินทดแทนการว่างงาน: ยื่นตอนนี้ อย่ารอจนเงินชดเชยหมด
ความผิดพลาดที่พบบ่อยที่สุดคือการรอ กระทรวงแรงงานสหรัฐฯ บอกให้ติดต่อโครงการของรัฐที่อยู่โดยเร็วที่สุด และโดยทั่วไปใช้เวลาสองถึงสามสัปดาห์กว่าเงินงวดแรกจะเข้าหลังยื่นขอ26 ในสหราชอาณาจักร New Style Jobseeker’s Allowance (เงินช่วยเหลือผู้หางาน) และ Universal Credit (เงินช่วยเหลือรายเดือนของรัฐ) โดยทั่วไปจ่ายนับจากวันที่ยื่น ไม่ใช่วันที่งานสิ้นสุด การยื่นช้าจึงเท่ากับเสียเงิน แคนาดาปกติจะนำเงินที่ได้เมื่อออกจากงานไปหักตอนเริ่มรับสิทธิ แต่ภายใต้มาตรการชั่วคราวสำหรับการยื่นที่เริ่มระหว่าง 30 มีนาคม 2025 ถึง 9 ตุลาคม 2027 จะไม่หักเงินที่ได้เมื่อออกจากงาน และยกเว้นสัปดาห์รอ รัฐบาลขยายทั้งสองมาตรการออกไปอีกหนึ่งปีในเดือนสิงหาคม 202627,28
ออสเตรเลียต่างออกไป เงินชดเชยการเลิกจ้างอาจทำให้เกิด income maintenance period (ช่วงที่ถือว่ายังมีรายได้) ก่อน JobSeeker Payment จะเริ่มจ่าย เงินที่เท่ากับค่าจ้าง 10 สัปดาห์อาจหมายถึงต้องรอ 10 สัปดาห์ และเงินออมที่เกิน A$5,500 สำหรับคนเดียวอาจทำให้ต้องรอเพิ่มตามเกณฑ์ liquid assets waiting period ได้สูงสุด 13 สัปดาห์ แต่ Services Australia ก็ยังบอกให้ยื่นขอทันที ก่อนนายจ้างจะจ่ายเงิน29,30 ในสหรัฐอาหรับเอมิเรตส์ ต้องยื่นขอตามโครงการประกันการว่างงานภายใน 30 วันหลังการจ้างงานสิ้นสุด31 สิทธิประโยชน์ของแต่ละประเทศจ่ายเท่าไร และทำไมจึงทดแทนได้เพียงส่วนน้อยของเงินเดือนชนชั้นกลาง อยู่ใน เงินสำรองฉุกเฉินควรมีเท่าไร
ประกันสุขภาพ: ช่องโหว่ที่แพงที่สุด
ในสหรัฐฯ การตกงานมักหมายถึงการเสียประกันสุขภาพจากนายจ้าง และประกันที่มาแทนก็แพง COBRA ให้คุณคงประกันเดิมได้นานสูงสุด 18 เดือน แต่คุณต้องจ่ายสูงสุด 102% ของต้นทุนเต็ม รวมส่วนที่นายจ้างเคยจ่ายให้ คุณมีเวลาอย่างน้อย 60 วันในการเลือกใช้ และอีก 45 วันหลังจากนั้นในการจ่ายเบี้ยงวดแรก แล้วความคุ้มครองจะมีผลย้อนหลังไปถึงวันที่สิ้นสุด8 ผลสำรวจปี 2025 ของ KFF ระบุว่าเบี้ยประกันรวมเฉลี่ยของประกันครอบครัวจากนายจ้างอยู่ที่ $26,993 ต่อปี และประกันสำหรับคนเดียวอยู่ที่ $9,32532
อีกทางคือประกันจาก Marketplace การเสียความคุ้มครองที่ได้จากงานทำให้เปิด Special Enrollment Period (ช่วงสมัครพิเศษ) 60 วันก่อนหรือหลังวันที่เสียความคุ้มครอง9 เทียบทั้งสองทางจากรายได้ที่คาดว่าจะมีในปีนั้น ซึ่งหลังถูกเลิกจ้างอาจต่ำพอจะได้เครดิตภาษีค่าเบี้ย (premium tax credit) เครดิตเหล่านี้ในปี 2026 น้อยกว่าในช่วงไม่กี่ปีที่ผ่านมา เพราะเครดิตส่วนเพิ่มหมดอายุเมื่อสิ้นปี 2025 และจำนวนผู้สมัครใน Marketplace ลดลงราว 3 ล้านคนในช่วงต้นปี 2026 เมื่อเบี้ยสุทธิสูงขึ้น33 เพราะ COBRA เลือกใช้ทีหลังและมีผลย้อนหลังได้ บางคนจึงเก็บไว้เป็นทางสำรองระหว่าง 60 วันที่กำลังเปรียบเทียบ แต่ถ้าเลือกใช้ ก็ต้องจ่ายเบี้ยย้อนหลังไปตั้งแต่วันแรก
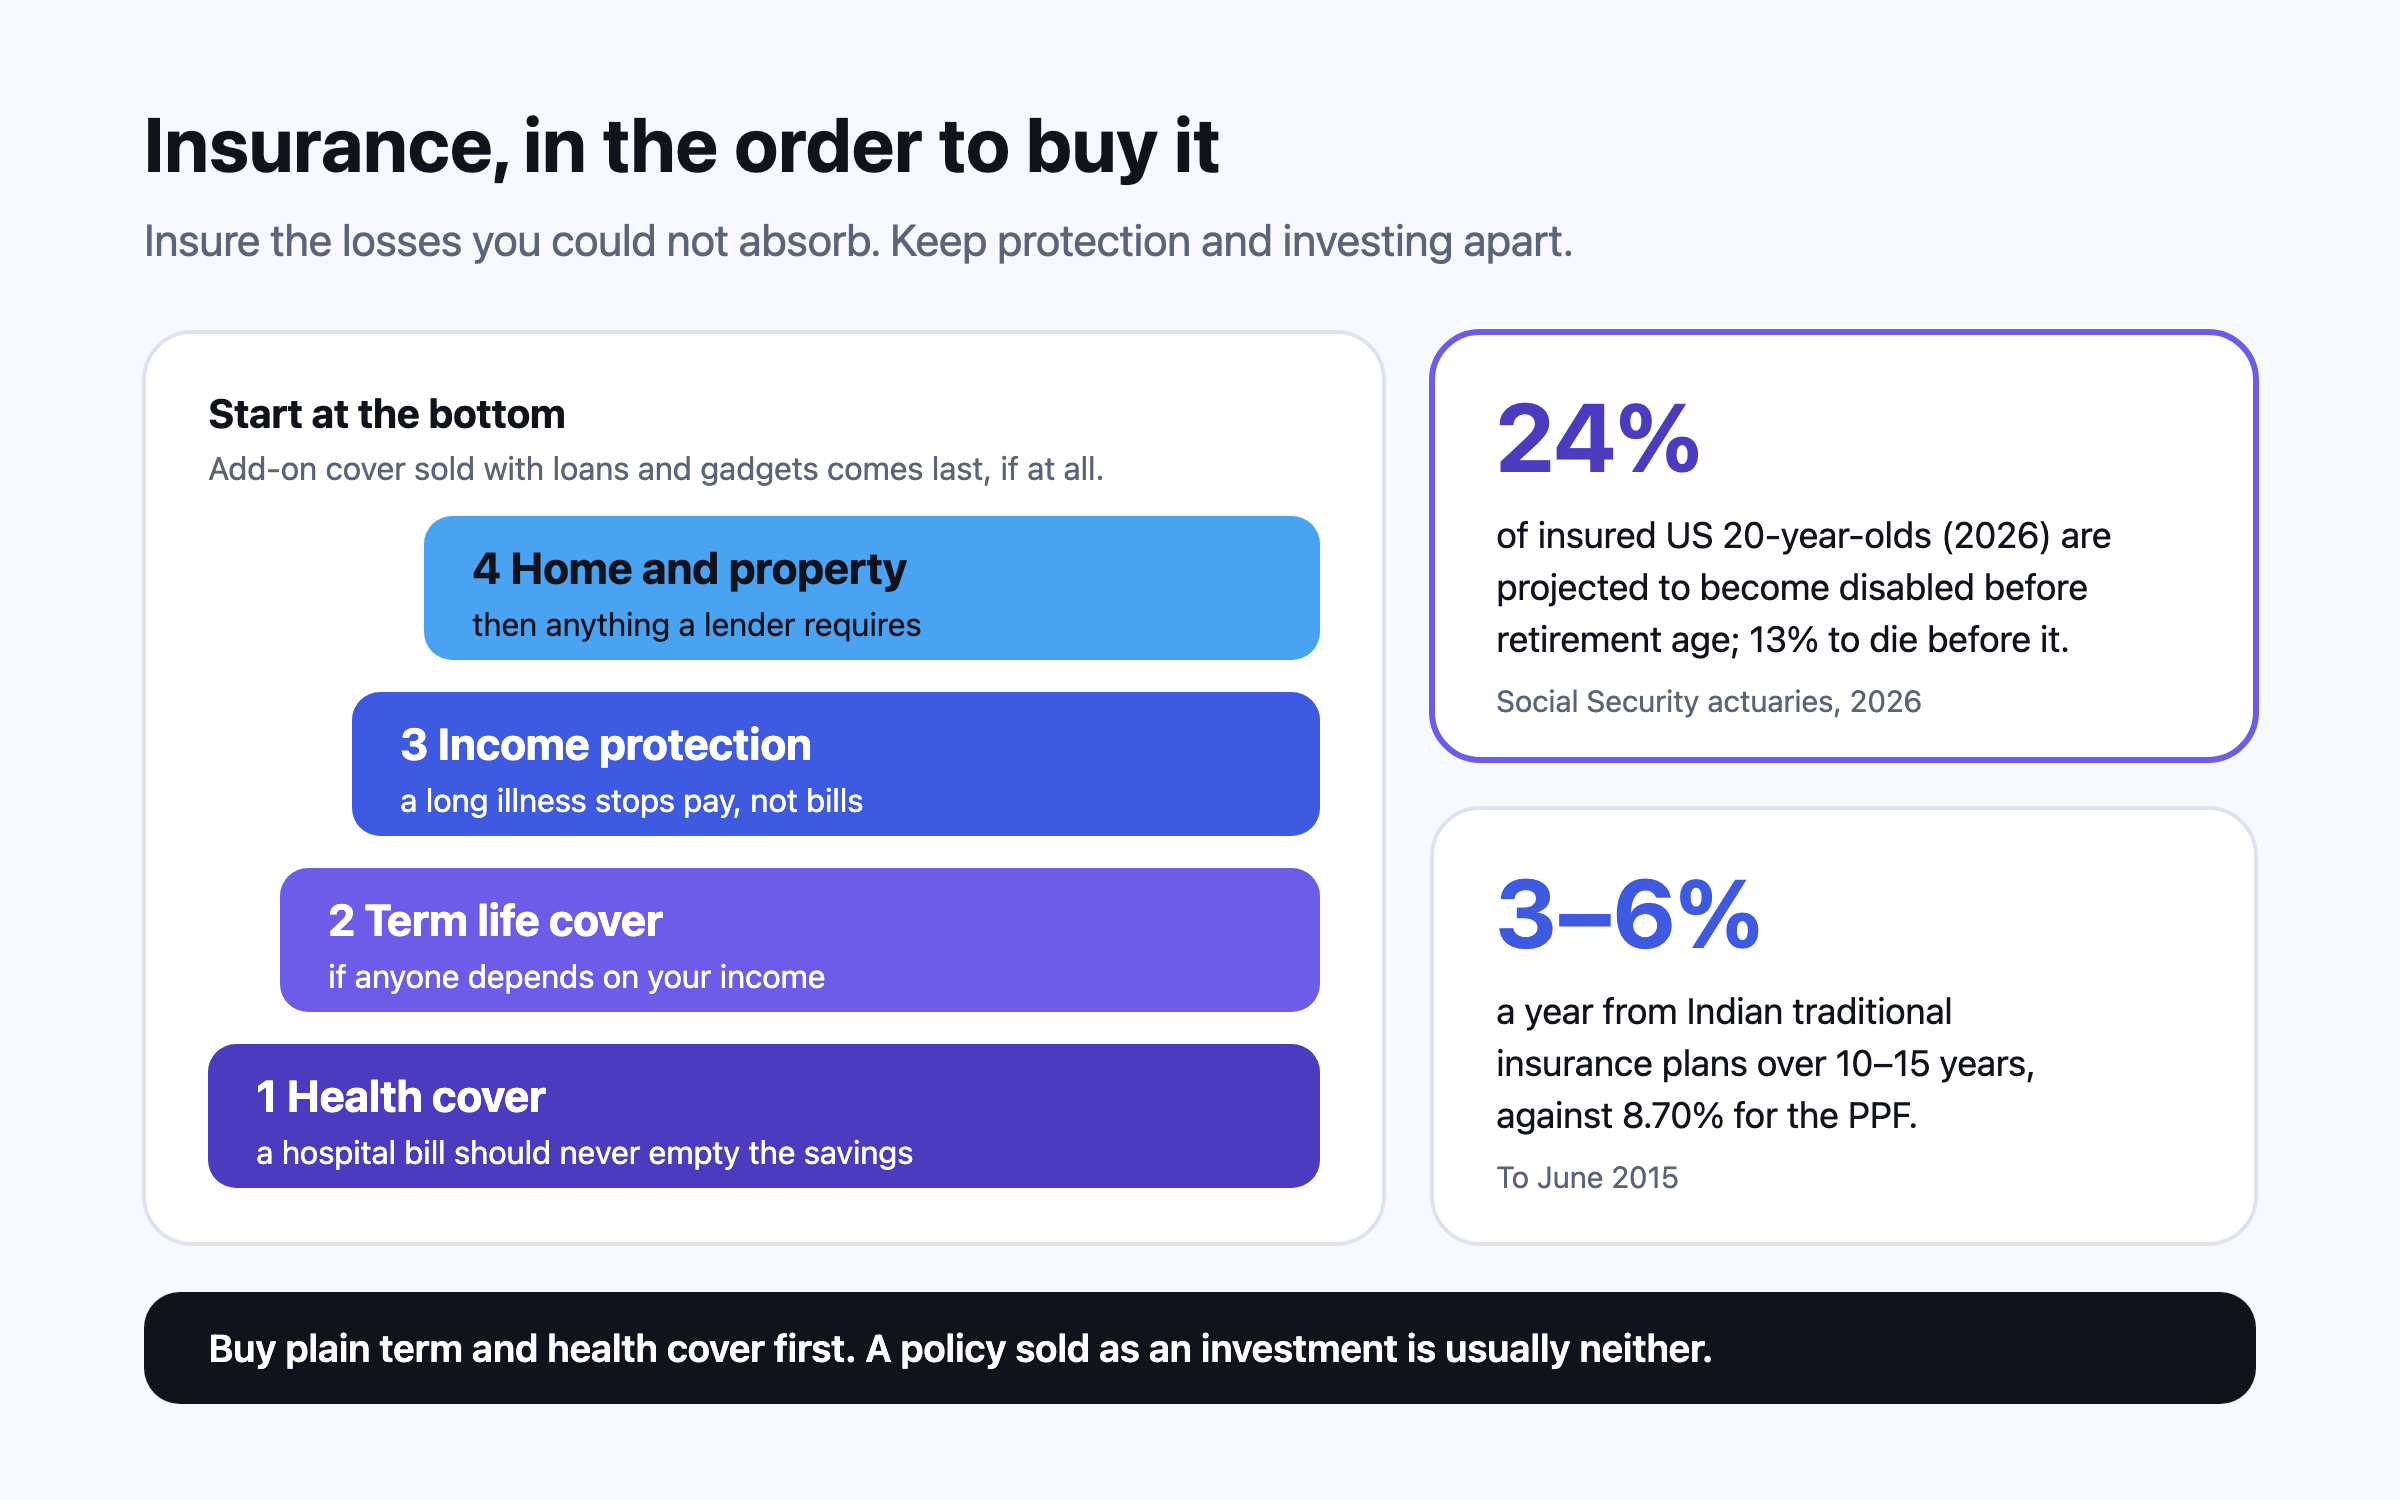
ในอินเดีย กรมธรรม์ประกันสุขภาพกลุ่มของนายจ้างสิ้นสุดพร้อมกับการจ้างงาน และการซื้อกรมธรรม์รายบุคคลตอนอายุ 45 จะเริ่มนับระยะรอคอยสำหรับโรคที่เป็นมาก่อนใหม่ เว้นแต่จะโอนสิทธิที่สะสมไว้ได้ กฎของ IRDAI (หน่วยงานกำกับธุรกิจประกันของอินเดีย) อนุญาตให้ ย้าย (migration) จากกรมธรรม์กลุ่มไปเป็นกรมธรรม์รายบุคคลกับบริษัทประกันเดิม โดยนำสิทธิที่สะสมไว้ไปด้วย และ โอนย้าย (portability) ไปบริษัทประกันอื่นตอนต่ออายุ โดยนับระยะรอคอยที่ผ่านมาแล้วเช่นกัน34 ถามบริษัทประกันเรื่องการย้ายก่อนวันทำงานสุดท้าย ในสหราชอาณาจักร แคนาดา ออสเตรเลีย และสิงคโปร์ ระบบของรัฐยังคุ้มครองต่อไม่ว่าจะมีงานหรือไม่ สิ่งที่สิ้นสุดคือประกันเอกชนหรือความคุ้มครองเพิ่มเติมจากนายจ้าง ซึ่งสำคัญที่สุดกับครัวเรือนที่กำลังรักษาตัวอยู่ ส่วนควรมีความคุ้มครองของตัวเองเท่าไร ดู พื้นฐานเรื่องประกัน
เงินกู้และสินเชื่อ: คุยก่อนพลาดงวด
การหยุดจ่ายเงียบๆ เป็นทางเลือกที่แย่ที่สุด เพราะความเสียหายอยู่นานกว่าช่วงหางาน ในสหรัฐฯ ข้อมูลเชิงลบส่วนใหญ่อยู่ในรายงานเครดิตได้นานเจ็ดปี35 ในสหราชอาณาจักร ผู้ให้สินเชื่อผู้บริโภคต้องผ่อนปรนและพิจารณาอย่างเหมาะสมกับลูกค้าที่ค้างชำระหรือใกล้จะค้างชำระ กฎของ FCA (หน่วยงานกำกับดูแลภาคการเงินของสหราชอาณาจักร) ยกตัวอย่างไว้ เช่น ลดหรือยกเว้นดอกเบี้ยและค่าธรรมเนียม เลื่อนยอดค้างชำระ และรับชำระน้อยลงในช่วงเวลาที่สมเหตุสมผล36 อินเดียไม่มีมาตรการช่วยเหลือถาวรสำหรับผู้กู้ที่ตกงาน การปรับโครงสร้างหนี้หรือพักชำระหนี้จึงขึ้นกับดุลยพินิจของผู้ให้กู้ ขอเป็นลายลักษณ์อักษรตั้งแต่เนิ่นๆ และให้ผู้ให้กู้ยืนยันการเปลี่ยนแปลงใดๆ ก่อนจะพึ่งการเปลี่ยนแปลงนั้น
- จ่ายตามลำดับนี้ ที่อยู่อาศัย ค่าน้ำค่าไฟ เบี้ยประกัน เงินกู้ที่มีหลักประกัน แล้วจึงเป็นหนี้ที่ไม่มีหลักประกัน การพลาดค่างวดสินเชื่อบ้านเสี่ยงต่อการเสียบ้าน การพลาดค่างวดบัตรเครดิตเสี่ยงแค่ค่าธรรมเนียมและประวัติเครดิตเสีย
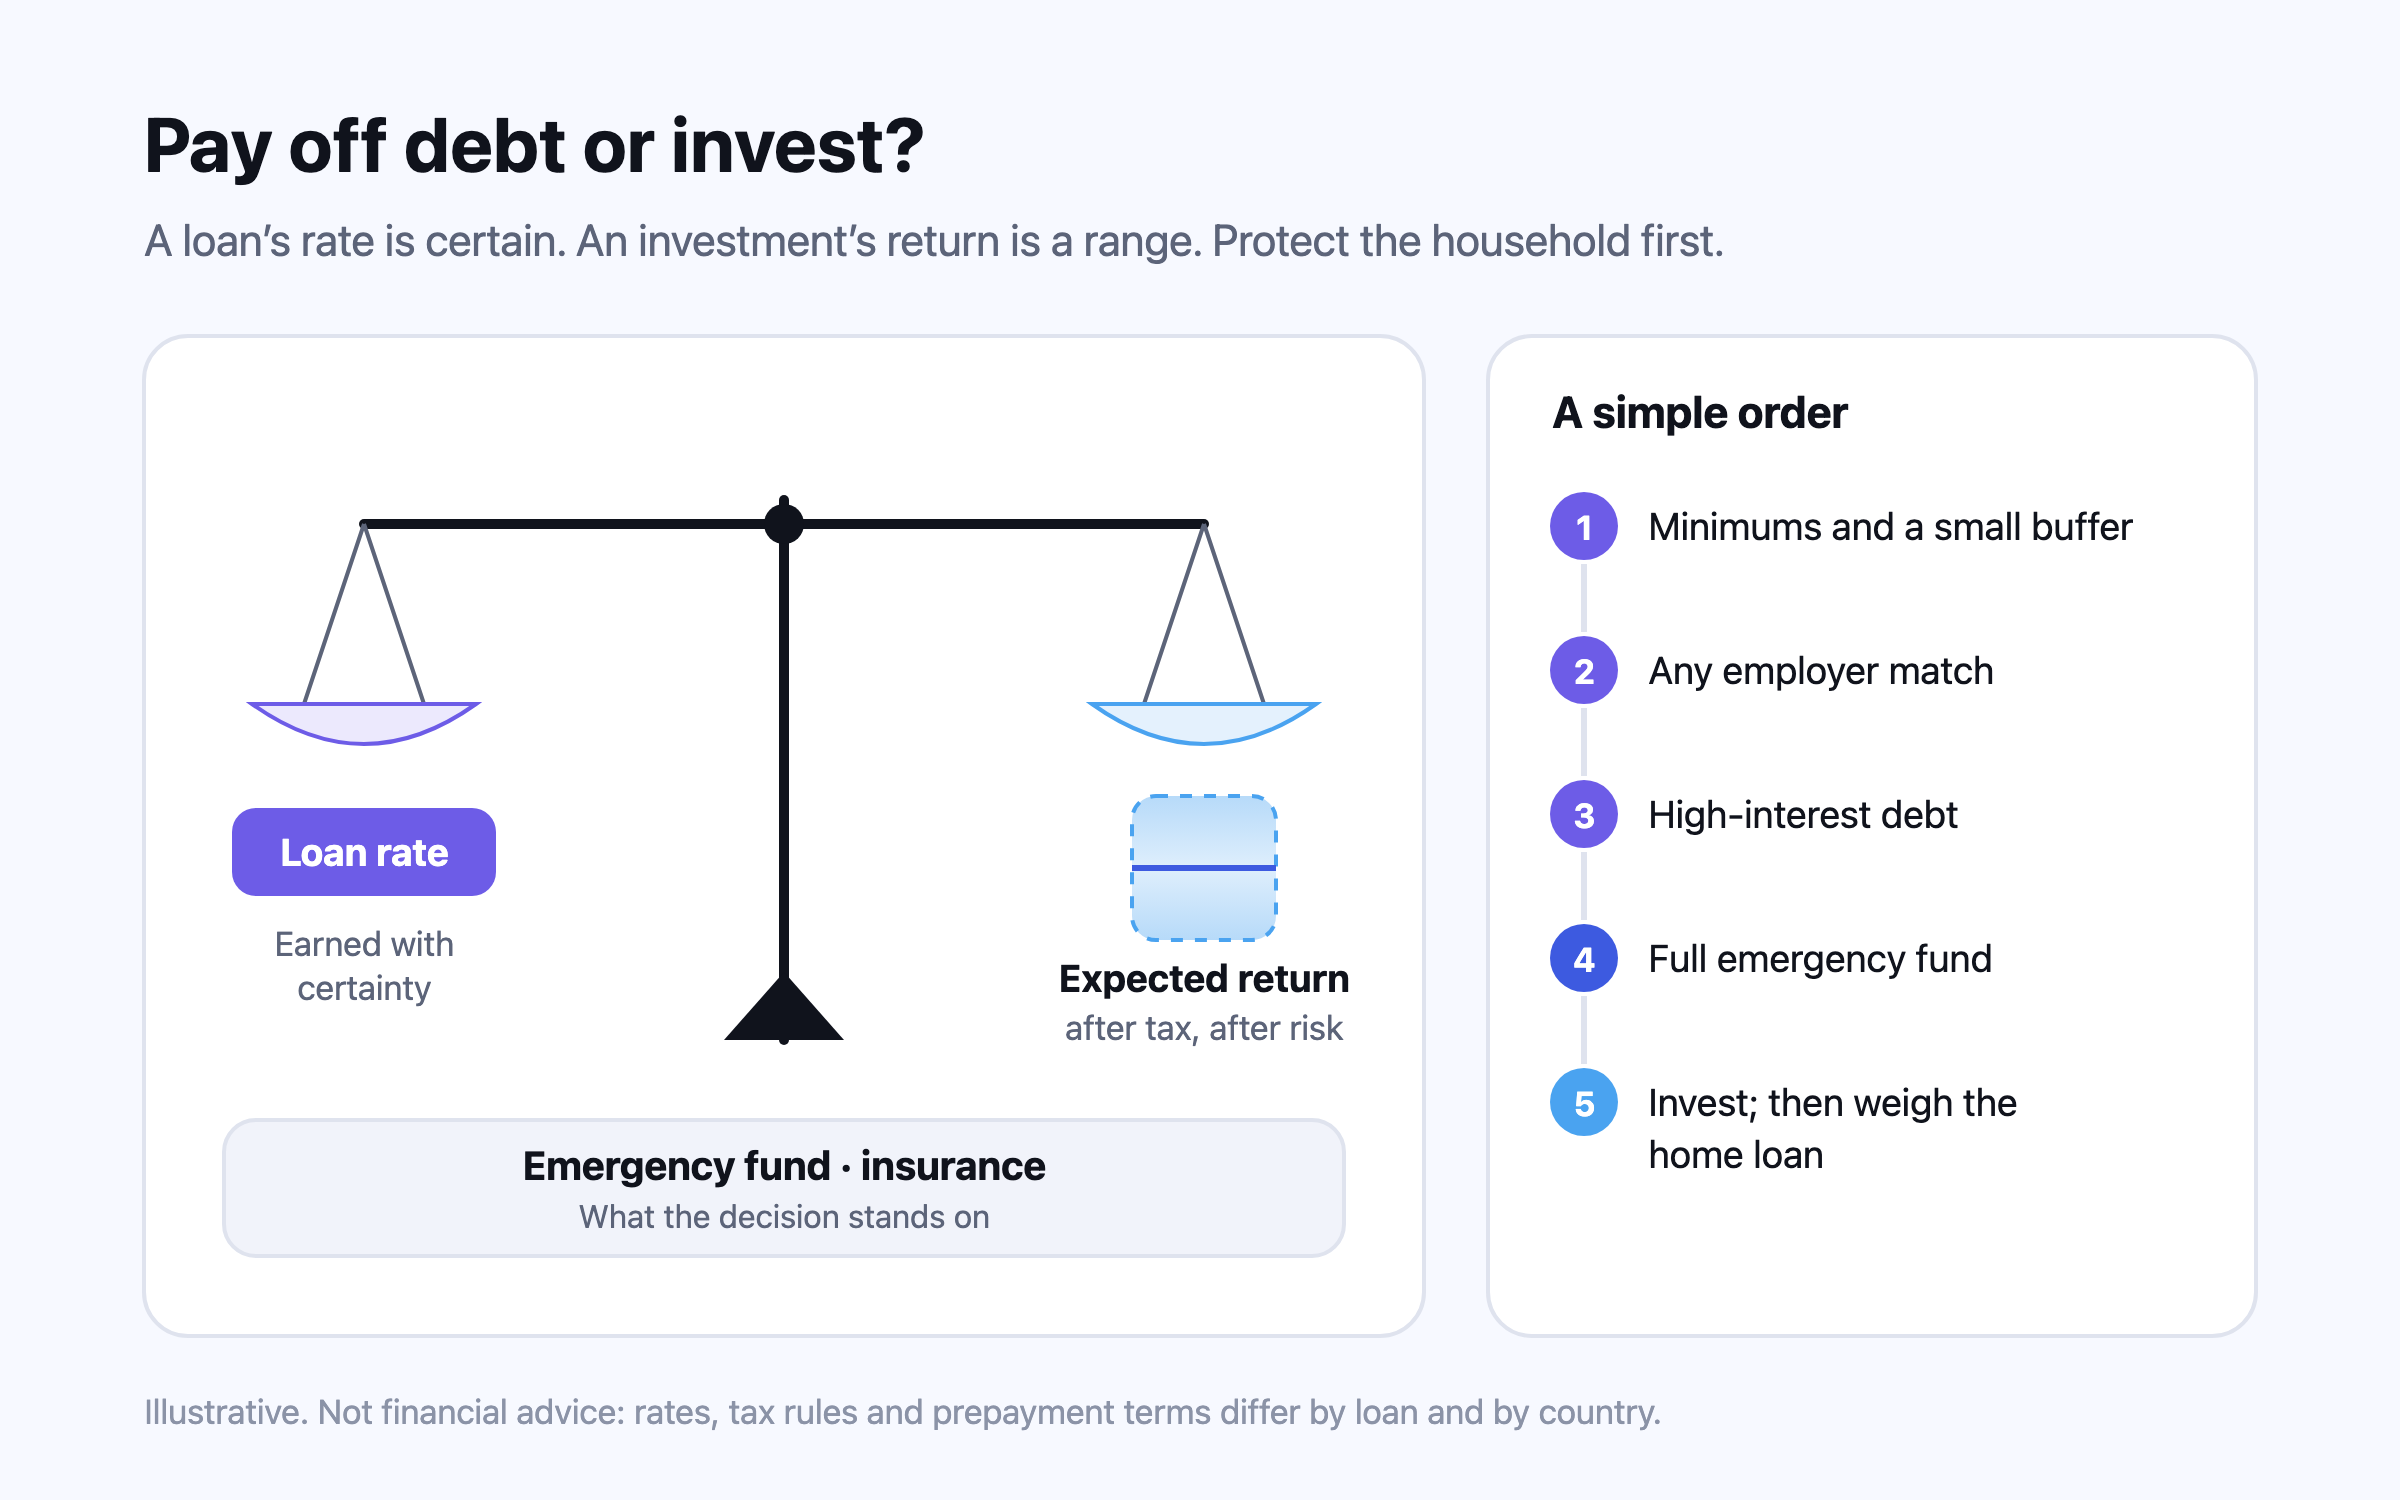
- จ่ายบัตรเครดิตแค่ขั้นต่ำ ไม่ต้องมากกว่านั้น จนกว่าจะรู้ว่าช่วงขาดรายได้จะนานแค่ไหน เงินสดในธนาคารมีค่ากว่ายอดหนี้ที่ลดลงเล็กน้อย
- ยกเลิกหรือพักรายการหักบัญชีอัตโนมัติสำหรับค่าใช้จ่ายที่เลือกได้ รวมถึงค่าสมาชิกต่างๆ ในสัปดาห์แรก นี่คือการประหยัดที่ง่ายที่สุดและถูกลืมบ่อยที่สุด
- อย่ากู้เพื่อรักษาไลฟ์สไตล์ สินเชื่อส่วนบุคคลหรือยอดค้างบัตรเครดิตที่ก่อขึ้นเพื่ออุดช่องว่างที่ไม่รู้ว่าจะนานแค่ไหน จะกลายเป็นปัญหาที่สองซ้อนบนปัญหาแรก
บัญชีออมเพื่อวัยหยุดทำงาน: เงินสดที่แพงที่สุดที่คุณมี
ในสหรัฐฯ การถอนจาก 401(k) ก่อนอายุ 59½ ปกติต้องเสียภาษีเพิ่มอีก 10% นอกเหนือจากภาษีเงินได้ และเงินสดที่จ่ายจากกองทุนของนายจ้างจะถูกหักภาษี ณ ที่จ่าย 20%1,37 ข้อยกเว้นที่สำคัญหลังถูกเลิกจ้างคือ กฎอายุ 55 ถ้าคุณออกจากนายจ้างในปีที่อายุครบ 55 หรือหลังจากนั้น เงินที่ถอนจากกองทุนของนายจ้างรายนั้นไม่ต้องเสียภาษีเพิ่ม 10% แต่กฎนี้ไม่ใช้กับ IRA (บัญชีออมส่วนตัวที่ได้สิทธิภาษีในสหรัฐฯ) การโอน 401(k) ไปเป็น IRA ก่อนถอนเงินที่ต้องใช้จึงทำให้เสียสิทธินี้38,1
อินเดียเปลี่ยนกฎการถอน EPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของอินเดีย) ในเดือนตุลาคม 2025 เมื่อคณะกรรมการของ EPFO (องค์กรที่บริหาร EPF) อนุมัติระบบที่ง่ายขึ้น กระทรวงแรงงานระบุว่าเมื่อว่างงาน สมาชิกถอนได้ 75% ของยอด PF ทั้งส่วนของนายจ้างและลูกจ้างพร้อมดอกเบี้ยได้ทันที และอีก 25% ที่เหลือหลังหนึ่งปี ส่วนบำนาญถอนได้เมื่อว่างงานครบ 36 เดือน เพิ่มจากเดิมที่กำหนดไว้สองเดือน39,40 คำชี้แจงเดียวกันระบุว่าการถูกเลิกจ้างเป็นหนึ่งในเหตุที่ถอนยอดทั้งหมดได้ จึงควรถาม EPFO ว่าคำขอของคุณเข้ากฎข้อไหน การที่ถอนได้ไม่ได้แปลว่าควรถอน คณะกรรมการของ EPFO เสนออัตรา 8.25% สำหรับปี 2025–26 ในเดือนมีนาคม 2026 ซึ่งเป็นอัตราที่หาได้ยากจากการลงทุนที่ปลอดภัยพอๆ กัน และยอดเงินยังได้ดอกเบี้ยต่อไประหว่างที่คุณหางาน41
ที่อื่นกฎส่วนใหญ่ตัดสินใจแทนคุณ super ของออสเตรเลีย (กองทุนบำนาญภาคบังคับของออสเตรเลีย) ถูกล็อกไว้จนถึงอายุ 60 ยกเว้นกรณีลำบากที่เข้าเกณฑ์แคบๆ CPF ของสิงคโปร์ (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) ถอนมาใช้จ่ายค่าครองชีพก่อนอายุ 55 ไม่ได้ และบำนาญของสหราชอาณาจักรปกติแตะไม่ได้ก่อนอายุ 5542 สิ่งที่ทำได้ทุกที่คือปล่อยเงินไว้ที่เดิม และจดรายละเอียดบัญชีไว้สำหรับตอนเริ่มงานใหม่
ภาษีของเงินที่ได้รับ
การหักภาษี ณ ที่จ่ายพลาดได้ทั้งสองทาง ในสหรัฐฯ อัตราคงที่ 22% อาจน้อยไปสำหรับคนรายได้สูง หรือมากไปสำหรับปีที่ตอนนี้จะทำงานไม่เต็มปี และในแคนาดา 30% ที่หักจากเงินก้อนใหญ่มักมากกว่าภาษีสุดท้ายของปีนั้น44,45 กันเงินไว้ให้พอสำหรับภาษีที่น่าจะต้องจ่ายก่อนใช้เงินที่ได้รับ แล้วให้การยื่นแบบแสดงรายการภาษีเป็นตัวปรับส่วนต่าง
วันที่ 8 ถึง 90: จัดลำดับความสำคัญ แล้วจึงวางแผน
- ภายในวันที่ 30 ตัดเหลือแค่สิ่งจำเป็น ที่อยู่อาศัย อาหาร ค่าน้ำค่าไฟ ประกัน ค่าเทอม และค่างวดเงินกู้ขั้นต่ำ ที่เหลือรอได้ หารเงินสดและเงินทดแทนที่คาดว่าจะได้ด้วยตัวเลขนี้ คำตอบเป็นจำนวนเดือนคือเงินสำรองใช้จ่ายของคุณ
- เก็บเงินที่ได้รับไว้ในที่ปลอดภัยและแยกต่างหาก เช็คเงินชดเชยคือเงินสำรองใช้จ่าย ไม่ใช่ลาภลอย เก็บไว้ในเงินฝากที่มีการคุ้มครองเงินฝากหรือกองทุนรวมตลาดเงินจนกว่าจะรู้ว่ารายได้จะกลับมาเมื่อไร
- จัดการประกันสุขภาพระยะยาว ภายในสิ้นเดือนแรก เลือกระหว่าง COBRA กับประกันจาก Marketplace หรือระหว่างการย้ายกับการโอนย้ายกรมธรรม์กลุ่ม
- ภายในวันที่ 60 ทบทวนการหางานอย่างตรงไปตรงมา ในสหรัฐฯ ระยะเวลาว่างงานมัธยฐานอยู่ที่ 11.5 สัปดาห์ในเดือนกันยายน 2026 และผู้ว่างงานมากกว่าหนึ่งในสี่หางานมาแล้ว 27 สัปดาห์ขึ้นไป47 ถ้าการหางานยืดเยื้อ ให้ตัดค่าใช้จ่ายเพิ่มก่อนเงินออมจะเหลือน้อย ไม่ใช่หลังจากนั้น
- ภายในวันที่ 90 สร้างแผนใหม่ คำนวณแผนใหม่ด้วยรายได้ใหม่และยอดเงินที่ลดลง ดูว่าช่วงที่ขาดรายได้ทำให้ปีที่คุณหยุดทำงานได้เปลี่ยนไปหรือไม่ และเติมเงินสำรองฉุกเฉินให้กลับมาก่อนเริ่มลงทุนระยะยาวอีกครั้ง
ตัวอย่างห้าครัวเรือน
Luke อายุ 46 ปี เมืองลีดส์
Luke ถูกเลิกจ้างหลังทำงานในบริษัทโลจิสติกส์ 12 ปี มีรายได้ £1,150 ต่อสัปดาห์ เจ็ดปีในนั้นอยู่ก่อนอายุ 41 และห้าปีอยู่หลังจากนั้น สูตรตามกฎหมายจึงให้ 7 สัปดาห์บวก 7.5 สัปดาห์ รวม 14.5 สัปดาห์ที่ค่าจ้างรายสัปดาห์ตามเพดาน £751 หรือ £10,889.5012 นายจ้างเสนอเงินชดเชย £30,000 บวกค่าจ้างแทนการแจ้งล่วงหน้าสามเดือน £14,950 เงิน £30,000 อยู่ในวงเงินที่ไม่ต้องเสียภาษี ส่วน £14,950 เสียภาษีเหมือนรายได้43 เขายื่นขอ New Style JSA ในสัปดาห์เดียวกัน และเก็บ £30,000 ไว้ในบัญชีที่ถอนได้ทันทีเป็นเงินสำรองใช้จ่าย
Kevin อายุ 56 ปี เมืองเดนเวอร์
บริษัทของ Kevin ยุบทีมของเขาและจ่ายเงินชดเชย $40,000 โดยหักภาษีกลาง ณ ที่จ่าย 22% หรือ $8,80044 ถ้าครอบครัวเขาคงประกันจากนายจ้างไว้ผ่าน COBRA ที่เบี้ยประกันครอบครัวเฉลี่ยทั้งประเทศปี 2025 จะเสียสูงสุด $27,533 ต่อปี ราว $2,294 ต่อเดือน เขาจึงเทียบราคาประกันจาก Marketplace ตามรายได้ของปีนั้นซึ่งต่ำกว่ามากก่อนตัดสินใจ32,8 เพราะเขาออกจากงานในปีที่อายุครบ 56 ถ้าจำเป็นเขาถอนจาก 401(k) ของนายจ้างรายนี้ได้โดยไม่ต้องเสียภาษีเพิ่ม 10% และนี่คือเหตุผลที่ยังไม่โอนไปเป็น IRA38
อนุชา อายุ 38 ปี จังหวัดชลบุรี
อนุชาถูกเลิกจ้างหลังทำงานในบริษัทผลิตชิ้นส่วนรถยนต์เจ็ดปี มีเงินเดือน ฿90,000 นายจ้างจ่ายค่าชดเชยตามกฎหมายคุ้มครองแรงงานให้ ฿720,000 ค่าชดเชยได้รับยกเว้นภาษีเงินได้เฉพาะส่วนที่ไม่เกินค่าจ้างของการทำงาน 400 วันสุดท้าย และไม่เกิน ฿600,000 ค่าจ้างช่วงนั้นของเขาสูงกว่าเพดาน เขาจึงได้ยกเว้นเต็มเพดาน และอีก ฿120,000 ต้องนำไปคำนวณภาษี48 ยอดในกองทุนสำรองเลี้ยงชีพของเขาคือ ฿650,000 ซึ่งขอรับได้เมื่อออกจากงาน แต่ถ้าคงเงินไว้ทั้งจำนวนในกองทุนแล้วรับเมื่ออายุ 55 ปี เงินที่ได้ตอนนั้นได้รับยกเว้นภาษีตามหลักเกณฑ์ของกรมสรรพากร48 เขาจึงคงเงินไว้ในกองทุน ใช้ค่าชดเชยและค่าจ้างสำหรับวันหยุดพักผ่อนประจำปีที่ยังไม่ได้ใช้เป็นเงินสำรองใช้จ่าย สมัครเป็นผู้ประกันตนมาตรา 39 ภายใน 6 เดือนหลังออกจากงาน โดยจ่ายเงินสมทบเดือนละ ฿432 เพื่อให้สิทธิรักษาพยาบาลของประกันสังคมต่อเนื่อง49 และติดต่อธนาคารเรื่องค่างวดสินเชื่อบ้าน ฿23,000 ก่อนถึงกำหนดชำระ
Marc อายุ 49 ปี เมืองออตตาวา
Marc ทำงานกับนายจ้างที่อยู่ภายใต้กฎหมายของออนแทรีโอซึ่งมียอดค่าจ้างพนักงานรวมสูง และถูกให้ออกหลังทำงาน 11 ปี มีรายได้ C$2,300 ต่อสัปดาห์ ขั้นต่ำตาม ESA (กฎหมายมาตรฐานการจ้างงานของออนแทรีโอ) คือค่าจ้างกรณีเลิกจ้าง 8 สัปดาห์ C$18,400 และเงินชดเชย 11 สัปดาห์ C$25,30016,17 เมื่อจ่ายเป็นเงินก้อนเกิน C$15,000 เงินชดเชยจะถูกหักภาษี ณ ที่จ่าย 30%45 เขายื่นขอ EI (เงินประกันการจ้างงานของแคนาดา) ภายในสี่สัปดาห์ และภายใต้มาตรการชั่วคราว เงินที่ได้เมื่อออกจากงานจะไม่ถูกหักจากสิทธิประโยชน์7,27 เพราะ ESA กำหนดแค่ขั้นต่ำ เขาจึงให้ทนายความตรวจข้อเสนอเทียบกับระยะแจ้งล่วงหน้าตาม common law ก่อนเซ็น
Sam อายุ 44 ปี เมืองเมลเบิร์น
ตำแหน่งของ Sam ในบริษัทขนาดใหญ่ถูกยุบหลังทำงานหกปี มีรายได้ A$2,400 ต่อสัปดาห์ National Employment Standards ให้ค่าจ้าง 11 สัปดาห์ หรือ A$26,40018 วงเงินที่ไม่ต้องเสียภาษีสำหรับเงินชดเชยการเลิกจ้างจริงในปี 2026–27 คือ A$13,598 บวก A$6,801 ต่อปีที่ทำงาน สำหรับเขาคือ A$54,404 เงินตามกฎหมายทั้งหมดจึงไม่ต้องเสียภาษี46 เขายื่นขอ JobSeeker ทันที โดยรู้ว่าเงินก้อนนี้อาจทำให้เกิด income maintenance period ราวจำนวนสัปดาห์เท่ากัน29
ในดูไบสัปดาห์เดียวกัน ครัวเรือนที่มีค่าจ้างพื้นฐาน AED 15,000 และทำงานมาเจ็ดปีจะได้เงินบำเหน็จเท่ากับค่าจ้างพื้นฐาน 165 วัน คือ 21 วันสำหรับแต่ละปีในห้าปีแรก และ 30 วันสำหรับแต่ละปีหลังจากนั้น และถ้าจ่ายเงินเข้าโครงการประกันการว่างงานมาแล้วหนึ่งปี จะได้ 60% ของค่าจ้างพื้นฐานนานสูงสุดสามเดือน หรือ AED 9,000 ต่อเดือน โดยต้องยื่นภายใน 30 วัน21,31 ระยะผ่อนผันของวีซ่าพำนักเป็นตัวกำหนดว่ามีเวลาหางานใหม่นานเท่าไร50
Nivritee ช่วยได้อย่างไร