ค่าใช้จ่ายจำเป็นสามถึงหกเดือนเป็นช่วงเริ่มต้นที่สมเหตุสมผล แต่ไม่มีใครสืบย้อนตัวเลขนี้ไปถึงงานวิจัยชิ้นใดได้ ขนาดที่เหมาะกับครัวเรือนของคุณขึ้นอยู่กับว่าในประเทศที่คุณอยู่ต้องใช้เวลาหางานนานแค่ไหน เงินทดแทนกรณีว่างงานจะจ่ายแทนรายได้ได้แค่ไหน ซึ่งสำหรับเงินเดือนของชนชั้นกลางมักน้อยกว่าครึ่งมาก และวีซ่า รายได้ทางเดียว หรือรายได้ที่ไม่สม่ำเสมอ ทำให้เวลาที่คุณมีสั้นลงหรือไม่
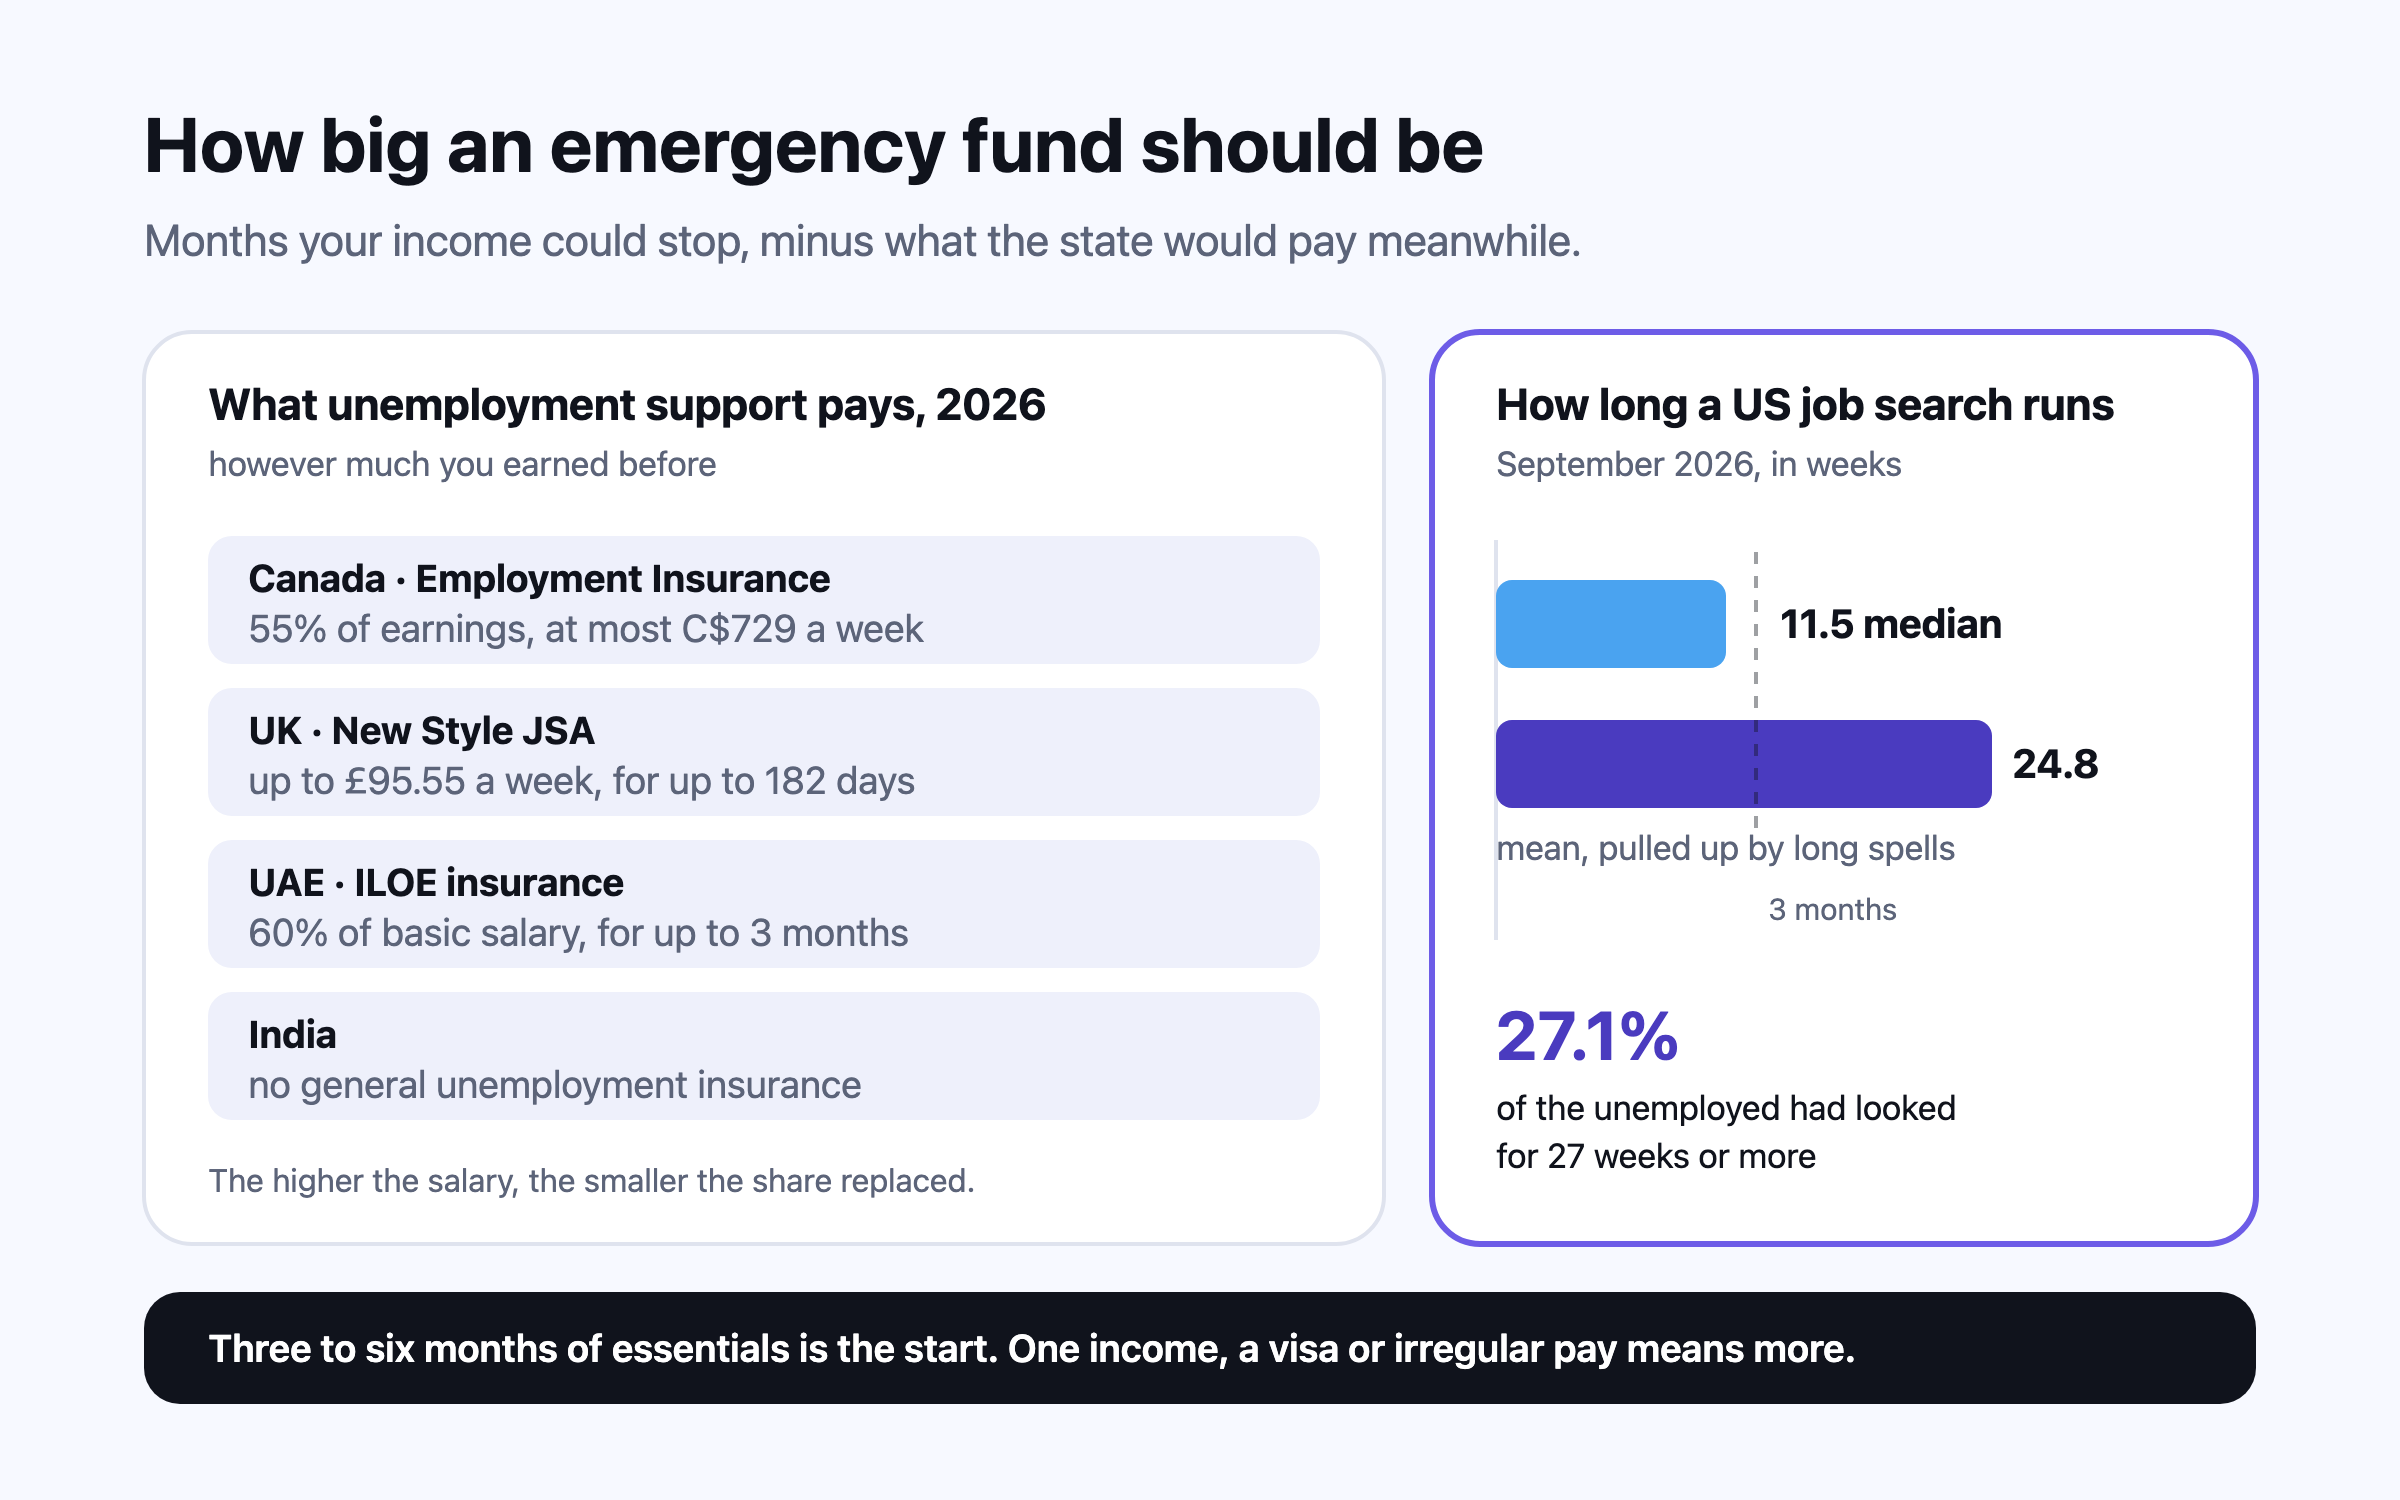
คำตอบสั้นๆ เก็บเงินสดให้พอจ่ายค่าใช้จ่ายจำเป็นได้นานเท่ากับที่รายได้อาจหยุดลงจริง หักด้วยเงินที่รัฐจะจ่ายให้ระหว่างนั้น สำหรับครัวเรือนมนุษย์เงินเดือนส่วนใหญ่ ตัวเลขจะอยู่ระหว่างสามถึงหกเดือนของค่าใช้จ่ายจำเป็น ส่วนครัวเรือนที่มีคนหารายได้คนเดียว ฟรีแลนซ์ หรือใครก็ตามที่วีซ่าผูกกับงาน ต้องมีมากกว่านั้น เหตุที่กฎทั่วไปต่ำเกินไปสำหรับครอบครัวชนชั้นกลางจำนวนมากคือเงินทดแทนจากรัฐ Employment Insurance (ประกันการจ้างงาน) ของแคนาดาจ่ายสูงสุด C$729 ต่อสัปดาห์ และ New Style Jobseeker’s Allowance (เงินช่วยเหลือผู้หางาน) ของอังกฤษจ่าย £95.55 ไม่ว่าคุณจะเคยมีรายได้เท่าไร1,2
63%3
ผู้ใหญ่ในสหรัฐฯ ที่จะจ่ายค่าใช้จ่ายฉุกเฉิน $400 ด้วยเงินสดหรือสิ่งที่เทียบเท่า ปี 2025
55%4
ผู้ใหญ่ในสหรัฐฯ ที่มีเงินสำรองฉุกเฉินพอค่าใช้จ่ายสามเดือน ปี 2025
11.5 สัปดาห์5
ระยะเวลาว่างงานค่ามัธยฐานในสหรัฐฯ กันยายน 2026 (ค่าเฉลี่ย 24.8 สัปดาห์)
6 สัปดาห์6
รายได้สุทธิที่ครอบครัวอเมริกันทั่วไปต้องมีเป็นเงินสด เพื่อรับมือกับรายได้ที่ลดลงและรายจ่ายที่พุ่งขึ้นตามปกติ
“สามถึงหกเดือน” มาจากไหน
ยังไม่มีใครสืบย้อนกฎนี้ไปถึงงานวิจัยชิ้นใดได้ กฎนี้ปรากฏในแผ่นพับของธนาคาร คู่มือของหน่วยงานกำกับ และหนังสือการเงินส่วนบุคคล ในฐานะความรู้ที่ส่งต่อกันมา คำอธิบายที่ตรงไปตรงมาคือ นี่เป็นธรรมเนียมที่หลักฐานโดยรวมสนับสนุน มากกว่าจะเป็นตัวเลขที่ใครคำนวณออกมา สิ่งที่งานวิจัยแสดงจริงคือ การมีเงินกันชนสำคัญมาก และเงินสำรองไม่กี่สัปดาห์แรกคือส่วนที่ช่วยได้มากที่สุด
JPMorgan Chase Institute วัดว่ายอดเงินในบัญชีธนาคารของครอบครัวจริงแกว่งขึ้นลงแค่ไหน และพบว่าครอบครัวทั่วไปต้องมีสินทรัพย์สภาพคล่องราวหกสัปดาห์ของรายได้สุทธิ จึงจะผ่านช่วงที่รายได้ลดลงตามปกติและรายจ่ายพุ่งขึ้นในเวลาเดียวกันได้ และ 65% ของครอบครัวมีไม่ถึงระดับนั้น6 การสำรวจนักลงทุนของ Vanguard เองพบว่า การมีเงินเก็บอย่างน้อย $2,000 มาพร้อมกับความเป็นอยู่ทางการเงินที่ดีขึ้น 21% และการมีเงินพอค่าใช้จ่ายสามถึงหกเดือนเพิ่มขึ้นอีก 13%7 สำนักงานคุ้มครองผู้บริโภคด้านการเงินสหรัฐฯ (CFPB) พบว่าผู้บริโภค 24% ไม่มีเงินออมฉุกเฉินเลย และ 39% มีอยู่บ้างแต่ไม่ถึงรายได้หนึ่งเดือน8 ทั้งสามเป็นความสัมพันธ์ ไม่ใช่การทดลอง แต่ชี้ไปทางเดียวกัน
การสำรวจความเป็นอยู่ของครัวเรือนประจำปีของธนาคารกลางสหรัฐฯ (Federal Reserve) แสดงว่ามีคนจำนวนเท่าไรที่ยังไปไม่ถึงแม้แต่ขั้นแรก ในเดือนตุลาคม 2025 ผู้ใหญ่ในสหรัฐฯ 63% บอกว่าจะจ่ายค่าใช้จ่ายฉุกเฉินสมมติ $400 ด้วยเงินสด เงินออม หรือบัตรเครดิตที่จ่ายเต็มจำนวนในรอบบิลถัดไป เท่ากับสัดส่วนในแต่ละปีของสามปีก่อนหน้า และต่ำกว่าจุดสูงสุด 68% ในปี 20213 ในอีกคำถามหนึ่ง 55% บอกว่ามีเงินเก็บไว้ยามฉุกเฉินพอค่าใช้จ่ายสามเดือน และ 30% บอกว่าหาเงินพอค่าใช้จ่ายสามเดือนไม่ได้ไม่ว่าด้วยวิธีใด รวมถึงการกู้ยืมหรือขายทรัพย์สิน4
ข้อโต้แย้งของ Morgan Housel ใน *The Psychology of Money* คือ พื้นที่เผื่อความผิดพลาดคือสิ่งที่ทำให้แผนรอดผ่านเหตุการณ์ที่ไม่มีใครคาดการณ์ไว้9 เงินสำรองฉุกเฉินคือพื้นที่นั้นในรูปที่ตรงตัวที่สุด เงินก้อนนี้เป็นตัวตัดสินว่าการตกงานจะเป็นแค่ไม่กี่เดือนที่ลำบาก หรือกลายเป็นการขายการลงทุนตอนตลาดอยู่ที่จุดต่ำสุด
หางานใหม่ใช้เวลานานแค่ไหน
จำนวนเดือนที่เหมาะสมเริ่มจากว่ารายได้หยุดไปนานแค่ไหนจริงๆ การสำรวจแรงงานระดับประเทศวัดเรื่องนี้ไว้ และเมื่อนับช่วงว่างงานที่ยาวเกินหกเดือนเข้าไปด้วย ตัวเลขจะยาวกว่าที่คนส่วนใหญ่คิด
ตัวเลขสองตัวสำคัญต่อการกำหนดขนาด ค่ามัธยฐาน ของช่วงว่างงานในสหรัฐฯ ที่ 11.5 สัปดาห์ในเดือนกันยายน 2026 ไม่ถึงสามเดือน ซึ่งเป็นที่มาของขั้นต่ำของกฎนี้ ส่วน ค่าเฉลี่ย 24.8 สัปดาห์ และผู้ว่างงานชาวอเมริกัน 27.1% ที่หางานมาแล้ว 27 สัปดาห์ขึ้นไป คือเหตุที่ขั้นสูงของกฎอยู่ที่หกเดือน5 ในแคนาดา ผู้ว่างงาน 24.0% ในเดือนสิงหาคม 2026 หางานต่อเนื่องมา 27 สัปดาห์ขึ้นไป10 ตำแหน่งระดับอาวุโสและงานเฉพาะทางมักใช้เวลาหางานใหม่ที่เทียบเท่ากันนานกว่างานทั่วไป นี่คือเหตุผลที่ควรสะสมเกินหกเดือน ถ้าค่าจ้างของคุณสูงกว่าค่ามัธยฐานในสายงานของคุณมาก
ระหว่างนั้นรัฐจะจ่ายให้เท่าไร
ประกันการว่างงานออกแบบมาเพื่อทดแทนส่วนหนึ่งของค่าจ้างที่ไม่สูงนัก เงินเดือนยิ่งสูง สัดส่วนที่ได้รับทดแทนก็ยิ่งน้อย นี่คือเหตุผลใหญ่ที่สุดที่ครัวเรือนรายได้ปานกลางถึงค่อนข้างสูงต้องมีเงินสดของตัวเองมากกว่าที่กฎทั่วไปบอก
เงินทดแทนเฉลี่ยในสหรัฐฯ อยู่ที่ $500.61 ต่อสัปดาห์ และผู้รับสิทธิ์โดยเฉลี่ยได้รับนาน 15.8 สัปดาห์ในไตรมาสที่สองของปี 2026 และในไตรมาสนั้นอัตราการใช้สิทธิ์จนหมด (exhaustion rate) ซึ่งโดยคร่าวๆ คือสัดส่วนผู้รับสิทธิ์ที่ใช้สิทธิ์ครบทั้งหมด อยู่ที่ 39.26%14 ในงานศึกษาปี 2016 จากลูกค้าของตัวเอง JPMorgan Chase Institute พบว่าโดยทั่วไปประกันการว่างงานช่วยให้การใช้จ่ายหลังตกงานลดลงเพียงราว 5% แต่ในรัฐที่จ่ายหกเดือน ผู้รับสิทธิ์ 27% ยังไม่มีงานทำเมื่อสิทธิ์หมด20 เพดานของแคนาดากำหนดจากรายได้สูงสุดที่เอาประกันปี 2026 ที่ C$68,900 ต่อปี ใครที่มีรายได้มากกว่านี้ก็ยังได้ไม่เกิน C$729 ต่อสัปดาห์1 ปกติสัปดาห์แรกจะไม่ได้รับเงิน แต่ได้รับการยกเว้นสำหรับการเคลมที่เริ่มระหว่าง 30 มีนาคม 2025 ถึง 9 ตุลาคม 2027 หลังรัฐบาลขยายการยกเว้นออกไปอีกหนึ่งปีในเดือนสิงหาคม 202618,21
ในสหราชอาณาจักร New Style JSA ขึ้นอยู่กับเงินสมทบ National Insurance ประเภท Class 1 ที่จ่ายในฐานะลูกจ้างในสองปีภาษีก่อนหน้า คนทำงานอิสระจึงมักไม่มีสิทธิ์22 Universal Credit พิจารณาตามรายได้และทรัพย์สิน และไม่ให้สิทธิ์กับใครก็ตามที่มีเงินออมเกิน £16,000 แปลว่าเงินสำรองฉุกเฉินที่เต็มเป้ากับ Universal Credit แทบไม่มีทางมาพร้อมกัน17 อินเดียไม่มีประกันการว่างงานทั่วไปสำหรับมนุษย์เงินเดือน เงินช่วยเหลือกรณีว่างงานจำนวนเล็กน้อยของ Employees’ State Insurance Corporation (องค์การประกันสังคมของลูกจ้างอินเดีย) ใช้กับผู้ประกันตนที่ค่าจ้างต่ำกว่าเพดานเท่านั้น ซึ่งไม่ครอบคลุมเงินเดือนชนชั้นกลางส่วนใหญ่ JobSeeker Payment ของออสเตรเลียทำงานกลับกับที่คนมีเงินออมคาดไว้ คนโสดที่ไม่มีผู้อยู่ในอุปการะและถือเงินสดกับสินทรัพย์สภาพคล่องอื่นตั้งแต่ A$5,500 ขึ้นไป ต้องรอหนึ่งถึง 13 สัปดาห์ก่อนเริ่มได้รับเงิน และต้องรอครบ 13 สัปดาห์เมื่อมีตั้งแต่ A$11,50023 ครัวเรือนที่อยู่ในประเทศอ่าวอาหรับได้รับความคุ้มครองดีกว่าเดิม โครงการภาคบังคับของ UAE ที่มีผลตั้งแต่ปี 2023 จ่าย 60% ของเงินเดือนพื้นฐานเฉลี่ยนานสูงสุดสามเดือน แต่เงินเดือนพื้นฐานมักเป็นเพียงส่วนหนึ่งของค่าตอบแทนในประเทศอ่าวอาหรับ ซึ่งยังมีค่าที่พักและค่าเดินทางที่โครงการไม่นับรวม19
กำหนดขนาดให้เข้ากับครัวเรือนของคุณ
เริ่มจาก ค่าใช้จ่ายจำเป็น ไม่ใช่รายได้ ได้แก่ ค่าที่อยู่อาศัย ค่าอาหาร ค่าน้ำค่าไฟ เบี้ยประกัน ค่าเทอม และยอดผ่อนขั้นต่ำของเงินกู้ทุกก้อน ตัดค่าเที่ยว ค่ากินข้าวนอกบ้าน และอะไรก็ตามที่คุณจะหยุดจ่ายในยามวิกฤตออกไป จากนั้นปรับจำนวนเดือนตามความเสี่ยงที่ครัวเรือนของคุณมีจริง
รายได้ไม่สม่ำเสมอเป็นเรื่องปกติ ไม่ใช่เรื่องแปลก ในการสำรวจของธนาคารกลางสหรัฐฯ ปี 2025 ผู้ใหญ่ในสหรัฐฯ 30% บอกว่ารายได้ของตนเปลี่ยนไปอย่างน้อยเป็นบางครั้งตลอดปี และคนทำงานอิสระ 58% บอกว่ารายได้เปลี่ยนไปเดือนต่อเดือน เทียบกับลูกจ้าง 28%24 สำหรับครัวเรือนเหล่านี้ เงินสำรองมีงานที่สองด้วย คือช่วยเกลี่ยเดือนที่รายได้น้อยตามปกติ และด้วยเหตุนี้อย่างเดียวก็ต้องมีมากขึ้นแล้ว
เมื่อวีซ่าผูกกับงาน
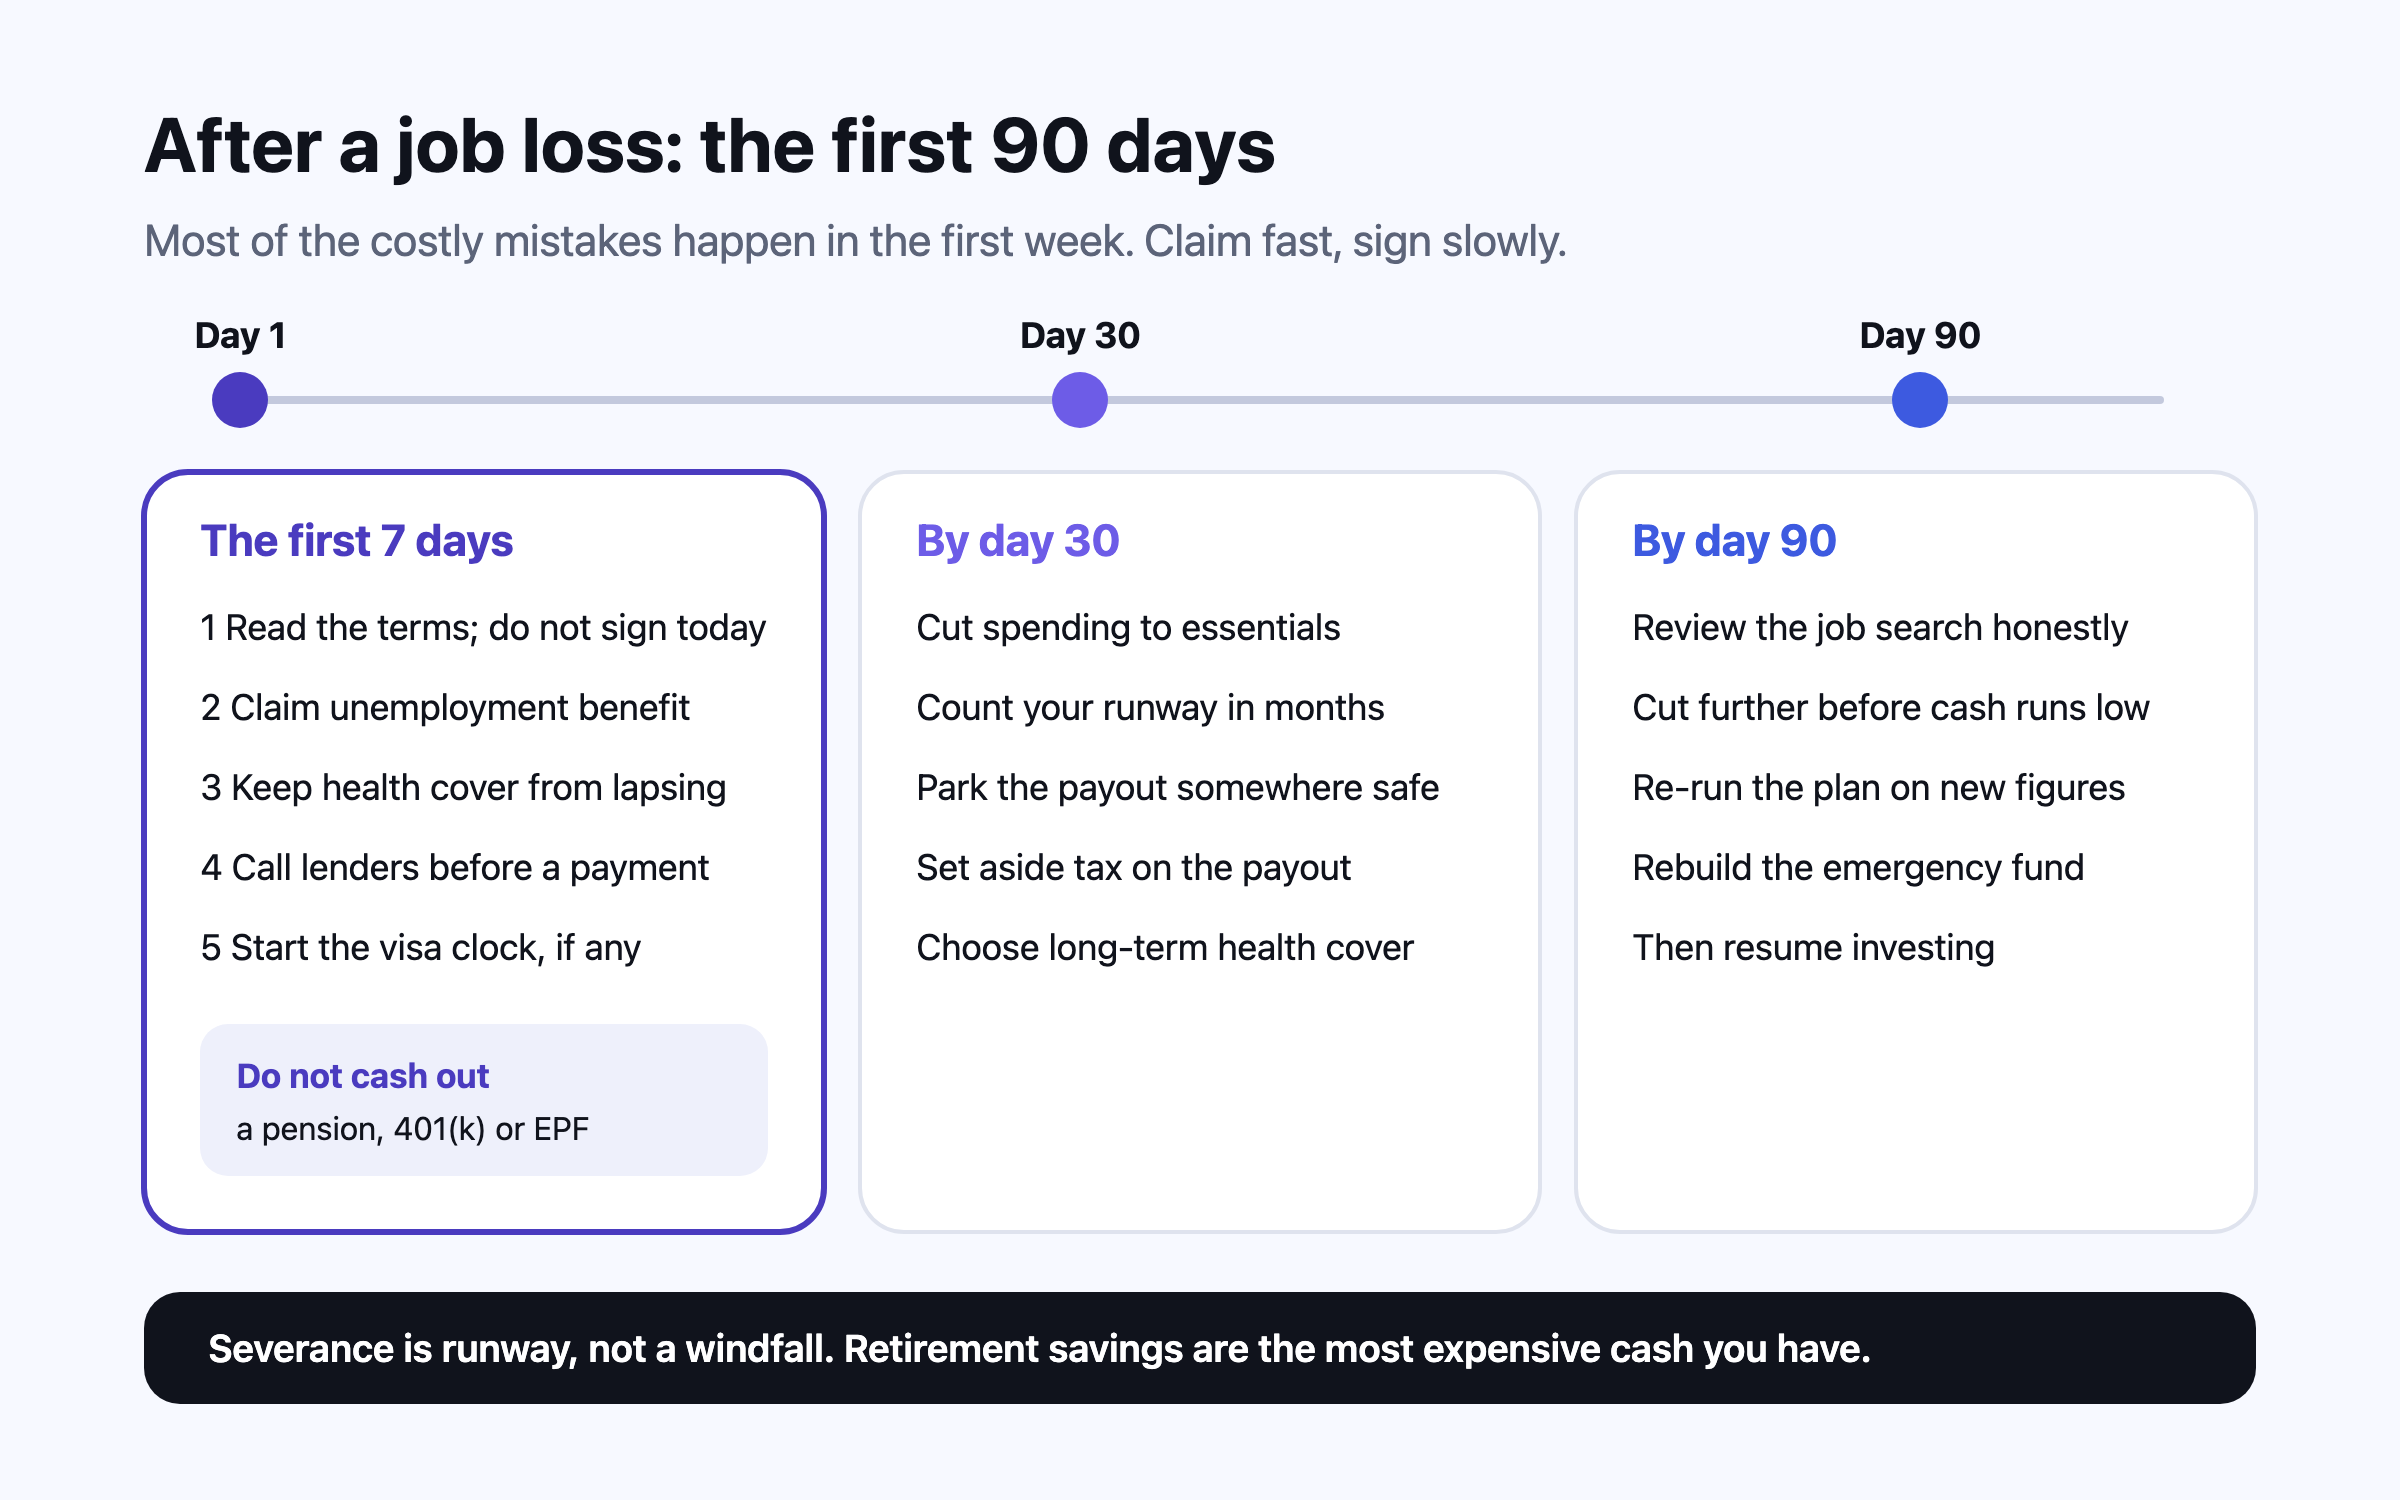
สำหรับครัวเรือนที่อยู่ด้วยวีซ่าทำงาน การตกงานคือการเริ่มนับเวลาถอยหลัง คนทำงานด้วยวีซ่า H-1B ในสหรัฐฯ คงสถานะได้นานสูงสุด 60 วันติดต่อกันหลังการจ้างงานสิ้นสุด หรือจนกว่าระยะเวลาพำนักที่ได้รับอนุญาตจะหมดถ้าถึงก่อน ใช้ได้ครั้งเดียวต่อช่วงอายุวีซ่า และทำงานระหว่างนั้นไม่ได้25 ในสิงคโปร์ Employment Pass (ใบอนุญาตทำงานของสิงคโปร์) จะถูกยกเลิกเมื่อการจ้างงานสิ้นสุด และนายจ้างขอ Short-Term Visit Pass ให้ได้นานสูงสุด 90 วัน ซึ่งระหว่างนั้นผู้ถือทำงานไม่ได้26 ใน UAE รัฐบาลระบุว่าระยะผ่อนผันหลังใบอนุญาตพำนักถูกยกเลิกยาวได้ถึงหกเดือน ขึ้นกับประเภทของผู้พำนัก และเงินทดแทนจาก ILOE จ่ายนานที่สุดสามเดือน27,19 เงินสำรองของครัวเรือนที่พึ่งวีซ่าต้องครอบคลุมสองกรณี คือได้งานใหม่ภายในกำหนดเวลา และย้ายกลับบ้านพร้อมค่าตั๋วเครื่องบิน เงินมัดจำที่ถูกริบ และช่วงที่ยังไม่มีเงินเดือนก้อนถัดไปในอีกสกุลเงินหนึ่ง กรณีที่สองมักแพงกว่า
ตัวอย่างห้าครัวเรือน คำนวณให้ดูทีละขั้น
แดเนียลและเกรซ โตรอนโต: รายได้ทางเดียว ลูกสองคน
แดเนียลมีรายได้ C$105,000 และเกรซอยู่บ้านดูแลลูกสองคน ค่าใช้จ่ายจำเป็นรวมค่างวดบ้านอยู่ที่ C$6,800 ต่อเดือน ถ้าแดเนียลตกงานและได้สิทธิ์ EI เต็มเพดาน C$729 ต่อสัปดาห์ เงินนี้จะครอบคลุมราว C$3,159 ต่อเดือน เหลือ C$3,641 ต่อเดือนที่ต้องดึงจากเงินออม1 ค่าใช้จ่ายจำเป็นหกเดือนเท่ากับ C$40,800 เมื่อมีรายได้ทางเดียว ทั้งคู่จึงตั้งเป้าที่ตัวเลขนี้ และถือเป็นขั้นต่ำ
ปาริชาตและธีรวัฒน์ ระยอง: รายได้สองทางในอุตสาหกรรมเดียว
ทั้งคู่อายุ 34 ปี และเป็นวิศวกรในโรงงานชิ้นส่วนรถยนต์ทั้งคู่ มีรายได้สุทธิรวม ฿80,000 ต่อเดือน และค่าใช้จ่ายจำเป็น ฿40,000 ซึ่งรวมค่างวดสินเชื่อบ้าน ฿15,000 ปกติรายได้สองทางถือสามเดือนก็พอ แต่ทั้งคู่พึ่งอุตสาหกรรมเดียวกัน จึงถือหกเดือน คือ ฿240,000 โดยเก็บ ฿40,000 ไว้ในบัญชีออมทรัพย์ ฿120,000 ในเงินฝากประจำที่ธนาคารเดียวกัน และ ฿80,000 ในกองทุนรวมตลาดเงิน ธนาคารแห่งนี้จึงถือเงินของทั้งคู่ ฿160,000 ซึ่งอยู่ในวงเงิน ฿1 ล้านที่สถาบันคุ้มครองเงินฝากคุ้มครองต่อผู้ฝากหนึ่งรายต่อสถาบันการเงินหนึ่งแห่ง28
ฮันนาห์ ลอนดอน: นักออกแบบฟรีแลนซ์
ค่าใช้จ่ายจำเป็นของฮันนาห์อยู่ที่ £2,900 ต่อเดือน ในฐานะคนทำงานอิสระ ฮันนาห์ไม่มีสิทธิ์ได้ New Style JSA จึงถือเงินไว้เก้าเดือน คือ £26,100 ในบัญชีที่ถอนได้ทันที ซึ่งต่ำกว่าวงเงิน £120,000 ที่ FSCS (หน่วยงานคุ้มครองเงินฝากของสหราชอาณาจักร) คุ้มครองต่อคนต่อสถาบันอยู่มาก22,29 และเมื่อเงินออมเกิน £16,000 ฮันนาห์ก็ไม่มีสิทธิ์ได้ Universal Credit เช่นกัน เงินสำรองนี้จึงเป็นตาข่ายรองรับทั้งหมดที่มี โดยตั้งใจให้เป็นเช่นนั้น17
อรุณและมีรา ดูไบ: วีซ่าผูกกับงานเดียว
เงินเดือนพื้นฐานของอรุณอยู่ที่ AED 18,000 ต่อเดือน ซึ่งเป็นส่วนหนึ่งของค่าตอบแทนก้อนใหญ่กว่านั้น และค่าใช้จ่ายจำเป็นของครอบครัว รวมค่าเช่าและค่าเทอม อยู่ที่ AED 22,000 ถ้าอรุณตกงานโดยไม่สมัครใจ โครงการ ILOE จะจ่าย 60% ของเงินเดือนพื้นฐาน คือ AED 10,800 ต่อเดือน นานสูงสุดสามเดือน เหลือ AED 11,200 ต่อเดือนที่ต้องหาเอง19 ค่าใช้จ่ายจำเป็นหกเดือนเท่ากับ AED 132,000 ซึ่งโครงการจะจ่ายให้อย่างมาก AED 32,400 ส่วนอีก AED 99,600 บวกค่าย้ายกลับอินเดียที่อาจเกิดขึ้น ครอบครัวต้องถือเอง ส่วนคนไทยที่ทำงานในมาเลเซีย เงินที่ได้เมื่อออกจากงานจะเป็นอย่างไร ดู ทำงานในมาเลเซีย: EPF SOCSO และการย้ายกลับไทย
รวิและอัญชลี ออสติน: วีซ่า H-1B และ H-4
รวิทำงานด้วยวีซ่า H-1B และอัญชลีถือวีซ่า H-4 ค่าใช้จ่ายจำเป็นของทั้งคู่อยู่ที่ $7,500 ต่อเดือน หกเดือนจึงเท่ากับ $45,000 ต่อให้ได้เงินทดแทนเท่าค่าเฉลี่ยของสหรัฐฯ ที่ $500.61 ต่อสัปดาห์ ก็ทดแทนได้เพียงราว $2,169 ต่อเดือน และระยะผ่อนผัน 60 วันก็สั้นกว่าระยะเวลาหางานค่ามัธยฐาน14,25,5 ทั้งคู่จึงเก็บเงินสดไว้หกเดือน และแยกอีกก้อนไว้พอค่าตั๋วเครื่องบินเที่ยวเดียวกับเงินมัดจำที่อินเดีย เพื่อไม่ให้การย้ายประเทศแบบไม่มีทางเลือกต้องใช้เงินจากการรีบขายการลงทุน
เก็บไว้ที่ไหน ข้อมูล ณ ฤดูใบไม้ร่วงปี 2026
เงินสำรองฉุกเฉินมีหน้าที่เดียว คือต้องอยู่ครบเต็มจำนวนและหยิบใช้ได้ภายในไม่กี่วัน จึงตัดทุกอย่างที่มูลค่าอาจลดลงในตอนที่คุณต้องใช้เงินออกไป หุ้นร่วงในช่วงเศรษฐกิจถดถอย และช่วงเศรษฐกิจถดถอยก็คือช่วงที่คนตกงาน (ภาวะเศรษฐกิจถดถอย การจ้างงาน และตลาด) ในบรรดาทางเลือกที่มูลค่าไม่ผันผวน เป้าหมายคือได้ดอกเบี้ยที่สมเหตุสมผลโดยไม่เสียความคล่องในการถอน
- สหรัฐอเมริกา ส่วนต่างระหว่างอัตราเฉลี่ยทั่วประเทศ 0.37% ของบัญชีออมทรัพย์ในเดือนกันยายน 2026 กับ 3.69% ที่กองทุนรวมตลาดเงินจ่ายในต้นเดือนตุลาคม คือเงินที่ได้เพิ่มแบบง่ายที่สุดที่ครัวเรือนส่วนใหญ่ทำได้31,32 กองทุนรวมตลาดเงินไม่ได้รับการคุ้มครองจาก FDIC แต่กองทุนรวมตลาดเงินภาครัฐถือตราสารระยะสั้นของกระทรวงการคลังและหน่วยงานรัฐ
- อินเดีย liquid fund ถือได้เฉพาะตราสารหนี้และตราสารตลาดเงินที่ครบกำหนดภายใน 91 วัน ราคาจึงนิ่ง และเงินจากการขายคืนมักเข้าบัญชีธนาคารในวันทำการถัดไป43 เงินฝากประจำแบบ auto-sweep ให้ดอกเบี้ยเงินฝากประจำกับเงินที่จะย้ายกลับไปบัญชีออมทรัพย์เมื่อมีการใช้จ่าย ถ้าเงินสำรองเกินวงเงินคุ้มครอง ₹5 แสนของ DICGC ที่ธนาคารเดียว ให้แบ่งไว้สองธนาคาร37
- สิงคโปร์ Singapore Savings Bonds (พันธบัตรออมทรัพย์รัฐบาลสิงคโปร์) ไถ่ถอนได้ทุกเดือนโดยไม่มีค่าปรับ เงินจะเข้าบัญชีภายในวันทำการที่สองของเดือนถัดไป และรัฐบาลค้ำประกันเต็มจำนวน44 จึงเหมาะเป็นชั้นที่สองต่อจากบัญชีออมทรัพย์ ไม่ใช่ชั้นแรก
- ทุกประเทศ เก็บหนึ่งเดือนไว้ในบัญชีหลักที่ใช้จ่ายบิล ที่เหลือไว้ห่างออกไปอีกขั้นหนึ่ง อย่านับบัตรเครดิตหรือวงเงินเบิกเกินบัญชีเป็นส่วนหนึ่งของเงินสำรอง เพราะนั่นคือการกู้เงินมาจ่ายเรื่องฉุกเฉินในอัตราที่แพงที่สุด
เงินสำรองฉุกเฉิน ปิดหนี้ หรือลงทุน อะไรก่อน
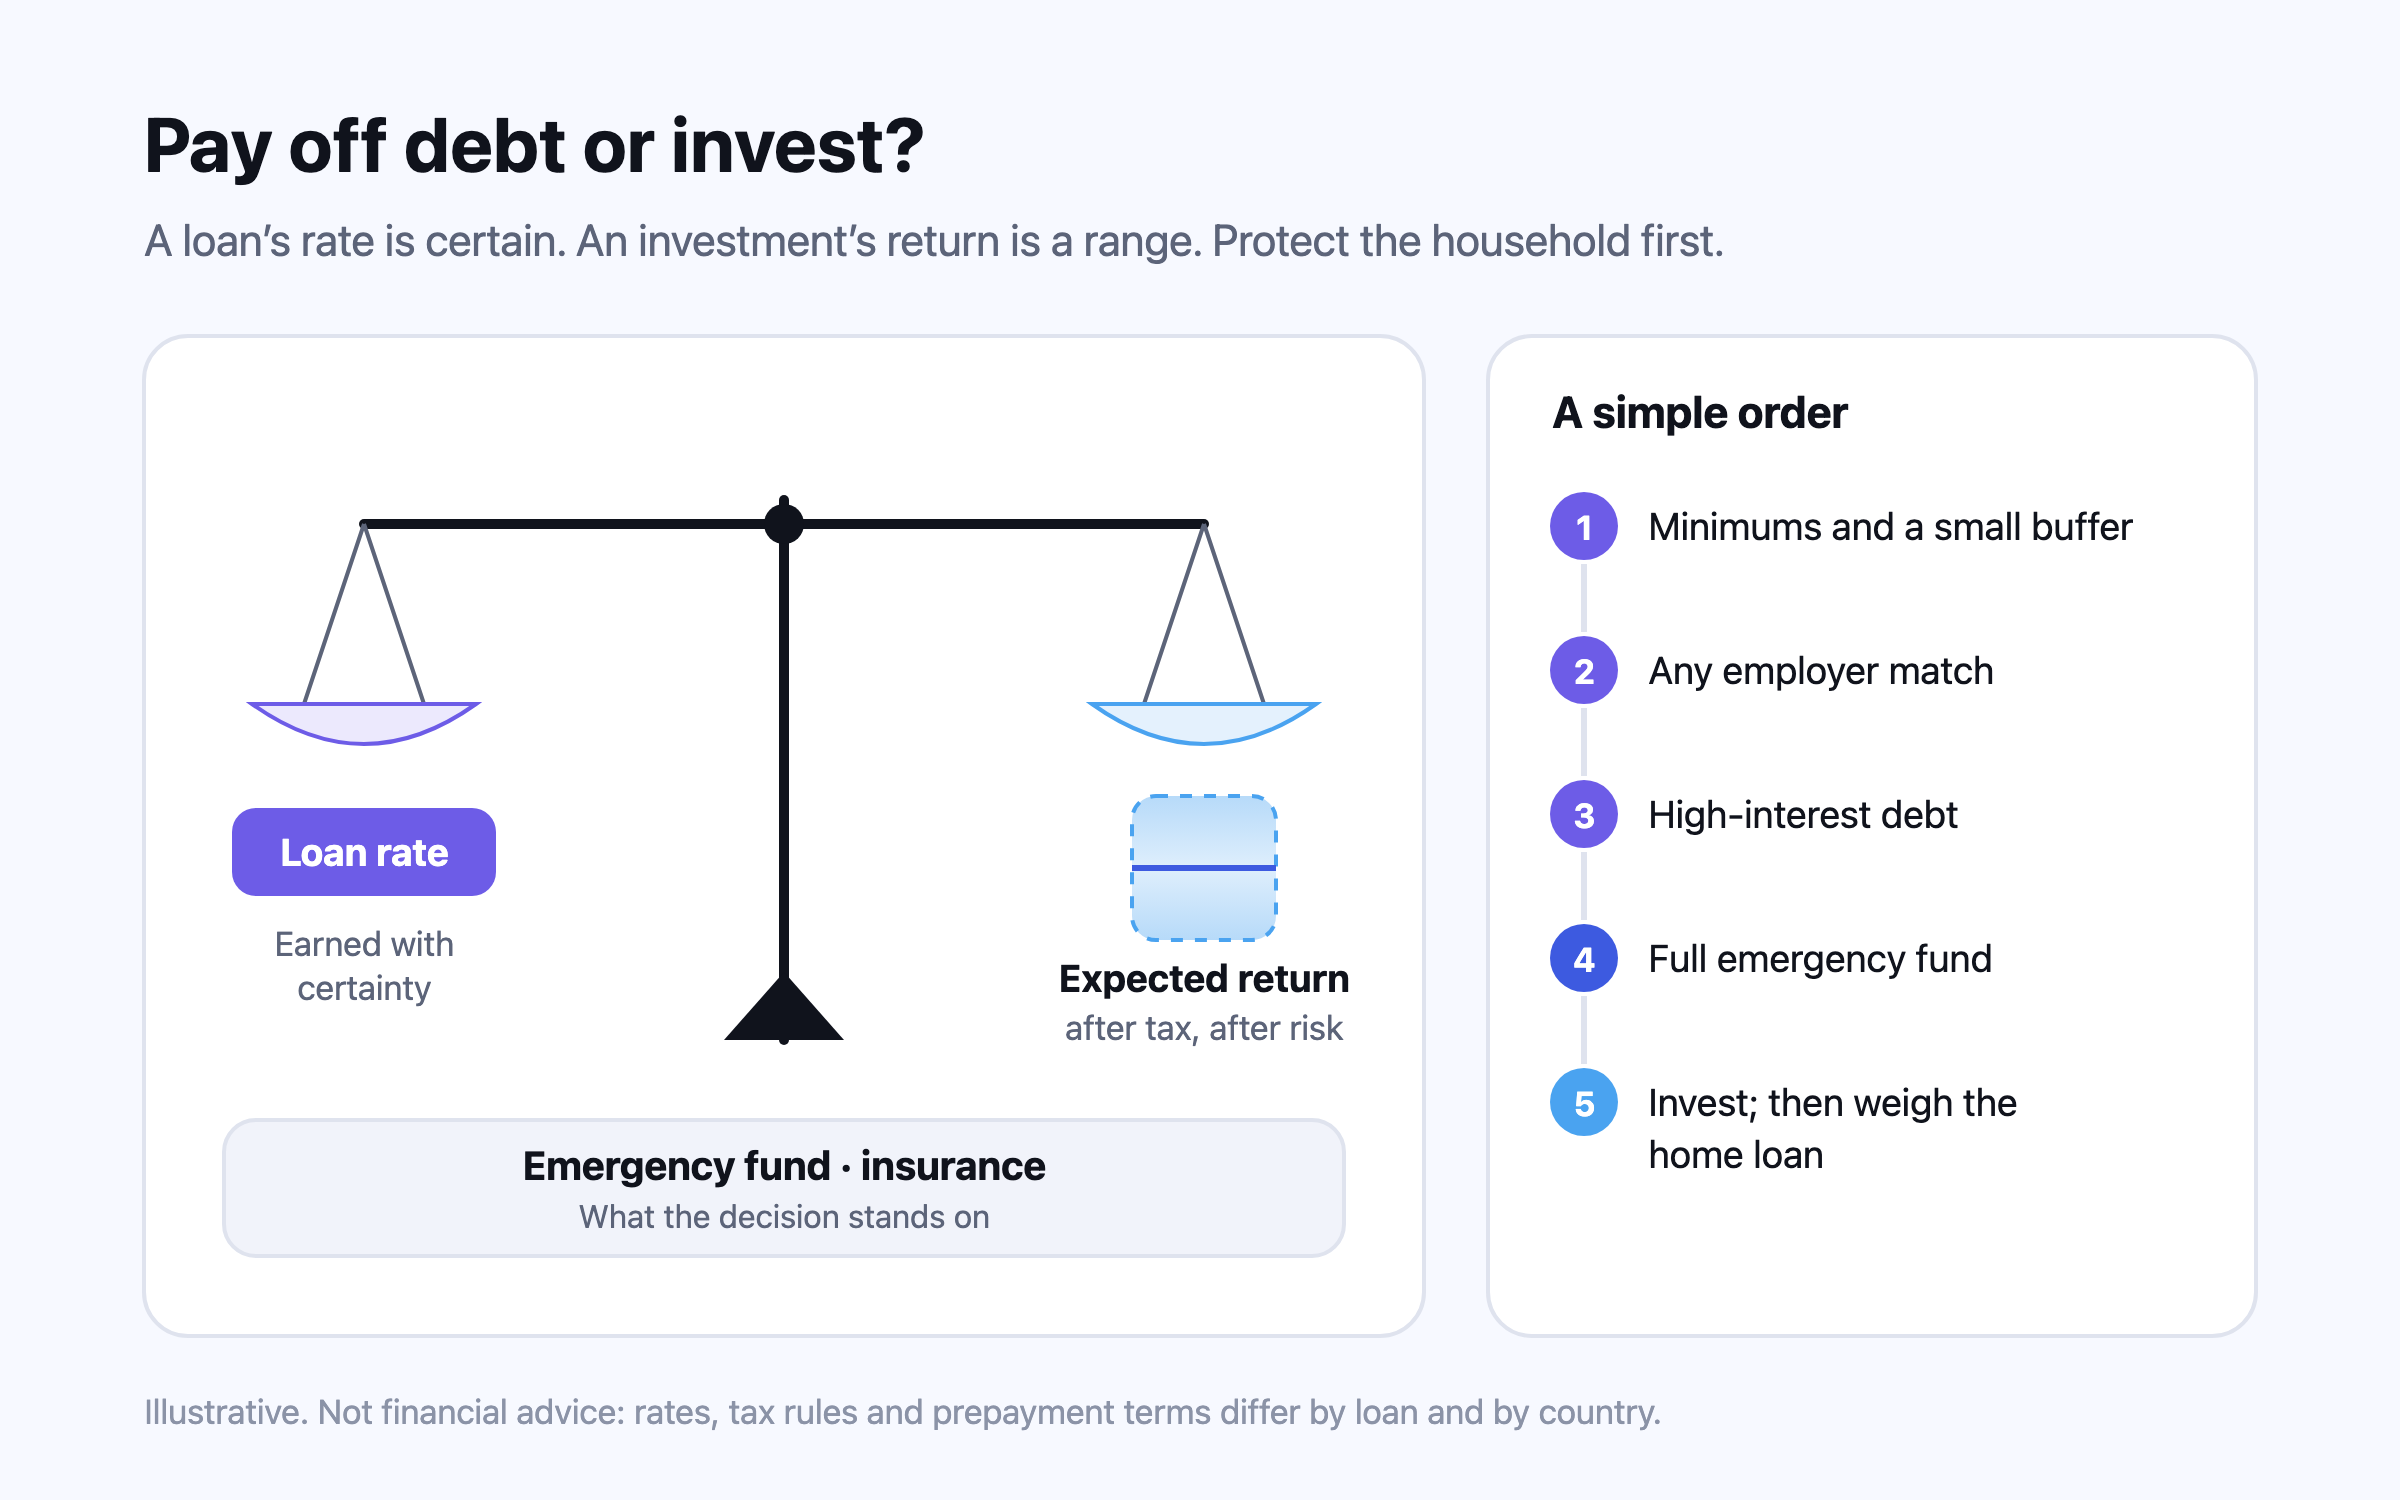
ลำดับที่ใช้กันทั่วไปคือ สร้างเงินกันชนก้อนเล็กก่อน เพื่อไม่ให้เครื่องทำน้ำอุ่นที่เสียต้องไปลงบัตรเครดิต จากนั้นปิดหนี้ดอกเบี้ยสูง จากนั้นเติมเงินสำรองส่วนที่เหลือควบคู่กับการรับเงินสมทบจากนายจ้างในกองทุนบำนาญ แล้วจึงลงทุน ครัวเรือนที่มียอดค้างบัตรเครดิตได้ประโยชน์จากการปิดยอดนั้นมากกว่าการถือเงินสดก้อนใหญ่ แต่ต้องหลังจากมีเงินสำรองราวหนึ่งเดือนแล้วเท่านั้น ลำดับทั้งหมดพร้อมหลักฐานของแต่ละขั้นอยู่ใน ปิดหนี้หรือลงทุนก่อน
เงินสำรองก็ใหญ่เกินไปได้ เงินสดที่ถือไว้มากเกินกว่าที่ความเสี่ยงของครัวเรือนจะสมเหตุสมผล จะเสียมูลค่าให้เงินเฟ้อทุกปี (เงินเฟ้อไม่ได้มีตัวเลขเดียว) เมื่อเงินสำรองถึงเป้าแล้ว ให้ย้ายยอดโอนรายเดือนไปที่เงินออมระยะยาวแทน และหลังถอนใช้ทุกครั้ง ให้เติมเงินสำรองกลับให้เต็มก่อนกลับไปออมระยะยาวต่อ สำหรับคนที่ใกล้หยุดทำงาน เงินสดกันชนจะกลายเป็นส่วนหนึ่งของวิธีถอนเงินมาใช้ที่ครอบคลุมกว่า ซึ่งอธิบายไว้ใน กลยุทธ์แบ่งเงินเป็นถัง
- จดค่าใช้จ่ายจำเป็นหนึ่งเดือน ได้แก่ ค่าที่อยู่อาศัย ค่าอาหาร ค่าน้ำค่าไฟ ค่าประกัน ค่าเทอม และยอดผ่อนขั้นต่ำของเงินกู้
- ดูจากตารางข้างต้นว่าเงินทดแทนกรณีว่างงานของประเทศคุณจะจ่ายให้เท่าไรและนานแค่ไหน
- เลือกจำนวนเดือนตามประเภทครัวเรือน และบวกค่าย้ายประเทศถ้าวีซ่าผูกกับงาน
- หักเงินทดแทนที่จะได้ตลอดช่วงเดือนเหล่านั้น ที่เหลือคือเป้าหมายของคุณ
- เก็บหนึ่งเดือนไว้ในบัญชีที่ใช้จ่ายประจำ ที่เหลือไว้ในที่ที่มีการคุ้มครองและถอนได้ทันที แล้วตั้งโอนอัตโนมัติทุกเดือนจนถึงเป้า
Nivritee ช่วยได้อย่างไร