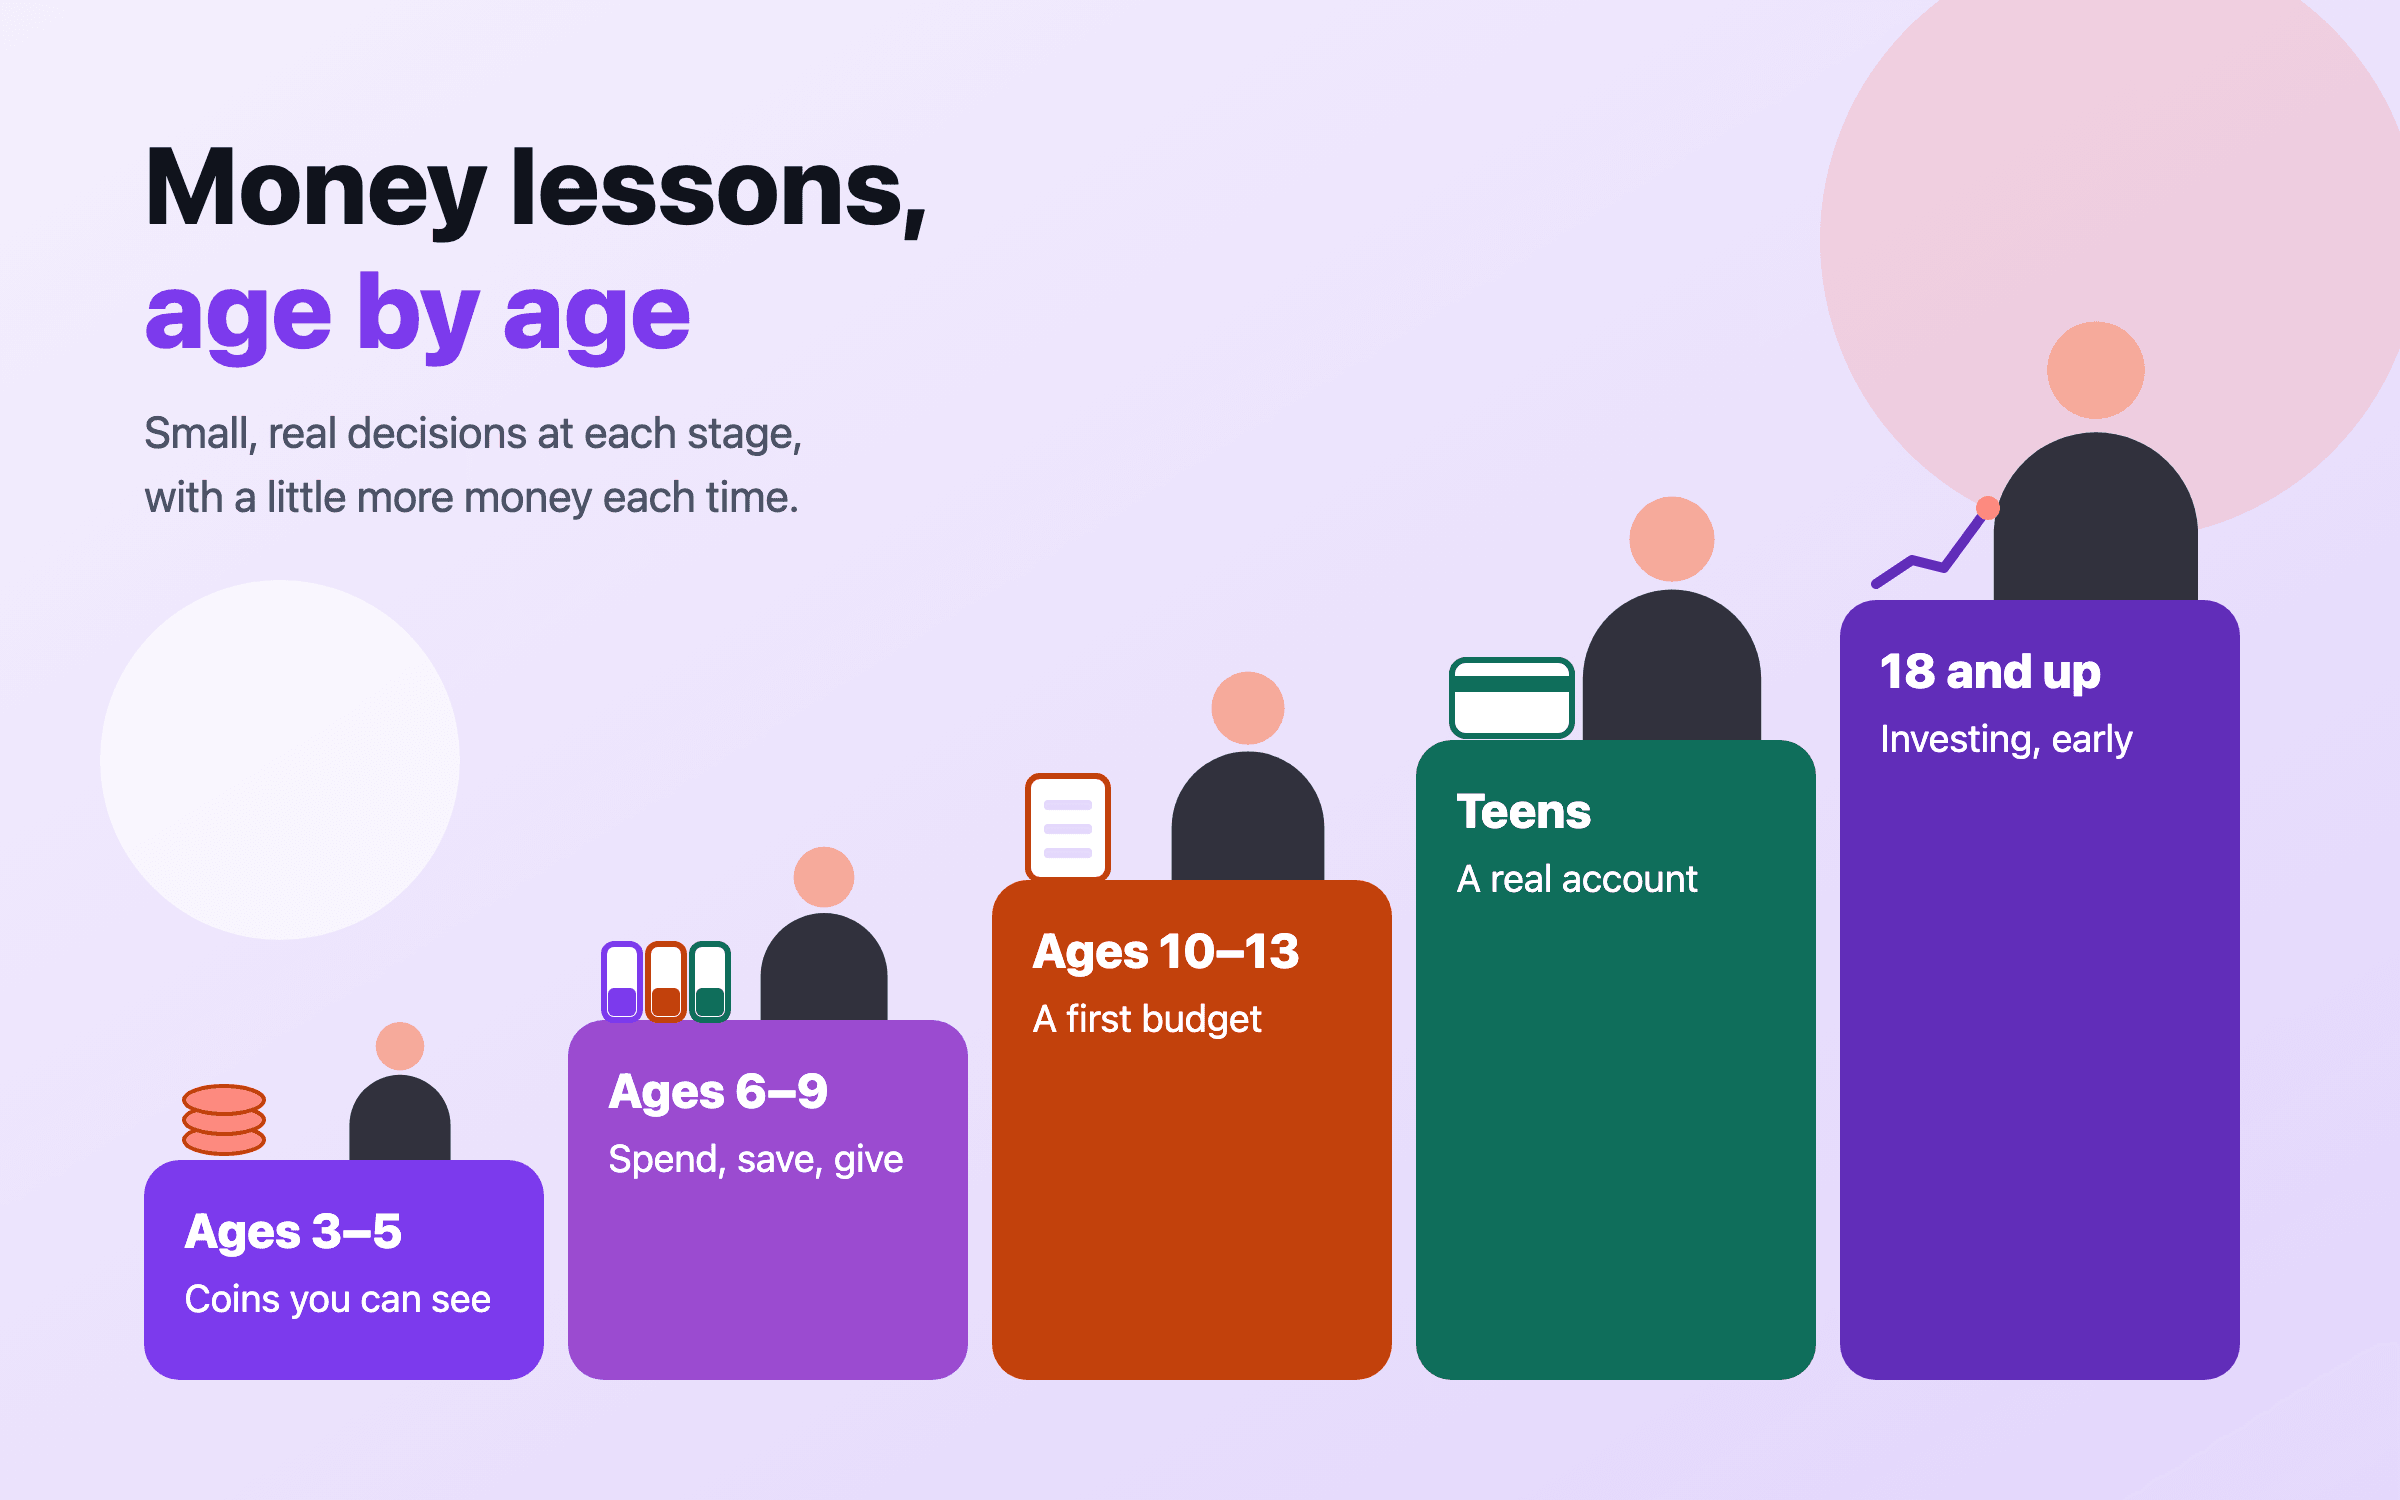
งานวิจัยที่ทำให้ Money Advice Service ของสหราชอาณาจักรพบว่า พื้นฐานของพฤติกรรมการใช้เงินในภายหลังมักก่อตัวแล้วเมื่ออายุราวเจ็ดขวบ และ OECD พบว่าวัยรุ่นที่คุยเรื่องเงินกับพ่อแม่ได้คะแนนความรู้ทางการเงินสูงกว่า บทเรียนที่ได้ผลเป็นเรื่องเล็กและทำได้จริง เหรียญที่มองเห็นได้สำหรับเด็กเล็ก กระปุกและค่าขนมในวัยประถม งบประมาณและบัญชีธนาคารในวัยรุ่น และการพูดถึงเงินของครอบครัวอย่างตรงไปตรงมา
พ่อแม่ส่วนใหญ่ตั้งใจจะสอนลูกเรื่องเงิน แต่เลื่อนไว้จนกว่าลูกจะโตพอเข้าใจเรื่องอัตราดอกเบี้ย งานวิจัยชี้ว่านั่นกลับด้าน เมื่อเด็กโตพอจะตามบทเรียนเรื่องดอกเบี้ยทบต้นได้ สิ่งที่เขาจะทำกับเงินหลายอย่างก็ได้เรียนรู้ไปแล้ว จากการดูผู้ใหญ่รอบตัว และจากการตัดสินใจเล็กๆ ที่เขาได้หรือไม่ได้รับอนุญาตให้ทำ บทความนี้สรุปว่าหลักฐานบอกอะไร และควรทำอะไรในแต่ละวัย ตั้งแต่เหรียญบนโต๊ะในครัวไปจนถึงบัญชีลงทุนบัญชีแรก
นิสัยเริ่มก่อนบทเรียน ในปี 2013 Money Advice Service ของสหราชอาณาจักรขอให้ David Whitebread และ Sue Bingham จากมหาวิทยาลัยเคมบริดจ์ รวบรวมสิ่งที่รู้กันว่าเด็กเล็กสร้างนิสัยที่ต่อมากำหนดพฤติกรรมการใช้เงินได้อย่างไร งานทบทวนของทั้งสองสรุปว่า เมื่ออายุเจ็ดขวบ แนวคิดพื้นฐานหลายอย่างที่เกี่ยวกับพฤติกรรมทางการเงินในภายหลังมักพัฒนาขึ้นแล้ว ได้แก่ ความสามารถในการวางแผน การรอคอย และการเข้าใจว่าสิ่งของแลกเปลี่ยนกันด้วยมูลค่า1
งานทบทวนเดียวกันพูดตรงๆ ถึงสิ่งที่ไม่ได้ผล การสอนข้อเท็จจริงทางการเงินให้เด็กเล็กโดยตรงอย่างเดียวน่าจะได้ผลน้อย สิ่งที่ช่วยได้คือพฤติกรรมเรื่องเงินที่ผู้ใหญ่ทำให้ดู พูดคุย และสาธิต และการฝึกรอคอยของที่อยากได้1 2
พ่อแม่มีผลมากกว่าทุกอย่างในรายการนี้ ในการศึกษานักศึกษามหาวิทยาลัยปีหนึ่ง 2,098 คน Soyeon Shim และคณะพบว่าพ่อแม่ ประสบการณ์ทำงาน และการเรียนเรื่องการเงินที่โรงเรียน ล้วนทำนายได้ว่านักศึกษาจัดการเงินได้ดีแค่ไหน โดยบทบาทของพ่อแม่ใหญ่กว่างานและโรงเรียนรวมกันอย่างมาก3
วัยรุ่นรู้อะไรบ้าง ผลจาก PISA 4984
คะแนนความรู้ทางการเงินเฉลี่ยของเด็กอายุ 15 ปีในกลุ่ม OECD จาก PISA 2022
18%4
ของนักเรียนได้คะแนนต่ำกว่าระดับพื้นฐานด้านความรู้ทางการเงิน
64%4
คุยกับพ่อแม่เรื่องการใช้จ่ายของตัวเองทุกสัปดาห์หรือทุกเดือน
12 คะแนน4
คะแนนที่สูงกว่าของนักเรียนกลุ่มนี้ เทียบกับกลุ่มที่ไม่เคยคุยเลย
การประเมิน PISA ของ OECD วัดความรู้ทางการเงินของเด็กอายุ 15 ปี ควบคู่กับการอ่าน คณิตศาสตร์ และวิทยาศาสตร์ รอบปี 2022 ซึ่งเผยแพร่เมื่อมิถุนายน 2024 ครอบคลุม 20 ประเทศและเขตเศรษฐกิจ ในระบบการศึกษาของกลุ่ม OECD คะแนนเฉลี่ยอยู่ที่ 498 นักเรียนราว 18% ต่ำกว่าระดับพื้นฐาน และราว 11% อยู่ในกลุ่มที่ทำคะแนนได้ระดับสูง4 4
คะแนนความรู้ทางการเงินเฉลี่ยของเด็กอายุ 15 ปี PISA 2022 ประเทศและเขตเศรษฐกิจที่เลือกมา
ชุมชนเฟลมิชของเบลเยียม 527 เดนมาร์ก 521 มณฑลของแคนาดา 519 เนเธอร์แลนด์ 517 โปแลนด์ 506 สหรัฐอเมริกา 505 ค่าเฉลี่ย OECD 498 สเปน 486 อิตาลี 484 สหรัฐอาหรับเอมิเรตส์ 441 บราซิล 416 มาเลเซีย 406
สิบสองจาก 20 ระบบที่ร่วมประเมิน สหราชอาณาจักร ออสเตรเลีย นิวซีแลนด์ สิงคโปร์ ฮ่องกง ญี่ปุ่น และอินเดียไม่ได้เข้าร่วมการทดสอบความรู้ทางการเงิน ผลของเดนมาร์ก มณฑลของแคนาดา เนเธอร์แลนด์ และสหรัฐฯ ไม่ผ่านมาตรฐานการสุ่มตัวอย่างของ PISA ทุกข้อ จึงต้องอ่านอย่างระมัดระวัง แคนาดาในที่นี้หมายถึงแปดมณฑล 4 ตัวเลขในแผนภูมินี้ ข้อค้นพบสองข้อในรายงานเดียวกันเกี่ยวกับการเลี้ยงลูกโดยตรง นักเรียนราว 64% บอกว่าคุยกับพ่อแม่เรื่องการตัดสินใจใช้จ่ายของตัวเองทุกสัปดาห์หรือทุกเดือน และได้คะแนนสูงกว่านักเรียนที่ไม่เคยคุยเลย 12 คะแนน หลังคำนึงถึงพื้นฐานครอบครัวแล้ว ส่วน 83% ที่บอกว่าตัดสินใจเองได้ว่าจะใช้เงินของตัวเองกับอะไร ได้คะแนนสูงกว่าราว 30 คะแนน4
ถึงอย่างนั้นพ่อแม่ก็มักไม่พูด ในการสำรวจของ T. Rowe Price กับพ่อแม่ชาวอเมริกัน 2,030 คนที่มีลูกอายุ 8 ถึง 14 ปี 41% บอกว่าลังเลที่จะคุยเรื่องการเงินกับลูก และมีเพียง 22% ที่คุยเรื่องเงินอย่างน้อยสัปดาห์ละครั้ง แม้ 85% จะเห็นด้วยว่าการคุยกับลูกเรื่องการออมและการใช้จ่ายเป็นเรื่องสำคัญ5
คู่มือตามช่วงวัย ช่วงวัยด้านล่างเป็นแนวทาง ไม่ใช่ตารางเวลา เด็กแต่ละคนโตตามจังหวะของตัวเอง สิ่งที่เปลี่ยนจากช่วงหนึ่งไปอีกช่วงคือขนาดของการตัดสินใจที่เด็กได้รับความไว้ใจให้ทำ และเขาต้องรอผลนานแค่ไหน
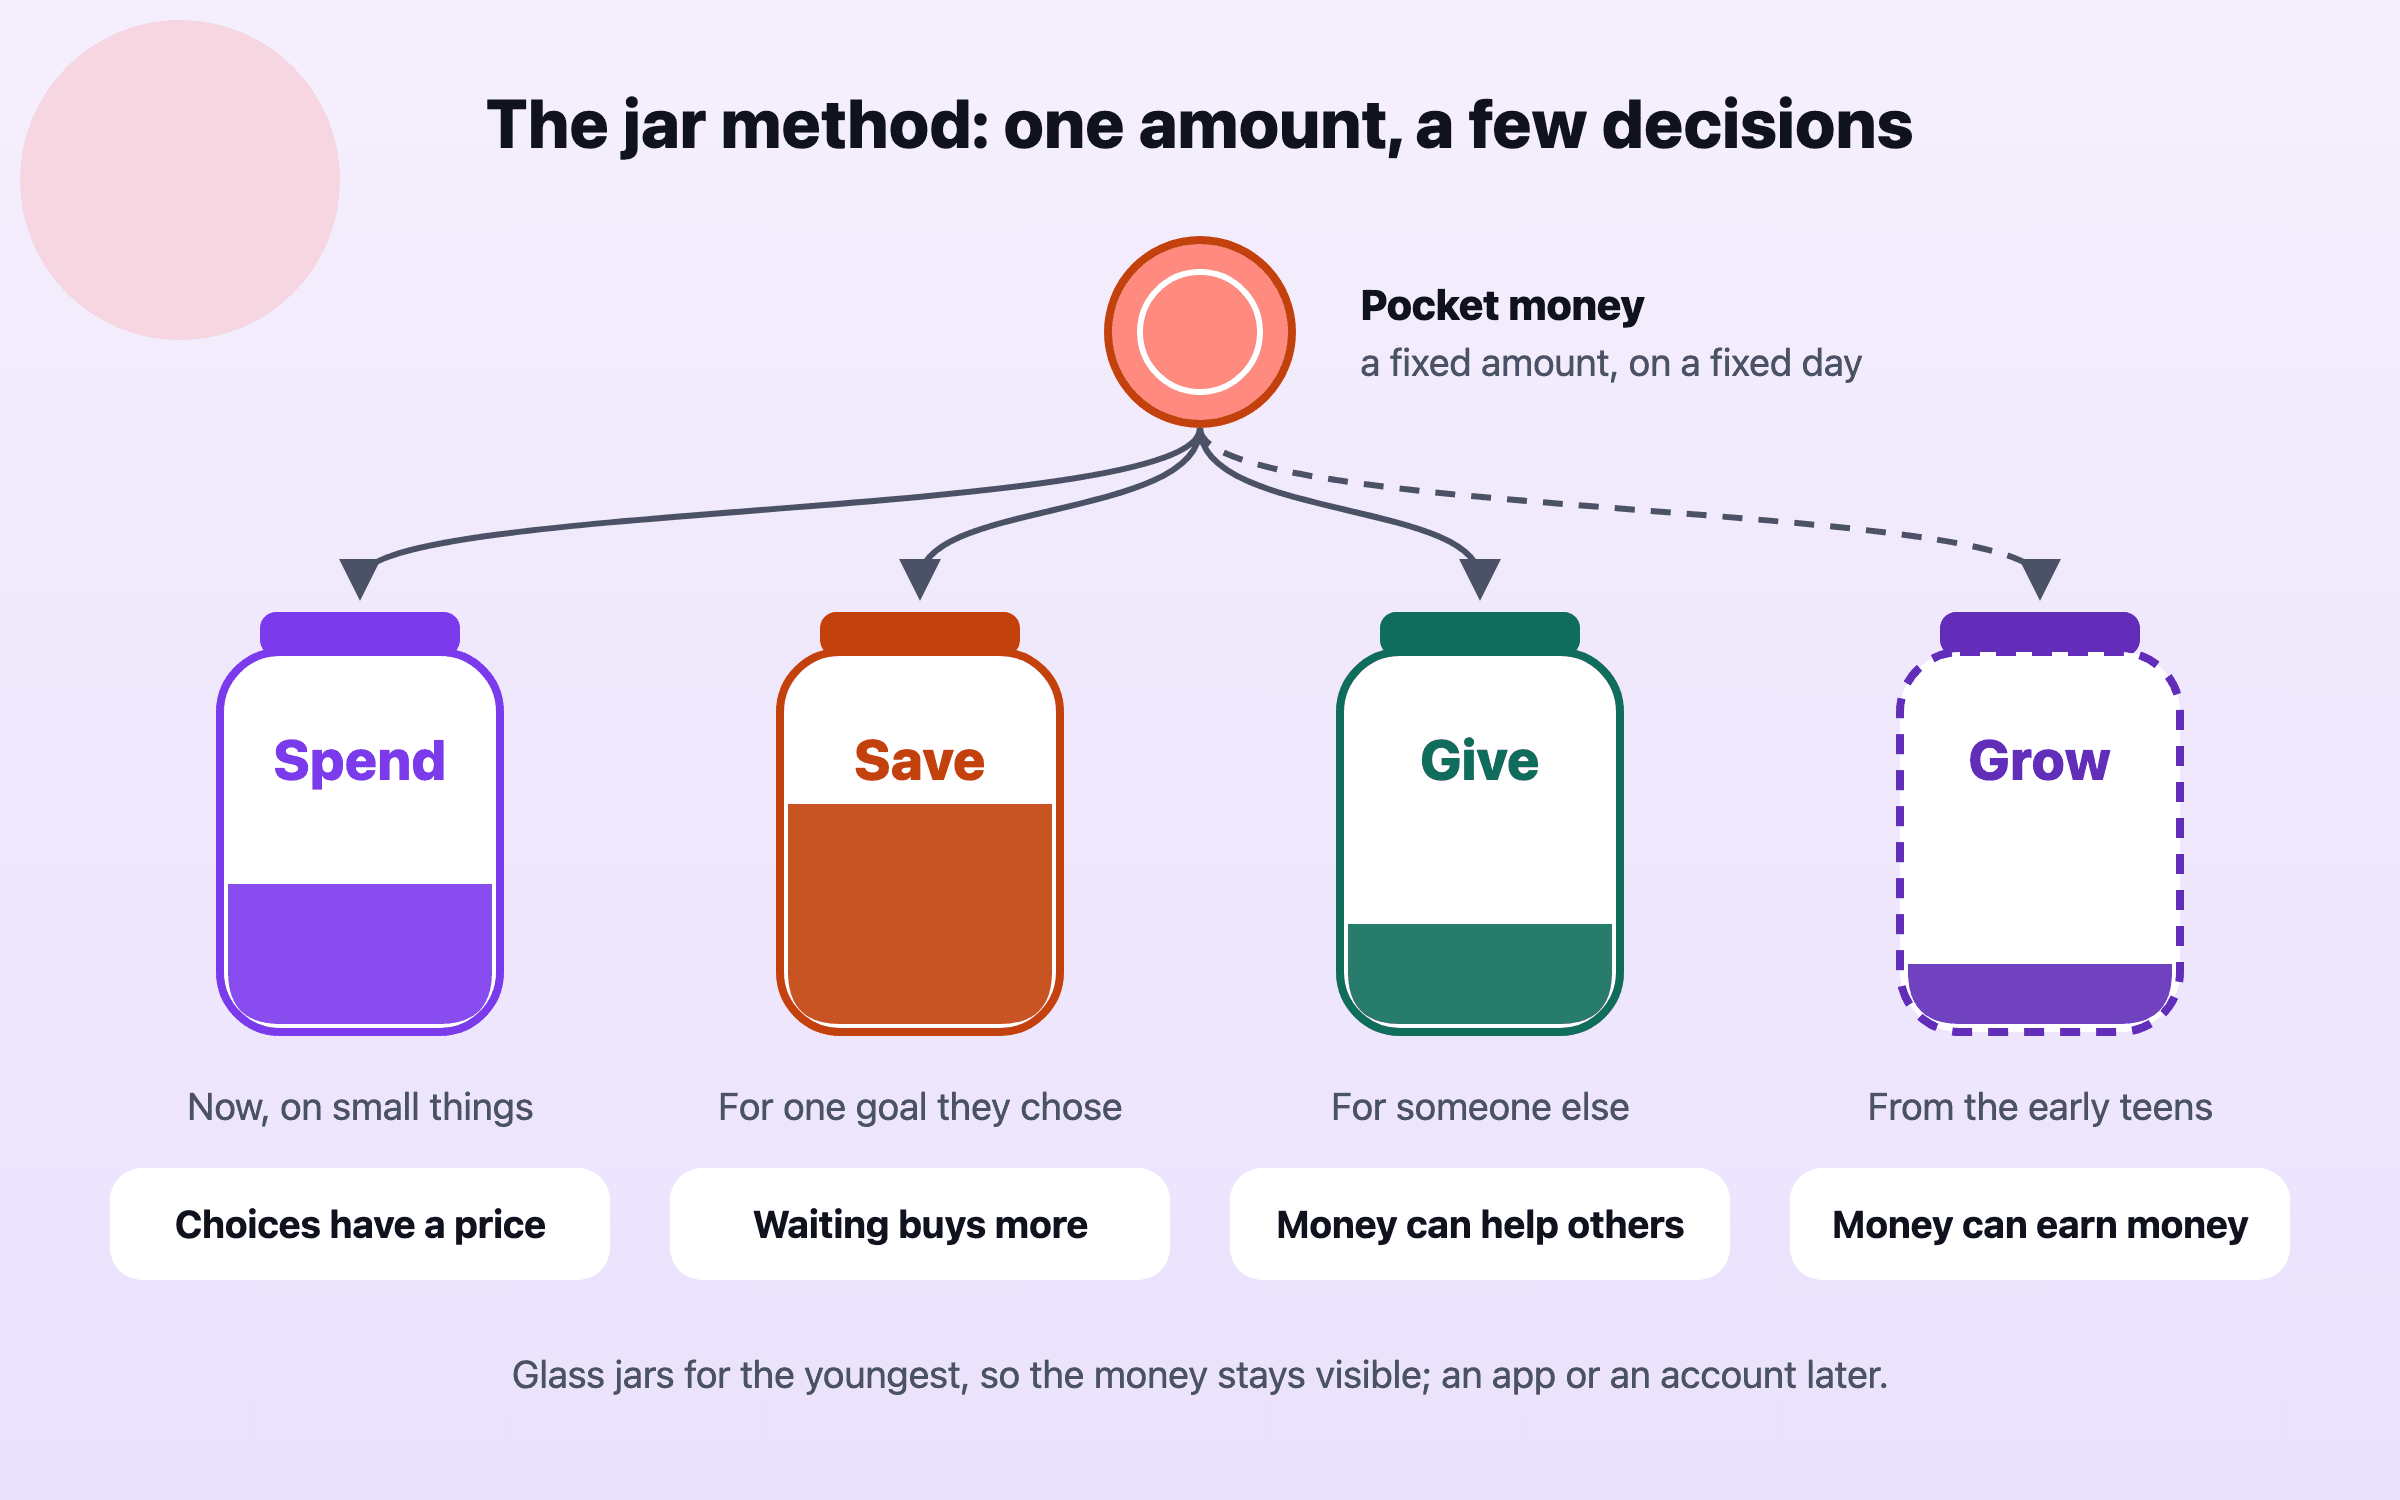
อายุ 3 ถึง 5 ปี เงินที่มองเห็นได้ ใช้เหรียญและธนบัตร ไม่ใช่บัตร การแตะโทรศัพท์ไม่ได้สอนอะไรเลยว่าของชิ้นนั้นราคาเท่าไร ให้เด็กยื่นเงินที่เคาน์เตอร์เองและรับเงินทอนพูดทางเลือกออกมาดังๆ “วันนี้เราซื้ออันนี้ได้ หรือจะเก็บเงินไว้ซื้ออันที่ใหญ่กว่าในวันเสาร์” การรอเล็กๆ ที่เกิดขึ้นจริง หนึ่งวัน หนึ่งสัปดาห์ คือการฝึกที่งานทบทวนจากเคมบริดจ์พูดถึงเล่นขายของ การตั้งราคาของเล่นและจ่ายด้วยเงินของเล่น สอนเรื่องการแลกเปลี่ยนก่อนเรื่องเลขคณิตอายุ 6 ถึง 9 ปี ค่าขนมและกระปุก นี่คือวัยที่ควรเริ่มให้ค่าขนมประจำ ยอดเท่าเดิมในวันเดิม เด็กจะได้วางแผนได้ ในสหราชอาณาจักร ดัชนี Rooster Money ของ NatWest ระบุว่าค่าขนมประจำเฉลี่ย £2.69 ต่อสัปดาห์ตอนอายุหกขวบ และ £3.27 ตอนสิบขวบ และพบว่า 27.4% ของครอบครัวที่ใช้แอปตั้งค่าขนมประจำไว้6 7 8
วิธีกระปุกเปลี่ยนเงินก้อนเดียวให้เป็นการตัดสินใจหลายอย่าง กระปุกแต่ละใบสอนคนละเรื่อง ใบที่สี่มาเมื่อเด็กเปิดบัญชีของตัวเองได้ แบ่งลงกระปุก ใช้ ออม และให้ คือชุดคลาสสิก กระปุกใสทำให้มองเห็นเงิน ซึ่งสำคัญในวัยนี้ให้เด็กเลือกเป้าหมายการออมเอง และปล่อยให้เขาพลาดใช้เงินหมดกับของที่น่าผิดหวัง การซื้อพลาดด้วยเงินของตัวเองสอนได้มากกว่าการเทศนาใดๆงานบ้าน ตัดสินใจก่อนว่าจ่ายเพื่ออะไร NatWest พบว่าเด็กในสหราชอาณาจักร 30% ทำงานบ้านแลกค่าขนม9 อายุ 10 ถึง 13 ปี งบประมาณแรก มอบงบประมาณ ไม่ใช่แค่ค่าขนม รวมบางอย่างที่คุณจ่ายอยู่แล้วเข้าไปด้วย เช่น งบค่าอาหารกลางวันที่โรงเรียน ค่าเติมเงินโทรศัพท์ หรือค่าเสื้อผ้าของฤดูหนึ่ง เด็กจะได้วางแผนข้ามหลายสัปดาห์เปิดบัญชีออมทรัพย์ในชื่อของลูก ในอินเดีย ธนาคารกลางอินเดียสั่งให้ธนาคารต่างๆ ตั้งแต่กรกฎาคม 2025 ยอมให้ผู้เยาว์อายุสิบปีขึ้นไปเปิดและใช้บัญชีออมทรัพย์และบัญชีเงินฝากประจำได้เอง ภายในวงเงินที่แต่ละธนาคารกำหนด10 ให้เห็นดอกเบี้ยเข้ามา การเห็นเงินก้อนเล็กได้ดอกเบี้ยแม้เพียงเล็กน้อยคือบทเรียนแรกเรื่องดอกเบี้ยทบต้นวัยรุ่น บัญชีจริงและเดิมพันจริง พอถึงกลางวัยรุ่น เด็กส่วนใหญ่รับมือกับบัตรเดบิต ค่าจ้างจากงานพาร์ตไทม์ และเป้าหมายที่ยาวขึ้นได้แล้ว นี่คือวัยที่ควรแสดงพลังของดอกเบี้ยทบต้นให้เห็นจริงจัง เพราะเวลาคือข้อได้เปรียบเดียวที่เขามี ลองดูนักออมตัวอย่างสองคน แต่ละคนลงทุนเดือนละ 100 ในการลงทุนที่สมมติว่าเติบโต 6% ต่อปี (สกุลเงินใดก็ได้ เครื่องคำนวณดอกเบี้ยทบต้น เช่น ของ ก.ล.ต. สหรัฐฯ (SEC) ก็คำนวณแบบเดียวกัน)11 11
นักออมสองคน เดือนละ 100 ที่ผลตอบแทนสมมติ 6% ต่อปี คนหนึ่งออมตั้งแต่ 15 ถึง 25 อีกคนตั้งแต่ 25 ถึง 60
0 50,000 100,000 150,000 15 25 35 45 55 60 ยอดเงินในแต่ละอายุ ออมทุกเดือนและทบต้นรายเดือน เป็นตัวอย่างประกอบเท่านั้น 6% เป็นสมมติฐาน ไม่ใช่การพยากรณ์ และผลตอบแทนจริงแตกต่างกันไปในแต่ละปี 11 ตัวเลขในแผนภูมินี้ ให้หาเงินเองและได้เก็บไว้ ค่าจ้างครั้งแรก ไม่ว่าจะน้อยแค่ไหน คือโอกาสแบ่งเงินแบบกระปุก ส่วนหนึ่งไว้ใช้ ส่วนหนึ่งไว้ออม ส่วนหนึ่งไว้ลงทุนคุยเรื่องต้นทุนของการกู้ยืม ก่อนที่จะมีคนเสนอบัตรเครดิตหรือบริการซื้อก่อนจ่ายทีหลังให้เขา ว่ายอดค้างที่ปล่อยไว้หนึ่งปีมีต้นทุนเท่าไรเมื่อคิดเป็นเงินของเขาเองทำเป้าหมายระยะยาวให้จับต้องได้ คอร์สเรียน รถยนต์ หรือการพักเรียนไปหาประสบการณ์ (gap year) ระบุปี ระบุราคา และออมเพื่อสิ่งนั้นด้วยยอดต่อเดือน18 ปีขึ้นไป ค่อยๆ เป็นอิสระ คนหนุ่มสาวเรียนรู้ได้มากที่สุดจากการดูแลงบประมาณของตัวเองโดยยังมีตาข่ายรองรับอยู่ข้างใต้ ตกลงกันล่วงหน้าว่าคุณจะจ่ายและไม่จ่ายอะไร และนานแค่ไหน การช่วยเหลือที่รู้วันสิ้นสุดง่ายกว่าสำหรับทุกคน เมื่อเทียบกับการเปิดบิลไว้ไม่มีกำหนด นี่ยังเป็นจังหวะที่เหมาะจะให้เขาเห็นแผนการเงินของทั้งบ้าน เงินเข้าเท่าไร ออกเท่าไร ออมไว้เท่าไร และออมไว้เพื่ออะไร
บัญชีที่เด็กถือได้ แยกตามประเทศ ตอนนี้ประเทศส่วนใหญ่มีบัญชีบางอย่างให้เปิดในชื่อของเด็กได้ ตัวอย่างหลักๆ บางส่วน ตามที่รัฐบาลแต่ละประเทศเผยแพร่:
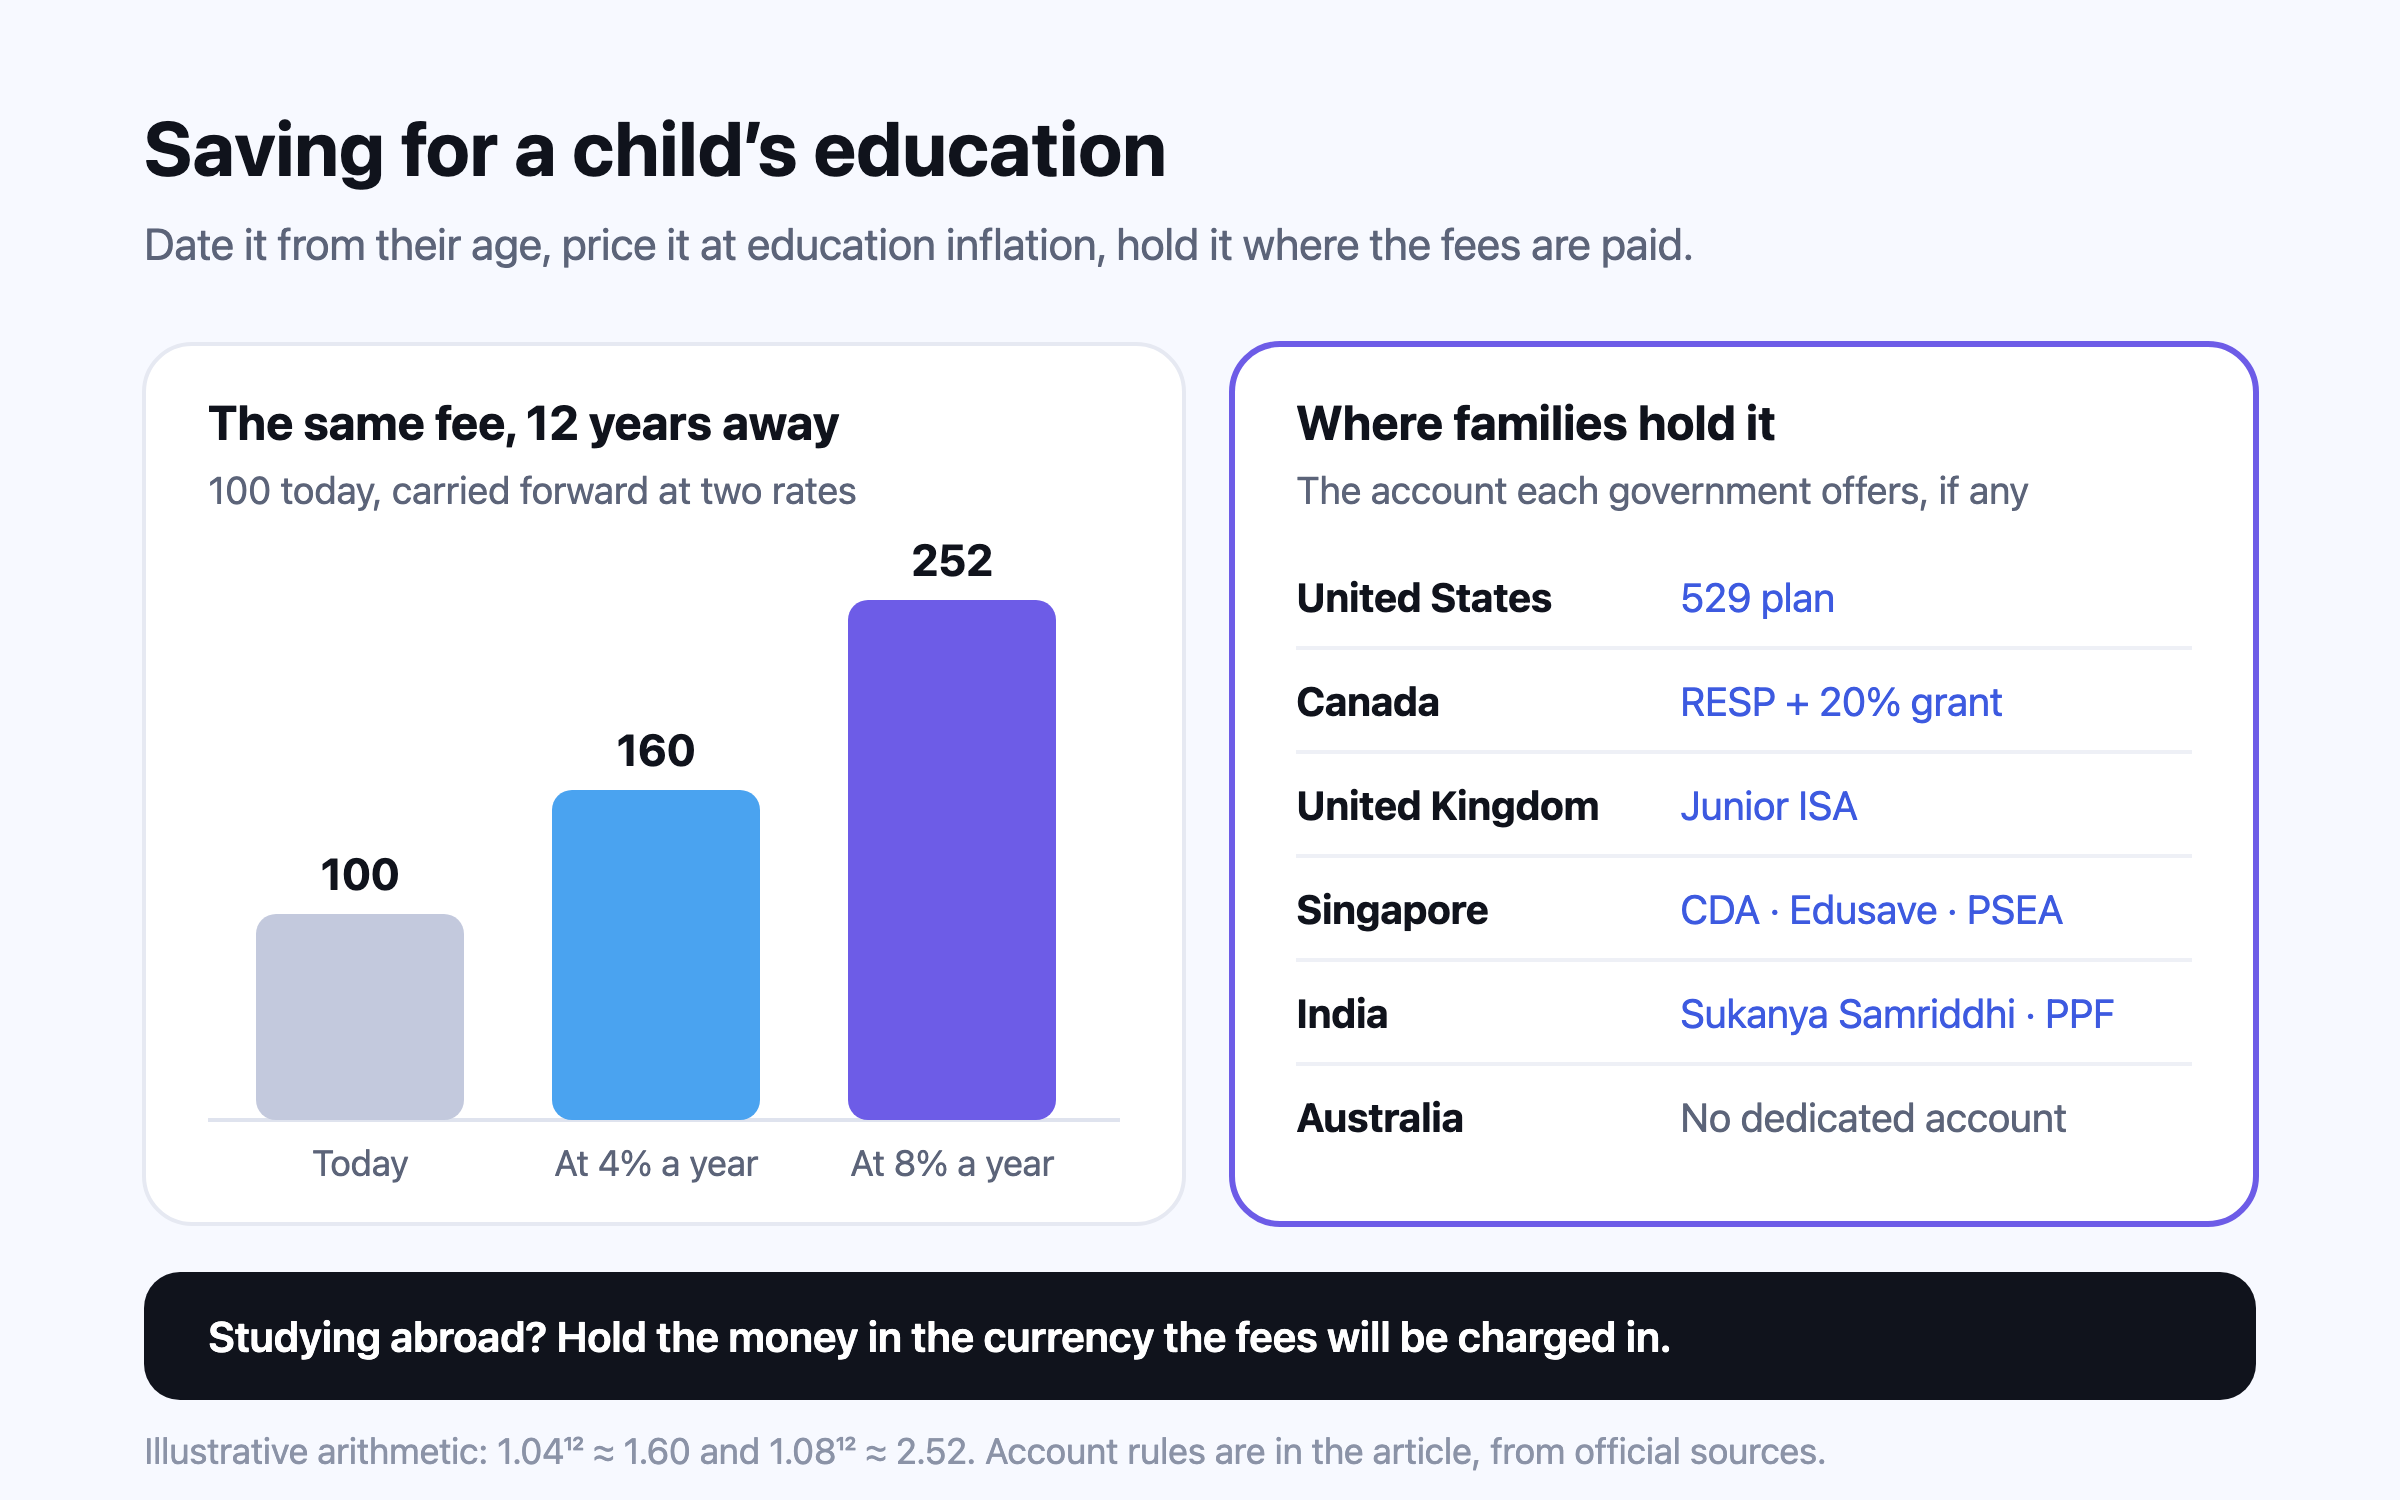
สหราชอาณาจักร: Junior ISA (บัญชีออมและลงทุนปลอดภาษีสำหรับเด็กในสหราชอาณาจักร) ใส่ได้สูงสุด £9,000 ต่อปีในปีภาษี 2026–27 เงินเป็นของเด็ก ซึ่งเข้ามาดูแลบัญชีเองได้ตอนอายุ 16 แต่ถอนเงินไม่ได้จนกว่าจะอายุ 1812 สหรัฐอเมริกา: บัญชี custodial และ Trump Account ในบัญชี custodial ตาม UTMA และ UGMA (บัญชีที่ผู้ใหญ่ดูแลแทนเด็ก) เงินเป็นของเด็กตั้งแต่ตอนที่ได้รับเงินนั้น และต้องส่งมอบให้เด็กเมื่อบรรลุนิติภาวะ13 14 อินเดีย: บัญชีธนาคารของผู้เยาว์เอง เด็กทุกวัยมีบัญชีได้ผ่านผู้ปกครอง และตั้งแต่อายุสิบปี ธนาคารหลายแห่งให้เด็กใช้บัญชีได้เองแล้ว10 สิงคโปร์: Child Development Account (บัญชีพัฒนาเด็กของสิงคโปร์) เด็กที่เป็นพลเมืองสิงคโปร์ทุกคนได้รับเงิน First Step Grant S$5,000 และรัฐบาลสมทบเท่ากับที่พ่อแม่ออม ดอลลาร์ต่อดอลลาร์ จนถึงเพดานที่ขึ้นกับลำดับการเกิดและวันเกิด15 , 16 บัญชีเหล่านี้เป็นเครื่องมือออมเงินให้ลูก และหลายแบบใช้เป็นเครื่องมือสอนได้ด้วย วัยรุ่นที่เห็น Junior ISA หรือบัญชี custodial ของตัวเองเติบโต ก็กำลังเห็นดอกเบี้ยทบต้นที่มีชื่อตัวเองกำกับอยู่ ส่วนการออมเพื่อการศึกษาโดยเฉพาะ พร้อมเทียบโครงการของแต่ละประเทศ อยู่ใน ออมเงินเพื่อการศึกษาของลูก
พูดเรื่องเงินของครอบครัวอย่างตรงไปตรงมา เด็กสังเกตมากกว่าที่พ่อแม่คิด รถคันใหม่ ทริปเที่ยวที่ถูกยกเลิก การทะเลาะกันที่โต๊ะในครัว ความเงียบไม่ได้ปกป้องเขาจากความกังวลเรื่องเงิน แต่ปล่อยให้เขาเติมช่องว่างเอง การพูดตรงๆ ไม่ได้แปลว่าต้องบอกทุกตัวเลข แต่หมายถึงความจริงในขนาดที่เหมาะกับวัย:
สำหรับเด็กเล็ก: “เราเลือกไม่ซื้ออันนั้น เพราะเรากำลังเก็บเงินไว้ซื้อสิ่งที่สำคัญกับเรามากกว่า” อธิบายการปฏิเสธได้โดยไม่ทำให้เรื่องเงินน่ากลัวสำหรับเด็กโต: ของต่างๆ ราคาราวๆ เท่าไร ค่าเช่าหรือค่างวดบ้าน ค่าอาหาร ค่าเทอม งบประมาณของบ้านจะได้เป็นเรื่องจริง ไม่ใช่เรื่องนามธรรมสำหรับวัยรุ่น: ตัวแผนเอง ครอบครัวออมเพื่ออะไร ทำไม และการได้อย่างเสียอย่างระหว่างการศึกษาของเขากับอิสรภาพทางการเงินของพ่อแม่เองในปีที่ลำบาก: อะไรเปลี่ยนไป ครอบครัวกำลังทำอะไรกับเรื่องนี้ และอะไรที่ไม่ใช่หน้าที่ของเขาที่จะต้องกังวลการได้อย่างเสียอย่างระหว่างการศึกษาของลูกกับเงินออมของพ่อแม่เอง เป็นหนึ่งในเรื่องที่ครอบครัวคุยกันยากที่สุด และ การศึกษาของลูก หรืออิสรภาพทางการเงินของคุณเอง อธิบายไว้ทีละขั้น สำหรับคู่ชีวิตที่เห็นต่างกันว่าจะเปิดเผยแค่ไหน คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร รวบรวมงานวิจัยเรื่องการคุยกันแบบทีมเดียวกัน
ลองกับตัวเลขของคุณเอง · FIRE แพลนเนอร์
เพิ่มลูกแต่ละคนพร้อมอายุใน “คุณและสมมติฐาน” แล้ว “เป้าหมายชีวิต” จะเสนอเป้าหมายการศึกษาระดับมหาวิทยาลัย ที่ลงปีไว้ตรงกับปีที่ลูกอายุ 18 กรอกว่าถ้าเป็นวันนี้จะใช้เงินเท่าไร แล้วประมาณการจะพาตัวเลขนั้นไปถึงปีนั้นตามอัตราเงินเฟ้อค่าเรียนมหาวิทยาลัย
เปิดใน Nivritee ใช้ฟรี → Nivritee ช่วยได้อย่างไร Nivritee ช่วยอย่างไร · FIRE แพลนเนอร์
เครื่องคำนวณและวางแผน FIRE
FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) ใส่การศึกษาของลูกไว้ในประมาณการรายปีเดียวกับทุกอย่าง วัยรุ่นจึงได้เห็นเอง ไม่ใช่แค่ได้ยิน ว่าปริญญาหนึ่งใบใช้เงินเท่าไร ต้องจ่ายเมื่อไร และส่งผลอย่างไรต่อปีที่พ่อแม่อาจหยุดทำงานได้ การทดสอบภาวะวิกฤตแสดงว่าแผนเป็นอย่างไรเมื่อตลาดตกหรือเงินเฟ้อสูงขึ้น ดู FIRE แพลนเนอร์ หรืออ่าน เพิ่มเป้าหมายชีวิตอย่างไร
FIRE แพลนเนอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
ลองกับตัวเลขของคุณเอง · แฟมิลี่ ไฟแนนซ์
เมื่อลูกโตพอจะช่วยวางแผนได้ เชิญเขาเข้าแผนของครอบครัวในฐานะผู้ดู และเลือกส่วนที่เขาเห็น การคุยกันจะได้เริ่มจากตัวเลขชุดเดียวกัน
เปิดใน Nivritee ใช้ฟรี → ข้อมูลทั่วไป ไม่ใช่คำแนะนำ
นี่คือข้อมูลทั่วไปเรื่องการสอนลูกเรื่องเงิน ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมาย กฎและวงเงินของบัญชีเปลี่ยนได้ ตรวจสอบแต่ละอย่างกับหน่วยงานรัฐหรือผู้ให้บริการที่กำหนด