ครัวเรือนส่วนใหญ่ในช่วงปลายวัยสี่สิบ มีเงินเก็บน้อยกว่าที่หลักคร่าวๆ บอกไว้ และในสหรัฐฯ ครอบครัวที่อายุ 45–54 ปีมีบัญชีออมเพื่อวัยหยุดทำงานไม่ถึงสองในสาม สิบห้าหรือยี่สิบปียังนานพอที่จะเปลี่ยนผลลัพธ์ได้ แต่ไม่ใช่ด้วยผลตอบแทน สิ่งที่ได้ผลคืออัตราการออมที่สูงขึ้นมาก การใช้กฎออมเพิ่มและยกยอดวงเงินที่แต่ละประเทศมีให้ การทำงานต่ออีกไม่กี่ปี และการเลื่อนรับบำนาญรัฐ
คำตอบสั้นๆ: ถ้าคุณอายุ 45 หรือ 50 แล้วมีเงินเก็บน้อย คุณไม่ได้อยู่คนเดียว และยังมีเวลาเปลี่ยนผลลัพธ์ แต่เครื่องมือต่างจากของคนอายุ 30 ดอกเบี้ยทบต้นมีเวลาทำงานน้อยลง ผลลัพธ์จึงขึ้นอยู่กับว่าคุณใส่เงินเท่าไร ทำงานต่อนานแค่ไหน และขอรับบำนาญรัฐเมื่อไรเป็นหลัก ในสหรัฐฯ ปี 2022 ครอบครัวที่หัวหน้าครอบครัวอายุ 45–54 ปีมีบัญชีออมเพื่อวัยหยุดทำงาน 62.2% จึงมีมากกว่าหนึ่งในสามที่ไม่มีเลย1 งานศึกษาที่สำนักงานวิจัยเศรษฐกิจแห่งชาติสหรัฐฯ (NBER) เผยแพร่พบว่า การทำงานนานขึ้นสามถึงหกเดือนช่วยยกมาตรฐานการครองชีพหลังหยุดทำงานได้เท่ากับการออมเพิ่มอีกหนึ่งจุดเปอร์เซ็นต์ของรายได้เป็นเวลา 30 ปี2 นี่คือคณิตศาสตร์ของการเริ่มช้า จำนวนปีและเงินที่ใส่คือสิ่งที่ช่วยได้ ผลตอบแทนไม่ใช่
62.2%1
ครอบครัวในสหรัฐฯ ที่หัวหน้าครอบครัวอายุ 45–54 ปีและมีบัญชีออมเพื่อวัยหยุดทำงานบัญชีใดก็ได้ ปี 2022
21%3
คนในบริเตนใหญ่อายุ 45–54 ปีที่ไม่มีเงินในบำนาญภาคเอกชนเลย ปี 2020–22
46%4
คนที่หยุดทำงานแล้วในสหรัฐฯ ที่ออกจากงานเร็วกว่าที่วางแผนไว้ จากการสำรวจปี 2026
38%5
คนวัยทำงานในสหราชอาณาจักรที่ออมเพื่อวัยหยุดทำงานไม่พอ ตามเกณฑ์ของ DWP
การเริ่มช้าพบบ่อยแค่ไหน
การสำรวจการเงินผู้บริโภค (SCF) ของธนาคารกลางสหรัฐฯ เป็นภาพที่ละเอียดที่สุดของงบดุลครัวเรือนอเมริกัน และรอบปี 2022 ยังเป็นรอบล่าสุด ซึ่งหน้าดัชนีของธนาคารกลางสหรัฐฯ เองก็ระบุไว้6 ในครอบครัวทั้งหมด 54.3% มีบัญชีออมเพื่อวัยหยุดทำงาน และในกลุ่มที่มี ยอดค่ามัธยฐานคือ $86,9007 เมื่อแยกตามอายุ ค่ามัธยฐานของครอบครัวที่มีบัญชีและหัวหน้าครอบครัวอายุ 45–54 ปีคือ $115,000 และ $185,000 สำหรับ 55–64 ปี1 ตัวเลขเหล่านี้คือกึ่งกลางของครัวเรือนที่มีบัญชีเท่านั้น ครอบครัวที่ไม่มีบัญชีไม่ได้อยู่ในค่ามัธยฐานนี้
บริเตนใหญ่ดูคล้ายกันเมื่อวัดบำนาญอย่างครบถ้วน ในการสำรวจ Wealth and Assets Survey ของสำนักงานสถิติแห่งชาติของสหราชอาณาจักร (ONS) ช่วงเมษายน 2020 ถึงมีนาคม 2022 คนอายุ 45–54 ปี 79% มีเงินในบำนาญภาคเอกชนอยู่บ้าง และค่ามัธยฐานของคนที่มีคือ £80,000 ผู้หญิงในช่วงอายุนี้มีค่ามัธยฐาน £57,900 เทียบกับ £108,100 ของผู้ชาย3 กระทรวงแรงงานและบำนาญของสหราชอาณาจักร (DWP) ประมาณในปี 2023 ว่าคนวัยทำงาน 38% หรือราว 12.5 ล้านคน ออมไม่พอเมื่อเทียบกับอัตราทดแทนรายได้เป้าหมาย และ 51% ออมไม่พอเมื่อเทียบกับมาตรฐานค่าครองชีพระดับ “ปานกลาง” (Moderate) ของ Pensions and Lifetime Savings Association5
super (กองทุนบำนาญภาคบังคับของออสเตรเลีย) ทำให้มีคนไม่กี่คนที่ไม่มีเงินเลย แต่ยอดเงินต่ำกว่าที่หลายคนคิด ในสถิติภาษีปี 2023–24 ยอด super ค่ามัธยฐานของผู้ชายอายุ 45–49 ปีคือ A$154,751 และของผู้หญิงคือ A$110,8648 CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) ทำงานแบบเดียวกัน และช่องว่างกำลังแคบลง สมาชิกที่ยังส่งเงินอยู่และอายุครบ 55 ปีในปี 2021 ราว 33% ยังกันเงิน Basic Retirement Sum ของรุ่นตนไว้ไม่ครบ ลดลงจาก 40% ในปี 2017 และกระทรวงแรงงานสิงคโปร์คาดว่าแปดในสิบของคนที่อายุครบ 55 ปีในปี 2027 จะได้รับเงินจ่ายอย่างน้อยระดับพื้นฐาน9,10
อินเดียไม่มีการสำรวจยอดเงินออมเพื่อวัยหยุดทำงานตามอายุที่เทียบกันได้ และบทความนี้ไม่ได้ใช้อะไรมาแทน สิ่งที่เห็นชัดจากโครงสร้างคือ EPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของอินเดีย) ครอบคลุมงานประจำในระบบ ครัวเรือนที่ช่วงวัยสามสิบทำธุรกิจของตัวเอง อยู่ต่างประเทศ หรือทำงานสตาร์ทอัปที่จ่ายเป็นหุ้น จึงอาจถึงอายุ 45 พร้อมบัญชี EPF ที่บางและสินเชื่อบ้านหนึ่งก้อน ส่วนความมั่งคั่งของครัวเรือนตามอายุในตลาดที่เผยแพร่ตัวเลขนี้ ดู ครัวเรือนวัยเดียวกับคุณมีทรัพย์สินเท่าไร ใน 14 ประเทศ
ทำไมผลตอบแทนช่วยคนเริ่มช้าไม่ได้
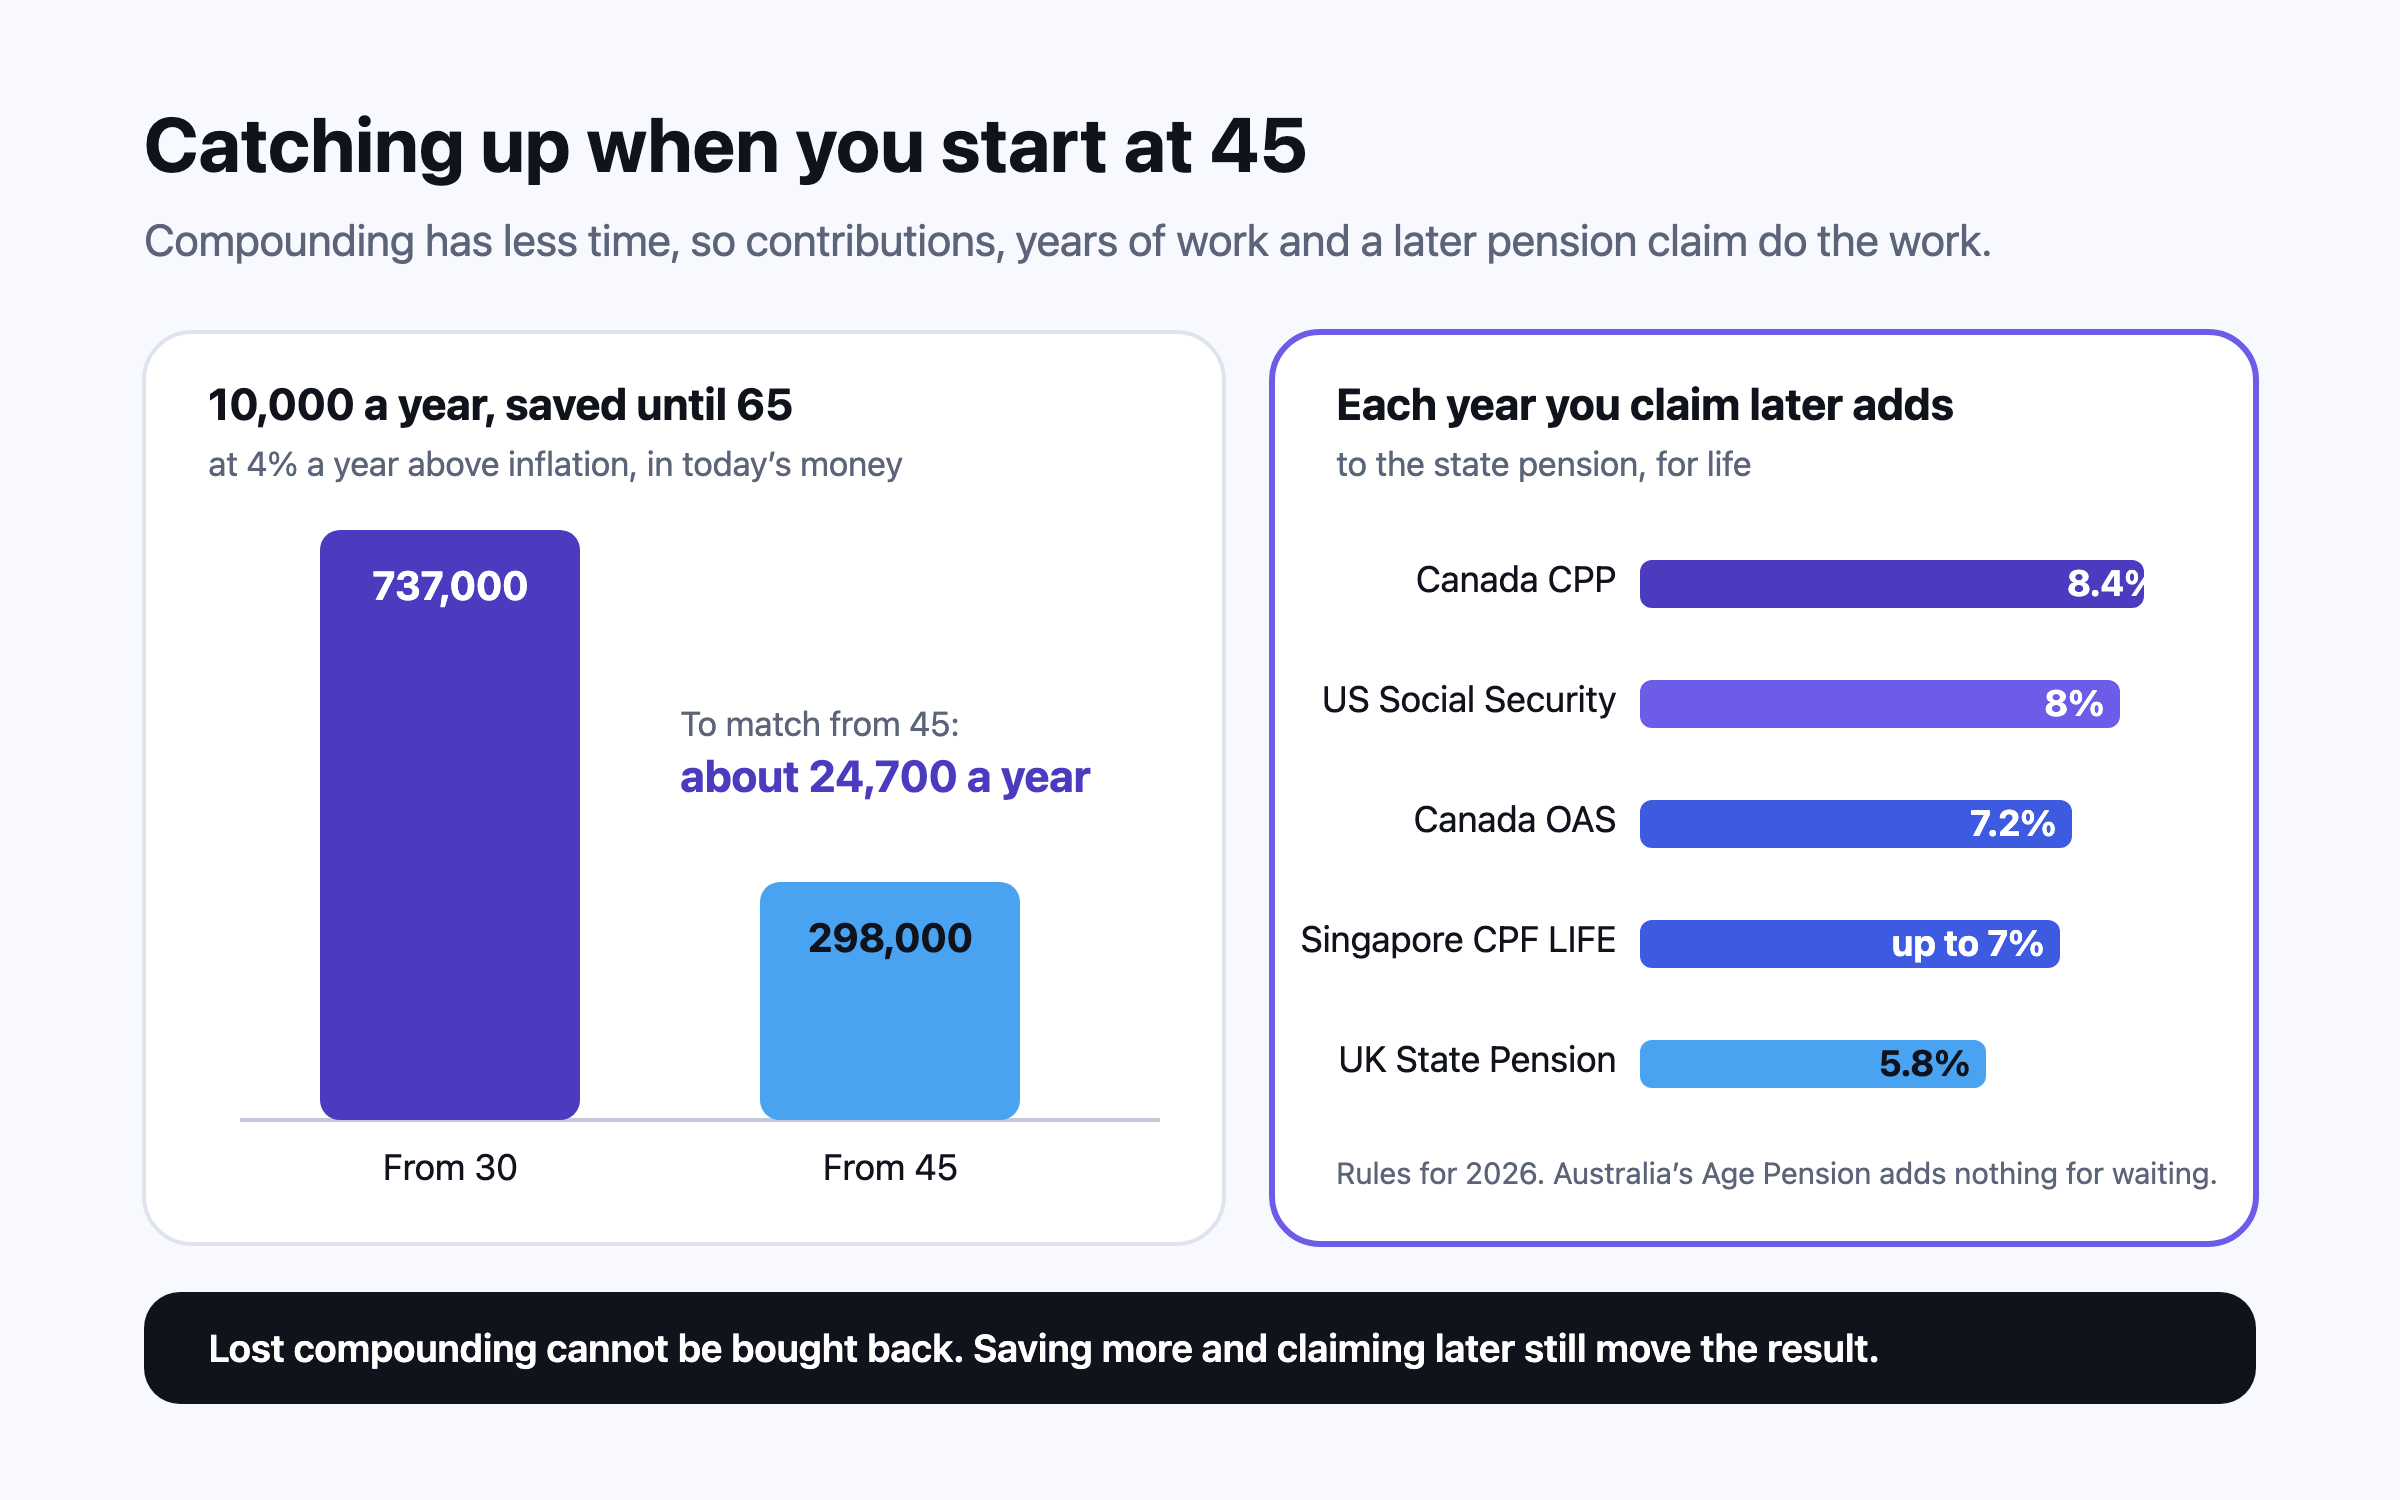
เริ่มจากตัวเลขที่ไม่น่าสบายใจ ที่ผลตอบแทนสมมติ 4% ต่อปีเหนือเงินเฟ้อ การออมปีละ 10,000 ตั้งแต่อายุ 30 ถึง 65 จะโตเป็นราว 736,522 ในค่าเงินวันนี้ ส่วนการออมปีละ 10,000 เท่ากันตั้งแต่อายุ 45 จะได้ราว 297,781 ถ้าคนที่เริ่มตอน 45 อยากได้เท่าคนที่เริ่มเร็ว ต้องเก็บปีละราว 24,734 หรือประมาณสองเท่าครึ่ง11 สกุลเงินไม่สำคัญ สัดส่วนต่างหากที่สำคัญ
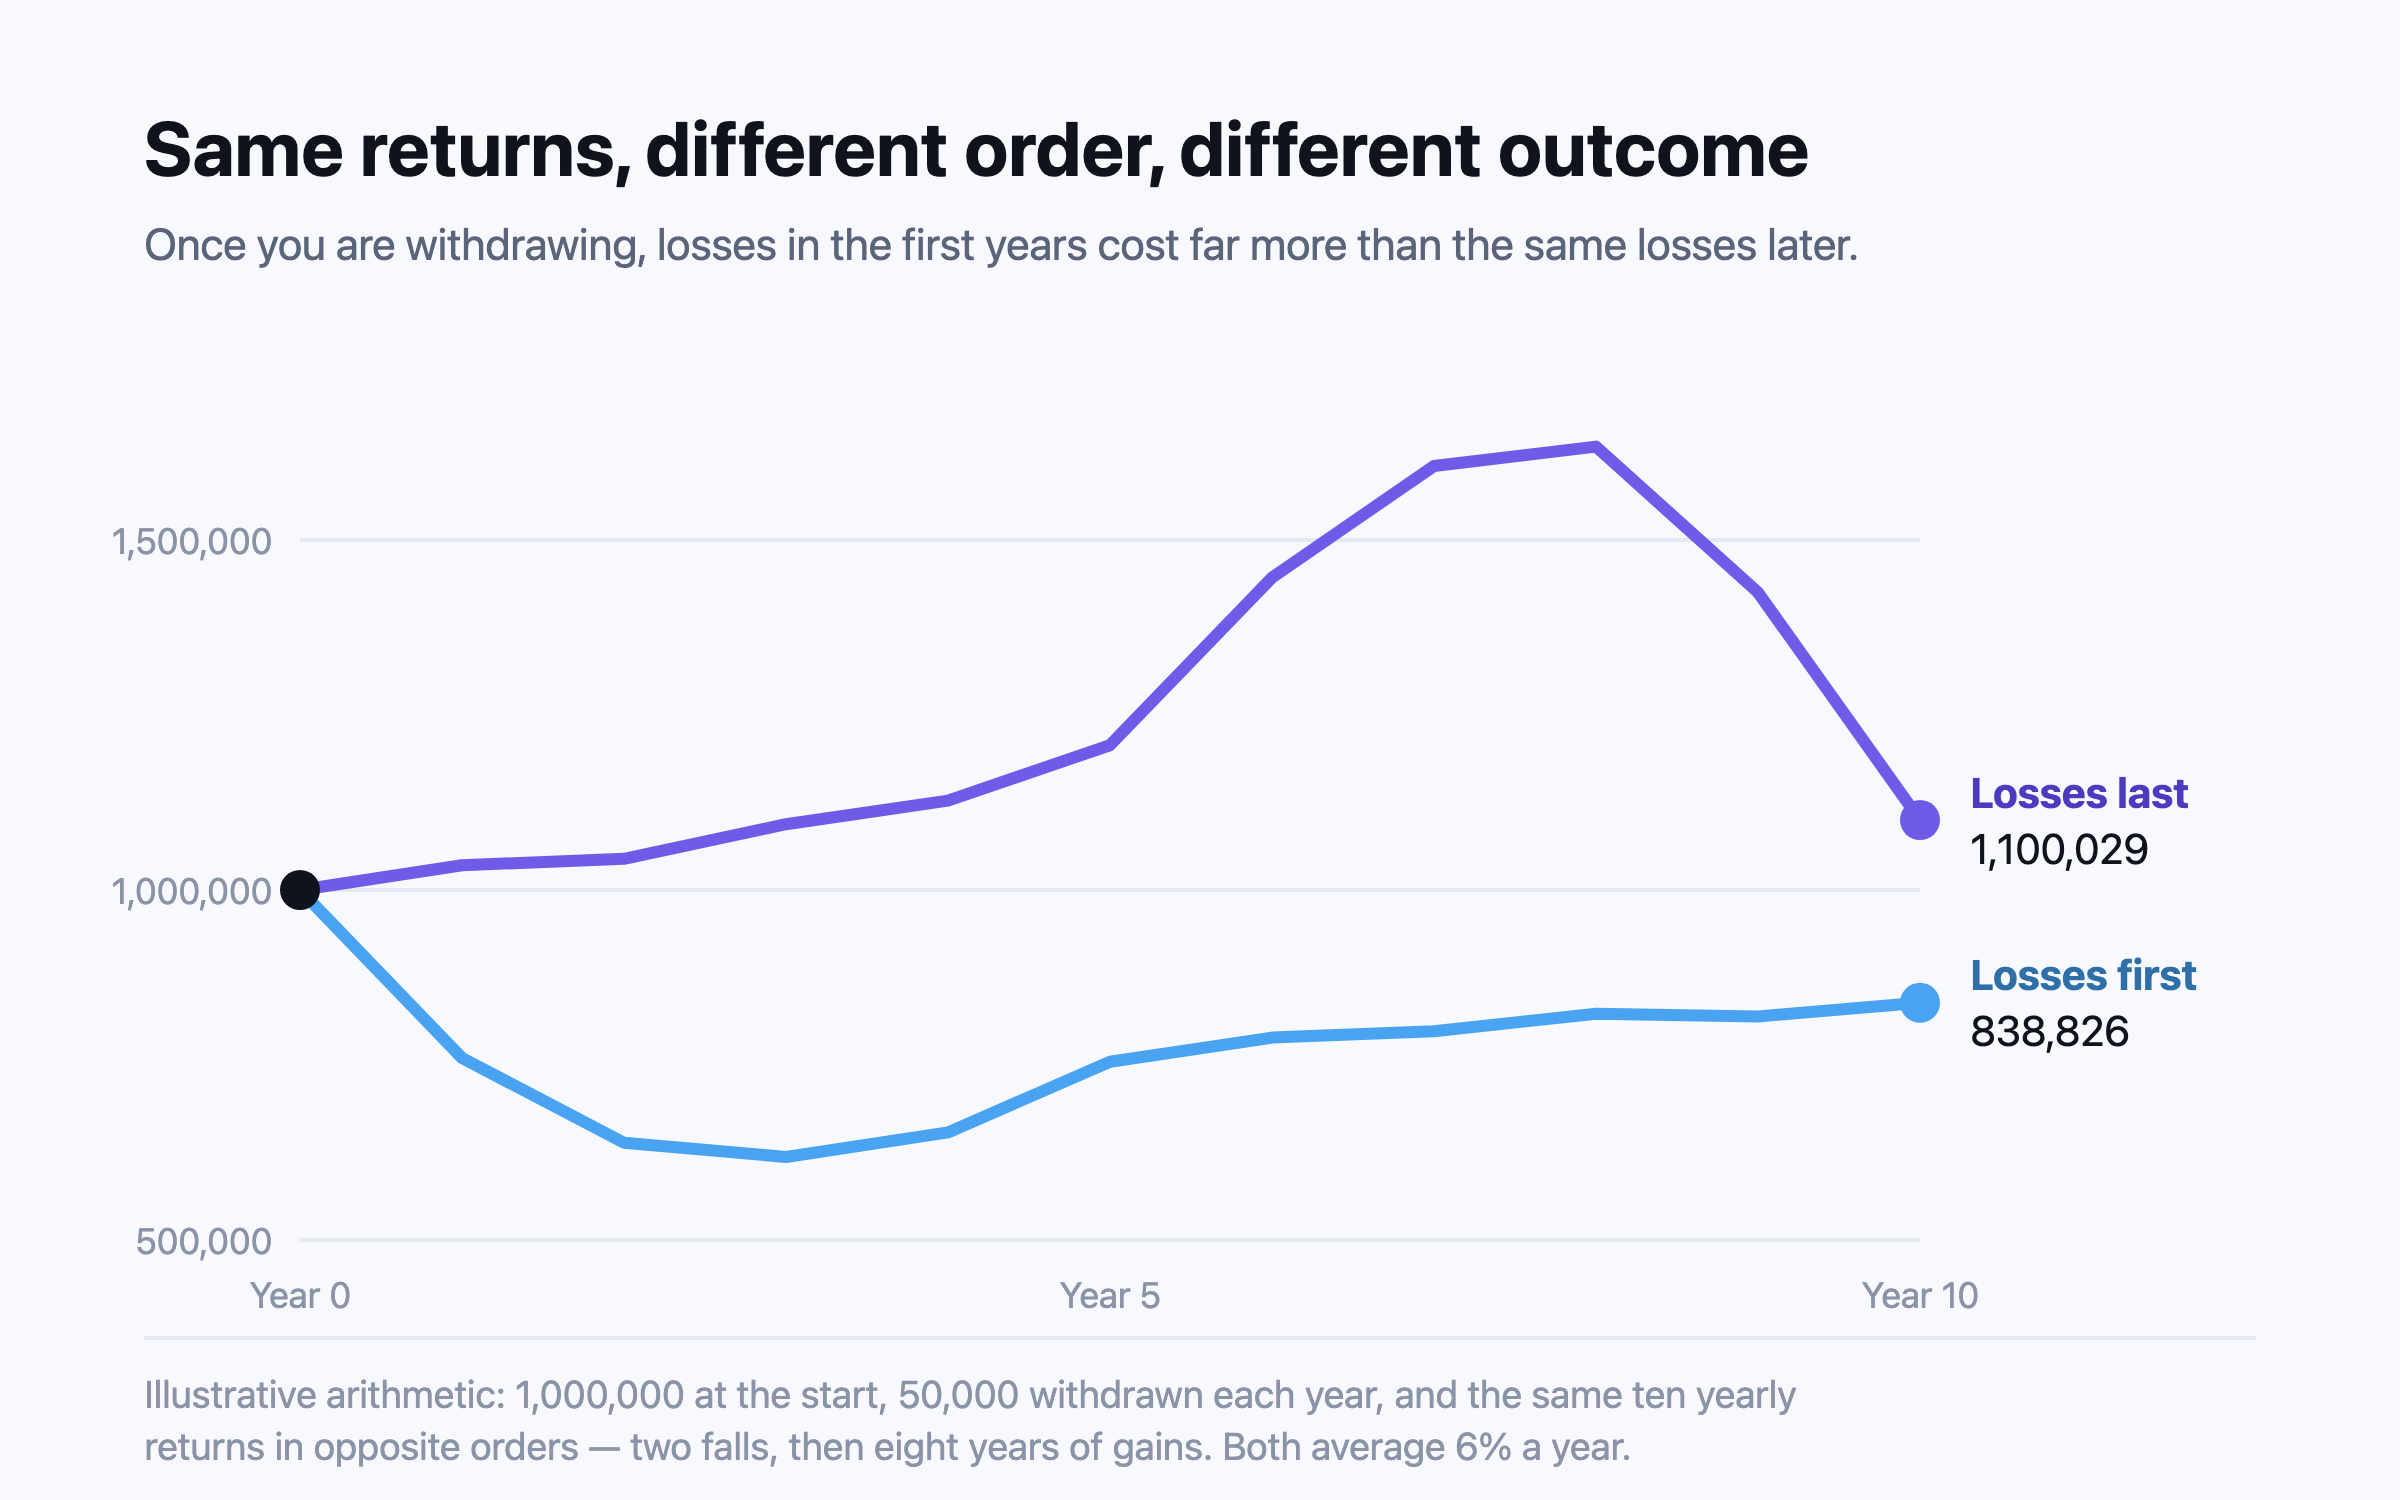
ทางออกที่ชวนให้ลองคือไล่หาผลตอบแทนที่สูงขึ้น และตรงนี้เองที่คนเริ่มช้ามักเจ็บตัว พอร์ตที่เหลือเวลาอีก 15 ปีมีเวลาฟื้นจากทศวรรษที่แย่น้อยกว่า และช่วงไม่กี่ปีก่อนและหลังหยุดทำงานคือช่วงที่การร่วงสร้างความเสียหายมากที่สุด เพราะการถอนเงินทำให้ขาดทุนจริง ความเสี่ยงนี้อธิบายไว้ใน ความเสี่ยงจากลำดับผลตอบแทน และหลักฐานเรื่องสัดส่วนหุ้นที่เหมาะกับแต่ละช่วงอายุอยู่ใน การจัดสรรสินทรัพย์ตามอายุ สรุปตรงๆ คือ สัดส่วนหุ้นที่สมเหตุสมผลยังสำคัญตอนอายุ 50 แต่การรับความเสี่ยงเพิ่มเพื่อชดเชยเวลาที่เสียไปคือการเดิมพัน ไม่ใช่แผน
ข้อโต้แย้งของ Morgan Housel ใน *The Psychology of Money* คือทุกแผนต้องมีที่เผื่อความผิดพลาด เพราะความจริงไม่ค่อยเป็นไปตามที่คาดการณ์12 การเริ่มช้าใช้ที่เผื่อนั้นไปบางส่วนตั้งแต่ยังไม่เริ่ม นี่คือเหตุผลที่ทางเลือกด้านล่างล้วนเป็นสิ่งที่คุณควบคุมได้ ไม่ใช่สิ่งที่ตลาดเป็นผู้กำหนด
ทางเลือกที่ขยับผลลัพธ์ได้ เรียงตามลำดับ
1. อัตราการออม
ในวัยสี่สิบและห้าสิบ อัตราการออมแทบจะทำงานทั้งหมด และมักยังเพิ่มได้ ลูกออกจากบ้าน ค่าเลี้ยงดูเด็กหมดไป สินเชื่อบ้านลดลงหรือปิดได้แล้ว วิธีเพิ่มที่ได้ผลแน่ชัดที่สุดคือส่งเงินส่วนที่เพิ่มเข้าบำนาญหรือบัญชีออมเพื่อวัยหยุดทำงานทันทีก่อนจะเข้าบัญชีที่ใช้จ่ายประจำ ซึ่งเป็นสิ่งที่งานวิจัยเรื่องค่าเริ่มต้นและการผูกมัดตัวเองล่วงหน้าแสดงไว้ (วิธีออมเงินให้ได้มากขึ้น) กฎออมเพิ่มและยกยอดวงเงินในหัวข้อถัดไปมีไว้ให้คนทำแบบนี้ได้พร้อมสิทธิลดหย่อนภาษี และฉบับของสหรัฐฯ ออกแบบมาสำหรับคนอายุเกิน 50 โดยตรง13
2. ทำงานต่ออีกไม่กี่ปี
การทำงานนานขึ้นได้สามอย่างพร้อมกัน คือส่งเงินสมทบได้อีกหลายปี เงินโตได้อีกหลายปี และจำนวนปีที่เงินต้องพอใช้ลดลง Gila Bronshtein, Jason Scott, John Shoven และ Sita Slavov สร้างแบบจำลองแรงงานสหรัฐฯ และพบว่าการเลื่อนการหยุดทำงานออกไปสามถึงหกเดือนส่งผลต่อมาตรฐานการครองชีพหลังหยุดทำงานเท่ากับการออมเพิ่มอีกหนึ่งจุดเปอร์เซ็นต์ของรายได้เป็นเวลา 30 ปี2 ผลส่วนหนึ่งมาจาก Social Security (ระบบบำนาญของรัฐบาลสหรัฐฯ) เพราะแบบจำลองให้คนขอรับบำนาญเมื่อหยุดทำงาน การทำงานนานขึ้นจึงหมายถึงบำนาญที่มากขึ้นด้วย สำหรับคนที่เริ่มออมตอนอายุ 45 นี่คือการแลกที่คุ้มที่สุดเท่าที่มี
ข้อควรระวังคือการทำงานนานขึ้นเป็นแผนที่คุณอาจทำต่อไม่ได้ ในการสำรวจ Retirement Confidence Survey ปี 2026 คนที่หยุดทำงานแล้วในสหรัฐฯ 46% บอกว่าออกจากงานเร็วกว่าที่วางแผนไว้ ในจำนวนนี้ 41% ระบุว่าเป็นเพราะปัญหาสุขภาพหรือความพิการ และ 35% เพราะการเปลี่ยนแปลงในบริษัท คนทำงานคาดว่าจะหยุดทำงานที่อายุค่ามัธยฐาน 65 ปี แต่คนที่หยุดแล้วบอกว่าหยุดจริงที่ค่ามัธยฐาน 62 ปี4 ให้นับปีที่ทำงานเพิ่มเป็นส่วนเผื่อ ไม่ใช่เป็นฐานของแผน
3. เลื่อนรับบำนาญรัฐ
ในประเทศที่บำนาญรัฐเพิ่มขึ้นทุกปีที่คุณรอ การเลื่อนรับเป็นวิธีที่ถูกที่สุดวิธีหนึ่งในการได้รายได้ที่จ่ายตลอดชีพและเพิ่มขึ้นตามราคาสินค้า ตารางแสดงกฎตามที่แต่ละรัฐบาลเผยแพร่สำหรับปี 2026
การเลื่อนรับไม่ได้ฟรี ระหว่างปีที่รอ คุณต้องใช้เงินออมหรือทำงานต่อ และครัวเรือนที่สุขภาพไม่ดีอาจได้รับรวมน้อยกว่า แต่สำหรับคู่ชีวิตคู่หนึ่งที่ฝ่ายใดฝ่ายหนึ่งน่าจะอายุยืน บำนาญที่สูงขึ้นคือสิ่งที่รัฐบาลมีให้ซึ่งใกล้เคียงที่สุดกับการทำประกันกรณีเงินหมดก่อนสิ้นอายุ และคนเริ่มช้าก็คือครัวเรือนที่ต้องการสิ่งนี้ที่สุด ส่วนบำนาญรัฐของแต่ละประเทศจ่ายเท่าไร ดู เปรียบเทียบบำนาญรัฐ22
4. ลดเงินที่ต้องใช้
การลดค่าใช้จ่ายของครัวเรือนได้ผลสองต่อ คือได้เงินมาออมตอนนี้ และลดยอดที่ต้องมีในอนาคต ครัวเรือนที่ลดค่าใช้จ่ายปีละ 6,000 แล้วออมส่วนต่างไว้ 15 ปีที่ 4% เหนือเงินเฟ้อ จะสะสมได้ราว 120,142 และถ้าถอนเงินออมมาใช้ที่ 3.5% ต่อปี ค่าใช้จ่ายที่ลดลง 6,000 เดียวกันนี้จะลดเป้าหมายลงราว 171,42923 ผลอย่างที่สองมักใหญ่กว่า และเป็นผลที่คนมักลืม ส่วนการใช้จ่ายน้อยลงมีต้นทุนจริงในชีวิตประจำวันอย่างไร เป็นเรื่องของ ไลฟ์สไตล์ที่ขยายตัวกับคำว่าพอ
5. บ้าน
สำหรับหลายครัวเรือนในวัยห้าสิบ บ้านคือสินทรัพย์ที่ใหญ่ที่สุด และการย้ายไปบ้านที่เล็กหรือถูกกว่าคือทางเลือกเดียวในการตามทันที่ได้เงินก้อนออกมา แต่ก็ย้อนกลับยากที่สุด และค่าย้าย อากรแสตมป์ รวมถึงความรู้สึกที่ต้องจากบ้านไปล้วนเป็นต้นทุนจริง ให้มองการย้ายไปบ้านที่เล็กลงเป็นการตัดสินใจที่ต้องคำนวณดู ไม่ใช่แผนตั้งต้น และอย่านับบ้านรวมในเงินก้อนที่ต้องใช้สร้างรายได้ให้คุณ จนกว่าจะตัดสินใจขายจริง
กฎออมเพิ่มและยกยอดวงเงินปี 2026
ระบบส่วนใหญ่ให้ผู้ออมที่อายุมากขึ้นใส่เงินเกินวงเงินปกติได้ หรือใช้วงเงินที่ไม่ได้ใช้ในปีก่อนๆ ได้ รายละเอียดต่างกันมาก และถ้าใช้ให้ถูกก็มีผลเป็นเงินจริงๆ ความเข้าใจผิดที่พบบ่อยคือ วงเงินของสหรัฐฯ ยกยอดไม่ได้ ปีที่ไม่ได้ใช้ก็หายไป ขณะที่สหราชอาณาจักร แคนาดา และออสเตรเลียให้วงเงินที่ไม่ได้ใช้สะสมไว้ได้24,25,26
- สหรัฐอเมริกา IRS (กรมสรรพากรสหรัฐฯ) ปรับวงเงิน 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) ปี 2026 เป็น $24,500 และเงินออมเพิ่มสำหรับอายุ 50 ขึ้นไปเป็น $8,000 ภายใต้ SECURE 2.0 คนอายุ 60 ถึง 63 ปีได้วงเงินออมเพิ่มที่สูงกว่าคือ $11,250 แทน13 ข้อกำหนดให้ผู้มีรายได้สูงใส่แบบ Roth ใช้กับเงินสมทบปี 2026 ตามการตีความโดยสุจริต และกฎข้อบังคับฉบับสุดท้ายมีผลผูกพันตั้งแต่ปี 202727
- สหราชอาณาจักร การยกยอดวงเงิน (carry forward) ทำให้คนที่มีรายได้สูงในปีหนึ่ง หรือได้เงินก้อน ใส่เงินได้เกิน £60,000 โดยต้องเป็นสมาชิกกองทุนบำนาญที่จดทะเบียนในปีก่อนหน้าเหล่านั้น และมีรายได้อย่างน้อยเท่ากับเงินที่ใส่24,37
- แคนาดา วงเงิน RRSP (บัญชีออมเพื่อวัยหยุดทำงานที่ลดหย่อนภาษีในแคนาดา) ที่คุณไม่เคยใช้ตั้งแต่เริ่มยื่นภาษียังอยู่ครบ ตัวเลขอยู่ในหนังสือแจ้งผลการประเมินภาษี (notice of assessment) การใช้วงเงินนี้ในปีที่รายได้สูงทำให้ได้ลดหย่อนที่อัตราภาษีส่วนเพิ่มสูงขึ้น25
- ออสเตรเลีย การยกยอดห้าปีออกแบบมาสำหรับคนที่ประวัติการทำงานขาดช่วง ซึ่งมักเป็นผู้หญิงที่กลับมาทำงานหลังดูแลครอบครัว และใช้ได้เฉพาะเมื่อยอด super รวมต่ำกว่า A$500,00026
- สิงคโปร์ การเติมเงินสดเข้าบัญชี CPF ของตัวเองหรือของสมาชิกในครอบครัวได้ลดหย่อนภาษีอย่างละไม่เกิน S$8,000 และเงินนั้นได้ดอกเบี้ย CPF และเพิ่มเงินจ่ายของ CPF LIFE (เงินบำนาญรายงวดตลอดชีพของ CPF)33
- อินเดีย ตั้งแต่การแก้ไขกฎของ PFRDA (หน่วยงานกำกับกองทุนบำนาญของอินเดีย) ในเดือนธันวาคม 2025 สมาชิก NPS (กองทุนบำนาญแห่งชาติของอินเดีย) ที่ไม่ใช่ข้าราชการลงทุนต่อได้ถึงอายุ 85 และเมื่อออกตามปกติ ต้องนำเงินก้อนอย่างน้อย 20% ไปซื้อเงินบำนาญรายงวด (annuity) แทน 40%38
หกครัวเรือน คำนวณให้ดูทีละขั้น
ตัวเลขด้านล่างเป็นการคำนวณประกอบตัวอย่าง ไม่ใช่การพยากรณ์ ทุกกรณีให้เงินโต 4% ต่อปีเหนือเงินเฟ้อ ผลทั้งหมดจึงเป็นค่าเงินวันนี้ เงินสมทบใส่ตอนสิ้นปี และไม่มีภาษีหรือค่าธรรมเนียม ผลตอบแทนจริงอาจสูงหรือต่ำกว่านี้ และค่าธรรมเนียมทำให้ลดลง (ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี)11
เจน อายุ 50 ปี โคลัมบัส รัฐโอไฮโอ
เจนเป็นผู้จัดการฝ่ายปฏิบัติการ เงินเดือน $135,000 มีเงินใน 401(k) $140,000 และหักเข้าบัญชีปีละ $9,000 ลูกๆ ออกจากบ้านไปแล้ว ถ้าทำแบบเดิมต่อไป คาดว่าบัญชีจะมีราว $432,344 เมื่ออายุ 65 ถ้าเจนหักเต็มวงเงินปี 2026 บวกเงินออมเพิ่มสำหรับอายุ 50 ขึ้นไป คือปีละ $32,500 และปีละ $35,750 ที่สูงขึ้นในช่วงอายุ 60 ถึง 63 คาดว่าจะได้ราว $917,252 หรือมากกว่าสองเท่า13 ค่าจ้างปีก่อนของเจนต่ำกว่า $150,000 เงินออมเพิ่มจึงยังใส่แบบก่อนหักภาษีได้39
การตัดสินใจอีกสองเรื่องช่วยให้ไปได้ไกลขึ้น การทำงานถึง 67 แทน 65 ยกยอดที่คาดไว้เป็นราว $1,058,399 และถ้าประมาณการ Social Security ของเจนคือ $2,800 ต่อเดือนที่อายุรับบำนาญเต็มจำนวน 67 ปี การขอรับที่ 62 จะลดเหลือ $1,960 ส่วนการรอถึง 70 จะเพิ่มเป็น $3,472 ก่อนการปรับตามค่าครองชีพ16,15
ฮันนาห์ อายุ 48 ปี แมนเชสเตอร์
ฮันนาห์เป็นผู้จัดการโครงการด้านโลจิสติกส์ รายได้ £68,000 มีเงินในบำนาญผ่านนายจ้าง £45,000 และได้มรดกจากแม่ £40,000 ฮันนาห์จ่าย £24,000 เข้าบำนาญส่วนบุคคล ผู้ให้บริการขอคืนภาษีอัตราพื้นฐาน 20% ให้ ทำให้เป็นเงินสมทบรวม £30,000 ซึ่งยังอยู่ในวงเงินสมทบต่อปี £60,000 สบายๆ37,28 เพราะรายได้ส่วน £17,730 ของฮันนาห์เสียภาษีในอัตรา 40% จึงขอคืนอีก 20% ของยอดนั้นผ่านระบบ Self Assessment (ยื่นภาษีด้วยตัวเอง) ได้ £3,546 เงิน £30,000 ในบำนาญจึงมีต้นทุนจริง £20,45440
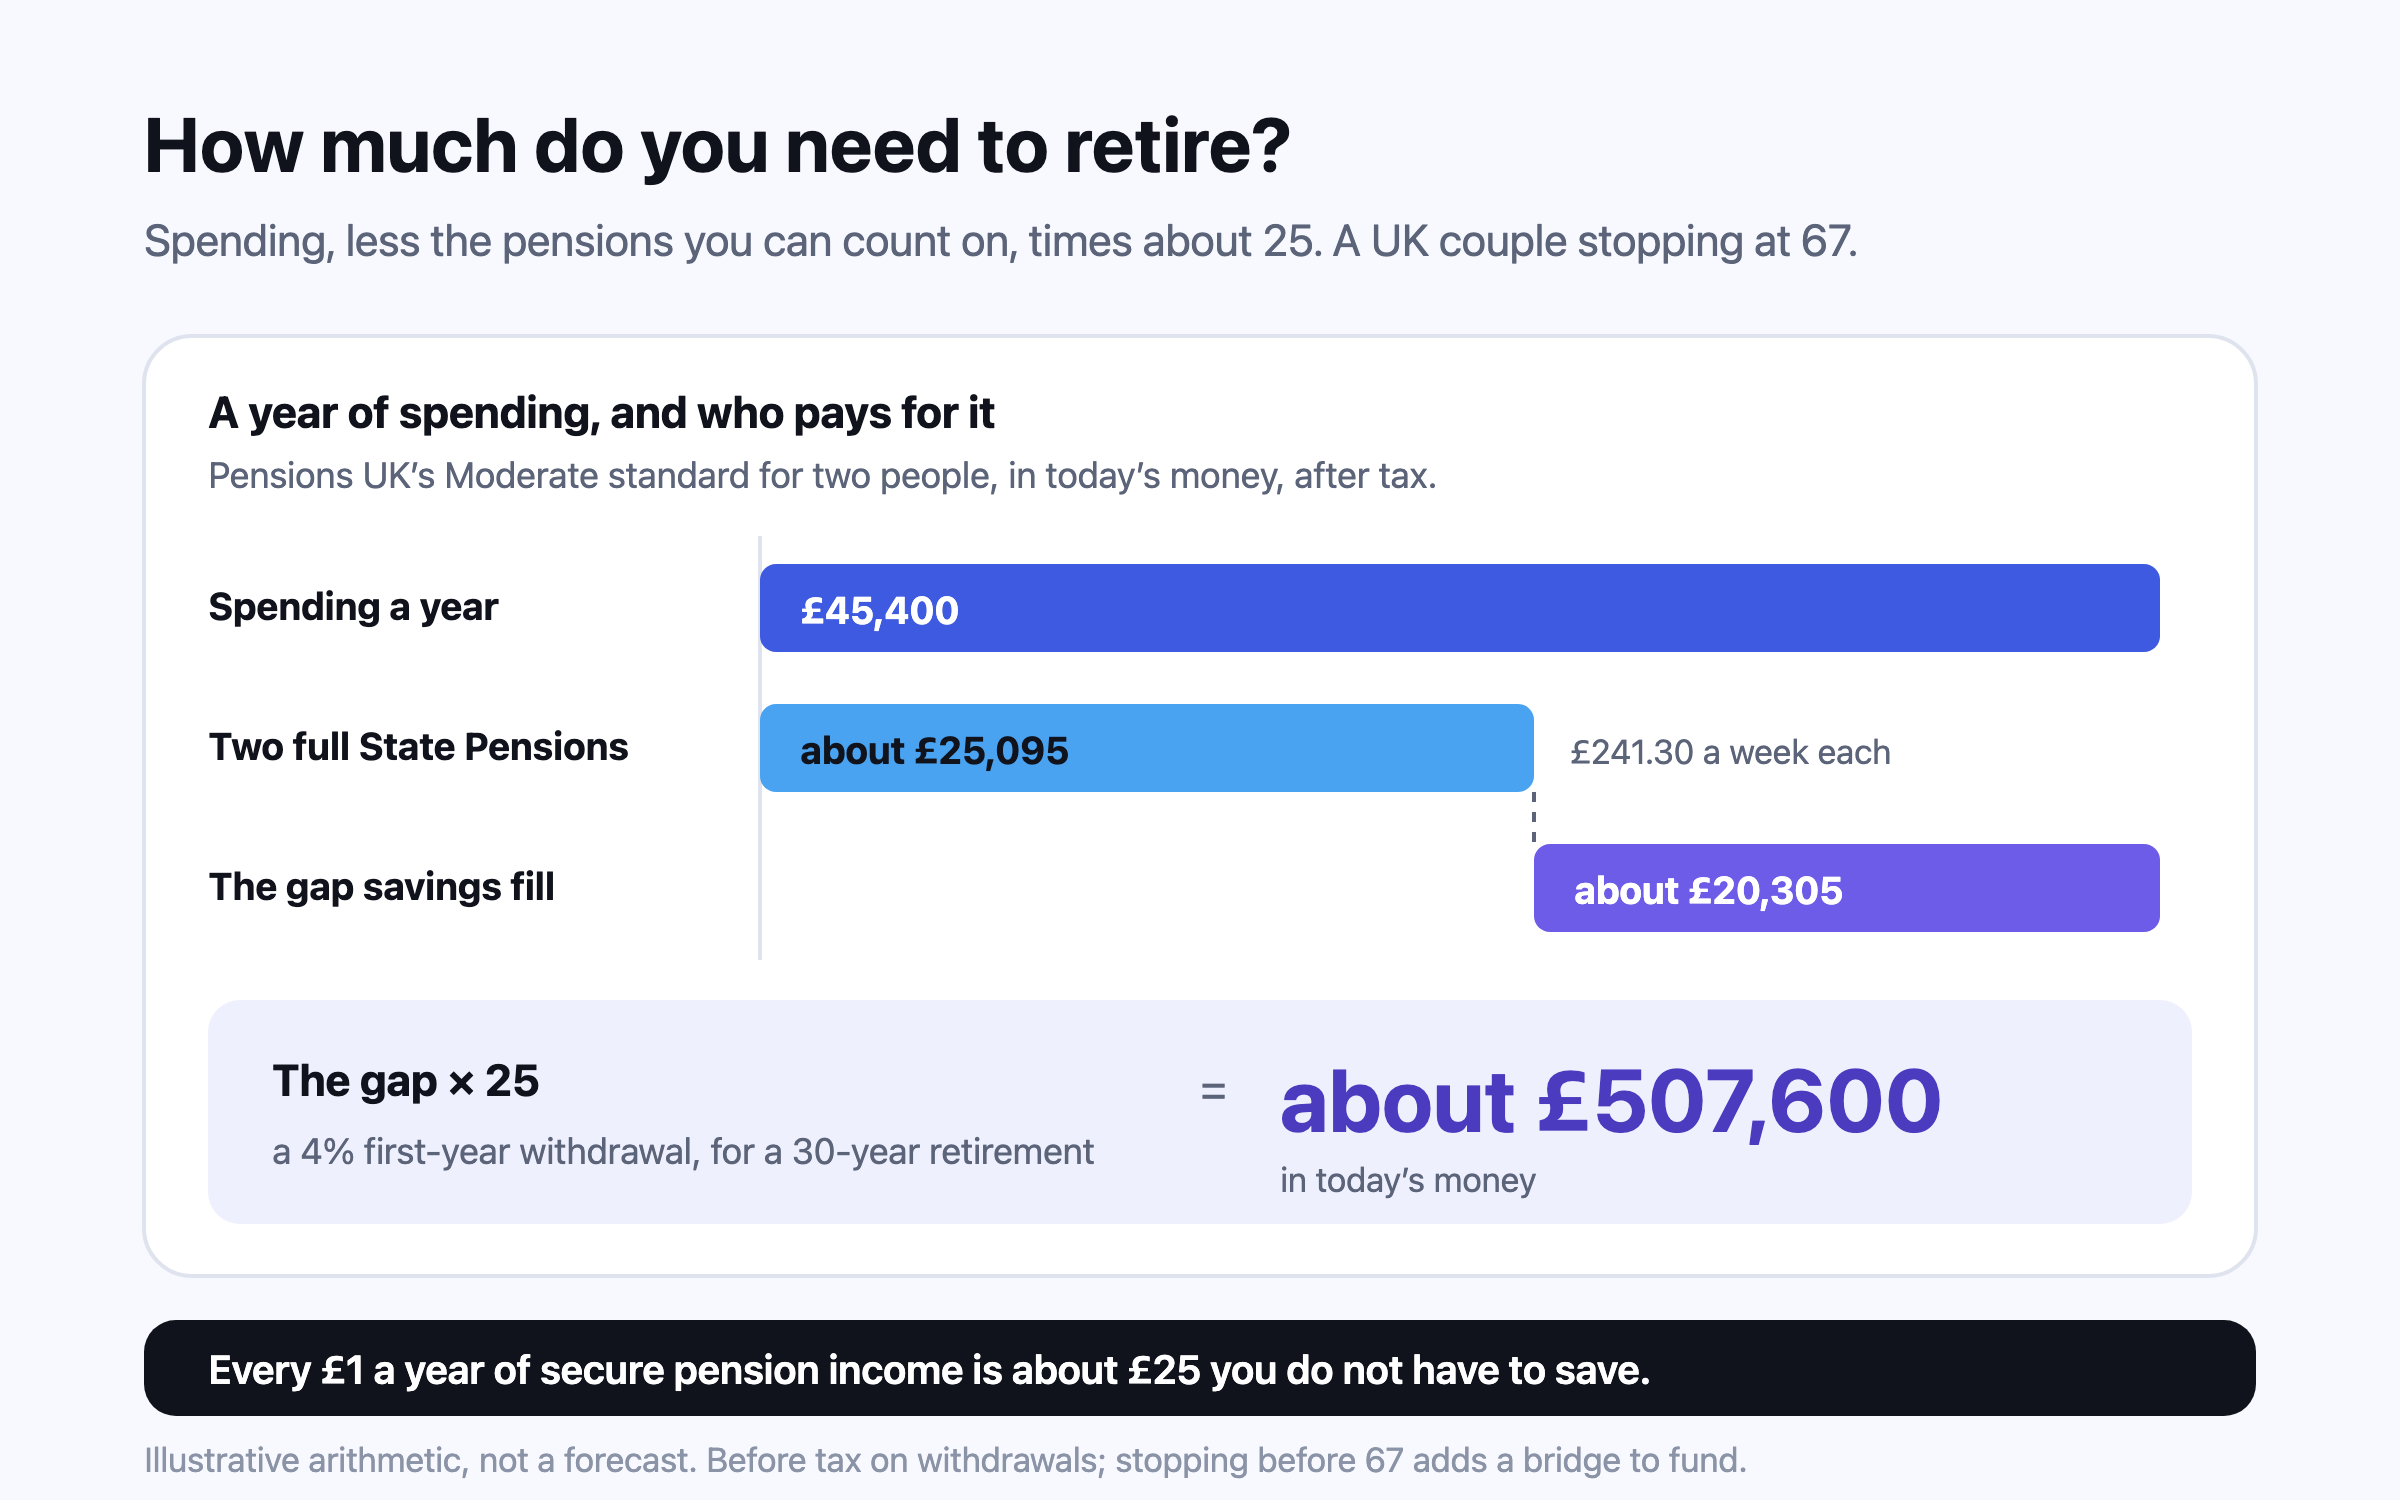
ถ้าปล่อยให้โต 4% เหนือเงินเฟ้อจนอายุ 67 เงินสมทบก้อนเดียวนี้คาดว่าจะเป็นราว £63,205 ในค่าเงินวันนี้ State Pension (บำนาญรัฐของสหราชอาณาจักร) อัตราเต็มปี 2026–27 คือ £241.30 ต่อสัปดาห์ หรือ £12,547.60 ต่อปี การเลื่อนรับหนึ่งปีเพิ่มให้ต่ำกว่า 5.8% เล็กน้อย ซึ่ง GOV.UK คิดเป็น £13.99 ต่อสัปดาห์ หรือราว £727 ต่อปี ตลอดชีพ22,17
นิชา อายุ 45 ปี มิสซิสซอกา
นิชามีรายได้ C$110,000 ไม่มีบำนาญผ่านนายจ้าง และมี C$38,000 ใน RRSP หนังสือแจ้งผลการประเมินภาษีแสดงวงเงินที่ไม่ได้ใช้ซึ่งยกยอดมา และวงเงินใหม่ปี 2026 คือ 18% ของรายได้จากการทำงานปีที่แล้ว หรือ C$19,800 ต่ำกว่าเพดาน C$33,81031,25 การออมปีละ C$20,000 จนอายุ 65 คาดว่าจะได้ราว C$678,824 เทียบกับราว C$261,931 ถ้ายังออมปีละ C$6,000 เท่าเดิม
ประมาณการ Canada Pension Plan (บำนาญจากการทำงานของแคนาดา) ของนิชาคือ C$1,100 ต่อเดือนที่อายุ 65 ถ้าเริ่มรับที่ 60 จะลดเหลือ C$704 ถ้ารอถึง 70 จะเพิ่มเป็น C$1,562 และ Old Age Security (บำนาญรัฐตามอายุของแคนาดา) จะเพิ่มได้สูงสุด 36% เมื่อเลื่อนรับเท่ากัน19,20
เมล อายุ 47 ปี บริสเบน
เมลเป็นพยาบาล รายได้ A$105,000 นายจ้างจ่าย super guarantee 12% หรือ A$12,600 ซึ่งนับรวมในเพดานเงินสมทบแบบ concessional A$32,500 ทั้งหมด ตั้งแต่ 1 กรกฎาคม 202632,26 จึงเหลือ A$19,900 ที่เมลใส่แบบ salary sacrifice (หักจากเงินเดือนก่อนภาษี) ได้ในปีนี้ และเพราะยอดของเมลต่ำกว่า A$500,000 เพดานที่ไม่ได้ใช้ในห้าปีก่อนหน้าจึงบวกเพิ่มได้อีก26 super ของเมลถอนไม่ได้ก่อน preservation age (อายุขั้นต่ำที่ถอน super ได้) คือ 60 ปี ซึ่งก็คือจุดประสงค์ เงินที่ใส่ตอนอายุ 47 จะแตะไม่ได้ไปอีก 13 ปี41
เจียห่าวหมิง อายุ 44 ปี ตัมปีเนส
เจียห่าวหมิงเติมเงินสด S$8,000 เข้าเงินออมเพื่อวัยหยุดทำงานใน CPF ของตัวเอง และอีก S$8,000 เข้าบัญชีของแม่ ทำให้รายได้ที่ต้องเสียภาษีของปีนั้นลดลง S$16,00033 เมื่ออายุ 65 เจียห่าวหมิงเลื่อนรับ CPF LIFE ได้ การเลื่อนแต่ละปีเพิ่มเงินจ่ายได้สูงสุด 7% จนถึงสูงสุด 35% เมื่ออายุ 7021 สำหรับอ้างอิง สมาชิกที่อายุครบ 55 ปีในปี 2026 มี Full Retirement Sum S$220,400 และ Enhanced Retirement Sum S$440,800 ส่วนยอดของรุ่นเจียห่าวหมิงเองยังไม่ได้กำหนด42
อนุชาและวรรณา อายุ 42 และ 40 ปี อุดรธานี
อนุชาและวรรณามีรายได้สุทธิรวม ฿1.2 แสนต่อเดือน มีเงินในกองทุนสำรองเลี้ยงชีพ (PVD) รวมกัน ฿8 แสน มีสินเชื่อบ้าน และไม่มีการลงทุนอื่นเลย เพราะช่วงวัยสามสิบใช้ไปกับสตาร์ทอัปที่ไปไม่รอด ทั้งคู่เริ่ม DCA (ลงทุนถัวเฉลี่ยทุกเดือน) ในกองทุนรวมเดือนละ ฿20,000 ที่ 4% ต่อปีเหนือเงินเฟ้อเป็นเวลา 18 ปีจนอนุชาอายุ 60 ปี คาดว่าจะได้ราว ฿6.27 ล้านในค่าเงินวันนี้ และ PVD ที่มีอยู่แล้วอย่างเดียวโดยไม่สมทบเพิ่มคาดว่าจะได้ราว ฿1.62 ล้าน11 อนุชายังขอให้นายจ้างหักเงินเดือนเข้า PVD ในอัตราที่สูงขึ้นด้วย บนเงินเดือน ฿60,000 ต่อเดือน เพดาน 15% ของค่าจ้างคือ ฿9,000 ต่อเดือนที่นำไปลดหย่อนและยกเว้นภาษีได้43
สิ่งที่แก้ไม่ได้ และควรทำอย่างไร
การเริ่มช้าบางส่วนเป็นเรื่องถาวร ดอกเบี้ยทบต้นที่ควรได้จาก 15 ปีที่หายไปนั้นหายไปแล้ว และสำหรับรายได้ส่วนใหญ่ ไม่มีวงเงินสมทบไหนใหญ่พอจะทดแทนได้ เป้าหมายจึงเปลี่ยนตาม ไม่ใช่ไลฟ์สไตล์ที่คนออมตั้งแต่อายุ 30 อาจวางแผนไว้ แต่เป็นรายได้ขั้นต่ำที่พึ่งได้ ส่วนขาดที่ต้องเติมจากเงินออมที่เล็กลง และความยืดหยุ่นให้มากที่สุดว่าจะหยุดทำงานเมื่อไร
- หยุดบางส่วนก็ยังนับว่าหยุด ทำงานรับเงินสองหรือสามวันต่อสัปดาห์ในช่วงอายุ 62 ถึง 67 ทำหน้าที่ได้เท่ากับเงินออมเพิ่มหลายแสน และยังเปิดทางให้ทำงานนานขึ้นได้ถ้าตลาดไม่เป็นใจ
- รายได้ที่กำหนดจ่ายตลอดชีพมีค่ามากกว่าสำหรับคนเริ่มช้า บำนาญรัฐที่สูงขึ้นจากการเลื่อนรับ หรือเงินบำนาญรายงวดตลอดชีพที่ซื้อด้วยเงินออมส่วนหนึ่ง ตัดความเสี่ยงที่ครัวเรือนจะอายุยืนกว่าเงิน21
- หนี้ต้องหมดก่อนหยุดทำงาน สินเชื่อบ้านที่ผ่อนไปถึงปลายวัยหกสิบ คือรายจ่ายตายตัวที่ต้องดึงจากเงินออมที่เล็กลง ดู ปิดหนี้หรือลงทุนก่อน
- ปกป้องแผนจากเรื่องไม่คาดฝัน สำหรับครัวเรือนที่เหลือเวลาอีก 15 ปี การไม่มีรายได้สองปีอาจสร้างความเสียหายมากกว่าตลาดร่วง เงินสำรองฉุกเฉิน และประกันที่เหมาะสมต้องมาก่อนการไล่หาผลตอบแทน4
- อย่าให้แผนของลูกมาแทนแผนของคุณ การศึกษากู้ยืมได้ อิสรภาพทางการเงินกู้ไม่ได้ การได้อย่างเสียอย่างนี้อธิบายไว้ใน การศึกษาของลูก หรืออิสรภาพทางการเงินของคุณเอง
สิ่งที่ข้อมูลบอกแล้วช่วยให้สบายใจคือ มีคนจำนวนมากที่อยู่ในจุดเดียวกัน ในการสำรวจ Retirement Confidence Survey ปี 2026 คนทำงานในสหรัฐฯ อายุ 45–54 ปี 63% บอกว่าตนเองหรือคู่สมรสได้ออมเพื่อวัยหยุดทำงานแล้ว และคนในช่วงอายุนี้ 20% มีเงินออมและเงินลงทุนต่ำกว่า $1,000 โดยไม่นับบ้าน44 แผนที่เริ่มตอนอายุ 45 จึงไม่ใช่เรื่องแปลก และครัวเรือนที่ไปได้ดีจากจุดนี้คือครัวเรือนที่เขียนตัวเลข อัตราการออม และวันที่ไว้ แล้วกลับมาดูทุกปี
Nivritee ช่วยได้อย่างไร