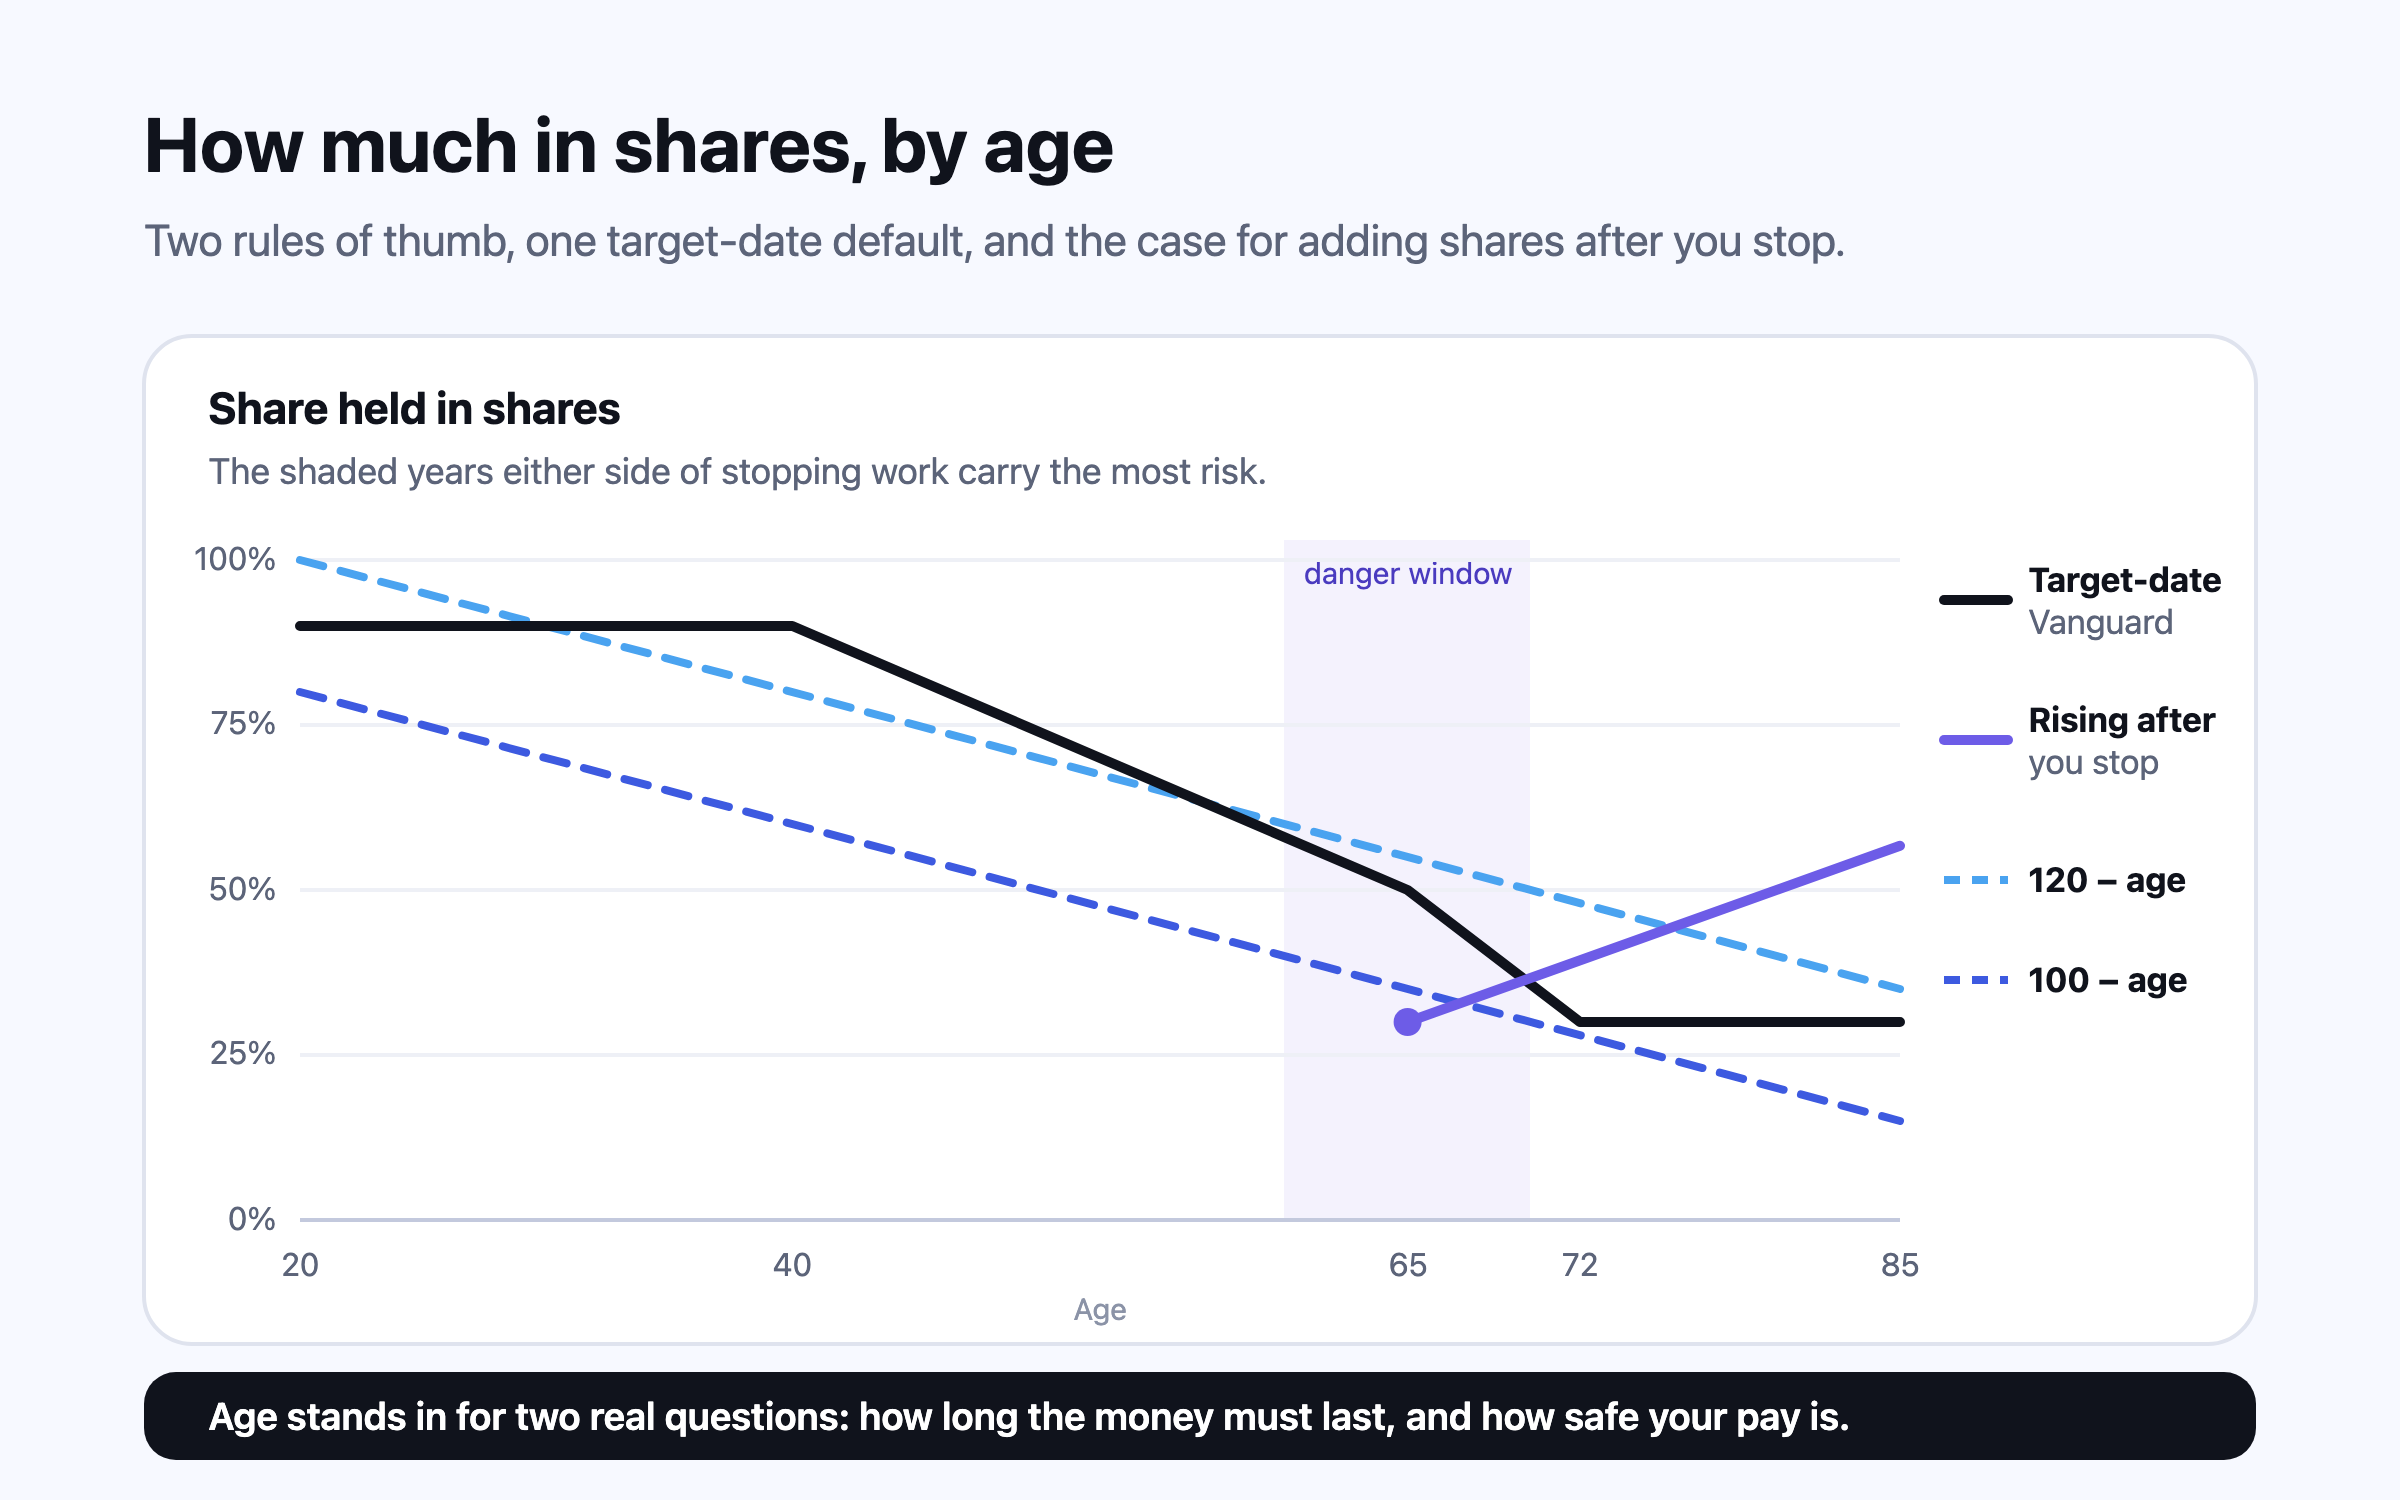
กฎอย่าง “ถือตราสารหนี้เท่ากับอายุ” และกองทุน target-date ต่างลดหุ้นลงเมื่ออายุมากขึ้น เส้นทางตั้งต้นของ Vanguard ถือหุ้น 90% จนอายุราว 40 ปี และเหลือ 30% เมื่ออายุ 72 ปี งานวิจัยเบื้องหลังกฎเหล่านี้จริงๆ แล้วพูดถึงระยะเวลาลงทุนและทุนมนุษย์ ระยะเวลาที่ยาวและเงินเดือนที่มั่นคงรับหุ้นได้มากกว่า ส่วนช่วงปีก่อนและหลังหยุดทำงานคือช่วงที่เสี่ยงที่สุด คนที่หยุดทำงานเร็วต้องเจอทั้งระยะเวลาที่ยาวกว่าและช่วงอันตรายที่ยาวกว่าในคราวเดียว
กฎเกือบทุกข้อเรื่องการแบ่งเงินระหว่างหุ้นกับสินทรัพย์ที่เสี่ยงน้อยกว่าใช้อายุเป็นตัวตั้ง เพราะอายุรู้ได้ง่าย แต่สิ่งที่งานวิจัยสนใจจริงๆ มีสองอย่างที่อายุบอกได้แค่คร่าวๆ คือ เงินต้องอยู่ได้อีกนานแค่ไหน ก่อนถูกใช้ และ รายได้ในอนาคตของคุณมีส่วนที่มั่นคงอยู่แล้วเท่าไร บทความนี้ตามกฎที่ใช้กันทั่วไปกลับไปหาที่มา แสดงว่าอุตสาหกรรมกองทุน target-date (กองทุนที่ปรับสัดส่วนตามปีเป้าหมาย) ทำอะไรกับอายุของคุณ และวางหลักฐานที่ชี้ว่าจุดที่ถือหุ้นน้อยที่สุดแล้วเสี่ยงน้อยที่สุดคือราววันที่คุณหยุดทำงาน ไม่ใช่ตอนปลายชีวิต
“100 ลบอายุ” มาจากไหน ฉบับที่คนรู้จักมากที่สุดเป็นของ John Bogle หลักคร่าวๆ ของผู้ก่อตั้ง Vanguard คือถือตราสารหนี้เป็นสัดส่วนราวเท่ากับอายุ คนอายุ 30 ปีจึงถือตราสารหนี้ 30% และหุ้น 70%1
เส้นตรงเหล่านี้มีข้อดีข้อเดียว คือทำตามได้ง่าย และมีข้อเสียข้อเดียว คือเลื่อนไปทุกปีไม่ว่าเรื่องเงินของคุณจะเปลี่ยนไปหรือไม่ คนอายุ 40 ปีที่มีบำนาญภาครัฐที่มั่นคง กับฟรีแลนซ์อายุ 40 ปีที่ไม่มีบำนาญเลย ได้คำตอบเดียวกัน
กองทุน target-date: glide path ที่กลายเป็นผลิตภัณฑ์ กองทุน target-date เปลี่ยนกฎอายุให้เป็นผลิตภัณฑ์ และตอนนี้ถือเงินออมผ่านนายจ้างของคนอเมริกันไว้เป็นสัดส่วนใหญ่ รายงาน How America Saves 2026 ของ Vanguard ระบุว่า 96% ของกองทุนนายจ้างที่ Vanguard ดูแลมีกองทุน target-date ให้เลือก และ 69% ของสมาชิกมีเงินอยู่ในพอร์ตที่มืออาชีพจัดสัดส่วนให้ เช่นกองทุน target-date3 4
เส้นทางตั้งต้นของ Vanguard ถือหุ้น 90% ช่วงต้นของชีวิตการทำงาน เริ่มลดหุ้นทีละน้อยราวอายุ 40 ปี เพิ่มพันธบัตรรัฐบาลระยะสั้นที่ปรับตามเงินเฟ้อตั้งแต่ราวอายุ 60 ปี มีหุ้นราว 50% เมื่ออายุ 65 ปี และไปถึงสัดส่วนสุดท้ายคือหุ้น 30% และตราสารหนี้ 70% เมื่ออายุ 72 ปี ซึ่งเป็นอายุที่งานวิจัยของ Vanguard พบว่าคนเริ่มถอนเงินมากที่สุด2 4 5
แบบ “to” กับแบบ “through” glide path แบ่งเป็นสองแบบ เส้นทางแบบ “to” หยุดเปลี่ยนในปีเป้าหมายและถือสัดส่วนที่ระมัดระวังที่สุดตั้งแต่วันนั้น เส้นทางแบบ “through” ลดหุ้นต่อไปอีก 10 ถึง 20 ปีหลังปีเป้าหมาย จึงมักถือหุ้นมากกว่าในวันนั้นเอง5 5
เหตุผลของการเพิ่มหุ้นหลังหยุดทำงาน ในปี 2013 Wade Pfau และ Michael Kitces พลิก glide path แบบเดิมกลับหัว การจำลองของทั้งคู่เริ่มช่วงหลังหยุดทำงานด้วยหุ้นน้อย แล้ว เพิ่ม สัดส่วนหุ้นขึ้นตามเวลา เส้นทางจากหุ้น 30% ไปเป็น 70% สำเร็จบ่อยกว่าพอร์ต 60/40 แบบคงที่เล็กน้อย คือ 95.1% เทียบกับ 93.2% ทั้งที่ถือหุ้นน้อยกว่าโดยเฉลี่ย6 6 7
เหตุผลมาจาก ความเสี่ยงจากลำดับผลตอบแทน ช่วงปีก่อนและหลังหยุดทำงานคือช่วงที่พอร์ตใหญ่ที่สุด และเป็นช่วงที่ตลาดถล่มสร้างความเสียหายได้ยาวนานที่สุด เพราะการถอนเงินทำให้ขาดทุนกลายเป็นของจริง การถือหุ้นน้อยที่สุดตอนนั้น แล้วปล่อยให้สัดส่วนหุ้นค่อยๆ ขยับขึ้นเมื่อพ้นช่วงอันตราย จึงปกป้องปีที่เปราะบางที่สุด ถ้าตลาดดีตั้งแต่ช่วงแรก เส้นทางแบบเพิ่มหุ้นจะได้ผลตามหลัง เส้นทางนี้คือการทำประกันอย่างหนึ่ง และประกันก็มีต้นทุนในกรณีที่ผลออกมาดี
ลองกับตัวเลขของคุณเอง · ฟรีดอม แลดเดอร์
เปิดฟรีดอม แลดเดอร์ (เงินสี่ถังที่ต่อยอดกันเป็นขั้น) ด้วยการลงทุนของคุณเอง แล้วจะเห็นว่าแต่ละรายการอยู่บนขั้นไหน และเงินสำรองใช้จ่ายของคุณอยู่ในสิ่งที่ใช้ได้จริงในปีที่ตลาดแย่หรือไม่
เปิดใน Nivritee ใช้ฟรี → อะไรเปลี่ยนไปสำหรับคนที่หยุดทำงานเร็ว การหยุดทำงานตอนอายุ 45 ปีแทนที่จะเป็น 65 ปี เปลี่ยนสองอย่างพร้อมกัน ระยะเวลาลงทุนยาวขึ้น เงินจึงต้องวิ่งหนีเงินเฟ้อนานขึ้น และช่วงอันตรายยังอยู่ที่จุดเริ่มต้น โดยมีเวลาอีกหลายสิบปีให้ความเสียหายช่วงแรกทบต้นต่อไป อัตราถอนเงินที่ปลอดภัยตามประมาณการปี 2026 ของ Morningstar สำหรับพอร์ตที่มีหุ้น 40% ที่โอกาสสำเร็จ 90% ลดลงจาก 3.9% ต่อปีสำหรับ 30 ปี เหลือ 3.3% สำหรับ 40 ปี และ 2.9% สำหรับ 50 ปี8 8
บทความชุด Early Retirement Now ของ Karsten Jeske ได้ผลที่เสริมกันสำหรับระยะเวลา 60 ปี โดยใช้ข้อมูลสหรัฐฯ ย้อนไปถึงปี 1871 เส้นทางที่เพิ่มหุ้นจาก 60% เป็น 100% ภายในราวแปดถึงสิบเอ็ดปี รองรับอัตราถอนที่ไม่เคยล้มเหลวในข้อมูลอดีตได้ราว 3.4% ถึง 3.5% เทียบกับ 3.14% ของพอร์ตหุ้น 80% แบบคงที่9 9
ทั้งสองด้าน แบบตรงไปตรงมา
หุ้นน้อยตอนเริ่มต้นช่วยป้องกันตลาดถล่มในปีแรกๆ หุ้นมากขึ้นในระยะยาวช่วยป้องกันเงินเฟ้อและเงินไม่พอตอนปลายชีวิต ไม่มีสัดส่วนไหนตัดความเสี่ยงทั้งสองออกได้ สิ่งที่ครอบครัวเลือกได้คือจะยอมแบกความเสี่ยงแบบไหน และนานเท่าไร กลยุทธ์แบ่งเงินเป็นถัง เป็นวิธีหนึ่งที่ได้การป้องกันแบบแรกโดยไม่ต้องสละแบบที่สอง
รายได้ของคุณก็เป็นสินทรัพย์เช่นกัน เหตุผลลึกที่สุดที่ทำให้อายุสำคัญคือ ทุนมนุษย์ (human capital) หรือมูลค่าของรายได้ที่ยังรออยู่ข้างหน้า Roger Ibbotson, Moshe Milevsky, Peng Chen และ Kevin Zhu วางแนวคิดนี้ไว้ให้ CFA Institute Research Foundation ในปี 2007 สินทรัพย์ที่ใหญ่ที่สุดของคนหนุ่มสาวมักเป็นค่าจ้างในอนาคต และพอร์ตควรจัดโดยคำนึงถึงสิ่งนี้ รายได้ที่มั่นคงสม่ำเสมอทำตัวเหมือนตราสารหนี้ คนที่มีรายได้แบบนี้จึงถือหุ้นได้มากขึ้น ส่วนรายได้ที่ขึ้นลงตามตลาดหุ้นทำตัวเหมือนหุ้น คนที่มีรายได้แบบนี้จึงควรรับความเสี่ยงส่วนอื่นน้อยลง10
Milevsky สรุปเรื่องนี้สั้นๆ ว่าให้ถามตัวเองว่าคุณเป็นหุ้นหรือตราสารหนี้ เงินเดือนของศาสตราจารย์ที่ได้ตำแหน่งถาวรเหมือนตราสารหนี้และมั่นคง ค่าตอบแทนของนายหน้าค้าหุ้นเหมือนหุ้นและเสี่ยง11 รายได้เติบโตอย่างไรตลอดชีวิตการทำงาน
จากอายุสู่หน้าที่ของเงิน: คำถามที่ตรงกว่า เงินที่ต้องใช้ภายในหนึ่งหรือสองปี ไม่ควรอยู่ในหุ้นไม่ว่าคุณจะอายุเท่าไร เพราะรอให้ตลาดฟื้นไม่ทันเงินที่ต้องใช้ในอีกหลายปีข้างหน้า คือเงินสำรองใช้จ่ายหลังหยุดทำงาน ควรอยู่ในสินทรัพย์ที่มั่นคง เพื่อไม่ให้ตลาดถล่มบังคับให้ต้องขายเงินที่ยังไม่ต้องใช้อีกสิบปีหรือนานกว่านั้น รับความผันผวนเพื่อแลกกับการเติบโตระยะยาวได้ และสำหรับระยะเวลาที่ยาว อาจพูดได้ว่าจำเป็นต้องรับรายได้ที่มั่นคงซึ่งยังจะเข้ามา เช่นเงินเดือน บำนาญ หรือค่าเช่า นับเป็นสินทรัพย์คล้ายตราสารหนี้ที่อยู่ข้างพอร์ต และทำให้ตัวพอร์ตรับความเสี่ยงได้มากขึ้นมองแบบนี้ “100 ลบอายุ” คือค่าเฉลี่ยคร่าวๆ ของครัวเรือนทั้งหลาย และกองทุน target-date คือค่าเฉลี่ยนั้นที่ถูกขายเป็นผลิตภัณฑ์ ทั้งสองเป็นค่าตั้งต้นที่สมเหตุสมผลสำหรับคนที่จะไม่กลับมาคิดเรื่องนี้อีก แต่คนที่วางแผนหยุดทำงานเร็ว มีบำนาญ หรือทำงานในอุตสาหกรรมที่ผันผวน ทำได้ดีกว่านั้นด้วยการถามว่าเงินแต่ละส่วนมีไว้ทำอะไร และจะต้องใช้เมื่อไร
นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมาย และไม่มีส่วนใดในที่นี้เสนอแนะกองทุนหรือสัดส่วนใดเป็นการเฉพาะ
Nivritee มองสัดส่วนการลงทุนของคุณอย่างไร Nivritee ช่วยอย่างไร · ฟรีดอม แลดเดอร์
กลยุทธ์แบ่งเงินเป็นสี่ถัง
ฟรีดอม แลดเดอร์ ซึ่งเป็นกลยุทธ์แบ่งเงินเป็นสี่ถัง จัดสรรเงินตามหน้าที่ ไม่ใช่ตามวันเกิด ขั้นเอาตัวรอด คือค่าใช้จ่ายจำเป็นหลายเดือนในรูปเงินสด ขั้นประคองชีพ คือค่าใช้จ่ายทั้งหมดหลายปีในรูปเงินสด ตราสารหนี้ และทองคำได้ถึงสี่ในห้าของที่คุณมี ขั้นเพียงพอ ไปจนถึงตัวเลข FI ของคุณและเป็นส่วนที่ถือไว้เพื่อเติบโต ขั้นเหลือใช้ คือทุกอย่างที่เกินจากนั้น ขั้นต่างๆ สะสมต่อกัน และแต่ละขั้นบอกทั้งว่ามีเงินพอหรือไม่ และเงินอยู่ในสิ่งที่ขั้นนั้นใช้ได้หรือไม่12 ฟรีดอม แลดเดอร์
ฟรีดอม แลดเดอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · พอร์ตโฟลิโอ แทร็กเกอร์
ติดตามพอร์ตการลงทุนหลายสกุลเงินและความมั่งคั่งสุทธิ
พอร์ตโฟลิโอ แทร็กเกอร์ ซึ่งเป็นแอปติดตามพอร์ตและความมั่งคั่งสุทธิหลายสกุลเงิน ดูว่าเงินของคุณกระจายอยู่ในเจ็ดประเภทสินทรัพย์อย่างไร โดยเทียบกับ จำนวนปีที่คุณยังเหลือ ไม่ใช่เส้นเดียวสำหรับทุกคน ถ้ายังเหลือยี่สิบปีขึ้นไป จะมองหาราว 1.3 ประเภทที่มีผลจริง (ประเภทเพื่อการเติบโตหนึ่งประเภทบวกเงินสดจำนวนที่มีนัยจริงๆ) ถ้าเหลือสิบถึงยี่สิบปี ราว 2.2 และถ้าน้อยกว่าสิบปี ราวสามประเภท13 พอร์ตโฟลิโอ แทร็กเกอร์
พอร์ตโฟลิโอ แทร็กเกอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · FIRE แพลนเนอร์
เครื่องคำนวณและวางแผน FIRE
FIRE แพลนเนอร์ ซึ่งเป็นเครื่องคำนวณและวางแผน FIRE (อิสรภาพทางการเงิน เลิกทำงานได้เร็ว) ให้เงินออมของคุณเติบโตด้วยผลตอบแทนอัตราหนึ่งขณะยังทำงาน และอัตราที่ต่ำกว่าหลังจากนั้น ซึ่งเป็นการลดขั้นแบบเดียวกับ glide path ค่าตั้งต้นคือ 9.6% และ 7.9% ของอินเดีย 7.6% และ 5.2% ของสหรัฐฯ และ 6.4% และ 4.7% ของสหราชอาณาจักร ซึ่งคุณเปลี่ยนเองได้ทั้งหมด14 15 สร้างแผนของคุณ
FIRE แพลนเนอร์ ทำงานอย่างไร → เริ่มใช้ฟรี