ค่าจ้างขึ้นเร็วที่สุดในสิบปีแรกของการทำงาน ทรงตัวในวัย 40 และมักลดลงในวัย 50 ในสหรัฐฯ รายได้ต่อสัปดาห์ค่ามัธยฐานสูงสุดที่อายุ 35–44 ปี และผู้ชาย 80% มีรายได้ลดลงระหว่างอายุ 45 ถึง 55 ปี คนเปลี่ยนงานได้ค่าจ้างเพิ่มมากกว่าคนอยู่ที่เดิม ช่องว่างค่าจ้างระหว่างเพศเปิดกว้างหลังอายุ 30 และมีเพียงส่วนของการขึ้นเงินเดือนที่สูงกว่าเงินเฟ้อเท่านั้นที่เพิ่มอำนาจซื้อ วางแผนด้วยการเติบโตที่แท้จริงแบบพอประมาณ แล้วถือส่วนที่เกินมาเป็นผลบวกที่อาจได้เพิ่ม
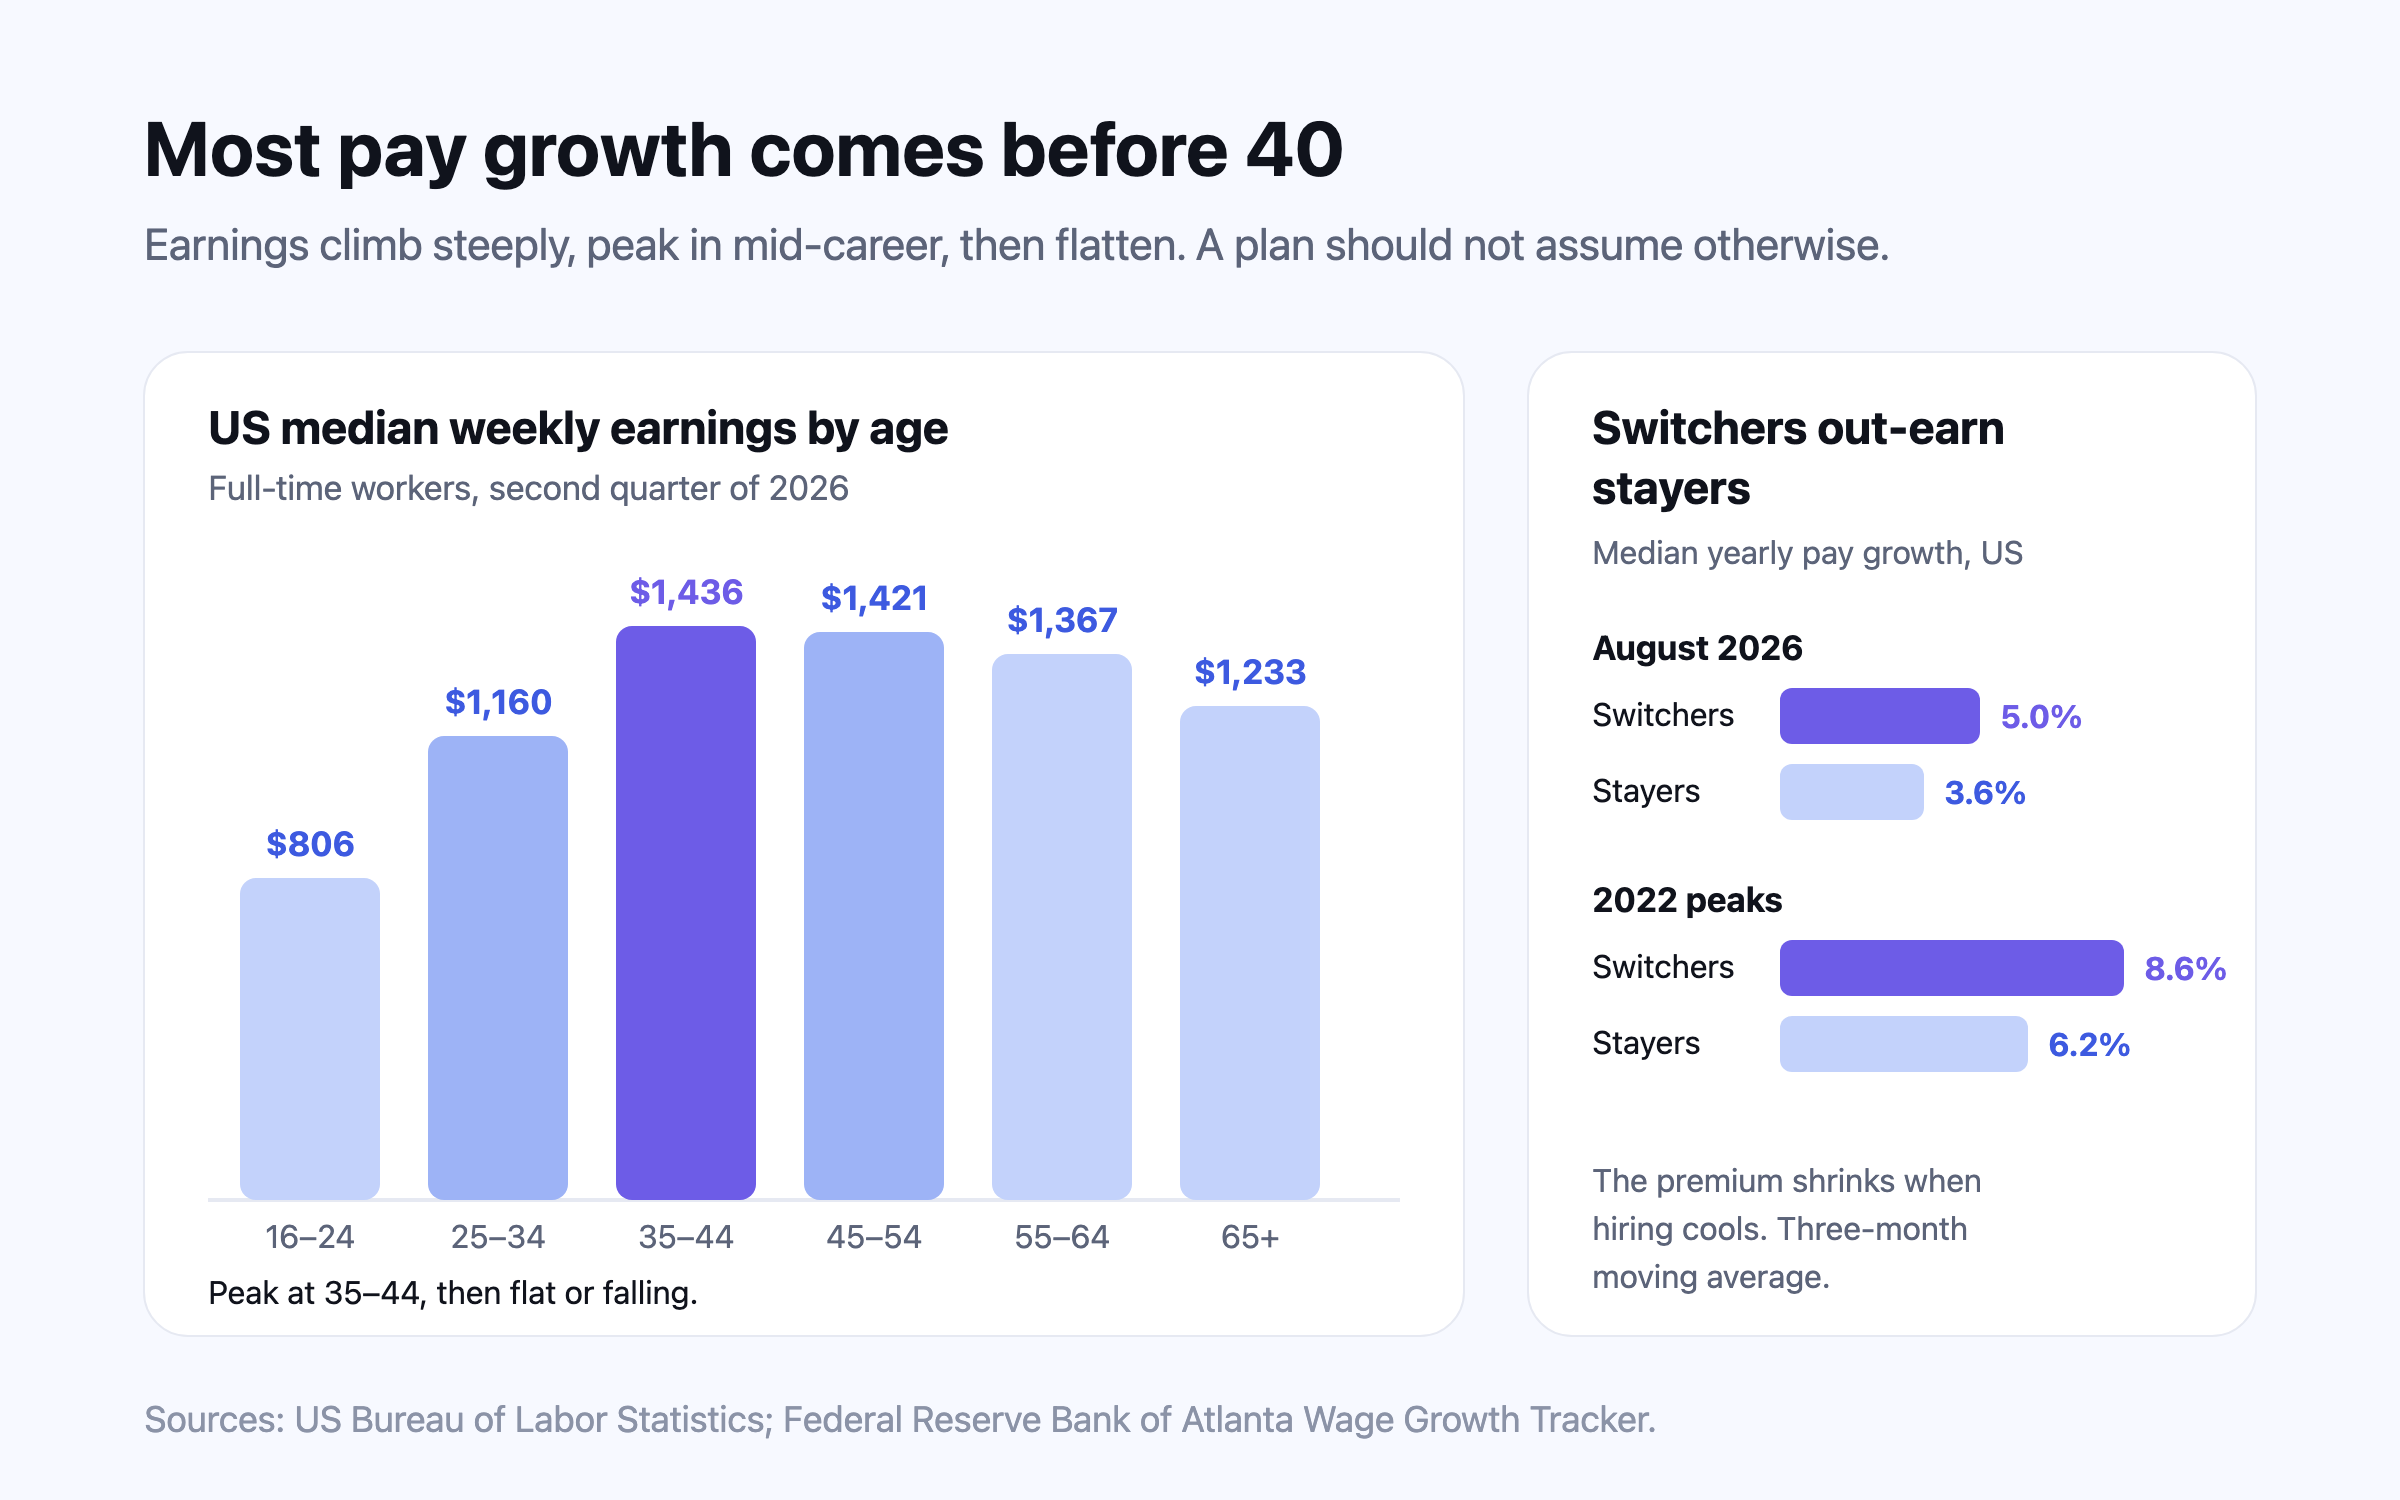
คำตอบสั้นๆ: รายได้ไม่ได้เพิ่มเป็นเส้นตรง ในสหรัฐฯ รายได้ต่อสัปดาห์ค่ามัธยฐานของคนทำงานเต็มเวลาเริ่มจาก $806 ในกลุ่มอายุ 16 ถึง 24 ปี ขึ้นไปสูงสุดที่ $1,436 ในช่วงอายุ 35 ถึง 44 ปี แล้วลดลงเหลือ $1,367 ในช่วงอายุ 55 ถึง 64 ปี1 การเติบโตส่วนใหญ่ของชีวิตการทำงานทั่วไปเกิดในสิบห้าปีแรก แผนที่สมมติว่าเงินเดือนขึ้นเท่าเดิมทุกปีจนถึงวันที่หยุดทำงาน กำลังสมมติสิ่งที่ชีวิตการทำงานส่วนใหญ่ไม่ได้ให้ และนั่นคือสมมติฐานที่บทความนี้พูดถึง
$1,4361
รายได้ต่อสัปดาห์ค่ามัธยฐานในสหรัฐฯ ที่อายุ 35–44 ปี ซึ่งเป็นช่วงอายุที่สูงสุด (ไตรมาส 2 ปี 2026)
+60%2
การเติบโตของรายได้ที่แท้จริงจากอายุ 25 ถึง 55 ปี ของผู้ชายอเมริกันที่อยู่กลางช่วงรายได้ตลอดชีวิต
5.0% เทียบกับ 3.6%3
ค่าจ้างที่เพิ่มขึ้นต่อปีของคนเปลี่ยนงานในสหรัฐฯ เทียบกับคนอยู่ที่เดิม สิงหาคม 2026
0.9% → 9.1%4
ช่องว่างค่าจ้างระหว่างเพศของคนทำงานเต็มเวลาในสหราชอาณาจักร อายุ 22–29 ปี เทียบกับ 40–49 ปี เมษายน 2025
รูปทรงของชีวิตการทำงาน: ชันแล้วแบน
นักเศรษฐศาสตร์เรียกสิ่งนี้ว่า เส้นรายได้ตามอายุ (age–earnings profile) ซึ่งมีรูปทรงคงเส้นคงวาอย่างน่าทึ่ง คือไต่ขึ้นชันในวัยยี่สิบและต้นวัยสามสิบ ทรงตัวตลอดวัยสี่สิบ และค่อยๆ ลดลงเมื่อใกล้ถึงช่วงท้ายของการทำงานเต็มเวลา สำนักงานสถิติแรงงานสหรัฐฯ (BLS) เผยแพร่ภาพล่าสุดที่ชัดที่สุดทุกไตรมาส
อ่านตารางอย่างระวัง ตารางนี้เทียบคนต่างกลุ่มในช่วงเวลาเดียว ไม่ใช่คนคนเดียวตลอดเวลา และคนอายุ 55 ปีในวันนี้เริ่มทำงานในเศรษฐกิจที่ต่างออกไป งานศึกษาที่ติดตามคนแต่ละคนเล่าเรื่องเดียวกันได้ชัดกว่า Fatih Guvenen และคณะติดตามผู้ชายอเมริกันหลายล้านคนผ่านข้อมูลของ Social Security (ระบบบำนาญของรัฐบาลสหรัฐฯ) สำหรับผู้ชายที่อยู่กลางการกระจายของรายได้ตลอดชีวิต รายได้หลังหักเงินเฟ้อเพิ่มขึ้นราว 60% ระหว่างอายุ 25 ถึง 55 ปี ที่เปอร์เซ็นไทล์ที่ 95 เพิ่มขึ้น 4.8 เท่า และสำหรับกลุ่ม 1% บนสุดเพิ่มขึ้น 27.8 เท่า2 และสำหรับผู้ชาย 80% รายได้ลดลงระหว่างอายุ 45 ถึง 55 ปี2
บทเรียนสองข้อตามมา ข้อแรก ค่าเฉลี่ยซ่อนความแตกต่างมหาศาลไว้ คนที่ค่าจ้างเพิ่มทวีคูณไปเรื่อยๆ เป็นคนส่วนน้อยมาก และชีวิตการทำงานของคนกลุ่มนี้ดึงค่าเฉลี่ยทุกตัวที่ยกมาสำหรับ “คนวัยเดียวกับคุณ” ให้สูงขึ้น ข้อสอง สำหรับคนส่วนใหญ่ การเติบโตกระจุกอยู่ช่วงต้น พอถึงกลางวัยสี่สิบ ช่วงที่ชันมักผ่านไปแล้ว
การขึ้นเงินเดือนมาจากไหน แยกตามอายุ
Wage Growth Tracker (ตัวติดตามการเติบโตของค่าจ้าง) ของธนาคารกลางสหรัฐฯ สาขาแอตแลนตา ติดตามคนกลุ่มเดียวกันห่างกันหนึ่งปี และรายงานค่ามัธยฐานของการเปลี่ยนแปลงค่าจ้าง ข้อมูลแสดงว่าการเติบโตช้าลงตามอายุในทุกช่วงของวัฏจักร ในรอบปีถึงสิงหาคม 2026 เมื่อดูค่าเฉลี่ยเคลื่อนที่สิบสองเดือน ค่าจ้างค่ามัธยฐานเพิ่มขึ้น 6.6% สำหรับกลุ่มอายุ 16 ถึง 24 ปี 4.0% สำหรับกลุ่มอายุ 25 ถึง 54 ปี และ 2.9% สำหรับกลุ่มอายุ 55 ปีขึ้นไป3 ตั้งแต่ปี 1997 กลุ่มที่อายุน้อยที่สุดเพิ่มเฉลี่ยราว 7% ต่อปี และกลุ่มที่อายุมากที่สุดต่ำกว่า 3%3
รูปแบบนี้ไม่ได้มีแค่ในสหรัฐฯ แต่ความชันต่างกันไปในแต่ละประเทศ David Lagakos, Benjamin Moll และคณะเทียบการสำรวจที่ปรับให้เทียบกันได้จากประเทศทุกระดับรายได้ และพบว่าค่าจ้างเพิ่มตามประสบการณ์ชันกว่าราวสองเท่าในประเทศร่ำรวยเมื่อเทียบกับประเทศยากจน และชันกว่าสำหรับคนที่มีการศึกษาสูงกว่า ซึ่งอธิบายความต่างระหว่างประเทศได้ราวหนึ่งในสาม5 ชีวิตการทำงานในเศรษฐกิจที่โตเร็วยังอาจเห็นเงินเดือนขึ้นเป็นตัวเงินมาก แต่ส่วนใหญ่สะท้อนเงินเฟ้อและเศรษฐกิจโดยรวม มากกว่าการไต่ระดับของแต่ละคน
เปลี่ยนงาน: การขึ้นเงินเดือนที่มากับการย้าย
ตัวติดตามนี้ยังแยกคนที่เปลี่ยนนายจ้างออกจากคนที่อยู่ที่เดิม ตลอดช่วงข้อมูลส่วนใหญ่ คนเปลี่ยนงานได้ค่าจ้างเพิ่มมากกว่าคนอยู่ที่เดิม ในสามเดือนถึงสิงหาคม 2026 ค่าจ้างค่ามัธยฐานของคนเปลี่ยนงานเพิ่มขึ้น 5.0% จากปีก่อน เทียบกับ 3.6% ของคนอยู่ที่เดิม3 ช่องว่างกว้างขึ้นเมื่อนายจ้างแย่งตัวพนักงานกัน ที่จุดสูงสุดในปี 2022 ค่าจ้างของคนเปลี่ยนงานเพิ่มถึง 8.6% ขณะที่ของคนอยู่ที่เดิมสูงสุดที่ 6.2%3
ส่วนเพิ่มจากการเปลี่ยนงานมีอยู่จริง แต่มีต้นทุนที่ตัวเลขค่าจ้างไม่ได้แสดง การย้ายงานอาจทำให้เงินสมทบบำนาญจากนายจ้างหรือการได้สิทธิ์ตามอายุงาน (vesting) เริ่มนับใหม่ ทำให้สวัสดิการที่ผูกกับอายุงาน เช่น เงินบำเหน็จเมื่อสิ้นสุดการจ้าง เริ่มนับใหม่ และทำให้เสียความมั่นคงของงานที่คุ้นเคยในช่วงเศรษฐกิจขาลง ส่วนเพิ่มนั้นก็หดลงในช่วงที่หางานยากที่สุดพอดี สำหรับคนไทยที่ทำงานในมาเลเซีย ทำงานในมาเลเซีย: EPF SOCSO และการย้ายกลับไทย อธิบายว่าการออกจากงานหรือย้ายกลับไทยส่งผลอย่างไรต่อสวัสดิการเหล่านั้น
ช่องว่างที่เปิดหลังอายุ 30
ในสหราชอาณาจักร ช่องว่างค่าจ้างระหว่างเพศของลูกจ้างเต็มเวลาอยู่ที่ 6.9% ในเดือนเมษายน 2025 และ 12.8% เมื่อนับลูกจ้างทั้งหมด4 แต่ตัวเลขหลักซ่อนรูปแบบตามอายุไว้ ในกลุ่มลูกจ้างเต็มเวลา ช่องว่างอยู่ที่ 0.9% ในช่วงอายุ 22 ถึง 29 ปี และ 3.9% ในช่วง 30 ถึง 39 ปี แล้วเป็น 9.1% ในช่วง 40 ถึง 49 ปี 12.5% ในช่วง 50 ถึง 59 ปี และ 12.6% ในช่วง 60 ปีขึ้นไป4 ความต่างแบบเดียวกันเห็นได้ในตารางของสหรัฐฯ ข้างต้น ระหว่างช่วงอายุ 25–34 กับ 35–44 ปี รายได้ต่อสัปดาห์ค่ามัธยฐานของผู้ชายเพิ่มขึ้น $368 และของผู้หญิงเพิ่มขึ้น $1541
งานวิจัยชี้ว่าลูกคือปัจจัยหลัก Henrik Kleven, Camille Landais และ Jakob Egholt Søgaard ใช้ข้อมูลทะเบียนของเดนมาร์ก และพบว่าการมีลูกเปิดช่องว่างระยะยาวในรายได้ระหว่างแม่กับพ่อราว 20% ผ่านชั่วโมงทำงานที่น้อยลง การอยู่ในตลาดแรงงานที่น้อยลง และอัตราค่าจ้างที่ต่ำลง6 สำหรับแผนของคู่ชีวิตคู่หนึ่ง ข้อสรุปในทางปฏิบัติง่ายมาก รายได้สองทางแทบไม่เคยเติบโตไปพร้อมกัน และการพักงานหรือการเปลี่ยนไปทำงานพาร์ตไทม์เปลี่ยนเส้นทางไปหลายปี ไม่ใช่แค่ไม่กี่เดือน ดู สิ่งที่คู่ชีวิตของคุณต้องรู้ และ การวางแผน FIRE สำหรับคู่ชีวิต
การขึ้นเงินเดือนที่เป็นตัวเงินกับที่แท้จริง
การขึ้นเงินเดือนเพิ่มอำนาจซื้อได้เท่าที่สูงกว่าเงินเฟ้อเท่านั้น ในสหราชอาณาจักร รายได้ต่อสัปดาห์ค่ามัธยฐานของลูกจ้างเต็มเวลาเพิ่มขึ้น 5.3% ในรอบปีถึงเดือนเมษายน 2025 แต่เพิ่มเพียง 1.1% เมื่อหักเงินเฟ้อ7 การวางแผนระยะยาวต้องแยกแบบเดียวกัน อัตราการเติบโตที่เป็นตัวเงินประกอบด้วยเงินเฟ้อ การเติบโตของผลิตภาพของทั้งเศรษฐกิจ และความก้าวหน้าของแต่ละคน และมีเพียงสองส่วนหลังที่ยกระดับมาตรฐานการครองชีพ
อัตราการเติบโตของรายได้ตั้งต้นของ Nivritee ในแต่ละตลาดมาจากการวัด ไม่ได้ประกอบขึ้นเอง คือการเพิ่มขึ้นเฉลี่ยต่อปีของชุดข้อมูลค่าจ้างของประเทศนั้นเองในราวสิบปีที่ผ่านมา เมื่อวางข้างค่าตั้งต้นของเงินเฟ้อ ส่วนต่างคือประมาณสิ่งที่ค่าจ้างทั่วไปได้เพิ่มขึ้นในรูปที่แท้จริง และในญี่ปุ่นกับไทยส่วนต่างนี้ติดลบ เพราะค่าจ้างเพิ่มช้ากว่าอัตราเงินเฟ้อที่แผนสมมติไว้ ทุกค่าเปลี่ยนได้8
ความต่างเล็กๆ ทบต้นได้ ที่ค่าตั้งต้นของอินเดีย 5.8% เงินเดือนโตเป็นราว 4.05 เท่าของวันนี้ในเวลา 25 ปี เมื่อเงินเฟ้อ 4.0% นั่นคือราว 1.52 เท่าในค่าเงินวันนี้8 ถ้าสมมติ 5.0% แทน เงินเดือนจะไปถึงราว 3.39 เท่า สมมติฐานที่สูงกว่าจึงทำให้ค่าจ้างในปีสุดท้ายสูงกว่าราว 20% และการออมทุกปีจากนี้ไปจนถึงตอนนั้นก็ตั้งอยู่บนสมมติฐานนี้8
วางแผนการขึ้นเงินเดือนอย่างไรโดยไม่สมมติไว้สูงเกินไป
- สมมติการเติบโตที่แท้จริงแบบพอประมาณ ไม่ใช่ปีที่เงินเดือนขึ้นมากที่สุดของคุณ อัตราที่สูงกว่าเงินเฟ้อหนึ่งหรือสองจุดอธิบายชีวิตการทำงานส่วนใหญ่ในระยะยาวได้ การเลื่อนตำแหน่งคือผลบวกที่อาจได้เพิ่ม ไม่ใช่ฐาน
- เผื่อไว้ว่าการเติบโตจะช้าลง หลักฐานบอกว่าช่วงที่ชันของชีวิตการทำงานมักจบลงในวัยสี่สิบ ถ้าแผนของคุณพึ่งการขึ้นเงินเดือนไปจนถึงปีสุดท้ายที่ทำงาน ให้ลองทดสอบแผนโดยไม่มีส่วนนั้น
- คิดแยกคู่ชีวิตแต่ละคน ชีวิตการทำงานสองเส้นแทบไม่เคยเดินไปพร้อมกัน และการพักงานเพื่อดูแลลูกหรือดูแลคนในครอบครัวเปลี่ยนเส้นทางของคนหนึ่งไปหลายปี
- ออมจากเงินที่ขึ้นก่อนจะใช้ การผูกมัดส่วนหนึ่งของการขึ้นเงินเดือนในอนาคตแต่ละครั้งไว้กับการออม คือวิธีที่พึ่งได้มากที่สุดในการเปลี่ยนการเติบโตเป็นอิสรภาพทางการเงิน ดู วิธีออมเงินให้ได้มากขึ้น
- เช็กแผนที่อัตราต่ำลง ถ้าการเติบโตที่ลดลงหนึ่งจุดเปลี่ยนแผนที่สบายให้กลายเป็นแผนที่ไม่พอ แผนนั้นก็ตั้งอยู่บนความหวัง
Nivritee จัดการการเติบโตของรายได้อย่างไร