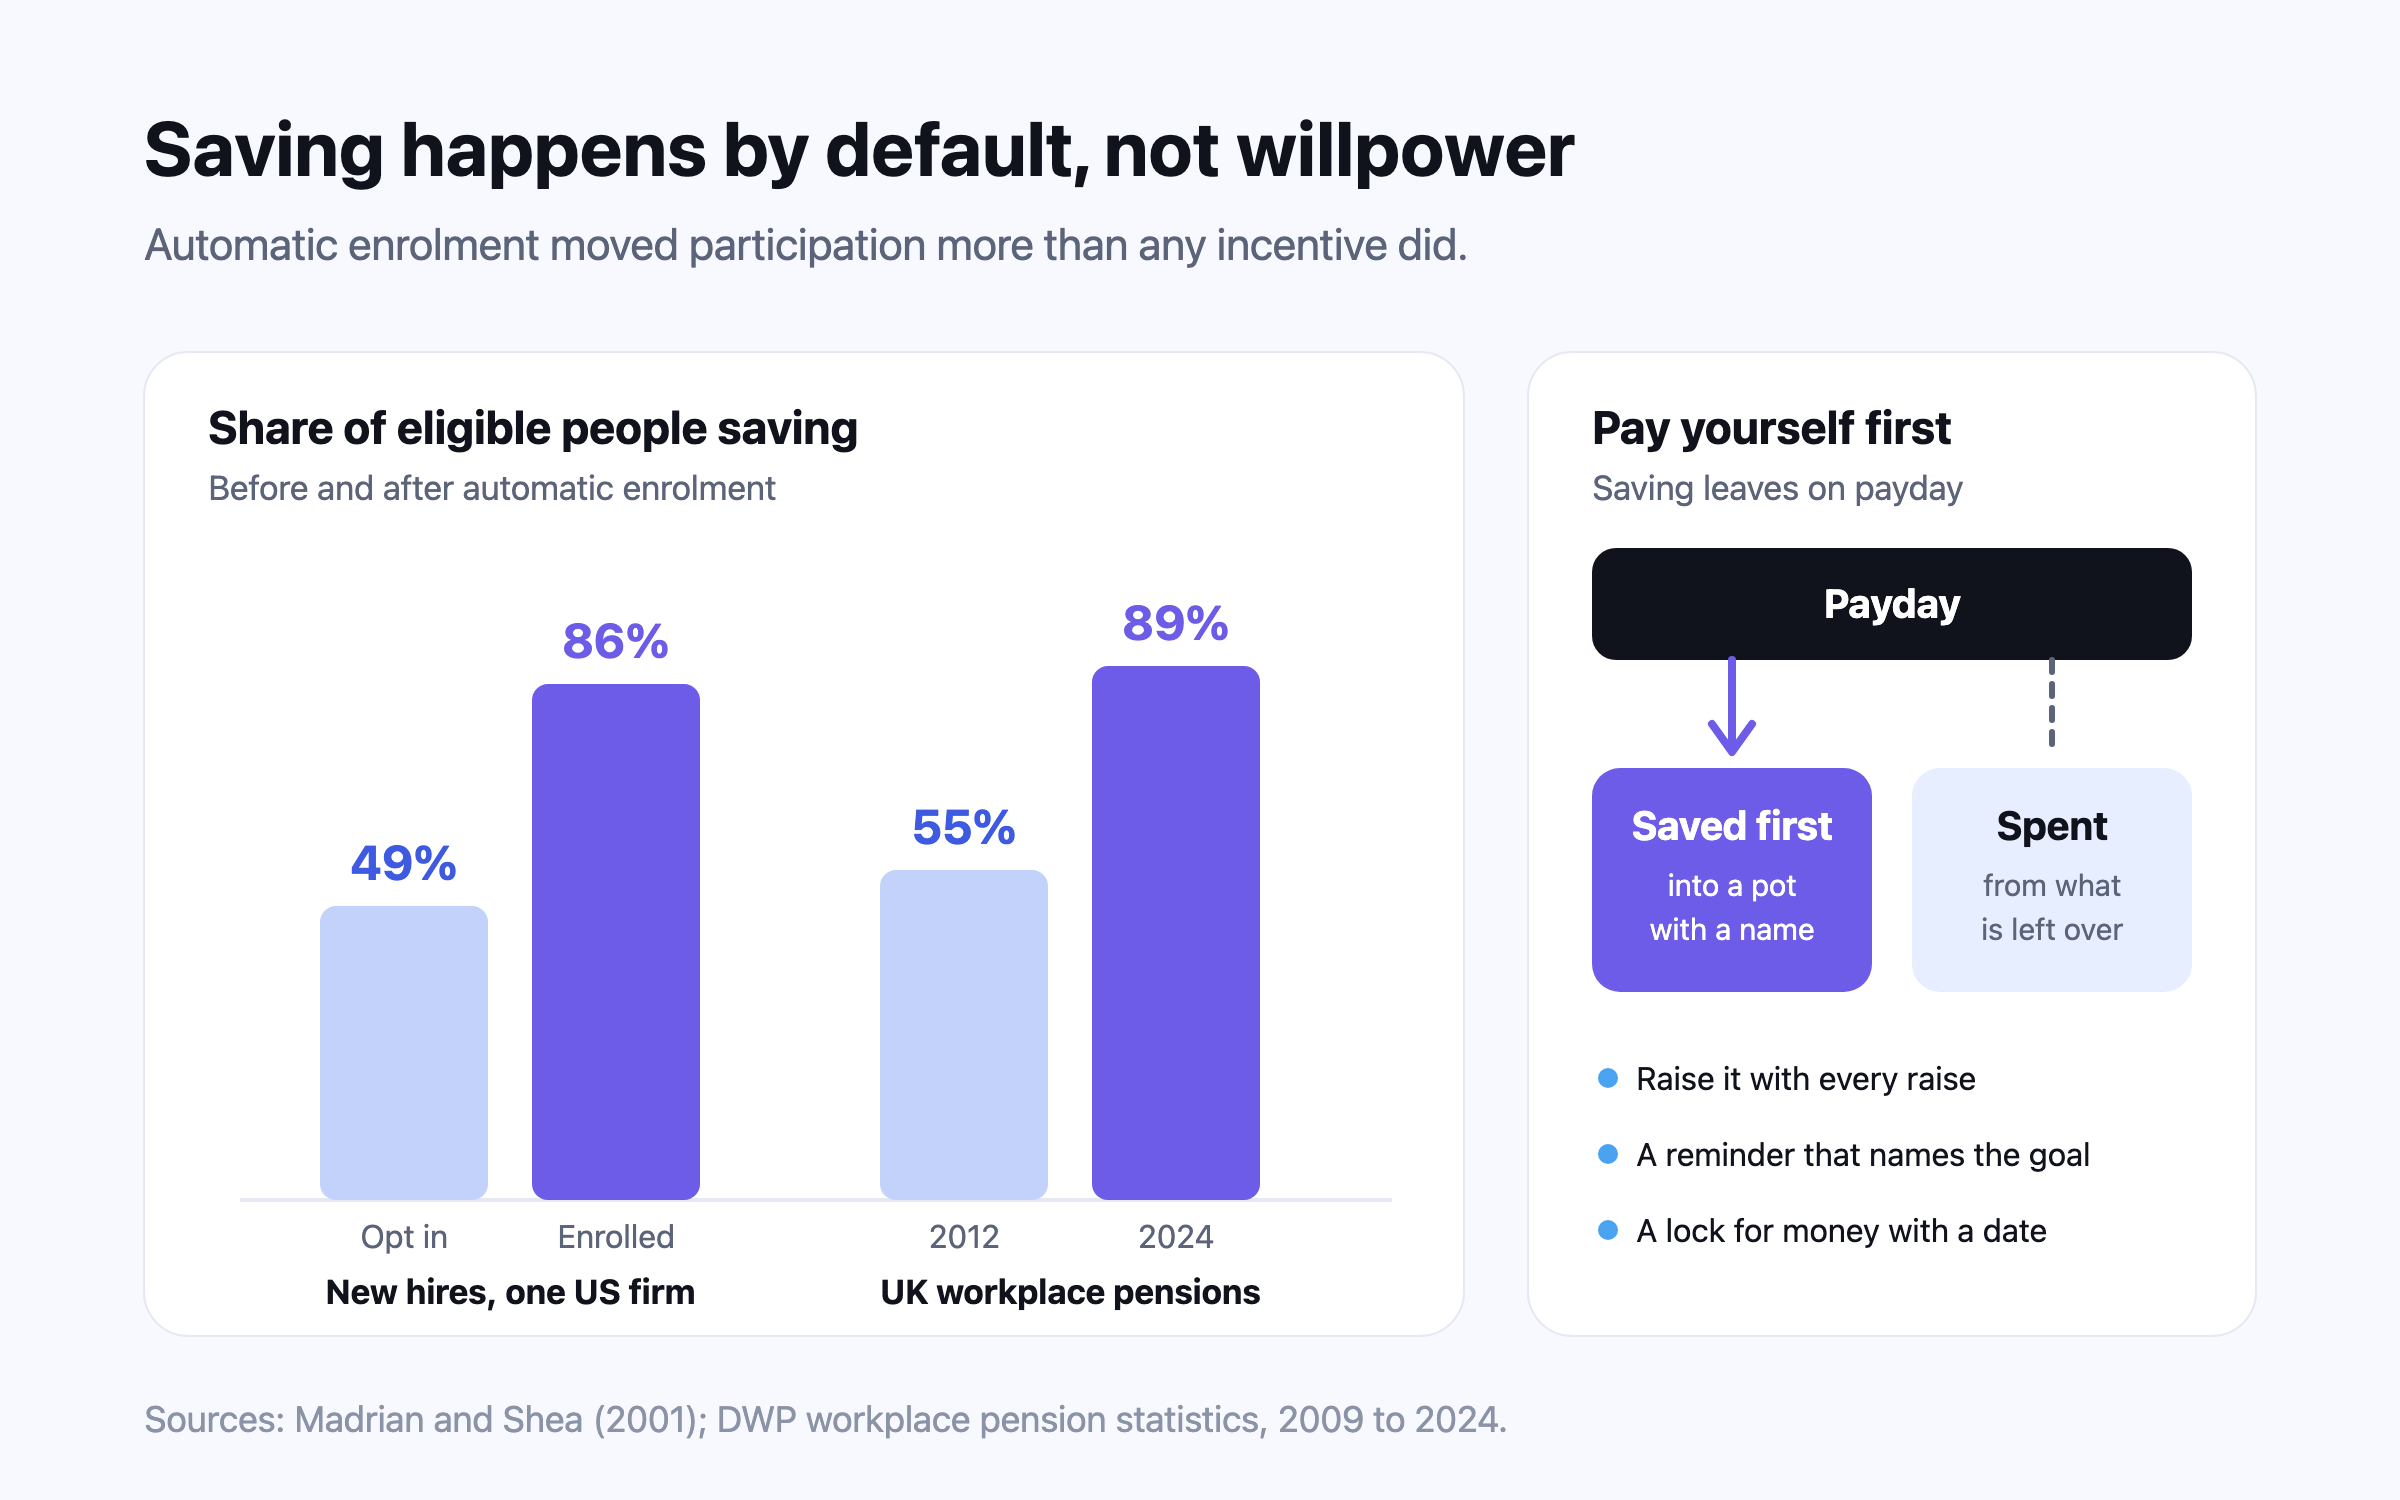
วิธีที่พึ่งได้มากที่สุดในการออมให้ได้มากขึ้นคือทำให้การออมเกิดขึ้นเองโดยไม่ต้องตัดสินใจใหม่ทุกเดือน ที่บริษัทแห่งหนึ่งในสหรัฐฯ พนักงานที่รับเข้าหลังเริ่มลงทะเบียนอัตโนมัติอยู่ใน 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) ถึง 86% เทียบกับ 49% ของพนักงานที่รับเข้าในปีก่อนหน้า ในบริเตนใหญ่ อัตราการเข้าร่วมบำนาญผ่านที่ทำงานเพิ่มจาก 55% เป็น 89% หลังมีการลงทะเบียนอัตโนมัติ ส่วนในเดนมาร์ก เงินสมทบอัตโนมัติทำให้เงินออมรวมเพิ่มขึ้น ขณะที่สิทธิประโยชน์ทางภาษีส่วนใหญ่แค่ย้ายเงินระหว่างบัญชี การผูกมัด การแจ้งเตือน และกระปุกที่ตั้งชื่อชัดเจนช่วยเสริมเข้าไปอีก ส่วนการให้ข้อมูลเพียงอย่างเดียวช่วยได้น้อยจนน่าแปลกใจ
คำตอบสั้นๆ: เลิกพึ่งการตัดสินใจทุกเดือน หลักฐานที่หนักแน่นที่สุดในเรื่องการเงินครัวเรือนคือ คนเราออมตามที่ระบบตั้งไว้ให้ออม เมื่อนายจ้างรายใหญ่ในสหรัฐฯ รายหนึ่งเปลี่ยนมาลงทะเบียนพนักงานใหม่เข้า 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) โดยอัตโนมัติ พนักงานที่รับเข้าภายใต้กฎใหม่อยู่ในกองทุนถึง 86% เทียบกับ 49% ของพนักงานที่รับเข้าในปีก่อนหน้า ทั้งที่เงื่อนไขเรื่องเงินของกองทุนไม่ได้เปลี่ยนเลย1,2 เมื่อสหราชอาณาจักรออกกฎหมายการลงทะเบียนเข้ากองทุนบำนาญอัตโนมัติ (automatic enrolment) อัตราการเข้าร่วมบำนาญผ่านที่ทำงานของลูกจ้างที่มีสิทธิ์ในบริเตนใหญ่เพิ่มจาก 55% ในปี 2012 เป็น 89% ในปี 20243,4 ส่วนที่เหลือของบทความนี้อธิบายว่างานวิจัยพบอะไรอีกบ้างที่ได้ผล มีต้นทุนอะไร และจะนำมาใช้กับเงินแต่ละเดือนของคุณเองอย่างไร
บทความนี้ต่อยอดจาก ไลฟ์สไตล์ที่ขยายตัวกับคำว่าพอ ซึ่งอธิบายว่าทำไมเงินเดือนที่ขึ้นไม่นานก็ไม่รู้สึกว่าขึ้น และทำไมอัตราการออมจึงกำหนดระยะเวลาถึงอิสรภาพทางการเงินมากกว่ารายได้ ในที่นี้คำถามแคบลงและใช้ได้จริงกว่า เมื่อตัดสินใจแล้วว่าจะออมให้มากขึ้น อะไรที่ทำให้การออมนั้นเกิดขึ้นจริง
49% → 86%1
อัตราการเข้าร่วม 401(k): พนักงานที่รับเข้าในปีก่อนเริ่มลงทะเบียนอัตโนมัติ เทียบกับพนักงานที่รับเข้าหลังจากนั้น
55% → 89%4
อัตราการเข้าร่วมบำนาญผ่านที่ทำงานของลูกจ้างที่มีสิทธิ์ในบริเตนใหญ่ ปี 2012 ถึง 2024
85%5
ชาวเดนมาร์กที่เป็น “นักออมแบบเฉื่อย” ซึ่งขยับตามค่าเริ่มต้นมากกว่าตามสิ่งจูงใจ
+82%6
ยอดเงินออมหนึ่งปีหลังได้รับข้อเสนอบัญชีออมแบบผูกมัด เทียบกับกลุ่มควบคุม
ค่าเริ่มต้นคือตัวที่ออกแรงมากที่สุด
งานศึกษาปี 2001 ของ Brigitte Madrian และ Dennis Shea คือผลการศึกษาต้นแบบของเรื่องนี้ บริษัทที่พวกเขาศึกษาเปลี่ยนเพียงอย่างเดียว คือแทนที่จะให้พนักงานสมัครเข้า 401(k) เอง บริษัทลงทะเบียนให้ทุกคน เว้นแต่จะขอไม่เข้าร่วม พนักงานที่รับเข้าภายใต้กฎใหม่อยู่ในกองทุน 86% เทียบกับ 49% ของพนักงานที่รับเข้าในปีก่อนหน้า และเมื่อเทียบที่อายุงานเท่ากัน ช่องว่างยิ่งกว้างขึ้นอีก คือ 86% เทียบกับ 37%1,2 ที่น่าสังเกตไม่แพ้กันคือ คนที่ถูกลงทะเบียนอัตโนมัติจำนวนมากอยู่ตรงที่ถูกวางไว้ทุกอย่าง ทั้งอัตราเงินสมทบตามค่าเริ่มต้นและกองทุนตามค่าเริ่มต้น ทั้งที่แทบไม่มีพนักงานที่รับเข้าก่อนหน้านั้นเลือกชุดนี้เลย1 ผู้วิจัยสรุปว่าความเฉื่อยมีพลังมาก และหลายคนมองค่าเริ่มต้นว่าเป็นคำแนะนำ
สหราชอาณาจักรนำแนวคิดนี้มาเป็นนโยบายระดับประเทศตั้งแต่ปี 2012 นายจ้างต้องลงทะเบียนลูกจ้างที่มีสิทธิ์เข้ากองทุนบำนาญผ่านที่ทำงาน และลูกจ้างขอไม่เข้าร่วมได้ อัตราการเข้าร่วมของลูกจ้างที่มีสิทธิ์ในบริเตนใหญ่เพิ่มจากจุดต่ำสุด 55% ในปี 2012 เป็น 88% ในปี 2021 ในภาคเอกชนเพิ่มขึ้น 44 จุดเปอร์เซ็นต์เป็น 86% และในกลุ่มอายุ 22 ถึง 29 ปีเพิ่มจาก 24% เป็น 85%3 ในปี 2024 อัตรานี้อยู่ที่ 89% โดยผู้ออมที่มีสิทธิ์ใส่เงินเข้าบำนาญผ่านที่ทำงานปีละ £149.7 พันล้าน4
อะไรที่ขยับอัตราการออมได้จริง
การทดสอบที่ชัดที่สุดระหว่างสิ่งจูงใจกับระบบอัตโนมัติมาจากเดนมาร์ก Raj Chetty, John Friedman และคณะติดตามข้อมูลผู้ออมชาวเดนมาร์ก 41 ล้านรายการ และพบว่าเงินที่รัฐใช้อุดหนุนการออมเพื่อวัยหยุดทำงานทุก $1 เพิ่มเงินออมรวมได้เพียง 1 เซ็นต์ เพราะคนที่ตอบสนองส่วนใหญ่แค่ย้ายเงินที่อย่างไรก็จะออมอยู่แล้วเข้าบัญชีที่ได้รับเงินอุดหนุน5 ส่วนเงินสมทบอัตโนมัติ คือเงินที่กันออกจากค่าจ้างก่อนถึงมือใคร ทำให้เงินออมรวมเพิ่มขึ้นจริง เพราะราว 85% ของคนเป็น “นักออมแบบเฉื่อย” (passive savers) ที่ไม่ได้ไปออมที่อื่นน้อยลงเพื่อชดเชย5
การให้ข้อมูลเพียงอย่างเดียวได้ผลน้อยกว่าที่คนส่วนใหญ่คาด การวิเคราะห์อภิมาน (meta-analysis) งานศึกษา 201 ชิ้นของ Daniel Fernandes, John Lynch และ Richard Netemeyer พบว่ามาตรการเพิ่มความรู้ทางการเงินอธิบายความแปรปรวนของพฤติกรรมทางการเงินที่ศึกษาได้เพียง 0.1% และแม้หลักสูตรยาวๆ ก็แทบไม่เหลือผลเมื่อผ่านไป 20 เดือน7 ข้อสรุปของพวกเขาไม่ใช่ว่าความรู้ไร้ประโยชน์ แต่ความรู้ได้ผลที่สุดเมื่อมา “ทันเวลาพอดี” คือผูกกับการตัดสินใจที่กำลังทำอยู่ตอนนั้น การอ่านบทความนี้จึงช่วยได้ก็ต่อเมื่อจบลงด้วยสิ่งที่ตั้งค่าไว้ในวันนี้
ผูกมัดเงินในอนาคต ไม่ใช่เงินวันนี้
Save More Tomorrow (ออมเพิ่มในวันพรุ่งนี้) ของ Richard Thaler และ Shlomo Benartzi ให้พนักงานตกลงล่วงหน้าว่าจะนำส่วนหนึ่งของเงินเดือนที่ขึ้นในอนาคตแต่ละครั้งไปออม เพราะเงินก้อนนั้นไม่เคยมาถึงรายได้สุทธิ จึงไม่เคยรู้สึกว่าถูกตัด ในบริษัทแรกที่นำไปใช้ 78% ของพนักงานที่ได้รับข้อเสนอเข้าร่วม และ 80% ของคนกลุ่มนั้นยังอยู่ต่อจนถึงการขึ้นเงินเดือนประจำปีครั้งที่สี่8 ผลหลักต่ออัตราการออมอยู่ใน บทความเรื่องไลฟ์สไตล์ที่ขยายตัว บทเรียนในที่นี้อยู่ที่จังหวะเวลา คนเราสัญญาเรื่องเงินในอนาคตได้ง่ายกว่าการสละเงินในวันนี้มาก ช่วงที่เหมาะที่สุดในการเพิ่มอัตราการออมจึงเป็นก่อนเงินเดือนที่ขึ้นจะเข้ามา
เครื่องมือผูกมัดตัวเองและการแจ้งเตือน
Nava Ashraf, Dean Karlan และ Wesley Yin ทดลองการผูกมัดแบบที่เข้มกว่ากับธนาคารแห่งหนึ่งในฟิลิปปินส์ คือบัญชี SEED ที่ไม่ได้ให้ดอกเบี้ยเพิ่ม แค่ล็อกเงินไว้จนถึงวันที่หรือยอดเงินที่ตั้งเป้าไว้ มีเพียง 28% ของคนที่ได้รับข้อเสนอที่เลือกเปิดบัญชี แต่เมื่อนับทุกคนที่ได้รับข้อเสนอ ยอดเงินออมเฉลี่ยสูงกว่ากลุ่มเปรียบเทียบ 42% หลังหกเดือน และ 82% หลังหนึ่งปี6 กลายเป็นว่าหลายคนอยากมีกุญแจล็อกเงินออมของตัวเอง และจะเลือกใช้เมื่อมีให้เลือก
วิธีที่นุ่มนวลกว่าก็ได้ผล ในการทดลองภาคสนามกับลูกค้าที่เพิ่งเปิดบัญชีออมแบบผูกมัดกับธนาคารในโบลิเวีย เปรู และฟิลิปปินส์ Karlan และคณะส่งข้อความเตือนให้ออมทุกเดือน คนที่ได้รับข้อความออมได้มากกว่าคนที่ไม่ได้รับราว 6% ซึ่งเป็นค่าประมาณที่ยังไม่แม่นยำนัก และในเปรู ซึ่งลูกค้าแต่ละคนตั้งชื่อไว้ว่าเงินนี้มีไว้ทำอะไร ข้อความเตือนที่พูดถึงเป้าหมายนั้นพร้อมกับโบนัสดอกเบี้ยเพิ่มการออมได้ประมาณ 10 ถึง 11% เมื่อเทียบทั้งกับการไม่เตือนเลยและการเตือนเฉพาะเรื่องโบนัส9
ข้อแลกเปลี่ยนมีอยู่จริง เงินที่ถูกล็อกไว้ใช้จ่ายยามฉุกเฉินไม่ได้ และการผูกมัดที่เข้มงวดเกินไปคือสิ่งที่คนทิ้งกลางทาง งานวิจัยสนับสนุนการล็อกเงินที่กันไว้สำหรับเป้าหมายที่มีกำหนดวัน ขณะเดียวกันก็แยกเงินกันชนที่หยิบใช้ได้ไว้อีกก้อน ซึ่งก็คือการแบ่งที่ กลยุทธ์แบ่งเงินเป็นถัง ทำให้เห็นชัด
การทำบัญชีในใจ: ตั้งชื่อให้ทุกกระปุก
ทฤษฎีเศรษฐศาสตร์บอกว่าเงินทดแทนกันได้ทั้งหมด หนึ่งรูปีก็คือหนึ่งรูปีไม่ว่าจะอยู่ในโหลใบไหน แต่คนไม่ได้ทำแบบนั้น งานของ Richard Thaler เรื่อง การทำบัญชีในใจ (mental accounting) อธิบายว่าครัวเรือนแบ่งเงินเป็นบัญชีต่างๆ ที่มีกฎของตัวเอง เช่น ค่าใช้จ่ายในบ้าน ค่าเที่ยว และค่าเทอม แล้วใช้เงินจากแต่ละบัญชีต่างกัน10 ปกติเรื่องนี้ถูกอธิบายว่าเป็นอคติ แต่สำหรับการออม อคตินี้กลับนำมาใช้ประโยชน์ได้
Dilip Soman และ Amar Cheema ทดลองนาน 14 สัปดาห์กับครัวเรือนแรงงานในอินเดีย ซึ่งค่าจ้างส่วนหนึ่งถูกกันไว้เพื่อออม ครัวเรือนที่เงินออมที่กันไว้ถูกแบ่งใส่ซองปิดผนึกสองซองออมได้เฉลี่ย ₹414 เทียบกับ ₹241 ของครัวเรือนที่ได้ซองเดียว หรือมากกว่าราว 72% และซองที่มีรูปลูกๆ ของครัวเรือนนั้นทำให้ออมได้มากขึ้นอีก11 การแกะกระปุกมีต้นทุนทางใจ และการตั้งชื่อเป้าหมายทำให้ต้นทุนนั้นสูงขึ้น
นิสัยเดียวกันนี้มีจุดพลาดที่รู้กันอยู่ การเก็บกระปุกที่ตั้งชื่อไว้ในเงินฝากดอกเบี้ยต่ำ ขณะที่ยังมีหนี้ดอกเบี้ยแพง ทำให้เสียเงินทุกเดือน การตั้งชื่อมีไว้กันไม่ให้เงินออมถูกใช้ ไม่ได้มีไว้ตัดสินว่าเงินออมควรไปอยู่ที่ไหน เรื่องนั้นดู ปิดหนี้หรือลงทุนก่อน
ออมก่อนใช้: ลำดับขั้นที่ทำได้จริง
“ออมก่อนใช้” (pay yourself first) คือคำแนะนำที่เก่าแก่ที่สุดของการเงินส่วนบุคคล และงานวิจัยข้างต้นอธิบายว่าทำไมจึงได้ผล เพราะเปลี่ยนการออมจากการตัดสินใจตอนสิ้นเดือนที่ต้องแข่งกับทุกอย่าง มาเป็นค่าเริ่มต้นที่ตั้งไว้ตั้งแต่ต้นเดือน ลำดับที่หลักฐานสนับสนุนมีดังนี้ นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน
- ตั้งให้อัตโนมัติในวันเงินเดือนออก ตั้งคำสั่งโอนเงินอัตโนมัติหรือการลงทุนรายเดือนให้ออกจากบัญชีในวันที่เงินเดือนเข้า เข้าร่วมกองทุนผ่านที่ทำงานที่มีอยู่ และสมทบอย่างน้อยให้พอได้รับเงินสมทบจากนายจ้าง
- เพิ่มทุกครั้งที่เงินเดือนขึ้น ตัดสินใจตั้งแต่ตอนนี้ว่าเงินที่เพิ่มขึ้นครั้งหน้าจะเอาไปออมสัดส่วนเท่าไร แล้วแก้คำสั่งโอนในเดือนที่เงินเดือนใหม่เริ่ม การผูกมัดเงินในอนาคตคือการผูกมัดที่รักษาไว้ได้ง่ายที่สุด
- ตั้งชื่อกระปุก แยกบัญชีตามจุดประสงค์ เช่น เงินกันชนฉุกเฉิน การศึกษาของลูก และอิสรภาพทางการเงิน แต่ละบัญชีมีชื่อของตัวเอง และล็อกไว้ถ้าช่วยได้
- ตั้งการแจ้งเตือนที่บอกชื่อเป้าหมาย ในหลักฐานที่มี ข้อความรายเดือนที่บอกว่าเงินนี้มีไว้ทำอะไรได้ผลมากกว่าการกระตุ้นแบบทั่วๆ ไป
- ดูสัดส่วน ไม่ใช่ยอดคงเหลือ ยอดคงเหลือขึ้นลงตามตลาด แต่สัดส่วนของรายได้ที่คุณเก็บไว้ได้คือส่วนที่คุณควบคุมได้
- ทบทวนปีละครั้ง และทำด้วยกันถ้าใช้เงินร่วมกัน ดู คู่ชีวิตจะคุยเรื่องเงินกันอย่างไร
ครัวเรือนออมกันเท่าไร ขึ้นอยู่กับว่าใครเป็นคนนับ
อัตราการออมระดับประเทศมักถูกยกมาเป็นเกณฑ์เทียบ แต่สำนักงานสถิติแต่ละแห่งวัดสิ่งที่ต่างกันเล็กน้อย และไม่มีตัวเลขไหนอธิบายครัวเรือนของคุณได้ ตารางนี้แสดงตัวเลขล่าสุดที่แต่ละแห่งเผยแพร่ ตามนิยามของแต่ละแห่งเอง
แม้นิยามจะต่างกัน บทเรียนสองข้อก็ยังอยู่ ข้อแรก ค่าเฉลี่ยระดับประเทศ 4% ถึง 14% ต่ำกว่าที่ครัวเรือนซึ่งตั้งเป้าอิสรภาพทางการเงินเร็วต้องใช้อยู่มาก ตามเลขคณิตง่ายๆ ใน บทความเรื่องไลฟ์สไตล์ที่ขยายตัว อัตราการออม 10% หมายถึงราว 51 ปีจากศูนย์ถึงอิสรภาพทางการเงิน และ 50% ราว 17 ปี18 ข้อสอง ค่าเฉลี่ยซ่อนการแบ่งที่สำคัญไว้ ในสหราชอาณาจักร การออมผ่านบำนาญคิดเป็น 4.3 จุดเปอร์เซ็นต์จากอัตราส่วน 8.8% ในไตรมาสที่สองของปี 2026 ซึ่งเป็นการออมที่เกิดขึ้นเพราะเป็นระบบอัตโนมัติ15 ในอินเดีย การออมทางการเงินสุทธิเพิ่มเป็น 7.0% ของรายได้ประชาชาติที่ใช้จ่ายได้ในปี 2024–25 จาก 5.8% ในปีก่อน ส่วนใหญ่เพราะครัวเรือนกู้ยืมน้อยลง17
Nivritee ช่วยให้เห็นว่าการออมเพิ่มให้อะไรกับคุณ