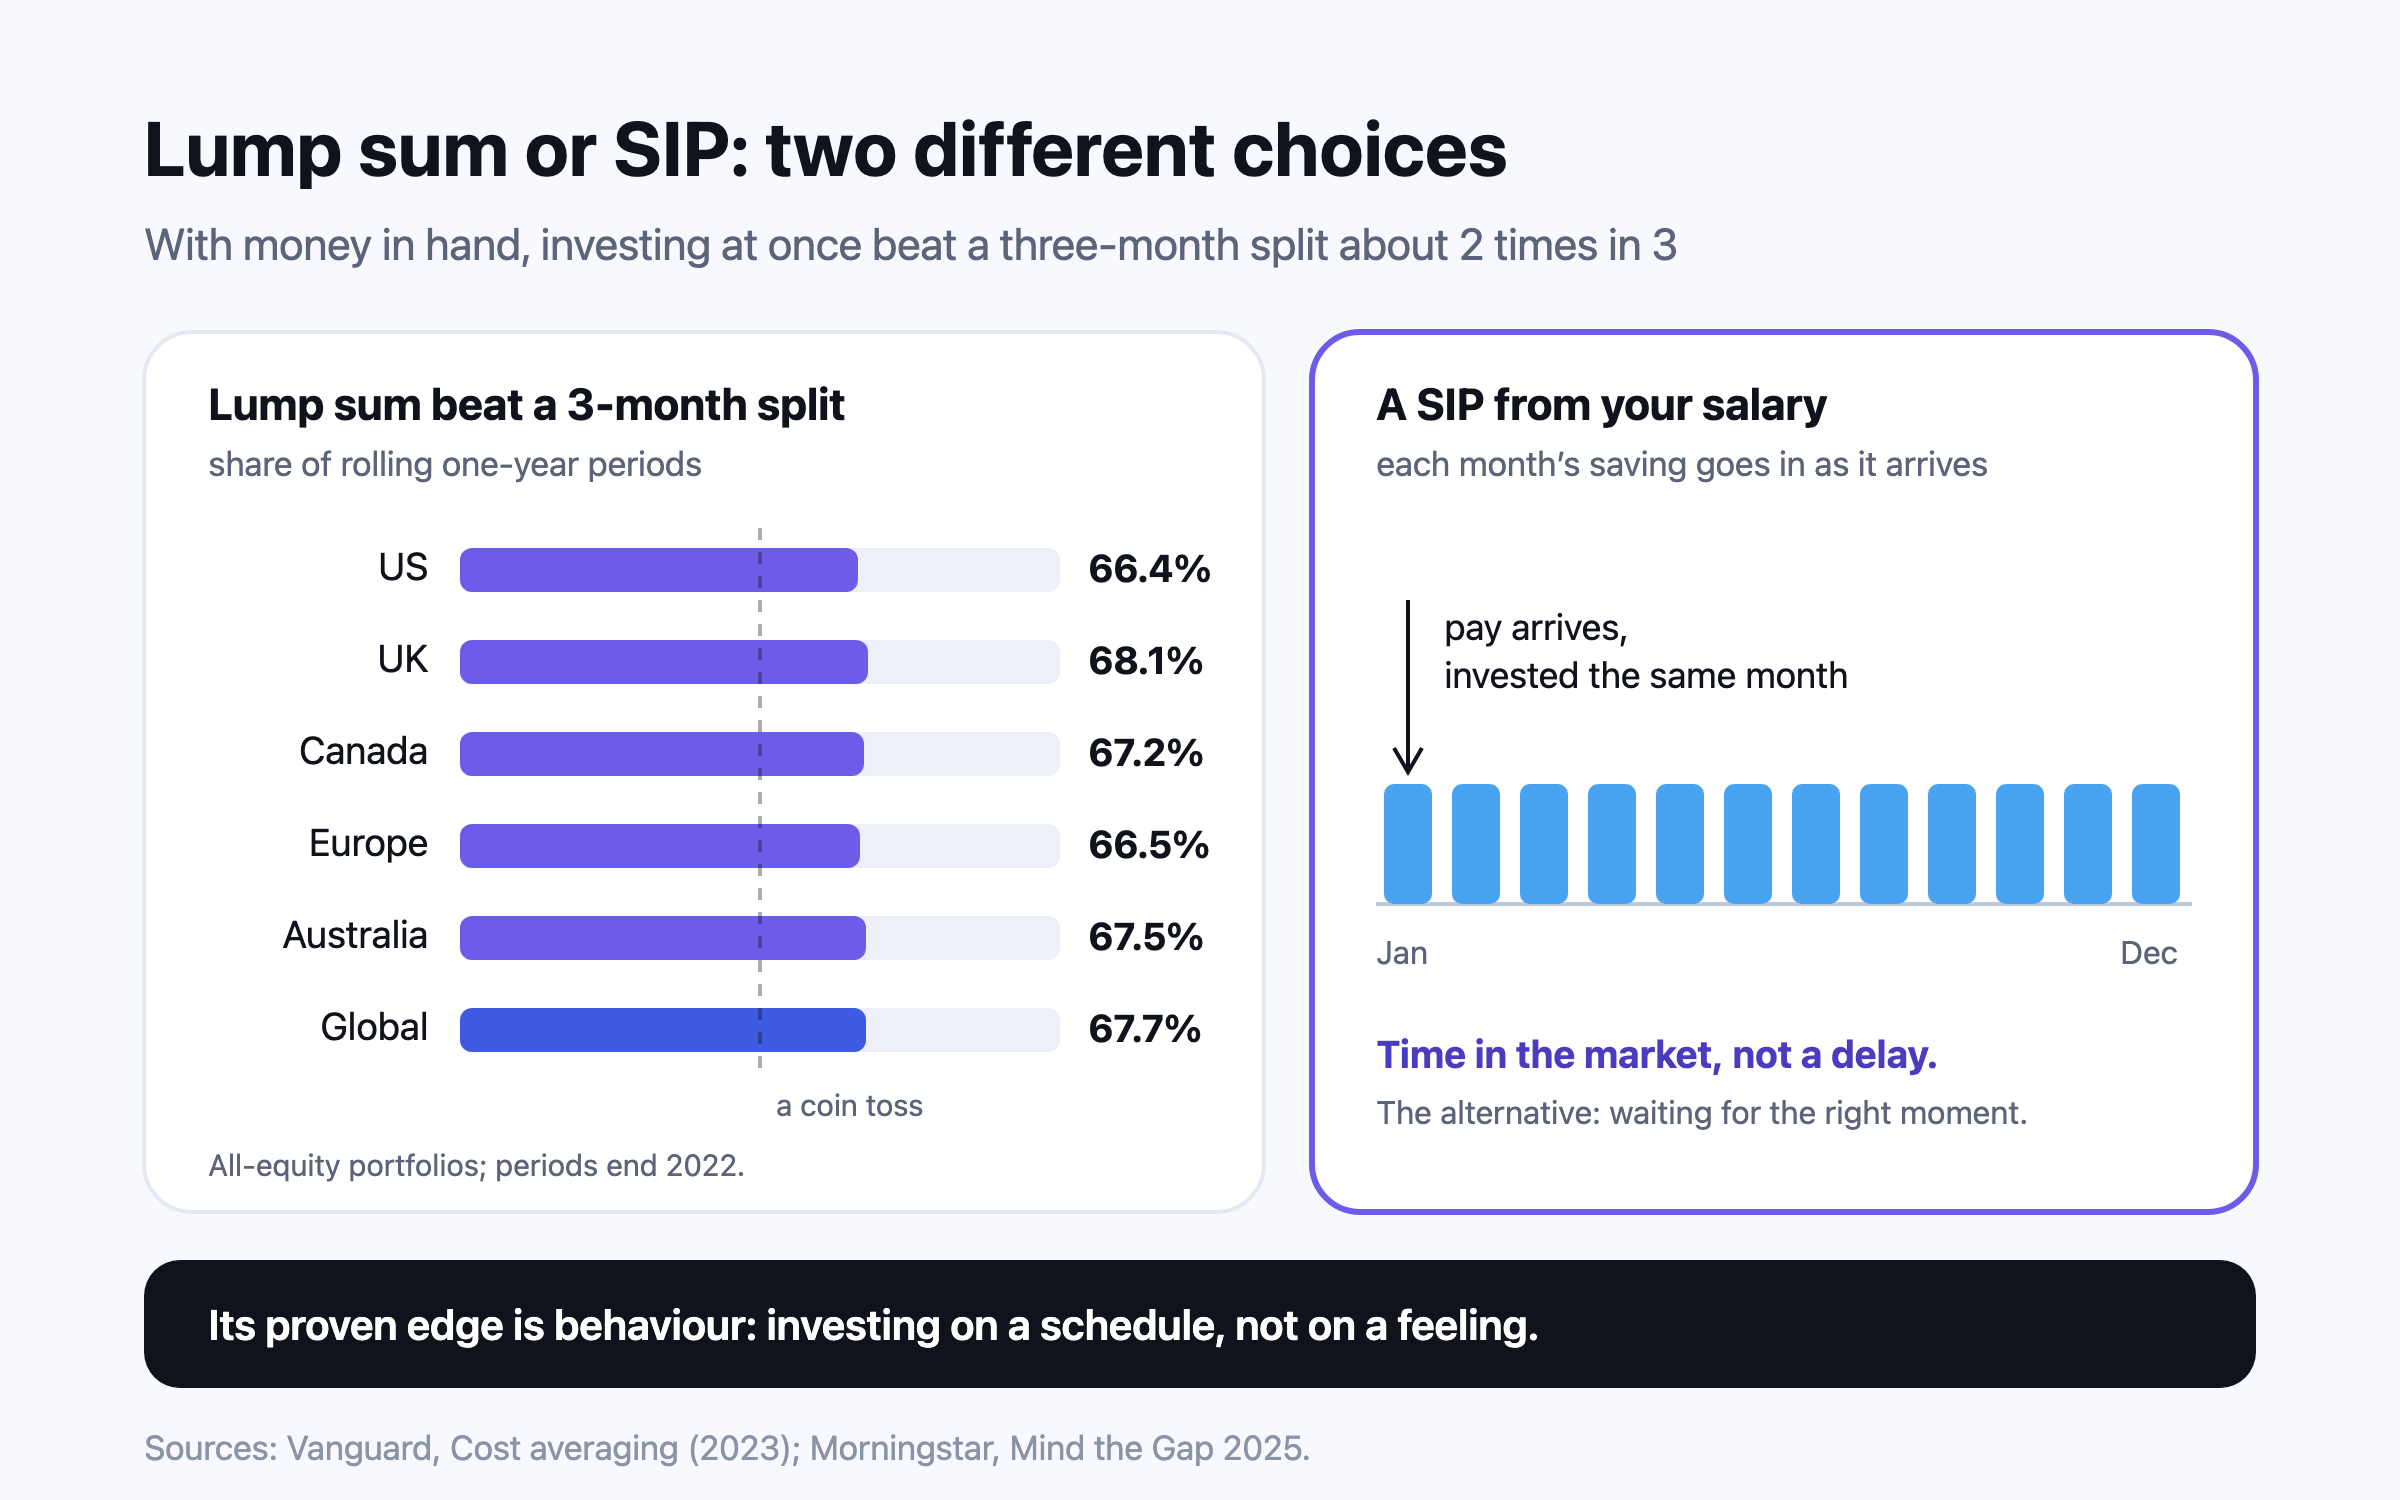
เมื่อมีเงินอยู่ในมือแล้ว การลงทุนทีเดียวชนะการทยอยลงในช่วงไม่กี่เดือนราวสองในสามของครั้ง และนำราว 2% หลังผ่านไปหนึ่งปีสำหรับพอร์ตที่เป็นหุ้นทั้งหมด เพราะตลาดขึ้นบ่อยกว่าลง ส่วน SIP จากเงินเดือนแต่ละเดือนไม่ใช่การเลือกแบบนั้น เพราะเป็นการลงทุนเงินทันทีที่เงินนั้นมีอยู่ ข้อได้เปรียบที่แท้จริงของ SIP อยู่ที่พฤติกรรม การลงทุนอัตโนมัติอย่างสม่ำเสมอเอาการตัดสินใจเรื่องจังหวะแบบหยุดๆ เริ่มๆ ออกไปจากมือนักลงทุน
“ลงเงินก้อนหรือทำ SIP?” ที่จริงคือคำถามสองข้อ และคำแนะนำส่วนใหญ่มักปนสองข้อนี้เข้าด้วยกัน ข้อแรกใช้เมื่อคุณมีเงินก้อนที่จะลงทุนอยู่แล้ว เช่น โบนัส มรดก เงินฝากที่ครบกำหนด หรือเงินจากการขายคอนโด และต้องตัดสินใจว่าจะลงทั้งหมดทีเดียว หรือทยอยลงในช่วงหลายเดือน ข้อที่สองคือจะลงทุนเงินที่ยังหามาไม่ได้อย่างไร คือจำนวนเงินคงที่จากเงินเดือนแต่ละเดือน ซึ่งมักก็คือ SIP (systematic investment plan) หรือการลงทุนยอดเท่ากันทุกเดือน คล้าย DCA หลักฐานตอบสองข้อนี้ต่างกันมาก
68%1
ของช่วงหนึ่งปีแบบเลื่อนต่อเนื่องที่เงินก้อนชนะการแบ่งลงสามเดือน (MSCI World, 1976–2022)
2.2%1
ความมั่งคั่งที่มากกว่าหลังหนึ่งปีที่ค่ามัธยฐาน สำหรับพอร์ตที่เป็นหุ้นทั้งหมด จากการลงทุนทีเดียว
69%1
ของช่วงเวลาที่การทยอยลงยังชนะการปล่อยเงินไว้เป็นเงินสด
1.2 จุด2
ต่อปี คือส่วนต่างระหว่างผลตอบแทนของกองทุนสหรัฐฯ กับผลตอบแทนที่เงินโดยเฉลี่ยที่ลงในกองทุนเหล่านั้นได้จริง ในช่วงสิบปีถึงปี 2024
เมื่อมีเงินก้อนในมือ ลงทุนทีเดียวมักชนะ
ในปี 2023 Vanguard เปรียบเทียบสองวิธีนี้โดยใช้หุ้นทั่วโลกตั้งแต่ปี 1976 ถึง 2022 การลงเงินก้อนทันทีชนะการแบ่งเป็นสามส่วนลงทุนเดือนละส่วนใน 68% ของช่วงหนึ่งปีแบบเลื่อนต่อเนื่อง การแบ่งลงยังชนะการถือเงินสดทั้งหมดไว้ 69% ของครั้ง และการลงทุนทีเดียวชนะเงินสด 70% ของครั้ง1 เหตุผลก็ชัดเจน ในช่วงปี 1976–2022 หุ้นสหรัฐฯ ชนะเงินสดใน 76% ของช่วงเวลา และตราสารหนี้สหรัฐฯ ชนะใน 68% ทุกเดือนที่เงินรออยู่จึงมักเป็นเดือนที่เสียผลตอบแทนไป1
ยิ่งทยอยลงนาน การลงทุนทีเดียวก็ยิ่งชนะบ่อยขึ้น ในสหรัฐฯ อัตราการชนะเพิ่มจาก 66.4% เมื่อแบ่งลงสามเดือน เป็น 73.7% เมื่อแบ่งลงหกเดือน1 การนับดอกเบี้ยให้เงินสดระหว่างรอช่วยให้ช่องว่างแคบลง แต่ไม่ได้ปิดช่องว่าง เงินก้อนยังชนะ 65% ของครั้งสำหรับพอร์ตที่เป็นหุ้นทั้งหมด1 ผลนี้สอดคล้องกับงานก่อนหน้าของ Vanguard เอง และกับงานวิชาการจำนวนมากที่ได้ข้อสรุปเดียวกัน1
ชนะมากแค่ไหน และหนึ่งในสามของครั้งที่แพ้
ข้อได้เปรียบโดยทั่วไปไม่มาก เริ่มจาก $100,000 พอร์ตที่เป็นหุ้นทั้งหมดที่ค่ามัธยฐานมีมูลค่า $111,940 ในหนึ่งปีต่อมาถ้าลงทุนทีเดียว และ $109,580 ถ้าทยอยลงในสามเดือน มากกว่าราว 2.2% ในพอร์ตผสมหุ้นกับตราสารหนี้สัดส่วน 60/40 มากกว่า 1.8% และในพอร์ตสัดส่วน 40/60 มากกว่า 1.2%1 ยิ่งพอร์ตเป็นหุ้นมากเท่าไร การให้เงินเริ่มทำงานเร็วขึ้นก็ยิ่งได้ประโยชน์มากเท่านั้น
อีกหนึ่งในสามของครั้งก็สำคัญเหมือนกัน และเป็นหนึ่งในสามที่คนจำได้ ที่เปอร์เซ็นไทล์ที่ 5 หรือราวปีที่แย่ที่สุดในทุกยี่สิบปี เงินก้อนในพอร์ตหุ้นทั้งหมดจบที่ $82,947 เทียบกับ $85,906 ของการแบ่งลงสามเดือน1 การลงทุนทีเดียวหมายถึงยอมรับผลลัพธ์ที่กว้างกว่า คือนำบ่อยกว่า แต่บางครั้งตามหลังไกลกว่า ตลาดร่วงหนักทันทีหลังลงเงินก้อนที่เปลี่ยนชีวิตไม่ใช่เรื่องสมมติ หุ้นสหรัฐฯ ขาดทุน 38% เมื่อหักเงินเฟ้อในปี 1931 ปีเดียว3 และความเสียดายจากประสบการณ์แบบนั้นคือสิ่งที่ทำให้หลายคนลังเล
สองเปอร์เซ็นต์สุดท้ายนั้นคือตัวเลขค่ามัธยฐานของ Vanguard เอง ราว 2% สำหรับพอร์ตที่เป็นหุ้นทั้งหมดหลังหนึ่งปี1 ในอินเดีย วิธีที่นิยมในการทยอยลงเงินก้อนคือ STP (systematic transfer plan) หรือการทยอยโอนเงินจาก liquid fund (กองทุนตลาดเงินของอินเดีย) หรือกองทุนตราสารหนี้เข้ากองทุนหุ้น ซึ่งอย่างน้อยเงินที่รออยู่ก็ได้ผลตอบแทนบ้าง คณิตศาสตร์แบบเดียวกันก็ใช้ได้ที่นี่ ยิ่งโอนนาน โดยเฉลี่ยก็ยิ่งเสียผลตอบแทนไปมาก
SIP จากเงินเดือนเป็นการตัดสินใจอีกแบบ
Vanguard แยกความหมายสองแบบของการถัวเฉลี่ยต้นทุนออกจากกันอย่างระมัดระวัง งานศึกษาของ Vanguard ว่าด้วยเงินที่มีอยู่แล้ว ไม่ใช่การลงทุนจำนวนคงที่จากเงินเดือนแต่ละงวด1 ความต่างนี้คือหัวใจของคำถามเรื่อง SIP ถ้าเงินออมของคุณเข้ามาเป็นรายเดือน SIP รายเดือนก็ไม่ได้กักเงินไว้ แต่คือการลงทุนเงินแต่ละงวดทันทีที่เงินนั้นมีอยู่ ในภาษาของงานศึกษานี้ SIP จากเงินเดือนจึงใกล้กับกลยุทธ์ลงเงินก้อนมากกว่า คือเงินที่ลงทุนทันทีที่มี ปีละสิบสองครั้ง
ทางเลือกที่แท้จริงของ SIP จากเงินเดือนจึงไม่ใช่เงินก้อน แต่คือการเก็บเงินไว้ในบัญชีธนาคาร แล้วค่อยลงทุนทีหลังเมื่อตลาดดูเหมาะ และตรงนี้เองที่หลักฐานกลับมาไม่เป็นผลดีต่อนักลงทุน
“การถัวเฉลี่ยต้นทุน” ทำอะไรได้ และทำอะไรไม่ได้
เงินจำนวนคงที่ซื้อหน่วยลงทุนได้มากขึ้นเมื่อราคาต่ำ และได้น้อยลงเมื่อราคาสูง ลงทุนเดือนละ 1,000 ที่ราคาต่อหน่วย 100 แล้ว 50 แล้ว 100 คุณจะได้ 10 หน่วย 20 หน่วย และ 10 หน่วย รวม 40 หน่วยด้วยเงิน 3,000 ต้นทุนเฉลี่ยหน่วยละ 75 ต่ำกว่าราคาเฉลี่ยที่ราว 83 นี่คือคณิตศาสตร์จริง และเป็นเหตุผลที่ตลาดขาลงดูน่ากลัวน้อยลงสำหรับคนที่มี SIP เดินอยู่ ในตลาดที่ย่อแล้วฟื้นแบบนี้ คนที่ซื้อรายเดือนจบด้วยผลที่ดีกว่า คือ 40 หน่วยมูลค่า 4,000 เทียบกับ 30 หน่วยมูลค่า 3,000 ของคนที่ลงเงินทั้ง 3,000 ตั้งแต่ต้น แต่ในตลาดที่ขึ้นอย่างเดียว ลำดับจะกลับกัน และเพราะตลาดขึ้นบ่อยกว่าลง เงินที่ลงก่อนจึงมักได้ผลดีกว่า การถัวเฉลี่ยเป็นวิธีซื้อ ไม่ใช่แหล่งผลตอบแทนส่วนเพิ่มที่พึ่งได้
การจับจังหวะตลาด: ช่องว่างที่นักลงทุนต้องจ่าย
งานศึกษา Mind the Gap ประจำปีของ Morningstar เปรียบเทียบผลตอบแทนที่กองทุนทำได้ กับผลตอบแทนที่เงินโดยเฉลี่ยที่ลงในกองทุนเหล่านั้นได้รับจริง ซึ่งขึ้นอยู่กับว่านักลงทุนซื้อและขายเมื่อไร ในช่วงสิบปีถึงเดือนธันวาคม 2024 เงินโดยเฉลี่ยที่ลงในกองทุนสหรัฐฯ ได้ผลตอบแทน 7.0% ต่อปี เทียบกับ 8.2% ของตัวกองทุนเอง เป็นช่องว่างราว 1.2 จุดเปอร์เซ็นต์ หรือราว 15% ของผลตอบแทนกองทุน ซึ่ง Morningstar ระบุว่ามาจากจังหวะและขนาดการซื้อขายของนักลงทุน2 นักลงทุนในกองทุนผสม คือกองทุนแบบครบในกองเดียว เช่น กองทุน target-date (กองทุนที่ปรับสัดส่วนตามปีเป้าหมาย) ซึ่งมักถือผ่านรายการกองทุนให้เลือกในบัญชีออมเพื่อวัยหยุดทำงานของนายจ้าง ได้ผลตอบแทนเกือบ 97% ของกองทุน คือผลตอบแทนถ่วงน้ำหนักตามเงิน (dollar-weighted) 6.3% ต่อปี เทียบกับ 6.5% ของกองทุน2 ตัววัดนี้มีคนวิจารณ์ งานศึกษาปี 2026 ใน Financial Analysts Journal ที่ใช้ข้อมูลชุดเดียวกันปี 2015–2024 ประเมินต้นทุนของการจับจังหวะผิดไว้เพียงราว 0.1 จุดเปอร์เซ็นต์ต่อปี4 ทั้งสองฝ่ายเห็นตรงกันเรื่องทิศทาง แต่เห็นต่างเรื่องขนาด
ข้อมูลระยะยาวบอกว่าทำไมการรอจังหวะที่ใช่จึงมีต้นทุนสูง หลังตลาดถล่มปี 1929 หุ้นสหรัฐฯ ใช้เวลาจนถึงเดือนกุมภาพันธ์ 1945 กว่าจะฟื้น หลังจุดสูงสุดของยุคดอทคอมในเดือนมีนาคม 2000 การร่วงและการฟื้นตัวใช้เวลาเจ็ดปีครึ่ง หลังวิกฤตปี 2008 ใช้เวลาสี่ปี5 ไม่มีใครประกาศจุดต่ำสุดเหล่านั้นล่วงหน้า และนักลงทุนที่รอสัญญาณที่ชัดกว่าอยู่ข้างสนามมักพลาดช่วงแรกของการฟื้นตัวแต่ละครั้ง
เหตุผลด้านพฤติกรรมที่สนับสนุน SIP
หลักฐานที่หนักแน่นที่สุดเรื่องการลงทุนอัตโนมัติมาจากเศรษฐศาสตร์พฤติกรรม ไม่ใช่จากผลตอบแทนของตลาด เมื่อนายจ้างรายใหญ่ในสหรัฐฯ รายหนึ่งเปลี่ยนกองทุน 401(k) (บัญชีออมเพื่อวัยหยุดทำงานผ่านนายจ้างในสหรัฐฯ) ของตัวเองให้สมัครเข้าร่วมอัตโนมัติ สัดส่วนผู้เข้าร่วมเพิ่มขึ้นมาก ทั้งที่เงื่อนไขทางการเงินของกองทุนไม่ได้เปลี่ยนเลย คนก็อยู่กับค่าเริ่มต้นที่ตั้งไว้ ไม่ว่าจะเป็นอะไร6 ความเฉื่อยซึ่งปกติเป็นปัญหา กลับทำงานให้พวกเขา
โครงการ Save More Tomorrow (ออมเพิ่มในวันพรุ่งนี้) ของ Richard Thaler และ Shlomo Benartzi ใช้แรงเดียวกันนี้อย่างตั้งใจ พนักงานตกลงล่วงหน้าว่าจะออมส่วนหนึ่งของเงินเดือนที่ขึ้นในอนาคต ในบริษัทแรกที่นำมาใช้ 78% ของคนที่ได้รับข้อเสนอเข้าร่วม 80% ยังอยู่ในโครงการหลังการขึ้นเงินเดือนครั้งที่สี่ และอัตราการออมเฉลี่ยเพิ่มจาก 3.5% เป็น 13.6% ในช่วง 40 เดือน7
SIP คือการออกแบบแบบเดียวกันในระดับครัวเรือน ทำให้การลงทุนกลายเป็นค่าเริ่มต้น และทำให้การหยุดเป็นสิ่งที่ต้องลงแรง SIP ยังตัดสิ่งยั่วใจรายเดือนที่จะตัดสินตลาด คือการซื้อขายแบบหยุดๆ เริ่มๆ ที่ Mind the Gap เชื่อมโยงกับช่องว่างที่กว้างขึ้นระหว่างผลตอบแทนของกองทุนกับของนักลงทุน สิ่งที่ต้องแลกคือ SIP ซื้อต่อไประหว่างที่ตลาดร่วง ซึ่งเป็นจุดประสงค์ของมัน แต่ก็อึดอัดใจ และยอด SIP ที่ตั้งไว้หลายปีก่อนโดยไม่เคยเพิ่ม จะค่อยๆ ตามหลังเงินเดือนที่โตขึ้นโดยไม่รู้ตัว
สรุปรวม
- เงินที่มีอยู่แล้วและจะยังไม่ใช้อีกหลายปี หลักฐานเอนไปทางการลงทุนทีเดียว ในสัดส่วนสินทรัพย์ที่คุณจะถืออยู่แล้ว
- ถ้าตลาดร่วงทันทีหลังลงทุนจะทำให้คุณทิ้งแผน ให้ทยอยลงในช่วงไม่กี่เดือน ในอินเดียทำผ่าน STP และยอมรับว่าวิธีนี้มักมีต้นทุนอยู่บ้าง
- เงินที่คุณจะหามาได้ ลงทุนเมื่อเงินเข้า ด้วย SIP หรือคำสั่งโอนเงินอัตโนมัติ และเพิ่มยอดเมื่อเงินเดือนขึ้น
- เงินที่ต้องใช้ภายในไม่กี่ปีเสี่ยงต่อตลาดร่วงไม่ว่าจะลงทุนด้วยวิธีไหน ซึ่งเป็นเหตุผลที่เงินระยะสั้นมักไม่อยู่ในหุ้นเลย
นี่คือข้อมูลว่างานวิจัยพบอะไร ไม่ใช่คำแนะนำทางการเงินหรือภาษี ทางเลือกที่เหมาะกับเงินก้อนหนึ่งๆ ขึ้นอยู่กับแผนของคุณ เงินออมอื่นของคุณ และคุณจะรับมือกับตลาดร่วงอย่างไร ส่วนทำไมลำดับของผลตอบแทนจึงสำคัญที่สุดช่วงก่อนและหลังหยุดทำงาน ดูได้ที่ ความเสี่ยงจากลำดับผลตอบแทน