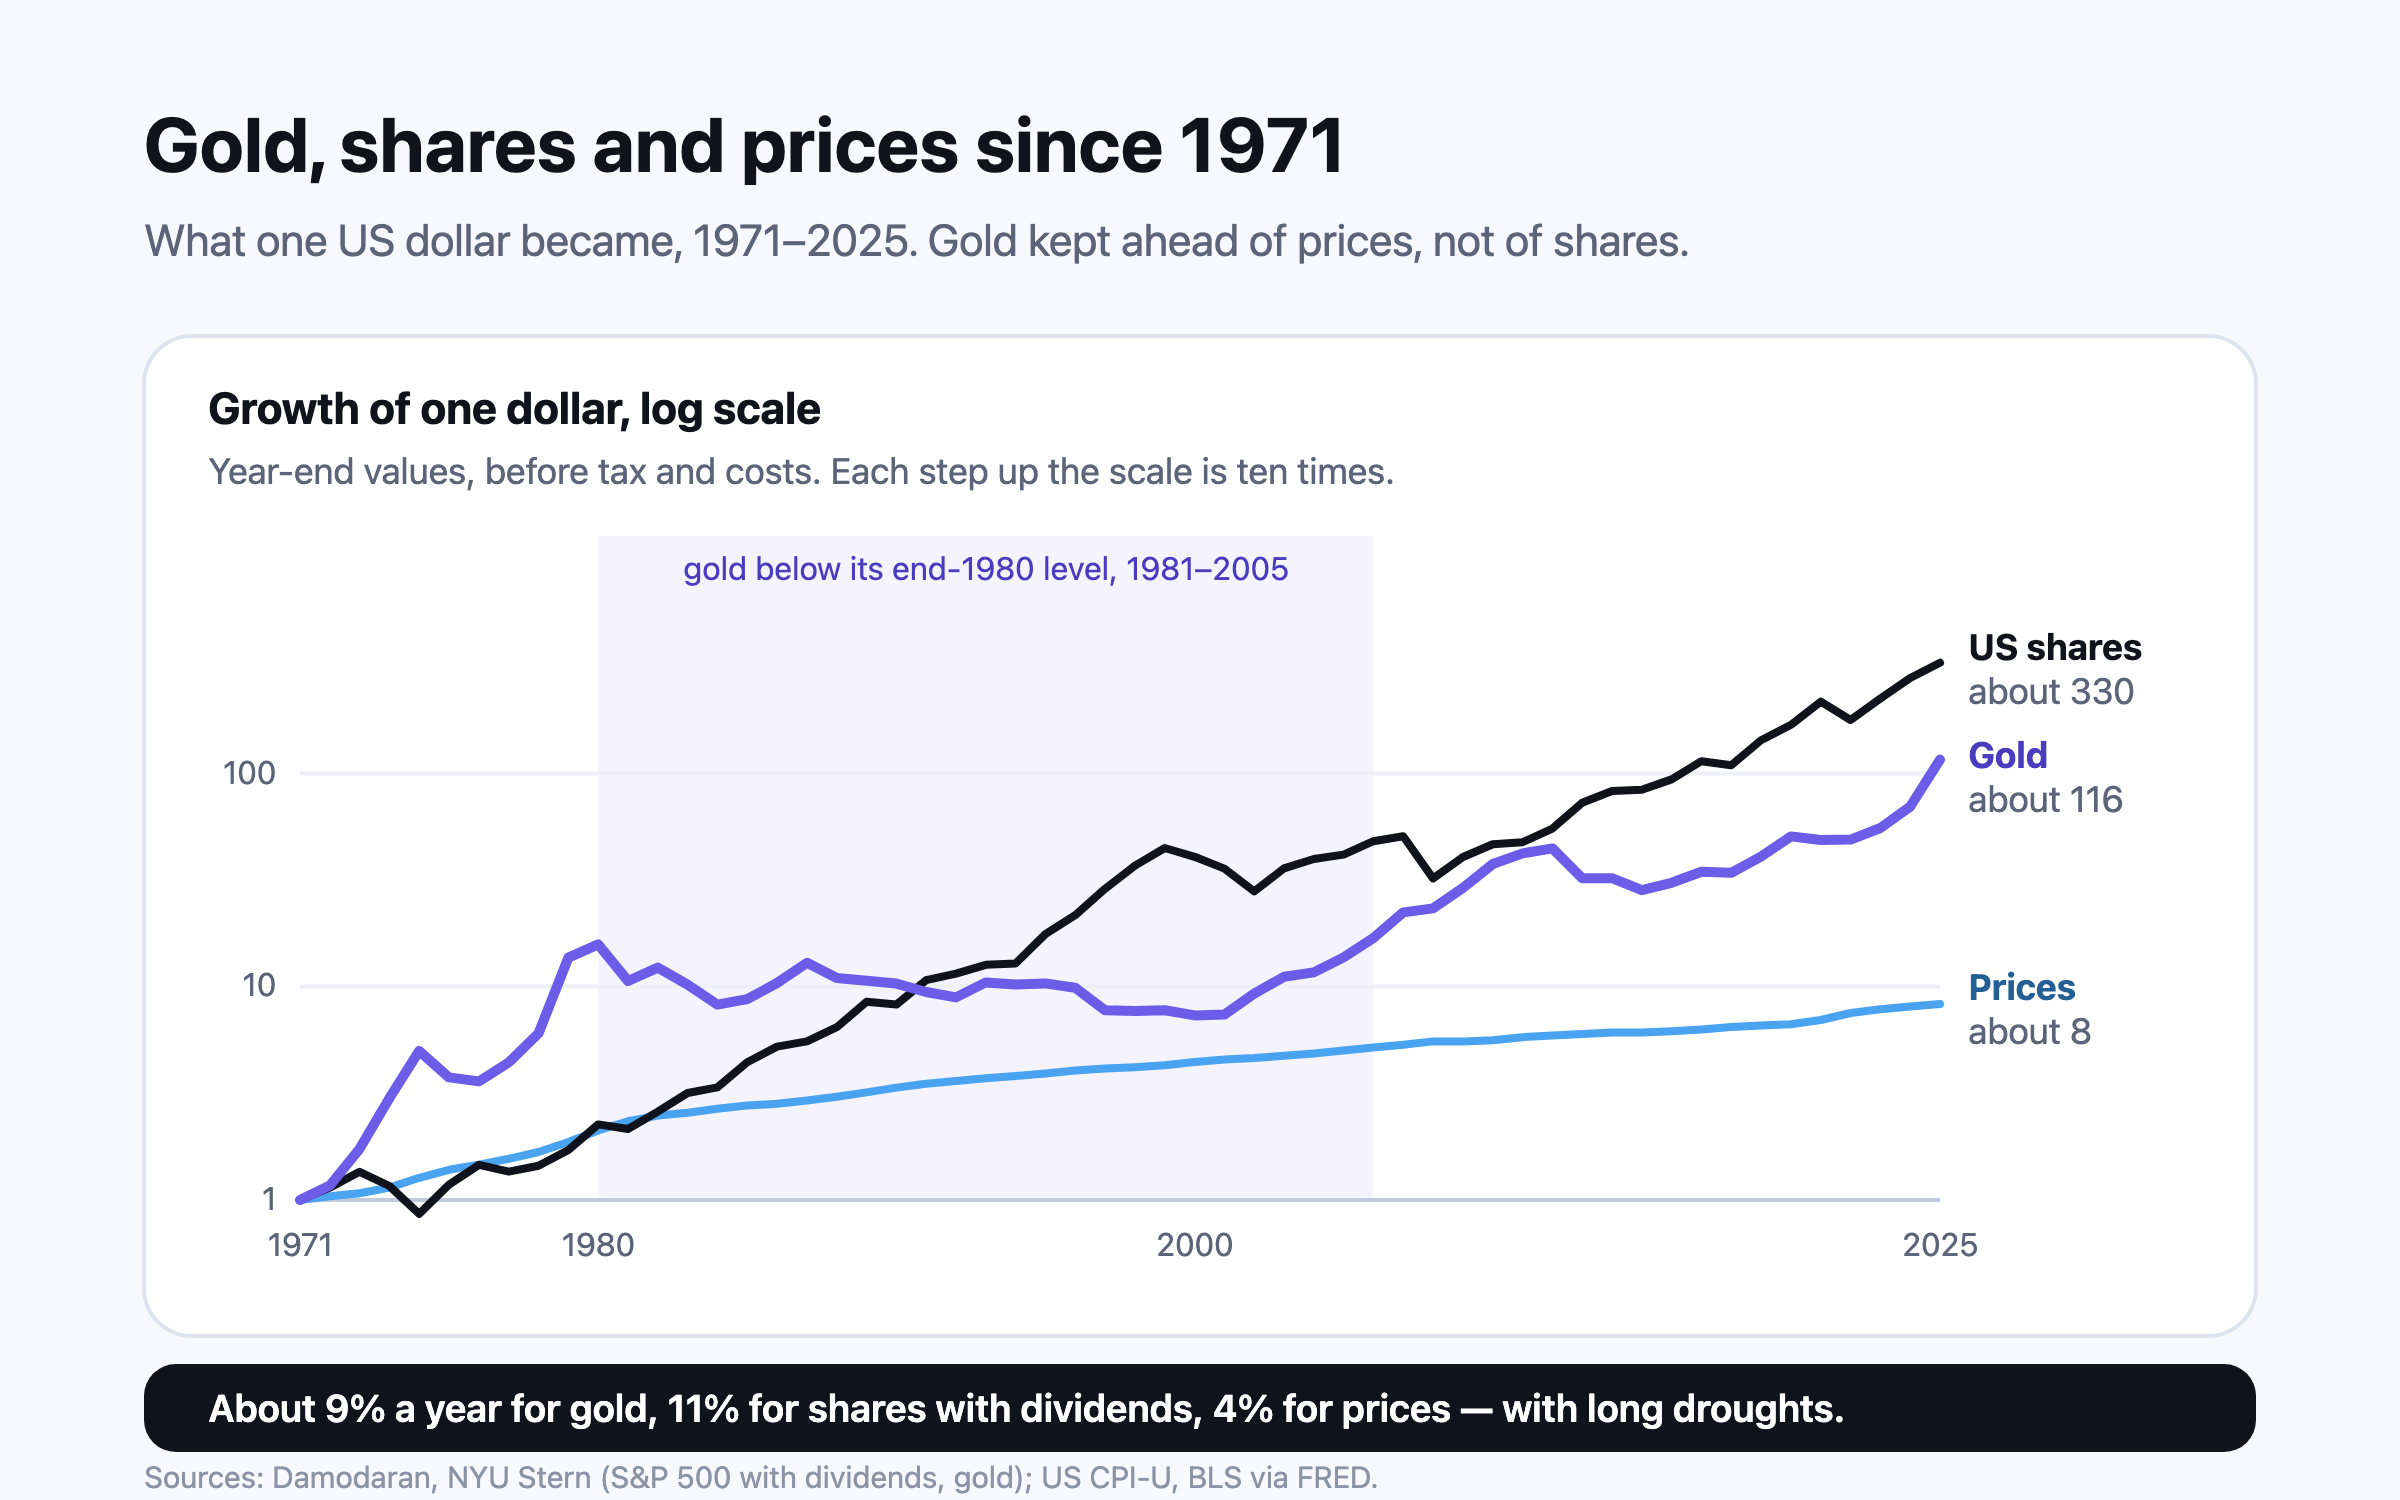
ตั้งแต่ปี 1971 ถึง 2025 ทองคำให้ผลตอบแทนราว 9.0% ต่อปีในสกุลดอลลาร์ เทียบกับ 11.1% ของหุ้นสหรัฐฯ รวมเงินปันผล และเงินเฟ้อ 3.9% ค่าเฉลี่ยนี้ซ่อนช่วงแห้งแล้งยาวสองช่วงไว้ ทองคำร่วงราว 70% จากจุดสูงสุดปี 1980 ลงไปถึงจุดต่ำสุดปี 1999 และกว่าจะผ่านจุดสูงสุดนั้นได้หลังหักเงินเฟ้อก็ปี 2025 สำหรับครัวเรือนอินเดีย ค่าเงินรูปีที่อ่อนลงช่วยบรรเทาช่วงตกต่ำ และบทบาทที่แท้จริงของทองคือตัวกระจายความเสี่ยงซึ่งที่ผ่านมามักขึ้นเมื่อหุ้นลง ไม่ใช่เครื่องยนต์สร้างการเติบโต
วันที่ 15 สิงหาคม 1971 ประธานาธิบดีนิกสันปิด “หน้าต่างทองคำ” ยุติการแลกดอลลาร์เป็นทองคำที่ราคาทางการ $35 ต่อออนซ์ ซึ่งเป็นหลักยึดของระบบ Bretton Woods1 นับจากนั้นทองคำก็มีราคาตลาด และราคาครึ่งศตวรรษนั้นยาวพอจะตอบคำถามที่ครอบครัวถามบ่อยที่สุดเรื่องทองได้แล้ว คือทองคำเป็นการลงทุนระยะยาวที่ดีไหม ข้อมูลบอกว่าทองคำเป็นที่เก็บมูลค่าที่พอใช้ได้ สร้างความมั่งคั่งได้น้อยกว่าหุ้น และเป็นคู่หูที่ดีผิดปกติของหุ้นในยามวิกฤต แต่ก็มีช่วงยาวมากที่ขาดทุน
ทองคำ หุ้น และเงินเฟ้อตั้งแต่ปี 1971
9.0% ต่อปี2
ทองคำในสกุลดอลลาร์สหรัฐ ปี 1971–2025 ราคา ณ สิ้นปี
11.1% ต่อปี2
หุ้นสหรัฐฯ (S&P 500) รวมเงินปันผลที่นำไปลงทุนต่อ ปี 1971–2025
3.9% ต่อปี3
ราคาผู้บริโภคสหรัฐฯ ค่าเฉลี่ยรายปี ปี 1970–2025
$3,4314
ราคาทองคำเฉลี่ยต่อออนซ์ในปี 2025 เพิ่มขึ้นจาก $35 ในปี 1971
หลังหักเงินเฟ้อ ทองคำได้ราว 4.9% ต่อปี และหุ้นได้ 6.9%2,3 World Gold Council (สภาทองคำโลก) ซึ่งเป็นองค์กรที่ส่งเสริมทองคำ ได้ตัวเลขพาดหัวใกล้เคียงกันจากข้อมูลของตัวเอง คือราว 8% ต่อปีในสกุลดอลลาร์ตั้งแต่ปี 1971 ใกล้เคียงกับหุ้น และสูงกว่าตราสารหนี้และเงินเฟ้อ5 ตัวเลขนั้นเผยแพร่ก่อนปี 2025 ซึ่งเป็นปีที่ทองคำขึ้น 66%2 และทำสถิติสูงสุดใหม่ 53 ครั้ง4 เป็นเครื่องเตือนว่าค่าเฉลี่ยระยะยาวของทองคำขึ้นอยู่กับว่าช่วงเวลาที่ดูจบตรงไหนเป็นอย่างมาก
ค่าเฉลี่ยซ่อนช่วงแห้งแล้งไว้สองช่วง
ทองคำขึ้นไปถึง $850 ต่อออนซ์เมื่อวันที่ 21 มกราคม 1980 และร่วงลงเหลือ $252.80 เมื่อวันที่ 20 กรกฎาคม 1999 ลดลงราว 70% ในสิบเก้าปี ก่อนนับเงินเฟ้อ6 เมื่อดูราคาสิ้นปี ทองคำไม่เคยปิดปีสูงกว่าระดับสิ้นปี 1980 เลยจนถึงปี 20062 ถ้าหักเงินเฟ้อ การรอยิ่งนานกว่านั้นมาก ตามการคำนวณของ Barron’s จุดสูงสุดปี 1980 เทียบเท่าราว $3,499 ในค่าเงินปี 2025 และทองคำเพิ่งผ่านระดับนั้นในเดือนกันยายน 2025 ที่ราว $3,6567 คนที่ซื้อตอนจุดสูงสุดต้องรอราว 45 ปีกว่าจะเท่าทุนหลังหักเงินเฟ้อ
งานศึกษา “The Golden Dilemma” ของ Claude Erb และ Campbell Harvey อธิบายว่าทำไมช่วงแห้งแล้งแบบนี้มักตามหลังช่วงบูม ทั้งคู่พบว่าทองคำป้องกันเงินเฟ้อได้จริงก็ต่อเมื่อดูในระยะยาวมาก ซึ่งพวกเขาเสนอว่าเป็นระดับหลายศตวรรษ และพึ่งพาไม่ได้ในช่วงหลายปีหรือหลายทศวรรษที่มีความหมายต่อครัวเรือน ทั้งคู่ยังพบว่าราคาทองคำหลังหักเงินเฟ้อมีแนวโน้มกลับเข้าหาค่าเฉลี่ยระยะยาว ช่วงที่ราคาหลังหักเงินเฟ้อสูงผิดปกติจึงมักตามมาด้วยผลตอบแทนต่ำกว่าค่าเฉลี่ย8 งานชิ้นนี้ซึ่งเขียนไม่นานหลังจุดสูงสุดปี 2011 ก็ตามมาด้วยสิ่งนั้นจริงๆ ทองคำร่วง 28% ในปี 2013 และอยู่ต่ำกว่าระดับสิ้นปี 2012 จนถึงปี 20202
ในสกุลรูปี ค่าเงินที่อ่อนลงทำให้เรื่องราวเปลี่ยนไป
ครัวเรือนอินเดียผ่านทศวรรษเดียวกันมาแบบต่างกันมาก เพราะเงินรูปีอ่อนค่าเทียบกับดอลลาร์ ในข้อมูลของธนาคารกลางอินเดีย (RBI) ราคาทองคำในมุมไบเฉลี่ย ₹1,522 ต่อ 10 กรัมในปี 1980-81 และ ₹4,394 ในปี 1999-2000 สูงขึ้นเกือบสามเท่า ทั้งที่ราคาดอลลาร์ในลอนดอนลดลงราวครึ่งหนึ่งในช่วงเดียวกัน จาก $585 เหลือ $280 ต่อออนซ์9 พอถึงปี 2020-21 ราคาในมุมไบอยู่ที่ ₹48,723 ราว 32 เท่าของระดับปี 1980-81 หรือราว 9.1% ต่อปีตลอด 40 ปี9
เบาะรองรับจากค่าเงินรูปีนี้มีอยู่จริง แต่เป็นผลของค่าเงิน ไม่ใช่คุณสมบัติของทองคำ คือสิ่งที่สินทรัพย์สกุลดอลลาร์ทุกชนิดให้กับคนที่ออมเป็นรูปีขณะที่รูปีอ่อนค่า หุ้นอินเดียก็มีสถิติของตัวเอง NSE (ตลาดหลักทรัพย์แห่งชาติอินเดีย) รายงานว่าดัชนี Nifty 50 Total Return ให้ผลตอบแทนทบต้น 12.12% ต่อปีนับจากวันฐานในเดือนพฤศจิกายน 1995 ถึงสิ้นเดือนกันยายน 2026 ซึ่งรวมการร่วง 12.61% ในปี 2026 จนถึงตอนนี้10 ช่วงเวลาต่างกัน จึงไม่ใช่การเทียบแบบตรงตัว ในยี่สิบปีจากปี 2000-01 ถึง 2020-21 ข้อมูลทองคำของ RBI เพิ่มขึ้นราว 12.7% ต่อปี9 ส่วนใหญ่แล้ว การเปรียบเทียบระหว่างทองคำกับหุ้นตัดสินกันที่วันเริ่มและวันจบ
ทองคำในครัวเรือนอินเดีย
สูงสุด 25,000 ตัน11
ทองคำที่คาดว่าครัวเรือนอินเดียถืออยู่
430.5 ตัน12
ความต้องการเครื่องประดับทองในอินเดียปี 2025 ลดลง 24%
280.4 ตัน13
ความต้องการทองคำแท่งและเหรียญในอินเดียปี 2025 สูงสุดนับตั้งแต่ปี 2013
3%14
GST ของเครื่องประดับ คิดจากมูลค่าทั้งหมดรวมค่ากำเหน็จ
World Gold Council ประมาณว่าครัวเรือนอินเดียถือทองคำได้ถึง 25,000 ตัน จำนวนมากในนั้นเป็นเครื่องประดับที่ส่งต่อกันมาหลายรุ่น11 พฤติกรรมกำลังเปลี่ยน ในปี 2025 ความต้องการเครื่องประดับในอินเดียลดลง 24% เหลือ 430.5 ตัน ขณะที่ความต้องการทองคำแท่งและเหรียญเพิ่มขึ้น 17% เป็น 280.4 ตัน12,13 และ ETF ทองคำของอินเดียมีเงินไหลเข้าสุทธิ 38 ตัน13
เครื่องประดับ เหรียญ ETF และ Sovereign Gold Bond เทียบกัน
- เครื่องประดับ คุณจ่ายค่าเนื้อทอง ค่ากำเหน็จที่ร้านทองกำหนดเองและไม่มีการควบคุม และ GST 3% จากมูลค่าทั้งหมด ซึ่งรวมค่ากำเหน็จด้วยไม่ว่าจะแสดงแยกหรือไม่14 การขายมักได้คืนแค่มูลค่าเนื้อทอง ค่ากำเหน็จและภาษีจึงเป็นต้นทุน ไม่ใช่การลงทุน คุณค่าที่แท้จริงของเครื่องประดับต่อครอบครัวมักไม่ใช่เรื่องเงินเลย
- เหรียญและทองคำแท่ง ใกล้ราคาเนื้อทองมากกว่า มี GST 3% ตอนซื้อเหมือนกัน14 บวกกับเรื่องที่เก็บรักษาและคำถามเรื่องความบริสุทธิ์ตอนขาย
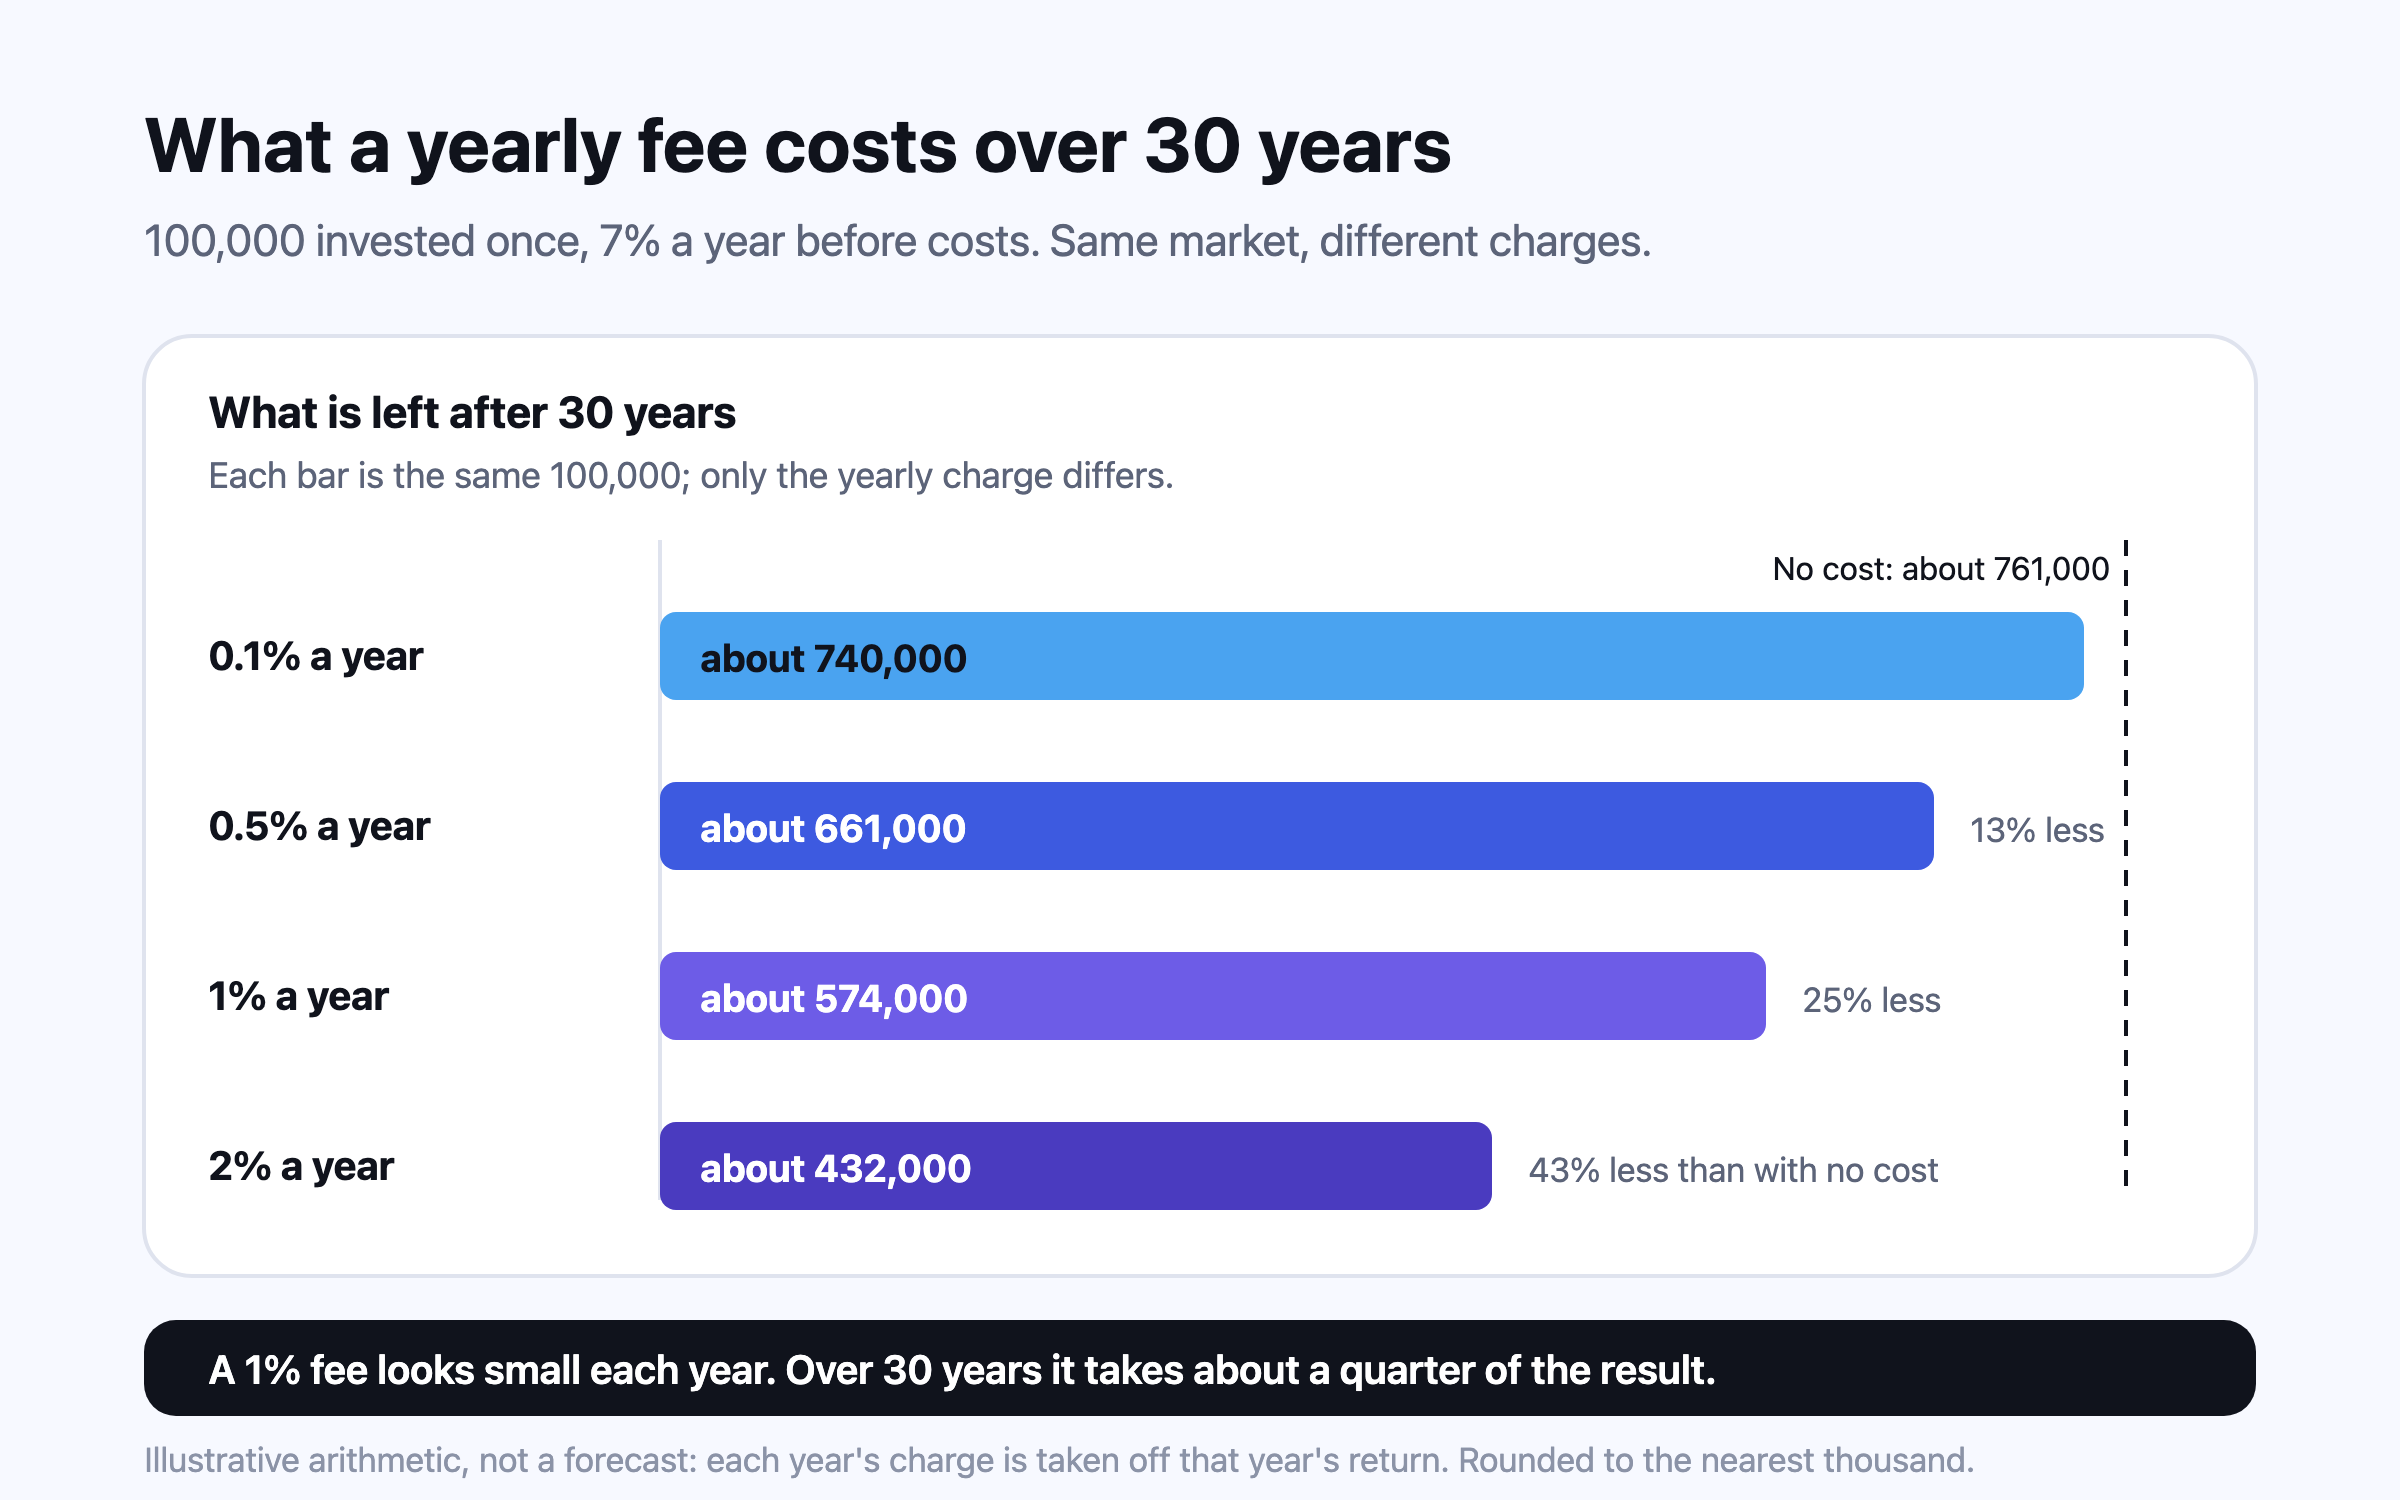
- ETF ทองคำและกองทุนทองคำ หน่วยลงทุนที่ซื้อขายในตลาดและมีทองคำหนุนหลัง ซื้อขายที่ราคาตลาด มีอัตราค่าใช้จ่ายรายปีที่หักอยู่ในราคา และไม่มีค่ากำเหน็จหรือปัญหาเรื่องที่เก็บ ส่วนค่าธรรมเนียมรายปีกินเงินไปเท่าไรในหลายทศวรรษ ดู ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี
- Sovereign Gold Bond ออกโดย RBI ในนามรัฐบาลอินเดีย ราคาอิงราคาทองคำ จ่ายดอกเบี้ย 2.50% ต่อปีจากเงินที่ลงทุนครั้งแรก อายุแปดปีโดยไถ่ถอนก่อนได้หลังปีที่ห้า และกำไรจากการไถ่ถอนได้รับยกเว้นภาษีสำหรับบุคคล15 ไม่มีการออกชุดใหม่ตั้งแต่เดือนกุมภาพันธ์ 2024 และรัฐบาลระบุว่าจะไม่ทำโครงการนี้ต่อ เพราะราคาทองที่สูงขึ้นทำให้การไถ่ถอนเป็นภาระต้นทุนของรัฐ พันธบัตรที่มีอยู่ซื้อขายใน NSE และ BSE16
หน้าที่ที่แท้จริงของทองคำ: ตัวกระจายความเสี่ยง
เหตุผลที่หนักแน่นที่สุดในการถือทองคำส่วนหนึ่งไม่ใช่ผลตอบแทนเฉลี่ย แต่เป็นจังหวะเวลา การวิเคราะห์ของ World Gold Council พบว่าความสัมพันธ์เชิงลบระหว่างทองคำกับหุ้นแรงขึ้นเมื่อหุ้นถูกเทขาย ทองคำขึ้น 21% ในสกุลดอลลาร์ตั้งแต่ธันวาคม 2007 ถึงกุมภาพันธ์ 2009 และผลตอบแทนยังเป็นบวกตลอดช่วงตลาดหุ้นร่วงในปี 2020 และ 202217 ในข้อมูลรายปี หุ้นสหรัฐฯ ร่วง 36.55% ในปี 2008 ขณะที่ทองคำขึ้น 4.32% และในปี 1974 หุ้นร่วง 25.90% ขณะที่ทองคำขึ้น 66.15%2
ทองคำไม่ได้ป้องกันได้ทุกวิกฤต ในปี 2000 ทั้งหุ้นและทองคำต่างลดลง2 และทองคำไม่ให้รายได้ ผลตอบแทนระยะยาวจึงขึ้นอยู่กับว่าจะมีคนยอมจ่ายแพงกว่าในภายหลังเท่านั้น การอ่านอย่างสมดุลคือ การถือทองคำในสัดส่วนพอประมาณอาจช่วยบรรเทาปีที่แย่ที่สุดของพอร์ตหุ้น ขณะที่การถือในสัดส่วนสูงจะทำให้ครอบครัวต้องเจอช่วงแห้งแล้งหลายทศวรรษของทองคำเอง จะถือหรือไม่และถือเท่าไรเป็นการตัดสินใจของแต่ละครอบครัว นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมาย ส่วนเหตุผลที่กว้างกว่าของการกระจายเงินไปหลายตลาด ดู การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน
ทองคำอยู่ตรงไหนในแผนของคุณ
ข้อจำกัดหนึ่งที่ต้องบอกตรงๆ FIRE แพลนเนอร์ (วางแผนอิสรภาพทางการเงินแบบ FIRE) ให้เงินก้อนทั้งหมดของคุณเติบโตด้วยผลตอบแทนในสมมติฐานของคุณ ไม่ได้แยกอัตราของทองคำออกมา ถ้าเงินออมของคุณเป็นทองคำในสัดส่วนสูง การเลือกผลตอบแทนนั้นโดยคำนึงถึงประวัติของทองก็เป็นส่วนหนึ่งของการตั้งแผน (สร้างแผนของคุณ)