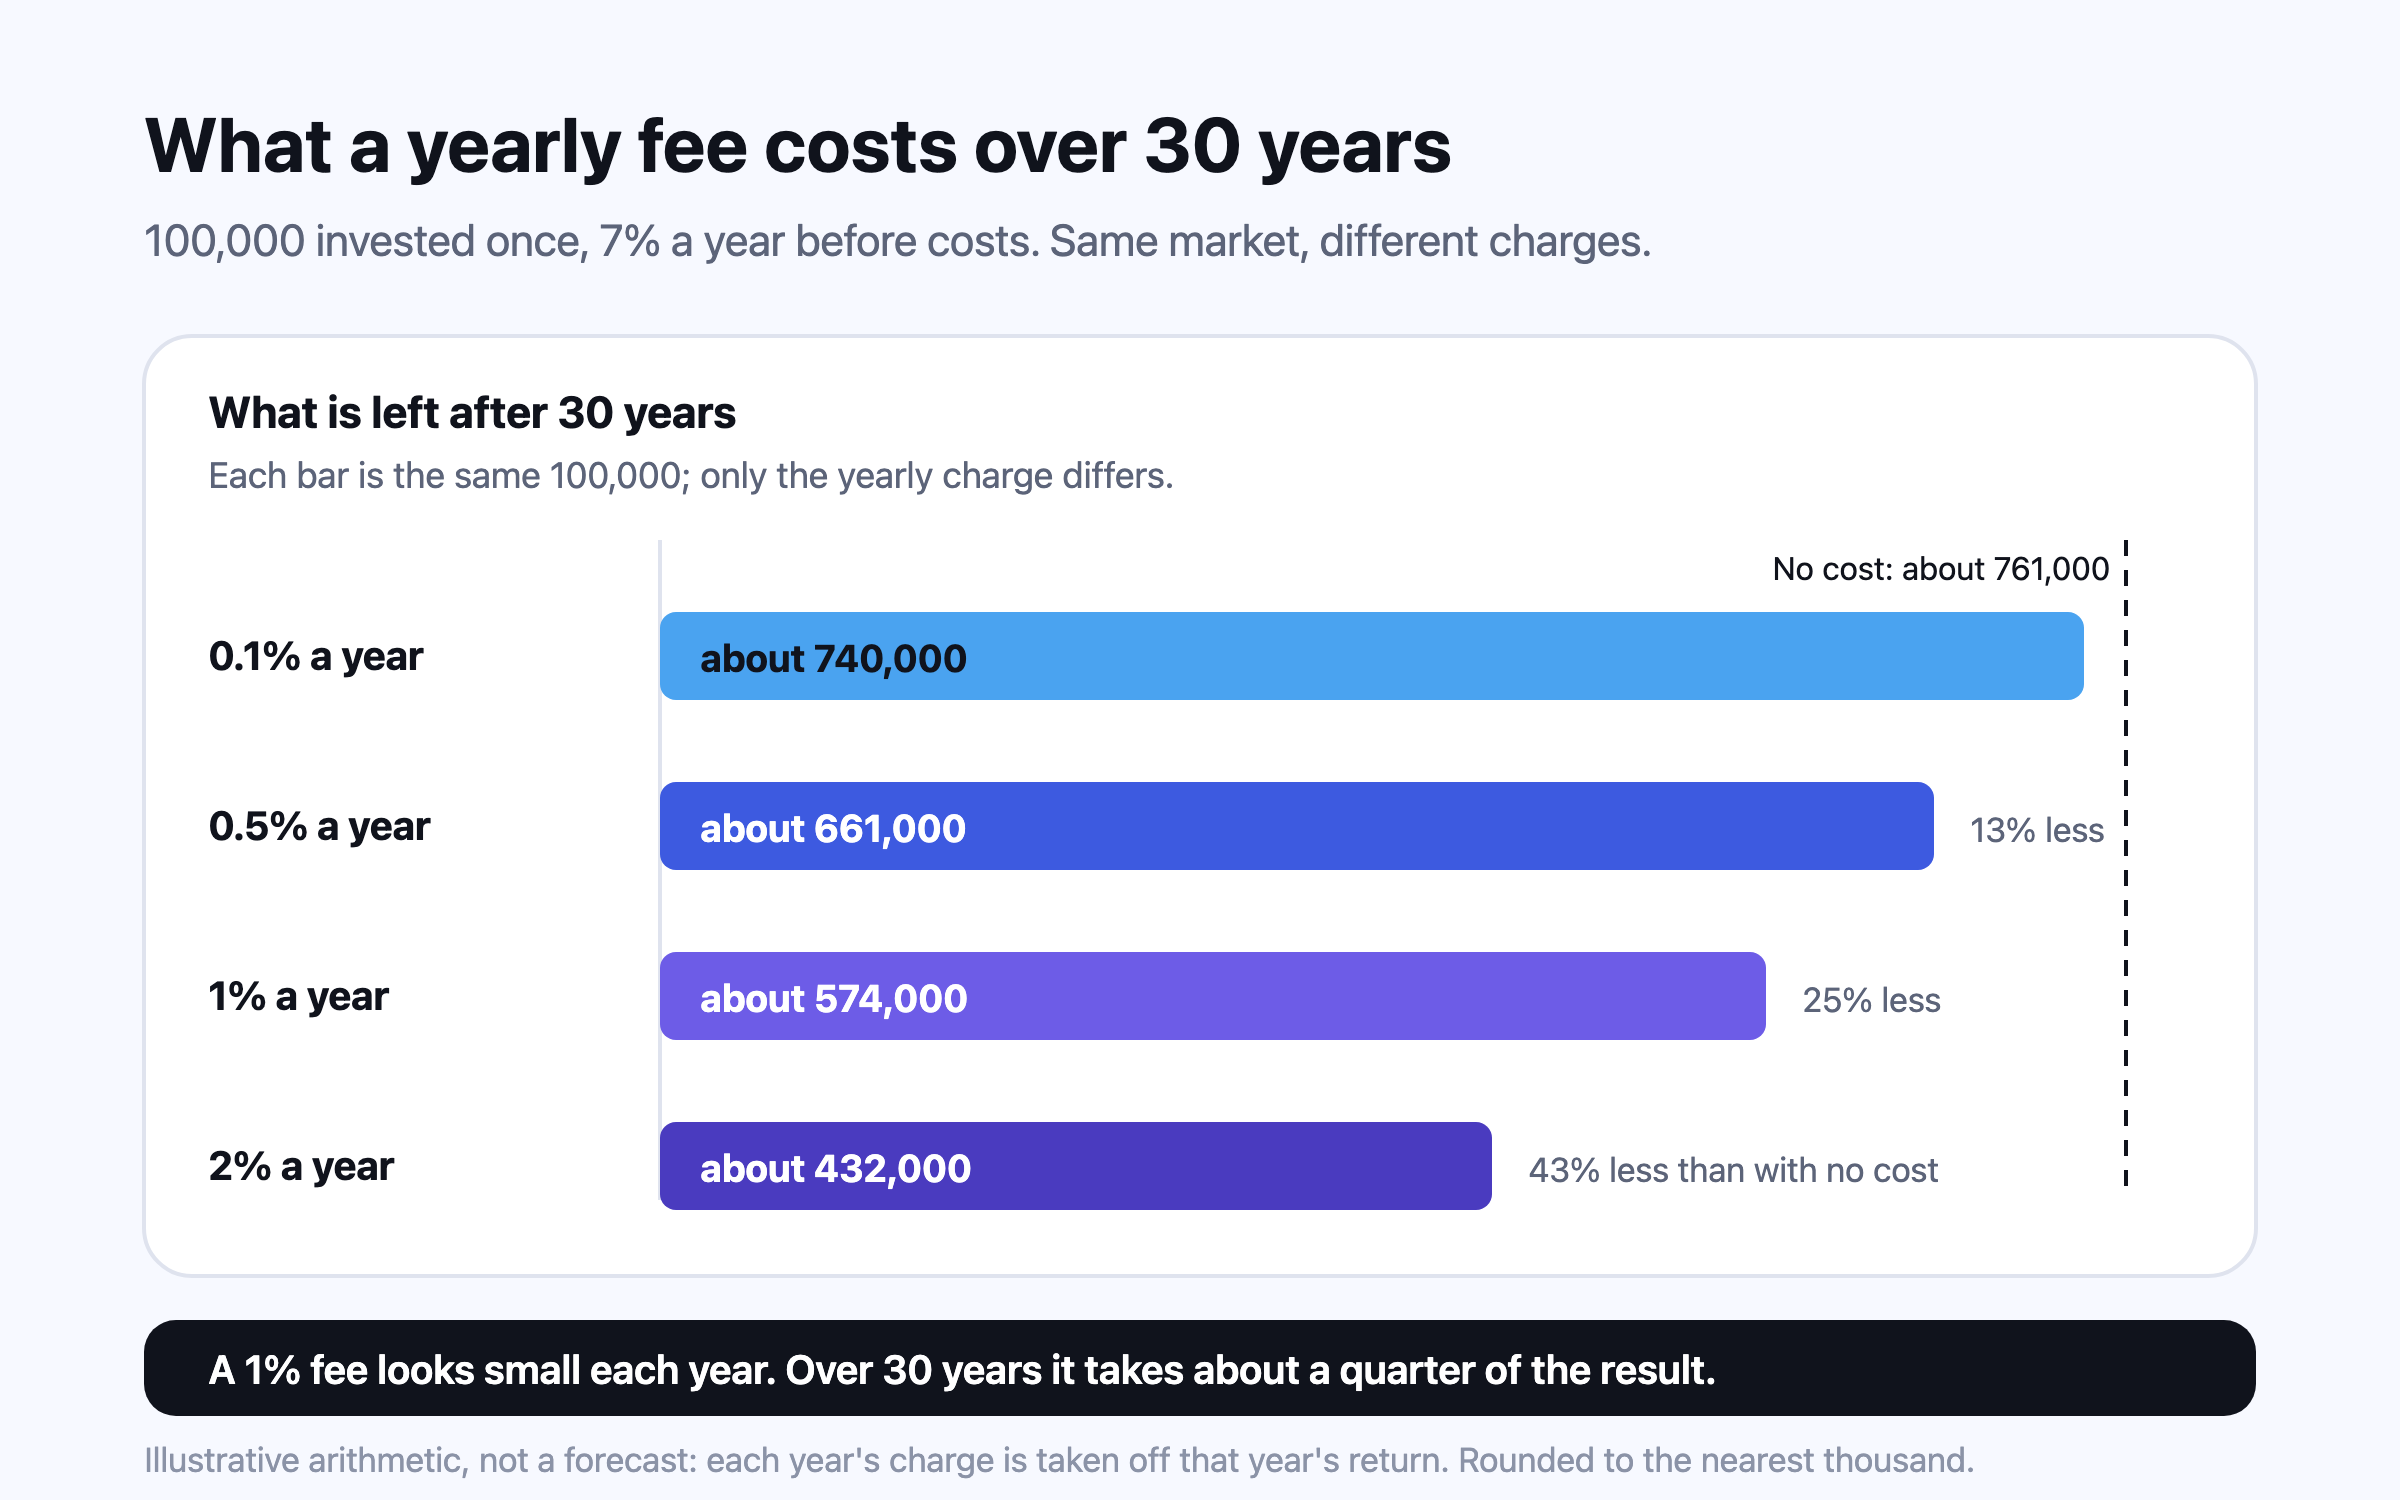
ค่าธรรมเนียมถูกเก็บทุกปีจากยอดเงินทั้งหมด จึงทบต้นสวนทางกับคุณ ที่ผลตอบแทน 7% ต่อปีก่อนหักค่าใช้จ่าย ค่าธรรมเนียม 1% ต่อปีทำให้เงินหลัง 30 ปีน้อยกว่ากรณีไม่มีค่าใช้จ่ายเลยราวหนึ่งในสี่ และ 2% ทำให้น้อยกว่าเกิน 40% ค่าใช้จ่ายของกองทุนลดลงมาก กองทุนหุ้นสหรัฐฯ เฉลี่ย 0.40% ในปี 2025 เทียบกับ 1.04% ในปี 1996 แต่ยังมีค่าแพลตฟอร์มและค่าบริการผู้เชี่ยวชาญซ้อนอยู่ด้านบน และในอินเดีย ชนิดหน่วยลงทุน regular มีค่าคอมมิชชันของตัวแทนขายที่ชนิด direct ไม่มี
ค่าใช้จ่ายในการลงทุนถูกบอกเป็นเปอร์เซ็นต์ต่อปีเล็กๆ และนั่นคือเหตุผลที่มักถูกประเมินต่ำเกินจริง ค่าธรรมเนียมถูกหักทุกปีจาก ยอดเงินทั้งหมด ไม่ใช่จากกำไร และเงินที่ถูกหักไปจะไม่ทบต้นให้คุณอีกเลย ก.ล.ต. สหรัฐฯ (SEC) ยกตัวอย่างเงิน $100,000 ที่เติบโต 4% ต่อปีเป็นเวลา 20 ปี ถ้าค่าธรรมเนียมรายปี 0.25% จะจบที่ราว $208,000 ถ้า 0.50% ราว $198,000 และถ้า 1% ราว $179,0001
คณิตศาสตร์: ค่าธรรมเนียมทบต้นเหมือนผลตอบแทน วิธีที่ง่ายที่สุดในการเห็นภาพคือใช้เงินก้อนเดียว ผลตอบแทนตลาดเดียว แล้วเปลี่ยนเฉพาะค่าธรรมเนียมรายปี ตารางด้านล่างลงทุน 100,000 ครั้งเดียวและปล่อยให้เติบโต 30 ปีที่ผลตอบแทนตลาดคงที่เท่ากันก่อนหักค่าใช้จ่าย ค่าธรรมเนียมของแต่ละปีถูกหักจากผลตอบแทนของปีนั้น และไม่มีอะไรอื่นเปลี่ยน
มีสองเรื่องที่เห็นชัด เรื่องแรก ความเสียหายไม่ได้เป็นสัดส่วนกับค่าธรรมเนียม การเพิ่มค่าธรรมเนียมเป็นสองเท่าจากหนึ่งจุดเป็นสองจุดทำให้เงินหายไปมากกว่าสองเท่า เพราะเงินที่เสียไปในแต่ละปียังเสียการเติบโตในอนาคตของตัวเองไปด้วย เรื่องที่สอง สัดส่วนที่เสียไปขึ้นกับระยะเวลา ไม่ใช่ขนาดพอร์ต ค่าธรรมเนียมเดียวกันกินสัดส่วนเท่ากันทั้งจากยอดเล็กและยอดใหญ่
ถ้าวัดเทียบกับกำไรที่แท้จริงแทนยอดเงิน ค่าธรรมเนียมยิ่งดูใหญ่ขึ้นอีก ตัวอย่างของ ก.ล.ต. สหรัฐฯ เองแสดงว่าช่องว่างระหว่างกองทุน 0.25% กับกองทุน 1% กว้างขึ้นทุกปี จนถึงราว $29,000 จากเงินตั้งต้น $100,000 หลัง 20 ปี1 2
กองทุนเก็บค่าใช้จ่ายเท่าไรในตอนนี้ และลดลงมาแค่ไหน 1.04% → 0.40%3
อัตราค่าใช้จ่ายของกองทุนรวมหุ้นสหรัฐฯ แบบถ่วงน้ำหนักตามขนาดสินทรัพย์ ปี 1996 ถึง 2025
0.05%3
กองทุนรวมดัชนีหุ้นสหรัฐฯ ปี 2025
0.14%3
ETF ดัชนีหุ้นสหรัฐฯ ปี 2025
0.32%4
กองทุนสหรัฐฯ โดยเฉลี่ย ถ่วงน้ำหนักตามขนาดสินทรัพย์ ปี 2025 (0.80% เมื่อสองทศวรรษก่อน)
การศึกษาค่าใช้จ่ายประจำปีของ Investment Company Institute แสดงว่าอัตราค่าใช้จ่ายเฉลี่ยแบบถ่วงน้ำหนักตามขนาดสินทรัพย์ของกองทุนรวมหุ้นสหรัฐฯ ลดลงจาก 1.04% ในปี 1996 เหลือ 0.40% ในปี 2025 และของกองทุนตราสารหนี้ลดจาก 0.84% เหลือ 0.36%3 3
การศึกษาค่าธรรมเนียมปี 2026 ของ Morningstar ระบุว่าค่าใช้จ่ายเฉลี่ยแบบถ่วงน้ำหนักตามขนาดสินทรัพย์ที่นักลงทุนจ่ายในกองทุนสหรัฐฯ อยู่ที่ 0.32% ในปี 2025 ไม่ถึงครึ่งของ 0.80% เมื่อสองทศวรรษก่อน และงานวิจัยก่อนหน้าของ Morningstar พบว่าอัตราค่าใช้จ่ายทำนายผลงานในภายหลังของกองทุนได้ดีกว่าตัวแปรอื่นทุกตัวที่ทดสอบ รวมถึงผลงานในอดีต4 4 กองทุนดัชนีกับกองทุนเชิงรุก: ข้อมูล SPIVA
อินเดีย: เพดานค่าใช้จ่ายของ SEBI และชนิดหน่วยลงทุน direct กับ regular กองทุนรวมอินเดียแจ้ง อัตราค่าใช้จ่ายรวม (TER) ซึ่งหักจากทรัพย์สินของกองทุนทุกวัน จึงรวมอยู่ใน NAV (มูลค่าหน่วยลงทุน) แล้ว SEBI (ก.ล.ต. อินเดีย) กำหนดเพดานตามขนาด ยิ่งกองทุนใหญ่ เพดานยิ่งต่ำ ในเดือนธันวาคม 2025 คณะกรรมการ SEBI อนุมัติกฎกองทุนรวมฉบับใหม่ ซึ่งเปลี่ยนเพดานเป็น อัตราค่าใช้จ่ายพื้นฐาน (base expense ratio) ที่ไม่รวมค่าธรรมเนียมตามกฎหมายอย่าง STT, GST และอากรแสตมป์ ซึ่งตอนนี้เก็บเพิ่มด้านบนตามต้นทุนจริง5 6
ตั้งแต่ 1 มกราคม 2013 ทุกกองทุนต้องมี ชนิดหน่วยลงทุน direct สำหรับเงินที่ลงทุนโดยไม่ผ่านตัวแทนขาย พอร์ตเดียวกัน ผู้จัดการกองทุนคนเดียวกัน แต่มี NAV แยกและอัตราค่าใช้จ่ายต่ำกว่า เพราะไม่รวมค่าใช้จ่ายด้านการขายและค่าคอมมิชชัน7 8
อีกด้านที่ต้องพูดให้เป็นธรรม ชนิด regular จ่ายเงินให้ใครบางคน และคนนั้นอาจคุ้มค่าตัวด้วยการช่วยให้ครอบครัวลงทุนต่อไปผ่านช่วงตลาดถล่ม หรือห้ามไม่ให้ซื้อผลิตภัณฑ์ที่ไม่เหมาะ สิ่งที่สำคัญคือรู้ราคาและตัดสินใจว่าบริการนั้นคุ้มหรือไม่ ชนิด direct ที่ไม่มีใครช่วยเลยไม่ได้ให้ผลที่ถูกกว่าเสมอไป ถ้าทำให้ขายทิ้งด้วยความตื่นตระหนก
ลองกับตัวเลขของคุณเอง · พอร์ตโฟลิโอ แทร็กเกอร์
เพิ่มกองทุนของคุณ แล้วพอร์ตโฟลิโอ แทร็กเกอร์ (ติดตามการลงทุนทุกประเทศในสกุลเงินเดียว) จะแสดงว่าแต่ละกองให้ผลตอบแทนกับคุณเท่าไรหลังหักค่าใช้จ่ายของกองนั้น
เปิดใน Nivritee ใช้ฟรี → กองทุนในสหราชอาณาจักรแจ้ง ongoing charges figure (OCF) หรือค่าใช้จ่ายรายปีของกองทุน ในการศึกษาตลาดบริหารสินทรัพย์ (Asset Management Market Study) หน่วยงานกำกับบริการทางการเงินของสหราชอาณาจักร (FCA) พบว่าค่าใช้จ่ายรายปีเฉลี่ยแบบถ่วงน้ำหนักตามขนาดสินทรัพย์อยู่ที่ 0.90% สำหรับกองทุนหุ้นบริษัทใหญ่ของสหราชอาณาจักรแบบเชิงรุก เทียบกับ 0.15% สำหรับแบบเชิงรับ และพบเงินราว £109 พันล้านในกองทุน “เชิงรุก” ที่เคลื่อนไหวใกล้เคียงตลาดมาก ทั้งที่เก็บค่าใช้จ่ายสูงกว่ากองทุนเชิงรับอย่างมาก10
กองทุนเป็นเพียงชั้นเดียว นักลงทุนในสหราชอาณาจักรส่วนใหญ่ถือกองทุนผ่านแพลตฟอร์ม และการศึกษาเรื่องแพลตฟอร์มของ FCA พบว่าค่าธรรมเนียมรายปีของ ISA แบบลงทุนในหุ้น (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) ขนาด £5,000 อยู่ระหว่าง 0.20% ถึง 2.40% แล้วแต่แพลตฟอร์ม ความต่างนี้มีมูลค่าได้ถึง £650 ในห้าปีที่การเติบโต 5%11
ค่าบริการผู้เชี่ยวชาญด้านการเงิน: ชั้นที่ใหญ่ที่สุด และชั้นที่มีเหตุผลรองรับ ผู้เชี่ยวชาญด้านการเงินที่คิดค่าบริการเป็นเปอร์เซ็นต์ของสินทรัพย์มักเป็นค่าใช้จ่ายก้อนเดียวที่ใหญ่ที่สุดที่ครอบครัวจ่าย Kitces Research พบว่า 62% ของผู้เชี่ยวชาญด้านการเงินในสหรัฐฯ ที่สำรวจเก็บอย่างน้อย 1% ต่อปีสำหรับพอร์ต $1 ล้าน และ 92% คิดค่าบริการตามสินทรัพย์ในรูปแบบใดรูปแบบหนึ่ง12
งานวิจัยของ Vanguard เรื่องมูลค่าที่ผู้เชี่ยวชาญด้านการเงินเพิ่มให้ลูกค้า ให้เหตุผลอีกด้าน ว่าผู้เชี่ยวชาญอาจเพิ่มผลตอบแทนสุทธิได้ถึงหรือเกินราว 3% ต่อปี ส่วนใหญ่ผ่านการโค้ชด้านพฤติกรรม การปรับสมดุลพอร์ต การวางสินทรัพย์ให้คุ้มภาษี และการลงทุนด้วยต้นทุนที่ถูกกว่า13
จดทุกบัญชีและทุกกองทุนที่คุณถือ พร้อม TER OCF หรืออัตราค่าใช้จ่ายของแต่ละกองจากหนังสือชี้ชวนสรุป (factsheet) บวกค่าแพลตฟอร์มหรือค่าบัญชี และค่าบริการผู้เชี่ยวชาญถ้ามี โดยคิดแต่ละอย่างเป็นสัดส่วนของเงินที่คุณถือ คูณยอดรวมด้วยยอดเงินของคุณ ผลที่ได้คือค่าใช้จ่ายต่อปีเป็นตัวเงิน ไม่ใช่เป็นจุดเปอร์เซ็นต์ อ่านผลตอบแทนในแผนว่าเป็นผลตอบแทนหลังหักค่าใช้จ่ายนั้น ไม่ว่าแผนจะสมมติไว้เท่าไร ตลาดต้องให้ผลตอบแทนเท่านั้นบวกกับทุกชั้นที่คุณจ่าย ตัดสินใจว่าแต่ละชั้นซื้ออะไรที่คุณเห็นค่า ค่าใช้จ่ายเป็นหนึ่งในไม่กี่เรื่องของการลงทุนที่คุณกำหนดได้ล่วงหน้า ค่าธรรมเนียมเมื่อหยุดทำงาน ค่าธรรมเนียมไม่ได้หยุดเมื่อหยุดลงเงิน คนที่ถอนเงิน 4% ต่อปีจากพอร์ตที่ยังจ่ายค่าธรรมเนียมอีก 1% ต่อปี ต้องให้พอร์ตรองรับ 5% ต่อปี มากกว่าการถอนเงินอย่างเดียวหนึ่งในสี่2 กฎ 4% ในแต่ละประเทศ )
สิ่งที่บทความนี้ไม่ใช่
บทความนี้อธิบายว่าค่าใช้จ่ายทบต้นอย่างไร ไม่ได้เสนอแนะกองทุน ชนิดหน่วยลงทุน แพลตฟอร์ม หรือผู้เชี่ยวชาญใด และตัวเลือกที่ถูกที่สุดก็ไม่ได้เหมาะเสมอไป นี่คือข้อมูลทั่วไป ไม่ใช่คำแนะนำทางการเงิน ภาษี หรือกฎหมาย
ตรวจค่าธรรมเนียมเทียบกับแผนของคุณเอง คำถามสำหรับครอบครัวไม่ใช่ว่ากองทุนถูกหรือไม่ในทางทฤษฎี แต่คือผลตอบแทนที่เหลือหลังหักทุกค่าธรรมเนียมตามทันสิ่งที่แผนสมมติไว้หรือไม่ อัตราค่าใช้จ่ายของกองทุนรวมอยู่ในราคารายวันแล้ว ผลตอบแทนที่วัดจากราคาจึงเป็นผลตอบแทนหลังหักค่าใช้จ่ายของกองทุนเอง ส่วนค่าธรรมเนียมที่เก็บตอนซื้อเป็นส่วนหนึ่งของเงินที่คุณจ่ายไป
Nivritee ช่วยอย่างไร · พอร์ตโฟลิโอ แทร็กเกอร์
ติดตามพอร์ตการลงทุนหลายสกุลเงินและความมั่งคั่งสุทธิ
พอร์ตโฟลิโอ แทร็กเกอร์ ซึ่งเป็นแอปติดตามพอร์ตและความมั่งคั่งสุทธิหลายสกุลเงิน คิดมูลค่าหุ้น ETF และกองทุนรวมของคุณจากราคาปิดรายวัน และคำนวณ XIRR (ผลตอบแทนต่อปีที่คิดตามวันที่เงินเข้าออกจริง) ของคุณจากเงินที่คุณจ่ายจริง รวมค่าธรรมเนียมที่คุณกรอกไว้ในรายการซื้อขาย จากนั้นการประเมิน ผลตอบแทนเทียบแผน จะวาง XIRR นั้นไว้ข้างผลตอบแทนที่แผนของคุณสมมติไว้ “ดีมาก” เมื่อสูงกว่าอย่างน้อยหนึ่งจุด “ดี” เมื่อห่างไม่เกินหนึ่งจุด “ปานกลาง” เมื่อตามหลังไม่เกินสามจุด14 แผนของคุณ หากใช้ผลตอบแทนจริง จะคำนวณทั้งแผนใหม่ด้วยผลตอบแทนที่คุณได้จริง ดู พอร์ตโฟลิโอ แทร็กเกอร์
พอร์ตโฟลิโอ แทร็กเกอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · FIRE แพลนเนอร์
เครื่องคำนวณและวางแผน FIRE
FIRE แพลนเนอร์ ซึ่งเป็นเครื่องคำนวณและวางแผน FIRE (อิสรภาพทางการเงิน เลิกทำงานได้เร็ว) ให้เงินออมของคุณเติบโตด้วยผลตอบแทนสองอัตราในหน้า “คุณและสมมติฐาน” ตัวเลขที่ตรงที่สุดจึงเป็นผลตอบแทนหลังหักค่าใช้จ่าย ลดผลตอบแทนช่วงยังทำงานลงเท่ากับค่าธรรมเนียมที่คุณจ่าย แล้วกด “สร้างแผนใหม่” อายุที่คาดว่าจะถึงอิสรภาพและคำบอกผลลัพธ์ของแผนจะขยับตาม และ อะไรจะช่วยขยับตัวเลขนี้ จะคิดทางเลือกที่คุณควบคุมได้ออกมาเป็นจำนวนปี ทั้งออมเพิ่มอีกนิด ใช้จ่ายน้อยลงอีกนิดหลังหยุดทำงาน และปิดเงินกู้ที่ดอกเบี้ยแพงที่สุด15 สร้างแผนของคุณ
FIRE แพลนเนอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · นิฟ
ผู้ช่วยการเงิน AI ฟรี
นิฟ ผู้ช่วยการเงิน AI ฟรี ทำการเปรียบเทียบเดียวกันให้คุณได้ ลองถามว่าแผนของคุณจะเป็นอย่างไรถ้าผลตอบแทนต่ำลงหนึ่งจุด นิฟจะคำนวณทั้งสองกรณีด้วยระบบคำนวณของแผน และรายงานตัวเลขของแต่ละกรณี นิฟอธิบาย แต่ไม่เคยแนะนำกองทุนใด ดู นิฟ
นิฟ ทำงานอย่างไร → เริ่มใช้ฟรี