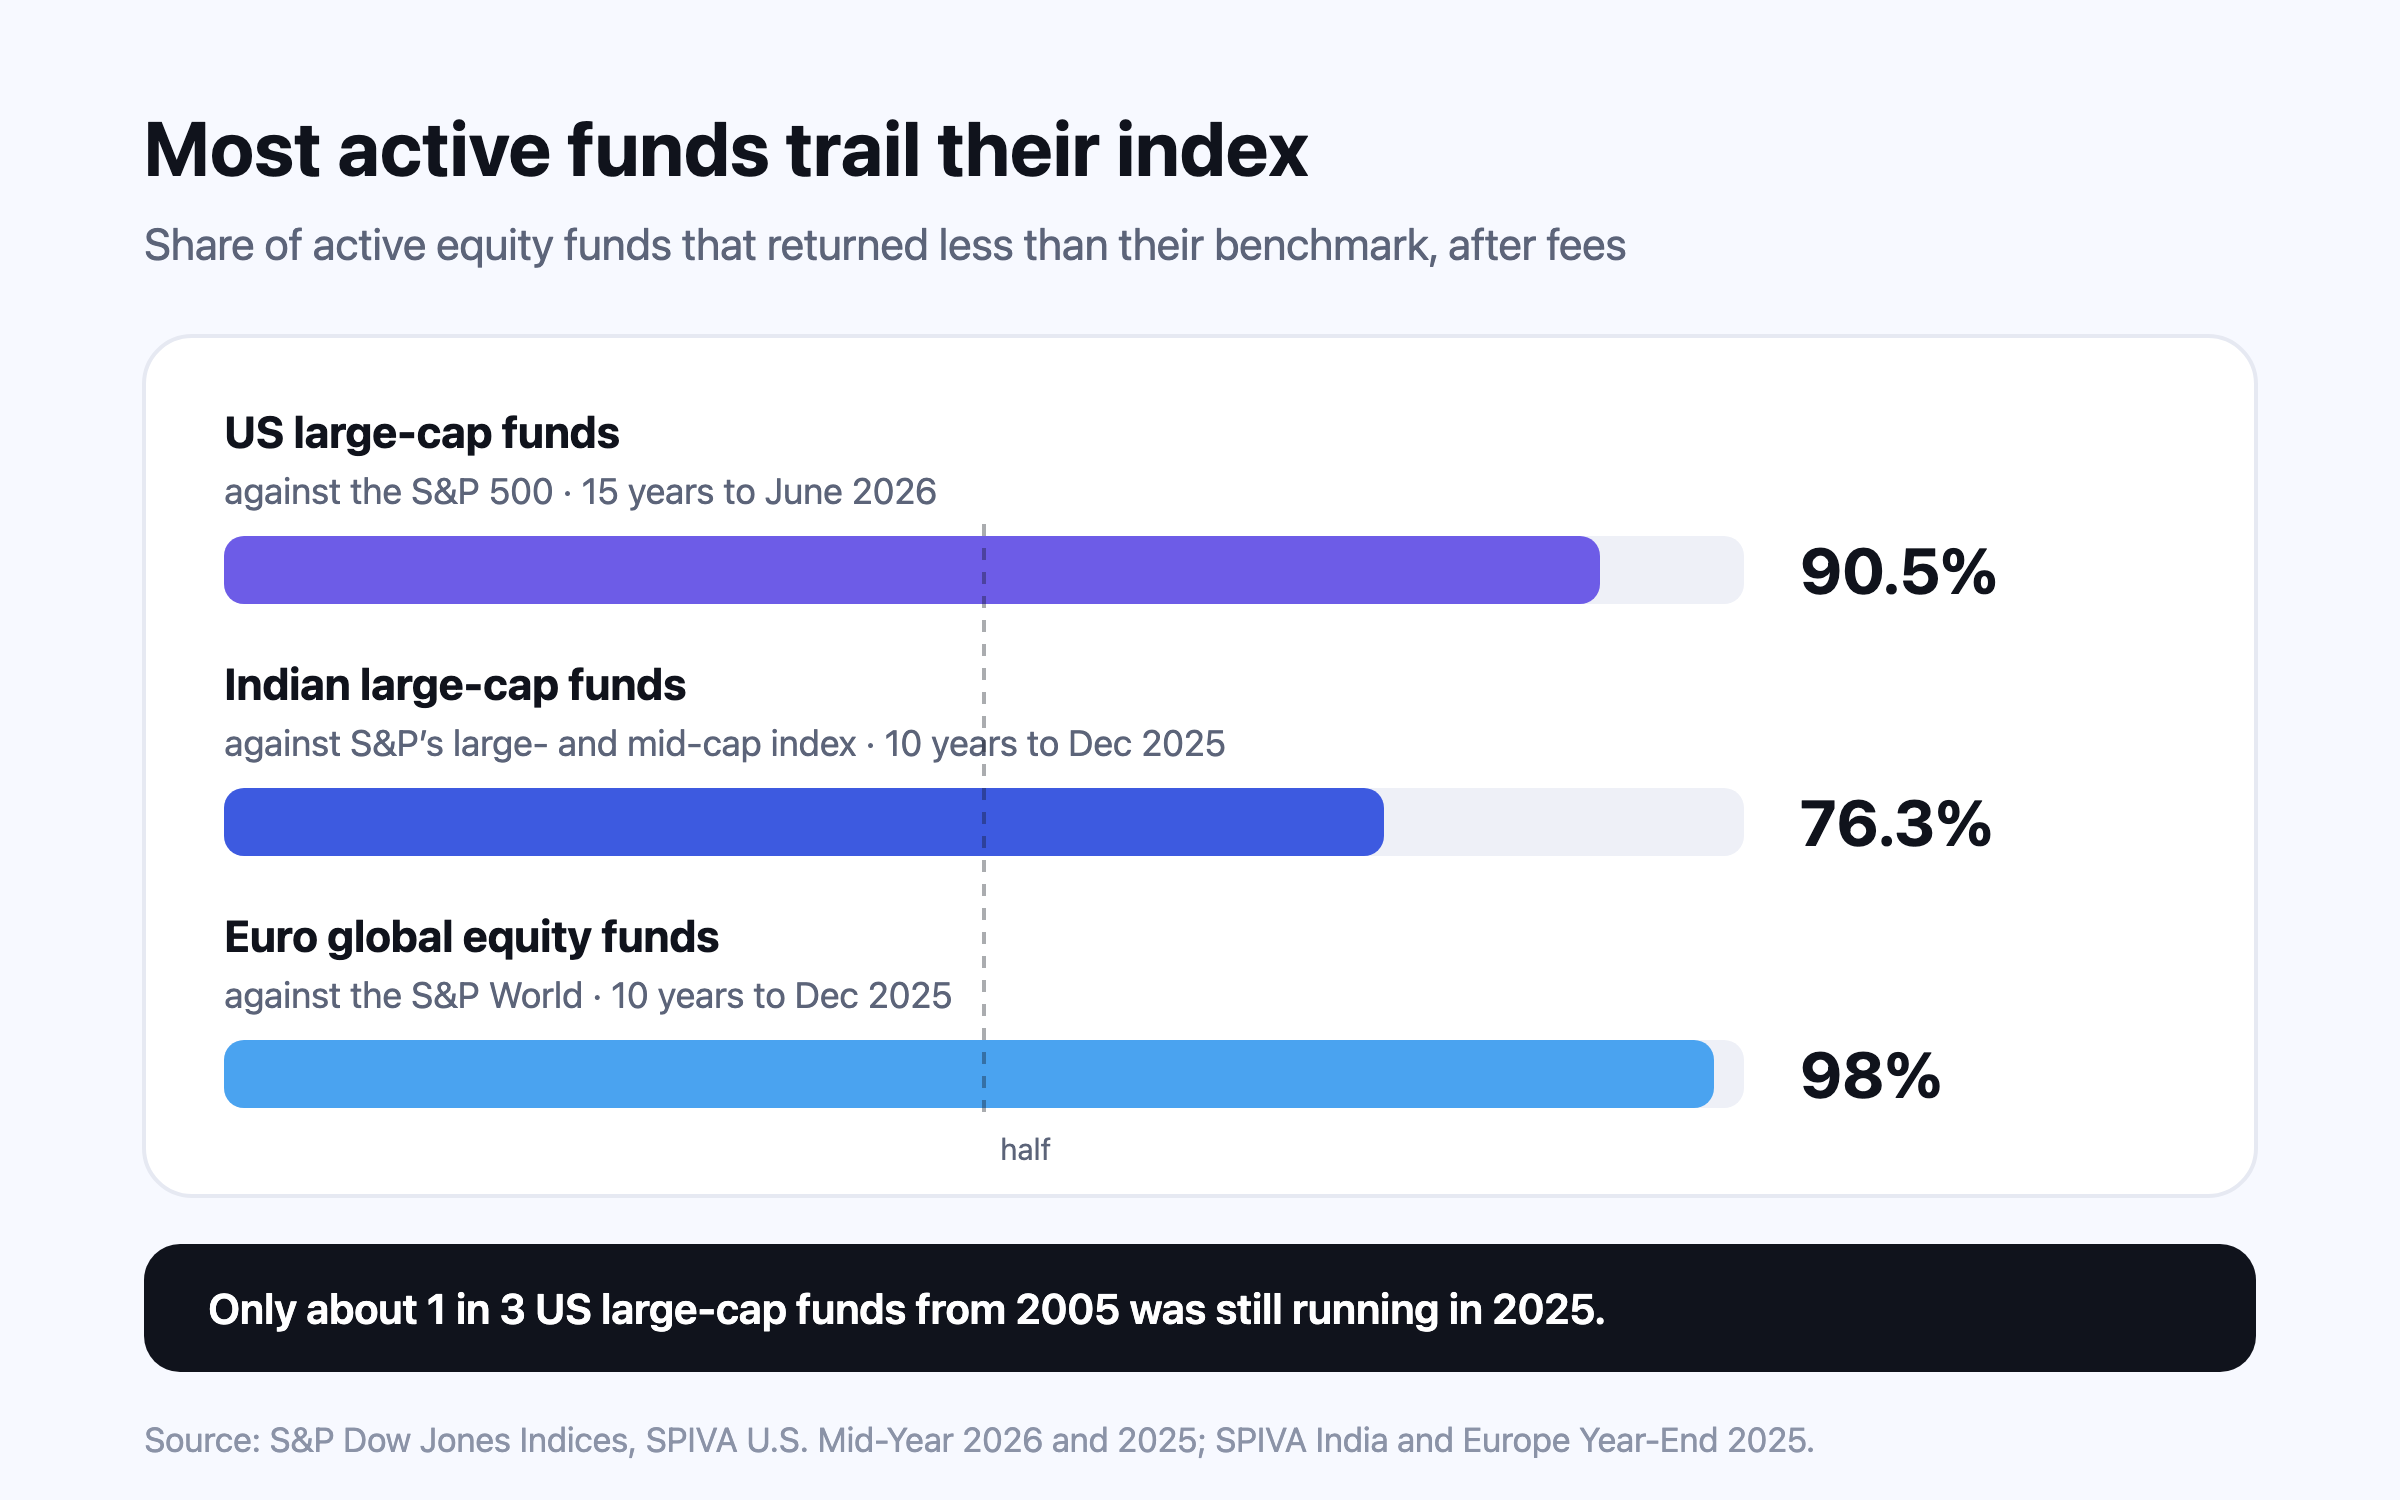
กองทุนหุ้นที่บริหารแบบเชิงรุกส่วนใหญ่ทำผลตอบแทนแพ้ดัชนีอ้างอิงหลังหักค่าธรรมเนียม และสัดส่วนนี้ยิ่งสูงขึ้นเมื่อเวลายาวขึ้น ถึงเดือนมิถุนายน 2026 กองทุนหุ้นใหญ่สหรัฐฯ 90.5% แพ้ S&P 500 ในช่วง 15 ปี อินเดียและยุโรปมีรูปแบบระยะยาวแบบเดียวกัน แต่มีข้อยกเว้นจริง คือในปี 2025 กองทุนหุ้นขนาดกลางและขนาดเล็กของอินเดียทำผลงานเมื่อเทียบกับดัชนีได้สูงสุดนับตั้งแต่ปี 2014 กองทุนที่ชนะแทบไม่ได้ชนะต่อเนื่อง และกองทุนที่ค่าใช้จ่ายถูกที่สุดประสบความสำเร็จบ่อยที่สุด
ผู้จัดการกองทุนทุกคนขายกองทุนด้วยข้ออ้างเดียวกัน คือคนที่เลือกหุ้นเองทำได้ดีกว่าการถือทั้งตลาดไว้ด้วยต้นทุนต่ำ ตลอดราวหนึ่งในสี่ศตวรรษ S&P Dow Jones Indices ทดสอบข้ออ้างนี้ปีละสองครั้งในรายงาน SPIVA (S&P Indices Versus Active) ซึ่งเปรียบเทียบกองทุนเชิงรุก (active fund ที่ผู้จัดการเลือกหลักทรัพย์เอง) กับดัชนีที่แต่ละกองตั้งใจจะเอาชนะ บทความนี้อ่านรายงานฉบับล่าสุดของสหรัฐอเมริกา อินเดีย และยุโรป อธิบายว่าทำไมผลจึงออกมาเป็นแบบนี้ และชี้ว่าผู้จัดการกองทุนเชิงรุกทำได้ดีกว่าจริงในจุดไหนบ้าง
90.5%1
ของกองทุนหุ้นใหญ่สหรัฐฯ แพ้ S&P 500 ในช่วง 15 ปีถึงเดือนมิถุนายน 2026
76.3%2
ของกองทุนหุ้นใหญ่อินเดียแพ้ดัชนีอ้างอิงในช่วง 10 ปีถึงเดือนธันวาคม 2025
98%3
ของกองทุนหุ้นทั่วโลกสกุลเงินยูโรแพ้ดัชนีอ้างอิงในช่วง 10 ปีถึงเดือนธันวาคม 2025
34.7%4
ของกองทุนหุ้นใหญ่สหรัฐฯ ที่มีอยู่เมื่อ 20 ปีก่อนยังดำเนินงานอยู่ในเดือนมิถุนายน 2025
SPIVA วัดอะไร และทำไมจึงโต้แย้งได้ยาก รายงาน SPIVA ถามคำถามเดียวต่อกองทุนแต่ละประเภท คือกองทุนเชิงรุกกี่เปอร์เซ็นต์ที่ได้ผลตอบแทนน้อยกว่าดัชนีอ้างอิงในช่วงหนึ่ง สาม ห้า สิบ สิบห้า และยี่สิบปี หลังหักค่าธรรมเนียม การออกแบบสามอย่างทำให้ตัวเลขนี้แต่งให้ดูดีได้ยากเป็นพิเศษ กองทุนที่ถูกควบรวมหรือปิดตัวระหว่างช่วงเวลายังอยู่ในการนับ ในฐานะกองทุนที่ไม่ได้ชนะดัชนี แต่ละประเภทวัดเทียบกับดัชนีของหุ้นแบบที่กองทุนนั้นซื้อ กองทุนหุ้นเล็กจึงไม่ถูกตัดสินเทียบกับบริษัทใหญ่ และทุกกองทุนที่มีอยู่ตอนเริ่มต้นถูกนับรวม ไม่ใช่แค่กองที่บริษัทจัดการกองทุนยังโฆษณาอยู่4
รายงานนี้ไม่ได้บอกว่ากองทุนดัชนีเป็นตัวเลือกที่ดีกว่าเสมอ หรือว่าไม่มีผู้จัดการคนไหนเก่ง แต่บอกว่ากองทุนเชิงรุกทั้งหมดในประเภทหนึ่งทำได้อย่างไรเมื่อเทียบกับทางเลือกต้นทุนต่ำที่มีให้เลือกมาตลอด ซึ่งเป็นการเปรียบเทียบที่นักลงทุนที่ต้องเลือกระหว่างสองแบบนี้เจอจริง
รายงานของสหรัฐฯ อินเดีย และยุโรป สหรัฐอเมริกา ในรอบปีถึงเดือนมิถุนายน 2026 กองทุนหุ้นใหญ่เชิงรุก 78.7% ได้ผลตอบแทนน้อยกว่า S&P 500 ส่วนในช่วง 15 ปี ตัวเลขนี้คือ 90.5% และในช่วง 20 ปีคือ 92.6% ถ้านับกองทุนหุ้นในประเทศของสหรัฐฯ ทั้งหมด 94.9% แพ้ดัชนีในช่วง 20 ปี1 1
อินเดีย ในปี 2025 กองทุนหุ้นใหญ่ของอินเดีย 75.0% แพ้ดัชนีหุ้นใหญ่และขนาดกลางของ S&P และ 76.3% แพ้ในช่วงสิบปี ในปีนั้นดัชนีอ้างอิงขึ้น 8.9% ขณะที่กองทุนหุ้นใหญ่โดยเฉลี่ยขึ้น 7.3% (9.4% เมื่อถ่วงน้ำหนักตามขนาดสินทรัพย์)2 2
ยุโรป S&P บอกว่าในปี 2025 ผู้จัดการกองทุนเชิงรุกในยุโรปมีโอกาสที่มีนัยสำคัญ แต่กองทุนส่วนใหญ่ก็ยังแพ้ดัชนีใน 18 จาก 21 ประเภท ในปี 2025 กองทุนหุ้นทั่วโลกสกุลเงินยูโร 71% แพ้ S&P World และกองทุนหุ้นยุโรปทั้งภูมิภาค 82% แพ้ S&P Europe 350 ส่วนในสหราชอาณาจักร กองทุนหุ้นสหราชอาณาจักรแบบกว้าง 88% และกองทุนหุ้นเล็กสหราชอาณาจักร 97% ทำได้ไม่ถึงดัชนี ในช่วงสิบปี กองทุนหุ้นทั่วโลกสกุลเงินยูโร 98% แพ้ดัชนี3
Morningstar ทดสอบแยกต่างหากด้วยวิธีที่ต่างออกไป คือเทียบกองทุนเชิงรุกแต่ละกองกับค่าเฉลี่ยของกองทุนดัชนีที่มีให้ลงทุนจริงในประเภทเดียวกัน และพบทิศทางเดียวกัน ในช่วงสิบปีถึงปี 2025 กองทุนเชิงรุกของสหรัฐฯ เพียง 21% ที่ทั้งอยู่รอดและชนะกองทุนเชิงรับ (passive) ในกลุ่มเดียวกัน ส่วนกองทุนหุ้นใหญ่สหรัฐฯ มีเพียง 10%5
กองทุนที่หายไป บริษัทจัดการกองทุนที่ปิดหรือควบรวมกองทุนที่อ่อนที่สุดของตัวเอง ทำให้รายชื่อกองทุนดูแข็งแกร่งได้ในอีกหลายปีต่อมา เพราะกองที่ล้มเหลวไม่อยู่ในรายชื่ออีกแล้ว นี่คือ อคติจากการอยู่รอด (survivorship bias) และ SPIVA วัดเรื่องนี้โดยตรง จากกองทุนหุ้นใหญ่สหรัฐฯ 758 กองที่ดำเนินงานอยู่ช่วงกลางปี 2005 มีเพียง 34.7% ที่ยังดำเนินงานอยู่ในอีกยี่สิบปีต่อมา ในช่วงสิบปีอยู่รอด 65.5% และในช่วงสิบห้าปีอยู่รอดราวครึ่งหนึ่ง4
ตัวเลขของ Morningstar ชี้เรื่องเดียวกันจากอีกด้าน ในบรรดากองทุนหุ้นเติบโตขนาดใหญ่ของสหรัฐฯ ที่มีอยู่เมื่อสองทศวรรษก่อน เกือบ 66% ปิดตัวไปแล้ว และมีเพียง 1% ที่ทำผลงานดีกว่ากองทุนดัชนีโดยเฉลี่ยในกลุ่มเดียวกัน5
การอ่านผลงานย้อนหลังของกองทุน
เมื่อกองทุนโฆษณาผลงานดีสิบปี ลองถามว่ากองทุนพี่น้องที่เปิดตัวปีเดียวกันยังเปิดอยู่กี่กอง รายงาน SPIVA นับกองที่ปิดไปแล้ว แต่หนังสือชี้ชวนสรุป (factsheet) ไม่ได้นับ
ลองกับตัวเลขของคุณเอง · พอร์ตโฟลิโอ แทร็กเกอร์
เพิ่มกองทุนของคุณ แล้วเทียบผลตอบแทนที่คุณได้จริงกับอัตราที่แผนสมมติไว้ ทีละกองทุน
เปิดใน Nivritee ใช้ฟรี → กองทุนเชิงรุกทำได้ดีกว่าในจุดไหน ข้อมูลไม่ได้บอกว่าการบริหารเชิงรุกไม่เคยได้ผล แต่บอกว่าโอกาสต่างกันไปตามตลาด ช่วงเวลา และประเภทกองทุน และข้อยกเว้นเหล่านี้ก็ควรรู้ไว้
กองทุนหุ้นขนาดกลางและขนาดเล็กของอินเดีย ในปี 2025 กองทุนกลุ่มนี้เพียง 12.1% ที่แพ้ดัชนีอ้างอิงอย่าง S&P India SmallCap ซึ่ง S&P บอกว่าเป็นผลงานเมื่อเทียบกับดัชนีสูงสุดนับตั้งแต่ปี 2014 แต่ในช่วงสิบปี 79.0% แพ้ดัชนี2 กองทุนลดหย่อนภาษี (ELSS) ของอินเดีย ในช่วงสั้นๆ ในรอบปีถึงเดือนมิถุนายน 2025 มีเพียง 35.9% ที่แพ้ดัชนี เทียบกับ 86.8% ในช่วงสิบปี6 2 กองทุนตลาดเกิดใหม่และกองทุนต่างประเทศในบางปี ในครึ่งแรกของปี 2026 กองทุนตลาดเกิดใหม่ที่จดทะเบียนในสหรัฐฯ เพียง 38% และกองทุนต่างประเทศเพียง 49% ที่แพ้ดัชนีอ้างอิง1 5 ตราสารหนี้และบริษัทขนาดเล็ก เมื่อเทียบกัน อัตราความสำเร็จช่วงสิบปีของ Morningstar สูงสุดในกลุ่มกองทุนตราสารหนี้และกองทุนอสังหาริมทรัพย์ โดยกลุ่มตราสารหนี้อยู่ที่ 42% ส่วนกองทุนหุ้นขนาดกลางสหรัฐฯ อยู่ที่ 22% และกองทุนหุ้นเล็กอยู่ที่ 25% เทียบกับ 10% ของกองทุนหุ้นใหญ่5 รูปแบบนี้สอดคล้องกับแนวคิดง่ายๆ คือผู้จัดการกองทุนเชิงรุกมีช่องให้ทำงานมากกว่าในตลาดที่มีคนวิเคราะห์น้อยกว่า ในที่ที่ดัชนีแคบหรือเอียงไปข้างเดียว หรือในที่ที่ดัชนีแบบกว้างถือสิ่งที่ผู้จัดการเลี่ยงได้อย่างมีเหตุผล แต่แม้ในกรณีเหล่านี้ ข้อได้เปรียบก็มักจางลงเมื่อระยะเวลายาวขึ้น ซึ่งเป็นส่วนที่นักลงทุนระยะยาวต้องชั่งน้ำหนัก
ผู้ชนะปีที่แล้วจะชนะอีกไหม? ถ้าฝีมือเป็นเรื่องที่พบบ่อยและอยู่ได้นาน กองทุนที่อยู่อันดับต้นในช่วงหนึ่งก็น่าจะยังอยู่ใกล้ยอดในช่วงถัดไป รายงานความต่อเนื่องของผลงาน (Persistence Scorecards) ของ S&P ทดสอบเรื่องนี้โดยตรง ในสหรัฐฯ กองทุนหุ้นใหญ่ที่อยู่ในกลุ่มหนึ่งในสี่บนสุดในปี 2023 มี 29% ที่ยังอยู่ในกลุ่มหนึ่งในสี่บนสุดในแต่ละปีของสองปีถัดมา ในช่วงห้าปี ร่องรอยนี้แทบหายไป นอกจากกองทุนหุ้นเล็กแล้ว ไม่มีกองทุนในกลุ่มหนึ่งในสี่บนสุดของหุ้นสหรัฐฯ ประเภทใดเลยในปี 2021 ที่ยังอยู่ในกลุ่มนั้นตลอดจนถึงปี 2025 และกองทุนหุ้นเล็กในกลุ่มหนึ่งในสี่บนสุดก็ทำได้เพียง 2%7
การทดสอบที่หลวมกว่าก็ให้คำตอบเดียวกัน กองทุนหุ้นใหญ่สหรัฐฯ ที่อยู่ในครึ่งบนในปี 2021 มีเพียง 4.5% ที่อยู่เหนือค่ามัธยฐานได้ในทุกปีของสี่ปีถัดมา เทียบกับ 6.25% ที่ความบังเอิญล้วนๆ จะให้ผล7 8
ทำไมต้นทุนจึงเป็นตัวตัดสินเกือบทั้งหมด นักเศรษฐศาสตร์ William Sharpe อธิบายคณิตศาสตร์นี้ไว้ในปี 1991 ก่อนหักต้นทุน เงินรูปีหรือดอลลาร์ที่บริหารแบบเชิงรุกโดยเฉลี่ยต้องได้ผลตอบแทนเท่ากับตลาด เพราะนักลงทุนเชิงรุกทั้งกลุ่มรวมกันก็คือเจ้าของตลาด หลังหักต้นทุนจึงต้องได้น้อยกว่า เพราะการบริหารเชิงรุกคิดค่าธรรมเนียมแพงกว่า9
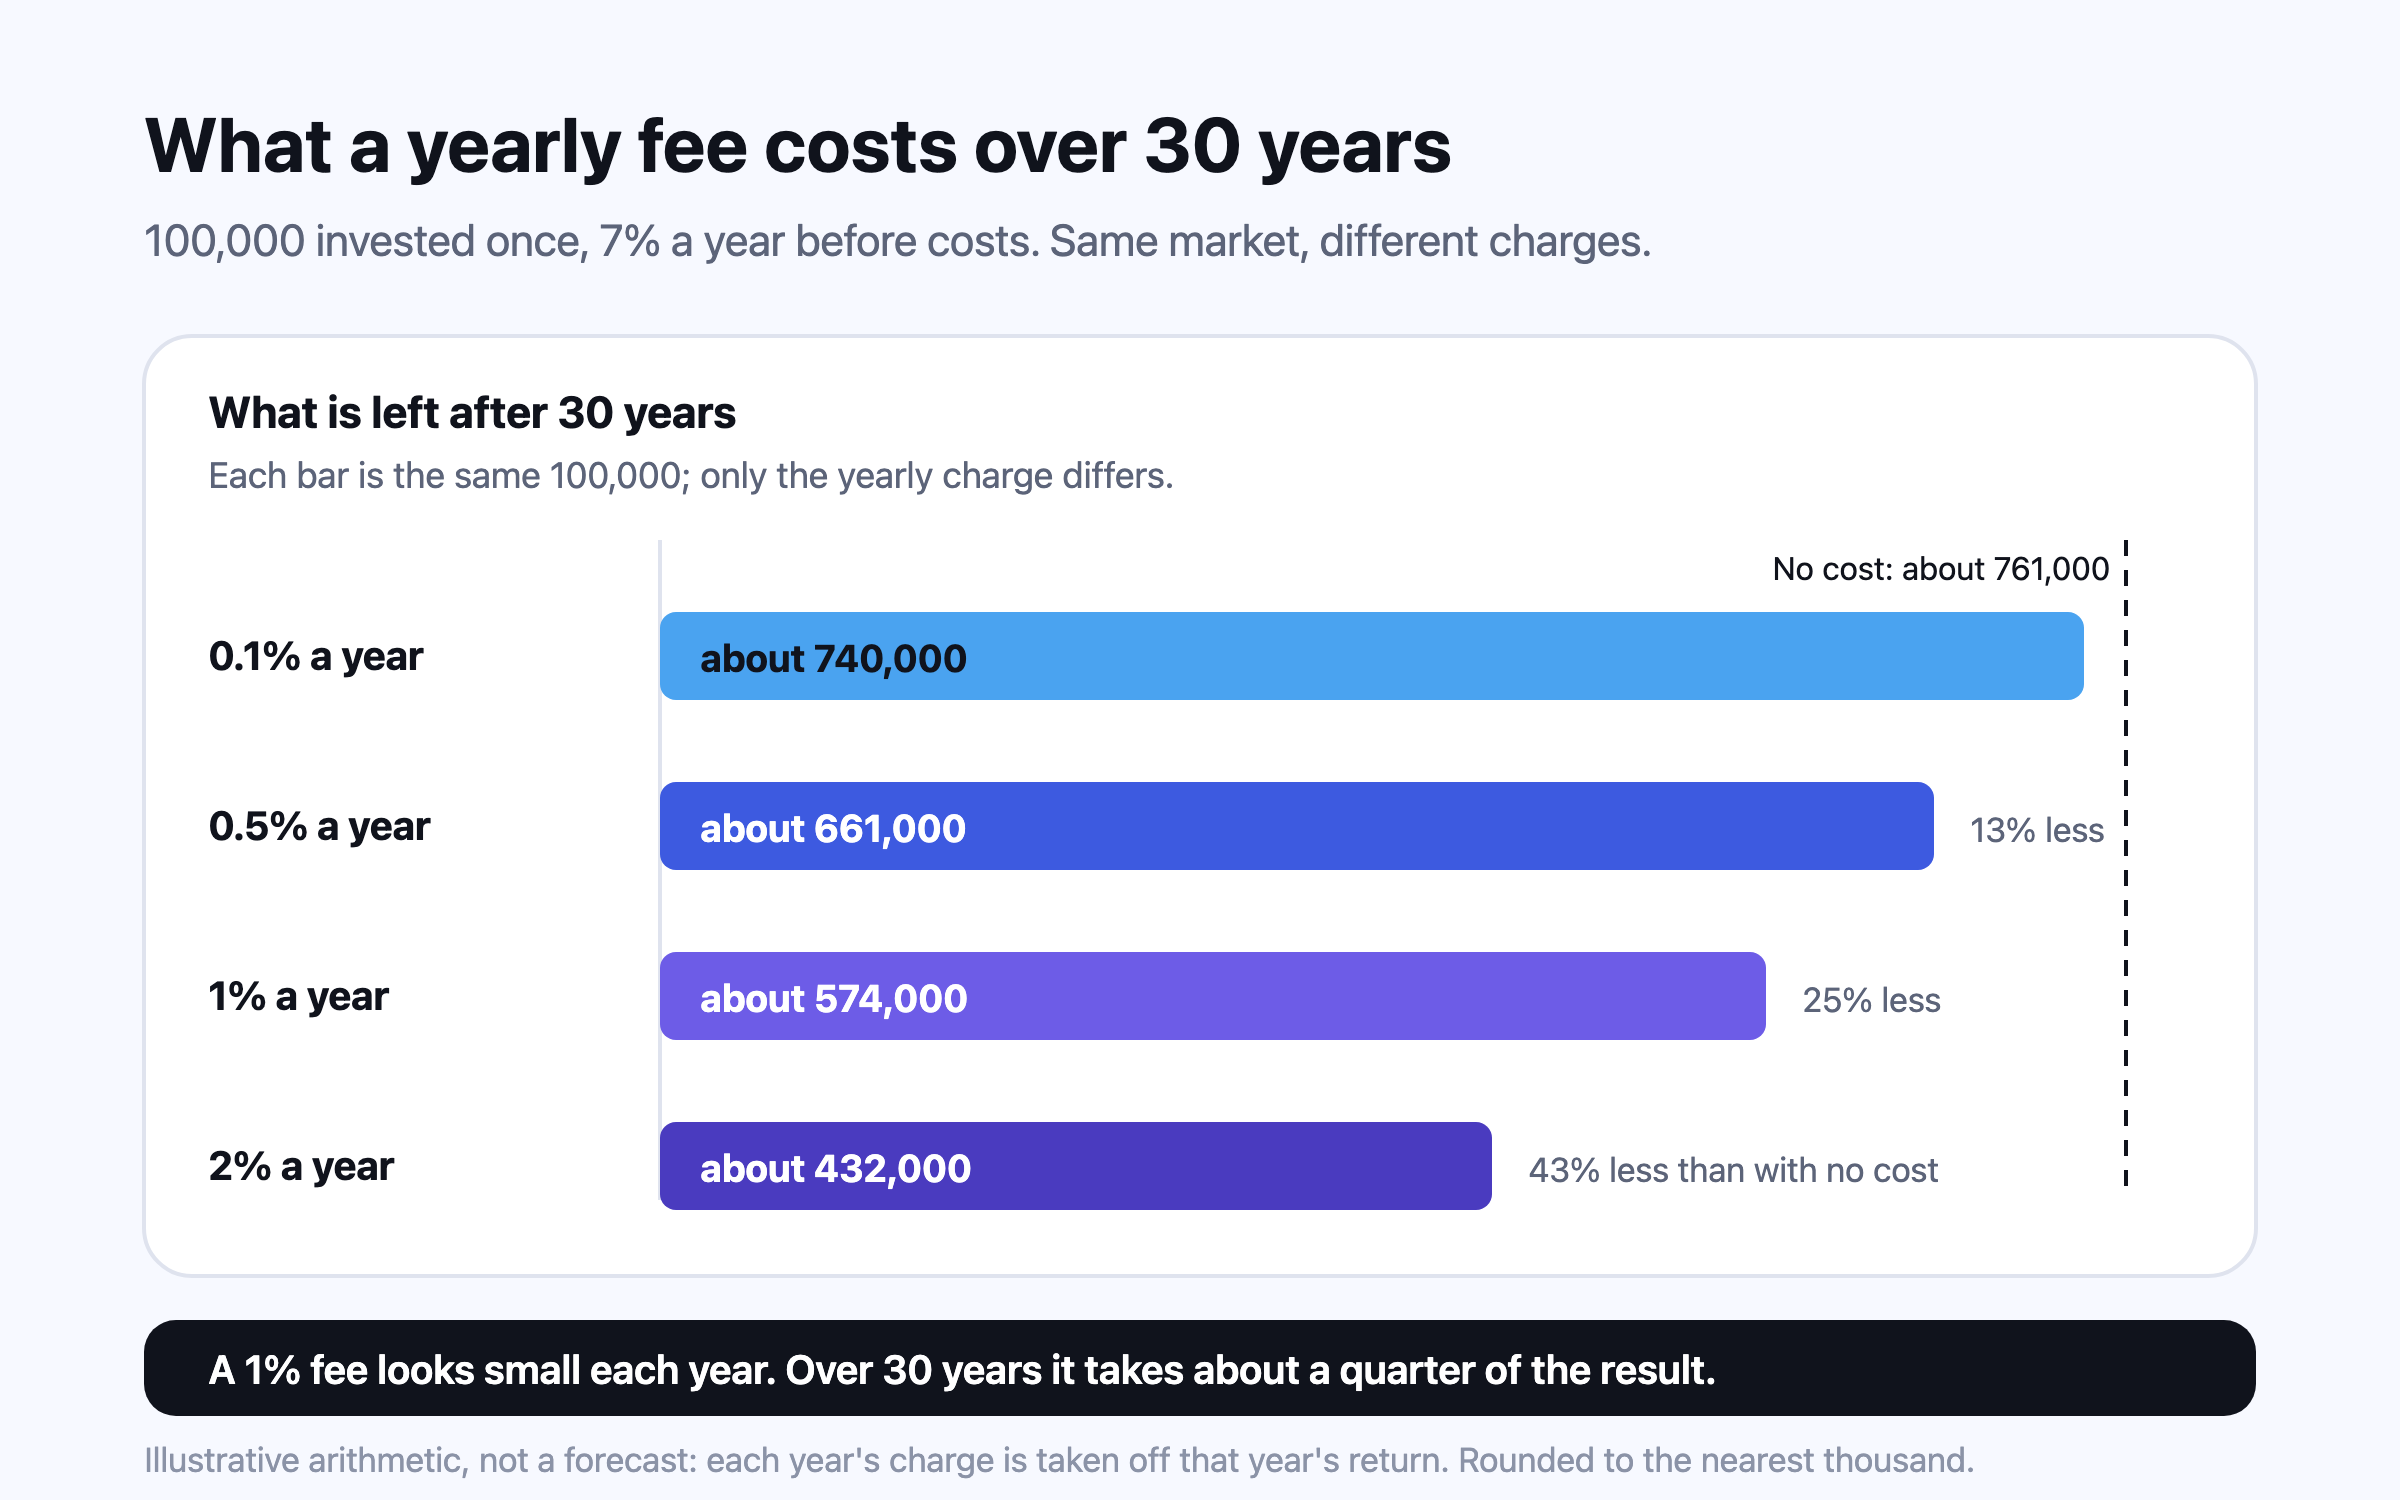
ช่องว่างของต้นทุนนั้นใหญ่ ในสหรัฐฯ ปี 2025 กองทุนรวมหุ้นแบบเชิงรุกคิดค่าใช้จ่ายเฉลี่ยถ่วงน้ำหนักตามขนาดสินทรัพย์ปีละ 0.64% เทียบกับ 0.05% ของกองทุนรวมดัชนีหุ้น10 5 ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี
ข้อโต้แย้งนี้มีข้อแย้งกลับที่สมเหตุสมผล Lasse Heje Pedersen แสดงไว้ในปี 2018 ว่าความเท่ากันของ Sharpe ตั้งอยู่บนตลาดที่ไม่เคยเปลี่ยน แต่ดัชนีจริงมีการเพิ่มและตัดบริษัทออก และมีหุ้นใหม่ออกมา แม้แต่นักลงทุนตามดัชนีก็ต้องซื้อขาย ซึ่งเปิดช่องให้ผู้จัดการกองทุนเชิงรุกโดยรวมสร้างมูลค่าเพิ่มได้บ้าง11
สิ่งที่ได้จากข้อมูล รายงานเหล่านี้ทำให้กองทุนดัชนีต้นทุนต่ำเป็นไม้บรรทัดโดยธรรมชาติสำหรับกองทุนที่ลงทุนทั้งตลาดแบบกว้างทุกกอง กองทุนเชิงรุกต้องหาต้นทุนส่วนเกินของตัวเองคืนมาให้ได้ก่อน จึงจะแค่ตามทัน ถ้าคุณถือกองทุนเชิงรุก ให้ตัดสินผลงานในช่วงห้าปีขึ้นไป และเทียบกับดัชนีอ้างอิงที่ถูกต้อง พร้อมคาดไว้ว่าโอกาสจะลดลงเมื่อระยะเวลายาวขึ้น เทียบผลตอบแทนของพอร์ตคุณเองกับที่แผนอิสรภาพทางการเงินของคุณสมมติไว้ ไม่ใช่กับกองทุนที่ทำผลงานสูงสุดเมื่อปีที่แล้ว จับตาการเดิมพันกับบริษัทเดียว กองทุนดัชนีคือบริษัทหลายร้อยแห่ง แต่หุ้นตัวเดียวอาจลดลงครึ่งหนึ่งได้ในสัปดาห์เดียว ทั้งหมดนี้ไม่ได้บอกให้ซื้อหรือขายกองทุนใด เป็นข้อมูลว่ารายงานวัดอะไรไว้ ไม่ใช่คำแนะนำทางการเงิน ต้นทุน ภาษี และสถานการณ์ของคุณเองสำคัญกว่าค่าเฉลี่ยใดๆ
Nivritee ช่วยอย่างไร · พอร์ตโฟลิโอ แทร็กเกอร์
ติดตามพอร์ตการลงทุนหลายสกุลเงินและความมั่งคั่งสุทธิ
พอร์ตโฟลิโอ แทร็กเกอร์ ซึ่งเป็นแอปติดตามพอร์ตและความมั่งคั่งสุทธิหลายสกุลเงิน คิดมูลค่าหุ้น ETF (กองทุนที่ซื้อขายในตลาดหุ้น) และกองทุนรวมที่คุณเพิ่มไว้จาก NSE และ BSE (ตลาดหลักทรัพย์ของอินเดีย) กองทุนรวมอินเดีย NASDAQ, NYSE กองทุนสหรัฐฯ LSE (ตลาดหลักทรัพย์ลอนดอน) กองทุนสหราชอาณาจักรและยุโรป ตลาดหลักทรัพย์แห่งประเทศไทย และกองทุนรวมไทย ที่ราคาปิดรายวัน และคำนวณ XIRR ของคุณ คือผลตอบแทนตามวันที่คุณลงเงินจริง การประเมิน ผลตอบแทนเทียบแผน เทียบ XIRR นั้นกับผลตอบแทนที่แผน FIRE ของคุณสมมติไว้ และการประเมิน การกระจุกตัว วัดขนาดหลักทรัพย์ของบริษัทเดียวที่ใหญ่ที่สุดของคุณ โดยกองทุนและ ETF ไม่เคยนับเป็นบริษัทเดียว และให้ผล “ดีมาก” เมื่อไม่เกิน 15% ของสิ่งที่คุณเพิ่มไว้ในรายการ12 พอร์ตโฟลิโอ แทร็กเกอร์ หรือ การประเมินหกด้านทำงานอย่างไร
พอร์ตโฟลิโอ แทร็กเกอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · นิฟ
ผู้ช่วยการเงิน AI ฟรี
ลองถาม นิฟ ผู้ช่วยการเงิน AI ฟรี ว่าผลตอบแทนที่ต่ำลงจะทำอะไรกับแผนของคุณ เช่น ผลตอบแทนที่ต่ำลงหนึ่งจุด ซึ่งเท่ากับค่าธรรมเนียมกองทุนเชิงรุกทั่วไป แล้วนิฟจะคำนวณประมาณการของคุณเองใหม่และรายงานตัวเลขทั้งสองแบบ นิฟอธิบายว่าผลประเมินของคุณหมายความว่าอะไร และไม่เคยบอกให้ซื้อหรือขายกองทุน คุณเป็นคนตัดสินใจ ดู นิฟ หรือ สร้างบัญชีฟรี
นิฟ ทำงานอย่างไร → เริ่มใช้ฟรี