ETF ถือพอร์ตเหมือนกองทุนรวม แต่ซื้อขายในตลาดหลักทรัพย์ได้ทั้งวัน ผู้ค้ารายใหญ่สร้างและไถ่ถอนหน่วยเพื่อให้ราคาใกล้กับมูลค่าของสิ่งที่กองทุนถือ เมื่อกลไกนี้ถูกปิดกั้น อย่างที่เกิดกับ ETF ต่างประเทศของอินเดียในเดือนกันยายน 2026 ราคาอาจวิ่งสูงกว่ามูลค่าไปมาก สำหรับนักลงทุนนอกสหรัฐฯ ประเทศที่กองทุนจดทะเบียนเป็นตัวกำหนดว่าเงินปันผลจะถูกหักภาษีไว้เท่าไร และภาษีมรดกสหรัฐฯ จะมีผลกับส่วนที่เกิน US$60,000 หรือไม่
กองทุนที่ซื้อขายในตลาดหลักทรัพย์ หรือ ETF คือกองทุนที่จดทะเบียนซื้อขายในตลาดหลักทรัพย์ เหมือนกองทุนรวมตรงที่ถือพอร์ต ซึ่งมักเป็นดัชนี และมีมูลค่าทรัพย์สินสุทธิ (NAV) แต่ต่างกันตรงที่คุณซื้อขายหน่วยลงทุนกับนักลงทุนคนอื่นผ่านโบรกเกอร์ ในราคาที่ตลาดกำหนดระหว่างวัน รูปแบบนี้เติบโตเร็วกว่ารูปแบบอื่นทั้งหมด สินทรัพย์ ETF ทั่วโลกทะลุ US$24 ล้านล้านเป็นครั้งแรก ณ สิ้นเดือนสิงหาคม 2026 จาก ETF 17,713 กอง โดยมีเงินใหม่ไหลเข้าเป็นสถิติ US$1.96 ล้านล้านในแปดเดือนแรกของปี1 เฉพาะในสหรัฐฯ ETF ถือสินทรัพย์ $13.4 ล้านล้าน ณ สิ้นปี 2025 คิดเป็น 70% ของทั้งโลกในตอนนั้น2
สำหรับมือใหม่ วิธีคิดที่มีประโยชน์คือมอง ETF เป็นเปลือกที่ห่อพอร์ตไว้ พอร์ต S&P 500 หรือ Nifty 50 ชุดเดียวกันอาจอยู่ในกองทุนรวมหรือใน ETF ก็ได้ ที่ต่างกันคือวิธีซื้อ ค่าใช้จ่าย วิธีเก็บภาษี และสำหรับนักลงทุนข้ามประเทศ คือกองทุนอยู่ภายใต้กฎของประเทศไหน ความต่างเหล่านี้ ไม่ใช่ป้ายชื่อ เป็นตัวตัดสินว่าแบบไหนเหมาะกับแต่ละครัวเรือนมากกว่า
US$24.03 ล้านล้าน1
สินทรัพย์ ETF ทั่วโลก สิ้นเดือนสิงหาคม 2026
0.14%3
อัตราค่าใช้จ่ายถ่วงน้ำหนักตามสินทรัพย์ของ ETF หุ้นแบบดัชนีในสหรัฐฯ ปี 2025 (กองทุนรวมดัชนี 0.05%)
74.2%4
ของสินทรัพย์ ETF ในยุโรป อยู่ในกองทุนที่จดทะเบียนในไอร์แลนด์ สิ้นปี 2024
235%5
พรีเมียมเหนือ NAV ที่ ETF ต่างประเทศกองหนึ่งของอินเดียทำไว้ เมื่อ 18 กันยายน 2026
ETF รักษาราคาให้ใกล้มูลค่าได้อย่างไร
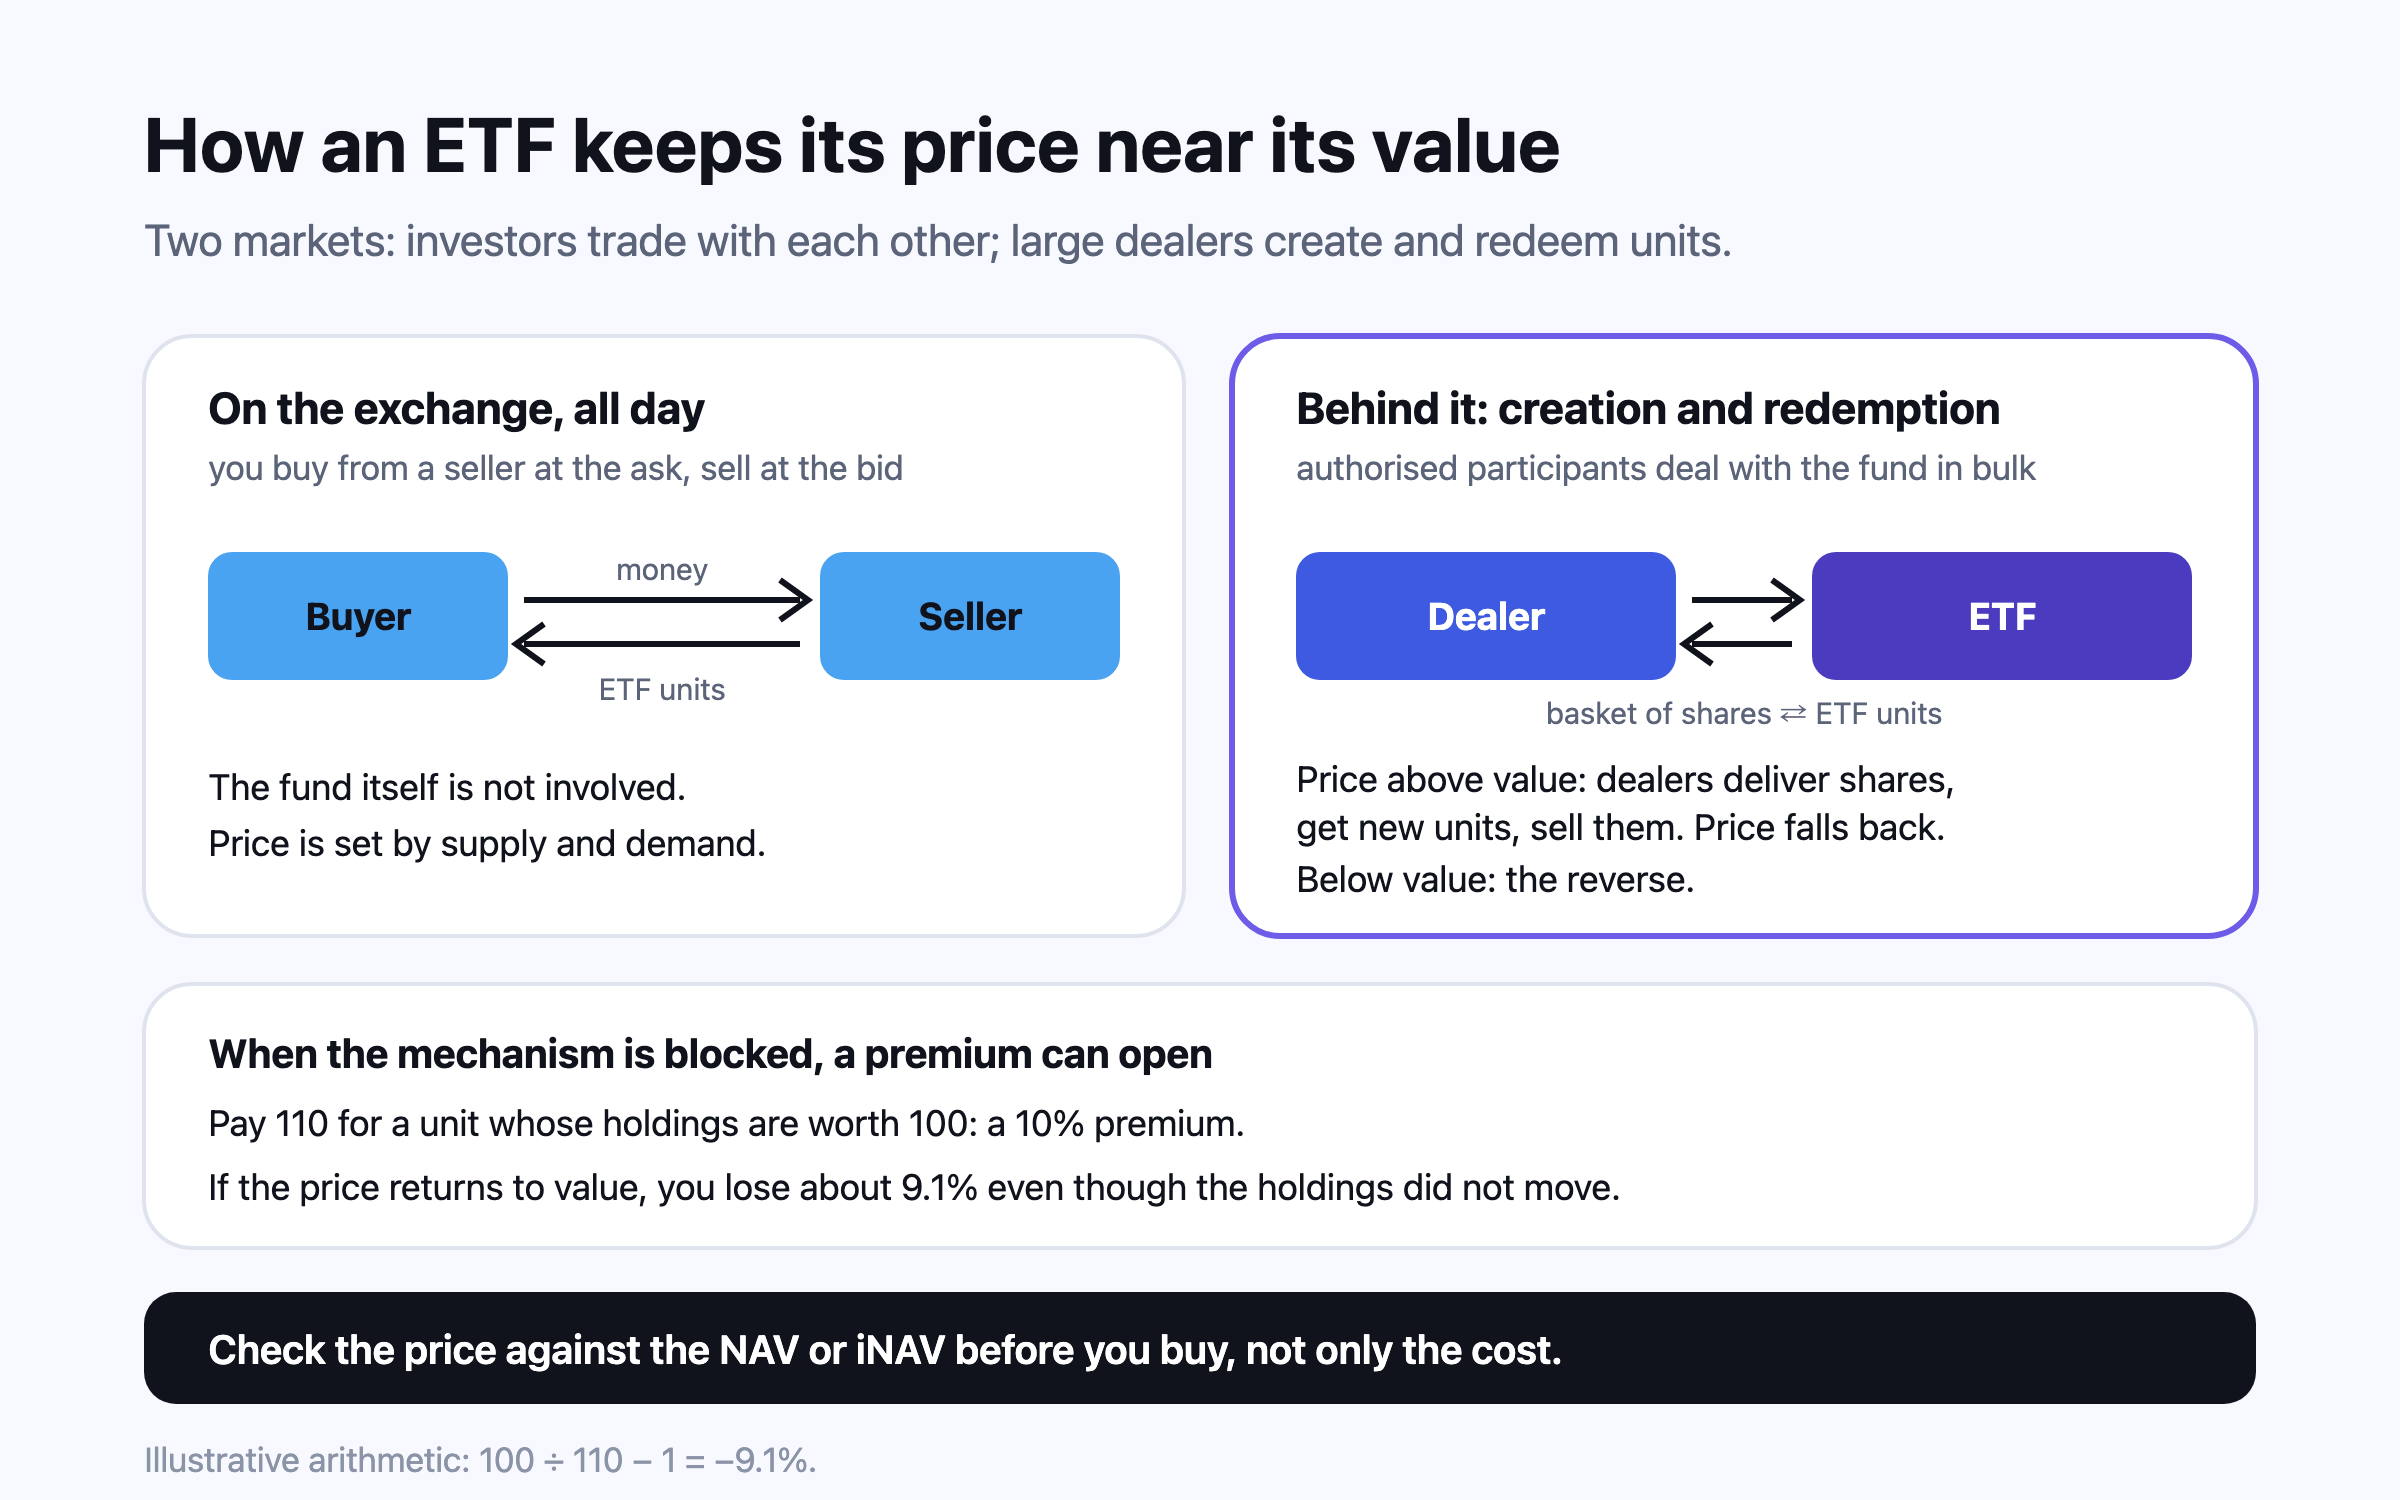
ETF ซื้อขายในสองตลาดพร้อมกัน ตลาดที่คุณเห็นคือที่นักลงทุนซื้อขายหน่วยกันเองในตลาดหลักทรัพย์ กองทุนไม่ได้เกี่ยวข้อง และราคาคือราคาที่ผู้ซื้อกับผู้ขายตกลงกัน ในปี 2025 กิจกรรม ETF ทั้งหมดในสหรัฐฯ 88% เกิดขึ้นที่นี่ ในตลาดรอง2 เบื้องหลังคือตลาดแรกที่เปิดให้เฉพาะผู้ค้ารายใหญ่ที่เรียกว่าผู้ร่วมค้าหน่วยลงทุน (authorised participant) ผู้ค้ากลุ่มนี้นำหลักทรัพย์ที่กองทุนถือมาส่งมอบเป็นชุดเพื่อแลกกับหน่วย ETF ใหม่ได้ โดยทำเป็นล็อตใหญ่ ซึ่ง ก.ล.ต. สหรัฐฯ (SEC) ยกตัวอย่างไว้ที่ 50,000 หน่วย หรือจะส่งหน่วยคืนเพื่อรับหลักทรัพย์กลับไปก็ได้6
ตลาดเบื้องหลังนี้คือสิ่งที่ทำให้ตลาดที่คุณเห็นซื่อตรง ถ้าราคา ETF สูงกว่ามูลค่าของสิ่งที่ถือ ผู้ค้าจะซื้อหลักทรัพย์เหล่านั้น นำไปแลกเป็นหน่วยใหม่ แล้วขายหน่วยเหล่านั้นในราคาที่สูงกว่า เก็บส่วนต่างไว้และดันราคากลับลง ถ้าราคาต่ำกว่ามูลค่าก็ทำกลับกัน ก.ล.ต. สหรัฐฯ อธิบายว่าโอกาสทำกำไรจากส่วนต่างราคา (arbitrage) เหล่านี้ออกแบบมาเพื่อให้ราคาตลาดใกล้กับมูลค่าที่อยู่เบื้องหลัง แต่ก็ระบุว่าราคามักจะสูงหรือต่ำกว่า NAV อยู่บ้าง6 เพื่อช่วยนักลงทุนประเมินส่วนต่างระหว่างวัน ETF จำนวนมากเผยแพร่มูลค่าโดยประมาณระหว่างการซื้อขาย ซึ่งประกาศของ ก.ล.ต. สหรัฐฯ ปี 2012 ระบุว่าอัปเดตราวทุก 15 วินาที6 ในอินเดียเรียกว่า iNAV และ ETF หุ้นต้องเผยแพร่โดยล่าช้าจากตลาดของหลักทรัพย์อ้างอิงไม่เกิน 15 วินาที7
ภายใต้กฎ ETF ปี 2019 ของ ก.ล.ต. สหรัฐฯ ETF ในสหรัฐฯ ที่ใช้กฎนี้ต้องแสดงบนเว็บไซต์ถึงค่ามัธยฐานของส่วนต่างราคาเสนอซื้อเสนอขาย (bid-ask spread) ในช่วง 30 วันล่าสุด ประวัติพรีเมียมและส่วนลด (ราคาที่สูงหรือต่ำกว่า NAV) และคำอธิบายทุกครั้งที่พรีเมียมหรือส่วนลดเกิน 2% ต่อเนื่องนานกว่าเจ็ดวันทำการติดกัน8 นี่คือตัวเลขสองตัวที่ควรดูก่อนซื้อ ETF ที่ไม่คุ้นเคยไม่ว่าที่ไหน
เมื่อกลไกพัง: ETF ต่างประเทศของอินเดีย
การทำกำไรจากส่วนต่างราคาได้ผลก็ต่อเมื่อสร้างหน่วยใหม่ได้ กองทุนรวมอินเดียมีเพดานทั้งอุตสาหกรรม US$7 พันล้านสำหรับหลักทรัพย์ต่างประเทศ และอีกเพดานหนึ่ง US$1 พันล้านสำหรับการลงทุนใน ETF ต่างประเทศ7 ทั้งสองเพดานเต็มในปี 2022 และยังไม่ได้ขยายตั้งแต่นั้น บริษัทจัดการกองทุนจึงสร้างหน่วยใหม่ของ ETF ที่ถือหุ้นต่างประเทศไม่ได้5 เมื่อความต้องการสูงแต่อุปทานถูกแช่แข็ง ราคาในตลาดก็ลอยหลุดจากมูลค่าของสิ่งที่ถือ ในปีก่อนหน้า พรีเมียมเฉลี่ยของ ETF ต่างประเทศของอินเดียอยู่ที่ 15% ถึง 20% และพุ่งขึ้นแรงตั้งแต่ต้นเดือนกันยายน 2026 โดย ETF Nasdaq กองหนึ่งซื้อขายที่พรีเมียม 235% ในวันที่ 18 กันยายน5 การเปลี่ยนวิธีที่ตลาดหลักทรัพย์กำหนดช่วงราคาซื้อขายรายวัน (price band) ของ ETF ซึ่งมีผลตั้งแต่ 7 กันยายน 20269 ทำให้ช่วงราคาอิงกับราคาซื้อขายของวันก่อนหน้าแทน NAV จึงเป็นการถอดสิ่งที่เคยเป็นเพดานพรีเมียมโดยบังเอิญออกไป SEBI (ก.ล.ต. อินเดีย) ตั้งใจจะเปลี่ยนฐานกลับไปเป็น NAV ของวันก่อนหน้าตั้งแต่ 1 เมษายน 202710,11
วันที่ 10 กันยายน 2026 ETF กองนั้นปิดที่ ₹199.89 ขณะที่หุ้นข้างในมีมูลค่า ₹115.69 คิดเป็นพรีเมียมราว 73%10 การ์ทิก เมห์ตา อายุ 31 ปี วิศวกรซอฟต์แวร์ในเบงกาลูรู ซึ่งซื้อที่ราคานั้นเพื่อลงทุนในสหรัฐฯ กำลังถือการเดิมพันสองอย่าง อย่างแรกคือบริษัทห้าสิบแห่งที่จดทะเบียนใน Nasdaq อย่างที่สองคือพรีเมียม ถ้าพรีเมียมกลับไปอยู่ราว 20% อย่างที่เป็นมาหลายเดือน โดยสิ่งที่กองทุนถือไม่เปลี่ยน ราคาจะอยู่ที่ราว ₹138.83 ขาดทุนราว 30.5% ถ้าพรีเมียมหายไปทั้งหมด ขาดทุนราว 42.1%10 ทั้งที่สิ่งที่กองทุนถือไม่ได้ขยับเลย เรื่องเดียวกันเกิดขึ้นในระดับที่เล็กกว่าเมื่อตุลาคม 2025 ตอนที่ ETF โลหะเงินซื้อขายที่พรีเมียม 5.5% ไปจนถึงมากกว่า 10% เพราะโลหะเงินจริงที่ใช้หนุนหน่วยใหม่หายาก12
บทเรียนทั่วไปใช้ได้ทุกที่ ETF ดีได้เท่าที่กลไก arbitrage ของกองทุนทำงานได้ ก่อนซื้อ ให้เทียบราคาที่จะจ่ายกับ iNAV หรือ NAV ล่าสุด พรีเมียมเศษเสี้ยวของเปอร์เซ็นต์ถือว่าปกติ ถ้าหลายเปอร์เซ็นต์แปลว่ามีบางอย่างกันไม่ให้ผู้ค้าสร้างหน่วยได้ และคุณกำลังจ่ายเพื่อซื้อที่ในคิว คนอินเดียที่อยากได้หุ้นสหรัฐฯ ในราคาตามมูลค่าจริง โอนเงินออกได้สูงสุด US$250,000 ต่อปีงบประมาณภายใต้ Liberalised Remittance Scheme (โครงการโอนเงินออกนอกประเทศของอินเดีย) แล้วซื้อกองทุนที่จดทะเบียนในสหรัฐฯ โดยตรง13 ซึ่งนำไปสู่คำถามเรื่องประเทศที่จดทะเบียนกองทุนด้านล่าง
ETF มีค่าใช้จ่ายเท่าไร: ค่าธรรมเนียม ส่วนต่างราคา และ tracking difference
อัตราค่าใช้จ่าย (expense ratio) คือต้นทุนที่มองเห็น ซึ่งหักจากกองทุนทุกวัน ในสหรัฐฯ ETF หุ้นแบบดัชนีมีค่าเฉลี่ยถ่วงน้ำหนักตามสินทรัพย์ 0.14% ในปี 2025 เทียบกับ 0.05% ของกองทุนรวมหุ้นแบบดัชนี ส่วนค่าเฉลี่ยธรรมดาของ ETF หุ้นแบบดัชนีทั้งหมดอยู่ที่ 0.45% เพราะ ETF เฉพาะทางขนาดเล็กจำนวนมากเก็บแพงกว่ากองยักษ์ที่ถือเงินส่วนใหญ่ไว้มาก3 ETF ไม่ได้ถูกกว่ากองทุนรวมดัชนีโดยอัตโนมัติ ในสหรัฐฯ เมื่อวัดแบบถ่วงน้ำหนักตามสินทรัพย์ กองทุนรวมถูกกว่า และในอินเดีย สหราชอาณาจักร และออสเตรเลีย ขึ้นอยู่กับกองทุนและแพลตฟอร์ม
ส่วนต่างราคา (spread) คือต้นทุนที่ซ่อนอยู่ คุณซื้อที่ราคาเสนอขาย (ask) และขายที่ราคาเสนอซื้อ (bid) สำหรับ ETF ขนาดใหญ่ในตลาดที่มีสภาพคล่อง ส่วนต่างมักอยู่แค่ไม่กี่ในร้อยของเปอร์เซ็นต์ แต่สำหรับกองเล็ก หรือนอกเวลาที่ตลาดของหลักทรัพย์อ้างอิงเปิด อาจกว้างกว่านั้นมาก ถ้าส่วนต่างเป็น 0.20% การซื้อ ฿10,000 จะมีต้นทุนราว ฿10 เทียบกับราคากลาง และการซื้อแล้วขายคืนมีต้นทุนราว ฿20 ซึ่งเป็นเหตุผลที่ ก.ล.ต. สหรัฐฯ ให้ ETF ในสหรัฐฯ เผยแพร่ค่ามัธยฐานของส่วนต่างราคา8 ปริมาณการซื้อขายอย่างเดียวบอกได้ไม่ดีนัก เพราะผู้ค้าสร้างหน่วยได้ ETF ที่ถือหุ้นสภาพคล่องสูงจึงซื้อขายล็อตใหญ่ได้ แม้จะมีคนซื้อขายตัว ETF เองไม่กี่คน
Tracking difference (ส่วนต่างผลตอบแทนจากดัชนี) คือช่องว่างระหว่างผลตอบแทนของ ETF กับของดัชนีในช่วงเวลาหนึ่ง มักใกล้กับอัตราค่าใช้จ่าย และบางครั้งน้อยกว่านั้นเมื่อกองทุนมีรายได้จากการให้ยืมหลักทรัพย์ Tracking error (ความคลาดเคลื่อนในการติดตามดัชนี) คือช่องว่างนั้นแกว่งไปมาแค่ไหนในแต่ละวัน อินเดียกำหนดเพดาน tracking error ของ ETF และกองทุนดัชนีที่ไม่ใช่กองทุนตราสารหนี้ไว้ที่ 2% และกำหนดให้เปิดเผย tracking difference ย้อนหลังหนึ่ง สาม ห้า และสิบปี และตั้งแต่จัดตั้งกองทุน7 ให้ดู tracking difference ย้อนหลังหลายปี เพราะนั่นคือต้นทุนจริงของการถือดัชนีผ่านกองทุนนั้น
ชนิดสะสมมูลค่าหรือชนิดจ่ายปันผล
นอกสหรัฐฯ ETF ดัชนีจำนวนมากมีสองแบบ ETF ชนิดจ่ายปันผล (distributing) จ่ายเงินปันผลที่ได้รับออกให้ผู้ถือหน่วย ส่วน ETF ชนิดสะสมมูลค่า (accumulating) นำเงินปันผลไปลงทุนต่อในกองทุน ราคาจึงขึ้นแทน และคุณไม่ได้รับเงินสด สำหรับคนที่กำลังสร้างความมั่งคั่ง แบบสะสมมูลค่าช่วยประหยัดแรงและต้นทุนของการนำเงินไปลงทุนต่อ แต่ภาษีเป็นตัวตัดสินมากกว่าความสะดวก ใน ISA (บัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร) หรือ SIPP (บัญชีบำนาญที่เลือกลงทุนเองในสหราชอาณาจักร) ทั้งสองแบบไม่เสียภาษี นอกบัญชีเหล่านี้ รายได้ที่กองทุนสหราชอาณาจักรนำไปลงทุนต่อจะถูกเก็บภาษีเหมือนจ่ายออกมาแล้ว14 และรายได้ที่ reporting fund ต่างประเทศ (กองทุนที่รายงานรายได้ให้กรมสรรพากรสหราชอาณาจักร) เก็บไว้ ก็รายงานให้นักลงทุนและเก็บภาษีแบบเดียวกัน15 จึงไม่ได้ประหยัดภาษี และการเก็บบันทึกยุ่งยากกว่า แบบจ่ายปันผลเหมาะกับคนที่ต้องการรายได้ไว้ใช้จ่าย
ซาราห์ โอโคเย อายุ 33 ปี เภสัชกรของ NHS (ระบบสาธารณสุขของรัฐ) ในแมนเชสเตอร์ ถือ ETF ดัชนีหุ้นทั่วโลกใน ISA แบบลงทุน (stocks and shares ISA) และเลือกชนิดสะสมมูลค่าเพื่อไม่ให้มีเงินค้างอยู่เป็นเงินสด สำหรับ ETF ที่จดทะเบียนนอกสหราชอาณาจักร ซาราห์ยังตรวจว่า ETF นั้นอยู่ในรายชื่อ reporting fund ต่างประเทศที่ HMRC (กรมสรรพากรสหราชอาณาจักร) อนุมัติ16 เพราะนอกบัญชีที่ได้สิทธิภาษี ระบบภาษีกองทุนต่างประเทศ (offshore funds regime) เก็บภาษีกำไรของกองทุนที่ไม่มีสถานะนี้เป็นเงินได้ ไม่ใช่กำไรจากการขาย17 ETF แบบ UCITS (กองทุนมาตรฐานยุโรปที่ขายข้ามประเทศได้) ขนาดใหญ่ที่ขายให้นักลงทุนในสหราชอาณาจักรมักมีสถานะนี้ แต่ก็เป็นช่องที่ควรติ๊กไว้ก่อนที่เรื่องนี้จะสำคัญ
ประเทศที่จดทะเบียนกองทุน: ETF แบบ UCITS ของไอร์แลนด์และ ETF ที่จดทะเบียนในสหรัฐฯ
ประเทศที่ ETF ตั้งอยู่ตามกฎหมาย หรือประเทศที่จดทะเบียนกองทุน (domicile) เป็นตัวกำหนดว่ากองทุนใช้กฎและอนุสัญญาภาษีของประเทศไหน ETF ส่วนใหญ่ที่ขายให้นักลงทุนในยุโรป สหราชอาณาจักร และหลายส่วนของเอเชีย เป็นกองทุน UCITS ซึ่งเป็นกรอบกำกับกองทุนสำหรับนักลงทุนรายย่อยของสหภาพยุโรป คิดเป็นราว 75% ของการลงทุนแบบรวมกลุ่มของนักลงทุนรายย่อยในยุโรป18 ไอร์แลนด์ครองตลาดนี้ ETF ที่จดทะเบียนในไอร์แลนด์ถือสินทรัพย์ US$1,617 พันล้าน ณ สิ้นปี 2024 คิดเป็น 74.2% ของสินทรัพย์ ETF ในยุโรป4 สำหรับนักลงทุนนอกสหรัฐฯ การเลือกระหว่าง ETF ไอร์แลนด์กับ ETF ที่จดทะเบียนในสหรัฐฯ ซึ่งตามดัชนีเดียวกัน ขึ้นอยู่กับภาษีสหรัฐฯ สองตัว
ตัวแรกคือภาษีหัก ณ ที่จ่ายจากเงินปันผล สหรัฐฯ หักภาษีเงินปันผลที่จ่ายให้ชาวต่างชาติ 30% เว้นแต่อนุสัญญาภาษีจะลดลง อัตราตามอนุสัญญาสหรัฐฯ–ไอร์แลนด์สำหรับเงินปันผลจากการลงทุนในพอร์ตคือ 15% เท่ากับอัตราของสหราชอาณาจักร แคนาดา และออสเตรเลีย ของอินเดียคือ 25% ส่วนสิงคโปร์ไม่มีอนุสัญญาภาษีเงินได้กับสหรัฐฯ ผู้มีถิ่นที่อยู่ทางภาษีในสิงคโปร์จึงเสียเต็ม 30%19 ETF ไอร์แลนด์จำนวนมากที่ถือหุ้นสหรัฐฯ ใช้อัตราตามอนุสัญญาสหรัฐฯ–ไอร์แลนด์กับเงินปันผลที่กองทุนได้รับได้ และไอร์แลนด์ไม่หักภาษีจากเงินที่จ่ายให้นักลงทุนที่ไม่ได้มีถิ่นที่อยู่ทางภาษีในไอร์แลนด์4
ตัวที่สองคือภาษีมรดกสหรัฐฯ (estate tax) ผู้ที่ไม่ได้มีถิ่นที่อยู่และไม่ใช่พลเมืองสหรัฐฯ ต้องยื่นแบบภาษีมรดกสหรัฐฯ ถ้าทรัพย์สินที่ถือว่าอยู่ในสหรัฐฯ (US-situated) ตอนเสียชีวิตเกิน $60,00020 และถ้าไม่มีอนุสัญญาภาษีมรดกกำหนดไว้เป็นอย่างอื่น หุ้นของบริษัทสหรัฐฯ นับเป็นทรัพย์สินในสหรัฐฯ ไม่ว่าใบหุ้นจะเก็บไว้ที่ไหน21 ETF ที่จดทะเบียนในสหรัฐฯ คือกองทุนสหรัฐฯ กฎของ IRS (กรมสรรพากรสหรัฐฯ) คือหุ้นของบริษัทที่จัดตั้งตามกฎหมายสหรัฐฯ ถือว่าอยู่ในสหรัฐฯ และหุ้นของบริษัทอื่นทั้งหมดไม่ใช่21 ETF ที่จัดตั้งเป็นบริษัทไอร์แลนด์จึงอยู่นอกกฎนี้ ให้ตรวจรูปแบบทางกฎหมายของกองทุนในหนังสือชี้ชวน ความต่างกับคนอเมริกันชัดมาก วงเงินยกเว้นภาษีมรดกของพลเมืองสหรัฐฯ ปี 2026 คือ $15,000,00022 ขณะที่เครดิตภาษี (unified credit) ของผู้ไม่มีถิ่นที่อยู่โดยทั่วไปคือ $13,000 ซึ่งเป็นเหตุผลที่เกณฑ์ต้องยื่นแบบต่ำขนาดนี้21
อรุณและกวิตา รามัน อายุ 39 และ 37 ปี พลเมืองอินเดียที่ทำงานในสิงคโปร์ ถือเงิน US$300,000 ใน ETF S&P 500 ที่จดทะเบียนในสหรัฐฯ ผ่านโบรกเกอร์ท้องถิ่น ตามตัวเลขในตาราง ภาษีหัก ณ ที่จ่ายทำให้ทั้งคู่เสียเงินมากกว่า ETF ที่จดทะเบียนในไอร์แลนด์ราว US$495 ต่อปี และถ้าคนใดคนหนึ่งเสียชีวิตขณะยังถืออยู่ ทายาทจะต้องยื่นแบบภาษีมรดกสหรัฐฯ สำหรับทุกอย่างที่เกิน US$60,00020 ปัญหาทั้งสองไม่ปรากฏในอัตราค่าใช้จ่าย นี่จึงเป็นเหตุผลที่ประเทศที่จดทะเบียนกองทุนสำคัญกว่าค่าธรรมเนียมที่ต่างกันไม่กี่ในร้อยของเปอร์เซ็นต์ สำหรับนักลงทุนนอกสหรัฐฯ จำนวนมาก การเปลี่ยนไม่ได้ฟรี การขายเพื่อซื้อใหม่อาจทำให้ต้องเสียภาษีในประเทศที่มีถิ่นที่อยู่ทางภาษี จังหวะที่ควรเลือกประเทศที่จดทะเบียนกองทุนจึงเป็นก่อนซื้อ กรณีของทั้งคู่เป็นกรณีง่าย เพราะทั้งอินเดียและสิงคโปร์ไม่อยู่ในรายชื่อประเทศของ IRS ที่มีอนุสัญญาภาษีมรดกกับสหรัฐฯ ขณะที่สหราชอาณาจักร แคนาดา ออสเตรเลีย ญี่ปุ่น และอีกสิบเอ็ดประเทศอยู่ในรายชื่อ และผู้มีถิ่นที่อยู่ในประเทศเหล่านั้นควรตรวจดูว่าอนุสัญญาเปลี่ยนอะไรบ้าง24 เรื่องค่าเงินและการลงทุนกระจุกในประเทศตัวเองเกี่ยวข้องกับเรื่องนี้อย่างไร ดู การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน
ETF ทั่วโลก และแบบที่ต้องระวัง
ตลาดแต่ละประเทศดูต่างกัน แคนาดามีเงินใน ETF C$924.2 พันล้าน ณ สิ้นเดือนสิงหาคม 2026 ข้างเงินในกองทุนรวม C$2.797 ล้านล้าน25 และตั้งแต่มิถุนายน 2022 กองทุนในบัญชีที่ลงทุนเองจ่ายค่าคอมมิชชันต่อเนื่อง (trailing commission) ให้โบรกเกอร์ค่าคอมมิชชันต่ำไม่ได้อีกต่อไป26 ใน ASX (ตลาดหลักทรัพย์ออสเตรเลีย) ผลิตภัณฑ์ที่ซื้อขายในตลาดมีมูลค่า A$371.54 พันล้าน จาก 468 ผลิตภัณฑ์ ณ สิ้นเดือนสิงหาคม 2026 เพิ่มขึ้น 28.0% ในหนึ่งปี27 สินทรัพย์ ETF ในยุโรปแตะ US$3.97 ล้านล้าน28 ในอินเดีย กองทุนเชิงรับ ทั้งกองทุนดัชนีและ ETF รวมกันถือ 18.6% ของสินทรัพย์กองทุนรวม ณ มีนาคม 202629 ในสิงคโปร์ ซื้อ ETF ด้วยเงินออมใน Ordinary Account ของ CPF (กองทุนสำรองเลี้ยงชีพภาคบังคับของสิงคโปร์) ได้ภายใต้ CPF Investment Scheme โดยไม่รวม ETF ที่มีความเสี่ยงสูงกว่า30
บางผลิตภัณฑ์ใช้ชื่อ ETF แต่ทำงานต่างออกไป ETF แบบใช้เลเวอเรจและแบบผกผัน (leveraged และ inverse) รีเซ็ตสัดส่วนการลงทุนทุกวัน และ FINRA (หน่วยงานกำกับโบรกเกอร์ของสหรัฐฯ) เตือนว่าเรื่องนี้อาจทำให้ ETF เหล่านี้เสี่ยงเมื่อถือระยะยาว หรือแม้แต่ระยะกลาง31 ตัวอย่างของ FINRA เอง ดัชนีลดจาก 100 เป็น 90 แล้วกลับมาที่ 99 ขาดทุน 1% ขณะที่กองทุนที่ตั้งเป้าให้ผลตอบแทนสองเท่าของรายวันไปจาก $100 เป็น $80 แล้วเป็น $96 ขาดทุน 4%31 ETF ธีมเฉพาะกลุ่มแคบๆ อาจปิดตัว ในปี 2025 ETF ในสหรัฐฯ 224 กองถูกเลิกหรือควบรวม ขณะที่เปิดใหม่ 1,099 กอง2 การปิดกองทุนไม่ใช่การฉ้อโกง เพราะผู้ถือหน่วยได้รับเงินตามมูลค่ากองทุน แต่อาจทำให้ขาดทุนกลายเป็นตัวเงินจริงและเกิดภาระภาษีตามจังหวะของคนอื่น
ถ้าผู้ออก ETF ล้มละลายล่ะ? ผู้รับฝากทรัพย์สินเก็บทรัพย์สินของ ETF แยกจากผู้จัดการกองทุน เหมือนกองทุนรวม ดู กองทุนรวมคืออะไร ว่าการแยกนี้ทำงานอย่างไรในแต่ละประเทศ และ ตลาดหุ้นทำงานอย่างไร สำหรับหุ้นที่อยู่ข้างใน
ETF หรือกองทุนรวม: แบบไหนเหมาะเมื่อไร
- SIP รายเดือนในอินเดีย (SIP คือลงทุนยอดเท่ากันทุกเดือน คล้าย DCA) กองทุนรวมดัชนีมักเหมาะกว่า เพราะซื้อหน่วยเป็นเศษส่วนได้ที่ NAV โดยไม่ต้องมีบัญชี demat (บัญชีหลักทรัพย์อิเล็กทรอนิกส์) ไม่มีส่วนต่างราคา และไม่เสี่ยงจ่ายพรีเมียม ส่วน ETF ต้องส่งคำสั่งผ่านโบรกเกอร์ทุกเดือน
- เงินก้อนในสหรัฐฯ ใช้ได้ทั้งสองแบบ กองทุนรวมหุ้นแบบดัชนีมีค่าใช้จ่ายเฉลี่ยถ่วงน้ำหนักตามสินทรัพย์ 0.05% ต่อปีในปี 20253 และ ETF อาจประหยัดภาษีได้มากกว่าในบัญชีที่ต้องเสียภาษี เพราะการไถ่ถอนเป็นหลักทรัพย์ (in kind) ทำให้กองทุนส่งมอบหุ้นออกไปแทนการขายแล้วเกิดกำไรที่ต้องเสียภาษี6
- นักลงทุนนอกสหรัฐฯ ที่ซื้อหุ้นสหรัฐฯ ETF แบบ UCITS ที่จดทะเบียนในไอร์แลนด์มักได้เปรียบเรื่องภาษีหัก ณ ที่จ่ายจากเงินปันผลและภาษีมรดก หากอัตราค่าใช้จ่ายและส่วนต่างราคาสมเหตุสมผล
- แพลตฟอร์มในสหราชอาณาจักร ออสเตรเลีย และแคนาดา เทียบยอดรวมของค่าธรรมเนียมกองทุน ค่าธรรมเนียมแพลตฟอร์ม และค่าซื้อขาย บางแพลตฟอร์ม ETF ถือถูกกว่า บางแพลตฟอร์มกองทุนรวมถือถูกกว่า
- ทุกคน อย่าจ่ายพรีเมียมเหนือ NAV เกินกว่าเล็กน้อย และหลีกเลี่ยงผลิตภัณฑ์แบบใช้เลเวอเรจหรือแบบผกผัน เว้นแต่จะเข้าใจการรีเซ็ตรายวัน
ประเด็นที่ลึกกว่า ซึ่ง John Bogle พูดมาหลายสิบปี คือเปลือกสำคัญน้อยกว่าการถือพอร์ตที่กว้างและต้นทุนต่ำแล้วปล่อยไว้เฉยๆ32 ETF ที่ซื้อขายบ่อยเป็นการลงทุนที่แย่กว่า ETF ตัวเดียวกันที่ถือไว้ยี่สิบปี การเลือกระหว่างกองทุนแต่ละกอง ดู วิธีเลือกกองทุน
ติดตาม ETF ข้ามประเทศ