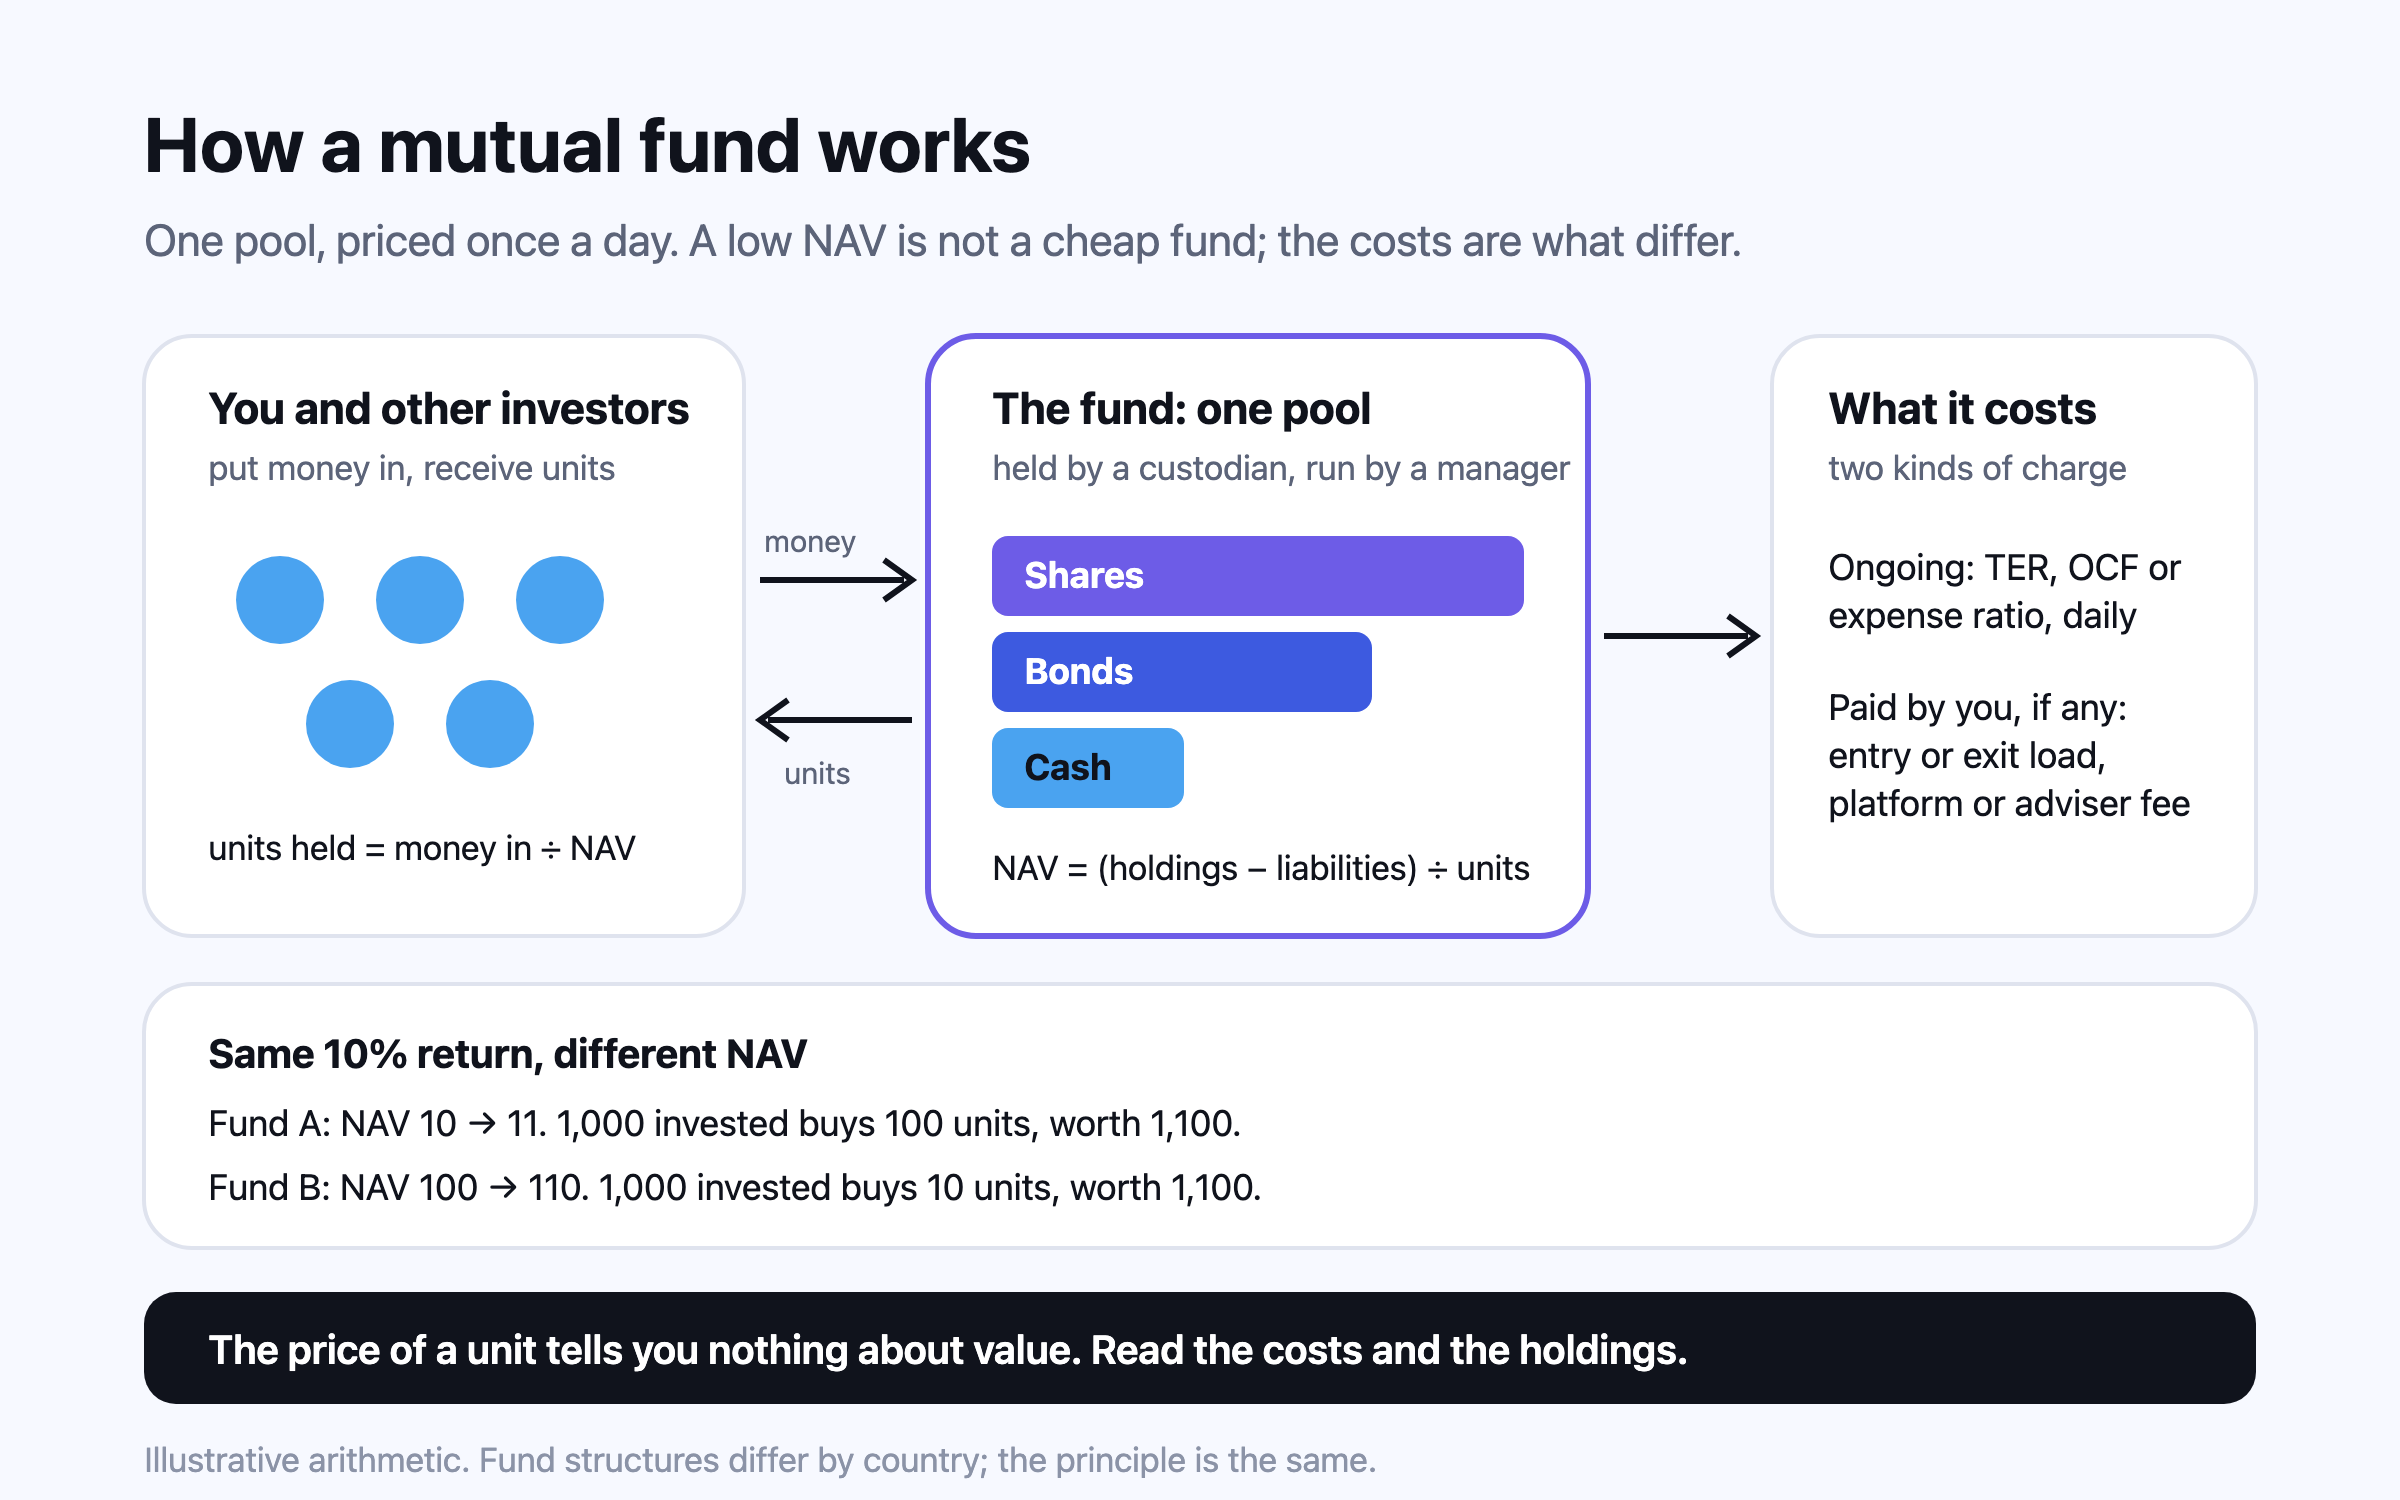
กองทุนรวมนำเงินของนักลงทุนจำนวนมากมารวมเป็นพอร์ตเดียว และออกหน่วยลงทุนที่คิดราคาตามมูลค่าทรัพย์สินสุทธิ (NAV) วันละครั้ง ตัว NAV เองไม่ได้บอกอะไรเรื่องความคุ้มค่า สิ่งที่บอกคือต้นทุนและสิ่งที่กองทุนถือ ค่าธรรมเนียมปีละ 0.9% แทนที่จะเป็น 0.1% ทำให้เงินเหลือน้อยลงราว 17% หลัง 25 ปี กองทุนเชิงรุกส่วนใหญ่แพ้ดัชนีในระยะยาว และกองทุนรวมดัชนีกับ ETF ดัชนีรวมกันถือ 52% ของสินทรัพย์กองทุนระยะยาวในสหรัฐฯ ณ สิ้นปี 2025
กองทุนรวมคือกองเงินร่วมกัน คนหลายพันคนใส่เงินเข้าไป ผู้จัดการกองทุนนำเงินทั้งกองไปลงทุนในหุ้น ตราสารหนี้ หรือทั้งสองอย่าง และนักลงทุนแต่ละคนถือหน่วยลงทุน ตามสัดส่วนเงินที่ใส่เข้าไป กองเงินนี้คิดมูลค่าวันละครั้งทุกวันทำการหลังตลาดปิด และมูลค่าต่อหน่วยนั้นคือมูลค่าทรัพย์สินสุทธิ หรือ NAV คุณซื้อหรือขายที่ NAV ตัวถัดไปที่คำนวณหลังส่งคำสั่ง บวกค่าธรรมเนียม (ถ้ามี)1
กองทุนรวมคือช่องทางที่ทำให้ครัวเรือนชนชั้นกลางส่วนใหญ่ได้ถือหุ้นเลย ในอินเดีย อุตสาหกรรมนี้บริหารเงิน ₹87.08 ล้านล้าน ณ สิ้นเดือนสิงหาคม 2026 ผ่านบัญชีกองทุน (folio) 283.5 ล้านบัญชี2 3 4
52%4
ของสินทรัพย์กองทุนระยะยาวในสหรัฐฯ อยู่ในกองทุนดัชนี ทั้งกองทุนรวมและ ETF (กองทุนที่ซื้อขายในตลาดหุ้น) สิ้นปี 2025 (19% ในปี 2010)
26.0%5
ของเงินที่กองทุนในสหราชอาณาจักรบริหาร อยู่ในกองทุนที่ลงทุนตามดัชนี สิงหาคม 2026
18.6%6
ของสินทรัพย์กองทุนรวมอินเดีย อยู่ในกองทุนเชิงรับ (passive) มีนาคม 2026 (9.8% ในปี 2021)
0.05% เทียบกับ 0.64%7
อัตราค่าใช้จ่ายถ่วงน้ำหนักตามสินทรัพย์ของกองทุนรวมหุ้นในสหรัฐฯ แบบดัชนีเทียบกับแบบเชิงรุก ปี 2025
กองทุนทำงานอย่างไร: หน่วยลงทุน NAV และเงินที่คุณจ่ายเข้าไป NAV เป็นเรื่องของเลขคณิต คือมูลค่าตลาดของทุกอย่างที่กองทุนถือ ลบสิ่งที่กองทุนต้องจ่าย แล้วหารด้วยจำนวนหน่วยลงทุน กองทุนที่ถือหุ้นมูลค่า ฿5,000 ล้าน มีค่าใช้จ่ายและรายการรอชำระราคาที่ต้องจ่าย ฿20 ล้าน และมีหน่วยลงทุนที่ออกแล้ว 200 ล้านหน่วย จะมี NAV เท่ากับ ฿24.908 กองทุนเปิด คือสร้างหน่วยลงทุนใหม่เมื่อมีคนลงทุน และยกเลิกหน่วยเมื่อมีคนขายคืน ขนาดกองทุนจึงขึ้นลงตามความต้องการ
ราคาที่ใช้กำหนดไว้ตามกฎ ในอินเดีย ทุกกองทุนยกเว้น liquid fund (กองทุนตลาดเงินของอินเดีย) และ overnight fund จะใช้ NAV ปิดของวันที่เงินของคุณพร้อมให้กองทุนใช้ โดยเงินต้องเข้าบัญชีธนาคารของกองทุนก่อนเวลาตัดรอบ 15:00 น.9 8
ถ้าบริษัทจัดการกองทุนล้ม เงินยังปลอดภัยไหม? โครงสร้างออกแบบมาให้เป็นเช่นนั้น กองทุนรวมในอินเดียต้องจัดตั้งเป็นทรัสต์ ทรัสตีถือทรัพย์สินแทนผู้ถือหน่วย และต้องแต่งตั้งผู้รับฝากทรัพย์สิน (custodian) ให้เก็บทรัพย์สินแยกจากผู้จัดการกองทุน10 11 1
NAV ต่ำไม่ได้แปลว่ากองทุนถูก ความผิดพลาดที่พบบ่อยที่สุดของมือใหม่คือมอง NAV เหมือนราคาหุ้น แล้วสรุปว่ากองทุนที่ NAV ฿10 “ถูกกว่า” กองทุนที่ NAV ฿100 หรือคิดว่ากองทุนเปิดขายครั้งแรกที่ ฿10 เป็นของถูก ซึ่งไม่ใช่ NAV ต่อหน่วยเป็นแค่สินทรัพย์สุทธิของกองทุนหารด้วยจำนวนหน่วยที่ออกแล้ว8
กับดักที่ใกล้เคียงกันคือทางเลือกเรื่องการจ่ายเงินออกจากกองทุน กองทุนอินเดียมีชนิดสะสมมูลค่า (growth) ซึ่งกำไรอยู่ในกองทุนต่อไป และชนิด IDCW ย่อมาจาก income distribution cum capital withdrawal (จ่ายรายได้รวมกับถอนทุนคืน) ชื่อที่ฟังดูเทอะทะนี้บอกสิ่งที่ SEBI (ก.ล.ต. อินเดีย) กำหนดให้กองทุนต้องเปิดเผย คือเงินที่จ่ายออกอาจมาจากเงินทุนของนักลงทุนเอง และโฆษณาใดที่พูดถึงการจ่ายเงินต้องบอกว่า NAV ลดลงเท่ากับจำนวนที่จ่ายออก9
กองทุนมีค่าใช้จ่ายเท่าไร: อัตราค่าใช้จ่าย ค่าธรรมเนียมการขาย และค่าใช้จ่ายชั้นอื่นที่ซ้อนอยู่ ค่าใช้จ่ายหลักมีชื่อเรียกต่างกันในแต่ละประเทศ แต่ความหมายเหมือนกันทุกที่ คือเปอร์เซ็นต์ต่อปีที่หักจากสินทรัพย์ของกองทุน เพื่อจ่ายให้ผู้จัดการกองทุน ผู้ดูแลงานธุรการ ผู้รับฝากทรัพย์สิน และในบางชนิดหน่วยลงทุนก็จ่ายให้คนที่ขายกองทุนให้คุณด้วย อินเดียเรียกว่า อัตราค่าใช้จ่ายรวม (TER) สหราชอาณาจักรเรียก ongoing charges figure (OCF) แคนาดาเรียก management expense ratio (MER) และสหรัฐฯ เรียก expense ratio ค่าใช้จ่ายนี้หักทุกวัน จึงรวมอยู่ใน NAV แล้ว คุณจะไม่เห็นใบเรียกเก็บเงิน ในปี 2025 กองทุนรวมหุ้นในสหรัฐฯ เก็บค่าใช้จ่ายเฉลี่ยถ่วงน้ำหนักตามสินทรัพย์ 0.40% กองทุนหุ้นแบบดัชนี 0.05% และกองทุนหุ้นเชิงรุก 0.64%7
ทอม ฮิวส์ อายุ 41 ปี ครูในลีดส์ มีเงิน £50,000 ในกองทุนหุ้นสหราชอาณาจักรแบบเชิงรุก ซึ่งถืออยู่ใน ISA แบบลงทุน (stocks and shares ISA) หรือบัญชีออมและลงทุนที่ไม่เสียภาษีในสหราชอาณาจักร การศึกษาตลาดของ FCA ในปี 2016 พบว่ากองทุนหุ้นสหราชอาณาจักรแบบเชิงรุกเก็บค่าธรรมเนียมเฉลี่ย 0.90% เทียบกับ 0.15% ของแบบเชิงรับ12 ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี อธิบายค่าใช้จ่ายทีละชั้น
ค่าธรรมเนียมการขาย (load) คือค่าธรรมเนียมตอนซื้อหรือขาย อินเดียยกเลิกค่าธรรมเนียมขาเข้าไปแล้ว และค่าธรรมเนียมขาออก (exit load) ที่กองทุนเก็บจะจ่ายกลับเข้ากองทุนเพื่อผู้ถือหน่วยที่เหลืออยู่ ไม่ได้เข้าบริษัทจัดการกองทุน9 13 14 15 7
ดาร์เนลล์และคีชา โอคาฟอร์ อายุ 38 และ 37 ปี ในแอตแลนตา ได้รับข้อเสนอหน่วยลงทุน Class A ของกองทุนเชิงรุกกองหนึ่งผ่านโบรกเกอร์ที่ธนาคารของทั้งคู่ โดยมีค่าธรรมเนียมการขายตอนซื้อ 5% สำหรับเงิน $20,000 นั่นคือ $1,000 ที่ถูกหักไปก่อนเงินดอลลาร์แรกจะได้ลงทุน เหลือเงินที่ลงทุนจริง $19,00014 16
ชนิดหน่วยลงทุน direct และ regular ของอินเดีย กองทุนอินเดียทุกกองต้องมีชนิดหน่วยลงทุน direct (direct plan) สำหรับเงินที่ลงทุนโดยไม่ผ่านตัวแทนขาย ชนิดนี้ถือพอร์ตเดียวกัน มี NAV ของตัวเอง และมีอัตราค่าใช้จ่ายต่ำกว่า เพราะไม่ต้องจ่ายค่าคอมมิชชันให้ตัวแทนขาย9 13
ปริยาและอรชุน กุลกรณี อายุ 34 และ 36 ปี ในปูเน มีรายได้สุทธิ ₹2.4 แสนต่อเดือน และลงทุน SIP เดือนละ ₹15,000 ที่ผู้ดูแลลูกค้าของธนาคาร (relationship manager) ตั้งไว้ให้ในชนิด regular ตามตัวเลขในตาราง ค่าคอมมิชชันทำให้ทั้งคู่เสียเงินราว ₹1.15 ล้านตลอด 20 ปี17 18
ลองกับตัวเลขของคุณเอง · พอร์ตโฟลิโอ แทร็กเกอร์
ค้นหากองทุนรวมของคุณด้วยชื่อ เพิ่มรายการซื้อหรือ SIP แล้วระบบติดตามพอร์ตจะคิดมูลค่าจาก NAV ที่ประกาศในแต่ละวัน
เปิดใน Nivritee ใช้ฟรี → กองทุนเชิงรุก กองทุนดัชนี และหลักฐาน ผู้จัดการของกองทุนเชิงรุก (active) เลือกเองว่าจะถืออะไร และพยายามเอาชนะดัชนีอ้างอิง ส่วนกองทุนดัชนี ซื้อทุกตัวในดัชนีและรับผลตอบแทนของดัชนีหักค่าธรรมเนียมเล็กน้อย รายงาน SPIVA ของ S&P Dow Jones Indices นับว่ากองทุนเชิงรุกชนะดัชนีอ้างอิงได้บ่อยแค่ไหน โดยปรับผลจากกองทุนที่ปิดตัวไปด้วย คำตอบสอดคล้องกันในทุกประเทศ คือในระยะยาว ส่วนใหญ่ชนะไม่ได้
Morningstar ได้ข้อสรุปเดียวกันด้วยวิธีที่ต่างออกไป ในช่วงสิบปีถึงปี 2025 มีกลยุทธ์เชิงรุกในสหรัฐฯ เพียง 21% ที่ทั้งอยู่รอดและชนะกองทุนเชิงรับที่เทียบกันได้ และกองทุนเชิงรุกที่ถูกที่สุดทำได้ดีกว่ากองที่แพงที่สุดมาก คือ 31% เทียบกับ 17%24 25 20 กองทุนดัชนีกับกองทุนเชิงรุก: ข้อมูล SPIVA และ วิธีเลือกกองทุน
ประเภทกองทุนในแต่ละประเทศ อินเดีย จัดกองทุนเปิดทุกกองเข้าหมวดของ SEBI ซึ่งปรับปรุงเมื่อกุมภาพันธ์ 2026 ได้แก่ กองทุนหุ้น 13 หมวด ตั้งแต่หุ้นใหญ่ไปจนถึง ELSS (กองทุนหุ้นลดหย่อนภาษีของอินเดีย) กองทุนตราสารหนี้ 17 หมวด กองทุนผสม 7 หมวด กองทุนตามช่วงชีวิต (life-cycle) และกองทุนดัชนีกับกองทุนที่ลงทุนในกองทุนอื่น9 9 riskometer (มาตรวัดความเสี่ยง) หกระดับ ตั้งแต่ต่ำไปจนถึงสูงมาก9
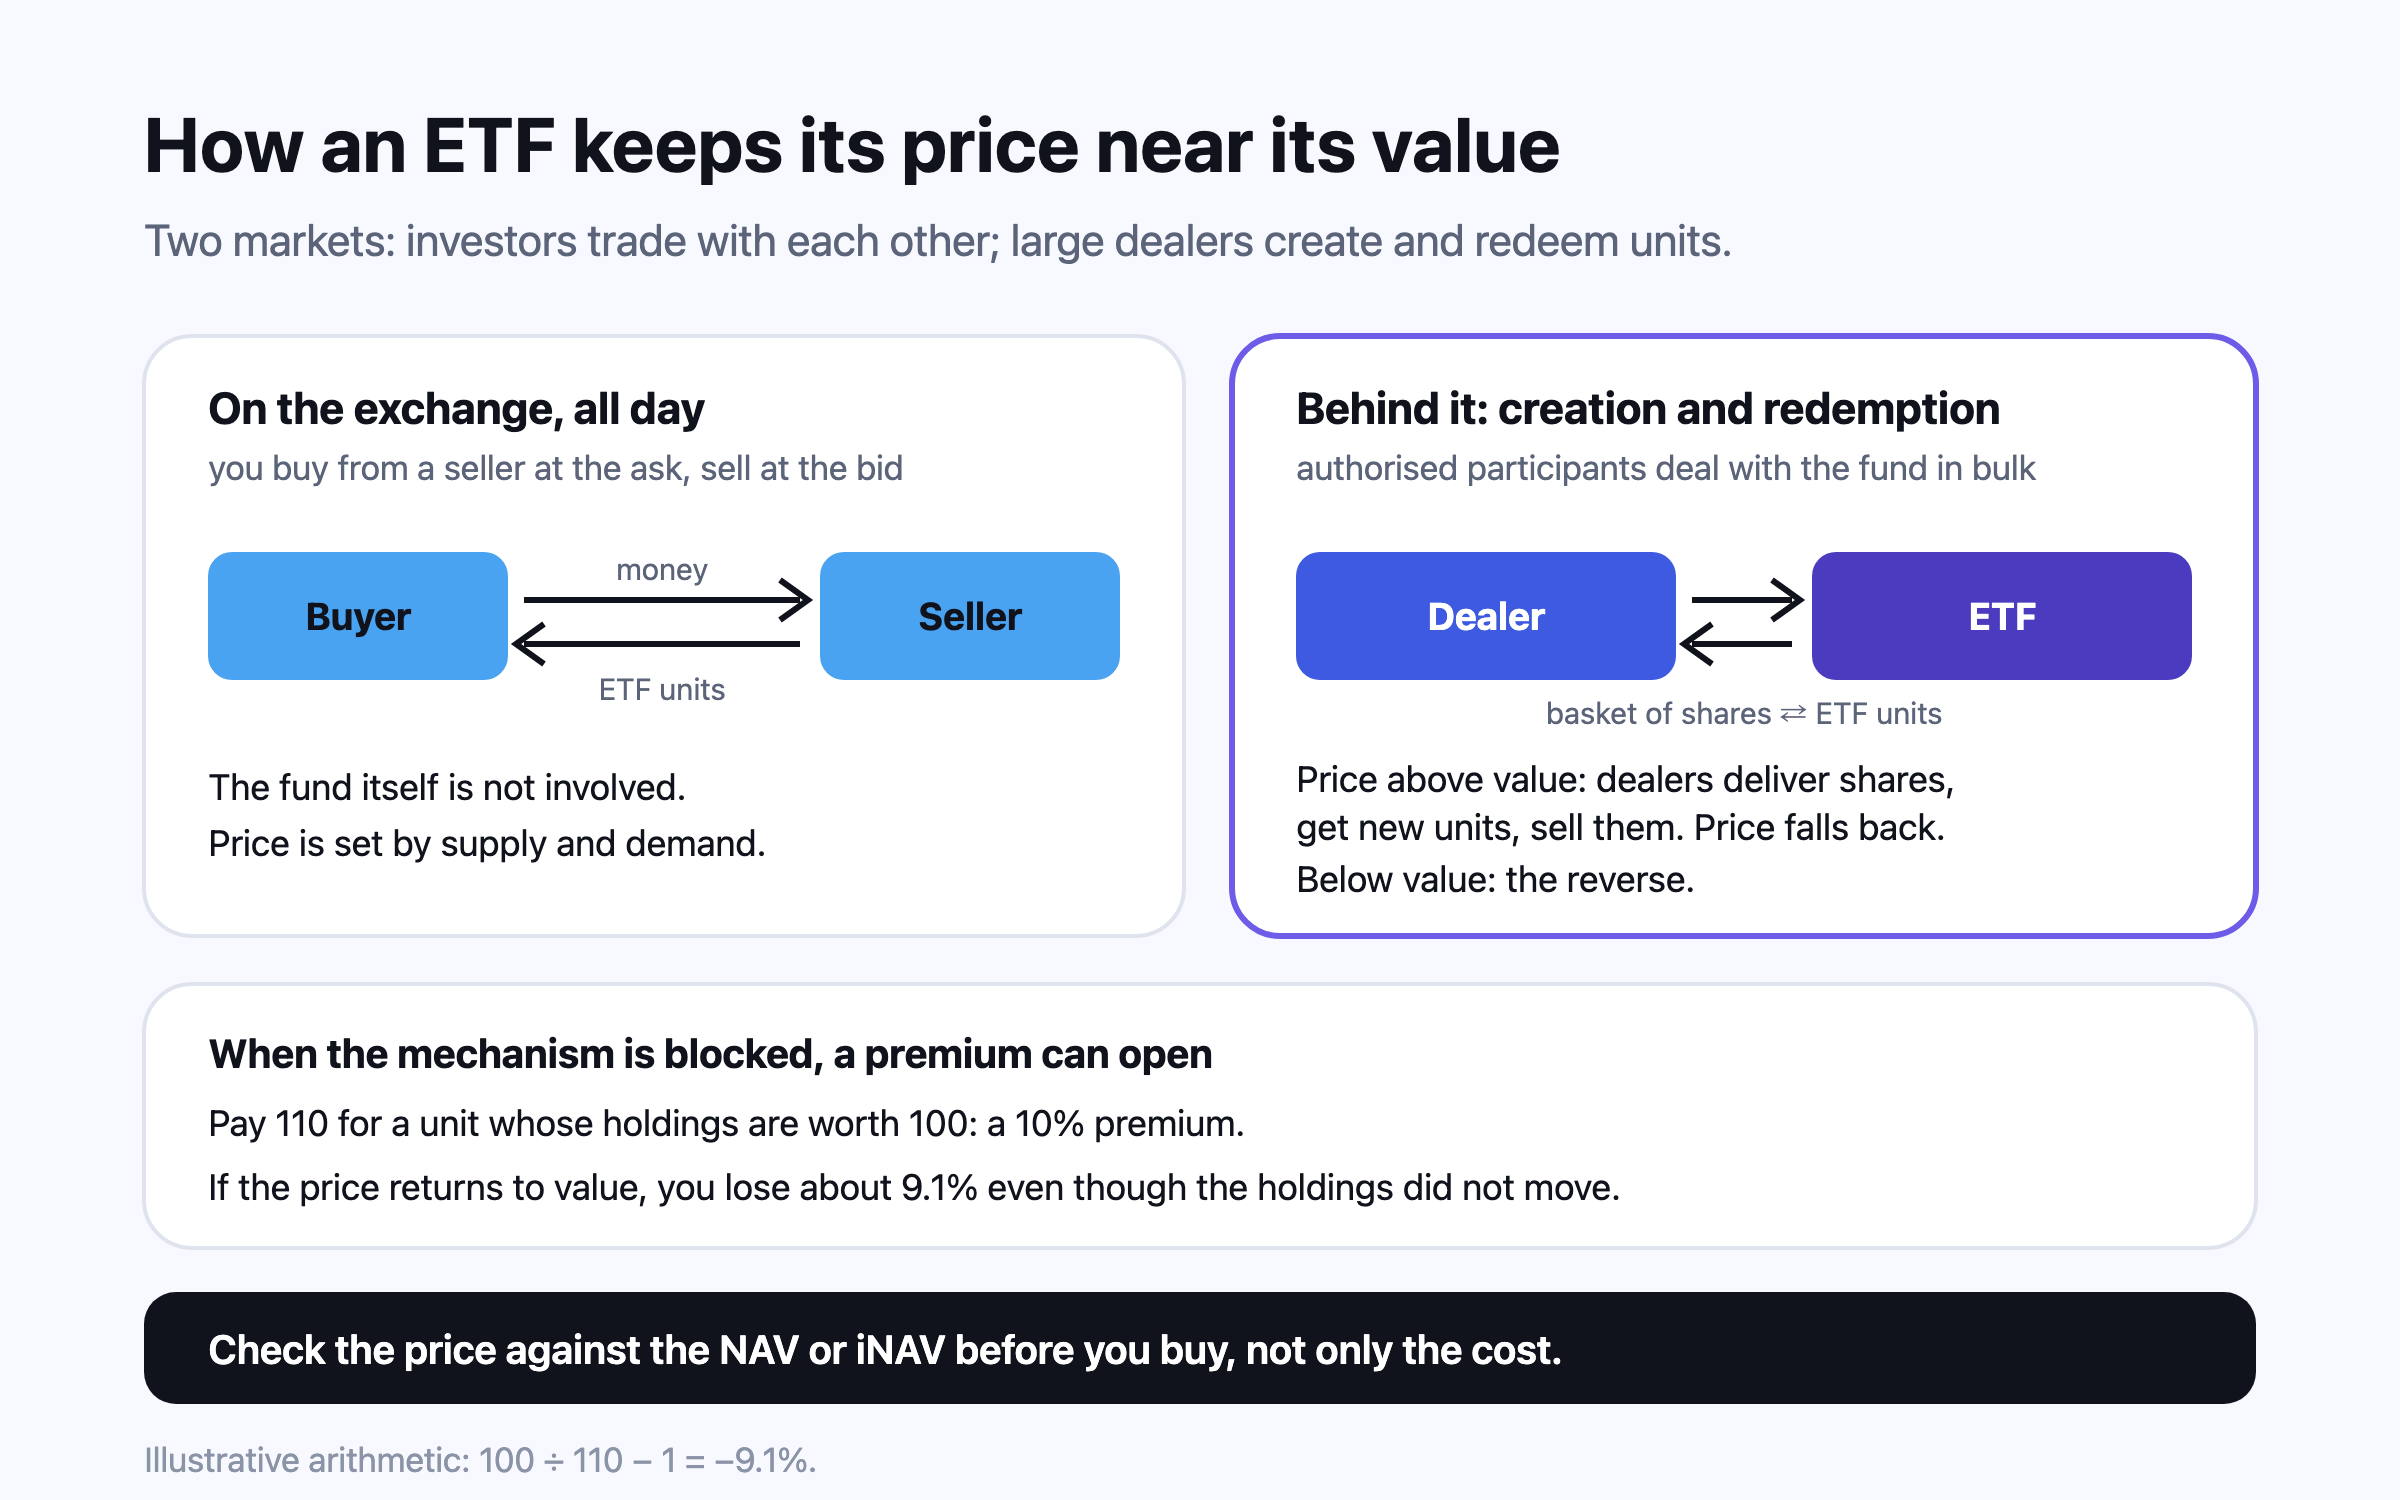
สหราชอาณาจักร มีกองทุนเปิดสองรูปแบบ คือ OEIC (บริษัทลงทุนแบบเปิด) และ unit trust ซึ่งทำงานเหมือนกันในมุมของนักลงทุน และมีกองทุนปิดอีกหนึ่งรูปแบบที่ไม่เป็นแบบนั้น investment trust คือบริษัทจดทะเบียนที่มีจำนวนหุ้นคงที่ ราคาหุ้นจึงกำหนดโดยตลาดหลักทรัพย์ และอาจต่ำกว่ามูลค่าของสิ่งที่ถืออยู่ ถ้า NAV เท่ากับ 100 เพนนีและราคาเท่ากับ 90 เพนนี ก็คือซื้อขายที่ส่วนลด 10%26 26 27
แคนาดา มีเงินในกองทุนรวม C$2.797 ล้านล้าน ณ สิ้นเดือนสิงหาคม 2026 เทียบกับ C$924.2 พันล้านใน ETF28 29 29 เจสซิกาและมาร์ก ทรอมเบลย์ อายุ 45 และ 47 ปี ในแคลกะรี ถือเงิน C$100,000 ในกองทุนผสมที่มี MER 2.0% ที่ผลตอบแทน 6% ต่อปีก่อนหักค่าใช้จ่าย คาดว่าจะเป็นราว C$219,000 ใน 20 ปี ถ้า MER 0.3% จะเป็นราว C$303,00029
ออสเตรเลีย เรียกกองทุนเหล่านี้ว่า managed fund และสิ่งเดียวกันอาจมีชื่อว่า unit trust, managed investment scheme หรือ corporate collective investment vehicle ซึ่ง ASIC (หน่วยงานกำกับหลักทรัพย์และการลงทุนของออสเตรเลีย) ระบุชื่อทั้งหมดนี้ไว้30 31 สิงคโปร์ เรียกกองทุนเหล่านี้ว่า unit trust คู่มือ MoneySense ของ MAS (ธนาคารกลางสิงคโปร์) ระบุว่าค่าธรรมเนียมการขายตอนซื้ออยู่ที่ 1.5% ถึง 5% อัตราค่าใช้จ่ายรวมมักอยู่ระหว่าง 1.0% ถึง 2.5% และค่าคอมมิชชันต่อเนื่อง (trailer fee) อยู่ที่ 20% ถึง 60% ของค่าธรรมเนียมการจัดการ และให้ผู้ซื้อยกเลิกได้ภายในเจ็ดวันตามปฏิทิน32 เว่ยหลิงและดาร์เรน โคห์ อายุ 40 และ 42 ปี ในสิงคโปร์ ใส่เงิน S$20,000 ใน unit trust ที่มีค่าธรรมเนียมการขาย 3% จึงจ่าย S$600 ก่อนที่เงินจะได้ลงทุน32 33
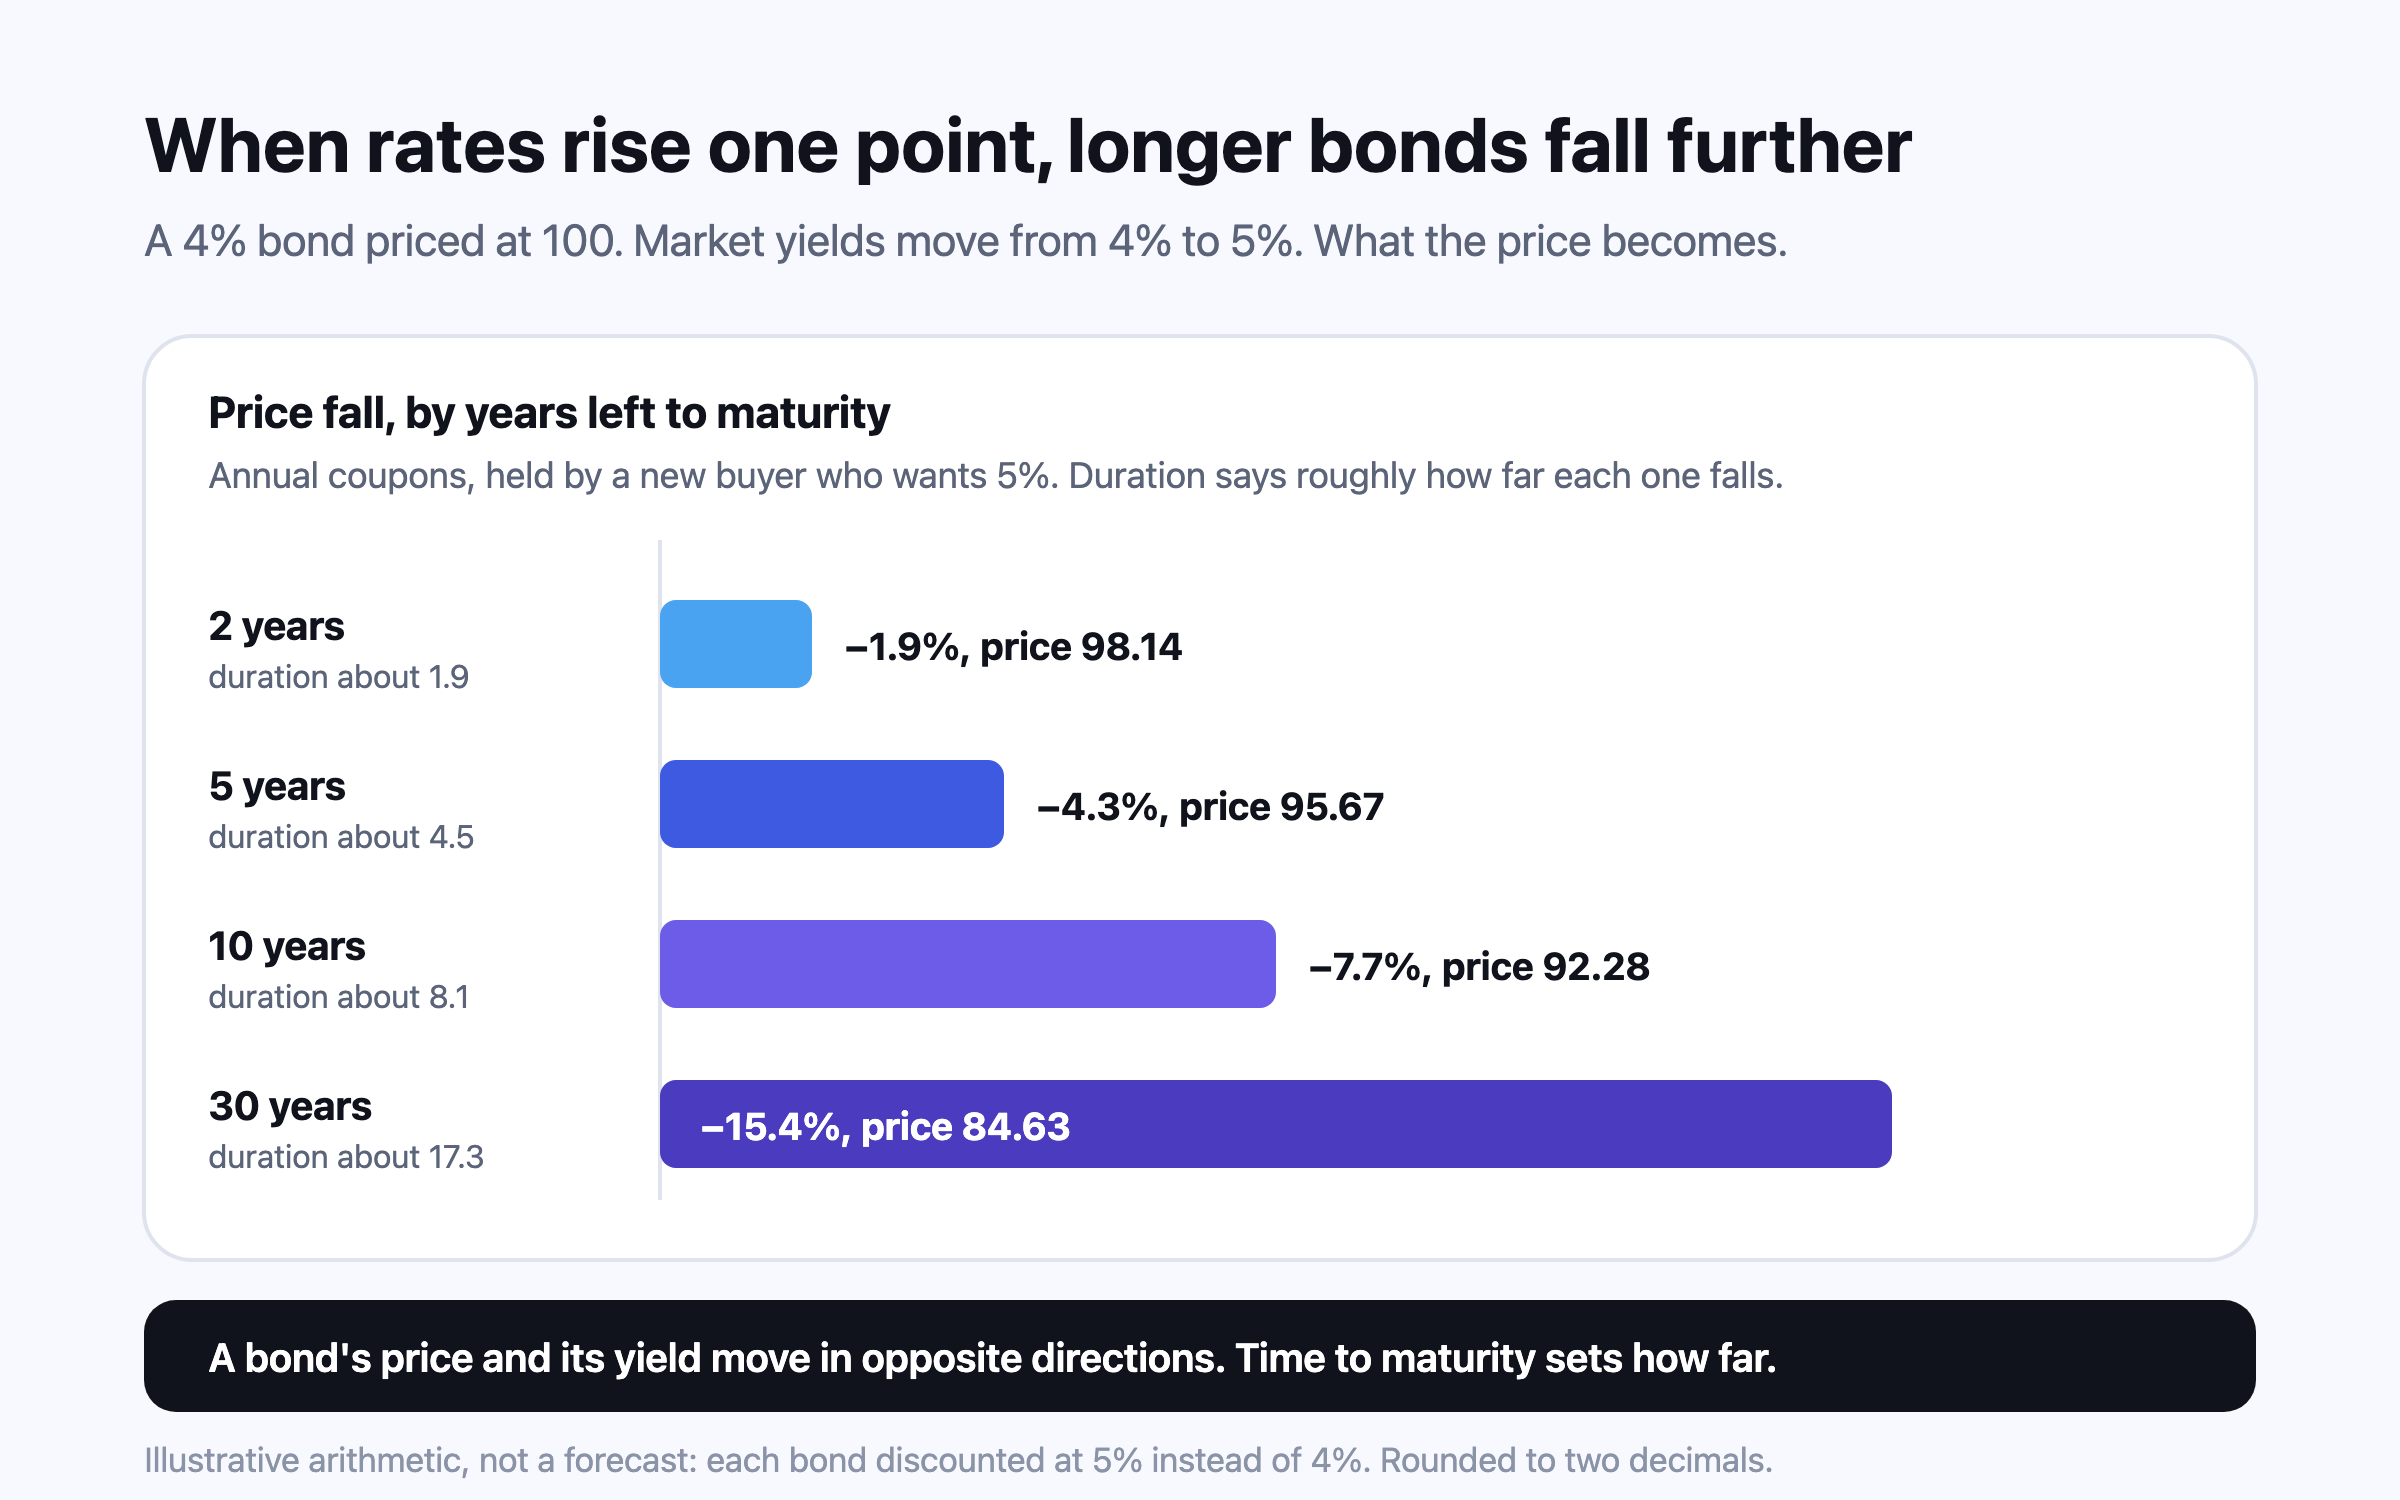
อ่านหนังสือชี้ชวนสรุปในห้านาที วัตถุประสงค์และดัชนีอ้างอิง กองทุนพยายามทำอะไร และวัดตัวเองกับดัชนีไหน ดัชนีอ้างอิงของกองทุนดัชนีคือเป้าหมาย ส่วนของกองทุนเชิงรุกคือมาตรฐานที่ต้องข้ามให้ได้หลังหักค่าใช้จ่ายค่าใช้จ่าย TER, OCF, MER หรือ expense ratio และสำหรับกองทุนอินเดีย ให้ดูว่ากำลังดูชนิด direct หรือ regular อยู่ แล้วบวกค่าธรรมเนียมแพลตฟอร์มหรือค่าบริการผู้เชี่ยวชาญที่คุณจ่ายเพิ่มเข้าไปด้วยสิ่งที่กองทุนถือ หลักทรัพย์สิบอันดับแรกและสัดส่วนตามอุตสาหกรรมหรือประเทศ เพื่อดูว่ากองทุนซ้ำกับสิ่งที่คุณถืออยู่แล้วหรือไม่ความเสี่ยง riskometer ของอินเดีย หรือตัวชี้วัดความเสี่ยงของกองทุนเองในประเทศอื่น และสำหรับกองทุนตราสารหนี้ ให้ดู duration (ความไวของราคาต่อดอกเบี้ย) และอันดับความน่าเชื่อถือเฉลี่ย ดู ตราสารหนี้ทำงานอย่างไร ผลการดำเนินงานเทียบกับดัชนีอ้างอิง ในช่วงห้าปีและสิบปีถ้ามีข้อมูล ไม่ใช่ปีเดียว อย่าใส่ใจตัวเลขหนึ่งปี เพราะส่วนใหญ่เป็นแค่การแกว่งแบบสุ่มค่าธรรมเนียมการขายและระยะเวลาห้ามขาย ค่าธรรมเนียมขาออกและช่วงเวลาที่เก็บ และระยะเวลาห้ามขายตามกฎหมาย เช่น สามปีที่ต้องถือหน่วยลงทุนของกองทุน ELSS34 อะไรเป็นตัวตัดสินผลลัพธ์
NAV เป็นแค่การทำบัญชี สิ่งที่กองทุนถือกำหนดความเสี่ยง ค่าใช้จ่ายกำหนดว่าผลตอบแทนถึงมือคุณเท่าไร และพฤติกรรมของคุณเองกำหนดว่าคุณจะลงทุนอยู่นานพอจะได้รับผลตอบแทนนั้นหรือไม่ นี่คือข้อมูลทั่วไปว่ากองทุนทำงานอย่างไร ไม่ได้บอกให้เลือกกองทุน ชนิดหน่วยลงทุน หรือผู้ให้บริการรายใด
กองทุนรวมไม่ใช่เปลือกเดียวที่ห่อพอร์ตแบบเดียวกันได้ ETF ถือดัชนีเดียวกันได้และซื้อขายในตลาดหลักทรัพย์ได้ทั้งวัน ส่วนจะถูกกว่าหรือสะดวกกว่าหรือไม่ขึ้นอยู่กับประเทศ ETF คืออะไร อธิบายความแตกต่าง และ ตลาดหุ้นทำงานอย่างไร อธิบายหุ้นที่อยู่ในทั้งสองแบบ
ติดตามกองทุนของคุณ Nivritee ช่วยอย่างไร · พอร์ตโฟลิโอ แทร็กเกอร์
ติดตามพอร์ตการลงทุนหลายสกุลเงินและความมั่งคั่งสุทธิ
พอร์ตโฟลิโอ แทร็กเกอร์ (ติดตามพอร์ตการลงทุนหลายสกุลเงินและความมั่งคั่งสุทธิ) คิดมูลค่ากองทุนรวมอินเดีย กองทุนสหรัฐฯ กองทุนสหราชอาณาจักรและยุโรป และกองทุนรวมไทยที่คุณเพิ่มไว้ จากราคาที่ประกาศในแต่ละวัน ไว้ข้างหุ้น ETF และเงินฝาก ทั้งหมดในสกุลเงินหลักสกุลเดียว35 36 XIRR (ผลตอบแทนต่อปีที่คิดตามวันที่เงินเข้าออกจริง) ของคุณคำนวณจากเงินที่คุณจ่ายจริงและวันที่จ่าย และการประเมิน ผลตอบแทนเทียบแผน จะวางไว้ข้างผลตอบแทนที่แผนของคุณสมมติไว้37 พอร์ตโฟลิโอ แทร็กเกอร์
พอร์ตโฟลิโอ แทร็กเกอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · FIRE แพลนเนอร์
เครื่องคำนวณและวางแผน FIRE
FIRE แพลนเนอร์ (เครื่องคำนวณและวางแผน FIRE) คำนวณประมาณการเงินออมของคุณที่ผลตอบแทนที่คุณเลือก ตัวเลขที่ตรงไปตรงมาจึงควรเป็นผลตอบแทนหลังหักค่าใช้จ่ายที่คุณจ่าย ลดผลตอบแทนลงเท่ากับอัตราค่าใช้จ่ายของกองทุน แล้วกด “สร้างแผนใหม่” เพื่อดูว่าค่าธรรมเนียมเปลี่ยนอายุที่คุณหยุดทำงานได้ไปอย่างไร ใช้ฟรีหลังสมัครและตอบแปดข้อ สร้างแผนของคุณ
FIRE แพลนเนอร์ ทำงานอย่างไร → เริ่มใช้ฟรี
Nivritee ช่วยอย่างไร · นิฟ
ผู้ช่วยการเงิน AI ฟรี
นิฟ ผู้ช่วยการเงิน AI ฟรี ลองเปรียบเทียบแบบนี้กับแผนของคุณเองได้ ถามว่าผลตอบแทนที่ต่ำลง 0.6 จุดจะเปลี่ยนอะไร แล้วนิฟจะคำนวณประมาณการทั้งสองแบบและรายงานตัวเลขแต่ละตัว นิฟอธิบายสิ่งที่เห็น และไม่เคยแนะนำกองทุนใด ดู นิฟ
นิฟ ทำงานอย่างไร → เริ่มใช้ฟรี