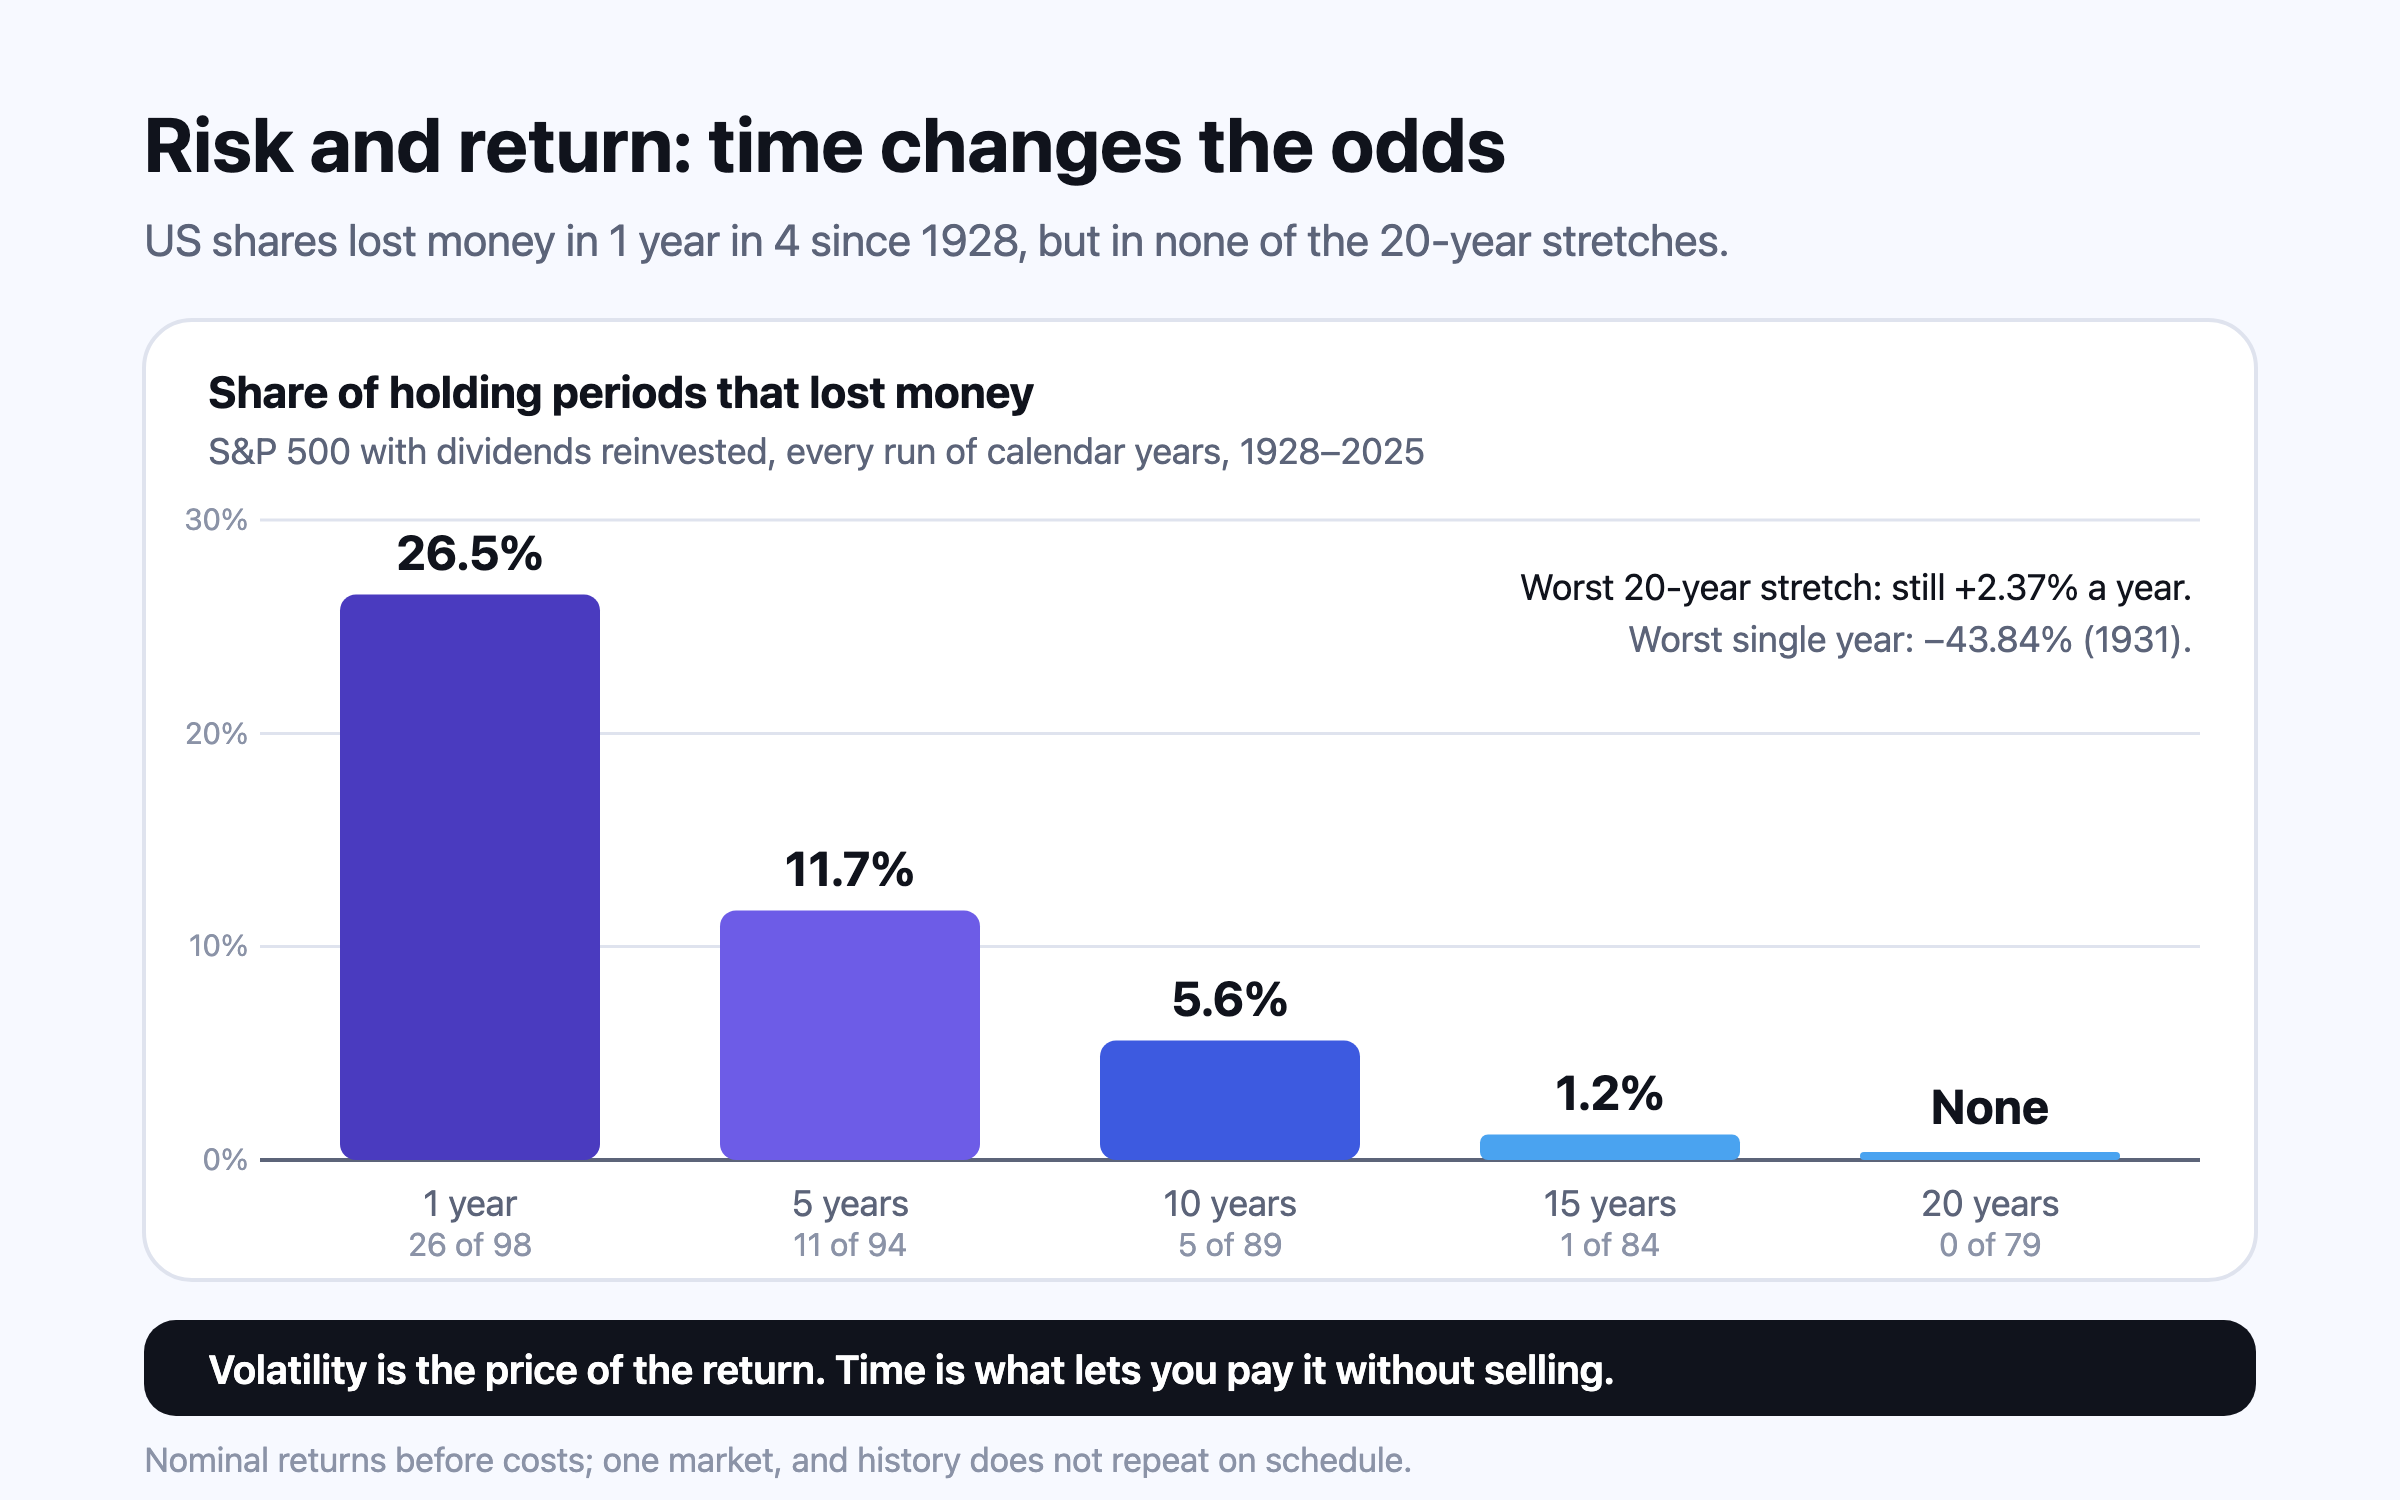
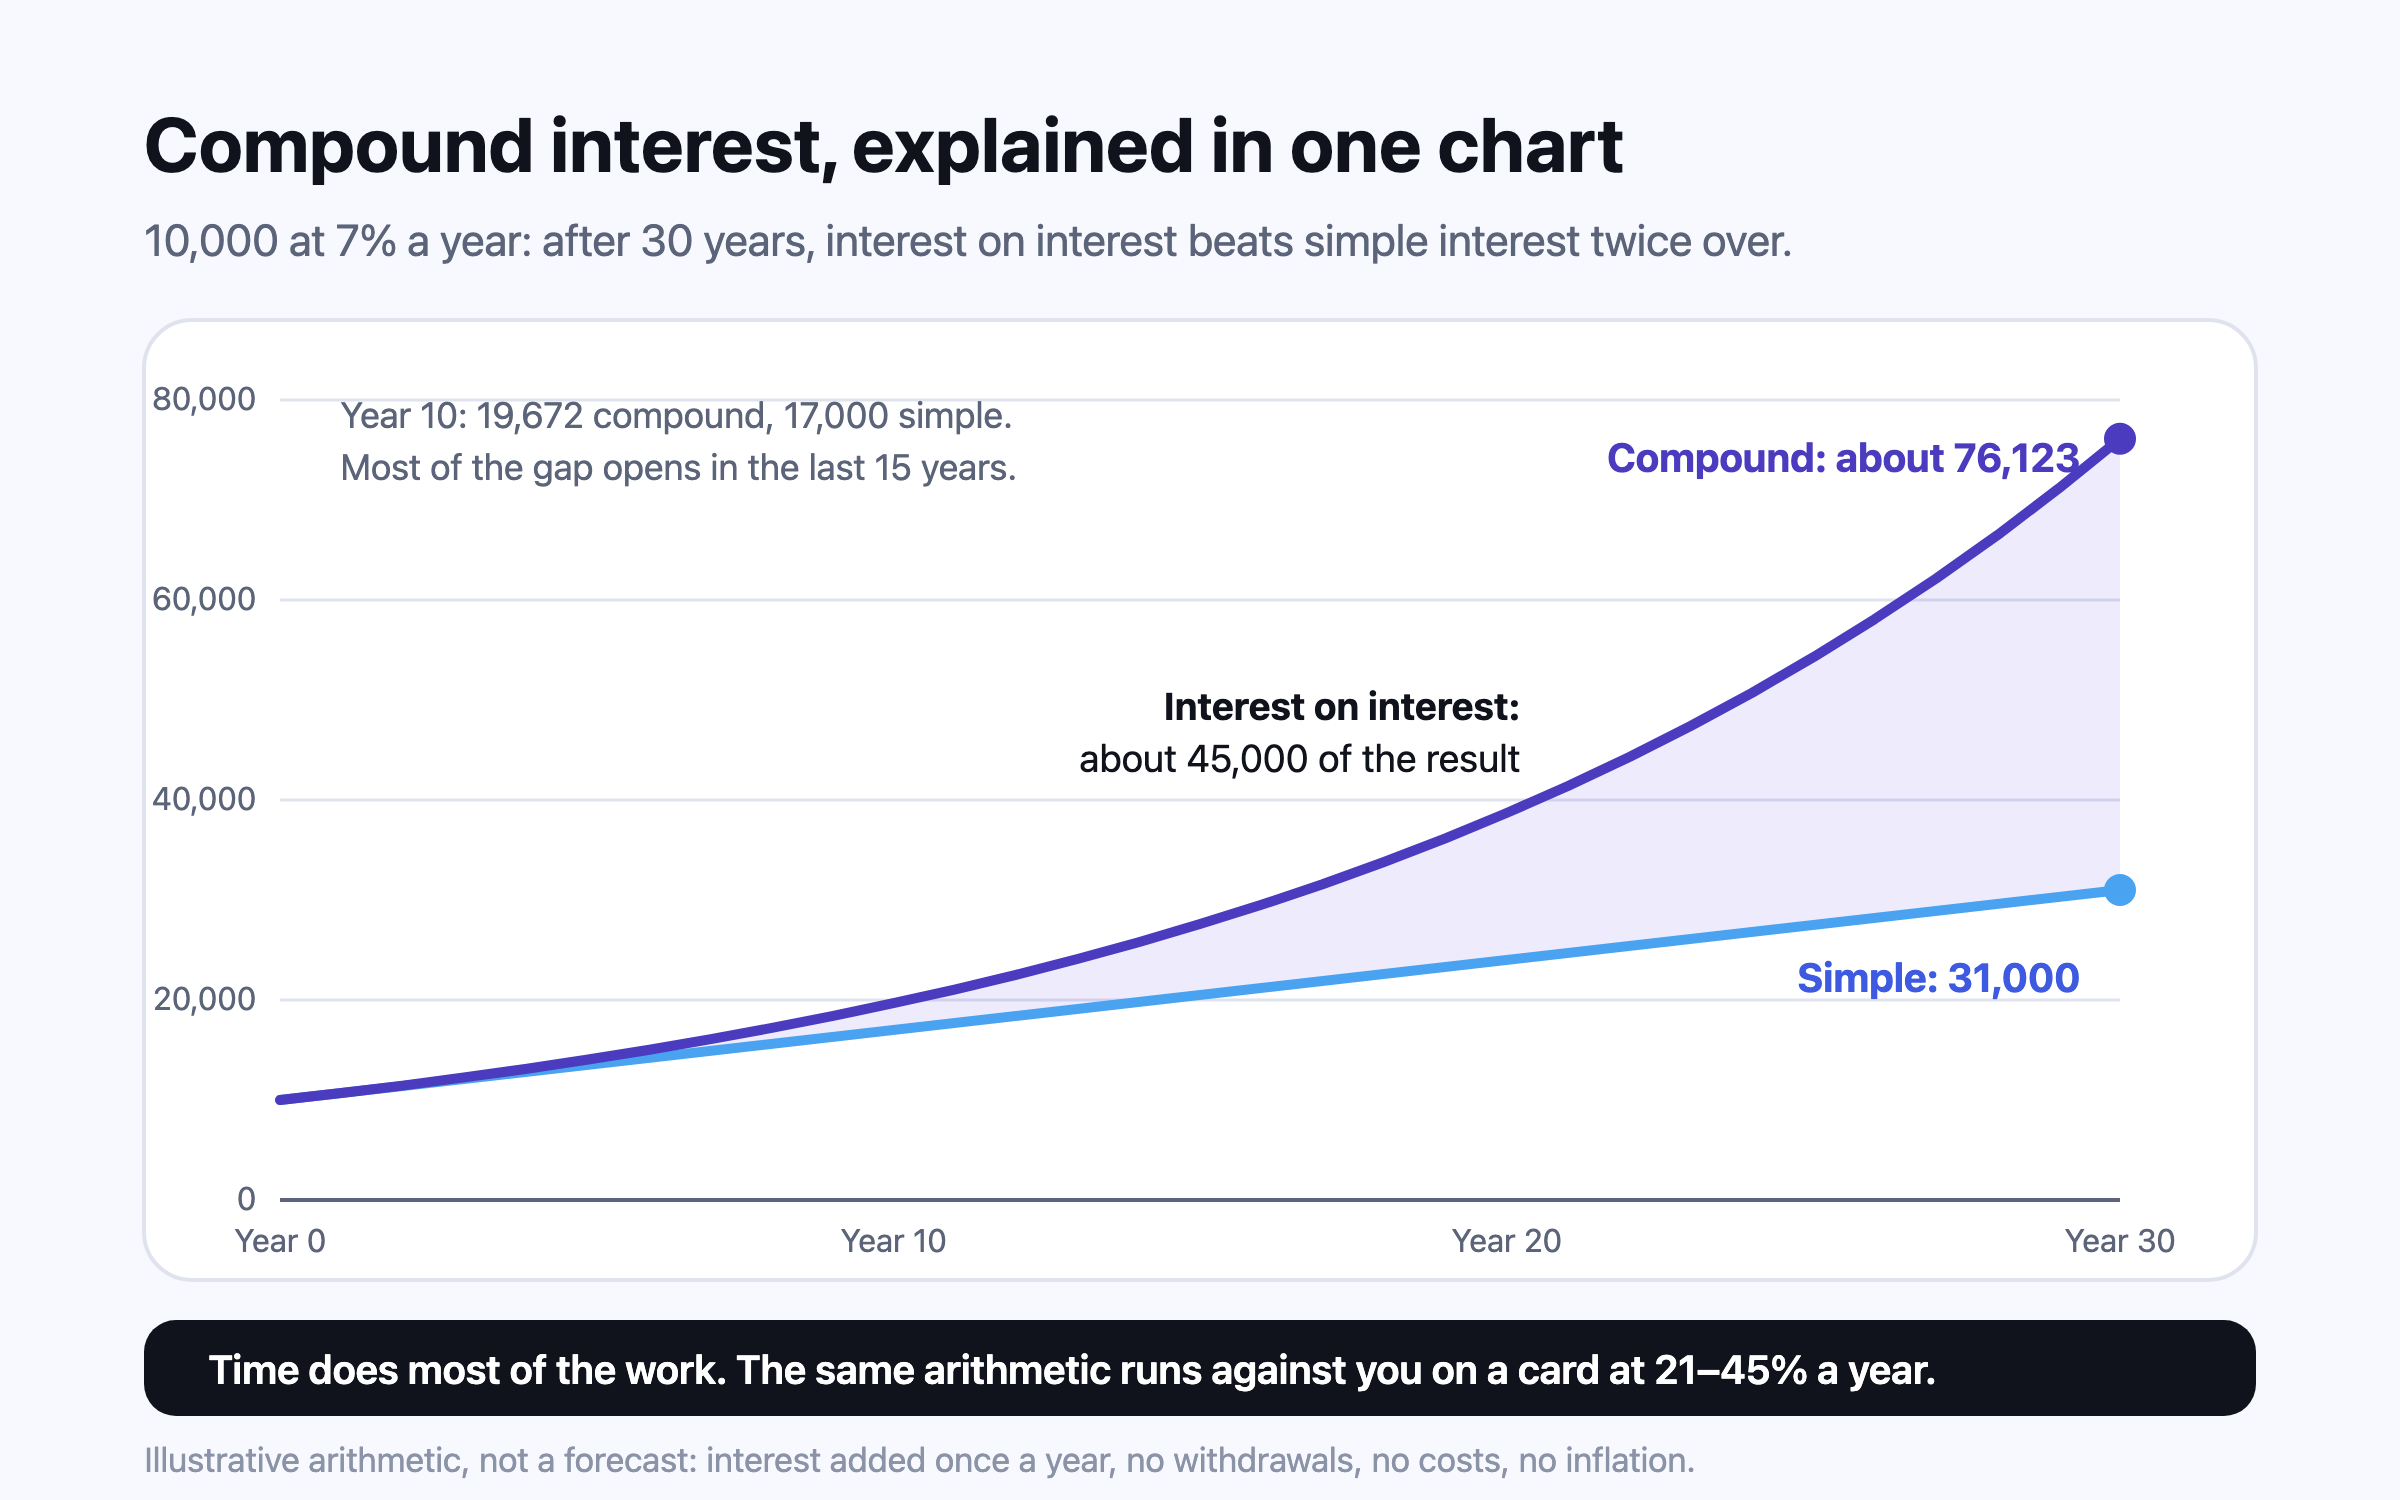
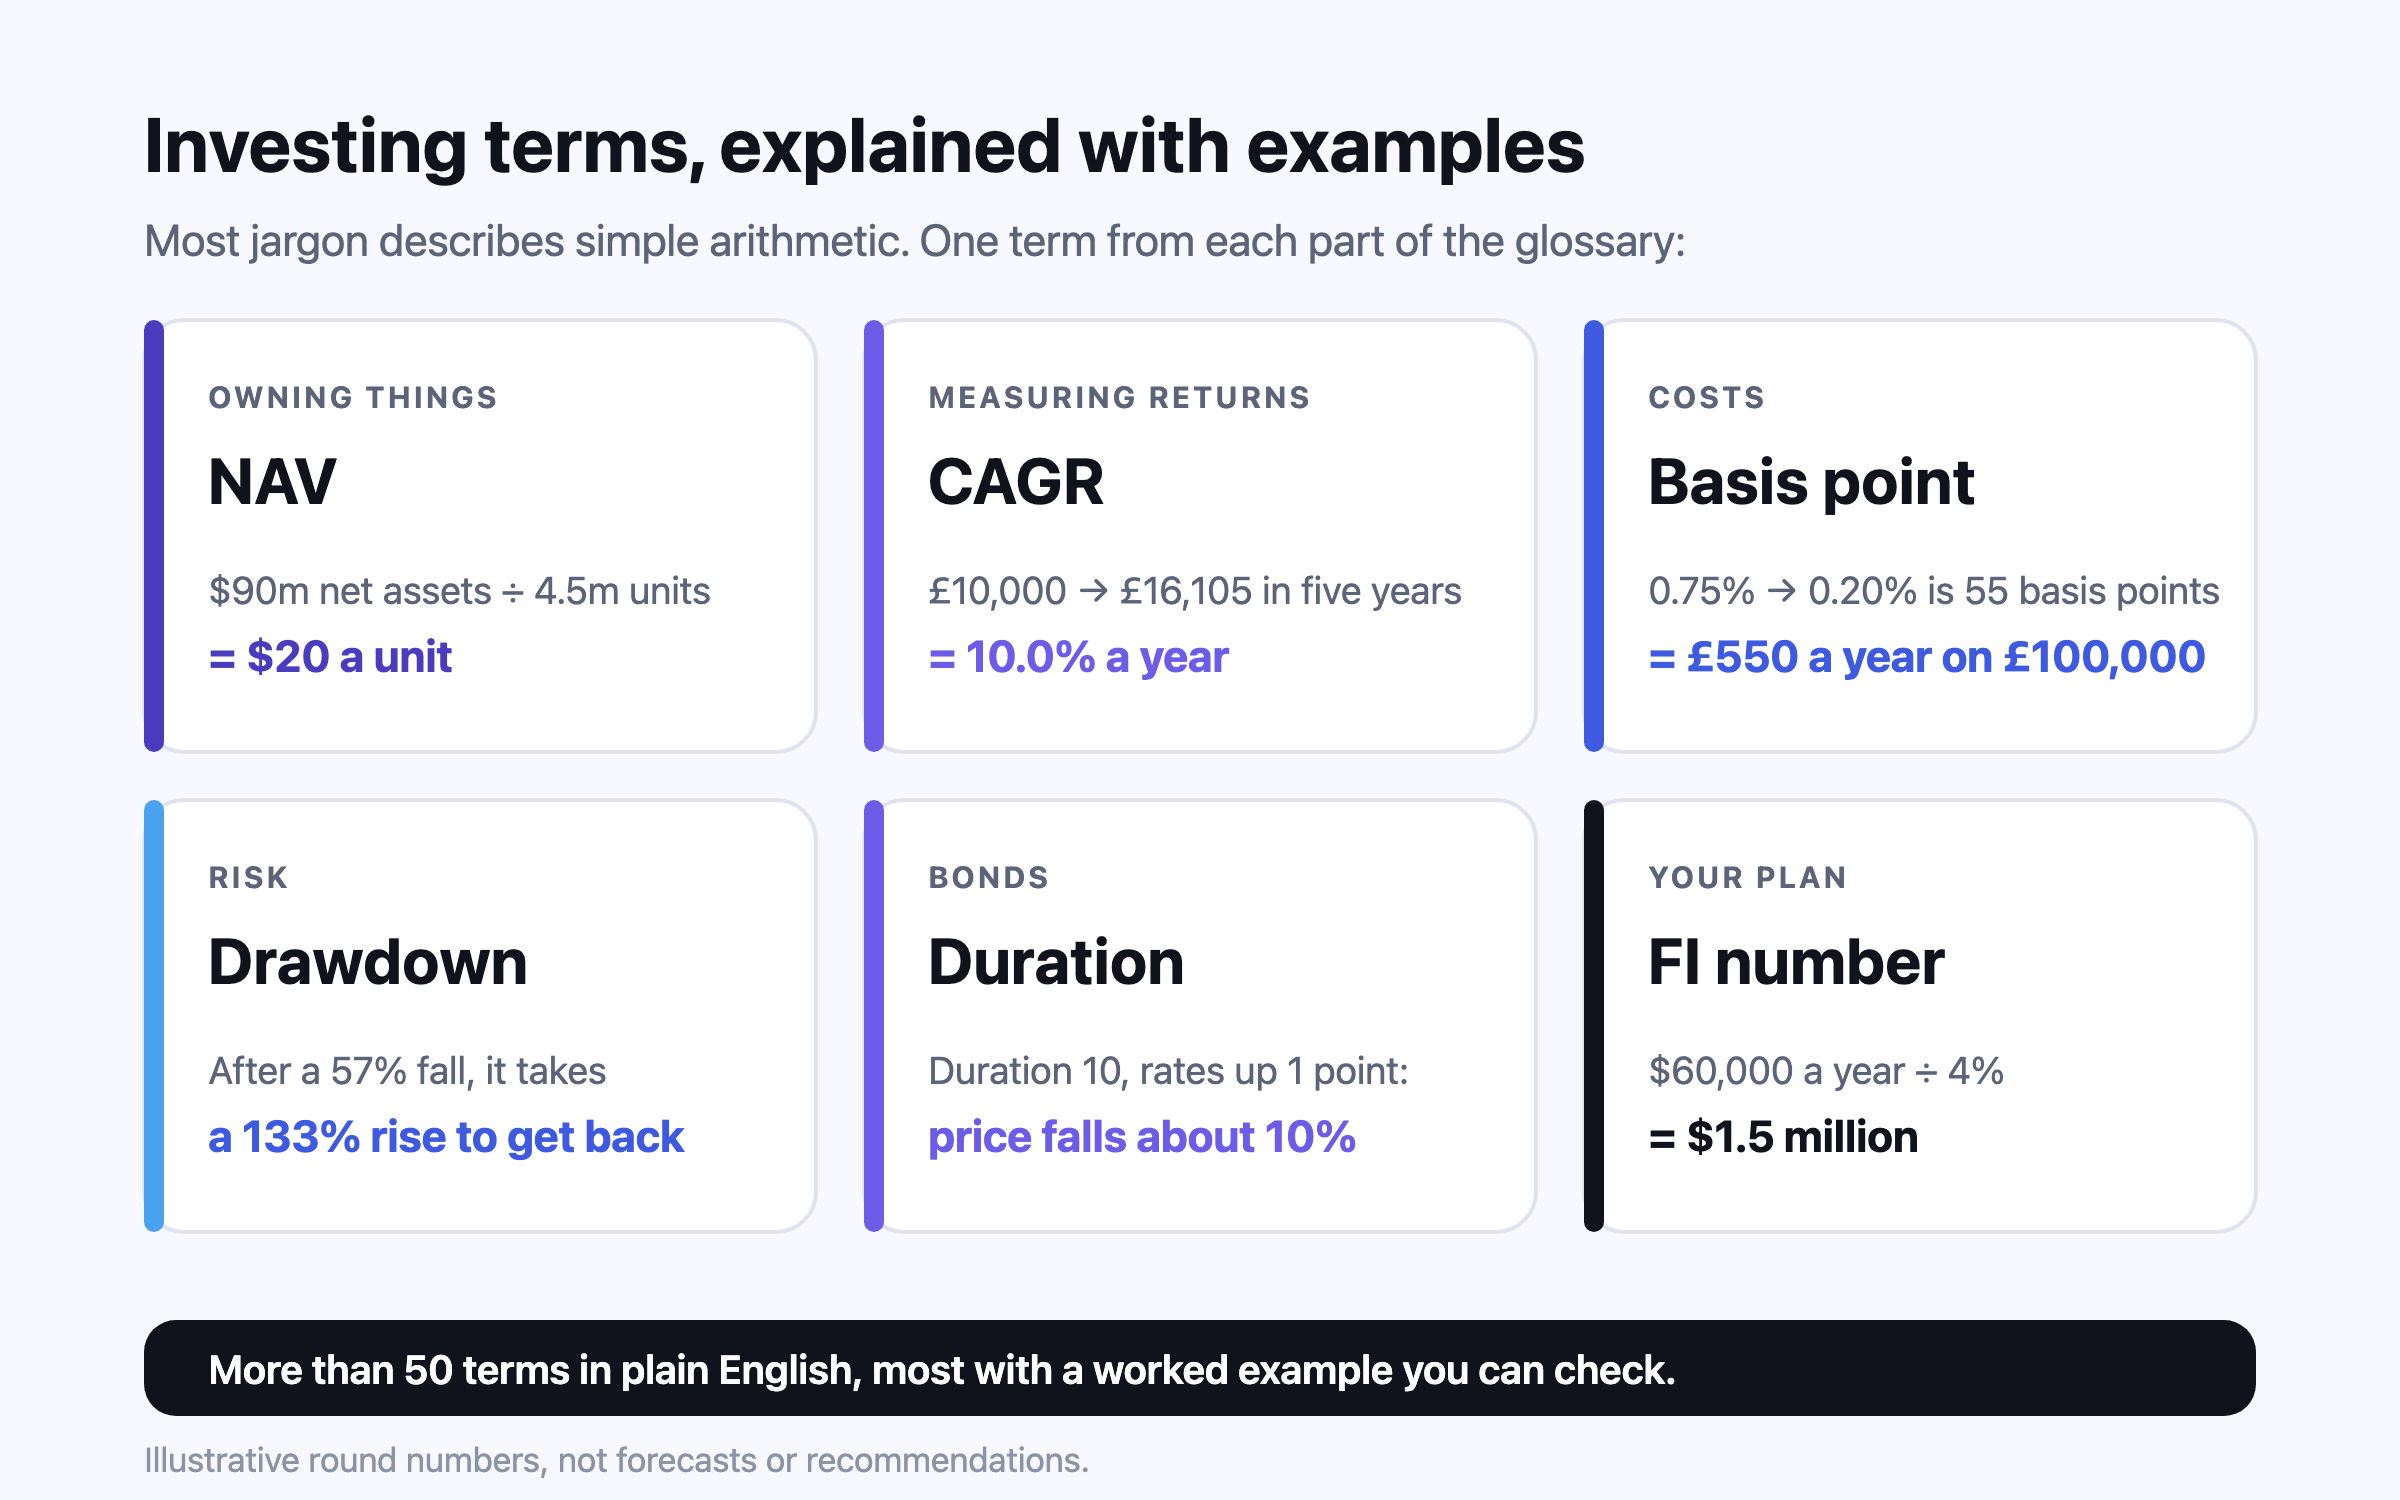
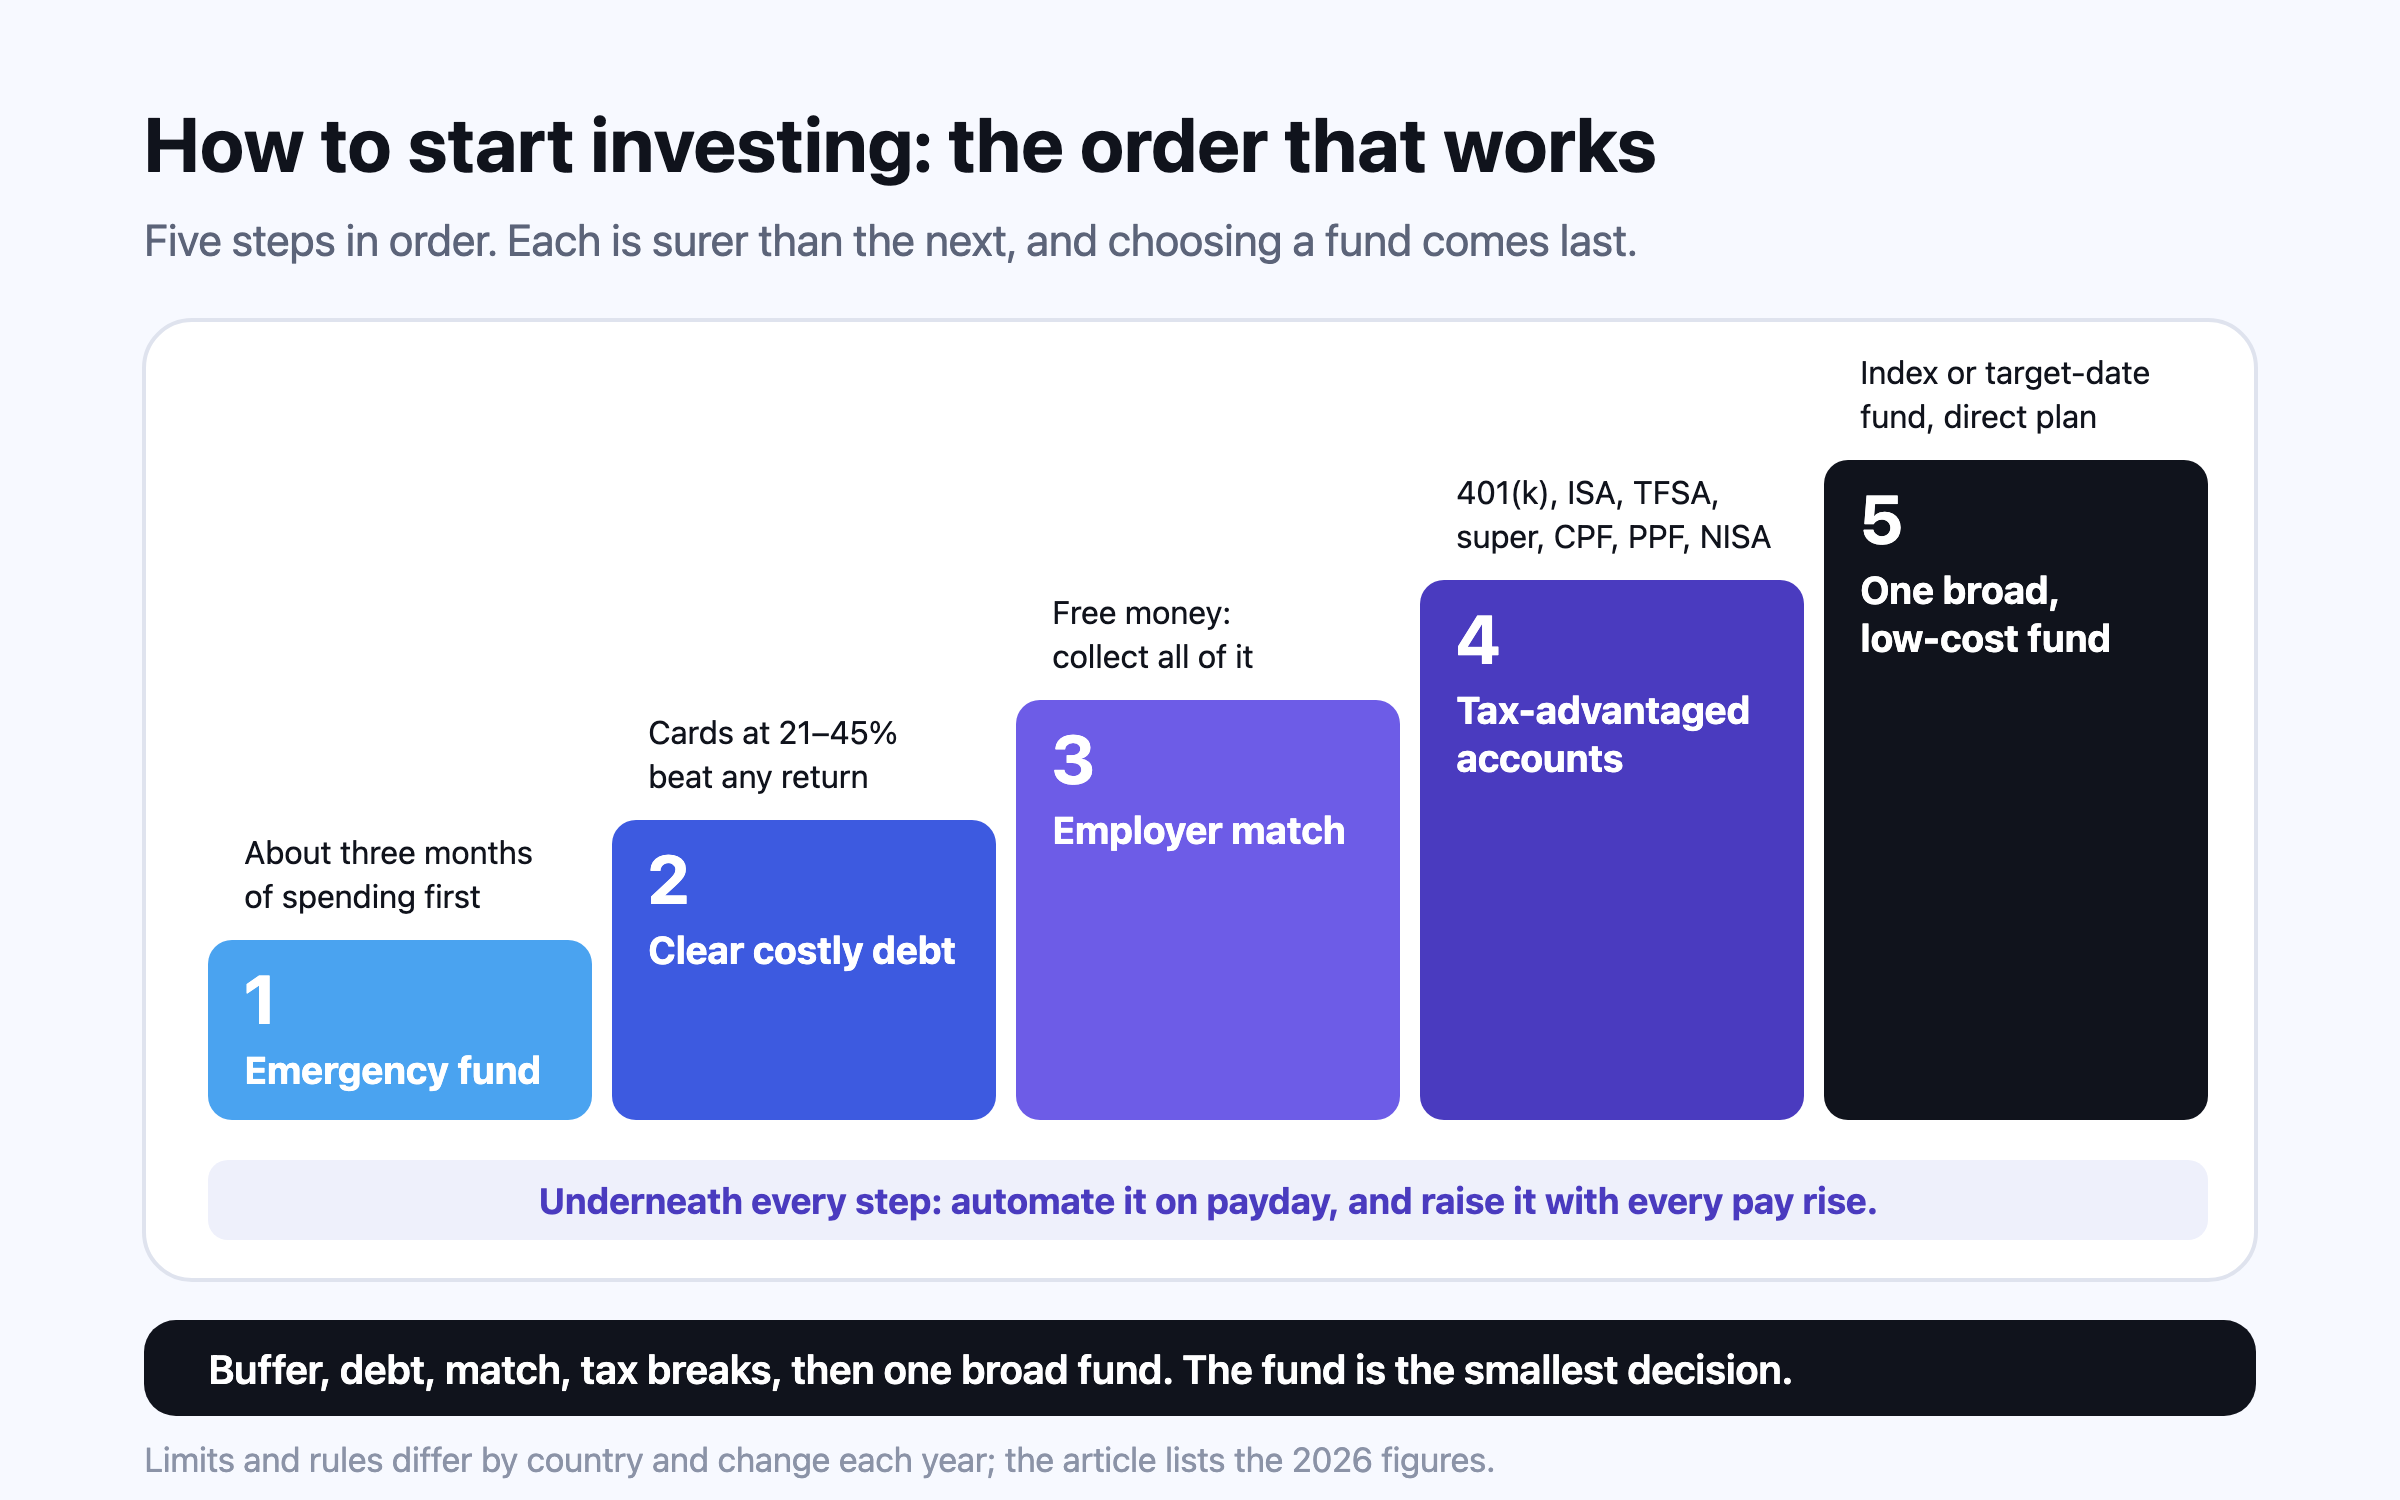
หุ้นสหรัฐฯ ให้ผลตอบแทนราว 10% ต่อปีตั้งแต่ปี 1928 ถึง 2025 เทียบกับราว 3.4% ของตั๋วเงินคลังสหรัฐฯ แต่ขาดทุนใน 26 ปีจาก 98 ปีนั้น และร่วง 57% จากจุดสูงสุดถึงจุดต่ำสุดในปี 2007–09 ทุกช่วง 20 ปีในข้อมูลนี้ หุ้นยังได้กำไร ความเสี่ยงคือราคาของผลตอบแทนส่วนเพิ่ม สิ่งที่สำคัญคือคุณรอให้ผ่านช่วงร่วงได้ไหม และคุณจะรอจริงหรือเปล่า
ผลตอบแทนกับความเสี่ยงมาเป็นคู่กัน นักลงทุนได้ผลตอบแทนจากการถือหุ้นมากกว่าการให้รัฐบาลกู้ เพราะหุ้นร่วงได้ลึกและอยู่ต่ำได้นานหลายปี ถ้าไม่เป็นอย่างนั้น ก็คงไม่มีใครยอมรับผลตอบแทนที่ต่ำกว่าของเงินสด ข้อมูลชัดเจนทั้งสองด้าน เมื่อนำเงินปันผลไปลงทุนต่อ S&P 500 ให้ผลตอบแทนราว 10.02% ต่อปีตั้งแต่ปี 1928 ถึง 2025 และตั๋วเงินคลังสหรัฐฯ อายุสามเดือนราว 3.37% แต่หุ้นก็ขาดทุนใน 26 ปีปฏิทินจาก 98 ปีนั้น รวมถึง 43.84% ในปี 1931 และ 36.55% ในปี 20081
6.65 จุด1
ต่อปี: ส่วนที่หุ้นสหรัฐฯ ได้มากกว่าตั๋วเงินคลังสหรัฐฯ แบบทบต้น ปี 1928–2025
−57%2
S&P 500 จากจุดสูงสุดเดือนตุลาคม 2007 ถึงจุดต่ำสุดเดือนมีนาคม 2009
0 จาก 791
ช่วงยี่สิบปีระหว่างปี 1928–2025 ที่หุ้นสหรัฐฯ ขาดทุน
1.9553
การขาดทุนหนักกว่ากำไรที่เท่ากันกี่เท่า เฉลี่ยจาก 607 ค่าประมาณ
สองเรื่องที่ต่างกัน แต่ถูกเรียกว่าความเสี่ยงเหมือนกัน
เว็บไซต์ให้ความรู้นักลงทุนของ ก.ล.ต. สหรัฐฯ (SEC) นิยามความเสี่ยงว่าเป็นความไม่แน่นอนของผลตอบแทนจากสินทรัพย์ และความเสียหายที่ตามมาเมื่อผลตอบแทนไม่เป็นอย่างที่คาด และระบุว่านักลงทุนต้องการผลตอบแทนที่สูงขึ้นเป็นค่าตอบแทนสำหรับการรับความเสี่ยงที่มากขึ้น4 ในทางปฏิบัติ คำนี้ครอบคลุมประสบการณ์สองแบบที่ต่างกัน
ความผันผวน (volatility) คือมูลค่าแกว่งขึ้นลงมากแค่ไหน มักวัดด้วยส่วนเบี่ยงเบนมาตรฐานของผลตอบแทน สำหรับ S&P 500 ผลตอบแทนรายปีตั้งแต่ปี 1928 ถึง 2025 มีส่วนเบี่ยงเบนมาตรฐานราว 19.4 จุดเปอร์เซ็นต์รอบค่าเฉลี่ย1 พูดคร่าวๆ คือ ปีที่ดีกว่าหรือแย่กว่าค่าเฉลี่ย 20 จุดไม่ใช่เรื่องแปลก และไม่ได้เป็นวิกฤตในตัวเอง ความผันผวนไม่น่าสบายใจ แต่สำหรับคนที่ไม่ขาย ความผันผวนอย่างเดียวไม่ได้ทำให้เสียเงินเลย
การขาดทุนถาวร คือเงินที่ไม่กลับมา เช่น บริษัทที่ล้มละลาย ตลาดที่อยู่ต่ำกว่าจุดสูงสุดนานหลายสิบปี หรือทางที่พบบ่อยที่สุด คือนักลงทุนที่ถูกบีบหรือตกใจจนขายใกล้จุดต่ำสุด ญี่ปุ่นคือตัวอย่างเตือนใจ ดัชนี Nikkei 225 ปิดที่ 38,915.87 เมื่อวันที่ 29 ธันวาคม 1989 และไม่ได้ปิดสูงกว่านั้นจนถึงวันที่ 22 กุมภาพันธ์ 2024 ซึ่งผ่านไป 34 ปี 2 เดือน5 William Bernstein ขีดเส้นเดียวกันไว้ในหนังสือ *Deep Risk* ว่าความผันผวนระยะสั้นที่วัดด้วยส่วนเบี่ยงเบนมาตรฐาน บอกได้ไม่ดีนักถึงอันตรายที่ทำลายนักลงทุนระยะยาวจริงๆ ซึ่งเขาระบุว่าคือ เงินเฟ้อ เงินฝืด การยึดทรัพย์ และความหายนะ6
เงินปันผลเปลี่ยนการคำนวณเรื่องการฟื้นตัวมากกว่าที่กราฟส่วนใหญ่บอก ดัชนีราคาของ FTSE 100 ไม่ได้ผ่านระดับสิ้นปี 1999 ที่ราว 6,930 จนถึงเดือนกุมภาพันธ์ 2015 แต่เมื่อนำเงินปันผลไปลงทุนต่อ ดัชนีผลตอบแทนรวมกลับขึ้นเหนือจุดสูงสุดสิ้นปี 1999 ได้ภายในเดือนกุมภาพันธ์ 20067 เมื่ออ่านว่าตลาด “ใช้เวลา 15 ปีกว่าจะฟื้น” ให้ดูว่าตัวเลขนั้นนับเงินปันผลด้วยหรือไม่
ตลาดร่วงแค่ไหน และใช้เวลานานเท่าไรกว่าจะกลับมา
การร่วงจากจุดสูงสุด (drawdown) คือการร่วงจากจุดสูงสุดลงไปถึงจุดต่ำสุดก่อนจะมีจุดสูงสุดใหม่ การร่วงครั้งใหญ่สี่ครั้งในศตวรรษนี้ทำให้เห็นว่าการร่วงแต่ละครั้งต่างกันได้แค่ไหน ตัวเลขวัดจากดัชนีราคาซึ่งไม่นับเงินปันผล
การร่วงภายในปีเป็นเรื่องปกติ ตั้งแต่ปี 1980 ถึง 2025 การร่วงที่ลึกที่สุดในแต่ละปีปฏิทินของ S&P 500 เฉลี่ย 14.2% แต่ดัชนีปิดปีสูงขึ้นใน 35 ปีจาก 46 ปีนั้น2 ข้อมูลของ J.P. Morgan ยังแสดงว่าการผสมหุ้นกับตราสารหนี้ช่วยให้รอสั้นลงแค่ไหน ตั้งแต่ปี 1988 ถึง 2025 เมื่อหุ้นร่วง 20% ต้องใช้เวลาเฉลี่ย 24 เดือนกว่าจะฟื้น เทียบกับ 11 เดือนสำหรับพอร์ตหุ้นและตราสารหนี้สัดส่วน 60/40 หลังการร่วงขนาดเดียวกัน2
ตราสารหนี้ไม่ได้ช่วยรองรับหุ้นเสมอไป ในปี 2008 หุ้นสหรัฐฯ ขาดทุน 36.55% ขณะที่พันธบัตรรัฐบาลสหรัฐฯ อายุสิบปีได้กำไร 20.10% พอร์ต 60/40 ของทั้งสองจึงขาดทุนราว 13.9% ในปี 2022 ทั้งสองร่วงพร้อมกัน หุ้น 18.04% และพันธบัตรรัฐบาลสหรัฐฯ อายุสิบปี 17.83% และพอร์ตแบบเดียวกันขาดทุนราว 18.0%1 หุ้นทั่วโลกก็มีปีที่คล้ายกัน MSCI World ให้ผลตอบแทน −18.14% ในปี 2022 ในสกุลดอลลาร์สหรัฐ รวมเงินปันผลที่นำไปลงทุนต่อหลังหักภาษี ณ ที่จ่าย10 การกระจายการลงทุนช่วยลดความเสี่ยงได้ในเวลาส่วนใหญ่ แต่ไม่ใช่ทุกครั้ง การกระจายการลงทุนทั่วโลกตลอด 125 ปี มีข้อมูลที่ยาวกว่านั้น
ทำไมหุ้นจ่ายมากกว่า: ส่วนชดเชยความเสี่ยงของหุ้น
ผลตอบแทนส่วนเพิ่มที่นักลงทุนต้องการสำหรับการถือหุ้นแทนสินทรัพย์ที่ปลอดภัย คือ ส่วนชดเชยความเสี่ยงของหุ้น (equity risk premium) เมื่อวัดย้อนหลัง ส่วนนี้มีขนาดใหญ่ ตั้งแต่ปี 1928 ถึง 2025 S&P 500 ทบต้นได้มากกว่าตั๋วเงินคลังสหรัฐฯ อายุสามเดือนราว 6.65 จุดเปอร์เซ็นต์ต่อปี และมากกว่าพันธบัตรรัฐบาลสหรัฐฯ อายุสิบปีราว 5.48 จุด1 ข้อมูลที่ยาวที่สุดคือ UBS Global Investment Returns Yearbook ซึ่งรวบรวมโดย Elroy Dimson, Paul Marsh และ Mike Staunton แสดงว่าหุ้นสหรัฐฯ ให้ผลตอบแทน 6.6% ต่อปีหลังหักเงินเฟ้อตั้งแต่ปี 1900 ถึง 2025 เทียบกับ 1.6% ของพันธบัตร และ 0.5% ของตั๋วเงินคลัง16 หุ้นเป็นสินทรัพย์ที่ให้ผลตอบแทนสูงสุดในทั้ง 21 ประเทศของ Yearbook ที่มีข้อมูลต่อเนื่อง16
ส่วนชดเชยในอดีตไม่ใช่คำสัญญา Aswath Damodaran ยังประเมินส่วนชดเชยที่ตลาด สะท้อนอยู่ในราคาตอนนี้ จากราคาหุ้นและกระแสเงินสดที่คาดไว้ ซึ่งอยู่ที่ 4.23% ต้นปี 2026 และ 5.94% ต้นปี 2023 หลังการร่วงในปี 2022 ทำให้หุ้นถูกลง17 ตัวเลขรายเดือนของเขาอยู่ที่ 4.20% ณ วันที่ 1 ตุลาคม 202618 ตัวเลขที่ต่ำลงวันนี้บอกว่านักลงทุนยอมรับผลตอบแทนส่วนเพิ่มน้อยลงสำหรับความเสี่ยงเท่าเดิม ส่วนหนึ่งเพราะสินทรัพย์ที่ปลอดภัยจ่ายมากกว่าเดิม อัตราผลตอบแทนตั๋วเงินคลังสหรัฐฯ อายุสามเดือนอยู่ที่ 4.22% ณ วันที่ 5 ตุลาคม 202619
ผลตอบแทนที่แท้จริง: ตัวเลขที่สำคัญ
ผลตอบแทนที่เป็นตัวเงินคือเปอร์เซ็นต์ที่เงินของคุณโตขึ้น ส่วนผลตอบแทนที่แท้จริงคือสิ่งที่เหลือหลังหักเงินเฟ้อ และหลังหักภาษีในกรณีที่มีภาษี20 ความต่างนี้ใหญ่มากเมื่อผ่านไปทั้งชีวิต ในข้อมูลของ UBS สำหรับสหรัฐฯ หุ้นให้ผลตอบแทนที่เป็นตัวเงิน 9.8% ต่อปีตั้งแต่ปี 1900 ถึง 2025 และ 6.6% หลังหักเงินเฟ้อซึ่งเฉลี่ย 2.9% ตั๋วเงินคลังให้ผลตอบแทนที่เป็นตัวเงิน 3.4% และที่แท้จริงเพียง 0.5%16 ในระยะยาว เงินสดตามราคาสินค้าทัน แต่ก็แค่หวุดหวิด นี่คือความเสี่ยงของการหลีกเลี่ยงความเสี่ยง
ด้วยระดับเงินเฟ้อช่วงปลายปี 2026 ผลตอบแทนที่แท้จริงของเงินสดระยะสั้นใกล้ศูนย์หรือเป็นบวกเล็กน้อยในประเทศส่วนใหญ่ข้างต้น ก่อนหักภาษี ตลอด 20 ปี สินทรัพย์ปลอดภัยที่จ่ายสูงกว่าเงินเฟ้อแค่เศษเสี้ยวของจุด แทบไม่ทำให้อำนาจซื้อเพิ่มขึ้นเลย เงินเฟ้อไม่ได้มีตัวเลขเดียว อธิบายว่าทำไมเงินเฟ้อของครัวเรือนแต่ละบ้านจึงสูงกว่าตัวเลขทั่วไปได้
เวลากับโอกาสขาดทุน
ข้อเท็จจริงที่มีประโยชน์ที่สุดเรื่องความเสี่ยงของหุ้นคือ โอกาสขาดทุนเปลี่ยนไปอย่างไรตามระยะเวลาที่ถือ ตารางนี้สร้างจากผลตอบแทนรายปีของ S&P 500 รวมเงินปันผลของ Damodaran โดยดูทุกช่วงปีปฏิทินที่ต่อเนื่องกันตั้งแต่ปี 1928 ถึง 20251
Guide to the Markets ของ J.P. Morgan แสดงรูปแบบเดียวกันตั้งแต่ปี 1950 ถึง 2025 ผลตอบแทนหนึ่งปีของหุ้นสหรัฐฯ อยู่ระหว่าง +52% ถึง −37% ผลตอบแทนของช่วงสิบปีต่อเนื่องอยู่ระหว่าง +20% ถึง −1% ต่อปี และช่วง 20 ปีอยู่ระหว่าง +18% ถึง +6% ต่อปี ตราสารหนี้แกว่งในปีเดียวน้อยกว่ามาก (+33% ถึง −13%) แต่ก็ได้ผลตอบแทนน้อยกว่าในช่วง 20 ปี (+11% ถึง +1% ต่อปี)2
มีข้อควรระวังสามข้อที่ทำให้เรื่องนี้ตรงไปตรงมา ตัวเลขเหล่านี้เป็นผลตอบแทนที่เป็นตัวเงิน เมื่อหักเงินเฟ้อแล้ว ช่วงที่ขาดทุนจะยาวขึ้น และ UBS Yearbook บันทึกว่าตั้งแต่ปี 1900 หุ้นและตราสารหนี้ต่างเคยขาดทุนเกิน 70% เมื่อคิดแบบหักเงินเฟ้อมาแล้วหลายครั้ง ขณะที่พอร์ตผสม 60:40 ไม่เคยร่วงเกิน 50%16 ตัวเลขเหล่านี้เป็นผลตอบแทนของสหรัฐฯ ซึ่งกลายเป็นตลาดที่ประสบความสำเร็จมากที่สุดในโลก การรอ 34 ปีของญี่ปุ่นแสดงว่าตลาดเดียวอาจแย่กว่านี้มาก5 และตัวเลขเหล่านี้สมมติว่านักลงทุนถือต่อไป ซึ่งหลายคนไม่ได้ทำ Morningstar พบว่าเงินแต่ละดอลลาร์โดยเฉลี่ยในกองทุนสหรัฐฯ ได้ผลตอบแทนราว 8.7% ต่อปีในสิบปีถึงปี 2025 เทียบกับ 9.9% ของตัวกองทุนเอง เพราะเงินเข้ามาช้าและออกเร็ว29
ความเสี่ยงที่รับได้กับความสามารถในการรับความเสี่ยงเป็นคนละคำถาม
FINRA (หน่วยงานกำกับโบรกเกอร์ของสหรัฐฯ) อธิบายความเสี่ยงที่รับได้ว่าเป็นความเสี่ยงจากการลงทุนที่คุณเต็มใจและสามารถรับได้30 และสองคำนี้ควรแยกจากกัน ความเต็มใจ หรือความเสี่ยงที่รับได้ (risk tolerance) เป็นเรื่องจิตใจ ความสามารถในการรับความเสี่ยง (risk capacity) เป็นเรื่องการเงิน แนวทางเรื่องความเหมาะสมปี 2011 ของหน่วยงานกำกับดูแลของสหราชอาณาจักรนิยามความสามารถในการรับผลขาดทุนว่าเป็นความสามารถในการรับมือกับมูลค่าที่ลดลง และระบุว่าการขาดทุนที่จะกระทบมาตรฐานการครองชีพของใครคนหนึ่งอย่างมีนัยสำคัญ ต้องนับเป็นข้อจำกัดของความเสี่ยงที่เขารับได้31 ความสามารถนี้ขึ้นกับเวลา ความมั่นคงของรายได้ สินทรัพย์อื่น และเงินนั้นมีไว้ทำอะไร ส่วนความเสี่ยงที่รับได้จะถูกทดสอบตอนตลาดร่วงจริงครั้งแรก
คนส่วนใหญ่ประเมินความเสี่ยงที่ตัวเองรับได้สูงเกินจริงตอนตลาดขาขึ้น ทฤษฎีคาดหวัง (prospect theory) ที่ Daniel Kahneman และ Amos Tversky เสนอในปี 1979 แสดงว่าคนให้น้ำหนักกับการขาดทุนมากกว่ากำไรที่เท่ากัน32 การวิเคราะห์อภิมาน (meta-analysis) ปี 2024 จาก 607 ค่าประมาณใน 150 งานศึกษา พบว่าค่าสัมประสิทธิ์ความกลัวขาดทุน (loss aversion) เฉลี่ยอยู่ที่ 1.955 คือการขาดทุนรู้สึกแย่ราวสองเท่าของความรู้สึกดีจากกำไรที่เท่ากัน3 นี่คือเหตุที่นักลงทุนในงานศึกษาของ Morningstar เสียผลตอบแทนส่วนหนึ่งที่กองทุนของตัวเองทำได้ไป29
สามครัวเรือน สามคำตอบที่ต่างกัน
ปิยะนุชและธนกร อายุ 34 ปีทั้งคู่ ในนครราชสีมา มีเงิน ฿1.5 ล้านในกองทุนรวมหุ้น มีเงินเดือนมั่นคงสองทาง มีเงินฝากธนาคารเท่าค่าใช้จ่ายหกเดือน และเหลือราว 25 ปีก่อนที่จะวางแผนหยุดทำงาน ความสามารถในการรับความเสี่ยงของทั้งสองสูง การร่วง 57% ขนาดเท่ากับที่ S&P 500 ร่วงในปี 2007–09 (MSCI World ร่วง 57.8% และ Sensex ของอินเดียราว 61%) จะทำให้เงิน ฿1.5 ล้านเหลือราว ฿6.45 แสนบนกระดาษ2,10,12 ถ้ามีหุ้น 60% และอีก 40% อยู่ในสิ่งที่รักษามูลค่าไว้ได้ การร่วงแบบเดียวกันจะเหลือเงินราว ฿9.87 แสน คือลดลงราว 34% คำถามสำหรับทั้งสองคือความเสี่ยงที่รับได้ ว่าจะยังลงทุนในกองทุนรวมทุกเดือนแบบ DCA ต่อไปได้ไหม ขณะที่ใบแจ้งยอดแสดงว่าเงินหายไปครึ่งหนึ่ง
โอเวน อายุ 58 ปี วิศวกรในลีดส์ มีเงิน £300,000 ในบำนาญผ่านนายจ้างที่เขาวางแผนจะเริ่มถอนใช้ในอีกสองปี ความสามารถในการรับความเสี่ยงของเขาต่ำกว่า ไม่ใช่เพราะเขากังวล แต่เพราะจังหวะเวลา การร่วง 34% แบบต้นปี 2020 จะทำให้เงินเหลือ £198,000 ก่อนเขาเริ่มถอนพอดี และการขายเพื่อใช้จ่ายระหว่างตลาดร่วงจะทำให้ขาดทุนจริงจนเอาคืนไม่ได้2 นี่คือความเสี่ยงจากลำดับผลตอบแทน ผลตอบแทนเฉลี่ยเท่ากันสร้างความเสียหายมากกว่าเมื่อปีที่แย่มาก่อน ความเสี่ยงจากลำดับผลตอบแทน อธิบายเรื่องนี้ทีละขั้น และ กลยุทธ์แบ่งเงินเป็นถัง แสดงวิธีหนึ่งในการแยกเงินใช้จ่ายของไม่กี่ปีข้างหน้าไว้ต่างหาก
แคเรนและเดฟ อายุ 45 ปี ในโตรอนโต ต้องใช้เงิน C$60,000 เป็นค่าเรียนมหาวิทยาลัยของลูกสาวในอีกสามปี ต่อให้ทั้งสองรับความเสี่ยงได้สบายๆ เงินก้อนนี้ก็ไม่มีความสามารถรับความเสี่ยงเลย ระหว่างปี 1988 ถึง 2025 หุ้นที่ร่วง 20% ใช้เวลาเฉลี่ยสองปีกว่าจะฟื้น และครั้งที่แย่ที่สุดใช้เวลานานกว่านั้นมาก2 เงินที่มีกำหนดใช้ภายในห้าปีควรอยู่ในเงินฝากหรือตราสารหนี้ระยะสั้น ไม่ว่าสัดส่วนการลงทุนระยะยาวของครัวเรือนจะเป็นอย่างไร
จัดการความเสี่ยง โดยไม่ต้องหนีความเสี่ยง
- เก็บเงินสำรองฉุกเฉินเป็นเงินสดก่อน Moneysmart ของ ASIC (หน่วยงานกำกับตลาดการเงินของออสเตรเลีย) เสนอค่าใช้จ่ายสามเดือนเป็นเป้าหมายที่ดี33 การตกงานจะได้ไม่บังคับให้ต้องขายตอนตลาดร่วง (เงินสำรองฉุกเฉินควรมีเท่าไร)
- กำหนดวันที่ให้เงินแต่ละกระปุก ค่าใช้จ่ายที่ถึงกำหนดภายในราวห้าปีอยู่ในเงินสดหรือตราสารหนี้ระยะสั้น ส่วนเงินสำหรับ 15 ปีขึ้นไปอยู่ในหุ้นเป็นหลักได้
- กระจายหุ้นไปหลายประเทศและหลายบริษัท ไม่ใช่ตลาดเดียวหรือหุ้นไม่กี่ตัว (การลงทุนกระจุกในประเทศตัวเองกับความเสี่ยงค่าเงิน)
- เลือกสัดส่วนที่คุณถือต่อได้แม้หุ้นร่วง 50% (S&P 500 ร่วง 57% ในปี 2007–092) และเขียนไว้ตอนที่ตลาดยังสงบ (การจัดสรรสินทรัพย์ตามอายุ)
- ปรับสมดุลกลับมาที่สัดส่วนนั้นปีละครั้ง หรือเมื่อสัดส่วนเคลื่อนไปมาก ซึ่งหมายถึงขายบางส่วนของสิ่งที่ขึ้น และซื้อสิ่งที่ลง
- รักษาค่าใช้จ่ายให้ต่ำ เพราะเป็นส่วนเดียวของผลตอบแทนที่รู้แน่ชัด (ค่าธรรมเนียมกินเงินไปเท่าไรใน 30 ปี)